
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.55 Milliards de dollars |
| Taille du Marché (2026) | 7.07 Milliards de dollars |
| Taille du Marché (2031) | 10.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.89 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des systèmes de prévention des collisions automobiles par Mordor Intelligence
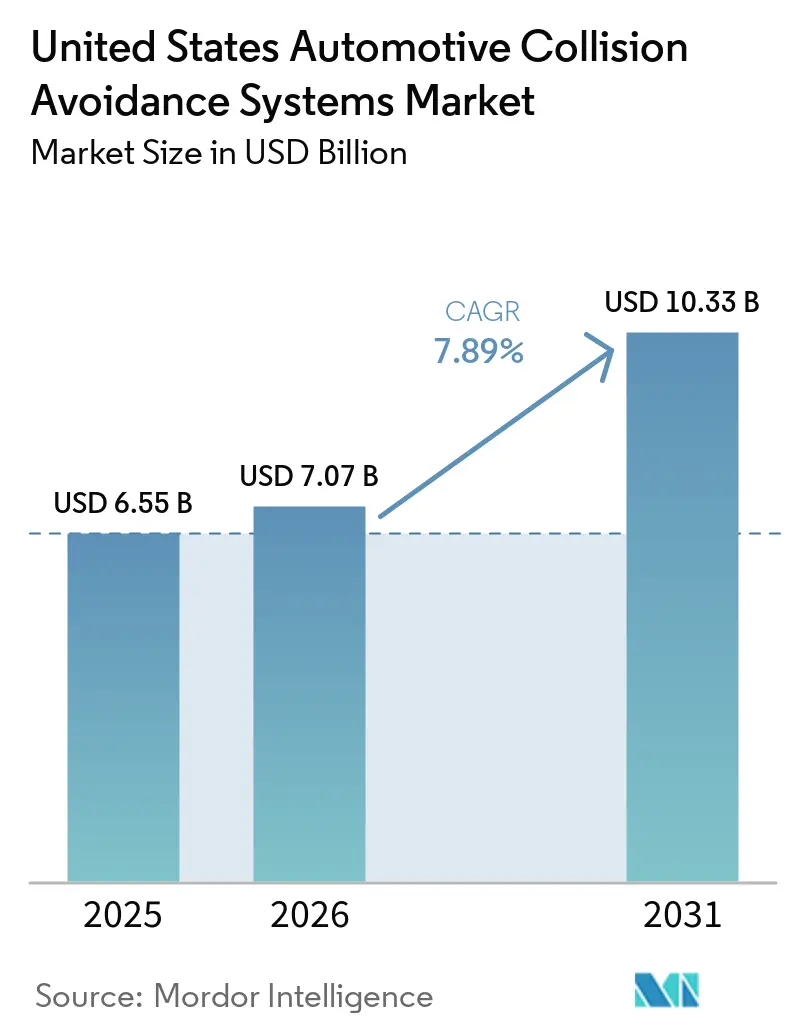
Le marché des systèmes de prévention des collisions automobiles aux États-Unis était évalué à 6,55 milliards USD en 2025, est estimé à 7,07 milliards USD en 2026 et devrait atteindre 10,33 milliards USD d'ici 2031, à un CAGR de 7,89 % au cours de la période de prévision (2026-2031). Les exigences fédérales relatives au freinage d'urgence automatique font passer les équipements de prévention des collisions des options facultatives aux programmes de série des véhicules. Le marché des systèmes de prévention des collisions automobiles aux États-Unis évolue également à mesure que les constructeurs automobiles combinent radar, caméras et logiciels dans un nombre réduit d'unités de contrôle électronique. Cela favorise les fournisseurs capables de valider des systèmes complets et d'assurer le suivi des programmes véhicules sur plusieurs années modèles. La réparation, le recalibrage et la disponibilité des semi-conducteurs restent des considérations importantes, car les équipements de sécurité nécessitent un support après-vente ainsi que pendant la production. Le marché des systèmes de prévention des collisions automobiles aux États-Unis dépend donc de la fiabilité des performances des capteurs, de la disponibilité industrielle et d'une communication claire avec le conducteur.
Principaux enseignements du rapport
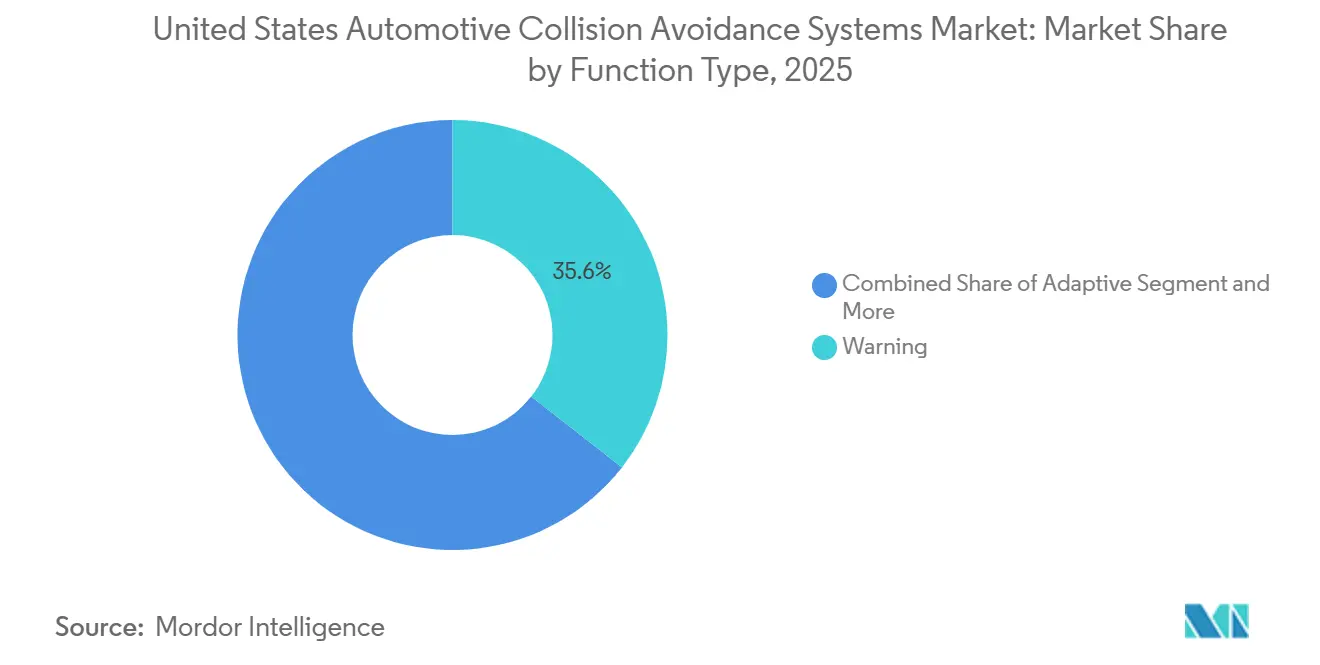
- Par type de fonction, les systèmes d'avertissement détenaient 35,56 % de la part du marché des systèmes de prévention des collisions automobiles aux États-Unis en 2025, tandis que les systèmes automatisés devraient croître à un CAGR de 8,81 % jusqu'en 2031.
- Par type de technologie, le radar détenait une part de 41,11 % en 2025, tandis que la caméra devrait croître à un CAGR de 15,71 % jusqu'en 2031.
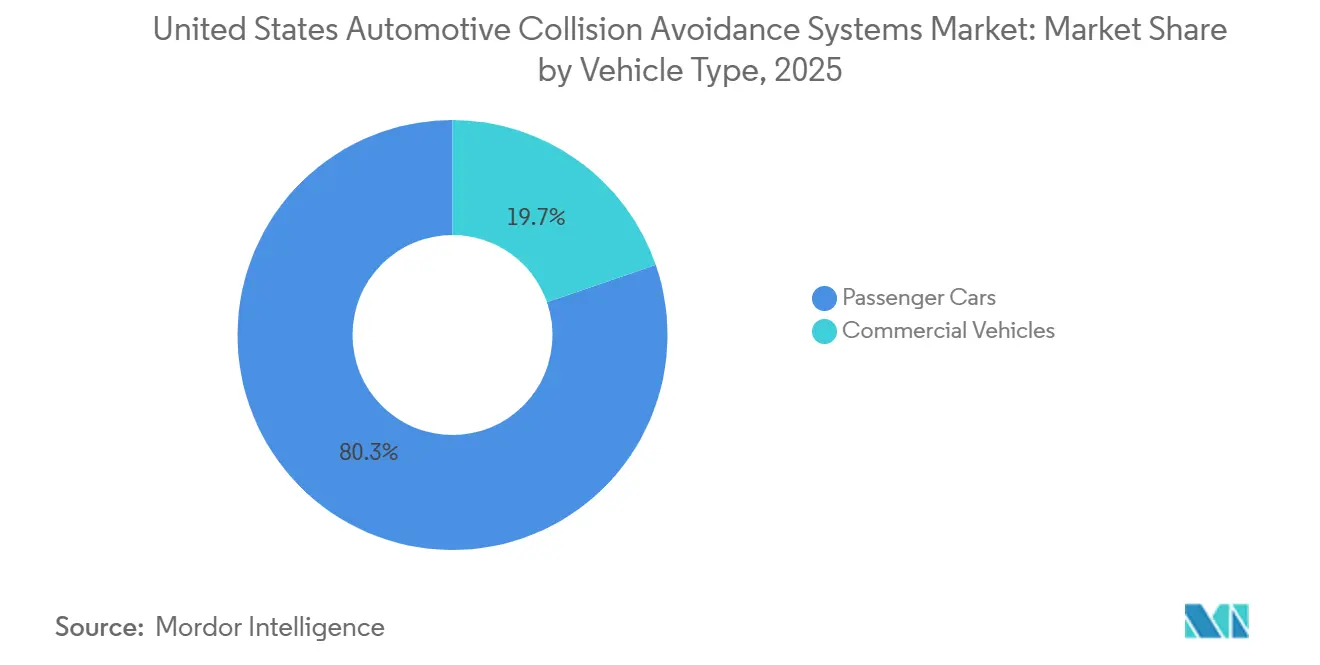
- Par type de véhicule, les voitures particulières détenaient une part de 80,29 % en 2025 et devraient croître à un CAGR de 8,29 % jusqu'en 2031.
- Par application, le régulateur de vitesse adaptatif détenait une part de 27,78 % en 2025, tandis que la détection des angles morts devrait croître à un CAGR de 16,83 % jusqu'en 2031.
- Par État, la Californie détenait une part de 14,45 % en 2025, tandis que l'Ohio devrait croître à un CAGR de 8,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché américain des systèmes de prévention des collisions automobiles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Standardisation du freinage d'urgence automatique et du freinage d'urgence automatique pour piétons | +2.1% | National ; investissements de conformité concentrés dans les canaux OEM de Californie, du Texas, du Michigan et de Floride | Long terme (≥ 4 ans) |
| Expansion de l'équipement de série OEM sur les véhicules à fort volume | +1.8% | National ; les effets en cascade de la production se font sentir en premier dans les couloirs d'assemblage du Michigan, de la Californie et du Texas | Long terme (≥ 4 ans) |
| Demande croissante des consommateurs et des flottes pour une prévention des collisions vérifiée | +1.4% | Californie, Texas, Floride, New York, Ohio | Moyen terme (2 à 4 ans) |
| Amélioration de la courbe de coûts de la fusion de capteurs et de l'IA embarquée | +1.2% | Michigan, Californie, Texas, Ohio (principaux pôles de R&D automobile) | Moyen terme (2 à 4 ans) |
| Incitations des assureurs et de l'économie de la réparation en faveur de la sécurité préventive | +0.9% | Californie, Floride, New York, Texas, Pennsylvanie | Court terme (≤ 2 ans) |
| Écart de performance nocturne et pour les usagers vulnérables de la route aux États-Unis | +0.6% | Floride, Arizona, Texas, Californie (artères urbaines à forte mortalité piétonne) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Standardisation du freinage d'urgence automatique et du freinage d'urgence automatique pour piétons
La réglementation fédérale sur le freinage d'urgence automatique fixe une échéance claire en matière d'équipement pour le marché des systèmes de prévention des collisions automobiles aux États-Unis. La NHTSA a finalisé la norme FMVSS No. 127 en 2024 et exige le freinage d'urgence automatique, y compris le freinage d'urgence automatique pour piétons, sur les nouveaux véhicules légers d'ici septembre 2029[1]. La norme fait de la cohérence des performances de détection une exigence de conception à l'échelle du véhicule, plutôt qu'une fonctionnalité réservée à certaines versions. Les constructeurs automobiles doivent évaluer la détection, le contrôle du freinage, la validation des logiciels et les alertes conducteur comme un seul système de sécurité. Elle accroît la valeur des fournisseurs capables d'assurer les tests, le lancement en production, les mises à jour, un fonctionnement nocturne fiable et la détection des piétons. La réglementation offre également aux constructeurs une base commune pour sélectionner des partenaires matériels et logiciels, tout en renforçant l'importance d'éviter les freinages intempestifs.
Expansion de l'équipement de série OEM sur les véhicules à fort volume
Le passage des options aux équipements de série augmente le nombre de véhicules nécessitant des équipements de prévention des collisions. Cela modifie également les achats, car un constructeur automobile peut sélectionner une plateforme pour plusieurs gammes de véhicules plutôt que d'acheter des composants séparés pour chaque fonction. Le marché des systèmes de prévention des collisions automobiles aux États-Unis progresse lorsqu'une architecture commune peut prendre en charge les modèles d'entrée de gamme et les véhicules à contenu plus élevé sans reconception répétée. L'équipement de série crée des engagements d'approvisionnement plus longs pour les capteurs, le matériel informatique, les logiciels et le support de service. Il oblige les constructeurs automobiles à gérer les coûts, la fiabilité, le câblage, l'intégration et les mises à jour sur plusieurs versions. Les fournisseurs proposant des plateformes évolutives peuvent répondre à ce besoin tout en préservant des différences significatives entre les programmes premium et grand volume.
Demande croissante des consommateurs et des flottes pour une prévention des collisions vérifiée
Les acheteurs de flottes évaluent les équipements de sécurité à travers l'immobilisation des véhicules, l'historique des sinistres, les perturbations de réparation et les besoins de gestion des conducteurs. Leur processus d'achat diffère de celui des acheteurs individuels, car les résultats opérationnels peuvent être examinés sur un grand nombre de véhicules. L'IIHS a indiqué que les véhicules équipés de groupes de fonctions d'aide à la conduite plus complets étaient associés à des taux de sinistres en responsabilité civile pour dommages matériels plus faibles[2]. Cela étaye un argument pratique en faveur de la combinaison de plusieurs fonctions d'assistance plutôt que de traiter chaque fonction comme un module complémentaire autonome. Le marché des systèmes de prévention des collisions automobiles aux États-Unis peut en bénéficier lorsque les flottes intègrent des exigences de sécurité dans leurs cahiers des charges. Il peut également en bénéficier lorsque les assureurs et les gestionnaires de flottes utilisent des données probantes cohérentes pour comparer les packages d'équipements.
Amélioration de la courbe de coûts de la fusion de capteurs et de l'IA embarquée
La fusion de capteurs améliore la façon dont les véhicules combinent les données radar, caméra et ultrasoniques pour interpréter la distance, le mouvement, les voies de circulation et les objets environnants. Le marché des systèmes de prévention des collisions automobiles aux États-Unis bénéficie de la possibilité pour des fonctions qui nécessitaient autrefois des unités de contrôle électronique séparées de fonctionner via une architecture plus intégrée. Le traitement local peut raccourcir le chemin entre la détection et une décision d'avertissement ou de freinage, tout en réduisant les besoins en câblage et en intégration. Bosch a introduit des systèmes radar sur puce qui combinent la détection radar avec un traitement embarqué pour les fonctions avancées d'aide à la conduite, ce qui illustre cette approche. Les fournisseurs capables d'aligner capteurs, matériel informatique, logiciels et procédures de réparation sont mieux positionnés pour accompagner les constructeurs automobiles qui cherchent à réduire les coûts d'intégration et à garantir des performances système fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'intégration et de calibrage des systèmes | -0.9% | Californie, Texas, New York, Pennsylvanie, Ohio (marchés denses de réparation collision et de service OEM) | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs et capteurs | -0.7% | National ; impact de premier ordre dans les clusters d'assemblage automobile du Michigan, du Texas et de la Californie | Long terme (≥ 4 ans) |
| Dégradation des performances dans l'obscurité, par mauvaises conditions météorologiques et en géométrie routière complexe | -0.5% | Illinois, Pennsylvanie, New York, Ohio (États de la ceinture de neige) ; Arizona (conditions d'éblouissement solaire) | Moyen terme (2 à 4 ans) |
| Confiance des consommateurs, fausses alertes et répartition des responsabilités | -0.4% | Californie, Texas, Floride (densité la plus élevée de litiges et de rapports d'incidents liés aux véhicules autonomes/ADAS) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'intégration et de calibrage des systèmes
Les systèmes de prévention des collisions nécessitent un alignement précis après une réparation affectant un pare-brise, un pare-chocs, une calandre, une caméra ou tout autre emplacement de capteur. Cela crée une exigence de service qui peut survenir même après une collision mineure. Les ateliers de réparation ont besoin de techniciens formés, d'espaces de travail adaptés, d'outils, de cibles et d'un accès aux procédures spécifiques au modèle. Un véhicule peut quitter l'usine avec un système performant, mais générer tout de même une insatisfaction client si le recalibrage est difficile à organiser après un sinistre. Des diagnostics cohérents et des instructions de réparation claires peuvent contribuer à préserver les performances prévues et à réduire l'incertitude pour les propriétaires de véhicules et les gestionnaires de flottes.
Volatilité de la chaîne d'approvisionnement en semi-conducteurs et capteurs
Les équipements de prévention des collisions dépendent de semi-conducteurs spécialisés, de capteurs, de composants de gestion de l'alimentation et de communication. La pénurie d'un seul composant peut interrompre la production de véhicules, car ces pièces s'inscrivent dans une architecture électronique plus large. Les fournisseurs automobiles ne peuvent pas simplement substituer une nouvelle pièce sans confirmer la compatibilité en matière de sécurité, de durabilité, de matériel et de logiciel. Cela fait de la qualification de sources alternatives une tâche de planification à long terme plutôt qu'une réponse rapide aux achats. La diversification précoce des fournisseurs peut engendrer des travaux de développement supplémentaires, mais elle peut réduire les perturbations lorsqu'un composant de support devient indisponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fonction : les systèmes automatisés gagnent en importance aux côtés des fonctions d'avertissement
Les fonctions d'avertissement détenaient 35,56 % de la part du marché des systèmes de prévention des collisions automobiles aux États-Unis par type de fonction en 2025. Cette catégorie comprend les avertissements de collision frontale, les alertes de franchissement de ligne, les alertes d'angles morts et les fonctions connexes qui incitent les conducteurs à réagir. Son rôle établi reflète la familiarité de l'assistance par alerte dans de nombreuses catégories de véhicules. Les fonctions d'avertissement peuvent être introduites sans modifier la responsabilité principale du conducteur dans le contrôle du véhicule. Elles constituent également une base commune pour les packages de sécurité qui incluent des formes d'assistance plus actives.
Les fonctions automatisées devraient croître à un CAGR de 8,81 % jusqu'en 2031. Ce groupe comprend les systèmes capables d'appliquer le freinage ou de fournir une assistance à la direction lorsqu'un véhicule identifie un risque imminent. Leur croissance reflète l'évolution générale vers l'intervention lorsque le conducteur ne réagit pas à temps. Les fonctions de surveillance restent pertinentes, car les informations sur l'attention du conducteur peuvent influencer la manière dont un avertissement ou une intervention est délivré. Les fonctions adaptatives, y compris le régulateur de vitesse adaptatif, continuent de faire le lien entre les alertes de base et une assistance plus active lors de la conduite courante.



Par type de technologie : le radar reste établi tandis que les caméras se développent
Le radar détenait 41,11 % du chiffre d'affaires technologique en 2025 au sein du marché des systèmes de prévention des collisions automobiles aux États-Unis. Sa position reflète sa capacité à mesurer la distance et la vitesse relative dans diverses situations de conduite. Les constructeurs automobiles utilisent le radar pour prendre en charge le régulateur de vitesse adaptatif, le support de collision frontale et d'autres fonctions qui dépendent d'informations de portée fiables. Il peut fournir une entrée importante lorsque les conditions d'éclairage rendent la détection visuelle plus difficile. Le radar est de plus en plus combiné à d'autres technologies plutôt qu'utilisé comme solution autonome.
La technologie caméra devrait croître à un CAGR de 15,71 % jusqu'en 2031. Les caméras aident le véhicule à interpréter les voies de circulation, les usagers de la route, les panneaux et le contexte visuel général entourant un objet. Cela les rend importantes lorsqu'un système nécessite une compréhension de scène plus détaillée, notamment la reconnaissance des piétons. Le LiDAR reste pertinent pour certains programmes nécessitant une perception tridimensionnelle détaillée, bien que son utilisation varie selon la gamme de véhicules. Les capteurs ultrasoniques continuent de prendre en charge les fonctions à courte portée, notamment le stationnement et les manœuvres à basse vitesse.
Par type de véhicule : les voitures particulières maintiennent le déploiement le plus large
Les voitures particulières représentaient 80,29 % de la catégorie des véhicules en 2025. Leur position reflète l'échelle de la production de véhicules légers et la large portée des achats des consommateurs et des flottes. Les constructeurs automobiles peuvent standardiser les équipements de sécurité sur les gammes de véhicules particuliers en utilisant des plateformes électroniques communes. Le segment comprend les véhicules appartenant à des particuliers ainsi que les véhicules utilisés pour la livraison, la location et les services. Cela rend les voitures particulières importantes pour l'installation en première monte et la demande de réparation à long terme.
Les voitures particulières devraient croître à un CAGR de 8,29 % jusqu'en 2031. Les véhicules commerciaux ont un profil d'exploitation différent, car ils peuvent nécessiter une couverture de détection plus large et un support robuste pour des cycles d'utilisation plus longs. Leurs systèmes de sécurité peuvent également faire face à des conditions de chargement, de remorquage et d'exploitation différentes. L'objectif principal reste similaire, car les opérateurs de véhicules ont besoin d'avertissements fiables et d'une intervention appropriée. L'orientation future des exigences de sécurité pour les véhicules lourds déterminera la rapidité avec laquelle ces systèmes seront adoptés sur les plateformes commerciales.

Par application : le régulateur de vitesse adaptatif en tête tandis que la détection des angles morts s'accélère
Le régulateur de vitesse adaptatif détenait 27,78 % du chiffre d'affaires des applications en 2025. Il est souvent l'une des premières fonctions avancées d'aide à la conduite que les conducteurs utilisent lors de leurs trajets autoroutiers habituels. La fonction gère l'espacement entre les véhicules et peut rendre les longs trajets moins contraignants lorsque les conditions de circulation sont appropriées. Les constructeurs automobiles l'associent généralement à des fonctions de détection frontale et de freinage. Cela fait du régulateur de vitesse adaptatif un point d'entrée important pour les packages de prévention des collisions plus larges.
La détection des angles morts devrait croître à un CAGR de 16,83 % jusqu'en 2031. La fonction assiste les conducteurs lors des changements de voie en identifiant les véhicules qui pourraient ne pas être visibles dans les rétroviseurs. Les documents de la NAIC identifient l'avertissement d'angle mort comme l'une des fonctions d'aide à la conduite évaluées en relation avec les sinistres d'assurance et la prévention des accidents. L'avertissement de collision frontale, le freinage d'urgence automatique, l'avertissement de franchissement de ligne et l'aide au stationnement continuent de prendre en charge différentes étapes de la tâche de conduite. Un ensemble cohérent d'alertes peut aider les conducteurs à comprendre comment ces applications fonctionnent ensemble.
Analyse géographique
Segment Radar sur le marché américain des systèmes de prévention des collisions automobiles
La Californie représentait 14,45 % du segment des États en 2025. La Californie, le Texas et la Floride présentent de fortes conditions de demande en raison de l'activité des véhicules, des itinéraires urbains denses et d'une forte exposition à des situations de conduite complexes. La Californie offre également un cadre où les constructeurs peuvent évaluer les systèmes dans les embouteillages, sur les autoroutes et dans les zones à forte densité piétonne. Cela aide les fournisseurs à recueillir des enseignements opérationnels qui peuvent éclairer des programmes véhicules plus larges. L'État est important non seulement parce que des véhicules y sont vendus, mais aussi parce que les développeurs de technologies et les constructeurs automobiles l'utilisent pour affiner les fonctions de sécurité. Le marché des systèmes de prévention des collisions automobiles aux États-Unis bénéficie lorsque les enseignements tirés de ces cas d'usage peuvent être appliqués aux conceptions de véhicules grand public.
L'Ohio devrait croître à un CAGR de 8,85 % jusqu'en 2031, soutenu par sa place dans le réseau de fabrication automobile du Midwest. Le Michigan, l'Ohio, la Pennsylvanie et l'Illinois jouent un rôle différent de celui des États côtiers à forte demande, car ils sont étroitement liés à l'ingénierie, à l'approvisionnement, à l'assemblage et à la validation en conditions hivernales. Le Michigan reste important pour les décisions relatives aux programmes véhicules et la coordination des fournisseurs. La Pennsylvanie et l'Illinois offrent des conditions de froid qui aident les constructeurs à évaluer les performances lorsque les routes, l'éclairage et la visibilité changent. Ces sites sont importants à mesure que les constructeurs automobiles préparent des véhicules pour une utilisation nationale large plutôt que pour un seul climat. Le marché des systèmes de prévention des collisions automobiles aux États-Unis a besoin de cette gamme de conditions d'essai pour garantir des performances fiables.
New York, l'Arizona et d'autres États ajoutent des environnements d'exploitation distincts au tableau national. New York offre des intersections denses, des piétons et des changements de voie fréquents qui peuvent tester le comportement pratique des fonctions d'aide à la conduite. L'Arizona offre des conditions sèches et lumineuses utiles pour évaluer le comportement des capteurs sous la chaleur et un fort ensoleillement. D'autres centres de fabrication et de logistique peuvent créer de la demande via l'assemblage de véhicules, le transport commercial et les opérations de flottes. Le marché des systèmes de prévention des collisions automobiles aux États-Unis se développera différemment selon les États, car les conditions routières, la composition du parc de véhicules et la capacité de service ne sont pas les mêmes partout. Une exigence de sécurité nationale peut néanmoins produire des différences locales en matière de tests, d'installation, de calibrage et d'expérience client.
Paysage concurrentiel
Concentration du Marché
Segment Voitures particulières sur le marché américain des systèmes de prévention des collisions automobiles
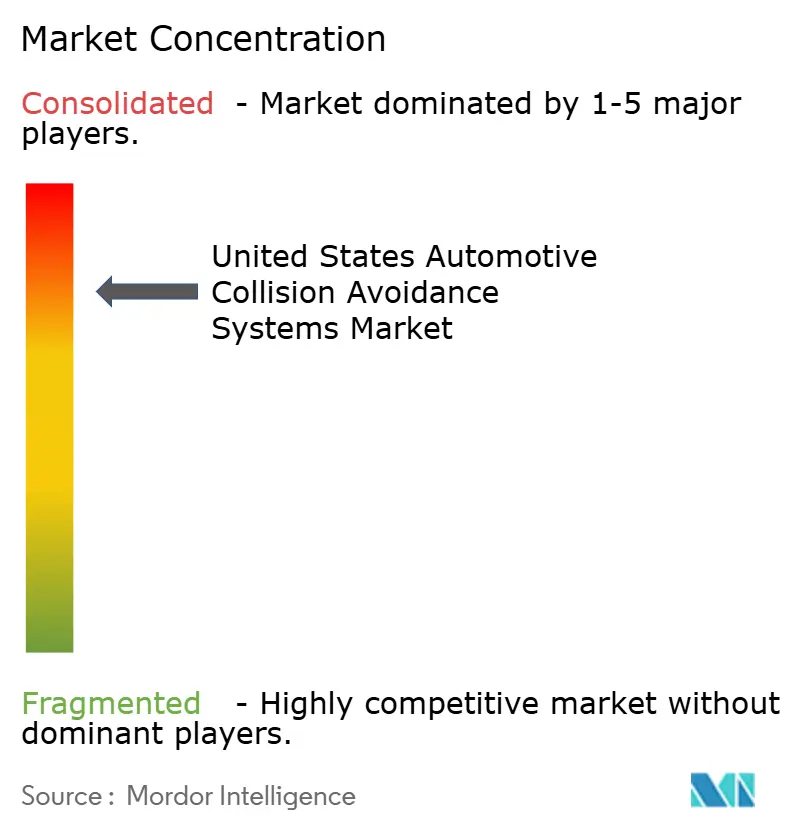
Le marché des systèmes de prévention des collisions automobiles aux États-Unis est très concentré, car les principaux fournisseurs représentent collectivement la majorité des contrats de conception en première monte, tandis que plusieurs fournisseurs spécialisés en technologie et en composants restent actifs. Le marché est dominé par des fournisseurs qui combinent capteurs, matériel informatique, logiciels et support d'intégration véhicule. Robert Bosch GmbH, DENSO Corporation, ZF Friedrichshafen AG, Aptiv PLC et Mobileye Global Inc. sont des acteurs importants de ce groupe de fournisseurs. La concurrence porte sur la capacité d'une entreprise à prendre en charge des programmes véhicules complets plutôt que de simplement vendre un capteur individuel. Les constructeurs automobiles ont besoin de systèmes qui fonctionnent avec les commandes de freinage, les architectures électriques, les affichages conducteur et les outils de diagnostic. Les fournisseurs doivent également assurer la validation tout au long de la durée de vie d'un programme véhicule. Cela crée un avantage pour les entreprises disposant de larges ressources d'ingénierie et de relations établies avec les constructeurs automobiles.
L'intégration de plateformes est une stratégie concurrentielle importante sur le marché des systèmes de prévention des collisions automobiles aux États-Unis. Les principaux fournisseurs cherchent à combiner radar, caméras, traitement et logiciels dans un système pouvant être déployé sur plusieurs modèles. Cela peut réduire l'effort nécessaire pour qualifier des pièces différentes provenant de fournisseurs séparés. Cela facilite également la maintenance des logiciels et les mises à jour de fonctionnalités pour les constructeurs automobiles. Mobileye s'est concentré sur des plateformes de perception et de calcul intégrées pour les programmes avancés d'aide à la conduite. Bosch a continué à développer des systèmes à base de radar qui combinent détection et traitement au plus près du capteur. Aptiv a également fait progresser des plateformes radar pour les futures architectures de véhicules, montrant que les performances et l'évolutivité restent des points de compétition importants.
Le champ concurrentiel comprend également des entreprises de semi-conducteurs et des spécialistes de services qui soutiennent les systèmes de sécurité des véhicules. Infineon Technologies, NXP Semiconductors, Texas Instruments, Analog Devices et NVIDIA fournissent des composants ou des plateformes informatiques utilisés dans l'électronique automobile. Leur rôle est important car les fournisseurs de systèmes ont besoin de processeurs fiables, de gestion de l'alimentation et de traitement du signal pour fournir des fonctions de sécurité finalisées. Les prestataires de calibrage et de réparation deviennent plus visibles à mesure que le parc installé de véhicules équipés de capteurs s'élargit. L'acquisition prévue par HARMAN de l'activité ADAS de ZF illustre l'intérêt continu pour la combinaison des capacités en électronique automobile et en technologie de sécurité.
Leaders de l'industrie américaine des systèmes de prévention des collisions automobiles
-
Continental AG
-
Robert Bosch
-
ZF Friedrichshafen AG
-
Mobileye
-
Denso
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Périmètre du rapport sur le marché des systèmes de prévention des collisions automobiles aux États-Unis
Marché américain des systèmes de prévention des collisions automobiles en Californie
La Californie continue de dominer le marché américain des systèmes de prévention des collisions, représentant environ 11 % de la part de marché totale en 2024. La domination de cet État est portée par son solide écosystème automobile et son environnement réglementaire progressiste soutenant les technologies avancées de sécurité des véhicules. Le leadership de la Californie dans les tests et le développement de véhicules autonomes a créé un environnement propice à l'adoption des systèmes de prévention des collisions. La présence de grandes entreprises technologiques et de centres d'innovation automobile dans la Silicon Valley a favorisé l'avancement continu des technologies de capteurs et des algorithmes d'intelligence artificielle essentiels à ces systèmes. La forte concentration de ventes de véhicules de luxe dans l'État, qui intègrent généralement des systèmes de sécurité automobile avancés en équipement standard, renforce davantage la croissance du marché. De plus, les réglementations strictes de sécurité des véhicules et les politiques environnementales de la Californie ont encouragé les constructeurs automobiles à intégrer des technologies de prévention des collisions plus sophistiquées dans leurs véhicules. La grande population de l'État et les taux élevés de possession de véhicules, combinés à la sensibilisation croissante des consommateurs à la sécurité des véhicules, continuent de stimuler une demande soutenue pour ces systèmes.
Marché américain des systèmes de prévention des collisions automobiles dans l'Ohio
L'Ohio émerge comme le marché à la croissance la plus rapide pour les systèmes de prévention des collisions automobiles, avec un TCAC projeté d'environ 5 % de 2024 à 2029. La remarquable croissance de cet État est attribuée à sa solide base de fabrication automobile et à l'intégration croissante de technologies de sécurité avancées dans les véhicules produits localement. La position stratégique de l'Ohio dans la chaîne d'approvisionnement automobile, avec de nombreux fournisseurs de rang 1 et de rang 2 spécialisés dans les systèmes de sécurité, a créé un écosystème robuste pour le développement des technologies de prévention des collisions. L'approche proactive de l'État pour adopter les nouvelles technologies de sécurité automobile, soutenue par diverses institutions de recherche et installations d'essai, a accéléré l'expansion du marché. La présence de grands centres de recherche automobile et de terrains d'essai a facilité la validation et la mise en œuvre rapides de nouvelles technologies de prévention des collisions. De plus, les conditions météorologiques variées de l'Ohio en ont fait un terrain d'essai idéal pour développer et affiner ces systèmes face à divers défis environnementaux. L'accent mis par l'État sur les initiatives de mobilité intelligente et l'infrastructure de véhicules connectés a également créé des opportunités supplémentaires pour la croissance du marché.
Marché américain des systèmes de prévention des collisions automobiles au Texas
Le Texas représente un marché significatif pour les systèmes de prévention des collisions automobiles, porté par son vaste réseau de transport et sa flotte de véhicules diversifiée. La combinaison unique d'environnements de conduite urbains et ruraux de l'État a créé des demandes variées pour différents types de technologies de prévention des collisions. Le solide secteur économique et le grand secteur des véhicules commerciaux du Texas ont particulièrement influencé l'adoption de systèmes de sécurité avancés dans les véhicules de flotte. Le vaste réseau autoroutier de l'État et les conditions de conduite à grande vitesse ont mis en évidence l'importance des systèmes d'avertissement de collision frontale et de freinage d'urgence automatique. La présence de grandes installations de fabrication automobile et de centres de recherche a facilité l'innovation locale dans les technologies de prévention des collisions. De plus, la croissance des populations urbaines du Texas dans des villes comme Houston, Dallas et Austin a créé une demande accrue pour des véhicules équipés de fonctionnalités de sécurité avancées. L'accent mis par l'État sur la réduction des accidents de la route grâce à des solutions technologiques a encore accéléré l'adoption de ces systèmes.
Marché américain des systèmes de prévention des collisions automobiles en Floride
Le marché des systèmes de prévention des collisions automobiles en Floride se caractérise par sa composition démographique unique et ses conditions de conduite particulières. La grande communauté de retraités de l'État a créé une demande spécifique pour des véhicules équipés de fonctionnalités de sécurité avancées améliorant la conscience du conducteur et le temps de réaction. L'activité touristique élevée de la Floride a également influencé le marché de la location de voitures à adopter des véhicules dotés de systèmes de sécurité modernes. Les conditions de conduite variées de l'État, des zones urbaines denses aux autoroutes côtières, ont nécessité des solutions de prévention des collisions diversifiées. La prévalence de conditions météorologiques sévères a particulièrement stimulé la demande pour des systèmes pouvant fonctionner efficacement dans des situations de visibilité difficile. L'engagement de la Floride en faveur de l'amélioration de la sécurité routière a conduit à une sensibilisation et une adoption accrues des technologies de prévention des collisions. Les concessionnaires automobiles et les centres de service de l'État ont joué un rôle crucial dans l'éducation des consommateurs sur les avantages de ces systèmes de sécurité. De plus, la croissance démographique et l'urbanisation croissante de la Floride continuent de stimuler l'expansion du marché.
Marché américain des systèmes de prévention des collisions automobiles dans les autres États
Les États restants des États-Unis affichent des niveaux variables d'adoption et de croissance des systèmes de prévention des collisions automobiles, chacun influencé par ses environnements géographiques, économiques et réglementaires uniques. Des États comme New York ont montré des taux d'adoption élevés dans les zones urbaines où les conditions de circulation complexes nécessitent des fonctionnalités de sécurité avancées telles que l'avertissement de sortie de voie et la détection d'angle mort. Les États du nord-est affichent généralement des taux d'adoption plus élevés en raison de leurs centres de population denses et de leurs conditions météorologiques difficiles. Les États du Midwest bénéficient de leur solide héritage de fabrication automobile et de leur infrastructure d'essai. Les États de l'Ouest affichent des taux d'adoption croissants portés par leurs populations férus de technologie et leur accent sur les solutions de transport innovantes. Le développement du marché dans ces régions est en outre soutenu par des réglementations de sécurité spécifiques à chaque État, les préférences des consommateurs et la présence de l'industrie automobile locale. Le rythme variable du développement des infrastructures et les conditions économiques dans ces États continuent de façonner les schémas d'adoption régionaux des technologies de prévention des collisions.
Leaders du secteur des systèmes de prévention des collisions automobiles aux États-Unis
Principales entreprises sur le marché américain des systèmes de prévention des collisions automobiles
Le marché se caractérise par une innovation continue des produits dans les technologies de détection, notamment dans les systèmes basés sur le radar, le LiDAR et les caméras. Les entreprises poursuivent activement des partenariats stratégiques avec des entreprises technologiques et des constructeurs automobiles pour améliorer leurs capacités de conduite autonome. Les acteurs majeurs étendent leur empreinte de fabrication, comme en témoignent notamment l'expansion de l'usine de Continental au Texas et l'augmentation de la capacité de production d'Aptiv. Les investissements en recherche et développement sont fortement axés sur l'intégration de multiples fonctionnalités dans des plateformes unifiées, des entreprises comme Bosch et Delphi menant des innovations décisives dans la technologie de fusion de capteurs automobiles. L'industrie connaît une forte tendance vers le développement de solutions évolutives pouvant être mises en œuvre dans différents segments de véhicules, tout en travaillant simultanément à l'optimisation des coûts pour rendre ces systèmes plus accessibles aux véhicules grand public.
Marché consolidé dominé par des acteurs mondiaux
Le paysage concurrentiel est dominé par des conglomérats technologiques automobiles mondiaux bien établis, les quatre premiers fabricants captant environ soixante-dix pour cent de la part de marché. Continental AG, Delphi Automotive (désormais Aptiv), Robert Bosch et ZF Friedrichshafen AG se sont imposés comme leaders du marché grâce à leurs portefeuilles de produits complets et leurs solides relations avec les grands constructeurs automobiles. Ces entreprises s'appuient sur leurs vastes capacités de recherche et développement, leur présence manufacturière mondiale et leur expertise sectorielle de longue date pour maintenir leurs positions concurrentielles. Le marché a connu une consolidation significative par le biais d'acquisitions stratégiques, notamment l'acquisition de WABCO par ZF et l'acquisition de Mobileye par Intel, indiquant une tendance vers l'intégration technologique et le renforcement des capacités.
La structure du marché se caractérise par des barrières à l'entrée élevées en raison de l'expertise technologique substantielle et des exigences en capital nécessaires pour développer et fabriquer des systèmes de prévention des collisions automobiles. Les entreprises forment de plus en plus des alliances stratégiques et des coentreprises pour partager les coûts de développement et accélérer les cycles d'innovation. La dynamique concurrentielle est en outre façonnée par la présence de spécialistes comme Mobileye et Autoliv, qui ont conquis des positions solides dans des segments technologiques spécifiques tout en concurrençant les fournisseurs à gamme complète. L'industrie a connu un changement notable vers l'intégration verticale, les acteurs majeurs élargissant leurs capacités tout au long de la chaîne de valeur pour renforcer leurs positions sur le marché.
L'innovation et l'intégration comme moteurs du succès sur le marché
Le succès sur ce marché dépend de plus en plus de la capacité des entreprises à développer des solutions intégrées combinant plusieurs technologies de détection tout en maintenant leur compétitivité en termes de coûts. Les acteurs en place se concentrent sur le renforcement de leurs capacités technologiques par des investissements accrus en recherche et développement et des acquisitions stratégiques de startups innovantes. Les entreprises mettent également l'accent sur le développement de plateformes évolutives pouvant être facilement adaptées à différents segments de véhicules et niveaux de prix. La capacité à établir des partenariats solides avec les constructeurs automobiles et à maintenir des normes de qualité élevées tout en respectant des réglementations de sécurité strictes est devenue cruciale pour maintenir sa position sur le marché.
Pour les nouveaux entrants et les acteurs plus petits, le succès réside dans l'identification et la concentration sur des niches technologiques spécifiques où ils peuvent développer des solutions supérieures. Les entreprises doivent équilibrer la demande croissante des utilisateurs finaux pour des fonctionnalités de sécurité avancées avec les considérations de coûts, notamment lorsque les constructeurs automobiles cherchent à intégrer ces systèmes dans les véhicules de milieu de gamme. L'environnement réglementaire continue de jouer un rôle crucial dans la dynamique du marché, les entreprises devant anticiper l'évolution des normes et exigences de sécurité. Le risque de substitution reste relativement faible en raison de la nature critique des systèmes de sécurité des véhicules, mais les entreprises doivent innover continuellement pour maintenir leur avantage concurrentiel et répondre à l'évolution des préférences des clients. L'intégration de la technologie de sécurité automobile est cruciale pour répondre à ces exigences.
Développements récents dans l'industrie
Juin 2020 : Continental AG a investi 120 millions USD pour établir une nouvelle usine de fabrication de systèmes ADAS au Texas. En septembre 2020, elle a collaboré avec AEye pour améliorer sa gamme de produits basés sur la technologie LiDAR.
Novembre 2020 : Robert Bosch GmbH s'est associé à Hunter Engineering pour proposer des systèmes avancés d'aide à la conduite en Amérique du Nord.
Janvier 2021 : Denso Corporation s'est associé à Aeva, une entreprise américaine spécialisée dans les systèmes LiDAR et de perception, pour développer des systèmes de détection et de perception de pointe.
Périmètre du rapport sur le marché des systèmes de prévention des collisions automobiles aux États-Unis
Les systèmes de prévention des collisions automobiles sont des technologies de sécurité avancées conçues pour prévenir ou atténuer les accidents sur la route. Ils utilisent divers capteurs et outils de communication pour surveiller l'environnement et fournir des avertissements ou des interventions automatiques afin d'aider les conducteurs à éviter les collisions potentielles avec d'autres véhicules, des piétons ou des obstacles.
Le marché des systèmes de prévention des collisions automobiles aux États-Unis est segmenté par type de fonction, type de technologie, type de véhicule, application et État. Par type de fonction, le marché est segmenté en adaptatif, automatisé, surveillance et avertissement. Par type de technologie, le marché est segmenté en radar, LiDAR, caméra et ultrasonique. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par application, le marché est segmenté en régulateur de vitesse adaptatif, freinage d'urgence autonome, avertissement de collision frontale, détection des angles morts, avertissement de franchissement de ligne et aide au stationnement. Par État, le marché est segmenté en Californie, Texas, Floride, New York, Ohio, Arizona, Pennsylvanie, Illinois et reste des États-Unis. Les prévisions du marché sont fournies en termes de valeur (USD).
Type de fonction
| Adaptatif |
| Automatisé |
| Surveillance |
| Avertissement |
Type de technologie
| Radar |
| LiDAR |
| Caméra |
| Ultrasonique |
Type de véhicule
| Voitures particulières |
| Véhicules commerciaux |
État
| Californie |
| Texas |
| Floride |
| New York |
| Ohio |
| Reste des États-Unis |
| Type de fonction | Adaptatif |
| Automatisé | |
| Surveillance | |
| Avertissement | |
| Type de technologie | Radar |
| LiDAR | |
| Caméra | |
| Ultrasonique | |
| Type de véhicule | Voitures particulières |
| Véhicules commerciaux | |
| État | Californie |
| Texas | |
| Floride | |
| New York | |
| Ohio | |
| Reste des États-Unis |
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de systèmes de prévention des collisions automobiles aux États-Unis ?
Les exigences fédérales en matière de freinage d'urgence automatique, les programmes de véhicules en équipement de série et les besoins de sécurité des flottes soutiennent une adoption plus large.
Quelle est la taille du marché des systèmes de prévention des collisions automobiles aux États-Unis ?
Le marché est estimé à 7,07 milliards USD en 2026 et devrait atteindre 10,33 milliards USD d'ici 2031.
Quel type de fonction détenait la plus grande part en 2025 ?
Les fonctions d'avertissement ont dominé la catégorie des types de fonctions avec une part de 35,56 % en 2025.
Quelle technologie de détection connaît la croissance la plus rapide ?
La technologie caméra devrait croître à un CAGR de 15,71 % jusqu'en 2031, les programmes véhicules nécessitant une interprétation visuelle de scène plus performante.