
米国自動車衝突回避システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
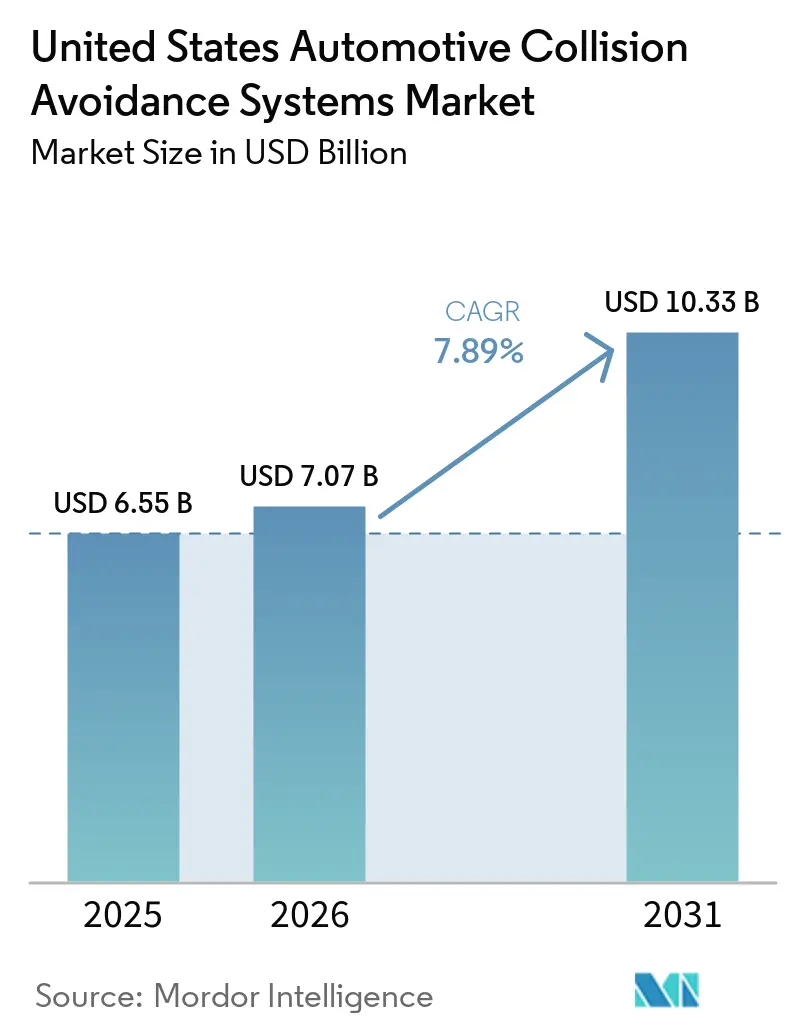
| 基準年の市場規模 (2025) | 6.55 十億米ドル |
| 市場規模 (2026) | 7.07 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| 成長率 (2026 - 2031) | 7.89 % |
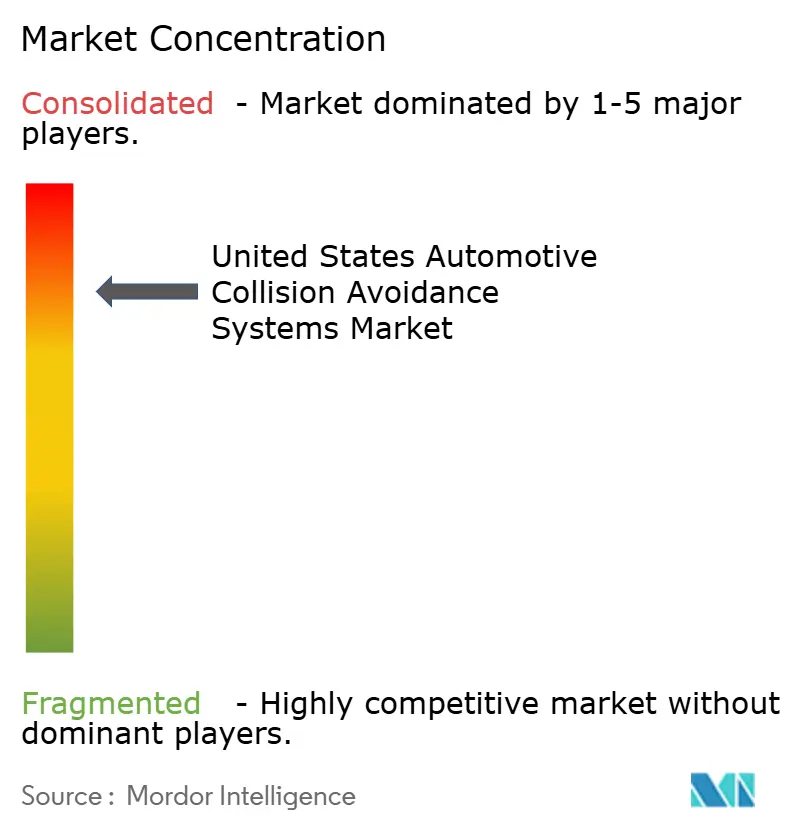
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国自動車衝突回避システム市場分析
米国自動車衝突回避システム市場は2025年に65.5 ビリオン 米ドルと評価され、2026年には70.7 ビリオン 米ドルと推定され、2031年までに103.3 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.89%です。自動緊急ブレーキに関する連邦要件により、衝突回避装備はオプションパッケージから標準車両プログラムへと移行しています。米国自動車衝突回避システム市場は、自動車メーカーがレーダー、カメラ、およびソフトウェアをより少ない電子制御ユニットに統合するにつれて変化しています。これは、完全なシステムを検証し、複数のモデルイヤーにわたって車両プログラムをサポートできるサプライヤーに有利に働きます。安全機能は生産中だけでなく販売後もサポートが必要なため、修理、再キャリブレーション、および半導体の入手可能性は引き続き重要な考慮事項です。したがって、米国自動車衝突回避システム市場は、信頼性の高いセンサー性能、製造準備態勢、および明確なドライーへのコミュニケーションに依存しています。
主要レポートのポイント
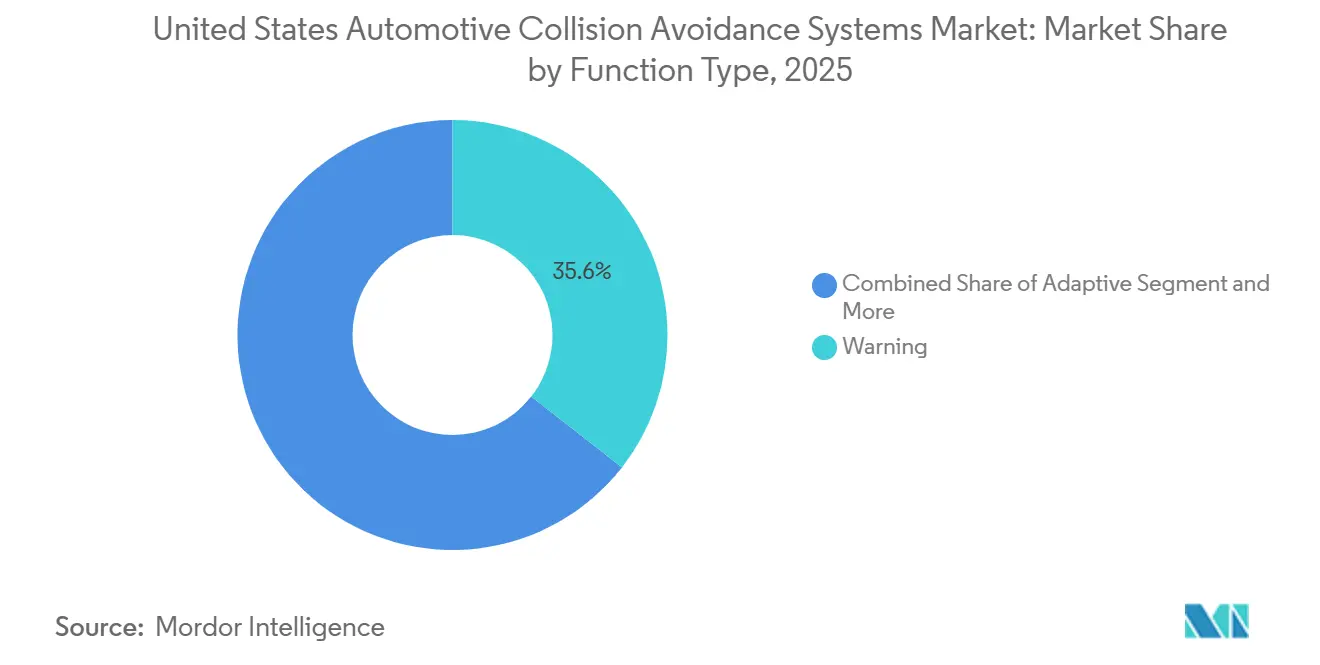
- 機能タイプ別では、警告機能が2025年の米国自動車衝突回避システム市場シェアの35.56%を占め、自動化機能は2031年までに8.81%のCAGRで成長すると予測されています。
- 技術タイプ別では、レーダーが2025年に41.11%のシェアを占め、カメラは2031年までに15.71%のCAGRで成長すると予測されています。
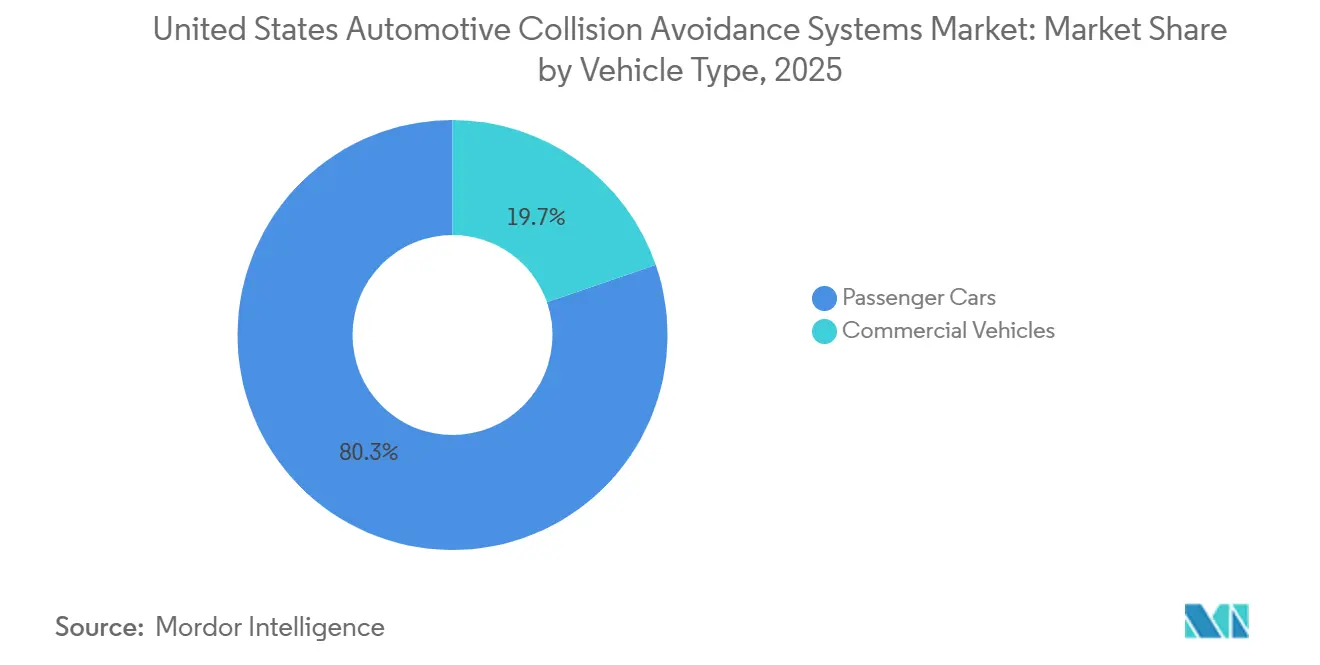
- 車両タイプ別では、乗用車が2025年に80.29%のシェアを占め、2031年までに8.29%のCAGRで成長すると予測されています。
- アプリケーション別では、アダプティブクルーズコントロールが2025年に27.78%のシェアを占め、ブラインドスポット検知は2031年までに16.83%のCAGRで成長すると予測されています。
- 州別では、カリフォルニア州が2025年に14.45%のシェアを占め、オハイオ州は2031年までに8.85%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国自動車衝突回避システム市場の動向と洞察
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 連邦AEBおよび歩行者AEB標準化 | +2.1% | 全国;コンプライアンス投資はカリフォルニア州、テキサス州、ミシガン州、フロリダ州のOEMチャネルに集中 | 長期(4年以上) |
| 大量生産車両へのOEM標準装備の拡大 | +1.8% | 全国;生産の波及効果はミシガン州、カリフォルニア州、テキサス州の組立拠点で最も早く感じられる | 長期(4年以上) |
| 検証済み衝突回避に対する消費者およびフリートの需要増加 | +1.4% | カリフォルニア州、テキサス州、フロリダ州、ニューヨーク州、オハイオ州 | 中期(2~4年) |
| センサーフュージョンおよびエッジAIのコストカーブ改善 | +1.2% | ミシガン州、カリフォルニア州、テキサス州、オハイオ州(主要自動車R&Dハブ) | 中期(2~4年) |
| 予防安全に対する保険および修理経済的インセンティブ | +0.9% | カリフォルニア州、フロリダ州、ニューヨーク州、テキサス州、ペンシルベニア州 | 短期(2年以内) |
| 米国の夜間および脆弱な道路利用者のパフォーマンスギャップ | +0.6% | フロリダ州、アリゾナ州、テキサス州、カリフォルニア州(歩行者死亡率の高い都市幹線道路) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
連邦AEBおよび歩行者AEB標準化
連邦自動緊急ブレーキ規則は、米国自動車衝突回避システム市場に対して明確な装備期限を設定しています。NHTSAは2024年にFMVSS第127号を最終決定し、2029年9月までに新型軽自動車に自動緊急ブレーキ(歩行者自動緊急ブレーキを含む)を義務付けています[1]。この基準は、一貫した検知性能を特定のトリムに限定された機能ではなく、車両全体の設計要件とするものです。自動車メーカーは、センシング、ブレーキ制御、ソフトウェア検証、およびドライーへの警告を一つの安全システムとして評価しなければなりません。これにより、テスト、生産立ち上げ、アップデート、信頼性の高い夜間動作、および歩行者検知をサポートできるサプライヤーの価値が高まります。また、この規則はメーカーにハードウェアおよびソフトウェアパートナーを選定するための共通基盤を提供するとともに、不必要なブレーキイベントを回避することの重要性を高めます。
大量生産車両へのOEM標準装備の拡大
オプションパッケージから標準装備への移行により、衝突回避ハードウェアを必要とする車両の数が増加します。また、自動車メーカーが各機能に個別のコンポーネントを購入するのではなく、複数の車両ラインに対してプラットフォームを選定する可能性があるため、調達方法も変化します。共通アーキテクチャが繰り返しの再設計なしにエントリーモデルと高コンテンツ車両の両方をサポートできる場合、米国自動車衝突回避システム市場は恩恵を受けます。標準装備化により、センサー、コンピューティングハードウェア、ソフトウェア、およびサービスサポートに対するより長期的な供給コミットメントが生まれます。これにより、自動車メーカーは複数のトリムにわたってコスト、信頼性、配線、パッケージング、およびアップデートを管理する必要があります。スケーラブルなプラットフォームを提供するサプライヤーは、プレミアムプログラムとボリュームプログラムの間に意味のある差別化を維持しながら、このニーズに応えることができます。
検証済み衝突回避に対する消費者およびフリートの需要増加
フリートバイヤーは、車両のダウンタイム、クレーム履歴、修理の中断、およびドライバー管理ニーズを通じて安全装備を評価します。運用結果を多数の車両にわたって確認できるため、彼らの購買プロセスは個人バイヤーとは異なります。IIHSは、より包括的な運転支援機能バンドルを装備した車両が、物損賠償責任クレーム率の低下と関連していると報告しています[2]。これは、各機能をスタンドアロンのアドオンとして扱うのではなく、複数の支援機能を組み合わせることの実用的な根拠を支持します。フリートが調達要件に安全機能を指定するにつれて、米国自動車衝突回避システム市場は恩恵を受ける可能性があります。また、保険会社やフリートマネージャーが一貫したエビデンスを使用して装備パッケージを比較する場合にも恩恵を受ける可能性があります。
センサーフュージョンおよびエッジAIのコストカーブ改善
センサーフュージョンは、車両がレーダー、カメラ、および超音波入力を組み合わせて距離、動き、車線、および周辺物体を解釈する方法を改善しています。かつて個別の電子制御ユニットを必要としていた機能がより統合されたアーキテクチャを通じて動作できるようになると、米国自動車衝突回避システム市場は恩恵を受けます。ローカル処理により、センシングから警告またはブレーキ判断までの経路を短縮しながら、配線およびパッケージングの要求を削減できます。Boschは、先進運転支援機能のためにレーダーセンシングとオンボード処理をみ合わせたレーダーシステムオンチップを導入しており、このアプローチを示しています。センサー、コンピューティングハードウェア、ソフトウェア、および修理手順を整合させることができるサプライヤーは、統合コストの低減と信頼性の高いシステム性能を求める自動車メーカーをサポートするうえで有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いシステム統合およびキャリブレーションコスト | -0.9% | カリフォルニア州、テキサス州、ニューヨーク州、ペンシルベニア州、オハイオ州(衝突修理およびOEMサービス市場が密集) | 中期(2~4年) |
| 半導体およびセンサーのサプライチェーンの不安定性 | -0.7% | 全国;一次的影響はミシガン州、テキサス州、カリフォルニア州の自動車組立クラスターに集中 | 長期(4年以上) |
| 暗所、悪天候、複雑な道路形状におけるパフォーマンス低下 | -0.5% | イリノイ州、ペンシルベニア州、ニューヨーク州、オハイオ州(降雪地帯);アリゾナ州(太陽光のまぶしさ) | 中期(2~4年) |
| 消費者の信頼、誤警報、および責任の配分 | -0.4% | カリフォルニア州、テキサス州、フロリダ州(自動運転車/ADASに関する訴訟およびインシデント報告の密度が最も高い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いシステム統合およびキャリブレーションコスト
衝突回避システムは、フロントガラス、バンパー、グリル、カメラ、またはその他のセンサー位置に影響する修理後に正確なアライメントが必要です。これにより、軽微な衝突後でも発生しうるサービス要件が生じます。修理施設には、訓練を受けた技術者、適切な作業エリア、ツール、ターゲット、およびモデル固有の手順へのアクセスが必要です。車両は優れたシステムを搭載して工場を出荷できますが、損傷後の再キャリブレーションの手配が困難な場合、顧客の不満を招く可能性があります。一貫した診断と明確な修理ガイダンスは、意図したパフォーマンスを維持し、車両オーナーおよびフリートの不確実性を低減するのに役立ちます。
半導体およびセンサーのサプライチェーンの不安定性
衝突回避装備は、特殊な半導体、センサー、電力デバイス、および通信コンポーネントに依存しています。これらの部品はより広範な電子アーキテクチャ内で機能するため、いずれか一つの入力が不足すると車両生産が中断される可能性があります。自動車サプライヤーは、安全性、耐久性、ハードウェア、およびソフトウェアの互換性を確認せずに新しい部品に単純に代替することはできません。これにより、代替ソースの認定は迅速な購買対応ではなく、長期的な計画タスクとなります。早期のサプライヤー多様化は開発作業を増やす可能性がありますが、サポートコンポーネントが入手不能になった際の混乱を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能タイプ別:自動化システムが警告機能と並んで重要性を増す
警告機能は2025年の機能タイプ別米国自動車衝突回避システム市場シェアの35.56%を占めました。このカテゴリーには、前方衝突警告、車線逸脱警告、ブラインドスポット警告、およびドライバーに対応を促す関連機能が含まれます。その確立された役割は、多くの車両カテゴリーにわたる警告ベースの支援の親しみやすさを反映しています。警告機能は、車両制御に対するドライバーの主要な責任を変えることなく導入できます。またより積極的なサポート形態を含む安全パッケージの共通基盤を提供します。
自動化機能は2031年までに8.81%のCAGRで成長すると予測されています。このグループには、車両が差し迫ったリスクを識別した際にブレーキをかけたり操舵支援を提供したりできるシステムが含まれます。その成長は、ドライバーが適時に反応しない場合の介入に向けた広範な動きを反映しています。ドライバーの注意に関する情報が警告または介入の提供方法を形成できるため、モニタリング機能は引き続き関連性を持ちます。アダプティブクルーズコントロールを含むアダプティブ機能は、通常の運転中の基本的な警告とより積極的な支援の橋渡しを続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術タイプ別:カメラが拡大する中でレーダーが確立された地位を維持
レーダーは2025年の米国自動車衝突回避システム市場における技術別収益の41.11%を占めました。その地位は、さまざまな運転状況において距離と相対速度を測定する能力を反映しています。自動車メーカーは、信頼性の高い距離情報に依存するアダプティブクルーズコントロール、前方衝突サポート、およびその他の機能をサポートするためにレーダーを使用しています。照明条件が視覚的センシングをより困難にする場合に重要な入力を提供できます。レーダーは、スタンドアロンソリューションとして使用されるのではなく、他の技術と組み合わせて使用されることが増えています。
カメラ技術は2031年までに15.71%のCAGRで成長すると予測されています。カメラは車両が車線、道路利用者、標識、および物体を取り囲む広範な視覚的コンテキストを解釈するのに役立ちます。これにより、歩行者認識を含むシステムがより詳細なシーン理解を必要とする場合に重要となります。ライダーは詳細な三次元認識を必要とする特定のプログラムに引き続き関連性を持ちますが、その使用は車両ラインによって異なります。超音波センサーは、特に駐車および低速走行における近距離機能を引き続きサポートします。
車両タイプ別:乗用車が最も広範な普及を維持
乗用車は2025年の車両カテゴリーの80.29%を占めました。その地位は、軽自動車生産の規模と消費者およびフリート購入の広範なリーチを反映しています。自動車メーカーは、共通の電子プラットフォームを使用することで乗用車ラインにわたって安全機能を標準化できます。このセグメントには、個人所有の車両だけでなく、配送、レンタル、およびサービス業務に使用される車両も含まれます。これにより、乗用車は純正装備の設置と長期的な修理需要において重要となります。
乗用車は2031年までに8.29%のCAGRで成長すると予測されています。商用車は、より広範なセンシングカバレッジと長い使用サイクルに対する堅牢なサポートを必要とする可能性があるため、異なる運用プロファイルを持っています。その安全システムは、異なる積載、トレーー、および運用条件にも直面する可能性があります。車両オペレーターは信頼性の高い警告と適切な介入を必要とするため、中核的な目的は同様です。大型車両の安全要件の将来の方向性は、これらのシステムが商用プラットフォームにわたってどれだけ迅速に採用されるかを形成します。
アプリケーション別:アダプティブクルーズコントロールがリードし、ブラインドスポット検知が加速
アダプティブクルーズコントロールは2025年のアプリケーション別収益の27.78%を占めました。これは、ドライバーが通常の高速道路走行中に使用する最初の先進運転支援機能の一つであることが多いです。この機能は車間距離を管理し、交通状況が適切な場合に長距離走行の負担を軽減できます。自動車メーカーは一般的に前方センシングおよびブレーキ機能と組み合わせています。これにより、アダプティブクルーズコントロールはより広範な衝突回避パッケージへの重要な入口となっています。
ブラインドスポット検知は2031年までに16.83%のCAGRで成長すると予測されています。この機能は、ミラーでは見えない可能性のある車両を識別することで、車線変更時のドライバーを支援します。NAICの資料は、ブラインドスポット警告を保険クレームおよび衝突防止に関連して評価される運転支援機能の一つとして特定しています。前方衝突警告、自動緊急ブレーキ、車線逸脱警告、および駐車支援は、運転タスクのさまざまな段階を引き続きサポートします。一貫した警告セットは、これらのアプリケーションがどのように連携して動作するかをドライバーが理解するのに役立ちます。
地理的分析
米国自動車衝突回避システム市場における自動車用レーダーセグメント
カリフォルニア州は2025年の州別セグメントの14.45%を占めました。カリフォルニア州、テキサス州、フロリダ州は、車両活動、密集した都市ルート、および複雑な運転状況への高い露出により、強い需要条件を持っています。カリフォルニア州はまた、メーカーが通勤交通、高速道路、および歩行者の多いエリアにわたってシステムを評価できる環境を提供しています。これにより、サプライヤーはより広範な車両プログラムに情報を提供できる運用上の学習を収集できます。この州は車両が販売されるという理由だけでなく、技術開発者や自動車メーカーが安全機能を洗練させるために使用するという理由でも重要です。これらのユースケースからの教訓を主流の車両設計に適用できる場合、米国自動車衝突回避システム市場は恩恵を受けます。
オハイオ州は中西部自動車製造ネットワークにおける位置づけに支えられ、2031年までに8.85%のCAGRで成長すると予想されています。ミシガン州、オハイオ州、ペンシルベニア州、イリノイ州は、エンジニアリング、調達、組立、および冬季条件の検証と密接に結びついているため、需要の高い沿岸州とは異なる役割を果たしています。ミシガン州は車両プログラムの決定とサプライヤーの調整において引き続き重要です。ペンシルベニア州とイリノイ州は、道路、照明、視界が変化する際のパフォーマンスをメーカーが評価するのに役立つ寒冷地条件を提供しています。これらの場所、自動車メーカーが単一の気候ではなく広範な全国使用に向けて車両を準備するにつれて重要となります。米国自動車衝突回避システム市場は、信頼性の高いパフォーマンスをサポートするためにこの範囲のテスト条件を必要としています。
ニューヨーク州、アリゾナ州、およびその他の州は、全国的な状況に独自の運用環境を加えています。ニューヨーク州は、運転支援機能の実際の動作をテストできる密集した交差点、歩行者、および頻繁な車線変更を提供しています。アリゾナ州は、熱と強い日光の中でのセンサーの動作を評価するのに有用な乾燥した明るい条件を提供しています。その他の製造および物流センターは、車両組立、商業輸送、およびフリート運営を通じて需要を生み出す可能性があります。道路条件、車両構成、およびサービス能力はどこでも同じではないため、米国自動車衝突回避システム市場は州によって異なる発展を遂げるでしょう。全国的な安全要件は、テスト、設置、キャリブレーション、および顧客体験において依然として地域差を生み出す可能性があります。
競合環境
米国自動車衝突回避システム市場における乗用車セグメント
米国自動車衝突回避システム市場は高度に集中しており、主要サプライヤーが純正装備の設計受注の大部分を集合的に占める一方、複数の専門技術およびコンポーネントプロバイダーが活動を続けています。市場は、センシング、コンピューティングハードウェア、ソフトウェア、および車両統合サポートを組み合わせるサプライヤーが主導しています。Robert Bosch GmbH、DENSO Corporation、ZF Friedrichshafen AG、Aptiv PLC、およびMobileye Global Inc.はこのサプライヤーグループの重要な参加者です。競争は、企業が個々のセンサーを販売するだけでなく、完全な車両プログラムをサポートできるかどうかに集中しています。自動車メーカーは、ブレーキ制御、電気アーキテクチャ、ドライバーディスプレイ、および診断ツールと連携するシステムを必要としています。サプライヤーはまた、車両プログラムの寿命にわたって検証をサポートする必要があります。これにより、幅広いエンジニアリングリソースと車両メーカーとの確立された関係を持つ企業に優位性が生まれます。
プラットフォーム統合は、米国自動車衝突回避システム市場における重要な競争戦略です。主要サプライヤーは、複数のモデルにわたって展開できるシステムにレーダー、カメラ、処理、およびソフトウェアを組み合わせることを目指しています。これにより、個別のベンダーから異なる部品を認定するために必要な労力を削減できます。また、自動車メーカーがソフトウェアのメンテナンスと機能アップデートを管理しやすくなります。Mobileye は先進運転支援プログラム向けの統合認識およびコンピューティングプラットフォームに注力してきました。Bosch はセンシングと処理をセンサーに近い場所で組み合わせたレーダーベースのシステムの開発を続けています。Aptiv も将来の車両アーキテクチャ向けのレーダープラットフォームを進化させており、性能とスケーラビリティが引き続き重要な競争ポイントであることを示しています。
競合分野には、車両安全システムをサポートする半導体企業およびサービス専門会社も含まれます。Infineon Technologies、NXP Semiconductors、Texas Instruments、Analog Devices、およびNVIDIAは、自動車エレクトロニクスで使用されるコンポーネントまたはコンピューテングプラットフォームを提供しています。システムサプライヤーが完成した安全機能を提供するために信頼性の高いプロセッサ、電力管理、および信号処理を必要とするため、彼らの役割は重要です。センサー搭載車両の設置台数が拡大するにつれて、キャリブレーションおよび修理プロバイダーの存在感が高まっています。HARMANによるZFのADAS事業の買収計画は、自動車エレクトロニクスと安全技術能力の組み合わせへの継続的な関心を示しています。
米国自動車衝突回避システム業界リーダー
-
Continental AG
-
Robert Bosch
-
ZF Friedrichshafen AG
-
Mobileye
-
Denso
- 注:主要企業の掲載順は順位を示すものではありません。
米国自動車衝突回避システム市場レポートの範囲
カリフォルニア州における米国自動車衝突回避システム市場
カリフォルニア州は米国の衝突回避システム市場をリードし続けており、2024年に総市場シェアの約11%を占めています。同州の優位性は、堅固な自動車エコシステムと先進車両安全技術を支援する進歩的な規制環境によって推進されています。カリフォルニア州の自律走行車テストと開発におけるリーダーシップは、衝突回避システム採用に適した環境を生み出しています。シリコンバレーに主要テクノロジー企業と自動車イノベーションセンターが集積していることで、これらのシステムに不可欠なセンサー技術と人工知能アルゴリズムの継続的な進歩が促進されています。同州の高級車販売の高い集中度は、通常、先進自動車安全システムを標準装備として搭載しており、市場成長をさらに強化しています。さらに、カリフォルニア州の厳格な車両安全規制と環境政策が、自動車メーカーに車両へのより高度な衝突回避技術の組み込みを促しています。同州の大きな人口と高い車両保有率は、車両安全に対する消費者意識の高まりと相まって、これらのシステムへの持続的な需要を引き続き推進しています。
オハイオ州における米国自動車衝突回避システム市場
オハイオ州は自動車衝突回避システムの最も急成長する市場として台頭しており、2024年から2029年にかけて約5%のCAGRが見込まれています。同州の著しい成長は、強固な自動車製造基盤と地元生産車両への先進安全技術の統合の進展に起因しています。安全システムを専門とする多数のTier 1およびTier 2サプライヤーを擁するオハイオ州の自動車サプライチェーンにおける戦略的な位置づけが、衝突回避技術開発のための堅固なエコシステムを生み出しています。さまざまな研究機関やテスト施設に支えられた新しい自動車安全技術の採用に対する同州の積極的なアプローチが、市場拡大を加速させています。主要な自動車研究センターとテスト場の存在が、新しい衝突回避技術の迅速な検証と実装を促進しています。さらに、オハイオ州の多様な気象条件は、さまざまな環境的課題の下でこれらのシステムを開発・改良するための理想的なテスト環境となっています。スマートモビリティイニシアチブとコネクテッドビークルインフラへの同州の注力も、市場成長のための追加的な機会を生み出しています。
テキサス州における米国自動車衝突回避システム市場
テキサス州は、広大な交通ネットワークと多様な車両フリートに支えられた、自動車衝突回避システムの重要な市場を代表しています。同州の都市部と農村部の走行環境のユニークな組み合わせが、さまざまなタイプの衝突回避技術に対する多様な需要を生み出しています。テキサス州の堅固な経済と大規模な商用車セクターは、フリート車両への先進安全システムの採用に特に影響を与えています。同州の広大な高速道路システムと高速走行条件は、前方衝突警告と自動緊急ブレーキシステムの重要性を強調しています。主要な自動車製造施設と研究センターの存在が、衝突回避技術の地域的なイノベーションを促進しています。さらに、ヒューストン、ダラス、オースティンなどの都市における同州の成長する都市人口が、先進安全機能を搭載した車両への需要を高めています。技術的ソリューションによる交通事故削減への同州の注力が、これらのシステムの採用をさらに加速させています。
フロリダ州における米国自動車衝突回避システム市場
フロリダ州の自動車衝突回避システム市場は、そのユニークな人口構成と走行条件によって特徴付けられています。同州の大きな退職者コミュニティが、ドライバーの認識と反応時間を向上させる先進安全機能を搭載した車両への特定の需要を生み出しています。フロリダ州の高い観光活動も、レンタカー市場が最新の安全システムを搭載した車両を採用することに影響を与えています。密集した都市部から沿岸の高速道路まで、同州の多様な走行条件が多様な衝突回避ソリューションを必要としています。厳しい気象条件の蔓延が、視界が困難な状況でも効果的に機能できるシステムへの需要を特に推進しています。道路安全改善へのフロリダ州のコミットメントが、衝突回避技術に対する意識と採用の増加につながっています。同州の自動車ディーラーとサービスセンターは、これらの安全システムのメリットについて消費者を教育する上で重要な役割を果たしています。さらに、フロリダ州の人口増加と都市化の進展が市場拡大を引き続き推進しています。
その他の州における米国自動車衝突回避システム市場
米国の残りの州は、それぞれのユニークな地理的、経済的、規制的環境に影響を受けながら、自動車衝突回避システムの採用と成長においてさまざまなレベルを示しています。ニューヨーク州などの州は、車線逸脱警告やブラインドスポット検知などの先進安全機能を必要とする複雑な交通状況がある都市部で高い採用率を示しています。北東部の州は一般的に、密集した人口集中地域と厳しい気象条件により高い採用率を示しています。中西部の州は、強固な自動車製造の歴史とテストインフラから恩恵を受けています。西部の州は、技術に精通した人口と革新的な交通ソリューションへの注力に支えられた採用率の増加を示しています。これらの地域における市場発展は、州固有の安全規制、消費者の好み、地域の自動車産業の存在によってさらに支えられています。これらの州にわたるインフラ開発と経済状況のペースの違いが、衝突回避技術の地域的な採用パターンを引き続き形成しています。
米国自動車衝突回避システム業界のリーダー企業
米国自動車衝突回避システム市場のトップ企業
市場は、特にレーダー、LiDAR、カメラベースのシステムにおけるセンシング技術全体にわたる継続的な製品イノベーションによって特徴付けられています。企業は自律走行能力を強化するために、テクノロジー企業や自動車メーカーとの戦略的パートナーシップを積極的に追求しています。主要プレーヤーは製造拠点を拡大しており、特にContinentalのテキサス施設拡張とAptivの生産能力増強に顕著に表れています。研究開発投資は、複数の機能を統合プラットフォームに統合することに重点的に注力されており、BoschやDelphi などの企業が自動車センサーフュージョン技術における画期的なイノベーションをリードしています。業界は、異なる車両セグメントにわたって実装できるスケーラブルなソリューションの開発に向けた強い動向を目撃しており、同時に大衆市場向け車両へのこれらのシステムのアクセシビリティを高めるためのコスト最適化にも取り組んでいます。
グローバルプレーヤーが主導する統合市場
競争環境は確立されたグローバル自動車テクノロジーコングロマリットによって支配されており、上位4社のメーカーが市場シェアの約70%を占めています。Continental AG、Delphi Automotive(現Aptiv)、Robert Bosch、ZF Friedrichshafen AGは、包括的な製品ポートフォリオと主要自動車メーカーとの強固な関係を通じて市場リーダーとしての地位を確立しています。これらの企業は、競争上の地位を維持するために、広範な研究開発能力、グローバルな製造拠点、長年の業界専門知識を活用しています。市場はZFによるWABCO買収やIntelによるMobileye買収など、戦略的買収を通じた著しい統合を目撃しており、技術統合と能力強化に向けた動向を示しています。
市場構造は、自動車衝突回避システムの開発・製造に必要な相当な技術的専門知識と資本要件による高い参入障壁によって特徴付けられています。企業は開発コストを共有しイノベーションサイクルを加速するために、戦略的アライアンスや合弁事業をますます形成しています。競争ダイナミクスは、特定の技術セグメントで強固な地位を築きながらフルレンジサプライヤーと競合するMobileyeやAutoliv などの専門プレーヤーの存在によってさらに形成されています。業界は垂直統合に向けた顕著な移行を見せており、主要プレーヤーはバリューチェーン全体にわたって能力を拡大し市場ポジションを強化しています。
イノベーションと統合が市場の成功を推進
この市場での成功は、コスト競争力を維持しながら複数のセンシング技術を組み合わせた統合ソリューションを開発する企業の能力にますます依存しています。既存プレーヤーは、研究開発投資の増加と革新的なスタートアップの戦略的買収を通じて技術的能力の強化に注力しています。企業はまた、異なる車両セグメントと価格帯にわたって容易に適応できるスケーラブルなプラットフォームの開発を重視しています。自動車メーカーとの強固なパートナーシップを確立し、厳格な安全規制を満たしながら高品質基準を維持する能力が、市場ポジションの維持に不可欠となっています。
新規参入者や中小プレーヤーにとって、成功は優れたソリューションを開発できる特定の技術ニッチを特定し注力することにあります。企業は、自動車メーカーが中級車にこれらのシステムを組み込もうとする中で、先進安全機能に対するエンドユーザーの需要の増加とコスト上の考慮事項のバランスを取る必要があります。規制環境は市場ダイナミクスの形成において引き続き重要な役割を果たしており、企業は進化する安全基準と要件に先んじる必要があります。車両安全システムの重要な性質により代替のリスクは比較的低いですが、企業は競争上の優位性を維持し変化する顧客の好みに応えるために継続的にイノベーションを行わなければなりません。自動車安全技術の統合は、これらの需要を満たすために不可欠です。
最近の業界動向
2020年6月:Continental AGはテキサス州に新しいADASシステム製造工場を設立するために1億2,000万米ドルを投資しました。2020年9月には、LiDAR技術ベースの製品ラインナップを強化するためにAEyeと協業しました。
2020年11月:Robert Bosch GmbHは北米で先進運転支援システムを提供するためにHunter Engineeringと提携しました。
2021年1月:Denso Corporationは、最先端のセンシングおよび知覚システムを開発するために、米国を拠点とするLiDARおよび知覚システム企業であるAevaとパートナーシップを締結しました。
米国自動車衝突回避システム市場レポートの範囲
自動車衝突回避システムは、道路上の事故を防止または軽減するために設計された先進安全技術です。さまざまなセンサーおよび通信ツールを使用して周囲を監視し、他の車両、歩行者、または障害物との潜在的な衝突を回避するためにドライバーへの警告または自動介入を提供します。
米国自動車衝突回避システム市場は、機能タイプ、技術タイプ、車両タイプ、アプリケーション、および州別にセグメント化されています。機能タイプ別では、市場はアダプティブ、自動化、モニタリング、および警告にセグメント化されています。技術タイプ別では、市場はレーダー、ライダー、カメラ、および超音波にセグメント化されています。車両タイプ別では、市場は乗用車および商用車にセグメント化されています。アプリケーション別では、市場はアダプティブクルーズコントロール、自律緊急ブレーキ、前方衝突警告、ブラインドスポット検知、車線逸脱警告、および駐車支援にセグメント化されています。州別では、市場はカリフォルニア州、テキサス州、フロリダ州、ニューヨーク州、オハイオ州、アリゾナ州、ペンシルベニア州、イリノイ州、およびその他の米国にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アダプティブ |
| 自動化 |
| モニタリング |
| 警告 |
| レーダー |
| LiDAR |
| カメラ |
| 超音波 |
| 乗用車 |
| 商用車 |
| カリフォルニア州 |
| テキサス州 |
| フロリダ州 |
| ニューヨーク州 |
| オハイオ州 |
| 米国その他 |
| 機能タイプ | アダプティブ |
| 自動化 | |
| モニタリング | |
| 警告 | |
| 技術タイプ | レーダー |
| LiDAR | |
| カメラ | |
| 超音波 | |
| 車両タイプ | 乗用車 |
| 商用車 | |
| 州 | カリフォルニア州 |
| テキサス州 | |
| フロリダ州 | |
| ニューヨーク州 | |
| オハイオ州 | |
| 米国その他 |
レポートで回答される主要な質問
米国における自動車衝突回避システムの需要を促進しているものは何ですか?
連邦自動緊急ブレーキ要件、標準装備車両プログラム、およびフリート安全ニーズが、より広範な普及を支援しています。
米国自動車衝突回避システム市場の規模はどのくらいですか?
市場は2026年に70.7 ビリオン 米ドルと推定され、2031年までに103.3 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持った機能タイプはどれですか?
警告機能が2025年に35.56%のシェアで機能タイプカテゴリーをリードしました。
最も急速に成長しているセンシング技術はどれですか?
カメラ技術は、車両プログラムがより強力な視覚的シーン解釈を必要とするにつれて、2031年までに15.71%のCAGRで成長すると予測されています。