
Tamanho e Participação do Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
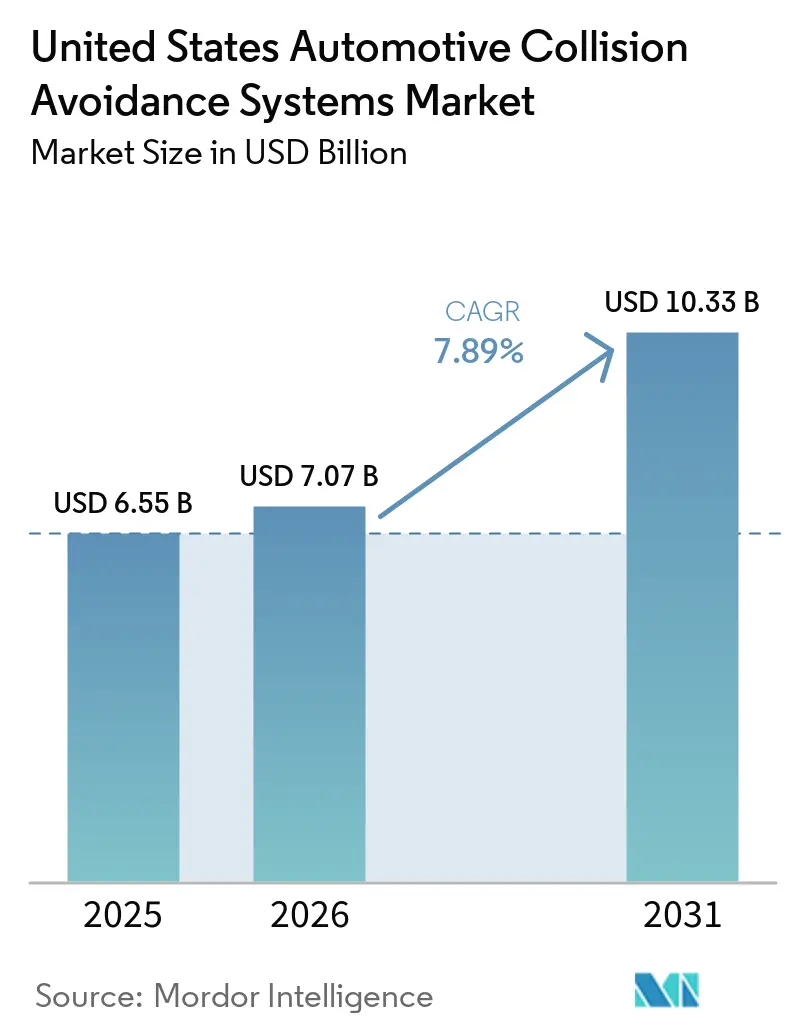
| Tamanho do mercado no ano base (2025) | 6.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.89 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos por Mordor Intelligence
O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos foi avaliado em 6,55 bilhões de USD em 2025, com estimativa de 7,07 bilhões de USD em 2026, e projeção de atingir 10,33 bilhões de USD até 2031, a um CAGR de 7,89% durante o período de previsão (2026-2031). Os requisitos federais de frenagem de emergência automática estão migrando os equipamentos de prevenção de colisões de pacotes opcionais para programas veiculares padrão. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos também está se transformando à medida que os fabricantes de veículos combinam radar, câmeras e software em menos unidades de controle eletrônico. Isso favorece os fornecedores capazes de validar sistemas completos e dar suporte a programas veiculares ao longo de vários anos-modelo. Reparo, recalibração e disponibilidade de semicondutores continuam sendo considerações importantes, pois os recursos de segurança precisam de suporte após a venda, bem como durante a produção. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos depende, portanto, de desempenho confiável dos sensores, prontidão de fabricação e comunicação clara com o motorista.
Principais Conclusões do Relatório
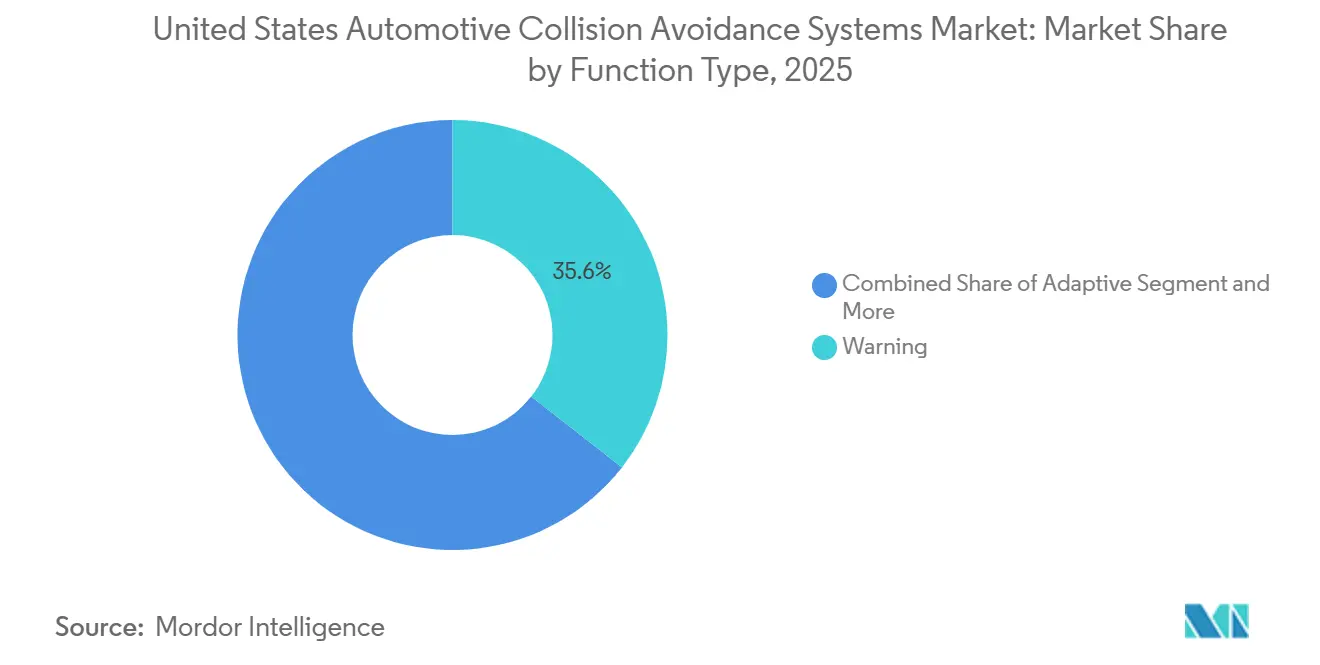
- Por tipo de função, o segmento de alerta deteve 35,56% da participação do mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos em 2025, enquanto o segmento automatizado tem projeção de crescimento a um CAGR de 8,81% até 2031.
- Por tipo de tecnologia, o radar deteve uma participação de 41,11% em 2025, enquanto a câmera tem projeção de crescimento a um CAGR de 15,71% até 2031.
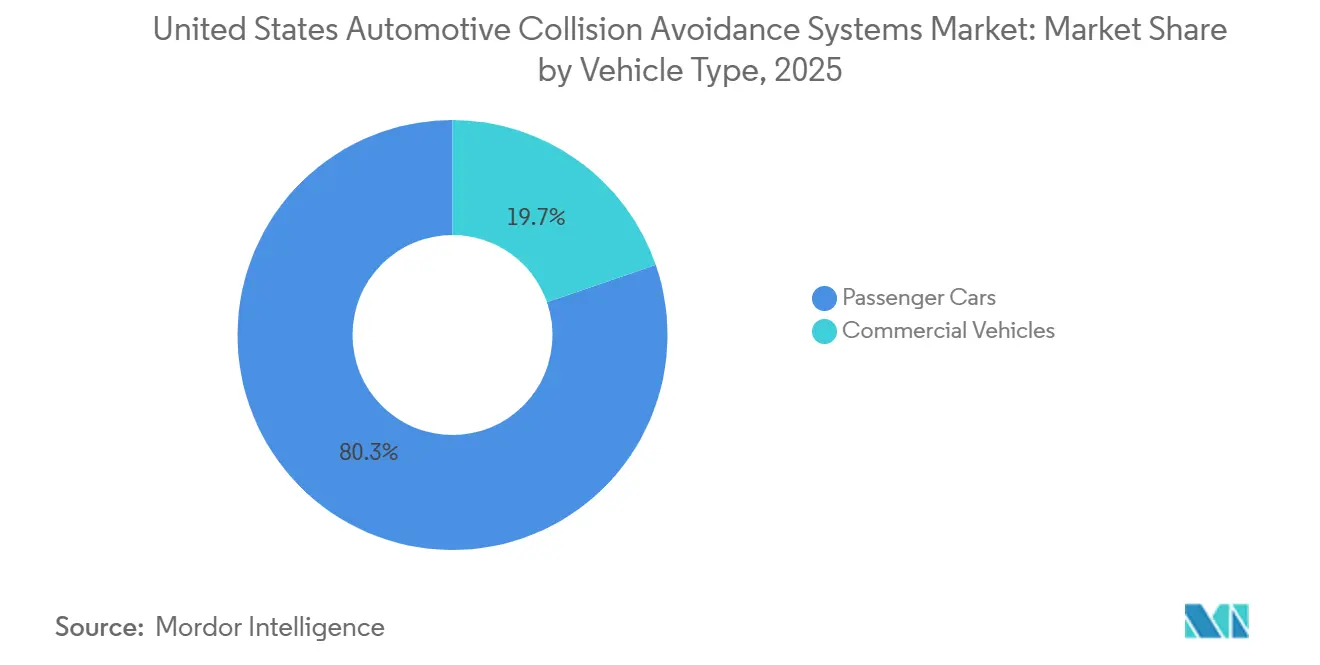
- Por tipo de veículo, os automóveis de passeio detiveram uma participação de 80,29% em 2025 e têm projeção de crescimento a um CAGR de 8,29% até 2031.
- Por aplicação, o controle de cruzeiro adaptativo deteve uma participação de 27,78% em 2025, enquanto a detecção de ponto cego tem projeção de crescimento a um CAGR de 16,83% até 2031.
- Por estado, a Califórnia deteve uma participação de 14,45% em 2025, enquanto Ohio tem projeção de crescimento a um CAGR de 8,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Padronização Federal de AEB e AEB para Pedestres | +2.1% | Nacional; investimento em conformidade concentrado nos canais de fabricantes de veículos da Califórnia, Texas, Michigan e Flórida | Longo prazo (≥ 4 anos) |
| Expansão do Equipamento Padrão dos Fabricantes de Veículos em Veículos de Alto Volume | +1.8% | Nacional; os efeitos em cascata da produção são sentidos primeiro nos corredores de montagem de Michigan, Califórnia e Texas | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda de Consumidores e Frotas por Prevenção de Colisões Verificada | +1.4% | Califórnia, Texas, Flórida, Nova York, Ohio | Médio prazo (2–4 anos) |
| Melhoria da Curva de Custos de Fusão de Sensores e IA de Borda | +1.2% | Michigan, Califórnia, Texas, Ohio (principais centros de P&D automotivo) | Médio prazo (2–4 anos) |
| Incentivos de Seguros e Economia de Reparos para Segurança Preventiva | +0.9% | Califórnia, Flórida, Nova York, Texas, Pensilvânia | Curto prazo (≤ 2 anos) |
| Lacuna de Desempenho Noturno e para Usuários Vulneráveis da Via nos Estados Unidos | +0.6% | Flórida, Arizona, Texas, Califórnia (vias urbanas com alta taxa de mortalidade de pedestres) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Padronização Federal de AEB e AEB para Pedestres
A regulamentação federal de frenagem de emergência automática estabelece um prazo claro de equipamentos para o mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos. A NHTSA finalizou o FMVSS No. 127 em 2024 e exige frenagem de emergência automática, incluindo frenagem de emergência automática para pedestres, em novos veículos leves até setembro de 2029[1]. A norma torna o desempenho de detecção consistente um requisito de projeto para todo o veículo, em vez de um recurso reservado para versões selecionadas. Os fabricantes de veículos devem avaliar sensoriamento, controle de frenagem, validação de software e alertas ao motorista como um único sistema de segurança. Isso eleva o valor dos fornecedores capazes de dar suporte a testes, lançamento de produção, atualizações, operação noturna confiável e detecção de pedestres. A regulamentação também oferece aos fabricantes uma base comum para a seleção de parceiros de hardware e software, ao mesmo tempo que aumenta a importância de evitar eventos de frenagem desnecessários.
Expansão do Equipamento Padrão dos Fabricantes de Veículos em Veículos de Alto Volume
A transição de pacotes opcionais para equipamentos padrão aumenta o número de veículos que necessitam de hardware de prevenção de colisões. Isso também altera o processo de aquisição, pois um fabricante de veículos pode selecionar uma plataforma para várias linhas de veículos em vez de adquirir componentes separados para cada recurso. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos se beneficia quando uma arquitetura comum pode dar suporte a modelos de entrada e veículos de maior conteúdo sem redesenhos repetidos. O equipamento padrão cria compromissos de fornecimento mais longos para sensores, hardware de computação, software e suporte de serviço. Exige que os fabricantes de veículos gerenciem custo, confiabilidade, fiação, embalagem e atualizações em diversas versões. Os fornecedores que oferecem plataformas escaláveis podem atender a essa necessidade preservando diferenças significativas entre programas premium e de alto volume.
Crescimento da Demanda de Consumidores e Frotas por Prevenção de Colisões Verificada
Os compradores de frotas avaliam os equipamentos de segurança por meio do tempo de inatividade dos veículos, histórico de sinistros, interrupções de reparo e necessidades de gestão de motoristas. Seu processo de compra difere do de compradores individuais porque os resultados operacionais podem ser analisados em muitos veículos. O IIHS relatou que veículos equipados com pacotes mais abrangentes de recursos de assistência ao motorista estavam associados a taxas mais baixas de sinistros de responsabilidade por danos materiais[2]. Isso sustenta um argumento prático para combinar várias funções de assistência em vez de tratar cada recurso como um complemento independente. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos pode se beneficiar à medida que as frotas especificam capacidades de segurança nos requisitos de aquisição. Também pode se beneficiar quando seguradoras e gestores de frotas utilizam evidências consistentes para comparar pacotes de equipamentos.
Melhoria da Curva de Custos de Fusão de Sensores e IA de Borda
A fusão de sensores está aprimorando a forma como os veículos combinam entradas de radar, câmera e ultrassônico para interpretar distância, movimento, faixas e objetos próximos. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos se beneficia quando funções que antes exigiam unidades de controle eletrônico separadas podem operar por meio de uma arquitetura mais integrada. O processamento local pode encurtar o caminho entre o sensoriamento e uma decisão de alerta ou frenagem, ao mesmo tempo que reduz as demandas de fiação e embalagem. A Bosch introduziu sistemas de radar em chip que combinam sensoriamento de radar com processamento integrado para funções avançadas de assistência ao motorista, o que ilustra essa abordagem. Os fornecedores capazes de alinhar sensores, hardware de computação, software e procedimentos de reparo estão em melhor posição para dar suporte aos fabricantes de veículos que buscam menores custos de integração e desempenho confiável do sistema.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Integração e Calibração do Sistema | -0.9% | Califórnia, Texas, Nova York, Pensilvânia, Ohio (mercados densos de reparo de colisões e serviços de fabricantes de veículos) | Médio prazo (2–4 anos) |
| Volatilidade da Cadeia de Suprimentos de Semicondutores e Sensores | -0.7% | Nacional; impacto de primeira ordem nos clusters de montagem automotiva de Michigan, Texas e Califórnia | Longo prazo (≥ 4 anos) |
| Degradação de Desempenho em Escuridão, Condições Climáticas Adversas e Geometria Viária Complexa | -0.5% | Illinois, Pensilvânia, Nova York, Ohio (estados do cinturão de neve); Arizona (condições de ofuscamento solar) | Médio prazo (2–4 anos) |
| Confiança do Consumidor, Alertas Falsos e Alocação de Responsabilidade | -0.4% | Califórnia, Texas, Flórida (maior densidade de litígios e relatórios de incidentes relacionados a VA/ADAS) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Integração e Calibração do Sistema
Os sistemas de prevenção de colisões precisam de alinhamento preciso após um reparo que afete o para-brisa, para-choque, grade, câmera ou outro local de sensor. Isso cria um requisito de serviço que pode surgir mesmo após uma colisão menor. As oficinas de reparo precisam de técnicos treinados, áreas de trabalho adequadas, ferramentas, alvos e acesso a procedimentos específicos do modelo. Um veículo pode sair da fábrica com um sistema capaz, mas ainda assim gerar insatisfação do cliente se a recalibração for difícil de realizar após um dano. Diagnósticos consistentes e orientações claras de reparo podem ajudar a preservar o desempenho pretendido e reduzir a incerteza para proprietários de veículos e frotas.
Volatilidade da Cadeia de Suprimentos de Semicondutores e Sensores
Os equipamentos de prevenção de colisões dependem de semicondutores especializados, sensores, dispositivos de energia e componentes de comunicação. A escassez de qualquer um desses insumos pode interromper a produção de veículos, pois essas peças funcionam dentro de uma arquitetura eletrônica mais ampla. Os fornecedores automotivos não podem simplesmente substituir uma peça nova sem confirmar a compatibilidade de segurança, durabilidade, hardware e software. Isso torna a qualificação de fontes alternativas uma tarefa de planejamento de longo prazo, e não uma resposta rápida de compras. A diversificação antecipada de fornecedores pode adicionar trabalho de desenvolvimento, mas pode reduzir as interrupções quando um componente de suporte se torna indisponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Função: Os Sistemas Automatizados Ganham Importância ao Lado das Funções de Alerta
As funções de alerta detiveram 35,56% da participação do mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos por tipo de função em 2025. Essa categoria inclui alerta de colisão frontal, alertas de saída de faixa, alertas de ponto cego e funções relacionadas que solicitam a resposta dos motoristas. Seu papel estabelecido reflete a familiaridade da assistência baseada em alertas em diversas categorias de veículos. As funções de alerta podem ser introduzidas sem alterar a responsabilidade primária do motorista pelo controle do veículo. Elas também fornecem uma base comum para pacotes de segurança que incluem formas mais ativas de suporte.
As funções automatizadas têm projeção de crescimento a um CAGR de 8,81% até 2031. Esse grupo inclui sistemas capazes de aplicar frenagem ou fornecer assistência de direção quando um veículo identifica um risco iminente. Seu crescimento reflete o movimento mais amplo em direção à intervenção quando o motorista não reage a tempo. As funções de monitoramento continuam relevantes porque as informações sobre a atenção do motorista podem moldar a forma como um alerta ou intervenção é entregue. As funções adaptativas, incluindo o controle de cruzeiro adaptativo, continuam a fazer a ponte entre alertas básicos e assistência mais ativa durante a condução rotineira.

Por Tipo de Tecnologia: O Radar Permanece Consolidado enquanto as Câmeras se Expandem
O radar deteve 41,11% da receita de tecnologia em 2025 no mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos. Sua posição reflete sua capacidade de medir distância e velocidade relativa em diversas situações de condução. Os fabricantes de veículos utilizam o radar para dar suporte ao controle de cruzeiro adaptativo, suporte a colisões frontais e outras funções que dependem de informações confiáveis de alcance. Ele pode fornecer uma entrada importante quando as condições de iluminação tornam o sensoriamento visual mais difícil. O radar é cada vez mais combinado com outras tecnologias em vez de ser utilizado como solução independente.
A tecnologia de câmera tem projeção de crescimento a um CAGR de 15,71% até 2031. As câmeras ajudam o veículo a interpretar faixas, usuários da via, sinais e o contexto visual mais amplo ao redor de um objeto. Isso as torna importantes quando um sistema precisa de uma compreensão de cena mais detalhada, incluindo o reconhecimento de pedestres. O LiDAR continua relevante para programas selecionados que exigem percepção tridimensional detalhada, embora seu uso varie por linha de veículo. Os sensores ultrassônicos continuam a dar suporte a funções de curto alcance, particularmente estacionamento e manobras em baixa velocidade.
Por Tipo de Veículo: Os Automóveis de Passeio Sustentam a Implantação Mais Ampla
Os automóveis de passeio representaram 80,29% da categoria de veículos em 2025. Sua posição reflete a escala da produção de veículos leves e o amplo alcance das compras de consumidores e frotas. Os fabricantes de veículos podem padronizar recursos de segurança nas linhas de veículos de passeio utilizando plataformas eletrônicas comuns. O segmento inclui veículos de propriedade privada, bem como veículos utilizados para entrega, aluguel e serviços. Isso torna os automóveis de passeio importantes para a instalação de equipamentos originais e a demanda de reparo de longo prazo.
Os automóveis de passeio têm projeção de crescimento a um CAGR de 8,29% até 2031. Os veículos comerciais têm um perfil operacional diferente porque podem exigir maior cobertura de sensoriamento e suporte robusto para ciclos de uso mais longos. Seus sistemas de segurança também podem enfrentar diferentes condições de carga, reboque e operação. O objetivo central permanece semelhante porque os operadores de veículos precisam de alertas confiáveis e intervenção adequada. A direção futura dos requisitos de segurança para veículos pesados moldará a rapidez com que esses sistemas serão adotados nas plataformas comerciais.
Por Aplicação: O Controle de Cruzeiro Adaptativo Lidera enquanto a Detecção de Ponto Cego Acelera
O controle de cruzeiro adaptativo deteve 27,78% da receita de aplicações em 2025. É frequentemente uma das primeiras funções avançadas de assistência ao motorista que os condutores utilizam durante viagens rotineiras em rodovias. A função gerencia o espaçamento entre veículos e pode tornar viagens mais longas menos exigentes quando as condições de tráfego são adequadas. Os fabricantes de veículos geralmente o combinam com funções de sensoriamento frontal e frenagem. Isso torna o controle de cruzeiro adaptativo um ponto de entrada importante para pacotes mais amplos de prevenção de colisões.
A detecção de ponto cego tem projeção de crescimento a um CAGR de 16,83% até 2031. A função auxilia os motoristas durante mudanças de faixa identificando veículos que podem não estar visíveis nos espelhos. Os materiais da NAIC identificam o alerta de ponto cego como um dos recursos de assistência ao motorista avaliados em relação a sinistros de seguros e prevenção de acidentes. O alerta de colisão frontal, a frenagem de emergência automática, o alerta de saída de faixa e a assistência de estacionamento continuam a dar suporte a diferentes etapas da tarefa de condução. Um conjunto coerente de alertas pode ajudar os motoristas a entender como essas aplicações operam em conjunto.
Análise Geográfica
Segmento de Radar no Mercado de Sistemas de Prevenção de Colisões Automotivos dos EUA
A Califórnia representou 14,45% do segmento estadual em 2025. Califórnia, Texas e Flórida apresentam fortes condições de demanda devido à atividade veicular, rotas urbanas densas e alta exposição a situações de condução complexas. A Califórnia também oferece um ambiente onde os fabricantes podem avaliar sistemas em tráfego de deslocamento, rodovias e áreas com grande fluxo de pedestres. Isso ajuda os fornecedores a acumular aprendizado operacional que pode informar programas veiculares mais amplos. O estado é importante não apenas porque os veículos são vendidos lá, mas também porque desenvolvedores de tecnologia e fabricantes de veículos o utilizam para aprimorar funções de segurança. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos se beneficia quando as lições desses casos de uso podem ser aplicadas a projetos veiculares convencionais.
Ohio deve crescer a um CAGR de 8,85% até 2031, apoiado por sua posição na rede de fabricação automotiva do Centro-Oeste. Michigan, Ohio, Pensilvânia e Illinois desempenham um papel diferente dos estados costeiros de alta demanda, pois estão intimamente ligados à engenharia, fornecimento, montagem e validação em condições de inverno. Michigan continua sendo importante para as decisões de programas veiculares e coordenação de fornecedores. Pensilvânia e Illinois oferecem condições de frio que ajudam os fabricantes a avaliar o desempenho quando as condições de estradas, iluminação e visibilidade mudam. Esses locais são importantes à medida que os fabricantes de veículos preparam os veículos para uso nacional amplo, e não apenas para um único clima. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos precisa dessa variedade de condições de teste para dar suporte a um desempenho confiável.
Nova York, Arizona e outros estados acrescentam ambientes operacionais distintos ao panorama nacional. Nova York oferece interseções densas, pedestres e mudanças frequentes de faixa que podem testar o comportamento prático dos recursos de assistência ao motorista. O Arizona oferece condições secas e luminosas que são úteis para avaliar o comportamento dos sensores em calor e luz solar intensa. Outros centros de fabricação e logística podem gerar demanda por meio de montagem de veículos, transporte comercial e operações de frotas. O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos se desenvolverá de forma diferente por estado, pois as condições das estradas, a composição de veículos e a capacidade de serviço não são as mesmas em todos os lugares. Um requisito de segurança nacional ainda pode produzir diferenças locais em testes, instalação, calibração e experiência do cliente.
Cenário Competitivo
Segmento de Automóveis de Passeio no Mercado de Sistemas de Prevenção de Colisões Automotivos dos EUA
O mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos é altamente concentrado porque os principais fornecedores respondem coletivamente pela maioria dos contratos de projeto de equipamentos originais, enquanto vários provedores especializados de tecnologia e componentes permanecem ativos. O mercado é liderado por fornecedores que combinam sensoriamento, hardware de computação, software e suporte à integração veicular. Robert Bosch GmbH, DENSO Corporation, ZF Friedrichshafen AG, Aptiv PLC e Mobileye Global Inc. são participantes importantes nesse grupo de fornecedores. A concorrência se concentra na capacidade de uma empresa de dar suporte a programas veiculares completos, em vez de simplesmente vender um sensor individual. Os fabricantes de veículos precisam de sistemas que funcionem com controles de frenagem, arquiteturas elétricas, displays para o motorista e ferramentas de diagnóstico. Os fornecedores também precisam dar suporte à validação ao longo da vida de um programa veicular. Isso cria uma vantagem para empresas com amplos recursos de engenharia e relacionamentos estabelecidos com fabricantes de veículos.
A integração de plataformas é uma estratégia competitiva importante no mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos. Os principais fornecedores buscam combinar radar, câmeras, processamento e software em um sistema que possa ser implantado em vários modelos. Isso pode reduzir o esforço necessário para qualificar diferentes peças de fornecedores separados. Também facilita a manutenção de software e as atualizações de recursos para os fabricantes de veículos. A Mobileye tem se concentrado em plataformas integradas de percepção e computação para programas avançados de assistência ao motorista. A Bosch continuou a desenvolver sistemas baseados em radar que combinam sensoriamento e processamento mais próximos ao sensor. A Aptiv também avançou em plataformas de radar para futuras arquiteturas veiculares, demonstrando que desempenho e escalabilidade continuam sendo pontos importantes de concorrência.
O campo competitivo também inclui empresas de semicondutores e especialistas em serviços que dão suporte a sistemas de segurança veicular. Infineon Technologies, NXP Semiconductors, Texas Instruments, Analog Devices e NVIDIA fornecem componentes ou plataformas de computação utilizados em eletrônica automotiva. Seu papel é importante porque os fornecedores de sistemas precisam de processadores confiáveis, gerenciamento de energia e tratamento de sinais para entregar funções de segurança completas. Os provedores de calibração e reparo estão se tornando mais visíveis à medida que a base instalada de veículos equipados com sensores se expande. A aquisição planejada pela HARMAN do negócio de ADAS da ZF ilustra o interesse contínuo em combinar capacidades de eletrônica automotiva e tecnologia de segurança.
Líderes do Setor de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
-
Continental AG
-
Robert Bosch
-
ZF Friedrichshafen AG
-
Mobileye
-
Denso
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Escopo do Relatório do Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos na Califórnia
A Califórnia continua a liderar o mercado de sistemas de prevenção de colisões dos Estados Unidos, comandando aproximadamente 11% da participação total de mercado em 2024. A dominância do estado é impulsionada por seu robusto ecossistema automotivo e ambiente regulatório progressivo que apoia tecnologias avançadas de segurança veicular. A liderança da Califórnia em testes e desenvolvimento de veículos autônomos criou um ambiente propício para a adoção de sistemas de prevenção de colisões. A presença de grandes empresas de tecnologia e centros de inovação automotiva no Vale do Silício fomentou o avanço contínuo em tecnologias de sensores e algoritmos de inteligência artificial essenciais para esses sistemas. A alta concentração de vendas de veículos de luxo no estado, que tipicamente apresentam sistemas avançados de segurança automotiva como equipamento padrão, fortalece ainda mais o crescimento do mercado. Adicionalmente, as rigorosas regulamentações de segurança veicular e políticas ambientais da Califórnia incentivaram os fabricantes a incorporar tecnologias de prevenção de colisões mais sofisticadas em seus veículos. A grande população do estado e as altas taxas de propriedade de veículos, combinadas com a crescente conscientização dos consumidores sobre segurança veicular, continuam a impulsionar a demanda sustentada por esses sistemas.
Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos em Ohio
Ohio emerge como o mercado de crescimento mais rápido para sistemas de prevenção de colisões automotivos, com uma CAGR projetada de aproximadamente 5% de 2024 a 2029. O crescimento notável do estado é atribuído à sua forte base de fabricação automotiva e à crescente integração de tecnologias avançadas de segurança em veículos produzidos localmente. A posição estratégica de Ohio na cadeia de suprimentos automotiva, com numerosos fornecedores de Nível 1 e Nível 2 especializados em sistemas de segurança, criou um ecossistema robusto para o desenvolvimento de tecnologia de prevenção de colisões. A abordagem proativa do estado em adotar novas tecnologias de segurança automotiva, apoiada por diversas instituições de pesquisa e instalações de testes, acelerou a expansão do mercado. A presença de grandes centros de pesquisa automotiva e campos de testes facilitou a rápida validação e implementação de novas tecnologias de prevenção de colisões. Além disso, as diversas condições climáticas de Ohio tornaram-no um campo de testes ideal para desenvolver e aperfeiçoar esses sistemas sob diversos desafios ambientais. O foco do estado em iniciativas de mobilidade inteligente e infraestrutura de veículos conectados também criou oportunidades adicionais para o crescimento do mercado.
Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos no Texas
O Texas representa um mercado significativo para sistemas de prevenção de colisões automotivos, impulsionado por sua extensa rede de transportes e diversificada frota de veículos. A combinação única de ambientes de condução urbanos e rurais do estado criou demandas variadas por diferentes tipos de tecnologias de prevenção de colisões. O robusto setor econômico e o grande setor de veículos comerciais do Texas influenciaram particularmente a adoção de sistemas avançados de segurança em veículos de frota. O extenso sistema de rodovias do estado e as condições de condução em alta velocidade enfatizaram a importância dos sistemas de aviso de colisão frontal e frenagem de emergência automática. A presença de grandes instalações de fabricação automotiva e centros de pesquisa facilitou a inovação local em tecnologias de prevenção de colisões. Adicionalmente, as crescentes populações urbanas do Texas em cidades como Houston, Dallas e Austin criaram maior demanda por veículos equipados com recursos avançados de segurança. O foco do estado na redução de acidentes de trânsito por meio de soluções tecnológicas acelerou ainda mais a adoção desses sistemas.
Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos na Flórida
O mercado de sistemas de prevenção de colisões automotivos da Flórida é caracterizado por sua composição demográfica única e condições de condução. A grande comunidade de aposentados do estado criou uma demanda específica por veículos equipados com recursos avançados de segurança que aprimoram a consciência do condutor e o tempo de reação. A alta atividade turística da Flórida também influenciou o mercado de aluguel de veículos a adotar automóveis com sistemas de segurança modernos. As variadas condições de condução do estado, desde áreas urbanas densas até rodovias costeiras, tornaram necessárias diversas soluções de prevenção de colisões. A prevalência de condições climáticas severas impulsionou particularmente a demanda por sistemas que possam funcionar efetivamente em situações de visibilidade desafiadora. O compromisso da Flórida com melhorias na segurança rodoviária levou ao aumento da conscientização e adoção de tecnologias de prevenção de colisões. As concessionárias e centros de serviço automotivo do estado desempenharam um papel crucial na educação dos consumidores sobre os benefícios desses sistemas de segurança. Adicionalmente, o crescimento populacional da Flórida e a crescente urbanização continuam a impulsionar a expansão do mercado.
Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos em Outros Estados
Os estados restantes dos Estados Unidos demonstram níveis variados de adoção e crescimento em sistemas de prevenção de colisões automotivos, cada um influenciado por seus ambientes geográficos, econômicos e regulatórios únicos. Estados como Nova York demonstraram fortes taxas de adoção em áreas urbanas, onde condições de tráfego complexas tornam necessários recursos avançados de segurança, como aviso de saída de faixa e detecção de ponto cego. Os estados do nordeste geralmente demonstram taxas de adoção mais altas devido aos seus centros populacionais densos e condições climáticas desafiadoras. Os estados do meio-oeste se beneficiam de sua forte herança de fabricação automotiva e infraestrutura de testes. Os estados do oeste mostram taxas de adoção crescentes impulsionadas por suas populações familiarizadas com tecnologia e foco em soluções de transporte inovadoras. O desenvolvimento do mercado nessas regiões é ainda mais apoiado por regulamentações de segurança específicas de cada estado, preferências dos consumidores e presença da indústria automotiva local. O ritmo variado de desenvolvimento de infraestrutura e as condições econômicas nesses estados continuam a moldar os padrões regionais de adoção de tecnologias de prevenção de colisões.
Líderes do Setor de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
Principais Empresas no Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
O mercado é caracterizado por inovação contínua de produtos em tecnologias de sensoriamento, particularmente em sistemas baseados em radar, LiDAR e câmera. As empresas estão ativamente buscando parcerias estratégicas com empresas de tecnologia e fabricantes automotivos para aprimorar suas capacidades de condução autônoma. Os principais players estão expandindo sua presença de fabricação, particularmente evidente na expansão da instalação da Continental no Texas e no aumento da capacidade de produção da Aptiv. Os investimentos em pesquisa e desenvolvimento estão fortemente focados na integração de múltiplas funcionalidades em plataformas unificadas, com empresas como Bosch e Delphi liderando inovações revolucionárias em tecnologia de fusão de sensores automotivos. O setor está testemunhando uma forte tendência em direção ao desenvolvimento de soluções escaláveis que podem ser implementadas em diferentes segmentos de veículos, enquanto simultaneamente trabalha na otimização de custos para tornar esses sistemas mais acessíveis para veículos de mercado de massa.
Mercado Consolidado Liderado por Players Globais
O cenário competitivo é dominado por conglomerados de tecnologia automotiva globais bem estabelecidos, com os quatro principais fabricantes capturando aproximadamente setenta por cento da participação de mercado. Continental AG, Delphi Automotive (agora Aptiv), Robert Bosch e ZF Friedrichshafen AG se estabeleceram como líderes de mercado por meio de seus portfólios abrangentes de produtos e fortes relacionamentos com os principais fabricantes automotivos. Essas empresas aproveitam suas extensas capacidades de pesquisa e desenvolvimento, presença global de fabricação e expertise de longa data no setor para manter suas posições competitivas. O mercado testemunhou consolidação significativa por meio de aquisições estratégicas, notavelmente a aquisição da WABCO pela ZF e a aquisição da Mobileye pela Intel, indicando uma tendência em direção à integração tecnológica e aprimoramento de capacidades.
A estrutura do mercado é caracterizada por altas barreiras de entrada devido à substancial expertise tecnológica e aos requisitos de capital necessários para desenvolver e fabricar sistemas de prevenção de colisões automotivos. As empresas estão cada vez mais formando alianças estratégicas e joint ventures para compartilhar custos de desenvolvimento e acelerar os ciclos de inovação. A dinâmica competitiva é ainda moldada pela presença de players especializados como Mobileye e Autoliv, que conquistaram posições fortes em segmentos tecnológicos específicos enquanto competem com fornecedores de gama completa. O setor viu uma mudança notável em direção à integração vertical, com os principais players expandindo suas capacidades ao longo da cadeia de valor para fortalecer suas posições de mercado.
Inovação e Integração Impulsionam o Sucesso no Mercado
O sucesso neste mercado depende cada vez mais da capacidade das empresas de desenvolver soluções integradas que combinam múltiplas tecnologias de sensoriamento, mantendo a competitividade de custos. Os players estabelecidos estão focando em fortalecer suas capacidades tecnológicas por meio de maiores investimentos em pesquisa e desenvolvimento e aquisições estratégicas de startups inovadoras. As empresas também estão enfatizando o desenvolvimento de plataformas escaláveis que podem ser facilmente adaptadas em diferentes segmentos de veículos e faixas de preço. A capacidade de estabelecer parcerias sólidas com fabricantes automotivos e manter padrões de alta qualidade enquanto cumpre regulamentações de segurança rigorosas tornou-se crucial para manter a posição de mercado.
Para novos entrantes e players menores, o sucesso reside na identificação e foco em nichos tecnológicos específicos onde possam desenvolver soluções superiores. As empresas precisam equilibrar a crescente demanda dos usuários finais por recursos avançados de segurança com considerações de custo, particularmente à medida que os fabricantes automotivos buscam incorporar esses sistemas em veículos de médio porte. O ambiente regulatório continua a desempenhar um papel crucial na formação da dinâmica do mercado, com as empresas precisando se manter à frente das normas e requisitos de segurança em evolução. O risco de substituição permanece relativamente baixo devido à natureza crítica dos sistemas de segurança veicular, mas as empresas devem inovar continuamente para manter sua vantagem competitiva e atender às preferências mutáveis dos clientes. A integração da tecnologia de segurança automotiva é crucial para atender a essas demandas.
Desenvolvimentos Recentes do Setor
Junho de 2020: A Continental AG investiu USD 120 milhões para estabelecer uma nova planta de fabricação de sistemas ADAS no Texas. Em setembro de 2020, colaborou com a AEye para aprimorar sua linha de produtos baseada em tecnologia LiDAR.
Novembro de 2020: A Robert Bosch GmbH uniu forças com a Hunter Engineering para oferecer sistemas avançados de assistência ao condutor na América do Norte.
Janeiro de 2021: A Denso Corporation fez parceria com a Aeva, empresa norte-americana de sistemas LiDAR e percepção, para desenvolver sistemas de sensoriamento e percepção de ponta.
Escopo do Relatório do Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos
Os sistemas de prevenção de colisões automotivos são tecnologias de segurança avançadas projetadas para prevenir ou mitigar acidentes nas vias. Eles utilizam diversos sensores e ferramentas de comunicação para monitorar o entorno e fornecer alertas ou intervenções automáticas para ajudar os motoristas a evitar possíveis colisões com outros veículos, pedestres ou obstáculos.
O Mercado de Sistemas de Prevenção de Colisões Automotivos dos Estados Unidos é segmentado por tipo de função, tipo de tecnologia, tipo de veículo, aplicação e estado. Por Tipo de Função, o mercado é segmentado em Adaptativo, Automatizado, Monitoramento e Alerta. Por Tipo de Tecnologia, o mercado é segmentado em Radar, LiDAR, Câmera e Ultrassônico. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio e Veículos Comerciais. Por Aplicação, o mercado é segmentado em Controle de Cruzeiro Adaptativo, Frenagem de Emergência Autônoma, Alerta de Colisão Frontal, Detecção de Ponto Cego, Alerta de Saída de Faixa e Assistência de Estacionamento. Por Estado, o mercado é segmentado em Califórnia, Texas, Flórida, Nova York, Ohio, Arizona, Pensilvânia, Illinois e o restante dos Estados Unidos. As previsões de mercado são fornecidas em termos de Valor (USD).
| Adaptativo |
| Automatizado |
| Monitoramento |
| Aviso |
| Radar |
| LiDAR |
| Câmera |
| Ultrassônico |
| Automóveis de Passeio |
| Veículos Comerciais |
| Califórnia |
| Texas |
| Flórida |
| Nova York |
| Ohio |
| Restante dos Estados Unidos |
| Tipo de Função | Adaptativo |
| Automatizado | |
| Monitoramento | |
| Aviso | |
| Tipo de Tecnologia | Radar |
| LiDAR | |
| Câmera | |
| Ultrassônico | |
| Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais | |
| Estado | Califórnia |
| Texas | |
| Flórida | |
| Nova York | |
| Ohio | |
| Restante dos Estados Unidos |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de prevenção de colisões automotivos nos Estados Unidos?
Os requisitos federais de frenagem de emergência automática, os programas veiculares com equipamento padrão e as necessidades de segurança das frotas estão apoiando uma adoção mais ampla.
Qual é o tamanho do mercado de sistemas de prevenção de colisões automotivos dos Estados Unidos?
O mercado está estimado em 7,07 bilhões de USD em 2026 e tem previsão de atingir 10,33 bilhões de USD até 2031.
Qual tipo de função deteve a maior participação em 2025?
As funções de alerta lideraram a categoria de tipo de função com uma participação de 35,56% em 2025.
Qual tecnologia de sensoriamento está crescendo mais rapidamente?
A tecnologia de câmera tem projeção de crescimento a um CAGR de 15,71% até 2031, à medida que os programas veiculares exigem uma interpretação visual de cena mais robusta.