
Marktgröße und Marktanteil für Aluminiumgetränkedosen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
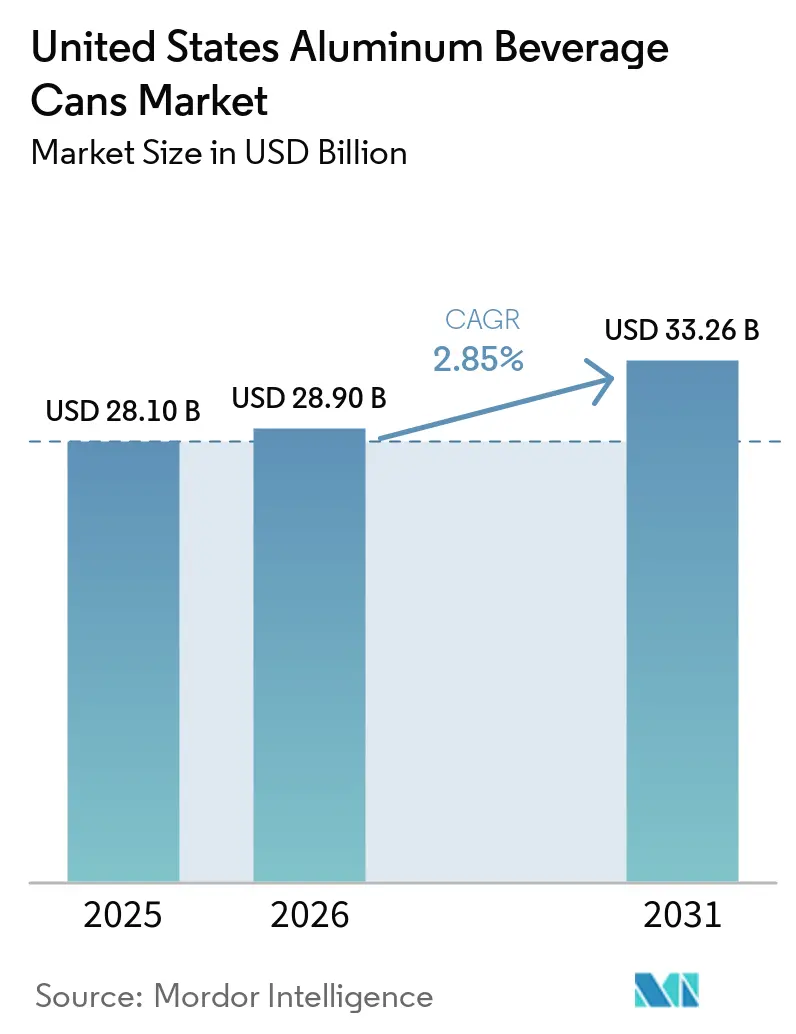
| Marktgröße im Basisjahr (2025) | 28.10 Milliarden US-Dollar |
| Marktgröße (2026) | 28.90 Milliarden US-Dollar |
| Marktgröße (2031) | 33.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.85 % |
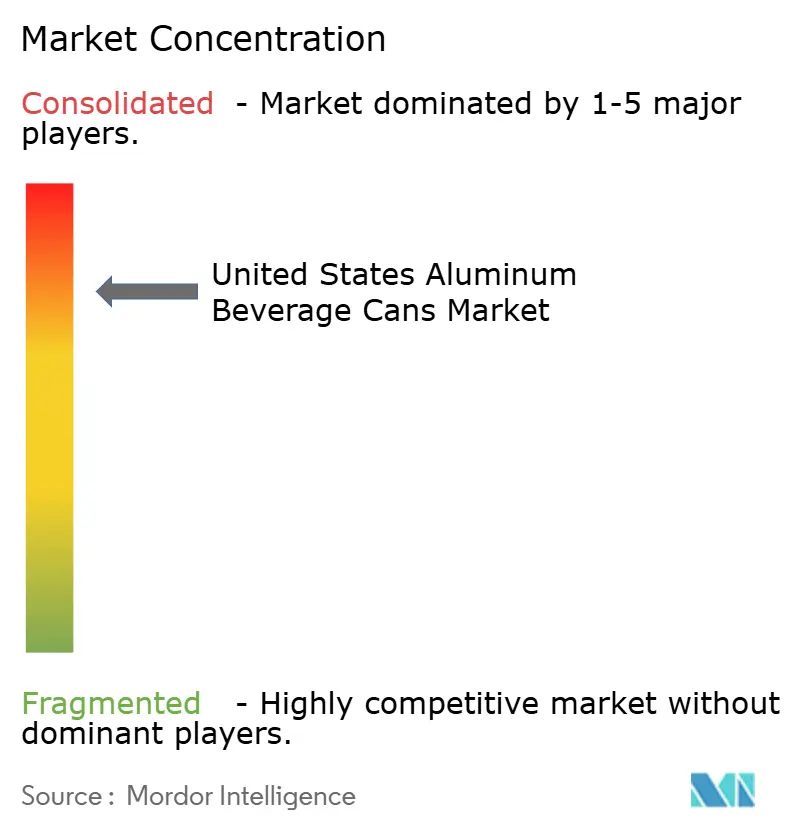
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Aluminiumgetränkedosen in den Vereinigten Staaten durch Mordor Intelligence
Die Marktgröße für Aluminiumgetränkedosen in den Vereinigten Staaten wird im Jahr 2026 auf USD 28,9 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 von USD 28,10 Milliarden, wobei die Prognosen für 2031 USD 33,26 Milliarden ausweisen – dies entspricht einem Wachstum mit einer CAGR von 2,85 % über den Zeitraum 2026–2031. Die Nachfrage bleibt robust, da große Getränkemarkeneigentümer ihre Nachhaltigkeitsziele verschärfen, während das zweiteilige Tiefzieh-und-Abstreckverfahren die Produktionskosten trotz Aluminiumzöllen, die die inländischen Metallpreise um rund 10 % erhöhen, im Rahmen hält. Kapazitätserweiterungen wie Novelis' Walzwerk in Bay Minette sollen Blechengpässe ab 2026 lindern, doch die Vorlaufzeiten für Nicht-Vertragskäufer erstrecken sich weiterhin auf 12–16 Wochen. Geräteaufrüstungen mit integrierten IoT-Sensoren reduzieren Umrüstverluste um 8–12 % und helfen Abfüllbetrieben, höhere Materialkosten auszugleichen. Die laufenden FDA-Beschränkungen für PFAS erfordern bis 2026 vollständige Beschichtungsreformulierungen, was kurzfristige Compliance-Kosten verursacht, langfristig jedoch einen Wettbewerbsvorteil für Erstmover bietet.
Wichtigste Erkenntnisse des Berichts
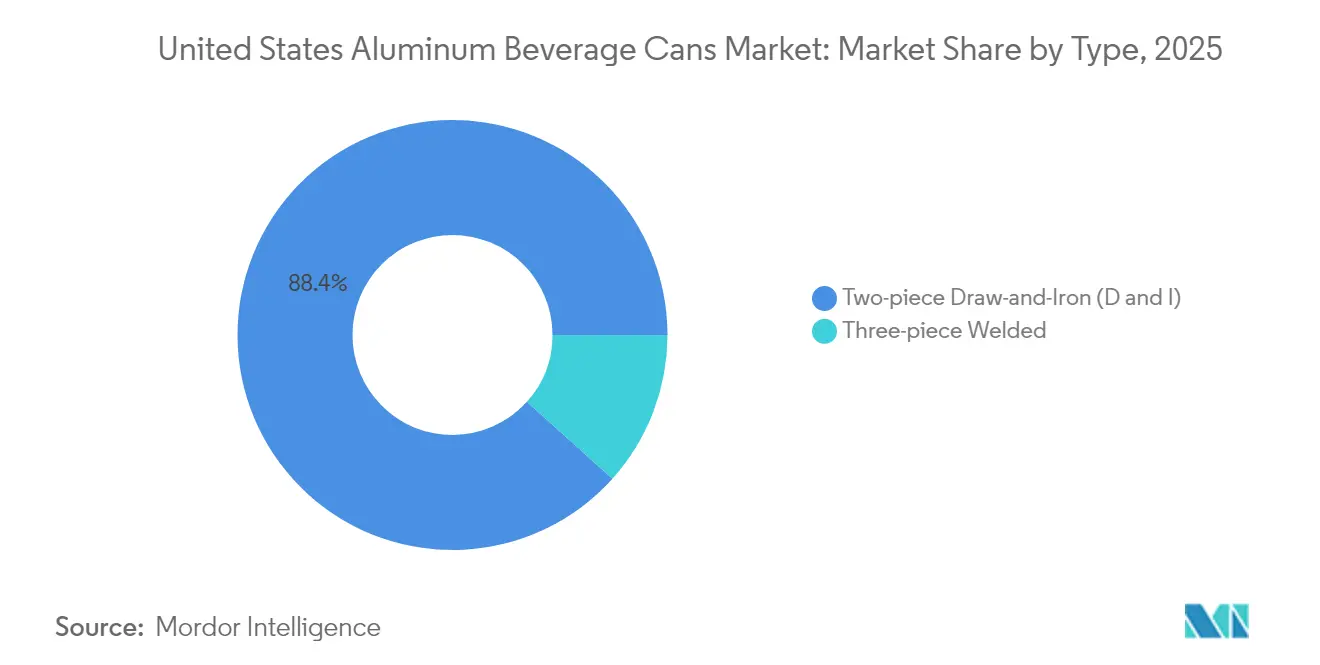
- Nach Typ entfiel im Jahr 2025 ein Marktanteil von 88,35 % am Markt für Aluminiumgetränkedosen in den Vereinigten Staaten auf das zweiteilige Tiefzieh-und-Abstreckverfahren, das bis 2031 voraussichtlich mit einer CAGR von 3,58 % expandieren wird.
- Nach Getränketyp verzeichneten aromatisierte alkoholische Getränke das stärkste Wachstum und werden zwischen 2026 und 2031 voraussichtlich eine CAGR von 3,95 % erzielen, während Bier im Jahr 2025 einen Umsatzanteil von 31,05 % behielt.
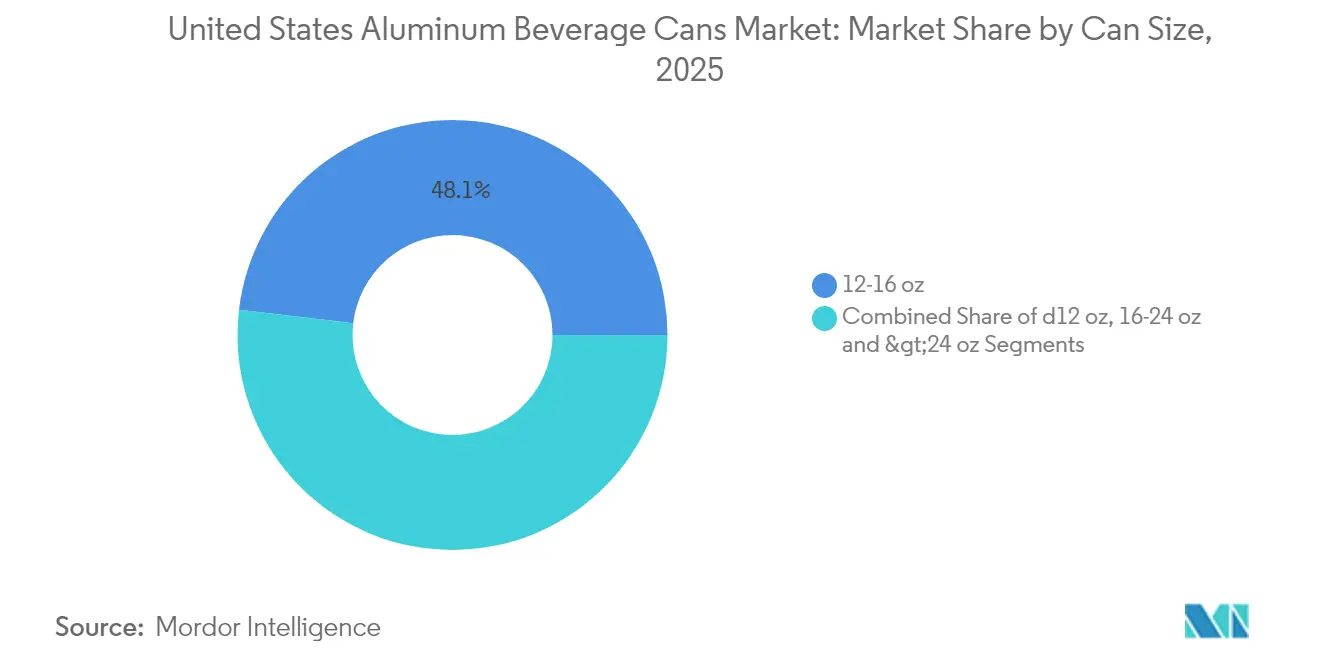
- Nach Dosengröße wies das Segment ≤12 oz bis 2031 ein CAGR-Potenzial von 3,39 % auf, während das 12-16-oz-Format im Jahr 2025 einen Anteil von 48,12 % an der Marktgröße für Aluminiumgetränkedosen in den Vereinigten Staaten hielt.
- Nach Vertriebskanal entfielen im Jahr 2025 64,10 % des Marktanteils für Aluminiumgetränkedosen in den Vereinigten Staaten auf den Direktverkauf, während indirekte Kanäle bis 2031 voraussichtlich mit einer CAGR von 4,55 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Markt für Aluminiumgetränkedosen in den Vereinigten Staaten
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage von Herstellern nicht-alkoholischer Getränke | +0.8% | National – Südosten und Westküste | Mittelfristig (2–4 Jahre) |
| Anstieg bei der Einführung von Craft-Bier und Hard Seltzer | +0.9% | National – Colorado, Kalifornien, North Carolina | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische ESG-Ziele zugunsten unendlich recycelbarer Verpackungen | +0.6% | National – angeführt von Fortune-500-Getränkeunternehmen | Langfristig (≥ 4 Jahre) |
| Erweiterungen der Aluminiumschmelzkapazitäten in Nordamerika | +0.4% | Golfküste und pazifischer Nordwesten | Langfristig (≥ 4 Jahre) |
| IoT-fähige Abfülllinien | +0.3% | Große Ballungszentren | Mittelfristig (2–4 Jahre) |
| Blockchain-Rückverfolgbarkeitspiloten | +0.2% | Premium-Getränkesegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage von Herstellern nicht-alkoholischer Getränke
Energydrink- und Fertigkaffee-Marken bevorzugen Aluminiumformate, um die Haltbarkeit zu verlängern und die Markendifferenzierung zu stärken. Der Phoenix-Komplex von Red Bull betreibt eine Durchlaufanlage, die die Dosenherstellung mit der Getränkeabfüllung verbindet, wodurch Logistikkosten gesenkt und das proprietäre 250-ml-Format geschützt wird. Nationale Einzelhändler berichten, dass Aluminiumbehälter die Premium-Regalpreise um 6–8 % anheben, was funktionalen Getränkeherstellern ermöglicht, trotz starkem Wettbewerb ihre Margen zu halten. RTD-Tee-Hersteller nutzen gleichermaßen die Lichtbarriere von Aluminium, um 25 % der Kühlkettenkosten im Vergleich zu PET einzusparen. Diese Formatvorteile schlagen sich in festen Kaufverpflichtungen nieder, die Walzblech-Verträge bis 2027 sichern. Da sich die Nachfrage über Energydrinks hinaus auf Sportnahrungsgetränke ausweitet, rechnen kleine Abfüllbetriebe mit einem weiteren jährlichen Dosenmengenwachstum von 5 %.
Anstieg bei der Einführung von Craft-Bier und Hard Seltzer
Das schlanke 12-oz-Profil des Hard Seltzers wurde nach der doppelstelligen Marktanteilsgewinnung durch mehrere Marken im Segment aromatisierter Alkoholgetränke im Jahr 2024 zum Verpackungsstandard. Craft-Brauereien, die bisher auf Flaschen setzten, wechselten zu Dosen, da große Hersteller wie Ball Kurzauflagen-Grafiken und leichteres Gaugematerial anboten. Spotkäufer zahlten 2024 jedoch bis zu 60 % Aufschläge, als die Vertragsmengen vollständig ausgeschöpft waren, was viele kleine Brauereien dazu zwang, distributor-verwaltete Lagerbestände als Puffer zu sichern. Da zusätzliche Kapazitäten ans Netz gehen, verringern sich die Preisunterschiede, doch schlanke und 16-oz-Formate dominieren weiterhin neue Produkteinführungen, da Verbraucher Dosen mit Frische und Recycelbarkeit verbinden. Der Trend dürfte anhalten, da alkoholische Prickeltees und spirituosenbasierte Fertiggetränke das Marketing-Playbook des Hard Seltzers übernehmen.
Unternehmerische ESG-Ziele zugunsten unendlich recycelbarer Verpackungen
Der Perfect-Circle-Fahrplan von Ball zielt auf eine globale Sammelquote von 90 % und einen Recyclinganteil von 85 % bis 2030 ab und steht im Einklang mit den Zusagen der Getränkemarken für vollständig recycelbare Verpackungen. [1]Ball Corporation, "Ressourceneffizienz," ball.comDiese Verpflichtungen steigern die Nachfrage nach Dosenblech mit einem Recyclingaluminiumanteil von ≥70 %, was Aufpreise von 12–15 USD pro Tonne nach sich zieht. Novelis hat USD 2,5 Milliarden für Walz- und Recyclingerweiterungen bereitgestellt, die einen höheren Post-Consumer-Anteil unterstützen. CPGs nehmen Mindestanforderungen an Recyclinginhalt in mehrjährige Lieferverträge auf und sichern damit das Nachfragewachstum für Dosenwerkstoffe im Kreislaufverfahren, selbst wenn die Getränkemengen insgesamt stagnieren.
Erweiterungen der Aluminiumschmelzkapazitäten in Nordamerika
Das Bay-Minette-Werk mit einer Kapazität von 600.000 Tonnen bleibt die größte geplante Einzelerweiterung für US-amerikanisches Getränkedosenblech, obwohl die Inbetriebnahme aufgrund von Ausrüstungsverzögerungen auf Ende 2025 verschoben wurde. Weitere Entbottlenecking-Projekte im pazifischen Nordwesten sollen erneuerbare Wasserkraft nutzen, um die Scope-2-Emissionen für Dosenblech zu reduzieren. Sobald die neuen Kapazitäten in Betrieb sind, dürften sie die Frachtkosten für Abfüllbetriebe an der Westküste um rund USD 80 pro Tonne senken. In der Zwischenzeit halten die Hersteller höhere Lagerbestände, um Blechengpässe während saisonaler Nachfragespitzen abzufedern.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PET-Leichtbau und Compliance mit angebundenen Verschlüssen | -0.4% | Regionen mit aktiven EPR-Programmen | Mittelfristig (2–4 Jahre) |
| Inländische Aluminiumpreisvolatilität durch Section-232-Zölle | -0.6% | Landesweit – am stärksten für nicht integrierte Abfüllbetriebe | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Dosenblech-Coils | -0.5% | Gebiete weit entfernt von Walzwerken an der Golfküste | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalinvestitionen für den Umbau von dreiteiligen zu D-und-I-Anlagen | -0.3% | Kleine regionale Hersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PET-Leichtbau und Compliance mit angebundenen Verschlüssen
Konkurrierende PET-Flaschenanbieter reduzierten das Harz im Jahr 2024 um bis zu 10 % pro Einheit, was die Lieferkosten im Vergleich zu Dosen anglich. Europäische Vorschriften für angebundene Verschlüsse inspirierten eine Pipeline universeller Deckelsysteme, die globale Getränkekonzerne regionsübergreifend einsetzen könnten, was die Dosenmengen gefährdet, sofern die Verbraucherakzeptanz steigt. Gesetzgebung zur erweiterten Herstellerverantwortung auf Staatsebene wird für alle Verpackungsmaterialien zusätzliche Compliance-Kosten verursachen, obwohl der durchschnittliche 30-tägige Recyclingkreislauf von Aluminium ein Vorteil bleibt. Um den Fortschritten von PET entgegenzuwirken, testen Dosenhersteller noch dünnere Gaugestärken und erkunden druckbare Prägungen, um die Markenpräsenz im Regal ohne zusätzliches Gewicht zu erhalten.
Inländische Aluminiumpreisvolatilität durch Section-232-Zölle
Die Section-232-Zölle halten die Midwest-Transaktionspreise 15–20 % über den LME-Trends, was Hersteller ohne vertikale Integration unter Druck setzt und vierteljährliche Zuschlagsüberwälzungen auf Getränkekunden erzwingt. Spotpreisschwankungen von bis zu 5 Cent pro Pfund im Jahr 2024 zwangen einige kleine Abfüllbetriebe zur Absicherung über Vertriebspools, was den Bedarf an Umlaufkapital erhöhte. Sollte keine Zollerleichterung eintreten, könnte anhaltende Kostenunsicherheit die Dosenakzeptanz bei aufstrebenden Getränkemarken mit knappen Margen dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Produktionseffizienz verankert die D-und-I-Dominanz
Zweiteilige Zieh-und-Strecken-Dosen machten im Jahr 2025 einen Marktanteil von 88,35 % am Markt für Aluminium-Getränkedosen in den Vereinigten Staaten aus, und Leistungsverbesserungen sollten dieses Segment bis 2031 mit einer CAGR von 3,58 % vorantreiben. Balls STARcan-Familie liefert bereits bis zu 8 % Gewichtseinsparungen gegenüber herkömmlichen Zieh-und-Strecken-Designs und stärkt die Margen, während die Metallprämien steigen. Schrittweise Gewichtsreduzierung durch Bodenkompression und Legierungsverfeinerungen reduziert den Materialverbrauch, während die für das Hochgeschwindigkeitsbefüllen erforderliche Druckfestigkeit erhalten bleibt. Integrierte Bildverarbeitungssysteme prüfen jetzt jede geformte Schale, senken die Fehlerquoten auf unter 50 Teile pro Million und minimieren Ausschuss. Diese Fortschritte sind besonders relevant für Dosengetränke, wo Hersteller die Materialeffizienz mit den Leistungsanforderungen der Hochvolumenproduktion in Einklang bringen.
Dreiteilige geschweißte Dosen bleiben eine Nische für Spezialgetränke, die markante Formen bevorzugen, doch der PFAS-Ausstieg der FDA wird eine Neugestaltung der Beschichtung erfordern und könnte ihren Rückgang beschleunigen. Die Produktionszykluszeiten für geschweißte Formate sind nach wie vor etwa 30 % langsamer als bei Hochgeschwindigkeits-Zieh-und-Strecken-Linien, was Volumengetränke davon abhält, diese zu übernehmen. Dennoch entscheiden sich ausgewählte Craft-Produzenten für dreiteilige Dosen, um Retro-Branding-Signale zu setzen, und Beschichtungen in Luft- und Raumfahrtqualität, die sich in der Entwicklung befinden, könnten die Haltbarkeit für saure Saftmischungen verlängern. Die Kapitalanforderungen für Zieh-und-Strecken-Pressen schrecken jedoch nach wie vor kleine Abfüller ab und hinterlassen begrenzte Nachfragenischen für geschweißte Dosen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Getränketypen: Aromatisierte alkoholische Getränke halten die Überperformance aufrecht
Aromatisierte alkoholische Getränke, angeführt von Hard-Seltzer-Linienerweiterungen, werden voraussichtlich eine CAGR von 3,95 % verzeichnen und die Kernbiermengen bis 2031 weiterhin übertreffen. Schlanke 12-oz-Formate bieten am Verkaufspunkt eine starke visuelle Differenzierung und kommen kalorienorientierten Verbrauchern entgegen, die kleinere Portionsgrößen bevorzugen. Kohlensäurehaltige Erfrischungsgetränke behalten eine breite Konsumbasis, doch das Wachstum bleibt hinter funktionalen Getränkekategorien zurück, die Energie-, Immun- oder Hydratationsvorteile versprechen.
Fertigkaffee und -tee nutzen die Sauerstoff- und Lichtbarriere von Aluminium und ermöglichen den Versand bei Umgebungstemperatur für Produkte, die früher kostspielige Kühlung erforderten. Mit dem Wachstum von Nitro-Kaffee bieten druckbeaufschlagte Aluminiumbehälter eine gleichmäßige Crema und fördern Partnerschaften zwischen unabhängigen Röstern und regionalen Dosenabfüllern. Energydrinks halten das Mengenwachstum in 16-oz-Größen aufrecht und festigen die Rolle von Aluminium bei wirkungsstarkem Branding mit matten und strukturierten Oberflächen. Innovationen in der Dosenbeschichtungschemie tolerieren nun pH-niedrige Zitrusmischungen und eröffnen Potenzial für abgefüllte Saftcocktails.
Nach Dosengröße: Premiumisierung verlagert sich zu kleineren Formaten
Die Kategorie ≤12 oz wird bis 2031 voraussichtlich mit einer CAGR von 3,39 % wachsen, was den Verbraucherwunsch nach Portionskontrolle und Premium-Positionierung widerspiegelt. Spezialitätenkaffee-, Hard-Kombucha- und Craft-Bier-Marken wählen häufig Dosen im Format 8–10 oz, um höhere Stückpreise zu rechtfertigen und dabei Alkohol- oder Koffeinschwellen zu managen.
Im Gegensatz dazu hielt das 12-16-oz-Segment im Jahr 2025 48,12 % der Marktgröße für Aluminiumgetränkedosen in den Vereinigten Staaten und bleibt die Mainstream-Option für kohlensäurehaltige Getränke und Energydrinks. Größere Dosen von 19,2 oz und 24 oz dienen Convenience-Store-Multipacks und Bierangeboten im Preissegment, sehen sich jedoch Platzbeschränkungen im Kühlregal gegenüber. Die F&E der Hersteller konzentriert sich nun auf schmale Sleek-Varianten mit konisch zulaufendem Hals, die die Regalwirkung erhalten und gleichzeitig eine einfachere Stapelbarkeit für die Downstream-Logistik ermöglichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Serviceniveaus bestimmen die Kanalwahl
Direktverträge machten im Jahr 2025 64,10 % des Marktanteils für Aluminiumgetränkedosen in den Vereinigten Staaten aus, wobei Markeneigentümer gesicherte Versorgung und gemeinsame Innovationsprogramme schätzen. Mehrjährige Vereinbarungen ermöglichen es den Herstellern, spezifische Linienzeiten zu dedizieren und die Auslastungsraten über 90 % zu stabilisieren.
Indirekte Kanäle, die mit einer CAGR von 4,55 % wachsen, bedienen Craft-Brauereien und Start-ups, denen das Volumen fehlt. Spezialisierte Händler bündeln Bestellungen, bieten grafische Designunterstützung und finanzieren Umlaufkapital, jedoch liegen die Aufpreise zwischen 40 % und 60 % über den Direktpreisen. Einige Zwischenhändler installieren Kleinserien-Digitaldrucker, um die Vorlaufzeiten für Limitedition-Auflagen zu verkürzen und aufstrebenden Marken die Einführung saisonaler SKUs zu ermöglichen, ohne sich an große Mindestmengen zu binden.
Geografische Analyse
Der Südosten ist der größte regionale Beitragender und profitiert von der Nähe zu Aluminiumschmelzwerken an der Golfküste sowie dem Getränkekorridor Atlanta, wo mehrere Abfüllbetriebe und Markenzentralen konzentriert sind. Integrierte Lieferketten verkürzen Frachtkorridore und ermöglichen es den Herstellern, niedrigere Liefermetallkosten an lokale Markeneigentümer weiterzugeben. Anhaltende Fertigungsinvestitionen in Alabama und Georgia könnten die regionale Dominanz weiter festigen, sobald das Bay-Minette-Werk von Novelis 2026 die volle Produktionskapazität erreicht.
Die Westküste bildet den zweitgrößten Verbrauchsknoten, sieht sich jedoch höheren Blechfrachtaufschlägen gegenüber, was Dosenhersteller dazu veranlasst, größere lokale Lagerbestände zu halten. Die hohe Dichte an Craft-Brauereien in Kalifornien, Oregon und Washington hält die Nachfrage hoch, und Pfandgesetze für Behälter steigern die Aluminiumrückgewinnungsquoten, die eine Kreislaufversorgung speisen. Periodische Schmelzwerkdrosselungen im pazifischen Nordwesten, ausgelöst durch Strompreisschwankungen, verengen jedoch die Legierungsverfügbarkeit und erzeugen Preisvolatilität.
Die Nachfrage im Mittleren Westen bleibt dank langfristig etablierter Erfrischungsgetränke-Abfüllzentren stabil, obwohl ältere Geräteflotten modernisiert werden müssen, um den hohen Durchsatz neuerer Anlagen im Südosten zu erreichen. Der Nordosten verzeichnet Nischenwachstum im Premium-Getränkesegment dank dichter städtischer Märkte, ist jedoch stark auf Blech-Lieferungen aus Golfküstenproduzenten angewiesen. Aufkommende Gesetzgebung zur erweiterten Herstellerverantwortung könnte die Recyclingwirtschaft in verschiedenen Bundesstaaten verändern und Regionen begünstigen, die bereits hohe Sammelquoten erreichen.
Regulatorisches Umfeld
US-Hersteller von Aluminiumgetränkedosen unterliegen einer Kombination aus Anforderungen zur Konformität bei Lebensmittelkontakt und Emissionen, wobei die Aufsicht bei der FDA für Materialien mit Lebensmittelkontakt (einschließlich Dosenkörper, Deckelmaterialien und Innenbeschichtungen) und bei der EPA für Luftemissionen aus Oberflächenbeschichtungsanlagen für Dosen verankert ist. Für Beschichtungslinien gelten EPA-Vorschriften im Rahmen des Clean Air Act über NSPS (Section 111) und NESHAP (Section 112), einschließlich der unter 40 CFR 63.3481 aufgeführten Anforderungen für die Oberflächenbeschichtung von Metalldosen, die die Lösungsmittelauswahl, Abscheidesysteme und Dokumentationspraktiken in Dosenform- und -dekorationswerken prägen.
Auch die Handelspolitik bleibt durch Section-232-Maßnahmen, die Aluminium und daraus abgeleitete Produkte betreffen, eine wesentliche Kosten- und Beschaffungsvariable. Im April 2025 führte das Handelsministerium Zölle von 25 % auf importiertes Bier und leere Aluminiumdosen ein, und im Juni 2026 erließ das Weiße Haus die Proklamation 11021, die die Zollregelungen nach Section 232 anpasst, während sie die Ad-valorem-Zölle von 25 % auf bestimmte Metallderivatprodukte, einschließlich Aluminiumdosen, beibehält. Dies unterstreicht die Bedeutung von inländischen Vertragsabschlüssen und Mechanismen zur Weitergabe von Zuschlägen. Die gesetzgeberische Aufmerksamkeit für die Nachverfolgung von Schrott nahm 2026 mit der Einführung des CANS Act (H.R. 7992) ebenfalls zu, der eine kontinuierliche USGS-Studie über auf US-Deponien entsorgtes Aluminium und damit verbundene Schrottströme vorschreibt und damit den politischen Fokus auf Rückgewinnung und Kreislaufversorgung unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Primäraluminiumversorgung und recyceltem Aluminiumeinsatzmaterial, geht dann über zum Walzen von Dosenblech, zur Dosenformung (überwiegend zweiteilig, DWI/D und I), zur Beschichtung und Dekoration und schließlich zur Verteilung an Getränkeabfüller und Markeninhaber über Direktverträge und Distributoren, die kleinere Abnehmer bedienen. Blechhersteller und Recycler stehen den Dosenherstellern vorgelagert, während die nachgelagerte Leistung von der Kompatibilität mit Hochgeschwindigkeitsabfüllung, der Versorgung mit Deckeln und Aufreißringen sowie der Grafikumsetzung abhängt. In den meisten Fällen befinden sich die Werke in der Nähe von Abfüllbetrieben, um Frachtkosten zu reduzieren und eine Just-in-Time-Lieferung zu unterstützen, während Spotkäufer bei vollständig ausgelasteter Blech- oder Linienkapazität mit längeren Vorlaufzeiten konfrontiert sein können.
Recycling und Schrottrückgewinnung fungieren ebenfalls als paralleler Kreislauf, der Dose-zu-Dose-Material liefert. Branchenquellen nennen eine US-Recyclingquote für Aluminiumgetränkedosen von 43 % im Jahr 2023 sowie mehrjährige Ziele (70 % bis 2030, 80 % bis 2040, 90 % bis 2050). Die Aluminum Association hat die Dose als hochwertiges Material im Recyclingstrom beschrieben (im Durchschnitt etwa 1.338 USD pro Tonne), was Investitionen in Erfassung und Sortierung in Wertstoffrückgewinnungsanlagen unterstützt und die geschlossene Vertragsbeziehung zwischen Walzwerken, Dosenherstellern und großen Getränkekunden stärkt. Handelsmaßnahmen und Zollinitiativen prägen die Kette weiter, indem sie die Importökonomie für Metalleinsatzstoffe beeinflussen und eine stärkere Abhängigkeit von inländischem Walzen, Recyclingaufrüstungen und langfristigen Lieferverträgen fördern.
Wettbewerbslandschaft
Ball Corporation und Crown Holdings kontrollieren gemeinsam rund 60–65 % des Marktanteils für Aluminiumgetränkedosen in den Vereinigten Staaten, was eine moderat konsolidierte Struktur widerspiegelt. Die Übernahmen von Alucan durch Ball im Oktober 2024 und Florida Can Manufacturing im Februar 2025 ergaben eine zusätzliche Jahreskapazität von 1,2 Milliarden Dosen und sicherten Kapazitätsslots für das Wachstum im Craft-Getränkebereich. Crowns Kapazitätserweiterungen in Virginia und Nevada stärken den Service für unabhängige Kunden im Westen und verbessern die geografische Balance.
Zweitrangige Wettbewerber wie Silgan Holdings, Ardagh Metal Packaging und Independent Can Company verfolgen regionale Spezialisierung oder maßgeschneiderte Formate, um direktem Volumenwettbewerb auszuweichen. Viele investieren in IoT-fähige Bildverarbeitungsmodule, die die Linienauslastung steigern und Markeneigentümern Echtzeit-Qualitätsdaten liefern. Patentanmeldungen zeigen eine erhöhte Aktivität bei PFAS-freien Beschichtungen und für additive Fertigungsverfahren optimierten Legierungsmischungen – Bereiche, in denen kleinere Innovatoren Technologien an Marktführer lizenzieren könnten.[3]US-Patentamt, "Aluminiumlegierung," uspto.gov
Regulatorische Compliance-Kosten begünstigen skalenfähige Betreiber, die F&E-Ausgaben auf mehrere Werke verteilen können, doch Nischenchancen bleiben bei geformten Dosen, taktilen Druckfarben und wiederverschließbarer Verschlusstechnologie bestehen. Partnerschaften zwischen Beschichtern und Dosenherstellern beschleunigen Qualifikationszyklen, da die PFAS-Frist 2026 näher rückt, wobei frühe Anwender voraussichtlich Premium-Getränkeverträge gewinnen werden, die nach nachhaltigeren Produkten suchen.
Marktführer in der Branche für Aluminiumgetränkedosen in den Vereinigten Staaten
Crown Holdings Inc.
Ball Corporation
Silgan Holdings Inc.
Ardagh Group S.A.
Envases Universales de México S.A. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich auf Versorgungssicherheit, die Beschaffung von Recyclinganteilen und Beschichtungen, die Konformitäts- und Kundenqualifizierungsanforderungen erfüllen können. Markeninhaber verankern Nachhaltigkeitsklauseln in mehrjährigen Verträgen, und Verarbeiter reagieren, indem sie eine hohe Auslastung neben dem Vorlaufzeitrisiko für nicht vertraglich gebundene Käufer steuern. Ein Beleg für knappe Kapazitäten ist die Meldung von Ball, dass die US-Produktionskapazität für 2026 vollständig vergeben war, mit einer Auslastung im hohen 90-%-Bereich in den nordamerikanischen Betrieben während 2026, was den Wert langfristiger Abnahmevereinbarungen, von Distributor-verwalteten Lagerpuffern und lokaler Kapazitätsplanung in der Nähe wichtiger Abfüllkorridore erhöht.
Recyclingbezogene Chancen stehen im Zusammenhang mit der Verfügbarkeit von Dosenblech und der Kostenstabilität, wobei Branchenverbände wie das Can Manufacturers Institute und The Aluminum Association eine höhere Dosenerfassung und Dose-zu-Dose-Recycling priorisieren (Ziele von 70 % bis 2030, 80 % bis 2040 und 90 % bis 2050). Investitionen, die den inländischen Walz- und Recyclingdurchsatz erweitern, können auch den Beschaffungsspielraum für höhere Anteile an Post-Consumer-Material erweitern; Novelis beispielsweise leitete einen Neustart seines Walz- und Recyclingwerks in Oswego, New York, ein, nachdem es 2025 aufgrund eines Brands zu Stillstand kam. Gleichzeitig hält der regulatorische und kundenseitige Druck im Jahr 2026 hinsichtlich PFAS-freier und migrationsarmer Innenbeschichtungen die Neuformulierung und Qualifizierungskapazität von Beschichtungen als Wettbewerbsvorteil aufrecht, um Premium-Getränkeprogramme zu sichern und Wechselbarrieren für Kategorien wie RTD-Kaffee, Tee und aromatisierte alkoholische Getränke zu senken.
Aktuelle Branchenentwicklungen
- April 2026: Crown Holdings gab Pläne zum Bau einer neuen zweilinigen Fertigungsanlage für Getränkedosen in Nordindien bekannt, mit einer angegebenen Produktionskapazität von etwa 2,2 Milliarden Dosen pro Jahr und einem angepeilten Produktionsstart in der zweiten Hälfte des Jahres 2027. Obwohl dies außerhalb der Vereinigten Staaten liegt, zeigt es, wohin ein großer US-Anbieter zusätzliches Wachstumskapital lenkt und wie die globale Kapazitätsverteilung Ausrüstungswarteschlangen, Technologiestandardisierung und die interne Kapitalpriorisierung in seinem gesamten Dosennetzwerk beeinflussen kann.
- Februar 2025: Ball Corporation schloss die Übernahme von Florida Can Manufacturing ab, wodurch zwei Werke im Südosten hinzukamen und die Präsenz in wachstumsstarken Getränkekorridoren erweitert wurde. Der Deal stärkte Balls Fähigkeit, mehrjährige Verträge mit Markeninhabern zu sichern, die Versorgungssicherheit und schnellere Umrüstungen für Kurzläufe und Spezialformate priorisieren.
- Oktober 2024: Ball Corporation übernahm Alucan, um die Fähigkeiten in der Premium-Dosenformung und bei Spezialbeschichtungen zu erweitern. Dies unterstützte die Innovation höhermargiger Formate und beschleunigte Qualifizierungswege für differenzierte Verpackungen, die von Craft- und Premium-Getränkemarken verwendet werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in den Vereinigten Staaten verkauften Aluminium-Getränkedosen für die Abfüllung und Verpackung von Getränken, gemessen am Punkt der Dosenlieferung in die Getränkeverpackung. Er spiegelt die Nachfrage wider, die mit Getränkedosenlieferungen und typischen Dosenformaten in den wichtigsten Getränkekategorien verbunden ist.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Getränke-Metalldosen, Kunststoff- oder Glasverpackungen sowie Aluminium aus, das in Folien, Schalen oder anderen Nicht-Dosen-Getränkekomponenten verwendet wird.
Segmentierungsübersicht
- Nach Materialtyp
- Aluminium
- Stahl
- Nach Dosenstruktur
- Zweiteilig
- Dreiteilig
- Einteiliger Aerosol
- Nach Kapazität / Größe
- ≤12 oz
- 250–500 ml
- 500–1.000 ml
- >1.000 ml
- Nach Herstellungsverfahren
- Tiefzieh-und-Abstreckverfahren (D und I)
- Tiefzieh-und-Wiedertieziehverfahren (DRD)
- Fließpressen
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Körperpflege und Kosmetik
- Pharmazeutika
- Farben und Industriechemikalien
- Kraftfahrzeugflüssigkeiten und Schmierstoffe
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit öffentlichen Daten, die uns helfen zu verstehen, wie viele Dosen der US-Markt wahrscheinlich absorbiert und was sich im Verpackungsmix verändert. Wir beziehen uns auf Quellen wie die Fertigungs- und Handelsstatistiken des US Census Bureau, die Daten der US International Trade Commission für Zoll- und Handelskontext sowie die Preisreihen des Bureau of Labor Statistics, die helfen, den Druck auf die Umwandlungskosten zu erklären.
Wir verwenden auch Verpackungs- und Recyclingreferenzen wie die Aluminum Association und andere Branchenverbände sowie FDA-Mitteilungen, die sich auf Dosenbeschichtungen und Compliance-Zeitpläne auswirken können. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Preisüberwälzungssprache zu verstehen. Wo es hilfreich ist, gleichen wir auch ausgewählte Unternehmensfinanzdaten und Liefersignale durch kostenpflichtige Abonnements ab, die sich auf Unternehmensinformationen, Patente und Import-/Export-Sendungsdaten konzentrieren. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche und branchenspezifische Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das Desk-Modell mit Personen zu testen, die Bestellungen und Mixveränderungen frühzeitig erkennen, darunter Dosenhersteller, Blechlieferanten, Getränkeabfüller und Verpackungshändler. Wir sprechen auch mit Betriebs- und Vertriebsrollen, um zu bestätigen, wie sich der Dosengrößenmix, Verschiebungen in den Getränkekategorien und der Vertragspreisrhythmus in den Vereinigten Staaten entwickeln, und gleichen dann Unterschiede ab, bevor wir Annahmen abschließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene: 13 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 36 % |
| Kleinere Akteure: 17 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wird durch die Rekonstruktion des Nachfragepools aus dem US-Getränkedosenverbrauch aufgebaut. Wir übersetzen Getränkekategorievolumina und den in Aluminium verpackten Anteil in dosenäquivalente Nachfrage und drücken den Wert dann anhand realisierter Preise und des Mixes aus. Die Top-down- und Bottom-up-Logik wird einfach gehalten, wobei die Gesamtwerte zunächst an Getränkekonsum und Verpackungsmixsignale verankert und dann durch selektive Bottom-up-Annäherungen wie Stichproben des durchschnittlichen Verkaufspreises nach Dosengröße und Kanalprüfungen von Liefermustern bestätigt werden.
Die Eingaben sind praktisch und wiederholbar gehalten und umfassen den Dosengrößenmix (zum Beispiel 355 ml gegenüber 355 bis 473 ml und größer), die Aufteilung zwischen zweiteiligen Zieh-und-Strecken- und dreiteiligen Formaten, die Kostenentwicklung bei Aluminiumblech und den Zeitpunkt der Weitergabe, tarifbedingten Kostendruck sowie Kapazitätserweiterungen, die Verfügbarkeit und Lieferzeiten beeinflussen. Bei Lücken, bei denen genaue Volumina nicht öffentlich sichtbar sind, interpolieren wir unter Verwendung konservativer Bandbreiten, die in Interviews validiert wurden, und vermeiden es, einmalige Ankündigungen in die Jahresgesamtwerte einzubeziehen.
Prognosen werden mithilfe von Szenarioanalysen entwickelt. Der Basisfall ist an die erwartete Getränkenachfrage, schrittweise Mixverschiebungen hin zu Dosen und eine Preisentwicklung geknüpft, die mit den Vertragsrücksetzzyklen übereinstimmt. Annahmen werden nur nach Abgleich mit Interview-Feedback zu Auslastung, Auftragsbüchern und erwarteten Änderungen im Dosenformatmix angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. dem Schwung in den Getränkekategorien, Recycling- und Nachhaltigkeitsverpflichtungen, die Verpackungsentscheidungen beeinflussen, sowie Kommentaren zur Kapazitätsauslastung aus der Lieferkette. Wenn sich Werte außerhalb der erwarteten Bandbreiten bewegen, werden die Treiber überprüft, die Eingabereihe erneut geprüft und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung real oder Datenlärm ist.
Vor der Veröffentlichung durchlaufen das Modell und die Annahmen mehrere Analystenprüfungen, damit Logik, Arithmetik und Einheiten über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsinbetriebnahmen, politische Veränderungen oder starke Kostenschwankungen. Kurz vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für Aluminium-Getränkedosen in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Aluminium-Getränkedosen in den USA stimmen häufig nicht überein, und der Grund ist in der Regel nicht ein einziger mathematischer Schritt. Unterschiede entstehen typischerweise dadurch, was jeder Herausgeber als Dosenmarkt zählt, welchen Preispunkt er anwendet (Blech, Dose oder verpacktes Getränk) und wie er Getränkemixveränderungen über Größen und Formate hinweg handhabt.
Die Hauptlücke entsteht durch die Zählung des vorgelagerten Aluminiumblechwertes oder breiterer Getränkeverpackungsausgaben, wobei nur fertige Aluminium-Getränkedosen, die für den US-Getränkeverbrauch geliefert werden, einbezogen werden, und Mordor Intelligence knüpft den Wertaufbau an den Dosengrößenmix und den Zeitpunkt der Vertragsrücksetzung anstatt an kurzfristige Metallpreisschwankungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,10 Milliarden USD (2025) | |
| Branchenbulletin A | 36,95 Milliarden USD (2024) | Diese Zahl wird mit einem breiteren Branchenauswirkungsrahmen präsentiert und kann den Dosenwert mit einem weiteren Kostenexpositionsrahmen vermischen, was den Wert im Vergleich zu einem dosenspezifischen Gesamtwert, der an Dosenlieferungen und den Mix geknüpft ist, aufblähen kann. |
| Spezialisierter Herausgeber B | 12,50 Milliarden USD (2024) | Diese Schätzung scheint eine engere Preisbasis oder einen eingeschränkten Umfang zu verwenden (zum Beispiel ausgewählte Dosentypen oder einen anderen Werterfassungspunkt), was die Gesamtwerte unterschätzen kann, wenn Standarddosengrößen, -formate und eine vollständige Getränkeabdeckung einbezogen werden. |
Die Streuung wird größtenteils dadurch erklärt, was einbezogen wird und wo der Wert in der Kette gemessen wird, weshalb dasselbe Jahr sehr unterschiedliche Gesamtwerte aufweisen kann. Wir halten die Schritte explizit, damit die endgültige Zahl auf Getränkenachfragesignale, den Verpackungsmix und wiederholbare Preisannahmen zurückverfolgt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Aluminiumgetränkedosen in den Vereinigten Staaten im Jahr 2026?
Der Markt beläuft sich 2026 auf USD 28,9 Milliarden und ist auf dem Weg, bis 2031 USD 33,26 Milliarden zu erreichen.
Wie hoch ist die prognostizierte CAGR für Aluminiumgetränkedosen bis 2031?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 2,85 % expandieren.
Welche Dosentechnologie hält den größten Anteil?
Zweiteilige Tiefzieh-und-Abstreck-Dosen dominieren mit einem Anteil von 88,35 % im Jahr 2025 und wachsen weiterhin.
Warum werden indirekte Vertriebskanäle immer beliebter?
Craft-Brauereien und aufstrebende Getränkemarken sind auf Händler angewiesen, um Mengen zu bündeln und Just-in-time-Lagerbestände bereitzustellen, trotz höherer Preise.
Wie wird das PFAS-Verbot der FDA die Dosenhersteller beeinflussen?
Unternehmen müssen Innenbeschichtungen bis 2026 neu formulieren, was kurzfristige F&E-Kosten verursacht, letztlich jedoch die Nachhaltigkeitspositionierung stärkt.
Seite zuletzt aktualisiert am:



