
Taille et part de marché des canettes en aluminium pour boissons aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 28.10 Milliards de dollars |
| Taille du Marché (2026) | 28.90 Milliards de dollars |
| Taille du Marché (2031) | 33.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.85 % |
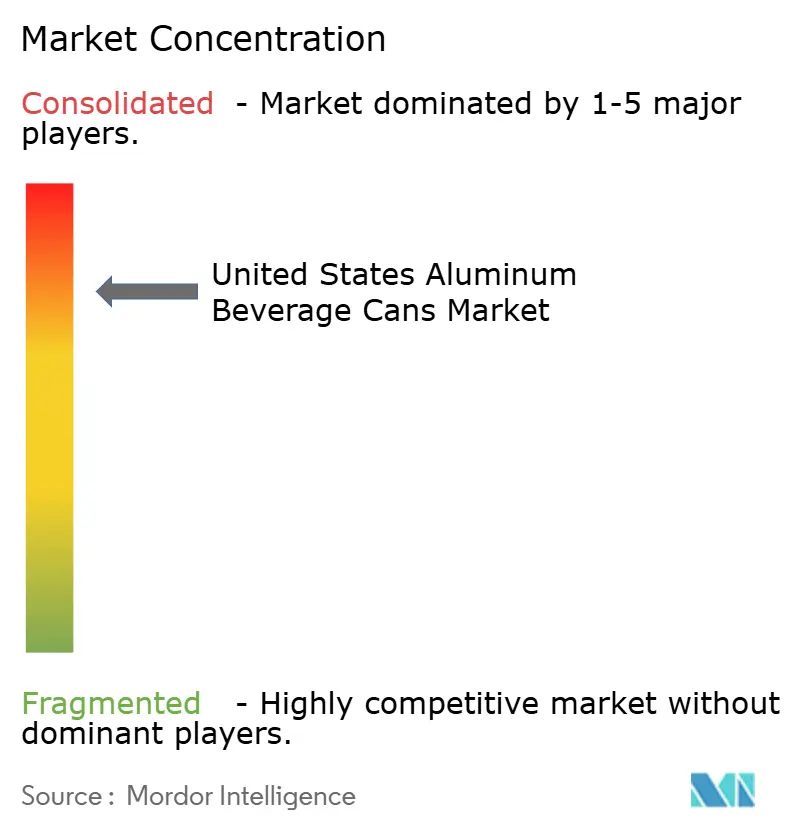
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des canettes en aluminium pour boissons aux États-Unis par Mordor Intelligence
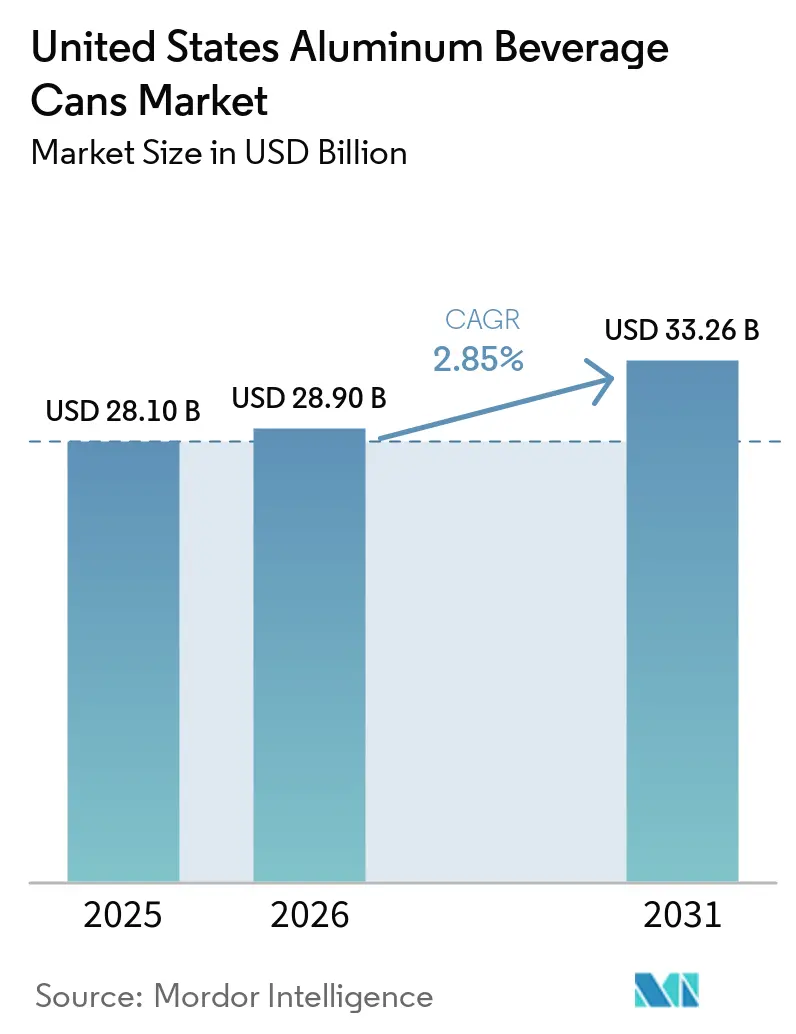
La taille du marché des canettes en aluminium pour boissons aux États-Unis en 2026 est estimée à 28,9 milliards USD, en progression par rapport à la valeur de 2025 de 28,10 milliards USD, avec des projections pour 2031 affichant 33,26 milliards USD, soit une croissance à un CAGR de 2,85% sur la période 2026-2031. La demande demeure résiliente alors que les grands propriétaires de marques de boissons resserrent leurs objectifs de durabilité, tandis que la technologie d'emboutissage-étirage en deux pièces maintient les coûts de production sous contrôle malgré les droits de douane sur l'aluminium qui gonflent les prix des métaux domestiques d'environ 10%. Les ajouts de capacité, tels que le laminoir de Bay Minette de Novelis, devraient atténuer les pénuries de tôles à partir de 2026, mais les délais pour les acheteurs hors contrat s'étendent toujours à 12-16 semaines. Les modernisations d'équipements intégrant des capteurs IoT réduisent les pertes lors des changements de série de 8 à 12%, aidant les embouteilleurs à compenser la hausse des coûts des matériaux. Les restrictions en cours de la FDA sur les PFAS exigeront une reformulation complète des revêtements d'ici 2026, entraînant des coûts de conformité à court terme mais un avantage concurrentiel à long terme pour les premiers adoptants.
Principaux enseignements du rapport
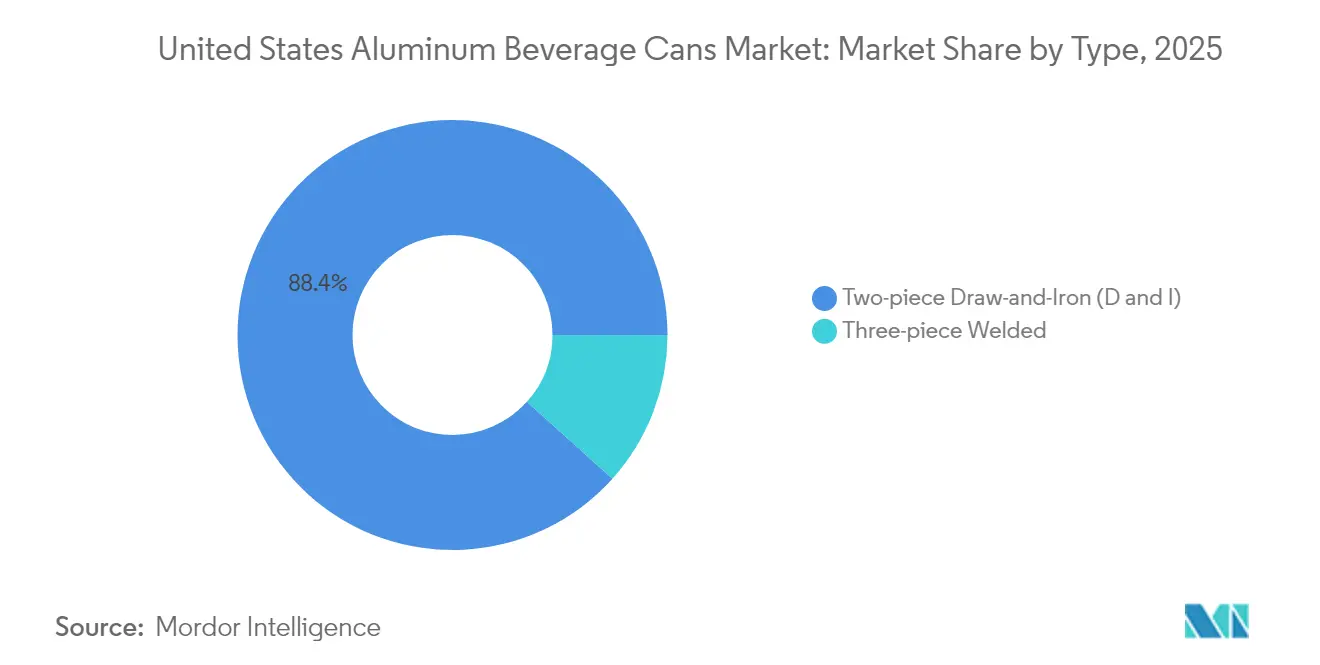
- Par type, la technologie d'emboutissage-étirage en deux pièces détenait 88,35% de la part de marché des canettes en aluminium pour boissons aux États-Unis en 2025 et devrait se développer à un CAGR de 3,58% jusqu'en 2031.
- Par type de boisson, les boissons alcoolisées aromatisées ont enregistré la plus forte croissance et devraient afficher un CAGR de 3,95% entre 2026 et 2031, tandis que la bière a conservé une part des revenus de 31,05% en 2025.
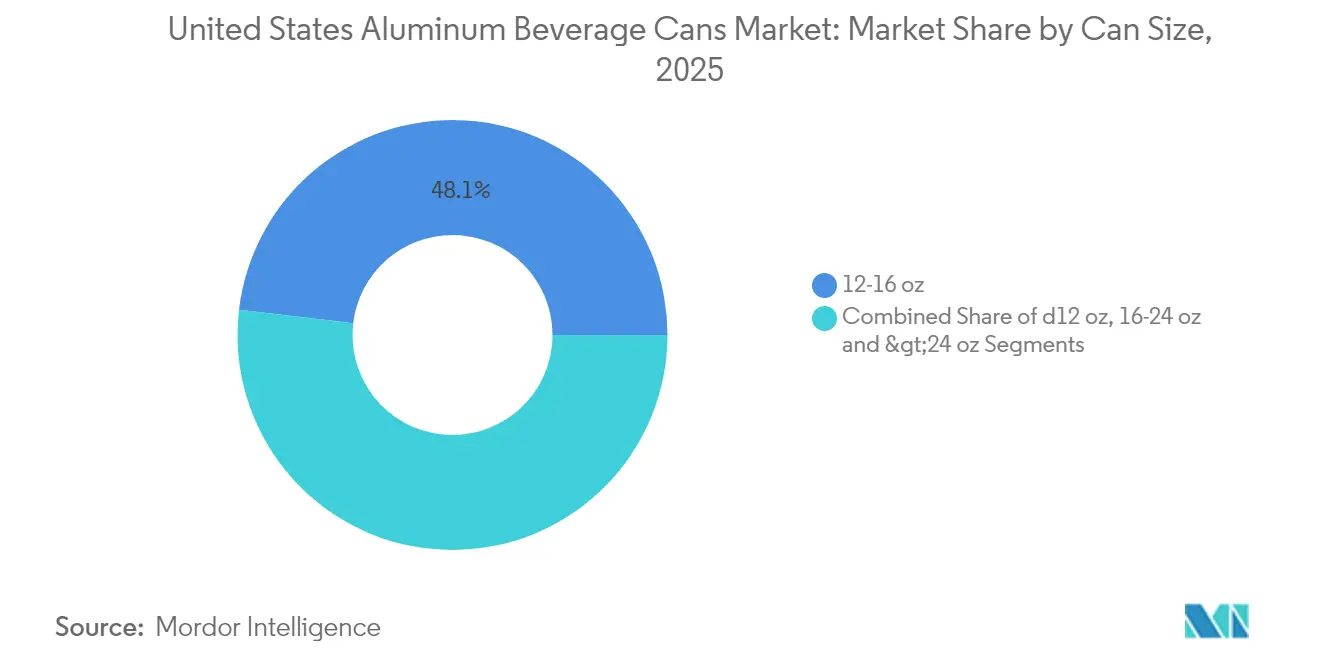
- Par taille de canette, le segment ≤12 oz a capturé un potentiel de CAGR de 3,39% jusqu'en 2031, tandis que les formats 12-16 oz ont maintenu une part de 48,12% de la taille du marché des canettes en aluminium pour boissons aux États-Unis en 2025.
- Par canal de distribution, les ventes directes représentaient 64,10% de la part de marché des canettes en aluminium pour boissons aux États-Unis en 2025, tandis que les canaux indirects devraient progresser à un CAGR de 4,55% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des canettes en aluminium pour boissons aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des producteurs de boissons sans alcool | +0.8% | National – Sud-Est et Côte Ouest | Moyen terme (2-4 ans) |
| Essor des lancements de bières artisanales et de hard seltzer | +0.9% | National – Colorado, Californie, Caroline du Nord | Court terme (≤ 2 ans) |
| Objectifs ESG des entreprises favorisant les emballages recyclables à l'infini | +0.6% | National – porté par les entreprises de boissons du Fortune 500 | Long terme (≥ 4 ans) |
| Expansions de capacité des fonderies d'aluminium en Amérique du Nord | +0.4% | Côte du Golfe et Nord-Ouest Pacifique | Long terme (≥ 4 ans) |
| Lignes de remplissage dotées de l'IoT | +0.3% | Principaux centres métropolitains | Moyen terme (2-4 ans) |
| Projets pilotes de traçabilité par blockchain | +0.2% | Segments de boissons premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des producteurs de boissons sans alcool
Les marques de boissons énergétiques et de café prêt-à-boire privilégient les formats en aluminium pour améliorer la durée de conservation et la différenciation de marque. Le complexe de Phoenix de Red Bull utilise une configuration traversant les murs qui fusionne la fabrication de canettes avec le remplissage de boissons, réduisant les coûts logistiques et protégeant son format propriétaire de 250 ml. Les grandes surfaces rapportent que les contenants en aluminium permettent d'augmenter le prix premium en rayon de 6 à 8%, permettant aux fabricants de boissons fonctionnelles de maintenir leurs marges malgré une concurrence féroce. Les producteurs de thé RTD exploitent de même la barrière à la lumière de l'aluminium pour économiser 25% en frais de chaîne du froid par rapport au PET. Ces avantages de format se traduisent par des engagements d'achat fermes qui verrouillent les contrats de tôles laminées jusqu'en 2027. Alors que la demande s'élargit au-delà des boissons énergétiques vers les boissons nutritionnelles sportives, les petits embouteilleurs s'attendent à ce que les volumes de canettes augmentent encore de 5% annuellement.
Essor des lancements de bières artisanales et de hard seltzer
Le profil élancé de 12 oz du hard seltzer est devenu une norme d'emballage après que plusieurs marques ont capturé des parts à deux chiffres dans les ventes d'alcool aromatisé en 2024. Les brasseries artisanales qui dépendaient autrefois des bouteilles ont migré vers les canettes lorsque de grands convertisseurs comme Ball ont proposé des graphiques à petits tirages et un matériau plus léger. Cependant, les acheteurs au comptant ont payé jusqu'à 60% de prime en 2024 lorsque les volumes sous contrat étaient entièrement alloués, obligeant de nombreuses petites brasseries à sécuriser des tampons de stock gérés par les distributeurs. Avec les ajouts de capacité mis en ligne, les écarts de prix se réduisent, mais les formats élancés et de 16 oz continuent de dominer les nouveaux lancements de produits, les consommateurs associant les canettes à la fraîcheur et à la recyclabilité. Cette tendance devrait persister à mesure que les thés pétillants alcoolisés et les boissons RTD à base de spiritueux reproduisent le modèle marketing du hard seltzer.
Objectifs ESG des entreprises favorisant les emballages recyclables à l'infini
La feuille de route Perfect Circle de Ball vise des taux de collecte mondiaux de 90% et une teneur en matières recyclées de 85% d'ici 2030, s'alignant sur les engagements des marques de boissons en faveur d'emballages entièrement recyclables. [1]Ball Corporation, "Efficacité des ressources," ball.comCes engagements stimulent la demande de tôle de canette contenant ≥70% d'aluminium recyclé, entraînant des frais premium de 12 à 15 USD par tonne. Novelis a engagé 2,5 milliards USD pour des modernisations de laminage et de recyclage soutenant une teneur post-consommateur plus élevée. Les entreprises de grande consommation insèrent des clauses de teneur minimale en matières recyclées dans leurs contrats d'approvisionnement pluriannuels, consolidant de fait la croissance de la demande de matériaux de canettes en circuit fermé, même lorsque les volumes globaux de boissons plafonnent.
Expansions de capacité des fonderies d'aluminium en Amérique du Nord
L'usine de Bay Minette d'une capacité de 600 000 tonnes reste le plus grand ajout unique prévu pour la tôle de canettes de boissons aux États-Unis, bien que la mise en service ait glissé à fin 2025 en raison de retards d'équipements. Des projets de déboulonnage supplémentaires dans le Nord-Ouest Pacifique visent à exploiter l'énergie hydroélectrique renouvelable pour réduire les émissions de portée 2 de la tôle de canettes. Une fois opérationnelle, la nouvelle capacité devrait réduire les coûts de fret pour les embouteilleurs de la Côte Ouest d'environ 80 USD par tonne. Dans l'intervalle, les convertisseurs maintiennent des stocks plus élevés en nombre de jours pour atténuer les pénuries de tôles lors des pics de demande saisonniers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement du poids du PET et conformité aux bouchons attachés | -0.4% | Régions avec des programmes REP actifs | Moyen terme (2-4 ans) |
| Volatilité des prix domestiques de l'aluminium liée aux droits de douane de la Section 232 | -0.6% | National – plus élevé pour les embouteilleurs non intégrés verticalement | Court terme (≤ 2 ans) |
| Goulots d'étranglement des bobines de tôle de canettes | -0.5% | Zones éloignées des laminoirs de la Côte du Golfe | Moyen terme (2-4 ans) |
| Investissements élevés en capital pour la conversion du soudage en 3 pièces vers le D et I | -0.3% | Petits producteurs régionaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement du poids du PET et conformité aux bouchons attachés
Les fournisseurs concurrents de bouteilles en PET ont réduit la résine jusqu'à 10% par unité en 2024, réduisant l'écart de coût livré avec les canettes. Les mandats européens relatifs aux bouchons attachés ont inspiré une série de systèmes de couvercles universels que les multinationales mondiales de boissons pourraient adopter dans toutes les régions, menaçant les volumes de canettes si l'acceptation par les consommateurs progresse. La législation sur la responsabilité élargie des producteurs au niveau des États ajoutera des coûts de conformité supplémentaires à tous les matériaux d'emballage, bien que la boucle de recyclage moyenne de 30 jours de l'aluminium reste un avantage. Pour contrer les avancées du PET, les fabricants de canettes testent des jauges encore plus minces et explorent l'embossage imprimable pour maintenir l'impact visuel en rayon sans poids supplémentaire.
Volatilité des prix domestiques de l'aluminium liée aux droits de douane de la Section 232
Les droits de douane de la Section 232 maintiennent les prix de transaction du Midwest 15 à 20% au-dessus des tendances du LME, pressurisant les convertisseurs qui manquent d'intégration verticale et les forçant à répercuter trimestriellement les suppléments de coût sur les clients de boissons. Les fluctuations des prix au comptant allant jusqu'à 5 cents par livre en 2024 ont contraint certains petits embouteilleurs à se couvrir par le biais de pools de distributeurs, augmentant les besoins en fonds de roulement. Si le soulagement tarifaire ne se concrétise pas, l'incertitude persistante des coûts pourrait freiner l'adoption des canettes parmi les marques de boissons émergentes aux marges réduites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'efficacité de production ancre la domination du D et I
Les canettes embouties-étirées en deux pièces représentaient 88,35 % de la part de marché des canettes en aluminium pour boissons aux États-Unis en 2025, et les gains de performance devraient propulser ce segment à un CAGR de 3,58 % jusqu'en 2031. La gamme STARcan de Ball offre déjà jusqu'à 8 % d'économies de poids par rapport aux conceptions D et I traditionnelles, renforçant les marges à mesure que les primes sur les métaux augmentent. L'allègement progressif par compression de la base et l'affinage des alliages réduisent la consommation de matériaux tout en préservant la résistance à la charge verticale requise pour le remplissage à grande vitesse. Des systèmes de vision embarqués inspectent désormais chaque coque formée, réduisant les taux de défauts en dessous de 50 parties par million et minimisant les rebuts. Ces avancées sont particulièrement pertinentes pour les boissons en canette, où les fabricants équilibrent l'efficacité des matériaux avec les exigences de performance de la production à grand volume.
Les canettes soudées en trois pièces restent une niche pour les boissons de spécialité qui privilégient des formes distinctives, mais la suppression progressive des PFAS par la FDA entraînera une refonte des revêtements et pourrait accélérer leur déclin. Les temps de cycle de production pour les formats soudés restent environ 30 % plus lents que les lignes D et I à grande vitesse, ce qui décourage les boissons à grand volume de les adopter. Néanmoins, certains producteurs artisanaux optent pour les trois pièces afin de créer des codes visuels rétro, et des revêtements de qualité aérospatiale en cours de développement pourraient prolonger la durée de conservation des mélanges de jus acides. Les exigences en capital pour les presses D et I dissuadent toutefois encore les petits conditionneurs, laissant subsister des poches de demande limitées pour les canettes soudées.


Par types de boissons : les boissons alcoolisées aromatisées maintiennent leur surperformance
Les boissons alcoolisées aromatisées, portées par les extensions de gamme de hard seltzer, devraient afficher un CAGR de 3,95% et continueront de surpasser les volumes de bière traditionnelle jusqu'en 2031. Les formats élancés de 12 oz offrent une forte différenciation visuelle en rayon tout en répondant aux consommateurs soucieux des calories qui préfèrent des portions plus petites. Les boissons gazeuses conservent une large base de consommation, mais leur croissance est inférieure aux catégories de boissons fonctionnelles qui promettent des bénéfices énergétiques, immunitaires ou d'hydratation.
Le café et le thé RTD exploitent la barrière de l'aluminium contre l'oxygène et la lumière, permettant l'expédition en température ambiante de produits qui nécessitaient autrefois une réfrigération coûteuse. À mesure que le café nitro se développe, les contenants en aluminium pressurisés offrent une crème constante, suscitant des partenariats entre torréfacteurs indépendants et conserveurs régionaux. Les boissons énergétiques maintiennent une croissance des volumes en formats de 16 oz, cimentant le rôle de l'aluminium dans le branding à fort impact avec des finitions mates et texturées. Les innovations en chimie de revêtement intérieur des canettes tolèrent désormais les mélanges d'agrumes à faible pH, ouvrant des perspectives pour les cocktails de jus en canettes.
Par taille de canette : la premiumisation se déplace vers les formats plus petits
La catégorie ≤12 oz devrait progresser à un CAGR de 3,39% jusqu'en 2031, reflétant l'appétit des consommateurs pour le contrôle des portions et le positionnement premium. Les marques de café de spécialité, de hard kombucha et de bière artisanale sélectionnent souvent des canettes de 8 à 10 oz pour justifier un prix unitaire plus élevé tout en gérant les seuils d'alcool ou de caféine.
En revanche, le format 12-16 oz a capturé 48,12% de la taille du marché des canettes en aluminium pour boissons aux États-Unis en 2025 et reste l'option dominante pour les boissons gazeuses et les boissons énergétiques. Les canettes plus grandes de 19,2 oz et 24 oz servent les multipacks des stations-service et les offres de bière économiques, mais font face à des contraintes d'espace dans les réfrigérateurs. La R et D des fabricants se concentre désormais sur des variantes élancées avec col rétréci qui maintiennent la visibilité en rayon tout en facilitant l'empilement pour la logistique aval.
Par canal de distribution : les niveaux de service orientent les choix de canal
Les contrats directs représentaient 64,10% de la part de marché des canettes en aluminium pour boissons aux États-Unis en 2025, les propriétaires de marques valorisant l'approvisionnement garanti et les programmes d'innovation conjoints. Les accords pluriannuels permettent aux convertisseurs de dédier un temps de ligne spécifique, stabilisant les taux d'utilisation au-dessus de 90%.
Les canaux indirects, croissant à un CAGR de 4,55%, répondent aux besoins des brasseries artisanales et des start-ups qui manquent d'échelle de volume. Les distributeurs spécialisés agrègent les commandes, fournissent un soutien en conception graphique et financent le fonds de roulement, mais les primes vont de 40% à 60% par rapport aux prix directs. Certains intermédiaires installent de petites imprimantes numériques en petits lots pour raccourcir les délais pour les tirages en édition limitée, aidant les marques émergentes à lancer des UGS saisonnières sans s'engager sur de grands minimums.
Analyse géographique
Le Sud-Est se classe comme le plus grand contributeur régional, bénéficiant de la proximité des fonderies de la Côte du Golfe et du corridor de boissons d'Atlanta, où se regroupent de nombreux embouteilleurs et sièges de marques. Des chaînes d'approvisionnement intégrées raccourcissent les distances de fret, permettant aux convertisseurs de répercuter des coûts de métal livré plus bas sur les propriétaires de marques locaux. La poursuite des investissements industriels entrants en Alabama et en Géorgie pourrait encore renforcer la domination de la région une fois que le laminoir de Bay Minette de Novelis atteindra sa pleine montée en puissance en 2026.
La Côte Ouest constitue le deuxième nœud de consommation, mais fait face à des suppléments de fret de tôle plus élevés, incitant les fabricants de canettes à maintenir des stocks locaux plus importants. La densité de brasseries artisanales en Californie, en Oregon et dans l'État de Washington maintient la demande soutenue, et les lois sur la consigne des contenants améliorent les taux de récupération de l'aluminium qui alimentent un approvisionnement en circuit fermé. Cependant, les arrêts périodiques de fonderies dans le Nord-Ouest Pacifique, déclenchés par des pics de prix de l'énergie, resserrent la disponibilité des alliages et injectent de la volatilité des prix.
La demande du Midwest reste stable grâce aux centres d'embouteillage de boissons gazeuses bien établis depuis longtemps, bien que les parcs d'équipements plus anciens nécessitent une modernisation pour correspondre au débit à grande vitesse des nouvelles usines du Sud-Est. Le Nord-Est maintient une croissance de niche des boissons premium, en tirant parti de marchés urbains denses mais en dépendant fortement de la tôle entrante en provenance des producteurs du Golfe. La législation émergente sur la responsabilité élargie des producteurs pourrait modifier l'économie du recyclage entre les États, offrant des avantages aux régions qui atteignent déjà des niveaux élevés de collecte.
Paysage réglementaire
Les producteurs américains de canettes de boisson en aluminium évoluent sous une combinaison d'exigences de conformité relatives au contact alimentaire et aux émissions, avec une supervision assurée par la FDA pour les substances en contact avec les aliments (y compris les matériaux du corps et du fond de la canette ainsi que les revêtements internes) et par l'EPA pour les émissions atmosphériques issues des opérations de revêtement de surface des canettes. Pour les lignes de revêtement, les règles de l'EPA en vertu du Clean Air Act s'appliquent via les NSPS (section 111) et les NESHAP (section 112), y compris les exigences visées au 40 CFR 63.3481 relatives au revêtement de surface des canettes métalliques, qui déterminent le choix des solvants, les systèmes d'abattement et les pratiques documentaires dans les usines de formage et de décoration de canettes.
La politique commerciale demeure également une variable clé en matière de coûts et d'approvisionnement à travers les mesures de la Section 232 affectant l'aluminium et les produits dérivés. En avril 2025, le Département du Commerce a mis en place des droits de douane de 25 % sur la bière importée et les canettes en aluminium vides, et en juin 2026, la Maison Blanche a publié la Proclamation 11021 ajustant les régimes tarifaires de la Section 232 tout en maintenant des droits ad valorem de 25 % sur certains produits métalliques dérivés, y compris les canettes en aluminium. Cela renforce l'importance de la contractualisation nationale et des mécanismes de répercussion des surtaxes. L'attention législative portée au suivi de la ferraille a également augmenté en 2026 avec l'introduction du CANS Act (H.R. 7992), qui impose une étude continue de l'USGS sur l'aluminium jeté dans les décharges américaines et les flux de ferraille associés, appuyant l'attention portée par les politiques publiques sur la valorisation et l'approvisionnement circulaire.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec l'approvisionnement en aluminium primaire et en matière première d'aluminium recyclé, puis se poursuit avec le laminage des feuilles à canettes, le formage des canettes (principalement en deux pièces DWI/D et I), le revêtement et la décoration, et enfin la distribution aux embouteilleurs de boissons et propriétaires de marques via des contrats directs et des distributeurs desservant les acheteurs plus petits. Les producteurs de feuilles et les recycleurs se situent en amont des fabricants de canettes, tandis que la performance en aval dépend de la compatibilité avec les lignes de remplissage à grande vitesse, de l'approvisionnement en fonds et opercules, et de la conversion graphique. Dans la plupart des cas, les usines sont positionnées près des opérations de remplissage afin de réduire le fret et de soutenir la livraison juste-à-temps, tandis que les acheteurs au comptant peuvent faire face à des délais plus longs lorsque le temps de laminage ou de ligne est entièrement alloué.
Le recyclage et la valorisation de la ferraille fonctionnent également comme une boucle parallèle alimentant le matériau canette-à-canette. Les sources du secteur citent un taux de recyclage des canettes de boisson en aluminium aux États-Unis de 43 % en 2023, accompagné d'objectifs à plusieurs décennies (70 % d'ici 2030, 80 % d'ici 2040, 90 % d'ici 2050). L'Aluminum Association a décrit la canette comme un matériau de flux de recyclage à haute valeur (rapporté à environ 1 338 USD par tonne en moyenne), ce qui soutient les investissements dans la captation et le tri au niveau des installations de récupération de matériaux et renforce la contractualisation en boucle fermée entre les laminoirs, les fabricants de canettes et les grands clients du secteur des boissons. Les mesures commerciales et le plaidoyer tarifaire façonnent également la chaîne en influençant l'économie des importations d'intrants métalliques et en encourageant une dépendance accrue au laminage national, aux améliorations du recyclage et aux accords d'approvisionnement à long terme.
Paysage concurrentiel
Ball Corporation et Crown Holdings contrôlent conjointement environ 60 à 65% de la part de marché des canettes en aluminium pour boissons aux États-Unis, reflétant une structure modérément consolidée. Les acquisitions par Ball d'Alucan en octobre 2024 et de Florida Can Manufacturing en février 2025 ont ajouté une capacité annuelle de 1,2 milliard de canettes, sécurisant des créneaux pour la croissance des boissons artisanales. Les extensions de capacité de Crown en Virginie et au Nevada renforcent le service aux indépendants de l'Ouest, améliorant son équilibre géographique.
Les acteurs de second rang Silgan Holdings, Ardagh Metal Packaging et Independent Can Company poursuivent une spécialisation régionale ou des formats personnalisés pour éviter la concurrence frontale en volumes. Beaucoup investissent dans des modules de vision compatibles IoT qui améliorent l'utilisation des lignes et fournissent des données qualité en temps réel aux propriétaires de marques. Les dépôts de brevets montrent une activité accrue dans les revêtements sans PFAS et les mélanges d'alliages optimisés pour la fabrication additive, des domaines où des innovateurs plus petits pourraient accorder des licences de technologie aux grands groupes.[3]Bureau des brevets américain, "Alliage d'aluminium," uspto.gov
Les coûts de conformité réglementaire favorisent les opérateurs à grande échelle capables de répartir les dépenses de R et D sur plusieurs usines, mais des opportunités de marché inexploitées persistent dans les canettes de formes spéciales, les encres tactiles et les technologies de couvercles refermables. Les partenariats entre les enducteurs et les convertisseurs accélèrent les cycles de qualification à l'approche de la date limite PFAS de 2026, les premiers adoptants étant susceptibles de remporter des contrats de boissons premium à la recherche de références plus durables.
Leaders du secteur des canettes en aluminium pour boissons aux États-Unis
Crown Holdings Inc.
Ball Corporation
Silgan Holdings Inc.
Ardagh Group S.A.
Envases Universales de México S.A. de C.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur l'assurance d'approvisionnement, l'approvisionnement en contenu recyclé et les revêtements capables de satisfaire la conformité et la qualification client. Les propriétaires de marques intègrent des clauses de durabilité dans des contrats pluriannuels, et les transformateurs réagissent en gérant une utilisation élevée tout en tenant compte du risque de délai pour les acheteurs non contractés. Les preuves d'une capacité serrée incluent le fait que Ball a rapporté que la capacité de production américaine de 2026 était entièrement engagée, citant une utilisation comprise entre 90 % élevés et moyens dans l'ensemble des opérations nord-américaines en 2026, ce qui accroît la valeur des accords d'enlèvement à long terme, des tampons de stock gérés par les distributeurs et de la planification de capacité localisée près des principaux corridors de remplissage.
Les opportunités liées au recyclage sont associées à la disponibilité et à la stabilité des coûts des feuilles à canettes, des organismes du secteur tels que le Can Manufacturers Institute et The Aluminum Association donnant la priorité à une meilleure captation des canettes et au recyclage canette-à-canette (objectifs de 70 % d'ici 2030, 80 % d'ici 2040 et 90 % d'ici 2050). Les investissements qui accroissent le débit national de laminage et de recyclage peuvent également élargir la marge d'approvisionnement pour un contenu post-consommation plus élevé ; Novelis, par exemple, a entamé la relance de son usine de laminage et de recyclage d'Oswego, dans l'État de New York, suite à un arrêt lié à un incendie en 2025. Dans le même temps, la pression réglementaire et client de 2026 sur les revêtements sans PFAS et à faible migration maintient la reformulation des revêtements et la capacité de qualification comme un levier concurrentiel pour sécuriser les programmes de boissons premium et réduire les barrières au changement pour des catégories incluant le café RTD, le thé et les boissons alcoolisées aromatisées.
Développements récents du secteur
- Avril 2026 : Crown Holdings a annoncé son intention de construire une nouvelle usine de fabrication de canettes de boisson à deux lignes dans le nord de l'Inde, avec une capacité de production citée à environ 2,2 milliards de canettes par an et un démarrage des opérations ciblé pour le second semestre de 2027. Bien qu'en dehors des États-Unis, cela montre où un fournisseur américain majeur oriente son capital de croissance incrémentale et comment l'allocation mondiale de capacité peut affecter les files d'attente d'équipements, la standardisation technologique et la priorisation interne du capital à travers son réseau de canettes.
- Février 2025 : Ball Corporation a finalisé l'acquisition de Florida Can Manufacturing, ajoutant deux usines dans le Sud-Est et élargissant son empreinte au service des corridors de boissons à forte croissance. L'accord a renforcé la capacité de Ball à sécuriser des contrats pluriannuels avec des propriétaires de marques privilégiant l'assurance d'approvisionnement et des changements de format plus rapides pour les tirages courts et les formats spécialisés.
- Octobre 2024 : Ball Corporation a acquis Alucan afin d'étendre ses capacités en matière de formage de canettes premium et de revêtements spécialisés. Cela a soutenu l'innovation de formats à plus forte marge et accéléré les parcours de qualification pour des emballages différenciés utilisés par les marques de boissons artisanales et premium.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des canettes en aluminium pour boissons vendues aux États-Unis pour le remplissage et le conditionnement des boissons, comptabilisée au point d'approvisionnement en canettes dans l'emballage des boissons. Il reflète la demande liée aux expéditions de canettes pour boissons et aux formats de canettes habituels utilisés dans les principales catégories de boissons.
Exclusions du périmètre : Nous excluons les boîtes métalliques non destinées aux boissons, les emballages en plastique ou en verre, ainsi que l'aluminium utilisé dans les feuilles, les barquettes ou d'autres composants d'emballage de boissons ne constituant pas des canettes.
Aperçu de la segmentation
- Par type de matériau
- Aluminium
- Acier
- Par structure de canette
- Deux pièces
- Trois pièces
- Aérosol monobloc
- Par capacité / taille
- ≤12 oz
- 250-500 ml
- 500-1 000 ml
- >1 000 ml
- Par procédé de fabrication
- Emboutissage-étirage (D et I)
- Emboutissage-remboutissage (DRD)
- Extrusion par impact
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Soins personnels et cosmétiques
- Produits pharmaceutiques
- Peintures et produits chimiques industriels
- Fluides automobiles et lubrifiants
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des données publiques qui nous aident à comprendre combien de canettes le marché américain est susceptible d'absorber et ce qui évolue dans la composition des emballages. Nous nous référons à des sources telles que les statistiques de fabrication et de commerce du Bureau du recensement des États-Unis, les données de la Commission américaine du commerce international pour le contexte tarifaire et commercial, ainsi que les séries de prix du Bureau des statistiques du travail qui aident à expliquer la pression sur les coûts de conversion.
Nous utilisons également des références en matière d'emballage et de recyclage, telles que l'Association de l'aluminium et d'autres organismes sectoriels, ainsi que les avis de la FDA susceptibles d'avoir une incidence sur les revêtements des canettes et les délais de conformité. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour comprendre les ajouts de capacité, les commentaires sur l'utilisation des installations et le langage de répercussion des prix. Le cas échéant, nous recoupons également certains résultats financiers d'entreprises et signaux d'expédition via des abonnements payants axés sur le renseignement d'entreprise, les brevets et les données d'expédition à l'import/export. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques et sectorielles ont également été examinées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve le modèle documentaire auprès de personnes qui perçoivent tôt les évolutions des commandes et de la composition, notamment les fabricants de canettes, les fournisseurs de tôles, les conditionneurs de boissons et les distributeurs d'emballages. Nous nous entretenons également avec des responsables opérationnels et commerciaux pour confirmer l'évolution de la composition par taille de canette, les changements de catégories de boissons et le rythme de la tarification contractuelle à travers les États-Unis, puis nous réconcilions les écarts avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en reconstituant le bassin de demande à partir de l'utilisation des canettes pour boissons aux États-Unis. Nous traduisons les volumes par catégorie de boissons et la part conditionnée en aluminium en demande équivalente en canettes, puis nous exprimons la valeur à l'aide des prix réalisés et de la composition. La logique descendante et ascendante est maintenue simple, les totaux étant d'abord ancrés aux signaux de consommation de boissons et de composition des emballages, puis corroborés par des approximations ascendantes sélectives telles que le prix de vente moyen échantillonné par taille de canette et les vérifications des circuits de distribution sur les schémas d'expédition.
Les données d'entrée sont maintenues pratiques et reproductibles, et comprennent la composition par taille de canette (par exemple, 12 oz par rapport à 12 à 16 oz et plus), la répartition entre les formats deux pièces D et I et trois pièces, la direction des coûts de la tôle d'aluminium et le calendrier de répercussion, la pression sur les coûts liée aux droits de douane, ainsi que les ajouts de capacité qui affectent la disponibilité et les délais. Pour les lacunes où les volumes exacts ne sont pas visibles publiquement, nous interpolons à l'aide de fourchettes prudentes validées lors des entretiens et nous évitons d'intégrer des annonces ponctuelles dans les totaux annuels.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios. Le scénario de base est lié à la demande attendue en boissons, aux glissements progressifs de la composition vers les canettes et à la progression des prix cohérente avec les cycles de renouvellement des contrats. Les hypothèses ne sont ajustées qu'après recoupement avec les retours d'entretiens sur l'utilisation, les carnets de commandes et les changements attendus dans la composition des formats de canettes.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la dynamique des catégories de boissons, les engagements en matière de recyclage et de durabilité qui influencent les choix d'emballage, ainsi que les commentaires sur l'utilisation des capacités de la chaîne d'approvisionnement. Lorsque les valeurs sortent des plages attendues, les facteurs sont examinés, la série de données d'entrée est revérifiée et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou s'il s'agit d'un bruit de données.
Avant la publication, le modèle et les hypothèses font l'objet de plusieurs révisions analytiques afin que la logique, l'arithmétique et les unités restent cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des démarrages majeurs de capacité, des changements de politique ou des fluctuations importantes des coûts. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché des canettes en aluminium pour boissons aux États-Unis selon Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les canettes en aluminium pour boissons aux États-Unis ne concordent souvent pas, et la raison n'est généralement pas une seule étape de calcul. Les différences proviennent typiquement de ce que chaque éditeur comptabilise comme marché des canettes, du point de prix qu'il applique (tôle, canette ou boisson conditionnée), et de la manière dont il gère les changements de composition des boissons selon les tailles et les formats.
L'écart principal provient de la comptabilisation de la valeur de la tôle d'aluminium en amont ou des dépenses d'emballage de boissons plus larges, où seules les canettes en aluminium pour boissons finies fournies pour la consommation de boissons aux États-Unis sont incluses, et Mordor Intelligence ancre la construction de valeur à la composition par taille de canette et au calendrier de renouvellement des contrats plutôt qu'aux fluctuations à court terme du prix des métaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,10 milliards USD (2025) | |
| Bulletin sectoriel A | 36,95 milliards USD (2024) | Ce chiffre est présenté avec un cadrage plus large de l'impact sectoriel et peut mélanger la valeur des canettes avec une exposition aux coûts plus étendue, ce qui peut gonfler la valeur par rapport à un total portant uniquement sur les canettes, lié aux expéditions de canettes et à leur composition. |
| Éditeur spécialisé B | 12,50 milliards USD (2024) | Cette estimation semble utiliser une base de prix plus étroite ou un périmètre partiel (par exemple, certains types de canettes ou un point de capture de valeur différent), ce qui peut sous-estimer les totaux lorsque les tailles de canettes standard, les formats et la couverture complète des boissons sont inclus. |
L'écart s'explique principalement par ce qui est inclus et par l'endroit où la valeur est mesurée dans la chaîne, ce qui explique pourquoi la même année peut afficher des totaux très différents. Nous maintenons les étapes explicites afin que le chiffre final puisse être retracé jusqu'aux signaux de demande en boissons, à la composition des emballages et aux hypothèses de prix reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des canettes en aluminium pour boissons aux États-Unis en 2026 ?
Le marché s'établit à 28,9 milliards USD en 2026 et est en bonne voie pour atteindre 33,26 milliards USD d'ici 2031.
Quel est le CAGR prévu pour les canettes en aluminium pour boissons jusqu'en 2031 ?
Le marché devrait se développer à un CAGR de 2,85% sur la période 2026-2031.
Quelle technologie de canette détient la plus grande part ?
Les canettes embouties-étirées en deux pièces dominent avec une part de 88,35% en 2025 et continuent de croître.
Pourquoi les canaux de vente indirects deviennent-ils plus populaires ?
Les brasseries artisanales et les marques de boissons émergentes s'appuient sur les distributeurs pour agréger les volumes et fournir des stocks en flux tendu malgré des prix plus élevés.
Comment l'interdiction des PFAS par la FDA affectera-t-elle les fabricants de canettes ?
Les entreprises doivent reformuler les revêtements intérieurs d'ici 2026, engendrant des coûts de R et D à court terme mais renforçant à terme les références en matière de durabilité.
Dernière mise à jour de la page le:



