
Größe und Marktanteil des Schmierstoffmarkts im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 422.78 Millionen Liter |
| Marktvolumen (2026) | 433.01 Millionen Liter |
| Marktvolumen (2031) | 487.99 Millionen Liter |
| Growth Rate (2026 - 2031) | 2.42 % |
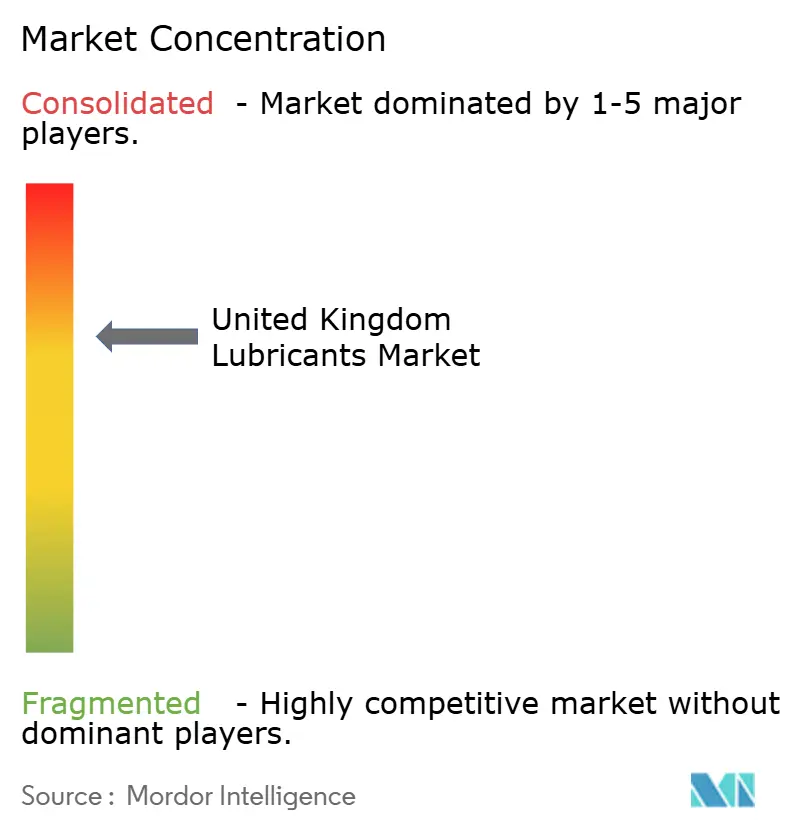
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schmierstoffmarkts im Vereinigten Königreich durch Mordor Intelligence
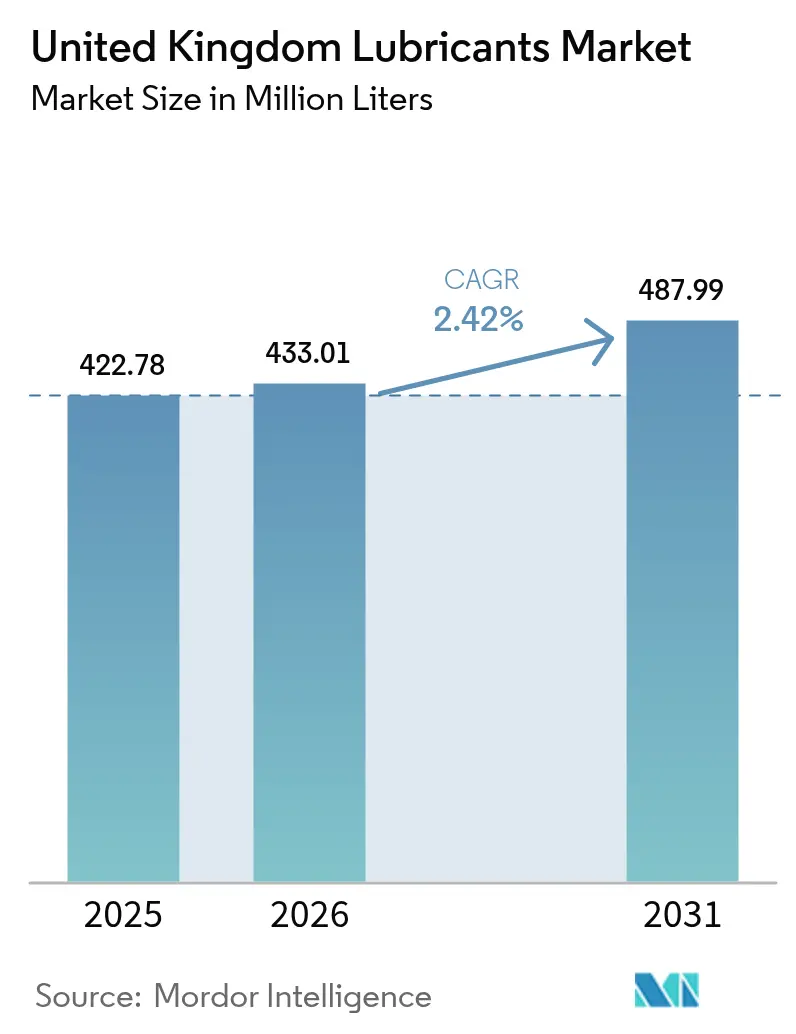
Die Größe des Schmierstoffmarkts im Vereinigten Königreich wird im Jahr 2026 auf 433,01 Millionen Liter geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 422,78 Millionen Litern, wobei die Prognosen für 2031 487,99 Millionen Liter ausweisen, was einer Wachstumsrate (CAGR) von 2,42 % im Zeitraum 2026–2031 entspricht. Die industrielle Nachfrage im Zusammenhang mit Offshore-Windenergie, der Rückverlagerung der Präzisionsfertigung ins Inland sowie der Einführung von Predictive-Maintenance-Servicemodellen trägt zu einem wachsenden Volumenanteil bei, obwohl die herkömmlichen Motorenölverkäufe aufgrund der zunehmenden Verbreitung von Elektrofahrzeugen (EV) einem strukturellen Rückgang ausgesetzt sind. Premium-Synthetikformulierungen gewinnen weiterhin an Bedeutung, da die Euro-7-Emissionsvorschriften die Leistungsanforderungen verschärfen, Flottenmanager längere Ölwechselintervalle verlangen und Anlagenbetreiber ungeplante Ausfallzeiten reduzieren möchten. Anbieter mit fortschrittlichen Additivchemien, auf der Kreislaufwirtschaft basierenden Grundölen und IIoT-gestützten Fluidüberwachungsplattformen verfügen über einen Wettbewerbsvorteil, da Industriekunden Zuverlässigkeit und Compliance vor dem Listenpreis priorisieren. Unterdessen verändert die schrumpfende inländische Raffineriekapazität die Lieferkettenstrategien und veranlasst Mischbetriebe dazu, Import-Hedging, die Lokalisierung von Spezialqualitäten und die Integration von re-raffiniertem Einsatzmaterial einzusetzen, um das Margenrisiko zu mindern.
Wesentliche Erkenntnisse des Berichts
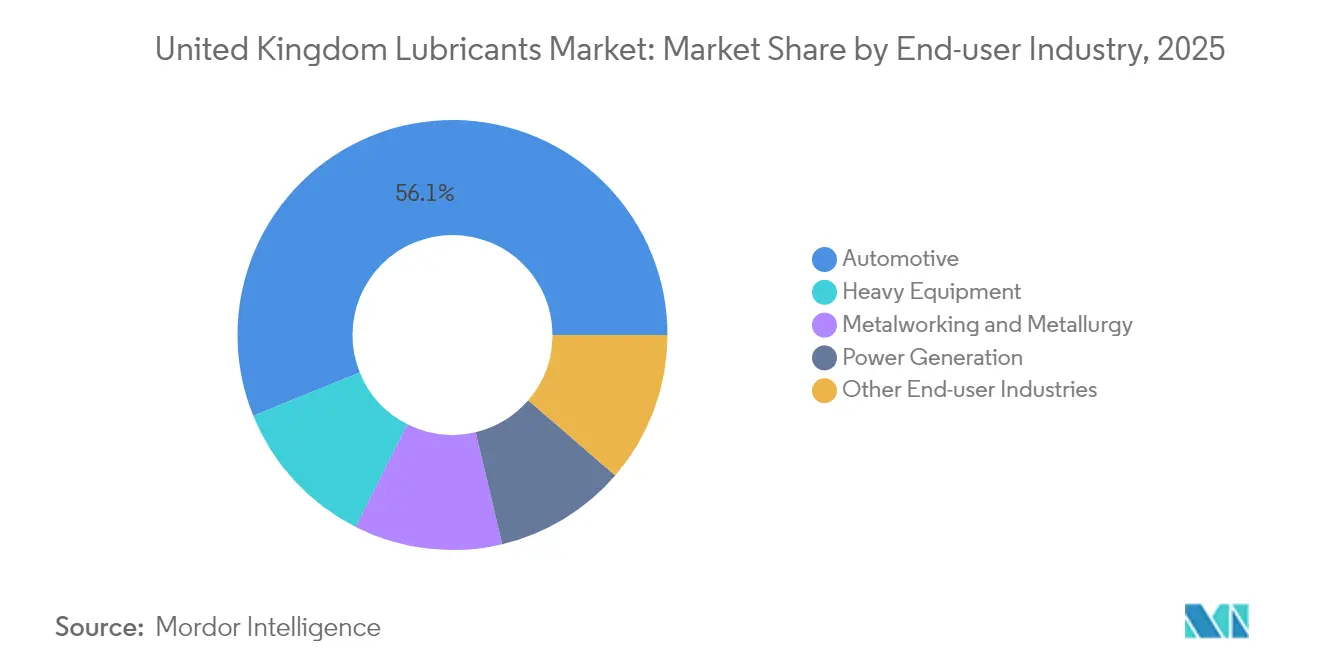
- Nach Endverbrauchsbranche entfiel auf den Automobilsektor im Jahr 2025 ein Marktanteil von 56,12 % am Schmierstoffmarkt im Vereinigten Königreich, während der Stromerzeugungssektor voraussichtlich bis 2031 mit einer CAGR von 2,85 % wachsen wird.
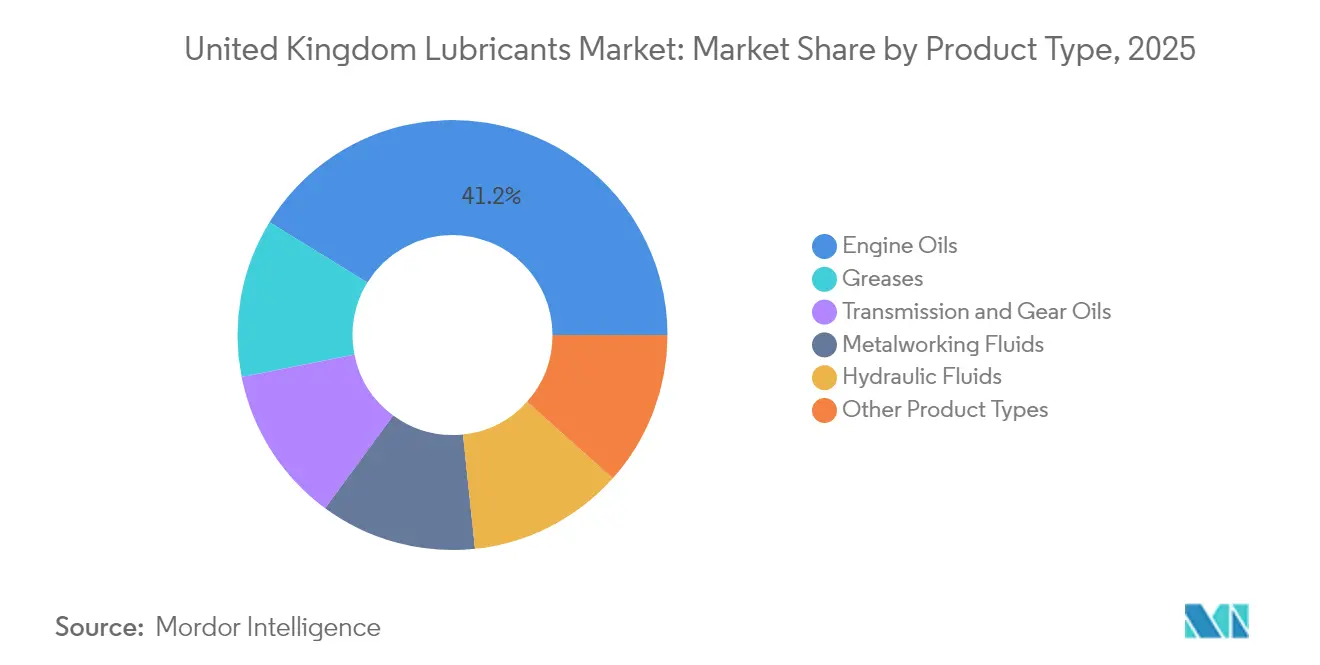
- Nach Produkttyp entfielen auf Motorenöle im Jahr 2025 41,21 % der Marktgröße des Schmierstoffmarkts im Vereinigten Königreich, während Schmierfette voraussichtlich bis 2031 mit einer CAGR von 2,6 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Schmierstoffmarkts im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Euro 7 / britische CO₂-Flottenvorschriften fördern Premium-Synthetika | +0.8% | National, Nutzfahrzeugkorridore | Mittelfristig (2–4 Jahre) |
| Programme zur Rückverlagerung der Fertigung | +0.6% | Midlands, Nordengland, Central Belt Schottland | Mittelfristig (2–4 Jahre) |
| Ausbau der Offshore-Windenergie erfordert langlebige Schmierfette | +0.4% | Schottische Küste und Nordseeküste | Langfristig (≥ 4 Jahre) |
| IoT-gestützte Schmierung-als-Dienstleistung-Einführung | +0.3% | Industriezentren Manchester, Birmingham, Glasgow | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftliche Auflagen fördern re-raffinierte Öle | +0.2% | Frühe Einführung in London und Edinburgh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Euro-7-Emissionsstandards treiben die Einführung von Premium-Synthetika voran
Die Euro-7-Vorschriften, die 2025 in Kraft treten, legen strengere Partikel- und NOx-Grenzwerte fest, die Mineralöle kaum erfüllen können, was Flotten zur Umstellung auf Synthetika mit höherer Oxidationsbeständigkeit und besserer Niederviskositäts-Filmstärke bewegt. Felddaten zeigen, dass Synthetika eine um 15–20 % längere Lebensdauer bieten, was Ausfallzeiten und Gesamtbetriebskosten trotz höherer Listenpreise reduziert[1]Lubrizol, „Synthetische Flüssigkeiten für die Euro-7-Konformität”, lubrizol.com. Die Zulassungen von Nutzfahrzeugen im Vereinigten Königreich stiegen 2024 um 8,2 % und multiplizieren die Nachfrage nach Euro-7-konformen Schmierstoffen in Logistik-, Bau- und Kommunalflotten. Anbieter mit proprietären Additivpaketen profitieren von Margenaufschlägen, während traditionelle Mineralölhersteller in preissensible Restnischen abwandern.
Programme zur Rückverlagerung der Fertigung steigern die Nachfrage nach Industrieschmierstoffen
Die inländische Produktion stieg 2024 um 3,1 %, da Unternehmen die Fertigung aus Asien zurückverlagerten, was den Verbrauch von Metallbearbeitungsflüssigkeiten, Hydraulikölen und NSF-zugelassenen lebensmitteltauglichen Schmierstoffen ankurbelte. Staatliche Anreize in Höhe von 4,5 Milliarden GBP bis 2026 zielen auf die Luft- und Raumfahrt, Elektronik sowie Anlagen für erneuerbare Energien ab, die jeweils zahlreiche Schmierstellen aufweisen. Cluster in den Midlands und in Nordengland melden Anstiege von 25–30 % bei Bestellungen von Industrieflüssigkeiten, da Neuanlagen ihren Betrieb hochfahren, was Anbieter mit technischen Serviceteams und reaktionsschnellen Lagern begünstigt.
Ausbau der Offshore-Windenergie schafft spezialisierten Schmierfettmarkt
Die Kapazität soll bis 2030 50 GW erreichen, wobei 70 % davon in schottischen Gewässern konzentriert sind, wo subarktische Temperaturen und Salzsprühnebel den Komponentenverschleiß beschleunigen. Moderne Turbinen enthalten 200–400 kg Schmierfett in Lagern, Blattwinkelverstellsystemen und Azimutantrieben, und erfordern meerestaugliche Chemien, die fünf bis sieben Jahre zwischen Nachschmierungen überdauern[2]ExxonMobil, „Schmierung in Offshore-Windturbinen”, corporate.exxonmobil.com. Langlebige Formulierungen erzielen Preisaufschläge von 40–60 % und belohnen F&E-Investitionen multinationaler Mischbetriebe.
IoT-Integration transformiert Schmierstoff-Servicemodelle
Werksleiter setzen sensorgestützte Predictive-Maintenance-Plattformen ein, die Fluidwechsel auf Basis des Betriebszustands statt nach Kalenderintervallen planen. Shells LubeAnalyst reduzierte ungeplante Ausfallzeiten an Standorten im Vereinigten Königreich um 35 % durch Echtzeitwarnungen und automatische Nachbestellungs-APIs. Abonnementbasierte Analyselösungen sichern wiederkehrende Umsätze und positionieren Schmierstoffe als verwalteten Dienst neu, was den Wettbewerbsvorteil zugunsten von Anbietern mit digitaler Diagnose verschiebt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigender Zuwachs des EV-Bestands senkt Motorenölvolumen | -0.7% | Städtische Zentren landesweit | Mittelfristig (2–4 Jahre) |
| Volatile Rohöl- und Additivrohstoffpreise | -0.4% | Von Importen abhängige Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Schrumpfende Grundöl- Raffineriekapazität | -0.3% | Alle Vertriebsnetze im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Einführung von Elektrofahrzeugen untergräbt die traditionelle Motorenölnachfrage
Die Zulassungen von Elektrofahrzeugen stiegen 2024 um 38 % auf 315.000 Einheiten, was einem Anteil von 18,1 % an den Neuwagenzulassungen entspricht und die Motorenölnachfrage pro Fahrzeug reduziert. Flottendaten zeigen, dass Elektrotransporter den Schmierstoffverbrauch im Vergleich zu Dieselmodellen um 60–70 % senken, da Antriebsstränge auf abgedichtete Lager und kühlmittelgedämpfte Leistungselektronik umgestellt werden. Mit dem Verbot des Verkaufs neuer Fahrzeuge mit Verbrennungsmotor ab 2030 wird erwartet, dass die Motorenölvolumen trotz des Aufkommens von Wärmemanagementflüssigkeiten für Elektrofahrzeuge dauerhaft zurückgehen werden.
Volatile Rohstoffkosten belasten die Margenbeständigkeit
Der Brent-Rohölpreis schwankte 2024 zwischen 70 und 95 USD pro Barrel, während die Preise für Spezialadditiva infolge von Lieferunterbrechungen anstiegen, was zu Schwankungen von 5–8 % bei den Kosten für fertige Flüssigkeiten führte. Währungsvolatilität verschärft die Unsicherheit bei den Einsatzstoffen für kleinere Mischbetriebe, denen es an langfristiger Beschaffungsmacht mangelt, was zu Ad-hoc-Preisanpassungen führt, die die Kundenbindung in preissensiblen Segmenten untergraben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbrauchsbranche: Dominanz des Automobilsektors steht unter Elektrifizierungsdruck
Das Automobilsegment machte 2025 56,12 % des Schmierstoffmarkts im Vereinigten Königreich aus und spiegelt den nationalen Fahrzeugbestand von 32 Millionen Fahrzeugen sowie die intensive Nutzfahrzeugflottenaktivität wider. Es wird prognostiziert, dass die Größe des Schmierstoffmarkts im Vereinigten Königreich im Automobilsektor im Zuge der Elektrifizierung abflacht; dennoch stützen Premium-Synthetika für Euro-7-Dieseltransporter und leichte Nutzfahrzeuge sowohl Volumen als auch Wert. Große Flottenoperatoren priorisieren nun längere Ölwechselintervalle und garantiekonforme Low-SAP-Formulierungen, um die Gesamtbetriebskosten zu senken. Unterdessen verlagert die Rückverlagerung der anlagenbasierten Fertigung ins Inland die Schmierstoffnachfrage hin zu schweren Geräten in neuen Gigafabriken und Lebensmittelverarbeitungslinien und reduziert schrittweise den Automobilanteil.
Die Stromerzeugung hält derzeit nur einen einstelligen Prozentsatz, dürfte aber die schnellste CAGR von 2,85 % verzeichnen, da die Offshore-Windkapazität skaliert. Turbinen-OEMs schreiben maßgeschneiderte esterangereicherte Flüssigkeiten und wasserbeständige Schmierfette vor, die sieben Jahre zwischen Wartungen betrieben werden können, was hochwertige Verkäufe antreibt. Baumaschinen, Marine und Luft- und Raumfahrt stabilisieren gemeinsam die Grundlastvolumen durch gemischte Maschinenparks, die auf Hydraulik-, Getriebe- und Kompressoröle angewiesen sind. Automobilzulieferer verlagern F&E-Budgets in Richtung Wärmemanagementflüssigkeiten für Elektrofahrzeuge, während Industriespezialisten in Außendienstteams investieren, um Kraftwerksbetreiber zu unterstützen, was auf eine schrittweise Verringerung der fahrzeugzentrierten Umsatzkonzentration hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Produkttyp: Motorenöle führen trotz Gegenwind durch Elektrofahrzeuge
Motorenöle machten 2025 41,21 % des Volumens aus und bestätigen ihre historische Vorrangstellung im Marktanteil des Schmierstoffmarkts im Vereinigten Königreich. Der Anteil wird sinken, aber bis 2031 dank des bestehenden Fahrzeugbestands mit Verbrennungsmotor und der Euro-7-Nachfrage nach Premium-Synthetika substanziell bleiben. Es wird erwartet, dass die Marktgröße des Schmierstoffmarkts im Vereinigten Königreich für Motorenöle sich von Mineralöl- hin zu Mid-SAPS- und Full-SAPS-Mischungen verlagert, die durch geringere Flüchtigkeit und verbesserte Niedrigaschprofile gekennzeichnet sind.
Schmierfette führen die Wachstumsrangliste mit einer CAGR von 2,6 % an, angetrieben durch Anforderungen an Hauptlager von Windturbinen und Fabrikautomatisierung, die zentralisierte Schmierfett-Zuführsysteme installiert. Getriebe- und Zahnradöle verzeichnen solide mittlere einstellige Volumenzuwächse, gestützt durch den Schwerlast-Lkw-Betrieb und fortschrittliche Fertigungsrobotik. Metallbearbeitungsflüssigkeiten erhalten einen Schub durch Präzisionszerspanungslinien in der Luft- und Raumfahrt, obwohl Gesundheits- und Sicherheitsvorschriften die Einführung borfreier und formaldehydarmer Chemien beschleunigen. Spezialöle für Kompressoren, Transformatoren und Kühlung besetzen hochmargige Nischen, die durch strenge OEM-Technischzulassungen vor Preiswettbewerb im Rohstoffbereich geschützt sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Regionale Verbrauchsmuster richten sich nach industriellem Erbe, Infrastrukturentwicklung und Investitionen in erneuerbare Energien. Schottland beansprucht unverhältnismäßig hohe Mengen an meerestauglichen Turbinenschmierfetten und hält den Löwenanteil an den 70 % der in Nordseegewässern befindlichen Kapazität. Servicestandorte in Aberdeen sichern Lieferketten, die Spezialflüssigkeiten über eigens dafür gebaute Schiffe zu Offshore-Plattformen transportieren.
Der Midlands-Korridor, der sich von Coventry bis Birmingham erstreckt, bleibt das mit Abstand größte Segment für Fahrzeugschmierstoffe und absorbiert etwa 35 % der Motorenöl- und Getriebeölnachfrage dank seiner dichten OEM- und Tier-1-Lieferketten. Hersteller schwerer Ausrüstung (Erstausrüstungshersteller), die in Stafford und in den East Midlands tätig sind, vertiefen ihren Hydraulikflüssigkeitsbedarf weiter. Die Manchester-Sheffield-Achse in Nordengland weist einen robusten Verbrauch an Metallbearbeitungsflüssigkeiten auf, bedingt durch die traditionsreichen Stahl- und Präzisionstechnikcluster, während regionale Entwicklungsfonds Batterie- und Verbundwerkstoffanlagen anziehen, die neue Schmierstellen mit sich bringen.
London und der Südosten tragen trotz einer hinter dem nationalen Durchschnitt zurückbleibenden Elektrifizierung von Personenkraftwagen erhebliche Nutzfahrzeugvolumen durch Logistik, E-Commerce-Fulfillment und Bau bei. Wales verzeichnet inkrementelles Wachstum durch die Fertigung von Windturbinenkomponenten und Hafenlogistik im Zusammenhang mit Offshore-Projekten im Keltischen Meer. Die durch den Brexit bedingte Rückverlagerung verstärkt die strategische Bedeutung lokaler Mischbetriebe in der Nähe der jeweiligen Verbrauchszentren, reduziert Lieferzeiten und schützt Käufer vor dem Risiko grenzüberschreitender Frachtkosten über den Ärmelkanal.
Wertschöpfungskettenanalyse
Die britische Schmierstoff-Wertschöpfungskette beginnt mit Grundölen und Additivchemie, die in die Fertigschmierstoffmischung einfließen. Da die Verfügbarkeit inländischer Grundöle knapper wird, stützt sich die Versorgung zunehmend auf Importe sowie auf lokale Mischer und Hersteller wie FUCHS Lubricants (UK) plc, Exol Lubricants, Pennine Lubricants, SAR Lubricants und Midland Oil, unterstützt durch interne Qualitätssicherung/Prüfung und Chargenrückverfolgbarkeit, um OEM- und Industriespezifikationen zu erfüllen.
Herstellung und Verpackung fließen anschließend in ein mehrstufiges Vertriebsnetz ein, das direkte Großlieferungen an die Industrie, Werkstatt- und Flottenkanäle sowie unabhängige Distributoren umfasst. Certas Lubricant Solutions bietet landesweite Abdeckung durch Schmierstoffversorgung, Lagerung und technische Dienstleistungen, häufig in Partnerschaft mit globalen Schmierstoffherstellern (zum Beispiel Shell, Castrol und Q8Oils), um die Verfügbarkeit von Sorten und Zulassungen zu erweitern. Ein zentraler operativer Ankerpunkt ist FUCHS Stoke-on-Trent, das mit einer jährlichen Produktionskapazität von 90.000 metrischen Tonnen angegeben wird, was die Rolle britischer Misch- und Abfüllanlagen bei der Verkürzung der Lieferzeiten für Industriezentren und Offshore-Servicestützpunkte unterstreicht.
Wettbewerbslandschaft
Der Schmierstoffmarkt im Vereinigten Königreich ist mäßig konsolidiert. Shell ergänzt Großmengenfluidverträge um digitale Analyselösungen, BP erprobt biobasierte Esterchemien, während ExxonMobil die Fawley-Raffinerie ausbaut, um die Versorgung mit Spezialgrundölen zu sichern. Strategische Schwerpunkte liegen auf F&E für EV-spezifische Flüssigkeiten, lokaler Mischung zur Kompensation rückläufiger Raffinerieproduktion sowie IoT-Servicemodellen, die die Zustandsüberwachung in jeden verkauften Liter integrieren. Marktteilnehmer mit ausgewogenen Automobil-Industrie-Portfolios und proprietärem Additivwissen sind am besten positioniert, um den doppelten Gegenwind aus EV-Substitution und Rohstoffvolatilität zu bewältigen.
Führende Unternehmen der Schmierstoffbranche im Vereinigten Königreich
ExxonMobil Corporation
TotalEnergies
Shell plc
BP p.l.c.
Chevron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Industrie- und Spezialschmierung lässt Raum für Anbieter, die Zuverlässigkeit, Compliance und Serviceergebnisse bepreisen und nicht nur die reine Warenleistung. Offshore-Windkraftbetriebe in Schottland und entlang der Nordseeküste bauen weiterhin den installierten Bestand aus, der langlebige, wasserbeständige Fette und zustandsüberwachte Schmierstoffe verwendet. Gleichzeitig übernehmen britische Fabrikbetreiber IoT-gestützte Schmierstoffservicemodelle, einschließlich Zustandsüberwachung in Verbindung mit automatisierter Nachfüllung, was die Nachfrage nach Diagnostik, technischem Support und margenstärkeren synthetischen und Spezialflüssigkeiten erhöht.
Angebotsseitige Verbesserungen und politische Initiativen führen auch zu konkreten Kapazitäts- und Risikomanagementoptionen. Im März 2026 installierte Exol Lubricants ein neues Mischgefäß in seinem Werk in Rotherham, mit weiteren Gefäßen geplant für Ende 2026 und Anfang 2027. Im Februar 2026 nahm FUCHS Standortinvestitionen in Stoke-on-Trent in Betrieb, wobei zwei neue Abfülllinien und ein Siemens Manufacturing Execution System (MES) hinzugefügt wurden, die einen höheren Durchsatz und eine strengere Qualitätskontrolle für komplexe Formulierungen unterstützen sollen. Unabhängig davon kündigte die britische Regierung im Mai 2026 einen Critical Chemicals Resilience Fund in Höhe von 350 Millionen GBP an, wobei die Programmgestaltung im Sommer 2026 beginnen soll, und DESNZ strebte die Veröffentlichung einer Strategie für den nachgelagerten Ölsektor im Herbst 2026 an, was beides die Aufmerksamkeit auf widerstandsfähige inländische Chemie- und nachgelagerte Lieferketten für die Schmierstoffmischung und -verteilung verstärkt.
Aktuelle Branchenentwicklungen
- Juli 2026: FUCHS Lubricants (UK) plc kündigte eine Investition in ein neues Qualitätskontrolllabor in seiner Fertigungsstätte in Stoke-on-Trent an, einschließlich der Installation von zwei neuen Inductively Coupled Plasma (ICP)-Analysatoren. Die zusätzliche Analysekapazität unterstützt die schnellere Verifizierung zunehmend enger Spezifikationen und verbessert die Reaktionsfähigkeit bei der Versorgung mit industriellen und OEM-zugelassenen Schmierstoffen im Vereinigten Königreich.
- Mai 2026: TotalEnergies und Stellantis erneuerten und erweiterten ihre strategische Partnerschaft in Europa zur Entwicklung und Lieferung von Co-Branding-Motorenölen im Einklang mit den harmonisierten Spezifikationen von Stellantis FPW. Dieser Schritt hebt die Messlatte für verifizierte Zulassungen im Ersatzteilmarkt an und unterstützt Premium-, OEM-konforme Formulierungen als Wettbewerbsdifferenzierungsmerkmal für konventionelle Antriebsstrangschmierstoffe.
- Mai 2026: Verification of Lubrication Specifications (VLS) veröffentlichte aktualisierte Leitlinien zu Schmierstoffspezifikationen und Leistungsaussagen, um Unklarheiten für Endnutzer zu reduzieren. Klarere Leitlinien erhöhen die Prüfung von Produktaussagen und Dokumentation, was Anbieter und Distributoren dazu drängt, Compliance, Rückverfolgbarkeit und technischen Support über Werkstatt- und Flottenkanäle hinweg zu stärken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Fertigschmierstoffe, die im Vereinigten Königreich für Automobil- und Industrieanwendungen verbraucht werden, gemessen als das in einem bestimmten Jahr im Land verkaufte Volumen, unabhängig vom Ursprung des Lieferanten.
Geltungsbereichsausschlüsse: Wir schließen Grundöle, die als Rohstoff gehandelt werden, Additive, die als eigenständige Chemikalien verkauft werden, sowie reine Dienstleistungserlöse wie Ölwechselarbeiten aus.
Übersicht der Segmentierung
- Nach Endverbrauchsbranche
- Automobil
- Schwere Ausrüstung
- Metallbearbeitung und Metallurgie
- Stromerzeugung
- Andere Endverbrauchsbranchen
- Nach Produkttyp
- Motorenöle
- Getriebe- und Zahnradöle
- Hydraulikflüssigkeiten
- Metallbearbeitungsflüssigkeiten
- Schmierfette
- Andere Produkttypen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Um das Modell zu fundieren, beginnen wir mit öffentlichen Signalen, die erklären, wie groß der adressierbare Schmierstoffnachfragepool im Vereinigten Königreich sein kann. Dazu gehören der Fahrzeugbestand und Zulassungen aus Quellen wie dem UK Department for Transport, Fertigungsproduktions- und Umsatzreihen des UK Office for National Statistics sowie Energie- und Industrieaktivitätsberichte aus Quellen wie dem UK Department for Energy Security and Net Zero.
Wir nutzen zudem Handels- und Aktivitätskontext aus Quellen wie den Handelsstatistiken von HM Revenue and Customs, den Aktualisierungen der Society of Motor Manufacturers and Traders sowie Standard- und Leistungsdokumenten aus Quellen wie SAE und ACEA, da diese helfen, Wechselintervalle, Sortenverschiebungen und Spezifikationsupgrades zu interpretieren. Unternehmensjahresberichte, Investorenpräsentationen, Seiten von Branchenverbänden und seriöse Presse werden zur Überprüfung der Kanalpositionierung und des Produktfokus verwendet, und ein kostenpflichtiges Abonnement für schmierstoffspezifische Marktinformationen wird selektiv genutzt, um typische Anwendungsaufteilungen und Terminologiezuordnungen zu validieren. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Aktivitätsindikatoren in realistischen Schmierstoffverbrauch umzurechnen und anschließend Annahmen zu überprüfen, die in öffentlichen Datensätzen schwer zu beobachten sind. Zu den Interviews gehörten Schmierstoffmischer und -vermarkter, Distributoren und Werkstätten sowie Rollen in der industriellen Wartung und Beschaffung im gesamten Vereinigten Königreich, sodass Lücken bei Wechselintervallen, Viskositätsklassenverschiebungen und industriellen Umstellungszyklen mit der jeweils relevantesten Formulierung für jeden Kanal geschlossen werden konnten.
Verteilung der Primärforschungsteilnehmer im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 18% |
| Mittlere Ebene: 56% | Funktions-/Bereichsleiter: 36% |
| Kleinere Akteure: 19% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Top-down-Nachfragerekonstruktion, bei der Fahrzeugbestand, Kilometerleistungs-Proxys, Serviceintervalle und typische Ölwannenfüllvolumina in den Automobilschmierstoffverbrauch umgerechnet werden. Dies wird dann mit der Industrienachfrage kombiniert, die an Fertigungsaktivität, Ausrüstungsintensität und Wartungszyklen gebunden ist. Nachdem der Nachfragepool gebildet wurde, bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen wie stichprobenartig erfassten Distributoren-Durchsätzen, Kanalprüfungen zum Produktmix nach Anwendung und einigen Lieferanten-Zusammenfassungen, bei denen die Abdeckung klar genug ist, um nützlich zu sein.
Zu den wichtigsten im Modell verwendeten Eingaben gehören der Trend beim Pkw- und Nutzfahrzeugbestand, die Mixverschiebung zwischen Verbrennungsmotoren, Hybriden und Elektrofahrzeugen (die die Motorölintensität verändert), die Entwicklung der Wechselintervalle in Werkstätten und Flotten, industrielle Produktionsbewegungen nach Teilsektor sowie die Verschiebung hin zu Hochleistungsklassen, die die Liter pro Wechsel und die Verbrauchshäufigkeit verändern kann. Die Prognose wird mittels Szenarioanalyse durchgeführt, da sich Elektrifizierungstempo, Industriezyklen und Wartungsverhalten gemeinsam bewegen können und eine einzelne Trendlinie Wendepunkte übersehen kann. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken durch die Anwendung validierter Kanalanteile und Nutzungsraten aus Interviews behandelt, gefolgt von einer Konsistenzprüfung gegenüber dem implizierten Verbrauch pro Fahrzeug und pro Branche.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie Fahrzeugaktivität, Richtung der Industrieproduktion und bekannte Änderungen der Schmierstoffspezifikationen trianguliert, die typischerweise den Verbrauch pro Einheit verändern. Wenn ein Segment einen ungewöhnlichen Sprung zeigt, überprüfen wir die zugrunde liegenden Treiber erneut, überarbeiten die Einheitenumrechnungen und kontaktieren in manchen Fällen die Befragten erneut, um zu bestätigen, ob die Änderung real ist oder durch zeitliche Effekte bedingt wurde.
Vor der endgültigen Freigabe wird die Arbeit schrittweise überprüft, sodass Ausreißer hinterfragt werden und Annahmen bis zu den Quellen und Interviewnotizen zurückverfolgbar sind. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie regulatorische Änderungen, größere Kapazitätsverschiebungen oder starke Schwankungen der Automobil- und Industrieaktivität ausgelöst werden. Unmittelbar vor der Auslieferung wird ein neuer Durchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Größe des britischen Schmierstoffmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für britische Schmierstoffe zu sehen, da einige Veröffentlichungen Umsätze und andere physisches Volumen ausweisen und weil rein automobilbezogene Geltungsbereiche manchmal als Gesamtschmierstoffe interpretiert werden. Abweichungen entstehen auch dadurch, wie schnell Preissteigerungen angenommen werden, ob ältere Basisjahre verwendet werden und wie Wechselintervalle über Flotten und Branchen hinweg verallgemeinert werden.
Einige veröffentlichte Zahlen fassen Schmierstoffe als Wertangabe zusammen und können breitere schmierstoffbezogene Umsatzposten einbeziehen, die sich nicht sauber auf verbrauchte Liter übertragen lassen. Bei Mordor Intelligence wird der Markt in Litern für im Vereinigten Königreich verbrauchte Fertigschmierstoffe bemessen, wobei Grundöle und eigenständige Additive außerhalb des Geltungsbereichs bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,42 Mrd. USD (2025) | |
| Branchenverlag A | 5,85 Mrd. USD (2023) | Als Wertmarkt dargestellt, sodass die Gesamtsumme stark von angenommenen Preisen und dem Zeitpunkt der Währungsumrechnung beeinflusst wird, und sie kann angrenzende schmierstoffbezogene Umsätze einbeziehen, die nicht streng dem Verbrauch von Fertigschmierstoffen entsprechen. |
| Markttracker B | 2,93 Mrd. USD (2024) | Diese Schätzung beschränkt sich auf Automobilschmierstoffe, wodurch die industrielle Schmierstoffnachfrage und verwandte Anwendungen, die Teil einer Gesamtschmierstoffbetrachtung sind, außen vor bleiben. |
Insgesamt erklärt sich die Spanne hauptsächlich durch die Berichterstattung nach Wert versus Volumen sowie durch die Abdeckung von Gesamtschmierstoffen versus nur Automobilschmierstoffen. Unsere Prüfungen halten die literbasierte Gesamtsumme an beobachtbaren britischen Aktivitätstreibern und wiederholbaren Umrechnungsfaktoren fest, was die jährlichen Aktualisierungen konsistenter macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schmierstoffmarkt im Vereinigten Königreich im Jahr 2026?
Der Markt hat 2026 ein Volumen von 433,01 Millionen Litern. Es wird erwartet, dass er bis 2031 auf 487,99 Millionen Liter anwächst.
Welcher Endverbrauchssektor verbraucht die meisten Schmierstoffe?
Der Automobilsektor macht 56,12 % des Volumens im Jahr 2025 aus, obwohl sein Anteil mit zunehmender Verbreitung von Elektrofahrzeugen sinken wird.
Welche Produktkategorie wächst am schnellsten?
Schmierfette führen mit einer CAGR von 2,6 % aufgrund der Nachfrage aus dem Bereich Offshore-Windturbinen.
Wie werden Elektrofahrzeuge die Schmierstoffnachfrage beeinflussen?
Elektrofahrzeuge entfallen auf Motorenölanforderungen und können den Schmierstoffverbrauch pro Fahrzeug um bis zu 70 % senken.
Welches regionale Cluster verzeichnet das stärkste Wachstum?
Schottland wächst schnell, da 70 % der Offshore-Windkapazität des Vereinigten Königreichs die Nachfrage nach meerestauglichen Turbinenschmierfetten antreibt.
Seite zuletzt aktualisiert am:



