
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.44 Milliarden US-Dollar |
| Marktgröße (2026) | 5.80 Milliarden US-Dollar |
| Marktgröße (2031) | 7.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vereinigtes Königreich Bett- und Badwäsche-Marktanalyse von Mordor Intelligence
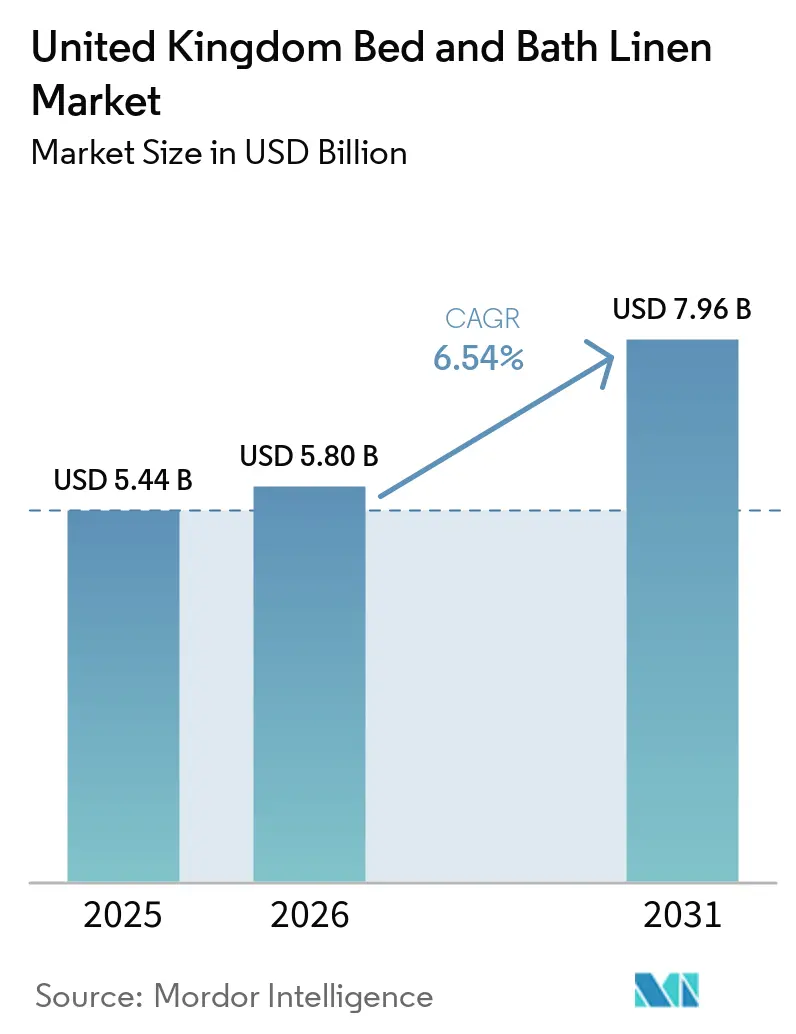
Die Größe des Bett- und Badwäsche-Marktes im Vereinigten Königreich wird im Jahr 2026 auf 5,8 Milliarden USD geschätzt, ausgehend von einem Wert von 5,44 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 7,96 Milliarden USD, was einer CAGR von 6,54 % über den Zeitraum 2026–2031 entspricht. Der Bett- und Badwäsche-Markt im Vereinigten Königreich wird durch anhaltende Heimwerkeraktivitäten, zunehmende Investitionen im Gastgewerbe und eine wachsende Präferenz für nachhaltige und hochwertige Stoffe gestützt. Verbraucher rüsten Bettwäsche und Handtücher zunehmend im Rahmen von Hausrenovierungen und Einrichtungsverbesserungen auf, was eine Ersatznachfrage in den Wert- und Premiumproduktbereichen schafft. Die Expansion der Luxushotelpipeline stärkt die gewerbliche Nachfrage weiter, da Gastgewerbebetreiber langlebige, hochwertige und nachhaltig beschaffte Wäsche priorisieren. Der E-Commerce verändert auch das Kaufverhalten, indem er breitere Produktsortimente, bequeme Lieferung, personalisierte Empfehlungen und verbesserte Produktvisualisierung bietet. Gleichzeitig fördert das wachsende Umweltbewusstsein der Verbraucher die Einführung von Bio-Baumwolle, recycelten Fasern und zirkulären Rücknahmeprogrammen. Auf der gewerblichen Seite unterstützen strengere Hygieneanforderungen von Gesundheitseinrichtungen und Gastgewerbebetreibern die Nachfrage nach leistungsorientierten Wäscheprodukten mit antimikrobiellen, langlebigen und pflegeleichten Eigenschaften. Diese Trends fördern gemeinsam Produktinnovation, Premiumisierung, Omnichannel-Vertrieb und nachhaltige Beschaffung im gesamten Markt.
Wichtigste Erkenntnisse des Berichts
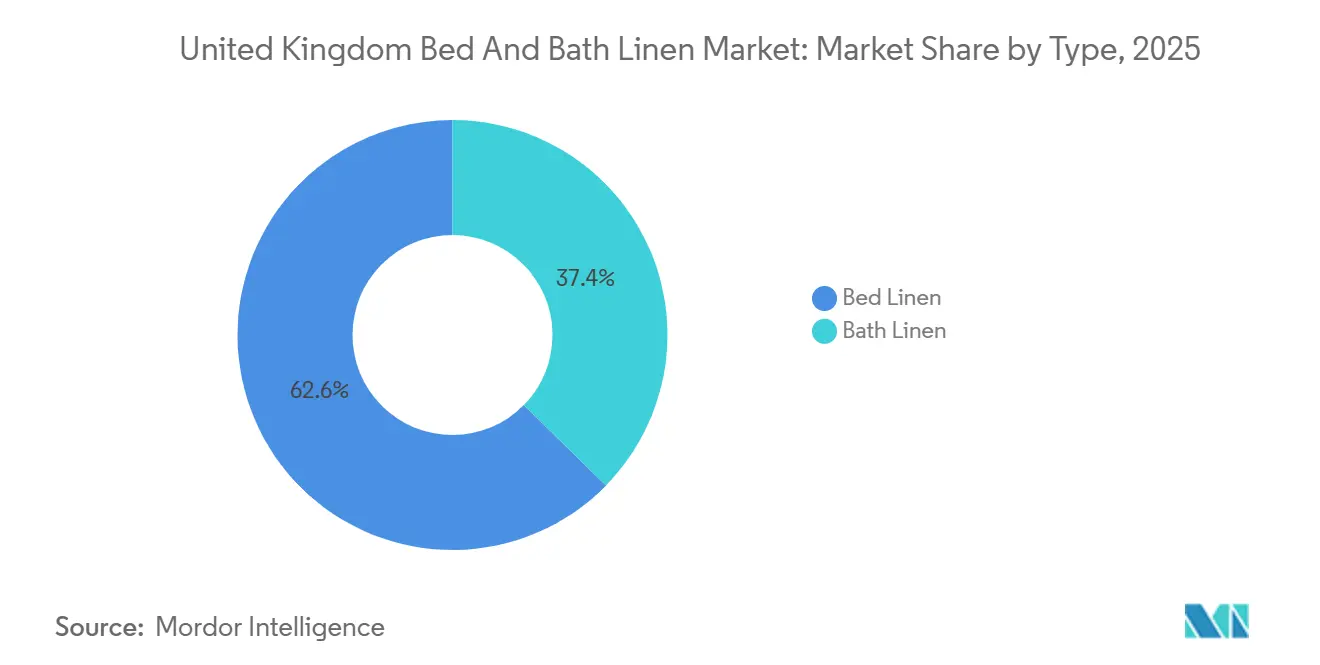
- Nach Produkttyp führte Bettwäsche mit einem Anteil von 62,65 % am Bett- und Badwäsche-Markt im Vereinigten Königreich im Jahr 2025; Badwäsche wird voraussichtlich bis 2031 mit einer CAGR von 7,18 % wachsen.
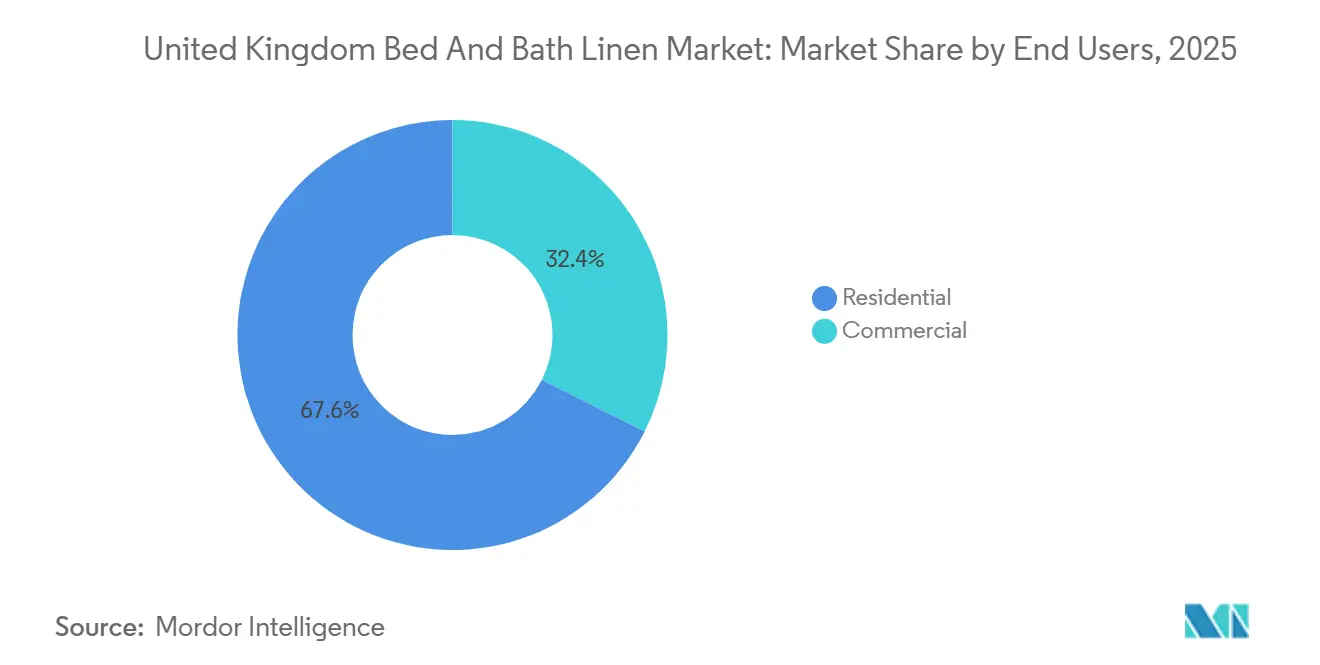
- Nach Endnutzern erfasste das Wohnsegment 67,60 % des Marktanteils am Bett- und Badwäsche-Markt im Vereinigten Königreich im Jahr 2025; das gewerbliche Segment wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,10 % wachsen.
- Nach Vertriebskanal trugen Verbrauchermärkte und Supermärkte 37,75 % zum Marktanteil am Bett- und Badwäsche-Markt im Vereinigten Königreich im Jahr 2025 bei, und der Umsatz aus dem E-Commerce wird voraussichtlich im gleichen Zeitraum mit einer CAGR von 10,15 % wachsen.
- Nach Geografie entfiel auf England 78,90 % des Marktanteils am Bett- und Badwäsche-Markt im Vereinigten Königreich im Jahr 2025, und Schottland wird voraussichtlich mit einer CAGR von 7,35 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachpandemischer Boom bei Heimrenovierungen | 1.0% | National, mit stärkerem Einfluss in England und Wales | Mittelfristig (2–4 Jahre) |
| Ausbau der Luxushotel-Pipeline im Vereinigten Königreich | 0.8% | National, konzentriert in England und Schottland | Mittelfristig (2–4 Jahre) |
| E-Commerce-Anteilsgewinne bei Heimtextilien | 1.2% | National, mit stärkerer Akzeptanz in städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Verbraucherwechsel zu nachhaltigen und ökologischen Stoffen | 0.7% | National, angeführt von England und Schottland | Langfristig (≥ 4 Jahre) |
| Infektionskontrollprotokolle des Nationalen Gesundheitsdienstes für Krankenhauswäsche | 0.5% | National, konzentriert in England | Kurzfristig (≤ 2 Jahre) |
| Frühe Einführung intelligenter Bettwäschetechnologie | 0.4% | England und Schottland, begrenzt in Wales/Nordirland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachpandemischer Boom bei Heimrenovierungen
Haushalte leiten weiterhin frei verfügbares Einkommen in Heimverbesserungen um, die hochwertigere Laken, Duvets und Handtücher umfassen, da die Lebensweise stärker auf das Zuhause ausgerichtet bleibt. Daten zur Besucherfrequenz im Einzelhandel zeigen, dass Wäschekategorien im Jahr 2024 auch nach dem Ende der Lockdowns ein mittleres einstelliges Volumenwachstum verzeichneten[1]. Verbraucher, die zunächst während der Lieferengpässe preisgünstige Bettwäsche kauften, steigen nun auf Bio-Baumwolle und höhere Fadenzahlen um, was die Durchschnittsverkaufspreise treibt. Großflächige Einzelhandelsketten nutzen gebündelte Schlafzimmersets, um diesen Aufwertungszyklus zu erfassen, während auf Online-Handel spezialisierte Anbieter anpassbare Designtools einsetzen, um Gelegenheitssurfer in Stammkäufer zu verwandeln. Der Trend ist bei Eigentümern kürzlich renovierter Immobilien am ausgeprägtesten, wo aufeinander abgestimmte Wäsche als letzter Schliff gilt, der die Inneneinrichtungsästhetik aufwertet. Laufende Heimwerkertätigkeiten wirken daher als verlässlicher Ansporn für den Ersatzbedarf in sowohl preis- als auch premiumorientierten Segmenten.
Ausbau der Luxushotel-Pipeline im Vereinigten Königreich
Hotelbetreiber haben Tausende von Hochpreiszimmern angekündigt oder eröffnet, die Premium-Wäschespezifikationen erfordern und eine stabile Basis institutioneller Nachfrage schaffen. IHG allein fügte 2024 mehr als 900 Zimmer im Vereinigten Königreich und Irland hinzu und legte höhere Fadenzahlen fest, um die Gästezufriedenheitskennzahlen zu verbessern[2]. Hoteliers sehen Bettwäsche und Tischwäsche nunmehr als kosteneffektives Differenzierungsmerkmal für den Umsatz pro verfügbarem Zimmer, was Lieferverträge mit strengen Haltbarkeits- und Nachhaltigkeitsklauseln fördert. Vorabreservierungen für im Umbau befindliche Traditionsimmobilien signalisieren anhaltendes Interesse an gehobenem Unterkunftsangebot, insbesondere in London und Edinburgh. Da jedes Luxusbettset typischerweise mehrere Laken, Duvetbezüge und Kissenschoner umfasst, summieren sich Beschaffungsvolumina rasch, wovon Lieferanten profitieren, die strenge Lieferfenster einhalten können. Der Ausbau der Pipeline bietet daher eine vorhersehbare Abnahme, die Herstellern hilft, Volatilität in den Verbraucherkanälen auszugleichen.
E-Commerce-Anteilsgewinne bei Heimtextilien
Die digitale Migration verändert Kaufgewohnheiten, da verbesserte Bilddarstellung, Lieferung am selben Tag in Großstädten und kulante Rückgaberichtlinien das traditionelle Bedürfnis überwinden, Stoffe im Geschäft zu fühlen. Online-Wäscheverkäufe stiegen im Geschäftsjahr 2024 auf 37 % des Umsatzes von Dunelm, womit sich ihr Anteil gegenüber 2020 verdoppelte. Suchtools auf Basis Künstlicher Intelligenz und Augmented-Reality-Visualisierung helfen Kunden dabei, Farben an die Schlafzimmerdekoration anzupassen, und erhöhen die Konversionsraten. Marktplätze und Direkt-an-Verbraucher-Marken nutzen geringere Gemeinkosten, um stationären Preisen zu unterbieten, ohne Margen zu opfern. Für Verbraucher in ländlichen Gebieten erweitert E-Commerce die Stilauswahl über das hinaus, was lokale Händler vorrätig haben, und beschleunigt die digitale Akzeptanz weiter. Logistikpartner bauen Kapazitäten vor Feiertagsaktionen aus und stellen sicher, dass die Liefergeschwindigkeit auch bei zunehmender Kanalkonvergenz ein Differenzierungsmerkmal bleibt.
Verbraucherwechsel zu nachhaltigen und ökologischen Stoffen
Umweltbewusste Käufer prüfen Herkunftszertifikate und Wasserverbrauch und drängen Bio-Baumwolle sowie Recyclingmischungen in das Mainstream-Sortiment. Forschungen des Royal College of Art zeigen, dass Kreislaufdesign die Emissionen des Textilesektors bis 2030 halbieren könnte, wenn es weit verbreitet eingesetzt wird[3]. Einzelhändler reagieren mit QR-Codes in den Regalgängen, die die Lieferkette vom Feld bis ins Regal nachverfolgen und so die Transparenz erhöhen. Preisaufschläge für ökologische Bettwäsche blieben trotz der Belastungen durch die Lebenshaltungskostenkrise stabil, was eine starke Wertschätzung für Umweltmerkmale belegt. Marken, die Rücknahmeprogramme für Wäsche einführen, verzeichnen verbesserte Kundentreue und Zusatzumsätze beim Einlösen von Gutscheinen für zurückgegebene Waren. Dieser grüne Wandel setzt konventionelle Hersteller unter Druck, in wassersparende Färbeverfahren und erneuerbare Energien zu investieren, um mit den sich wandelnden Käufererwartungen Schritt zu halten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der globalen Baumwoll- und Flachspreise | -0.8% | National, alle Regionen betreffend | Kurzfristig (≤ 2 Jahre) |
| Zufluss kostengünstiger asiatischer Importe, die Preiskriege auslösen | -0.5% | National, konzentriert in England | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Zolldokumentation nach dem Brexit | -0.3% | National, mit stärkeren Auswirkungen auf Importeure | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in Textilfabriken im Vereinigten Königreich | -0.3% | England und Wales, begrenzt in Schottland/Nordirland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der globalen Baumwoll- und Flachspreise
Baumwollfutures schwankten im Jahr 2024 zwischen 0,70 USD und 0,80 USD pro Pfund aufgrund von Wetterschocks und Handelsstörungen, was die Margen importabhängiger britischer Mühlen belastete. Die Unsicherheit beim Spotpreis hält von langen Produktionsläufen ab und zwingt Einzelhändler dazu, höhere Sicherheitsbestände zu halten oder mit synthetischen Ersatzstoffen abzusichern. Währungsschwankungen seit dem Brexit verstärken die Rohstoffkostenschwankungen bei der Umrechnung von Rechnungen in USD oder EUR. Einige Lieferanten wechseln zu Recyclingfasern, um das Risiko zu mindern, doch die Liefermengen reichen für eine weitreichende Substitution noch nicht aus. Einzelhändler setzen daher dynamische Preisgestaltungsmodelle ein, um einen Teil des Preisanstiegs an die Verbraucher weiterzugeben, riskieren dabei jedoch Nachfrageelastizität in Preissegmenten. Abrupte Rückgänge bei den Inputkosten schaffen zudem Bestandsbewertungsrisiken und erschweren die Planung von Werbeaktionen.
Zufluss kostengünstiger asiatischer Importe, die Preiskriege auslösen
Asiatische Hersteller nutzen Skalenvorteile und Lohnvorteile, um Einstiegswäsche zu Preisen anzubieten, die inländische Produzenten nicht erreichen können. Einzelhändler im Preissegment intensivieren die Aktionsfrequenz, was die Margen in der gesamten Kette erodiert. Qualitätsbewusste Verbraucher berichten manchmal von vorzeitigem Verschleiß und Farbausbluten bei importierten Artikeln, was lokalen Marken Chancen eröffnet, die britisches Handwerk hervorheben. Dennoch bleiben Zölle niedrig, sodass der Importanteil in Volumenbegriffen über 65 % gehalten wird. Inländische Mühlen konzentrieren sich auf Schnellfertigung und individuelle Produktion, um direktem Preiswettbewerb auszuweichen, doch Kapazitätsbeschränkungen schränken die Rückgewinnung von Marktanteilen ein. Der anhaltende Druck durch Importe hemmt daher das Wachstum der Durchschnittsverkaufspreise, selbst wenn sich Premium-Teilsegmente ausdehnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Bettwäsche sieht sich der Beschleunigung der Badwäsche gegenüberBettwäsche macht 62,65 % des Umsatzes 2025 aus und unterstreicht die tief verankerte Rolle der Kategorie in den Haushaltserneuerungszyklen, die sich an saisonalen Aktionen und Schenkungsanlässen orientieren. Die Konzentration des Marktanteils für Bett- und Badwäsche im Vereinigten Königreich bei Bettlaken wird durch robuste Handelsmarkenprogramme in Lebensmittelketten gestärkt, die Käufer anlocken, die One-Stop-Komfort suchen. Jedoch verzeichnet der Markt für Bett- und Badwäsche im Vereinigten Königreich ein schnelleres Stückwachstum bei Badehandtüchern und -mänteln, da Hotelbetreiber den Bestand häufiger ersetzen, um Infektionskontrollstandards zu erfüllen. Gewerbliche Kaufaufträge schreiben oft höhere GSM-Gewichte und antimikrobielle Ausrüstungen vor, was den Wert pro Einheit erhöht und die Lieferantenmarge stützt. Im Premiumbereich regen Spa-ähnliche Handtuchsets, die über Social-Media-Influencer vermarktet werden, Cross-Selling-Möglichkeiten für aufeinander abgestimmte Badematten und Duschvorhänge an. Demgegenüber konzentriert sich die Innovation bei Bettwäsche auf Thermoregulierung und Feuchtigkeitsableitung, wie bei temperaturgesteuerten Matratzenbezügen zu sehen ist, die den dreifachen Durchschnittspreis konventioneller Bettwäsche erzielen.
Die Marktgröße für Badwäsche im Markt für Bett- und Badwäsche im Vereinigten Königreich soll mit einer CAGR von 7,18 % wachsen und damit das für Bettwäsche prognostizierte Tempo von 6,03 % übersteigen – ein Beleg dafür, dass Produktdiversifizierung strategische Portfolios neu gestaltet. Renovierungszyklen im Gastgewerbe verstärken das Badwäschevolumen, da jedes Gästezimmer mehrere Handtuchgrößen, Handtücher und Badematten benötigt. Hersteller, die Handtücher vorbehandeln können, um Chlorresistenz zu erreichen, gewinnen einen Wettbewerbsvorteil bei institutionellen Wäschereien, die Artikel hunderte von Malen wechseln. Unterdessen nutzen Einzelhändler farblich abgestimmtes Merchandising, um vollständige Baderenovierungen durch die Bündelung von Handtüchern mit passenden Duschvorhängen und Accessoires zu verkaufen und so den Warenkorbwert zu erhöhen. Investitionen in der Lieferkette in Niedrig-Flotten-Ratio-Färbung senken den Wasserverbrauch, stimmig mit Nachhaltigkeitsbotschaften und sinkenden Betriebskosten. Insgesamt erfordert die Zweitempospur zwischen Bett- und Badwäschesegmenten agiles Bestandsmanagement und gezieltes Marketing, um Überbestände bei langsam drehenden Artikeln zu vermeiden.



Nach Endnutzern:
Dominanz der Privathaushalte inmitten gewerblicher BeschleunigungPrivatkunden erfassten 67,60 % des Umsatzes im Jahr 2025 dank anhaltend heimzentrierter Lebensstile und einer Millennials-Kohorte, die in die Hauptjahre der Haushaltsgründung eintritt. Der Bett- und Badwäsche-Markt im Vereinigten Königreich profitiert davon, dass Verbraucher Bettwäsche sowohl als funktionale Notwendigkeit als auch als Einrichtungsstatement betrachten, was die Zahlungsbereitschaft für Bio-Baumwolle und höhere Fadenzahlen erhöht. Dennoch werden gewerbliche Einrichtungen von Luxushotels bis hin zu NHS-Einrichtungen die Haushalte mit einer CAGR von 7,10 % bis 2031 übertreffen, da die Auslastung im Gastgewerbe sich den Werten vor der Pandemie annähert. Institutionelle Verträge beinhalten häufig mehrjährige Nachschubklauseln, die vorhersehbare Volumina bieten, die Mühlen bei der Kapazitätsoptimierung helfen. Allerdings belasten Preisnachlässe, die von öffentlichen Beschaffungsrahmen gefordert werden, die Margen, es sei denn, Lieferanten differenzieren sich durch Leistungsmerkmale. Wohnkanäle hingegen ermöglichen reichhaltigere Erzählungen rund um Wellness und Nachhaltigkeit, die gegen Rabattierungszyklen abpuffern.
Die Größe des Bett- und Badwäsche-Marktes im Vereinigten Königreich, die gewerblichen Käufern zugewiesen wird, beruht auf der Häufigkeit von Wiederholungskäufen und nicht auf dem anfänglichen Bestellvolumen, sodass die Reaktionsfähigkeit der Lieferanten und Compliance-Nachweise häufig die Markenbekanntheit übertrumpfen. Gesundheitsdienstleister verlangen detaillierte Waschanweisungen und Produktlebenszertifizierungen, was das Ausschreibungstor enger macht. Hotelgruppen hingegen integrieren die Wäschequalität in Markenstandards, was Lieferantenwechsel nach der Genehmigung seltener macht. Für Privatkunden schaffen Impulskäufe in Supermarktgängen und Online-Blitzverkäufe volatile Nachfragespitzen, die die Erfüllungsagilität auf die Probe stellen. Folglich sichern Unternehmen mit Dual-Channel-Strategien zyklische Schwankungen ab und nutzen Produktionsläufe gemeinsam, um sowohl Verbraucher- als auch institutionelle Spezifikationen mit minimalen Umrüstungen zu bedienen. Dieses ausgewogene Engagement unterstützt ein stabiles EBITDA trotz sektoraler Schocks.

Nach Vertriebskanal:
Resilienz des traditionellen Einzelhandels inmitten digitaler DisruptionVerbrauchermärkte und Supermärkte bewahrten im Jahr 2025 einen Anteil von 37,75 % aufgrund hoher Einkäuferfrequenz und attraktiver Preispunkte, was die Relevanz des stationären Handels bei Wäscheprodukten bestätigt. Der Bett- und Badwäsche-Markt im Vereinigten Königreich neigt sich dennoch zunehmend in Richtung Online-Handel, da der E-Commerce eine CAGR von 10,15 % verzeichnet und jüngere Bevölkerungsgruppen gewinnt, die auf Bewertungen und Lieferung am nächsten Tag angewiesen sind. Lebensmittelketten reagieren, indem sie QR-basierte virtuelle Regale integrieren, die Sortimente über die räumlichen Beschränkungen vor Ort hinaus erweitern und so ihren Anteil verteidigen. Fachgeschäfte differenzieren sich durch kuratierte Sortimente und haptische Erlebnisse, aber die Erholung der Besucherzahlen bleibt ungleichmäßig, insbesondere außerhalb erstklassiger Innenstadtlagen. Gleichzeitig nutzen Marktplatzbetreiber Datenanalysen, um Angebote zu personalisieren und Suchkosten zu senken, was die Konversionsrate und den durchschnittlichen Bestellwert erhöht. Das Retourenmanagement für texturempfindliche Artikel verbessert sich durch leicht verständliche Produktbeschreibungen zur Pflegeleichtigkeit und 360-Grad-Bildmaterial.
Der Marktanteil des Bett- und Badwäsche-Marktes im Vereinigten Königreich, der von stationären Einzelhändlern erfasst wird, könnte erodieren, wenn die Akzeptanz digitaler Zahlungsmittel bei älteren Bevölkerungsgruppen weiter zunimmt, doch physische Verkaufsstellen spielen nach wie vor eine entscheidende Rolle bei der Omnichannel-Erfüllung. Click-and-Collect-Dienste machten im Jahr 2024 bei führenden Haushaltswarenketten ein Drittel der Online-Wäschebestellungen aus. Dieses hybride Modell senkt die Kosten der letzten Meile und fördert zusätzliche Einkäufe im Geschäft. Verbrauchermärkte investieren in digitale Kioske im Gang, die es Käufern ermöglichen, erweiterte Kataloge zu durchsuchen, ohne das Geschäft zu verlassen, und so Komfort mit sofortiger Befriedigung verbinden. Online-Händler experimentieren mit Abonnementmodellen, die vierteljährlich frische Handtücher liefern, was den Umsatz verstetigt und die Kundenbindung stärkt. Insgesamt verschwimmen die Kanalgrenzen, da Einzelhändler nahtlose Kundenerlebnisse anstreben und gleichzeitig die Logistikkosten minimieren.
Geografische Analyse
England trug 2025 mit 78,90 % zum Gesamtwert bei, bedingt durch dicht besiedelte Ballungsräume, höhere verfügbare Einkommen und eine Konzentration von Luxushotels, die hochwertige Wäsche nachfragen. Die Größe des Marktes für Bett- und Badwäsche im Vereinigten Königreich profitiert in England von integrierten Versorgungsnetzwerken, die sich um den Logistikkorridor der Midlands konzentrieren und eine Lieferung am nächsten Tag in die meisten Postleitzahlgebiete ermöglichen. Die designbewussten Verbraucher Londons treiben Premiumisierungstrends voran, die über den Einfluss sozialer Medien in die Regionalstädte ausstrahlen. Schottland, obwohl kleiner, verzeichnet mit einem CAGR von 6,05 % das stärkste Wachstum, getragen von der Wiederbelebung des Tourismus und öffentlichen Infrastrukturprojekten, die die Nachfrage nach Wäsche im Gastgewerbe ankurbeln. Wales und Nordirland verzeichnen stetigere, aber bescheidene Zuwächse, die an demografische Veränderungen und die Wertpositionierung der Einzelhändler geknüpft sind.
Regionale Unterschiede beim Haushaltseinkommen prägen den SKU-Mix: Südostengland tendiert zu organischer ägyptischer Baumwolle, während Teile von Wales Polyester-Baumwoll-Mischgewebe bevorzugen, die Preisschwellen erfüllen. Die Transportkosten steigen in Richtung peripherer Regionen, was Einzelhändler dazu veranlasst, Mikro-Fulfillment-Hubs einzurichten, um das Serviceniveau aufrechtzuerhalten. Schottische Textilmühlen nutzen staatliche Innovationsförderungen zur Modernisierung ihrer Webstühle, was schnellere Durchlaufzeiten und maßgeschneiderte Tartandesigns ermöglicht, die bei lokalen Kulturerbeinitiativen Anklang finden. Nordirland nutzt ungehinderte innerbritische Handelsrouten, um die Zollreibungen durch den Brexit abzumildern und die Importströme von Rohstoffen zu stabilisieren. Der Marktanteil für Bett- und Badwäsche im Vereinigten Königreich für England dürfte bis 2031 leicht sinken, da schneller wachsende Regionen an seiner Dominanz nagen, doch die absoluten Zuwächse bleiben dort aufgrund der Größenordnung am stärksten.
Regulatorisches Umfeld
Der britische Markt für Bett- und Badwäsche unterliegt Produktsicherheits- und Kennzeichnungsvorschriften, die verbraucherbezogene Aussagen und die Sorgfaltspflicht von Händlern regeln. Die General Product Safety Regulations 2005 legen die Grundanforderung fest, dass nur sichere Produkte auf den Markt Großbritanniens gebracht werden dürfen, während die Textile Products (Labelling and Fibre Composition) Regulations 2012 die Angaben zur Faserzusammensetzung regeln, die bei Bett- und Handtuchsortimenten im Handel und online verwendet werden.
Bei Einrichtungsgegenständen für bestimmte Anwendungen beeinflussen Brandschutzanforderungen die Material- und Ausrüstungsauswahl und erhöhen den Wert von Prüfnachweisen und Rückverfolgbarkeit über Lieferpartner hinweg. Am 30. Oktober 2025 trat eine regulatorische Änderung in Kraft, als die Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 wirksam wurden, wodurch die Anforderung für Display-(Swing-)Etiketten an gepolsterten Möbeln für den Hausgebrauch entfiel und der Zeitraum für Vollzugsbehörden zur Einleitung von Verfahren im Rahmen des Consumer Protection Act von 6 auf 12 Monate verlängert wurde. Dies verlängert den Zeitraum der Compliance-Exposition für Lieferanten und Händler, die Produktunterlagen führen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Faser- und Garnbeschaffung (Baumwolle, Leinen/Flachs und Mischungen) über Gewebeherstellung und Ausrüstung (Färben, Bedrucken sowie antimikrobielle oder leistungssteigernde Ausrüstungen für gewerbliche Handtücher), Zuschnitt und Konfektion bis hin zu Verpackung und Kennzeichnung. Der Vertrieb erfolgt anschließend über Hypermärkte und Supermärkte, spezialisierte Heimtextilienhändler und den E-Commerce. Da der Markt sowohl bei Rohstoffen als auch bei Fertigwaren importabhängig ist, spielen internationale Lieferanten und Spediteure eine größere Rolle, und die Zollkonformität sowie die Produktdokumentation werden für Handelslistungen im Vereinigten Königreich entscheidend.
Technische Compliance und Nachhaltigkeitsprogramme werden durch in Großbritannien ansässige Prüf-, Zertifizierungs- und Branchenorganisationen unterstützt, auf die sich Händler und gewerbliche Einkäufer bei Ausschreibungen berufen. Organisationen wie die Furniture Industry Research Association (FIRA) bieten technische Beratung für das breitere Möbel- und Einrichtungs-Ökosystem, während das Furniture Industry Sustainability Programme (FISP, gegründet 2006) als Nachhaltigkeitsbenchmark in den Lieferketten der Möbel- und Einrichtungsbranche verwendet wird. Das Engagement vorgelagert wird auch durch Branchenverbände wie die British Furniture Confederation und die British Furniture Association unterstützt. Nachgelagert kombiniert die Logistik zunehmend Heimlieferung mit Click-and-Collect und Rücklogistik, um Retouren und Pilotprojekte zur Kreislaufrücknahme von Textilien am Ende ihrer Lebensdauer zu verwalten.
Wettbewerbslandschaft
Marktkonzentration
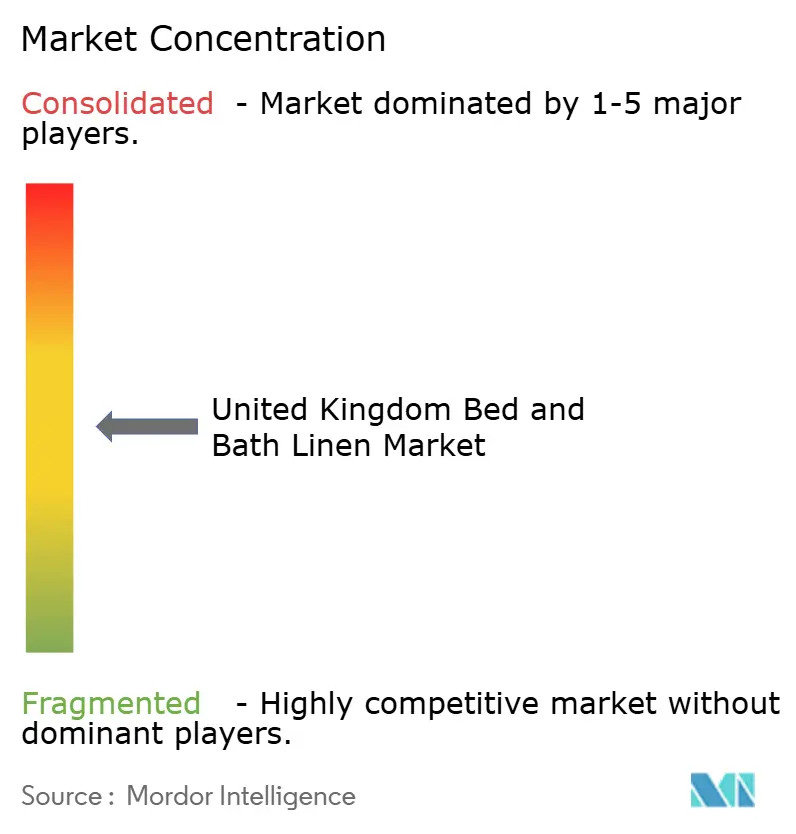
Der Markt für Bett- und Badwäsche im Vereinigten Königreich ist mäßig fragmentiert, wobei die fünf größten Unternehmen gemeinsam einen erheblichen Anteil am Markt halten. Dies schafft Chancen sowohl für großangelegtes Wachstum als auch für spezialisierte Nischenstrategien. Dunelm sticht als Marktführer hervor und demonstriert die Stärke seines Omnichannel-Ansatzes und seines Fokus auf Wert. Im höheren Marktsegment hat The White Company eine starke Präsenz aufgebaut, indem sie Luxus und Direkt-an-Verbraucher-Vertrieb betont. Zusammen veranschaulichen diese Marktteilnehmer die verschiedenen Möglichkeiten, wie Marken in einer Wettbewerbslandschaft erfolgreich sein können. Die Wettbewerbsdynamik wird zunehmend durch die Resilienz der Lieferkette und nachhaltige Beschaffung geprägt, da Verbraucher ethische Fertigung und umweltverantwortliche Praktiken fordern.
Die Komplexität der Brexit-Zollabwicklung verschafft inländischen Akteuren und erfahrenen Importeuren mit robuster Logistik- und Compliance-Infrastruktur einen Vorteil. Diese Veränderungen schaffen Hindernisse für kleinere internationale Neueinsteiger, denen Dokumentationskompetenz und Zollerfahrung fehlen. Strategische Bemühungen in der Branche konzentrieren sich auf vertikale Integration, wobei Dunelm in die maßgefertigte Fertigung von Fensterdekorationen einsteigt. Dieser Wandel zielt darauf ab, höhermargige Sonderbestellungen zu erfassen und die Abhängigkeit von externen Lieferanten zu reduzieren. Dadurch sind Unternehmen besser positioniert, Qualität, Kosten und Kundenerfahrung zu kontrollieren.
Technologie transformiert den Sektor rasant durch Innovationen wie KI-gestützte Suche, Augmented-Reality-Tools und intelligente Bestandssysteme. Diese Lösungen verbessern die Customer Journey und steigern die betriebliche Effizienz durch höhere Konversionsraten und geringeren Bedarf an Umlaufvermögen. Initiativen zur Kreislaufwirtschaft gewinnen an Dynamik, wobei Dunelm und die Heilsarmee Rücknahmesysteme für Textilien erproben. Diese Programme fördern nicht nur nachhaltige Lösungen am Ende des Produktlebenszyklus, sondern stärken auch die Kundentreue durch Umweltverantwortung. Die bevorstehende Gesetzgebung zur Erweiterten Herstellerverantwortung wird voraussichtlich größeren Unternehmen mit ausgereifter Rücklogistik zugutekommen, während steigende Compliance-Kosten kleinere, ressourcenschwächere Wettbewerber vor Herausforderungen stellen könnten.
Marktführer im Bett- und Badwäsche-Bereich im Vereinigten Königreich
-
Dunelm Group plc
-
John Lewis Partnership plc
-
Marks & Spencer Group plc
-
IKEA Ltd (UK)
-
The White Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich Markt für Bett- und Badwäsche Unternehmen in diesem Bericht
- Dunelm Group plc
- John Lewis Partnership plc
- Marks & Spencer Group plc
- IKEA Ltd (UK)
- The White Company
- Next plc
- Bedeck Ltd
- Christy (Welspun UK)
- Soak & Sleep Ltd
- Belledorm (Fine Bedding Co.)
- Dreams Ltd
- Sheridan (Hanover Acceptances)
- Sanderson Design Group
- Brabantia UK
- House of Fraser Ltd
- Habitat Retail Ltd
- Laura Ashley Ltd
- Slumberdown (Comfy Quilts)
- Brook + Wilde
- Dunroven House UK
Lesen Sie die Analyse der Vereinigtes Königreich Bett- und Badwäsche-Unternehmen
Marktchancen und Zukunftsaussichten
Zirkularität und Rücklogistikfähigkeit entwickeln sich zu einem Bereich, in dem Händler die praktische Umsetzung noch aufbauen, da Rücknahme- und Recyclingwege getestet werden, während Textilien einer strengeren Prüfung im Abfallmanagement unterliegen. Britische Pilotprojekte wie die Heimtextilrücknahme von Dunelm und der Heilsarmee über ACT UK (gestartet im Juli 2024) und der Betriebsstart der Project-Reclaim-Anlage in Kettering, Northamptonshire (Mai 2024) bieten Herstellern und Händlern praktikable Wege für Gutscheine, Sortierung und Recyclingergebnisse im Zusammenhang mit dem Kauf von Bett- und Badwäsche. Dies unterstützt differenzierte Angebote jenseits preisgetriebener Aktionen.
Erweiterungen im Gastgewerbe und Beschaffungen im Gesundheitswesen verankern die Nachfrage nach langlebigeren Handtüchern und vertragsfähiger Bettwäsche, wobei IHG 2024 mehr als 900 Zimmer in Großbritannien und Irland hinzufügt. Auf der Angebotsseite können Unternehmen mit stärkeren Bilanzen eine Sortimentsstraffung verfolgen, die Prognosegenauigkeit verbessern und widerstandsfähigere Beschaffungs- und Erfüllungsprozesse aufbauen, um anhaltenden Kosten- und Lagerdruck zu bewältigen.
Neueste Industrielle Entwicklungen in Vereinigtes Königreich Markt für Bett- und Badwäsche
- Juli 2026: John Lewis Partnership kündigte ein Investitionsprogramm von 50 Millionen GBP an fünf britischen Filialstandorten an, darunter eine Umgestaltung im Wert von 20 Millionen GBP für sein Kaufhaus in Glasgow. Die Reinvestition in Filialen unterstützt Heimtextilsortimente mit höherem Durchsatz und eine stärkere Omnichannel-Erfüllung und beeinflusst, wie Marken für Bett- und Badwäsche durch einen großen nationalen Einzelhändler sortiert, vermarktet und nachbestückt werden.
- Juli 2025: Trident Group kündigte den Eintritt in den britischen Heimtextilmarkt an und startete ihre Marke Trident Threads für Bett- und Badwäsche. Der Marktneueinsteiger fügt eine direkte Marktpräsenz im mittleren bis preisgünstigen Segment hinzu und erhöht die Beschaffungsskala, was etablierte Anbieter bei Preisen und Aktionsrhythmus unter Druck setzen könnte.
- Juli 2024: Dunelm und die Heilsarmee starteten ein Pilotprogramm zur Rücknahme von Heimtextilien über ACT UK. Das Pilotprojekt operationalisiert Sammlung und Rücklogistik für gebrauchte Heimtextilien, stärkt Kreislaufwirtschaftsangebote und richtet Handelsprozesse an steigenden Erwartungen im End-of-Life-Management aus.
Vereinigtes Königreich Markt für Bett- und Badwäsche Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt den Wert von Bettwäsche und Badwäsche, die für den Einsatz im Vereinigten Königreich an private und gewerbliche Käufer verkauft werden, erfasst am Verkaufspunkt über Offline- und Online-Einzelhandelskanäle.
Ausschlüsse aus dem Umfang: Dekorative Heimtextilien wie Vorhänge, Polsterstoffe und Teppiche sind von diesem Markt ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Bettwäsche
- Badwäsche
- Nach Endnutzern
- Privathaushalte
- Gewerblich
- Nach Vertriebskanal
- Verbrauchermärkte & Supermärkte
- Fachgeschäfte
- E-Commerce
- Sonstige Vertriebskanäle
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, eine klare Faktenbasis zum britischen Textilverbrauch und -handel aufzubauen, da Bett- und Badwäsche sowohl über inländische Versorgung als auch über importintensive Kanäle gehandelt wird. Gängige Referenzen umfassen offizielle britische Handels- und Zollstatistiken, Tabellen zu Haushaltsausgaben des Office for National Statistics und HMRC-Veröffentlichungen, soweit diese für die Wertflüsse nach Kategorie relevant sind. Um die gewerbliche Nachfrage zu verstehen, prüfen wir Gastgewerbe- und Beherbergungsindikatoren aus Quellen wie VisitBritain und branchenspezifischen Auslastungsberichten, da der Wäscheersatz mit Übernachtungen und Hotelneueröffnungen zusammenhängt.
Auf der Angebots- und Preisseite gleichen wir Unternehmensberichte und Investorenmaterialien für große Einzelhändler und Marken ab, zusammen mit seriöser Presseberichterstattung über Sortimentsänderungen und Aktionen. Begutachtete Textil- und Nachhaltigkeitspublikationen werden verwendet, um Änderungen im Stoffmix zu plausibilisieren, die die durchschnittlichen Verkaufspreise im Laufe der Zeit beeinflussen können. Wir nutzen auch kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichtenverfolgung sowie Patentdatenbanken, wenn Innovationssignale für Materialien und Veredelungen relevant sind. Die oben genannten Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Forschungsklärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Primärinterviews wurden verwendet, um Annahmen zu überprüfen, die aus öffentlichen Daten schwer abzulesen sind, wie z. B. Mixverschiebungen zwischen Laken, Kissenbezügen, Handtüchern und Bademänteln sowie die Auswirkungen von Aktionen auf die realisierten Preise. Wir sprachen mit einer Mischung aus Einzelhändlern, Distributoren und gewerblichen Wäscherei- oder gastgewerbebezogenen Teilnehmern im gesamten Vereinigten Königreich und nutzten dann Folgefragen, um Unterschiede zwischen den Angaben der angebots- und nachfrageseitigen Befragten abzugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 17 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Haushaltskonsumindikatoren und Einzelhandelsumsatzsignale verwendet werden, um den Ausgabenpool für Bett- und Badwäsche im Vereinigten Königreich zu rekonstruieren, der dann auf Produktgruppen und Käufertypen aufgeteilt wird. Wir bestätigen diesen Gesamtwert durch selektive Bottom-up-Annäherungen, wie z. B. Stichprobenpreispunkte über Kanäle hinweg, multipliziert mit dem erwarteten Einheitendurchsatz, gefolgt von Überprüfungen anhand der in öffentlichen Berichten und Interviews ersichtlichen Kategoriepräsenz der Einzelhändler.
Einige praktische Eingaben, die in diesem Markt wichtig sind, umfassen die Entwicklung des durchschnittlichen Verkaufspreises nach Artikeltyp (z. B. Handtücher im Vergleich zu Bettwäschesets), die Aktionsintensität nach Kanal, den Anteil des E-Commerce an Heimtextilien, die Gastgewerbeaktivität, die gewerbliche Ersatzzyklen beeinflusst, und Importwerttrends, die sich in Preisen und Verfügbarkeit niederschlagen können. Wo Bottom-up-Signale für kleinere Kanäle lückenhaft sind, füllen wir Lücken mit interviewgestützten Bandbreiten und überprüfen das Ergebnis dann anhand des Gesamtausgabenpools, damit die endgültige Zahl realistisch bleibt.
Für die Prognose wird eine Szenarioanalyse rund um die Variablen verwendet, die Befragte am häufigsten nannten, nämlich inflationsbedingte Preisanpassungen, Kanalmixtransformationen und Trends bei Hotel- und Kurzzeitaufenthaltsnachfrage. Der Basisfall wird dann mit einer einfacheren Zeitreihenprüfung einem Stresstest unterzogen, damit die Trajektorie nicht von dem abweicht, was historisches Wachstum und kurzfristige Einzelhandelssignale stützen würden.
Datenvalidierung und Aktualisierungszyklus
Wir validieren Ergebnisse durch mehrere Querprüfungen, bei denen Modelltotale mit unabhängigen Indikatoren wie Handelswertbewegungen, Offenlegungen großer Einzelhändler und Richtungsänderungen bei Haushaltsausgaben verglichen werden. Ausreißer werden auf Annahmeebene überprüft, und wenn eine Abweichung nicht durch Saisonalität, Kanalverschiebungen oder einmalige Preisbewegungen erklärt werden kann, nehmen wir erneut Kontakt zu Befragten auf, um zu bestätigen, was sich geändert hat und wann dies stattgefunden hat.
Vor der Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, damit Arithmetik, Einheitenkonsistenz und Währungsbehandlung abgestimmt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preise, Nachfrage oder Angebot verändern können. Kurz vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Marktansicht die neuesten verfügbaren öffentlichen Veröffentlichungen und Interviewerkenntnisse widerspiegelt.
Marktgröße des Bett- und Badwäsche-Marktes im Vereinigten Königreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Bett- und Badwäsche im Vereinigten Königreich können variieren, selbst wenn das Thema gleich erscheint, da der Produktkorb, die Kanalabdeckung und das für die Preisgestaltung verwendete Jahr unterschiedlich gehandhabt werden können. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Handels- oder Produktionssignale setzt, während eine andere stärker auf Einzelhandelsausgabenmuster und aktionsbereinigten Preisen basiert.
Vorhänge und breitere Heimtextilprodukte werden außerhalb des Umfangs von Mordor Intelligence gehalten, was ein Grund dafür ist, dass der Marktgesamtwert anders aussehen kann als Schätzungen, die mehrere Textilkategorien in einer Zahl zusammenfassen. Ein weiterer Unterschiedstreiber ist die Preisgestaltung, da einige Verlage Listenpreise oder eine einzige Inflationsanpassung verwenden, während unser Modell interviewgeprüfte realisierte Preise nach Artikeltyp und Kanal vor der Annualisierung verwendet. Der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen ebenfalls eine Rolle, da neuere Aktualisierungen tendenziell die neuesten Einzelhandelsrabatte und Verschiebungen in der Gastgewerbsnachfrage früher widerspiegeln.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,80 Milliarden USD (2026) | |
| Fachzeitschrift A | 6,50 Milliarden USD (2026) | Fasst Bett- und Badwäsche häufig mit angrenzenden Heimtextilkategorien zusammen und wendet eine breite Einzelhandelspreisinflatoin an, was die Ausgaben überschätzen kann, wenn Aktionen und Produktmixverschiebungen nicht angepasst werden. |
| Globale Unternehmensberatung B | 5,10 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und stützt sich möglicherweise stärker auf importgestützte Wertsignale, was inländisch beschaffte Verkäufe und einige gewerbliche Beschaffungen über lokale Distributoren unterbewerten kann. |
Insgesamt ergibt sich die Streuung hauptsächlich daraus, was in den Produktkorb aufgenommen wird, wie Preise auf tatsächliche Transaktionsniveaus normiert werden und ob das Basisjahr die aktuellen Kaufbedingungen widerspiegelt. Indem der Umfang eng auf Bett- und Badwäsche beschränkt und der Aufbau an einen wiederholbaren Satz von Nachfrage- und Preisüberprüfungen geknüpft wird, bleibt die Schätzung von Jahr zu Jahr leichter zu prüfen und zu aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bett- und Badwäsche im Vereinigten Königreich im Jahr 2026?
Der Gesamtwert beläuft sich auf 5,8 Milliarden USD und wird bis 2031 voraussichtlich 7,96 Milliarden USD erreichen, mit einer CAGR von 6,54 %.
Welche Produktkategorie führt den Umsatz an?
Bettwäsche macht 62,65 % des Umsatzes 2025 aus und dominiert aufgrund häufiger Erneuerungszyklen und Premiumisierung.
Welcher Kanal wächst am schnellsten?
E-Commerce wächst mit einer CAGR von 10,15 %, da Verbraucher digitale Bequemlichkeit und ein breiteres Sortiment schätzen.
Warum gilt Schottland als Wachstumshotspot?
Die Erholung des Tourismus und neue Hotelprojekte steigern die regionale Nachfrage und heben die prognostizierte CAGR Schottlands auf 6,05 %.