
Marktgröße und Marktanteil für Künstliche Intelligenz (KI) Rechenzentren im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
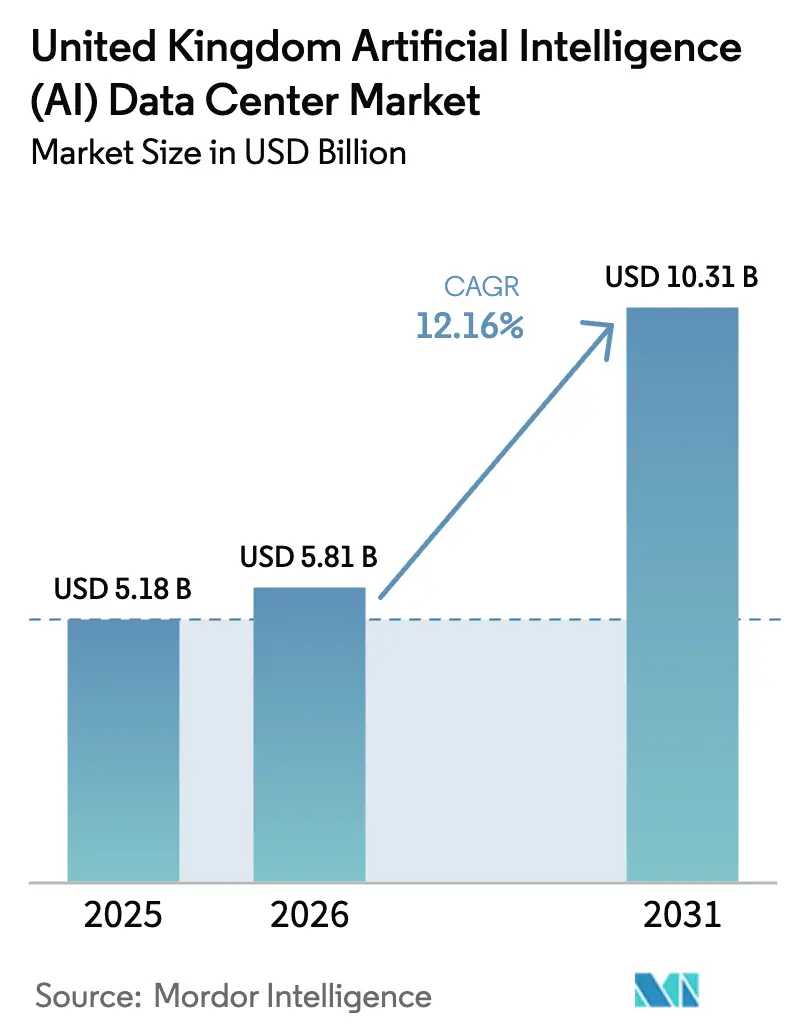
| Marktgröße im Basisjahr (2025) | 5.18 Milliarden US-Dollar |
| Marktgröße (2026) | 5.81 Milliarden US-Dollar |
| Marktgröße (2031) | 10.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.16 % |
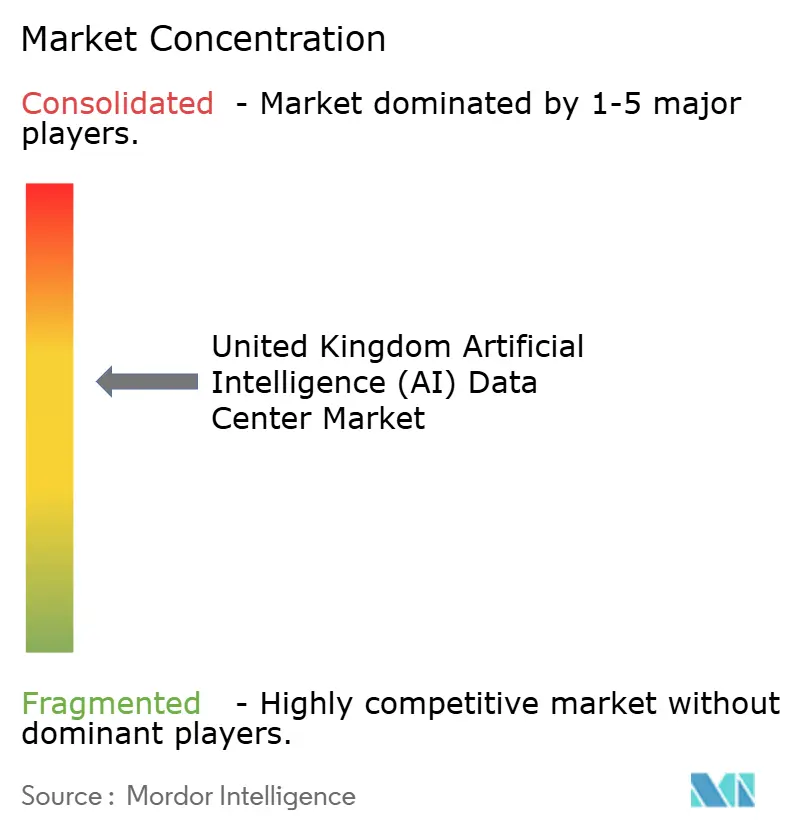
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Künstliche Intelligenz (KI) Rechenzentren im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des KI-Rechenzentrums im Vereinigten Königreich wird im Jahr 2026 auf 5,81 Milliarden USD geschätzt, ausgehend von einem Wert von 5,18 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 10,31 Milliarden USD, was einem Wachstum von 12,16 % CAGR im Zeitraum 2026–2031 entspricht. Die aktuelle Marktgröße des KI-Rechenzentrums spiegelt einen beispiellosen Schwung öffentlicher und privater Investitionen wider, getragen vom 900-Millionen-GBP-Bletchley-Supercomputing-Programm der Regierung und mehr als 25 Milliarden GBP an Unternehmenszusagen.[1] Die rasche Einführung generativer KI in Unternehmen, strengere Anforderungen an den Datenstandort und nachfrageseitige Abnahmeverträge für erneuerbare Energien gestalten die Strategien für digitale Infrastrukturen neu. Betreiber lenken ihre Baupläne auf Regionen mit kürzeren Netzanschluss-Warteschlangen und reichlich sauberer Energie um und beschleunigen gleichzeitig den Einsatz flüssigkeitsgekühlter Racks, die eine fünfmal höhere Leistungsdichte als herkömmliche Lasten bewältigen.[2] Der Wettbewerbsdruck nimmt zu, da Hyperscaler um seltene Standorte mit hoher Kapazität wetteifern, und spezialisierte Colocation-Anbieter nutzen Nähevorteile rund um das mit einer Latenz von unter 2 Millisekunden aufgerüstete Internet-Gateway Londons. Arbeitskräftemangel bei zertifizierten Elektrotechnikern und verschärfte Umweltprüfungen erhöhen die Ausführungsrisiken zugunsten erfahrener Marktakteure, die in interne Talentpipelines investieren können.
Wesentliche Erkenntnisse des Berichts
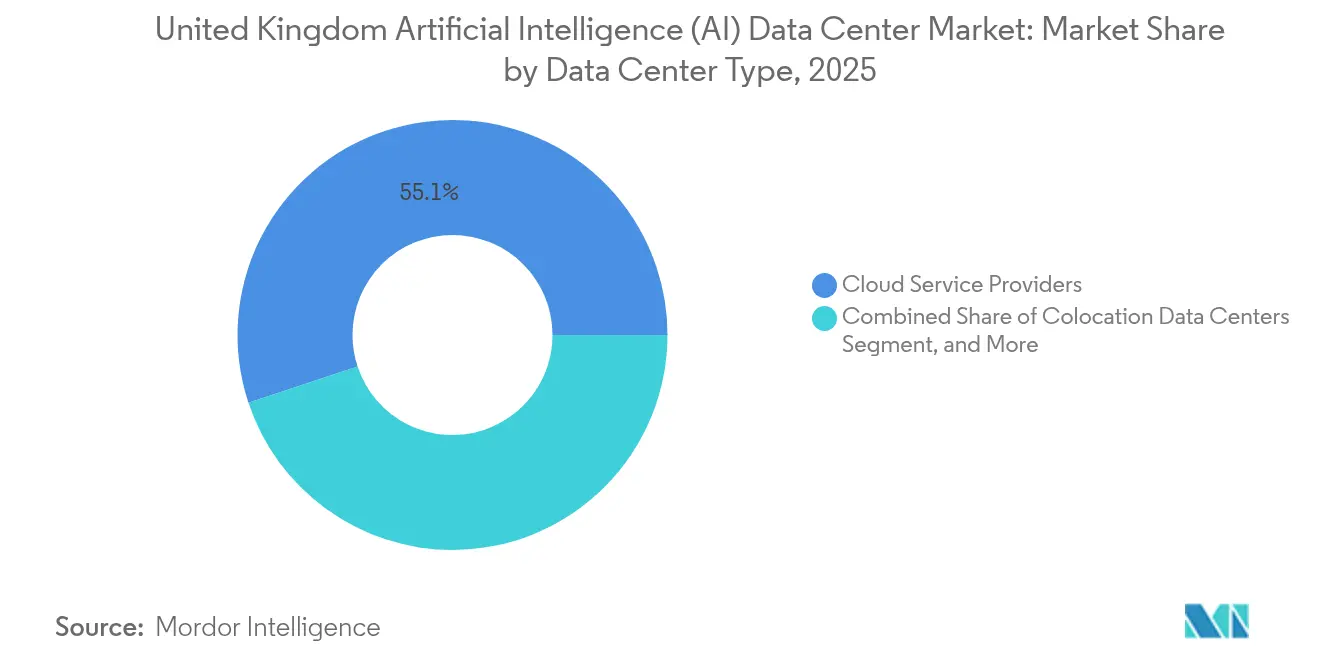
- Nach Rechenzentrumtyp führten Cloud-Dienstleister mit einem Marktanteil von 55,10 % am KI-Rechenzentrummarkt des Vereinigten Königreichs im Jahr 2025, während Colocation-Rechenzentren voraussichtlich bis 2031 eine CAGR von 15,05 % verzeichnen werden.
- Nach Komponente entfiel auf Software im Jahr 2025 ein Anteil von 45,25 % an der Marktgröße für KI-Rechenzentren im Vereinigten Königreich, während Hardware bis 2031 voraussichtlich mit einer CAGR von 14,22 % wachsen wird.
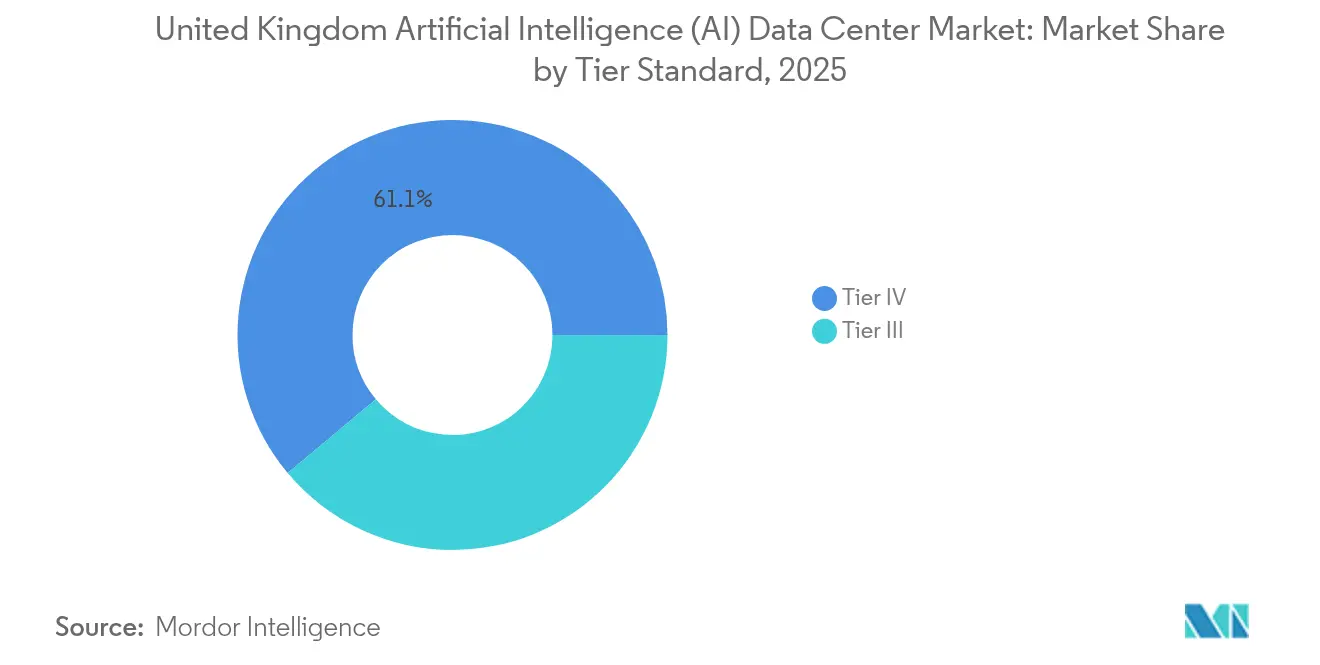
- Nach Tier-Standard entfielen auf Tier-IV-Einrichtungen im Jahr 2025 61,10 % des Marktanteils für KI-Rechenzentren im Vereinigten Königreich, und Tier III wird bis 2031 voraussichtlich mit einer CAGR von 15,40 % wachsen.
- Nach Endnutzerbranche hielt IT und ITES im Jahr 2025 einen Marktanteil von 33,40 % am KI-Rechenzentrummarkt des Vereinigten Königreichs, während der Sektor Internet und digitale Medien voraussichtlich die schnellste CAGR von 13,71 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung generativer KI durch britische Unternehmen | +2.1% | National, mit Schwerpunkt auf London und Manchester | Mittelfristig (2–4 Jahre) |
| Nachfrageseitige Abnahmeverträge für erneuerbare Energien | +1.8% | National, früh in Schottland und Wales | Langfristig (≥ 4 Jahre) |
| Risikokapitalfinanzierung mit britischen Datenstandort-Klauseln | +1.5% | Londoner und Edinburgher Finanzbezirke | Kurzfristig (≤ 2 Jahre) |
| Steuerregime der „vollständigen Sofortabschreibung" für KI-Hardware | +1.2% | National, stärker in Unternehmenssegmenten | Mittelfristig (2–4 Jahre) |
| 900-Millionen-GBP-Bletchley-Supercomputing-Plan | +0.9% | Nationale Forschungscluster | Langfristig (≥ 4 Jahre) |
| Aufrüstung des Londoner Internet-Gateways auf unter 2 ms Latenz | +0.7% | London und Südostengland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung generativer KI durch britische Unternehmen
Unternehmen aus dem Finanz-, Gesundheits- und Einzelhandelssektor integrieren große Sprachmodelle in unternehmenskritische Arbeitsabläufe und treiben die Nachfrage nach tensoroptimierten Prozessoren und Hochbandbreitenspeicher an, den herkömmliche Einrichtungen nicht bewältigen können. Organisationen teilen Workloads zwischen cloudbasiertem Modelltraining und On-Premises-Inferenz auf, um die Datensouveränität zu wahren, was die Konnektivitätsanforderungen zwischen privaten und öffentlichen Umgebungen erhöht.[3] Die Leistungsaufnahme pro Rack ist auf 50 Kilowatt gestiegen, was Betreiber dazu zwingt, Schaltanlagen und Stromverteilungszonen neu zu gestalten. Edge-Knoten, die sich um London und Manchester konzentrieren, gewinnen an Bedeutung, um Latenzziele von unter 20 Millisekunden im algorithmischen Handel und in der bildgebenden Diagnostik zu unterstützen. Die DSGVO-Durchsetzung motiviert Unternehmen zusätzlich dazu, sensible Trainingsdatensätze innerhalb der britischen Grenzen zu halten, was die lokalisierte Kapazitätsnachfrage stärkt.
Nachfrageseitige Abnahmeverträge für durch erneuerbare Energien betriebene KI-Workloads
Standortentscheidungen für Rechenzentren priorisieren zunehmend die Nähe zu Wind- und Solarressourcen gegenüber traditionellen Stadtnetzen. Betreiber gestalten rund um die Uhr gültige Abnahmeverträge für erneuerbare Energien, die die Workload-Planung mit Erzeugungsspitzen abstimmen und Vorteile durch dynamische Strompreise erschließen. KI-Trainingscluster werden in Nebenzeiten verlagert, wenn die Produktion erneuerbarer Energien am höchsten ist, wodurch die Energiekosten pro Tera-Operation gesenkt werden. Batteriespeicher und automatisierte Teilnahme an der Lastregelung erwirtschaften Einnahmen aus Systemdienstleistungen und verbessern die Projektrenditen. Unternehmen spezifizieren stündlich abgeglichene Zertifikate für erneuerbare Energien, was die Anforderungen an Transparenz erhöht und Lieferanten dazu veranlasst, Echtzeit-Tracking einzuführen.
Wachsendes Risikokapital, das britischen Datenstandort vorschreibt
Risikokapital-Termsheets enthalten nun Klauseln, die verlangen, dass kritische KI-Modelle und Datensätze auf britischem Boden verbleiben, um Souveränitätsrisiken zu mindern. Fintech- und Healthtech-Startups schließen daher Verträge mit inländischen KI-bereiten Colocation-Einrichtungen ab, die schlüsselfertige Compliance-Portale und Prüfpfade anbieten. Diese gebundene Nachfrage stimuliert maßgeschneiderte Bauprojekte rund um London und Edinburgh und beschleunigt die Bereitstellung sicherer Verbindungen zu hyperscaligen Cloud-Zonen für Burst-Trainingsläufe. Der geopolitische Hintergrund unterstreicht die Bedeutung einer nachweisbaren Datenverwaltung und steigert den Wert britischer Infrastruktur in europäischen Expansionsstrategien.
Steuerregime der „vollständigen Sofortabschreibung" für KI-Hardware-Investitionsausgaben
Der sofortige Kostenabzug für qualifizierende KI-Hardware verkürzt die Amortisationszeiten für GPU-Cluster, Quantenbeschleuniger und Tauchkühlsysteme. Betreiber ziehen Erneuerungszyklen vor, um Erleichterungen vor dem Auslaufen der Regelung zu sichern, was die Beschaffung intensiviert und die Vorlaufzeiten für Spitzenkomponenten verlängert. Inländische Einrichtungen gewinnen gegenüber ihren internationalen Mitbewerbern, denen vergleichbare Steuererleichterungen fehlen, Preisflexibilität und veranlassen multinationale Mieter, britische Standorte für ihre nächste KI-Bereitstellungstranche zu bevorzugen. Die beschleunigte Abschreibung erschließt zudem Mittel für experimentelle Hardware wie photonische Verbindungsgewebe.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Wartezeiten von mehr als 24 Monaten | -0.8% | National, mit gravierenden Auswirkungen in Südostengland | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Elektrotechnikern für Rechenzentren | -0.6% | National, mit akutem Mangel in London und Manchester | Langfristig (≥ 4 Jahre) |
| Baugenehmigungsbeschränkungen in der Nähe des Londoner Grüngürtels | -0.4% | Südostengland, insbesondere Großraum London | Mittelfristig (2–4 Jahre) |
| Strengere Wasserverbrauchsprüfungen der Umweltbehörde | -0.3% | National, mit höheren Auswirkungen auf KI-Einrichtungen mit hoher Dichte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Wartezeiten von mehr als 24 Monaten
Anschlussanträge für KI-Campusse mit 50 Megawatt und mehr haben sich seit 2024 verdreifacht, was die Kapazität der Verteilnetzbetreiber belastet und typische Bauzeitpläne um zwei Jahre verlängert. Entwickler lenken Kapital in den Erwerb von Brownfield-Standorten mit vorhandenen Netzanschlüssen um, treiben die Bewertungen in die Höhe und begrenzen Greenfield-Einsteiger. Modulare Bereitstellungen, die in 10-Megawatt-Phasen skalieren, gewinnen an Zuspruch, um sie an stufenweise Netzaufrüstungen anzupassen. Ungleichmäßige Kapazitäten in den Regionen lenken Investitionen nach Norden und könnten die historisch londonzentrierte Topologie neu ausbalancieren. Reformvorschläge für den Strommarkt versprechen Mechanismen zur Warteschlangenreduzierung, doch wird ihre Umsetzung die Engpässe vor 2027 nicht wesentlich verringern.
Mangel an zertifizierten Elektrotechnikern für Rechenzentren
KI-fähige Topologien erfordern hochdichte Sammelschienensysteme, leckagefreie Flüssigkühlkreisläufe und Instrumentierungen, die nur wenige britische Ingenieure beherrschen. Die Vakanzrate übersteigt in London 20 %, was die Gehälter in die Höhe treibt und Inbetriebnahmezeiten verlängert. Betreiber reagieren mit Partnerschaften mit Fachschulen und der Förderung beschleunigter Berufsausbildungen, doch begrenzen Erfahrungslernkurven die kurzfristige Entlastung. Die Lohninflation vergrößert die Kostendifferenzen zwischen Tier-III-Edge-Projekten und Tier-IV-Megacampussen und erschwert die Rentabilitätsberechnungen für spekulative Bauten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp:
Cloud-Dominanz steht vor der Herausforderung durch ColocationCloud-Dienstleister hielten im Jahr 2025 einen Marktanteil von 55,10 % am KI-Rechenzentrummarkt des Vereinigten Königreichs, da ihre Hyperscale-Präsenz die nationale Kapazität verankerte. Das Colocation-Segment verzeichnet jedoch bis 2031 eine CAGR von 15,05 %, was den Wunsch der Unternehmen nach hybriden Architekturen widerspiegelt, die Inferenzknoten innerhalb souveräner Grenzen halten, während Cloud-Bursts für das Training genutzt werden. Startups, die durch Risikokapital-Standortklauseln angezogen werden, bevorzugen Colocation-Suiten, die Compliance-Berichterstattung und Hochbandbreiten-Cross-Connects zu öffentlichen Cloud-GPU-Clustern bündeln. Edge-Mikro-Standorte, die an 5G-Aggregationspunkte angebunden sind, ermöglichen KI-Inferenz innerhalb von 20 Millisekunden für Endnutzer, während unternehmenseigene On-Premises-Knoten Workloads bedienen, die durch Datensensibilität oder deterministische Latenzanforderungen gebunden sind.
Das Cloud-Segment begegnet dieser Entwicklung, indem es innerhalb bestehender Hyperscale-Rechenzentren „KI-Zonen" schafft und Bare-Metal-GPU-Pods mit deterministischem Durchsatz anbietet. Gebündelte ML-Plattformdienste festigen die Position der Cloud-Anbieter weiter; regulatorische Überprüfungen zur Datenlokalisierung verhindern jedoch die vollständige Rückführung sensibler Anwendungsfälle. Infolgedessen stützt sich der KI-Rechenzentrummarkt weiterhin auf Colocation für Compliance- und Nähevorteile, während die Cloud die Dominanz bei rechenintensiven Trainingszyklen beibehält.

Nach Komponente:
Hardware-Beschleunigung übertrifft Software-WachstumSoftware hielt im Jahr 2025 einen Umsatzanteil von 45,25 %, aber Hardware wächst mit einer CAGR von 14,22 % schneller, was eine Verschiebung von algorithmischer Optimierung hin zu Infrastrukturskalierung widerspiegelt. Stromversorgungseinheiten und Flüssigkühlverteiler entfallen auf den größten Hardware-Ausgabenanteil, da Betreiber Racks für 50-Kilowatt-Lasten nachrüsten. Spezialisierte Beschleuniger wie Tensorkerne, quantenfähige Prozessoren und photonische Verbindungs-NICs führen die Erneuerungswelle an, finanziert durch den Sofortabschreibungsanreiz. Software-Umsätze bleiben bei Modellbetriebsplattformen, AutoML-Werkzeugen und auf Energieeffizienz optimierten Inferenz-Laufzeiten robust; inkrementelle Gewinne stagnieren jedoch ohne entsprechende Hardware-Verbesserungen.
Der Dienstleistungsumsatz folgt der Komplexitätskurve; verwaltete KI-Infrastrukturverträge bündeln Rund-um-die-Uhr-Überwachung, Modell-Lebenszyklus-Sicherheit und vorausschauende Wartung von Pumpen und Wärmetauschern. Diese professionelle Dienstleistungsschicht bindet Mieter an längere Verträge und sichert wiederkehrende Umsatzströme, während der KI-Rechenzentrummarkt im Vereinigten Königreich von der Aufbauphase zur Optimierung übergeht.
Nach Tier-Standard:
Tier-IV-Stabilität trifft auf Tier-III-AgilitätTier IV dominierte im Jahr 2025 mit einem Marktanteil von 61,10 % am KI-Rechenzentrummarkt, da Kunden aus dem Finanzsektor und dem Gesundheitswesen während Modelltraining-Läufen, die Wochen dauern können, eine kontinuierliche Verfügbarkeit benötigen. Tier III schreitet mit einer CAGR von 15,40 % voran und ist eine bevorzugte Wahl für kostensensible Inferenzcluster sowie Entwicklungs- und Testumgebungen, die kontrollierten Ausfallzeiten standhalten können. Verbesserte Tier-III-Designs umfassen duale Netzanschlüsse, N+1-Strompfade und Flüssigkühlredundanz, was für KI-Edge-Knoten ausreichend ist, die in metropolitanen Glasfaser-Hubs eingesetzt werden.
Mittlerweile entwickeln sich Tier-IV-Campusse mit dreifach redundanten Pumpenkreisläufen und lokaler Wärmerückgewinnung weiter und erreichen einen Wirkungsgrad der Stromnutzung (PUE) von 1,15 bei dauerhaften 100-Megawatt-Lasten. Regulatoren im Finanzdienstleistungssektor schreiben Tier IV weiterhin für KI-gestützte Risikomodellierungsfunktionen vor, was eine hohe Basalnachfrage aufrechterhält, obwohl das Wachstum in Richtung agilerer Tier-III-Bauten tendiert, die in der Nähe von Nutzer-Clustern positioniert sind.
Nach Endnutzerbranche:
IT-Dominanz wird durch Medieninnovation herausgefordertIT- und ITES-Akteure erfassten im Jahr 2025 einen Anteil von 33,40 %, was die langjährige Nachfrage nach Outsourcing- und Cloud-Diensten widerspiegelt. Internet- und digitale Medien-Workloads skalieren jedoch mit einer CAGR von 13,71 %, angetrieben durch generative Inhaltspipelines und Echtzeit-Zielgruppen-Personalisierungsmaschinen. Medienunternehmen setzen transformatorbasierte Modelle ein, die nichtspielbare Charaktere in Videospielen simulieren oder automatisch Streaming-Untertitel erstellen, was latenzarme Inferenzknoten erfordert, die gemeinsam mit Content-Delivery-Netzwerken lokalisiert sind.
BFSI-Institute erweitern Betrugserkennungsnetze und algorithmische Handels-Sandboxen und festigen einen Premium-Colocation-Standort in den Docklands. Das Gesundheitswesen nutzt KI-gestützte Diagnostik, die in regionalen Hubs gehostet wird, um die Datensouveränitätsrichtlinien des NHS einzuhalten. Produktionsunternehmen führen Predictive-Maintenance-Analysen in Edge-Knoten neben Fabrikhallen ein, und die Regierung steuert eine stabile Nachfrage nach Cyberverteidigungs-Analysen. Telekommunikationsunternehmen integrieren KI in netzrandseitige Kabinette für Verkehrsmanagement und Anomalieerkennung und stärken so ein verteiltes Aufbaumuster, das Kern-Cloud-Campusse ergänzt.
Geografische Analyse
London und Südostengland tragen zusammen den Großteil der installierten KI-Rechenzentrumkapazität, verankert durch die Nähe zum Finanzökosystem der City und eine Gateway-Latenz von unter 2 Millisekunden. Die Region profitiert von dichter Glasfaserinfrastruktur, ausgereiften Lieferketten und einem reichhaltigen Technologietalentpool; Planungsbeschränkungen rund um den Grüngürtel und langwierige Netzwarteschlangen begrenzen jedoch die inkrementellen Bauten. Infolgedessen wächst die Marktgröße für KI-Rechenzentren in London in einem gemäßigten Tempo im Vergleich zu aufkommenden Knotenpunkten.
Cluster in Nordengland rund um Manchester und Leeds etablieren sich als alternative Ziele und bieten niedrigere Grundstückskosten, schnellere Netzanschlüsse und eine Glasfaserverbindung von den Midlands nach Schottland, die die Edge-Inferenz-Verteilung unterstützt. Regionale Universitäten liefern einen stetigen Strom von Absolventen für den Colocation-Betrieb, und Kommunalbehörden beschleunigen Bebauungsgenehmigungen, um digitale Infrastruktursteuereinnahmen anzuziehen.
Schottland nutzt seinen reichlich vorhandenen Onshore- und Offshore-Wind, um hochdichte KI-Trainingscampusse anzuziehen, indem es rund um die Uhr gültige erneuerbare Abnahmeverträge mit batteriegestützten Stromblöcken kombiniert. Das Finanzdienste-Cluster Edinburghs verstärkt die Nachfrage nach latenzsensitiven Inferenzknoten, und die staatliche Grün-Datenstrategie subventioniert Wärmerückgewinnungsnetze, die Abwärme in Fernwärmenetze exportieren. Wales nutzt Unternehmensgebiete und günstige Grundsteuerregelungen, um modulare Bauten in der Nähe von Cardiff anzuziehen, während verbesserte Untersee-Kabellandepunkte irische und kontinentale Verkehrsrouten verbinden. Gemeinsam diversifizieren diese regionalen Bestrebungen das Risiko weg von der Überlastung im Südosten und stärken die nationale Resilienz.
Wettbewerbslandschaft
Der Wettbewerb im Markt für KI-Rechenzentren im Vereinigten Königreich ist moderat und nimmt zu. Hyperscaler wie AWS, Microsoft und Google verfolgen milliardenschwere Pfund-Expansionen, um Kapazitätsvorsprünge zu sichern, während institutionelle Investoren unabhängige Colocation-Ketten erwerben, um Skalenaggregate zu erzielen. Die Differenzierung dreht sich um Flüssigkühlkompetenz, Garantien für erneuerbare Energieintegration und zertifizierte Compliance-Toolkits, anstatt sich ausschließlich auf rohe Kubikmeterzahl zu stützen.[4]
Spezialisierte Betreiber setzen Mikro-Rechenzentrums-Pods in urbanen Kernen ein und erzielen so Standortvorteile, die Hyperscale-Präsenzen nicht replizieren können. Partnerschaften zwischen Cloud-Giganten und Energieversorgern experimentieren mit Echtzeit-Abgleich erneuerbarer Energien und signalisieren eine Zukunft, in der die Workload-Orchestrierung auf die Kohlenstoffintensität des Netzes reagiert. Der Fachkräftemangel verschafft Unternehmen einen Vorteil, die in Berufsausbildungspipelines und proprietäre Schulungslehrpläne investieren und dadurch ihre Abhängigkeit von Auftragnehmern verringern. Der resultierende Markt für KI-Rechenzentren im Vereinigten Königreich weist eine gemischte Struktur auf, in der führende Anbieter beträchtliche, aber nicht dominante Marktanteile innehaben und Raum für innovative regionale Neueinsteiger lassen.
Branchenführer für Künstliche Intelligenz (KI) Rechenzentren im Vereinigten Königreich
-
Amazon.com, Inc. (AWS)
-
Microsoft Corporation
-
Google Cloud (Google LLC)
-
Meta Platforms, Inc.
-
NVIDIA Corporation (DGX Cloud)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Künstliche-Intelligenz-(KI)-Rechenzentren im Vereinigten Königreich Unternehmen in diesem Bericht
- Amazon.com, Inc. (AWS)
- Microsoft Corporation
- Google Cloud (Google LLC)
- Meta Platforms, Inc.
- NVIDIA Corporation (DGX Cloud)
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Virtus Holdco Limited
- Global Switch Holdings Limited
- Ark Data Centres Limited
- STACK Infrastructure, Inc.
- Iron Mountain Incorporated
- Kao Data Ltd.
- Telehouse International Corporation of Europe Ltd.
- Telecom Italia Sparkle S.p.A.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited
- G-Research Holdings LLP
- British Telecommunications plc
- Colt Data Centre Services Limited
- Cyxtera Technologies, Inc.
- CyrusOne LLC
- DataBank Holdings, Ltd.
- Serverfarm, LLC
- ServerHouse Limited
Neueste Industrielle Entwicklungen in Markt für Künstliche-Intelligenz-(KI)-Rechenzentren im Vereinigten Königreich
- Oktober 2025: AWS kündigte eine zusätzliche Erweiterung im Wert von 8 Milliarden GBP an, die auf KI-optimierte flüssigkeitsgekühlte Hallen und regionsweite Beschaffung erneuerbarer Energien abzielt.
- September 2025: Blackstone schloss eine Übernahme europäischer Vermögenswerte von QTS Realty Trust im Wert von 10 Milliarden GBP ab, darunter wichtige britische Standorte, die für KI-Nachrüstungen vorgesehen sind.
- August 2025: Microsoft ist eine Partnerschaft mit Octopus Energy eingegangen, um einen Echtzeit-Rund-um-die-Uhr-Abgleich erneuerbarer Energien für KI-Workloads zu ermöglichen.
- Juli 2025: CyrusOne hat sich zu 6,3 Milliarden GBP für fünf neue britische Campusse verpflichtet, die 100-Megawatt-KI-Trainingsblöcke und die Integration von Fernwärme umfassen.
- Juni 2025: Digital Realty hat eine KI-bereite Colocation-Plattform in London eingeführt, die vorkonfigurierte GPU-Cluster und Compliance-Automatisierung bietet.
- Mai 2025: Equinix hat seine dritte Londoner KI-Einrichtung eröffnet und bietet Quantenforschungsbuchten mit Präzisionskühlung.
Markt für Künstliche-Intelligenz-(KI)-Rechenzentren im Vereinigten Königreich Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für KI-optimierte Rechenzentren im Vereinigten Königreich als alle Umsätze, die mit dem Bau, der Ausstattung und dem Betrieb von Einrichtungen verbunden sind, die speziell für KI-Workloads konzipiert wurden – einschließlich hyperscale-eigenbetriebener Campusse, Colocation-Hallen, die für flüssigkeitsgekühlte GPU-Racks nachgerüstet wurden, sowie Edge-Knoten, die Inferenz in Nutzernähe unterstützen. Ausgaben für elektrische und mechanische Infrastruktur, IT-Hardware, spezialisierte Middleware und verwaltete KI-Hosting-Dienste werden entlang der gesamten Wertschöpfungskette erfasst.
Ausschluss aus dem Geltungsbereich: Hochleistungsrechner-Cluster in Universitäten und staatliche Supercomputer sind nicht enthalten.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Cloud-Dienstleister
- Colocation-Rechenzentren
- Unternehmens-/On-Premises-/Edge-Rechenzentren
- Nach Komponente
- Hardware
- Strominfrastruktur
- Kühlinfrastruktur
- IT-Ausrüstung
- Racks und weitere Hardware
- Softwaretechnologie
- Maschinelles Lernen
- Deep Learning
- Verarbeitung natürlicher Sprache
- Computer Vision
- Dienstleistungen
- Verwaltete Dienste
- Professionelle Dienstleistungen
- Hardware
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- IT und ITES
- Internet und digitale Medien
- Telekommunikationsbetreiber
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen und Biowissenschaften
- Fertigung und industrielles IoT
- Regierung und Verteidigung
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben Anlagendesign-Ingenieure, Colocation-Vertriebsleiter, Berater der britischen Netzplaner sowie Beschaffungsverantwortliche bei Hyperscalern in London, Manchester und aufstrebenden KI-Wachstumszonen befragt. Diese Gespräche klärten die durchschnittliche Rack-Leistung (die derzeit 120 kW überschreitet), die Vorlaufzeiten für 132-kV-Umspannwerke sowie typische Dienstleistungspreisbänder, was die aus der Schreibtischarbeit gewonnenen Annahmen schärfte.
Schreibtischrecherche
Die Mordor-Analysten begannen mit öffentlichen Datensätzen aus Quellen wie dem britischen Office for National Statistics, den Netzanschlussregistern von Ofgem, Einreichungen beim Companies House sowie Branchenverbänden wie dem TechUK Data Centre Council. Technische Erkenntnisse wurden durch begutachtete Fachbeiträge zur Effizienz der Flüssigkeitskühlung und GPU-Rack-Dichte, Patente über Questel sowie Versanddaten von Volza für Schlüsselkomponenten angereichert. Kostenpflichtige Datenbanken – D&B Hoovers für Finanzdaten und Dow Jones Factiva für Investitionsnachrichten – halfen dabei, die Betreiber-Pipelines zu kartieren. Diese Liste ist illustrativ; viele weitere Materialien flossen in die ersten Schätzungen ein.
Marktgrößenbestimmung und Prognose
Die Top-down-Größenbestimmung begann mit der in Auftrag gegebenen und im Bau befindlichen Megawatt-Kapazität, die über eine Stücklistenkostenkurve in Ausgaben umgerechnet und anhand von Durchschnittsverkaufspreis-mal-Volumen-Hochrechnungen aus Stichproben bei Lieferanten validiert wurde. Penetrationsraten für KI-Racks, PUE-Trends, Verzögerungen durch Netzwarteschlangen, GPU-Preiserosion und Verschiebungen der Rack-Dichte bildeten die zentralen Modellvariablen. Eine jährlich aktualisierte multivariate Regression projiziert jeden Treiber und speist eine ARIMA-Überlagerung für Szenarioprüfungen, bevor selektive Bottom-up-Gegenprüfungen an Vorzeigeobjekten durchgeführt werden. Lücken, bei denen die Offenlegungen der Betreiber dünn waren, wurden durch Triangulation von Importwerten, Ausschreibungsvergaben und Expertenhinweisen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine Anomalieerkennung, ein Peer-Review und die Freigabe durch das Management. Die Modelle werden alle zwölf Monate neu erstellt, mit Zwischenaktualisierungen bei wesentlichen Ereignissen – Änderungen der Netzpolitik oder Genehmigungen für Mega-Campusse.
Warum unsere Ausgangsbasis für KI-optimierte Rechenzentren im Vereinigten Königreich von Entscheidungsträgern als vertrauenswürdig eingestuft wird
Veröffentlichte Schätzungen unterscheiden sich, weil Unternehmen unterschiedliche Geltungsbereiche, Währungen, Aktualisierungsrhythmen und Kostenstrukturen wählen.
Zu den wesentlichen Treibern dieser Lücken zählen, ob Investitionsausgaben für den Eigenbau von Hyperscalern berücksichtigt werden, wie Nachrüstungen für Flüssigkeitskühlung bewertet werden, die Aufteilung zwischen Trainings- und Inferenzkapazität sowie das Jahr, in dem Netzanschlusskosten verbucht werden. Mordor Intelligence wendet einen transparenten Geltungsbereich an, gleicht alle Werte auf konstante USD des Jahres 2025 ab und überprüft die Variablen vierteljährlich, was einen ausgewogenen Mittelpunkt erzeugt, den andere selten erreichen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Abweichung |
|---|---|---|
| 5,18 Milliarden USD (2025) | Mordor Intelligence | - |
| 0,98 Milliarden USD (2025) | Globales Beratungsunternehmen A | Schließt Investitionsausgaben für den Eigenbau von Hyperscalern aus; begrenzte Primärvalidierung |
| 0,73 Milliarden USD (2024) | Branchenjournal B | Enge Komponentenliste; stützt sich auf Kapazität mal statischem Durchschnittsverkaufspreis ohne Anpassung für Netzwerkverzögerungen |
Diese Kontraste zeigen, dass Mordors disziplinierte Wahl des Geltungsbereichs und die Verfolgung von Variablen eine verlässliche, reproduzierbare Ausgangsbasis für Investoren bieten, die langfristige KI-Infrastrukturwetten planen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der KI-Rechenzentrummarkt im Vereinigten Königreich im Jahr 2026?
Die Marktgröße des KI-Rechenzentrums beläuft sich im Jahr 2026 auf 5,81 Milliarden USD und wird voraussichtlich bis 2031 mit einer CAGR von 12,16 % wachsen.
Welches Segment wächst am schnellsten innerhalb der KI-Einrichtungen im Vereinigten Königreich?
Colocation-Rechenzentren führen das Wachstum mit einer prognostizierten CAGR von 15,05 % bis 2031 an, da Unternehmen hybride KI-Bereitstellungsmodelle verfolgen.
Welchen Anteil halten Cloud-Anbieter derzeit?
Cloud-Dienstleister beherrschen ab 2025 einen KI-Rechenzentrummarktanteil von 55,10 %.
Welcher Tier-Standard dominiert bei neuen Bauten?
Tier-IV-Einrichtungen halten einen Anteil von 61,10 %, da unternehmenskritische KI-Trainings-Workloads maximale Betriebszeit erfordern.
Was treibt die regionale Expansion über London hinaus an?
Netzanschluss-Engpässe und günstigerer Zugang zu erneuerbaren Energien drängen Betreiber in Richtung Knotenpunkte in Manchester, Edinburgh und Cardiff.
Wie erfüllen Betreiber Nachhaltigkeitsverpflichtungen?
Sie unterzeichnen rund um die Uhr gültige Abnahmeverträge für erneuerbare Energien, setzen Flüssigkühlung ein und integrieren Wärmerückgewinnungssysteme, um KI-Workloads mit der Erzeugung sauberer Energie abzustimmen.
- Markt für KI-Rechenzentren
- Südkorea KI-Rechenzentrumsmarkt
- Markt für KI-Rechenzentren in Deutschland
- Markt für KI-Rechenzentren in Frankreich
- Markt für KI-optimierte Rechenzentren in China
- Japan Markt für KI-optimierte Rechenzentren
- Markt für KI-Rechenzentren in Kanada
- Markt für KI-Rechenzentren in Mexiko
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich Der Speicher im Vereinigten Königreich, gegliedert nach Anlagengröße und Tier.
- Markt für Rechenzentrumsspeicher in Spanien Speichernachfrage in Spanien, gegliedert nach Anlagengröße und Tier.
- Frankreich Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Frankreich, gegliedert nach Anlagentyp, Komponente und Tier.