
Marktgröße und Marktanteil des EPC-Markts für Energie in den Vereinigten Arabischen Emiraten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
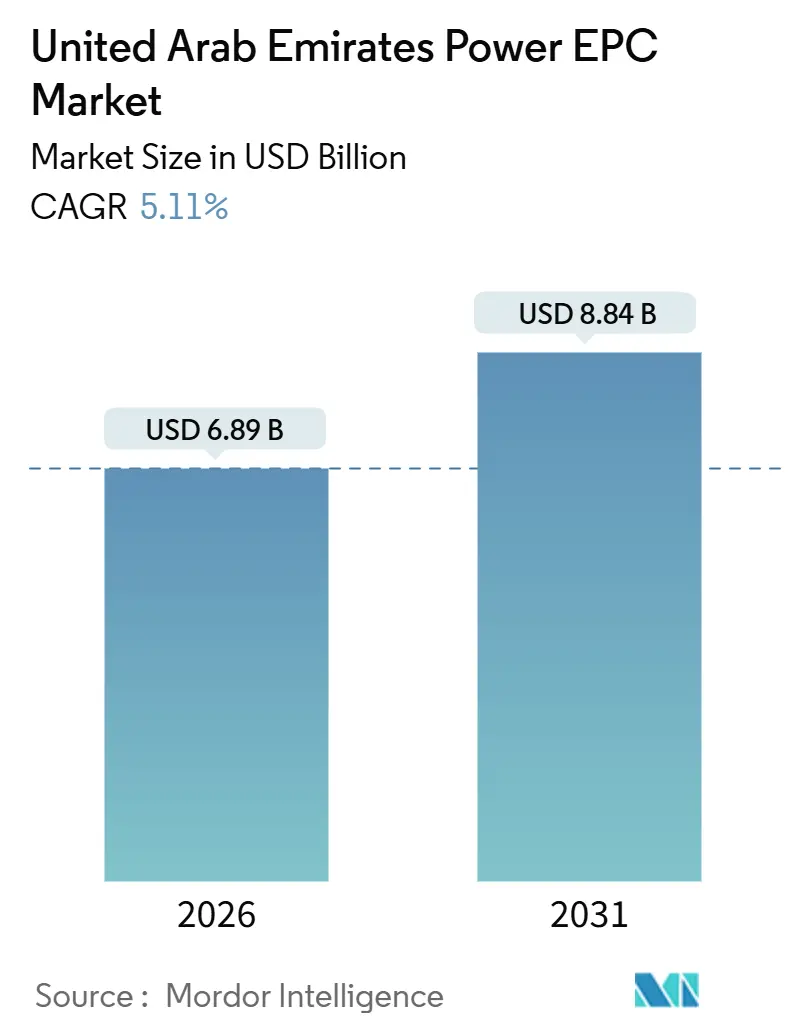
| Marktgröße (2026) | 6.89 Milliarden US-Dollar |
| Marktgröße (2031) | 8.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.11 % |
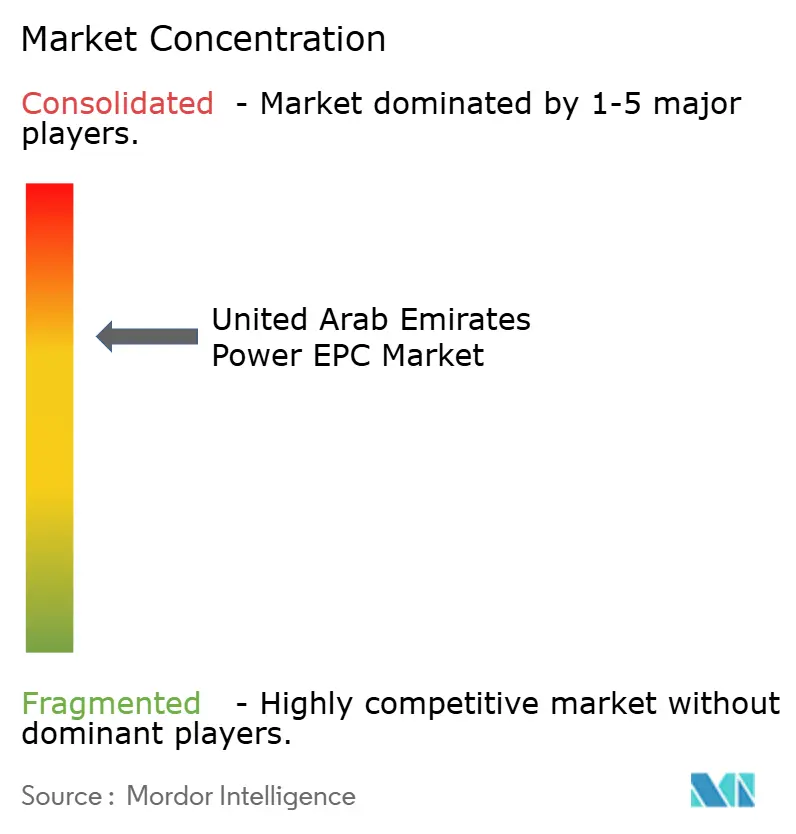
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des EPC-Markts für Energie in den Vereinigten Arabischen Emiraten von Mordor Intelligence
Die Marktgröße des EPC-Markts für Energie in den Vereinigten Arabischen Emiraten wird im Jahr 2026 auf 6,89 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,11 % während des Prognosezeitraums (2026–2031) einen Wert von 8,84 Milliarden USD erreichen.
Das Wachstum ist auf den Abschluss des Barakah-Atomprogramms, eine umfangreiche Pipeline von Solarparks im Versorgungsmaßstab sowie auf kontinuierliche Ausgaben für die Modernisierung des Stromnetzes zurückzuführen. Kapital fließt in gebündelte Grüner-Wasserstoff-Vorhaben, auf Digital-Twin-Technologie basierende Leistungsverträge sowie neue Public-Private-Partnership-Ausschreibungen, die die Finanzierungskosten für Projektträger senken. Gleichzeitig drücken gestiegene Stahl- und Kupferpreise sowie ein akuter Mangel an Hochspannungsfachkräften die Margen der Auftragnehmer und verlängern die Bauzeiten. Internationale EPCs, die technologische Führerschaft mit lokaler Wertschöpfung verbinden, gewinnen weiterhin die größten Ausschreibungen, da lokale Projektentwickler Finanzierbarkeit, Terminsicherheit und Garantien für die Lebenszyklusleistung priorisieren.
Wesentliche Erkenntnisse des Berichts
- Der EPC-Markt für Energie in den Vereinigten Arabischen Emiraten ist in Stromerzegungs-EPC sowie Strom-Übertragungs- und Verteilungs-EPC (Ü&V) unterteilt. Der Stromerzegungs-EPC hatte im Jahr 2025 einen Marktanteil von 55,4 % und wird bis 2031 voraussichtlich mit einer CAGR von 5,43 % wachsen.
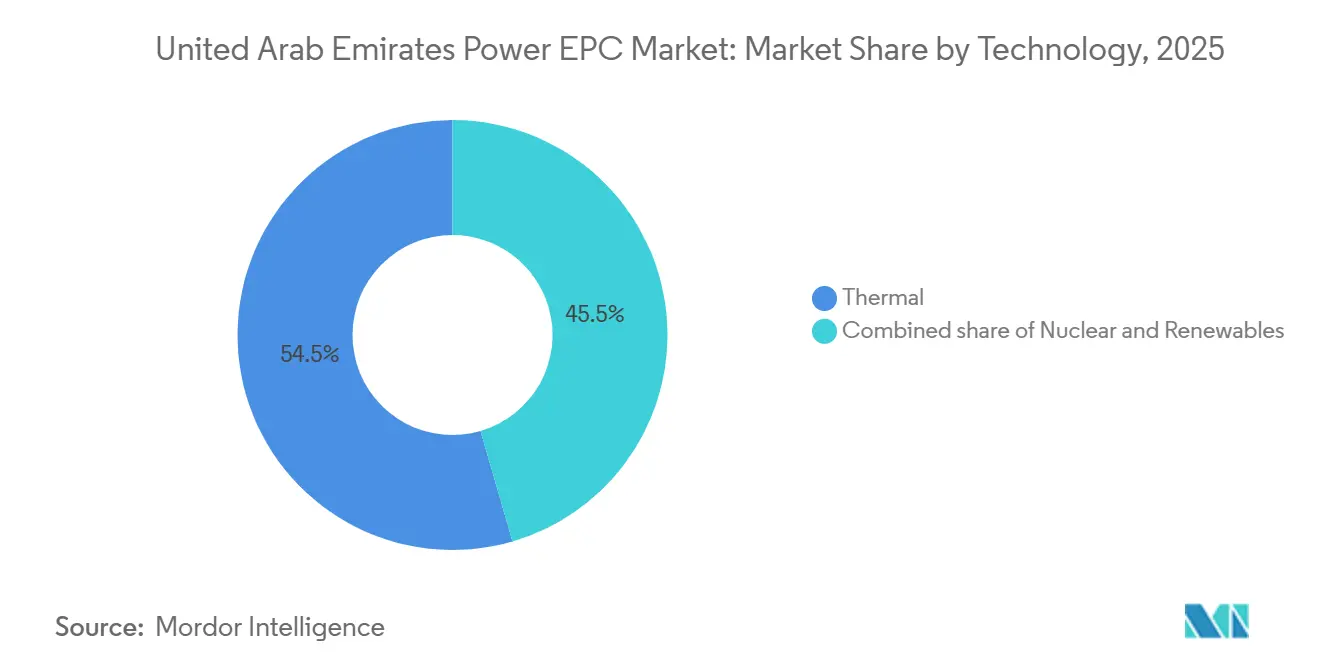
- Nach Technologie entfielen 54,5 % des Marktanteils im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate im Jahr 2025 auf die Thermische Stromerzeugung, während Erneuerbare Energien mit einer CAGR von 6,8 % bis 2031 am schnellsten wachsen.
- Nach Kapazitätsband entfielen 68,7 % der Marktgröße im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate im Jahr 2025 auf Projekte über 500 MW; Anlagen bis zu 100 MW expandieren bis 2031 mit einer CAGR von 6,3 %.
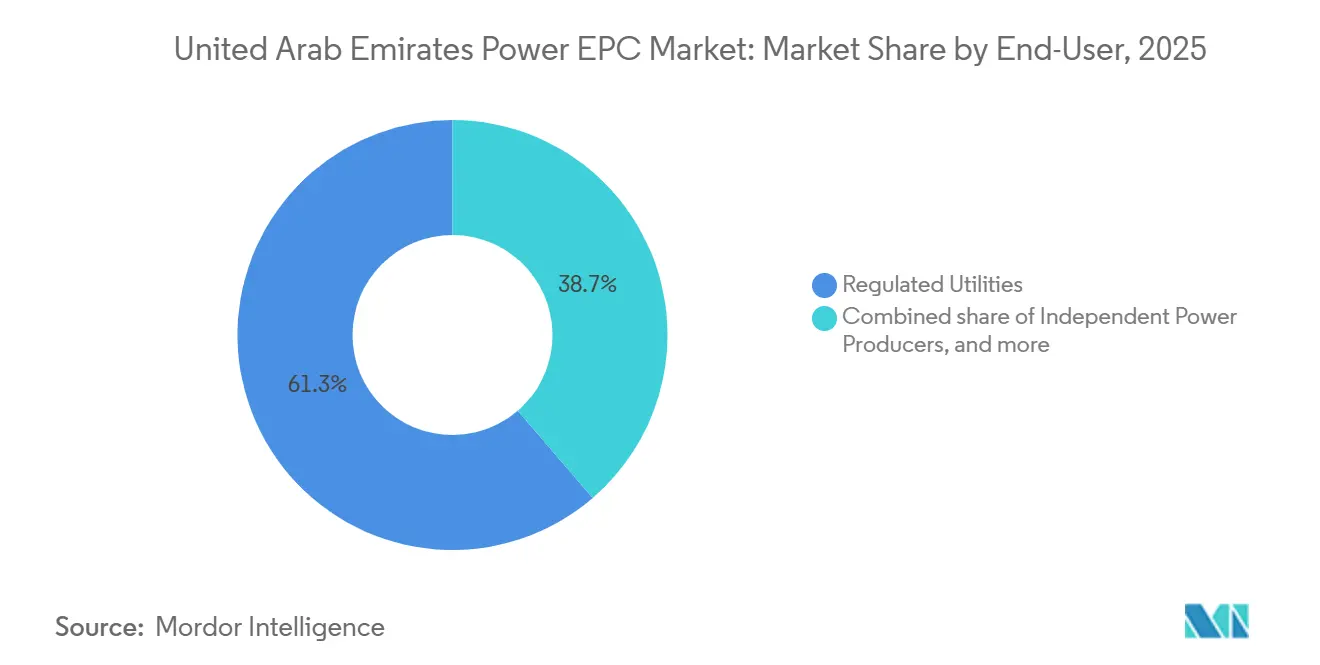
- Nach Endverbraucher hielten Regulierte Versorgungsunternehmen im Jahr 2025 einen Anteil von 61,3 % an der Marktgröße im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate, während Unabhängige Stromerzeuger mit einer prognostizierten CAGR von 6,1 % bis 2031 die höchste Wachstumsrate verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zum EPC-Markt für Energie in den Vereinigten Arabischen Emiraten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schneller Ausbau Erneuerbarer Energien (Saubere-Energie-Strategie 2030) | +1.4% | National, konzentriert in Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau des Übertragungs- und Verteilungsnetzes zur Integration von Barakah-Kernkraft und Erneuerbaren Energiequellen | +1.1% | National, mit Schwerpunkt auf Übertragungskorridoren in Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Liberalisierter PPP-/IPP-Rahmen, der EPC-Kapital anzieht | +0.9% | National, erste Erfolge in Dubai und den Nördlichen Emiraten | Mittelfristig (2–4 Jahre) |
| Steigender Strombedarf aus Industrieclustern | +0.7% | Abu Dhabi (Industriezone Khalifa), Dubai (Jebel Ali) | Langfristig (≥ 4 Jahre) |
| Grüner-Wasserstoff-Megaprojekte schaffen gebündelten EPC-Umfang | +0.6% | Abu Dhabi (Ruwais, Taweelah), potenziell Nördliche Emirate | Langfristig (≥ 4 Jahre) |
| Einführung von Digital-Twin-Technologie für leistungsgarantierte Verträge | +0.4% | National, Pilotprojekte in Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller Ausbau Erneuerbarer Energien (Saubere-Energie-Strategie 2030)
Die Vereinigten Arabischen Emirate planen, bis 2030 eine saubere Kapazität von 19,8 GW zu installieren und dabei 150–200 Milliarden AED in Solar- und Speicherprojekte zu investieren (moei.gov.ae). Masdar, EDF und KOWEPO erzielten im September 2024 den Finanzierungsabschluss für den 1,5-GW-Solarpark Al Ajban, mit einem geplanten kommerziellen Betriebsbeginn im 3. Quartal 2026.[1]Masdar, „Finanzierungsabschluss Al Ajban Solar”, masdar.ae Einen Monat später sicherten sich Masdar und ENGIE das 1,5-GW-Solarkraftwerk Khazna, das bifaziale Module mit einachsigen Trackern kombiniert, um die Flächenproduktivität zu maximieren.[2]ENGIE, „Vergabe des Khazna-Solarprojekts”, engie.com Der 2-GW-Photovoltaikpark Al Dhafra nahm im Jahr 2024 mit einem Rekordpreis von 0,0135 USD pro kWh den Vollbetrieb auf und setzte einen weltweiten Maßstab für die Wirtschaftlichkeit von Solarkraftwerken im Versorgungsmaßstab. Die großen Projektvolumina zwingen Auftragnehmer zur Lokalisierung: Larsen & Toubro errichtete in der Freihandelszone Jebel Ali eine Modulmontageanlage, um Phase 6 des Mohammed-bin-Rashid-Al-Maktoum-Solarparks zu beliefern, die im Januar 2024 vergeben wurde.
Beschleunigter Ausbau des Übertragungs- und Verteilungsnetzes zur Integration von Barakah-Kernkraft und Erneuerbaren Energiequellen
Die 5,6-GW-Flotte von Barakah und der rasche Zuwachs bei der Solarenergie belasten Leitungen, die für synchrone thermische Einheiten ausgelegt wurden. TRANSCO betreibt über 16.000 Schaltkreiskilometer und investiert in bidirektionale Lastflüsse, dynamische Frequenzunterstützung und neue HVDC-Verbindungen.[3]Abu Dhabi Transmission & Despatch Company, „Netzausbauprogramm”, transco.ae TAQA reservierte im April 2025 36 Milliarden AED, davon mehr als 2 Milliarden USD für Umspannwerke, Automatisierung und Speicher, um das Stromnetz Abu Dhabis zu stärken. DEWA rollte bis Mitte 2025 200.000 Smart Meter aus und reduzierte den Spitzenbedarf durch Echtzeit-Lastmanagement um 3,2 %. Die Energiebehörde Abu Dhabis installierte an 400.000 Kundenstandorten Advanced-Metering-Infrastruktur und gab Planern detaillierte Einblicke für die Netzerweiterung. Diese Investitionen eröffnen EPC-Umfang in den Bereichen Batteriespeicher, Schutzaufrüstungen und netzformende Wechselrichter, die von Hitachi Energy und Siemens Energy dominiert werden.
Liberalisierter PPP-/IPP-Rahmen, der EPC-Kapital anzieht
Die Beschaffungsreformen von EWEC im Jahr 2024 entkoppelten das Eigentum an der Stromerzeugung von den Bilanzen der Versorgungsunternehmen und ermöglichten es privaten Projektträgern, auf 20- bis 30-jährige Stromabnahmeverträge (PPAs) zu bieten, ohne regulierte Vermögenswerte zu halten. Im April 2025 unterzeichneten TAQA und EWEC eine 24-jährige Vereinbarung für ein 1-GW-Gasturbinenkraftwerk mit offenem Kreislauf in Al Dhafra, wobei Samsung C&T und Trojan Construction den EPC-Auftrag im Wert von 1,35 Milliarden USD gewannen. Ansaldo Energia liefert vier Turbinen für die Inbetriebnahme im Mai 2027. Die im September 2025 eingegangenen Angebote für das 2,5-GW-Kombikraftwerk Taweelah C enthalten eine CO₂-Abscheidungsbereitschaft und lassen künftige CCUS-Auflagen erahnen. Der Klimafonds ALTÉRRA verpflichtete sich zu 30 Milliarden USD und strebt an, bis 2030 250 Milliarden USD für Co-Investitionen in IPP-Projekte zu mobilisieren, was den Kapitalzugang weiter erleichtert.
Grüner-Wasserstoff-Megaprojekte schaffen gebündelten EPC-Umfang
ADNOC strebt an, bis 2030 jährlich 1 Million Tonnen Grünen Wasserstoff zu produzieren, wobei erneuerbare Energie, Entsalzung und die Beschaffung von Elektrolyseuren in einzelne EPC-Pakete gebündelt werden. Masdar und Hassan Allam Utilities starteten 2024 in Taweelah Pilotanlagen zur Elektrolyse, die täglich 25 kg erzeugen. Petrofac gewann im April 2025 einen ADNOC-Auftrag im Wert von 700 Millionen USD, der auch CCUS umfasst und den multidisziplinären Charakter der Ausführung der nächsten Generation unterstreicht. Das Programm bevorzugt diversifizierte EPCs, die Energie, Prozess und Automatisierung integrieren können, was Bechtel und Samsung C&T einen Vorteil verschafft. Die wachsende Nachfrage nach großen Elektrolyseuren und Ammoniakumwandlungsanlagen treibt F&E-Allianzen zwischen Siemens Energy und Mitsubishi Power voran.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität, die das Projekt-CAPEX in die Höhe treibt | -0.8% | National, alle Projekttypen betreffend | Kurzfristig (≤ 2 Jahre) |
| CO₂-Bepreisung-/Netzkodex-Unsicherheit verzögert endgültige Investitionsentscheidungen | -0.5% | National, akut bei thermischen Projekten und CCUS-Projekten in Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Hochspannung und Erneuerbare Energien verlängert Zeitpläne | -0.6% | National, akut in Abu Dhabi und den Nördlichen Emiraten | Mittelfristig (2–4 Jahre) |
| Knappheit an Kühlwasser schränkt thermische EPC-Standorte ein | -0.3% | Thermische Küstenkraftwerke, vorwiegend Abu Dhabi und Fujairah | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität treibt Projekt-CAPEX in die Höhe
Die Stahl- und Kupferpreise stiegen im Jahr 2024 aufgrund globaler Logistikengpässe um 12–18 % des EPC-Kapitalbudgets und brachten zwei mittelgroße Gaskraftwerke über die Phase der endgültigen Investitionsentscheidung hinaus. Die Lieferzeiten für Transformatoren verlängerten sich auf 18–24 Monate, was die Baupläne unter Druck setzte und die Zinsen während der Bauphase erhöhte. Projektentwickler fügen nun preisanpassungsklauseln ein, die an Rohstoffindizes gekoppelt sind, wodurch das Risiko auf Versorgungsunternehmen verlagert wird, die ihrerseits strengere Liefergarantien verlangen. Die Einführung der CO₂-Bepreisung im Jahr 2024 verschärft das Problem, da unklare Zuteilungen internationale Kreditgeber abschrecken, die das Risiko gestrandeter Vermögenswerte scheuen.[4]Financial Times, „CO₂-Bepreisung-Unsicherheit überschattet Energiegeschäfte im Nahen Osten”, ft.com Die meisten Auftragnehmer sichern nur einen Teil ihres Metallpreisrisikos ab, sodass ein Restkostenrisiko verbleibt, das die Wettbewerbsfähigkeit der Angebote verringert.
Mangel an Fachkräften für Hochspannung und Erneuerbare Energien verlängert Zeitpläne
Der rasche Netzausbau übersteigt das Angebot an Ingenieuren, die in Hochspannungsschutz, Wechselrichtersteuerung und Batteriespeicherung ausgebildet sind. Die Inbetriebnahme hat sich bei komplexen Verbindungen wie den Synchronisierungen von Barakah und großen Solarparks um 3–6 Monate verzögert. Emiratisierungsprogramme mit Siemens Energy und GE Vernova werden innerhalb von drei Jahren qualifizierte Absolventen hervorbringen, aber kurzfristige Lücken zwingen Auftragnehmer dazu, Fachkräfte aus Europa und Asien mit einem Kostenzuschlag von 8–12 % einzustellen. Versorgungsunternehmen in den Nördlichen Emiraten spüren den Engpass am stärksten, da ihnen Ausbildungsakademien fehlen und sie mit Abu Dhabi und Dubai um knappe Fachkräfte konkurrieren. Projektinhaber bewerten Angebote zunehmend anhand von Plänen zur Lokalisierung der Belegschaft und belohnen Unternehmen, die in die lokale Ausbildung investieren, selbst bei höheren Vorlaufkosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Thermische Dominanz weicht dem Schwung Erneuerbarer Energien
Thermische Anlagen machten im Jahr 2025 54,5 % des Marktanteils im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate aus und spiegeln Jahrzehnte von Kapazitätszubauten gasbetriebener Kraftwerke wider. Erneuerbare Energien verzeichnen mit einer CAGR von 6,8 % bis 2031 das höchste Wachstum, begünstigt durch Rekordniedrige Solar-Tarife und staatliche Dekarbonisierungsmandate. Die Marktgröße des EPC-Markts für Energie in den Vereinigten Arabischen Emiraten, die allein mit dem Bau von Solaranlagen verbunden ist, wird bis 2031 voraussichtlich 3 Milliarden USD übersteigen. Solaranlagen im Gigawatt-Maßstab wie die 2-GW-Anlage Al Dhafra belegen, dass Skalierungseffekte die Gestehungskosten senken und damit neue IPP-Ausschreibungen stimulieren.
Thermischer EPC bleibt für die Netzstabilität unverzichtbar. Das 1-GW-Projekt Al Dhafra mit offenem Kreislauf, das im Jahr 2025 vergeben wurde, umfasst Schnellstartturbinen von Ansaldo Energia und veranschaulicht, wie Spitzenlastanlagen intermittierende Solarenergie ergänzen. Künftige Gaskraftwerke müssen für die CO₂-Abscheidung ausgelegt sein, wie in der 2,5-GW-Ausschreibung Taweelah C deutlich wird. Das parallele Wachstum von Speichern zwingt Auftragnehmer dazu, hybride Anordnungen zu beherrschen, die Leistungselektronik, Hochbau und digitale Steuerung kombinieren. Unternehmen, die Turbinen, Batterien und fortschrittliche Analysen unter einem Dach integrieren, profitieren von Margenstabilität trotz des Gegenwinds durch Rohstoffkosten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazitätsband: Projekte im Versorgungsmaßstab verankern den Markt, dezentrale Energieressourcen gewinnen an Bedeutung
Projekte über 500 MW repräsentierten im Jahr 2025 68,7 % der Marktgröße im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate, gestützt durch staatlich finanzierte Solarparks und Kombikraftwerke mit 20- bis 30-jährigen Stromabnahmeverträgen. Der Rekordtarif von 0,0135 USD pro kWh in Al Dhafra zeigt, wie Megaprojekte Finanzierungs- und Beschaffungskosten senken. Mittelgroße Entwicklungen von 100–499 MW bedienen Industriekomplexe und Versorgungsunternehmen in den Nördlichen Emiraten, die modulare Erweiterungen bevorzugen.
Anlagen bis zu 100 MW verzeichnen mit einer CAGR von 6,3 % das schnellste Wachstum, da Freizonen und Gewerbekampusse im Rahmen der Shams-Dubai-Nettomessung Dachphotovoltaik, Mikronetze und Batteriespeicher einsetzen. Advanced-Metering-Infrastruktur an 400.000 Abu-Dhabi-Standorten ermöglicht es hausseitiger Solarenergie, mit dem weiteren Netz zu interagieren, ohne die Versorgungssicherheit zu beeinträchtigen. Digital-Twin-Pilotprojekte, die den Energieverbrauch in Gesundheitseinrichtungen um 30 % senken, unterstreichen den wirtschaftlichen Nutzen kleinskaliger intelligenter Mikronetze. Spezialisierte EPCs, die Plug-and-Play-Designs, schnelle Lieferung und Fernbetrieb sowie Fernwartung anbieten, gewinnen einen wachsenden Anteil an dezentralen Aufträgen.
Nach Endverbraucher: Regulierte Versorgungsunternehmen behalten die Kontrolle, Unabhängige Stromerzeuger beschleunigen
Regulierte Versorgungsunternehmen hielten im Jahr 2025 einen Anteil von 61,3 % an der Marktgröße im Stromerzegungs-EPC-Segment der Vereinigten Arabischen Emirate und nutzten ihre Bilanzstärke, um technische Standards vorzugeben und langfristige Brennstoffversorgung zu sichern. DEWA allein erzeugte in den ersten drei Quartalen 2024 45,14 TWh und verfügt über eine installierte Kapazität von 16,779 GW. TATQAs Investitionsplan über 36 Milliarden AED festigt die Dominanz der Versorgungsunternehmen in Abu Dhabi weiter.
Unabhängige Stromerzeuger wachsen mit einer CAGR von 6,1 %, angetrieben durch den PPP-Rahmen nach 2024, der eine 100-prozentige private Eigentümerschaft an der Stromerzeugung ermöglicht. Der Finanzierungsabschluss für den 1,5-GW-Park Al Ajban und die Vergabe des 1,5-GW-Projekts Khazna verdeutlichen das Investoreninteresse an langfristigen, dollargekoppelten Abnahmeverträgen. Die industrielle Eigenstromerzeugung bleibt stabil, da energieintensive Mieter in der Industriezone Khalifa und in der Freihandelszone Jebel Ali das Tarifrisiko durch eigene Stromerzeugung absichern. Der sich wandelnde Mix fordert EPCs heraus, kommerzielle Modelle maßzuschneidern: Versorgungsunternehmen streben die kostengünstigste Umsetzung an, während Unabhängige Stromerzeuger schlüsselfertige Betriebsführung und Leistungsgarantien schätzen, die die Finanzierbarkeit untermauern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Abu Dhabi trägt im Jahr 2025 rund 58 % des Marktwerts des EPC-Markts für Energie in den Vereinigten Arabischen Emiraten bei, verankert durch die 5,6-GW-Atomflotte von Barakah, die mittlerweile bis zu 25 % des nationalen Bedarfs deckt. Das 36-Milliarden-AED-Programm des Emirats über TAQA stellt 2 Milliarden USD für Umspannwerke, Speicher und KI-gestützte Einsatzwerkzeuge bereit und sichert so eine starke Pipeline für Netz-EPC-Arbeiten. Der 2-GW-Solarpark Al Dhafra und die 1,5-GW-Khazna-Vergabe bestätigen Abu Dhabi als Zentrum der erneuerbaren Energien der Nation. Wasserstoffambitionen intensivieren die Aktivitäten: ADNOCs Ziel von 1 Million Tonnen Grünem Wasserstoff bündelt Stromerzeugung, Elektrolyse und Entsalzung in milliardenhohen Aufträgen.
Dubai hält mit rund 32 % des Marktwerts im Jahr 2025 aufgrund des aggressiven Solarausbaus von DEWA und der frühen Einführung intelligenter Zähler einen bedeutenden Anteil. Der Mohammed-bin-Rashid-Al-Maktoum-Solarpark strebt bis 2030 eine Kapazität von 5 GW an; Phase 6 mit 1,8 GW wird von Larsen & Toubro umgesetzt. Ein Netzwerk von 200.000 Smart Metern und das Shams-Dubai-Dachprogramm, das mehr als 8.000 Teilnehmer zählt, stützen wachsende Investitionen in dezentrale Energieressourcen.
Die Nördlichen Emirate erfassen den verbleibenden Anteil von 10 % mit schrittweisen Aufrüstungen und ausgewählten industriellen Energieprojekten. Das 2.400-MW-Kraftwerk Fujairah F3 zeigt die Nachfrage nach effizienter Gastechnologie, doch begrenzte staatliche Unterstützung verlangsamt große Solarinvestitionen. Geplante Ausbauarbeiten an der GCC-Verbundleitungsinfrastruktur werden jedoch die EPC-Nachfrage für grenzüberschreitende Leitungen und flexible Umspannwerke steigern.
Regulatorisches Umfeld
Das regulatorische Umfeld des Stromsektors in den VAE wird durch bundesstaatliche Vorschriften sowie durch Regulierungsbehörden und Versorgungsunternehmen auf Emiratsebene geprägt, wobei Lizenzierung, technische Regelwerke und Anschlussgenehmigungen über eine geteilte Aufsichtsstruktur abgewickelt werden. Auf Bundesebene legt das Ministerium für Energie und Infrastruktur (MoEI) die Sektorpolitik fest, und das Bundesgesetzesdekret Nr. (17) von 2022 schafft einen landesweiten Rahmen für den Anschluss von Anlagen zur Erzeugung erneuerbarer Energie an das Stromnetz. In Abu Dhabi reguliert die Energiebehörde (DoE) den Sektor gemäß Gesetz Nr. (2) von 1998 (in geänderter Fassung), wobei die Compliance durch technische Regelwerke wie den Metering and Data Exchange Code (MDEC) verwaltet wird, der Anforderungen an Messung, Daten und Abrechnung regelt, die sich auf EPC-Leistungsumfänge zur Netzmodernisierung auswirken.
In der Praxis wird die Projektausführung von versorgerspezifischen Anforderungen und Behörden auf Emiratsebene bestimmt, was zu unterschiedlichen Compliance-Wegen für EPC-Auftragnehmer führt, die in Abu Dhabi, Dubai und den nördlichen Emiraten tätig sind. Dubai überträgt Versorgungsplanung und Anschlussanforderungen der DEWA, einschließlich der Power Supply Guidelines for Major Projects (aktualisiert Juli 2025), die von Entwicklern verlangen, Masterpläne und Phasierung mit der Planung von 400/132-kV- und 132/11-kV-Umspannwerken abzustimmen. Die RSB Dubai fungiert als zentrale Lizenzierungsbehörde für Stromerzeugung und Wasserentsalzung und akkreditiert außerdem Energieprüfer und ESCOs im Rahmen der Regulierungspolitik für den ESCO-Markt der VAE (2023), die die dokumentierte Compliance und zertifizierte Prozesse bei der Angebotsqualifizierung und den Zeitplänen für die Inbetriebnahme stärkt.
Wettbewerbslandschaft
Der EPC-Markt für Energie in den Vereinigten Arabischen Emiraten ist moderat konzentriert; die Projektentwicklung wird von TAQA, DEWA und EWEC dominiert, während globale EPC-Marktführer in Technologie und Umsetzung konkurrieren. Samsung C&Ts 1,35-Milliarden-USD-Gewinn in Al Dhafra verdeutlicht den Vorteil, mit lokalen Tiefbauunternehmen zusammenzuarbeiten, um die Schwellenwerte für den Wertschöpfungsanteil im Land zu erfüllen. Larsen & Toubros Modulanlage in Jebel Ali signalisiert wachsende Lokalisierungserwartungen in der Solarbeschaffung. Siemens Energy, GE Vernova und Mitsubishi Power nutzen Turbinenaufrüstungen, Hybridlösungen und Serviceverträge, um installierte Anlagen zu verteidigen.
Chancen liegen in gebündelten Wasserstoffanlagen und CO₂-abscheidungsbereiten Gaskraftwerken. Die Ausschreibung für Taweelah C von EWEC, die erste, die eine CO₂-Abscheidungsintegration verlangt, bevorzugt Unternehmen mit Verfahrensanlagenkompetenz und Automatisierungstiefe. Chinesische EPCs, angeführt von China Energy Engineering Group, bieten aggressiv auf Solarpakete, indem sie kostengünstige Module mit Herstellerfinanzierung koppeln, was den Druck auf traditionelle westliche Marktführer erhöht.
Digitale Kompetenz ist ein aufkommender Differenzierungsfaktor. Digitale Zwillinge von Schneider Electric und Microsoft sind mittlerweile in Leistungsgarantie-Klauseln enthalten, was den Wert von der Bauphase auf datengesteuerte Betriebsführung und Instandhaltung verlagert. Die Einhaltung der Normen ISO 9001 und IEC 61215 ist bei Ausschreibungen von DEWA und EWEC obligatorisch, was kleinere regionale Unternehmen ohne zertifizierte Lieferketten ausschließt und die Marktstellung gut kapitalisierter multinationaler Unternehmen stärkt.
Marktführer im EPC-Markt für Energie in den Vereinigten Arabischen Emiraten
Dubai Electricity & Water Authority (DEWA)
Abu Dhabi National Energy Co. (TAQA)
ACWA Power
Emirates Water & Electricity Co. (EWEC)
Siemens Energy AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Großanlagen für Solarenergie und Pakete zur Netzflexibilität stellen eine klare Chance dar, da die VAE die Integration erneuerbarer Energien im Rahmen der aktualisierten UAE Energy Strategy 2050 (Juli 2023) und der in der nationalen Planung genannten Kapazitätsziele vorantreiben. Die daraus resultierende EPC-Nachfrage bündelt zunehmend PV-Anlagen mit Umspannwerken und erstreckt sich häufig auch auf Speicher und digitale Steuerungen, wobei die Finanzierbarkeit durch langfristige Abnahmestrukturen in Abu Dhabi und Dubai unterstützt wird. Ein konkretes Marktsignal ist die im Mai 2026 zwischen Masdar und EWEC geschlossene Rahmenvereinbarung zur Zusammenarbeit, um den Ausbau von mehr als 30 GW Solar-PV und 8 GW Batteriespeicher bis 2035 zu beschleunigen und damit den adressierbaren EPC-Leistungsumfang über Baustellen-Tiefbauarbeiten, Netzanbindung, Schutzsysteme und Batterieintegration hinweg zu erweitern.
Ein zweiter Bereich mit ungenutztem Potenzial ist die integrierte Strom- und Versorgungsinfrastruktur, die mit Industrieclustern und dekarbonisierungsbezogenen Programmen verknüpft ist, wo sich EPC für Stromerzeugung, T&D-EPC und Prozessversorgung zunehmend überschneiden. Langfristige Versorgungsdienstleistungsmodelle für Industriezonen (Strom, Dampf, Kühlung und Wasserdienste) erweitern die multidisziplinäre EPC-Nachfrage und begünstigen Auftragnehmer, die Stromsysteme, Automatisierung und Nebenanlagen im Rahmen einheitlicher Liefer- und Leistungsrahmen koordinieren können. Getrennt davon erweitert die Beschaffung in Abu Dhabi, die CO2-Abscheidungsbereitschaft in neue Gasanlagen einbindet, einschließlich Taweelah C, den EPC-Umfang über konventionelle GuD-Anlagen hinaus auf Grundstücksplanung, Anschlussbereitschaft, Steuerungen und künftige Integrationswege, während gleichzeitig die Anforderungen an Normkonformität, Inbetriebnahmefähigkeit und Lebenszyklusdienstleistungen steigen.
Aktuelle Branchenentwicklungen
- Juni 2026: Emirates Water and Electricity Company (EWEC) gab Partner für die Entwicklung des unabhängigen Stromerzeugungsprojekts Taweelah C bekannt und vergab den Auftrag an ein Konsortium unter Führung von TAQA mit Aljomaih Energy and Water Company und Sembcorp Industries. Das 2,6-GW-Kombikraftwerk (GuD) ist so ausgelegt, dass es künftige CO2-Abscheidung ermöglicht, wodurch sich der EPC-Umfang bei hocheffizienter Erzeugung, Netzanbindung und CCUS-Bereitschaft erweitert. Die Vergabe unterstreicht die Rolle der IPP-Beschaffung in Abu Dhabi und hält große, komplexe thermische EPC-Pakete neben dem Ausbau großmaßstäblicher Solaranlagen aktiv.
- Dezember 2025: DEWA vergab einen Auftrag über 289 Mio. AED zur Stärkung des Wassertransportnetzes in Dubai, einschließlich der Installation von 32 km glasfaserverstärkten Epoxidleitungen, die an das Wasserwerk Hassyan angeschlossen werden. Der Auftrag ergänzt kritische Infrastrukturarbeiten rund um bedeutende Erzeugungs- und Wasseranlagen und unterstützt Zuverlässigkeitsverbesserungen, die parallel zum Ausbau des Stromnetzes erfolgen. Er signalisiert auch einen fortgesetzten Kapitaleinsatz in Versorgungs-Kerninfrastruktur, der die Arbeitsplanung und Ressourcenzuweisung der Auftragnehmer im Bereich strom- und wasserbezogener EPC-Projekte prägt.
- Januar 2024: Larsen & Toubro wurde als schlüsselfertiger EPC-Auftragnehmer für eine 1.800-MWac-Solar-Photovoltaikanlage in Dubai ausgewählt. Das Projekt unterstützt den fortlaufenden Ausbau des Mohammed bin Rashid Al Maktoum Solar Park und stützt die Nachfrage nach großmaßstäblichen Solar-EPC-Fähigkeiten, einschließlich umfangreicher Tiefbaupakete, elektrischer Anlagentechnik (Balance of System) und Netzanbindung. Es spiegelt auch die zunehmende Bedeutung von Liefersicherheit und Lokalisierungsbereitschaft für den Gewinn großer Ausschreibungen im Bereich erneuerbarer Energien in den VAE wider.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diesen Bericht wird der VAE-Markt für Strom-EPC als die Erlöse definiert, die durch Engineering-, Beschaffungs- und Baudienstleistungen (Engineering, Procurement and Construction) für Stromerzeugungsprojekte sowie für Übertragungs- und Verteilungsprojekte innerhalb der Vereinigten Arabischen Emirate erzielt werden.
Ausschlüsse vom Anwendungsbereich: Reine Betriebs- und Instandhaltungsdienstleistungen, reine Ausrüstungslieferungen ohne EPC-Verantwortung sowie nicht stromsektorbezogene Bauleistungen sind von der Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Stromerzegungs-EPC
- Nach Technologie
- Thermisch
- Nuklear
- Erneuerbare Energien
- Nach Kapazitätsband
- Bis zu 100 MW (Dezentrale Energieressourcen, Mikronetz)
- 100 bis 499 MW
- Über 500 MW
- Nach Endverbraucher
- Regulierte Versorgungsunternehmen
- Unabhängige Stromerzeuger
- Industrielle Eigenstromerzeugung
- Öffentlicher Sektor und staatseigene Unternehmen
- Nach Technologie
- Strom-Übertragungs- und Verteilungs-EPC (Ü&V)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischrecherche wurde genutzt, um ein klares Bild der Projektpipeline zu erstellen und Annahmen zu typischen EPC-Ausgabenhöhen für verschiedene Stromanlagentypen zu fundieren. Öffentliche und offizielle Quellen wie das Ministerium für Energie und Infrastruktur der VAE, das Federal Competitiveness and Statistics Centre, Haushaltsangaben des Finanzministeriums der VAE (soweit relevant), die International Renewable Energy Agency, die International Energy Agency und die Energieindikatoren der Weltbank wurden genutzt, um Kapazitätszubauten, Nachfragerichtung und Verschiebungen im Erzeugungsmix zu verfolgen, die EPC-Aufträge auslösen können.
Wir haben außerdem Ausschreibungsbekanntmachungen und Vergabemitteilungen auf den Websites von Versorgungsunternehmen und Behörden, Geschäftsberichte und Einreichungen von Unternehmen, Investorenpräsentationen sowie seriöse Presseberichterstattung überprüft, um Zeitpläne und Vertragswerte zu validieren. Zur Gegenprüfung haben wir kostenpflichtige Abonnements herangezogen, die Unternehmensfinanzdaten und Marktanalysen bereitstellen, Nachrichten- und Finanzscreenings sowie den globalen Kontext von Verträgen und Ausschreibungen, hauptsächlich um den Vergabestatus zu bestätigen und Doppelzählungen zwischen Paketen zu reduzieren. Die hier aufgeführten Quellen der Sekundärforschung sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden geprüft, um Datenpunkte zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit EPC-Auftragnehmern, Projektentwicklern, Eigentümern und spezialisierten Unterauftragnehmern, die Preis- und Umfangsänderungen in Echtzeit beobachten. Für die VAE umfassten die Gespräche auch Beschaffungsmuster der Versorgungsunternehmen, Vertragsmodelle und die Art, wie Netzausbauarbeiten paketiert werden, was anschließend half, Projektlisten anzupassen und in realistische Umsatzzeitpläne umzuwandeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | Führungskräfte (CXOs): 13 % |
| Mittleres Segment: 44 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mittels eines Top-Down-Ansatzes, bei dem die Projektpipeline des VAE-Stromsektors aus Kapazitätszubauten und Signalen zum Netzausbau rekonstruiert und anschließend anhand typischer Ausgaben pro MW und pro Netzpaket über den Bauzeitraum in EPC-Umsätze umgerechnet wird. Um das Modell praxisnah zu halten, wurde ein kleiner Satz wiederholbarer Eingabeparameter verwendet, und die Gesamtwerte wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie beispielsweise stichprobenartig geprüfte Vertragswerte, die Umsatzexposition von Auftragnehmern gegenüber dem VAE-Stromsektor und Kanalprüfungen zum Vergabezeitpunkt.
Zu den wichtigsten Eingabeparametern, die das Modell prägten, zählten angekündigte und vergebene Erzeugungskapazitäten (MW), der Technologiemix aus thermischer, nuklearer und erneuerbarer Erzeugung, Aktivitäten beim Ausbau von Umspannwerken und Übertragungsnetzen, die typische Projektdauer je Anlagentyp sowie indikative EPC-Preisentwicklungen im Zusammenhang mit der Entwicklung von Ausrüstungs- und Rohstoffkosten. Wo Projektwerte nicht offengelegt wurden, wurden Lücken durch Vergleichspreise auf Basis vergleichbarer VAE-Projekte und bestätigte Bandbreiten von Primärbefragten geschlossen, und die Gesamtwerte wurden anschließend angepasst, um Doppelzählungen zwischen Erzeugungs- und Netzpaketen zu vermeiden.
Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung des Stromnachfragewachstums, politisch gesteuerter Ziele für erneuerbare Energien und des Bedarfs an Netzverstärkung, die durch Rückmeldungen aus der Primärforschung belastungsgeprüft wurden. Bei abweichenden Einschätzungen wurden sowohl konservative als auch aggressive Szenarien beibehalten, und die veröffentlichte Prognose spiegelt das zentrale Szenario wider, nachdem die Annahmen mit den beobachteten Vergabepipelines abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültigen Zahlen mit den tatsächlichen Marktsignalen konsistent bleiben. Die Modellergebnisse wurden mit unabhängigen Indikatoren wie Inbetriebnahmeplänen, Mustern der Umwandlung von Ausschreibung zu Vergabe und Nachrichten zu Großprojekten verglichen, und größere Abweichungen wurden anschließend auf Umfangszuordnung, zeitliche Verschiebungen oder Preisannahmen zurückgeführt.
Vor der endgültigen Freigabe wird die Arbeit schrittweise überprüft, zunächst auf Ebene der Annahmen und dann auf Ebene der endgültigen Marktgesamtsumme, sodass Ausreißer frühzeitig hinterfragt und korrigiert werden. Wird eine bedeutende neue Vergabe, Stornierung oder Verzögerung der Inbetriebnahme festgestellt, werden die Befragten erneut kontaktiert, um die Änderung und ihre Auswirkung auf den Umsatzzeitpunkt zu bestätigen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung erfolgt ein abschließender Durchgang, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße von Mordor Intelligence für den VAE-Markt für Strom-EPC mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Strom-EPC in den VAE können weit voneinander abweichen, da verschiedene Studien nicht dieselben Arbeitspakete erfassen und die Umsätze über mehrjährige Baukzyklen hinweg unterschiedlich zeitlich zuordnen. Der Zeitpunkt der Währungsbetrachtung, was als EPC im Gegensatz zu verwandten Dienstleistungen gilt, und wie Projektverzögerungen behandelt werden, können den Gesamtwert jeweils erheblich verändern.
In diesem Markt sind die größten Ursachen für Abweichungen in der Regel, ob T&D-EPC neben der Erzeugungs-EPC einbezogen wird und ob Sanierungs- oder wartungsähnliche Leistungsumfänge in die Zahl eingerechnet werden. Unterschiede ergeben sich auch daraus, wie angekündigte Projekte in Vergaben umgewandelt werden und ob aggressive oder konservative Annahmen für die Vergabewahrscheinlichkeit und den Ausführungszeitpunkt verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,89 Mrd. USD (2026) | |
| Branchenverlag A | 7,23 Mrd. USD (2026) | Diese Schätzung scheint ein breiteres Spektrum an Dienstleistungen im Zusammenhang mit der EPC-Erbringung zu umfassen, was den Wert für dasselbe Jahr erhöhen kann, wenn Inbetriebnahme und angrenzende Dienstleistungen in die Gesamtmarktzahl eingebunden werden. |
| Forschungsinstitut B | 1,50 Mrd. USD (2024) | Diese Zahl entspricht eher einer reinen erzeugungsseitigen EPC-Betrachtung mit einem anderen Basisjahr, was die Vergleichbarkeit verringert, wenn T&D-EPC und Vergaben aus späteren Zyklen in anderen Ansätzen berücksichtigt werden. |
Die Tabelle zeigt, dass Entscheidungen zu Umfang und zeitlicher Zuordnung die Spanne schnell vergrößern können, noch bevor Prognoseannahmen berücksichtigt werden. Im Modell von Mordor Intelligence werden Erzeugungs-EPC und T&D-EPC nur dann berücksichtigt, wenn sie an identifizierte VAE-Projektpakete mit klaren Vergabe- und Ausführungssignalen gebunden sind, und rein wartungsbezogene Umsätze (O&M) bleiben ausgeschlossen, sofern sie nicht in einen vergebenen EPC-Vertrag eingebettet sind. Bei konsequenter Anwendung dieser Regeln bleibt die Marktsumme auf Projekttreiber rückführbar und kann überprüft werden, wenn sich Vergaben verändern oder Zeitpläne verschieben.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der EPC-Markt für Energie in den Vereinigten Arabischen Emiraten heute?
Er hatte im Jahr 2026 einen Wert von 6,89 Milliarden USD und wird bis 2031 voraussichtlich 8,84 Milliarden USD erreichen, was einer CAGR von 5,11 % entspricht.
Welches Segment wächst innerhalb der EPC-Ausgaben der Vereinigten Arabischen Emirate am schnellsten?
EPC für Erneuerbare Energien, vorwiegend Solar im Versorgungsmaßstab zuzüglich Speicher, wächst bis 2031 mit einer CAGR von 6,8 %.
Warum werden digitale Zwillinge bei Energieprojekten in den Vereinigten Arabischen Emiraten immer wichtiger?
Eigentümer nutzen Echtzeit-Modelle, um Leistung zu garantieren, den Energieverbrauch zu senken und Wartungsausfallzeiten zu reduzieren, was die Lebenszykluskosten senkt und die Finanzierbarkeit von Stromabnahmeverträgen stärkt.
Welche Rolle spielen Unabhängige Stromerzeuger nach den PPP-Reformen?
Unabhängige Stromerzeuger profitieren von vereinfachten Ausschreibungsverfahren und langfristigen Stromabnahmeverträgen, was eine CAGR von 6,1 % antreibt und die Investorenbeteiligung verbreitert.
Wie beeinflusst die Rohstoffpreisvolatilität die Projektzeitpläne?
Steigende Stahl- und Kupferpreise erhöhen das CAPEX um bis zu 18 % und verlängern die Beschaffungsvorlaufzeiten, was Projektträger zwingt, Zeitpläne und Risikoverteilung neu zu verhandeln.
Wo entstehen EPC-Chancen für Grünen Wasserstoff?
Abu-Dhabi-Cluster wie Ruwais und Taweelah erfordern integrierte erneuerbare Stromerzeugung, Elektrolyse und Entsalzung, die vor 2030 als einzelne Großaufträge vergeben werden.
Seite zuletzt aktualisiert am:



