
Größe und Marktanteil des Möbelmarkts der Vereinigten Arabischen Emirate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
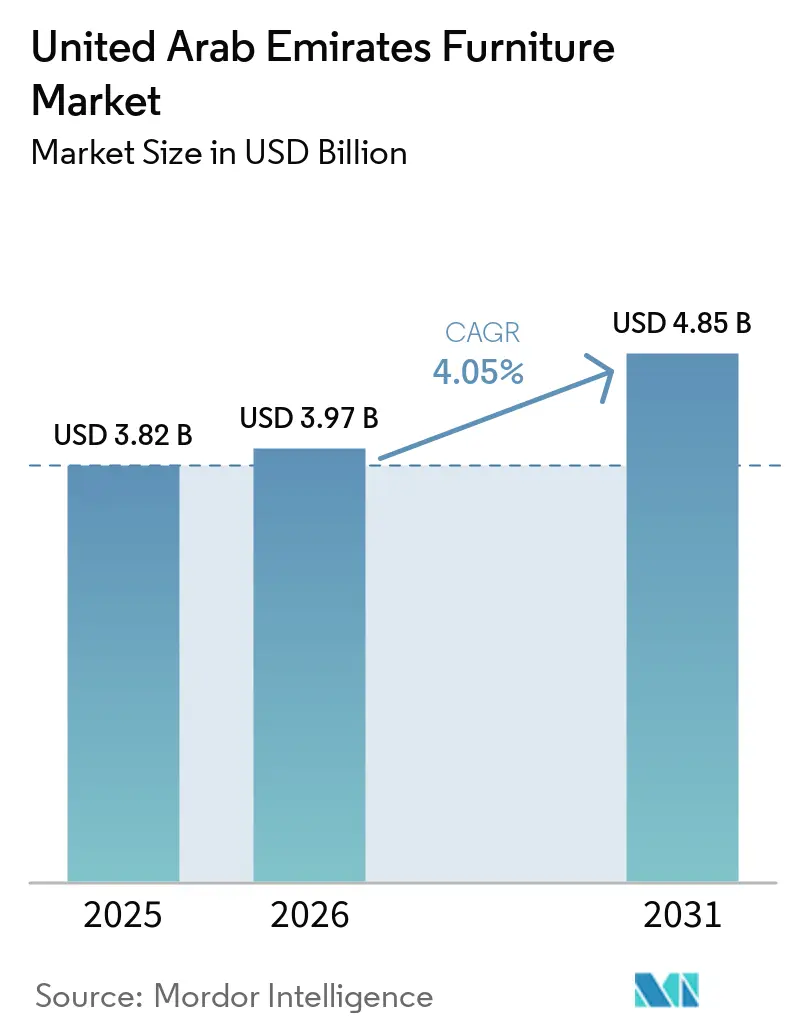
| Marktgröße im Basisjahr (2025) | 3.82 Milliarden US-Dollar |
| Marktgröße (2026) | 3.97 Milliarden US-Dollar |
| Marktgröße (2031) | 4.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.05 % |
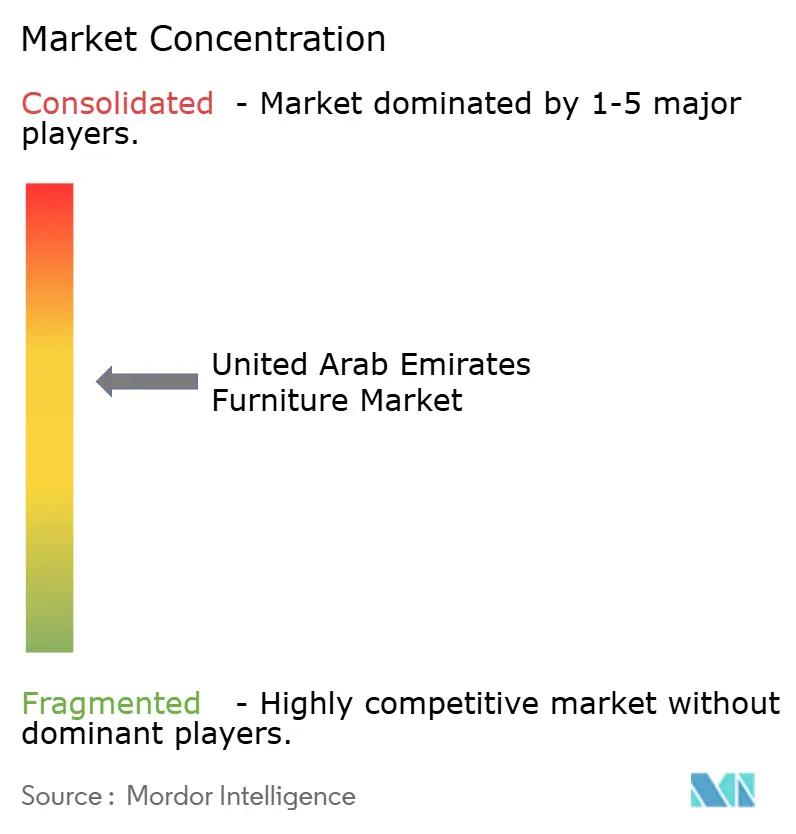
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Möbelmarkts der Vereinigten Arabischen Emirate durch Mordor Intelligence
Die Größe des VAE-Möbelmarkts wurde im Jahr 2025 auf USD 3,82 Milliarden geschätzt und wird voraussichtlich von USD 3,97 Milliarden im Jahr 2026 auf USD 4,85 Milliarden bis 2031 anwachsen, mit einer CAGR von 4,05 % während des Prognosezeitraums (2026–2031). Stetiger Haushaltszuwachs, robuste gewerbliche Immobilienaktivitäten und ein politisches Umfeld, das das verfügbare Einkommen in Richtung Heimverbesserungen lenkt, stützen diese Entwicklung. Anhaltende Tourismusausgaben steigern die Nachfrage nach hochwertigen Gastgewerbeeinrichtungen, während die Infrastruktur nach der Expo die Renovierungspipelines aktiv hält. Digitale Einzelhandelsplattformen erweitern die landesweite Reichweite für Marken, die historisch auf Flagship-Showrooms angewiesen waren, und ermöglichen schnellere Lagerumschläge sowie eine reichhaltigere Erfassung von Verbraucherdaten. Parallel dazu fördern „Made in UAE”-Fertigungsprogramme lokale Kapazitäten für nachhaltige Möbel und verkürzen Lieferzeiten, wenn globale Lieferketten sich verengen[1]. Die Wettbewerbspositionierung dreht sich nun um Omnichannel-Bequemlichkeit, Finanzierungspartnerschaften und Kreislaufwirtschaftsnachweise, wobei führende Einzelhändler in Smart-Home-kompatible Produktlinien investieren, um sich zu differenzieren.
Wesentliche Erkenntnisse des Berichts
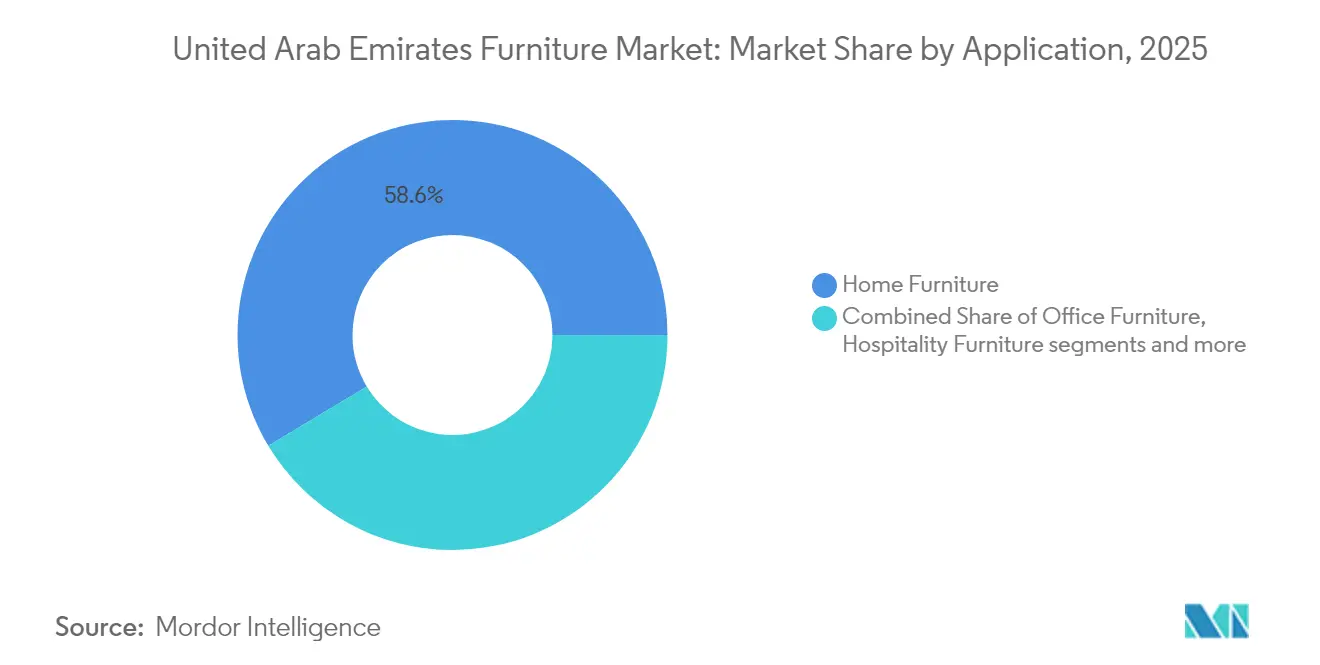
- Nach Anwendung hielt Wohnmöbel im Jahr 2025 einen Marktanteil von 58,62 % am VAE-Möbelmarkt; Gastgewerbemöbel sollen bis 2031 mit einer CAGR von 5,20 % wachsen.
- Nach Material erfasste Holz im Jahr 2025 einen Anteil von 47,68 % am VAE-Möbelmarkt, während Kunststoff & Polymer mit einer CAGR von 4,65 % bis 2031 vorankommen.
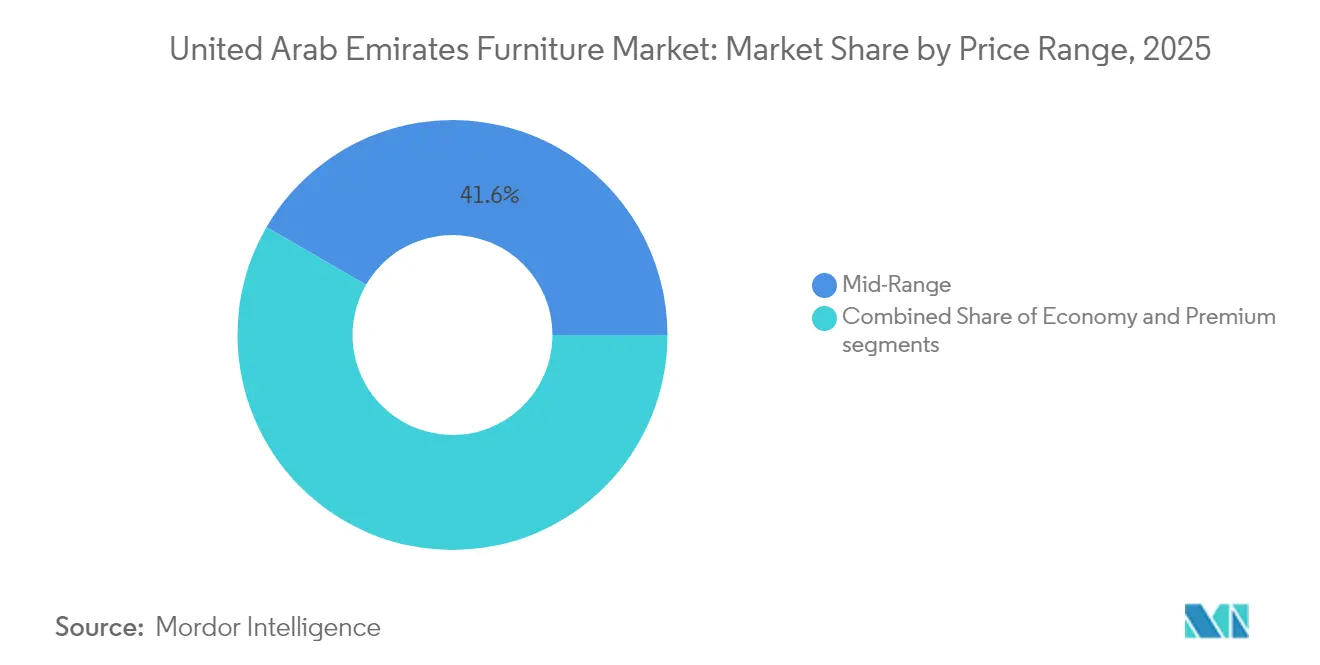
- Nach Preisklasse beherrschte das mittlere Segment im Jahr 2025 41,63 % des VAE-Möbelmarkts, während Premium-Angebote mit einer CAGR von 5,00 % bis 2031 wachsen sollen.
- Nach Vertriebskanal entfiel im Jahr 2025 auf B2C/Einzelhandel ein Anteil von 66,95 % am VAE-Möbelmarkt und bestimmt den Kanalwachstumsausblick mit einer CAGR von 5,85 % bis 2031.
- Nach Geografie führte Dubai im Jahr 2025 mit einem Marktanteil von 39,74 % am VAE-Möbelmarkt; Abu Dhabi soll mit einer CAGR von 5,60 % das schnellste Wachstum im Prognosezeitraum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expo-2020-Vermächtnis fördert Wohn- und Gastgewerbeeinrichtungen | +0.8% | Dubai primär, Ausstrahlungseffekte auf Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Steigende Hypothekenpenetration und Wohneigentum von Expatriates | +0.6% | Dubai und Abu Dhabi als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Staatliche Wohnungsbauförderung für Emiratische Staatsbürger | +0.5% | Schwerpunkt Abu Dhabi und Dubai | Kurzfristig (≤ 2 Jahre) |
| „Made in UAE”-Initiativen des Dubai Design District | +0.4% | Dubai Design District, regionale Expansion | Mittelfristig (2–4 Jahre) |
| Akzeptanz von Smart-Home-Lösungen treibt Nachfrage nach modularen Möbeln | +0.4% | Städtische Zentren in den gesamten VAE | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsvorschriften für die Renovierung von Gastgewerbebetrieben | +0.3% | Gastgewerbezonen in Dubai und Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Expo-2020-Vermächtnis fördert Wohn- und Gastgewerbeeinrichtungen
Die Expo 2020 verwandelte große Bereiche temporärer Infrastruktur in gemischt genutzte Stadtteile, die weiterhin kontinuierliche Einrichtungszyklen erfordern. Projektentwickler, die diese Stadtteile beleben, bevorzugen schlüsselfertige Lösungen, die anspruchsvollen Einrichtungsfristen entsprechen und mit den Designgenehmigungen der Gemeinde Dubai übereinstimmen. Internationale Hotelketten, die in die Post-Expo-Pipeline einsteigen, spezifizieren maßgeschneiderte, besonders langlebige Stücke, um das Gästeerlebnis in einer wettbewerbsintensiven Gastgewerbelandschaft zu differenzieren. Möbelhersteller, die eine frühere Expo-Akkreditierung nachweisen können, profitieren von kürzeren Lieferantenqualifizierungszeiten und höheren Bestellwerten. Der Welleneffekt erstreckt sich auf Wohngebäude, die an Bestandsobjekte angrenzen, wo Eigentümer Innenräume aufwerten, um der gehobenen Ästhetik des Viertels zu entsprechen. Insgesamt stützen diese Aufträge das Volumenwachstum für Premium- und Modularlinien innerhalb des VAE-Möbelmarkts.
Steigende Hypothekenpenetration und Wohneigentum von Expatriates
Erweiterte Freihandelszonen und der Wettbewerb unter Kreditgebern haben den Hypothekenzugang für Expatriates ausgeweitet und die Verbraucherpsyche von der kurzfristigen Mieteinrichtung hin zu längerfristigen Investitionen verlagert. Banken bieten nun Laufzeiten von bis zu 25 Jahren zu wettbewerbsfähigen Festzinsen an, was Käufer dazu veranlasst, Langlebigkeit, Garantieabdeckung und Smart-Home-Kompatibilität zu priorisieren. Einzelhändler reagieren mit 0%-Ratenplänen, die mit Treueprogrammen gebündelt sind, und senken so die Hürden für hochpreisige Wohnzimmer- und Schlafzimmerkollektionen[2]. Der Trend zu bezugsfertigen Einheiten beschleunigt die sofortige Nachfrage nach kompletten Einrichtungspaketen statt nach gestaffelten Einzelkäufen. Projektentwickler integrieren auch Möbelgutscheine in Übergabeaktionen, was die frühzeitige Beschaffung weiter festigt. Diese Dynamiken halten den VAE-Möbelmarkt auf einer aufsteigenden Konsumausgabenkurve, da das Wohneigentum zunimmt.
Staatliche Wohnungsbauförderung für Emiratische Staatsbürger
Wohnbeihilfen wirken als vorhersehbare Nachfrageimpulse, da die Mittel für Möbelkäufe bei genehmigten Lieferanten zweckgebunden sind. Die jüngste Zuteilung von AED 6,75 Milliarden in Abu Dhabi umfasste 4.356 Begünstigte, von denen jeder verpflichtet war, neue Wohnungen innerhalb eines festgelegten Zeitrahmens einzurichten. Einzelhändler mit Lieferantencodes bei der Wohnungsbaubehörde profitieren von garantierten Auftragsströmen und einem geringeren Forderungsausfallrisiko. Die Förderregeln erfordern detaillierte Kostenvoranschläge und lenken Begünstigte zu organisierten Einzelhandelsformaten mit transparenter Preisgestaltung statt zu informellen Anbietern. Infolgedessen stabilisieren die Förderungen die vierteljährlichen Umsatzentwicklungen und bieten Volumentransparenz, die die Bestandsplanung im gesamten VAE-Möbelmarkt unterstützt.
„Made in UAE”-Initiativen des Dubai Design District
Der Dubai Design District (d3) positioniert lokale Hersteller neben internationalen Designern, reduziert die Abhängigkeit von importierten Fertigwaren und rahmt „Made in UAE” als Premium-Narrativ. Flagship-Showrooms von Marken wie Andreu World präsentieren recycelte Materialien und modulare Designs und verstärken das Bewusstsein für Nachhaltigkeit. Der Zugang zu gemeinsamen Prototyping-Labors senkt die Einstiegskosten für Start-ups, die mit biologisch abbaubaren Verbundwerkstoffen und 3D-gedruckten Verbindungen experimentieren. Staatliche Exportanreize, die an d3 gekoppelt sind, motivieren darüber hinaus zu Kapazitätserweiterungen, die Golfnachbarn bedienen können. Mit zunehmender lokaler Produktion verkürzen sich die Lieferzeiten und Individualisierungsoptionen nehmen zu, was den Mehrwert für inländische Käufer in beiden Segmenten – Wohnbereich und Objektgeschäft – steigert.
Analyse der Auswirkungen von Markteinschränkungen*
| Markteinschränkung | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preisvolatilität bei importiertem Schnittholz | -0.7% | VAE-weit, abhängig von der Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Hohe Abhängigkeit von ausländischen Arbeitskräften infolge von Visareformen | -0.5% | Fertigungs- und Einzelhandelsbetriebe | Mittelfristig (2–4 Jahre) |
| Graumarkt-E-Commerce untergräbt Markenhändler | -0.4% | Online-Einzelhandelskanäle landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte inländische Forstwirtschaftsbasis, die die Rückwärtsintegration einschränkt | -0.3% | Konzentration im Fertigungssektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei importiertem Schnittholz
Zwei Drittel der Faserplatten der VAE werden über thailändische Lieferanten bezogen, wodurch die Kostenbasis anfällig für Frachtpreisschwankungen, Baht-Schwankungen und regionale Störungen ist[3]. Die Spotcontainerraten von Laem Chabang nach Jebel Ali stiegen im Jahr 2024 um knapp 18 %, was die Bruttomargen für holzlastige Produktlinien belastete. Eine Bestandsabsicherung kann Schocks abpuffern, erhöht jedoch den Betriebskapitalbedarf und den Lageraufwand. Projekte mit festgelegten Preisen, die Monate im Voraus kalkuliert wurden, riskieren negative Margen, wenn Lieferungen verzögert werden. Einige Hersteller wechseln zu schnell wachsenden Eukalyptus-Furnieren oder technischen Bambuspaneelen, doch diese Alternativen sind weiterhin auf Importe angewiesen. Bis die inländische Agroforstwirtschaft ausgereift ist, wird die Schnittholzvolatilität die kurzfristige Preisaggressivität im gesamten VAE-Möbelmarkt weiterhin begrenzen.
Hohe Abhängigkeit von ausländischen Arbeitskräften infolge von Visareformen
Die Arbeitsrechtsreform von 2025 erhöhte die Strafen für Dokumentationsverstöße auf bis zu AED 1 Million pro Vorfall, was die Compliance-Budgets für Unternehmen, die auf ausländische Tischler und Polsterer angewiesen sind, verdoppelte[4]. Intensivere Prüfungen zwingen Arbeitgeber, in digitale HR-Systeme und verbesserte Arbeitnehmerunterkünfte zu investieren. Emiratisierungsquoten fügen eine parallele Ausbildungsbelastung hinzu, da die lokalen Talentpipelines für Tischlerberufe dünn bleiben. Lohnsteigerungen – angetrieben durch den Wettbewerb um begrenzte qualifizierte Handwerker – belasten die Margen und zwingen einige KMU dazu, Komponenten an kostengünstigere Nachbarländer auszulagern. Automatisierung gleicht einen Teil der Belastung aus, jedoch erfordert hochwertige Veredelungsarbeit weiterhin menschliche Expertise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Wohnmöbel verankern den Konsum, während das Gastgewerbe Fahrt aufnimmtWohnmöbel repräsentieren im Jahr 2025 58,62 % der Größe des VAE-Möbelmarkts und bilden den grundlegenden Umsatzstrom für Einzelhändler, die ihre Same-Day-Delivery-Kapazitäten in Dubai und Abu Dhabi weiter ausbauen. Stabiler Haushaltszuwachs und steigende Hypothekenaufnahme sichern die wiederkehrende Nachfrage nach Schlafzimmerkollektionen, Sofas und Stauraumlösungen. Das Segment profitiert von strukturierten staatlichen Förderprogrammen, die Aufträge an registrierte Lieferanten lenken und Volumina vor konjunkturell bedingten Kürzungen schützen. Gastgewerbemöbel verzeichnen unterdessen eine die Prognose übertreffende CAGR von 5,20 %, da Hotelpipelines wieder aufleben und Renovierungszyklen sich verkürzen, um die Markenwettbewerbsfähigkeit zu erhalten. Anspruchsvolle Designvorgaben, die modulare Kopfteile, akustische Wandpaneele und Smart-Lighting-Integration fordern, stärken den Premium-Preishebel bei Projektausschreibungen.
Einzelhändler übertragen Erkenntnisse zwischen Wohn- und Gastgewerbebereichen und setzen modulare Schranksysteme, die ursprünglich für Hotelsuiten entwickelt wurden, in urbanen Kleinstwohnungen ein. Hersteller priorisieren fleckresistente Textilien und antimikrobielle Oberflächenbeschichtungen, die sowohl gesundheitsbewussten Haushalten als auch Hochfrequenzhotels zugutekommen. Die Annäherung von Wohn- und Gastgewerbeästhetik manifestiert sich in offenen Möbeldesigns, die Raumeffizienz und Multifunktionalität betonen, und stärkt die Portfoliokohärenz im gesamten VAE-Möbelmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Material:
Holz führt, doch Polymere definieren die künftige Flexibilität.Holz hält im Jahr 2025 einen Marktanteil von 47,68 % am VAE-Möbelmarkt, gestützt durch kulturelle Affinität zu massiven Holzmöbelstücken und kunsthandwerklicher Tischlerei. Walnuss- und Eichenoberflächen beherrschen Premium-Teilsegmente, insbesondere bei Majlis-Sitzmöbeln und Chefschreibtischen. Trotz der Dominanz von Holz entwickeln sich Kunststoff- und Polymerkategorien mit einer CAGR von 4,65 % bis 2031, beflügelt durch den Boom bei Modularmöbeln und die wachsende Nachfrage nach feuchtigkeitsbeständigen Außenmöbeln. Polymerrahmen nehmen eingebettete LED-Streifen und kabellose Ladegeräte auf und sind damit ideal für technologieorientierte Haushalte.
Kostenvolatilität bei importiertem Schnittholz veranlasst Hersteller, technische Polymere zu ersetzen, wo die Tragfähigkeitsanforderungen es erlauben. Marken vermarkten diese Stücke unter Nachhaltigkeitsnarrativen und verwenden recycelte Meereskunststoffe und Bioharze, um umweltbewusste Käufer anzusprechen. Metall bedient weiterhin Nischenanforderungen für Outdoor-Dining-Bereiche und gewerbliche Lobbys und nutzt Pulverbeschichtungstechnologien, die den Lebenszyklus in Golfklimaten verlängern. Verbundwerkstoffe, die Bambusfasern mit Polypropylen kombinieren, befinden sich in einem frühen Kommerzialisierungsstadium und versprechen Festigkeits-Gewichts-Verhältnisse, die sowohl traditionelle Holz- als auch reine Polymerkategorien im nächsten Jahrzehnt disruptieren könnten.
Nach Preisklasse:
Premium-Dynamik signalisiert reifende GeschmäckerDas mittlere Preissegment kontrolliert 41,63 % des Marktanteils im Möbelmarkt der VAE, während das Premium-Segment mit einem CAGR von 5,00 % die stärksten Aussichten aufweist, was die Zahlungsbereitschaft für Markenhandwerk und integrierte Technologie widerspiegelt. Emiratische Wohnungsbauförderungen senken die Anfangskosten und ermöglichen es den Begünstigten, ihr verfügbares Einkommen in hochwertigere Oberflächen und individuelle Polsterungen zu investieren. Expatriates, die langfristige Hypotheken eingehen, spiegeln dieses Verhalten wider und betrachten Premium-Möbel als Vermögenswert, der die Wertsteigerung von Immobilien widerspiegelt, was das Wachstum des Luxusmöbelmarkts der Vereinigten Arabischen Emirate unterstützt.
Einzelhändler präsentieren ansprechende Lifestyle-Inszenierungen in Erlebniszonen, in denen Käufer intelligente Relaxsessel und höhenverstellbare Schreibtische testen können. Finanzierungsoptionen – häufig zinslos für 12 bis 24 Monate – reduzieren den Preisschock und erweitern das adressierbare Publikum. Gleichzeitig sichern Economy-Linien das Volumen, indem sie Vermieter ansprechen, die Mietobjekte mit knappem Budget ausstatten. Die Preissegmentmigration im Möbelmarkt der VAE spiegelt somit die demografische Schichtung wider, doch gemeinsame Omni-Channel-Wege ermöglichen es Einzelhändlern, Kunden durch gezielte Aktionen in höhere Segmente zu lenken.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Vertriebskanal:
Digitale Ökosysteme definieren Kundenerlebnisse neuB2C/Einzelhandel erfasste im Jahr 2025 66,95 % des VAE-Möbelmarkts und wird bis 2031 mit einer CAGR von 5,85 % inkrementelle Zuwächse erzielen, da app-zentrische Entdeckung den Showroom-Besucherstrom ergänzt. Augmented-Reality-Tools ermöglichen es Käufern, Maße und Farbtöne zu Hause zu visualisieren, Rückgabequoten zu reduzieren und Kaufvertrauen aufzubauen. Click-and-Collect-Modelle verkürzen Lieferzyklen für kleinere Akzentartikel, während hochwertige Stücke von automatisierten regionalen Fulfillment-Centern versandt werden. B2B/Projekt-Kanäle bleiben für Großaufträge im Zusammenhang mit Gastgewerbe-, Büro- und Regierungsprojekten relevant, stoßen jedoch auf verlängerte Ausschreibungsverfahren und starre Zahlungspläne.
Strategische Partnerschaften mit Kauf-jetzt-zahl-später-Anbietern Tabby und Tamara fördern die Warenkorbkonversion bei Millennials und Generation-Z-Erstkäufern. Bestandsdaten fließen in Social-Commerce-Integrationen ein und ermöglichen Echtzeit-Lagertransparenz während Livestream-Produktdemonstrationen. Mit der Ausweitung des E-Commerce investieren Einzelhändler in Rückwärtslogistikkapazitäten, die Rücksendungen und Aufarbeitungen optimieren und mit Kreislaufwirtschaftszielen sowie den Erwartungen der Kunden an mühelosen After-Sales-Service im gesamten VAE-Möbelmarkt übereinstimmen.
Geografische Analyse
Dubai behält mit 39,74 % des VAE-Möbelmarktanteils die Führungsposition dank seiner Rolle als kommerzieller Mittelpunkt und Tourismusdrehscheibe, die kontinuierlich Wohn- und Gastgewerbeeinrichtungsmöglichkeiten hervorbringt. Post-Expo-Bezirke wie District 2020 erhalten Renovierungspipelines, während vermögende ausländische Käufer Uferpenthäuser mit maßgeschneiderten europäischen Kollektionen einrichten. Das designorientierte Ökosystem des Emirats, verankert im Dubai Design District, fördert lokale Talente und verkürzt die Zyklen von der Konzeptentwicklung bis zur Showroom-Präsentation, wodurch Produktneuheiten erhalten bleiben, die das Verbraucherengagement stärken.
Abu Dhabi folgt mit dem schnellsten prognostizierten Wachstum von 5,60 % CAGR, da die Wohnungsbaubehörde milliardenschwere Dirham-Förderpakete bereitstellt, die sich unmittelbar in Möbelbeschaffungen niederschlagen. Großangelegte Mischnutzungsentwicklungen auf Al Maryah Island und Yas Island kombinieren Einzelhandelspromenaden mit dicht besiedelten Wohngebieten und erweitern so den Besucherstrom für Möbelshowrooms. Regierungspartnerschaften, die Smart-Home-Technologieanbieter anziehen, formen die Nachfrage nach konnektivitätsfähigen Einrichtungsgegenständen und positionieren Abu Dhabi als Testfeld für technologieintegrierte Wohnkonzepte.
Schardscha, Adschman und die nördlichen Emirate machen zusammen einen kleineren Anteil aus, verzeichnen jedoch stetige Zuwächse, da Industrieflächen- und Arbeitskosten Fertigungscluster begünstigen. IKEAs Niederlassung in Fudschaira veranschaulicht eine Hub-and-Spoke-Strategie, die die Lieferung auf der letzten Meile zu unterversorgten Küstengebieten verkürzt. Freizonenvorteile locken Komponentenlieferanten und Kleinserienproduzenten an und bauen schrittweise ein Ökosystem auf, das die Importabhängigkeit ausgleichen könnte. Insgesamt balanciert die regionale Diversifizierung den VAE-Möbelmarkt, mindert Konzentrationsrisiken und verteilt wirtschaftliche Impulse über die primären Emirate hinaus.
Regulatorisches Umfeld
Möbel, die auf dem VAE-Markt in Verkehr gebracht werden, unterliegen bundesweiten Anforderungen an Produktsicherheit und Konformität, wobei das Ministry of Industry and Advanced Technology (MoIAT) als Hauptbehörde für Konformitätsdienste und nationale Konformitätszeichen fungiert. Das Bundesgesetz Nr. (10) von 2018 über Produktsicherheit legt Lieferantenpflichten zum Inverkehrbringen sicherer Produkte fest, und die von MoIAT verwalteten Konformitätswege (einschließlich Zertifikaten für regulierte Produkte und Lizenzierung für nationale Konformitätszeichen wie das Emirates Quality Mark) gelten für Hersteller und Importeure, sofern die einschlägigen technischen Anforderungen ihre Produktkategorien erfassen.
Im grenzüberschreitenden Handel verwalten Importeure zudem Zoll- und indirekte Steuerangelegenheiten im Rahmen des GCC-Zollsystems, wobei ein üblicherweise angewandter Zollsatz von 5 % auf viele Möbellinien (HS 9403) sowie eine Mehrwertsteuer von 5 % relevant sind. Regelungen auf Emiratsebene können zusätzliche Ebenen hinzufügen, etwa durch Programme des Abu Dhabi Quality and Conformity Council (QCC) und Produktzertifizierungswege, die in Abu Dhabi angewendet werden und die Lieferantenqualifizierung bei institutioneller und projektbezogener Beschaffung beeinflussen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Möbel in den VAE ist importorientiert, wobei Fertigmöbel und Schlüsselkomponenten im Ausland beschafft und über das Logistik- und Freizonen-Ökosystem des Landes konsolidiert werden. Die vorgelagerte Versorgung umfasst importierte Holzplatten, Textilien, Schaumstoffe und Beschläge, während die Verarbeitung durch lokale Montage, Polsterung, Veredelung und Maßtischlerei für Hotel- und Premium-Wohnprojekte erfolgt. Die Hafen- und Logistikinfrastruktur, insbesondere Jebel Ali, unterstützt containerisierte Einfuhrströme und Re-Exporte in benachbarte Märkte, während Zollaufschubmechanismen in Freizonen die Bestandspositionierung und Cashflow-Zyklen beeinflussen.
Nachgelagert vertreiben organisierte Einzelhändler und Omnichannel-Spezialisten über großformatige Showrooms, kompakte Mall-Filialen und Online-Kanäle, unterstützt durch Fulfillment-, Lieferungs- und Installationsdienste. Auf der Projektseite kanalisieren Bauunternehmer, Ausbaufirmen, Designer und Beschaffungsagenten die Nachfrage aus Hotel-, Büro- und regierungsnahen Entwicklungsprojekten, bei denen Compliance-Dokumentation und Zuverlässigkeit der Lieferzeiten die Lieferantenauswahl beeinflussen. Im März 2026 deutete die Einführung der Lieferkettenplattform ADEED durch 7X gemeinsam mit Regierungseinrichtungen von Abu Dhabi auf eine tiefere öffentlich-private Koordination im Bereich Handelserleichterung und Kontinuität hin, was die Verfügbarkeit industrieller Vorleistungen verbessern und das Störungsrisiko für lokale Produktion und Projektabwicklung verringern kann.
Wettbewerbslandschaft
Der VAE-Möbelmarkt weist eine moderate Fragmentierung auf, bei der etablierte internationale Einzelhändler neben regionalen Akteuren und aufstrebenden E-Commerce-Spezialisten konkurrieren. Globale Konzerne wie IKEA nutzen Markenstärke, vertikal integrierte Lieferketten und datenreiche Treueprogrammökosysteme, um ihre Marktführerschaft zu verteidigen. Jüngste Kompaktformat-Filialen in Fudschaira und im Dalma Mall demonstrieren anpassungsfähige Einzelhandelspräsenzen, die sekundäre Einzugsgebiete erschließen und gleichzeitig den Bestand optimieren. Home Centre kontert mit einer App, die 1 Million Downloads überschritten hat, und KI-gestützten Empfehlungsmaschinen, die die Konversionsraten steigern, und unterstreicht damit die zentrale Bedeutung des digitalen Engagements.
Regionale Akteure PAN Home und Danube Home skalieren durch kontrollierte Immobilienexpansion, große Logistikstandorte und die Entwicklung von Eigenmarken und treiben gemeinsam die Omnichannel-Preiswettbewerbsfähigkeit voran. Danube Homes Logistikpark mit 5 Millionen Quadratfuß ermöglicht Großbeschaffungsvorteile, die sowohl den Einzelhandel als auch die Projektabteilungen versorgen und die Angebotsaggressivität bei Gastgewerbeausschreibungen steigern. Disruptoren nutzen Kreislaufwirtschaftstrends über Miet- und Wiederverkaufsplattformen; dubizzle berichtet von wachsenden Angeboten im sanft gebrauchten Premium-Segment, da Nachhaltigkeit und Erschwinglichkeit zusammenlaufen.
Strategische Differenzierung konzentriert sich nun auf Nachhaltigkeitszertifizierungen, Smart-Home-Kompatibilität und Mehrwertdienste wie 3D-Raumplanung. Partnerschaften mit lokalen Stoffwebereien und Metallwerkstätten unterstützen schnellere Sonderanfertigungen und erfüllen Emiratisierungsziele. Exklusivvertriebsvereinbarungen – exemplarisch La-Z-Boys Kooperation mit Dubai Furniture Manufacturing Company – veranschaulichen, wie ausländische Marken lokalisieren, ohne direkt in stationäre Präsenz zu investieren. Insgesamt halten diese Manöver das Wettbewerbsfeld dynamisch, aber moderat konsolidiert.
Marktführer der Möbelindustrie der Vereinigten Arabischen Emirate
-
IKEA
-
Danube
-
Royal Furniture
-
Home Centre
-
PAN Emirates
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Möbelmarkt der Vereinigten Arabischen Emirate
- IKEA
- Home Centre (Landmark Group)
- PAN Emirates
- Danube Home
- Royal Furniture
- Al Huzaifa Furniture
- THE One
- United Furniture
- Interiors (ENBD Group)
- Ajman Furniture Factory
- B&B Italia (UAE franchise)
- Pottery Barn
- Crate & Barrel
- Indigo Living
- JYSK
- OFIS (Office Inspirations)
- Steelcase
- Haworth
- Herman Miller
- Bene
Lesen Sie die Analyse der Möbel der Vereinigten Arabischen Emirate-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Produktverbesserungen schaffen Raum für Marken, die sicherere, besser dokumentierte Fertigmöbel und an die Innenraumluftqualität angepasste Materialien anbieten können. Das Dubaier Gesetz Nr. (3) von 2026 über Qualität und Sicherheit von Gebäuden kodifiziert einen Wandel hin zu einheitlicheren Standards und strukturierten Wartungs- und Instandsetzungsregimen, was die Nachfrage nach nachvollziehbaren Spezifikationen und langlebigen, wartungsfreundlichen Möbeln in verwalteten Gebäuden und Renovierungszyklen unterstützt. Neben gebäudebezogenen Anforderungen treiben auch Erwägungen zu Produktsicherheit und Haftung eine klarere Kennzeichnung, arabische Anleitungen und eine stärkere Beachtung der Emissionsleistung für Holzwerkstoff- und Polstermöbelkategorien voran, was Lieferanten unterstützt, die Prüfberichte, konforme Komponentenbeschaffung und standardisierte Installations- und Verankerungslösungen für Aufbewahrungsmöbel bereitstellen können.
Premiumisierung und Personalisierung bilden ein zweites Chancenfeld, insbesondere dort, wo Hausbesitzer und Hotelbetreiber maßgeschneiderte, designorientierte Innenräume gegenüber generischen Katalogauswahlen priorisieren. Dieser Wandel zeigt sich in der Luxusinterieur-Erzählung rund um Personalisierung und langfristigen Wert sowie in fortgesetzten Investitionen organisierter Akteure in kuratierte Ladenformate und digitale Tools, die geführten Verkauf unterstützen. Der Markt bietet auch Raum für „Made in UAE“-Kapazitäten und schnelle Individualisierung, die die Abhängigkeit von importierten Lieferzeiten verringert, insbesondere bei Hotel-Ausbauten und Ersatznachfrage, wo Termintreue und Wiederholbarkeit neben dem Design eine Rolle spielen.
Recent Industry Developments in Möbelmarkt der Vereinigten Arabischen Emirate
- Juni 2026: IKEA UAE eröffnete eine erweiterte New Market Hall mit 6.100 m² im Dubai Festival City und fügte interaktive „Ask IKEA“-Digitaltools hinzu, um den unterstützten Einkauf zu fördern. Die größere Fläche stärkt die Omnichannel-Konversion, indem sie die Entdeckung im Geschäft mit digitaler Beratung verknüpft, und trägt dazu bei, den Umsatz in Kernkategorien der Wohnausstattung an einem hoch frequentierten Einzelhandelsstandort zu beschleunigen.
- Mai 2026: Danube Home stellte einen intelligenten, kuratierten Showroom mit 35.000 Quadratfuß im Festival Plaza, Jebel Ali, vor. Die Erweiterung erhöht die Markenreichweite in einem wichtigen Mall-Korridor und verstärkt die Wettbewerbsintensität im mittleren bis Premium-Sortiment, wo geführter Verkauf, Visualisierung und schnellere Lieferversprechen die Kaufentscheidungen beeinflussen.
- Dezember 2024: Das Abu Dhabi Investment Office unterzeichnete fünf fertigungsbezogene Abkommen in den Bereichen HVAC, Beleuchtung und Smart-Home-Lösungen, die die breitere Lieferkette der Bauwirtschaft unterstützen. Diese Schritte ergänzen die Möbelnachfrage in projektgetriebenen Entwicklungen, indem sie angrenzende Vorleistungen und Systeme stärken, die häufig in Wohn- und Hotelausbauten gebündelt werden.


Möbelmarkt der Vereinigten Arabischen Emirate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der Möbelmarkt der VAE als Wert der verkauften Fertigmöbel für Wohn- und Nichtwohnzwecke in den gesamten VAE gemessen, einschließlich lokal hergestellter und importierter Produkte, die über Offline- und Online-Kanäle vertrieben werden.
Ausschlüsse aus dem Umfang: Wir schließen Wohnaccessoires, Haushaltsgeräte, Baumaterialien sowie Installations- oder Innenarchitekturdienstleistungen aus, auch wenn diese im Rahmen von Ausbauvorhaben gebündelt werden.
Segmentierungsübersicht
- Nach Anwendung
- Wohnmöbel
- Stühle
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Sofas
- Esstische/Esszimmergarnituren
- Küchenschränke
- Sonstige Wohnmöbel (Bad, Outdoor usw.)
- Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas & sonstige Polstermöbel
- Sonstige Büromöbel
- Gastgewerbemöbel
- Bildungsmöbel
- Gesundheitswesenmöbel
- Sonstige Anwendungen (öffentliche Plätze, Einkaufszentren, Behördenbüros usw.)
- Wohnmöbel
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Sonstige Materialien
- Nach Preisklasse
- Einstiegssegment
- Mittleres Segment
- Premium
- Nach Vertriebskanal
- B2C / Einzelhandel
- Einrichtungshäuser
- Fachmöbelgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B / Projekt
- B2C / Einzelhandel
- Nach Geografie
- Dubai
- Abu Dhabi
- Schardscha
- Rest der Vereinigten Arabischen Emirate
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool und den Versorgungsfluss zu erfassen, bevor Interviews durchgeführt wurden. Wir stützten uns auf öffentliche Handels- und Makrodatenreihen, um zu verstehen, wie viele Möbel in das Land gelangen, wie schnell die Endmärkte wachsen und wie sich die Preise über die Kategorien hinweg entwickeln.
Zu den verwendeten Quellen zählen beispielsweise Bevölkerungs- und Haushaltsindikatoren des UAE Federal Competitiveness and Statistics Centre, Bau- und Gastgewerbeaktivitätsdaten des Dubai Statistics Center, Import- und Exportreihen von UN Comtrade und ITC Trade Map, Makroindikatoren der Weltbank sowie UNIDO-Industriestatistiken, soweit zutreffend. Um dies mit dem Unternehmensverhalten zu verknüpfen, haben wir außerdem Jahresberichte, Investorenpräsentationen, Einzelhändlerankündigungen und vertrauenswürdige Presseberichte ausgewertet und anschließend ausgewählte Unternehmensfinanzdaten sowie Import- und Exportdatenbanken auf Sendungsebene auf Konsistenz geprüft. Die aufgeführten Quellen sind illustrativ und nicht abschließend; für Querprüfungen, Validierungen und Klärungen wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Kauftreiber in den VAE zu validieren und anschließend die Desk-Annahmen mit realen Preis- und Volumensignalen zu überprüfen. Wir sprachen mit Herstellern, Importeuren, Distributoren, Einzelhändlern, Projektkäufern und Ausbau-Stakeholdern in den gesamten VAE, damit das Modell Kanalmixtverschiebungen, Projektzeitpläne und kategorienspezifische Preisbewegungen widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Import- und lokale Produktionssignale mit den Nachfragetreibern der VAE abgeglichen und anschließend anhand von Kategorieaufteilungen und Kanalanteilen, die aus öffentlichen Datenreihen und Interviews gewonnen wurden, der Möbelkonsumierung zugeordnet werden. Sobald die Gesamtwerte ermittelt waren, wurden selektive Bottom-up-Prüfungen durchgeführt – beispielsweise durch Multiplikation der durchschnittlichen Verkaufspreise nach wichtigen Produktgruppen mit den geschätzten Verkaufseinheiten über wichtige Kanaltypen –, um sicherzustellen, dass der Gesamtwert realistisch bleibt.
Zu den Eingangsgrößen, die das Modell wesentlich beeinflussen, zählen neue Wohnungsübergaben und Einzüge in Wohngebäude, Hotelkapazitäten und Belegungstrends, die sich auf Ersatzzyklen auswirken, Büro- und Bildungsprojektaktivitäten, die Umsatzdynamik im Einzelhandel für Haushaltswaren, der Importwert nach wichtigen Möbel-HS-Codes sowie beobachtete Preisbewegungen nach Materialtyp und Preisklasse. Wo die Bottom-up-Transparenz schwächer ist – etwa bei kleinen Werkstätten und unorganisiertem Handel – wurden fundierte Anteilsannahmen verwendet, die durch Rückmeldungen von Distributoren und Einzelhändlern validiert wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da der VAE-Markt empfindlich auf Projektpipelines, Tourismusschwankungen und Aktionspreise reagiert. Die Annahmen für den Basisfall wurden auf Expertenmeinungen zu Bau- und Gastgewerbeaktivitäten, erwarteten Veränderungen bei der E-Commerce-Durchdringung sowie einem stetigen, aber ungleichmäßigen Preisanstieg über die Kategorien hinweg gestützt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe auf mehrere Arten geprüft, damit große Sprünge nicht ohne Erklärung durchgehen. Wir vergleichen den endgültigen Marktwert mit unabhängigen Signalen wie Importtrends, Bauaktivitäten und kanalspezifischen Preisen und untersuchen dann Abweichungen nach Kategorie und Emirat, bevor die Gesamtwerte finalisiert werden.
Wenn ein unerwarteter Bruch festgestellt wird – etwa eine starke Veränderung des Importwerts oder ein plötzlicher Nachfrageschock im Gastgewerbe – nimmt das Team erneut Kontakt zu den Quellen auf und überarbeitet die betroffenen Annahmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Analysedurchgang wird kurz vor der Lieferung durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Schätzung des Möbelmarkts der Vereinigten Arabischen Emirate von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Möbel in den VAE weichen häufig voneinander ab, weil die Abgrenzungslinien nicht einheitlich gezogen werden und weil Preisgestaltung und Kanalmix in den verschiedenen Modellen unterschiedlich behandelt werden. Auch der Zeitpunkt spielt eine Rolle, da eine Studie, die ältere Handelsdaten oder veraltete Bauannahmen verwendet, zu einem merklich abweichenden Wert gelangen kann.
Die größten Unterschiede entstehen in der Regel dadurch, ob Matratzen, Dekoartikel oder Ausbaudienstleistungen in den Möbelgesamtwert einbezogen werden und ob die Werte zum Einzelhandelsverkaufspreis oder näher am Import- und Ab-Werk-Wert erfasst werden. Eine weitere Ursache für Abweichungen ist die angenommene Geschwindigkeit des Anstiegs der durchschnittlichen Verkaufspreise in Premium-Kategorien sowie die Art und Weise, wie Online-Rabatte und Aktionen berücksichtigt werden – dies wird durch Kanalprüfungen und die Abstimmung des Importwerts für das laufende Jahr korrigiert, bevor der Gesamtwert für 2025 bei Mordor Intelligence finalisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,82 Milliarden USD (2025) | |
| Fachzeitschrift A | 3,40 Milliarden USD (2025) | Liegt häufig näher am Importwert und kann lokal montierte Lieferungen sowie Einzelhandelsaufschläge untererfassen, was den Gesamtwert nach unten drückt, selbst wenn die Stückzahlnachfrage ähnlich ist. |
| Regionale Unternehmensberatung B | 4,30 Milliarden USD (2025) | Kann Ausbauumfang und angrenzende Wohnkategorien einbeziehen und möglicherweise ein schnelleres Wachstum der durchschnittlichen Verkaufspreise für Premium-Projekte ansetzen, ohne eine konsistente Validierung auf Kanalebene. |
Die Abweichungen in der Tabelle lassen sich größtenteils dadurch erklären, was als Möbel gezählt wird und zu welchem Preisniveau es bewertet wird. Indem die Einschlüsse klar definiert, der Gesamtwert an Handels-, Bau- und Kanalprüfungen geknüpft und Anpassungen nur dort vorgenommen werden, wo das Interviewfeedback dies stützt, bleibt das Ergebnis nachvollziehbar und für Planungszwecke reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der VAE-Möbelmarkt im Jahr 2026?
Er wird auf USD 3,97 Milliarden geschätzt und soll bis 2031 mit einer CAGR von 4,05 % USD 4,85 Milliarden erreichen.
Welches Emirat trägt am meisten zur Möbelnachfrage bei?
Dubai führt mit einem Anteil von 39,74 % dank seines Status als Tourismuszentrum und dichter Immobilienaktivitäten.
Welches Segment wächst am schnellsten?
Gastgewerbemöbel verzeichnen mit einer CAGR von 5,20 % das schnellste Wachstum, da Hotels nach der Expo renovieren.
Warum steigen die Premium-Möbelverkäufe?
Höhere verfügbare Einkommen, zugängliche Hypotheken und technologische Integration treiben eine CAGR von 5,00 % für Premium-Stücke an.
Wie begegnen Einzelhändler den Lieferkettenrisiken?
Sie erweitern die lokale Fertigung, diversifizieren die Beschaffung über thailändisches Schnittholz hinaus und investieren in automatisierte Fulfillment-Center.
Welche Rolle spielt der E-Commerce?
B2C-Online-Kanäle vereinen nun 66,95 % der Ausgaben auf sich, unterstützt durch mobile Apps, AR-Visualisierung und Kauf-jetzt-zahl-später-Angebote.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
