
Größe und Marktanteil des Transkritischen CO2-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.64 Millionen Tonnen |
| Marktvolumen (2031) | 1.46 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 17.93 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Transkritischen CO2-Marktes von Mordor Intelligence
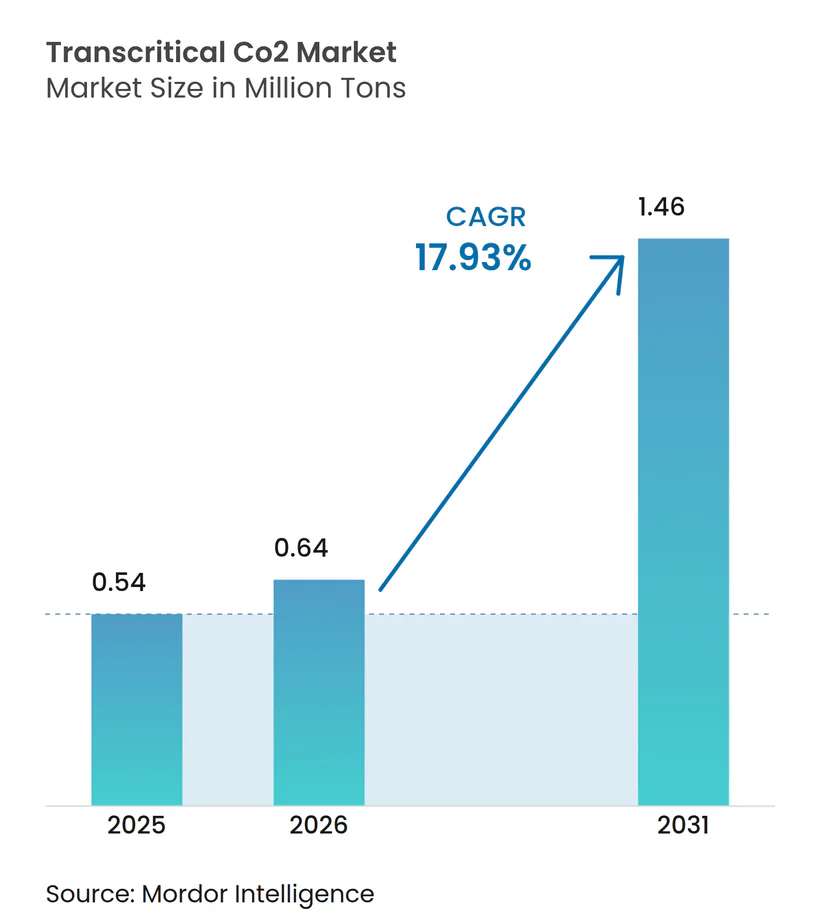
Die Marktgröße für transkritisches CO2 wurde im Jahr 2025 auf 0,54 Millionen Tonnen geschätzt und soll von 0,64 Millionen Tonnen im Jahr 2026 auf 1,46 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 17,93 % während des Prognosezeitraums (2026–2031). Diese rasche Expansion spiegelt wider, wie Umweltvorschriften – insbesondere die EU-F-Gas-Verordnung – einen umfassenden Wandel hin zu natürlichen Kältemitteln mit nahezu null Klimawirkung vorantreiben. Effizienzgewinne durch Ejektoren, Parallelkompression und Flüssigkolbenverdichter senken die Betriebskosten und geben den Endnutzern einen klaren finanziellen Anreiz, Kältemittel mit hohem Treibhauspotenzial aufzugeben. Das Wachstum wird zudem durch neue Hochtemperatur-Wärmepumpen befeuert, die Auslasstemperaturen von bis zu 124 °C erreichen, neue Einnahmequellen in der industriellen Prozesswärme erschließen und die Attraktivität des transkritischen CO2-Markts verbreitern.
Wichtigste Erkenntnisse des Berichts
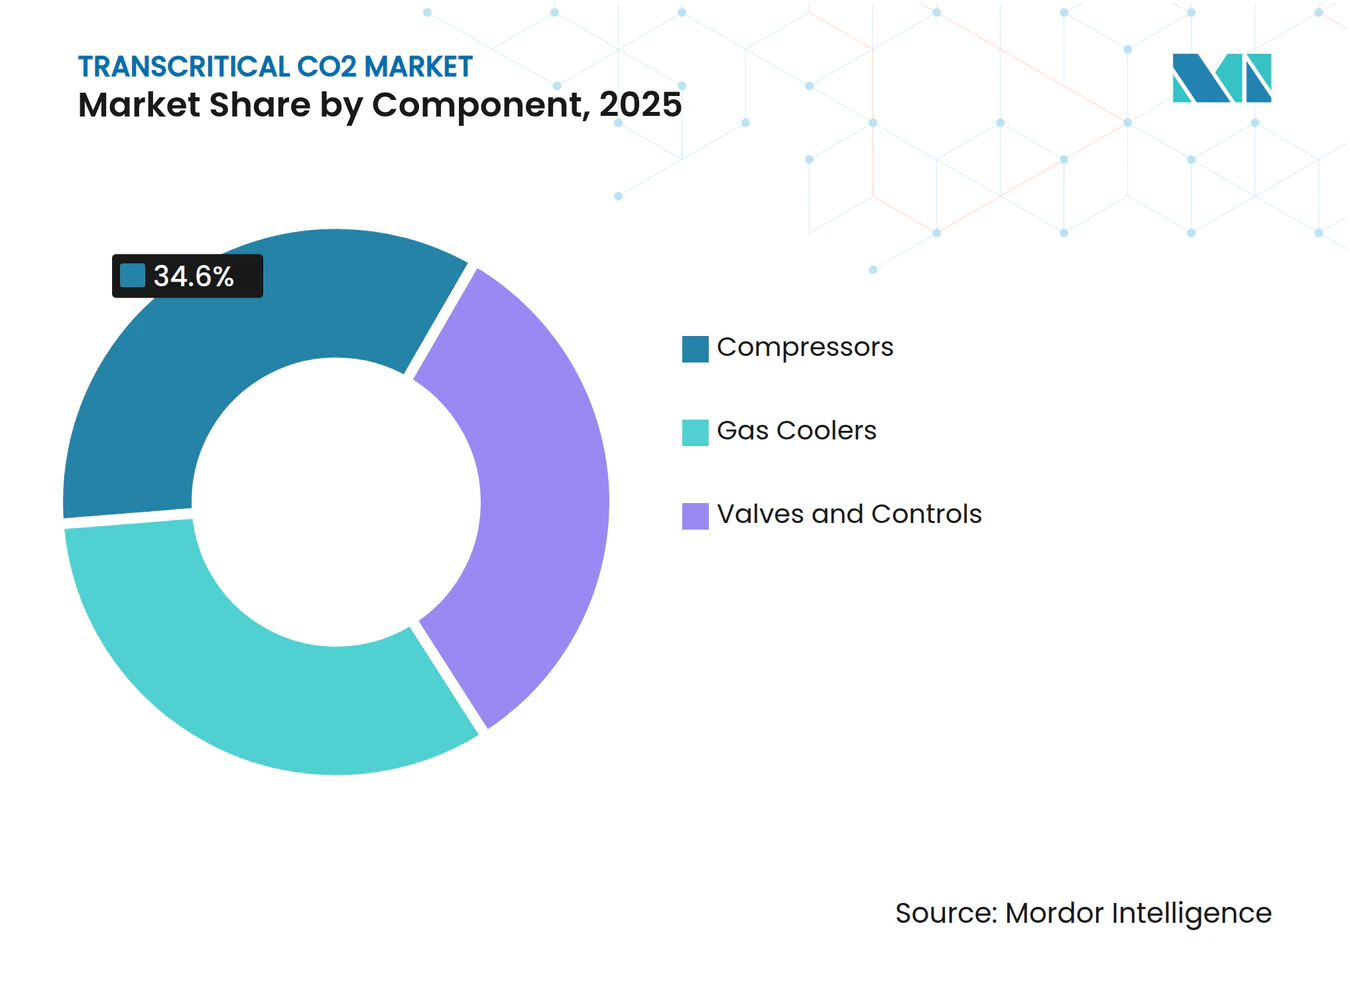
- Nach Komponente hielten Kompressoren im Jahr 2025 einen Umsatzanteil von 34,60 %, während Gaskühler mit einer CAGR von 18,6 % das schnellste Wachstum verzeichneten.
- Nach Funktion erfasste Kühlung im Jahr 2025 67,40 % des Marktanteils am Transkritischen CO2-Markt; Heizungsanwendungen werden voraussichtlich bis 2031 mit einer CAGR von 18,95 % expandieren.
- Nach Installationstyp machten Neubauprojekte im Jahr 2025 74,20 % der Marktgröße des Transkritischen CO2-Marktes aus und führen weiterhin mit einer CAGR von 19,25 %.
- Nach Anwendung entfielen auf Supermärkte im Jahr 2025 74,30 % des Marktanteils am Transkritischen CO2-Markt und diese entwickeln sich bis 2031 mit einer CAGR von 19,05 % weiter.
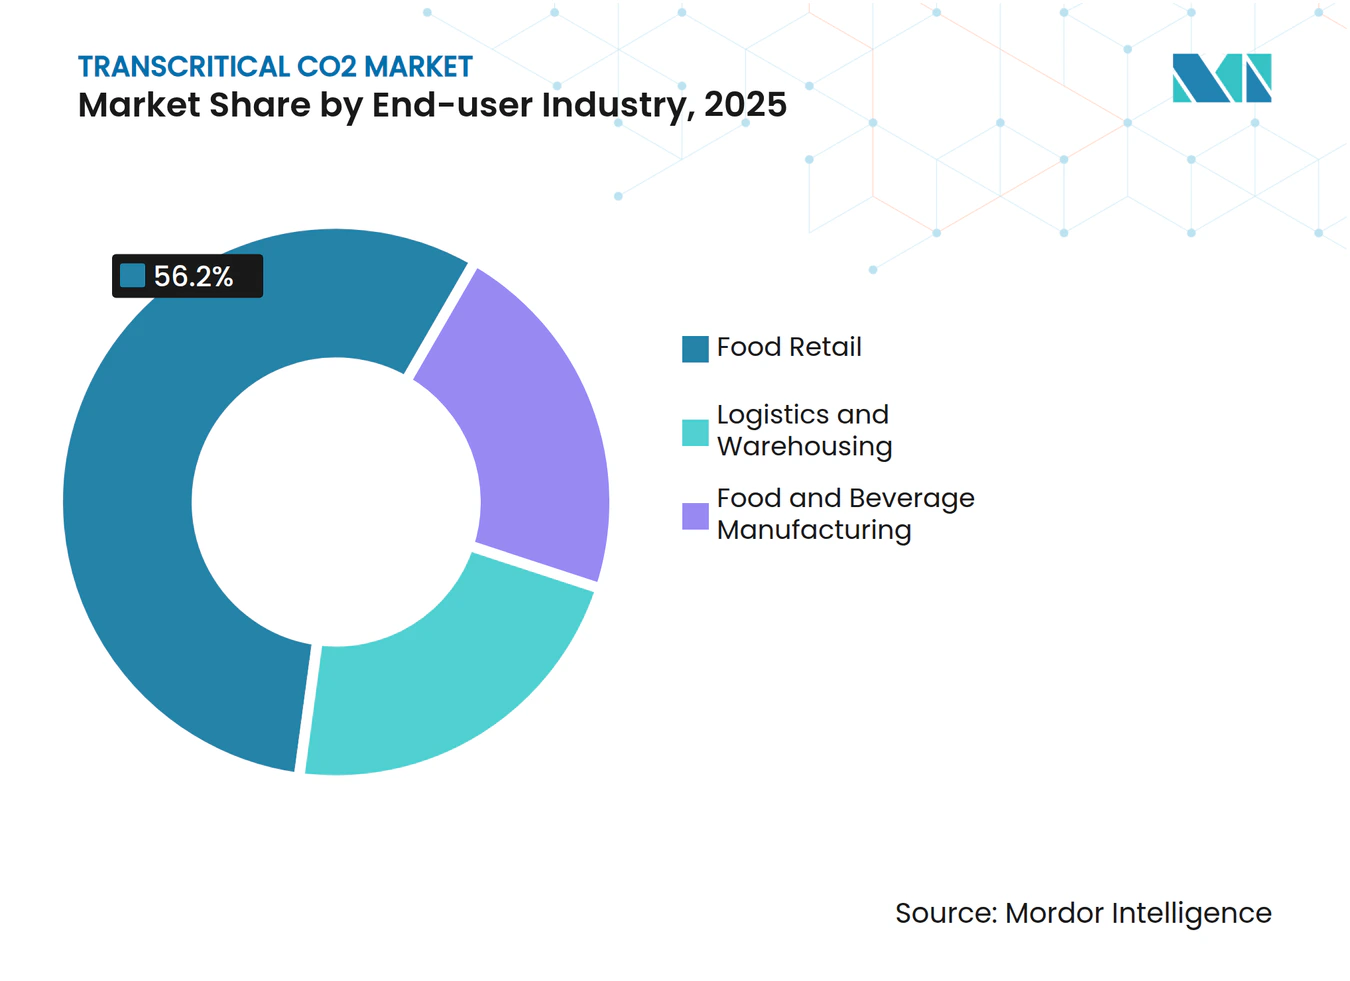
- Nach Endverbraucherbranche dominierte der Lebensmitteleinzelhandel mit einem Anteil von 56,20 % im Jahr 2025; Logistik und Lagerhaltung ist das am schnellsten wachsende Segment mit einer CAGR von 18,75 % bis 2031.
- Nach Geografie dominierte Europa mit einem Anteil von 77,30 % im Jahr 2025 und verzeichnet mit einer CAGR von 18,4 % auch das stärkste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenger F-Gas-Abbau in Europa und Kanada | +6.2% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus dem Segment Supermärkte und Convenience-Stores | +4.8% | Global, mit Konzentration in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus dem Segment Lebensmittelverarbeitung und Lagereinrichtungen | +3.1% | Global, mit Schwerpunkt auf entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlichen Kältemitteln mit geringer Umweltauswirkung | +2.9% | Global, mit früher Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für CO₂-Systeme durch Skalierung und Innovation | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenger F-Gas-Abbau beschleunigt Einführungszeitpläne
Quotenkürzungen im Rahmen der EU-F-Gas-Revision von 2024 haben die HFKW-Preise um bis zu 400 % erhöht und Einzelhändler gezwungen, die Austauschpläne für Geräte zu beschleunigen. Ähnliche Gesetzgebungen in Kanada und bevorstehende AIM-Act-Regelungen in den Vereinigten Staaten harmonisieren globale Compliance-Horizonte und ermöglichen es Herstellern, die Komponentenproduktion zu skalieren und die Stückkosten zu senken. Da sich die Lieferketten rund um CO₂-Spezifikationen standardisieren, ist die grenzüberschreitende Gerätezertifizierung einfacher geworden, was den Ingenieuraufwand pro Installation reduziert. Diese synchronisierten Maßnahmen haben transkritische Systeme daher von einer langfristigen Nachhaltigkeitsoption zu einer unmittelbaren geschäftlichen Anforderung gemacht[1].
Supermärkte treiben Innovation durch Größe und Integration voran
Lebensmittelketten spezifizieren jetzt CO₂-Verbundanlagen mit integrierter Wärmerückgewinnung, die Kühlmöbel kühlen, Ladenpassagen erwärmen und Warmwasserkreisläufe in einem einzigen Kreislauf speisen. Ladenumrüstungen zwischen 2023 und 2025 zeigen einen Rückgang des Energiebedarfs um 55–60 %, wenn fortschrittliche Kühlmöbeltüren und ejektorunterstützte Parallelkompression kombiniert werden. Die Amortisationszeiten haben sich auf 3–5 Jahre verkürzt und schaffen eine reproduzierbare Vorlage für kleinere Convenience-Formate. Modularitätsanforderungen aus diesem Sektor haben die Produktentwicklungspläne der OEMs beeinflusst und fördern Plug-and-Play-Gaskühler und Verflüssigungssätze, die die Bauzeit vor Ort verkürzen.
Lebensmittellagereinrichtungen priorisieren Temperaturgrenauigkeit und Zuverlässigkeit
Kühlräume, die transkritisches CO₂ verwenden, halten Temperaturschwankungen innerhalb von 1 Grad Celsius, schützen Proteine, sichern die Qualität der Erzeugnisse und verlängern die Haltbarkeit. Betreiber schätzen auch die Multitasking-Fähigkeit der Technologie, von der Schockgefrierung bei −40 Grad Celsius bis zur Kühllagerung bei etwa 2 Grad Celsius in einer zentralen Anlage, was Kapitalaufwand und Platzbedarf reduziert. KI-gesteuerte Steuerungen prognostizieren jetzt den Kompressorverschleiß, reduzieren Ausfallzeiten um 35 % und halten den Durchsatz während der Erntespitzenzeiten konstant.
Natürliche Kältemittel gewinnen über Umweltvorteile hinaus an Bedeutung
Mit einem GWP von 1 und keinem künftigen Ausstiegsrisiko bietet CO₂ einen Absicherungswert gegenüber der sich entwickelnden Klimapolitik. Thermodynamische Vorteile, wie eine hohe volumetrische Kapazität, ermöglichen kleinere Kompressorrahmen, während die freie Wärmerückgewinnung 100 % der Raumheizungslasten in gemäßigten Regionen decken kann. Felddaten aus nordischen Installationen bestätigen Energieeinsparungen von bis zu 30 % gegenüber optimierten HFKW-Systemen, noch bevor CO₂-Preisgutschriften berücksichtigt werden.
Analyse der Hemmnisse*
| Hemmnisse | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelndes Bewusstsein für Transkritische CO2-Systeme | -1.2% | Global, mit Schwerpunkt auf Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Installations- und Gerätekosten | -2.4% | Global, stärker ausgeprägt in preissensitiven Märkten | Kurzfristig (≤ 2 Jahre) |
| Langsamere Einführung außerhalb Europas aufgrund von Regulierungslücken | -1.8% | Nordamerika, Asien-Pazifik, Lateinamerika, MEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technische Komplexität schafft Implementierungsbarrieren
Betriebsdrücke von annähernd 120 bar erfordern spezielle Rohrleitungen, Ventile und strenge Inbetriebnahmeprozesse. Eine Installateurbefragung aus dem Jahr 2024 zeigte, dass 68 % begrenzte Schulungen als ihr größtes Hindernis bei der Angebotsabgabe für CO₂-Projekte nannten. Branchenverbände haben Zertifizierungsprogramme ausgeweitet, jedoch hinkt die Feldkapazität weiterhin der Nachfrage hinterher, was die Projektzeitpläne in Nordamerika und Asien verlängert. Digitale Zwillingswerkzeuge entstehen, um das Design zu vereinfachen, aber eine weitverbreitete Kompetenz ist vor 2027 unwahrscheinlich.
Anfangskostenaufschlag stellt Kapitalrenditeberechnungen vor Herausforderungen
Für kleine Läden oder leichtindustrielle Standorte kann ein Kapitalaufschlag von 15–30 % gegenüber HFKW-Systemen die Genehmigung durch den Vorstand trotz günstiger Lebenszyklusökonomie verzögern. Obwohl die Komponentenpreise seit 2023 jährlich um etwa 8–10 % gesunken sind, hält die Zinssatzschwankung die Amortisationsprüfung hoch. Skaleneffekte aus Europas reifer Lieferkette dringen allmählich in andere Regionen vor und verringern die Kostenlücke für Anlagen mit 20–200 kW. Finanzielle Anreize, die an Dekarbonisierungsziele geknüpft sind, mildern die anfängliche Hürde zusätzlich ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Gaskühler treiben Effizienzverbesserungen voranKompressoren machten 34,60 % des Umsatzes im Jahr 2025 aus und bleiben das Herzstück jedes Verbundanlagendesigns. Effizienzsprünge, wie Danfoss' BOCK HGX56 CO₂ T Sechszylinder-Aggregat, liefern bis zu 135 kW Kühlleistung bei gleichzeitiger Senkung der Druckgastemperaturen und Verlängerung der Wartungsintervalle. Doch Gaskühler sind der am schnellsten wachsende Bereich mit einem jährlichen Wachstum von 18,6 %, da OEMs Mikrokanalrippenpakets verfeinern und adiabatische Besprühungen einsetzen, die den Sommer-EER um bis zu 25 % steigern.
Hochdruck-Elektronisch-Expansionsventile und adaptive Steuerungen modulieren den Durchfluss jetzt bei 120 bar mit Präzision im Sekundenbereich und erzielen jährliche Effizienzgewinne von 15–20 %. Komponentenverbesserungen wirken sich auf die Systemleistung aus, erweitern den glaubwürdigen Klimabereich von Installationen im Transkritischen CO2-Markt und erschließen Projekte auf jedem Kontinent.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Heizungsanwendungen gewinnen strategische BedeutungKühlung blieb im Jahr 2025 der Anker des Transkritischen CO2-Marktes und generierte 67,40 % des Umsatzes durch Tausende von Supermarkt-, Lager- und Prozesskühlanlagen. Energiesparende Upgrades, adiabatische Gaskühler, Ejektoren und Parallelkompression haben die Warmklimateleistung verbessert und das Segment auf einem zweistelligen Wachstumspfad gehalten.
Heizung, obwohl kleiner, eilt mit einer CAGR von 18,95 % voran, da Fabriken und Fernwärmenetze Hochtemperatur-Wärmepumpen einsetzen, die 124 °C Auslasstemperatur und COP-Werte über 3 erreichen. Wenn die Abwärmeintegration hinzukommt, steigen die effektiven COP-Werte über 5, wodurch aus einer compliance-getriebenen Technologie ein profitables Dekarbonisierungswerkzeug wird.
Nach Installationstyp:
Neubau dominiert durch DesignintegrationDie Planung von CO₂-Infrastruktur von Grund auf vermeidet kostspielige Maschinenraumumrüstungen und ermöglicht es Architekten, Abwärme in HVAC-Konzepte zu integrieren, was Neubauten im Jahr 2025 einen Anteil von 74,20 % verschafft. Die gesamten Installationskosten liegen 15–20 % unter vergleichbaren Nachrüstungen, da keine temporären Kühlanlagen oder phasenweise Umstellungsarbeiten erforderlich sind. Das Segment wächst mit einer CAGR von 19,25 %, da Grünfeldprojekte im Lebensmitteleinzelhandel, in der Kältespeicherung und in der Industrie weltweit zunehmen.
Nach Anwendung:
Supermärkte führen bei Einführung und InnovationSupermärkte kontrollierten 74,30 % der Nachfrage im Jahr 2025, was dem Umfang entspricht, der notwendig ist, um OEMs zu Serienproduktion und Komponentenverbesserungen zu drängen. Ein einzelner 6.780 m² großer Laden in der Nähe von Stockholm verzeichnete einen Rückgang des Kältestroms um 55 % und einen Rückgang der Heizenergie um 64 % durch den Wechsel zu einer integrierten CO₂-Verbundanlage mit Wärmerückgewinnung.
Schnelle Amortisierung, verstärkt durch CO₂-Steuerermäßigungen, bedeutet, dass Einzelhandelsketten bis 2031 Gesamtportfolio-Rollouts planen. Der Transkritische CO2-Markt profitiert weiterhin von diesem vorhersehbaren mehrjährigen Investitionszyklus, der die Lieferkettenkapazität sichert.
Nach Endverbraucherbranche:
Der Logistiksektor setzt auf PräzisionssteuerungDer Lebensmitteleinzelhandel lieferte 56,20 % des Gesamtvolumens im Jahr 2025 und festigt die Verbindung zwischen Dekarbonisierungszielen im Lebensmitteleinzelhandel und transkritischer Technologie. Ketten schätzen es, gleichzeitig Kühl-, HVAC- und Warmwasserlasten ohne fossile Heizkessel zu erfüllen.
Logistik und Lagerhaltung verzeichnen jedoch das schnellste Wachstum mit einer CAGR von 18,75 %. Entwickler von Kältespeichern spezifizieren CO₂-Verbundanlagen, um strengere ESG-Investorenmandate zu erfüllen und sich gegen CO₂-Abgaben abzusichern. Eine neu eröffnete 27.128 m² große Anlage in Minnesota kombiniert fortschrittliche Verbundanlagen mit Thermalspeichertanks, glättet Bedarfsspitzen und sichert LEED-Zertifizierung.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer transkritischer CO2-Markt
Europa dominierte 2025 mit einem Volumenanteil von 77,30 %, gestützt durch den aggressiven HFC-Ausstieg der EU und ein ausgereiftes Ökosystem spezialisierter Komponentenhersteller. Die Region verzeichnet zudem die höchste CAGR von 18,4 %, da Fernwärme-Pilotprojekte CO₂-Wärmepumpen mit 3–10 MW übernehmen, die an kommunale Netze angeschlossen sind und die Realisierbarkeit im Megawatt-Maßstab demonstrieren.
Nordamerika und Asien-Pazifik – Transkritischer CO2-Markt
Nordamerika holt rasch auf, da die AIM-Act-Vorschriften mit den kanadischen Grenzwerten konvergieren und eine Welle von Supermarkt-Rack-Bestellungen sowie zweckgebundenen Kühllagern auslösen. Im asiatisch-pazifischen Raum ist der Fortschritt uneinheitlich. Japans Förderprogramme haben Tausende von Convenience-Store-Installationen vorangetrieben, während Chinas erste industrielle Schockfroster und Logistikzentren nun CO₂-Skids mit 1–2 MW für Exportkühlketten erproben.
Südamerika und MEA – Transkritischer CO2-Markt
Südamerika und MEA befinden sich noch in einem frühen Stadium; dennoch veranschaulichen Proof-of-Concept-Anlagen – wie ein mit erneuerbaren Energien betriebenes Fischkühllager auf Kap Verde, das die Emissionen um 95 % reduziert – die Realisierbarkeit selbst an heißen, netzgebundenen Standorten. Regionale Schulungsallianzen mit europäischen OEMs zielen darauf ab, die Qualifikationslücke bis 2027 zu schließen und damit die Grundlage für eine breitere Marktdurchdringung zu legen.
Regulatorisches Umfeld
Regulierung ist ein Nachfragekatalysator für transkritische CO2-Systeme, da Jurisdiktionen die Grenzwerte für Kältemittel mit hohem GWP verschärfen und gleichzeitig Sicherheits- und Kompetenzanforderungen für natürliche Kältemittel formalisieren. In der Europäischen Union verstärkt die Verordnung (EU) 2024/573 den HFKW-Ausstiegspfad und erweitert die Compliance-Verpflichtungen, einschließlich Anforderungen an Zertifizierung und Schulung für Personal, das mit alternativen Kältemitteln wie CO2 umgeht. Die Europäische Kommission ist beauftragt, bis zum 12. März 2026 Mindestanforderungen für Schulungsnachweise festzulegen.
In Nordamerika setzen die Vereinigten Staaten die Umsetzung des AIM Act durch EPA-Regelsetzungen und Zuteilungsprogramme fort, die Entscheidungen zu Kältemitteln und Anlagen prägen. Die EPA legte die HFKW-Produktionszuteilungen für 2026 auf 229.521.263 MTEVe und die Verbrauchszuteilungen auf 181.522.990 MTEVe fest und erließ am 26. Mai 2026 eine endgültige Regel, die gezielte Erleichterungen für mehrere Teilbranchen durch Verlängerung bestimmter Compliance-Fristen im Rahmen des Technology-Transitions-Programms vorsah. Dies umfasste einen vorläufigen GWP-Grenzwert von 1.400 für Fernkondensationseinheiten im Lebensmitteleinzelhandel, wirksam ab dem 27. Juli 2026, wobei die ursprünglichen strengeren Grenzwerte ab dem 1. Januar 2032 wieder gelten. Insgesamt halten diese Maßnahmen den Druck auf Lösungen mit niedrigerem GWP aufrecht und beeinflussen das kurzfristige Tempo der Umstellungen je Teilbranche.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für transkritisches CO2 beginnt mit vorgelagerten Vorprodukten wie Hochdruckstahl, Kupfer und elektronischen Komponenten, gefolgt von der spezialisierten Fertigung von Komponenten für den CO2-Betrieb, darunter Verdichter, Gaskühler, Hochdruckventile, Sammler und elektronische Steuerungen. OEMs und Systemintegratoren montieren diese zu Racks, Kondensationseinheiten und Paket-Wärmepumpenlösungen. Integratoren und OEMs differenzieren sich zunehmend über Steuerungssoftware, Fernüberwachung und Inbetriebnahme-Expertise, bevor die Systeme über Installateure oder Auftragnehmer und Vertriebspartner zu Endkunden im Lebensmitteleinzelhandel, in der Kühllagerung und Logistik, in der Lebensmittelverarbeitung sowie in aufkommenden Hochtemperatur-Wärmepumpenanwendungen gelangen. Aktuelle Produktaktivitäten zeigen eine fortschreitende Industrialisierung der Kette, darunter die Einführung der Optyma-iCO2-Kondensationseinheitsplattform durch Danfoss (Februar 2026) sowie die Markteinführung einer kompakten transkritischen Kondensationseinheit für Nordamerika durch Zero Zone (März 2026).
Compliance- und Kompetenzanforderungen schaffen Engpässe, insbesondere in Bezug auf die Einsatzbereitschaft der Belegschaft und die Einhaltung von Vorschriften und Normen für Hochdrucksysteme. Die EU-Verordnung 2024/573 hebt die Anforderungen an Schulung und Zertifizierung für Installateure, Servicetechniker und Wartungsanbieter an, die mit alternativen Kältemitteln wie CO2 arbeiten. Normen wie ANSI/IIAR CO2-2021 leiten die Praktiken für Konstruktion, Installation, Inbetriebnahme und Wartung. Da sich die Verbreitung über Europa hinaus ausweitet, bleiben lokalisierte technische Expertise, Normenkonformität und Inbetriebnahmekapazität zentrale Einschränkungen, die Projektzeitpläne verlängern und die Gesamtinstallationskosten erhöhen können, selbst wenn sich die Anlagenverfügbarkeit verbessert.
Wettbewerbslandschaft
Marktkonzentration
Der Transkritische CO2-Markt ist mäßig fragmentiert. Globale Marktführer wie Danfoss, Advansor und Carrier nutzen vertikale Integration – Kompressoren, Ventile und Steuerungen – um schlüsselfertige Kompatibilität zu gewährleisten und die Inbetriebnahme zu beschleunigen. Sie investieren intensiv in Forschung und Entwicklung zur Warmklimateleistung, einem wichtigen Differenzierungsmerkmal, das Preisaufschläge rechtfertigt. Mittelständische Spezialisten, häufig europäisch, konzentrieren sich auf maßgeschneiderte Verbundanlagen-Technik für industrielle oder marine Nischen und bauen ihren Ruf eher auf Individualisierung als auf Volumen auf.
Marktführer im Bereich Transkritisches CO2
-
Advansor A/S
-
BITZER Kühlmaschinenbau GmbH
-
CCR
-
Danfoss Industries Pvt Ltd
-
Hillphoenix
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transkritischer CO2-Markt Unternehmen in diesem Bericht
- Advansor A/S
- ATMOsphere
- BITZER Kühlmaschinenbau GmbH
- Carnot Refrigeration
- CCR
- Danfoss Industries Pvt Ltd
- Emerson Electric Co.
- EVAPCO, Inc.
- FRASCOLD SPA
- Güntner GmbH & Co. KG
- Henry Group Industries
- Hillphoenix
- M & S GmbH Refrigeration and Air Conditioning Technology
- MAYEKAWA MFG. CO., LTD.
- Panasonic Corporation
- Parker Hannifin Corp
- SCM Frigo S.p.A.
Marktchancen und Zukunftsaussichten
Die gewerbliche Kühlung bleibt weiterhin der Nachfrageanker, doch das Chancenspektrum erweitert sich, da OEMs transkritisches CO2 in kleinformatige Kondensationseinheiten und standardisierte Racks für Neubauten, Umrüstungen und dezentrale Kühlräume verpacken, bei denen die Komplexität vor Ort gering bleiben muss. Nordamerika zeigt eine Umstellungsaktivität, die diesen Wandel unterstützt: 6.360 Standorte im Lebensmitteleinzelhandel und in der Industrie in den Vereinigten Staaten und Kanada nutzten 2025 transkritische CO2-Systeme, was einem Anstieg von 28% gegenüber dem Vorjahr entspricht. Große Einzelhändler wie ALDI US, Costco und Kroger haben transkritisches CO2 als primären Kältemittelansatz für Neubauten übernommen. Produkt-Roadmaps zur Verbesserung der Leistung in warmen Klimazonen, wie inverterbetriebene Verdichter, Ejektoren und fortschrittliche Steuerungen, sind direkt mit der Ausweitung über historisch gemäßigte Einsatzgebiete hinaus verknüpft.
Industrielle Wärme- und Fernwärmeanwendungen sind der zweite Chancenbereich. CO2-Plattformen bewegen sich in höhere Temperatur- und größere Kapazitätsanwendungen, unterstützt durch OEM-Ankündigungen und Implementierungen, die CO2 als Dekarbonisierungswerkzeug und nicht nur als Compliance-Kältemittel positionieren. Auch regulatorische und normative Aktivitäten schaffen strukturierte Adoptionsanreize, die leistungsfähige Anbieter begünstigen. In der EU verschärft die Verordnung (EU) 2024/573 die Bedingungen für Kältemittel mit hohem GWP und erhöht gleichzeitig die Anforderungen an Zertifizierung und Schulung für CO2-Anwender, während in den Vereinigten Staaten die EPA-Aktualisierung der Technology Transitions im Mai 2026 im Rahmen des AIM Act vorläufige Compliance-Pfade für bestimmte Kühlteilbranchen schuf, die den zeitlichen Ablauf und die Anlagenauswahl beeinflussen. Über alle Regionen hinweg erhöhen diese Veränderungen die Nachfrage nach Dokumentation, Leckagemanagement, Inbetriebnahmequalität und Lebenszyklus-Servicemodellen und eröffnen Chancen für OEMs und Integratoren, die Anlagen mit Steuerungen, Überwachung und zertifiziertem Vor-Ort-Support bündeln können.
Neueste Industrielle Entwicklungen in Transkritischer CO2-Markt
- Juni 2026: Danfoss veröffentlichte Ergebnisse, die eine Gesamtenergieeinsparung von 21% in transkritischen CO2-Booster-Systemen unter Verwendung der Multi-Ejector-High-Pressure-Technologie in Kombination mit paralleler Verdichtung im Vergleich zu herkömmlichen Systemen aufzeigen. Die dokumentierte Leistung unterstützt eine breitere Akzeptanz ejektorbasierter Architekturen in Anwendungen mit warmem Klima, wo die Effizienz bislang eine zentrale Adoptionsbarriere war.
- Mai 2026: BITZER und Partner trieben die Lokalisierung der Verdichtertechnologie der nächsten Generation durch das Joint Venture BITZER-CIGTech Centrifugal Compressor (Nanjing) Co., Ltd. voran, wobei die offizielle Registrierung und Genehmigung am 14. Mai 2026 gemeldet wurde. Die Veränderung stärkt die regionale Entwicklungs- und Lieferfähigkeit für fortschrittliche Verdichter, was Kosten, Lieferzeiten und Plattformerweiterung für Systeme mit natürlichen Kältemitteln beeinflussen kann.
- März 2026: Advansor kündigte die SteelXL-Wärmepumpe an, ein CO2-System (R744) mit einer Heizleistung von bis zu 5 MW pro Einheit und Skalierbarkeit auf 50 MW bei paralleler Installation. Die Einführung erweitert die Beteiligung von transkritischem CO2 an großmaßstäblichen Heiz- und Prozesswärmeanwendungen und dehnt den Markt über seine bislang supermarktgetriebene Kühlungsbasis hinaus aus.
Transkritischer CO2-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt transkritische CO2-Systeme, die für Kälte-, Heiz- und Wärmepumpenanwendungen eingesetzt werden, bei denen der Kreislauf oberhalb der kritischen Bedingungen von CO2 betrieben wird, sowie Kernkomponenten von Paketsystemen, die mit diesen Installationen verkauft werden.
Ausschlüsse aus dem Umfang: Tragbare CO2-Zylinder sowie Anwendungen, bei denen CO2 ausschließlich in subkritischen Kaskaden- oder Booster-Konfigurationen eingesetzt wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Kompressoren
- Gaskühler
- Ventile und Steuerungen
- Nach Funktion
- Kühlung
- Heizung
- Klimatisierung
- Nach Installationstyp
- Neubau
- Nachrüstung
- Nach Anwendung
- Gewerbekühlung
- Industriekühlung
- Supermärkte
- Sonstige
- Nach Endverbraucherbranche
- Lebensmitteleinzelhandel
- Lebensmittel- und Getränkeherstellung
- Logistik und Lagerhaltung
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, den Adoptionskontext aufzubauen und die Nachfragetreiber für die Expansion oder Verlangsamung des transkritischen CO2-Markts zu verankern. Wir stützten uns auf öffentliche regulatorische und technische Signale wie die F-Gas-Gesetzgebung der Europäischen Kommission und Leitlinien nationaler Umweltbehörden sowie auf Normenreferenzen wie ISO- und ASHRAE-Veröffentlichungen.
Um die Größenbestimmung auf einem soliden Fundament zu halten, haben wir auch offene Quellen ausgewertet, darunter UN-Comtrade-Handelsstatistiken für relevante Geräteströme, Energie- und Emissionsdatensätze aus Quellen wie der IEA sowie begutachtete Kältezeitschriften, die Effizienzverbesserungen wie Ejektoren und Parallelkompression verfolgen. Unternehmensgeschäftsberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Fachpresse wurden anschließend zur Gegenprüfung aktueller Projektaktivitäten und Preisentwicklungen herangezogen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportabgleiche auf Sendungsebene genutzt. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden konsultiert, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was installiert wird, wo es eingesetzt wird und wie sich die Preisgestaltung mit Umgebungsdesignpaketen und Komponentenverfügbarkeit entwickelt. Wir haben eine Mischung aus System-OEMs, Komponentenlieferanten, Auftragnehmern, Beratern und Endnutzern in den wichtigsten Regionen einbezogen, damit die Adoptionskurve im Lebensmitteleinzelhandel und in der Kühlkette nicht aus einer einzigen Geografie verallgemeinert wurde.
Erkenntnisse aus Interviews halfen auch dabei, Konversionsraten von bestehenden HFC-Systemen, typische Systemkapazitätsbereiche und realistische Inbetriebnahme-Zeitpläne für installierte Projekte zu bestätigen.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 55 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Nachfrage aus dem adressierbaren Gerätepool rekonstruiert, der auf natürliche Kältemittel umgestellt wird, und anschließend nach transkritischer Eignung nach Anwendung und Klima gefiltert wird. In der Praxis verknüpfen wir den Nachfragepool mit Indikatoren wie Neueröffnungen und Umbauraten von Supermärkten, Kapazitätserweiterungen in der Kühllagerung und Lebensmittelverarbeitung sowie dem Regulierungsdruck durch Kältemittel-Ausstiegspläne.
Die Gesamtwerte werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, hauptsächlich durch Stichproben von System-ASPs multipliziert mit geschätzten Installationsvolumina sowie Kanalprüfungen bei wichtigen Komponentenläufen wie Verdichtern, Gaskühler, Ventilen und Steuerungen. Als Interviews darauf hindeuteten, dass einige Projekte über Paketsysteme und Komponentenwerte doppelt gezählt wurden, wurde das Modell so angepasst, dass jede Installation nur einmal zum Gesamtergebnis beiträgt. Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoption von Stufenvariablen abhängt, darunter die Akzeptanz von Hochumgebungsleistungspaketen, die Bereitschaft der Auftragnehmer, die Entwicklung der Strompreise und der Sog durch industrielle Hochtemperatur-Wärmepumpenprojekte. Lücken in der Sichtbarkeit auf Länderebene wurden durch regionale Proxy-Verhältnisse geschlossen, die an bekannte Einzelhandels- und Kühlketten-Fußabdrücke geknüpft sind, und vor der Finalisierung mit Expertenfeedback erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit extreme Werte nicht durchrutschen. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie politischen Meilensteinen, Inbetriebnahme-Pipelines und der impliziten Komponentenintensität pro installiertem System und untersuchen jede große Abweichung vor der Freigabe.
Ein zweiter Analyst überprüft wichtige Annahmen wie Konversionsraten, ASP-Entwicklung und die Aufteilung zwischen Kälte- und Wärmepumpennachfrage, und eine erneute Kontaktaufnahme wird ausgelöst, wenn Antworten bei einem wesentlichen Treiber in Konflikt stehen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen regulatorischen Änderungen, großen Projektankündigungen oder Versorgungsunterbrechungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise auf Basis der neuesten verfügbaren Eingaben erhalten.
Marktgröße für transkritisches CO2 von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können weit auseinanderliegen, weil Autoren nicht immer dasselbe messen, selbst wenn der Titel identisch klingt. Unterschiede entstehen in der Regel dadurch, ob die Messgröße Volumen oder Umsatz ist, welche Anwendungen berücksichtigt werden und wie das Installationstempo in einen jährlichen Marktgesamtwert umgerechnet wird.
Wesentliche Ursachen für Lücken sind hier, ob subkritische CO2-Kaskadensysteme in den Gesamtwert einbezogen werden, ob Service- und Nachrüstumsätze mit Neuinstallationen vermischt werden und wie Hochumgebungsdesign-Upgrades im Zeitverlauf bewertet werden. Die Streuung kann auch durch Währungszeitpunkt und Aktualisierungsrhythmus vergrößert werden, da sich politische Termine und Supermarkt-Rollout-Pläne schnell ändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,64 Mio. Tonnen (2026) | |
| Fachzeitschrift A | 2,45 Milliarden USD (2025) | Ausgewiesen als Umsatz für Kältesysteme, was Heiz- und industrielle Wärmepumpenanwendungen ausschließt und auch Aftermarket-Umsatzströme einmischen kann, die nicht mit Neuinstallationen verbunden sind. |
| Branchenforschungsstelle B | 2,30 Milliarden USD (2024) | Verwendet einen Umsatzrahmen mit breiteren Systemdefinitionen und einer schneller angenommenen Akzeptanz in Warmklimaregionen und ist weniger explizit beim Ausschluss subkritischer Kaskadenkonfigurationen. |
Die Tabelle zeigt, dass die größten Lücken aus der Wahl der Einheit und des Umfangs entstehen, nicht aus einem einzelnen Rechenschritt. Indem der Nachfragepool an neue transkritische Installationen geknüpft und anschließend gegen Komponentenintensität und Konversionsindikatoren geprüft wird, bleibt der Gesamtwert auf klare Eingaben zurückführbar. Deshalb wird der Tonnagepfad von 0,64 Millionen Tonnen im Jahr 2026 auf 1,46 Millionen Tonnen bis 2031 in Mordor Intelligence getrennt von umsatzbasierten Gesamtwerten geführt.
Im Bericht beantwortete Schlüsselfragen
Was treibt das rasche Wachstum des Transkritischen CO2-Marktes an?
Regulatorische Ausstiegsregelungen für Kältemittel mit hohem Treibhauspotenzial, die Nachfrage des Lebensmitteleinzelhandels nach integrierten Heiz- und Kühllösungen sowie Effizienzgewinne durch neue Komponentendesigns treiben eine CAGR von 17,93 % bis 2031 voran.
Wie groß wird der Transkritische CO2-Markt bis 2031 sein?
Die Größe des Transkritischen CO2-Marktes wird voraussichtlich bis 2031 1,46 Millionen Tonnen erreichen und damit mehr als das Doppelte des Niveaus von 2025 betragen.
Welches Anwendungssegment hat heute den größten Marktanteil?
Supermärkte führen mit einem Anteil von 74,30 % im Jahr 2025, da integrierte CO₂-Verbundanlagen Kühl-, Raumheizungs- und Warmwasserbedarf in einem System erfüllen.
Warum sind Gaskühler die am schnellsten wachsende Komponente?
Die Wärmeabführungsleistung begrenzt die Gesamteffizienz; Fortschritte bei Mikrokanalrippen und adiabatischer Vorkühlung ergeben bis zu 25 % Energieeinsparungen, was Gaskühler zu einem Segment mit einer CAGR von 18,6 % macht.
Was hemmt die Einführung außerhalb Europas?
Hohe anfängliche Kostenaufschläge und ein Mangel an für Drücke von 120 bar ausgebildeten Technikern verlangsamen die Einführung, insbesondere in Entwicklungsregionen.