
Toaster Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.53 Milliarden US-Dollar |
| Marktgröße (2031) | 5.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.86 % |
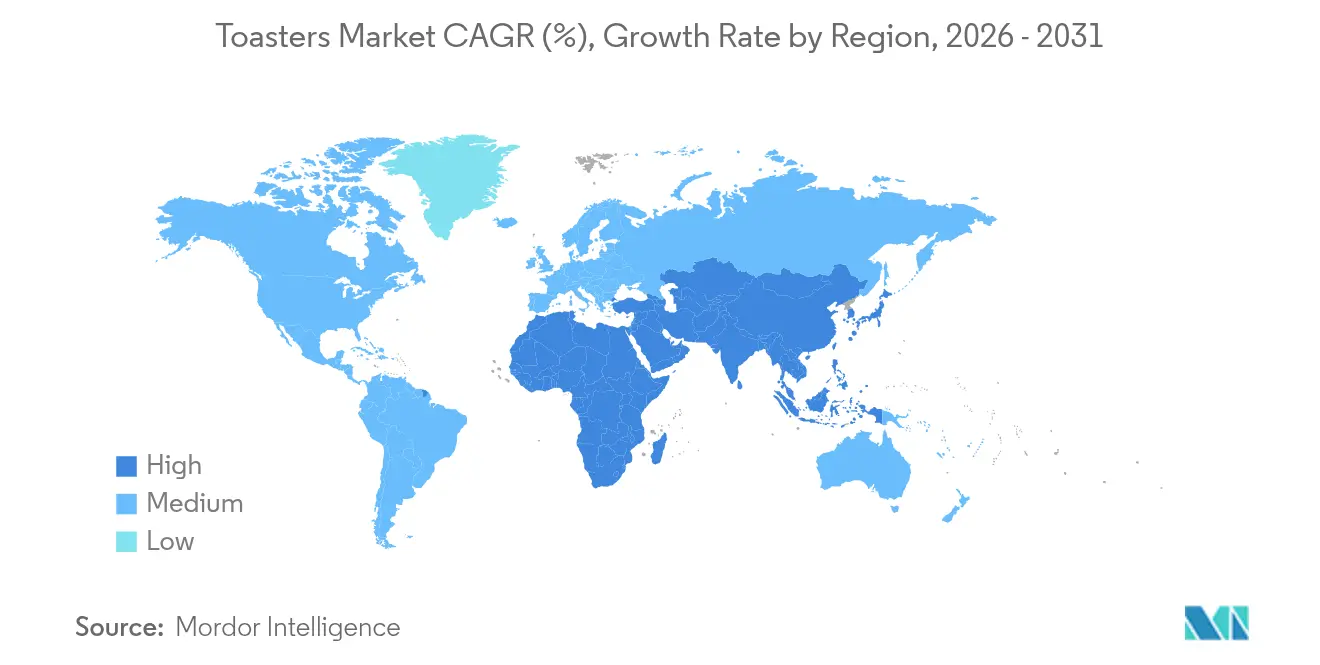
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
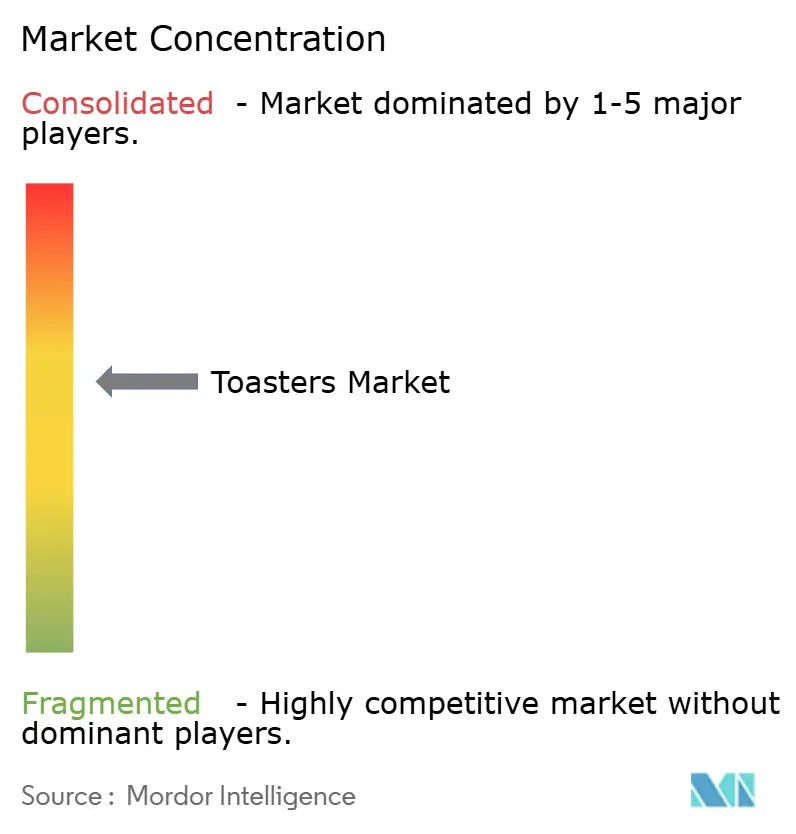
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Toaster Marktanalyse von Mordor Intelligence
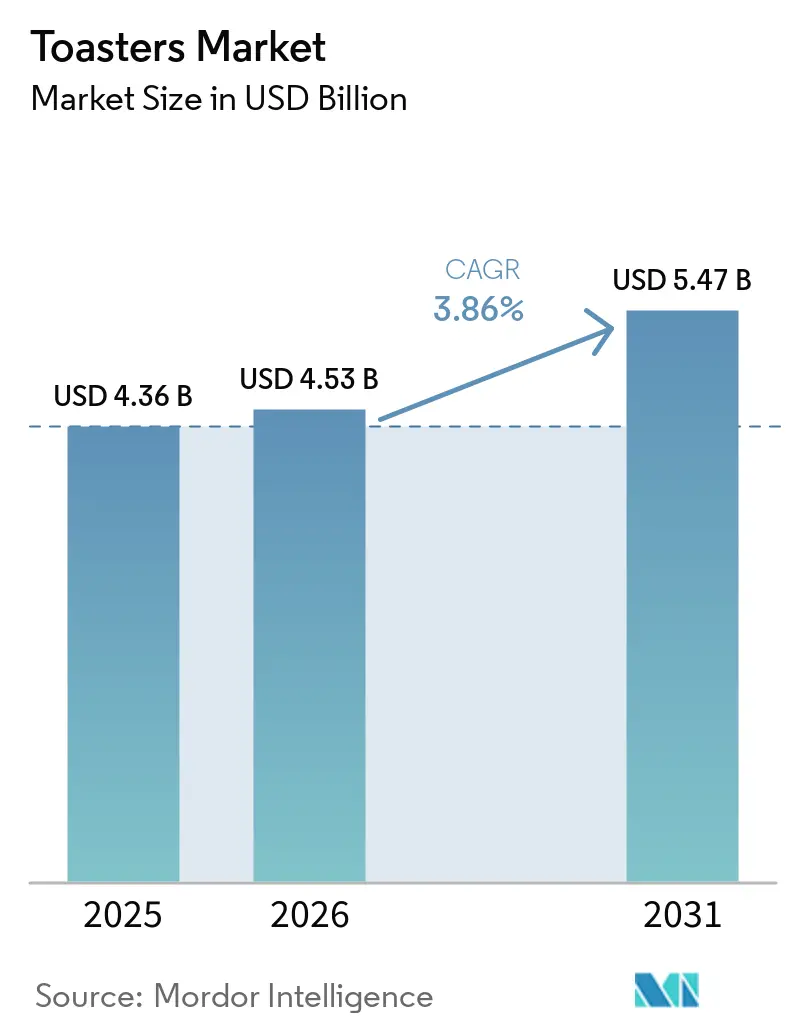
Die Toaster Marktgröße wird für 2026 auf 4,53 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 4,36 Milliarden USD, mit Projektionen für 2031 von 5,47 Milliarden USD, was einer Wachstumsrate von 3,86 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum beruht stärker auf Produktinnovationen als auf Erstkäufen, da Verbraucher zunehmend auf intelligente Konnektivitätsfunktionen, energiesparende Leistung und Designästhetik setzen, die zu kompakten Stadtküchen passen. Pop-up-Toaster behaupten nach wie vor den größten Anteil am Toaster Markt, doch smarte Varianten entwickeln sich zu einer bedeutenden Gewinnquelle, da sie Premiumpreise erzielen und durch IoT-Ökosysteme die Markenbindung stärken. Gewerbliche Gastronomiebetriebe beschleunigen Geräteerneuerungen und steigern die Nachfrage nach leistungsstarken Förderband-Toastern und Modellen mit >1.200 W, die dem Frühstücksansturm standhalten. Gleichzeitig zeichnet der E-Commerce eine neue Handelslandschaft, indem er Marken einen direkten Zugang zu Verbrauchern und eine Datenschleife bietet, die schnelle Funktionsiterationen ermöglicht. Auf der Kostenseite setzen die Volatilität der Rohstoffpreise und handelspolitische Zölle die Margen unter Druck und zwingen Hersteller dazu, ihre Beschaffungsstrukturen neu auszurichten und strategische Verträge für Stahl und Elektronik abzuschließen [1].
Wesentliche Erkenntnisse des Berichts
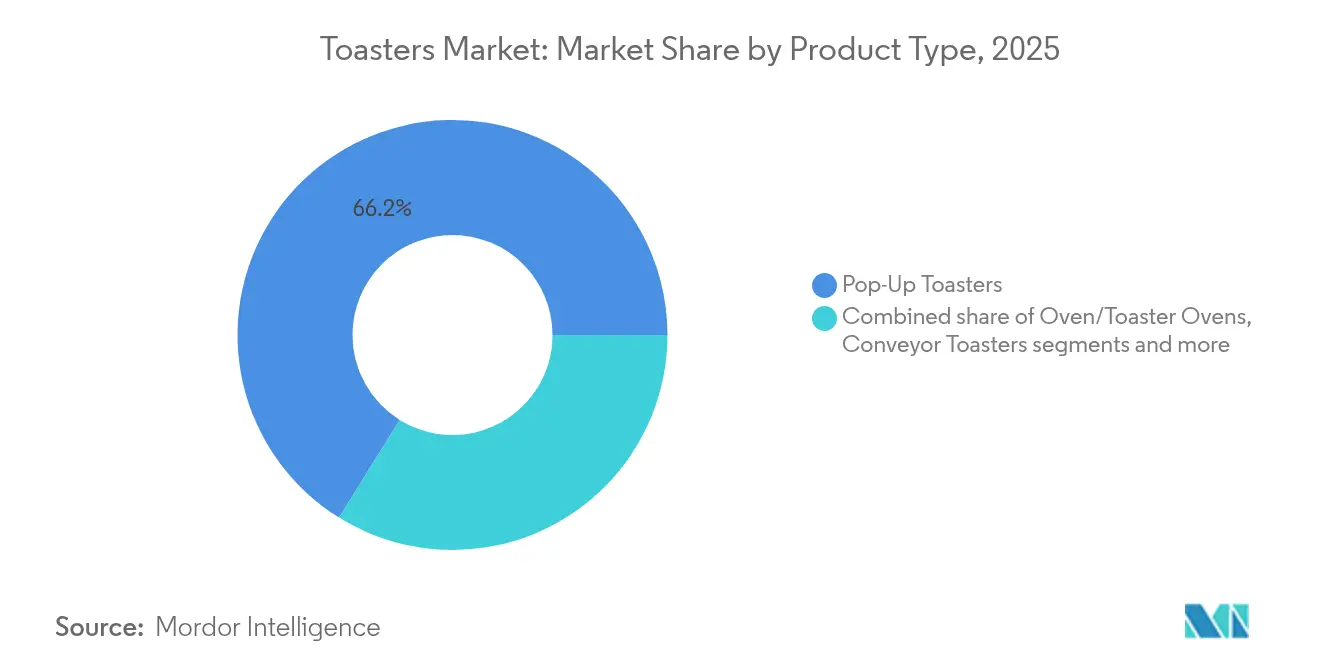
- Nach Produkttyp hielten Pop-up-Einheiten im Jahr 2025 einen Toaster Marktanteil von 66,15 %, während smarte/vernetzte Modelle bis 2031 die schnellste CAGR von 7,62 % verzeichnen sollen.
- Nach Scheibenkapazität entfielen im Jahr 2025 52,06 % des Toaster Marktvolumens auf 2-Scheiben-Designs; die Klasse >4 Scheiben soll im Zeitraum 2026–2031 mit einer CAGR von 4,83 % wachsen.
- Nach Endverwendung stellten Privatkunden im Jahr 2025 70,70 % des Toaster Marktumsatzes dar; Gewerbestandorte werden bis 2031 die höchste CAGR von 5,78 % verzeichnen.
- Nach Wattzahl entfiel im Jahr 2025 auf den Bereich 801–1.200 W ein Anteil von 47,05 % am Toaster Marktvolumen, während >1.200-W-Systeme das stärkste Wachstum mit einer CAGR von 4,05 % anführten.
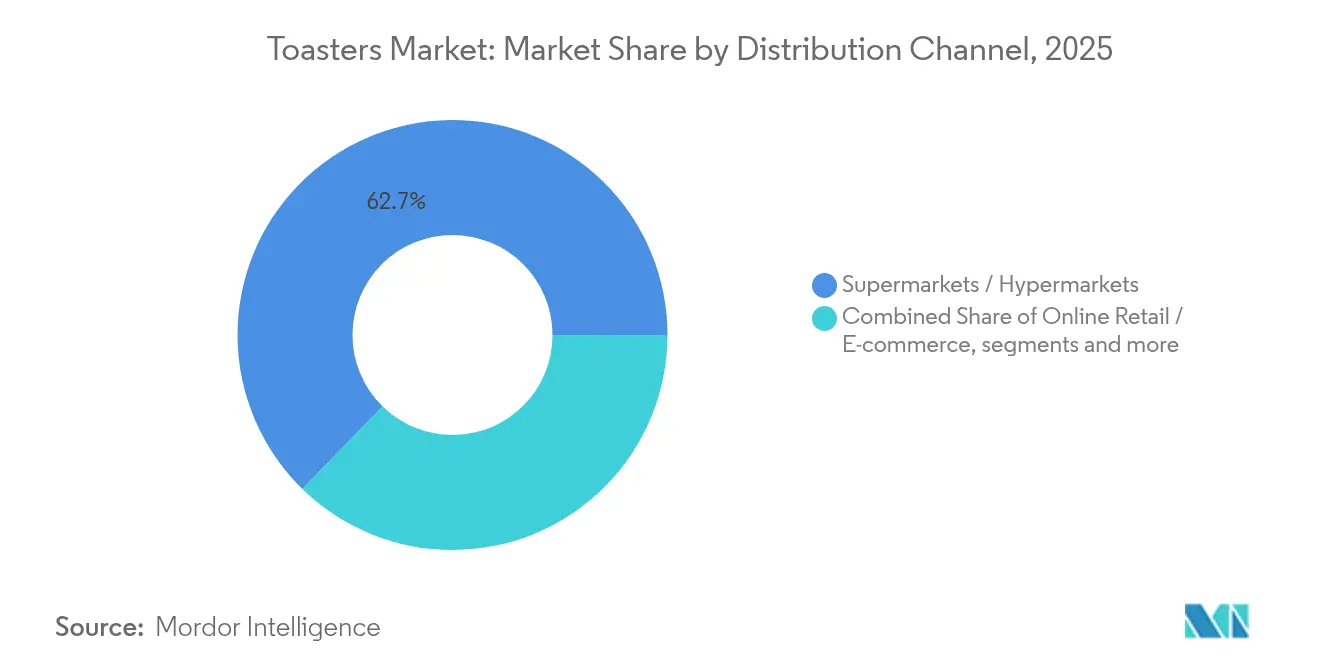
- Nach Vertriebskanal dominierten Supermärkte/Verbrauchermärkte mit 62,70 % im Jahr 2025; der Online-Einzelhandel ist mit einer CAGR von 8,76 % bis 2031 der am schnellsten wachsende Kanal.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 36,85 %; für die Region Naher Osten & Afrika wird bis 2031 eine CAGR von 4,92 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Wachstumstreiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage städtischer Millennials nach kompakten Küchengeräten für die Arbeitsfläche | +0.8% | Städtische Zentren in Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dynamik von Handwerksbrot & spezialisierten Frühstücksangeboten | +0.6% | Nordamerika & Europa, aufkommend in Premium-Segmenten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Intelligente Konnektivität und IoT-Integration | +1.2% | Frühe Akzeptanz in Nordamerika & Europa, rasante Ausweitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Schnellrestaurant- & Bäckereifilialnetzen | +0.9% | Schwerpunkte im asiatisch-pazifischen Raum & Naher Osten/Afrika, globale Filialketten | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce fördert die Expansion des Direktvertriebsmarkts für Haushaltsgeräte an Endverbraucher | +0.7% | Globales Wachstum dominiert von Nordamerika und Europa, mit zunehmender Durchdringung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Energieeffiziente Ökodesign-Vorschriften stimulieren die Ersatznachfrage | +0.5% | Europa als primärer Markt, mit Wachstum in Richtung Nordamerika und entwickelte Regionen des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage städtischer Millennials nach kompakten Küchengeräten für die Arbeitsfläche
2-Scheiben-Modelle dominieren mit einem Marktanteil von 52,50 %, da Stadtbewohner Geräte bevorzugen, die minimalen Platz auf der Arbeitsfläche beanspruchen und gleichzeitig zum zeitgenössischen Küchendekor passen. Kleinere Haushaltsgrößen erhöhen die Nachfrage nach kompakten Geräten, die dennoch Leistung auf professionellem Niveau versprechen. In Indien verzeichneten auf preiswerte Kleinelektronik ausgerichtete Marken zwischen 2019 und 2024 ein Wachstum von 13,0 % und übertrafen damit den Branchendurchschnitt für Kleingeräte, was auf eine anhaltende Präferenz für Gerätegröße und Kosteneffizienz hindeutet. Marken, die schlanke Silhouetten mit App-gesteuerten Braunungsprogrammen verbinden, wandeln diesen räumlichen Druck in profitable Premium-Zusatzangebote um. Da die Immobilienpreise weiter steigen, bleibt der Zusammenhang zwischen Flächeneffizienz und Kaufbereitschaft in entwickelten Metropolen und aufstrebenden Megastädten gleichermaßen stark.
Weltweiter Anstieg des Konsums von Handwerksbrot & spezialisierten Frühstücksangeboten
Der weltweite Appetit auf Brötchen und Röllchen erreichte 2024 einen Wert von 19,80 Milliarden USD, wobei spezielle Nischen-Brötchen um 39,70 % auf 211,8 Millionen USD stiegen und damit einen Wandel hin zu Premium-Frühstücksangeboten unterstreichen [2]. Toaster müssen nun dickere Scheiben, unebene Krusten und variablen Feuchtigkeitsgehalt verarbeiten – ein Wandel, der Modelle mit breitem Schlitz und Toasterofen-Hybride begünstigt. Restaurants und Campus-Kantinen reagieren darauf mit der Installation von Förderband-Geräten, die bis zu 450 Scheiben pro Stunde ausgeben und Warteschlangen in den Stoßzeiten am Morgen vermeiden. Für Hersteller wird die Schulung der Nutzer über Einstellprofile für Sauerteig-, Brioche- oder glutenfreie Brote zu einem Mehrwert-Service, der die Kundenbindung festigt.
Intelligente Konnektivität und IoT-Integration
Die Verbreitung von Smart-Home-Lösungen hat das Bewusstsein für vernetzte Geräte auf 9 % gesteigert, doch die tatsächliche Durchdringung liegt noch zurück, was auf erhebliches Konversionspotenzial hindeutet. Das am schnellsten wachsende Segment im Toaster Markt sind smarte Geräte mit einer CAGR von 7,94 %. Funktionen wie Fernstart, automatische Nachbestellung von Ersatzteilen und Firmware-Updates zur Verfeinerung der Bräunungsalgorithmen sorgen dafür, dass Produkte auch nach dem Kauf relevant bleiben. Tineco's Toasty One führt ein LCD-Interface und IntelliHeat™-Sensoren ein, die sich selbst an die Scheibendicke anpassen, und veranschaulicht damit den Sprung hin zu datengesteuerten Garvorgängen. Um die Attraktivität zu erhalten, müssen Hersteller fortschrittliche Funktionalität mit wasserdichten Datenschutzzusagen und minimalem Einrichtungsaufwand verbinden.
Globale Expansion von Schnellrestaurant- & Bäckereifilialnetzen
Gastronomiebetreiber modernisieren ihre Küchen, um den schnell wachsenden Frühstücksmarkt zu bedienen. Gleichzeitig tragen energieeffiziente Förderband-Modelle, die durch kontrollierte Nutzungspiloten validiert wurden, zur Senkung der Betriebskosten bei. Globale Schnellrestaurant-Filialen und Hotel-Frühstücksbuffets betrachten gleichbleibende Toastgeschwindigkeit als Markenstandard, was die Austauschzyklen kürzer als im Privatbereich macht. Die gewerbliche Nachfrage wächst mit einer CAGR von 6,04 % – nahezu doppelt so schnell wie im Privatkundenbereich – und festigt damit eine margenstarke Umsatzsäule. Hersteller, die Schulungen, Overnight-Teilelieferungen und prädiktive Wartungsanalysen anbieten, verschaffen sich einen entscheidenden Vorteil bei der Ausstattung von Filialketten.
Analyse der Auswirkungen der Markthemmnisse*
| Markthemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch multifunktionale Heißluftfritteuse-Öfen | −1.1% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Volatiler Edelstahl- & Elektronikkomponentenpreis | −0.7% | Fertigungszentren in China & der Türkei | Mittelfristig (2–4 Jahre) |
| Häufige Sicherheitsrückrufe | −0.4% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Handelspolitische Zölle auf grenzüberschreitende Lieferungen | −0.6% | US-China- und EU-Asien-Routen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Edelstahl- & Elektronikkomponentenpreise
Im März 2025 führten die Vereinigten Staaten einen Zoll von 25 % auf importierten Stahl und Aluminium ein, was die Materialkosten erheblich erhöhte und die Einzelhandelspreise für Haushaltsgeräte möglicherweise um bis zu 31 % ansteigen lassen könnte [3]. Gleichzeitig haben Halbleitermangel die Kosten für smart-fähige Steuerungsplatinen erhöht, was zu verlängerten Angebotszyklen und verstärkten Lagerhaltungsanstrengungen geführt hat. Hersteller begegnen diesen Herausforderungen durch mehrjährige Metallabsicherungsvereinbarungen und modulare Leiterplattendesigns, die austauschbare Chips ohne Softwareänderungen unterstützen. Trotz dieser Maßnahmen stehen die Gewinnmargen weiterhin unter Druck, was die Einführung von Premium-Funktionen behindern könnte. Kleinunternehmen haben erhebliche Bedenken hinsichtlich der Auswirkungen von Zöllen auf Lieferketten und Betriebskosten geäußert, wobei viele darauf hinweisen, dass Zölle auf Komponenten, die nicht von inländischen Herstellern bezogen werden können, eine Verlagerung der Produktion ins Inland wirtschaftlich nicht rentabel machen. Um Preisvolatilität zu mindern, setzen Hersteller auf strategische Beschaffungsstrategien und schließen langfristige Lieferantenvereinbarungen ab. Einige prüfen zudem die vertikale Integration der Fertigung kritischer Komponenten, um die Abhängigkeit von externen Lieferanten zu verringern und Kostenstabilität zu erreichen. Als Reaktion auf den Preisdruck optimieren Hersteller ihre Produktportfolios, indem sie margenarme Angebote einstellen und Premium-Funktionen priorisieren, die höhere Einzelhandelspreise rechtfertigen, um so gestiegene Materialkosten auszugleichen.
Häufige Sicherheitsrückrufe führen zu Verbraucherskepsis
Produktsicherheitsvorfälle erzeugen erhebliche Ausstrahlungseffekte, die nicht nur unmittelbare Rückrufkosten betreffen, sondern auch das Kaufverhalten der Verbraucher und die Markenloyalitätsdynamik im Markt für Kleingeräte neu gestalten. Verbraucherskepsis zeigt sich besonders bei der Nutzung smarter Toaster, bei denen Konnektivitätsfunktionen Bedenken hinsichtlich Cybersicherheitsrisiken, Datenschutz und potenziellen Fernbedienungsausfällen verstärken, die die Haushaltssicherheit gefährden könnten. Das Verzeichnis für Produktsicherheit und Rückrufe 2024 unterstreicht den Wandel der Branche hin zu strengeren Sicherheitsstandards und verpflichtet Hersteller zur Einhaltung von Nachhaltigkeitsvorschriften sowie zur Erfüllung gestiegener Verbrauchererwartungen an zuverlässige Produkte. Unternehmen mit etablierten Sicherheitsnachweisen und fortschrittlichen Prüfkapazitäten verschaffen sich zunehmend Wettbewerbsvorteile und schaffen erhebliche Markteintrittsbarrieren für neue Anbieter, denen robuste Sicherheitsvalidierungsrahmen fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Smarte Funktionen treiben Premium-Positionierung voranPop-up-Varianten mit einem Anteil von 66,15 % dominieren den Toaster Markt durch verlässliche Einzel-Aufgaben-Exzellenz. Smarte/vernetzte Modelle mit einer CAGR von 7,62 % wecken Interesse an Automatisierung, da beschäftigte Haushalte App-gesteuerte Voreinstellungen nutzen, um Unter- oder Übertoasten zu vermeiden. Ofen-artige Hybride punkten mit Vielseitigkeit, während Förderband-Toaster institutionelle Speisesäle dominieren, die einen Durchsatz von 450 Scheiben pro Stunde benötigen. Produkt-Roadmaps setzen auf firmware-aktualisierbare Heizkurven und KI-basierte Krümelerkennung, die Nutzer auffordert, die Auffangschalen zu reinigen – eine Zusatzfunktion, die Garantieansprüche subtil reduziert. Für das Einstiegssegment halten gebürstete Stahl-Ästhetik-Upgrades zu minimalen Kosten herkömmliche Pop-up-Modelle für stilbewusste Käufer relevant.
Gleichzeitig erzwingt die Einhaltung der EU-Ökodesign-Richtlinien Leistungsmanagement-Verbesserungen selbst bei einfachen Thermostatarchitekturen. Marken, die Bluetooth- oder WLAN-Module integrieren, kombinieren diese nun mit Leistungsdrosselchips, die den Standby-Verbrauch unter 0,5 W begrenzen und so sowohl die Regulierungskonformität als auch das Öko-Markenimage schützen. Infolgedessen müssen Hersteller Kostenkompromisse zwischen Netzwerkmodulen und Premium-Legierungsgehäusen abwägen, während sie ähnliche Preispunkte anstreben – was die Lieferkettenoptimierung zu einer entscheidenden Waffe im Produkttyp-Wettbewerb macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Scheibenkapazität:
Kompaktes Wohnen treibt die Dominanz der 2-Scheiben-Modelle voranDie Verdichtung im Wohnbereich festigt den Anteil der 2-Scheiben-Geräte bei beherrschenden 52,06 % des Toaster Marktanteils, doch die Gruppe der >4-Scheiben-Modelle wird voraussichtlich eine CAGR von 4,83 % erzielen. Hersteller positionieren Weitschlitz-2-Scheiben-Designs als Stilikonen für Singles und Paare, ausgestattet mit Digitalanzeigen und Glasseiten, die das innere Bräunen sichtbar machen und experientiellen Mehrwert bieten, ohne den Platzbedarf zu vergrößern.
Mehrstückige Kapazitätskategorien integrieren zunehmend programmierbare Hebevorrichtungen, die Brot automatisch absenken, sobald Infrarotsensoren freie Steckplätze erkennen – ein Produktivitätsmerkmal für den Alltag von unterwegs. Gewerbliche Käufer bevorzugen bei Förderband-Versionen verstellbare Bandgeschwindigkeiten gegenüber Kapazitäts-pro-Charge-Kennzahlen, was eine dynamische Anpassung in ruhigen Phasen zur Energieeinsparung ermöglicht. Jede Kapazitätsstufe spiegelt damit unterschiedliche Kaufmotive – räumlicher, demografischer oder Durchsatznatur – wider, die Marketing- und Entwicklungsprioritäten prägen.
Nach Endverwendung:
Gewerbesegment beschleunigt das WachstumObwohl Privathaushalte nach wie vor 70,70 % des Umsatzes ausmachen, sprechen Toaster-Backöfen für den Heimbereich Verbraucher an, die mehr Vielseitigkeit suchen, während Cafés, Hotels und Schnellrestaurants die Wachstumslokomotive bleiben und bis 2031 jährlich um 5,78 % zulegen. Dieser gewerbliche Aufschwung ist zum Teil ein Nebenprodukt von Markenstandardisierungsinitiativen globaler Ketten, bei denen jede neue Filiale eine Bestellung für mehrere Geräteeinheiten auslöst. Die Toaster-Marktgröße, die an institutionelle Gastronomieaufträge geknüpft ist, ist daher gegenüber Schwankungen der Verbraucherstimmung widerstandsfähig, dank mehrjähriger Investitionsplanungen, die in Franchisevereinbarungen festgeschrieben sind.
Betreiber betonen die Bedeutung langlebiger Edelstahlgehäuse, die für intensiven Dauerbetrieb vor Wartungsbedarf ausgelegt sind. Sie sichern sich zudem Servicevereinbarungen, die den Ersatz von Teilen innerhalb kurzer Fristen gewährleisten. Hersteller, die Ferndiagnose in intelligente gewerbliche Geräte integrieren, minimieren ungeplante Ausfallzeiten effektiv und liefern messbaren Mehrwert, der eine Premiumpreisgestaltung gegenüber herkömmlichen Modellen rechtfertigt. Diese Marktdynamik führt zu einer Zweiteilung: Ein Segment richtet sich an kostenbewusste Privatkunden, das andere an die Bedürfnisse leistungsorientierter Gastronomie-Fachleute.
Nach Wattzahlbereich:
Mittelklasse-Modelle balancieren Leistung und EffizienzGeräte mit 801–1.200 W erzielen 47,05 % des Umsatzes, da sie in zwei Minuten toasten und dabei den monatlichen Energieverbrauch im Rahmen halten. Demgegenüber sollen >1.200-W-Modelle, die von Kantinen und Konditoreibetrieben bevorzugt werden, jährlich um 4,05 % wachsen. Niedrigwatt-Modelle (≤800 W) finden weiterhin Absatz in Märkten mit unstabiler Spannungsversorgung oder Förderprogrammen, die den Gerätestrombedarf zur Entlastung des Stromnetzes deckeln. Der Toaster Marktanteil des mittleren Wattzahlbereichs bleibt stabil, doch Premium-Käufer schwenken auf Wattdichte um: schnellere Zyklen pro Kilowattstunde.
Zulieferer setzen auf Nichrom-Heizelemente mit optimiertem Spulenabstand, um den idealen Kompromiss zwischen Oberflächentemperatur und Emissionsgrad zu treffen und so mehr Toastvorgänge pro verbrauchtem Kilowatt zu erzielen. Regulatorische Rückenwind-Effekte prägen ebenfalls die Wattzahlstrategien: EU- und Kalifornien-Vorschriften bestrafen Leerlaufverbrauch und veranlassen Unternehmen dazu, automatische Schlafmodus-Algorithmen zu integrieren, die die Heizung abschalten, sobald Brot-Sensoren die optimale Krustenfarbe erfassen.
Nach Vertriebskanal:
E-Commerce verändert die EinzelhandelslandschaftStationäre Supermärkte/Verbrauchermärkte halten eine Präsenz von 62,70 %, gestützt von Käufern, die nach wie vor auf haptische Bewertung und Impulskäufe in Kombination mit anderen Küchenartikeln setzen. Doch Online-Portale skalieren mit einer CAGR von 8,76 %, da verbesserte Letzte-Meile-Logistik und kostenlose Rücksendungen die Scheu vor Beschädigungsrisiken abbauen. Das über direkte Verbraucher-Webshops fließende Toaster Marktvolumen soll sich bis 2031 nahezu verdoppeln – ein Tempo, das jeden anderen Kanal übertrifft.
Markeneigene Shops auf Marktplatz-Plattformen nutzen Klickstrom-Daten zur Verfeinerung von Funktionssets und ermöglichen so Mikro-Iterationen wie Glutenfrei-Schaltflächen in Regionen, in denen Suchanfragen sprunghaft steigen. Abonnementmodelle für Krümerschalen-Nachfüllungen oder Reinigungssets schaffen Nachkauf-Bindungspunkte, die der stationäre Handel nicht replizieren kann. Auch der stationäre Handel ist nicht statisch: Immersive Erlebniszonen ermöglichen es Kunden, IoT-Ökosysteme an Demo-Theken zu testen, und verbinden so die Entdeckung vor Ort mit Online-Transaktionen für höhere Warenkorbwerte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC-Toastermarkt
Asien-Pazifik, mit einem Anteil von 36,85 % am globalen Umsatz im Jahr 2025, verbindet eine robuste Binnennachfrage mit exportorientierten Produktionsclustern. Der chinesische Markt für gewerbliche Küchengeräte verzeichnet ein erhebliches jährliches Wachstum, angetrieben durch die rasche Expansion inländischer Schnellrestaurantketten (QSR) und staatlich geförderte Technologiesubventionen zur Steigerung der Automatisierung in Küchenbetrieben. Gleichzeitig zeigt Indiens Markt für Kleinelektronik eine starke Entwicklung, getragen von preisorientierten Produktangeboten. Das robuste E-Commerce-Ökosystem des Landes beschleunigt die Verbraucherakzeptanz fortschrittlicher Geräte und vollzieht den Übergang von einfachen Modellen zu funktionsreichen, app-integrierten Haushaltsgeräten. Japanische Marken setzen auf Präzision und Langlebigkeit; Panasonics 25-jährige FlashXpress-Linie zeigt, wie schrittweise Funktionsaktualisierungen eine etablierte SKU über Jahrzehnte hinweg kulturell relevant halten. Regionale Regierungen fördern die Energieeffizienzkennzeichnung und verschaffen konformen Modellen eine bevorzugte Platzierung auf führenden Online-Portalen.
Nordamerika Toastermarkt
Nordamerika weist eine ersatzgetriebene Marktdynamik auf. Haushalte tauschen veraltete Geräte aus, um Smart-Home-Integrationen zu nutzen, und Energieversorger bieten Rabatte für Energy-Star-zertifizierte Küchengeräte an. Der US-amerikanische E-Commerce erreichte im Jahr 2024 einen Umsatz von 1,19 Billionen USD und bietet damit einen fruchtbaren Boden für D2C-Markteinführungen, die den stationären Einzelhandel vollständig umgehen. Kanada und Mexiko ergänzen den NAFTA-Korridor mit einer gemeinsamen Lieferkettenbasis, die eine grenzüberschreitende SKU-Harmonisierung erleichtert. Hamilton Beach, der Marktführer nach Absatzvolumen, verzeichnete 2024 ein Wachstum von 4,6 % auf 654,7 Millionen USD, indem das Unternehmen sein Küchengeräte-Sortiment für Studenten und betreute Wohneinrichtungen erweiterte – ein Beleg für die Bedeutung demografischer Segmentierung in gesättigten Märkten.
Europa Toastermarkt
Europa belegt den dritten Rang, gibt jedoch den Ton in Sachen Nachhaltigkeit vor. Ab 2025 verpflichten Ökodesign-Vorschriften Hersteller zur Reparierbarkeits-Bewertung und Energiekennzeichnung nahezu aller Kleingeräte-SKUs, was bei umweltbewussten Verbrauchern einen Ersatzzyklus auslöst. Beko Europe, die neu fusionierte Arçelik-Whirlpool-Plattform, konsolidiert Produktionsstätten zur Erreichung von Kostenzielen und sichert gleichzeitig die Ersatzteilverfügbarkeit für 15 Jahre zu – in Einklang mit dem Recht-auf-Reparatur-Gedanken. Das regionale Marketing setzt auf Lebenszykluskohlenstoffansprüche, und digitale QR-Code-Produktpässe unterstützen Recycler am Ende der Produktlebensdauer. Infolgedessen genießen hochwertige Grüntechnologie-Modelle in deutschen und skandinavischen Handelsketten selbst bei einem Preisaufschlag von 20 % eine bevorzugte Regalplatzierung.
MEA Toastermarkt
Das Segment Naher Osten und Afrika, mit einer prognostizierten jährlichen Wachstumsrate von 4,92 %, startet von einer niedrigen Marktdurchdringung aus und entwickelt sich durch Urbanisierung rasch weiter. Da das Vertrauen in traditionelle westliche Marken nachlässt, drängen chinesische Anbieter in den Markt und lösen bis 2025 einen prognostizierten Anstieg bei der Einführung intelligenter Haushaltsgeräte aus. Ägypten positioniert sich als Fertigungsstandort und lockt Komponentenhersteller mit Steuervergünstigungen sowie der geografischen Nähe zu arabischen und subsaharischen Verbrauchermärkten.
Südamerika Toastermarkt
Südamerika zeigt punktuelle Wachstumsdynamiken, insbesondere in Brasilien, wo lokale Montage das Währungsvolatilitätsrisiko dämpft. Das Volumenwachstum bleibt an makroökonomische Schwankungen gebunden, doch politische Entscheidungsträger, die ausländische Direktinvestitionen anwerben, könnten die Wachstumskurve bis zur Mitte des Jahrzehnts nach oben verschieben. Städte der zweiten Reihe nehmen den Online-Handel schneller an als Megastädte, da im stationären Handel ein aufgestauter Sortimentsmangel besteht – was digital-nativen Toastermarken einen Wettbewerbsvorteil verschafft.

Regulatorisches Umfeld
In der Europäischen Union werden das Design von Toastern und die Pflichten der Importeure im Jahr 2026 durch einen strengeren Sicherheits- und Nachhaltigkeitsrahmen geprägt, einschließlich der vollständigen Durchsetzung der Allgemeinen Produktsicherheitsverordnung (GPSR) und der fortdauernden Rolle der IEC/EN-Sicherheitsnormen für Haushaltsgeräte (einschließlich IEC 60335-2-9 für Kochgeräte). Auch die Anforderungen an die Energieeffizienz beeinflussen die Elektronikarchitektur, wobei die EU-Grenzwerte für den Standby-Stromverbrauch üblicherweise mit 0,5 W für die betreffenden Gerätekategorien angegeben werden, was die Entwicklung stromsparender Konnektivität und automatischer Ruhefunktionen in smarten und gewerblichen Geräten fördert.
Außerhalb Europas bewegt sich Indien mit der Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order 2026, die am 1. Oktober 2026 in Kraft tritt, auf verpflichtende Konformitätswege für Elektrogeräte zu und verlangt eine BIS-Zertifizierung für erfasste Produkte. Bei vernetzten und datengenerierenden Geräten steigen die Compliance- und Offenlegungsanforderungen parallel zu den Hardwarevorschriften, und De'Longhi verweist auf die Ausrichtung am EU-Datengesetz, was zusätzliche Governance-Einschränkungen für Funktions-Roadmaps mit sich bringt, die auf Nutzungsdaten und Fernwartungsdiagnosen basieren.
Wertschöpfungskettenanalyse
Die Wertschöpfung bei Toastern beginnt vorgelagert mit Metallen (Edelstahl, Aluminium), Heizelementen (Nichrom), Kunststoffen und Beschichtungen sowie Elektronik (Steuerungen, Sensoren, WLAN-/Bluetooth-Module für vernetzte SKUs). Im mittleren Bereich der Kette wandeln OEM/ODM-Fertigung und Endmontage diese Inputs in Toaster-, Ofen/Toaster-Hybrid- und Durchlaufformate um, gefolgt von Sicherheitsprüfungen und Dokumentation für den Marktzugang in den wichtigsten Regionen. Nachgelagert umfasst der Vertrieb den Massenhandel (Supermärkte/Hypermärkte), Fachgeschäfte und Markenläden sowie einen rasch wachsenden Onlinekanal, der Direktvertrieb an Verbraucher und schnellere Funktionsiterationen unterstützt.
Das Compliance-Management hat sich in die Wertschöpfungskette verlagert, statt erst am letzten Prüfpunkt anzusetzen. Philips beispielsweise nutzt die BOMcheck-Plattform, um Substanzerklärungen von Lieferanten zu erfassen und zu verwalten und damit RoHS/REACH-ähnliche Anforderungen zu unterstützen, und betreibt Sorgfaltsprogramme für verantwortungsvolle Mineraliengewinnung, die entsprechende Erwartungen an vorrangige Lieferanten weitergeben. Diese Prozesse steigern den Wert qualifizierter Lieferantennetzwerke, von Rückverfolgbarkeitstools und modularen Elektronikdesigns, die bei Bauteil- oder Regulierungsänderungen schnell neu qualifiziert werden können.
Wettbewerbslandschaft
Der Toaster Markt ist durch mittlere Marktkonzentration gekennzeichnet. Die fünf größten Anbieter vereinen gemeinsam einen erheblichen Anteil des Umsatzes auf sich. An der Spitze steht Koninklijke Philips, gefolgt von Breville, wobei KitchenAid, Panasonic und De'Longhi die Spitzengruppe abrunden. Gleichzeitig überschwemmen OEM-Häuser im chinesischen Guangdong und EMS-Werke im türkischen Manisa die globalen Kanäle mit White-Label-Einheiten. Dieser Zustrom senkt nicht nur Markteintrittsbarrieren, sondern verschärft auch den Preiswettbewerb.
Die Strategie konzentriert sich nun auf Differenzierung durch Firmware und Nachverkaufs-Ökosysteme, nicht nur durch Metallverarbeitung. Die Übernahme von HealthBeacon durch Hamilton Beach spiegelt einen Schwenk hin zu Gesundheitstechnologie-Angrenzungen wider und nutzt eine Cloud-Infrastruktur, die später smarte Küchenwartungs-APIs unterstützen kann. Middleby Corporation, mit Fokus auf Margenoptimierung, plant die Abspaltung seines Lebensmittelverarbeitungsbereichs, um Hochleistungs-Restaurantgeräte, darunter smarte Förderband-Toaster mit prädiktiven Krümel-Aufbau-Warnungen, stärker in den Mittelpunkt zu stellen.
Rohstoffvolatilität treibt Experimente zur vertikalen Integration voran: Breville investierte in ein Joint Venture für ein Edelstahl-Walzwerk zum Schutz vor Zollschocks, während Philips einen mehrjährigen Siliziumversorgungsvertrag zur Sicherstellung der Mikrokontroller-Verfügbarkeit für seine vernetzte Produktlinie abschloss. Marketingtaktiken sind ebenso differenziert. Panasonics Concierge-Programm zielt auf technikaffine Frühanwender mit Online-Tutorials ab, die Nutzungsanalysen für das Design der nächsten Produktgeneration sammeln und so einen Informationsvorsprung schaffen, den kleinere Wettbewerber kaum replizieren können. Gleichzeitig drängen Handelsmarken des Einzelhandels auf das Niedrigpreissegment, beziehen ihre Produkte aus demselben OEM-Pool, nutzen aber ihre Regalplatzierungsmacht, um Bestände schnell zu bewegen.
Marktführer der Toaster-Branche
-
Koninklijke Philips N.V.
-
Breville Group Ltd.
-
KitchenAid
-
Panasonic Corp.
-
De'Longhi Appliances S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Toaster-Markt
- Koninklijke Philips N.V.
- Breville Group Ltd.
- KitchenAid
- Panasonic Corp.
- De’Longhi Appliances S.r.l.
- Conair Corp. (Cuisinart)
- Groupe SEB (Krups, Tefal)
- Hamilton Beach Brands
- Newell Brands (Sunbeam, Oster)
- SMEG S.p.A.
- Robert Bosch Hausgeräte GmbH
- Electrolux AB
- Midea Group
- Haier Smart Home
- JS Global Lifestyle (SharkNinja)
- Morphy Richards Ltd.
- Russell Hobbs (Spectrum Brands)
- Black+Decker (Stanley B&D)
- Dualit Ltd.
- Bajaj Electricals Ltd.
- Havells India Ltd.

Marktchancen und Zukunftsaussichten
Regulierungsbedingtes Redesign und Compliance-Dienstleistungen schaffen Freiräume für differenzierte Produkte und unterstützende Dienstleistungen. In Europa belohnt die Kombination aus der GPSR-Durchsetzung im Jahr 2026 und strengeren Anforderungen an Rückverfolgbarkeit und Dokumentation Marken, die digitale Produktdatensätze, Lieferantenerklärungen und Reparaturunterstützungsprozesse über alle SKUs hinweg standardisieren können. Die EU-Vorgaben zum Standby-Stromverbrauch, üblicherweise mit 0,5 W angegeben, unterstützen zudem Chancen im Bereich ultraniedriger Konnektivität und intelligenteren Leerlaufmanagements für vernetzte Toaster.
Geografische und kanalbezogene Verschiebungen erweitern zudem die Optionen für Markteinführung und Fertigung. Indiens QCO 2026 (in Kraft seit 1. Oktober 2026) steigert den Nutzen von BIS-fähigen Designs sowie konformen lokalen Beschaffungs- und Montagestrategien für Marken, die auf Skalierung setzen, während das Wachstum des E-Commerce schnellere Tests von breiten Schlitzformaten und intelligenten Voreinstellungen für den Gebrauch von handwerklichem Brot unterstützt. Im gewerblichen Segment fördert die Modernisierung von QSR und Bäckereien die Nachfrage nach Durchlaufmodellen mit steuerbarer Temperatur und Durchsatz, und vernetzte Diagnosefunktionen können als Servicevertrag (Ersatzteilverfügbarkeit und Verfügbarkeits-SLAs) statt als reine Einmalverkäufe von Geräten vermarktet werden.
Recent Industry Developments in Toaster-Markt
- Juli 2026: Koninklijke Philips N.V. brachte die Airfryer 5000 Series Megabasket mit einem 10-Liter-Korb, der in zwei unabhängige Garzonen unterteilt ist, auf den Markt. Die Airfryer 5000 Series Megabasket erweitert die Premium- und vernetzten Küchenfunktionen von Philips und richtet sich an Bedürfnisse des Zwei-Zonen-Garens. Die Ankündigung stärkt die Positionierung von Philips im Premium- und vernetzten Küchensegment.
- Juli 2026: Koninklijke Philips N.V. brachte das Dampfbügeleisen DST6130/40 mit 2800 W in Indien auf den Markt. Die Einführung des Dampfbügeleisens erweitert die Präsenz von Philips im asiatisch-pazifischen Raum und unterstützt das Produktangebot für vielbeschäftigte Haushalte auf dem indischen Markt. Zudem stärkt sie die regionale Präsenz in einer Gerätekategorie mit hohem Potenzial.
- Juni 2026: KitchenAid (Whirlpool Corp.) brachte in Kanada eine überarbeitete Reihe großer Küchengeräte mit den Farboptionen Juniper und Black Ore auf den Markt. Die Auffrischung zielt auf ein hochwertiges Designbild und das Verbraucherinteresse an modernisierten Küchen ab. Sie unterstützt die Premiumisierung und designgetriebene Differenzierung auf dem kanadischen Markt.


Toaster-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst elektrische Geräte zum Toasten von Brot und ähnlichen Backwaren, gemessen am Umsatz aus dem Verkauf neuer Geräte über alle wichtigen Vertriebskanäle in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Aufgearbeitete oder gebrauchte Geräte, eigenständige Ersatzteile und erweiterte Garantien sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Pop-up-Toaster
- Ofen-/Toasteröfen
- Förderband-Toaster
- Brötchen- & Bagel-Griller-Toaster
- Smarte/vernetzte Toaster
- Nach Scheibenkapazität
- 2 Scheiben
- 4 Scheiben
- >4 Scheiben
- Nach Endverwendung
- Wohnbereich
- Gewerbe (Hotels, Cafés, Schnellrestaurants, institutionelle Einrichtungen)
- Nach Wattzahlbereich
- ≤800 W
- 801–1200 W
- 801–1200 W
- Nach Vertriebskanal
- Supermärkte / Verbrauchermärkte
- Fachgeschäfte & Markenstores
- Online-Einzelhandel / E-Commerce
- Sonstige (B2B-Händler, Cash & Carry)
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten & Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Grenzen dessen festzulegen, was ein Toaster in Handels- und Einzelhandelsdaten darstellt, und um eine erste Einschätzung der Nachfrage nach Region zu erstellen, bevor die Annahmen durch Interviews überprüft wurden. Wir stützten uns auf öffentliche Quellen, die Geräteproduktion, Handel, Preise und Verbrauchernachfragesignale konsistent verfolgen, wie UN Comtrade für Handelsströme, das International Trade Centre für Import-/Exportstatistiken, das Datenportal der US International Trade Commission für den US-Handel, die CPI-Reihe des US Bureau of Labor Statistics für Preisbewegungen bei Kleingeräten sowie Energieeffizienz- und Sicherheitsdokumentation von Regulierungsbehörden und Normungsgremien.
Wir haben außerdem Jahresberichte und Investorenpräsentationen großer Gerätegruppen, Kategorieseiten großer Einzelhändler und seriöse Presseberichte ausgewertet, um Funktionsverschiebungen wie digitale Steuerungen, breitere Schlitzdesigns und gebündelte Funktionen bei Toaster-Backöfen zu verfolgen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Importdaten auf Sendungsebene genutzt, um Ländermischungen zu validieren und ungewöhnliche Preisänderungen zu erkennen, die in öffentlichen Durchschnittswerten möglicherweise nicht sichtbar sind. Diese Liste der Sekundärforschungsquellen ist illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Volumina und Preise je nach Produkttyp und Kanal variieren, da dieselbe Einheit je nach Ausstattung und Markenpositionierung zu unterschiedlichen Preispunkten verkauft werden kann. Wir sprachen mit Herstellern, Distributoren, Einzelhändlern und gewerblichen Käufern in der Region Asien-Pazifik, EMEA und Amerika, damit Nachfragemuster, Importabhängigkeit und durchschnittliche Verkaufspreise vor der Festlegung der Endwerte region für region korrigiert werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 28 % | EMEA: 34 % |
| Kleinere Akteure: 14 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten helfen, den scheinbaren Verbrauch von Toasterprodukten nach Region zu rekonstruieren, der anschließend mithilfe von Einzelhandelskanal-Kontext und Interviewüberprüfungen angepasst wird. Danach werden selektive Bottom-up-Näherungen als Leitplanken verwendet, wie etwa Stichproben von Preispunkten aus Offline- und Online-Angeboten sowie Lieferanten- und Distributor-Zusammenfassungen in einigen Ländern mit hohem Volumen zur Bestätigung der Größenordnung.
Zu den wichtigsten Modelleingaben gehören Import- und Exportwerttrends für toasterbezogene Kategorien, Haushaltsgründungs- und Urbanisierungssignale, die die Durchdringung von Kleingeräten verfolgen, der Kanalmix zwischen modernem Einzelhandel und E-Commerce, Produktmixverschiebungen zwischen Aufklapp-Toastern und Toaster-Backöfen sowie die Entwicklung der durchschnittlichen Verkaufspreise auf Basis von Funktionsübernahme und Inflation. Wenn ein Land nur begrenzte Sichtbarkeit aufweist, werden Lücken durch die Verwendung von Vergleichsmärkten mit ähnlichen Einkommensniveaus und Gerätebesitzmustern geschlossen, gefolgt von einer Plausibilitätsprüfung anhand der Handelsintensität und der Sortimentstiefe im Einzelhandel.
Prognosen verwenden Szenarioanalysen, unterstützt durch kurzfristige exponentielle Glättung für Preis- und Volumenreihen, und die Szenarien werden dann mit Expertenmeinungen zu Ersatzzyklen, Premiumisierung und Kostenweitergabe abgeglichen. Dies hält die Vorausschau wiederholbar und an messbare Treiber gebunden, anstatt auf optimistischen Volumenzuwächsen zu basieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, darunter Handelswerte, Kategoriepreisindizes und Kanal-Feedback aus Interviews, bevor eine endgültige Zahl freigegeben wird. Varianzprüfungen werden auf Regions- und Länderebene durchgeführt, damit Ausreißer auf einen klaren Treiber zurückgeführt werden können, wie etwa einen einmaligen Importanstieg oder eine Preisverschiebung bei Toaster-Backöfen.
Eine zweite Analystenprüfung wird durchgeführt, um Annahmen, Einheitenumrechnungen und die Währungsbehandlung erneut zu überprüfen, und eine Nachverfolgung wird ausgelöst, wenn ein wichtiger Eingabewert einen erwarteten Bereich überschreitet. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preise, Handel oder Nachfrage beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass Kunden die aktuellste Markteinschätzung erhalten.
Toaster-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Toaster unterscheiden sich häufig, weil Autoren Preisgestaltung, Produktgrenzen und Währungsumrechnung nicht immer auf dieselbe Weise behandeln, und auch der Zeitpunkt der Aktualisierungen kann zu einer Streuung führen. In dieser Studie wurde die Größenbestimmungslogik auf Handels- und Nachfragesignale zurückführbar gehalten, mit interviewgestützten Korrekturen, wenn öffentliche Daten zu allgemein waren.
Die größten Treiber von Abweichungen entstehen in der Regel dadurch, ob Toaster-Backöfen mit benachbarten Tischkochgeräten gebündelt werden, wie gewerbliche Geräte im Vergleich zu Heimgeräten behandelt werden und wie durchschnittliche Verkaufspreise von Jahr zu Jahr fortgeschrieben werden. Ergebnisse können sich auch verschieben, wenn ältere Wechselkurse für Mehrländer-Gesamtwerte verwendet werden oder wenn Inflation einheitlich angewendet wird, anstatt nach Region und Produkttyp angepasst zu werden. Durch die Aktualisierung der Preisskala und des Devisenkurs-Timings im jährlichen Aktualisierungszyklus und die anschließende Überprüfung durch Distributor- und Einzelhändlervalidierungen wird die Streuung in der endgültigen Einschätzung für 2026, die von Mordor Intelligence verwendet wird, verringert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,53 Milliarden USD (2026) | |
| Fachzeitschrift A | 4,34 Milliarden USD (2025) | Verwendet ein früheres Jahr und scheint historische Wachstumsraten fortzuschreiben, was Premium-Preissegmente unterschätzen kann, wenn intelligente und multifunktionale Modelle Marktanteile gewinnen. |
| Branchenstudie B | 5,95 Milliarden USD (2025) | Fasst Toaster mit Toaster-Backöfen und benachbarten kleinen Tischbacköfen in demselben Umsatzpool zusammen, was den Produktumfang erweitert und den Gesamtwert aufbläht. |
Der Vergleich zeigt, dass Timing- und Umfangsentscheidungen den Gesamtwert stärker verschieben können als kleine Unterschiede in den Wachstumsannahmen. Wenn Produktgrenzen spezifisch gehalten und Preise mit beobachtbaren Signalen aktualisiert werden, ist die resultierende Schätzung leichter mit Handelsströmen, dem Kanalmix und den Angaben der Käufer vor Ort in Einklang zu bringen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Toaster Markt aktuell?
Der Toaster Markt wird im Jahr 2026 auf 4,53 Milliarden USD geschätzt und soll bis 2031 einen Wert von 5,47 Milliarden USD erreichen.
Welcher Produkttyp führt die globalen Verkäufe an?
Pop-up-Toaster erzielen im Jahr 2025 einen Anteil von 66,15 % am globalen Umsatz und behalten ihre Dominanz trotz des Aufstiegs smarter und multifunktionaler Varianten.
Wie schnell wächst das Gewerbesegment?
Gewerbliche Anwendungen, die Schnellrestaurants, Hotels und Bäckereien umfassen, sollen zwischen 2026 und 2031 mit einer CAGR von 5,78 % wachsen und damit das Wachstum im Wohnbereich übertreffen.
Welche Region zeigt das stärkste Wachstumspotenzial?
Für den Nahen Osten & Afrika wird bis 2031 eine CAGR von 4,92 % prognostiziert, da Urbanisierung, steigende Einkommen und die Akzeptanz smarter Haushaltsgeräte zusammentreffen.
Wie werden Zölle die Toasterpreise beeinflussen?
Mit 25-prozentigen Zöllen auf importierten Stahl und Aluminium könnten die US-Einzelhandelspreise für viele Kleingeräte um bis zu 31 % steigen und Hersteller zur Anpassung ihrer Beschaffungsstrategien zwingen.
Warum gewinnen smarte Toaster an Beliebtheit?
Vernetzte Modelle bieten Fernsteuerung, personalisierte Braunungsprofile und Firmware-Updates, die das Nutzererlebnis verbessern, und treiben so eine CAGR von 7,62 % in ihrem Segment an.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
