
Marktgröße und Marktanteil für biologisch abbaubare Kunststoffverpackungen in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
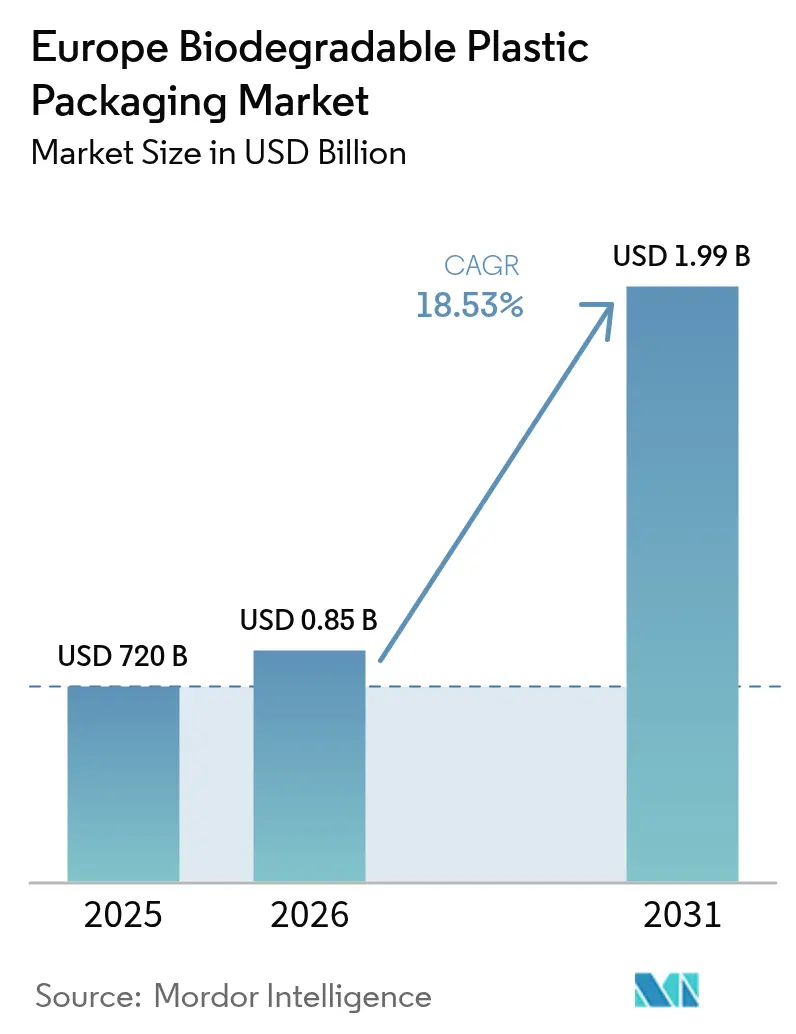
| Marktgröße im Basisjahr (2025) | 720 Milliarden US-Dollar |
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.53 % |
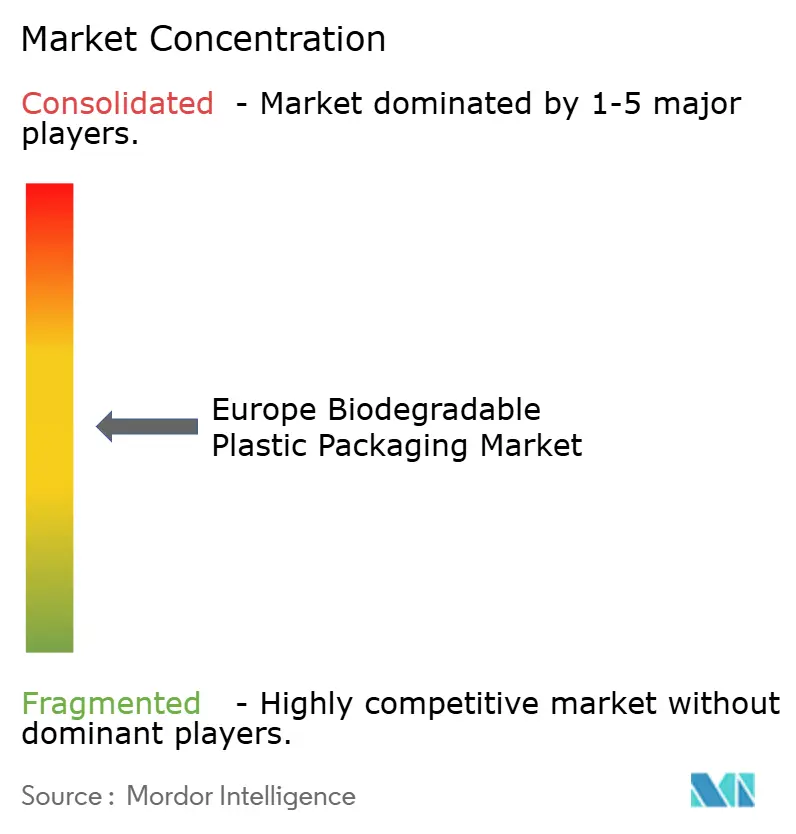
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für biologisch abbaubare Kunststoffverpackungen in Europa durch Mordor Intelligence
Die Marktgröße für biologisch abbaubare Kunststoffverpackungen in Europa wird voraussichtlich von 720 Millionen USD im Jahr 2025 auf 853,4 Millionen USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 18,53 % über den Zeitraum 2026–2031 1,99 Milliarden USD erreichen. Die Marktdynamik spiegelt die synchronisierte Wirkung der EU-Verpackungs- und Verpackungsabfallverordnung wider, die 2026 in Kraft tritt, nationaler EPR-Abgaben wie Deutschlands Pro-Kopf-Gebühr von 5,22 EUR (5,9 USD) sowie Markenverpflichtungen zur Reduzierung des Einsatzes von Jungfernharz. PLA behauptet seine Führungsposition nach dem Erreichen der Nennleistung der Normandie-Anlage im Wert von 565 Millionen USD, während das schnell wachsende PHA die Premiumnachfrage nach marinebiologisch abbaubaren Produkten abdeckt. Flexible Beutel und Taschen dominieren die Mengen dank Materialeffizienz und Pilotprojekten zur wasserzeichengestützten Sortierung, die eine Erkennungsgenauigkeit von bis zu 93,8 % aufweisen. Lebensmittelverpackungen treiben die Grundnachfrage an, während die Gastronomie den stärksten Anstieg verzeichnet, da Verbote von Einwegkunststoffen die institutionelle Beschaffung neu gestalten.
Wichtigste Erkenntnisse des Berichts
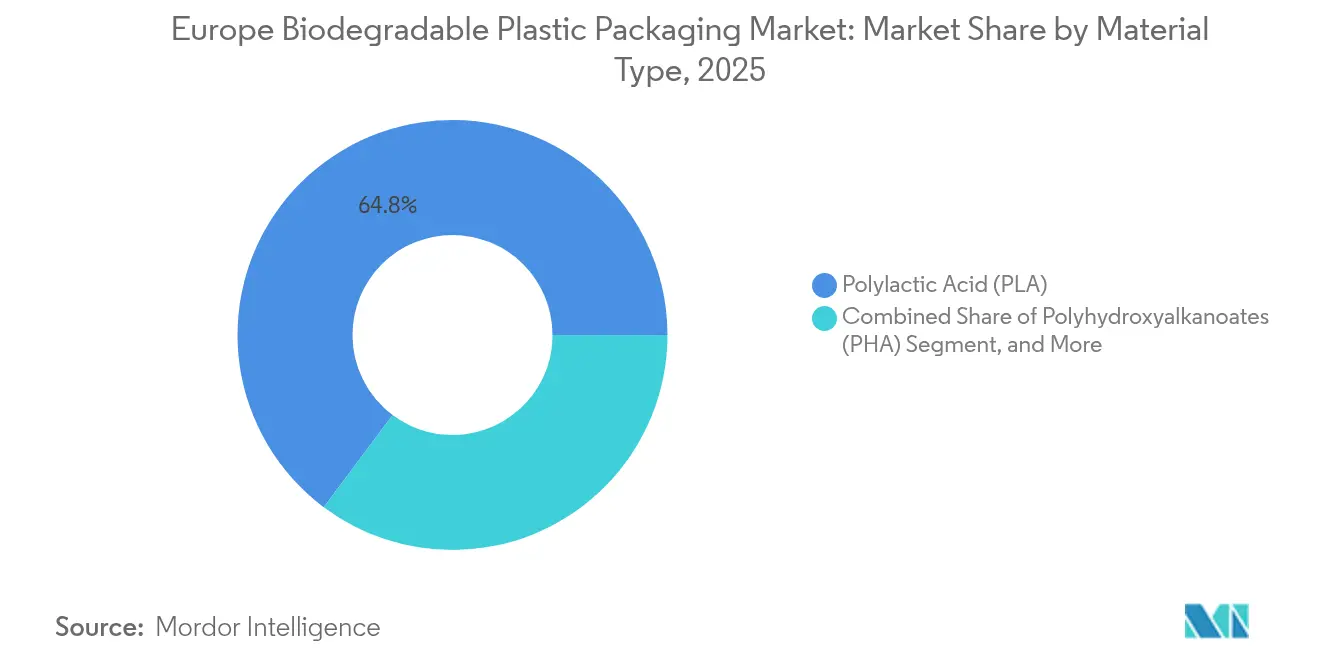
- Nach Materialtyp führte PLA im Jahr 2025 mit einem Marktanteil von 64,78 % am Markt für biologisch abbaubare Kunststoffverpackungen in Europa; PHA wird voraussichtlich bis 2031 mit einer CAGR von 21,71 % wachsen.
- Nach Verpackungstyp entfielen flexible Formate im Jahr 2025 auf 57,91 % der Marktgröße für biologisch abbaubare Kunststoffverpackungen in Europa, während für starre Formate bis 2031 eine CAGR von 18,97 % prognostiziert wird.
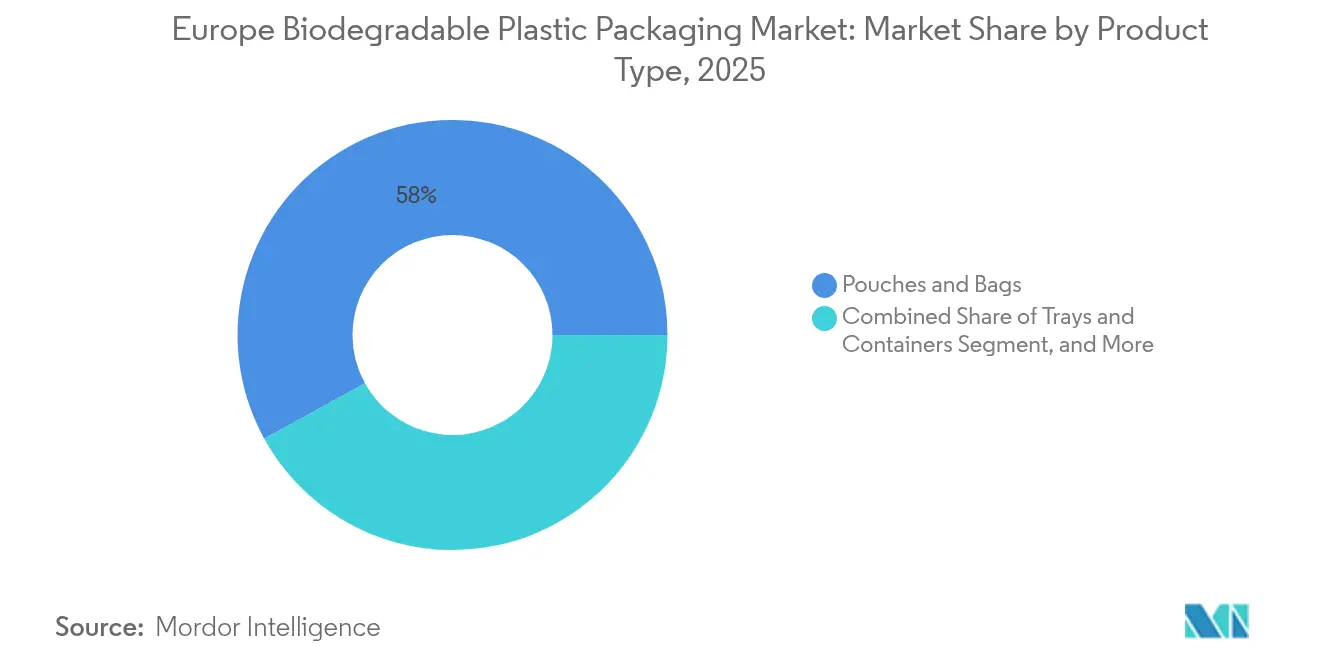
- Nach Produkttyp hielten Beutel und Taschen im Jahr 2025 einen Umsatzanteil von 58,02 %; Schalen und Behälter sind bis 2031 auf eine CAGR von 19,98 % ausgerichtet.
- Nach Endverbrauchsindustrie entfielen auf Lebensmittelanwendungen im Jahr 2025 29,21 % des Marktanteils, während die Gastronomie zwischen 2026 und 2031 mit einer CAGR von 21,85 % wächst.
- Nach Ländern entfielen auf Deutschland im Jahr 2025 22,22 % des Umsatzes, und Frankreich wird voraussichtlich bis 2031 eine CAGR von 19,74 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge EU-Vorschriften zu Einwegkunststoffen und Verpackungsabfällen | +4.2% | EU27, Vereinigtes Königreich, Norwegen, Schweiz | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherpräferenz für nachhaltige Verpackungslösungen | +2.5% | Westeuropa, nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsverpflichtungen von Unternehmen in den Bereichen FMCG und Einzelhandel | +3.8% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausbau der Kompostierungs- und Bioabfallsammelinfrastruktur | +2.1% | Kern-EU | Langfristig (≥ 4 Jahre) |
| Umstieg von Getränkemarken von Glas auf Bio-PET/PEF-Flaschen | +1.3% | Nordeuropa | Mittelfristig (2–4 Jahre) |
| Konvergenz von digitalem Wasserzeichen mit kompostierbaren Folien | +0.8% | Fortgeschrittene Abfallzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge EU-Vorschriften zu Einwegkunststoffen und Verpackungsabfällen
Die PPWR-Frist 2026 schafft enge, aber volumenstarke Nachfragekanäle, indem sie den obligatorischen Einsatz kompostierbarer Materialien auf Teebeutel, Obstaufkleber und ultraleichte Tragetaschen beschränkt. [1]Europäische Kommission, „Verordnung (EU) 2024/1040 über Verpackungen und Verpackungsabfälle”, Amtsblatt der Europäischen Union, europa.euDie Klarheit des Anwendungsbereichs reduziert das Investitionsrisiko und veranlasst Verarbeiter, Kapazitäten für identifizierte Nischen zu binden, anstatt auf pauschale Substitution zurückzugreifen. Deutschland verstärkt das Signal durch seine Pro-Kopf-EPR-Gebühr und wandelt regulatorische Absichten in unmittelbare Kostenanreize um. Die Synchronisation von Politik und Anlagenstart, wie etwa die im August 2024 auf Nennleistung gelangte PLA-Anlage in der Normandie, veranschaulicht die öffentlich-private Koordination, die die Marktunsicherheit verringert. Markeneigentümer verankern jetzt Compliance-Klauseln in mehrjährigen Lieferverträgen, sichern Abnahmemengen und beschleunigen Kommerzialisierungszyklen.
Zunehmende Verbraucherpräferenz für nachhaltige Verpackungslösungen
Dreiundsiebzig Prozent der europäischen Verbraucher suchen aktiv nach biologisch abbaubaren Optionen, wobei die nordischen Länder die höchste Zahlungsbereitschaft für Aufpreise zeigen. [2]European Bioplastics, „Verbrauchereinstellungen gegenüber Biokunststoffen”, european-bioplastics.orgDer Wandel beim Verbraucherverhalten hat sich von allgemeinen umweltfreundlichen Botschaften hin zu materialspezifischer Kompetenz entwickelt und drängt Marken dazu, Behauptungen gemäß ISO- und EN-Normen zu substantiieren. Premiummarken führen zunächst biologisch abbaubare Formate in einkommensstarken Regionen ein und skalieren sie anschließend auf preissensible südliche Märkte, wenn die Kostenkurve sinkt. Nestlés papierbasierte Verpackungen, die Kunststoff um bis zu 97 % reduzieren, veranschaulichen, wie Markenwert genutzt wird, um neue Substrate vor dem Massenrollout zu erproben. Mit zunehmendem Bewusstsein werden Beschriftungsgenauigkeit und Drittanbieter-Zertifizierung zu zentralen Kaufauslösern anstatt zu optionalen Nachweispunkten.
Nachhaltigkeitsverpflichtungen von Unternehmen in den Bereichen FMCG und Einzelhandel
Netto-Null- und Jungfernkunststoff-Reduktionsverpflichtungen führender FMCG-Konzerne münden direkt in Beschaffungsziele, die über die gesetzlichen Mindestanforderungen hinausgehen. Unilevers Ziel für 2025, Jungfernkunststoff zu halbieren, und PepsiCos Ziel für 2030, Jungfernharz um die Hälfte zu reduzieren, haben ein Vorauftragsbuch für biobasierte Materialien geschaffen, das unabhängig von kurzfristigen Preisaufschlägen ist. Diese Verpflichtungen konzentrieren sich auf Meilensteine zur Mitte des Jahrzehnts und erzeugen einen Nachfrageschub, der Investitionsentscheidungen wie die Kapazitätserweiterung von BASF ecovio und die für 2026 geplante 6.000-Tonnen-PHA-Anlage von Paques Biomaterials untermauert. Lieferanten-Scorecards gewichten zunehmend Kohlenstoffintensität und Entsorgungsperformance und wandeln Nachhaltigkeit von einem Marketingdifferenziator in ein qualifizierendes Attribut für die Lieferantenauswahl um.
Ausbau der Kompostierungs- und Bioabfallsammelinfrastruktur
Europa betreibt rund 5.800 Bioabfallbehandlungsanlagen mit einer Gesamtkapazität von 71 Millionen Tonnen, doch ist die Verteilung ungleichmäßig. Deutschland, Frankreich und Italien beherbergen den Großteil der Kapazitäten und ermöglichen so kompostierbare Massenmarktverpackungen, während Osteuropa aufgrund von Finanzierungsengpässen hinterherhinkt. Basismodelle wie Frankreichs Réseau Compost Citoyen mit 1.150 Mitgliedern ergänzen kommunale Anlagen und erhöhen die Sammelintensität. EU-Kohäsionsfonds- und Interreg-CORE-Initiativen stellen ländliche Kompostierungsförderungen bereit, die nach 2026 neue Nachfragepotenziale erschließen werden. Lieferanten richten Produkteinführungen nun an den Rollouts getrennter Bioabfallbehälter aus und stellen sicher, dass der Entsorgungsweg am Point-of-Sale verfügbar ist.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten biologisch abbaubarer Polymere im Vergleich zu konventionellen Kunststoffen | -2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte industrielle Kompostierungskapazität in den EU-Mitgliedstaaten | -1.8% | Osteuropa | Mittelfristig (2–4 Jahre) |
| Risiko der Konkurrenz um Rohstoffe mit der Lebensmittelkette infolge der GAP-Reformen | -1.2% | EU27 | Langfristig (≥ 4 Jahre) |
| Verbleibende Mikrokunststoffe aus unvollständig abgebautem PLA | -0.9% | Nordeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten biologisch abbaubarer Polymere im Vergleich zu konventionellen Kunststoffen
PLA wird weiterhin zum 2- bis 3-Fachen und PHA zum 5- bis 7-Fachen fossiler Kunststoff-Referenzpreise gehandelt, was die Komplexität der Fermentation und die spezialisierte Rohstofflogistik widerspiegelt. Obwohl die globale Nennkapazität für Biokunststoffe voraussichtlich von 2,47 Millionen Tonnen im Jahr 2024 auf 5,73 Millionen Tonnen bis 2029 ansteigen wird, bleiben die Stückkosten hartnäckig, da die Versorgungsketten für Lactid und PHA-Monomere noch immer reifen. Kohlenstoffsteuern oder Kunststoffabgaben könnten das Gefälle verringern, doch Zeitplan und Einheitlichkeit solcher fiskalischen Instrumente bleiben ungewiss. Produzenten konzentrieren sich daher auf Premiumnischen, wie etwa meeresexponierte Artikel und hochbarrierefähige Snackbeutel, wo Leistungsvorteile Preisunterschiede rechtfertigen.
Begrenzte industrielle Kompostierungskapazität in den EU-Mitgliedstaaten
Infrastrukturknappheit außerhalb des westlichen Kerns verlangsamt den Rollout. Italien verfügt über 275 Kompostierungsanlagen, doch osteuropäische Staaten haben einstellige Anlagenzahlen, was logistische Totzonen für zertifizierte kompostierbare Verpackungen schafft. [3]Italienisches Kompostierungs- und Biogaskonsortium, „Industrielle Kompostierungskapazität”, compostaggio.it Der grenzüberschreitende Transport von Bioabfällen ist mit regulatorischen Hürden und Kostennachteilen verbunden, sodass Verarbeiter zögern, kompostierbare SKUs in Regionen ohne Behandlungsmöglichkeiten zu liefern. Spaniens 97 Kompostierungsstandorte und die obligatorische Bioabfalltrennung für Gemeinden mit mehr als 5.000 Einwohnern veranschaulichen, wie regulatorische Anreize und Sanktionen Kapazitäten freisetzen können; die Ausbauzeitpläne bedeuten jedoch, dass die vollständige Gleichstellung mit Westeuropa noch einige Jahre entfernt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
PLA-Dominanz steht vor PHA-DisruptionPLA lieferte im Jahr 2025 64,78 % der Marktgröße für biologisch abbaubare Kunststoffverpackungen in Europa, unterstützt durch die neue PLA-Linie in der Normandie, die die regionale Versorgungssicherheit stärkt. PHA beschleunigt sich mit einer CAGR von 21,71 % und gilt als bevorzugte Option für meeresexponierte Verpackungen, von der Küstengastronomie bis zu Aquakulturprodukten. Die Kostenherausforderung ist höher, doch frühe Anwender akzeptieren einen Aufpreis, um die jurisdiktionelle Compliance in Ostsee- und Nordseemärkten zu sichern, die die Abfallregeln verschärfen. Der Marktanteil für biologisch abbaubare Kunststoffverpackungen in Europa für PBAT und PBS bleibt bescheiden; diese Polyester erschließen jedoch spezifische Anwendungsfälle, ersteres in stärkebasierten flexiblen Mischungen und letzteres in starren, hochbarrierebeständigen Schalen.
Wachstumspfade divergieren: PLA-Lieferanten priorisieren Kostensenkung durch Skalierung und fügen Polymere mit höherer Wärmestabilität für mikrowellengeeignete Fertiggerichte hinzu, während PHA-Entwickler funktionale Weißräume verfolgen, wie etwa medizinische Absorptionsmaterialien. Da Marken Lieferantendiversifizierungsprogramme implementieren, ist Dual-Sourcing zwischen PLA und PHA zunehmend verbreitet und gewährleistet Resilienz gegenüber Schwankungen in der Rohstoffversorgung.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Verpackungstyp:
Flexible Formate treiben Innovation voranFlexible Verpackungen trugen im Jahr 2025 57,91 % zur Marktgröße für biologisch abbaubare Kunststoffverpackungen in Europa bei und verfolgen eine CAGR von 18,86 %. Ihre geringere Stärke reduziert den Harzbedarf und entspricht den Gewichtsreduzierungszielen der PPWR. Die Wasserzeichenpiloten von HolyGrail 2.0 bestätigen, dass kompostierbare Folien mit MRF-Geschwindigkeit erkannt werden können und eine kritische Sortierhürde überwunden wird. Starre Formate hinken hinterher, innovieren jedoch bei Bio-PET und PEF: Avantiums niederländische Anlage ging im Oktober 2024 in Betrieb und ermöglicht es Premiumgetränkemarken, ohne Einbußen bei der Barriereleistung umzusteigen.
Entwickler starrer Lösungen konzentrieren sich auf die Vereinfachung von Mehrschichtstrukturen, sodass Verschlüsse, Etiketten und Kappen gemeinsam abgebaut oder mechanisch entfernt werden können, ohne den Kompost zu verunreinigen. Das Aufkommen thermoformbarer PLA-Qualitäten erweitert den Anwendungsbereich auf Feinkostschalen und Blisterverpackungen und fügt dem Markt für biologisch abbaubare Kunststoffverpackungen in Europa inkrementelle Mengen hinzu.
Nach Produkttyp:
Beutel führen das Mengenwachstum anBeutel und Taschen, die bereits 58,02 % der Mengen von 2025 ausmachen, profitieren von hoher Liniengeschwindigkeitskompatibilität und niedrigeren Verhältnissen von Verpackung zu Produkt. Die Akzeptanz ist in Trockenlebensmittel-, Kaffee- und Tiernahrungslinien gestiegen, bei denen Sauerstoff- und Feuchtigkeitsbarrieren nun mit metallisiertem PLA erfüllt werden können. Schalen und Behälter verzeichnen mit einer CAGR von 19,98 % das schnellste Wachstum, da Kantinen und Schnellrestaurants EPS-Klappverpackungen durch kompostierbare Lösungen ersetzen.
Folien und Agrarverpackungen bieten funktionelle Vorteile wie Bodenbiodegradierbarkeit und reduzieren die Erntereinigungs kosten für Landwirte. Flaschenformate bleiben eine Nische; die hohe Sichtbarkeit des 100 % pflanzenbasierten Prototyps von Coca-Cola signalisiert jedoch, dass eine umfassende Umstellung im Getränkebereich möglich ist, sobald sich das PEF-Angebot skaliert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Endverbrauchsindustrie:
Lebensmitteldominanz kontrastiert mit GastronomiewachstumLebensmittel behaupteten im Jahr 2025 einen Umsatzanteil von 29,21 %, da Markeneigentümer das Verbrauchervertrauen in zertifizierte kompostierbare Verpackungen für direkten Kontakt nutzten. Im Gegensatz dazu wächst die Gastronomie mit einer CAGR von 21,85 %, angetrieben durch lokale Verbote von Plastikbesteck und Takeaway-Geschirr. Die zentrale Beschaffung durch Vertragskaterer beschleunigt den Mengenaufbau, sobald sich die Spezifikationen ändern. Getränkeproduzenten bleiben Technologiespäher: Das Faserflaschenkonsortium von Carlsberg zielt auf einen Markteintritt 2025–2026 ab, was potenziell ein neues starres Teilsegment erschließen könnte, wenn die Leistungskennzahlen erfüllt werden.
Die Akzeptanz in der Körperpflege und der Pharmaindustrie ist langsamer, aber stetig und nutzt biologisch abbaubare Verschlüsse und Tuben, um die „Clean-Label”-Positionierung bei wohlhabenden Verbrauchern zu stärken. Die Einhaltung der Migrationsgrenzwerte gemäß EU-Verordnung 10/2011 erhöht die Qualifizierungsvorlaufzeiten und verlangsamt die Markteinführungsgeschwindigkeit für Hochrisikokategorien.
Geografische Analyse
Europäischer Markt für biologisch abbaubare Kunststoffverpackungen
Deutschland führt die Akzeptanz mit einem Anteil von 22,22 % im Jahr 2025 an, angetrieben durch seine Pro-Kopf-EPR-Gebühr, das umfangreiche Biogasnetz und erfolgreiche wasserzeichengestützte Sortierpiloten, die die nachgelagerte Rückgewinnung validieren. Frankreich folgt mit der schnellsten Wachstumsdynamik, einer CAGR von 19,74 %, gestützt durch den PLA-Komplex in der Normandie und ein Basiskompostiernetzwerk mit mehr als 1.150 lokalen Projekten. Italien nutzt 275 Kompostierungsanlagen, darunter 61 integrierte aerob-anaerobe Standorte, um Stärke-PBAT-Mischungen in Feinkost- und Frischwarenschalen zu unterstützen. Spaniens Pflicht zur Bioabfalltrennung in Gemeinden mit mehr als 5.000 Einwohnern erschließt inkrementelle Kapazitäten an 97 Kompostierungsstandorten und positioniert das Land für Mengensteigerungen zur Mitte des Jahrzehnts. Das Vereinigte Königreich stützt sich auf mehr als 180 AD-Anlagen, die 6,6 TWh Biogas erzeugen, um kompostierbare Einlegebehälter zu verarbeiten, obwohl die regulatorische Divergenz nach dem Brexit die EN-13432-Harmonisierung verlangsamt. Die nordischen Länder verzeichnen den höchsten Pro-Kopf-Verbrauch an zertifizierten Kompostierungsmaterialien dank hoher Umweltzeichenkompetenz und hoher Haushaltssortierniveaus, während Osteuropa trotz EU-Kohäsionsfondsmittelzuweisungen durch minimale Kompostierungsinfrastruktur eingeschränkt bleibt. In der gesamten Region korreliert die Marktdurchdringung mit der Dichte der Bioabfallbehandlung, EPR-bedingten Preissignalen und der Nähe zu heimischen Biopolymerlieferanten.
Regulatorisches Umfeld
Die regulatorische Basis für biologisch abbaubare Kunststoffverpackungen in Europa verschiebt sich von der Verpackungsabfallrichtlinie (94/62/EG) zur Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 (PPWR), die am 11. Februar 2025 in Kraft trat und ab dem 12. August 2026 gilt. Die PPWR verschärft die Vorschriften für Design und Lebensende, indem sie verlangt, dass Verpackungen, die auf den EU-Markt gebracht werden, bis 2030 recycelbar sein müssen. Sie schränkt außerdem ein, wo Aussagen zur biologischen Abbaubarkeit und Kompostierbarkeit verwendet werden dürfen, was die meisten Formate hin zu recycelbaren Designs lenkt, statt sie pauschal durch kompostierbare Materialien zu ersetzen.
Für kompostierbare Kunststoffverpackungen legt Artikel 9 der PPWR Anwendungen fest, die mit industrieller Kompostierbarkeit verbunden sind, darunter Artikel wie Klebeetiketten auf Obst und Gemüse und durchlässige Tee-/Kaffeebeutel. Die Anforderungen verweisen auf harmonisierte Normen wie EN 13432, mit Umsetzungsfristen bis zum 12. Februar 2028 für die genannten Anwendungsfälle. Die Europäische Kommission veröffentlichte 2026 zudem einen Leitfaden zur PPWR-Umsetzung (C/2026/3084), um eine einheitliche Anwendung durch die Mitgliedstaaten und Wirtschaftsakteure zu unterstützen. European Bioplastics überarbeitete sein Seedling-Zertifizierungssystem mit Wirkung zum 1. Januar 2026 und stärkte damit die Rolle der Zertifizierung durch Dritte und harmonisierter Prüfverfahren bei der Untermauerung von Kompostierbarkeitsangaben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit erneuerbaren Rohstoffen (Stärke und erneuerbare Zucker) und geht dann in die Monomer- und Harzproduktion über. Akteure wie Novamont (Stärkeblend-Plattformen), Futerro (PLA mit einem integrierten Modell, das Fermentation, Polymerisation und chemisches Recycling umfasst) und TotalEnergies Corbion liefern Basispolymere und Compounds. Vertriebs- und technische Zwischenhändler, darunter NaturePlast und Helian Polymers, unterstützen die Qualifizierung von Verarbeitern durch die Bereitstellung von Entwicklungschargen und Großmengen, auch für aufkommende Materialien wie PHA, während Verpackungsverarbeiter wie SPHERE und SIPA Management die Harzverfügbarkeit in Folien, Beutel, Taschen und thermoformte Formate für Lebensmittel- und Foodservice-Anwendungen umsetzen.
Nachgelagert prägen Markeninhaber, Einzelhändler und Foodservice-Betreiber die Spezifikationen durch Nachhaltigkeits-Scorecards. Die Leistungsfähigkeit am Lebensende hängt in Europa dann von der Sammlung, Sortierung und der Kapazität für organisches Recycling ab. Da die PPWR (EU) 2025/40 ab dem 12. August 2026 gilt, steigt der Compliance-Aufwand entlang der gesamten Kette, insbesondere weil das Verpackungsdesign an die Recyclingfähigkeitsanforderungen angepasst werden muss und kompostierbare Anwendungen auf definierte Kategorien beschränkt sind. Das erhöht die Bedeutung von Zertifizierung, konsequenter Kennzeichnung und verifizierten Entsorgungswegen und stärkt die Koordination zwischen Harzlieferanten, Verarbeitern und Abfallmanagement-Ökosystemen, insbesondere dort, wo Bioabfallsammlung und industrielle Kompostierungsinfrastruktur bereits etabliert sind.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da etablierte Verarbeiter und spezialisierte Biokunststoffunternehmen das Feld teilen. Tetra Pak treibt pflanzenbasierte Verschlüsse und Hülllaminate voran, Amcor vermarktet hochbarrierebeständige kompostierbare Folien, und Mondi erprobt wasserlösliche Beutel für die Körperpflege. Diese etablierten Unternehmen verfügen über Vertriebsstärke, stehen jedoch unter Kostendruck, wenn sie Spezialharze mit kleinen Mengen skalieren. Spezialisierte Lieferanten wie NatureWorks (PLA), Novamont (PBAT-Stärkemischungen) und Paques Biomaterials (PHA) setzen technologische Maßstäbe, aber ihre begrenzte Nennkapazität macht langfristige Abnahmeverträge für den finanziellen Abschluss entscheidend.
Vertikale Integration ist das aufkommende Erfolgskonzept: Futerros Polymer-zu-Lactid-Rückwärtsintegration sichert die Marge, während Avantiums PEF-Kapazität die Monomerproduktion mit nachgelagerten Flaschenpartnerschaften koppelt. Partnerschaften florieren – Carlsbergs Faserflaschenkonsortium vereint Harzproduzenten, Flaschenhersteller und Markeneigentümer, um das Entwicklungsrisiko abzusichern. Digitales Wasserzeichen bietet eine neue Wettbewerbsdimension, da Verarbeiter, die die Technologie lizenzieren, höhere Rückgewinnungsraten versprechen können und damit einem häufigen Anliegen des Einzelhandels begegnen.
Der Kostendruck steigt, da die Preise für zuckerbasierte Rohstoffe auf GAP-Reformen reagieren, die alternative Fruchtfolgen fördern. Verarbeiter sichern sich über mehrjährige Rohstoffverträge ab oder wechseln zu Altölpfaden, wo die Zertifizierung dies erlaubt. Die Zertifizierungskomplexität rund um EN13432, ASTM D6400 und marine Biodegradationsstandards fügt Compliance-Aufwand hinzu, der größere, besser kapitalisierte Unternehmen bevorzugt. Fusionen zwischen Verarbeitern und Harzstartups werden erwartet, sobald Frühphaseanlagen stabile Erträge erzielen.
Marktführer für biologisch abbaubare Kunststoffverpackungen in Europa
Tetra Pak International SA
Amcor Limited
Mondi PLC
Minima Technology
Tipa-Corp Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für biologisch abbaubare Kunststoffverpackungen
- Tetra Pak International SA
- Amcor plc
- Mondi plc
- NatureWorks LLC
- BASF SE
- Taghleef Industries Inc.
- Sealed Air Corporation
- Huhtamaki Oyj
- Novamont S.p.A.
- Constantia Flexibles GmbH
- Biogreen Global Ltd.
- Minima Technology Co. Ltd.
- Tipa-Corp Ltd.
- Roquette Frères SAS
- Avantium N.V.
- Arkema SA
- Futerro SA
- Thyssenkrupp Uhde GmbH
- DuPont de Nemours Inc.
- FKuR Kunststoff GmbH
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG

Marktchancen und Zukunftsaussichten
Die PPWR (EU) 2025/40, die ab dem 12. August 2026 gilt, kanalisiert Chancen für biologisch abbaubare und kompostierbare Verpackungen in klar definierte Anwendungsfälle. Sie schafft Freiraum für zertifizierte Lösungen, die die Anforderungen an industrielle Kompostierbarkeit (im Einklang mit EN 13432) in den unter Artikel 9 aufgeführten Anwendungen erfüllen können, darunter durchlässige Tee-/Kaffeebeutel und Klebeetiketten für Frischeprodukte. Diese regulatorische Klärung verringert die Unklarheit für Verarbeiter und Markeninhaber, die konforme Formate benötigen, und erhöht gleichzeitig den Wert glaubwürdiger Zertifizierungs- und Kennzeichnungssysteme, darunter Programme wie European Bioplastics Seedling, überarbeitet mit Wirkung zum 1. Januar 2026.
Auf der Angebots- und Technologieseite deutet die Investitionstätigkeit auf angrenzende Wege hin, die biologisch abbaubare Verpackungsportfolios ergänzen können, dort wo Hochleistungspolymere, erneuerbare Rohstoffe und Kreislauffähigkeiten in Europa skaliert werden. Im September 2025 gründeten Avantium, LVMH und Tereos eine strategische Allianz, um pflanzenbasiertes PEF (releaf) für Verpackungen zu skalieren, was zeigt, wie Markeninhaber und Rohstofflieferanten neue Polymer-Ökosysteme für Lebensmittel, Getränke und Kosmetik unterstützen. In Portugal gab die IMG Group 2026 groß angelegte Investitionen rund um ihren Everbio Innovation Hub bekannt, darunter 15 Millionen EUR an Finanzierung und eine industrielle Gesamtinvestition von 40 Millionen EUR, um recycelte und biobasierte Polymertechnologien voranzutreiben. Dies deutet auf einen wachsenden regionalen Kapazitätsaufbau hin, der Innovationen bei Verarbeitern und Roadmaps für multimateriale nachhaltige Verpackungen neben zertifizierten kompostierbaren Materialien unterstützen kann.
Recent Industry Developments in Europäischer Markt für biologisch abbaubare Kunststoffverpackungen
- Juli 2026: Die IMG Group startete den Everbio Innovation Hub in Portalegre, Portugal, unterstützt durch 15 Millionen EUR an Finanzierung und eine industrielle Gesamtinvestition von 40 Millionen EUR, um recycelte und biobasierte Polymertechnologien zu skalieren. Das Programm integriert Fähigkeiten von Evertis, Selenis, Renascis und Renewis, um Materialien und Recyclingwege weiterzuentwickeln, die Verpackungsverarbeiter in konforme Formate im Rahmen der sich verschärfenden EU-Vorschriften umsetzen können.
- September 2025: Avantium, LVMH und Tereos gründeten eine strategische Allianz, um die Produktion von PEF (releaf), einem pflanzenbasierten und zirkulären Hochleistungspolymer für Lebensmittel-, Getränke- und Kosmetikverpackungen, zu skalieren. Durch die Verknüpfung von Rohstoffen, Polymertechnologie und Markennachfrage stärkt die Partnerschaft die europäische Pipeline für erneuerbare Materialien der nächsten Generation, die konventionelle Kunststoffe in Premium-Verpackungsanwendungen ersetzen können.
- Oktober 2024: Avantium eröffnete eine Vorzeige-PEF-Anlage in den Niederlanden zur Versorgung von Premium-Getränkemarken. Die Anlage schuf zusätzliche regionale Kapazität für hochbarrierehaltige erneuerbare Polymerverpackungen und unterstützt kommerzielle Tests und Qualifizierungsprogramme mit Markeninhabern und Verarbeitern, die sich auf die Verbesserung der Leistung von Starrverpackungen konzentrieren.


Europäischer Markt für biologisch abbaubare Kunststoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bemessen wir den europäischen Markt für biologisch abbaubare Kunststoffverpackungen als den Wert von Verpackungseinheiten und Materialien aus biologisch abbaubaren Polymeren, die für Verpackungsanwendungen in europäischen Endmärkten verkauft werden, ausgewiesen in USD zum Verkaufszeitpunkt von Verpackungslieferanten an Käufer.
Ausschlüsse vom Umfang: Wir erfassen keine papierbasierten oder Aluminiumverpackungen, und wir schließen keine herkömmlichen Kunststoffverpackungen ein, die lediglich recycelbar sind oder Recyclinganteile enthalten, aber nicht biologisch abbaubar sind.
Übersicht der Segmentierung
- Nach Materialtyp
- Stärkemischungen
- Polymilchsäure (PLA)
- Polybutylen-Adipat-Terephthalat (PBAT)
- Polybutylensuccinat (PBS)
- Polyhydroxyalkanoate (PHA)
- Weitere Materialtypen
- Nach Verpackungstyp
- Starre Verpackung
- Flexible Verpackung
- Nach Produkttyp
- Folien und Wickelverpackungen
- Beutel und Taschen
- Schalen und Behälter
- Flaschen und Gläser
- Weitere Produkttypen
- Nach Endverbrauchsindustrie
- Lebensmittel
- Getränke
- Gastronomie
- Pharmazeutika
- Körper- und Haushaltspflege
- Weitere Endverbrauchsindustrien
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktbemessung und Validierung
Desk Research
Wir beginnen mit Desk Research, um die Marktgrenzen zu definieren und ein Eingabeblatt für die Verpackungsnachfrage in ganz Europa zu erstellen. Öffentliche Quellen werden genutzt, um Verpackungsausstoß, Abfallvorschriften und Signale zur Endverbrauchsnachfrage zu verstehen, wie etwa Eurostat, Veröffentlichungen der Europäischen Kommission zu Verpackungen und Abfall sowie EEA-Datensätze.
Um das Modell an beobachteten Produktbewegungen zu verankern, prüfen wir zudem Zoll- und Handelsstatistiken (wie UN Comtrade), Veröffentlichungen nationaler Statistikämter wichtiger europäischer Länder sowie begutachtete Fachzeitschriften, die biologisch abbaubare Polymere und Kompostierbarkeitsnormen verfolgen. Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Wirtschaftspresse werden dann verwendet, um Kapazitätserweiterungen, Produkteinführungen und Preisentwicklungen zu erfassen, was wir mit ausgewählten kostenpflichtigen Abonnements für Unternehmensfinanzen und Patentaktivitäten abgleichen. Diese Beispiele sind nicht erschöpfend, und wir ziehen weitere öffentliche und kostenpflichtige Quellen heran, um Eingaben zu erfassen, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen werden verwendet, um Annahmen einem Belastungstest zu unterziehen, die Desk Research nicht vollständig bestätigen kann, insbesondere in Bezug auf die Entwicklung der durchschnittlichen Verkaufspreise, die Akzeptanz durch Endnutzer und den Umfang, in dem das Volumen tatsächlich biologisch abbaubar ist im Vergleich zu gemischten oder teilweise zertifizierten Materialien. Wir erfassen Verpackungshersteller, Materiallieferanten, Vertriebshändler und große Verpackungskäufer in den wichtigsten europäischen Ländern, um Unterschiede in der regulatorischen Bereitschaft und dem Zugang zu industrieller Kompostierung abzugleichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 16% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 22% | Manager: 57% |
Marktbemessung & Prognose
Die Bemessung beginnt mit einem Top-down-Ansatz, bei dem die Verpackungsnachfrage in Europa aus dem Endverbrauch und Indikatoren zur Verpackungsintensität rekonstruiert und dann nach dem Anteil biologisch abbaubarer Polymere gefiltert wird. Wo das Marktsignal unklar ist, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen, einschließlich Umsatz-Aggregationen von Stichprobenlieferanten, Kanal-Feedback zu versendeten Volumen und einem Kreuzabgleich von Durchschnittspreis mal Volumen für die gängigsten Verpackungsformate.
Mehrere Inputs werden in diesem Markt eng verfolgt, darunter die Richtung der EU-Verpackungsabfall- und EPR-Vorschriften, die beobachtete Akzeptanz kompostierbarer Verpackungen im Foodservice und bei Frischeprodukten, Preistrends für Harz und Verarbeitung von PLA und verwandten Blends, verfügbarer Zugang zu industrieller Kompostierung nach Ländern sowie das Tempo der Markenumstellungsverpflichtungen, die Kaufvolumen verändern. Für Prognosen verwenden wir Szenarioanalysen, die am regulatorischen Zeitplan und an Kapazitätserweiterungen verankert sind, und passen dann die Jahresverlaufskurve basierend auf den Erwartungen der Befragten hinsichtlich Preisentlastung, Substitutionsgrenzen und Akzeptanzgeschwindigkeit in wichtigen Anwendungen an. Wenn ein Datenpunkt für ein Land oder Unternehmen fehlt, füllen wir Lücken mit Proxy-Verhältnissen, die mit dem Verpackungsausstoß und der Endverbrauchsmischung verknüpft sind, und führen dann einen zweiten Durchgang durch, um zu prüfen, ob die implizierten Anteile realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir prüfen, ob die implizierten Pro-Kopf-Verpackungsausgaben, der biologisch abbaubare Anteil nach Anwendung und die Preisbänder mit unabhängigen Signalen aus öffentlichen Statistiken und Interview-Feedback übereinstimmen. Abweichungen werden markiert, überprüft und durch eine mehrstufige Analystenprüfung korrigiert, sodass Ausreißer bei Länderaufteilungen oder plötzliche Preissprünge nicht weitergetragen werden.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa eine größere Regulierungsänderung, die Inbetriebnahme neuer Kapazitäten oder eine starke Bewegung der Harzpreise. Vor der Auslieferung des Berichts führen wir einen abschließenden Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten, die mit den neuesten öffentlichen Veröffentlichungen und dem neuesten Feldfeedback, das wir erhalten können, übereinstimmt.
Größe des europäischen Marktes für biologisch abbaubare Kunststoffverpackungen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen zu diesem Thema unterscheiden sich oft, weil die Umfanggrenze nicht auf dieselbe Weise gezogen wird und die für Volumen und Preisgestaltung verwendeten Inputs nicht immer auf die Verpackungsnachfrage in Europa zurückgeführt werden. Unterschiede zeigen sich auch, wenn Autoren biologisch abbaubare Kunststoffe mit breiteren biologisch abbaubaren Verpackungen zusammenfassen, was papierbasierte Formate einbezieht und die Gesamtwerte wesentlich größer erscheinen lässt.
Durch die Verfolgung des Nachfragepools aus verpackten Endverwendungen und die anschließende Aktualisierung des Anteils biologisch abbaubarer Polymere und der Durchschnittspreisannahmen durch Interviews hält Mordor Intelligence die Schätzung an die tatsächlichen Ausgaben für biologisch abbaubare Kunststoffverpackungen in Europa gebunden, statt an breitere Körbe nachhaltiger Verpackungen.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,72 Mrd. USD (2025) | |
| Fachverlag A | 1,42 Mrd. USD (2024) | Verwendet eine kombinierte Geografie, die die USA neben Europa einschließt, und die Zahl spiegelt einen breiteren Satz an Formaten und Annahmen für biologisch abbaubare Kunststoffverpackungen wider, die nicht auf eine ausschließlich europäische Nachfragebasis normalisiert sind. |
| Verpackungsportal B | 194,03 Mrd. USD (2024) | Erfasst biologisch abbaubare Verpackungen auf breiter Ebene und schließt wahrscheinlich Papier- und Verpackungsarten mit Recyclinganteil ein, sodass der Wert nicht mit ausschließlich biologisch abbaubaren Kunststoffverpackungen vergleichbar ist, und die Kategoriegrenze bläht den Gesamtwert auf. |
Die Streuung in der Tabelle resultiert hauptsächlich aus Kategoriegrenzen und der Vermischung von Geografien, nicht aus kleinen mathematischen Unterschieden. Wenn der Umfang auf Europa beschränkt bleibt und sich auf in Verpackungen verwendete biologisch abbaubare Kunststoffe begrenzt, lässt sich der Markt auf klare Nachfrageindikatoren sowie wiederholbare Preis- und Anteilsannahmen zurückführen, was das Ergebnis leichter erklärbar und Jahr für Jahr aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für biologisch abbaubare Kunststoffverpackungen in Europa bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 1,99 Milliarden USD erreichen wird, unterstützt durch eine CAGR von 18,53 %, die durch EU-Regulierung und unternehmerische Nachhaltigkeitsverpflichtungen getrieben wird.
Welches Material wächst am schnellsten im Bereich europäischer biologisch abbaubarer Verpackungen?
PHA wird voraussichtlich bis 2031 mit einer CAGR von 21,71 % wachsen, aufgrund seines Vorteils bei der marinen Bioabbaubarkeit.
Warum zeigt Frankreich das stärkste Wachstum unter den großen Märkten?
Frankreich profitiert von einer neuen PLA-Anlage im Wert von 565 Millionen USD und der raschen Expansion lokaler Kompostiernetzwerke, was das Wachstum auf eine CAGR von 19,74 % treibt.
Welche Segmente führen das Mengenwachstum bei flexiblen biologisch abbaubaren Verpackungen an?
Beutel und Taschen halten einen Anteil von 58,02 %, da sie weniger Material verbrauchen und mit intelligenten Sortierpiloten übereinstimmen.
Wie wirken sich höhere Harzkosten auf die Akzeptanz aus?
Die Premiumpreise von PLA und PHA, dem 2- bis 7-Fachen fossiler Kunststoffe, verlangsamen die Akzeptanz in preissensiblen Regionen, aber EPR-Gebühren und Markenverpflichtungen gleichen einige Kostenbarrieren aus.
Welche Technologien verbessern die Entsorgungssortierung für kompostierbare Folien?
Digitale Wasserzeichenversuche im Rahmen von HolyGrail 2.0 zeigen eine Erkennungseffizienz von bis zu 93,8 % und ermöglichen die automatisierte Identifizierung in Wertstoffhöfen.
Seite zuletzt aktualisiert am:



