
ASEAN-Telegesundheitsdienste-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
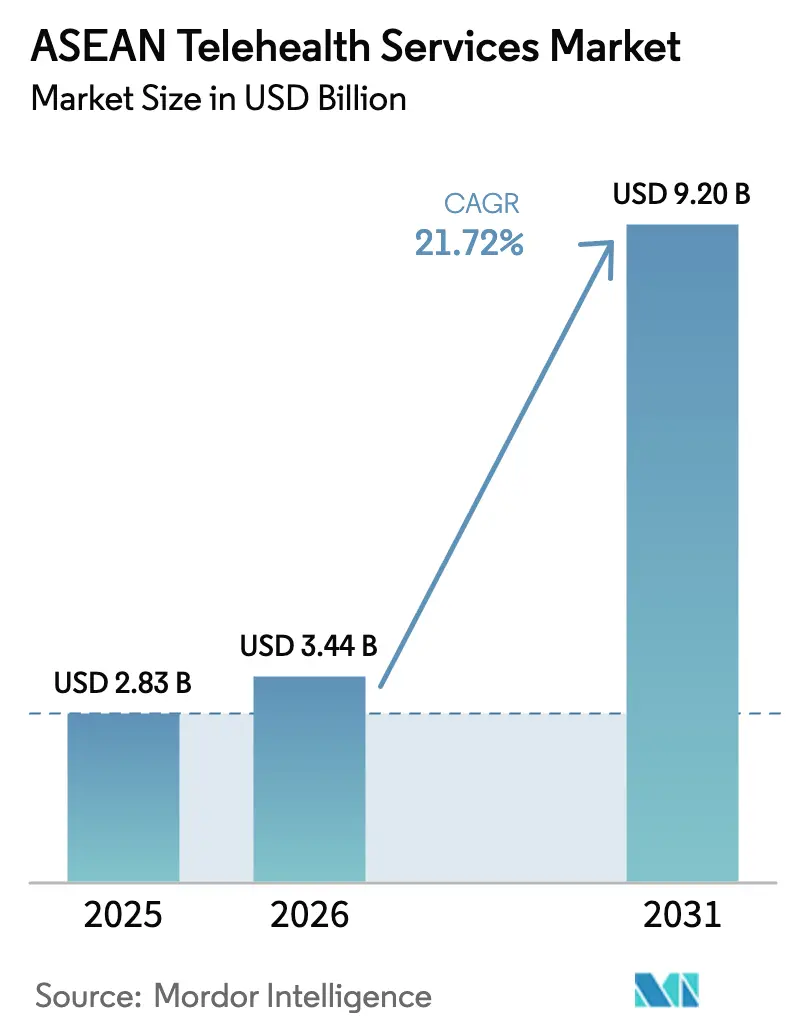
| Marktgröße im Basisjahr (2025) | 2.83 Milliarden US-Dollar |
| Marktgröße (2026) | 3.44 Milliarden US-Dollar |
| Marktgröße (2031) | 9.2 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.72 % |
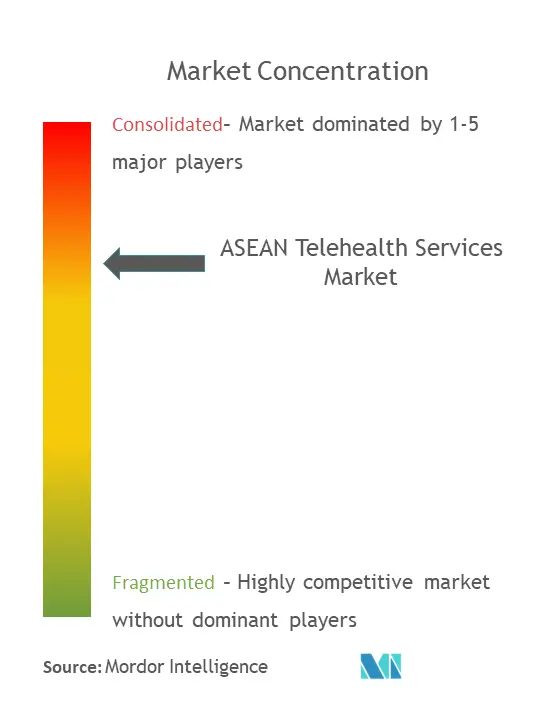
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN-Telegesundheitsdienste-Marktanalyse von Mordor Intelligence
Die Marktgröße des ASEAN-Telegesundheitsdienste-Marktes wurde im Jahr 2025 auf 2,83 Milliarden USD geschätzt und wird voraussichtlich von 3,44 Milliarden USD im Jahr 2026 auf 9,2 Milliarden USD bis 2031 wachsen, mit einer CAGR von 21,72 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus der post-pandemischen regulatorischen Gleichstellung der virtuellen Versorgung, massiven 5G-Investitionen und groß angelegten Digitalisierungsprogrammen wie Indonesiens Initiative „Cek Kesehatan Gratis” zur kostenlosen Vorsorgeuntersuchung, die 280 Millionen Bürger abdeckt.[1] Cloud-First-Bereitstellung, starke Risikokapitalzuflüsse und Bündnisse zwischen Versicherern und Plattformen stimmen die Anreize zwischen Kostenträgern, Anbietern und Patienten aufeinander ab. Jedoch bremsen fragmentierte Datenhaltungsvorschriften, steigende Cybersicherheitskosten und Hürden bei der Arztzulassung die Skalierbarkeit, was Raum für Konsolidierungsschritte wie die Übernahme von Good Doctor Indonesia durch WhiteCoat im Jahr 2024 lässt.
Wichtigste Berichtsergebnisse
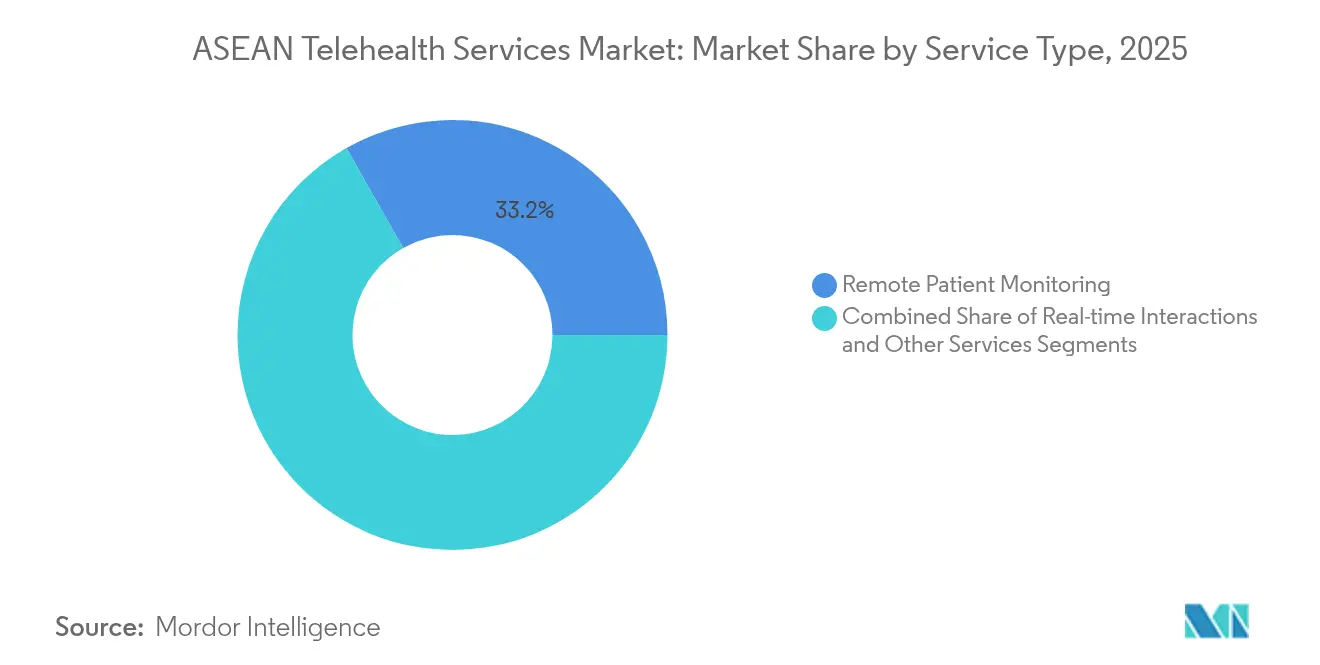
- Nach Dienstleistungsart entfiel der größte Anteil am ASEAN-Telegesundheitsdienste-Markt im Jahr 2025 auf die Fernpatientenüberwachung mit 33,21 %, während Echtzeit-Interaktionen die höchste prognostizierte CAGR von 23,11 % bis 2031 verzeichneten.
- Nach Bereitstellungsmodus hielten Cloud-basierte Plattformen im Jahr 2025 einen Umsatzanteil von 47,88 %; Web-basierte Tools sind auf eine CAGR von 22,31 % bis 2031 ausgerichtet.
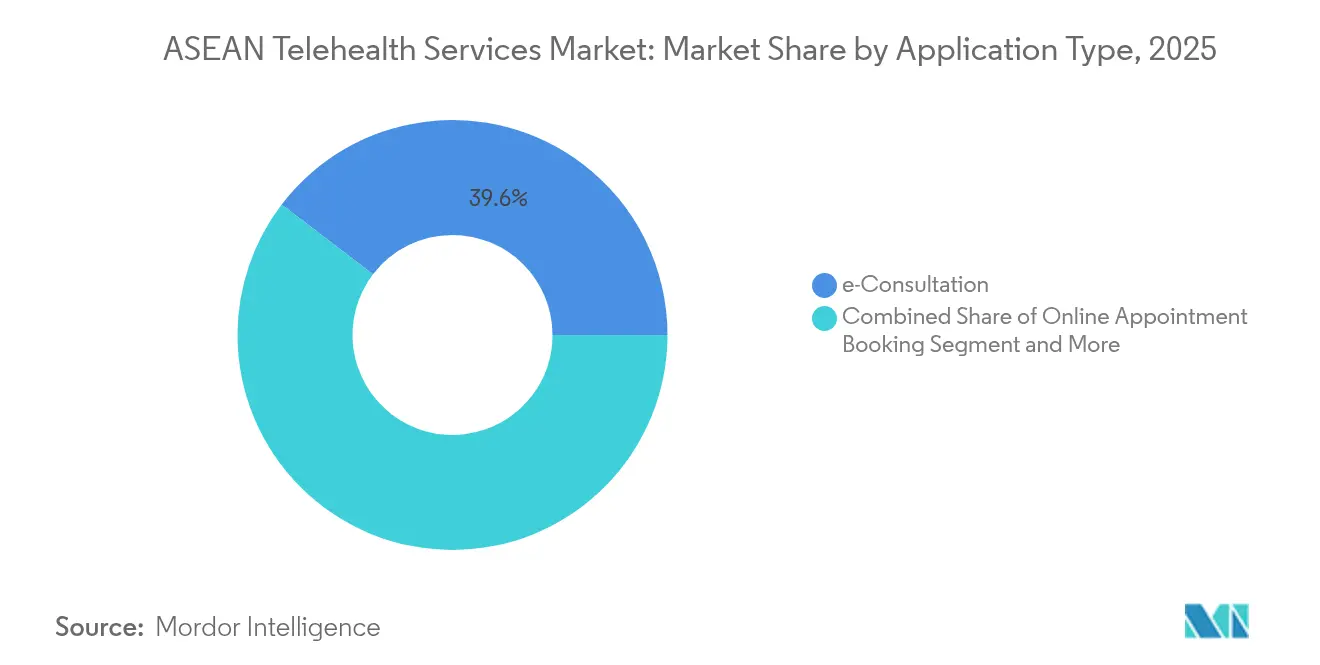
- Nach Anwendungstyp entfiel im Jahr 2025 auf E-Konsultation ein Anteil von 39,62 % an der Größe des ASEAN-Telegesundheitsdienste-Marktes, während Tele-Pharmazie/E-Rezept bis 2031 mit einer CAGR von 23,05 % expandieren wird.
- Nach Endnutzer hielten Anbieter im Jahr 2025 einen Anteil von 48,02 %; Direkt-an-Patienten-Dienste verzeichnen die schnellste Wachstumsrate mit einer CAGR von 22,64 %.
- Nach Geografie führte Indonesien im Jahr 2025 mit einem Umsatzanteil von 24,89 %, während Vietnam mit einer CAGR von 22,21 % bis 2031 das schnellste Wachstum prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des ASEAN-Telegesundheitsdienste-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Post-COVID-Erstattungsparität und E-Rezept-Regelungen | +4.2% | Indonesien, Thailand, Vietnam – Kernmärkte | Mittelfristig (2–4 Jahre) |
| 5G- und Breitbandausbau zur Verbesserung der Videoqualität und Betriebszeit | +3.8% | Städtische Zentren in Singapur, Malaysia, Thailand | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und Last nicht übertragbarer Krankheiten erhöhen die Nachfrage nach chronischer Versorgung | +3.5% | Demografischer Wandel in Singapur, Thailand, Malaysia | Langfristig (≥ 4 Jahre) |
| Anstieg der Risikokapitalfinanzierung und Versicherungspartnerschaften | +2.9% | Start-up-Zentren in Singapur, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Medizintourismus – „Virtuelle Zweitmeinungen” | +2.1% | Medizinische Zentren in Thailand, Malaysia, Singapur | Mittelfristig (2–4 Jahre) |
| KI-basierte Chatbots für die Triage im Bereich psychische Gesundheit erweisen ihren ROI | +1.8% | Städtische Zentren auf den ASEAN-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-COVID-Erstattungsparität und E-Rezept-Regelungen
Einheitliche Zahlungsrahmen stellen die Telemedizin nun gleichberechtigt mit persönlichen Besuchen. Indonesiens Präsidialerlass 59/2024 schreibt eine universelle Versicherungsbeteiligung vor und schließt historische Erstattungslücken.[2] Thailands Ministerium für öffentliche Gesundheit ist dem gefolgt, während Vietnams novelliertes Apothekengesetz ab Juli 2025 die Rezepteinlösung direkt beim Verbraucher ermöglicht. Diese Maßnahmen unterstützen die Überwachung chronischer Erkrankungen und eröffnen grenzüberschreitende Skalierungsmöglichkeiten unter einheitlichen Vergütungsregeln.
5G- und Breitbandausbau zur Verbesserung der Videoqualität und Betriebszeit
Netzwerkverbesserungen beseitigen historische Bandbreitenengpässe. Telkomsel plant die Fertigstellung von 1.400 5G-Basisstationen im Großraum Jakarta bis Februar 2025 und erzielt dabei Durchschnittswerte von 227 Mbit/s. Singapurs hybride 5G-Tests liefern chirurgische Sub-10-ms-Latenz, während Thailands städtische Geschwindigkeiten von 196 Mbit/s die Außenstadtraten bei weitem übersteigen, aber dennoch HD-Video unterstützen. Verbesserte Konnektivität ermöglicht die Führung bei Fernoperationen und die kontinuierliche Überwachung. Kambodschas landesweite 5G-Genehmigung signalisiert die Ausweitung der Technologie über Tier-1-Märkte hinaus und schafft Möglichkeiten für Telegesundheitsplattformen, bisher unterversorgte ländliche Bevölkerungen zu erschließen.
Alternde Bevölkerung und Last nicht übertragbarer Krankheiten erhöhen die Nachfrage nach chronischer Versorgung
Die Bevölkerungsgruppe der ≥60-Jährigen in der ASEAN wird bis 2050 22,2 % erreichen, was die stationäre Versorgung belastet. Nicht übertragbare Krankheiten dominieren die Ausgaben und veranlassten Indonesiens BPJS-Regelung 3/2024, die Finanzierung verbesserter Vorsorgeuntersuchungen zu fördern. Telemonitoring verwandelt episodische Besuche in kontinuierliches Engagement – ein Modell, das den Patient Lifetime Value erhöht und Abonnementumsätze unterstützt. Der Wandel hin zu präventiven Versorgungsmodellen, exemplarisch dargestellt durch Indonesiens kostenloses Vorsorgeuntersuchungsprogramm für 280 Millionen Bürger, generiert kontinuierliche Patientenengagement-Möglichkeiten, die Telegesundheitsplattformen durch abonnementbasiertes chronisches Pflegemanagement monetarisieren können. Diese demografisch bedingte Nachfrage ist besonders wertvoll, weil Patienten mit chronischen Erkrankungen im Vergleich zu Akutversorgungsepisoden höhere Bindungsraten und planbare Umsatzströme aufweisen.
Anstieg der Risikokapitalfinanzierung und Versicherungspartnerschaften
Kapitalallokationsmuster zeigen strategische Verschiebungen hin zu integrierten Gesundheits-Ökosystemen, die Telegesundheitsplattformen mit Versicherungen und pharmazeutischem Vertrieb verbinden. East Ventures' 30-Millionen-USD-Gesundheitsfonds und Hive Healths 6,5-Millionen-USD-Pre-Series-A bestätigen einen robusten Investorenappetit. Die Integration von BPJS Kesehatan mit Halodoc erweitert die Plattformreichweite auf 221 Millionen Indonesier und beweist, dass Versicherungsanbindungen ein schnelles Wachstum antreiben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fragmentierte regulatorische Anforderungen und Datenhaltungsvorschriften | -2.8% | Grenzüberschreitende Tätigkeiten in der ASEAN | Langfristig (≥ 4 Jahre) |
| Erhöhte Cybersicherheits-/PDPA-Compliance-Kosten | -2.3% | Datensensible Märkte in Malaysia, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Lücken bei der länderübergreifenden Portabilität von Arztzulassungen | -1.9% | Grenzüberschreitende Medizintourismuskorridor | Langfristig (≥ 4 Jahre) |
| Geringe Erstattung durch öffentliche Kostenträger außerhalb von Tier-1-Städten | -1.5% | Ländliche Gebiete in Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regulatorische Anforderungen und Datenhaltungsvorschriften
Indonesiens Gesetz zum Schutz personenbezogener Daten schreibt die lokale Datenhaltung vor, während Malaysias PDPA-Änderungen von 2025 Datenschutzbeauftragte für große Gesundheitsdatenverarbeiter vorschreiben. Vietnams Datenschutzregeln unterscheiden sich erneut und erfordern eine Multi-Instanz-Architektur, die Kosten erhöht und die regionale Skalierung verlangsamt. Thailands Telemedizinvorschriften verlangen eine Überprüfung des Patientenstandorts für die Compliance bei der Lizenzierung, was technische Barrieren für Plattformen schafft, die mobile Bevölkerungen oder grenzüberschreitende Medizintouristen bedienen. Diese fragmentierten Anforderungen zwingen Telegesundheitsunternehmen, marktspezifische Lösungen zu entwickeln, anstatt Skaleneffekte in der gesamten Region zu nutzen.
Erhöhte Cybersicherheits-/PDPA-Compliance-Kosten
Steigende Datenschutzstandards in der ASEAN erhöhen die Betriebskosten für Telegesundheitsplattformen erheblich und verschaffen gleichzeitig Unternehmen mit robuster Cybersicherheitsinfrastruktur Wettbewerbsvorteile. Neue Protokolle zur Meldung von Datenschutzverletzungen und strenge Strafen erfordern unternehmenstaugliche Sicherheit. Kleinere Plattformen haben Schwierigkeiten, Verschlüsselung, SIEM und 24/7-Überwachung zu finanzieren, was die Konsolidierung hin zu gut kapitalisierten Akteuren beschleunigt, die ihre Belastbarkeit zertifizieren können. Die Compliance-Last trifft kleinere Telegesundheitsanbieter unverhältnismäßig stark, denen die Ressourcen zur Implementierung unternehmenstauglicher Sicherheitsinfrastruktur fehlen, was den Marktkonsolidierungsdruck zugunsten gut finanzierter Plattformen verstärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Fernüberwachung treibt die präventive Versorgung in großem Maßstab voran
Die Fernpatientenüberwachung machte im Jahr 2025 33,21 % des Umsatzes aus und war damit das größte Segment des ASEAN-Telegesundheitsdienste-Marktes. Tragbare Biosensoren liefern mittlerweile eine Vitalzeichengenauigkeit von 99 %, ermöglichen frühzeitige Verschlechterungswarnungen und reduzieren Wiederaufnahmen um 25 %. Biofourmis' häusliches Ökosystem vom Januar 2024 zeigt den Wandel von Einzelgeräten zu integrierten Versorgungsprogrammen. Echtzeit-Interaktionen profitieren direkt vom 5G-Latenzrückgang auf unter 10 ms und unterstützen komplexe Ferndiagnostik.
Die Größe des ASEAN-Telegesundheitsdienste-Marktes für Echtzeit-Interaktionen wird bis 2031 mit einer CAGR von 23,11 % wachsen, da Verbraucher Video als Standard für den ersten Kontakt akzeptieren. Die Plattformbindung steigt, wenn Überwachung mit synchronen Besuchen kombiniert wird, was gebündelte Mitgliedschaften schafft, die für Versicherer attraktiv sind, die ergebnisbasierte Zahlungsmodelle anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Bereitstellungsmodus: Cloud-Architektur bildet die Grundlage für Skalierung
Cloud-gehostete Plattformen hielten im Jahr 2025 einen Anteil von 47,88 %, da Krankenhausgruppen Daten zu Hyperscale-Anbietern migrieren; IHH Healthcare verlagerte malaysische und singapurische Datensätze Mitte 2024 in die Oracle Cloud. Web-basierte Tools verzeichnen eine robuste CAGR von 22,31 % und sind in bandbreitenarmen Zonen beliebt, die auf den Browserzugang statt auf umfangreiche mobile Apps angewiesen sind.
Die Rechenzentrumskapazität in Südostasien wächst jährlich um bis zu 20 %, wobei große Technologieunternehmen Milliarden für den Ausbau der Cloud-Infrastruktur bereitstellen, die die Skalierbarkeit von Telegesundheitsdiensten unterstützt. Die Cloud ermöglicht es kleineren Kliniken, KI-Module ohne Kapitalinvestitionen in Hardware zu nutzen, während On-Premises-Systeme dort bestehen bleiben, wo die Gesetzgebung strikte Datensouveränität vorschreibt. Der ASEAN Digital Masterplan 2025 betont die Cloud-Infrastrukturentwicklung als wesentlich für die regionale digitale Integration und schafft unterstützende politische Rahmenbedingungen für die Cloud-basierte Erweiterung von Telegesundheitsdiensten.
Nach Anwendungstyp: E-Konsultation verankert breitere digitale Ökosysteme
E-Konsultation erzielte im Jahr 2025 39,62 % des Umsatzes und ist der Einstiegspunkt für die meisten Nutzer. Tele-Pharmazie und E-Rezept, mit einer CAGR von 23,05 % wachsend, erhalten Auftrieb durch Vietnams Apothekengesetz-Änderungen von 2025, die den E-Commerce-Arzneimittelverkauf legalisieren. Zuellig Pharmas eZRx+ bedient 61.000 Nutzer in neun Märkten und verdeutlicht den pharmazeutischen Schwenk zur Digitalisierung.
Der Marktanteil des ASEAN-Telegesundheitsdienste-Marktes für Tele-Pharmazie wird steigen, da grenzüberschreitende E-Rezepte es Patienten auf abgelegenen Inseln ermöglichen, Dauermedikamente ohne Reisen nachzufüllen. KI-gestützte Chatbots triagieren Symptome, reduzieren die Belastung der Kliniker und leiten Patienten zu gezielten Medikamentenprogrammen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer: Schwung bei Direkt-an-Verbraucher-Angeboten nimmt zu
Anbieter generierten im Jahr 2025 weiterhin 48,02 % des Umsatzes, gestützt durch umfangreiche Krankenhausrollouts und Versicherungsverträge. Dennoch expandieren direkte Patientenkanäle mit einer CAGR von 22,64 %, angetrieben durch mobile Apps wie Halodocs Bidanku, die Nutzer der Mutter-Kind-Versorgung direkt erreichen.
Akteure der ASEAN-Telegesundheitsdienste-Branche sehen höhere Margen bei Direkt-an-Verbraucher-Abonnements für psychische Gesundheit, wo KI-Chatbots personalisierte Sitzungen in großem Maßstab liefern, unterstützt durch Studien, die eine 21%ige Symptomreduktion zeigen. Kostenträger erstatten diese Programme zunehmend und schaffen finanzielle Anreize für ein längerfristiges Engagement.
Geografische Analyse
Indonesien hielt im Jahr 2025 24,89 % des Umsatzes, gestützt durch das Budget von 4,7 Billionen IDR (287,9 Millionen USD) für „Cek Kesehatan Gratis” und die BPJS-Integration, die Telegesundheitsportale mit 221 Millionen versicherten Bürgern verbindet. IKT-Reifegradbewertungen von 2,74 in neun Provinzen zeigen bestehende Infrastrukturlücken auf und bieten Anbietern Möglichkeiten für bandbreitenarme Lösungen.
Vietnam, das mit einer CAGR von 22,21 % am schnellsten wächst, profitiert von einer 100%igen Versicherungsabdeckung für gefährdete Gruppen und einem KI-Pilotprojekt für virtuelle Krankenhäuser mit Schwerpunkt auf Teleschlaganfall-Management. Eine vereinfachte Arzneimittelzulassung fördert die Skalierung der Tele-Pharmazie, während Kooperationen mit Microsoft die Cloud-Standardisierung vorantreiben.
Singapur, Thailand, Malaysia und die Philippinen verbinden ausgereifte digitale Infrastruktur mit nischenspezifischen Wachstumskatalysatoren. Singapur fördert Health-Tech-Start-ups, Thailand nutzt sein neues Medizintouristikvisum zur Ankurbelung der Nachfrage nach virtuellen Zweitmeinungen, Malaysia verschärft Datenschutzregeln zugunsten cybersicherheitsstarker Plattformen, und die Philippinen verzeichnen neue Finanzierungsrunden für Hive Health im KMU-Versorgungsbereich. Kambodschas landesweite 5G-Genehmigung lässt die ländliche Telegesundheitsexpansion in den verbleibenden ASEAN-Staaten erahnen.
Regulatorisches Umfeld
Telemedizinvorschriften in ganz ASEAN werden nach wie vor hauptsächlich auf nationaler Ebene festgelegt, ohne einheitlichen regionalen Regulierungsrahmen für digitale Gesundheit. Diese Struktur führt dazu, dass Lizenzierung, E-Rezept- und Datenverarbeitungspflichten weitgehend marktspezifisch bleiben. In Indonesien bleibt das Gesundheitsministerium durch die Verordnung Nr. 20/2019 zentraler Regelsetzer für Telemedizin. Die Präsidialverordnung 59/2024 sowie BPJS-bezogene Maßnahmen haben zudem die Erstattungs- und Deckungsmechanismen gestärkt, die die Nutzungspfade der virtuellen Versorgung prägen.
Die Compliance-Anforderungen rund um Datenschutz und Cybersicherheit werden zunehmend detaillierter und unterscheiden sich stärker von Land zu Land, was sich auf Architekturentscheidungen und die Anbietertauglichkeit auswirkt. Indonesiens Gesetz zum Schutz personenbezogener Daten unterstützt lokalisierte Ansätze zur Datenhaltung, während die im Juni 2025 in Kraft tretenden Änderungen des malaysischen PDPA Datenschutzbeauftragte für große Verarbeiter von Gesundheitsdaten sowie strengere Protokolle für Datenschutzverletzungen vorschreiben. Der Anfang 2026 fertiggestellte ASEAN Digital Masterplan 2030 fördert die Übernahme internationaler Standards (ISO, ITU, IEC) sowie eine stärkere grenzüberschreitende digitale Vertrauensgrundlage, doch die praktische Interoperabilität und grenzüberschreitende Versorgung bleiben durch nationale Vorschriften zur Datenresidenz und Ärztezulassung eingeschränkt.
Wettbewerbslandschaft
Der Wettbewerb ist fragmentiert, tendiert aber zu skalierbaren Akteuren. WhiteCoats Übernahme von Good Doctor Indonesia schuf eine Gruppe mit 6,8 Millionen Nutzern und 130 Versicherungsverbindungen. Plattformen konkurrieren über KI-Diagnostik, durchgängige Arzneimittellogistik und Versicherungs-APIs statt über den direkten Preisvergleich.
Biofourmis hat mit GE HealthCare zusammengearbeitet, um die Heimüberwachung zu kommerzialisieren und hospitaltaugliche Sensoren mit prädiktiver Analytik zu integrieren. Halodoc vertieft die vertikale Integration durch Hinzufügen von Labordiensten und Medikamentenlieferung und bindet Verbraucher in eine einzige App-Journey ein.
Eine künftige Konsolidierung ist im Bereich psychische Gesundheit wahrscheinlich, wo Direkt-an-Verbraucher-Chatbots grenzüberschreitend operieren, jedoch zunehmenden Compliance-Kosten gegenüberstehen. Akteure mit gesetzeskonformen Multi-Tenant-Architekturen und Versicherungsallianzen werden Nischen-Apps übertreffen, die durch Einzelland-Regulierung begrenzt sind.
Marktführer der ASEAN-Telegesundheitsdienste-Branche
-
Doctor Anywhere
-
Halodoc
-
Alodokter
-
SeeYouDoc
-
Viettel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der kurzfristige Handlungsspielraum in der ASEAN-Telemedizin liegt an der Schnittstelle von zahlerverknüpfter Skalierung und compliance-tauglichen Plattformen. Die Integration von BPJS Kesehatan, die Halodoc mit 221 Millionen versicherten Indonesiern verbindet, zeigt, wie Versicherer-APIs und abrechnungsfertige Arbeitsabläufe die Akzeptanz beschleunigen können. Dies eröffnet Anbietern Raum, Nutzungsmanagement, Behandlungspfade für chronische Erkrankungen und Ergebnisberichte sowohl für öffentliche als auch private Kostenträger zu produktisieren. Parallel dazu erhöht Indonesiens Initiative Cek Kesehatan Gratis für kostenlose Vorsorgeuntersuchungen, die 280 Millionen Bürger abdecken soll, die Nachfrage nach Folgeleistungen wie Fernüberwachung, Triage und Medikamentenversorgung, die in longitudinale Versorgungsprogramme eingebettet werden können, statt sich auf episodische E-Konsultationen zu beschränken.
Grenzüberschreitende Interoperabilität und standardisierter Datenaustausch bieten ebenfalls eine Chance, insbesondere für länderübergreifende Plattformen und Akteure der Apotheken-Logistik, die in ganz ASEAN tätig sind. Die von der WHO geleitete Initiative, die am 23. März 2026 gestartet wurde, um die Nutzung digitaler Gesundheitswallets unter Verwendung von Standards wie HL7 FHIR und dem International Patient Summary auszuweiten, schafft einen Weg zu interoperablen, patientengeführten Aufzeichnungen, die Zweitmeinungen, Versorgungskontinuität für mobile Bevölkerungsgruppen und länderübergreifende Versorgungskoordination unterstützen können. Verwandte regionale Integrationsbemühungen, darunter die während des ASEAN-Gipfels 2025 beschleunigten Verhandlungen zum ASEAN Digital Economy Framework Agreement (DEFA) sowie der ASEAN Digital Masterplan 2030, deuten auf eine Nachfrage nach Anbietern hin, die konforme grenzüberschreitende Architekturen, Datenschutzmanagement (zum Beispiel ISO-27701-konforme Kontrollen) und Interoperabilitätswerkzeuge liefern können, die die Kosten für den Betrieb separater Systeme in den ASEAN-Märkten senken.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Gründer von SeeYouDoc nahmen am Maria 01-Event in Helsinki, Finnland, teil, um für die globale Expansion zu werben. Das Engagement signalisiert internationale Sichtbarkeit und einen Vorstoß in Richtung grenzüberschreitender Zusammenarbeit mit Versicherern und Partnern und unterstützt den breiteren Übergang von ASEAN-Telemedizinplattformen auf globale Ebene. Diese Aktivität könnte die Marktreichweite von SeeYouDoc stärken und dazu beitragen, strategische Allianzen im Zuge der regionalen Skalierung zu gewinnen.
- Mai 2026: Halodoc ging während der World Immunization Week 2026 eine strategische Partnerschaft mit PT Takeda Innovative Medicines zur Bekämpfung von Dengue-Fieber ein. Die Zusammenarbeit verbindet Initiativen im Bereich der öffentlichen Gesundheit mit Telemedizin-Fähigkeiten und unterstützt Aufklärung und Zugang zu einer möglichen Dengue-Impfung über einen großen Pharmapartner. Dieser Schritt erweitert die Ökosystem-Reichweite von Halodoc und stärkt seine Rolle bei integrierten Gesundheitskampagnen in ASEAN.
- Mai 2026: SeeYouDoc wurde als eines von 18 Startups für die Sisu Launchpad 2026-Kohorte ausgewählt. Das Programm unterstützt die regionale Skalierung von Telemedizinangeboten und erhöht die internationale Marktsichtbarkeit. Die Auswahl positioniert SeeYouDoc für eine beschleunigte internationale Expansion und stärkt das Interesse potenzieller Investoren und Partner.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt definiert als kostenpflichtige Telemedizindienstleistungen, die Patienten und Versorgungsteams in ganz ASEAN über digitale Kanäle bereitgestellt werden, wobei der Dienst für klinische Beratung, Überwachung, Verschreibungen oder Versorgungskoordination genutzt und einem Nutzer, Kostenträger oder Anbieter in Rechnung gestellt wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen allgemeine Wellness-Inhalte aus, die nicht an eine Gesundheitsdienstleistungsinteraktion gebunden sind, sowie reine Hardwareverkäufe ohne damit verbundene Telemedizin-Dienstleistungserlöse.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Fernpatientenüberwachung
- Echtzeit-Interaktionen
- Sonstige Dienste
- Nach Bereitstellungsmodus
- Cloud-basiert
- Web-basiert
- On-Premises
- Nach Anwendungstyp
- E-Konsultation
- Online-Terminbuchung
- Tele-Pharmazie / E-Rezept
- Diagnostik und Fitness-Monitore
- Nach Endnutzer
- Anbieter
- Patienten
- Kostenträger
- Sonstige
- Nach Geografie
- Singapur
- Indonesien
- Vietnam
- Thailand
- Philippinen
- Malaysia
- Rest der ASEAN
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche dient dazu, die Grundlage dafür zu schaffen, wie die Nachfrage in jedem ASEAN-Land aussieht und was das Angebot realistisch leisten kann. Wir haben öffentliche Statistiken zum Gesundheitssystem und Indikatoren zur digitalen Bereitschaft ausgewertet und diese dann Telemedizin-Anwendungsfällen zugeordnet, die üblicherweise erstattet oder bezahlt werden.
Beispiele für Quellen sind Gesundheits- und IKT-Indikatoren der WHO und der Weltbank, Veröffentlichungen des ASEAN-Sekretariats, Mitteilungen nationaler Gesundheitsministerien und Regulierungsbehörden sowie Veröffentlichungen der Telekommunikationsbehörden zu Breitband- und Mobilfunkabdeckung. Wir haben zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, angesehene Presseberichte, begutachtete Fachzeitschriften zur Akzeptanz von Telemedizin herangezogen und selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichtenauswertung und Patentrecherchen genutzt, um kleinere, aber schnell wachsende Dienstleistungssegmente nicht zu übersehen. Die hier aufgeführten Schreibtischquellen sind nur beispielhaft, und viele weitere Materialien wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in der Telemedizin in ganz ASEAN tatsächlich bezahlt wird, insbesondere Unterschiede bei Erstattung, Preisgestaltung und Arbeitsabläufen von der Konsultation bis zur Verschreibung über verschiedene Märkte hinweg. Wir sprachen mit einer Mischung aus Führungskräften auf Anbieterseite, Kostenträgern und Interessenvertretern von Arbeitgeberleistungen sowie operativen Managern, was uns half, Akzeptanzsignale in realistische Annahmen zu Nutzung und Umsatz umzuwandeln.
Um eine Verzerrung durch Einzelländer zu reduzieren, wurden die Eingaben über wichtige ASEAN-Märkte hinweg geprüft und anschließend anhand gemeinsamer Kennzahlen wie Konsultationsvolumen, Anteil aktiver Nutzer und durchschnittlichem Umsatz pro Kontakt normalisiert (mit Anpassungen, wenn Fernüberwachung gebündelt ist).
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 16 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Nachfragepool-Aufbau, der ambulante Berührungspunkte und digital erreichbare Bevölkerungsgruppen mit der Telemedizin-Nutzung verknüpft. Wir schätzen den Anteil der Patienten und Anbieter, die Fernkanäle nutzen, und wandeln diese dann in monetarisierte Dienstleistungen um, indem wir kostenpflichtige Nutzungsraten und durchschnittliche Preise nach Versorgungsumfeld anwenden.
Der Top-down-Ansatz wird anhand von Gesundheitszugangsindikatoren und Daten zur digitalen Konnektivität konstruiert, um wahrscheinliche Volumina von Telemedizin-Kontakten nach Land zu rekonstruieren, gefolgt von Preisstaffeln für gängige Dienstleistungen wie E-Konsultationen, Unterstützung bei Online-Terminvereinbarungen, E-Rezepte und Fernüberwachungsprogramme für Patienten. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa Kanalprüfungen zur Konsultationspreisgestaltung, stichprobenartigen Umrechnungen von Volumen zu Umsatz auf Basis offengelegter Geschäftskennzahlen und Kapazitätsbeschränkungen auf Anbieterseite.
Prognosen werden mittels Szenarioanalyse erstellt, wobei das Wachstum hauptsächlich durch Faktoren wie Smartphone- und Breitbandverbreitung, politische Stabilität bei der Telekonsultation, Ausweitung der Kostenträgerdeckung, Beteiligungsraten von Ärzten und die Nachfrage nach Management chronischer Erkrankungen, die Überwachungsdienste erhöht, gesteuert wird. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch länderspezifische Proxy-Verhältnisse behandelt und anschließend durch Folgegespräche überprüft, bevor das Modell finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Kontrollpunkte hinweg validiert, wobei die Gesamtwerte des Modells mit unabhängigen Signalen wie Studien zur Akzeptanz digitaler Gesundheitslösungen, gemeldeten Indikatoren zur Plattformnutzung und länderspezifischem Kontext der Gesundheitsausgaben verglichen werden. Wenn ein Länderergebnis außerhalb des erwarteten Bereichs liegt, werden zunächst Treiber wie Preisgestaltung, Nutzung und Kostenträgermix überprüft, dann werden die Annahmen mit zusätzlichen Expertengesprächen erneut geprüft.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit wichtige Eingaben und Formeln über Länder und Dienstleistungsarten hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen wie politischen Änderungen, Änderungen der Erstattung oder größeren Konsolidierungen von Dienstleistungen werden zwischenzeitliche Aktualisierungen vorgenommen. Vor der Auslieferung führen wir eine abschließende Aktualisierung durch, damit die Zahlen die neuesten verfügbaren öffentlichen und interviewbasierten Eingaben widerspiegeln.
Vergleich der Marktgröße für ASEAN-Telemedizindienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur ASEAN-Telemedizin variieren häufig, da Studien nicht immer denselben Umsatzpool messen und sich auch darin unterscheiden, ob die Werte auf Plattform-, Anbieter- oder Kostenträgerebene erfasst werden. Auch das Timing spielt eine Rolle, da sich dieser Markt schnell verändern kann, wenn sich politische Vorschriften, die Versicherungsdeckung oder das Verhalten bei der Versorgungserbringung ändern.
Die größten Ursachen für Abweichungen liegen in der Regel darin, was als Telemedizin-Umsatz eingerechnet wird, wie sich der durchschnittliche Preis pro Kontakt entwickelt und ob die Prognose eine schnellere grenzüberschreitende Skalierung annimmt, als es Lizenzierungs- und Datenresidenzvorschriften zulassen. Auch das Timing der Währungsumrechnung und die Behandlung gebündelter Fernüberwachungsprogramme gegenüber Einzelkonsultationen können die Gesamtwerte verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,83 Mrd. USD (2025) | |
| Branchenforschungsunternehmen A | 7,20 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Südostasien-Rahmen zu verwenden und kann auch eher den Lösungswert als nur den bezahlten Dienstleistungsumsatz widerspiegeln, was die Gesamtwerte tendenziell erhöht, wenn Plattform- und angrenzende Umsätze aus digitaler Gesundheit vermischt werden. |
| Regionale Beratungsgesellschaft B | 15,07 Mrd. USD (2026) | Die Schätzung liegt für dasselbe Region-Jahr-Fenster deutlich höher, was üblicherweise mit aggressiveren Annahmen zu Akzeptanz und Preisentwicklung sowie mit der Einordnung von digitalen Gesundheits-Multiservice-Paketen als Telemedizin ohne Trennung nicht-klinischer Komponenten zusammenhängt. |
Die Tabelle zeigt eine große Spannbreite, hauptsächlich weil unterschiedliche Anwendungsbereiche erfasst werden. Im Modell von Mordor Intelligence wird nur der bezahlte Telemedizin-Dienstleistungsumsatz in ASEAN berücksichtigt, und das Ergebnis wird mit länderspezifischen Nutzungs- und Preisprüfungen einem Stresstest unterzogen. Wenn Preisstaffeln und Akzeptanzobergrenzen konsistent nach Land angewendet werden, lässt sich das Ergebnis leichter auf einen klaren Nachfragepool und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ASEAN-Telegesundheitsdienste-Marktes?
Der Markt beläuft sich im Jahr 2026 auf 3,44 Milliarden USD und wird bis 2031 voraussichtlich 9,2 Milliarden USD erreichen.
Welche Dienstleistungsart führt den ASEAN-Telegesundheitsdienste-Markt an?
Die Fernpatientenüberwachung führt mit einem Umsatzanteil von 33,21 % zum Stand 2025.
Wie schnell wächst das Tele-Pharmazie-Segment in Südostasien?
Tele-Pharmazie- und E-Rezept-Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 23,05 % wachsen.
Warum gilt Vietnam als der am schnellsten wachsende Telegesundheitsmarkt in der ASEAN?
Progressive Apothekenrechtsreformen, KI-Krankenhauspilotprojekte und die Ausweitung der Universalversicherung treiben Vietnams Markt auf eine CAGR von 22,21 %.
Welche Regulierung beeinflusst das Telegesundheits-Datenmanagement in Malaysia am stärksten?
Das novellierte Datenschutzgesetz (Personal Data Protection Act), das im Juni 2025 in Kraft tritt, schreibt Datenschutzbeauftragte und strengere Meldepflichten bei Datenpannen vor.
Wie beeinflussen Versicherer die Akzeptanz von Telegesundheitsdiensten in Indonesien?
Die Integration von BPJS Kesehatan mit Halodoc verbindet Telegesundheitsdienste unmittelbar mit 221 Millionen versicherten Bürgern und beschleunigt die Plattformnutzung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

