
Marktgröße und Marktanteil für sterile Schlauchschweißgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
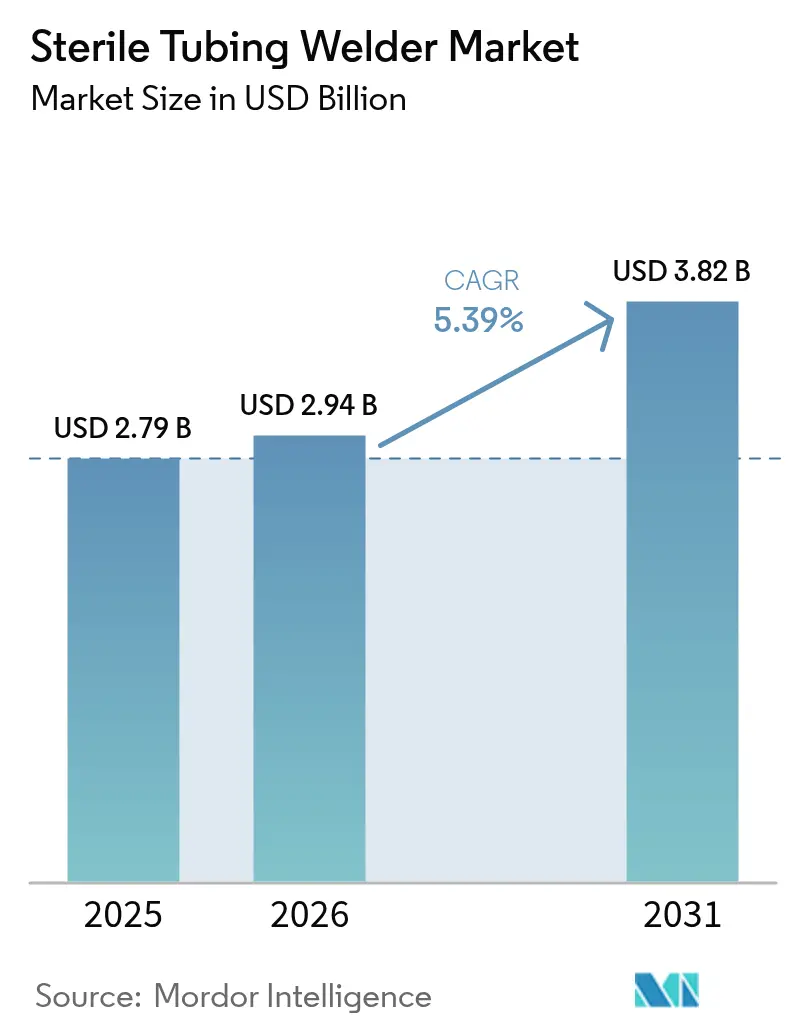
| Marktgröße (2026) | 2.94 Milliarden US-Dollar |
| Marktgröße (2031) | 3.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für sterile Schlauchschweißgeräte von Mordor Intelligence
Die Marktgröße für sterile Schlauchschweißgeräte wird voraussichtlich von 2,79 Milliarden USD im Jahr 2025 auf 2,94 Milliarden USD im Jahr 2026 wachsen und bis 2031 eine Prognose von 3,82 Milliarden USD bei einer CAGR von 5,39 % über 2026–2031 erreichen. Diese Entwicklung positioniert den Markt für sterile Schlauchschweißgeräte als kritische Säule der modernen Bioverarbeitung, gestützt durch den pharmazeutischen Übergang zu Einwegsystemen, die rasche Skalierung von Biologika sowie zunehmend strenger werdende Kontaminationskontrollvorschriften der FDA und der Europäischen Kommission. Der Markt für sterile Schlauchschweißgeräte profitiert darüber hinaus von der Dominanz von Schläuchen aus thermoplastischem Elastomer (TPE), der anhaltenden Präferenz für automatische Schweißplattformen sowie der steigenden Nachfrage aus Blutzellverarbeitungszentren, die Hochdurchsatz-Operationen in geschlossenen Systemen erfordern. Der regulatorische Impuls durch die überarbeitete EU-GMP Anlage 1 hat das automatisierte Schweißen in vielen Bereichen von einer optionalen zu einer obligatorischen Maßnahme gemacht, während die Herstellung von Advanced-Therapy-Produkten – insbesondere Zell- und Gentherapien – neue Volumina an aseptischen Verbindungen pro Charge erzeugt und die Marktchance für sterile Schlauchschweißgeräte vergrößert.
Wesentliche Erkenntnisse des Berichts
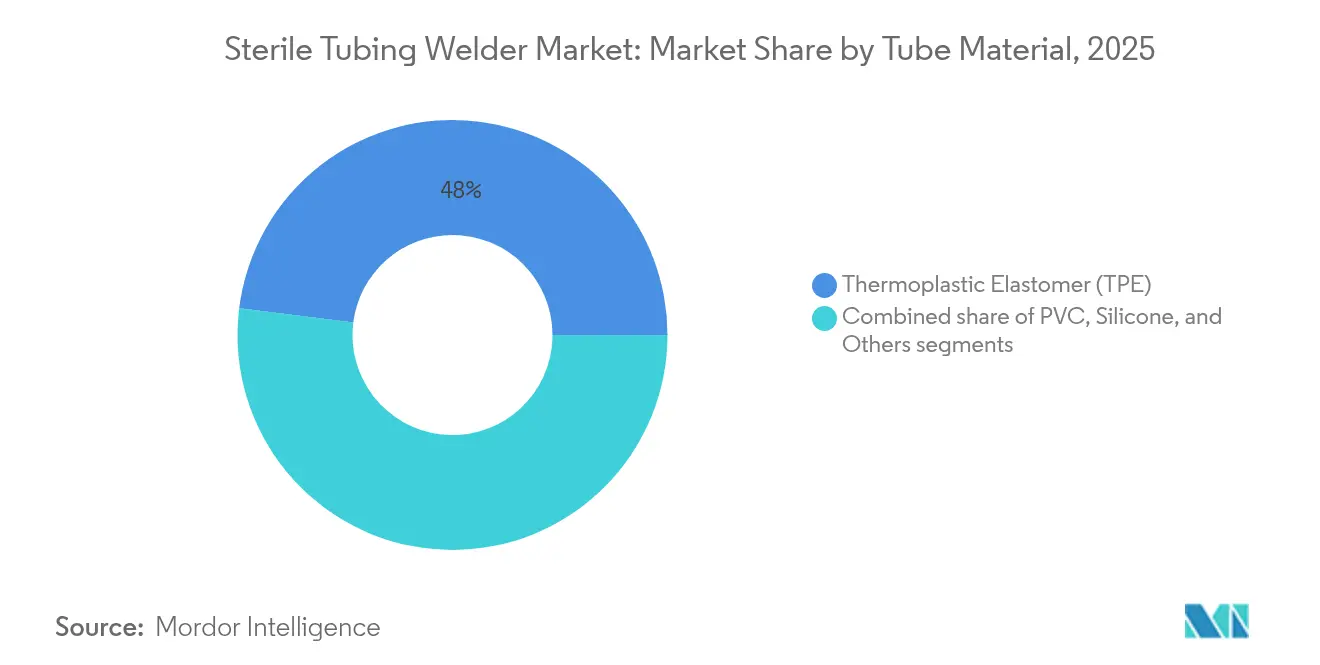
- Nach Schlauchmaterial entfiel TPE im Jahr 2025 auf 48,02 % des Marktanteils für sterile Schlauchschweißgeräte, während PVC-Alternativen zurückbleiben werden, da TPE bis 2031 mit einer CAGR von 5,55 % wächst.
- Nach Betriebsmodus führten automatische Systeme im Jahr 2025 mit einem Umsatzanteil von 62,10 %; dasselbe Segment wird bis 2031 voraussichtlich eine CAGR von 5,51 % verzeichnen.
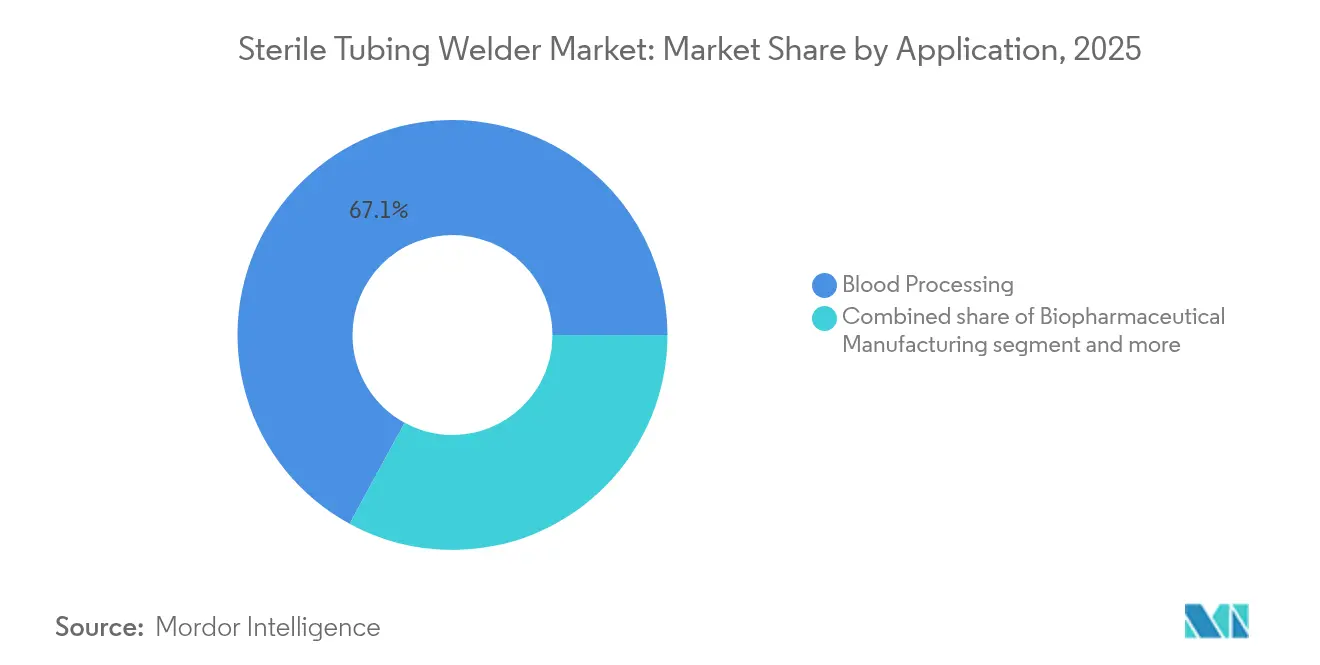
- Nach Anwendung entfiel auf die Blutaufbereitung im Jahr 2025 ein Anteil von 67,05 % an der Marktgröße für sterile Schlauchschweißgeräte, während die biopharmazeutische Herstellung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,95 % beschleunigt wachsen wird.
- Nach Endnutzer repräsentierten Krankenhäuser im Jahr 2025 einen Anteil von 52,25 % am Markt für sterile Schlauchschweißgeräte; Auftragsforschungs- und Auftragsherstellungsorganisationen (CDMOs) werden bis 2031 mit der schnellsten CAGR von 5,82 % wachsen.
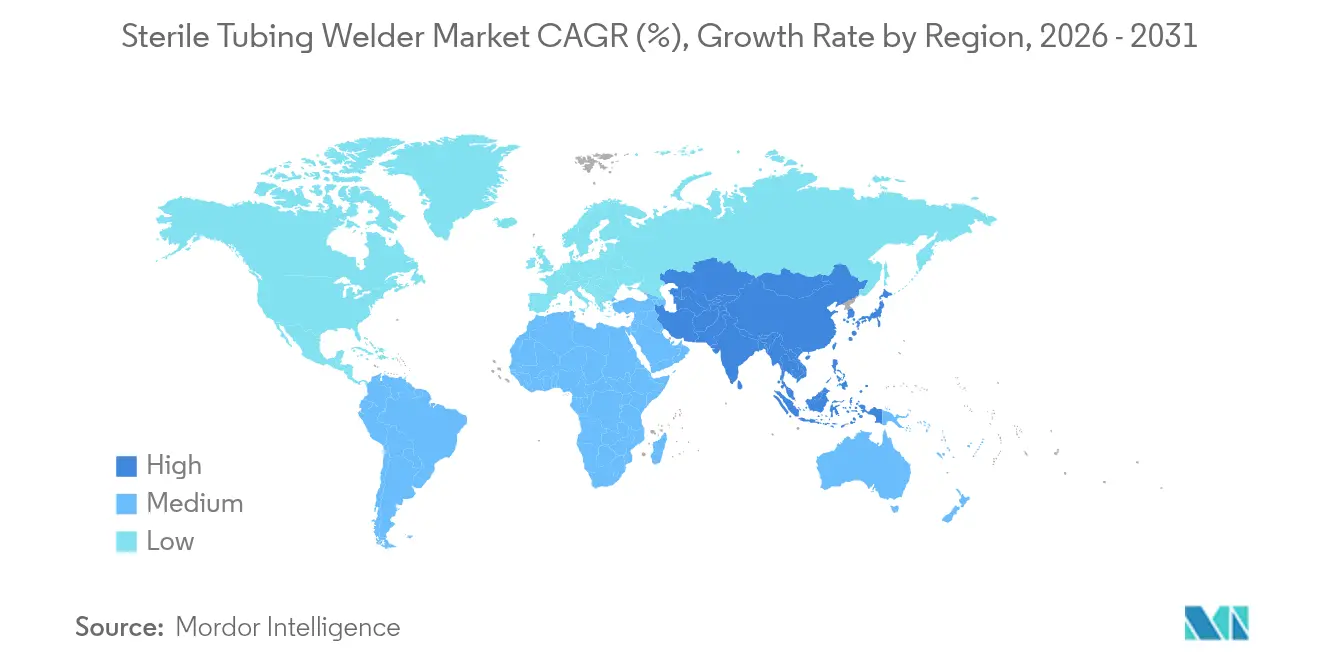
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 38,12 % am globalen Umsatz, während Asien-Pazifik bis 2031 mit der höchsten CAGR von 6,07 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für sterile Schlauchschweißgeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Einweg-Bioverarbeitungssystemen | +1.8% | Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Ausbau der Biologika- und Zell-Gen-Therapie-Pipelines | +1.5% | Nordamerika und EU, zunehmendes APAC | Langfristig (≥ 4 Jahre) |
| Wachstum der weltweiten Blut- und Plasmasammlungen | +1.2% | Weltweit mit Beschleunigung in APAC | Langfristig (≥ 4 Jahre) |
| Strengere cGMP-Sterilitätsvorschriften | +0.9% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierter Vorstoß zur Point-of-Care-Fertigung | +0.7% | Pilotprogramme in Nordamerika; Erkundung in der EU | Mittelfristig (2–4 Jahre) |
| Mehrfachverwendbare aseptische Verbindungen senken Validierungskosten | +0.5% | Kostenempfindliche Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Einweg-Bioverarbeitungssystemen
Einweg-Baugruppen unterstützen bereits mehr als 1,2 Millionen sterile Verbindungen pro Jahr, wie Sartorius berichtet. Die Eliminierung von Kreuzkontaminationen zwischen Chargen kann die Kapitalausgaben für Anlagen um bis zu 40 % reduzieren, was große kommerzielle Werke dazu ermutigt, Einwegprodukte neben bestehenden Edelstahl-Downstream-Anlagen zu integrieren. Robustere Verbindungselemente, die dem ASME-BPE-Code entsprechen, verankern diese Systeme nun und erfüllen die Bedenken der Prüfer hinsichtlich der Integrität. Da Regulierungsbehörden Einwegprodukte im Rahmen der EU-GMP Anlage 1 befürwortet haben, erweitern Anlagenleiter die Bestände an flexiblen Schläuchen und fordern Schweißgeräte, die TPE, Silikon und Mehrschichtfolien bei schnellen Rüstzeiten verarbeiten können. Diese Dynamik sichert einen dauerhaften Wachstumspfad für den Markt für sterile Schlauchschweißgeräte und stärkt gleichzeitig Investitionen in die Automatisierung, um verbleibende Kontaminationslücken zu schließen.
Ausbau der Biologika- und Zell-Gen-Therapie-Pipelines
Chargen für Zell- und Gentherapien erfordern bis zu zehnmal mehr sterile Verbindungen als die herkömmliche Verarbeitung kleiner Moleküle – eine Realität, die nun die Ausrüstungsbudgets im gesamten Markt für sterile Schlauchschweißgeräte prägt. Singapurs Investitionen in mRNA-Krebsimpfstoffe und Südkoreas Zuweisung von 1,92 Milliarden USD für eigene mRNA-Plattformen unterstreichen den regionalen Appetit auf Kapazitäten für fortschrittliche Modalitäten. Tragbare, modulare Produktionsstätten wie das InSCyT-System des MIT verdeutlichen, wie die dezentrale Produktion kompakte Schweißgeräte erfordert, die Hunderte von Verbindungen pro Schicht validieren können. Da Regulierungsbehörden Leitlinien für die dezentrale Fertigung erarbeiten, werden Anbieter, die Sterilität in Geräten mit kleinem Stellplatz gewährleisten können, Marktanteile gewinnen. Anhaltende Aktivitäten bei neuartigen Vektoren und personalisierten Immuntherapien halten die Verbindungsvolumina auf einem erhöhten Niveau und treiben den Markt für sterile Schlauchschweißgeräte hin zu Geräten mit höherem Durchsatz und automatischer Kalibrierung.
Wachstum der weltweiten Blut- und Plasmasammlungen
Der weltweite Boom bei der Plasmafraktionierung hält Blutzentren an der Spitze der Hierarchie im Markt für sterile Schlauchschweißgeräte. Jüngste FDA-Zulassungen[1]U.S. Food and Drug Administration, "Zulassungen biologischer Geräteanträge 2025," fda.gov für Blutaufbereitungsgeräte bestätigen das Engagement der Gerätehersteller für geschlossene Kreislaufdesigns. Aufstrebende Volkswirtschaften – von Indien bis Indonesien – bauen ihre Spendeninfrastruktur aus, und jede neue Sammelleitung erfordert in der Regel mehrere Schweißgeräte, um die Integrität der Klasse A bei Beuteltransfers aufrechtzuerhalten. Darüber hinaus schließen sich fortschrittliche Klärmodule wie GEAs Hycon dem Inline-Schweißen an, um vollautomatische Plasmaverarbeitungslinien zu bilden. Da der Durchsatz pro Zentrum zunimmt, bleiben geschweißte Verbindungen der Goldstandard für die Kontaminationskontrolle und verteidigen den Marktanteil gegenüber Verbindungsalternativen in diesem Hochrisikosegment.
Strengere cGMP-Sterilitätsvorschriften
Die Überarbeitungen der EU-GMP Anlage 1[2]Generaldirektion Gesundheit und Lebensmittelsicherheit, "EudraLex – Band 4, EU-GMP Anlage 1 (2022)," health.ec.europa.eu verpflichten Hersteller dazu, jede aseptische Verbindung im Rahmen einer Kontaminationskontrollstrategie zu dokumentieren und nachzuweisen, wie und wo Schweißnähte hergestellt werden. Parallel dazu betont die FDA die proaktive Risikominimierung und zwingt Werke dazu, von manuellen Klemmen auf programmierbare Schweißgeräte mit elektronischen Chargenprotokollen umzusteigen. Diese Vorschriften richten Investitionspläne auf Automatisierung aus und lösen einen raschen Austausch alternder manueller Einheiten aus. Anbieter reagieren mit Schweißgeräten, die elektronische Signaturerfassung, Temperatursynchronisation und Druckabfalltests integrieren – Merkmale, die Audits vereinfachen und die Chargenfreigabe beschleunigen. Der Markt für sterile Schlauchschweißgeräte bewegt sich daher im Gleichschritt mit Regelungszyklen, da Compliance-Fristen sich direkt in Beschaffungsfristen übersetzen.
Hemmnisauswirkungsanalyse des Marktes für sterile Schlauchschweißgeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Validierungskosten für automatisierte Schweißgeräte | -1.1% | Schwellenmärkte, kleine Hersteller | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit steriler Verbindungsalternativen | -0.8% | Weltweit | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bedienern / Qualifikationslücken | -0.6% | Weltweit, besonders ausgeprägt in APAC | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette für TPE-Qualitäten | -0.4% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Validierungskosten für automatisierte Schweißgeräte
Ein vollständig qualifiziertes Schweißaggregat kann 100.000 USD übersteigen und verursacht weitere 30–50 % an Validierungsarbeitskosten. Kleinere CDMOs in Lateinamerika und Südostasien schieben Käufe oft auf und bevorzugen ausgelagerte Chargenaufbereitung, bei der das Schweißgerät bereits installiert ist. Der Markt für sterile Schlauchschweißgeräte erlebt daher verlängerte Verkaufszyklen in aufstrebenden Regionen. Anbieter erproben Equipment-as-a-Service-Verträge, die Zahlungen über mehrjährige Laufzeiten verteilen, und einige bieten vorab validierte „intelligente Schweißgeräte” gebündelt mit digitalen IQ/OQ-Vorlagen an, um Beraterhonorare zu reduzieren.
Verfügbarkeit steriler Verbindungsalternativen
Geschlechtsneutrale und mehrfach verwendbare Verbindungselemente reduzieren Qualifizierungsschritte und gewinnen Anhänger in kostenempfindlichen Labors. CPCs AseptiQuik G DC beispielsweise kombiniert Verbinden und Trennen in einem einzigen sterilen Vorgang und eliminiert dabei den beim Schweißen inhärenten Schmelzprozess. Forschungseinrichtungen mit bescheidenen Chargengrößen setzen diese Verbindungselemente ein, um Kapitalausgaben zu umgehen, und nagen so am Marktanteil für sterile Schlauchschweißgeräte. Front-Line-Impfstoff- und Plasmaeinheiten bevorzugen jedoch nach wie vor die Schweißtechnologie, da die Schmelznaht eine überlegene Barrierenintegrität bietet, sodass die Verdrängung eher schrittweise als vollständig erfolgt. Der Wettbewerb zwingt die Schweißgerätehersteller dennoch dazu, die Zykluszeiten zu verkürzen und Einstiegsmodelle einzuführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für sterile Schlauchschweißgeräte
Nach Schlauchmaterial:
TPE-Dominanz treibt Innovation voranTPE-Schläuche erzielten im Jahr 2025 einen Marktanteil von 48,02 % im Markt für sterile Schlauchschweißgeräte und expandieren mit einer CAGR von 5,55 %, was die pharmazeutische Präferenz für extraktatarme, gammakompatible Materialien widerspiegelt. Diese Führungsposition sichert große Volumina für Schweißgeräte, die speziell für TPE-Schmelztemperaturen konfiguriert sind, und vergrößert die Marktgröße für sterile Schlauchschweißgeräte, die allein aus TPE-Linien resultiert. PVC hält sich in budgetorientierten Blutzentren, während Silikon in engen Bereichen eingesetzt wird, in denen erhöhte Temperaturen oder Lösungsmittel erforderlich sind.
Hersteller wie Teknor Apex bringen klare, ultra-niedrig-spallierende Qualitäten auf den Markt, die eine optische Inspektion während des Schweißens ermöglichen. KRAIBURGs PFAS-freie Fortschritte sichern die Zukunftsfähigkeit der Versorgung angesichts verschärfter Chemikalienrestriktionen und stärken die Anziehungskraft von TPE auf Investitionsbudgets. Inzwischen haben höhere Gewalt-Ereignisse Endnutzer dazu veranlasst, mehrere TPE-Marken zu qualifizieren, um die Kontinuität zu sichern, was Firmware-Updates für Schweißgeräte auslöst, die einzigartige Wärmeprofile für jede Verbindung speichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Betriebsmodus:
Automatisierung beschleunigt die EinführungAutomatische Einheiten besaßen im Jahr 2025 62,10 % der Marktgröße für sterile Schlauchschweißgeräte und weisen die höchste CAGR von 5,51 % auf – ein doppelter Vorsprung, der durch die Eliminierung menschlicher Eingriffe und die Standardisierung der Schweißqualität erreicht wurde. Ihre Integration von Chargenprotokollen unterstützt Echtzeit-Freigabekriterien, ein Faktor, der insbesondere bei EU-Inspektionen geschätzt wird. Aufgrund dieses Compliance-Vorteils sind automatische Plattformen die Referenzspezifikation für jede neue kommerzielle Bioreaktor-Suite und festigen den Marktgrößenvorteil für sterile Schlauchschweißgeräte gegenüber manuellen Einheiten.
Erstgenerations-Tischschweißgeräte erforderten Experteneinrichtung, aber moderne Modelle kalibrieren sich selbst durch barcode-gesteuerte Schlauch-IDs und reduzieren so die Schulungsstunden. Inline-Sensoren messen Schweißdruck und -temperatur und speisen Daten in Fertigungsausführungssysteme ein, die vorbeugende Wartung auslösen. Manuelle Geräte verbleiben in F&E-Labors, wo Flexibilität wichtig ist, aber sie konkurrieren nun allein über den Preis, da die Preise für automatische Geräte sinken.
Nach Anwendung:
Blutaufbereitung führend, Biopharmazie beschleunigt sichDie Blutaufbereitung generierte im Jahr 2025 67,05 % des Marktanteils für sterile Schlauchschweißgeräte aufgrund von Hochvolumen-Spendenzentern, die auf die Integrität von Schmelznähten für die Plasmasicherheit angewiesen sind. Die biopharmazeutischen Produktionsläufe sind jedoch für die schnellste CAGR von 5,95 % vorgesehen, da monoklonale Antikörper, virale Vektoren und mRNA expandieren. Für jeden 2.000-Liter-Einwegreaktor führen Biohersteller Hunderte von sterilen Schnitten und Verbindungen durch, was die Schweißgerätezyklen pro Charge erhöht.
Die Aurora-Xi-Plasmapherese-Zulassung betonte das automatisierte sterile Processing als regulatorische Anforderung in Blutzentren. Im Gegensatz dazu schaffen Biopharma-Erweiterungen wie das 784.000-Liter-Projekt von Samsung Biologics Großbestellungen für Schweißgeräte mit Industrie-4.0-Konnektivität, was die mit Analysemodulen verbundenen Software-Umsatzströme effektiv verdoppelt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Krankenhäuser dominieren, CDMOs treiben Wachstum voranKrankenhäuser behielten im Jahr 2025 einen Anteil von 52,25 % an der Marktgröße für sterile Schlauchschweißgeräte, da die meisten nationalen Blutprogramme innerhalb klinischer Netzwerke operieren. CDMOs werden jedoch eine CAGR von 5,82 % verzeichnen, da Pharmasponsoren die Herstellung von Advanced-Therapy-Produkten an spezialisierte Werke auslagern. Outsourcing-Modelle ermöglichen es kleineren Biotechnologieunternehmen, in klinische Studien einzutreten, ohne eigene Reinräume bauen zu müssen, und konsolidieren dadurch die Nachfrage nach Schweißgeräten in Vertragszentren.
Wuxi Biologics' Entscheidung, seinen Standort in Worcester, Massachusetts, bis 2025 von 24.000 Litern auf 36.000 Liter zu erweitern, veranschaulicht die Magnetwirkung, die CDMOs auf Gerätelieferanten ausüben. Ihre Masseneinkaufsmacht beeinflusst die Entwicklungs-Roadmaps für Schweißgeräte und fördert modulare Baugruppen, die den Durchlauf mehrerer Kunden unterstützen. Krankenhäuser hingegen legen den Schwerpunkt auf Langlebigkeit und einfache Benutzeroberflächen, die rotierendem Personal gerecht werden.
Geografische Analyse
Markt für sterile Schlauchschweißgeräte in Nordamerika
Nordamerika entfiel 2025 auf 38,12 % des Umsatzes im Markt für sterile Schlauchschweißgeräte, angetrieben durch seinen dichten Biopharma-Korridor, die historische Akzeptanz von Einwegtechnologien und eine Regulierungskultur, die fortschrittliche Kontaminationskontrollen belohnt. Thermo Fisher Scientifics mehrjährige Kapazitätsinvestition in Höhe von 2 Milliarden USD stärkt das regionale Auftragsbuch, während Danahers Cytiva-Pall-Konsolidierung ein Servicegerüst verbreitert, das die Validierung beschleunigt. Schulungsakademien für Anbieter in Boston und San Diego mildern zudem den Fachkräftemangel und sichern die Auslastungsraten der installierten Geräteflotten.
Markt für sterile Schlauchschweißgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 6,07 % bis 2031. Chinas Bioproduktionsanreiz in Höhe von 4,17 Milliarden USD, Samsung Biologics' Ausbau auf 784.000 L und Singapurs mRNA-Programme lenken Rekordmengen an Geräteimporten in die Region. Regionale Regierungen haben zudem die GMP-Lizenzierung vereinfacht und damit eine historische Hürde für die Einführung automatisierter Schweißverfahren beseitigt. Obwohl Qualifikationslücken nach wie vor gravierend sind, haben Lieferanten lokale After-Sales-Hubs in Shanghai, Seoul und Hyderabad eingerichtet, um eine Vor-Ort-Validierung zu gewährleisten.
Markt für sterile Schlauchschweißgeräte in EMEA und Lateinamerika
Europa verzeichnet unter strengen Sterilitätsvorschriften ein stetiges Wachstum. Die Überarbeitungen von Annex 1 verpflichten Bestandsanlagen zur Nachrüstung von Schweißgeräten in Reinräumen der Klasse A, was die Ersatznachfrage erhöht. Der Kontinent profitiert zudem von aggressiven Zelltherapie-Pipelines in Frankreich und dem Vereinigten Königreich, die zahlreiche kleine klinische Einheiten hervorbringen, die gemeinsam das Volumen steigern. In aufstrebenden Regionen – Lateinamerika, dem Nahen Osten und Afrika – wird der Marktimpuls durch öffentliche Blutbank-Modernisierungen und neue Impfstoff-Abfüll- und Verpackungslinien getragen, obwohl Finanzierungszyklen die Projektzeitpläne verlängern.

Regulatorisches Umfeld
Sterile Schlauchschweißgeräte, die in klinischen Blutverarbeitungsabläufen eingesetzt werden, unterliegen in den wichtigsten Märkten der Medizinprodukteregulierung, wobei die Klassifizierungs- und Registrierungsrahmen der US-amerikanischen FDA für solche Geräte gelten (einschließlich Produkte, die häufig mit Blut-/Plasmatransfersets vergleichbar sind). Hersteller, die Schweißgeräte in regulierte Blutspendeeinrichtungen liefern, arbeiten in der Regel im Rahmen von Qualitätsmanagementsystemen nach ISO 13485:2016 und müssen die Sterilitätssicherung und Schweißnahtintegrität durch dokumentierte Validierungs- und Verifizierungsmaßnahmen nachweisen.
Für Anwendungsfälle in der biopharmazeutischen Herstellung verschiebt sich der Schwerpunkt der Compliance stärker auf die Dokumentation der Kontaminationskontrolle und die Datenintegrität, insbesondere dort, wo elektronische Chargenprotokolle erforderlich sind. Der EU-GMP-Anhang 1 (Fassung von 2022) hat die Erwartungen an validierte aseptische Verbindungen im Rahmen von Kontaminationskontrollstrategien erhöht. In den USA beeinflussen die Anforderungen von 21 CFR Part 11 für elektronische Aufzeichnungen und Unterschriften die Software der Schweißgeräte, Audit-Trails und Benutzerzugriffskontrollen. Der globale Marktzugang erfordert zudem häufig die Einhaltung grundlegender Normen zur elektrischen Sicherheit und EMV für medizinische elektrische Geräte (IEC 60601-1 und IEC 60601-1-2) sowie Sterilitätskennzeichnungsanforderungen wie EN 556-2:2024, soweit diese für die Kennzeichnung und Zweckbestimmung des Geräts relevant sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für sterile Schlauchschweißgeräte beginnt mit vorgelagerten Materialien und Komponenten, insbesondere thermoplastischen Schläuchen in Life-Science-Qualität (TPE und PVC) und präzisen elektromechanischen Baugruppen (Heizelemente, Ausrichtungs-/Klemmmechanismen, Bewegungssteuerung und reinraumgerechte Gehäuse). Verbrauchsmaterialien und Zubehör sind bei vielen installierten Anlagen wiederkehrende Inputs, darunter Schneidelemente und Heizwafer- oder Klingensätze sowie Kalibrierungs- und Verifizierungswerkzeuge, die GMP-Validierungspakete und die laufende vorbeugende Instandhaltung unterstützen.
Im mittleren Abschnitt der Wertschöpfungskette integrieren OEMs die Hardware mit Steuerungssoftware, die zunehmend Rezeptverwaltung und Rückverfolgbarkeitsfunktionen umfasst, und vertreiben die fertigen Geräte anschließend über den Direktvertrieb an große Biopharma- und Blutspendeeinrichtungsnetzwerke sowie über Vertriebshändler und Systemintegratoren an Krankenhäuser, akademische Labore und Käufer in Schwellenmärkten. Der nachgelagerte Wert wird durch Service- und Compliance-Unterstützung geprägt, einschließlich Dokumentation von Installationsqualifizierung/Betriebsqualifizierung, Bedienerschulung und Außendienst für periodische Verifizierung, was insbesondere für Blutverarbeitung mit hohem Durchsatz und Multi-Client-CDMO-Umgebungen wichtig ist. Die Differenzierung entlang der Kette verschiebt sich zunehmend in Richtung Automatisierung und geringerer Abhängigkeit von Verbrauchsmaterialien, einschließlich waferloser Ansätze und RFID-gestützter Nachverfolgung in einigen Konfigurationen, sowie in Richtung Konnektivität mit digitalen Anlagensystemen im Biopharma-Betrieb.
Wettbewerbslandschaft
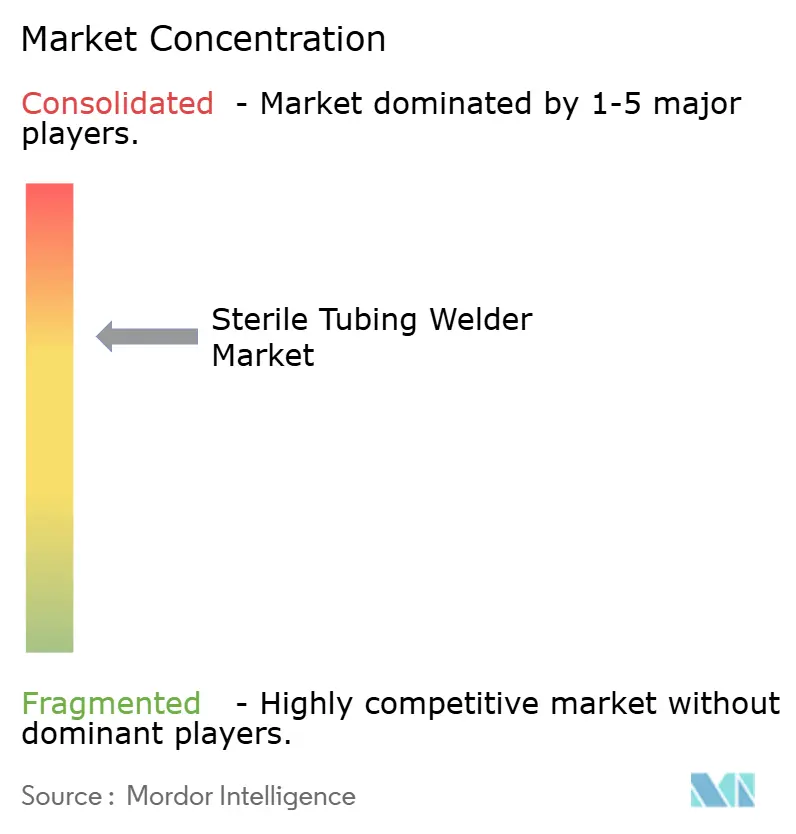
Der Markt für sterile Schlauchschweißgeräte ist mäßig konsolidiert, wobei die fünf führenden Anbieter schätzungsweise 55–60 % des kombinierten Anteils halten. Danahers 7,5-Milliarden-USD-Pall-Cytiva-Integration ist ein Beispiel für die strategische Bündelung von Upstream-Einwegprodukten mit Downstream-Filtration, das Kunden eine Einzelquellen-Beschaffung ermöglicht. Thermo Fishers geplante Übernahme der Reinigungs- und Filtrationssparte von Solventum für 4,1 Milliarden USD verstärkt die Skalenvorteile weiter.
Die technologische Differenzierung dreht sich um Automatisierungsebenen – KI-gesteuerte Optimierung von Schweißparametern, integrierte Analytik und MQTT-Konnektivität. Kleinere Innovatoren konkurrieren bei tragbaren Schweißgeräten unter 15 kg, die auf Point-of-Care-Zelltherapieeinheiten abzielen. Komponentenlieferanten wie CPC greifen weiterhin mit Verbindungssystemen an, die Niedrigdurchsatz-Schweißgeräteinstallationen bedrohen, aber führende Schweißgeräteanbieter bündeln erweiterte Garantien und Validierungspakete, um die Kundenbindung zu sichern. Serviceverträge, die Fernkalibrierung und GMP-Audit-Vorbereitung abdecken, machen nun bis zu 20 % des Anbieterumsatzes aus, was zeigt, wie die Compliance-Komplexität Zusatzumsätze antreibt.
Mit Blick auf die Zukunft werden integrierte Software-Ökosysteme entscheidend sein. Anbieter, die Schweißdaten in elektronische Chargenprotokolle einbetten, helfen Herstellern, ihre Echtzeit-Freigabeziele zu erfüllen. Die Konsolidierung unter Elastomerlieferanten könnte dem Gerätetrend folgen und eine sichere Schlauchversorgung gewährleisten, die auf Maschinenparameter vorqualifiziert ist – ein Synergiespiel, das die Marktposition der etablierten Anbieter weiter festigen könnte.
Marktführer im Bereich sterile Schlauchschweißgeräte
Danaher Corporation
Genesis BPS
MGA Technologies
Sartorius AG
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für sterile Schlauchschweißgeräte
- Aseptic Group
- Avantor
- ChargePoint Technology
- Colder Products Company (CPC)
- Danaher
- Entegris
- Genesis BPS
- GMPTEC GmbH
- Hangzhou Cobetter Filtration Equipment Co., Ltd
- Meissner Filtration Products
- MGA Technologies
- Parker Hannifin
- PendoTECH
- Repligen
- Saint-Gobain Life Sciences
- Sartorius
- Terumo
- Thermo Fisher Scientific
- Vante Biopharm/Sebra
- Watson-Marlow Fluid Technology
Lesen Sie die Analyse der steriles Schlauchschweißgerät-Unternehmen

Marktchancen und Zukunftsaussichten
Produktinnovationen, die auf die Reduzierung von Verbrauchsmaterialabfall und die Verbesserung der Mobilität abzielen, schaffen Freiräume sowohl in Bioprocessing-Suiten als auch in klinischen Umgebungen mit hoher Produktvielfalt. Im April 2026 stellte Ensorcell seine Präzisionsschlauchschweißplattform Versaweld auf der INTERPHEX 2026 vor und positionierte damit ein batteriebetriebenes Mehrgrößensystem mit Touchscreen-Rezeptsteuerung und einem spulenförmigen Schneidband-Design, das Verletzungen durch scharfe Gegenstände vermeiden soll. Solche Designs entsprechen den Prioritäten der Käufer hinsichtlich Reinraumergonomie, vereinfachtem Bedienerworkflow und standardisierter Schweißparametrierung über mehrere Schlauchgrößen hinweg.
Über die Hardware hinaus stellt die Integration von Daten und Compliance eine konkrete Chance dar, da Hersteller strengere Dokumentationsanforderungen zur Kontaminationskontrolle gemäß EU-GMP-Anhang 1 sowie elektronische Aufzeichnungskontrollen gemäß 21 CFR Part 11 umsetzen. Schweißgeräte, die Schweißparameter nativ erfassen, Rezept- und Benutzerkontrollen durchsetzen und auditfähige Aufzeichnungen an Fertigungsleitsysteme exportieren, helfen dabei, den Validierungsaufwand zu bewältigen, der mit der Einführung automatisierter Systeme einhergeht. Da die Blutverarbeitung den größten Nachfrageanteil hält und die biopharmazeutische Herstellung sowie CDMOs die Verbindungsdichte pro Chargen erhöhen, können Anbieter, die Qualifizierungsvorlagen, Servicevereinbarungen und Software-Toolchains zusammen mit der Hardware bündeln, ihren Wertschöpfungsanteil über den ursprünglichen Geräteverkauf hinaus ausbauen.
Jüngste Branchenentwicklungen im Markt für sterile Schlauchschweißgeräte
- April 2026: Ensorcell stellte die Präzisionsschlauchschweißplattform Versaweld auf der INTERPHEX 2026 vor und führte damit ein batteriebetriebenes Gerät mit Touchscreen-Rezeptsteuerung und einem bandbasierten Schneidverbrauchsmaterial ein, das scharfe Gegenstände vermeiden soll. Die Einführung zielt auf Reinraummobilität und standardisierte Schweißausführung über mehrere Schlauchgrößen hinweg ab – Bereiche, die die Akzeptanz in Zell- und Gentherapie-Suiten und modularen Einwegbetrieben beeinflussen.
- Februar 2025: Thermo Fisher Scientific gab eine Vereinbarung zur Übernahme des Reinigungs- und Filtrationsgeschäfts von Solventum für 4,1 Milliarden USD bekannt. Der Deal stärkt die Breite von Thermo Fishers Bioprocessing-Workflow und unterstützt integriertere Einweg- und Fluidmanagement-Portfolios, die Kaufbündel beeinflussen, bei denen sterile Verbindungstechnologien zusammen mit Filtrations- und Einwegkomponenten spezifiziert werden.
- Februar 2024: Terumo begann mit dem Bau eines neuen Fertigungsstandorts in Puerto Rico, um die globale Versorgungsresilienz für sterile Medizinprodukte zu stärken. Die erweiterte regionale Fertigungskapazität unterstützt die Versorgungssicherheit für regulierte Gesundheitskunden, was das Risiko bei der Beschaffungs- und Validierungsplanung für sterile Prozesswerkzeuge verringern kann.


Markt für sterile Schlauchschweißgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst sterile Schlauchschweißgeräte, die eine aseptische Verbindung zwischen kompatiblen thermoplastischen Schläuchen herstellen, die in regulierten Life-Science-Arbeitsabläufen verwendet werden, bei denen während der Flüssigkeitsübertragung und -verarbeitung eine Kontaminationskontrolle erforderlich ist.
Ausgeschlossene Bereiche: Ausgenommen sind aufgearbeitete Geräte, nicht sterile Industrieschlauchschweißgeräte und Allzweck-Kunststoffschweißgeräte, die außerhalb kontrollierter medizinischer und bioprozesstechnischer Umgebungen eingesetzt werden.
Übersicht der Segmentierung
- Nach Schlauchmaterial
- Thermoplastisches Elastomer (TPE)
- PVC
- Silikon
- Sonstige
- Nach Betriebsmodus
- Automatisch
- Manuell
- Nach Anwendung
- Blutaufbereitung
- Biopharmazeutische Herstellung
- Diagnostiklabors
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Forschungs- und akademische Einrichtungen
- Auftragsherstellung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GKR)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit Leitlinien zur sterilen Verarbeitung und Regeln für Reinraumbetrieb, da die Akzeptanz häufig durch Compliance-Anforderungen getrieben wird. Wir haben öffentliche Materialien wie FDA-Leitlinien und öffentliche Datenbanken, Veröffentlichungen der Europäischen Kommission und der EMA sowie Referenzen im Zusammenhang mit dem EU-GMP-Anhang 1 überprüft und anschließend den unterstützenden Kontext anhand von OECD-Gesundheitsstatistiken und makroökonomischen Indikatoren der Weltbank geprüft.
Um das Modell an das tatsächliche Kaufverhalten anzubinden, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Produktbroschüren und seriöse Presseberichterstattung genutzt, um typische Anwendungsfälle und Kaufzyklen für diese Geräteklasse zu erfassen. Bei Bedarf halfen kostenpflichtige Zugänge zu Unternehmensfinanzdaten und Marktdaten sowie Patentdatenbanken dabei, die Produktaktivität und Umsatzexposition für sterile Schlauchschweißgeräte zu bestätigen. Diese Liste der Sekundärquellen ist beispielhaft, und weitere öffentliche Referenzen wurden während der Arbeit ebenfalls als Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu prüfen, was als Verkauf eines sterilen Schlauchschweißgeräts im Vergleich zu angrenzenden aseptischen Verbindungsmethoden gilt, und um zu bestätigen, wie Kaufentscheidungen in Blutspendeeinrichtungen, Bioprozessstandorten und Diagnoselaboren getroffen werden. Wir sprachen mit Herstellern, Vertriebshändlern und Endnutzern in APAC, EMEA und Amerika, damit regionale Ersatzzyklen, Nutzungsmuster und Preisannahmen im Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 48% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 37% | EMEA: 33% |
| Kleinere Akteure: 14% | Manager: 49% | Amerika: 19% |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Aktivitätsniveaus im regulierten Life-Science-Bereich und Akzeptanzraten genutzt wurden, um den Nachfragepool für sterile Schweißgeräte zu rekonstruieren, der anschließend anhand realistischer Preisbänder in einen Wert übersetzt wurde. Das Modell wurde dann durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenbasierter Prüfungen der durchschnittlichen Verkaufspreise, Rückmeldungen aus dem Vertriebskanal und umsatzseitiger Angaben der Anbieter, was half, den Gesamtwert anzupassen, wenn der erste Durchgang unstimmig wirkte.
Die Eingaben wurden so gewählt, dass sie der tatsächlichen Nutzung dieser Geräte entsprechen, etwa dem Wachstum bei Einweg-Bioprocessing-Anlagen, der Skalierung der Biologika-Produktion, den Volumina der Blutkomponentenverarbeitung, der Intensität der Reinraum- und Kontaminationskontroll-Compliance sowie dem Zeitpunkt für Ersatz oder Aufarbeitung installierter Geräte. Die Prognosen wurden mittels Szenarioanalyse erstellt, wobei ein Basisszenario an Experteneinschätzungen zu Kapazitätserweiterungen bei Biologika und Laborexpansion angelehnt und anschließend mit langsameren und schnelleren Akzeptanzpfaden stresstestet wurde. Wo Detailinformationen auf Länderebene nicht zuverlässig waren, wurden Lücken durch regionale Durchdringungs- und Preisannahmen geschlossen, die in Interviews validiert und mit öffentlichen Aktivitätsindikatoren konsistent gehalten wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, etwa angekündigter Kapazitätserweiterungen im Bioprocessing, Hinweisen zu Laborinfrastrukturausgaben und der von Praktikern diskutierten Nachfragerichtung, und anschließend auf ungewöhnliche Sprünge bei Volumen oder Preisen untersucht. Konnte eine Abweichung nicht durch einen klaren Treiber erklärt werden, wurden die zugrunde liegenden Annahmen überprüft und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hatte.
Vor der endgültigen Freigabe durchlaufen das Modell und die Berechnungen eine mehrstufige interne Überprüfung, damit die Logik über Regionen und Zeiträume hinweg konsistent bleibt. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, die die Nachfrage oder Preise verändern können, erfolgen Zwischenaktualisierungen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden eine aktualisierte Sicht basierend auf den zuletzt verfügbaren öffentlichen Informationen erhalten.
Vergleich der Marktgröße für sterile Schlauchschweißgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für sterile Schlauchschweißgeräte können sich unterscheiden, selbst wenn das Thema gleich klingt, da jede Schätzung möglicherweise eine andere Produktabgrenzung, ein anderes Basisjahr und eine andere Preislogik verwendet. Unterschiede ergeben sich auch daraus, wie regionale Preisgestaltung und der Zeitpunkt der Währungsumrechnung gehandhabt werden und wie häufig das Modell aktualisiert wird.
Aufgearbeitete sterile Schlauchschweißgeräte fallen nicht in den Geltungsbereich von Mordor Intelligence, wodurch der erfasste Umsatz im Vergleich zu Schätzungen, die neue Geräte mit Geräten aus dem Sekundärmarkt und servicebezogenem Aufarbeitungswert mischen, geringer ausfällt. Lücken zeigen sich auch, wenn eine Quelle sich hauptsächlich auf Versandeinheiten stützt, ohne einen klaren regionalen ASP-Verlauf, oder wenn sie einen langsameren Wachstumspfad annimmt, der von weniger Einweg-Workflows und verzögerten compliance-getriebenen Upgrades ausgeht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,79 Mrd. USD (2025) | |
| Branchendatenverlag A | 2,61 Mrd. USD (2024) | Verwendet eine Basis von 2024 mit einer stückzahlbasierten Erstellung und einem flacheren Preispfad, was den Wert für 2025 unterschätzen kann, wenn regionale ASP-Unterschiede und Mixverschiebungen nicht vollständig fortgeschrieben werden. |
| Handelsforschungsgruppe B | 2,55 Mrd. USD (2024) | Breitere Umfangssignale werden als Momentaufnahme für 2024 dargestellt und nicht klar von angrenzenden aseptischen Verbindungswerkzeugen getrennt, was die Zahl von einer reinen Gerätedefinition für sterile Schlauchschweißgeräte abweichen lassen kann. |
Die Streuung zwischen den drei Werten ergibt sich hauptsächlich daraus, was als Produkt gezählt wird, welches Jahr als Bezugspunkt behandelt wird und wie die Preisgestaltung fortgeschrieben wird. Indem die Eingaben an beobachtbaren Life-Science-Aktivitäten festgemacht und Akzeptanz- und Preisannahmen durch Feldprüfungen validiert werden, bleibt unsere Schätzung für die Planung nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Welche regulatorischen Änderungen treiben derzeit die schnellste Einführung von sterilen Schlauchschweißgeräten voran?
Die überarbeitete EU-GMP Anlage 1 und die parallele FDA-Leitlinie zur Kontaminationskontrolle drängen Hersteller dazu, jede aseptische Verbindung zu automatisieren, wodurch Schweißgeräte zur standardmäßigen Compliance-Lösung werden.
Wie verändert die Einweg-Bioverarbeitung die Designanforderungen für Schweißgeräte?
Flexible, wegwerfbare Baugruppen erfordern Schweißgeräte, die mehrere Schlauchchemien identifizieren, schnelle Zykluswechsel durchführen und Parameter direkt in elektronische Chargenprotokolle protokollieren können.
Welche Anwendung weist die höchste Verbindungsfrequenz auf, und warum?
Die Produktion von Zell- und Gentherapien erfordert pro Charge deutlich mehr sterile Verbindungen als die herkömmliche Biologikaherstellung, da die Losgrößen klein und die Workflows geschlossen und patientenspezifisch sind.
Warum bevorzugen Anwender zunehmend automatische gegenüber manuellen Schweißgeräten?
Automatisierte Systeme reduzieren den Bedieneingriff, standardisieren die Schweißqualität und erzeugen prüfungsreife Daten, wodurch sowohl das Kontaminationsrisiko als auch der Dokumentationsaufwand reduziert werden.
Wie beeinflusst die Volatilität der TPE-Versorgung das Käuferverhalten?
Um Rohstoffunterbrechungen abzusichern, qualifizieren Endnutzer mehrere TPE-Qualitäten vor und bevorzugen Schweißgeräte mit programmierbaren Wärmeprofilen für schnelle Materialwechsel.
Welche strategische Rolle spielen CDMOs im Ökosystem für sterile Schlauchschweißgeräte?
Die pharmazeutische Auslagerung konzentriert die hochwertige Fertigung in spezialisierten Zentren, was Großeinkäufe fortschrittlicher Schweißgeräte antreibt und Branchenmaßstäbe für Validierungspraktiken setzt.
Seite zuletzt aktualisiert am:



