
Stem Toys Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
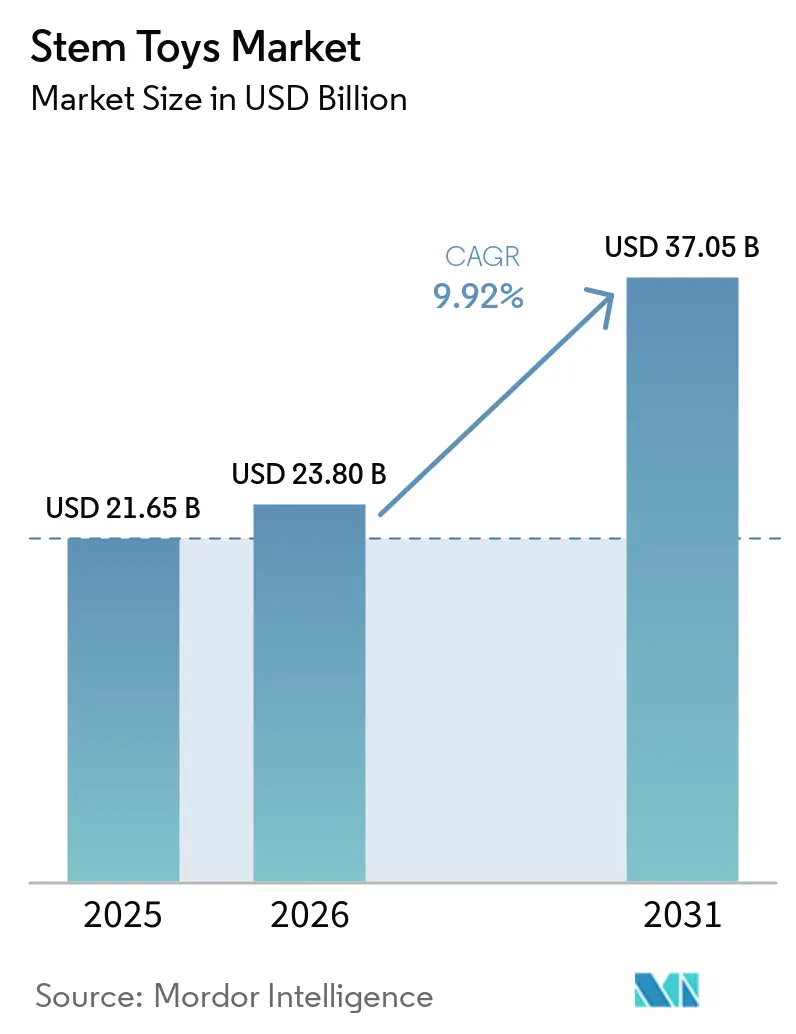
| Marktgröße (2026) | 23.80 Milliarden US-Dollar |
| Marktgröße (2031) | 37.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.92 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stem Toys Marktanalyse von Mordor Intelligence
Die Größe des STEM-Spielzeugmarkts wurde im Jahr 2025 auf 21,65 Milliarden USD geschätzt und soll von 23,80 Milliarden USD im Jahr 2026 auf 37,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,92 % während des Prognosezeitraums (2026–2031). Die Ausweitung von K-12-Vorgaben, elterliche Bedenken hinsichtlich passiver Bildschirmzeit sowie die sinkenden Kosten KI-gestützter Lernkomponenten verlagern die Ausgaben von konventionellem Spielzeug hin zu praxisorientierten Robotik- und Programmierbaukästen. Regierungen verstärken diesen Wandel: Indiens Unionshaushalt 2026 stellte INR 3.200 Crore (384 Millionen USD) bereit, um Atal Tinkering Labs an 15.000 Schulen auszubauen, während der Plan der US-amerikanischen National Science Foundation für 2026–2030 die Entwicklung der STEM-Arbeitskräfte priorisiert. Die institutionelle Nachfrage steigt daher auch außerhalb der traditionellen Feiertagssaison [1]Quelle: LEGO Group, "LEGO Education CS & AI," LEGO.com. Die rasche KI-Kommodifizierung, begünstigt durch Open-Source-Vision-Language-Action-Modelle wie Xiaomi-Robotics-0, ermöglicht es mittelständischen Herstellern nun, adaptive Funktionen zu integrieren, die bisher Premium-Linien vorbehalten waren.
Wichtigste Erkenntnisse des Berichts
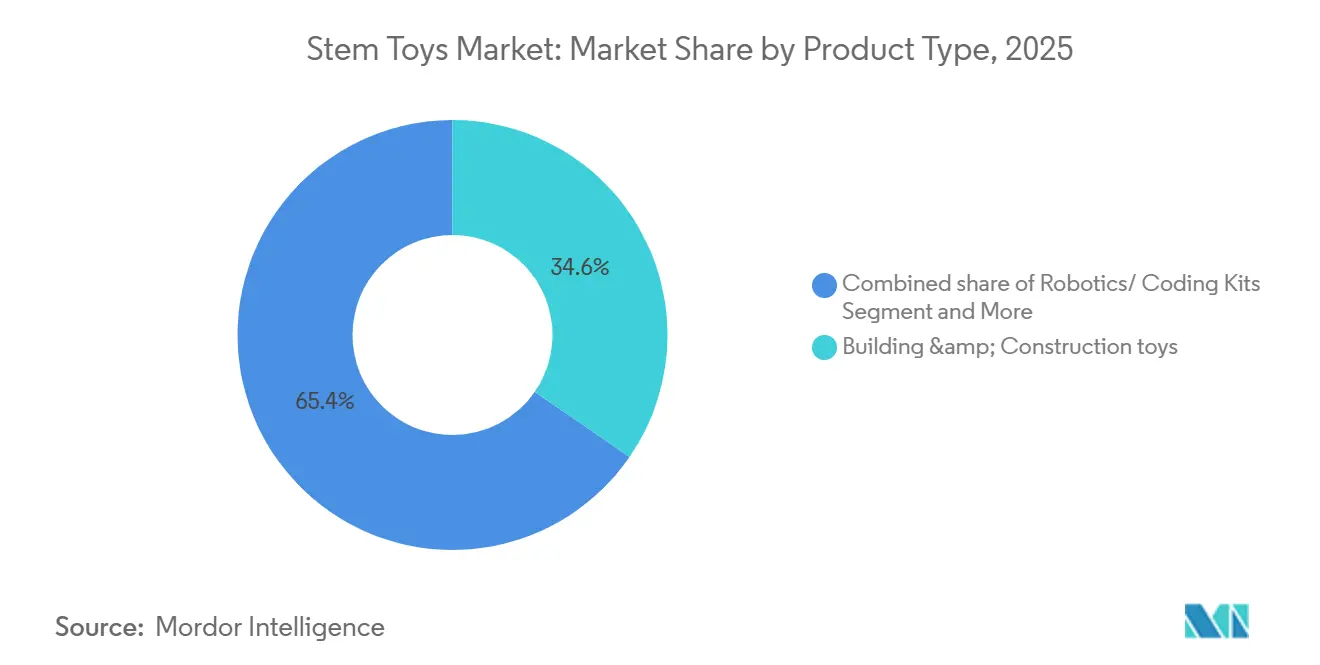
Nach Produkttyp hielten Bau- und Konstruktionsspielzeugsets im Jahr 2025 einen Marktanteil von 34,6 % am Stem-Toys-Markt, während Robotik- und Programmierbaukästen bis 2031 mit einer CAGR von 11,19 % wachsen.
Nach Technologieintegration entfielen 48,1 % des Umsatzes 2025 auf nicht-elektronisches traditionelles Spielzeug, während KI-gestützte Smart Toys bis 2031 eine CAGR von 10,93 % verzeichnen sollen.
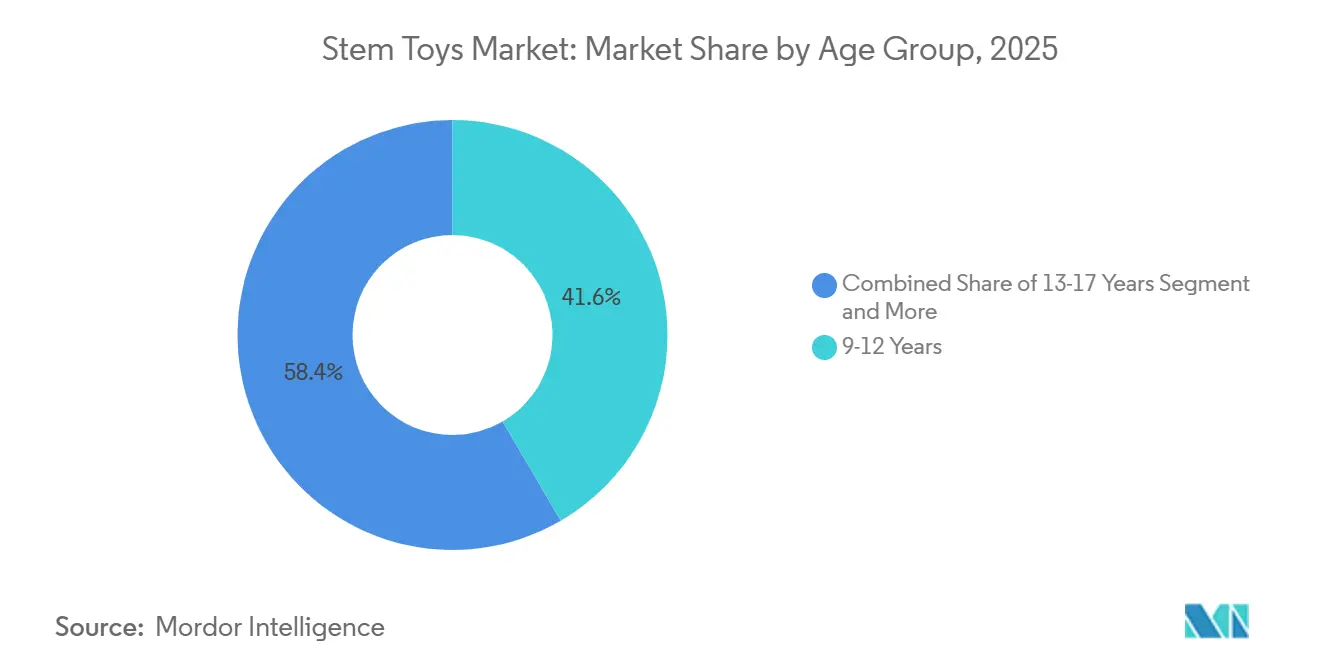
Nach Altersgruppe trug die Gruppe der 9- bis 12-Jährigen 41,6 % der Verkäufe im Jahr 2025 bei, während die Kohorte der 13- bis 17-Jährigen auf der Grundlage von Wettbewerbs-Robotikligen mit einer CAGR von 10,34 % wachsen soll.
Nach Vertriebskanal erfasste der Online-Einzelhandel 39,7 % des Vertriebs im Jahr 2025 und soll bis 2031 mit einer CAGR von 11,02 % wachsen.
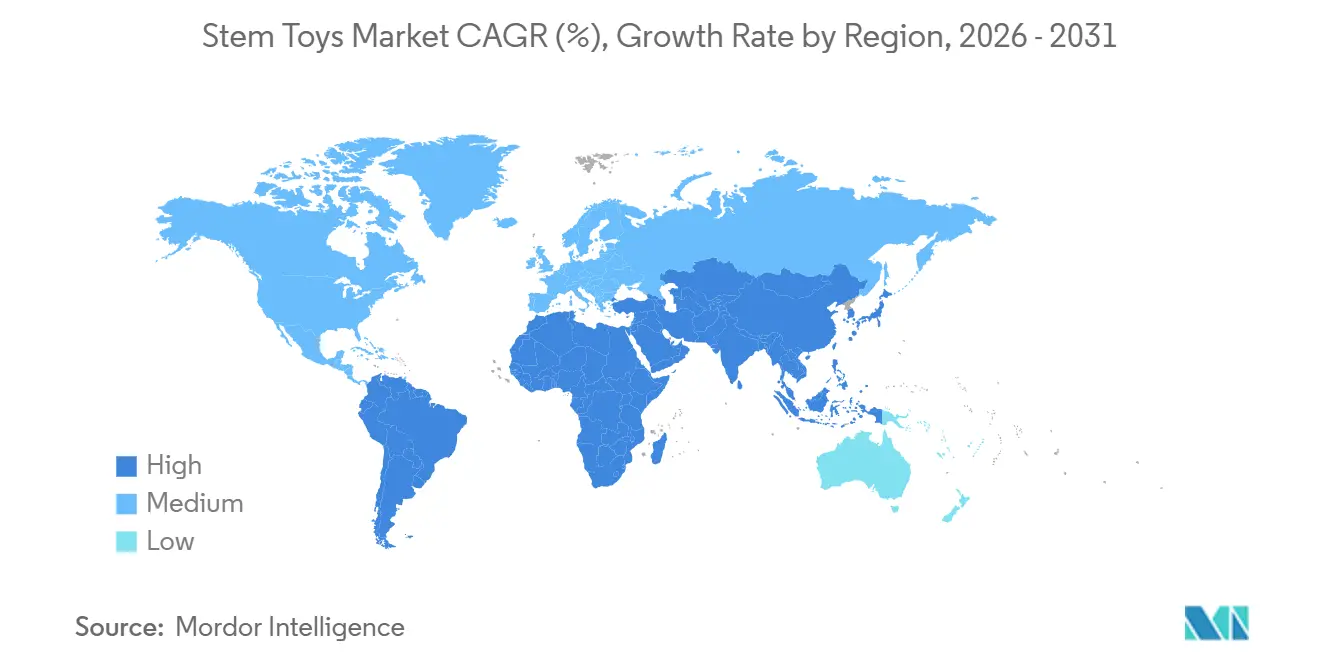
Nach Geografie dominierte der asiatisch-pazifische Raum mit 43,1 % des Umsatzes im Jahr 2025; das Segment Naher Osten und Afrika ist mit einer CAGR von 10,81 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmender elterlicher Fokus auf STEM-basierte Bildung | +1.8% | Global, mit frühen Gewinnen in Nordamerika, EU, Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Staatliche Initiativen zur Förderung der STEM-Bildung und finanzielle Unterstützung | +2.1% | National, mit frühen Gewinnen in China, den Vereinigten Arabischen Emiraten, Saudi-Arabien, den USA | Langfristig (≥ 4 Jahre) |
| Steigende verfügbare Einkommen in Schwellenländern | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2-4 Jahre) |
| Integration von Robotik und Programmierung in K-12-Bildungssysteme | +1.9% | Global, mit Konzentration in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Weiterentwicklung KI-gestützter adaptiver Lernfunktionen in Spielzeugen | +0.9% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für bildschirmfreie und praxisorientierte Erlebnislernspielzeuge | +0.4% | Global, mit Fokus auf Premium-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender elterlicher Fokus auf STEM-basierte Bildung
Die elterliche Nachfrage nach Stem Toys wird weniger durch abstrakte Bildungsphilosophie als vielmehr durch konkrete Sorgen um den Arbeitsmarkt geprägt, da Familien beobachten, wie Automatisierung routinemäßige kognitive Aufgaben verdrängt, und Regierungen Prognosen zu Qualifikationslücken veröffentlichen, die rechnerisches Denken betonen. Die Umfrage von LEGO Education aus dem Jahr 2025 unter 1.800 Lehrern und Verwaltungsangestellten in den Vereinigten Staaten, Deutschland, Südkorea und Australien ergab, dass 69 % der Befragten KI-Kompetenz als entscheidend für K-8-Schüler erachten, während 40 % berichten, dass ihren Schulen die Ressourcen fehlen, um diese verantwortungsvoll zu vermitteln [2]Quelle: LEGO Group, "Young Builders at Home with New STEM Sets," LEGO.com. Diese Bereitschaftslücke veranlasst Eltern dazu, formale Lehrpläne mit STEM-Kits für zu Hause zu ergänzen, wodurch ein Parallelmarkt für Robotik- und Programmierspielzeuge für Verbraucher entsteht, die Unterrichtswerkzeuge widerspiegeln. Moose Toys und CrunchLabs nutzen diesen Trend, indem sie Mark Robers Videos in jedes Kit integrieren und das Auspackerlebnis in einen strukturierten, geführten Experimentierprozess verwandeln.
Staatliche Initiativen zur Förderung der STEM-Bildung und finanzielle Unterstützung
Staatliche STEM-Investitionen beschränken sich nicht mehr auf Universitätsforschungsförderungen; sie erstrecken sich nun auf die Infrastruktur der Primar- und Sekundarstufe und schaffen nachhaltige Beschaffungszyklen für Bildungsrobotik. Indiens Unionshaushalt 2026 stellte 3.200 Crore Rupien (384 Millionen USD) bereit, um Atal Tinkering Labs auf 15.000 Schulen auszuweiten, während das Vigyan-Dhara-Programm 1.425 Crore Rupien (171 Millionen USD) für die Infrastruktur der naturwissenschaftlichen Bildung bereitstellte. Japans Bildungsministerium erhöhte seine wettbewerbsfähigen KAKENHI-Forschungsförderungen im Jahr 2026 um 6,7 %, wobei ein Teil für universitätsgeleitete K-12-STEM-Outreach-Programme vorgesehen ist. In Subsahara-Afrika verteilten die Innovations- und Unternehmerschaftspreise der Afrikanischen Union im Jahr 2025 Förderungen von 50.000 USD zur Unterstützung von STEM-Bildungs-Startups, während Ruandas Smart-Education-Initiative Robotiklabore in neu gebauten Schulen einbettet. Diese Programme schaffen für Stem Toys Hersteller einen doppelten Einnahmestrom: direkte institutionelle Verkäufe von Unterrichtskits und indirekte Verbrauchernachfrage, da Schüler Heimversionen von Schulwerkzeugen anfordern.
Steigende verfügbare Einkommen in Schwellenländern
Das Haushaltseinkommen in Schwellenländern führt schneller zur Einführung von Stem Toys, als historische Penetrationskurven für Spielzeugkategorien vorhersagen würden, da aufstrebende Mittelschichten STEM-Produkte als Statussymbole und zukunftssichernde Investitionen betrachten und nicht als diskretionäre Unterhaltung. Im asiatisch-pazifischen Raum verzeichnen Vietnam und Indonesien ein zweistelliges Einkommenswachstum bei städtischen Haushalten, was eine Nachfrage nach mittelpreisigen Robotikkits (70-150 USD) schafft, die bisher nur für nordamerikanische und europäische Verbraucher zugänglich waren. Die Einkommenselastizitätsdynamik verändert auch das Produktdesign, da Hersteller Inhalte lokalisieren (zweisprachige Schnittstellen, regionsspezifische STEM-Herausforderungen) und modulare Erweiterungspfade anbieten, die es Familien ermöglichen, Kits schrittweise zu erweitern, anstatt hohe Vorabkosten zu tragen. Diese Staffelungsstrategie spiegelt die Marktsegmentierung bei Smartphones wider und deutet darauf hin, dass Stem Toys von einer Nischen-Edutainment-Kategorie zu einer Massenmarkt-Unterhaltungselektronik übergehen.
Integration von Robotik und Programmierung in K-12-Bildungssysteme
Lehrplanvorgaben wandeln Stem Toys von optionalen Förderinstrumenten in erforderliche Unterrichtsmaterialien um und verändern damit grundlegend die Nachfragetreiber und Kaufzyklen. Das Produkt stellt explizit die SPIKE-Prime- und SPIKE-Essential-Portfolios ein und signalisiert damit einen strategischen Schwenk hin zu KI-integrierten Lernerfahrungen, die mit aktualisierten staatlichen Standards in den Vereinigten Staaten und nationalen Lehrplänen in Deutschland und Südkorea übereinstimmen. Konkurrierende Plattformen wie TETRIX, KIBO und Photon sichern sich mehrjährige Bezirksverträge, indem sie Hardware mit beruflicher Weiterentwicklung für Lehrer bündeln und so Wechselkosten schaffen, die Schulen an bestimmte Ökosysteme binden. Der Trend zur Lehrplanintegration profitiert auch von FIRST LEGO League-Wettbewerben, die einen strukturierten Weg vom Unterrichtseinsatz zu außerschulischen Robotikteams bieten und damit das Produktengagement über den typischen 6-12-monatigen Spielzeug-Lebenszyklus hinaus verlängern.
Analyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Preissensitivität und Anfälligkeit für wirtschaftliche Schwankungen | -1.1% | Global, mit stärkerem Einfluss in Schwellenländern | Mittelfristig (2-4 Jahre) |
| Starker Wettbewerb durch digitale und bildschirmbasierte Unterhaltungsplattformen | -0.8% | Global, insbesondere in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Lieferkettenunterbrechungen und Engpässe bei Halbleitern und Sensoren | -0.6% | Global, mit Konzentrationsrisiko in der Fertigung in Asien | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Sicherheitsbedenken in vernetzten Spielzeugökosystemen | -0.4% | Nordamerika & EU, globale Ausweitung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensitivität und Anfälligkeit für wirtschaftliche Schwankungen
Wirtschaftliche Volatilität komprimiert die diskretionären Haushaltsbudgets, und Stem Toys, die oft 50-200 % über traditionellen Spielzeugkategorien bepreist sind, sind überproportional anfällig für Downgrades und Kaufaufschübe. Hersteller reagieren mit modularer Preisgestaltung: Makeblock bietet einen Einstiegs-mBot für 69,99 USD neben einem Klassenraumpaket für 1.199,99 USD an, was Schulen ermöglicht, Kosten auf mehrere Schüler zu verteilen, während budgetbewussten Familien ein zugänglicher Einstiegspunkt geboten wird. Zollrisiken erschweren die Preisstrategien zusätzlich, da 80 % der US-amerikanischen Spielzeugproduktion in China ihren Ursprung hat und Importeure potenziellen Zollerhöhungen ausgesetzt sind, die die Einzelhandelspreise um 15-25 % steigen lassen könnten, wenn sich die Handelsstreitigkeiten verschärfen. Die Preissensitivitätsdynamik erklärt auch das rasche Wachstum von Abonnementmodellen wie CrunchLabs' Build Box, das Kosten auf monatliche Zahlungen verteilt und die psychologische Hürde einer einzelnen großen Transaktion senkt.
Starker Wettbewerb durch digitale und bildschirmbasierte Unterhaltungsplattformen
Stem Toys konkurrieren nicht nur mit traditionellen Spielzeugen, sondern auch mit digitaler Unterhaltung ohne Grenzkosten, die sofortige Befriedigung und algorithmisch personalisiertes Engagement bietet. Streaming-Plattformen, mobile Spiele und Kurzform-Video-Apps (TikTok, YouTube Shorts) dominieren die Freizeitgestaltung von Kindern und schaffen hohe Opportunitätskosten für Aktivitäten, die anhaltende Aufmerksamkeit und verzögerte Belohnungen erfordern. Die Umfrage von LEGO Education aus dem Jahr 2025 ergab, dass über 50 % der Lehrer berichten, dass Schüler von aktuellen digitalen Ressourcen „gelangweilt” sind, doch diese Unzufriedenheit hat sich nicht in eine vollständige Ablehnung von Bildschirmen übersetzt; vielmehr unterstreicht sie die Herausforderung, physische Stem Toys so unmittelbar ansprechend zu gestalten wie algorithmisch optimierte Inhalte. Die Wettbewerbsbedrohung erklärt auch den Aufstieg von Hybridprodukten, die physische Kits mit Begleit-Apps, spielerischen Herausforderungen und Online-Bestenlisten integrieren und die Grenze zwischen Spielzeug und Bildungstechnologie-Plattformen verwischen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Robotikkits überholen traditionelle KonstruktionssetsBausätze machten 34,6 % des Umsatzes 2025 aus, doch Robotikbaukästen sollen eine CAGR von 11,19 % verzeichnen und bis 2031 den größten inkrementellen Anteil an der STEM-Spielzeugmarktgröße auf sich ziehen, was einen strukturellen Wandel von passiver Montage hin zu aktiven Programmiererlebnissen widerspiegelt. Wissenschaftsexperimentierkästen, Mathematik- und Logikspiele sowie andere Produkttypen machen gemeinsam den verbleibenden Anteil aus, wobei Wissenschaftskästen von viralen Content-Partnerschaften profitieren.
Mathematik- und Logikspiele bleiben eine Nische, die vor allem Homeschooling-Familien und Wettbewerbs-Mathematikligen anspricht, während die Kategorie „Sonstiges” aufkommende Formate wie STEM-Abonnementboxen und modulare Erweiterungsbaukästen umfasst, die eine schrittweise Erweiterung ermöglichen. Die Überperformance des Robotik-Segments wird auch durch seine Integration in Bildungslehrpläne angetrieben. LEGO Education unterstützt diesen Trend mit seinen Computer Science & AI-Baukästen, die Hardware mit unbegrenzten Lehrerressourcen und lehrplankonformen Unterrichtsplänen bündeln und so eine nachhaltige institutionelle Nachfrage schaffen.


Nach Technologieintegration:
KI-gestützte intelligente Spielzeuge gewinnen Marktanteile trotz traditioneller DominanzNicht-elektronisches traditionelles Spielzeug soll im Jahr 2025 einen Marktanteil von rund 48,10 % ausmachen, gestützt durch anhaltende elterliche Präferenz für bildschirmfreies Lernen und verstärkte Bedenken hinsichtlich früher digitaler Exposition. Politische Maßnahmen, wie etwa Bildschirmzeitbeschränkungen in Märkten wie den Vereinigten Arabischen Emiraten, verstärken diesen Trend, indem sie Entwicklungsergebnisse priorisieren, die mit traditionellen Lernmethoden übereinstimmen. Das anhaltende Wachstum in der Kategorie der Bausätze, das sich in ein fünftes aufeinanderfolgendes Jahr erstreckt, unterstreicht die dauerhafte Nachfrage nach taktilen, praxisorientierten Lernwerkzeugen, die sowohl die Feinmotorik als auch grundlegende STEM-Kompetenzen fördern. Empirische Bildungsforschung bestätigt zudem die Wirksamkeit von erfahrungsbasiertem, aktivitätsorientiertem Lernen, insbesondere bei Schülerinnen und Schülern der Mittelstufe, während etablierte Regulierungsrahmen und Sicherheitsstandards weiterhin konventionelle Materialien mit bewährten Konformitätswegen begünstigen.
KI-gestützte Smart Toys sollen bis 2031 mit einer CAGR von 10,93 % wachsen, angetrieben durch fortlaufende technologische Fortschritte und zunehmende Ausrichtung auf digitale Bildungslehrpläne. Verbesserungen in den Halbleiter-Lieferketten, insbesondere die erweiterte 200-mm-Wafer-Kapazität, verbessern die Produktionsskalierbarkeit und Komponentenverfügbarkeit. Das Segment sieht sich strukturellen Einschränkungen gegenüber, darunter verschärfte Datenschutzbestimmungen und anhaltende elterliche Bedenken hinsichtlich vernetzter Geräte. Aufkommende regulatorische Kontrolle, angeführt von Behörden wie der US-amerikanischen Consumer Product Safety Commission, führt strengere Test- und Kennzeichnungsanforderungen für elektronische Komponenten ein, was die Compliance-Kosten potenziell erhöht.
Nach Altersgruppe:
Jugendliche und Erwachsenensegmente verändern traditionelle DemografienDie Altersgruppe der 9- bis 12-Jährigen repräsentiert im Jahr 2025 einen Marktanteil von 41,60 %, was die optimale kognitive Entwicklung für die Einführung von STEM-Konzepten und elterliche Investitionen in Bildungswerkzeuge während der Grundschuljahre widerspiegelt. Die K-8-Computer-Science-&-AI-Baukästen von LEGO Education richten sich explizit an diese Gruppe mit jahrgangsspezifischen Unterrichtsplänen und stapelbarer Hardware, die von blockbasierter Programmierung in der Grundschule bis hin zu textbasierter Programmierung in der Mittelschule skaliert.
Das Segment der 13- bis 17-Jährigen wächst mit einer CAGR von 10,34 % bis 2031 am schnellsten, angetrieben durch den Bedarf an Berufsorientierung und die zunehmende Anerkennung der beruflichen Relevanz von STEM-Kompetenzen. Die Altersgruppen der 3- bis 5-Jährigen und der 6- bis 8-Jährigen repräsentieren gemeinsam das Frühkindheitssegment, in dem bildschirmfreie Produkte aufgrund elterlicher Bedenken hinsichtlich der Auswirkungen digitaler Exposition auf die Entwicklung dominieren. Das Erwachsenensegment treibt ebenfalls die Nachfrage nach hochkomplexen Robotikplattformen an: Xiaomis Mi Robot Builder, zum Preis von 64,95 EUR (70 USD), umfasst 978 Bausteine, invertierte Pendelalgoritmen und App-basierte Blockprogrammierung und spricht sowohl Kinder als auch erwachsene Maker an. Diese Altersgruppendiversifizierung fragmentiert die Marketingstrategien, da Hersteller gleichzeitig elterliche Entscheidungsträger (3–8 Jahre), institutionelle Käufer (9–12 Jahre), jugendliche Autonomie (13–17 Jahre) und erwachsene Hobbyisten (18+) ansprechen müssen, jeweils mit unterschiedlichen Kaufauslösern und Kanalpräferenzen.
Nach Vertriebskanal:
Direktvertriebsmodelle an Verbraucher gestalten den Einzelhandel neuDer Online-Einzelhandel machte im Jahr 2025 rund 39,70 % des gesamten Vertriebs aus und soll bis 2031 mit einer CAGR von 11,02 % wachsen, angetrieben durch den Rückgang von Fachspielzeugketten und die rasche Skalierung von Direct-to-Consumer-Abonnementmodellen (DTC). Unternehmen wie CrunchLabs, gegründet von Mark Rober, veranschaulichen diesen Wandel, indem sie digitale Content-Ökosysteme nutzen, um wiederkehrende Umsatzströme durch abonnementbasierte Produktlinien zu generieren und so hohes Publikumsengagement effektiv in monetarisierte Kundenbindung umzuwandeln.
Supermärkte und Verbrauchermärkte, Facheinzelhändler und andere stationäre Kanäle machen gemeinsam den verbleibenden Marktanteil aus. Fachgeschäfte insbesondere sehen sich strukturellen Gegenwind ausgesetzt, da Verbraucher zunehmend auf Online-Recherche, Peer-Bewertungen und Preisvergleiche vor dem Kauf setzen. Dennoch spielt der stationäre Einzelhandel weiterhin eine entscheidende Rolle beim Verkauf hochwertiger, bildungsorientierter Produkte, die von Vorführungen und praxisorientiertem Engagement profitieren. So unterhält LEGO Education beispielsweise eine starke Präsenz über Bildungshändler, die persönliche Schulungen und institutionelle Beschaffungsunterstützung anbieten.
Geografische Analyse
APAC-Markt für STEM-Spielzeug
Asien-Pazifik wird voraussichtlich seine führende Position mit einem Marktanteil von rund 43,10 % im Jahr 2025 behalten, unterstützt durch robuste staatlich geführte STEM-Bildungsinitiativen und gefestigte Skalenvorteile in der Fertigung. Politische Rahmenbedingungen, insbesondere in China, einschließlich des langfristigen Bildungsfahrplans und der verpflichtenden Integration von KI-Lehrplänen, treiben eine nachhaltige institutionelle Nachfrage an, die über das diskretionäre Konsumausgaben hinausgeht. Strategische Investitionen globaler Akteure wie LEGO sowie eine starke regionale Performance unterstreichen die kritische Bedeutung des Marktes innerhalb der globalen STEM-Spielzeug-Landschaft. Die Region profitiert zudem von hochentwickelten Lieferkettenökosystemen mit einer bedeutenden Konzentration der globalen Spielzeugproduktion in China, obwohl anhaltende geopolitische Überlegungen die Diversifizierung hin zu aufstrebenden Fertigungszentren in Südostasien beschleunigen. Darüber hinaus stärkt die regulatorische Angleichung durch nationale Bildungsbehörden, wie etwa Bemühungen zur Lehrplanstandardisierung in Indien, die Nachfrage nach Produkten, die mit formalen Lernrahmen konform sind.
MEA-Markt für STEM-Spielzeug
Der Nahe Osten & Afrika soll der am schnellsten wachsende regionale Markt sein, mit einer geschätzten CAGR von 10,81 % bis 2031, angetrieben durch groß angelegte staatliche Investitionen und den strategischen Fokus auf STEM-geführte wirtschaftliche Transformation. Länder wie die Vereinigten Arabischen Emirate und Saudi-Arabien stehen an der Spitze und implementieren landesweite KI-Bildungsprogramme und setzen erhebliches Kapital für fortschrittliche Technologiesektoren ein. Diese Initiativen katalysieren die institutionelle Beschaffung von Bildungswerkzeugen und beschleunigen die Einführung von STEM-Lernprodukten. Darüber hinaus fördert das wachsende Engagement der Region in der Weltraumforschung und in fortgeschrittenen Forschungsprogrammen das STEM-Engagement jüngerer Bevölkerungsgruppen, was zu einer erhöhten Verbrauchernachfrage nach thematischen und erlebnisorientierten Lernprodukten führt.

Wettbewerbslandschaft
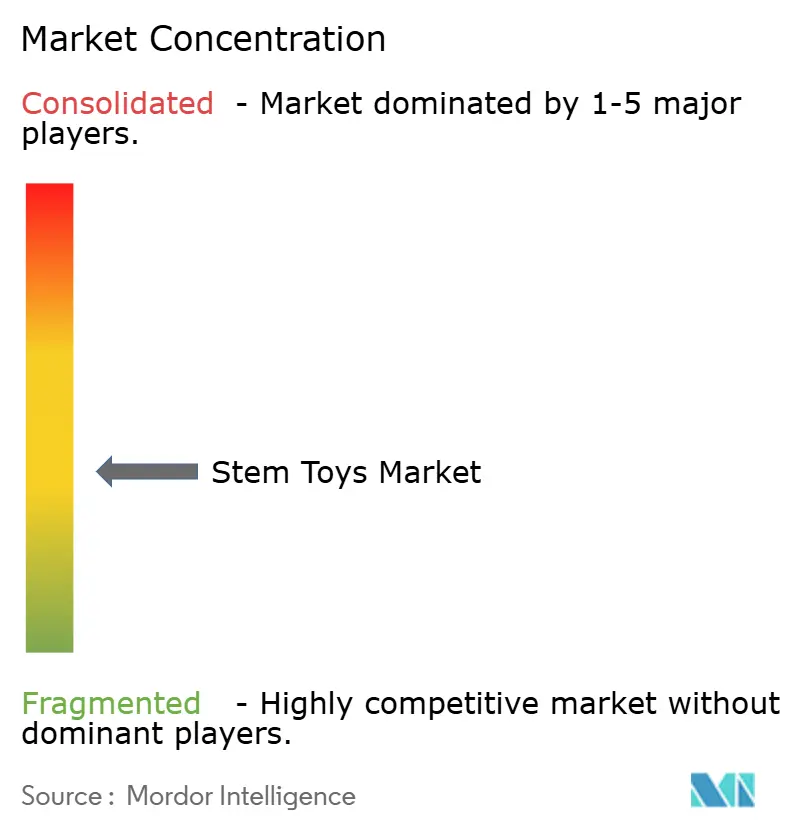
Der Stem Toys Markt weist eine moderate Konzentration auf und spiegelt eine fragmentierte Wettbewerbslandschaft wider, in der kein einzelner Akteur eine dominante Position innehat. Eine Gruppe etablierter Unternehmen, darunter LEGO Group, VTech, Mattel, Hasbro und Spin Master, macht jedoch schätzungsweise 40–50 % des globalen Umsatzes aus. Marktführer nutzen weiterhin Markenstärke, Skalenvorteile und Ökosystempartnerschaften, um Wachstum zu erzielen; so unterstreicht beispielsweise LEGOs starke finanzielle Leistung und kontinuierliche Produktinnovation seine Führungsposition, obwohl zunehmender Wettbewerb durch kosteneffiziente asiatische Hersteller wie Makeblock Preisdruck ausübt, insbesondere in institutionellen Segmenten.
Die Marktstruktur bietet weiterhin erhebliche Wachstumschancen, insbesondere in drei wachstumsstarken Bereichen: KI-integrierte Spielzeuge mit datenschutzkonformer, geräteseitiger Verarbeitungsfähigkeit; abonnementbasierte Modelle, die transaktionale Verkäufe in wiederkehrende Einnahmequellen umwandeln; und lehrplanausgerichtete Bildungskits, die Hardware mit Lehrerunterstützung und standardsbasiertem Inhalt bündeln. Technologieintegration bleibt ein primäres Wettbewerbsdifferenzierungsmerkmal, wobei mittelständische und aufstrebende Akteure wie Sphero und Xiaomi fortschrittliche Robotik und quelloffene Plattformen nutzen, um bei Leistung und Erschwinglichkeit zu konkurrieren, während etablierte Unternehmen digitale Fähigkeiten ausbauen, um in sich entwickelnden Lernökosystemen relevant zu bleiben.
Strategische Partnerschaften und Ökosystemkooperationen haben sich als zentrale Wettbewerbsstrategien etabliert und ermöglichen es Unternehmen, komplementäre Fähigkeiten zu kombinieren und die Marktreichweite zu erweitern. Moose Toys' Zusammenarbeit mit CrunchLabs und Mark Rober zeigt beispielsweise, wie traditionelle Hersteller Creator-geführte Engagement-Modelle nutzen, um die Produkteinführung über Direktvertriebskanäle an Verbraucher voranzutreiben.
Führende Unternehmen der Stem Toys Branche
LEGO Group
VTech Holdings Ltd.
Sphero Inc.
Learning Resources Ltd.
Thames & Kosmos
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stem-Toys-Markt
- LEGO Group
- VTech Holdings Ltd.
- Sphero Inc.
- Learning Resources Ltd.
- Thames & Kosmos, LLC
- Mattel Inc. (Mega)
- Hasbro Inc.
- Spin Master Corp.
- Kano Computing Ltd.
- Makeblock Co. Ltd.
- WowWee Group Ltd.
- Bandai Co. Ltd.
- Xiaomi Corporation
- Robotical Ltd.
- Microduino, Inc.
- Smartivity Labs Private Limited
- Tangibiz Private Limited (Shifu brand)
- Gigo Enterprise Co., Ltd.
- Elenco Electronics, Inc.

Recent Industry Developments in Stem-Toys-Markt
- Februar 2026: Xiaomi stellte sein erstes quelloffenes Robotik-KI-Modell vor, Xiaomi-Robotics-0, mit 4,7 Milliarden Parametern, um Robotern zu ermöglichen, die physische Welt effektiver zu verstehen und mit ihr zu interagieren. Das Modell trennt kognitive Verarbeitung von Bewegungssteuerung, reduziert Verzögerungen und ermöglicht flüssigere, menschenähnlichere Echtzeit-Bewegungen, während es für Entwickler frei verfügbar ist.
- Dezember 2025: Scholastic schloss eine mehrjährige Verlagsvereinbarung mit CrunchLabs und Mark Rober, um ab 2026 STEM-fokussierte Bücher zu veröffentlichen, die Lesen mit praxisorientiertem naturwissenschaftlichem Lernen verbinden. Die Zusammenarbeit nutzt Scholastics Schulvertriebskanäle und Büchermessen, um die Reichweite zu skalieren und Robers Inhalte in mehrere Formate zu integrieren, um das STEM-Engagement bei Schülern weltweit zu erweitern.
- Mai 2025: Moose Toys schloss eine exklusive globale, mehrjährige Partnerschaft mit CrunchLabs (gegründet von Mark Rober), um eine neue Stem Toys Linie zu lancieren, die praxisorientierte Kits mit digitalem Wissenschaftsinhalt kombiniert. Die Zusammenarbeit nutzt Robers massives Publikum und kombiniert jedes Produkt mit Bildungsvideos, mit dem Ziel, das Engagement durch die Verknüpfung physischer Spielzeuge mit Creator-geführten STEM-Lernerfahrungen zu fördern.
- Juni 2024: Sphero brachte den Bolt Plus Programmierroboter für 199 USD auf den Markt, mit fortschrittlichen Programmierfähigkeiten und Integration in den Bildungslehrplan, um die wachsende Nachfrage nach Robotik- und Programmierbildung zu bedienen.


Umfang des globalen Stem Toys Marktberichts
Stem Toys sind pädagogische Spielprodukte, die darauf ausgelegt sind, Konzepte aus Naturwissenschaften, Technologie, Ingenieurwesen und Mathematik (STEM) durch interaktive, praxisorientierte Erfahrungen zu vermitteln.
Der globale Stem Toys Markt wird anhand mehrerer Schlüsselparameter analysiert, darunter Produkttyp, Grad der Technologieintegration, Altersgruppe, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Bau- und Konstruktionssets, Robotik- und Programmierkits, Wissenschaftsexperiment-Kits, Mathematik- und Logikspiele sowie andere Kategorien unterteilt. Basierend auf der Technologieintegration umfasst er traditionelle nicht-elektronische Spielzeuge, elektronische Spielzeuge und KI-gestützte intelligente Spielzeuge. In Bezug auf die Altersgruppe ist der Markt in 3–5 Jahre, 6–8 Jahre, 9–12 Jahre, 13–17 Jahre und 18+ Jahre segmentiert. Vertriebskanäle umfassen Supermärkte und Hypermärkte, Online-Einzelhandelsgeschäfte, Fachgeschäfte und andere. Geografisch erstreckt sich die Studie auf wichtige Regionen wie Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten und Afrika. Marktgröße und Prognosen für jedes Segment werden sowohl in Wert (Millionen USD) angegeben.
| Bau- und Konstruktionssets |
| Robotik- und Programmierkits |
| Wissenschaftsexperiment-Kits |
| Mathematik- und Logikspiele |
| Sonstiges |
| Nicht-elektronische traditionelle Spielzeuge |
| Elektronische Spielzeuge |
| KI-gestützte intelligente Spielzeuge |
| 3-5 Jahre |
| 6-8 Jahre |
| 9-12 Jahre |
| 13-17 Jahre |
| 18+ Jahre |
| Supermärkte / Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Fachgeschäfte |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bau- und Konstruktionssets | |
| Robotik- und Programmierkits | ||
| Wissenschaftsexperiment-Kits | ||
| Mathematik- und Logikspiele | ||
| Sonstiges | ||
| Nach Technologieintegration | Nicht-elektronische traditionelle Spielzeuge | |
| Elektronische Spielzeuge | ||
| KI-gestützte intelligente Spielzeuge | ||
| Nach Altersgruppe | 3-5 Jahre | |
| 6-8 Jahre | ||
| 9-12 Jahre | ||
| 13-17 Jahre | ||
| 18+ Jahre | ||
| Nach Vertriebskanal | Supermärkte / Hypermärkte | |
| Online-Einzelhandelsgeschäfte | ||
| Fachgeschäfte | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Stem Toys Marktes?
Die Marktgröße des Stem Toys Marktes erreichte im Jahr 2025 21,65 Milliarden USD.
Wie schnell soll der Markt wachsen?
Es wird prognostiziert, dass er eine CAGR von 9,92 % verzeichnet und bis 2031 auf 37,05 Milliarden USD steigt.
Welches Produktsegment wächst am schnellsten?
Robotik- und Programmierbaukästen sollen bis 2031 mit einer CAGR von 11,19 % wachsen.
Welche Region zeigt die stärkste Wachstumsdynamik?
Die Region Naher Osten und Afrika wächst mit einer CAGR von 10,81 % am schnellsten weltweit.
Wie konzentriert ist die Lieferantenmacht?
Der Markt erzielt einen Konzentrationsgrad von 4/10, was bedeutet, dass erheblicher Spielraum für neue Marktteilnehmer verbleibt.
Seite zuletzt aktualisiert am:



