
Sportbustier-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
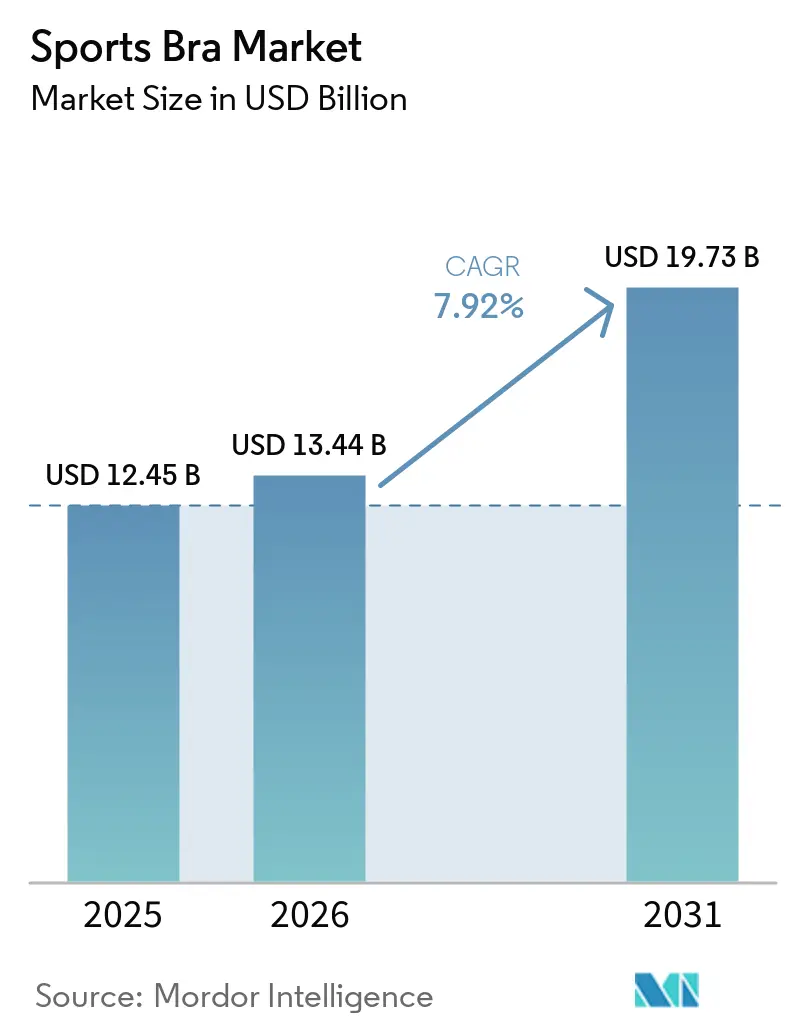
| Marktgröße (2026) | 13.44 Milliarden US-Dollar |
| Marktgröße (2031) | 19.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.92 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sportbustier-Marktanalyse von Mordor Intelligence
Die Sportbustier-Marktgröße wurde im Jahr 2025 auf 12,45 Milliarden USD geschätzt und soll bis 2026 auf 13,44 Milliarden USD anwachsen und bis 2031 einen Wert von 19,73 Milliarden USD erreichen, bei einer CAGR von 7,92 % während des Prognosezeitraums (2026–2031). Leistungstechnik, adaptive Größensysteme und vielseitige Lebensstile erweitern die Kundenbasis. Die Verbindung von Athleisure und technischer Aktivbekleidung ermöglicht es Marken, dasselbe Kleidungsstück für Workouts, den Arbeitsweg und die Freizeitgestaltung zu vermarkten. Premium-Preisgestaltung wird durch Gewebeinnovationen wie gerichtete Feuchtigkeitstransportkanäle und Recycling-Polyestermischungen angetrieben, die nach mehrfachem Waschen ihre Qualität behalten. Hochintensive Trainingsformate wie HIIT und CrossFit machen Premium-Bustiers mit Einzel-Cup-Unterstützung und Kompressionspaneelen populär. Omnichannel-Einzelhandelsinvestitionen stellen das Vertrauen in die Anprobe im Geschäft wieder her, das durch hohe Rücksendequoten im E-Commerce verloren gegangen war. Herausforderungen wie gefälschte Produkte, Grenzen beim Elastan-Recycling und inkonsistente globale Größenstandards bestehen weiterhin. Fortschritte bei biobasiertem Elastan und KI-gestützten Passform-Tools bieten jedoch langfristige Lösungen für Kosten- und Rücksendequoten-Probleme.
Wichtigste Erkenntnisse des Berichts
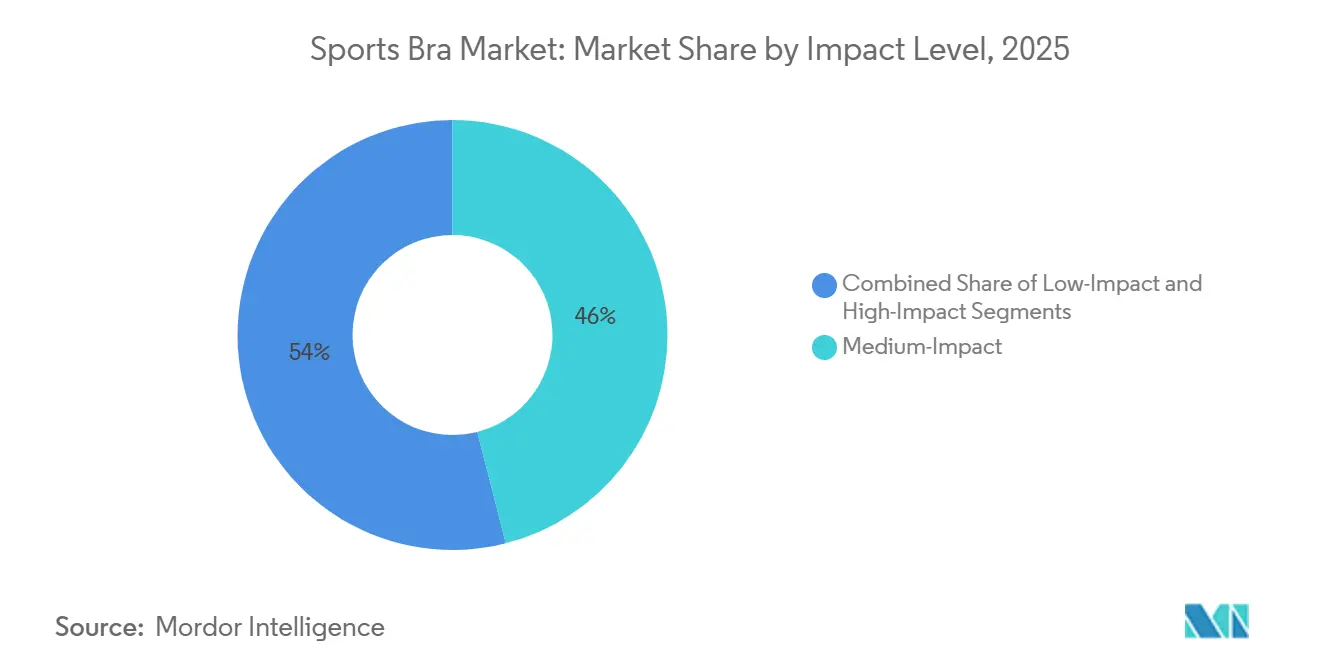
- Nach Belastungsintensität führten Designs für mittlere Belastung mit einem Sportbustier-Marktanteil von 46,02 % im Jahr 2025, während Varianten für hohe Belastung bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen werden.
- Nach Designtyp entfielen auf Kompressionsstile 44,21 % des Sportbustier-Marktvolumens im Jahr 2025, während hybride Konstruktionen mit einer CAGR von 9,06 % das schnellste Wachstum verzeichnen dürften.
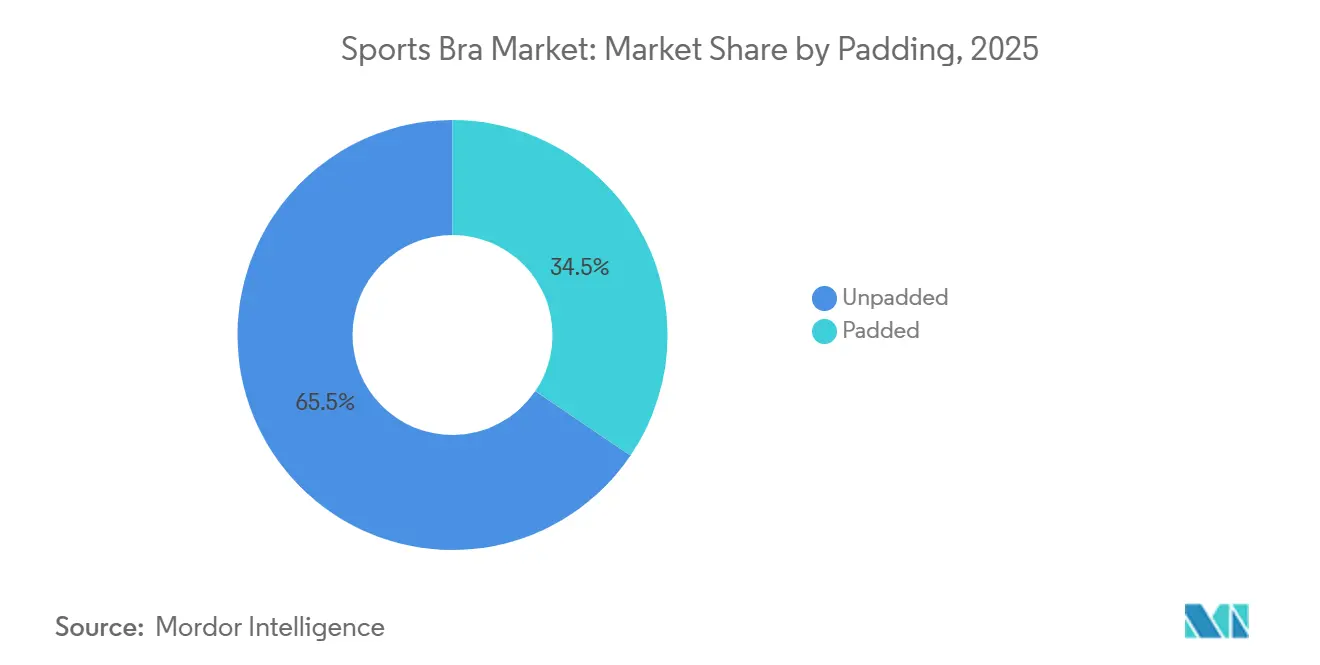
- Nach Polsterung erfassten ungepolsterte Bustiers 65,52 % des Sportbustier-Marktvolumens im Jahr 2025; gepolsterte Designs werden voraussichtlich bis 2031 mit einer CAGR von 8,92 % wachsen.
- Nach Vertriebskanal hielt der Online-Einzelhandel im Jahr 2025 einen Sportbustier-Marktanteil von 51,21 %, und Verbrauchermärkte sowie Supermärkte werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 8,59 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,92 %, während der asiatisch-pazifische Raum mit einer CAGR von 9,22 % bis 2031 die höchste regionale Wachstumsrate verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Sportbustier-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beteiligung von Frauen am Sport | +1.8% | Global, mit Beschleunigung in Asien-Pazifik (Indien, China, Südostasien) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Athleisure-Trend, der BHs in den Alltag integriert | +1.5% | Global, angeführt von Nordamerika und Europa; städtische Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte bei hochleistungsfähigen, feuchtigkeitsregulierenden Stoffen | +1.2% | Global, mit Forschungs- und Entwicklungszentren in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Inklusive Größenanpassung und adaptive Designs | +1.0% | Nordamerika und Europa; aufkommend in städtischen Märkten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für körperliches Wohlbefinden steigert die Nachfrage nach unterstützender Bekleidung beim Training | +1.3% | Global, am stärksten in Nordamerika, Westeuropa und Tier-1-Städten Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Nachhaltigkeit und umweltfreundlichen Optionen | +0.7% | Europa (getrieben durch regulatorische Rahmenbedingungen), Nordamerika und ausgewählte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beteiligung von Frauen am Sport
Das sportliche Engagement von Frauen hat einen Wendepunkt erreicht: Die National Federation of State High School Associations berichtete, dass im Jahr 2026 3,4 Millionen Mädchen an Schulsportveranstaltungen teilnahmen, während NCAA-Institutionen im Studienjahr 2024–25 über 527.000 Sportlerinnen aufstellten[1]. Dieser Anstieg beschränkt sich nicht auf konventionelle Mannschaftssportarten; Frauen dominieren nun die Mitgliedschaften in individuellen Fitnessbereichen und führen die Bewegung in Yoga, Pilates und Boutique-Studios an. Der Trend ist besonders in der Asien-Pazifik-Region ausgeprägt. In Indien beispielsweise steigern Frauen die Einschreibungen in Premium-Fitnessformaten erheblich. Als Reaktion darauf entwickeln Marken sportspezifische BHs: hochbelastende Versionen für Laufen und CrossFit sowie niedrigbelastende für Barre und Yoga. Diese BHs erfüllen einzigartige biomechanische Bedürfnisse und entfernen sich vom traditionellen Einheitsansatz. Studien zeigen, dass die richtigen Sportbustiers die vertikale Brustbewegung um bis zu 50 % reduzieren und die Laufeffizienz um etwa 7 % verbessern können. Solche Leistungsverbesserungen unterstreichen nicht nur die Bedeutung dieser Produkte, sondern rechtfertigen auch ihre Premium-Preisgestaltung.
Athleisure-Trend, der BHs in den Alltag integriert
Die Grenze zwischen Aktivbekleidung und Freizeitkleidung ist zunehmend verschwommen. Sportbustiers, einst auf den Gebrauch im Fitnessstudio beschränkt, werden heute häufig als eigenständige Oberteile im Alltag getragen. Diese Veränderung der Konsumgewohnheiten hat den Markt über die üblichen 3–5 Stunden pro Woche, die mit Sport verbracht werden, hinaus erweitert. Lululemon, mit einem erwarteten Umsatz von USD 10,6 Milliarden im Geschäftsjahr 2024, führt diesen Trend an. Die Marke plant, im März 2025 den „Go Further Bra” einzuführen, ein vielseitiges Produkt, das sowohl für Workouts als auch für den ganztägigen Gebrauch konzipiert ist und den Fokus der Branche auf Mehrzweckprodukte widerspiegelt. In Nordamerika und Europa hat die Heimarbeit Athleisure als Bürokleidung akzeptabel gemacht, während jüngere Verbraucher in Städten Asien-Pazifiks Komfort und Selbstausdruck gegenüber formeller Kleidung bevorzugen. Die im Februar 2024 angekündigte SKIMS-Nike-Partnerschaft unterstreicht diesen Wandel. SKIMS, mit einem Wert von USD 2,8 Milliarden, führt modebewusste Sportbustiers zu Preisen zwischen USD 68–148 ein, deutlich höher als traditionelle Preispunkte. Marken innovieren auch Designs mit nahtloser Konstruktion, gebondeten Säumen und etikettenlosen Abschlüssen, um sichtbare Hardware zu entfernen, die auf „nur für das Training” hinweist. Dieser Ansatz ermöglicht es ihnen, mehr Umsatz von Verbrauchern zu erzielen, die Sportbustiers jetzt täglich statt nur ein paar Mal pro Woche tragen.
Fortschritte bei hochleistungsfähigen, feuchtigkeitsregulierenden Stoffen
Gewebeinnovation ist nun ein zentraler Fokus für Marken, wobei viele Patente für fortschrittliche Feuchtigkeitstransporttechnologien anmelden. Nike hat Stoffe mit gerichteten Feuchtigkeitstransportkanälen entwickelt, die Schweiß von stark schwitzenden Bereichen zu den Rändern transportieren, um eine schnellere Verdunstung zu ermöglichen. Forscher der Stanford University und der City University of Hong Kong haben hierarchische Porentextilien entwickelt, die Feuchtigkeit 30 % schneller transportieren als herkömmliches Polyester. ASICS erklärte in seinem Nachhaltigkeitsbericht 2024, dass 75 % seiner Sportbustiers recyceltes Polyester aus Post-Consumer-PET-Flaschen verwenden, das in der Feuchtigkeitsverwaltung mit Neukunststoffen mithalten kann und gleichzeitig den CO₂-Ausstoß um 20–25 % reduziert. Die Herausforderung besteht darin, das Gewebegefühl und die Elastizität nach mehrfachem Waschen zu erhalten. Marken, die den Elastanabbau lösen – bei dem Spandex nach 50 Wäschen 15–20 % seiner Elastizität verliert – werden in einem von Passformkonsistenz getriebenen Markt Kundentreue gewinnen. New Balances Essential Yoga Bra 2025, hergestellt aus 77 % recyceltem Polyester und 23 % Elastan, verdeutlicht die Balance zwischen Nachhaltigkeit und Langlebigkeit.
Inklusive Größenanpassung und adaptive Designs
Inkonsistente Größenstandards zwischen Marken treiben die Rücksendequoten im E-Commerce-Bekleidungsbereich auf 20–30 %, wobei 55 % durch Größen-, Passform- oder Farbabweichungen verursacht werden. Um dies zu beheben, plant Wacoal, im August 2025 den Ever Flexing Underwire Bra einzuführen. Dieser BH verwendet einen flexiblen Bügel und einen Vier-Wege-Stretchstoff, um sich an hormonelle Veränderungen, Schwangerschaft und Gewichtsschwankungen anzupassen, sechs traditionelle Körbchengrößen abzudecken und den Bedarf an Neukäufen zu reduzieren. Derzeit tragen 70–86 % der Frauen die falsche BH-Größe, und selbst eine Gewichtsveränderung von 3 kg kann die Passform verändern und das Markenvertrauen beschädigen. In China hat Aimer eine Körperformdatenbank mit 1,58 Millionen Datensätzen aufgebaut und mit dem Pekinger Institut für Modetechnologie zusammengearbeitet, um regionsspezifische Passfortalgorithmen zu entwickeln, die die Rücksendequoten um 25–30 % senken. Ähnlich nutzen Marken wie NeiWai 3D-Körperscankioske in Flagshipstores, um Passformdaten zu sammeln, die Produktentwicklung zu verbessern und personalisierte Empfehlungen anzubieten, wodurch Größenherausforderungen in einen Wettbewerbsvorteil verwandelt werden.
Hemmnisauswirkungsanalyse des Sportbustier-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Fälschungsprodukten | -0.6% | Global, konzentriert in Nordamerika, Europa und Online-Marktplätzen mit Bezug aus China/Hongkong | Kurzfristig (≤ 2 Jahre) |
| Volatile Versorgung mit recyceltem Elastan und Spezialgarnen | -0.5% | Global, akut in Europa (regulatorischer Druck) und Nordamerika (Nachhaltigkeitsverpflichtungen) | Mittelfristig (2–4 Jahre) |
| Fehlen globaler Größenstandards, was zu hohen Rücksendequoten führt | -0.8% | Global, am schwerwiegendsten in E-Commerce-intensiven Märkten (Nordamerika, Europa, China) | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb und Margendruck | -0.7% | Global, insbesondere in Massenmarkt- und Online-Einzelhandelskanälen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Fälschungsprodukten
Gefälschte Sportbustiers schaden sowohl dem Verbrauchervertrauen als auch den Markeneinnahmen. Im Januar 2025 beschlagnahmte der US-amerikanische Zoll- und Grenzschutz gefälschte Sportartikel im Wert von USD 1,4 Millionen, wobei fast 90 % der Beschlagnahmungen von geistigem Eigentum mit China und Hongkong in Verbindung gebracht wurden[2]. Seit 2013 hat die „Operation Team Player” gefälschte Waren im Wert von über USD 455 Millionen beschlagnahmt. Online-Marktplätze bleiben jedoch eine große Herausforderung, da gefälschte Produkte oft echt wirken, bis sie geliefert werden. Der Sportbustier-Markt ist besonders betroffen, da Passform und Gewebeleistung für Sicherheit und Komfort entscheidend sind. Verbraucher, die minderwertige Fälschungen kaufen, geben oft der Marke die Schuld, was ihre Kaufbereitschaft verringert. Um dem entgegenzuwirken, setzen Marken auf Blockchain-Authentifizierung, serialisierte QR-Codes und arbeiten mit Zollbehörden zusammen, um gefälschte Sendungen zu stoppen. Trotz dieser Bemühungen werden Fälscher durch die hohen Preise von Sportbustiers und die Schwierigkeit, Fälschungen in minderwertigen Online-Bildern zu erkennen, motiviert.
Volatile Versorgung mit recyceltem Elastan und Spezialgarnen
Die Volatilität der Materialkosten beeinträchtigt die Margenprediktabilität, da recyceltes Elastan und feuchtigkeitstransportierende Garne 15–30 % mehr kosten als Neukunststoffe, wobei die Preise durch die Verfügbarkeit von Rohstoffen und Vorschriften beeinflusst werden. Laut der Forschung von Fashion for Good vom Februar 2026 verhindert die chemische Struktur von Elastan das mechanische Recycling und erfordert teure chemische Prozesse, die noch nicht skalierbar sind. Nachhaltigkeitsziele wie ASICS' Ziel von 75 % recyceltem Polyester bis 2024 und adidas' Ziel von 100 % bis 2030 sind gefährdet, wenn die Versorgung mit recyceltem Elastan die Nachfrage nicht decken kann, was zu verzögerten Markteinführungen oder niedrigeren Margen führt. Chinas Dominanz in der Elastanproduktion erhöht das Risiko, da Handelsbeschränkungen oder Quoten die Versorgung stören könnten. Um dies zu mildern, diversifizieren Marken ihre Lieferanten und bilden Kreislaufpartnerschaften mit Textilinnovatoren, aber der Übergang schafft Kostenungewissheiten, die die Preis- und Bestandsplanung erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Sportbustier-Markts
Nach Belastungsgrad:
Hochbelastung treibt Innovation voranSportbustiers für hohe Belastung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,89 % wachsen und damit den Gesamtmarkt übertreffen. Dieses Wachstum wird durch die zunehmende Verbreitung von HIIT, CrossFit und hybridem Training unter Frauen angetrieben, die effiziente Workouts anstreben. Diese Bustiers verfügen über Einzel-Cup-Unterstützung, verstärkte Unterbrustbänder und verstellbare Träger, um die Brustbewegung bei hochintensiven Aktivitäten wie Sprints und schwerem Heben zu reduzieren, die Kräfte von 200–550 Newton erzeugen, wie biomechanische Studien zeigen. Adidas' Techfit Control Bra, eingeführt im April 2024, unterstreicht diesen Trend mit dem aufprallempfindlichen Polymer von RHEON LABS zum Preis von 65 GBP (82 USD). Es wurde nachgewiesen, dass eine angemessene Unterstützung die Laufleistung um 7 % verbessert und den Schrittlängenverlust um bis zu 4 Zentimeter reduziert, was die Nachfrage weiter ankurbelt.
Im Jahr 2025 machten Bustiers für mittlere Belastung 46,02 % des Marktes aus, angetrieben durch ihre Vielseitigkeit für Aktivitäten wie Yoga, Pilates und Radfahren, die Studio- und Heimworkouts dominieren. Bustiers für geringe Belastung bedienen Nischenaktivitäten wie Gehen und regeneratives Yoga und konzentrieren sich auf Komfort und Atmungsaktivität. Das reife Segment für mittlere Belastung steht unter Margendruck, wobei Marken Gewebeinnovationen wie nahtlose Designs und feuchtigkeitstransportierende Materialien betonen. Im Gegensatz dazu erzielen Bustiers für hohe Belastung aufgrund patentierter Stützsysteme und sportspezifischer Konstruktion, die biomechanischen Anforderungen gerecht wird, einen Preisaufschlag von 20–30 %.


Nach Designtyp:
Hybride Architekturen erfassen Leistung und KomfortDer Markt für Kombinations-/Hybrid-Sportbustiers wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,06 % wachsen. Diese Bustiers kombinieren die Cup-Unterstützung der Einzel-Cup-Konstruktion mit den stabilisierenden Paneelen der Kompression und erfüllen die Bedürfnisse von Verbraucherinnen, die sowohl Halt als auch Brustfixierung suchen. Patente von Lululemon für flachgestrickte nahtlose Konstruktionen und von Glamorise für Designs mit variabler Kompression unterstreichen den Wettbewerb um innovative Passformtechnologien [Patentdatenbanken]. Hybrid-Bustiers lösen die Herausforderungen von Frauen mit größerem Busen (D-Cup und darüber), die bisher zwischen Einzel-Cup-Bustiers mit begrenzter Kompression oder Kompressionsbustiers, die Unbehagen verursachten, wählen mussten. Durch die Integration geformter Cups in eine Kompressionshülle und das Angebot verstellbarer Träger und Verschlüsse bieten Hybrid-Bustiers eine individuell anpassbare Passform, was Preise rechtfertigt, die 15–25 % höher sind als bei reinen Kompressionsbustiers.
Im Jahr 2025 hielten Kompressionsbustiers einen Marktanteil von 44,21 % aufgrund ihrer Einfachheit, niedrigerer Produktionskosten und ihrer Attraktivität für Verbraucherinnen mit kleinerem Busen (A-B-Cups), die minimalistische Designs und einfaches Anziehen bevorzugen. Diese Bustiers dominieren das Athleisure-Segment und bieten nahtlose, bügelfreie Designs, die für den ganztägigen Einsatz geeignet sind. Einzel-Cup-Bustiers sind zwar mit einem kleineren Marktanteil vertreten, aber für hochintensive Aktivitäten und größere Cup-Größen unverzichtbar, da sie die Brustbewegung bei D-Cup und darüber effektiv reduzieren. Der Wandel hin zu Hybrid-Designs spiegelt das wachsende Bewusstsein der Verbraucherinnen für biomechanische Bedürfnisse und die Bereitschaft wider, in maßgeschneiderte Lösungen statt in Einheitsgrößen-Kompressionslösungen zu investieren.
Nach Polsterung:
Herausnehmbare Einlagen balancieren Dezenz und BelüftungVon 2026 bis 2031 wird der Markt für gepolsterte Sportbustiers voraussichtlich mit einer CAGR von 8,92 % wachsen. Marken führen herausnehmbare, feuchtigkeitstransportierende Einlagen ein, die Bedenken hinsichtlich der Bedeckung ansprechen und gleichzeitig Atmungsaktivität und Komfort erhalten. New Balance's Essential Yoga Bra verfügt beispielsweise über herausnehmbare Pads aus 77 % recyceltem Polyester und 23 % Elastan, die es den Nutzerinnen ermöglichen, die Bedeckung nach ihren Bedürfnissen anzupassen. Diese Flexibilität ist im Athleisure-Markt entscheidend, wo Sportbustiers häufig als Oberteile dienen. Herausnehmbare Polsterung bietet zusätzliche Bedeckung für den Freizeitbereich und kann während des Trainings für bessere Belüftung entfernt werden. Darüber hinaus verlängert der Austausch abgenutzter Polsterung die Lebensdauer des Produkts, unterstützt die Nachhaltigkeit und reduziert häufige Käufe.
Im Jahr 2025 hielten ungepolsterte Sportbustiers einen Marktanteil von 65,52 % aufgrund ihres leichten Designs, ihrer Atmungsaktivität und natürlichen Passform. Diese Bustiers sind bei leistungsorientierten Verbraucherinnen beliebt, insbesondere bei intensiven Workouts, bei denen die Wärmeableitung entscheidend ist. Sie entsprechen auch Body-Positivity- und Minimalismus-Trends, die auf unnötige Funktionen verzichten. Das Wachstum in diesem Segment ist jedoch begrenzt, da Gewebeinnovationen ein Plateau erreicht haben. Im Gegensatz dazu entwickeln sich gepolsterte Bustiers mit neuen Einlagenmaterialien wie Memory-Schaum, Gel und perforiertem EVA sowie Befestigungsmethoden wie Einrasten, Einschieben und Kleben weiter und bieten einzigartige Passformoptionen.
Nach Vertriebskanal:
Omnichannel-Konvergenz gestaltet den Einzelhandel neuVon 2026 bis 2031 werden Verbrauchermärkte und Supermärkte voraussichtlich mit einer CAGR von 8,59 % wachsen, der schnellsten unter allen Vertriebskanälen. Dieses Wachstum wird durch Investitionen in Passform-Service-Infrastruktur, exklusive Markenpartnerschaften und Eigenmarkeninnovationen angetrieben, um mit Online-First-Händlern zu konkurrieren. Verbraucherinnen bevorzugen diese Geschäfte für haptische Bewertungen und Sofortkäufe, insbesondere in Kategorien, in denen die Passform entscheidend ist. Händler wie Target und Walmart führen Passformberater im Geschäft ein, erweitern die Größenbereiche (bis zu G-H-Cups) und kooperieren mit Marken wie Champion und Jockey, um erschwingliche Leistungsprodukte zu Preisen von 20–35 USD anzubieten. Impulskäufe und einfache Rückgaben im Geschäft, die E-Commerce-Rücksendequoten von 20–30 % vermeiden, stärken diesen Kanal zusätzlich.
Im Jahr 2025 machten Online-Einzelhandelsgeschäfte 51,21 % des Marktes aus, angeführt von Direktvertriebsmarken wie Lululemon, Girlfriend Collective und Alo Yoga. Diese Marken umgehen Großhandelsaufschläge und reinvestieren in Produktinnovation und digitales Marketing. Lululemons Umsatz im Geschäftsjahr 2024 von 10,6 Milliarden USD, mit einem erheblichen Anteil aus dem E-Commerce, unterstreicht die Attraktivität des Kanals für Premium-Verbraucherinnen. Zu den Herausforderungen gehören jedoch hohe Rücksendequoten (20 % bei generischen Angeboten, reduziert auf 5 % mit KI-Passform-Tools) und steigende Kundenakquisitionskosten, die aufgrund gesättigter digitaler Werbung um 30–40 % gestiegen sind [E-Commerce-Forschung]. Fachgeschäfte richten sich an Nischengruppen, wie Läuferinnen, die eine Ganganalyse benötigen, oder Verbraucherinnen in Übergrößen, und bieten personalisierte Anproben, die 10–15 % höhere Preise rechtfertigen. Andere Kanäle wie Boutique-Studios und Direktvertrieb konzentrieren sich auf lokale Partnerschaften und Community-Engagement, um kleinere Marktanteile zu gewinnen.
Geografische Analyse
Sportbustier-Markt in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 37,92 % am Marktumsatz, getrieben durch eine fortschrittliche Fitnessinfrastruktur, hohe Ausgaben im Athleisure-Bereich und eine führende Rolle bei Innovationen im Premium-Aktivbekleidungssegment. Die USA dominieren mit Marken wie Nike, Lululemon und Under Armour, die Produktinnovationen und Prominenten-Endorsements nutzen, um ihre Preissetzungsmacht zu erhalten. Der Geschäftsbericht von Under Armour für das Geschäftsjahr 2025 hob das Wachstum bei Damen-Bustiers und -Hosen hervor und signalisiert damit einen strategischen Fokus auf dieses Segment. Kanada unterstützt das Wachstum durch seine Boutique-Fitnesskultur und die Nachfrage nach Sportbustiers für kaltes Wetter, während Mexikos wachsende Mittelschicht und die zunehmende Erwerbsbeteiligung von Frauen die Einstiegs- und mittleren Preissegmente ankurbeln. Die Premiumisierung der Region zeigt sich in der SKIMS-Nike-Kooperation vom Februar 2024, die Sportbustiers zu Preisen zwischen 68 und 148 USD für modebewusste Verbraucherinnen anbietet. Marktsättigung und der Wettbewerb durch Direct-to-Consumer-Marken verlangsamen jedoch das Wachstum und veranlassen Unternehmen zur internationalen Expansion.
Sportbustier-Markt im asiatisch-pazifischen Raum
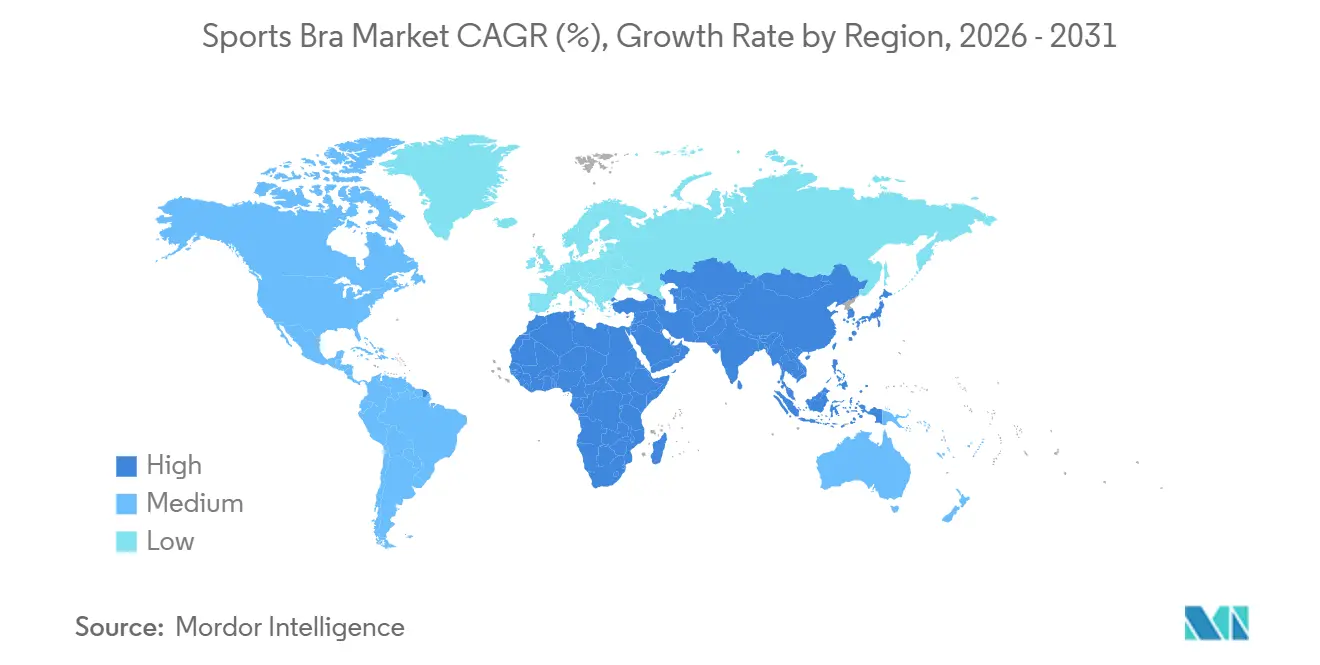
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,22 %, angetrieben durch wirtschaftliche Entwicklung, erhöhte Erwerbsbeteiligung von Frauen und wachsendes Gesundheitsbewusstsein unter jungen Verbraucherinnen. Die Marktführerschaft der Region resultiert aus ihren demografischen Vorteilen und der sich entwickelnden Fitnesskultur, insbesondere in China und Indien, wo die Sportbeteiligung von Frauen weiter zunimmt. Die Region fungiert sowohl als primärer Verbrauchermarkt als auch als Produktionszentrum und profitiert von kosteneffizienten Produktionskapazitäten, die den Inlandsverbrauch und den Export unterstützen. Während entwickelte Märkte wie Japan und Australien Premium-Produkte und Nachhaltigkeit betonen, konzentrieren sich aufstrebende Volkswirtschaften auf Erschwinglichkeit und grundlegende Funktionalität.
Sportbustier-Markt in EMEA und Südamerika
Der europäische Markt wird durch strenge Nachhaltigkeitsvorschriften geprägt, wobei die Vorgaben der Europäischen Union den Einsatz von Recyclingmaterialien und zirkulären Designs fördern. Deutschland, das Vereinigte Königreich, Frankreich und Italien führen bei den Ausgaben, da Verbraucher umweltfreundliche und leistungsstarke Produkte bevorzugen. So berichtete H&M im Jahr 2024, dass 23 % seiner Materialien recycelt oder nachhaltig beschafft werden. Die Niederlande und die skandinavischen Länder (Schweden, Dänemark) verzeichnen eine starke Nachfrage nach wetterfesten, gut sichtbaren Designs aufgrund ihrer Fahrrad- und Outdoorsportkultur. Spanien und Polen sind aufstrebende Märkte, gestützt durch steigende Mitgliederzahlen in Fitnessstudios und eine wachsende Erwerbsbeteiligung von Frauen. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte, zeigen jedoch lokalisiertes Wachstum. Brasilien und Argentinien profitieren von einer Fitness- und Strandkultur, während die Vereinigten Arabischen Emirate und Saudi-Arabien im Rahmen sozialer Reformen in die Sportinfrastruktur für Frauen investieren. In Südafrika, Nigeria und Ägypten bestehen weiterhin Herausforderungen hinsichtlich Erschwinglichkeit und Vertrieb, doch die zunehmende Smartphone-Nutzung ermöglicht den E-Commerce-Zugang zu globalen Marken.

Wettbewerbslandschaft
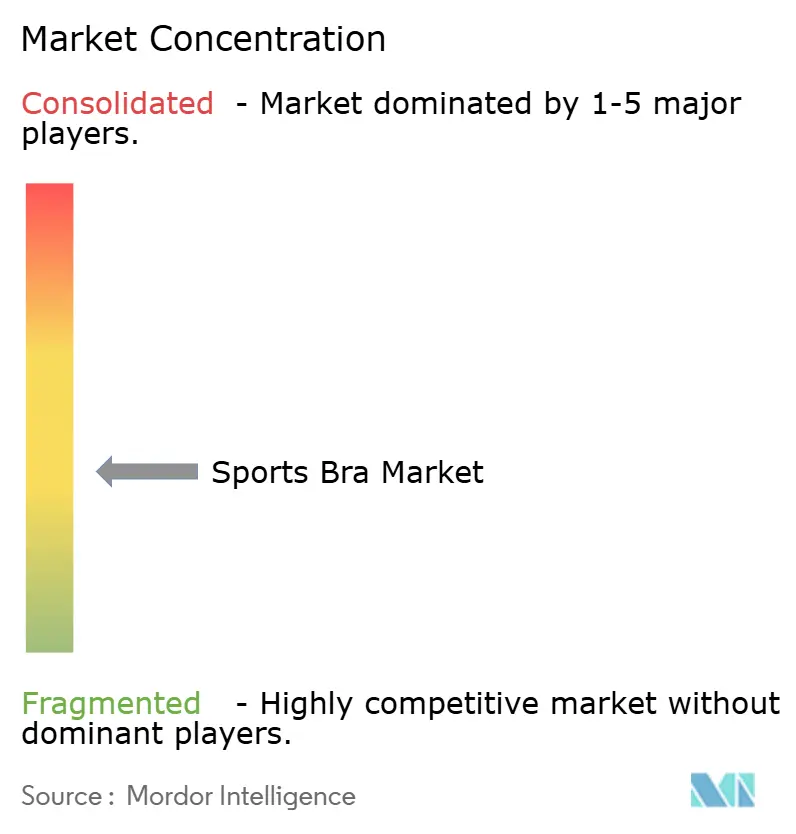
Der Sportbustier-Markt ist mäßig fragmentiert und bietet sowohl etablierten Akteuren als auch aufstrebenden Disruptoren erhebliche Möglichkeiten, durch Innovation und strategische Positionierung Marktanteile zu gewinnen. Marktführer wie Nike, Lululemon und Adidas verfolgen unterschiedliche Strategien: Nike setzt auf Athletenempfehlungen und Massenmarktattraktivität, Lululemon positioniert sich mit Premium-Positionierung und Community-Engagement in einer Nische, während Adidas durch seinen Fokus auf technische Innovation und ein robustes globales Vertriebsnetz hervorsticht.
Der Wettbewerb verschärft sich, da Unternehmen biomechanische Forschung und evidenzbasierte Leistungsansprüche priorisieren. Lululemon hat beispielsweise bemerkenswerte Investitionen in die Unterbrustband-Forschung für Sportbustiers getätigt, während Organisationen wie Hohenstein wissenschaftliche Testmethoden vorantreiben. Darüber hinaus entwickelt sich die Technologieadoption zu einem entscheidenden Differenzierungsmerkmal, wobei Unternehmen Ressourcen in KI-gestützte Materialentwicklung, 3D-Scanning für maßgeschneiderte Passformen und die Integration von Smart-Textilien für biometrisches Monitoring investieren.
Es gibt ungenutzte Möglichkeiten in Bereichen wie adaptiven Designs für postoperative Patienten, Smart-Sportbustiers mit biometrischem Monitoring und der Verwendung nachhaltiger Materialien, die die Leistung nicht beeinträchtigen. Die fragmentierte Marktlandschaft öffnet nicht nur Türen für größere Akteure, um Akquisitionen zu tätigen und ihre Portfolios oder geografische Präsenz zu erweitern, sondern ermöglicht es auch kleineren Marken, Nischenpositionen einzunehmen, bevor sie skalieren.
Marktführer der Sportbustier-Branche
-
Under Armour, Inc.
-
PVH Corp.
-
Lululemon Athletica Inc.
-
Adidas AG
-
Nike, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Sportbustier-Marktbericht erfasste Unternehmen
- Nike, Inc.
- Adidas AG
- Lululemon Athletica Inc.
- PVH Corp. (Calvin Klein, Tommy Hilfiger)
- Under Armour, Inc.
- Hanesbrands Inc. (Champion)
- Wacoal Holdings Corp.
- Jockey International, Inc.
- Victoria’s Secret & Co.
- Girlfriend Collective
- Decathlon S.A.
- ASICS Corporation
- New Balance Athletics, Inc.
- SheFit, Inc.
- Runderwear Ltd.
- Ciele Athletics
- Ryka (Caleres, Inc.)
- Spanx, LLC
- Oysho (Inditex)
- Sweaty Betty Ltd.
- Alo Yoga

Aktuelle Branchenentwicklungen im Sportbustier-Markt
- März 2026: Gymshark erweiterte im Jahr 2026 sein Aktivbekleidungsangebot mit der Einführung einer neuen Laufkollektion, die hoch- und mittelunterstützende Sportbustiers mit atmungsaktivem Mesh, schweißableitenden Stoffen und leistungsorientierter Konstruktion umfasst, die sowohl Amateur- als auch Profiläufer ansprechen und die Positionierung der Marke im Bereich erschwinglicher Hochleistungssportbekleidung stärken.
- Januar 2026: ThirdLove expandierte im Jahr 2026 in die Leistungsaktivbekleidung mit der Einführung seines TempSync™ Active Sports Bra, der mit der 37,5®-Temperaturregulierungstechnologie ausgestattet ist, die darauf ausgelegt ist, Körperwärme und Feuchtigkeit zu regulieren, um den Komfort bei verschiedenen Aktivitätsniveaus zu verbessern und die Positionierung der Marke im Sportbustier-Segment zu stärken.
- März 2025: Lululemon stellte den Go Further Bra vor, einen Sportbustier, der von Ultraläuferinnen beim FURTHER-Damen-Ultramarathon getestet wurde. Das Produkt integriert Technologie, die maximale Unterstützung bei gleichzeitigem Komfort bietet. Der Go Further Bra kombiniert hochbelastende Leistung mit leichtem Komfort für den Einsatz während und nach dem Training.


Berichtsumfang des globalen Sportbustier-Marktes
Ein Sportbustier ist eine Art Unterwäsche, die speziell entwickelt wurde, um Unterstützung zu bieten und die Brustbewegung während körperlicher Aktivitäten wie Sport, Fitness oder Training zu reduzieren.
Der Sportbustier-Marktbericht segmentiert die Branche nach Belastungsgrad in Niedrigbelastung, Mittelbelastung und Hochbelastung, nach Designtyp in Kompressions-BHs, Kapselungs-BHs und Kombinations-/Hybrid-BHs, nach Polsterung in gepolstert und ungepolstert, nach Vertriebskanal in Hypermärkte/Supermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten und Afrika. Für jedes Segment basieren die Marktgrößen und Prognosen auf dem Wert in USD.
Segmentierungsübersicht
| Niedrigbelastung |
| Mittelbelastung |
| Hochbelastung |
| Kompressions-BHs |
| Kapselungs-BHs |
| Kombinations-/Hybrid-BHs |
| Gepolstert |
| Ungepolstert |
| Hypermärkte/Supermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Belastungsgrad | Niedrigbelastung | |
| Mittelbelastung | ||
| Hochbelastung | ||
| Nach Designtyp | Kompressions-BHs | |
| Kapselungs-BHs | ||
| Kombinations-/Hybrid-BHs | ||
| Nach Polsterung | Gepolstert | |
| Ungepolstert | ||
| Nach Vertriebskanal | Hypermärkte/Supermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Sportbustier-Markt bis 2031 sein?
Der Sportbustier-Markt wird bis 2031 voraussichtlich 19,73 Milliarden USD bei einer CAGR von 7,92 % erreichen.
Welche Belastungskategorie wächst am schnellsten?
Designs für hohe Belastung werden voraussichtlich das höchste Wachstum mit einer CAGR von 8,89 % zwischen 2026 und 2031 verzeichnen.
Welchen Anteil halten Online-Kanäle?
Der Online-Einzelhandel hielt im Jahr 2025 einen Marktanteil von 51,21 % am Sportbustier-Markt, was eine starke digitale Akzeptanz widerspiegelt.
Welche Region wird das Wachstum anführen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die schnellste regionale CAGR von 9,22 % verzeichnen, unterstützt durch die wachsende Sportbeteiligung von Frauen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

