
Sportartikelmarkt Größe und Marktanteil
Sportartikelmarkt Analyse von Mordor Intelligence
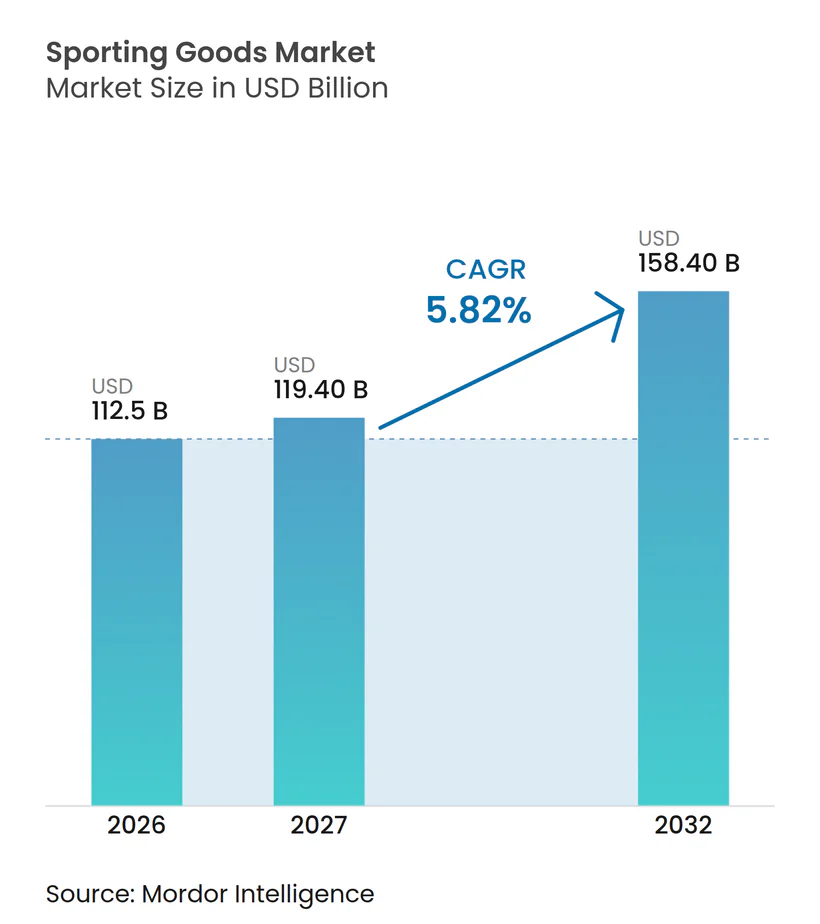
Die Größe des Sportartikelmarkts wurde im Jahr 2026 auf 112,5 Milliarden USD geschätzt und soll von 119,4 Milliarden USD im Jahr 2027 auf 158,4 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,82 % während des Prognosezeitraums (2027–2032).
Regelmäßige Fitnessaktivitäten in den Vereinigten Staaten stützen eine breite Ausrüstungsnutzungsbasis, und die einteilige Konstruktion von Golfeisen bietet Lieferanten ein funktionales Ersatzproduktangebot. Die Ansprache von Golfern und Fitnessstudionutzern verbindet Online-Bestellungen mit der Möglichkeit, Produkte physisch zu beurteilen. Dieses Angebot hängt von glaubwürdigen Leistungs- und Konformitätsinformationen ab, da Fälschungs- und Sicherheitsrisiken die Ausrüstungswahl erschweren. Die kommerzielle Aufgabe unterscheidet sich daher je nach Produkt: Sie demonstriert einen Konstruktionsvorteil bei Golfeisen und stellt die Authentizität bei sicherheitskritischen, online verkauften Fahrradhelmen sicher.
Wichtigste Erkenntnisse des Berichts
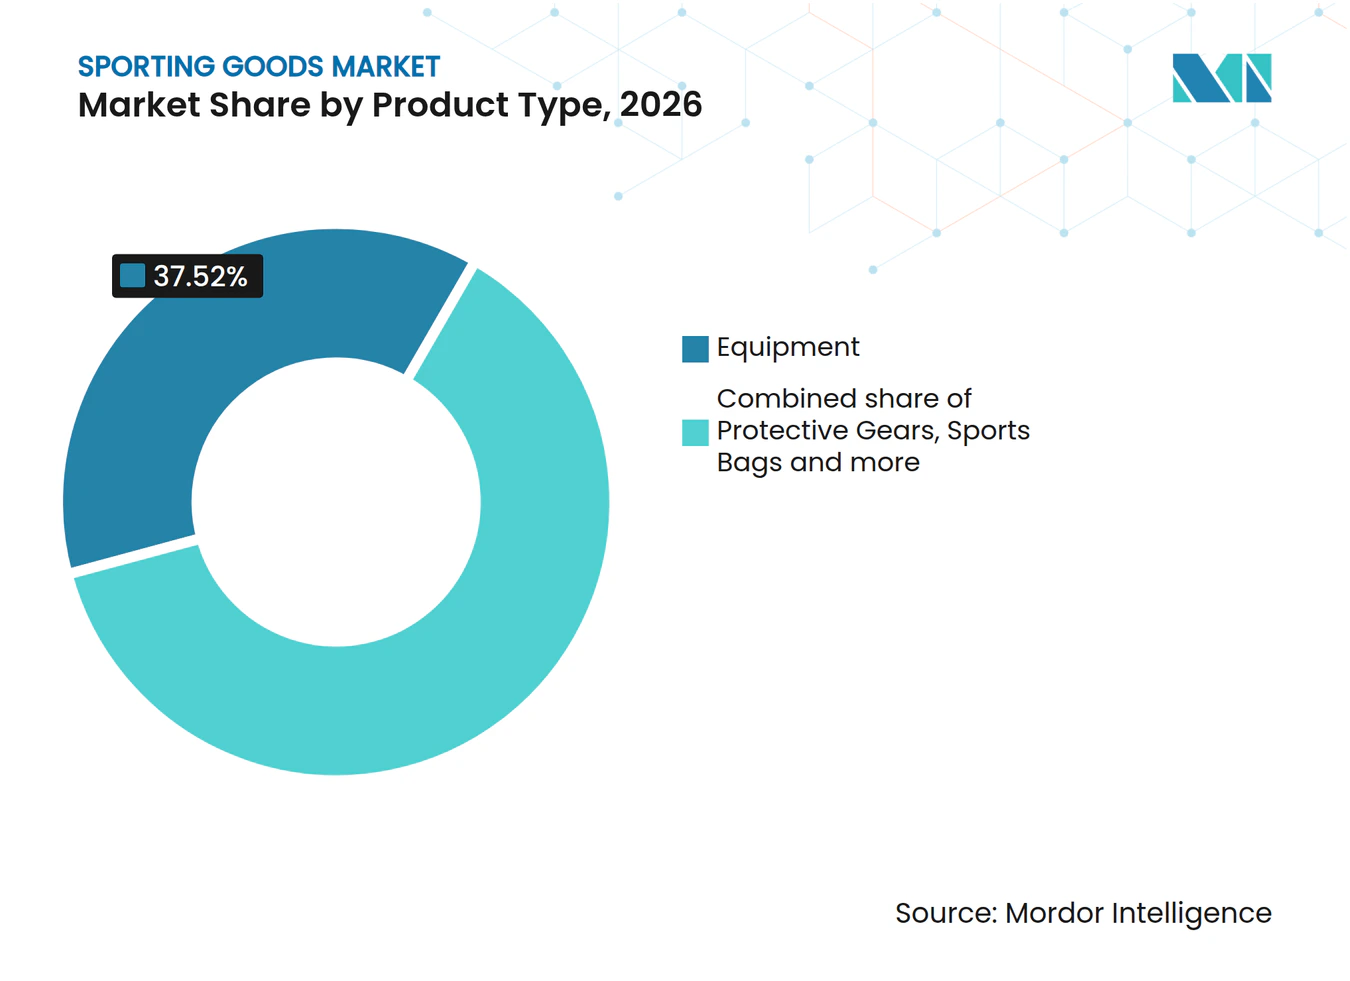
- Nach Produkttyp hielt Ausrüstung im Jahr 2026 einen Marktanteil von 37,52 % am Sportartikelmarkt, während Zubehör mit einem CAGR von 6,78 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
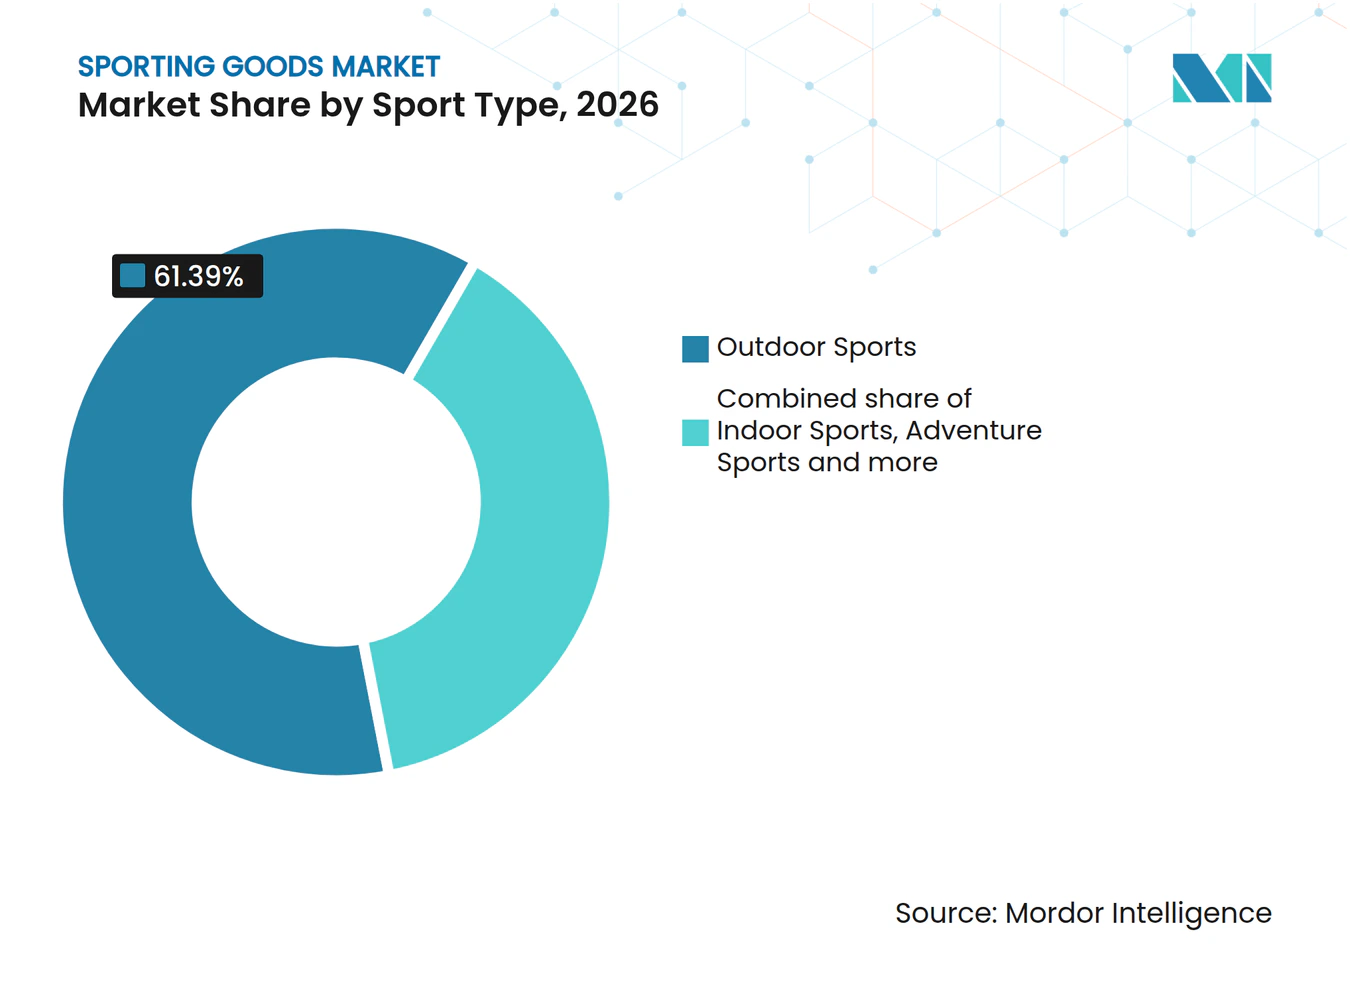
- Nach Sportart entfiel im Jahr 2026 ein Anteil von 61,39 % der Sportartikelmarktgröße auf Outdoor-Sport, während Abenteuersport mit einem CAGR von 6,25 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
- Unter den Endnutzern entfielen im Jahr 2026 52,63 % der Ausgaben auf Männer, das größte Segment, während das Frauensegment mit einem CAGR von 7,45 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Der Offline-Verkauf führte die Vertriebskanäle mit einem Anteil von 61,45 % der Ausgaben im Jahr 2026 an, während der Online-Verkauf mit einem CAGR von 8,15 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
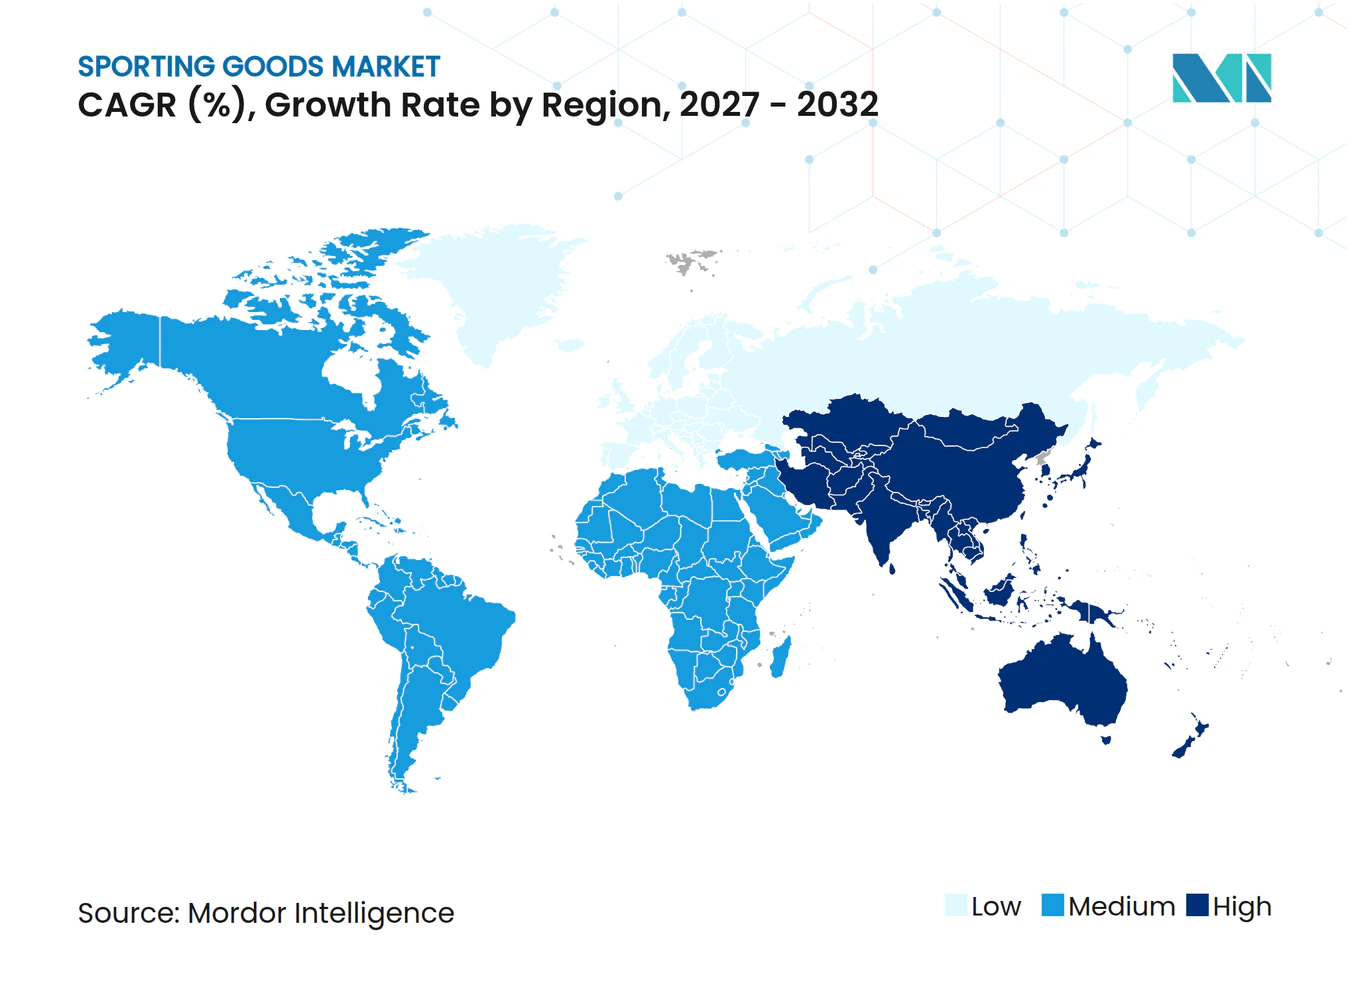
- Geografisch hielt Nordamerika im Jahr 2026 den größten Ausgabenanteil von 41,57 %, und Asien-Pazifik soll mit einem CAGR von 8,05 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheits- und Fitnessbewusstsein | +2.2% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Innovation in Materialien und Produktdesign | +1.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einfluss großer Sportveranstaltungen | +1% | Die Vereinigten Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Expansion des E-Commerce und des Direktvertriebs an Verbraucher | +1.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Social Media und Influencer-Marketing | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Die zunehmende Beteiligung von Frauen und Jugendlichen an vielfältigen Sportaktivitäten | +0.9% | Das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Gesundheits- und Fitnessbewusstsein
Eine wachsende Fitnessbevölkerung unterstützt die Nutzung von Ausrüstung am direktesten, wenn die Teilnahme zur Gewohnheit wird und auf dedizierte Sportartikel angewiesen ist. Die Anzahl der Hantelnutzer in US-amerikanischen Fitnesseinrichtungen wuchs von 2021 bis 2025 mit einer jährlichen Wachstumsrate von 6,4 % und erreichte 2025 einen Wert von 26,4 Millionen.[1] Wöchentliche Nutzer machten 56,4 % dieser Hantelnutzer-Population aus. Regelmäßige Nutzung macht freie Gewichte zu einem festen Bestandteil einer etablierten Trainingsroutine und nicht zu einem einmaligen Sportereignis. Die wachsende US-amerikanische Nutzerbasis ist daher mit einer mehrheitlich wöchentlichen Gewohnheit verbunden, was die Fitnesschance in der wiederkehrenden Nutzung von Einrichtungen verankert.
Innovation in Materialien und Produktdesign
Das Fertigungsdesign kann einen Ausrüstungsupgrade-Fall stärken, indem die Gewichtsverteilung innerhalb eines vertrauten Schlägerformats verändert wird. Cobra fügte seinem Sortiment 2026 die 3D-gedruckten Golfschläger 3DP MB und 3DP X hinzu.[2] Der 3DP X verwendet direktes Metall-Lasersintern, um ein einteiliges Design ohne das Schlägerflächen-Einsatzteil zu schaffen, das bei anderen spielverbessernden Eisen verwendet wird. Sein internes Gitterwerk spart Gewicht, verbessert die Gewichtsverteilung und unterstützt eine dünne Schlägerfläche. Ein Konstruktionsunterschied, den Golfer anhand ihrer Abflug- und Fehlerverzeihungsanforderungen beurteilen können, gibt Marken einen auf der Spielleistung basierenden Ersatzfall.
Einfluss großer Sportveranstaltungen
Große Turniere verleihen Wettkampfausrüstung eine technische Rolle im Spielbetrieb. Während der FIFA Weltmeisterschaft 2026 in Kanada, Mexiko und den Vereinigten Staaten übermittelte der vernetzte offizielle Spielball adidas TRIONDA ab dem 11. Juni Bewegungs- und Kontaktdaten an die Videoschiedsrichter. Sein Sensor erfasste Beschleunigung, Drall, Rotation und jeden Kontakt mit 500 Messungen pro Sekunde. Die übermittelten Daten wurden mit optischen Tracking-Kameras kombiniert, um ein kontinuierliches digitales Live-Modell des Spiels zu erstellen. Für den Lieferanten war der Ball damit ein Bestandteil eines Schiedsrichtersystems, dessen Funktion sowohl von der Datenübertragung als auch vom Spielgeschehen abhing.
Expansion des E-Commerce und des Direktvertriebs an Verbraucher
Digitale Verkäufe können den Zugang zu Sportausrüstung durch Kaufwege erweitern, die Fernbestellungen mit der Interaktion im Geschäft verbinden. Decathlon SE berichtete, dass digitale Verkäufe im Jahr 2025 20,2 % seines weltweiten Umsatzes ausmachten. Diese Kennzahl umfasste E-Commerce, vernetzte Ladenbestellungen und externe Marktplatzverkäufe. Vernetzte Ladenbestellungen integrieren physische Verkaufsstandorte in dieses digitale Verkaufsmodell. Da die 20,2 % vernetzte Ladenbestellungen und externe Marktplatzverkäufe einschließen, misst diese Zahl die digitale Reichweite über alle Kanäle hinweg und nicht eine Abkehr vom stationären Handel.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Verbreitung von Fälschungsprodukten | -0.9% | Produktionsstandorte in China | Langfristig (≥ 4 Jahre) |
| Verletzungs- und Sicherheitsrisiken durch Ausrüstung | -0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexe und fragmentierte Regulierungslandschaft | -0.4% | Die Vereinigten Staaten und China | Mittelfristig (2–4 Jahre) |
| Ressourcen- und Arbeitsprobleme | -0.2% | Die Vereinigten Staaten und asiatische Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungsprodukten
Gefälschte Ausrüstung kann die Schutzfunktion beeinträchtigen, die ein Radfahrer beim Kauf erwartet, wodurch Authentizität zu einem Teil der Ausrüstungsleistung wird. AliExpress berichtete, dass Specialized gefälschte Waren durch Testkäufe bestätigte und feststellte, dass gefälschte Fahrradhelme und Rahmen Sicherheitsstandards nicht erfüllten, manchmal mit katastrophalen Folgen. Ein Helm, der seinen Sicherheitsstandard nicht erfüllt, kann einen Käufer dazu zwingen, einen zum Schutz gekauften Artikel zu ersetzen. Dies macht die Verifizierung zu einer zusätzlichen Aufgabe bei der Auswahl sicherheitskritischer Ausrüstung und belastet Transaktionen, die auf Vertrauen angewiesen sind, kommerziell. Eine Untersuchung im März 2025 veranlasste chinesische Strafverfolgungsbehörden, 2 Produktionsstätten für gefälschte Fahrradteile und Rahmen zu schließen, nachdem Specialized Qualitätsbedenken gemeldet und AliExpress Informationen weitergegeben hatte. Eine gezielte Fabrikschließung kann nicht jeden online angebotenen Artikel validieren, sodass die Produktauthentifizierung auf Einzelartikel-Ebene ein potenzieller Kostenfaktor beim anschließenden Ausrüstungskauf bleibt.
Verletzungs- und Sicherheitsrisiken durch Ausrüstung
Sicherheitsmängel können wesentliche Ausrüstung aus dem Gebrauch nehmen, selbst wenn ein Athlet bereits dafür bezahlt hat. Am 23. Februar 2026 rief Petzl bestimmte NOMIC- und ERGONOMIC-Eisbeile zurück, da Griffe ohne Vorwarnung brechen konnten, was eine Sturzgefahr und mögliche schwere Verletzungen oder den Tod verursachen konnte.[3] Die betroffenen Chargen umfassten NOMIC-Beile, die von Dezember 2017 bis Juni 2020 hergestellt wurden, sowie ERGONOMIC-Beile, die von Juni 2018 bis Dezember 2021 hergestellt wurden. Petzl wies betroffene Nutzer an, die Verwendung dieser Beile einzustellen, wodurch die weitere Nutzung keinen akzeptablen Ersatz für einen Austausch darstellte. Die im Februar 2026 angebotene Abhilfemaßnahme bot kostenlosen Ersatz der Schäfte mit übernommenen Versand- und Rücksendekosten, unter der Bedingung, dass der Originalschaft zuerst zurückgesendet wird. Diese Abfolge lässt betroffene Kletterer während des Austauschs ohne die zurückgerufene Ausrüstung, sodass die Beseitigung des Ersatzpreises die Unterbrechung nicht beseitigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ausrüstungsumfang und Nachfrage nach tragbaren GerätenAusrüstung hatte im Jahr 2026 einen Anteil von 37,52 % an der Sportartikelmarktgröße. Innerhalb des größten Segments meldete Callaway Golf Company im Jahr 2025 einen Nettoumsatz von 1,38 Milliarden USD aus Golfschlägern und -bällen. Acushnet berichtete, dass Titleist im Jahr 2025 einen Ballanteil von 72 % auf weltweiten Profitouren hatte, mehr als das 7-fache des nächsten Wettbewerbers. Die Entwicklung von Titleist-Golfbällen beginnt mit dem Zuhören bei Spielern und endet mit der Leistungsvalidierung vor der Markteinführung, was die professionelle Akzeptanz zu einem Referenzpunkt für die Positionierung spezialisierter Golfbälle macht.
Zubehör soll das am schnellsten wachsende Segment sein, mit einem CAGR von 6,78 % im Zeitraum 2027–2032. Der Umsatz des Fitness- und Freizeitsegments von Garmin wuchs im zweiten Quartal 2026 im Jahresvergleich um 25 %, hauptsächlich aufgrund der starken Nachfrage nach fortschrittlichen tragbaren Geräten. Schutzausrüstung hat einen obligatorischen Anwendungsfall bei IIHF-Wettkämpfen, deren Regeln für 2026/27 zugelassene Eishockeyhelme mit ordnungsgemäß befestigten Kinnriemen beim Aufwärmen und auf Spielflächen, Bänken oder Strafbänken vorschreiben. Diese unterschiedlichen Auslöser begünstigen separate Lieferantenangebote, technologische Upgrades für Trainingszubehör und wettkampfkonforme Schutzausrüstung für Spieler, die den Helmregeln unterliegen.



Nach Sportart:
Outdoor-Umfang und WintersportexponierungOutdoor-Sport hatte im Jahr 2026 einen Sportartikelmarktanteil von 61,39 %. Die National Golf Foundation zählte im Jahr 2025 29,1 Millionen Amerikaner ab 6 Jahren, die Golf auf einem Platz gespielt haben. US-amerikanische Golfplätze verzeichneten in jedem Jahr von 2020 bis 2025 mehr als 500 Millionen Runden. Das größte Segment enthält daher ein erhebliches Umfeld für Wiederholungsnutzung, in dem Waren viele Spielanlässe über eine etablierte Outdoor-Teilnehmerbasis hinweg unterstützen.
Abenteuersport soll das am schnellsten wachsende Segment sein, mit einem CAGR von 6,25 % im Zeitraum 2027–2032. Amer Sports meldete im Jahr 2025 zweistelliges Wachstum bei seinen Wintersportausrüstungs-Franchises, mit Rekord-Ski- und Snowboard-Buchungen und Teilnahme trotz geringer Schneemengen in einigen Regionen. Diese Franchise-Leistung zeigt, dass lokaler Schneemangel das Wachstum im Wintersportausrüstungsgeschäft von Amer Sports nicht verhinderte. Amer Sports identifizierte auch Snowboarden und Schutzausrüstung als inkrementelle Wachstumschancen und gab seinem Abenteuersportgeschäft damit Kategorien zum Aufbau.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Organisierter Sport und FrauenbeteiligungMänner waren das größte Segment und machten 2026 52,63 % der Ausgaben aus. US-amerikanische NCAA-Mitgliedsinstitutionen meldeten für das Studienjahr 2024–25 selbst 318.949 männliche Studentensportler in Meisterschaftssportarten in den Divisionen I, II und III. Organisierter Sport gibt Ausrüstungslieferanten eine definierte Population von Spielern, deren sportliche Aktivitäten innerhalb etablierter Wettkampfstrukturen stattfinden.
Frauen sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 7,45 % im Zeitraum 2027–2032. Schätzungsweise 193.000 australische Frauen ab 15 Jahren nahmen im Jahr 2025 mindestens einmal am Golfsport teil. Kinder hatten in der englischen Umfrage für das Studienjahr 2024–25 bei den 5- bis 16-Jährigen altersspezifische Aktivitätsmuster, wobei Mannschaftssportarten und Fitness bei älteren Kindern häufiger vorkamen und Gehen, Tanzen und Schwimmen bei jüngeren Kindern verbreiteter waren. Die Golfbeteiligung von Frauen bietet eine sportspezifische Zielgruppe für Ausrüstungsangebote, während die Aktivitätsunterschiede bei Kindern Jugendsortimente begünstigen, die nach Alter und Aktivität gegliedert sind.
Nach Vertriebskanal:
Produkttests und digitale KundenreichweiteOffline-Verkäufe waren das größte Segment mit einem Anteil von 61,45 % der Ausgaben im Jahr 2026. Decathlon SE meldete zum 31. Dezember 2025 ein weltweites Netzwerk von 1.902 Filialen. DICK'S Sporting Goods eröffnete im Mai 2025 ein House of Sport in Baton Rouge, Louisiana, wo Kunden Baseball-, Softball-, Lacrosse- und Fußballausrüstung vor dem Kauf ausprobieren konnten. Dieses Format macht den stationären Einzelhandel zu einem Ort, an dem Ausrüstung während der Nutzung beurteilt werden kann, und fügt der Transaktion selbst eine Auswahlmöglichkeit hinzu.
Online-Verkäufe sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 8,15 % im Zeitraum 2027–2032. Der Finanzvorstand von Sigma Sports sagte, dass Online- und stationäre Einzelhandelskanäle im Jahr 2025 beide das Wachstum im britischen Fahrradeinzelhandelsgeschäft antrieben. Das gleichzeitige Wachstum von Online- und stationärem Einzelhandel im selben Jahr zeigt, dass im spezialisierten Fahrradgeschäft von Sigma Sports die Online-Expansion keinen Rückgang der Ladenverkäufe erforderte.
Geografische Analyse
Sportartikelmarkt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 41,57 % an der Sportartikelmarktgröße. In den Vereinigten Staaten erreichten die Umsätze von Sportartikelgeschäften im Juli 2026 5,46 Milliarden USD, ein Anstieg von 7,5 % gegenüber Juli 2025. Die Umsätze derselben Geschäftskategorie bis Juli 2026 lagen 8,2 % höher als im entsprechenden Zeitraum des Jahres 2025. In Kanada verzeichnete das kostengünstige NHL/NHLPA-Einsteiger-Eishockeyprogramm First Shift im Jahr 2025–26 mit 9.447 Teilnehmern, darunter 4.002 Mädchen, einen Rekord und umfasste ein Set Bauer-Ausrüstung. Das Wachstum der US-amerikanischen Geschäfte und Kanadas ausrüstungsinklusives Einsteigerprogramm verweisen auf unterschiedliche Einzelhandelsaufgaben: die Bedienung etablierter Aktivitäten und die Ausrüstung neuer Eishockeyteilnehmer.
Asien-Pazifik Sportartikelmarkt
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einem CAGR von 8,05 % im Zeitraum 2027–2032. In China stieg der Umsatzwert von Sportartikeln auf JD, Taobao, Tmall und Douyin im Jahr 2025 im Vergleich zu 2024 um 15,89 %. Bei Einzelhändlern oberhalb der in China festgelegten Größenschwelle verzeichnete das Nationale Statistikamt im Jahr 2025 gegenüber 2024 ein nominales Wachstum von 15,7 % beim Umsatz von Sport- und Unterhaltungsartikeln, ohne Preisbereinigung. Für Ausrüstungsmarken, die in China eintreten, kann die Verfügbarkeit auf den wichtigsten chinesischen Plattformen die wachsenden sportbezogenen Ausgaben in eine breitere Palette digitaler Zugangswege zu Nutzern umwandeln.
In der Europäischen Union ergab das Eurobarometer 2026, dass 39 % der Befragten nie Sport trieben oder Sport spielten, 6 Prozentpunkte weniger als 2022. Die inaktive Bevölkerung gibt dem Aufbau von Teilnahme eine andere Rolle als Ausrüstungs-Upgrades für Menschen, die bereits Sport treiben. In Südamerika eröffnete Decathlon Brasilien im Jahr 2025 seinen ersten reinen Schlägersport-Laden in Rio de Janeiro und fügte damit ein spezialisiertes Verkaufsformat hinzu. Im Nahen Osten und Afrika erfüllten im Jahr 2025 59,1 % der saudischen Erwachsenen die empfohlenen wöchentlichen körperlichen Aktivitätsniveaus, begleitet von ausgeweiteten Gemeinschaftsprogrammen, öffentlichem Raumzugang und Sportinfrastruktur. Die Gewinnung inaktiver EU-Einwohner, der spezialisierte Schlägersporteinzelhandel in Brasilien und die Bedienung saudischer Gemeinschaftssportnutzer erfordern unterschiedliche Ausrüstungsangebote und Einzelhandelspartnerschaften.
Regulierungsrahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines unabhängigen Importeurs von fahrradbezogenen Sportartikeln und Schutzausrüstung. Die Bewertungen gewichten die Klarheit und den Aufwand der Produkteinfuhrverpflichtungen für einen Importeur, der ohne einen lokalen Herstellervertreter tätig ist. Die Beispiele betreffen Kinderfahrräder in Brasilien und bestimmte Fahrrad- oder Skatehelme anderswo, einschließlich der Rahmenbedingungen für persönliche Schutzausrüstung (PSA) in Deutschland und Saudi-Arabien.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Verbraucherproduktsicherheitskommission | Marktüberwachungsbehörden der Länder | Ministerium für Industrie und Informationstechnologie für Normen; Linyi-Marktregulator für lokale Durchsetzung | Inmetro | Saudi-Arabische Organisation für Normen, Metrologie und Qualität |
| Wesentliche Instrumente oder Ausrichtung | 16 CFR Teil 1203; elektronische Zertifikatseinreichung wirksam ab 8. Juli 2026, mit stufenweiser Einbeziehung abgedeckter Freihandelszoneneingänge ab 8. Januar 2027 | Verordnung (EU) 2016/425; EN 1078:2012+A1:2012-Referenz bis September 2026 beibehalten | GB 24429-2009; Überarbeitungskonsultation vom 14. Oktober bis 12. Dezember 2026; 16-monatiger Projektzyklus; vorgeschlagene Umsetzung 12 Monate nach Veröffentlichung | Portarias 424/2021 und 137/2022; Kinderfahrräder mit maximaler Sitzhöhe 435 mm bis 635 mm; allgemeine Bewertung des Einfuhrverfahrens auf der Agenda 2026 | PSA-Verordnung listet EN 1078; Plan 2026 listet EN 1078:2012+A1:2012 zur Übernahme; ursprüngliche 1-jährige Korrekturmaßnahmen- und maximale 2-jährige Handelszeiträume für nicht konforme Produkte sind abgelaufen |
| Kommerzielle Auswirkung | Importeur zertifiziert auf Basis eines angemessenen Prüfprogramms; bewahrt Aufzeichnungen mindestens 3 Jahre auf; reicht abgedeckte Zertifikatsdaten elektronisch ein | In der EU ansässiger Importeur von PSA aus Drittländern überprüft Herstellerbewertung, technische Unterlagen, CE-Kennzeichnung und Dokumente; bewahrt die Erklärung 10 Jahre nach Inverkehrbringen auf und stellt sicher, dass technische Dokumentation auf Anfrage verfügbar ist; hält vermutlich nicht konforme PSA zurück, bis die Konformität wiederhergestellt ist | Abgedeckte Sporthelme müssen Sicherheits- und Prüfanforderungen erfüllen; vorgeschlagene zusätzliche Textilsicherheitsarbeiten hängen von der Übernahme ab | Zertifizierung und nicht automatische Lizenzierung mit vorheriger Inmetro-Zustimmung; Helme, Knieschützer und Handschuhe außerhalb dieses Fahrradregimes; einige Spielsportkomponenten, die professionelle Ausrüstung mit nicht standardmäßigen Abmessungen imitieren, können separaten Spielzeugregeln unterliegen | Saudischer Agent des ausländischen Herstellers oder Importeur, falls kein Agent vorhanden, erhält vor Inverkehrbringen eine Typ-3-Zertifizierung durch eine notifizierte Stelle gemäß ISO/IEC 17067 |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Verschärfend | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Bewertung der Vereinigten Staaten spiegelt den Zertifizierungs- und Einreichungsaufwand wider, wobei die stufenweise Einbeziehung der Freihandelszone einen zusätzlichen Compliance-Schritt für diesen Einreiseweg darstellt. Die beibehaltene Helmreferenz Deutschlands und der Planeintrag Saudi-Arabiens für dieselbe Ausgabe unterstützen die Kontinuität, wobei ihre jeweiligen Dokumentations- und Zertifizierungspflichten eine Compliance-Arbeitslast aufrechterhalten. Chinas vorgeschlagene Ergänzung zur Textilsicherheit unterstützt eine verschärfende Einschätzung, die von der Übernahme und dem angegebenen Umsetzungszeitraum abhängt. Brasiliens niedrige Bewertung spiegelt die Leitlinien vom April 2026 wider, die eine vorherige Inmetro-Zustimmung für abgedeckte Kinderfahrräder erfordern, während der Tagesordnungspunkt der Portaria 137/2022 für 2026 eine allgemeine Verfahrensbewertung vorsieht, anstatt die Lizenzierung zu ändern.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Design-, Fertigungs-, Distributions- und Einzelhandelsunternehmen Umsatz erzielen und die Lieferung koordinieren. Im Jahr 2025 bezog Amer Sports ungefähr 86 % seines gesamten Produktportfolios, einschließlich Bekleidung und Schuhwerk, von strategischen Drittlieferanten. Kein einzelner Tier-1-Lieferant machte mehr als ungefähr 15 % seiner Gesamtversorgung aus. Seine im Allgemeinen zu Festpreisen jährlich erneuerten Kaufaufträge geben Amer Sports jährlich die Möglichkeit, Konditionen neu zu verhandeln, während Lieferanten Produktionskostenänderungen innerhalb des vereinbarten Auftragspreises tragen.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Produktdesign und Markenbildung | Ausrüstungsdesigner wie Nike, Inc. | Markeneigener Groß- und Direktproduktverkauf | Koordination zwischen markeneigenen Designs und Auftragsproduktion | Produktspezifikationen beibehalten und alternative Produktionswege qualifizieren |
| Fertigung und Montage | Hartgüterhersteller wie Amer Sports | Verkauf von gefertigten Skiern, Bindungen, Schlägern und Basebällen | Abstimmung der Fabrikkapazität auf unterschiedliche Hartgüterproduktionsanforderungen | Zusätzliche Kapazitäten für den relevanten Produktionsprozess qualifizieren |
| Distribution und Logistik | Distributionsbetreiber wie Amer Sports | In den Markenproduktverkäufen eingebettete Distribution | Koordination zwischen direkt und extern betriebenen Zentren | Gemeinsame Versandübergaben und Eskalationsverantwortlichkeiten festlegen |
| Groß- und Direkteinzelhandel | Groß- und Direktverkäufer wie Adidas Group und Nike, Inc.; Mehrsport-Einzelhändler wie Decathlon SE | Großhandelsumsatz und Endverbraucher-Einzelhandelsumsatz | Koordination von Großhandels-, Eigengeschäfts- und E-Commerce-Verpflichtungen | Kanalspezifische Angebote und Erfüllungsverantwortlichkeiten definieren |
| Quelle: Mordor Intelligence | ||||
Amer Sports betrieb im Jahr 2025 9 seiner 22 Distributionszentren direkt, während Dritte die übrigen in einem netzwerkweit unter seinen Marken geteilten Netzwerk betrieben. Neben seiner überwiegend auf Dritte ausgerichteten Beschaffung platziert dieses Netzwerk Produktion und Versand in separaten externen Betriebsbeziehungen. Amer Sports ist daher auf die Koordination von Lieferanten-zu-Distributions-Übergaben angewiesen, um seine Markenprodukte zu liefern, sodass eine Diversifizierung der Fertigung allein die Versandabhängigkeit nicht beseitigen kann.
Wettbewerbslandschaft
Marktkonzentration
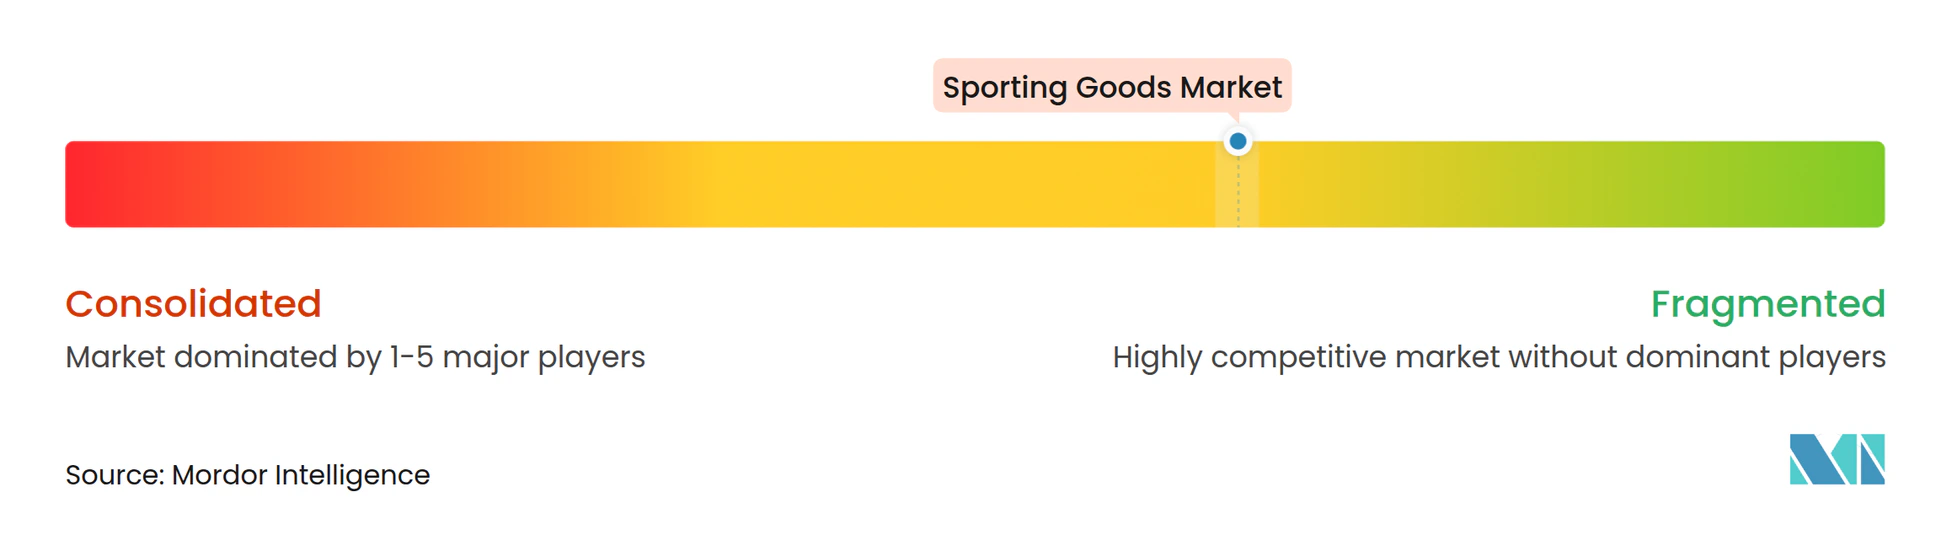
Das Wettbewerbsangebot ist vielfältig: Nike, Inc. entwirft und verkauft Sportbekleidung, Schuhe, Ausrüstung und Zubehör weltweit. Adidas Group ist ein Sportartikel- und Sportbekleidungsunternehmen, dessen Marke adidas im Jahr 2025 ein währungsneutrales Umsatzwachstum von 13 % verzeichnete. Im Jahr 2025 verkauften Puma SE und Tochtergesellschaften PUMA- und Cobra Golf-Schuhe, -Bekleidung und -Zubehör weltweit über den Großhandel, Einzelhändler und eigene Geschäfte, einschließlich Online, während Under Armour, Inc. Leistungsbekleidung, Schuhe und Zubehör verkauft. Der Ausrüstungsumsatz der Marke NIKE betrug im Quartal zum 31. August 2026 611 Millionen USD gegenüber 630 Millionen USD im gleichen Quartal 2025, ein Rückgang von 3 %. Decathlon SE kombiniert Sportartikeldesign, -produktion und -vertrieb und positioniert sich als integrierter Einzelhändler neben Marken, deren Ausrüstung oder Zubehör in breiteren Produktportfolios enthalten ist.
Das integrierte Design-, Produktions- und Vertriebsmodell von Decathlon SE verband die Produktentwicklung mit dem verbraucherorientierten Verkauf über sein weltweites Netzwerk im Jahr 2025. Die Gruppe verkaufte 2025 über alle Kanäle hinweg 1,23 Milliarden Produkte. Der Nettoumsatz wuchs nach Wechselkursbereinigung um 4,0 %, gegenüber 5,6 % in lokalen Währungen im Jahr 2025. Ein Lieferant, der unabhängige Einzelhändler nutzt, muss die gleiche Übergabe vom Produkt ins Regal über separate Organisationen hinweg koordinieren, was das Integrationsmodell von Decathlon SE zu einem eigenständigen Wettbewerbsmodell macht.
Die regulatorische Umsetzung kann zu einer Wettbewerbsfähigkeit werden, wenn Lieferantenunterlagen und Einzelhändlerkommunikation beeinflussen, wie leicht ein Produkt zum Verkauf angeboten werden kann. Im Jahr 2025 erweiterte Adidas Group die Statusweitergabe an Einzelhändler, die Lieferantenansprache und das Tracking als Reaktion auf zunehmende US-amerikanische Staatsgesetzgebung, einschließlich der EPA-Anforderungen für PFAS. Die Reaktion umfasste das gesamte Produktportfolio und verknüpfte lieferantenseitige Informationen mit kundenorientierten Einzelhandelsbeziehungen. Einzelhandelspartner, die Statusaktualisierungen und Tracking-Informationen vom Lieferanten erhalten, können den Compliance-Fortschritt über das gesamte Sortiment hinweg verfolgen.
Führende Unternehmen der Sportartikelbranche
-
Nike, Inc.
-
Adidas Group
-
Puma SE
-
Under Armour, Inc.
-
Decathlon SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sportartikel-Markt Unternehmen in diesem Bericht
- Nike, Inc.
- Adidas Group
- Puma SE
- Under Armour, Inc.
- ASICS Corporation
- Decathlon SE
- New Balance Athletics, Inc.
- Columbia Sportswear Company
- Gunn & Moore (GM)
- Amer Sports Corporation
- MRF Limited
- Head NV
- Anta Sports Products Ltd.
- VF Corporation
- Dunlop Sport
- Lululemon Athletica Inc.
- Hanesbrands Inc. (Champion)
- Yonex Co., Ltd.
- Callaway Golf Company
- Diadora S.p.A.
Wesentliche Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen den Ersatz von Schutzausrüstung mit durch Zuschüsse unterstützten Käufen durch Schulen und Gemeinschaftsvereine. Ihr kommerzieller Wert hängt davon ab, ob der Kaufauslöser eine obligatorische Tragepflicht oder eine diskretionäre Finanzierungsentscheidung ist. Lieferanten können die Produktqualifizierung und Angebote auf diese unterschiedlichen Auslöser abstimmen und den Verkaufsaufwand auf Käufer konzentrieren, deren zulässige Käufe zur angebotenen Ausrüstung passen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Schnittfester Eishockeyschutz | NCAA-Tragepflicht beginnt 2027–28 für Division-I-Männer- und National-Collegiate-Frauen-Eishockey | Betroffene College-Spieler und -Programme | Saisonspezifische Ersatzpakete vorbereiten und regelspezifische Produktqualifizierung überprüfen | Produktqualifizierung für die übernommene Tragepflicht | Eishockeyschutzlieferanten wie Bauer |
| Kleinausrüstung für Schulprogramme | Das Antragsfenster für Zuschüsse 2026–27 schließt am 30. November 2026 | Nur NCHSAA-Mitgliedsschulen in North Carolina | Kleinausrüstung für förderfähige schulgeleitete Initiativen anbieten | Vergabeunsicherheit nach diskretionärer Prüfung | Schulausrüstungsvertreiber |
| Langlebige Ausrüstung für Gemeinschaftsvereine | Die zweite Förderrunde der Stadt Canning schließt am 2. März 2027 | Eingetragene Gemeinschaftsorganisationen und Sportvereine in der Stadt Canning, Westaustralien | Ausrüstung mit einer Haltbarkeit von mehr als 12 Monaten zusammenstellen; Verbrauchssportausrüstung und Schulanträge ausschließen | Gedeckelte Zuschüsse können einen nicht finanzierten Kaufsaldo hinterlassen | Lieferanten langlebiger Vereinsausrüstung |
| Quelle: Mordor Intelligence | |||||
Indem optionaler Schutz in der Saison 2027–28 zur Pflicht gemacht wird, gibt die NCAA-Regel betroffenen Eishockeylieferanten eine definierte Frist, während zuschussfinanzierte Käufer von diskretionären Vergabeentscheidungen abhängen. Zuschusspakete müssen den Antrags- und Ausrüstungsförderkriterien jedes Programms entsprechen. Die kommerzielle Priorität liegt daher bei qualifiziertem Eishockeyschutz für die betroffenen College-Programme, während das Zuschussgeschäft Pakete erfordert, die auf den zulässigen Verwendungszweck jedes Käufers abgestimmt sind.
Neueste Industrielle Entwicklungen in Sportartikel-Markt
- Juli 2026: Die NCAA kündigte eine Pflicht zum Tragen schnittfester Ausrüstung für Division-I-Männer- und National-Collegiate-Frauen-Eishockey ab der Saison 2027–28 an.
- Juni 2026: Der offizielle Spielball adidas TRIONDA übermittelte ab dem 11. Juni während der FIFA Weltmeisterschaft 2026 in Kanada, Mexiko und den Vereinigten Staaten Bewegungs- und Kontaktdaten an die Videoschiedsrichter.
- Februar 2026: Petzl rief bestimmte NOMIC-Eispickel, die von Dezember 2017 bis Juni 2020 hergestellt wurden, und ERGONOMIC-Pickel, die von Juni 2018 bis Dezember 2021 hergestellt wurden, zurück. Griffe konnten ohne Vorwarnung brechen, was eine Sturzgefahr mit möglichen schweren Verletzungen oder dem Tod schuf, und betroffene Nutzer wurden angewiesen, die Verwendung einzustellen.
Sportartikel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Sportartikel-Markt misst die jährlichen Endverbraucherausgaben für Waren, die für die Teilnahme an Sport und verwandten körperlichen Aktivitäten erworben werden. Er umfasst weltweit über Einzelhandelskanäle verkaufte Sportartikel.
Ausschlüsse aus dem Geltungsbereich: Sportbekleidung und Sportschuhe, die als separate Produktkategorien verkauft werden, Sportanlagen, Fitnessstudio-Mitgliedschaften und Coaching-Dienstleistungen, separat verkaufte Rohstoffe und Komponenten zur Herstellung von Sportartikeln sowie separate Reparatur- und Wartungsdienstleistungen für Sportartikel sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Ausrüstung
- Schutzausrüstung
- Sporttaschen
- Zubehör
- Nach Sportart
- Outdoor-Sport
- Indoor-Sport
- Abenteuersport
- Sonstige Sportarten (Rad-/Ausrüstungssport)
- Nach Endnutzer
- Frauen
- Männer
- Kinder
- Nach Vertriebskanal
- Offline
- Online
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Quellen wie die monatliche Einzelhandelshandelsserie des U.S. Census Bureau helfen dabei, die Einzelhandelsaktivität im Sportartikelbereich zu verfolgen, während die Belege zur körperlichen Aktivität der Weltgesundheitsorganisation und die Active Lives-Erhebung von Sport England Teilnahmekontext liefern. Die Branchenforschung des Weltverbands der Sportartikelindustrie kann Wertschöpfungsketten- und Branchenkontext liefern, und öffentliche Zollklassifikationen können Handelsströme abbilden, ohne Sendungen als Endverbraucherverkäufe zu behandeln.
Unternehmensberichte, Investorenmaterialien und seriöse Wirtschaftspresse können Produktportfolios, Kanalmix, geografische Präsenz sowie Änderungen bei Preisen oder Produktverfügbarkeit verdeutlichen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Primärinterviews und Umfragen stützen sich auf Führungskräfte von Sportartikelmarken und -einzelhändlern, Produkt- und Kategorieleiter, Vertriebsmanager sowie regionale Marktspezialisten, um Sekundärquelleninterpretationen zu Kategoriengrenzen, Einzelhandelskanal-Abdeckung, regionaler Nachfrage und Kaufverhalten zu überprüfen. Widersprüchliche Antworten werden mit öffentlichen Unternehmens- und Branchennachweisen abgeglichen. Wo direkte Belege nicht verfügbar sind, vermerken Analysten die Lücke, verwenden vergleichbare beobachtbare Indikatoren und prüfen, ob alternative Annahmen die Schätzung wesentlich verändern. Die Ergebnisse werden über Befragtenperspektiven und unabhängig veröffentlichte Daten trianguliert, bevor sie in das Modell einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsebene (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der globalen Endverbraucher-Einzelhandelsausgaben für Sportartikel und verteilt den Gesamtbetrag dann auf Produkttyp, Sportart, Endnutzer, Vertriebskanal und Geografie anhand von Segmentbelegen und Unternehmensangaben. Nützliche Indikatoren umfassen gemeldete Sportartikel-Einzelhandelsumsätze, Haushaltseinkommen und Verbraucherausgaben, Teilnahme an Fitness und Sport, Einzelhändler- und Markenkanal-Angaben sowie Handelsströme als angebotsseitige Gegenprüfung. Analysten können multivariate Regression einsetzen, um historische Marktbewegungen mit relevanten Nachfrageindikatoren in Beziehung zu setzen, sowie Szenarioanalysen, wenn sich Teilnahme, Einzelhandelsmix oder Preisbedingungen wesentlich ändern könnten. Segmentanteile werden aus veröffentlichten Kategoriensplits, Unternehmens- und Kanalbelegen sowie Teilnahme- oder Produktnutzungsbelegen aufgebaut, wobei die resultierenden Anteile gegen den Gesamtwert geprüft werden. Selektive Bottom-up-Prüfungen, wie Lieferanten- und Einzelhändler-Umsatzzusammenführungen oder Stichproben von Einzelhandelspreisen multipliziert mit Einheiten, können ausgewählte Kategorien testen, während Abdeckungslücken vermerkt und Prüfungen nicht über ihren unterstützten Umfang hinaus ausgedehnt werden. Regionalspezialisten können Prognosenannahmen auf Variablenebene überprüfen und lokale Unterschiede für weitere Prüfungen identifizieren.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den modellierten Gesamtwert und die Segmentschätzungen gegen unabhängige Einzelhandels-, Unternehmens-, Handels- und Teilnahmesignale und untersuchen dann wesentliche Abweichungen, Ausreißer und inkonsistente Jahres-zu-Jahres-Bewegungen vor der Freigabe. Ein zweiter Analyst überprüft die Quelleninterpretation, Berechnungen, Einheitenkonsistenz und die Abstimmung der Segmentanteile mit dem Gesamtwert. Ein Quelleninhaber oder Fachspezialist wird erneut kontaktiert, wenn Belege in Konflikt stehen, Definitionen unklar sind oder sich eine wesentliche Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn wesentliche Ereignisse Teilnahme, Einzelhandelszugang, Produktangebot oder Preisgestaltung verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Sportartikel-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Sportartikelschätzungen weichen erheblich voneinander ab, da die genannte Marktgrenze nicht immer dieselben Produkte zählt, selbst wenn die Abdeckung global ist und die Schätzungen in USD angegeben werden. Mordor Intelligence definiert diesen Bericht rund um die Endverbraucher-Einzelhandelsausgaben für Ausrüstung, Schutzausrüstung, Sporttaschen und Zubehör, unter Ausschluss eigenständiger Sportbekleidung und Sportschuhe. Die beiden nachstehenden externen Schätzungen schließen Bekleidung und Schuhe ausdrücklich in ihre Produktabdeckung ein.
Wesentliche Treiber der Abweichung sind die einbezogenen Produktkategorien und der daraus resultierende Umfang des Umsatzpools. Globaler Marktforschungsanbieter A beschreibt einen Sportartikel-Markt, der Sportschuhe und Sportbekleidung einschließt, während Globaler Marktforschungsanbieter B einen Sport-Ausrüstungs- und Bekleidungsmarkt mit Bekleidung und Schuhen als Produktkategorien definiert. Diese Ergänzungen erweitern den gemessenen Warenkorb über die Grenzen dieses Berichts hinaus und können zu höheren Gesamtwerten beitragen, sodass die veröffentlichten Zahlen breitere Produktkörbe repräsentieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 119,4 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 570,57 Milliarden USD (2026) | Bezogen auf die Basis 2026 liegt diese Schätzung 377,9 % über dem Wert dieses Berichts für 2027 von 119,4 Milliarden USD, ein Jahr später. Der veröffentlichte Markt umfasst Sportschuhe und Sportbekleidung und erweitert damit den Produktkorb. |
| Globaler Marktforschungsanbieter B | 774,5 Milliarden USD (2026) | Bezogen auf die Basis 2026 liegt diese Schätzung 548,7 % über dem Wert dieses Berichts für 2027 von 119,4 Milliarden USD, ein Jahr später. Der veröffentlichte Markt umfasst Bekleidung und Schuhe neben Ausrüstung und erweitert damit den Produktkorb. |
Der Vergleich spiegelt unterschiedliche Produktperimeter sowie unterschiedliche Messjahre wider. Die externen Gesamtwerte umfassen Bekleidungs- und Schuheinnahmen, die dieser Bericht außerhalb des Sportartikel-Warenkorbs lässt, und beschreiben daher breitere Konsumgütermärkte.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sportartikelmarkt und wie ist die Wachstumsprognose?
Die Größe betrug im Jahr 2026 112,5 Milliarden USD und wird für 2027 auf 119,4 Milliarden USD geschätzt, mit einem Anstieg auf 158,4 Milliarden USD bis 2032 bei einem CAGR von 5,82 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Sportausrüstung und Zubehör an?
Wiederkehrende Fitnessnutzung und Produktinnovation stützen die Nachfrage. In den Vereinigten Staaten nutzten im Jahr 2025 56,4 % der Kurzhantel-Nutzer in Fitnessstudios diese wöchentlich.
Welche Produktkategorie führt den Sportartikelverkauf an?
Ausrüstung hatte im Jahr 2026 den größten Anteil von 37,52 %. Zubehör soll mit einem CAGR von 6,78 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Sportartikelbereich?
Zu den wesentlichen Teilnehmern gehören Nike, Inc., Adidas Group, Puma SE, Under Armour, Inc. und Decathlon SE.
Welche Sicherheitsherausforderung betrifft Teilnahmeausrüstung?
Sicherheitsmängel können die Teilnahme unterbrechen. Der Rückruf von Petzl im Februar 2026 wies betroffene NOMIC- und ERGONOMIC-Eispickel-Nutzer an, die Produkte nicht mehr zu verwenden.
Welche Regionen führen die Sportartikelnachfrage und das Wachstum an?
Nordamerika hielt im Jahr 2026 41,57 % der Ausgaben. Asien-Pazifik soll mit einem CAGR von 8,05 % im Zeitraum 2027–2032 am schnellsten wachsen.