
Sojaschrot-Marktgröße und Marktanteil
Sojaschrot-Marktanalyse von Mordor Intelligence
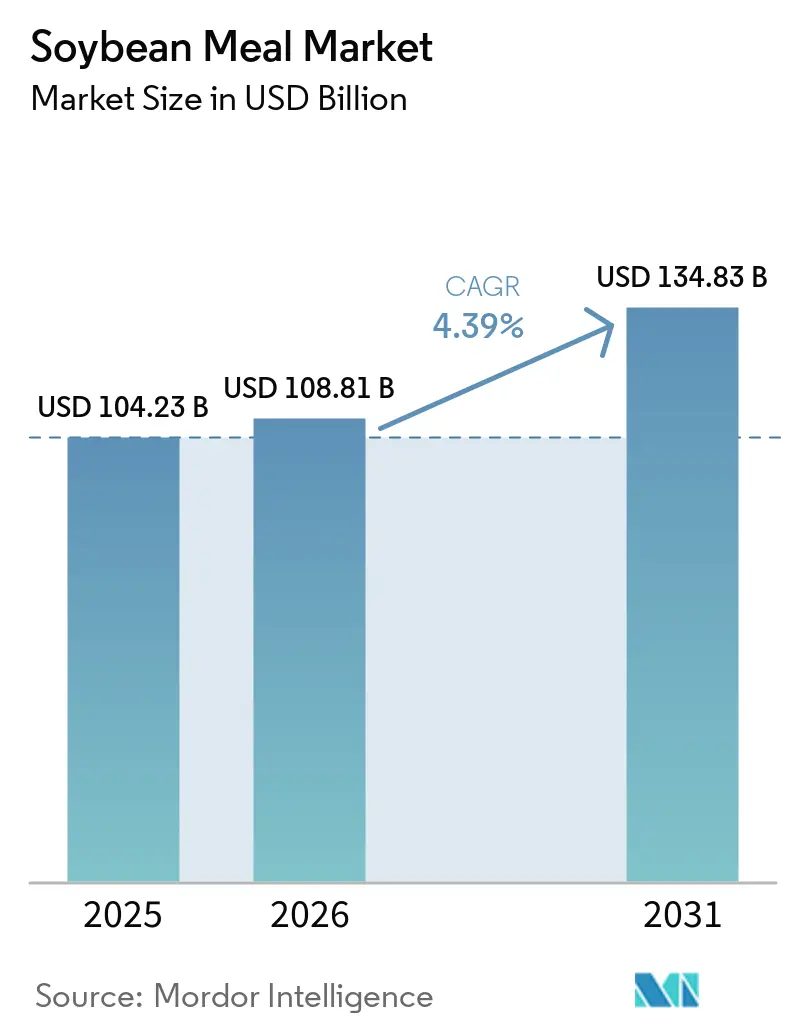
Die Größe des Sojaschrot-Marktes wurde im Jahr 2025 auf 104,23 Milliarden USD geschätzt und soll von 108,81 Milliarden USD im Jahr 2026 auf 134,83 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,39 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt eine robuste globale Nachfrage nach kosteneffizienten Proteinzutaten und den wachsenden Einfluss von Politiken für erneuerbaren Diesel wider, die zusätzliche Sojaschrotkapazitäten anreizen. Lieferketten richten sich neu aus, da die Entwaldungsschutzverordnung der EU Händler dazu verpflichtet, die Rückverfolgbarkeit der Herkunft zu zertifizieren, während das Wachstum der Aquakultur im asiatisch-pazifischen Raum trotz volatiler Rohstoffpreise erhebliche Importströme aufrechthält. Rekordexporte von US-amerikanischem Sojaschrot von 14,4 Millionen Metrischen Tonnen im Jahr 2024 unterstreichen die Fähigkeit des Marktes, durch erweiterte ölgetriebene Verarbeitungsmargen erzeugte Überschussmengen umzuleiten. Gleichzeitig belasten Mykotoxin-Kontrollkosten und wetterbedingte Produktionsschwankungen weiterhin die Betriebsmargen, was Verarbeiter dazu veranlasst, in Qualitätssicherung und Logistikoptimierung zu investieren.
Wichtigste Erkenntnisse des Berichts
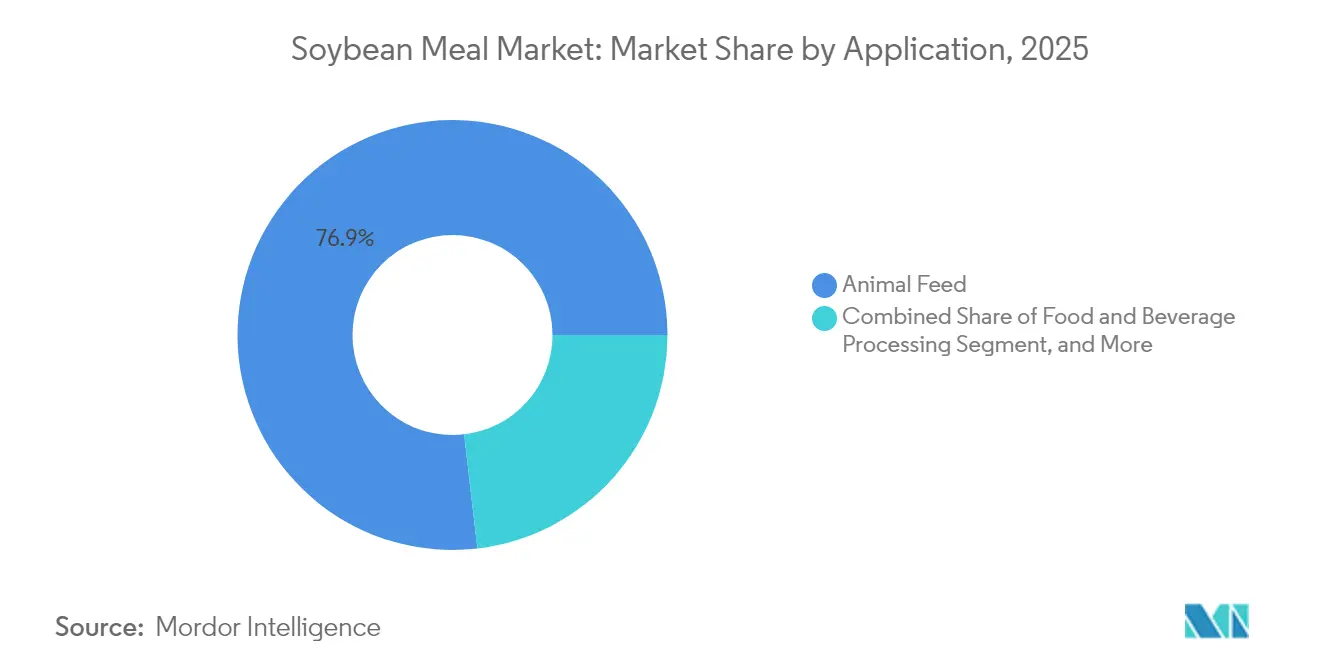
- Nach Anwendung führte Tierfutter mit einem Anteil von 76,85 % am Sojaschrot-Markt im Jahr 2025, während industrielle und biobasierte Produkte bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
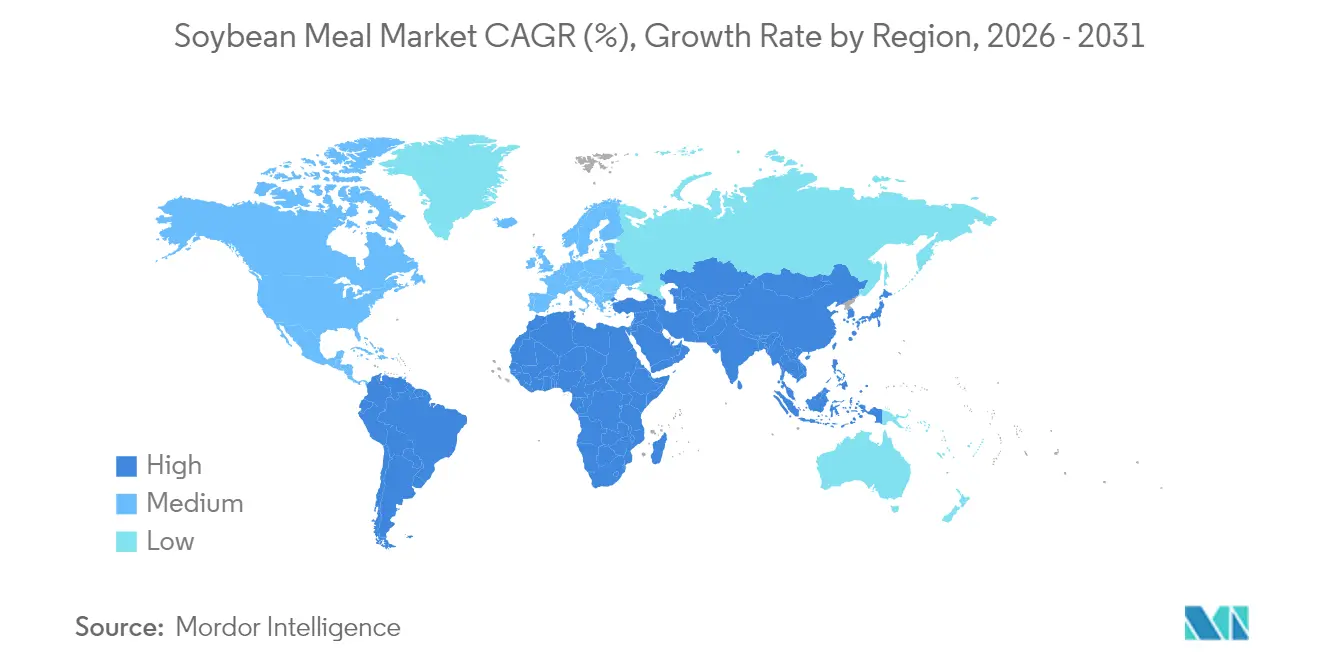
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Wertanteil von 38,02 % im Jahr 2025; dieselbe Region wird voraussichtlich mit einer CAGR von 5,96 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach proteinreichen Tierfutterformulierungen | +1.2% | Global; konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Aquakulturfutterkapazität | +0.8% | Schwerpunkt asiatisch-pazifischer Raum; Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Biokraftstoffwachstum treibt zusätzliche Sojaverarbeitungsvolumina an | +1.0% | Nordamerika und EU; Ausweitung auf Brasilien | Kurzfristig (≤ 2 Jahre) |
| Entwaldungsfreie Beschaffungsvorschriften gestalten globale Handelsrouten um | +0.4% | EU-fokussiert mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Digitale Echtzeit-Rohstoffplattformen senken Transaktions- und Logistikkosten | +0.3% | Global; frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Einführung von Insekten-Sojaschrot-Mischfuttermitteln steigert die Gesamtnutzung von Sojaschrot | +0.2% | Europa und Nordamerika; Pilotprojekte in Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach proteinreichen Tierfutterformulierungen
Futter macht 60–70 % der Produktionskosten in der Viehwirtschaft aus, was Formulierer dazu veranlasst, Proteinquellen zu bevorzugen, die eine maximale Aminosäurelieferung pro Preiseinheit gewährleisten. Sojaschrot bietet durchgängig ein ausgewogenes Aminosäureprofil und weist bei neuen Sorten durchschnittlich 37,7 % Rohprotein auf, was seine Dominanz in der präzisen Geflügel- und Schweinefütterung festigt. Broilerrationen nehmen nun 66,2 % des in der Geflügelfütterung verwendeten Schrots auf, nachdem sie zwischen 2017 und 2022 um 21,5 % gestiegen sind. Das rasche Wachstum des Fleischkonsums in Südostasien verstärkt diesen Sog, während genetische Verbesserungen bei Sojabohnensorten die Verdaulichkeitsvorteile gegenüber variablen pflanzlichen Alternativen erhöhen.
Ausbau der Aquakulturfutterkapazität
Die Aquakultur ist der am schnellsten wachsende Sektor für tierisches Protein, und Futter für Garnelen, Tilapia und Wels enthält typischerweise 30–35 % Sojaschrot, um den Verdaulichkeits- und Aminosäurebedarf zu decken. Allein das mexikanische Garnelensegment verbraucht erhebliche Mengen an US-amerikanischem Sojaschrot, da der Futterproduzent Vimifos mit sojareichen Formulierungen einen Marktanteil von 21 % im lokalen Markt hält.[1] Fermentierte Schrotvarianten reduzieren antinutritive Faktoren und verbessern die Futterverwertungsquoten, während Upgrades der Extrustionstechnologie die Verdaulichkeit weiter erhöhen und die Rolle von Sojaschrot trotz Experimenten mit Insektenproteinen festigen.
Biokraftstoffwachstum treibt zusätzliche Sojaverarbeitungsvolumina an
Die Politik zur Förderung von erneuerbarem Diesel hat die US-amerikanische Nachfrage nach Sojaöl angekurbelt, den Anteil des Öls an den Verarbeitungsmargen erhöht und seit 2023 eine Kapazitätserweiterung von mehr als 30 % ausgelöst. Jeder Gallone erneuerbaren Diesels liefert nahezu 6,5 Pfund Sojaschrot als Koppelprodukt, was das Angebot sowohl für Export- als auch für inländische Futtermittelmärkte ausweitet. ADM und andere Verarbeiter haben Werksmodernisierungen beschleunigt, um von Prämienkreditanreizen zu profitieren, und so eine reichliche Sojaschrotproduktion sichergestellt, selbst wenn Öl Preisaufschläge erzielt.[2]
Entwaldungsfreie Beschaffungsvorschriften gestalten globale Handelsrouten um
Die im Dezember 2025 in Kraft tretende EU-Verordnung verpflichtet Importeure, den entwaldungsfreien Ursprung nachzuweisen, was zertifizierten Ladungen 2–5 USD pro Metrische Tonne hinzufügt und die Blockchain-gestützte Chargenverfolgung fördert. Bunge hat mehr als 16.000 südamerikanische Farmen geortet und 185.000 Metrische Tonnen konformen Sojaschrot nach Thailand verschifft, da frühe Anwender Preisaufschläge erzielen. Lieferanten mit satellitenverifizierten Lieferketten gewinnen einen Vorteil und könnten langfristig etablierte brasilianische, argentinische und paraguayische Handelsströme in die EU und das Vereinigte Königreich umstrukturieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Sojapreise, bedingt durch Wetter und Biokraftstoffpolitiken | -0.9% | Global; ausgeprägt in Süd- und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mykotoxin-Kontaminationsvorfälle verschärfen Qualitätsvorschriften | -0.5% | Global; am stärksten im asiatisch-pazifischen Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative proteinreiche Schrote | -0.4% | Global; ausgeprägt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| ESG-gebundene Finanzierung benachteiligt Sojaschrot, der mit Landnutzungsänderungen verbunden ist | -0.3% | EU- und OECD-Finanzmärkte mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Sojapreise, bedingt durch Wetter und Biokraftstoffpolitiken
Dürren, Überschwemmungen und Währungsschwankungen haben Preisbewegungen verstärkt und die Beschaffung für Futtermittelkompoundeure erschwert. Die Überschwemmungen in Brasilien reduzierten die Ernte 2024 in Rio Grande do Sul um 2,71 Millionen Metrische Tonnen, während der US-amerikanische WASDE-Bericht vom Januar 2025 die Terminmärkte mit geringeren Ertragsabwertungen überraschte und bullische Rallyes auslöste, selbst als die globalen Lagerbestände Rekordhöhen näherten. Die Nachfrage nach erneuerbarem Diesel verstärkt Schwankungen, indem sie das inländische Ölangebot verknappt, was Verarbeiter dazu zwingt, Margen aktiv abzusichern, und das Risiko für nachgelagerte Schrotkäufer erhöht.
Mykotoxin-Kontaminationsvorfälle verschärfen Qualitätsvorschriften
Globale Erhebungen zeigen, dass 88 % der Futtermittelproben mindestens ein Mykotoxin enthalten, und chinesischer Sojaschrot weist eine Zearalenon-Kontamination von 70 % bei 47 Mikrogramm pro Kilogramm auf, was kostspielige Überwachungsprogramme erfordert. US-amerikanischer Schrot wird routinemäßig sauberer getestet, was asiatische Käufer auf der Suche nach gleichbleibender Qualität beeinflusst, aber die universelle Verschärfung der Einfuhrschwellenwerte bedeutet, dass Exporteure überall in Schnelldetektionskits und integrierte Sanierungsstrategien investieren, die die Lieferkosten um 1–3 USD pro Metrische Tonne erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Tierfutter beschleunigt sich, während industrielle und biobasierte Produkte Wachstumspotenzial zeigenTierfutter bleibt der Anker des Sojaschrot-Marktes und hält im Jahr 2025 einen Wertanteil von 76,85 %. Broilerintegratoren erhöhten den Sojaschrotanteil, als lysinbasierte Proteinalternativen stagnierten, was den Beitrag des Segments von 80,11 Milliarden USD zur Sojaschrot-Marktgröße im Basisjahr unterstützte. In der Schweinehaltung reduzierte die verstärkte Einführung von Aminosäuren in Futterqualität die Volumina, doch insgesamt erhielten Effizienzgewinne bei der Futterverwertung die Nachfrage aufrecht, da Präzisionsernährungsformulierungen auf ausgewogene Proteinbeschichtungen ausgerichtet sind. Aquakulturfutter wuchs innerhalb des Futterblocks am schnellsten dank enzymverbesserter Schrote, die die Verdaulichkeit verbessern, was Asiens starke Abhängigkeit von importierten Ladungen verstärkt.
Industrielle und biobasierte Verwendungen werden voraussichtlich mit einer CAGR von 5,63 % wachsen, dem schnellsten unter allen Anwendungen, da Hersteller die erneuerbaren Protein- und Faserfraktionen von Sojaschrot für Klebstoffe, Schmiermittel und Dachdichtungsmittel nutzen. Partnerschaften zwischen der Iowa Soybean Association und Verbrauchermarken haben bereits sojabasiertes Ketten- und Sägeschmieröl kommerzialisiert, und Pilotprojekte des Airable Research Lab zielen darauf ab, die Verwendung auf Windturbinenverbundwerkstoffe auszuweiten. Wenn diese Initiativen skalieren, könnten sie bis 2031 einen Anteil von 9,72 % an der Sojaschrot-Marktgröße beanspruchen, was die Abnahmestrategien der Verarbeitungsanlagen flexibler gestaltet und futtergetriebene Nachfragezyklen abfedert.

Geografische Analyse
APAC Sojaschrot-Markt
Der asiatisch-pazifische Raum macht 38,02 % des Wertes im Jahr 2025 aus und wird voraussichtlich den Sojaschrot-Markt mit einer CAGR von 5,96 % bis 2031 ausweiten. China verbrauchte im Jahr 2024 80,6 Millionen Tonnen Sojaschrot, während die Tierfutterproduktion leicht zurückging, da die Rationseffizienz verbessert wurde und sich die Schweinebestände nach Krankheitsausbrüchen normalisierten. Vietnam, die Philippinen und Bangladesch erhöhten allesamt ihre Importe, und Indiens inländischer Verbrauch von 7,7 Millionen Tonnen signalisiert eine steigende Proteinaufnahme in den Bereichen Milchwirtschaft, Geflügel und Aquakultur. Da die Aquakulturanlagen Südostasiens wachsen, haben regionale Ölmühlen Schwierigkeiten, die Nachfrage zu decken, was ein anhaltendes Importwachstum selbst unter volatilen Preisbedingungen sicherstellt.
Nordamerika Sojaschrot-Markt
Nordamerika verankert das globale Angebot durch leistungsstarke Verarbeitungsnetzwerke und eine expandierende Biokraftstoffpolitik. Die US-amerikanische Sojaverarbeitung erreichte im Jahr 2024 65,6 Millionen Tonnen, ein Anstieg von 5,4 % gegenüber dem Vorjahr, und neue Anlagen im Mittleren Westen werden den täglichen Durchsatz bis 2026 um weitere 1,4 Milliarden Scheffel steigern. Kapitalinvestitionen wie Bartletts 375 Millionen USD-Anlage in Kansas veranschaulichen die öffentlich-private Ausrichtung auf Ziele im Bereich erneuerbarer Dieselkraftstoffe, die sich direkt in größere inländische Schrotüberschüsse für Mexiko, Kanada und asiatische Abnehmer übersetzen.
Südamerika und Europa Sojaschrot-Markt
Südamerika verbindet eine hohe Produktion mit logistischer Diversifizierung. Brasilien produzierte im Jahr 2024 42,4 Millionen Tonnen Sojaschrot und exportierte 21,2 Millionen Tonnen, begünstigt durch Währungsabwertung und verbesserte Hafeninfrastruktur im nördlichen Korridor. Argentiniens Verarbeitung erholte sich um 37 % auf 42,4 Millionen Tonnen nach der Erholung von der Dürre und gewann seinen Spitzenplatz als Exporteur zurück, da Exportsteuersenkungen und Pipelineausbau die Kapazitäten wiederherstellten. Paraguay und Uruguay expandieren auf stetigem, wenn auch kleinerem Niveau und nutzen Fluss- und Schienenwegsinvestitionen, um die asiatische Nachfrage zu bedienen. Dennoch werden politische Stabilität, Transportengpässe und sich verändernde EU-Nachhaltigkeitskriterien den längerfristigen Beitrag der Region zum globalen Sojaschrot-Marktanteil prägen.
Regulatorisches Umfeld
Die Regulierung des Sojaschrothandels und der Sojaschrotverwendung konzentriert sich zunehmend auf Importkontrollen, Sorgfaltspflichten im Bereich Nachhaltigkeit und Futtermittelsicherheitsanforderungen. In der Europäischen Union setzt die Europäische Kommission die EU-Entwaldungsverordnung (EUDR) für Sojaprodukte (einschließlich HS 2304) um, die ab Dezember 2025 Sorgfaltspflichterklärungen und eine Rückverfolgbarkeit auf Flächenebene für Sojasendungen erfordert, die in die EU eingeführt oder aus ihr ausgeführt werden, wobei Branchenleitlinien von FEFAC beeinflussen, wie Futtermittelbetreiber die Compliance dokumentieren und Unterschiede im Herkunftsrisiko adressieren.
In den wichtigsten Absatzmärkten prägen Lizenzierungs- und Grenzmaßnahmen weiterhin den Marktzugang und die Dokumentationsanforderungen. Indonesien hat im Mai 2026 die Importlizenzierung für Sojaschrot ausgeweitet und verlangt nun eine Importgenehmigung (PI) des Handelsministeriums zusammen mit einer Importempfehlung des Landwirtschaftsministeriums, was zusätzliche Schritte einführt, die die Importabwicklung hin zu benannten Importeuren verschieben können. In China trat im Januar 2025 eine Aktualisierung des Katalogs der automatischen Importlizenzen (AIL) für Sojaschrot in Kraft, während die Zollverwaltung für Warenströme aus US-Ursprung ein Beobachtungspunkt bleibt, da China im November 2025 einen reziproken Basiszollsatz von 10 % auf US-Agrarprodukte aufrechterhielt, während zusätzliche Vergeltungsmaßnahmen ausgesetzt wurden.
Wertschöpfungskettenanalyse
Die Sojaschrot-Wertschöpfungskette beginnt mit dem Anbau und der Beschaffung von Sojabohnen, führt dann über Lagerung und Vermarktung zur Ölsaatenverarbeitung (Lösungsmittel- oder mechanische Extraktion), bei der Schrot als Nebenprodukt von Sojaöl entsteht. Die Wirtschaftlichkeit der Verarbeitung ist eng mit der biokraftstoffgetriebenen Nachfrage nach Sojaöl verknüpft, die den Durchsatz erhöht und die Verfügbarkeit von Schrot steigert; in den Vereinigten Staaten hob das WASDE-Update des USDA vom März 2026 die Verarbeitungsschätzung für 2025/26 auf 2,575 Milliarden Bushel an, und die Sojaschrotausbeute erreichte im Januar 2026 mit 47,57 Pfund pro Bushel einen Rekordwert, was zeigt, wie sich Verarbeitungseffizienz und Skalierung in größere Schrotströme übersetzen.
Nachgelagert wird Sojaschrot über Massengutterminals, Händler und Mischer von Futtermittelzutaten an Mischfutterhersteller verteilt, die Geflügel-, Schweine-, Milchvieh- und Aquakulturbetriebe bedienen, neben einem kleineren Industriekanal für biobasierte Produkte. Exportlogistik und Hafenleistung in den wichtigsten Ursprungsländern bleiben entscheidend: Brasiliens Sojaschrotexporte erreichten im Juni 2026 2,6 Millionen Tonnen (ein Plus von 36,8 % gegenüber dem Vorjahr), was verdeutlicht, wie südamerikanische Hafen- und Frachtbedingungen die kurzfristige Versorgung der Importmärkte beeinflussen. Compliance und Qualitätssicherung sind entlang der Kette stärker verankert, da Käufer Rückverfolgbarkeit und strengere Kontaminantenkontrolle verlangen, was den verstärkten Einsatz digitaler Nachverfolgung und Dokumentation zur Erfüllung von Anforderungen wie der EUDR fördert.
Marktchancen und Zukunftsaussichten
Neue und erweiterte Investitionen in die Verarbeitung erhöhen die Verfügbarkeit von Sojaschrot und schaffen zugleich Beschaffungs- und Absatzmöglichkeiten für Futtermittel- und Industrieanwender, die auf verlässliche Versorgung und einheitliche Spezifikationen angewiesen sind. In den Vereinigten Staaten kündigte Louis Dreyfus Company eine neue Sojaverarbeitungsanlage im Nordwesten Ohios mit 541 Millionen USD Investitionsvolumen und einer jährlichen Verarbeitungskapazität von 1,5 Millionen Tonnen an (Eröffnung geplant für Sommer 2026), und Incobrasa eröffnete im Juni 2026 eine Erweiterung in Gilman, Illinois, im Wert von 250 Millionen USD, die die Kapazität auf rund 100 Millionen Bushel jährlich verdoppelte. Zusammen mit den rekordhohen US-Sojaschrotexporten von 16,3 Millionen Tonnen im Wirtschaftsjahr 2024/25 unterstreichen diese Projekte, wie wichtig ursprungsbezogene Logistik und Vertragsgestaltung sind, während die Schrotmengen infolge der ölgetriebenen Verarbeitungsanreize steigen.
Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen schaffen zudem Raum für getrennte, verifizierte Sojaschrot-Lieferketten und die dazugehörigen unterstützenden Dienstleistungen. Der Umsetzungszeitplan der EUDR ab Dezember 2025 veranlasst Händler und Futtermittelbetreiber, in Dokumentation auf Flächenebene, Geolokalisierung und Chain-of-Custody-Daten zu investieren, was konforme Schrotprogramme und plattformgestützte Rückverfolgbarkeit für die EU-Nachfrage unterstützt. Gleichzeitig erweitern Produkt- und Kapazitätsverbesserungen die Endverwendungspfade über konventionelles Futter hinaus: Der im Juni 2026 abgeschlossene Ausbau von Bankom in Serbien fügte eine Extraktionsanlage und eine Linie für texturiertes Sojaprotein (20.000 Tonnen pro Jahr) hinzu, was zeigt, wie Verarbeitungskonfigurationen höherwertige Protein- und Funktionsingredienzien-Anwendungen unterstützen können, die den Massenschrotmarkt ergänzen.
Neueste Industrielle Entwicklungen in Sojaschrot-Markt
- Juli 2026: Incobrasa erweiterte seine Sojaverarbeitungsbetriebe in Gilman, Illinois, und positionierte die Kapazität nach dem großen Upgrade bei nahezu 100 Millionen Bushel jährlich. Die zusätzliche Kapazität erhöht die Verfügbarkeit des Nebenprodukts Sojaschrot für inländische Futtermittelhersteller und Exportkanäle und verstärkt den Zusammenhang zwischen Verarbeitungsinvestitionen und Schrotangebotswachstum.
- März 2026: Bunge schloss die Übernahme des Geschäfts von IFF mit Sojaproteinkonzentrat, Lecithin und Verarbeitung ab. Die Transaktion erweitert Bunges Sojazutatenportfolio und stärkt die Integration von der Verarbeitung bis hin zu höherwertigen Protein- und Spezialzutaten, was Strategien zur Optimierung von Schrot und Nebenprodukten prägt.
- Dezember 2024: The Andersons trieb die Erweiterungspläne für seine Exportanlage in Houston voran, um größere Sojaschrot-Exportmengen zu unterstützen. Höhere Terminalkapazität verbessert Durchsatz und Flexibilität bei der Lenkung von US-Schrot in internationale Futtermittelmärkte, wenn verarbeitungsbedingte Angebote steigen.
Sojaschrot-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Sojaschrot, das weltweit als proteinreiches Koppelprodukt aus der Sojaverarbeitung verkauft und verwendet wird, hauptsächlich für Tierfutter und ausgewählte industrielle Anwendungen. Die Bewertung erfolgt in USD auf Basis von Handels- und inländischen Preismustern.
Ausschlüsse aus dem Umfang: Spezielle Sojainhaltsstoffe wie Sojaproteinkonzentrate, -isolate und fermentierte Sojamehle werden ausgeschlossen, um eine Vermischung von Rohstoffschrot mit höherwertigen Formulierungen zu vermeiden.
Segmentierungsübersicht
- Nach Anwendung
- Tierfutter
- Lebensmittel- und Getränkeverarbeitung
- Industrielle und biobasierte Produkte
- Nach Geografie (Produktionsanalyse (Volumen), Verbrauchsanalyse (Wert und Volumen), Importanalyse (Wert und Volumen), Exportanalyse (Wert und Volumen) und Preisentwicklungsanalyse)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Spanien
- Kroatien
- Frankreich
- Deutschland
- Russland
- Asiatisch-pazifischer Raum
- Indien
- China
- Bangladesch
- Südamerika
- Brasilien
- Argentinien
- Uruguay
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Afrika
- Südafrika
- Ägypten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung des Nachfragepools und der Angebotsverfügbarkeit nach Region und gleicht dieses Bild dann mit den in Handels- und Preisreihen sichtbaren Daten ab. Öffentliche Quellen wie USDA-Berichte zu Ölsaaten und Viehwirtschaft, FAOSTAT, UN Comtrade, Rohstoffpreisdaten der Weltbank sowie landwirtschaftliche Ausblicke der OECD-FAO wurden herangezogen, um Produktion, Verarbeitungstrends, Handelsströme und die Richtung der Futtermittelnachfrage zu verstehen.
Wir haben außerdem Jahresberichte und Investorenpräsentationen von Verarbeitern und Futtermittelproduzenten sowie Hafenstatistiken, Zollvermerke und seriöse Agrarfachpresse gesichtet, um jährliche Veränderungen zu plausibilisieren. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Importund Exportsignale auf Sendungsebene sowie Patentdatenbanken genutzt, um Verarbeitungsänderungen zu verfolgen, die Schrotausbeuten und -qualität beeinflussen können. Diese Liste ist illustrativ; für die Datenerhebung, Validierung und Klärung während des Forschungsprozesses wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Modellannahmen mit Verarbeitern, Händlern, Futtermittelformulierern und Großabnehmern aus den Bereichen Geflügel-, Schweine-, Wiederkäuer- und Aquakultur-Futtermittelketten zu überprüfen. Um eine globale Perspektive zu gewährleisten, wurden die Gespräche ausgewogen auf Exportzentren und Importmärkte verteilt. Das Feedback half uns, die Preisrealisierung (FOB- und Landed-Anpassungen), das Substitutionsverhalten gegenüber anderen Ölsaatenschroten sowie das Tempo der Nachfrageerholung in Jahren mit knappem Angebot abzustimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 14 % | APAC: 50 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Akteure: 17 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einem Top-down-Ansatz aufgebaut, bei dem Produktions-, Verarbeitungs- und Handelsdaten zu einem regionalen Verbrauchs- und Preisbild zusammengeführt und anschließend in Marktwerte umgerechnet werden. Da Sojaschrot ein gehandelter Rohstoff mit klaren Tonnagereihen ist, wurden zunächst Volumenindikatoren verwendet und anschließend eine regionsspezifische Preisrealisierungslogik angewendet, um USD-Gesamtwerte zu ermitteln.
Zu den wichtigsten Eingangsdaten zählten Sojaverarbeitungsvolumina, Sojaschrotproduktion und scheinbarer Verbrauch, Import- und Exportbilanzen, Futtermittelnachfrageindikatoren nach Viehkategorie sowie beobachtete Preisunterschiede zwischen Export- und Importregionen (einschließlich Fracht- und Basiseffekte). Bei lückenhaften Daten für kleinere Märkte wurden Lücken mithilfe von Proxy-Indikatoren wie Futtermittelproduktionswachstum, Viehpopulationstrends und Handelsmustern benachbarter Länder geschlossen, bevor diese in Primärprüfungen erneut überprüft wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um Unterschiede in den Erntebedingungen, der Auslastung der Verarbeitungskapazitäten und den Futtermittelnachfragezyklen abzubilden; der endgültige Pfad wurde am Konsensstandpunkt der Branchenteilnehmer ausgerichtet. Die Ergebnisse wurden zudem durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten regionalen Volumina und Kanalprüfungen mit Händlern, was half, Ausreißer anzupassen, ohne einen vollständig Bottom-up-Aufbau zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Querprüfungen, damit die Endkennzahl reale Signale widerspiegelt, die sich mit dem Sojaschrotmarkt bewegen. Die Ergebnisse werden mit unabhängigen Referenzwerten wie globalen Verarbeitungsgesamtmengen, Handelsintensität, regionalen Preisbewegungen und der Richtung der Futtermittelnachfrage verglichen; ungewöhnliche Sprünge werden vor der Freigabe auf eine spezifische Annahme zurückgeführt.
Es wird ein mehrstufiger Analysten-Review-Prozess eingehalten, damit Fehler bei Einheiten, Währungsumrechnung oder Zeitplanung nicht durchrutschen. Treten bei der Überprüfung große Abweichungen auf oder verschiebt ein bedeutendes Ereignis den Handel oder die Preisgestaltung, nimmt das Team erneut Kontakt zu ausgewählten Befragten auf und überprüft die betroffenen Eingaben erneut. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Marktereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, um sicherzustellen, dass die Kunden die aktuellste Ansicht erhalten.
Vergleich der Sojaschrot-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sojaschrot stimmen nicht immer überein, selbst wenn dieselben Jahre referenziert werden, da Preiszeitpunkt, Währungsbehandlung und die Definition von Schrot je nach Studie variieren können. Unterschiede entstehen auch dadurch, wie jedes Modell Handel gegenüber inländischem Verbrauch behandelt und ob Volumina und Werte über Regionen hinweg konsistent gehalten werden.
Eine durch Aktualisierungen bedingte Lücke ist in diesem Markt üblich, da Sojaschrotpreise sich schnell mit Erntebedingungen, Frachtkosten und Handelspolitik verändern können. Das bedeutet, dass der verwendete Monat und der Wechselkurs den USD-Gesamtwert verschieben können. Unser Ansatz hält die Preisrealisierung an beobachtbaren FOB- und Landed-Anpassungen fest und wendet eine konsistente Umrechnungszeitplanung sowie Varianzprüfungen an, die mit dem bei Mordor Intelligence verwendeten jährlichen Aktualisierungszyklus übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 108,81 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 124,96 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Preisfenster; der Wertaufbau erscheint stärker umsatzgetrieben ohne dieselbe Volumen-zu-Wert-Abstimmung mithilfe von Handels- und Verarbeitungssignalen. |
| Branchenpublikation B | 103,30 Mrd. USD (2025) | Ein breiterer Umfang wird durch hinzugefügte Nicht-Futter- und Spezialanwendungsfälle impliziert, und der längere Prognosehorizont kann eine andere Szenarioeinstellung für die Preisentwicklung und das Nachfragewachstum einbetten. |
Die Streuung der Schätzungen erklärt sich hauptsächlich durch Zeitpunkt und Umfang, gefolgt davon, wie die Preisrealisierung über Export- und Importregionen hinweg angewendet wird. Wenn Volumina, Handelsbilanzen und Preisreihen von Jahr zu Jahr konsistent gehalten werden, wird der resultierende Marktwert leichter replizierbar und leichter prüfbar – was Käufer für die Planung in der Regel benötigen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sojaschrot-Markt derzeit?
Die Sojaschrot-Marktgröße beträgt im Jahr 2026 108,81 Milliarden USD und soll bis 2031 bei einer CAGR von 4,39 % einen Wert von 134,83 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Sojaschrot-Markt?
Der asiatisch-pazifische Raum führt mit 38,02 % des globalen Umsatzes im Jahr 2025 und wird voraussichtlich auch bis 2031 die am schnellsten wachsende Region sein.
Warum ist erneuerbarer Diesel für die Sojaschrot-Nachfrage wichtig?
Politiken für erneuerbaren Diesel steigern die Sojaölnutzung und schaffen Anreize für Verarbeiter, die Kapazität zu erweitern; die zusätzliche Ölsaatenverarbeitung erzeugt größere Mengen an Sojaschrot als Koprodukt, die von Futter- und Industrienutzern absorbiert werden.
Welches Anwendungssegment wächst am schnellsten?
Industrielle und biobasierte Anwendungen von Sojaschrot werden voraussichtlich mit einer CAGR von 5,63 % wachsen, da Bioschmieröle, Klebstoffe und andere erneuerbare Produkte an Bedeutung gewinnen.