
Größe und Marktanteil des Öl- und Gasmarkts im Südsudan
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 625.88 Millionen US-Dollar |
| Marktgröße (2026) | 646.16 Millionen US-Dollar |
| Marktgröße (2031) | 757.45 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.24 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Öl- und Gasmarkts im Südsudan von Mordor Intelligence
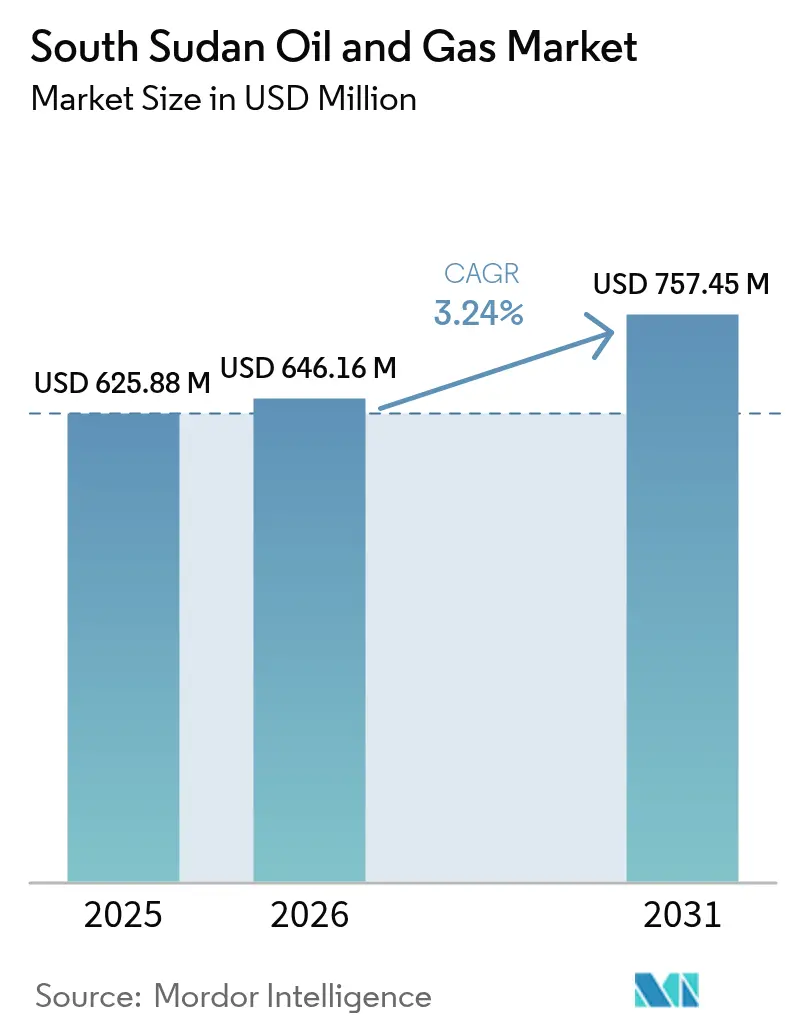
Die Größe des Öl- und Gasmarkts im Südsudan wird im Jahr 2026 auf USD 646,16 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 625,88 Millionen, mit Prognosen für 2031 von USD 757,45 Millionen, was einem Wachstum mit einer CAGR von 3,24 % über den Zeitraum 2026-2031 entspricht.
Das moderate Wachstum resultiert aus dem Wiederanlauf der Exporte über das sudanesische Pipelinenetz, inkrementellen Gewinnen durch die Optimierung reifer Felder sowie erneutem Explorationsinteresse in wenig erkundeten Becken. Die Upstream-Aktivitäten werden weiterhin den Umsatz dominieren, da das Land für mehr als 90 % seiner öffentlichen Einnahmen auf Rohölexporte angewiesen ist. Infrastrukturengpässe, häufige Sicherheitsvorfälle und ungeklärte Schiedsstreitigkeiten dämpfen den Wachstumsausblick, während anhaltende chinesische Investitionen und eine bevorstehende Diversifizierung der Exportkorridore Aufwärtspotenzial bieten. Programme zur erweiterten Ölgewinnung (Enhanced Oil Recovery), kombiniert mit digitalem Bohrlochmonitoring, sollen die Entölung verbessern und natürliche Rückgangsraten in bestehenden Feldern verlangsamen und damit Versorgungsrisiken infolge externer Störungen mindern.[1]Ministerium für Erdöl, "Statistischer Jahresbericht 2025", mop.gov.ss
Wesentliche Erkenntnisse des Berichts
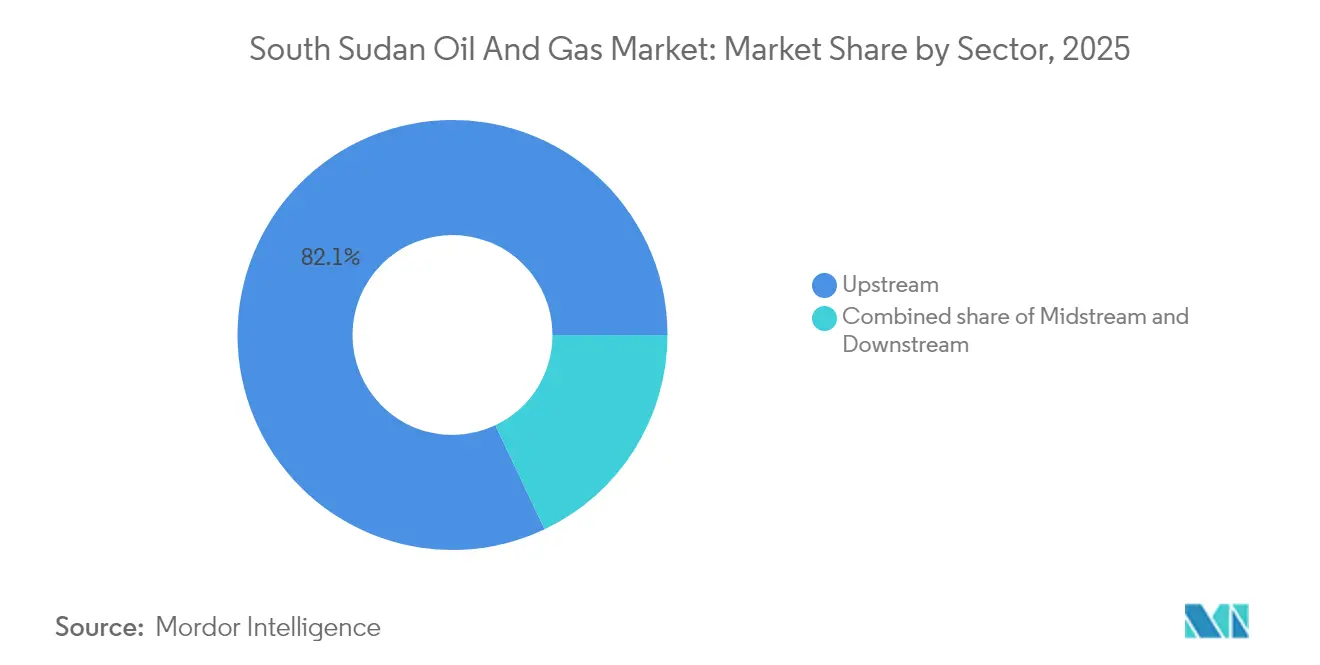
- Nach Sektor hielt der Upstream-Bereich im Jahr 2025 einen Marktanteil von 82,05 % am Öl- und Gasmarkt des Südsudans und soll bis 2031 mit einer CAGR von 3,47 % wachsen.
- Nach Standort entfielen 2025 auf onshore-Anlagen 99,78 % des Marktvolumens des südsudanesischen Öl- und Gasmarkts, während offshore-Projekte mit einer CAGR von 4,92 % das schnellste Wachstum im Prognosezeitraum verzeichnen.
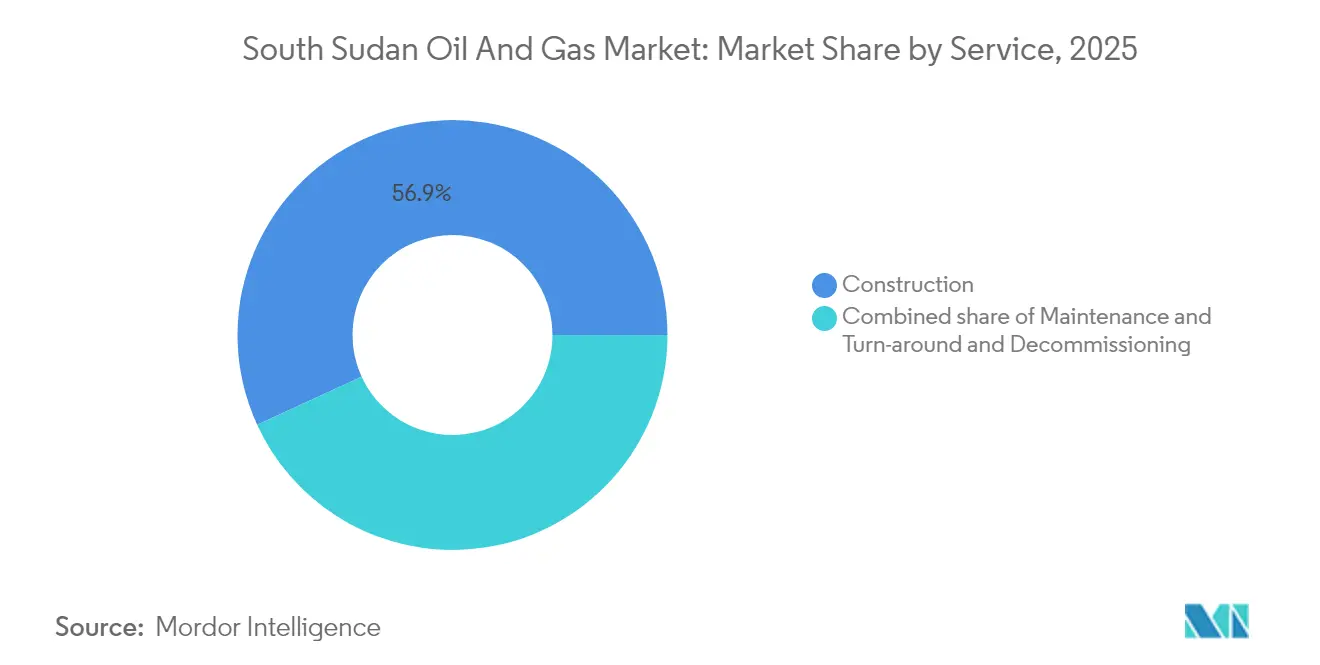
- Nach Dienstleistung führte der Bau mit einem Umsatzanteil von 56,85 % im Jahr 2025, während Wartungs- und Turnaround-Dienstleistungen bis 2031 mit einer CAGR von 4,32 % wachsen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Öl- und Gasmarkt des Südsudans
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Wiederaufnahme der Exporte über die sudanesische Pipeline (2025) | +1.2% | National, mit Konzentration in den Bundesstaaten Unity und Upper Nile | Kurzfristig (≤ 2 Jahre) |
| Unerschlossene Reserven und Lizenzierungsrunde 2021 | +0.8% | National, Schwerpunkt auf Explorationsblöcken in Jonglei und Eastern Equatoria | Mittelfristig (2-4 Jahre) |
| Chinesische und regionale Investitionen in alternative Exportrouten | +0.6% | National, mit Infrastruktur, die sich bis zu den Korridoren Kenia und Dschibuti erstreckt | Langfristig (≥ 4 Jahre) |
| Einführung der erweiterten Ölgewinnung in reifen Nile/Dar-Feldern | +0.4% | Reife Feldcluster in den Bundesstaaten Unity und Upper Nile | Mittelfristig (2-4 Jahre) |
| Anreize zur Schulden-gegen-Öl-Umstrukturierung | +0.3% | National, mit primären Auswirkungen auf staatliche Einnahmeströme | Kurzfristig (≤ 2 Jahre) |
| Satellitengestütztes digitales Ölfeld-Monitoring | +0.2% | National, mit früher Einführung in den wichtigsten Förderblöcken | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wiederaufnahme der Exporte über die sudanesische Pipeline schafft einen Weg zur Einnahmeerholung
Die Wiedereröffnung der sudanesischen Pipeline im Jahr 2025 beendete eine achtmonatige Unterbrechung, die den Südsudan monatliche Einnahmen von rund USD 100 Millionen gekostet hatte. Wachstumsmanagement-Upgrades an sechs Pumpstationen ermöglichen nun einen kontinuierlichen Fluss der Dar-Mischung (Dar Blend), die in der Regel drei Viertel der nationalen Exporte ausmacht. Gemeinsame technische Ausschüsse zwischen Dschuba und Khartum gewährleisten eine Echtzeitüberwachung und verringern die Wahrscheinlichkeit langwieriger Ausfälle. Verbesserte Cashflows unterstützen überfällige Kapitalausgaben in Sammelsystemen und Bohrlochsanierungen, die die Produktion auf das Vorziel von 150.000 Barrel pro Tag vor der Abschaltung anheben. Das wiedergewonnene Vertrauen in die Zuverlässigkeit des Midstream-Bereichs schafft zudem budgetären Spielraum für Sozialausgaben und stärkt damit die politische Stabilität, die Explorationsvorhaben trägt.[2]Ministerium für Erdöl, "Inter-Governmental Pipeline Review Minutes 2025", mop.gov.ss
Unerschlossene Reserven treiben strategische Lizenzerweiterung voran
Die Blöcke A2, A5, B1, B4 und D2 umfassen zusammen mehr als 60.000 Quadratkilometer und sind größtenteils noch nicht kartiert. Die Ausschreibungsrunde 2021 zog afrikanische unabhängige Unternehmen an, die bereit waren, Grenzflächengelände zu niedrigen Einstiegskosten zu sichern, während die Ölpreise über USD 60 je Barrel lagen. Der Staat behält Minderheitsbeteiligungen von 5-10 %, um den öffentlichen Nutzen zu sichern, ohne Investoren abzuschrecken, die eine Betriebsführung anstreben. Laufende seismische Programme zielen darauf ab, die nationale geologische Abdeckung von unter 5 % im Jahr 2021 auf 30 % bis 2025 zu erhöhen und damit das Untergrundrisiko erheblich zu reduzieren. Frühe Erfolge in Block B3 unterstreichen das Potenzial zur Expansion außerhalb der traditionellen Muglad- und Melut-Becken und deuten auf einen jahrzehntelangen Wachstumspfad hin.
Chinesische Investitionen begünstigen alternative Exportinfrastruktur
Der 41%ige Anteil der China National Petroleum Corporation an Dar Petroleum schafft einen wirtschaftlichen Anreiz zur Absicherung der Lieferwege. Machbarkeitsstudien für eine Südsudan-Dschibuti-Pipeline, die mit dem LAPSSET-Korridor verknüpft ist, würden den Sudan vollständig umgehen. Von Peking unterstützte Kreditgeber haben ihre Fähigkeit zur Finanzierung milliardenschwerer grenzüberschreitender Leitungen unter Beweis gestellt, wie der in 2,5 Jahren errichtete 1.600 km lange Greater-Nile-Korridor zeigt. Der jüngste Landkauf des Südsudans in Dschibuti signalisiert politische Unterstützung, während ein phasenweiser Bau mit Feldlebensverlängerungsplänen abgestimmt werden könnte, um die Tarifbelastung erschwinglich zu halten. Die Streckendiversifizierung verbessert zudem die Verhandlungsposition bei bestehenden Transitgebühren und erhöht die langfristigen Nettoerlöse.
Technologien zur erweiterten Ölgewinnung verlängern die Lebensdauer von Feldern
Die primären Förderquoten in vielen Nile- und Dar-Lagerstätten sind auf unter 20 % gefallen. Pilot-Wasserflutungen zeigen inkrementelle Zuwächse von 8-10 Prozentpunkten, und integriertes digitales Monitoring reduziert Ausfallzeiten durch Vorhersage von Unterdruckabfällen im Untergrund. Geringe Tiefen von 1.000-3.000 Metern reduzieren die Kosten der Wasserinjektion und verbreitern die wirtschaftlichen Margen, wenn Rohöl über USD 60 je Barrel gehandelt wird. Die Regierung strebt eine Ausweitung der Projekte zur erweiterten Ölgewinnung (EOR) um 30 % bis 2027 an, unterstützt von chinesischen Fachteams, die bereits ähnliche Programme in Xinjiang und Daqing verwalten. Erfolgreiche Einführungen könnten die förderfähigen Reserven um 20-30 % erhöhen und die nationale Produktion über 2035 hinaus stabilisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Abhängigkeit von der konfliktanfälligen sudanesischen Exportinfrastruktur | -0.9% | National, mit kritischer Abhängigkeit von der Pipeline-Route über Port Sudan | Kurzfristig (≤ 2 Jahre) |
| Natürlicher Rückgang reifer Blöcke | -0.6% | Traditionelle Fördergebiete in den Bundesstaaten Unity und Upper Nile | Langfristig (≥ 4 Jahre) |
| Schiedsverbindlichkeiten mit dem Risiko der Frachtrückhaltung | -0.4% | Global, mit Auswirkungen auf internationale Rohölverkäufe und Finanzierung | Mittelfristig (2-4 Jahre) |
| ESG-getriebene Finanzierungsengpässe bei schwerem Rohöl | -0.3% | Global, mit Auswirkungen auf die internationale Projektfinanzierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verwundbarkeit der Exportinfrastruktur schränkt die Marktstabilität ein
Der Südsudan transportiert jedes Barrel durch den Sudan und zahlt dabei kombinierte Transit- und Verarbeitungsgebühren von USD 24 je Barrel. Anhaltende Konflikte fragmentieren die Kontrolle über sechs Heizstationen, die für den Fluss der wachsreichen Dar-Mischung (Dar Blend) erforderlich sind. Selbst kurze Dieselknappheiten können zu erzwungenen Abschaltungen führen, die den Lagerstättendruck beschädigen. Versicherungsprämien und Akkreditivkosten steigen jedes Mal, wenn Feindseligkeiten ausbrechen, was die Nettoerlöse verringert und die Projektfinanzierung für neue Blöcke erschwert. Solange keine alternative Leitung in Betrieb ist, bleibt die fiskalische Gesundheit des Landes externen Sicherheitsdynamiken ausgeliefert.[3]Ministerium für Erdöl, "Transit Fee Schedule and Security Risk Update 2024", mop.gov.ss
Schiedsstreitigkeiten schaffen operative und finanzielle Risiken
Ausstehende Forderungen im Zusammenhang mit früheren Kostenerstattungsbedingungen setzen Rohölladungen Pfändungsbeschlüssen in ausländischen Gerichten aus. Petronas schied 2024 nach einem zweijährigen Veräußerungsprozess aus, der von rechtlichen Auseinandersetzungen geprägt war, was das wahrgenommene Risiko der Rechtsprechung unterstreicht. Banken, die normalerweise Vorexportkredite vergeben, verschärfen ihre Kreditvergabe, wenn Eigentumsrechte angefochten werden, was die Kapitalausgabenzyklen verlangsamt. Neuzugänge wie Wildcat Petroleum benötigen klare Freistellungen, bevor sie Farm-in-Vereinbarungen abschließen, was die Feldneuentwicklung verzögern kann. Regierungsbemühungen zur Rationalisierung von Schiedsverfahren durch ein spezialisiertes Handelsgericht könnten frisches Kapital freisetzen, sofern sie wie geplant umgesetzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Upstream-Aktivitäten bilden die Grundlage der Umsatzkonzentration
Upstream-Aktivitäten generierten im Jahr 2025 82,05 % des Gesamtwerts und bestätigen damit die zentrale Rolle der Rohölförderung im Öl- und Gasmarkt des Südsudans. Die Kombination aus günstiger Geologie und begrenzter inländischer Verarbeitungskapazität lenkt praktisch alle Investitionen in Richtung Bohrungen, Fertigstellung und Bohrlochinterventionen. CNPC und Sinopec sind die Anker zweier großer Betriebskonsortien und setzen Kostennormen, die die Dienstleistungspreise und Beschaffungspläne prägen. Die auf Upstream entfallende Marktgröße des Öl- und Gasmarkts im Südsudan soll bis 2031 mit einer CAGR von 3,47 % wachsen, unterstützt durch den Einsatz der erweiterten Ölgewinnung (EOR), der den natürlichen Rückgang ausgleicht. Ein moderater Anstieg nationaler Ausbildungsprogramme soll die lokale Arbeitnehmerbeteiligung von 12 % im Jahr 2025 auf 25 % bis 2030 erhöhen und damit fiskalische Ziele mit Qualifikationstransferzielen in Einklang bringen.
Midstream- und Downstream-Segmente hinken hinterher, da Raffineriprojekte auf eine gesicherte Finanzierung warten. Die Regierung zieht es vor, hochwertige Dar- und Nile-Mischungen zu exportieren, um fiskalische Stabilität zu erreichen, anstatt die Schuldenlast einer inländischen Raffinerie zu tragen. Erfolgreiche Pläne für alternative Korridore könnten jedoch eine schrittweise Diversifizierung des Midstream-Bereichs vorantreiben, sobald neue Tanklager und Zuleitungen finanzierbar werden. Die Monetarisierung von Feldgas, das derzeit abgefackelt wird, könnte als Nischen-Downstream-Chance entstehen, sobald sich die Produktion stabilisiert und die Binnenmärkte reifen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Standort: Onshore-Dominanz hält an, aber offshore-Interesse wächst
Onshore-Felder trugen 2025 99,78 % des Volumens bei, was drei Jahrzehnten der Erschließung in den Rift-Becken Muglad und Melut widerspiegelt. Bestehende Sammelleitungen, landesinterne Bohranlagenflotten und geringe Tiefen halten die Förderkosten unter USD 20 je Barrel und gewährleisten wirtschaftliche Widerstandsfähigkeit selbst während Marktabschwüngen. Offshore-Projekte im Roten Meer stoßen auf wachsendes Interesse aufgrund ihrer prospektiven Muttergesteinsähnlichkeiten mit den ertragreichen sudanesischen und saudi-arabischen Schelfen. Der offshore-Anteil am Öl- und Gasmarktvolumen des Südsudans ist derzeit gering, wird jedoch zwischen 2026 und 2031 mit einer CAGR von 4,92 % wachsen, begünstigt durch die Ausschreibungsrunde 2021, die auch Küstengewässerflächen umfasste. Das Interesse internationaler Akteure mit Tiefsee-Erfahrung könnte sich beschleunigen, wenn politische Risikodeckungen zu wettbewerbsfähigen Prämien verfügbar sind.
Geländeherausforderungen bestehen in Sümpfen und saisonalen Überschwemmungsebenen fort und erhöhen die Logistikkosten für die Onshore-Expansion in südlichen Blöcken. Geplante modulare Straßen und eine von regionalen Entwicklungsbanken finanzierte Glasfaserverbindung werden Betreibern helfen, Datenfluss und Geräteeinsatz zu steuern, die Onshore-Produktivität weiter zu steigern und gleichzeitig frühe Offshore-Erkundungsbohrungen zu entrisikieren.
Nach Dienstleistung: Bau erreicht Höhepunkt, Wartung übernimmt die Führung
Pipelinereparaturen, der Bau von Förderstationen und die Renovierung von Bohrcamps trieben den Bau im Jahr 2025 auf einen Umsatzanteil von 56,85 %. Da die Ausgaben für Neuerschließungen zurückgehen, verlagern Betreiber ihren Fokus auf die Anlagenverfügbarkeit und treiben Wartungs- und Turnaround-Dienstleistungen auf eine CAGR von 4,32 %, die schnellste unter den Dienstleistungslinien. Prädiktive Analysetools reduzieren ungeplante Ausfallzeiten, indem sie Geräteausfälle vor ihrem Auftreten signalisieren und so schlankere Teileinventare ermöglichen sowie die Förderkosten um bis zu USD 1,50 je Barrel senken. Die zunehmende Komplexität von Bohrlochfertigstellungen, einschließlich mehrstufiger hydraulischer Frakturierung für dichte Sandintervalle, unterstützt die Nachfrage nach Spezialdienstleistungen, auch wenn die Gesamtzahl der Bohrungen flach bleibt. Im Prognosezeitraum wird erwartet, dass die Stilllegung reifer Felder als Nische entsteht, obwohl klare Aufgabungsrichtlinien noch ausstehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Bundesstaaten Unity und Upper Nile lieferten 2025 zusammen fast 85 % der nationalen Produktion und unterstreichen damit ihre strategische Bedeutung im Öl- und Gasmarkt des Südsudans. Die Heglig- und Bamboo-Felder des Unity-Clusters fördern ein wachsreiches, schwefelarmes Rohöl, das in den Wintermonaten aufgrund eines höheren Pourpoint-Risikos mit Abschlägen gehandelt wird; der niedrige Schwefelgehalt hält die Raffinerie-Nachfrage jedoch stabil. Die mittelleichte Nile-Mischung aus Upper Nile genießt eine konstante Abnahme durch indische und malaysische Raffinerien im Rahmen langjähriger Lieferverträge.
Jonglei und Eastern Equatoria haben sich seit der Eröffnung der Lizenzierungsrunde 2021 als Frontier-Wachstumszonen herauskristallisiert, wobei fünf große Blöcke auf beide Bundesstaaten verteilt wurden. Frühe seismische Daten deuten auf strukturelle Fallen hin, die denen produzierender Lagerstätten weiter im Norden ähneln, was Explorateuren trotz spärlicher Daten Vertrauen gibt. Erfolgreiche Bohrungen würden die Förderzentren nach Süden verlagern und Pipelines entweder ostwärts zum kenianischen Lamu-Hafen oder nordostwärts zum geplanten Dschibuti-Terminal erfordern. Die Regierung reserviert 20 % ihrer jährlichen Erdöleinnahmen für einen regionalen Stabilisierungsfonds, der Zubringerstraßen und das Gesundheitswesen finanziert und damit einen sozialen Puffer schafft, der das lokale Konfliktrisiko reduziert und den Markteintritt von Betreibern fördert.
Die Sicherheitslage bleibt der primäre geografische Bestimmungsfaktor für die Kapitalallokation. Von CNPC finanzierte Sozialprogramme tragende kommunale Beschwerdeverfahren senken die Häufigkeit von Protesten rund um bestehende Standorte, doch Beschwerden über die Luftqualität durch Abfackeln bestehen fort. Ein verbesserter Dialog durch Erdölkomitees auf Kreisebene reduziert Genehmigungsverzögerungen in vergleichsweise friedlichen Gebieten und ebnet den Weg für eine breitere geografische Diversifizierung des Öl- und Gasmarkts im Südsudan bis in die späten 2020er Jahre.
Regulatorisches Umfeld
Der Erdölsektor des Südsudan wird in erster Linie durch das Petroleum Act, 2012 geregelt, das die Rechtsgrundlage für Upstream-Lizenzierung und Produktionsteilungsvereinbarungen bildet und die Aufsicht über den Sektor unter dem Ministerium für Erdöl und der Nile Petroleum Corporation (Nilepet) festlegt. Für die laufende Compliance definiert der Health, Safety and Environment-Rahmen des Ministeriums (einschließlich der HSE-Systeme-Regelung, die auf einem Plan-Do-Check-Act-Ansatz basiert) die Verpflichtungen der Auftragnehmer für Feldentwicklung, Betrieb und Vorfallmanagement.
Im Jahr 2026 wurden Durchsetzungs- und Politikmaßnahmen in Bezug auf Vertragserfüllung und staatliche Kontrolle des mit Kohlenwasserstoffen verknüpften Handels verschärft. Das Ministerium für Erdöl gab die Nichtverlängerung des EPSA von Oranto Petroleum für Block B3 bekannt und begründete dies mit der Nichterfüllung der Arbeitsprogrammverpflichtungen, was auf eine genauere Prüfung von Explorationsverpflichtungen hindeutet. Im Downstream-Bereich erteilte die Regierung Anweisungen, Kraftstoffimporte über die zwischenstaatliche Vereinbarung Kenia-Südsudan abzuwickeln, und kommunizierte einen Übergang zu South Sudan Energy, was einen stärker zentralisierten Ansatz für die Beschaffung von Raffinerieprodukten und die Aufsicht über die Versorgung untermauert.
Wettbewerbslandschaft
Der Öl- und Gasmarkt im Südsudan weist eine zweigliedrige Struktur auf. Drei chinesische staatliche Großkonzerne - CNPC, Sinopec und CNOOC - kooperieren mit ONGC Videsh, um alle produzierenden Felder zu kontrollieren, und nutzen dabei jahrzehntelange Bohrerfahrung und Zugang zu zinsgünstiger Finanzierung. Ihr kombinierter Produktionsanteil überstieg 2024 70 % und verschafft ihnen Kostenvorteile durch Masseneinkauf und gemeinsame Dienstleistungsflotten. Der Rückzug von Petronas im Jahr 2024 eröffnete Raum für Neuzugänge. Wildcat Petroleum strebt an, die frei gewordenen Anteile zu übernehmen, während Savannah Energy auf Explorationsblöcke entlang der kenianischen Grenze abzielt.
Der Wettbewerb im Dienstleistungsbereich bleibt fragmentiert. Schlumberger und Baker Hughes erbringen hochwertige Bohrlochtiefendienstleistungen unter sicherheitsbedingten Standortbeschränkungen. China Petroleum Engineering & Construction Corporation dominiert große EPC-Arbeiten dank gebündelter Finanzierung durch chinesische Förderbanken. Der lokale Anbieter Nile Drilling & Services hält eine starke Position im Bohranlagenversorgung und in grundlegenden Bohrlochdiensten und profitiert von staatlichen Auflagen zur Ausweitung des lokalen Inhalts. Die Übernahme digitaler Technologien ist ein entscheidender Differenziator. Betreiber, die Satellitendaten und cloudbasierte SCADA-Systeme integrieren, reduzieren die unproduktive Zeit um bis zu 7 %, was zu niedrigeren Stückkosten und einem natürlichen Vorteil bei Ausschreibungen führt.
Der im Jahr 2022 vorgestellte Verstaatlichungsplan zielt darauf ab, den Betriebsanteil der Nile Petroleum Corporation zu erhöhen, aber Qualifikationslücken und Kapitalintensität erzwingen weiterhin die Abhängigkeit von strategischen Allianzen mit erfahrenen ausländischen Partnern. Infolgedessen wird der Markt bis 2030 wahrscheinlich mäßig konzentriert bleiben, wobei Technologieführerschaft die bloße Flächenanzahl bei der Gestaltung der langfristigen Wettbewerbsfähigkeit überwiegt.[5]Nile Petroleum Corporation, "Weißbuch über den Fortschritt des lokalen Anteils 2025", nilepet.com
Marktführer der Öl- und Gasbranche im Südsudan
Nile Petroleum Corporation
Petroliam Nasional Berhad (Petronas)
China National Petroleum Corporation
ONGC Videsh Ltd.
Sinopec Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich auf die Optimierung reifer Felder und die Zuverlässigkeit der Produktion, wo verbesserte Ölförderverfahren, Workovers und digitale Überwachung betriebliche Verbesserungen in zusätzliche Barrel umwandeln können, ohne auf neue Exportinfrastruktur angewiesen zu sein. Im Juni 2026 wurden in offiziellen Erklärungen höhere Fördermengen in wichtigen Produktionssystemen genannt, einschließlich Beiträgen von Dar Petroleum (Blöcke 3 und 7) und Greater Pioneer Operating Company (Blöcke 1, 2 und 4). Die Präsidentschaft würdigte zudem den Anstieg von GPOC von 44.000 auf etwa 60.000 Barrel pro Tag und unterstrich damit, wie Brownfield-Programme und Dienstleistungen im Zusammenhang mit der Betriebsverfügbarkeit, einschließlich Wartung, Turnarounds, Integritätsmanagement und Flow Assurance, kurzfristigen Wert unterstützen können.
Über den Betrieb hinaus bieten Handel, Marketing und rechtliche Strukturierung aktive Chancenbereiche, insbesondere im Hinblick auf die Wiederherstellung des Zugangs zur Rohölfinanzierung und die Stabilisierung des Absatzes. Im Juli 2026 vergab der Südsudan drei Rohölladungen an BB Energy im Anschluss an eine Einwilligungsverfügung des London High Court, die Beschränkungen für Vorauszahlungsvereinbarungen bis November 2026 teilweise aufhob, was auf eine anhaltende Nachfrage nach konformer Rohölvermarktung, Risikomanagement und strukturierten Finanzierungslösungen hinweist. Bei raffinierten Produkten unterstützt die Entscheidung des Ministeriums für Erdöl vom Juni 2026, zusätzliche Lieferanten im Rahmen der zwischenstaatlichen Vereinbarung mit Kenia zu benennen, die Logistik-, Lager- und Vertriebskapazitäten, die die Versorgungskontinuität in einem Markt mit begrenzter inländischer Raffinationskapazität und anhaltender Importabhängigkeit verbessern können.
Aktuelle Branchenentwicklungen
- Juli 2026: Der Südsudan erreichte einen Vergleichsrahmen mit BB Energy über nicht gelieferte Rohölladungen und vergab drei Rohölladungen, um den erneuerten Zugang zur Rohölfinanzierung zu unterstützen. Dieser Schritt brachte die Rohölvermarktung mit den bestehenden rechtlichen Beschränkungen in Einklang und eröffnete der Regierung einen Weg zur Normalisierung von Absatz- und Finanzierungsmechanismen im Zusammenhang mit Exporten.
- Juni 2026: Ein Londoner Gericht bestätigte eine einstweilige Verfügung, die die Ausstellung neuer Ölvorauszahlungsverträge für den Südsudan einschränkt. Das Urteil verengte das den Staat zur Verfügung stehende Finanzierungsinstrumentarium und drängte Betreiber und Händler zu alternativen, konformeren Handels- und Kreditstrukturen zur Unterstützung von Feldbetrieben und Ladungsverkäufen.
- Oktober 2024: Die Übergangsverwaltung des Sudan schloss Pipelinereparaturen ab, die die Felder des Südsudan mit den Exportterminals am Roten Meer verbinden. Die wiederhergestellte Integrität der Exportroute reduzierte das Ausfallrisiko auf dem einzigen kritischen Korridor und schuf eine klarere Grundlage für Upstream-Arbeitsprogramme, die an eine nachhaltige Exportkapazität gebunden sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird anhand des Gesamtwerts bemessen, der durch Öl- und Gasaktivitäten im Südsudan generiert wird, und umfasst Ausgaben und Erträge im Zusammenhang mit Upstream-, Midstream- und Downstream-Betrieben, die Produktion, Transport und Verkauf von Kohlenwasserstoffen unterstützen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Öl- und Gasaktivitäten außerhalb des Südsudan sowie jeden nicht mit Kohlenwasserstoffen verbundenen Energiewert aus, der nicht direkt mit Öl- und Gasbetrieben verknüpft ist.
Übersicht der Segmentierung
- Nach Sektor
- Upstream
- Midstream
- Downstream
- Nach Standort
- Onshore
- Offshore
- Nach Dienstleistung
- Bau
- Wartung und Turnaround
- Stilllegung
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Wir beginnen mit öffentlichen, nachvollziehbaren Datensätzen, die den Länderkontext und die operative Realität für Öl und Gas im Südsudan erläutern. Wichtige Inputs stammen aus Quellen wie OPEC- und IEA-Veröffentlichungen, makroökonomischen Reihen der Weltbank, UN-Comtrade-Handelsstatistiken sowie UN- oder Regierungsveröffentlichungen, die Energie- und Fiskalkonten abdecken, soweit verfügbar.
Anschließend wird die Schreibtischarbeit anhand von Geschäftsberichten von Unternehmen, Betreiber-Updates und glaubwürdiger Presseberichterstattung verfeinert, die Projektneustarts, Pipelinebeschränkungen und Exportbedingungen anzeigen. Wo Finanzdaten nicht vollständig sichtbar sind, nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie Nachrichten- und Finanzberichterstattung, und gleichen diese Ergebnisse dann mit Signalen auf Import- oder Exportsendungsebene ab, soweit vorhanden. Dies sind Beispiele für die von uns verwendeten Quellen, und viele weitere Quellen werden während der Studie zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Im Südsudan nutzen wir Interviews und Umfragen mit CXOs, Funktions- und Bereichsleitern, Managern, Feld-Dienstleistern, Transportspezialisten, Distributoren und Experten aus dem öffentlichen Sektor. Ihre Ansichten helfen dabei, Produktionsunterbrechungen, Pipelinenutzung, Projektzeitpläne, Dienstleistungssätze und Nachfrageannahmen zu validieren, die in öffentlichen Aufzeichnungen nicht vollständig sichtbar sind. Die Antworten werden genutzt, um Nachweislücken zu schließen und das endgültige Modell durch wiederholte Prüfungen zu testen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 22% | CXOs: 12% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 33% |
| Kleinere Marktteilnehmer: 20% | Manager: 55% |
Marktbemessung & Prognose
Die Bemessung beginnt mit einem Top-Down-Aufbau, bei dem Produktions- und Exportbedingungen aus Indikatoren auf Länderebene für den Südsudan rekonstruiert und dann in einen adressierbaren Wertpool für Öl- und Gasaktivitäten innerhalb des Landes übertragen werden. Sobald der Gesamtwert feststeht, wird er mit selektiven Bottom-Up-Näherungen abgeglichen, wie beispielsweise stichprobenbasierten Volumen-Preis-Berechnungen und Zusammenfassungen sichtbarer Betreiber- und Dienstleistungsausgaben, was hilft, Gesamtwerte anzupassen, wenn ein einzelner Indikator überhöht erscheint.
Zu den hier wichtigsten Inputs zählen Rohölfördermengen, Exportdurchsatzbeschränkungen, realisierte Rohölpreise und Preisdifferenzen, Pipelineverfügbarkeit und Ausfallmuster sowie die Verfügbarkeit lokaler Raffinerieprodukte gegenüber Importen. Wo Datenpunkte fehlen, werden Annahmen anhand von in Interviews bestätigten Bandbreiten aufgefüllt und dann Stresstests unterzogen, sodass die endgültige Marktzahl nicht von einem einzigen fragilen Datenpunkt abhängt. Für die Prognose stützen wir uns auf Szenarioanalysen, die um Ölpreisentwicklungen, erwartete Feldaktivitäten und Infrastrukturzuverlässigkeit herum aufgebaut sind, und die endgültige Jahr-für-Jahr-Prognose wird an dem ausgerichtet, was primäre Befragte unter Basisszenario-Betriebsbedingungen als realistisch erachten.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir die Modellresultate mit unabhängigen Signalen wie Produktionsrichtung, Exporttransparenz und der implizierten Ausgabenintensität pro Barrel vergleichen, und untersuchen dann etwaige starke Sprünge vor der Freigabe für den Südsudan. Wird eine Abweichung festgestellt, werden die Annahmen hinter dem Treiber überprüft und, falls erforderlich, Primärkontakte erneut kontaktiert, um zu bestätigen, ob es sich um ein einmaliges Ereignis oder einen strukturellen Wandel handelt.
Vor der Veröffentlichung wird die Arbeit in mehreren Schritten überprüft, sodass Einheitenumrechnungen, Währungszeitpunkte und Jahresabgleiche mehr als einmal geprüft werden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie anhaltende Ausfälle, größere Projektsanktionen oder Politikänderungen ausgelöst werden, die Volumina oder Preise beeinflussen können, und anschließend wird ein abschließender Durchgang vor der Auslieferung durchgeführt, um die neuesten verfügbaren Informationen widerzuspiegeln.
Vergleich der Marktgröße für Öl und Gas im Südsudan von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Öl und Gas im Südsudan können weit voneinander abweichen, selbst wenn sie sich auf dasselbe Land beziehen, da die Abdeckung der Wertschöpfungskette und die Preislogik nicht immer konsistent sind. Abweichungen ergeben sich in der Regel daraus, welche Teile der Branche einbezogen werden, welches Jahr als Basisjahr behandelt wird und ob die Zahlen tatsächlichen Aktivitätssignalen des Landes oder breiten regionalen Annahmen folgen.
In diesem Markt sind die größten Treiber der Diskrepanz der Umfang und das, was als Marktwert gezählt wird. Einige Schätzungen konzentrieren sich nur auf Upstream, während andere sich nur auf Downstream-Kraftstoff- und Einzelhandelswert konzentrieren, was die Größe naturgemäß verändert. Eine weitere Streuungsquelle ist die Preisgestaltung, da manche Modelle internationale Benchmarks verwenden, ohne sie an die im Land realisierte Preisgestaltung und Exportbeschränkungen anzupassen, und auch der Aktualisierungszeitpunkt spielt eine Rolle, wenn Ausfälle oder Neustart-Ankündigungen die Jahresvolumina verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 625,88 Mio. USD (2025) | |
| Branchenverlag A | 1,15 Mrd. USD (2025) | Diese Zahl bezieht sich ausschließlich auf den Downstream-Bereich und umfasst den Einzelhandelswert von Erdölprodukten, was die Gesamtwerte im Vergleich zu einer Betrachtung der Öl- und Gaswertschöpfungskette aufbläht, die den Endkraftstoff-Einzelhandel nicht als den gesamten Markt behandelt. |
| Branchenverlag B | 625,88 Mio. USD (2025) | Diese Schätzung bezieht sich ausschließlich auf Upstream, was Midstream- und Downstream-Aktivitäten übersehen kann, die auch dann stattfinden, wenn die Upstream-Volumina eingeschränkt sind. |
Die Tabelle zeigt hauptsächlich, wie die Auswahl nur eines Ausschnitts der Wertschöpfungskette die gemeldete Zahl verändert, selbst wenn das Jahr übereinstimmt. Durch die Beibehaltung einer konsistenten Definition der Wertschöpfungskette und die Verknüpfung des Aufbaus mit Produktion, Exportbeschränkungen und Preisrealisierungsprüfungen bleibt die Zahl im Zeitverlauf vergleichbar, was dem von Mordor Intelligence angewandten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Öl- und Gasmarkt im Südsudan im Jahr 2026?
Die Größe des Öl- und Gasmarkts im Südsudan beträgt im Jahr 2026 USD 646,16 Millionen, mit einem prognostizierten Anstieg auf USD 757,45 Millionen bis 2031 bei einer CAGR von 3,24 %.
Welches Segment trägt am meisten zu den nationalen Einnahmen bei?
Upstream-Aktivitäten machen 82,05 % des Werts aus und bleiben bis 2031 die primäre Einnahmequelle.
Wie ist der Ausblick für alternative Exportrouten?
Machbarkeitsstudien zu den Korridoren Dschibuti und Kenia sind im Gange, mit chinesischer Finanzierungsunterstützung, aber eine Inbetriebnahme ist vor den späten 2020er Jahren unwahrscheinlich.
Wo liegt der Schwerpunkt der Projekte zur erweiterten Ölgewinnung?
Die meisten EOR-Pilotprojekte zielen auf reife Nile- und Dar-Felder in den Bundesstaaten Unity und Upper Nile ab und sollen die Entölungsquoten um 20-30 % steigern.
Welche Dienstleistungslinie wächst am schnellsten?
Wartungs- und Turnaround-Dienstleistungen sollen mit einer CAGR von 4,32 % wachsen, da Betreiber der Anlagenverfügbarkeit Vorrang vor Neubauten einräumen.
Wie konzentriert ist die Betreiberkontrolle?
Die fünf größten Unternehmen - überwiegend chinesische Großkonzerne - halten rund 80 % der Produktion, was auf eine hohe, aber nicht absolute Konzentration hindeutet.
Seite zuletzt aktualisiert am:



