
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.62 Gigawatt |
| Marktvolumen (2026) | 35.67 Gigawatt |
| Marktvolumen (2031) | 55.77 Gigawatt |
| Wachstumsrate (2026 - 2031) | 9.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des südkoreanischen Solarenergiemarkets von Mordor Intelligence
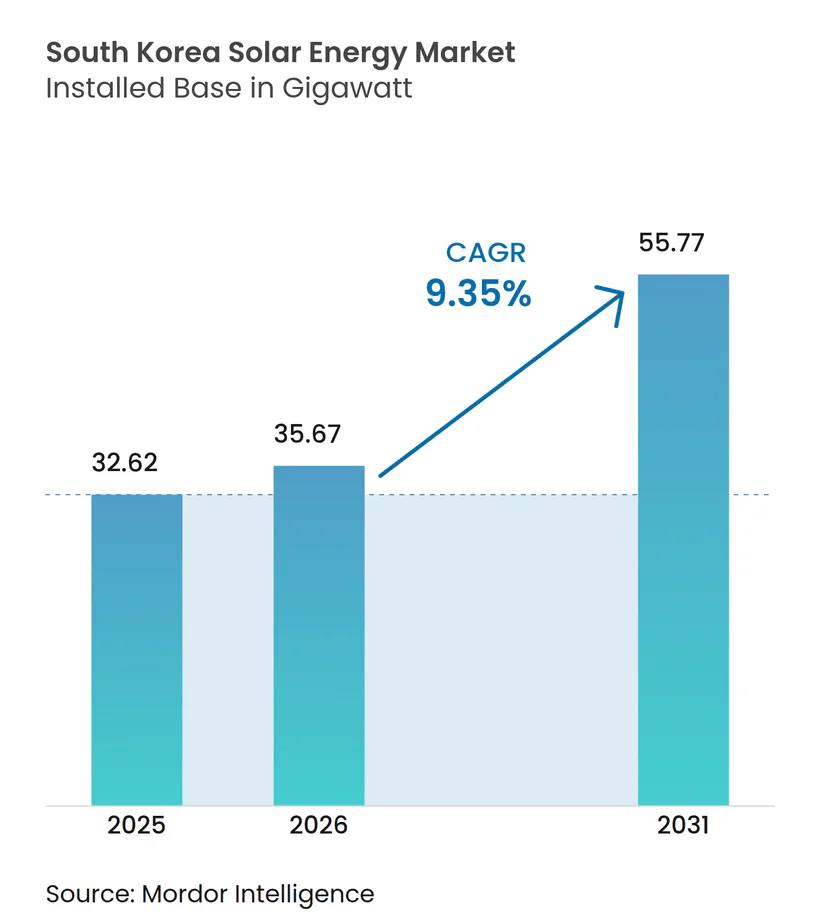
Die Größe des südkoreanischen Solarenergiemarkets wird im Jahr 2026 auf 35,67 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 32,62 Gigawatt, mit Prognosen für 2031 von 55,77 Gigawatt, was einer CAGR von 9,35 % im Zeitraum 2026-2031 entspricht.
Diese Wachstumsentwicklung wird durch den 11. Grundplan für Stromversorgung und -nachfrage gestützt, der das nationale Ziel für erneuerbare Energieerzeugung von rund 10 % im Jahr 2025 auf 30,2 % bis 2030 anhebt und bis zum Ende des Jahrzehnts ausschließlich 72 GW für Solarenergie vorsieht. Drei strukturelle Kräfte stehen im Mittelpunkt: steigende Strafzahlungen im Rahmen des Erneuerbaren Energien-Portfoliostandards (RPS), die die Kosten für neue Photovoltaik-Beschaffung (PV) übersteigen, RE100-Verpflichtungen des Exportsektors, die die Nachfrage nach langfristigen Stromabnahmeverträgen schärfen, und ein stetiger Rückgang der Preise für monokristalline Module, der die nivellierten Stromgestehungskosten (LCOE) im Versorgungsmaßstab für viele Projekte unter 80 KRW pro kWh (0,06 USD pro kWh) gedrückt hat. Räumliche Abstands-Auflagen zwischen 300 m und 1.000 m, die schuldenbedingte Investitionsausgaben-Beschränkung der Korea Electric Power Corporation (KEPCO) und steigende Abregelungen in den Provinzen Jeolla und Chungcheong dämpfen jedoch die ansonsten robusten Fundamentaldaten.
Wesentliche Erkenntnisse des Berichts
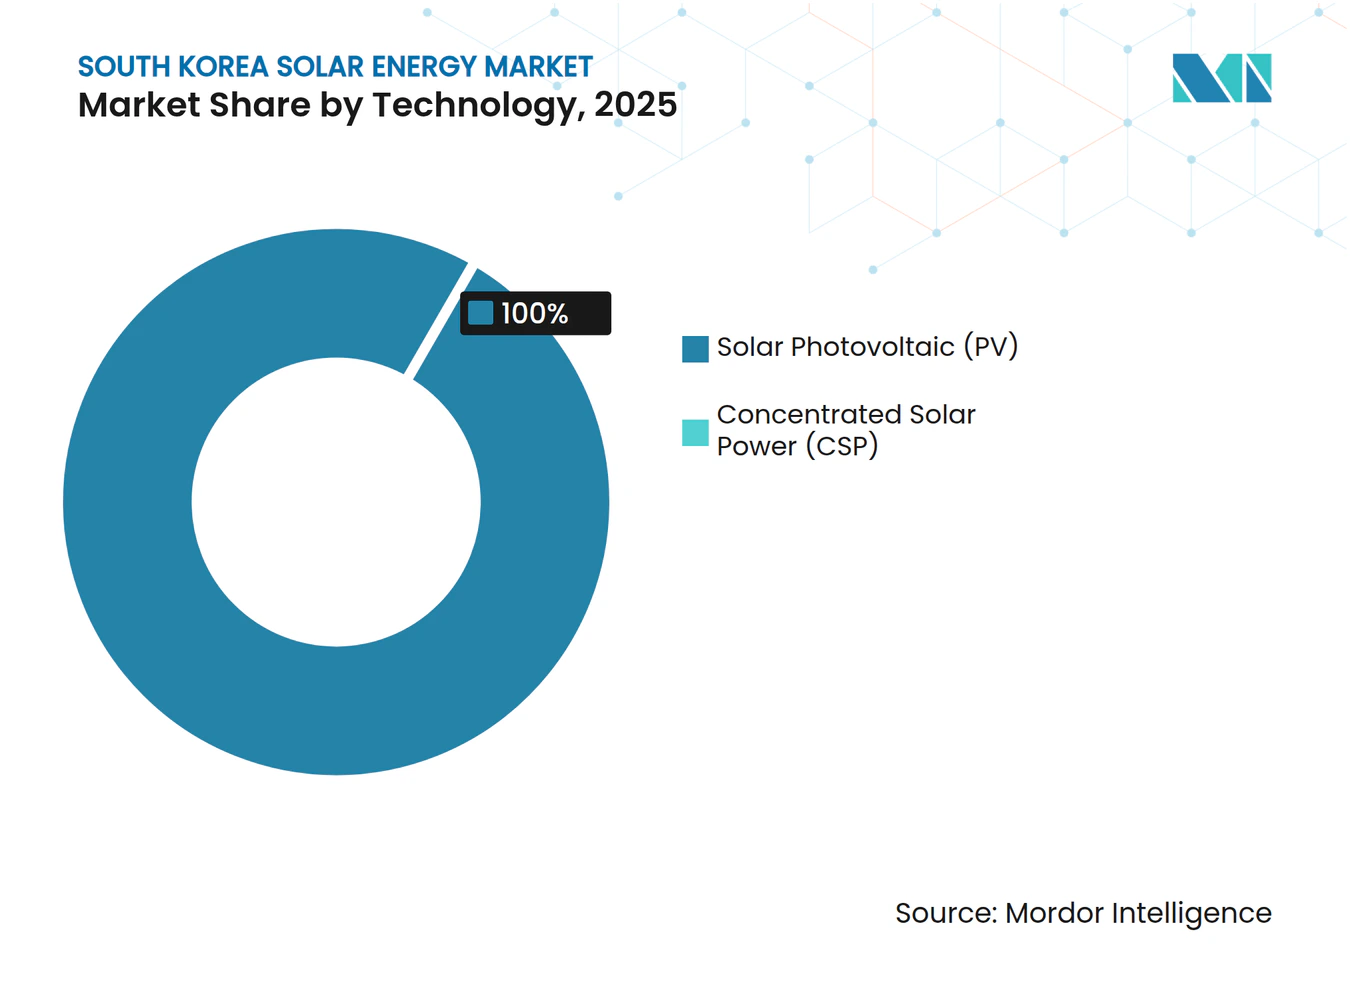
- Nach Technologie hielten Photovoltaiksysteme im Jahr 2025 einen Marktanteil von 100,00 % am südkoreanischen Solarenergiemarkt; ihre installierte Basis soll bis 2031 mit einer CAGR von 9,55 % wachsen.
- Nach Netztyp kontrollierten netzgekoppelte Projekte im Jahr 2025 99,44 % der Marktgröße des südkoreanischen Solarenergiemarkets, während die netzunabhängige Nische aufgrund der Nachfrage nach Insel-Elektrifizierung mit einer CAGR von 13,3 % wächst.
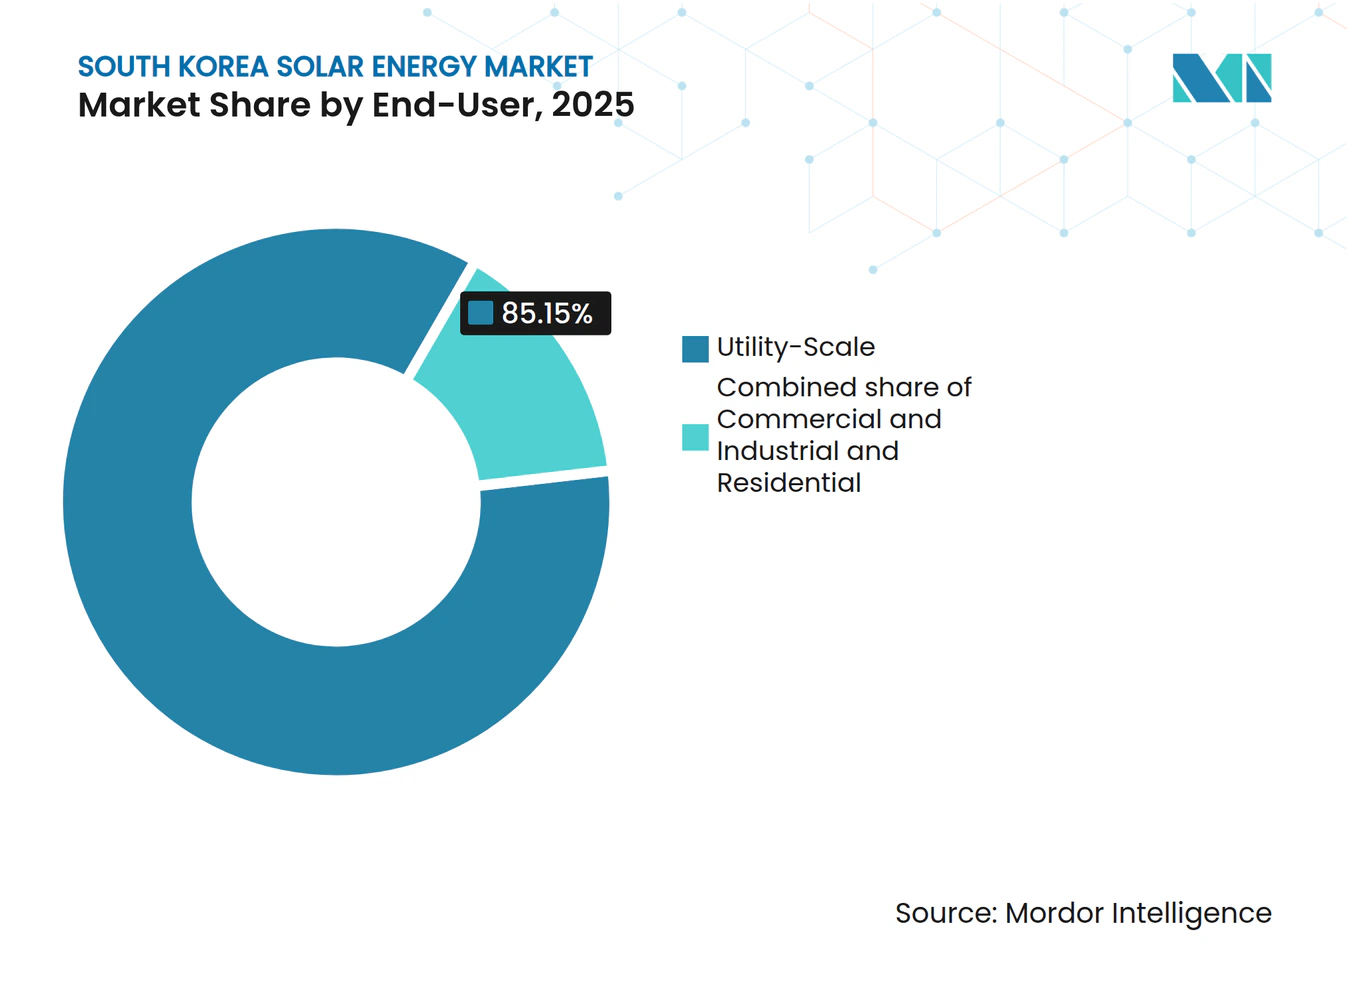
- Nach Endverbraucher entfielen im Jahr 2025 85,15 % des Marktanteils des südkoreanischen Solarenergiemarkets auf Anlagen im Versorgungsmaßstab, und es wird erwartet, dass diese bis 2031 mit 10,2 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum südkoreanischen Solenergiemarkt
Analyse der Einflussfaktoren auf das Marktwachstum*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Aggressive Ziele des Erneuerbaren Energien-Portfoliostandards bis 2030 | +2.8% | National; am stärksten in Jeolla, Gyeongsang, Chungcheong | Mittelfristig (2-4 Jahre) |
| RE100-Nachfrage von Halbleiter- und Batterieexporteuren | +1.9% | National; Industriecluster in Gyeonggi, Chungcheong | Kurzfristig (≤ 2 Jahre) |
| Sinkende LCOE hocheffizienter PV-Module | +2.1% | National | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung von Perowskit-Silizium-Tandemzellen | +1.4% | National; Forschungs- und Entwicklungszentren in Ulsan, Daejeon | Langfristig (≥ 4 Jahre) |
| Innovationen bei Schwimm-Photovoltaik und Agrophotovoltaik hinsichtlich Flächennutzung | +1.2% | Küsten- und Agrarprovinzen | Mittelfristig (2-4 Jahre) |
| Solar-plus-Speicher-Ausschreibungen im Rahmen des 11. Plans | +1.5% | Netzbeschränkte Regionen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive Ziele des Erneuerbaren Energien-Portfoliostandards (RPS) bis 2030
Der überarbeitete Erneuerbare Energien-Portfoliostandard erhöht die Mindestpflicht zur Beschaffung erneuerbarer Energien für Erzeuger mit mehr als 500 MW von 12,5 % im Jahr 2025 auf 25 % im Jahr 2026, was einen sofortigen und durchsetzbaren Mindestbedarf für Solarenergie schafft. Versorgungsunternehmen riskieren Strafzahlungen, die höher sind als die Beschaffungskosten für erneuerbare Energien, weshalb die Vorwärtskontrahierung für Solarzertifikate intensiviert wurde. Der südkoreanische Solarenergiemarkt profitiert davon, weil die Nachfrage zur Einhaltung der Vorschriften mengenbasiert und nicht preisbasiert ist, was geplante Projekte gegen Rohstoffpreisschwankungen abschirmt. Der Elfte Grundplan verpflichtet sich zudem zu 77,2 GW Solarenergie bis 2038 und ermutigt Projektentwickler, Baupläne zu beschleunigen, um attraktive Preise für Zertifikate für erneuerbare Energien weit vor dem Zieljahr zu sichern.[1] Provinzregierungen in Gyeonggi und Jeolla führen bereits wettbewerbliche Ausschreibungen durch, die auf die RPS-Entwicklung abgestimmt sind, was diese Regionen zu kurzfristigen Wachstumsschwerpunkten macht.
RE100-Nachfrage von Halbleiter- und Batterieexporteuren
Exportorientierte Industrien verknüpfen nun den Marktzugang mit der Beschaffung erneuerbarer Energien, und Samsung Electronics allein verbraucht jährlich mehr Strom als die gesamte erneuerbare Erzeugung des Landes im Jahr 2024. Acht Tochterunternehmen der SK Group formalisierten im Jahr 2025 RE100-Zusagen, was signalisiert, dass die Beschaffung erneuerbarer Energien eher eine Bedingung für die Teilnahme an der Lieferkette als eine Initiative zur sozialen Unternehmensverantwortung geworden ist.[2] Europäische Originalausrüstungshersteller, insbesondere BMW und Volvo, schreiben die RE100-Konformität für Teilelieferanten vor, und der südkoreanische Solarenergiemarkt reagiert mit einer steigenden Nachfrage nach koreanischen Herkunftsnachweisen für erneuerbare Energien (K-REGOs). Direkte Stromabnahmeverträge ermöglichen es Unternehmen, den regulierten Tarifmechanismus zu umgehen und Solaranlagen vor Ort oder in unmittelbarer Nähe zu sichern, die globale Klimaprüfprotokolle erfüllen, und so ein Premiumsegment langfristiger Abnahmeverträge zu festigen.
Sinkende LCOE von mono-PERC- und TOPCon-Modulen
Die durchschnittlichen Verkaufspreise für mono-PERC- und TOPCon-Module sanken infolge des Polysilizium-Überangebots im Jahr 2024, und südkoreanische Hersteller nutzten kompatible Produktionslinienumrüstungen, die die Kosten pro Watt auf 0,44 CNY/W senken, ohne neue Investitionsausgaben zu erfordern. Niedrigere Modulpreise reduzieren das Gesamtprojektbudget, verringern die nivellierten Stromgestehungskosten und erweitern die Schwellenwerte für die interne Rendite, was wiederum neue Pools inländischen Pensionskapitals anzieht. Projektsponsoren bündeln jetzt Dach- und Carport-Anlagen mit hinter dem Zähler befindlichen Batteriesystemen, um komplexe Lastprofile zu erfüllen, was zeigt, dass Kostensenkungen sowohl zu einer breiteren Anwendungsvielfalt als auch zu niedrigeren Großhandelspreisen führen.
Kommerzialisierung von Perowskit-Silizium-Tandemzellen (lokaler Forschungs- und Entwicklungsvorsprung)
Hanwha Q cells gab einen validierten Umwandlungswirkungsgrad von 28,6 % bei einer kommerziell skalierbaren Tandemzelle bekannt, was den potenziellen Ertrag gegenüber herkömmlichen mono-PERC-Modulen um 15 % steigert. Eine Pilotlinie in Jincheon zielt auf die Massenproduktion im Jahr 2026 ab, und das Ministerium für Handel, Industrie und Energie koordiniert die Finanzierung über öffentliche Forschungsinstitute und Lieferanten, um Vorteile beim geistigen Eigentum zu sichern. Inländische Hersteller betrachten Tandemzellen als entscheidend für die Erhaltung der Exportwettbewerbsfähigkeit gegenüber der chinesischen Kostenführerschaft bei Standard-Siliziumerzeugnissen. Der südkoreanische Solarenergiemarkt gewinnt daher einen Technologiehebel, der die Flächenintensität reduzieren kann - ein entscheidender Vorteil angesichts des inländischen Widerstands gegen Flächennutzung und der Abstandsverordnungen.
Analyse der Wachstumshemmnisse*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Bodenregulierungen mit Mindestabstand für Solaranlagen (300-1.000 m) | -1.6% | National, besonders ausgeprägt in den Provinzen Gyeonggi und Gangwon | Kurzfristig (≤ 2 Jahre) |
| KEPCO-Tarifdefizit begrenzt Netzaufrüstungen | -1.3% | National, kritisch in Jeolla, Chungcheong | Mittelfristig (2-4 Jahre) |
| Unter 10 % erneuerbarer Anteil hält politischen Ehrgeiz bescheiden | -0.7% | National | Mittelfristig (2-4 Jahre) |
| Photovoltaik-Abregelungsrisiko in den Provinzen Jeolla und Chungcheong | -0.9% | Regional, konzentriert in Jeolla, Chungcheong | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bodenregulierungen mit Mindestabstand für Solaranlagen (300-1.000 m)
Im Jahr 2024 eingeführte lokale Verordnungen schreiben Mindestabstände von 300-1.000 m zwischen Solaranlagen und dem nächstgelegenen Wohngebäude vor, wodurch 17.000 km² potenzieller Standorte weggefallen sind und die bebaubare Fläche um 69,6 % geschrumpft ist.[3] Das Ministerium für Handel, Industrie und Energie stellte keine negativen gesundheitlichen oder ökologischen Auswirkungen von Photovoltaikanlagen fest, dennoch setzen 112 der 229 Gemeinden die Vorschriften durch, häufig beeinflusst durch Bedenken hinsichtlich der optischen Beeinträchtigung anstatt durch wissenschaftliche Erkenntnisse. Projektentwickler müssen zusätzliche Umweltverträglichkeitsprüfungen abschließen und lokale Volksabstimmungen aushandeln, was den Genehmigungsverfahren sechs bis neun Monate hinzufügt und die weichen Kosten erhöht. Verfassungsrechtliche Anfechtungen sind anhängig, und eine eventuelle rechtliche Lösung könnte eingeschränkte Kapazitäten erschließen, aber kurzfristige Zeitpläne bleiben gefährdet.
KEPCO-Tarifdefizit begrenzt Netzaufrüstungen
Die regulierten Endverbrauchertarife spiegelten die Preisspitzen bei fossilen Brennstoffen im Jahr 2024 nicht vollständig wider, was der Korea Electric Power Corporation Rekordbetriebs verluste von 13,1 Billionen KRW bescherte. Das Versorgungsunternehmen kämpft nun damit, die 500-kV-Übertragungsaufrüstungen zu finanzieren, die für die Einspeisung der Solarleistung aus den ressourcenreichen südwestlichen Provinzen unerlässlich sind. Erneuerbare-Energien-Erzeuger erhalten derzeit Abregelungsmitteilungen in Jeolla und Chungcheong, wenn die Solareinspeisung 20 % der Mittagsnachfrage überschreitet - ein Szenario, das im Jahr 2024 bereits an 42 Frühlingstagen eingetreten ist. Ohne einen vorhersehbaren Weg zu kostendeckenden Tarifen werden die Investitionsausgaben für den Netzausbau wahrscheinlich hinter dem Ausbau erneuerbarer Energien zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Photovoltaik-Vorherrschaft inmitten eines Tandemzellen-Aufschwungs
Photovoltaiksysteme machten im Jahr 2025 die gesamte Marktgröße des südkoreanischen Solarenergiemarkets aus und sollen bis 2031 mit einer CAGR von 9,55 % wachsen. Konzentrierte Solarenergie ist weiterhin nicht vorhanden, da die direkte Normalbestrahlungsstärke im Durchschnitt nur 3,8 kWh/m²/Tag beträgt, was deutlich unter dem Rentabilitätsschwellenwert von 5,5 kWh liegt. Mono-PERC-Module hielten 2024 einen Lieferanteil von 38 %, während die TOPCon-Technologie bei einem Zellwirkungsgrad von 22,5 % und einer starken bifazialen Reaktion auf 62 % stieg. Hanwha Q CELLS und OCI erproben Perowskit-Silizium-Tandem-Produktlinien mit einer geplanten Markteinführung für 2027. Dünnschichtlösungen halten weniger als 1 % Marktanteil, behindert durch geringere Effizienz und begrenzte lokale Lieferketten.
Schwimm-Photovoltaik ist das herausragende Untersegment. Das Saemangeum-Projekt verwendet Schwimmer aus Polyethylen hoher Dichte, die für 50-jährige Stürme ausgelegt sind, und erwartet die vollständige Fertigstellung von 2,1 GW bis 2026, was ausreicht, um 1,2 Millionen Haushalte zu versorgen. Auf Stauseen basierender Ertrag steigt durch Modulkühlung um 8-12 %, während bifaziale Designs einen Albedo-Gewinn von 18 % erzielen. Agrophotovoltaik-Türme, die 3 m über Kulturen angebracht sind, produzierten 600 kWh pro installiertem kW und behielten 85 % des Gemüseertrags in Versuchen in Chungcheong bei, was einen Weg der Doppelnutzung rund um restriktive Flächenvorschriften veranschaulicht.



Nach Netztyp: Netzgekoppelte Überlegenheit mit Dynamik bei netzunabhängigen Nischen
Netzgekoppelte Anlagen repräsentierten im Jahr 2025 99,44 % der Kapazität, gestützt durch große Versorgungsparks und gewerbliche Dächer, die Einspeisevergütungen monetarisieren. Netzunabhängige Anlagen, die heute nur 0,56 % ausmachen, wachsen mit einer CAGR von 13,3 %, da Inseln Diesel durch Solar-Batterie-Mikronetze ersetzen, die ein LCOE von rund 120 KRW pro kWh (0,09 USD pro kWh) gegenüber Diesels 250 KRW pro kWh erzielen. Das 8-MW-Mikronetz Ulleungdo reduzierte den Dieselverbrauch um 72 % und senkte die Anwohnertarife um 38 % nach der Inbetriebnahme im Februar 2025. Militärbasen in Gangwon ergänzten im Jahr 2024 12 MW inselgespeiste Dach-Photovoltaik, um eine unterbrechungsfreie Stromversorgung bei Netzausfällen zu gewährleisten.
Umrüstungen von Telekommunikationstürmen erweitern die netzunabhängige Wirtschaftlichkeit: SK Telecom und KT rüsteten im Jahr 2024 1.200 abgelegene Standorte um und senkten die Betriebskosten um 18 Millionen KRW (13.500 USD) pro Turm. Die Finanzierung bleibt für Projekte unter 5 MW knapp, daher eröffnete die Korea Development Bank ein Grünkreditfenster von 500 Milliarden KRW zu 2,5 %, um ländliche Mikronetze zu entlasten.
Nach Endverbraucher: Dominanz im Versorgungsmaßstab, Aufholbedarf bei Gewerbe und Industrie
Versorgungsmaßstab-Parks hielten im Jahr 2025 85,15 % der Kapazität und werden bis 2031 mit einer CAGR von 10,2 % prognostiziert, da die RPS-Einhaltung Kohlekraftwerksbetreiber zur Beschaffung von Ökostrom zwingt. Der 500-MW-Park Yeongam verwendet einachsige Nachführsysteme, um den Ertrag um 18 % zu steigern, und verkauft im Rahmen eines 20-jährigen Stromabnahmevertrags zu 92 KRW pro kWh (0,07 USD pro kWh), unterhalb der Netzparität. Vier-Stunden-Speicherzusätze qualifizieren sich für einen Kapazitätsbonus von 15 KRW pro kWh, was die interne Rendite auf nahezu 9 % anhebt.
Gewerbe- und Industriedächer gewinnen aufgrund der RE100-Konformitätsanforderungen an Fahrt. Samsungs Mega-Fertigungsanlage in Pyeongtaek nahm im März 2025 50 MW bifaziale Module in Betrieb und deckte damit 12 % seines internen Bedarfs. SK Hynix sicherte sich im November 2024 über Stromabnahmeverträge 2 GW Solarversorgung zu 95 KRW pro kWh (0,07 USD pro kWh). Direktes Durchleiten ist noch verboten, aber die Gyeonggi-Pilotplattform des Ministeriums für Handel, Industrie und Energie könnte einen Weg um den Verwaltungszuschlag von KEPCO eröffnen. Die Akzeptanz bei Privathaushalten hinkt hinterher, begrenzt durch eine Netto-Einspeisungsgrenze von 10 kW, die zum Großhandelspreis vergütet wird - etwa 40 % unter dem Einzelhandelspreis -, was die Amortisationszeit auf rund 12 Jahre verlängert.

Geografische Analyse
Die Provinzen Jeolla und Chungcheong machen mehr als 38 % der kumulierten Solarstromerzeugung aus, weil flaches ehemaliges Salzgewinnungsland günstige Grundstücke bietet, leiden jedoch nun unter den höchsten Abregelungsquoten des Landes in den Frühjahrs-Schultermonaten. Der südkoreanische Solarenergiemarkt reagiert mit der Co-Lokalisierung von Batterien bei neuen Solarparks, eine Strategie, die durch Provinz-Ausschreibungen unterstrichen wird, die Projekte belohnen, die mindestens 20 % Speicher-zu-Solar-Kapazität vorschlagen. Die Insel Jeju beherbergt ein Technologie-Testfeld, auf dem die Korea Electric Power Corporation automatisierte Energiemanagementsystem-Plattformen demonstriert, die eine Echtzeitrampenratenkontrolle ermöglichen und als Blaupause für die Übernahme auf dem Festland im Jahr 2027 dienen.
Gyeonggi und Incheon, Südkoreas industrielles Herzland, weisen begrenztes freies Land, aber eine hohe Unternehmensnachfrage nach Strom auf. Dach- und Carport-Systeme, die an Halbleiterfabriken und Logistikzentren angebracht sind, dominieren neue Kapazitätszugewinne, ergänzt durch virtuelle Stromabnahmeverträge, die Elektronen aus entfernten bodenmontierten Anlagen beziehen. Die Stadtregierung Seoul verabschiedete im Jahr 2024 einen \"solarfreundlichen Gebäudekodex\" der photovoltaikfähige Dächer auf allen neuen öffentlichen Gebäuden vorschreibt - eine Maßnahme, die bis 2028 voraussichtlich 500 MW mittelgroße Kapazität hinzufügen wird. Der südkoreanische Solarenergiemarkt bezieht diese städtischen Maßnahmen in langfristige Nachfrageprognosen ein und erkennt an, dass die Akzeptanz von Dachanlagen langsamere ländliche Genehmigungen für Bodenmontage teilweise ausgleicht.
Küstenregionen wie Saemangeum und Süd-Jeolla entwickeln sich in Richtung Schwimm-Photovoltaik-Anlagen. Das 2,1-GW-Projekt Saemangeum ist für die vollständige Inbetriebnahme im Jahr 2025 vorgesehen und wird gewerbliche Abnehmer Hunderte von Kilometern im Landesinneren über Hochspannungsgleichstrom-Links versorgen. Das 3-MW-Werk Cheongpung Lake von K-water liefert Fernüberwachungsdaten, die belegen, dass welleninduzierte Beschleunigungen innerhalb der mechanischen Grenzen der Module bleiben - eine Voraussetzung für die Skalierung auf Gigawatt-Projekte. Agrophotovoltaik-Pilotprojekte in Chungbuk zeigen vernachlässigbare Ertragsauswirkungen auf schattenverträgliche Traubensorten, was darauf hindeutet, dass 20.000 Hektar Ackerland bis 2030 Doppelnutzungs-Anlagen beherbergen könnten. Insgesamt unterstreichen diese regionalen Initiativen die geografiespezifische Diversifizierung, die erforderlich ist, um das 77,2-GW-Solarziel des Elften Plans zu erreichen.
Regulatorisches Umfeld
Der Ausbau der Solarenergie in Südkorea wird durch die nationale Energieplanung und Rahmenwerke zur Beschaffung erneuerbarer Energien geprägt, die vom Ministerium für Handel, Industrie und Energie (MOTIE) geleitet werden, wobei die Marktverwaltung die Netzanschlussregeln der Korea Electric Power Corporation (KEPCO) und die Beschaffungsprogramme der Korea Energy Agency (KEA) umfasst. Der Renewable Portfolio Standard (RPS) bleibt in der aktuellen Struktur ein wesentlicher Compliance-Treiber, und die Berichtsbasis spiegelt die Anhebung der Verpflichtung zum Bezug erneuerbarer Energien für Erzeuger über 500 MW auf 25 % im Jahr 2026 wider, was die volumenbasierte Nachfrage nach Solarzertifikaten und vertraglich gesicherter Lieferung verstärkt.
Im Jahr 2026 trieb das Ministerium für Klima, Energie und Umwelt (MCEE) Reformen voran, die die Beschaffung erneuerbarer Energien in Richtung eines staatlich geführten Auktions- und Vertragsmarktansatzes verschieben und den Schwerpunkt von REC-gebundenen Erträgen auf länger laufende, zugeschlagene Verträge verlagern. Gleichzeitig eröffnete KEA die Antragsphase für die Ausschreibung von Solar-Festpreisverträgen 2026 und führte die Bewertung von CO2-Emissionen der Module als bewertetes Kriterium ein. Die Regierung signalisierte zudem Lokalisierungsanforderungen für staatlich geförderte Solarprojekte, um die Abhängigkeit von der Lieferkette zu verringern, was die Compliance- und Dokumentationsanforderungen für die Modulbeschaffung im öffentlichen Vergabewesen erhöht.
Wettbewerbslandschaft
Marktkonzentration
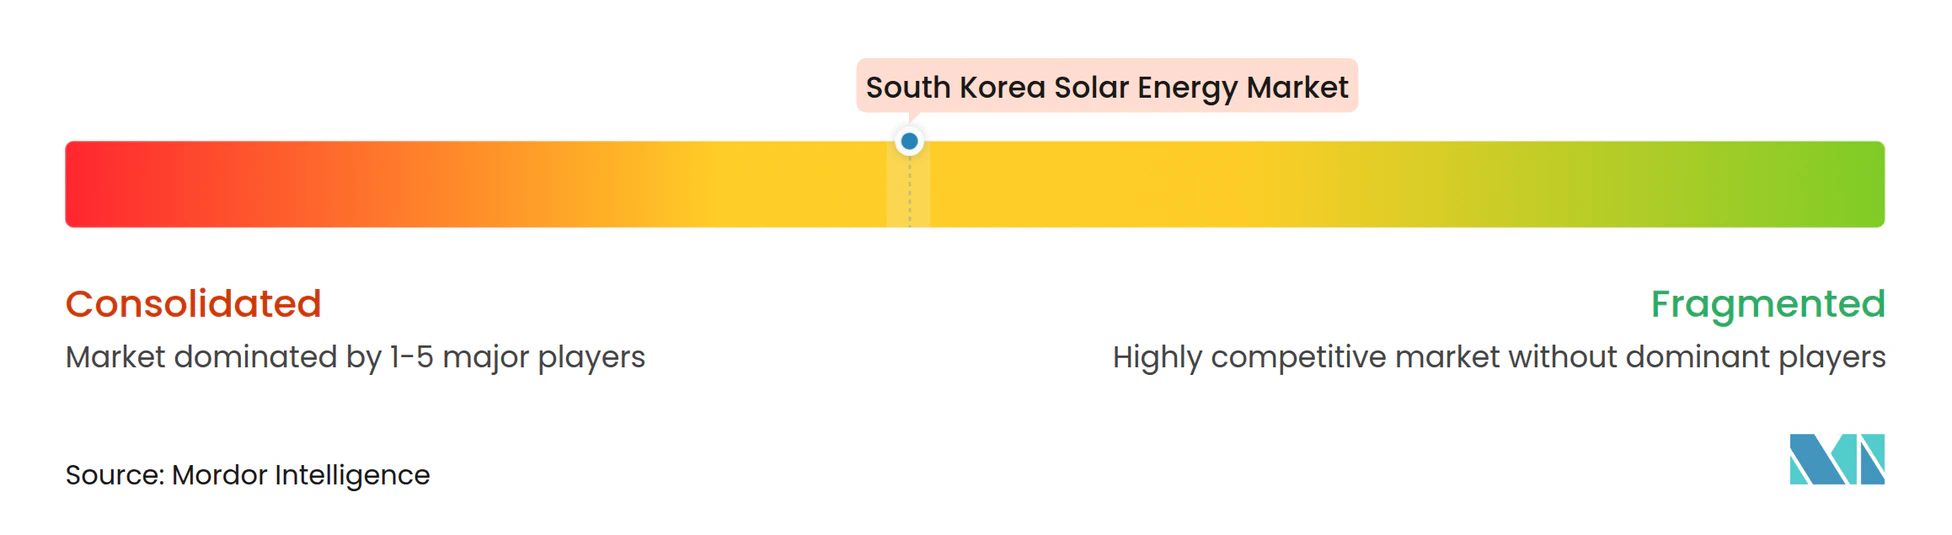
Inländische Lieferketten sind mäßig konzentriert rund um vertikal integrierte Konglomerate, die ihre Bilanzkraft nutzen, um Forschung und Entwicklung sowie die globale Expansion zu finanzieren. Hanwha Q cells hält eine jährliche Produktionskapazität von 8,4 GW und sichert sich eine differenzierte Positionierung durch seinen Rekord-Umwandlungswirkungsgrad von 28,6 % bei Tandemzellen. OCI Holdings konzentriert sich auf hochreines Polysilizium und sicherte sich einen EPC-Vertrag über 120 MW Solar-plus-480-MWh-Speicher mit CPS Energy in Texas, was den Schwung bei der Outbound-Projektentwicklung veranschaulicht. LS Electric ist auf Systemintegration und Energiespeicherlösungen spezialisiert und schloss kürzlich Südkoreas größtes industrielles Energiespeichersystem-Portfolio mit 175 MWh für die SeAH Group ab, was seinen inländischen Fußabdruck stärkt.
Der Wettbewerb verschärft sich, da die Politik die Perowskit-Kommerzialisierung unterstützt. Hanwhas geplante Tandem-Investition von 1,28 Milliarden USD und sein Angebot von 88 Millionen USD für REC Silicon weisen auf einen Antrieb hin, vorgelagerte Rohstoffunabhängigkeit zu sichern. Unterdessen schwenkt LG Energy Solution von fahrzeugorientierten Einnahmen auf versorgungsmaßstäbliche Lithium-Eisenphosphat-Zellen um, was durch einen im Mai 2025 unterzeichneten 1-GWh-Energiespeichersystem-Vertrag in Polen belegt wird, der übertragbares Erfahrungswissen für den südkoreanischen Solarenergiemarkt aufbaut. Start-ups besetzen Technologienischen, wie etwa die Diagnose von Stranginvertern und Echtzeit-Leistungsanalysen, und liefern kritische digitale Dienstleistungen an größere EPC-Unternehmen, ohne mit diesen auf einer Investitionsausgaben-Skala zu konkurrieren.
Der Branchenwettbewerb weitet sich auch auf der politischen Ebene aus. Inländische Behörden knüpfen die Forschungs- und Entwicklungsförderung an globale Patentanmeldungen, was Unternehmen dazu veranlasst, intellektuelle-Eigentumsrennen in den Bereichen Perowskit-Verkapselung und Anti-Korrosionsbehandlungen für Schwimmplattformen zu beschleunigen. Da die fünf größten Modul-, Material- und Systemintegrations-Unternehmen schätzungsweise 58 % der nationalen Solarhard ware-Einnahmen halten, bleibt die Marktmacht ausgewogen. Käufer profitieren weiterhin von wettbewerblichen Ausschreibungen, die regelmäßig ausländische EPC-Konsortien anziehen, insbesondere für syndizierte Schwimm-Photovoltaik- und Offshore-Mikronetz-Pakete.
Führende Unternehmen der südkoreanischen Solarenergiebranche
-
Hyundai Corporation
-
S Energy Co. Ltd
-
LS Electric Co. Ltd
-
Hanwha Q cells
-
OCI Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich dort, wo politische Mechanismen und die Unternehmensnachfrage in finanzierbare Abnahmeverträge und vertraglich gesicherte Entwicklungspipelines übergehen. Der Corporate-RE100-Kanal unterstützt bereits langfristige Vertragsgestaltungen, mit direkten PPA-Ankündigungen im Jahr 2026 (einschließlich eines direkten Solar-PPA über 100 MW von SK Eternix) und Vereinbarungen zur Lieferung erneuerbarer Energie, die mit großen Bauunternehmen und Entwicklern vermittelt wurden. Dies schafft Raum für Dach- und lastnahe C&I-Systeme, Aggregationsplattformen und standardisierte Vertragsstrukturen, die Bedürfnisse in Bezug auf Bonität, Abrechnung und Rückverfolgbarkeit durch K-REGOs und verifizierte Lieferung erneuerbarer Energie adressieren.
Auf der Angebots- und Projektentwicklungsseite betonte die politische Ausrichtung der MCEE für 2026 den Ausbau der nationalen Kapazität für erneuerbare Energien und die Senkung der Solarvertragspreise im Zeitverlauf, während KEA-Ausschreibungen mit CO2-Bewertung eine differenzierte Spur für Module mit geringerem Fußabdruck und im Inland bezogene Komponenten schaffen. In netzbeschränkten Provinzen mit höherem Abregelungsrisiko entsteht auch kurzfristig eine wachsende Nachfrage nach Solar-plus-Speicher-Konfigurationen, die sich in Ausschreibungsdesigns und provinzielle RFP-Bewertungen einfügen, die an die Verfügbarkeit steuerbarer Kapazität gebunden sind. Schwimmende Solaranlagen und Agrophotovoltaik bleiben praktikable Entwicklungswege angesichts kommunaler Abstandsbeschränkungen, während staatlich unterstützte F&E-Ausschreibungen 2026 für Solar- und Windenergie Kommerzialisierungspfade für Zellen mit höherem Wirkungsgrad und BOS-Innovationen unterstützen, die die Flächenintensität reduzieren und die Erträge in flächenbeschränkten Industrieregionen verbessern.
Aktuelle Branchenentwicklungen
- Juni 2026: Bright Energy Partners und Hyundai Engineering and Construction unterzeichneten eine Absichtserklärung zur gemeinsamen Entwicklung und Lieferung von 1,6 GW Solar-Erneuerbare-Energie für die Corporate-RE100-Nachfrage. Die Partnerschaft formalisiert einen skalierten Entwicklungskanal, der Projektentstehung, EPC-Ausführung und langfristige Abnahmevertragsgestaltung verbindet und größere unternehmerische Beschaffungsvolumina unterstützt.
- Mai 2026: Hanwha Qcells wurde ausgewählt, im Inland gefertigte Solarzellen und -module für ein 400-MW-Solarprojekt in Haenam County, Provinz Süd-Jeolla, zu liefern, das als Südkoreas größtes Solarprojekt an einem einzelnen Standort bezeichnet wird. Der Zuschlag stärkt die lokalisierungsgetriebene Beschaffungsdynamik und hebt die Wettbewerbshürde für die Modulqualifizierung bei großen Versorgungsbauprojekten an.
- Oktober 2024: Das Ministerium für Handel, Industrie und Energie eröffnete Auktionen für 2,8 GW erneuerbare Energien, einschließlich eines Solaranteils von 1 GW. Das Auktionsdesign erweiterte die kurzfristige Vertragspipeline für PV-Großanlagen und stärkte die wettbewerbliche Beschaffung als Weg zu Kapazitätserweiterungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Solarenergie in Südkorea, gemessen an der installierten Erzeugungskapazität, wobei betriebliche PV- und CSP-Anlagen sowie die durch neue Netz- und Projektanschlüsse hinzugefügte Kapazität berücksichtigt werden.
Ausschlüsse aus dem Umfang: Wir erfassen keine vorgelagerten Umsätze aus der Geräteherstellung, der Rohstoffversorgung oder Stromhandelsmargen, die außerhalb des Einsatzes von Solaranlagen liegen.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgekoppelt
- Netzunabhängig
- Nach Endverbraucher
- Versorgungsmaßstab
- Gewerbe und Industrie (GI)
- Privathaushalte
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarplatten
- Wechselrichter (Strang-, Zentral-, Mikro-)
- Montage- und Nachführsysteme
- Balance-of-System und Elektrotechnik
- Energiespeicherung und hybride Integration
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für das Marktmodell zu legen und die jährlichen Kapazitätsbewegungen für Südkorea realistisch zu halten. Wir stützten uns auf öffentliche Energiestatistiken und politische Dokumente, einschließlich Datenveröffentlichungen der Korea Energy Agency, der Korea Electric Power Corporation und des Ministeriums für Handel, Industrie und Energie, sowie auf Veröffentlichungen von Netz- und Marktbetreibern wie Korea Power Exchange.
Zur Überprüfung der Ausbauraten und des Technologiemix haben wir uns auch auf Quellen wie IEA-Länder- und Erneuerbare-Energien-Datensätze, IRENA-Kapazitätsreihen und begutachtete Fachartikel gestützt, die PV-Leistung und Flächennutzungsbeschränkungen verfolgen. Unternehmenspräsentationen, Projektankündigungen und seriöse Pressemitteilungen wurden gesichtet, um große Projektzeitpläne zu plausibilisieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank wurden selektiv genutzt, wenn öffentliche Aufschlüsselungen nicht eindeutig vorlagen. Diese Sekundärforschungsquellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, die Kapazitätsentwicklung Südkoreas mit Personen zu überprüfen, die Genehmigungsschritte, EPC-Aktivitäten und Netzanschluss-Warteschlangen aus erster Hand kennen. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC-Auftragnehmern, Komponentenlieferanten, Finanzierern und Endnutzern aus den Bereichen Versorgungsmaßstab, gewerbliche und industrielle Dachinstallationen sowie Wohngebäudeinstallationen und verglichen die Antworten, bis sich dieselben Annahmen in mehreren Interviews wiederholten. Wo die Angaben voneinander abwichen, wurden Nachfragen genutzt, um zu bestätigen, welche Pipeline gesichert gegenüber angestrebten Zielen war und welche Preise und Lieferzeiten auf dem Markt beobachtet wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 39 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % |
Marktgröße und Prognose
Die Kernbewertung verwendet einen Top-down-Kapazitätsbilanzierungsansatz, bei dem die veröffentlichte installierte Basis, jährliche Zubauraten und Stilllegungen zu einer konsistenten Zeitreihe für Südkorea zusammengeführt werden. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben angekündigter Projektkapazitäten, die Überprüfung typischer Inbetriebnahme-Verzögerungen und den Vergleich implizierter jährlicher Zubauraten mit Signalen aus Lieferanten- und EPC-Aktivitäten, bevor die endgültigen Zahlen festgelegt werden.
Zu den wichtigsten Eingangsgrößen des Modells gehören jährliche PV- und CSP-Kapazitätszubauraten, Netzanschluss- und Inbetriebnahme-Zeitpläne, das Verhältnis von Versorgungsmaßstab zu Dachinstallationen, politische Unterstützungssignale (einschließlich erneuerbarer Verpflichtungen und Ausschreibungsvolumina) sowie die Preisentwicklung bei Modulen und Balance-of-System-Komponenten, die das Projekttempo beeinflusst. Wo Projektpipelines ohne klare Termine offengelegt wurden, haben wir konservative Inbetriebnahmekurven angewendet und diese anschließend auf Basis wiederholter Rückmeldungen aus Interviews angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, da das politische Tempo, Netzengpässe und die Flächenverfügbarkeit die Wachstumsrate schnell verändern können. Der Basisfall basiert auf einem stabilen Zubaupfad, der durch den Expertenkonsens zu Genehmigungsgeschwindigkeit, Anschluss-Verzögerungen und erwarteten Ausschreibungsvolumina gestützt wird, und wird anschließend mit einem langsameren und einem schnelleren Szenario belastet, um die Prognosespanne praxistauglich zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit keine einzelne Datenreihe das Ergebnis bestimmt. Modelloutputs werden mit unabhängigen Signalen verglichen, wie öffentlichen Kapazitätsmeldungen, Nachrichten zur Inbetriebnahme großer Projekte und beobachteter Ausschreibungsaktivität, und anschließend werden Varianzprüfungen durchgeführt, um Sprünge zu erkennen, die nicht mit bekannten politischen oder netzbezogenen Ereignissen übereinstimmen.
Vor der Freigabe werden Logik und Berechnungen von einem weiteren Analysten überprüft, und jede ungewöhnliche Bewegung löst eine erneute Überprüfung der Annahmen und, falls erforderlich, eine kurze Rückkontaktaufnahme mit Marktteilnehmern aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Schätzung des Südkorea Solarenergiemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den südkoreanischen Solarmarkt können weit auseinanderliegen, da einige Quellen Umsätze erfassen, während andere die installierte Kapazität messen, und diese beiden Größen sich von Jahr zu Jahr nicht im Gleichschritt entwickeln. Unterschiede entstehen auch dadurch, wie Dach- und Versorgungsprojekte zeitlich eingeordnet werden und ob CSP als bedeutsam behandelt oder weitgehend ausgeschlossen wird.
Die Hauptlücke ergibt sich aus der Einheitenwahl und der Definition von Marktaktivität: Mordor Intelligence drückt den Markt in installierter GW-Leistung aus und zählt Kapazität erst nach Inbetriebnahme und Netzanschluss, anstatt Erzeugung oder Geräteverkäufe mithilfe breiter Preisannahmen in einen USD-Wert umzurechnen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,67 GW (2026) | |
| Fachverlag A | 2,20 Milliarden USD (2024) | Verwendet umsatzbasierte Bewertung und bezieht Preis- und Wertschöpfungskettenannahmen ein, was die Gesamtwerte je nach Modulpreiszyklen und der Zählung von Dienstleistungen aufblähen oder komprimieren kann. |
| Branchenforschungsgruppe B | 3,20 Milliarden USD (2024) | Konzentriert sich auf den PV-Markt in USD und kann Geräte- und Komponentenumsätze einschließen, sodass sich der Gesamtwert mit Veränderungen des durchschnittlichen Verkaufspreises verschiebt, selbst wenn das Wachstum der installierten Kapazität stabil ist. |
Die Tabelle zeigt, dass die Streuung größtenteils durch die Messung von Kapazität gegenüber Umsatz und durch die Frage erklärt wird, welche Teile der solaren Wertschöpfungskette einbezogen werden. Indem das Modell an beobachtbaren Inbetriebnahme- und installierten Basisbewegungen verankert bleibt, ist die resultierende Marktgröße auf klare Kapazitätstreiber und wiederholbare Prüfungen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Solarenergiemarkt im Jahr 2026?
Die installierte Kapazität erreichte im Jahr 2026 35,67 GW und soll bis 2031 auf 55,77 GW ansteigen.
Welche CAGR wird für den südkoreanischen Solarausbau bis 2031 erwartet?
Die Kapazität soll im Zeitraum 2026-2031 mit einer CAGR von 9,35 % wachsen.
Welches Segment führt bei Neuinstallationen?
Versorgungsmaßstab-Anlagen dominieren mit einem Anteil von 85,15 % im Jahr 2025 und einer prognostizierten CAGR von 10,2 %.
Warum wächst Schwimm-Photovoltaik in Südkorea schnell?
Auf Stauseen montierte Anlagen umgehen Mindestabstandsregelungen für Flächennutzung und liefern aufgrund der Verdunstungskühlung einen um 8-12 % höheren Energieertrag.
Wie wirken sich RPS-Strafzahlungen auf die Projektökonomie aus?
Versorgungsunternehmen drohen Bußgelder von 150 KRW pro kWh für Fehlmengen bei erneuerbaren Energien, was die Solarenergieversorgung günstiger macht als die Nichteinhaltung.
Was ist das Hauptnadelöhr für weitere Kapazitätserweiterungen?
KEPCOs schuldenbedingte Investitionsausgaben-Beschränkungen verzögern Übertragungsaufrüstungen und verursachen Abregelungen in Provinzen mit hoher Einspeisung.