
Marktgröße und Marktanteil des südkoreanischen Gabelstapler-Mietmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 478.41 Millionen US-Dollar |
| Marktgröße (2031) | 597.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.54 % |
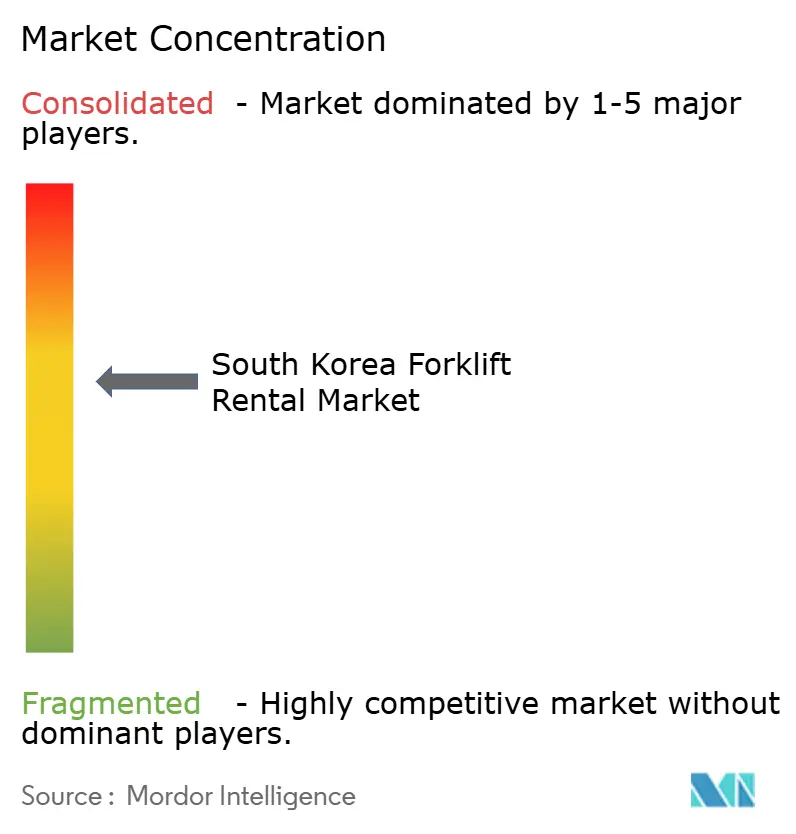
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Gabelstapler-Mietmarkts von Mordor Intelligence
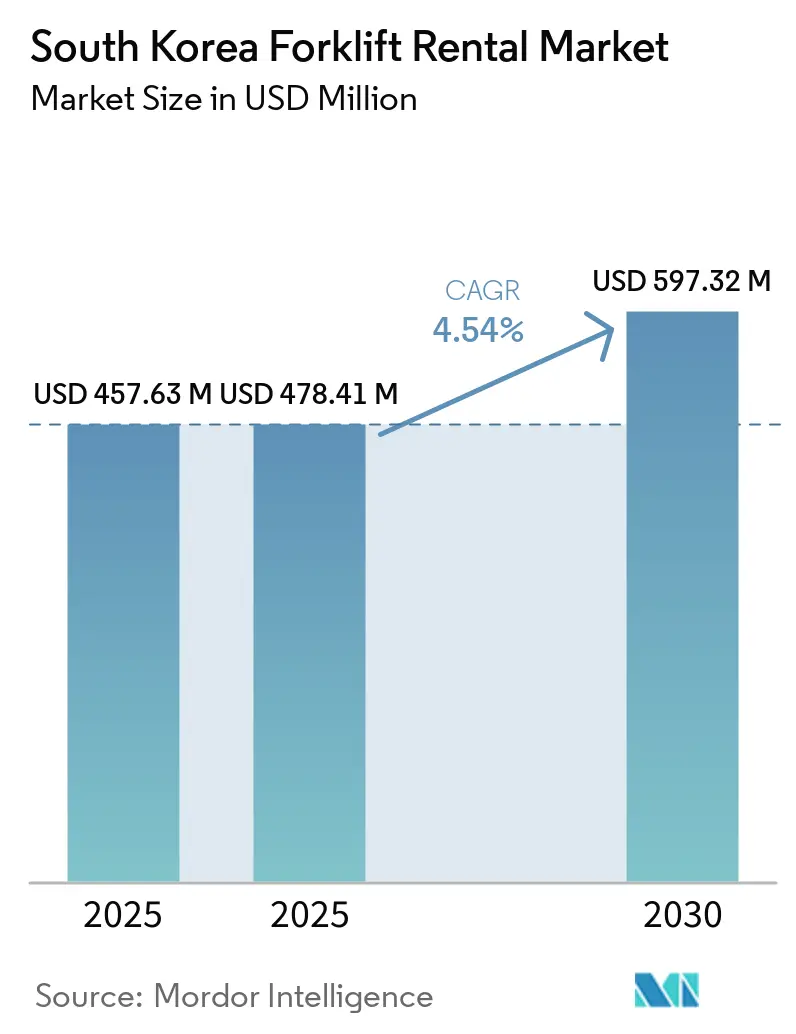
Die Marktgröße des südkoreanischen Gabelstapler-Mietmarkts wurde im Jahr 2025 auf 457,63 Millionen USD geschätzt und soll von 478,41 Millionen USD im Jahr 2026 auf 597,32 Millionen USD bis 2031 anwachsen, was einer CAGR von 4,54 % zwischen 2026 und 2031 entspricht. Die Nachfrage verlagert sich zunehmend in Richtung Miete, da E-Commerce-Spitzenzeiten, Subventionen für emissionsfreie Fahrzeuge und integrierte Telematik flexible Flotten günstiger und einfacher zu verwalten machen als eigene Fahrzeuge. Mietverträge werden im Gleichschritt mit OEM-Analyseplattformen länger, die Ausfallzeiten reduzieren und das Risiko von den Endnutzern abwenden. Regional gesehen entfällt auf den Hauptstadtbereich Seoul der größte Anteil am Marktwert. Die Region Busan-Ulsan-Daegu wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch Investitionen in Häfen, Flughäfen und Infrastruktur im Zusammenhang mit Elektrofahrzeugen.
Wichtigste Erkenntnisse des Berichts
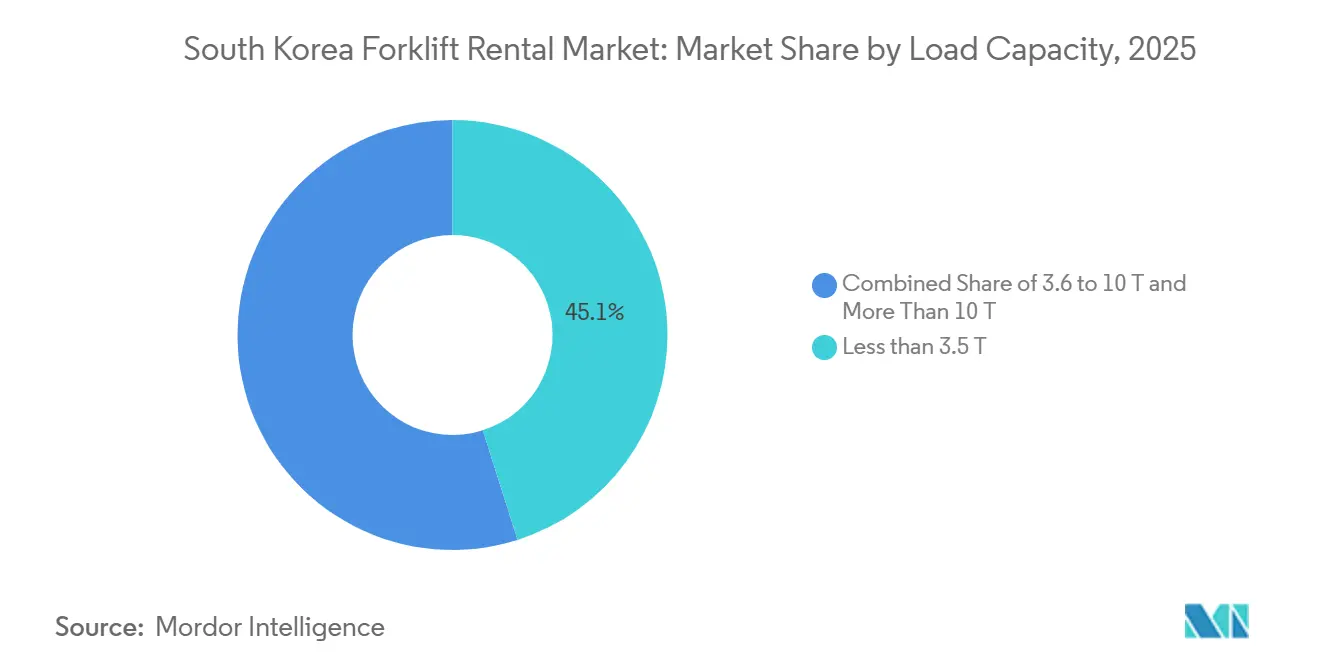
- Nach Tragfähigkeit entfielen auf Einheiten unter 3,5 Tonnen im Jahr 2025 45,14 % des südkoreanischen Gabelstapler-Mietmarktes, mit einem erwarteten CAGR von 4,57 % bis 2031.
- Nach Mietdauer entfielen auf Kurzzeitverträge im Jahr 2025 51,27 % des südkoreanischen Gabelstapler-Mietmarktes; Langzeitleasingverträge sollen zwischen 2026 und 2031 mit einem CAGR von 4,55 % wachsen.
- Nach Antriebsart entfielen auf Elektroeinheiten im Jahr 2025 58,35 % des südkoreanischen Gabelstapler-Mietmarktes und sollen bis 2031 mit einem CAGR von 4,61 % wachsen.
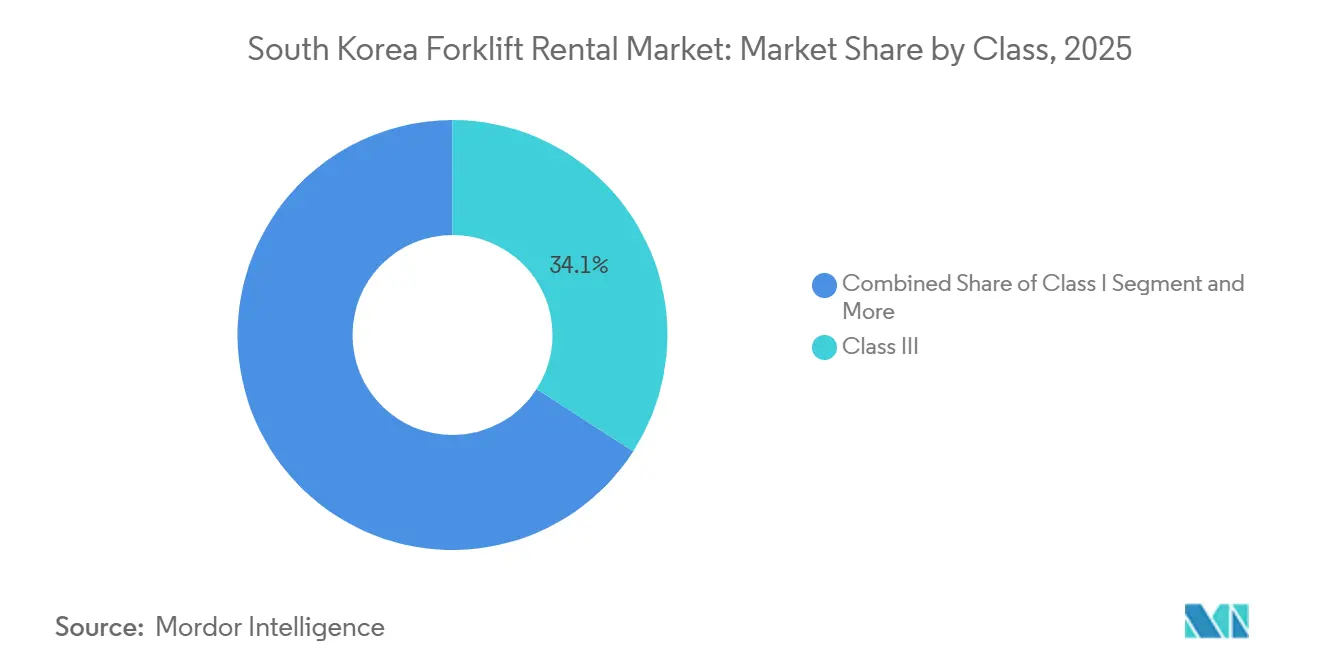
- Nach Klasse hielt Klasse III im Jahr 2025 mit 34,11 % den größten Anteil am südkoreanischen Gabelstapler-Mietmarkt, während elektrische Klasse-I-Sitzstapler das schnellste Wachstum mit einem CAGR von 4,64 % bis 2031 verzeichnen sollen.
- Nach Endverbrauchsbranche hielt Lagerung und Logistik im Jahr 2025 37,65 % des südkoreanischen Gabelstapler-Mietmarktes und soll bis 2031 mit einem CAGR von 4,67 % wachsen.
- Nach Geografie führte die Seoul-Hauptstadtregion im Jahr 2025 mit 56,27 % des südkoreanischen Gabelstapler-Mietmarktes, während die Gyeongsang-Region bis 2031 voraussichtlich mit einem CAGR von 4,68 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südkoreanischen Gabelstapler-Mietmarkts
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der E-Commerce-Lagerhaltung | +1.2% | Seoul-Hauptstadtregion, Gyeongsang-Region (Daegu) | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für emissionsfreie Logistikgeräte | +0.9% | National, mit frühen Gewinnen in Seoul, Incheon, Ulsan | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Bau intelligenter Logistikzentren | +0.8% | Seoul-Hauptstadtregion, Chungcheong-Region (Gumi), Gyeongsang-Region | Mittelfristig (2–4 Jahre) |
| OEM-gestützte Langzeit-Leasingprogramme verbessern die Flottenauslastung | +0.7% | National, konzentriert in Seoul, Busan, Ulsan | Langfristig (≥ 4 Jahre) |
| After-Sales-Analyseplattformen senken die gesamten Mietlebenszykluskosten | +0.5% | Seoul-Hauptstadtregion, Gyeongsang-Region | Mittelfristig (2–4 Jahre) |
| Alternde Belegschaft beschleunigt den Wechsel zur Miete mit Fahrerassistenztechnologie | +0.4% | National, ausgeprägt in Bau- und Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce-Lagerbereichs steigert die Mietnachfrage in Spitzenzeiten
Coupangs Fulfillment-Center in Jecheon (538 Millionen USD) und Daegu (385 Millionen USD) erzeugen starke saisonale Spitzen, die monatliche Gabelstapler-Mietverträge gegenüber dem Eigentum begünstigen. Einzelhändler wie Daiso lagern mittlerweile sowohl Automatisierung als auch Fahrzeuge an Mietunternehmen aus, die Telematik mit Software bündeln, was die Wechselkosten erhöht, sobald Daten in der Cloud des Anbieters gespeichert sind. Der Anteil des Hauptstadtbereichs Seoul von 56,27 % im Jahr 2025 spiegelt diese Lagerdichte wider, doch der Plan des Hafens Busan, die Kapazität auf mehr als 39,66 Millionen TEU zu verdoppeln, wird neue Mietverträge in den Süden verlagern. Da Nutzer die Flexibilität von Spotverträgen in Spitzenwochen erleben, entscheiden sich viele für ganzjährige Leasingverträge, anstatt zu Investitionsausgaben zurückzukehren.
Staatliche Anreize für emissionsfreie Logistikgeräte (Elektro- und Wasserstoffgabelstapler)
Staatliche Zuschüsse von bis zu 7.692 USD pro Elektroeinheit und bis zu 123.077 USD für Wasserstoff-Gabelstapler senken die Anschaffungskosten für Mietflotten und ermöglichen es Leasinggebern, wettbewerbsfähige Preise anzubieten. Diese Anreize verbessern die wirtschaftliche Grundlage für die Elektrifizierung von Flotten, indem sie den anfänglichen Kapitalbedarf senken, was nach wie vor ein wesentliches Hindernis für Mietbetreiber darstellt, die große Geräteportfolios verwalten. Doosan Bobcat und Korea Logis Pool haben bereits Wasserstoff-Fahrzeuge in Gwangyang eingesetzt, was zeigt, dass Subventionen von Pilotprogrammen zu einer breiteren kommerziellen Einführung übergegangen sind. Dieser Übergang signalisiert ein wachsendes Vertrauen in emissionsarme Gabelstapler-Technologien in der Logistik und in industriellen Anwendungen. Da die Restwerte hoch bleiben, können Anbieter Elektroeinheiten über kürzere Zyklen verleasen und dennoch ihre Investitionen zurückgewinnen, was es ihnen ermöglicht, Flotten häufiger zu erneuern und dabei die Rentabilität zu erhalten.
Zunehmender Bau intelligenter Logistikzentren im Rahmen von Koreas New Deal
Projekte wie das Incheon Port Smart Center und das Gumi Smart Joint Logistics Center nutzen schmale Gänge und hohe Regale, um die Lagerdichte zu maximieren, was den Einsatz elektrischer Schubmaststapler erfordert, die in weniger als 2 m breiten Räumen betrieben werden können und gleichzeitig eine effiziente Palettenhandhabung in der Höhe gewährleisten. Dieses Betriebsumfeld erhöht den Bedarf an kompakten, wendigen und batteriebetriebenen Geräten, die einen durchsatzstarken Lagerbetrieb unterstützen können. Mietunternehmen verlangen Aufpreise für vernetzte Geräte, die sich in Lagerverwaltungssysteme integrieren lassen und Flottentracking, Auslastungsüberwachung sowie eine verbesserte Koordination der Lagerarbeitsabläufe ermöglichen, was die Nachfrage nach Klasse-I-Staplern antreibt. Das langfristige Automatisierungsbudget der Hyundai Motor Group in Höhe von 96,31 Milliarden USD deutet auf eine verstärkte Einführung vertikaler Lagerung in Lieferantenparks hin und verstärkt den Wandel im Flottenmix hin zu agilen elektrischen Sitzstaplern, die automatisierte, raumoptimierte Logistikabläufe unterstützen können.
OEM-gestützte Langzeit-Leasingprogramme verbessern die Flottenauslastung
Doosan Bobcat, Hyundai Material Handling und Toyota Material Handling Korea bündeln Telematik, vorausschauende Wartung und Fahrerschulung in 3-5-Jahres-Verträgen, um die Kundenbindung zu stärken und wiederkehrende Serviceeinnahmen zu generieren. Diese integrierten Angebote ermöglichen es Flottenoperatoren, die Geräteleistung zu überwachen, Wartungen vor Ausfällen zu planen und die Fahrereffizienz durch strukturierte Schulungen zu verbessern. Lotte Rental berichtet, dass Lithium-Elektro-Umrüstungen die Kraftstoffkosten der Kunden um 385–462 USD pro Fahrzeug und Monat senken, was eine quantifizierbare Rendite liefert, die Nutzer dazu veranlasst, sich zu längeren Vertragslaufzeiten zu verpflichten. Durch datengesteuerte Wartung wandeln Anbieter die Instandhaltung von einem Kostenfaktor in einen Margenhebel um, während Kunden das Ausfallrisiko reduzieren, die Flottenzuverlässigkeit verbessern und eine bessere Transparenz über die Betriebskosten gewinnen.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenengpässe begrenzen die Verfügbarkeit neuer Gabelstapler für Mietflotten | -0.6% | National, ausgeprägt in Seoul und der Gyeongsang-Region | Kurzfristig (≤ 2 Jahre) |
| Hohe Strompreise verringern den Gesamtbetriebskostenvorteil gegenüber Verbrennungsmotor-Mietgeräten | -0.4% | National, am stärksten ausgeprägt in der Seoul-Hauptstadtregion | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Händlernetz außerhalb von Seoul-Incheon verlangsamt den Serviceresponse | -0.3% | Jeolla-, Gangwon-, Jeju-Regionen | Langfristig (≥ 4 Jahre) |
| Strengere Sicherheitsvorschriften erhöhen die Compliance-Kosten | -0.3% | National, Durchsetzung konzentriert in Seoul, Busan, Ulsan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenengpässe begrenzen die Verfügbarkeit neuer Gabelstapler für Mietflotten
China liefert nahezu 89 % der Permanentmagnete, während Japan den Großteil der Präzisionsgetriebe bereitstellt, was eine konzentrierte Versorgungsbasis für kritische Elektrostapler-Komponenten schafft. Infolgedessen können sich die Lieferzeiten für Elektrostapler auf ein Jahr verlängern, wenn Handelsreibungen zunehmen oder grenzüberschreitende Lieferungen Verzögerungen erfahren. In Spitzenzeiten müssen Mietunternehmen entweder ältere Dieseleinheiten im Betrieb halten, um die Kundennachfrage zu erfüllen, oder Verträge ablehnen, wenn die Flottenverfügbarkeit eingeschränkt ist, was das prognostizierte Wachstum erheblich mindert. Die Betreiber haben reagiert, indem sie mehrjährige Kaufverträge mit OEMs abgeschlossen haben, um Produktionskapazitäten und Komponentenverfügbarkeit zu sichern. Dennoch binden diese Vereinbarungen Betriebskapital, schränken die Beschaffungsflexibilität ein und erhöhen den Druck auf kleinere Marktteilnehmer[1].
Hohe Strompreise verringern den Gesamtbetriebskostenvorteil gegenüber Verbrennungsmotor-Mietgeräten
Die Industriestromtarife stiegen von 2022 bis 2024 um 70–73 %, was die Betriebskosten für Geräteanbieter und Endnutzer erhöhte. Selbst mit der geplanten Senkung der Tagesstromtarife im Jahr 2026 sehen sich Einschichtbetriebe, die Geräte nachts aufladen, einem Anstieg von 5,1 Won/kWh gegenüber, da ihre Lademuster die Vorteile niedrigerer Tagestarife einschränken. Anbieter müssen entweder die zusätzlichen Kosten absorbieren, was die Margen belastet, oder die Leasingraten erhöhen, was den Kostenvorteil von Elektrogeräten verringert, insbesondere für budgetsensible Bauauftraggeber. Subventionen gleichen diesen Gegenwind weiterhin aus und unterstützen die Einführung von Elektrogeräten. Dennoch bleibt das Risiko bestehen, wenn künftige Stromtariferhöhungen die politische Unterstützung übersteigen oder die langfristigen Einsparungen durch die Elektrifizierung verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tragfähigkeit: Kompakteinheiten dominieren die städtische Logistik
Einheiten unter 3,5 Tonnen entfielen im Jahr 2025 auf 45,14 % des südkoreanischen Gabelstapler-Mietmarktanteils und sollen bis 2031 mit einer CAGR von 4,57 % wachsen. E-Commerce-Einrichtungen expandieren rasch, und Lagerbetreiber benötigen zunehmend kompakte Fahrzeuge, die enge Laderampen und Gänge von bis zu 2 Metern Breite befahren können, ohne den Arbeitsablauf zu stören. Staatliche Subventionen bieten auch die größten Kosteneinsparungen bei kleinen Elektroeinheiten, was dieses Segment zum praktischsten und zugänglichsten Einstiegspunkt für die Einführung emissionsfreier Fahrzeuge für Unternehmen aller Größen macht.
Fertigungsanlagen, Häfen und Stahlwerke benötigen weiterhin Gabelstapler mit mehr als 10 Tonnen; die Mietdurchdringung in diesem Segment bleibt jedoch gering, da Betreiber es vorziehen, hochwertige Anlagen selbst zu besitzen und direkt zu kontrollieren. Das Segment von 3,6 bis 10 Tonnen sieht sich einer eingeschränkten Nachfrage gegenüber, da Kunden die Betriebszyklen zwischen leichten Elektroeinheiten für den Innenbetrieb und schweren Diesel-Gabelstaplern für den Außeneinsatz aufteilen. Diese praktische Aufteilung der Nutzungsmuster reduziert den Bedarf an Mietfahrzeugen im mittleren Bereich und lässt dieses Segment zwischen zwei klar definierten betrieblichen Präferenzen gefangen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Mietdauer: Spot-Nachfrage führt, Langzeitleasingverträge gewinnen an Bedeutung
Kurzfristige Verträge unter einem Monat entfielen im Jahr 2025 auf 51,27 % des südkoreanischen Gabelstapler-Mietmarktanteils, angetrieben durch saisonale E-Commerce-Aktivitäten und projektbasierte Nachfrage. Einzelhändler und Logistikbetreiber verlassen sich auf diese Vereinbarungen, um plötzliche Volumenschwankungen zu bewältigen, ohne langfristige finanzielle Verpflichtungen einzugehen. Gleichzeitig machen integrierte Telematik und vorausschauende Wartung Verträge mit einer Laufzeit von 3 bis 5 Jahren finanziell attraktiver, wobei dieses Segment im südkoreanischen Gabelstapler-Mietmarkt voraussichtlich mit einer CAGR von 4,55 % wachsen wird.
Mittelfristige Mietverträge zwischen einem und zwölf Monaten verlieren Marktanteile, da Kunden entweder zu verwalteten Langzeitvereinbarungen übergehen, sobald sich die Nachfrage stabilisiert, oder für rein saisonale Bedürfnisse zur kurzfristigen Miete zurückkehren. Dieses mittlere Segment bietet oft weder die Flexibilität der Spotmiete noch die Kosteneffizienz längerer Verpflichtungen. Anbieter bevorzugen ebenfalls längere Verträge, da die Kundenakquisitionskosten auf mehr Rechnungen verteilt werden, was die Gesamtmargenvorhersagbarkeit verbessert und den Aufwand für häufiges Kunden-Onboarding reduziert.
Nach Antriebsart: Elektrische Dominanz beschleunigt sich trotz Preisgegenwinds
Elektro-Gabelstapler entfielen im Jahr 2025 auf 58,35 % des südkoreanischen Gabelstapler-Mietmarktanteils und sollen mit einer CAGR von 4,61 % wachsen, unterstützt durch staatliche Subventionen, niedrigere Tagesstromtarife und unternehmerische ESG-Ziele. Flottenmanager finden die wirtschaftliche Betrachtung zunehmend eindeutig: Daten von Lotte Rental zeigen monatliche Kraftstoffeinsparungen von etwa 400 USD pro Fahrzeug, was einen günstigen ROI für Kunden im Zwei- oder Dreischichtbetrieb unterstützt. Da die Energiekosten steigen und die Nachhaltigkeitsberichterstattung zur Standardpraxis wird, wechseln immer mehr Unternehmen zu Elektrofahrzeugen.
Diesel- und LPG-Gabelstapler bleiben für Außenanwendungen relevant, wo Reichweite und Betankungsgeschwindigkeit nach wie vor eine Rolle spielen. Wasserstoffbetriebene Einheiten gewinnen in Häfen an Bedeutung, wo der Batteriewechsel den Containerfluss verlangsamt und die Betriebskontinuität entscheidend ist. Insgesamt verliert das Verbrennungsmotorsegment weiterhin Marktanteile, da die Elektrifizierung zur Standardwahl für den Innen- und Mischbetrieb wird. Allerdings bleiben Lieferkettenengpässe bei der Batteriebeschaffung ein kurzfristiger Engpass für das Wachstum elektrischer Flotten, was einen ansonsten stetigen Übergang dämpft.
Nach Klasse: Schmalgang-Nachfrage verschiebt den Mix in Richtung Klasse I
Fahrerlose Einheiten der Klasse III entfielen im Jahr 2025 auf 34,11 % des südkoreanischen Gabelstapler-Mietmarktanteils, was ihre weit verbreitete Nutzung im Einzelhandel und in leichten Lagerbetrieben widerspiegelt. Elektrische Fahrerstapler der Klasse I sollen die schnellste CAGR von 4,64 % verzeichnen, angetrieben durch intelligente Distributionszentren, die Paletten bis zu 12 m hoch stapeln und mit schmaleren Gängen arbeiten. Vernetzte Hochregalstapler integrieren sich in Lagerverwaltungssysteme, was Mietanbietern ermöglicht, Aufpreise zu verlangen und die Geräteverfügbarkeit zu garantieren, was sie zu einer zunehmend bevorzugten Wahl unter Betreibern macht.
Diesel-Kissen- und Luftreifen-Gabelstapler der Klassen IV und V bedienen weiterhin Außenbereiche und Baustellen, wo Geländegängigkeit und schwere Lasten eine praktische Realität bleiben. Ihr Marktanteil sinkt jedoch jährlich, da die Vorschriften für emissionsfreie Fahrzeuge in städtischen Gebieten verschärft werden. Betreiber wägen zunehmend die Compliance-Risiken und Wartungskosten älterer Motoren gegen die betriebliche Einfachheit und vorhersehbaren Kosten verwalteter Elektroflotten ab. Dieser Wandel verändert die Mietnachfrage in diesen Segmenten schrittweise.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Lagerung führt, Bau steht vor Arbeitskräfteengpässen
Lagerhaltung und Logistik entfielen im Jahr 2025 auf 37,65 % des südkoreanischen Gabelstapler-Mietmarktanteils und wuchsen mit einer CAGR von 4,67 %, angetrieben durch Coupang, Daiso und eingehende Halbleiterfracht. Schnelle E-Commerce-Fulfillment-Zyklen und ein strafferes Bestandsmanagement haben Betreiber dazu veranlasst, stärker auf Mietflotten statt auf eigene Geräte zu setzen. Das Bauwachstum hinkt trotz eines Defizits von 120.000 Arbeitskräften hinterher, da viele Auftragnehmer bei langfristigen Projekten nach wie vor den Direktkauf bevorzugen, was die Mietdurchdringung in diesem Segment verlangsamt.
Die Expansion der Elektrofahrzeuge im Automobilbereich in Ulsan und Busan treibt die Nachfrage nach spezialisierten Batteriepack-Mietverträgen an, da Hersteller Geräte benötigen, die strenge Handhabungsstandards erfüllen. Lebensmittel-Kühlkettenoperationen benötigen Elektro-Gabelstapler, sehen sich jedoch aufgrund überversorgter Lagerkapazitäten einem Margendruck ausgesetzt, was die Kostenkontrolle zu einem täglichen Anliegen für Betreiber macht. Luft- und Raumfahrt- sowie Verteidigungsbudgets steigen; Beschaffungsvorschriften erfordern jedoch ISO-zertifizierte Flotten, was große Leasinggeber mit starken Prüfpfaden und konsistenten Compliance-Aufzeichnungen begünstigt.
Geografische Analyse
Die Seoul-Hauptstadtregion entfiel im Jahr 2025 auf 56,27 % des südkoreanischen Gabelstapler-Mietmarktes, angetrieben durch dichte Fulfillment-Cluster, die mit den Chip-Betrieben von Samsung und der Paketlogistik von Coupang verbunden sind. Die infrastrukturelle Reife und die hohe Betriebsdichte der Region machen sie zum natürlichen Ankerpunkt des südkoreanischen Gabelstapler-Marktes, und diese Position dürfte sich kurzfristig kaum verschieben.
Die Gyeongsang-Region soll bis 2031 den schnellsten CAGR von 4,68 % verzeichnen. Die Erweiterung des Hafens Busan und die Entwicklung des Flughafens Gadeokdo erzeugen nachhaltige Frachtvolumina, während das Elektrofahrzeugwerk von Hyundai das Wachstum in den zugehörigen Lieferantenparks antreibt. Wasserstoffstapler erscheinen hier zuerst, weil Betankungsstationen im Rahmen von Hafenlogistikprojekten mitgeliefert werden [2]. Für Betreiber, die bereits in der Region aktiv sind, schafft dies einen praktischen First-Mover-Vorteil im wasserstoffbetriebenen Materialumschlag.
Die Chungcheong-Region profitiert vom intelligenten Fertigungszentrum Gumi, das die Halbleiter- und Elektronikindustrie bedient. Die Regionen Jeolla, Gangwon und Jeju hinken weiterhin hinterher, da begrenzte Händlernetzwerke die Servicelieferung verlangsamen. Die alternde ländliche Belegschaft erhöht die Nachfrage nach Fahrerassistenztechnologien; das Wachstum des Mietmarktes in diesen Gebieten hängt jedoch davon ab, dass Anbieter lokale Servicedepots einrichten. Ohne diese Investition wird die Nachfrage ungedeckt bleiben und eine sichtbare Lücke zwischen dem, was der Markt benötigt, und dem, worauf er zugreifen kann, hinterlassen.
Wettbewerbslandschaft
Der südkoreanische Gabelstapler-Mietmarkt ist mäßig konzentriert, wobei die meisten Unternehmen kleine Marktanteile halten. Der Wettbewerb verteilt sich auf nationale Betreiber, OEM-gestützte Leasinggeber und regionale Mietanbieter. Kein einzelner Marktteilnehmer dominiert, und der Abstand zwischen den größten und kleinsten Betreibern ist groß genug, um eine vielfältige Wettbewerbslandschaft aufrechtzuerhalten. Die Marktanteilsverteilung spiegelt die fragmentierte Nachfrage in Branchen wie Logistik, Fertigung und Bauwesen wider, wo die Kundenanforderungen je nach Region und Anwendung erheblich variieren und es Betreibern unterschiedlicher Größe ermöglichen, nebeneinander zu existieren, ohne dass ein Marktteilnehmer einen entscheidenden Vorteil gegenüber den anderen erlangt.
OEMs wie Doosan Bobcat und Hyundai Material Handling gewinnen Marktanteile von unabhängigen Anbietern, indem sie direkte Langzeitleasingverträge anbieten, die mit Analysen, vorbeugender Wartungsunterstützung und Flottenleistungsüberwachung integriert sind. Technologie ist zu einem wichtigen Wettbewerbsdifferenziator geworden, da Kunden Sicherheit, Betriebszeit und Betriebseffizienz priorisieren. Lösungen wie Nextcore IoT, SkyAutoNet-Visionssysteme und Grow-Space-Positionierung verschaffen großen Flottenbetreibern einen Vorteil, da sie Sicherheitsaufrüstungskosten von 3.000 USD pro Stapler absorbieren und diese Investitionen auf eine größere installierte Basis verteilen können. Kleinere Betreiber mit engeren Margen und weniger Vermögenswerten haben Schwierigkeiten, mit der Technologieeinführung Schritt zu halten, ohne die Rentabilität zu gefährden.
Kleinere regionale Marktteilnehmer stehen unter dem Druck des Gesetzes zur Bestrafung schwerer Unfälle, das die Compliance-Anforderungen erhöht, die Betriebskosten steigert und die Konsolidierung unter Betreibern mit begrenztem Kapital vorantreibt. Diejenigen, die die steigenden Standards nicht erfüllen können, haben Schwierigkeiten, unabhängig wettbewerbsfähig zu bleiben. Wasserstoffpilotprojekte in Gwangyang und Busan deuten auf eine entstehende Premiumnische hin, in der Subventionsökonomie und Hafenbetriebszyklen gut übereinstimmen, insbesondere für Hochauslastungsanwendungen. Für Betreiber, die bereit sind, frühzeitig zu investieren, bieten Stapler mit alternativen Antrieben einen Weg zur Differenzierung in Segmenten, in denen konventionelle Elektro- und Flüssiggasgeräte die betrieblichen Anforderungen möglicherweise nicht vollständig erfüllen.
Marktführer der südkoreanischen Gabelstapler-Mietbranche
-
AJ Networks
-
KION Group
-
Doosan Bobcat
-
Lotte Rental
-
Hyundai Material Handling
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Das deutsche Intralogistikunternehmen Jungheinrich stellte seine neuen intelligenten Lagerfahrzeuge AntOn by Jungheinrich auf der Ausstellung KOREA MAT 2026 in Südkorea vor – ein Vorhaben, das auf die Entwicklung eines großen, lokalisierten Händler-Mieternetzwerks abzielt. Das Produktportfolio umfasste Lithium-Ionen-Hochregalstapler, automatisierte Palettenfahrzeuge und digitale Flottenmanagementsysteme mit fortschrittlichen Telematikfähigkeiten.
- November 2024: Doosan Bobcat, die Stadt Gwangyang und Korea Logis Pool unterzeichneten ein Memorandum of Understanding (MOU) zur Lieferung von Wasserstoff-Gabelstaplern, wobei Mietdienstleistungen im Einführungsplan enthalten sind.
- Oktober 2024: Doosan Bobcat übernahm Doosan Mottrol und stärkte damit die vertikale Integration von Hydraulikkomponenten für seine Gabelstapler- und Baumaschinenlinien.
Berichtsumfang des südkoreanischen Gabelstapler-Mietmarkts
Der Umfang des Berichts umfasst Tragfähigkeit (unter 3,5 T, 3,6 bis 10 T und mehr als 10 T), Mietdauer (Kurzzeit-/Spotmiete, Mittelfristmiete und Langzeitleasing), Energiequelle (Elektro, Verbrennungsmotor (Diesel/LPG) und Hybrid/Wasserstoff-Brennstoffzelle), Klasse (Klasse I, Klasse II, Klasse III, Klasse IV und Klasse V), Endverbrauchsbranche (Lagerhaltung und Logistik, Bauwesen, Automobilindustrie, Lebensmittel und Getränke, Luft- und Raumfahrt sowie Verteidigung und Sonstige (Einzelhandel, Pharma usw.)) und Region (Hauptstadtbereich Seoul, Gyeongsang-Region, Chungcheong-Region, Jeolla-Region sowie Gangwon und Jeju). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Weniger als 3,5 T |
| 3,6 bis 10 T |
| Mehr als 10 T |
| Kurzfristig / Spot (weniger als 1 Monat) |
| Mittelfristig (1 bis 12 Monate) |
| Langfristiges Leasing (3 bis 5 Jahre) |
| Elektrisch |
| Verbrennungsmotor (Diesel/LPG) |
| Hybrid / Wasserstoff-Brennstoffzelle |
| Klasse I |
| Klasse II |
| Klasse III |
| Klasse IV |
| Klasse V |
| Lagerhaltung und Logistik |
| Bauwesen |
| Automobilindustrie |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Einzelhandel, Pharma usw.) |
| Hauptstadtregion Seoul |
| Gyeongsang-Region (Busan, Ulsan, Daegu) |
| Chungcheong-Region |
| Jeolla-Region |
| Gangwon und Jeju |
| Nach Tragfähigkeit | Weniger als 3,5 T |
| 3,6 bis 10 T | |
| Mehr als 10 T | |
| Nach Mietdauer | Kurzfristig / Spot (weniger als 1 Monat) |
| Mittelfristig (1 bis 12 Monate) | |
| Langfristiges Leasing (3 bis 5 Jahre) | |
| Nach Antriebsquelle | Elektrisch |
| Verbrennungsmotor (Diesel/LPG) | |
| Hybrid / Wasserstoff-Brennstoffzelle | |
| Nach Klasse | Klasse I |
| Klasse II | |
| Klasse III | |
| Klasse IV | |
| Klasse V | |
| Nach Endverbrauchsbranche | Lagerhaltung und Logistik |
| Bauwesen | |
| Automobilindustrie | |
| Lebensmittel und Getränke | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Sonstige (Einzelhandel, Pharma usw.) | |
| Nach Region | Hauptstadtregion Seoul |
| Gyeongsang-Region (Busan, Ulsan, Daegu) | |
| Chungcheong-Region | |
| Jeolla-Region | |
| Gangwon und Jeju |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt und welche Wachstumsaussichten hat der südkoreanische Gabelstapler-Mietmarkt?
Die Marktgröße des südkoreanischen Gabelstapler-Mietmarkts wurde im Jahr 2025 auf 457,63 Millionen USD geschätzt und soll von 478,41 Millionen USD im Jahr 2026 auf 597,32 Millionen USD bis 2031 anwachsen, was einer CAGR von 4,54 % zwischen 2026 und 2031 entspricht.
Welche Sektoren mieten im Jahr 2025 die meisten Gabelstapler?
Nutzer aus Lagerhaltung und Logistik entfielen im Jahr 2025 auf 37,65 % der Nachfrage und sollen bis 2031 die größte Kundenbasis bleiben.
Wie beeinflussen staatliche Anreize die Mietpreisgestaltung?
Subventionen senken die Kapitalkosten des Leasinggebers und ermöglichen es Anbietern, wettbewerbsfähige monatliche Raten anzubieten und dabei die Margen zu schützen.
Welche Region soll beim Mietgeschäft am schnellsten wachsen?
Die Gyeongsang-Region, verankert durch den Hafen Busan und die Elektrofahrzeugprojekte in Ulsan, soll bis 2031 eine CAGR von 4,68 % verzeichnen.
Was wägen Führungskräfte ab, wenn sie zwischen der Miete und dem Kauf von Gabelstaplern entscheiden?
Zu den Schlüsselfaktoren gehören saisonale Flexibilität, integrierte Telematik für Verfügbarkeitsgarantien, Einhaltung emissionsfreier Vorschriften und die Vermeidung hoher anfänglicher Investitionsausgaben.
Was wägen Führungskräfte ab, wenn sie zwischen Miete und Eigentum von Gabelstaplern entscheiden?
Zu den Schlüsselfaktoren gehören Flexibilität in der Hochsaison, integrierte Telematik für Betriebszeitgarantien, Einhaltung von Emissionsvorschriften und die Vermeidung hoher anfänglicher Investitionsausgaben.