
Marktgröße und Marktanteil für gefriergetrocknete Produkte in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.41 Milliarden US-Dollar |
| Marktgröße (2026) | 7.97 Milliarden US-Dollar |
| Marktgröße (2031) | 11.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.65 % |
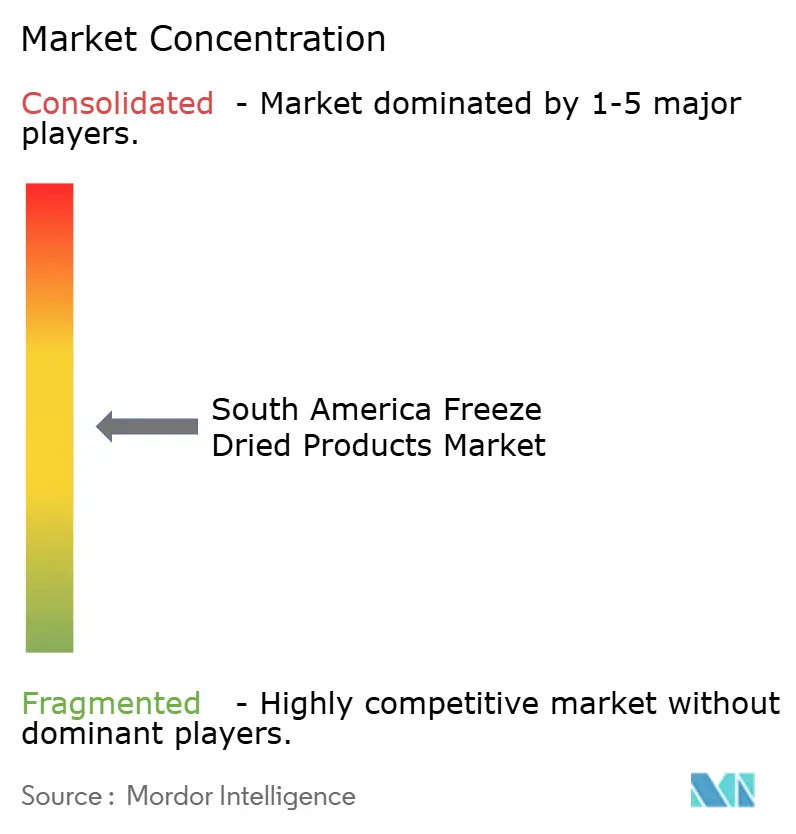
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gefriergetrocknete Produkte in Südamerika von Mordor Intelligence
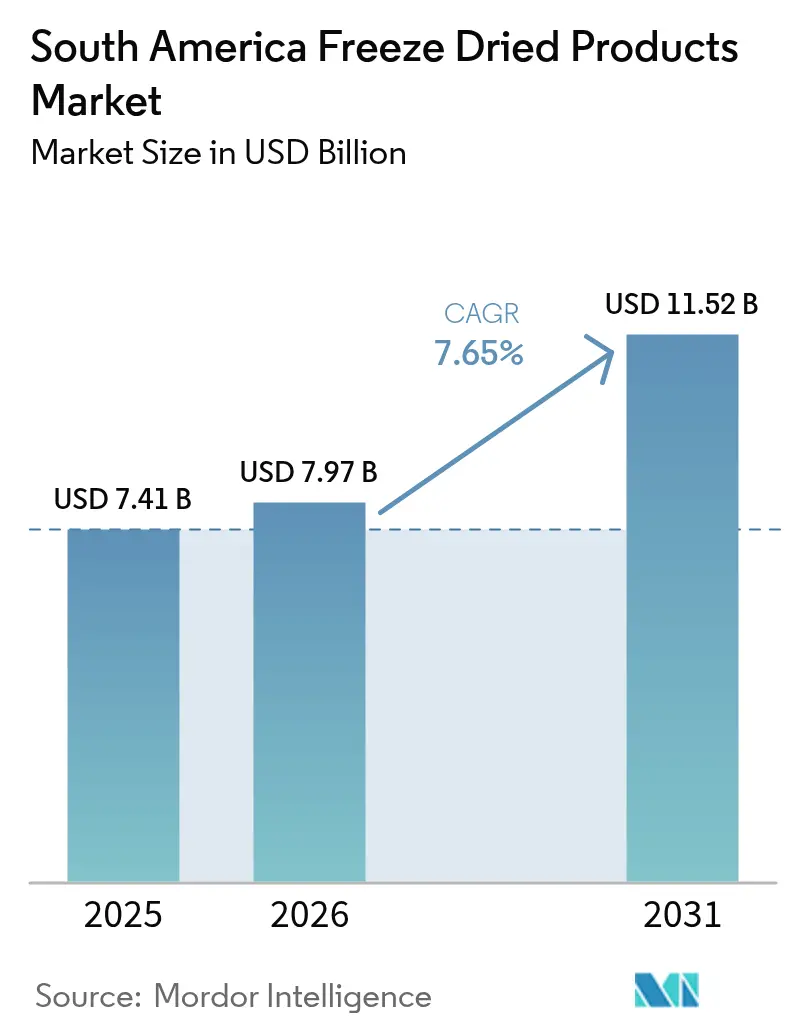
Die Marktgröße für gefriergetrocknete Produkte in Südamerika wird voraussichtlich von 7,41 Milliarden USD im Jahr 2025 auf 7,97 Milliarden USD im Jahr 2026 steigen und bis 2031 11,52 Milliarden USD erreichen, mit einem CAGR von 7,65 % über den Zeitraum 2026–2031. Die starke Einzelhandelsexpansion Brasiliens, das Wachstum von E-Commerce-Lebensmittelplattformen und institutionelle Programme, die haltbare, nährstoffreiche Produkte betonen, treiben die Nachfrage an. Staatlich geförderte Initiativen zur Aufwertung von Ernteprodukten sichern zudem eine zuverlässige Versorgung der Verarbeiter mit Früchten, Gemüse und Milchprodukten. Herausforderungen wie energieintensive Produktion, die Wahrnehmung als „hochverarbeitete” Produkte und der Wettbewerb durch günstigere Tiefkühl- oder Konservenalternativen beeinflussen jedoch weiterhin die Margen und die Akzeptanzraten. Dennoch wird erwartet, dass verstärkte Investitionen in mikrowellenunterstützte Gefriertrockungstechnologie, Clean-Label-Zertifizierungen und intelligente Verpackungen die nächste Wachstumsphase des Marktes vorantreiben.
Wichtigste Erkenntnisse des Berichts
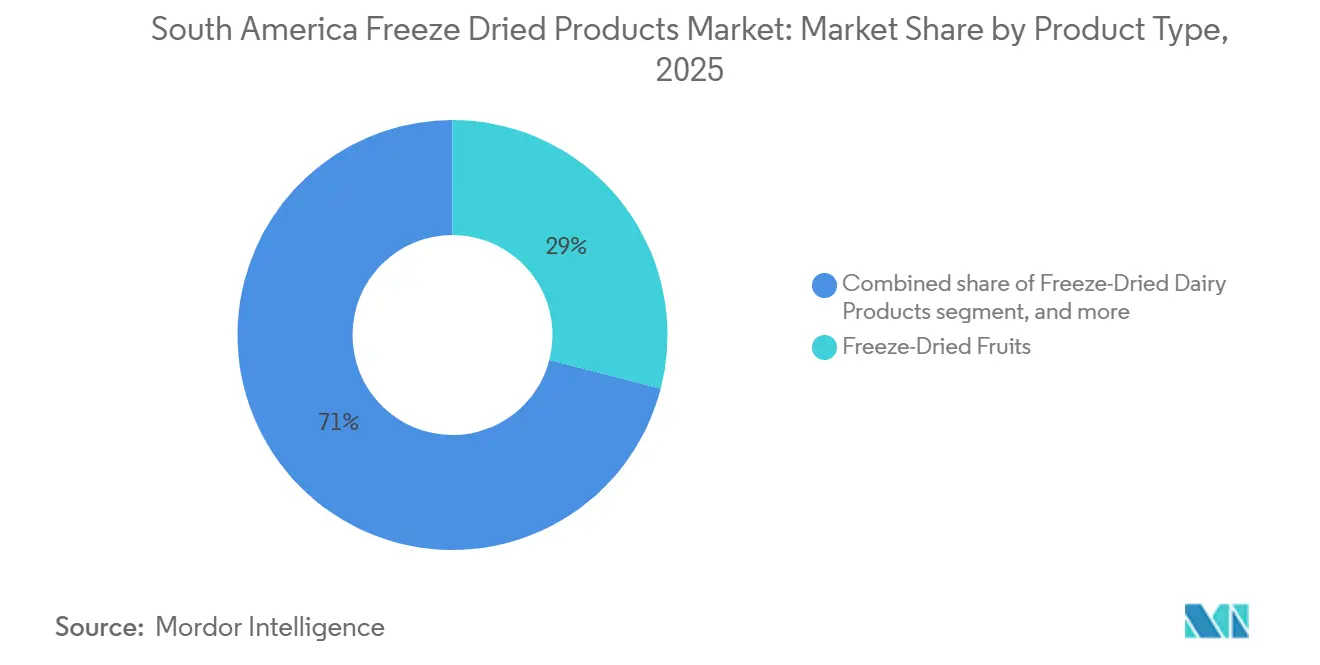
- Nach Produkttyp führten gefriergetrocknete Früchte mit einem Anteil von 29,03 % am Markt für gefriergetrocknete Produkte in Südamerika im Jahr 2025, während gefriergetrocknete Milchprodukte bis 2031 mit einem CAGR von 8,67 % wachsen.
- Nach Art entfielen 72,57 % der Marktgröße für gefriergetrocknete Produkte in Südamerika im Jahr 2025 auf konventionelle Varianten, während biologische Linien voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 9,13 % wachsen werden.
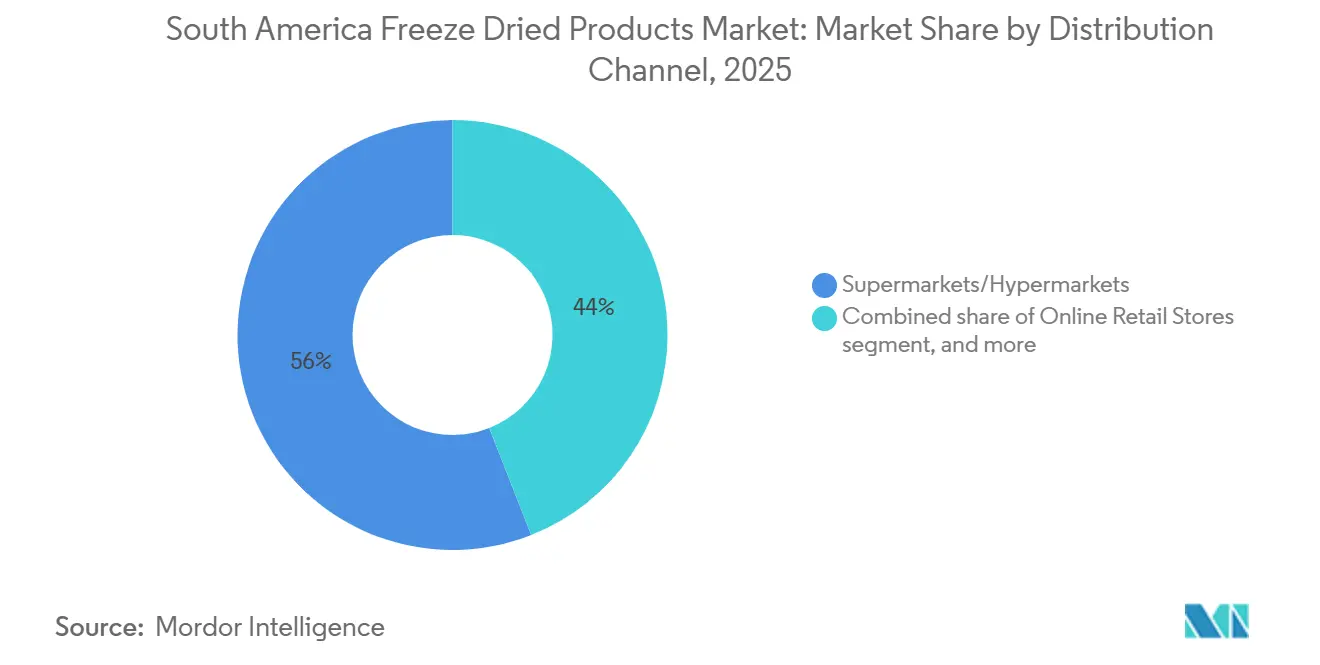
- Nach Vertriebskanal kontrollierten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 55,97 %, während der Online-Einzelhandel bis 2031 ein CAGR-Wachstum von 9,27 % verzeichnen dürfte.
- Nach Geografie hielt Brasilien im Jahr 2025 56,69 % des regionalen Gesamtanteils, während für Argentinien bis 2031 ein CAGR von 9,18 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für gefriergetrocknete Produkte in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach praktischen und nahrhaften verzehrfertigen Lebensmitteln | +1.8% | Städtische Zentren in Brasilien, Argentinien und Chile mit Doppelverdiener-Haushalten | Mittelfristig (2–4 Jahre) |
| Wachsende Verwendung gefriergetrockneter Zutaten in der Säuglings- und klinischen Ernährung | +1.5% | Brasilien (PNAE-Schulspeisung für 40 Mio. Schüler), Argentinien Exportkorridore | Langfristig (≥4 Jahre) |
| Wachsende Beliebtheit von Outdoor-Aktivitäten, Camping und Notfallverpflegung | +1.2% | Chile (Patagonien-Tourismus), Argentinien (Trekking-Zentren), Brasilien (Ökotourismus) | Kurzfristig (≤2 Jahre) |
| Präferenz für Clean-Label-Produkte und natürliche Zutaten gegenüber Zusatzstoffen | +1.4% | Global, mit Premiumsegmenten in São Paulo, Buenos Aires und Santiago | Mittelfristig (2–4 Jahre) |
| Pflanzliche Mahlzeit-Kit-Marken, die gefriergetrocknete Erzeugnisse integrieren | +1.0% | Städtische Millennial-Kohorten in Brasilien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Programme zur Aufwertung klimabeeinträchtigter Ernten | +0.9% | Chile (SAG), Bolivien (Weltbank-Projekt), Peru (Superfood-Initiativen) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach praktischen und nahrhaften verzehrfertigen Lebensmitteln
Doppelverdiener-Haushalte in São Paulo und Buenos Aires entscheiden sich zunehmend für Mahlzeitlösungen, die keine Kühlkette erfordern und gleichzeitig eine hohe Nährstoffdichte aufweisen. Gefriergetrocknete Früchte und Fertiggerichte entsprechen dieser Präferenz effektiv. Laut der Weltbank nahmen im Jahr 2024 54 % der brasilianischen Frauen ab 15 Jahren am Arbeitsmarkt teil[1]Quelle, Weltbank, "Erwerbsquote", worldbank.org. Praktische Formate sind auf dem Vormarsch, wobei die Eigenmarken-Penetration in Kolumbien 32 % erreicht und Discounter-Kanäle traditionellen Supermärkten schrittweise Marktanteile abnehmen. Diese Entwicklung im Einzelhandel kommt gefriergetrockneten Produkten zugute, die eine verlängerte Haltbarkeit ohne Kühlung bieten und so das Lagerrisiko für Einzelhändler reduzieren. In Brasilien diversifizieren Handelsunternehmen ihr Angebot mit gefriergetrockneten Gemüsemischungen und Obstsnacks und heben sich damit von der wachsenden Flut an Tiefkühl-Rohstoffimporten ab, darunter ein Anstieg von 25 % im Jahresvergleich in der Kartoffelkategorie. Die Kombination aus Urbanisierung, höheren verfügbaren Einkommen und der Nachfrage der Einzelhändler nach verderbsarmen Lagerbeständen treibt diesen Trend voran. Die Haushaltseinsparungen in Brasilien als Prozentsatz des BIP stiegen laut dem Brasilianischen Institut für Geografie und Statistik von 15,5 % im Jahr 2024 auf 16,3 % im Jahr 2025[2]Quelle: Brasilianisches Institut für Geografie und Statistik, "Contas Nacionais Trimestrais", ibge.gov.br.
Wachsende Verwendung gefriergetrockneter Zutaten in der Säuglings- und klinischen Ernährung
Gefriergetrocknete Milch- und Fruchtzutaten entsprechen den Nährwertprofilmodellen der WHO, die Energiedichteschwellenwerte und Natriumgrenzen festlegen sowie den Zusatz von Zucker und Süßungsmitteln für Lebensmittel für Kinder im Alter von 6 bis 36 Monaten verbieten. Das brasilianische Nationale Schulspeisung-Programm (PNAE), das 40 Millionen Schüler versorgt, schreibt vor, dass 30 Prozent seiner Beschaffung von Familienbetrieben stammen müssen. Dies schafft eine robuste Nachfrage nach haltbaren, nährstoffreichen Zutaten, die für die Verteilung in abgelegene Gemeinden unerlässlich sind. Nestlé Health Science setzt gemeinsam mit regionalen Formulierern gefriergetrocknete Proteinmatrizen in Säuglingsgetreide und therapeutische Lebensmittel ein. Sie nutzen Wasseraktivitätswerte unter 0,6, um die Codex-Alimentarius-Standards für gebrauchsfertige therapeutische Lebensmittel (RUTF) zu erfüllen. Dank der SENASA-Biozertifizierung Argentiniens werden gefriergetrocknete Milchpulver nun in nordamerikanische und europäische Marken für klinische Ernährung exportiert, die nicht gentechnisch veränderte und rückverfolgbare Lieferketten priorisieren. Angesichts des strengen regulatorischen Umfelds rund um Säuglings- und klinische Anwendungen – bei denen Sicherheit, Rückverfolgbarkeit und Nährstofferhalt von größter Bedeutung sind – erweisen sich gefriergetrocknete Zutaten als strategisch wichtige Kategorie.
Wachsende Beliebtheit von Outdoor-Aktivitäten, Camping und Notfallverpflegung
Nach der Pandemie hat sich der Tourismus in der Patagonien-Region Chiles und in den Trekking-Korridoren Argentiniens erholt, was die Ausgaben für Outdoor-Freizeitaktivitäten steigert. Dieses Wachstum hat die Nachfrage nach gefriergetrockneten Mahlzeiten angekurbelt, die für ihr geringes Gewicht und ihre hohe Kaloriendichte geschätzt werden. Die Klimavolatilität, die durch die Initiative der Weltbank in Höhe von 100 Millionen USD in Bolivien zur Entwicklung widerstandsfähiger Lebensmittelsysteme hervorgehoben wurde, hat das Bewusstsein für Notfallvorsorge geschärft. Infolgedessen hat sich der Markt für Rationen mit langer Haltbarkeit ausgeweitet. In Brasilien hat die Ökotourismus-Branche – mit Schwerpunkt auf den Biomen Amazonas und Atlantischer Wald – zunehmend gefriergetrocknete Verpflegung für mehrtägige Expeditionen übernommen, bei denen eine Kühlung nicht möglich ist. Unternehmen wie Expedition Foods und regionale Akteure wie SouthAm Freeze Dry passen ihr Produktangebot an lokale Präferenzen an. Durch die Einbeziehung von Zutaten wie Maniok, Quinoa und tropischen Früchten heben sie sich von nordamerikanischen Importen ab. Die kurzfristige Auswirkung des Segments spiegelt die schnellen Verbraucherreaktionen auf Klimaereignisse und die Wiederbelebung des Tourismus wider.
Präferenz für Clean-Label-Produkte und natürliche Zutaten gegenüber Zusatzstoffen
IFOAM Organics International berichtet, dass Südamerika 1,1 Millionen Hektar zertifiziertes biologisches Ackerland umfasst. Brasilien sticht mit mehr als 20.000 auf der SISORG-Plattform registrierten Bioerzeugern hervor, während das SENASA-Register Argentiniens eine entscheidende Rolle bei der Unterstützung exportorientierter biologischer Lieferketten spielt. Der Gefriertrockungsprozess, der Wasser entfernt, ohne hitzebedingten Abbau zu verursachen, ist sehr gut mit Clean-Label-Anforderungen vereinbar. Diese Anforderungen verbieten strikt die Verwendung künstlicher Konservierungsstoffe, synthetischer Farbstoffe und künstlicher Aromastoffe und gewährleisten so die Produktintegrität. In Premium-Einzelhandelsmärkten wie São Paulo, Buenos Aires und Santiago erzielen zertifiziert-biologische gefriergetrocknete Früchte Preisaufschläge zwischen 20 % und 40 %. Diese erheblichen Margen veranlassen Verarbeiter, in die Erlangung von Biozertifizierungen und die Implementierung robuster Rückverfolgbarkeitssysteme zu investieren. Darüber hinaus hat das wachsende Gesundheitsbewusstsein südamerikanischer Verbraucher zu einer verstärkten Prüfung von Zutatenlisten geführt, was Eigenmarken dazu veranlasst, ihre Produkte mit natürlicheren und erkennbareren Zutaten zu reformulieren. Es wird erwartet, dass der Clean-Label-Trend den CAGR um zusätzliche 1,4 Prozentpunkte erhöht, wobei seine Auswirkung mittelfristig voraussichtlich zunehmen wird, da die Zertifizierungsinfrastruktur weiter ausgebaut und gereift wird.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten durch energieintensive Gefriertrockungsprozesse | -1.3% | Netzinstabilität und Energietarife in Brasilien und Argentinien | Kurzfristig (≤2 Jahre) |
| Empfindlichkeit gegenüber Temperatur-/Feuchtigkeitsschwankungen, die eine robuste Kühlkettenlogistik erfordern | -0.9% | Panregional, besonders ausgeprägt auf amazonischen und andinen Vertriebsrouten | Mittelfristig (2–4 Jahre) |
| Wahrnehmung als „hochverarbeitetes Lebensmittel” bei gesundheitsbewussten Käufern | -0.7% | Städtische Premiumsegmente in São Paulo, Buenos Aires und Santiago | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch frische, tiefgekühlte und konservierte Lebensmittel | -1.1% | Brasilien (Tiefkühlkartoffelimporte +25 % im Jahresvergleich), Argentinien, Chile | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten durch energieintensive Gefriertrockungsprozesse
Mikrowellenunterstützte Gefriertrockungssysteme sind deutlich energieeffizienter und verbrauchen im Vergleich zu konventionellen Systemen 30 bis 50 Prozent weniger Energie. Diese Effizienzlücke, die durch IEEE-Forschung quantifiziert wurde, bleibt von vielen Verarbeitern in Südamerika aufgrund finanzieller Einschränkungen weitgehend ungenutzt. In Brasilien verschärfen hohe industrielle Stromtarife die Betriebskosten, während Argentiniens instabiles Stromnetz das Energiemanagement weiter erschwert. Diese Faktoren komprimieren gemeinsam die Gewinnmargen, insbesondere für regionale Akteure, denen Skaleneffekte fehlen. Der Gefriertrockungsprozess selbst ist energieintensiv und umfasst drei verschiedene Phasen – Einfrieren, Primärtrocknung unter Vakuum und Sekundärtrocknung –, die über einen längeren Zeitraum von 12 bis 48 Stunden pro Charge eine kontinuierliche Energieversorgung erfordern. Dies steht in starkem Kontrast zum nahezu sofortigen Durchsatz der Sprühtrocknung. Verarbeiter in Chile und Kolumbien berichten, dass Energiekosten 25 bis 35 Prozent ihrer direkten Herstellungskosten ausmachen. Diese erhebliche Kostenbelastung schränkt nicht nur ihre Fähigkeit zur Erweiterung der Produktionskapazität ein, sondern erfordert auch die Einführung von Premium-Preisstrategien zur Aufrechterhaltung der Rentabilität.
Empfindlichkeit gegenüber Temperatur-/Feuchtigkeitsschwankungen, die eine robuste Kühlkettenlogistik erfordern
Wenn die Verpackungsintegrität beeinträchtigt ist, nehmen gefriergetrocknete Produkte schnell Feuchtigkeit auf, was den kritischen Bedarf an klimakontrollierter Lagerung und Transport zur Aufrechterhaltung der Produktqualität unterstreicht. Im Jahr 2024 bleibt die E-Commerce-Einzelhandelsdurchdringung in Brasilien mit 3 Prozent gering, was erhebliche Defizite in der Infrastruktur der letzten Meile widerspiegelt. Diese Mängel sind besonders ausgeprägt in den Nord- und Nordostregionen, wo unzureichende Logistiksysteme das Verderbnisrisiko in den letzten Lieferphasen erhöhen. Ebenso stehen Vertriebsrouten in Peru und Bolivien vor erheblichen Herausforderungen durch extreme Temperaturschwankungen, die zusätzlichen Druck auf die Verpackungsstandards ausüben. Um diesen Problemen zu begegnen, verlassen sich Hersteller auf Folienverbundbeutel mit Sauerstoffabsorbern, die die Produkte effektiv schützen, aber die Stückkosten um 10 bis 15 Prozent erhöhen. Darüber hinaus identifizieren die regionalen Logistikbewertungen der IDB Lücken in der Kühlketteninfrastruktur als anhaltenden strukturellen Engpass, insbesondere für Produkte, die für ländliche und stadtrandnahe Märkte bestimmt sind, wo die logistischen Herausforderungen ausgeprägter sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Molkerei-Innovationen überholen die traditionelle Obstdominanz
Im Jahr 2025 entfielen 29,03 % des Marktes für gefriergetrocknete Produkte in Südamerika auf gefriergetrocknete Früchte, was einem ungefähren Wert von 2,31 Milliarden USD entspricht. Mango-, Erdbeer-, Ananas- und Apfelsorten dominieren Frühstückscerealien und Snackmischungen. Dieser Trend wird durch Brasiliens aufstrebende Tropenfruchternte und Argentiniens angesehene Beerengürtel gestützt. Darüber hinaus finden Nischenfrüchte wie Camu-Camu und Açaí ihren Weg in Sportnahrungsprodukte, was auf eine Verlagerung hin zu antioxidantienorientiertem Marketing hindeutet. Institutionelle Speiseprogramme greifen auf Gemüsewürfel aus Erbsen, Mais und Karotten für ihren stabilen Mengenbedarf zurück. Unterdessen erschließen Fleisch- und Meeresfrüchtemischungen Nischen im Outdoor-Freizeitbereich und bei Notfallrationen dank ihrer proteinreichen Beutel. Obwohl noch in den Kinderschuhen, verzeichnen Fertiggerichte und Tiernahrung ein zweistelliges Wachstum und ziehen die Aufmerksamkeit von Formulierern auf sich, die auf höhere Margen abzielen.
Unter allen Kategorien wird gefriergetrocknete Milch mit einem prognostizierten CAGR von 8,67 % die Führung übernehmen. Dieser Anstieg ist größtenteils auf die Nährwertprofilvorschriften der WHO für Säuglingsnahrung und die RUTF-Standards des Codex zurückzuführen. Mit ihrer niedrigen Wasseraktivität sind diese Pulver ideal für abgelegene Schulspeisung-Programme und gewährleisten verderbnisfreie Lieferungen. Darüber hinaus eröffnet die Biozertifizierung von SENASA Premium-Wege nach Nordamerika und Europa. Um die Effizienz zu steigern, integrieren zahlreiche brasilianische Molkereien mikrowellenunterstützte Linien zur Reduzierung der Zykluszeiten. Gleichzeitig setzen argentinische Genossenschaften auf Solar-Hybrid-Systeme als Strategie zur Bekämpfung steigender Stromkosten. Angesichts der Vorteile bei der Einhaltung gesetzlicher Vorschriften und der institutionellen Nachfrage ist die Wachstumstrajektorie der Milchwirtschaft darauf ausgerichtet, den Markt für gefriergetrocknete Produkte in Südamerika in den kommenden Jahren erheblich zu stärken.


Nach Art: Biozertifizierung beschleunigt sich trotz konventioneller Dominanz
Im Jahr 2025 entfielen auf konventionelle Varianten ein erheblicher Anteil von 72,57 % am Markt für gefriergetrocknete Produkte in Südamerika. Diese Dominanz wird durch umfangreiche Verträge mit Supermarktketten und staatlichen Speiseprogrammen angetrieben, die Kosteneffizienz priorisieren. Etablierte Logistik, niedrigere Zertifizierungskosten und breite Händlerbekanntheit stellen sicher, dass konventionelle Produkte in umsatzstarken Regalen prominent bleiben. Die regulatorische Verschärfung durch ANVISA und SENASA zwingt konventionelle Lieferanten jedoch zur Verbesserung der Rückverfolgbarkeit. Diese Entwicklung führt zu schrittweisen Qualitätsverbesserungen und verringert die wahrgenommene Lücke zu Biokennzeichnungen.
Obwohl Bioprodukte ein kleineres Segment darstellen, wachsen sie mit einem CAGR von 9,13 % schnell. Unterstützt durch SISORG- und SENASA-Register sowie Rückverfolgbarkeits-Apps, die es Käufern ermöglichen, QR-Codes auf Feldebene zu scannen, erzielen Bioprodukte Preisaufschläge von 20–40 % in Metropolgeschäften und Online-Boutiquen. E-Commerce-Plattformen erstellen gebrandete Mikrosites für zertifizierte Obstsnacks und Milchpulver und nutzen deren verlängerte Haltbarkeit, um sie ohne Kühltransport in ganz Südamerika zu vertreiben. Da Ökolabels immer mehr zum Mainstream werden und digitale Vertriebskanäle expandieren, wird das Wachstum des Biosegments voraussichtlich die Größe des Marktes für gefriergetrocknete Produkte in Südamerika weiter steigern.
Nach Vertriebskanal: E-Commerce gewinnt an Boden, während Supermärkte ihre Größe behalten
Im Jahr 2025 entfielen auf Supermärkte und Hypermärkte 55,97 % des Marktes für gefriergetrocknete Produkte in Südamerika. Ihre Dominanz resultiert aus umfangreichen Verkaufsflächen, effektivem Kategorienmanagement und wachsenden Eigenmarkenangeboten, die die Gewinnmargen verbessern. Discounter-Ketten haben Eigenmarken-Beutel mit gefriergetrockneten Früchten eingeführt und nutzen Mengenverträge, um den Preisunterschied zu Konservenfrüchten zu verringern. Convenience-Stores sprechen Pendler mit Einzelportions-Snacktuben an, während spezialisierte Outdoor-Einzelhändler kalorienreiche, in Folie verpackte Mahlzeiten für Wanderer anbieten.
Der Online-Einzelhandel, obwohl ein kleineres Segment, wird voraussichtlich mit einem starken CAGR von 9,27 % wachsen. Dieser Kanal konzentriert sich zunehmend auf kuratierte Sortimente biologischer und Clean-Label-Produkte. Im Jahr 2024 nutzten 84 % der brasilianischen Bevölkerung das Internet, was die Online-Einzelhandelskanäle des Landes stärkt, wie von der Internationalen Fernmeldeunion (ITU) berichtet[3]Quelle: Internationale Fernmeldeunion (ITU), "IKT-Indikatoren-Datenbank", itu.int. Brasiliens E-Grocery-Sektor ist noch unterentwickelt und bietet Möglichkeiten für Abonnementdienste, die monatliche gemischte Obstboxen oder Tiernahrungspakete liefern. Digital-native Marken nutzen direktes Feedback zur Optimierung von Aromen und zur Einführung limitierter tropischer Mischungen, um die Kundenbindung zu fördern. Verbesserte Liefernetzwerke für die letzte Meile und die wachsende Nutzung digitaler Geldbörsen werden voraussichtlich den Online-Umsatz ankurbeln und Marktanteile innerhalb des Sektors für gefriergetrocknete Produkte in Südamerika umverteilen.
Geografische Analyse
Im Jahr 2025 entfielen auf Brasilien 56,69 % des regionalen Umsatzes, angetrieben durch seinen robusten Einzelhandelssektor im Wert von 197 Milliarden USD, erhebliche Investitionen in den E-Commerce und eine staatliche Politik, die vorschreibt, dass 30 % der PNAE-Einkäufe (Nationales Schulspeisung-Programm) von Familienbetrieben bezogen werden müssen. Die Mangoproduktion des Landes wird voraussichtlich bis 2033 mit einer jährlichen Rate von 2,1 % wachsen und eine konsistente Versorgung der Fruchtverarbeiter mit Rohstoffen sicherstellen. Darüber hinaus entwickeln die angewandten Forschungslabore von EMBRAPA maßgeschneiderte Trocknungskurven für lokale Mangosorten und verbessern so die Verarbeitungseffizienz. Obwohl die Durchsetzung der Zusammensetzungstransparenz durch ANVISA die Compliance-Kosten für Produzenten erhöht hat, hat sie gleichzeitig das Verbrauchervertrauen gestärkt und damit zur Expansion des Marktes für gefriergetrocknete Produkte in ganz Südamerika beigetragen.
Argentinien verzeichnet eine starke Wachstumstrajektorie mit einem CAGR von 9,18 %. Das Land nutzt die SENASA-Zertifizierung, um seine Milch- und Beerenpulver in hochwertigen Exportmärkten zu positionieren. Im Jahr 2023 erreichten die inländischen Online-Lebensmittelumsätze 409 Millionen USD, was eine technologieaffine Verbraucherbasis hervorhebt, die offen für innovative Produkte wie gefriergetrocknete Smoothie-Booster und Babynahrungsbeutel ist. Darüber hinaus haben die INTI-Richtlinien 2024 zur mikrowellenunterstützten Trocknung bereits drei mittelgroße Verarbeiter dazu veranlasst, Investitionsplanungen einzureichen, was frühe Anzeichen von Dynamik zeigt, die voraussichtlich das weitere Wachstum der nationalen Produktion vorantreiben werden.
Chile, Kolumbien, Peru und andere südamerikanische Länder tragen gemeinsam zum verbleibenden Anteil des regionalen Marktes bei. In Chile modernisiert ein von der Interamerikanischen Entwicklungsbank (IDB) finanziertes und von SAG umgesetztes Upgrade die Nacherntebearbeitungslinien und macht sie für die Gefriertrocknung von Blaubeeren und Steinfrüchten geeignet, die auf asiatische Exportmärkte abzielen. In Kolumbien hat die 32-prozentige Penetration von Eigenmarken Lebensmittelketten dazu ermutigt, mit proprietären gefriergetrockneten Gemüsemischungen zu experimentieren, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. In Peru nutzen Produzenten von Quinoa und Camu-Camu Niedertemperatur-Dehydrierungstechniken, um hitzeempfindliche Nährstoffe zu erhalten und die Produktqualität zu sichern. Darüber hinaus sind Bolivien und Paraguay darauf vorbereitet, indirekt von Weltbank-finanzierten Resilienz-Darlehen zu profitieren, die zur Entwicklung von Lagerzentren und zur Modernisierung der Strominfrastruktur eingesetzt werden. Diese Initiativen zielen darauf ab, kleinere Erzeuger schrittweise in größere grenzüberschreitende Lieferketten zu integrieren und so ihren Marktzugang und ihre Wettbewerbsfähigkeit zu verbessern.
Regulatorisches Umfeld
Die regulatorischen Bestimmungen für gefriergetrocknete Lebensmittel in Südamerika werden vom Mercosur und den nationalen Behörden geprägt. Technische Vorschriften des Mercosur (GMC-Resolutionen) müssen in nationales Recht der Mitgliedstaaten umgesetzt werden, um Sicherheit, Kennzeichnung und Zulassungen zu harmonisieren.
Im März 2026 hob die PAHO die breite Einführung von Warnhinweisen auf der Vorderseite der Verpackung in ganz Amerika hervor, einschließlich Argentinien, Chile, Kolumbien, Peru, Uruguay und Brasilien. Dies verschärft die Kontrolle von Zucker, Natrium und gesättigten Fettsäuren in Snacks, Fertiggerichten und Getränkemischungen, die gefriergetrocknete Zutaten verwenden. Auch die Anforderungen an Verpackung und Lebensmittelkontaktmaterialien werden strenger, da der Mercosur seine Vorschriften zu Lebensmittelkontaktmaterialien aktualisiert. GMC/Res. Nr. 34/2025 verlangt eine Umsetzung bis zum 16. Juni 2026, und überarbeitete Regeln für zellulosehaltige Lebensmittelkontaktmaterialien (GMC/Res. Nr. 02/25) begleiten die Konformität von Produkten und Verpackungen. Grenz- und Exportanforderungen bleiben an SENASA (Argentinien) und SENASAG (Bolivien) gebunden, während eine Mercosur-Initiative vom Mai 2026 zur Beschleunigung der gegenseitigen Anerkennung von Gesundheits- und Pflanzenschutzzertifikaten (einschließlich der Entwicklung der SMASF-Warnplattform) den innerregionalen Handel mit verarbeiteten, lagerstabilen Lebensmitteln unterstützt.
Wettbewerbslandschaft
Im Markt für gefriergetrocknete Produkte in Südamerika ist der Wettbewerb mäßig konzentriert. Nestlé, Ajinomoto und Mondelez dominieren einen erheblichen Anteil des Gesamtumsatzes, indem sie ihre umfangreichen Beschaffungsnetzwerke und Mehrproduktanlagen nutzen. Regionale Akteure wie SouthAm Freeze Dry, Freeze Point Argentina und Lam Foods konzentrieren sich auf Nischen, indem sie lokale Früchte beziehen und Eigenmarkenanforderungen schnell erfüllen. Technologie verändert die Wettbewerbslandschaft: Unternehmen, die automatisierte Tablett-Lader und Echtzeit-Feuchtigkeitsanalytik implementieren, haben die Arbeitskosten erheblich gesenkt und die Preisflexibilität verbessert. Energiebezogene Upgrades, wie geschlossene Kühlkreisläufe, werden durch die grünen Kreditlinien von Brasiliens BNDES mitfinanziert und vergrößern den Abstand zwischen führenden Branchenakteuren und kleineren Wettbewerbern weiter.
Kanalstrategien spielen eine Schlüsselrolle bei der Definition der Marktpositionierung. Multinationale Konzerne treiben Volumina durch große Supermärkte an und nutzen Handelsförderungsbudgets, um erstklassige Regalplatzierungen zu sichern. Auf der anderen Seite nutzen Disruptoren Direktverbraucher-Abonnements und sammeln wertvolle Erstanbieterdaten. Im Tiernahrungssegment zielt Pet Mania, unterstützt von Viscofan, auf proteinreiche Leckereien ab und nutzt die Gefriertrocknung zur Verbesserung von Schmackhaftigkeit und Haltbarkeit. Der Zutatenvertreiber Prinova, gestärkt durch die Übernahme von Aplinova, verbessert die vertikale Integration durch schnellere Formulierungsunterstützung für Getränkemarken. Unternehmen, die sich bei der Einhaltung von Vorschriften auskennen – insbesondere mit den elektronischen Einreichungsportalen der Agência Nacional de Vigilância Sanitária – verschaffen sich einen Wettbewerbsvorteil, indem sie neue Lagereinheiten vor der Konkurrenz einführen.
Multilaterale Institutionen priorisieren Nachhaltigkeitsnarrative bei der Bewertung von Ausschreibungen für Notfallrationen. Unternehmen, die Lebenszyklusbewertungen betonen und signifikante Reduzierungen von Lebensmittelabfällen im Vergleich zu Konservenalternativen nachweisen, gewinnen Beschaffungsvorteile. Dieser Fokus auf Nachhaltigkeit entspricht dem globalen Trend zu umweltverantwortlichen Lieferkettenverfahren. Obwohl der Schutz des geistigen Eigentums begrenzt ist, gedeiht der südamerikanische Markt für gefriergetrocknete Produkte durch schnellen Markteintritt, zuverlässige Versorgung und effektives Kostenmanagement. Diese Faktoren sind entscheidend für die Erfüllung der dringenden Anforderungen der Notfallrationsbeschaffung bei gleichzeitiger Sicherstellung von Kosteneffizienz und Zuverlässigkeit.
Marktführer für gefriergetrocknete Produkte in Südamerika
Thrive Life, LLC
Asahi Group Holdings, Ltd.
OFD Foods, LLC.
Ajinomoto Co., Inc.
Nestlé S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Marktchancen: In Südamerika bleibt die Wirtschaftlichkeit der Gefriertrocknung empfindlich gegenüber Stromkosten und Chargenzeiten. Diese Dynamik schafft Raum für Verarbeiter und Lohnhersteller, die effizientere Gefrier- und Trocknungsabläufe einführen, sowie für Ausrüstungsanbieter, die Automatisierung, Fernüberwachung und Echtzeit-Überwachung der Trocknungsphase anbieten können, um Variabilität und Arbeitsintensität zu reduzieren.
Die auf Brasilien fokussierte angewandte Forschung und Entwicklung von SENAI zu optimierten, nachhaltigeren Gefriertrocknungsprozessen für Açaí-Fruchtfleisch unterstützt die Produktionskette im Amazonasgebiet und zielt auf Engpässe bei Energie und Zykluszeiten ab. Der Ausbau von Kühlketten- und Gefrierinfrastruktur unterstützt zudem die Vorbereitung von Zutaten mit höherem Durchsatz sowie die Exportbereitschaft temperaturempfindlicher Rohstoffe in den Bereichen Obst, Milchprodukte und Fertiggericht-Komponenten. Zu den jüngsten Kapazitätserweiterungen zählen die Schnellgefriertunnel von Emergent Cold LatAm in San Antonio, Chile, vom Juni 2026 (mit einer jährlichen Kapazität von über 10.500 Tonnen), die Erweiterung von MBRF in Uruguay im April 2026 im Wert von 70 Mio. USD (einschließlich eines Tunnels mit einer Kapazität von 21.000 Kisten) sowie die Lieferung des FD-500R von KEMOLO nach Bolivien im März 2026, was auf eine wachsende installierte Basis an Gefriertrocknungsanlagen hindeutet.
Aktuelle Branchenentwicklungen
- Juni 2026: Emergent Cold LatAm nahm zwei neue Schnellgefriertunnel in San Antonio, Chile, in Betrieb und schuf damit über 10.500 Tonnen zusätzliche jährliche Lebensmittelverarbeitungskapazität. Diese Erweiterung stärkt die exportorientierte Kühlkettenfähigkeit für Obst- und Fertiglebensmittelvorprodukte, die in Gefriertrocknungslinien einfließen.
- April 2026: MBRF investierte 70 Mio. USD in den Ausbau seines Industriekomplexes in Tacuarembó, Uruguay, mit neuer Gefrierinfrastruktur, einschließlich eines Tunnels mit einer Kapazität von 21.000 Kisten. Das Projekt erweitert die regionale Kapazität für durchsatzstarke Gefriertrocknungsrohstoffe für Obst, Milchprodukte und Fertiggericht-Komponenten.
- April 2025: Nestlé brachte Nescafé Ready-to-Drink-Kaltkaffee in Brasilien auf den Markt. Diese Einführung stärkt die Produktinnovation bei Kaffeeformaten, die auf löslichen Zutaten basieren, und unterstützt die Premiumisierung sowie breitere Handelsexperimente bei getränkegeführten Gefriertrocknungsanwendungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Südamerika verkauften gefriergetrockneten Produkte, bei denen nach dem Einfrieren Feuchtigkeit unter Vakuum entzogen wird, um Struktur und Haltbarkeit zu bewahren. Die Größenbestimmung spiegelt Verkäufe in wichtigen Endmärkten wider, unter Verwendung einer konsistenten regionalen Abdeckung und vergleichbarer Währungsbehandlung.
Umfangsausschlüsse: Wir schließen Nicht-Gefriertrocknungsverfahren wie luftgetrocknete, sprühgetrocknete, walzengetrocknete und standardmäßig dehydrierte Produkte aus, auch wenn diese als getrocknete Lebensmittel vermarktet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Gefriergetrocknete Früchte
- Erdbeere
- Himbeere
- Ananas
- Apfel
- Mango
- Sonstige Früchte
- Gefriergetrocknetes Gemüse
- Erbse
- Mais
- Karotte
- Kartoffel
- Pilz
- Sonstiges Gemüse
- Gefriergetrocknetes Fleisch und Meeresfrüchte
- Gefriergetrocknete Milchprodukte
- Gefriergetrocknete Getränke
- Fertiggerichte
- Tiernahrung
- Gefriergetrocknete Früchte
- Nach Art
- Konventionell
- Biologisch
- Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstiger Vertriebskanal
- Nach Geografie
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den regionalen Nachfragepool zu kartieren und Annahmen zu verankern, die anhand öffentlicher Daten überprüft werden können. Wir stützten uns auf Quellen wie UN Comtrade und nationale Zollportale für Handelsströme, FAOSTAT für den Kontext der landwirtschaftlichen Produktion sowie statistische Ämter wichtiger Länder für Lebensmittelherstellung und Preisreihen. Zudem prüften wir Standards und Leitlinien von Gremien wie der Codex Alimentarius (für Definitionen von Lebensmittelkategorien) sowie relevanten Landwirtschafts- und Gesundheitsministerien für Kennzeichnungs- und Compliance-Signale.
Um dies in ein praktikables Marktmodell zu überführen, ergänzten wir das Obige durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, die Kapazitätsänderungen, Produkteinführungen und Vertriebsverschiebungen behandeln. An einigen Stellen wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Nachrichtenscreening verwendet, zusätzlich zu Patentdatenbanken, um Prozess- und Verpackungsaktivitäten zu bestätigen, was uns half, Doppelzählungen benachbarter Trockenformate zu vermeiden. Die hier genannten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung genutzt.
Primärinterviews und Umfragen
Wir nutzen Interviews und Umfragen mit Herstellern, Importeuren, Distributoren, Einzelhändlern und Foodservice-Spezialisten in Südamerika. Ihr Feedback hilft, Sekundärschätzungen mit beobachteten Anteilen gefriergetrockneter Produkte, Verkaufspreisen, Bestandsbewegungen und Kanalzugang zu vergleichen und gleichzeitig die im finalen Modell verwendeten länderspezifischen Annahmen zu prüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 15% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 25% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Handels- und Verbrauchssignale genutzt werden, um den regionalen Pool des Angebots an gefriergetrockneten Produkten zu rekonstruieren, der anschließend auf wichtige Produktgruppen und Kanäle verteilt wird. Danach wurden selektive Bottom-up-Näherungen angewandt, wie beispielsweise stichprobenartige Preise pro kg nach Produkttyp multipliziert mit geschätzten Volumina, ergänzt durch Kanalprüfungen bei Distributoren, wobei diese Prüfungen zur Anpassung der Gesamtsummen bei erkennbaren Lücken genutzt wurden.
Die Eingabegrößen wurden ausgewählt, weil sie erklärbar und überprüfbar sind, ohne auf schwer zugängliche Datensätze angewiesen zu sein. Zu den Hauptfaktoren zählten (beispielhaft) die Verfügbarkeit von gefriergetrocknetem Obst und Gemüse in Abhängigkeit von der Ernteproduktion, Import- und Exportbewegungen für lagerstabile Zutaten, die Entwicklung der durchschnittlichen Verkaufspreise nach Kategorie, Veränderungen beim Online-Einzelhandelsanteil für Spezialitätenlebensmittel sowie Nachfragesignale aus Fertiggerichten und Tiernahrung. Wo Volumensignale ungenau waren, verwendeten wir konservative Bandbreiten und verfeinerten diese anschließend durch Interviewrückmeldungen zu Umwandlungsausbeuten und Packungsgrößenmix.
Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch einfache Trend- und Treiberverknüpfungen, sodass die Wachstumspfade auch bei sich ändernden makroökonomischen Bedingungen realistisch bleiben. Annahmen zu Kategoriewachstum, Preisgestaltung und Kanalmix wurden in einem Best- und Worst-Case-Szenario stresstestet, und die endgültige Prognose behielt den mittleren Pfad bei, den Primärbefragte als am wahrscheinlichsten bezeichneten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, die nach Diskrepanzen zwischen den modellierten Gesamtwerten und unabhängigen Indikatoren suchen, wie Handelsrichtung, Preisentwicklung nach Kategorie und Aktivität in der Lebensmittelverarbeitung auf Länderebene. Ausreißer wurden Land für Land überprüft, und wenn eine Abweichung nicht durch Saisonalität, einmalige Lagerhaltung oder Wechselkurstiming erklärt werden konnte, wurden die Annahmen erneut geöffnet und durch Folgegespräche überprüft.
Vor der Veröffentlichung durchläuft das Entwurfsmodell eine mehrstufige Analystenprüfung, damit Berechnungen, Definitionen und Jahresabstimmungen konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, etwa größeren Kapazitätserweiterungen, politischen Änderungen, die grenzüberschreitende Ströme betreffen, oder starken rohstoffgetriebenen Preisschwankungen. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden den zu diesem Zeitpunkt aktuellsten verfügbaren Stand erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den südamerikanischen Markt für gefriergetrocknete Produkte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können unterschiedlich aussehen, selbst wenn die Themenbezeichnung gleich klingt, da der zugrunde liegende Umfang und die Preislogik nicht immer übereinstimmen. Die größten Unterschiede ergeben sich meist daraus, wie streng der Gefriertrocknungsprozess definiert wird, ob benachbarte Trockenformate eingemischt werden, welche Länder unter Südamerika erfasst werden und wie Preise über inflationäre Zeiträume hinweg umgerechnet und zeitlich zugeordnet werden.
Manche Schätzungen scheinen die Definition zu erweitern, indem sie breitere Umsätze aus getrockneten und dehydrierten Produkten einmischen, um Lücken zu glätten, wo das Volumen an gefriergetrockneten Produkten schwerer zu beobachten ist. Bei Mordor Intelligence beschränkt sich die Erfassung auf Produkte, die ausdrücklich unter die Definitionen des Gefriertrocknungsprozesses fallen, und wird anschließend anhand von Kanalmix- und kategorienspezifischen Preisprüfungen validiert, bevor die Gesamtsummen final bestätigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,41 Mrd. USD (2025) | |
| Fachverlag A | 7,39 Mrd. USD (2025) | Verwendet einen sehr ähnlichen regionalen Zuschnitt, aber der offengelegte Umfang legt stärkeres Gewicht auf Obst und Gemüse, was die Kategoriegewichtung und Preisgestaltung verschieben kann, wenn andere Gefriertrocknungsarten nicht im gleichen Detailgrad modelliert werden. |
| Branchen-Deskstudie B | 7,94 Mrd. USD (2026) | Das berichtete Jahr ist unterschiedlich, und der Anstieg kann durch den Zeitpunkt der Preisaktualisierungen und Annahmen zur Währungsumrechnung bedingt sein, insbesondere wenn rasche Inflation und Veränderungen im Einzelhandelsmix in den Wert des Folgejahres übertragen werden. |
Insgesamt betrachtet lässt sich die Spanne hauptsächlich durch den Umfang und die Jahresabstimmung erklären und nicht durch einen einzelnen Datenpunkt. Indem die Produktdefinition eng gehalten und der Wert anschließend mit beobachtbaren Handels-, Preis- und Kanalsignalen gegengeprüft wird, bleibt die endgültige Zahl auf Eingabegrößen zurückführbar, die wiederholt und geprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gefriergetrocknete Produkte in Südamerika heute?
Er erreichte im Jahr 2026 7,97 Milliarden USD und wird voraussichtlich bis 2031 11,52 Milliarden USD erreichen, was einem CAGR von 7,65 % entspricht.
Welche Produktkategorie wächst am schnellsten?
Gefriergetrocknete Milchprodukte führen mit einem CAGR von 8,67 %, angetrieben durch Reformulierungen in der Säuglingsernährung und klinischen Lebensmittelversorgung.
Warum dominiert Brasilien den regionalen Umsatz?
Eine Einzelhandelsbasis von 197 Milliarden USD, vorgeschriebene Schulspeisung-Einkäufe und ein reichhaltiges Angebot an tropischen Früchten verschaffen Brasilien einen Anteil von 56,69 %.
Gewinnen biologische gefriergetrocknete Lebensmittel an Bedeutung?
Ja, biologische Varianten expandieren mit einem CAGR von 9,13 %, da QR-Code-Rückverfolgbarkeit und Premium-Preisgestaltung bei städtischen Käufern Anklang finden.
Seite zuletzt aktualisiert am:



