
Größe und Marktanteil des südamerikanischen Marktes für Batterie-Energiespeichersysteme (BESS)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
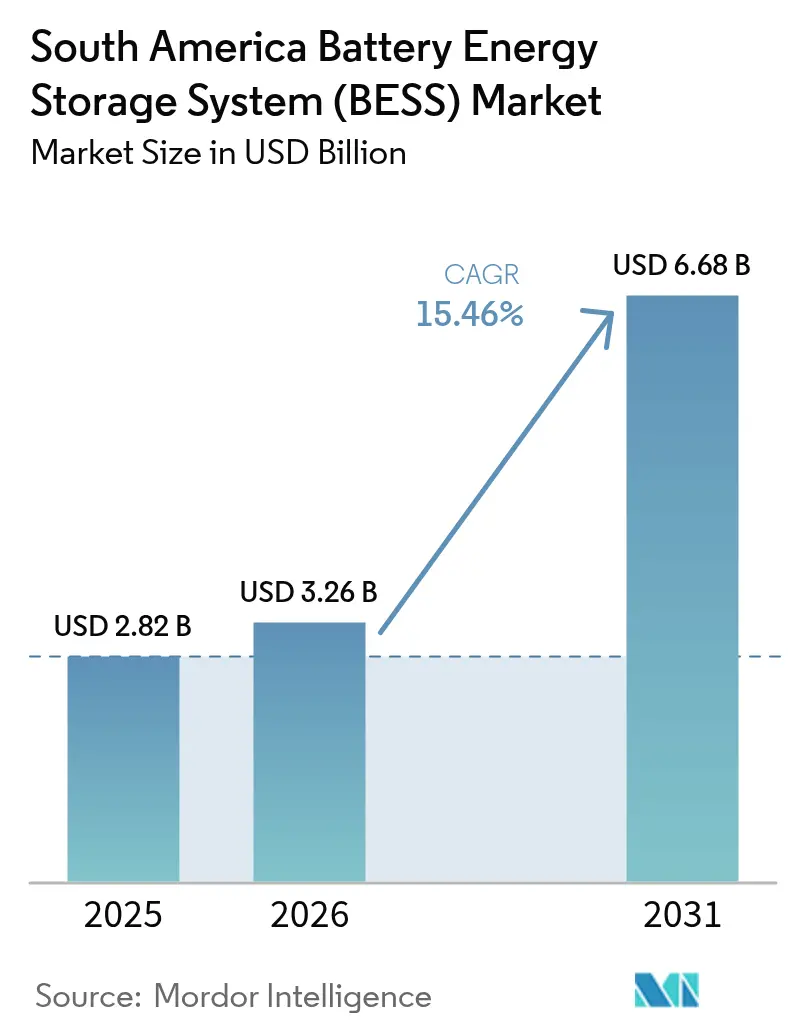
| Marktgröße im Basisjahr (2025) | 2.82 Milliarden US-Dollar |
| Marktgröße (2026) | 3.26 Milliarden US-Dollar |
| Marktgröße (2031) | 6.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Marktes für Batterie-Energiespeichersysteme (BESS) durch Mordor Intelligence
Die Größe des südamerikanischen Marktes für Batterie-Energiespeichersysteme im Jahr 2026 wird auf USD 3,26 Milliarden geschätzt, gegenüber dem Wert von 2025 in Höhe von USD 2,82 Milliarden, mit Projektionen für 2031 von USD 6,68 Milliarden, die mit einer CAGR von 15,46 % über den Zeitraum 2026–2031 wachsen.
Der Schwung resultiert aus der zunehmenden Einspeisung variabler erneuerbarer Energien, unterstützenden Auktionsprogrammen in Brasilien und Chile sowie dem Wandel der Region hin zu mehrstündigen Stabilisierungslösungen. Redox-Flow-Batterie-Pilotprojekte, Natrium-Ionen-Demonstrationen und lokalisierte Lithium-Ionen-Packungsmontage veranschaulichen chemische Diversifizierungsstrategien, die gegen die Volatilität kritischer Mineralien absichern. Die Versorgungsunternehmensbeschaffung dominiert die Kapazitätserweiterungen, doch Mikronetze im Bergbausektor und Wohnbereichs-Solar-plus-Speicher-Bündel expandieren rasch. Die softwarezentrierte Wertschöpfung beschleunigt sich, da die Aggregation virtueller Kraftwerke (VKW) Einnahmequellen aus der Frequenzregelung erschließt. Die Lieferkettenlokalisierung im Rahmen des brasilianischen Grünindustriegesetzes von 2024 zieht chinesische Hersteller an, während Brandschutzvorschriften nach UL 9540A zertifizierte Gehäuse in städtische Umspannwerke drängen.[1]Camila Hodgson, „Batteriekosten sinken stark und stärken die Speicherwirtschaft”, ft.com
Wesentliche Erkenntnisse des Berichts
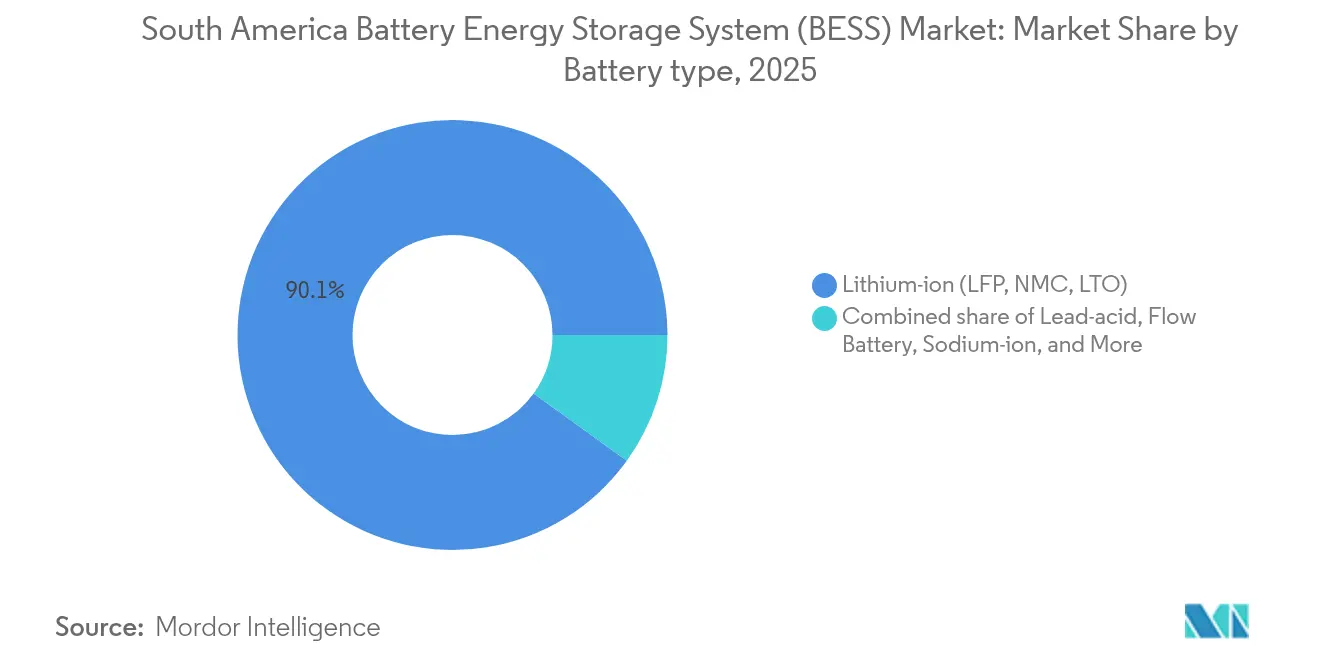
- Nach Batterietyp hielten Lithium-Ionen-Batterien im Jahr 2025 einen Marktanteil von 90,05 % am südamerikanischen Markt für Batterie-Energiespeichersysteme, während Redox-Flow-Batterien bis 2031 mit einer CAGR von 24,6 % wachsen sollen.
- Nach Verbindungstyp entfielen 79,85 % der Installationen im Jahr 2025 auf netzgebundene Systeme, während netzunabhängige Mikronetze bis 2031 voraussichtlich mit einer CAGR von 25,1 % expandieren werden.
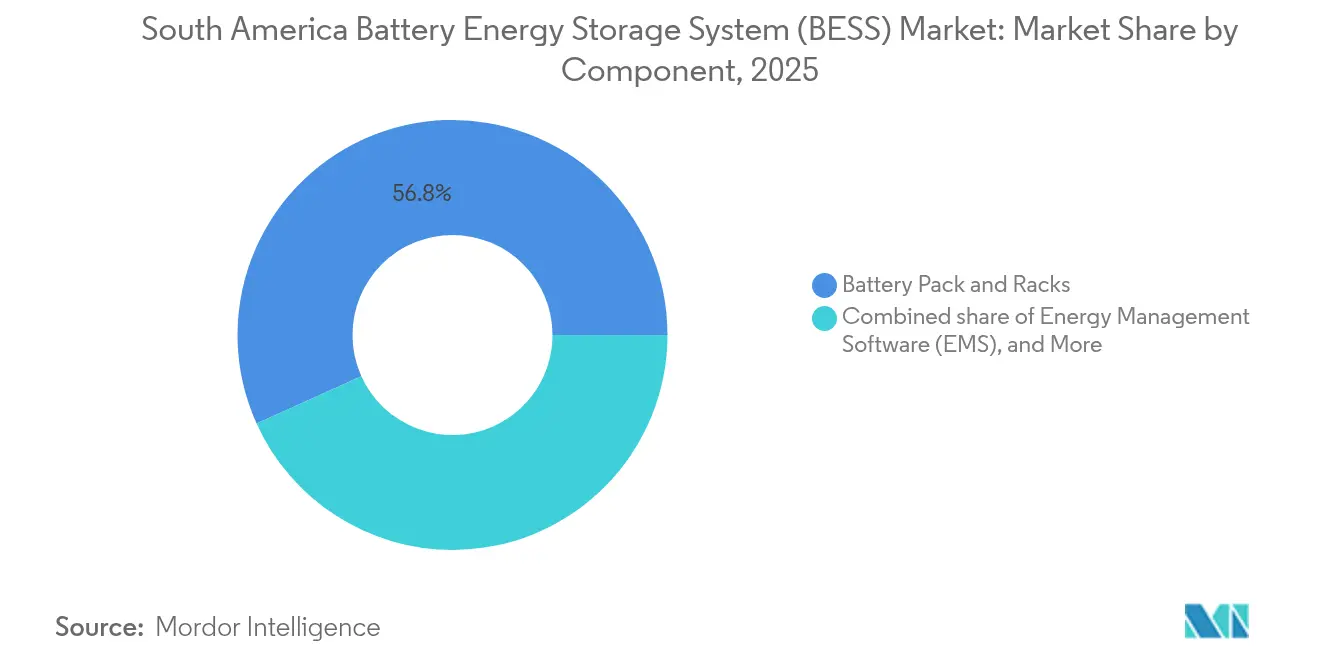
- Nach Komponente entfielen 56,75 % des Umsatzes 2025 auf Batteriepacks und Gestelle, während Energiemanagementsoftware bis 2031 voraussichtlich mit einer CAGR von 26 % wachsen wird.
- Nach Energiekapazitätsbereich repräsentierten Projekte im Bereich 10–100 MWh 42,15 % der Kapazität 2025, aber Systeme über 500 MWh skalieren mit einer CAGR von 26,9 % bis 2031.
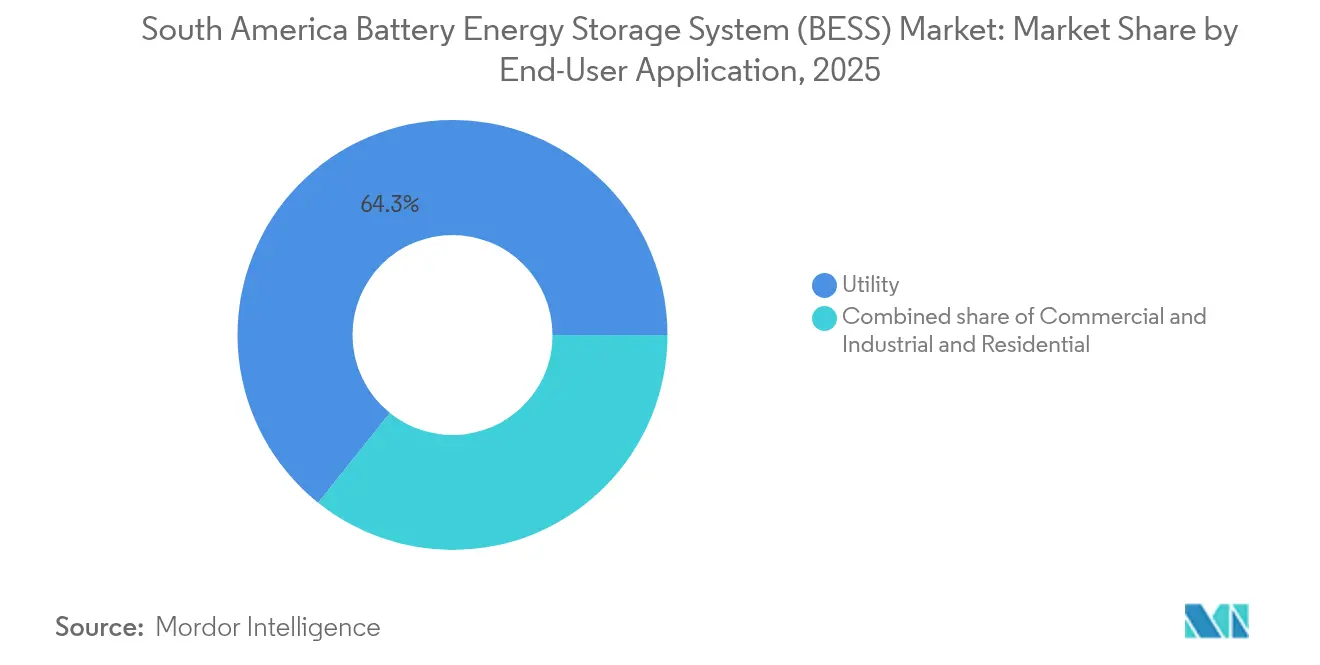
- Nach Endnutzer entfielen 64,25 % der Nachfrage 2025 auf Versorgungsunternehmen, während Gewerbe- und Industrieinstallationen bis 2031 voraussichtlich eine CAGR von 26,7 % aufweisen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 37,05 % am südamerikanischen Markt für Batterie-Energiespeichersysteme; Chile wird bis 2031 voraussichtlich mit einer CAGR von 25,6 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Zunehmende Einspeisung variabler erneuerbarer Energien | +4.2% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der Lithium-Ionen-Kosten in USD/kWh | +3.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Beschaffung durch Versorgungsunternehmen über Speicherauktionen 2025 | +3.1% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Unternehmensbezogene PPAs und Mikronetze im Bergbausektor | +2.6% | Chile, Peru, Argentinien | Mittelfristig (2–4 Jahre) |
| Brasiliens Steueranreize der Grünindustrie 2024 | +1.4% | Brasilien | Langfristig (≥ 4 Jahre) |
| Energie-als-Dienstleistung- und VKW-Modelle | +1.2% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einspeisung variabler erneuerbarer Energien in Brasilien und Chile
Brasilien hat 2024 8,8 GW Solar- und Windenergie hinzugefügt und damit den Anteil variabler erneuerbarer Energien auf 23 % der Netzversorgung gesteigert. Die Atacama-Wüste in Chile beherbergt 4,2 GW Solarenergie, die mittags gedrosselt wird, was lukrative Arbitragefenster für 4-stündige Lithium-Ionen-Systeme in den Abendspitzenstunden schafft. Der chilenische Netzbetreiber verlangt von Solaranlagen mit mehr als 100 MW, Speicher am gleichen Standort zu installieren oder Kürzungsstrafen in Kauf zu nehmen.[2]Reuters Energy Desk, „Chile verschärft Kostandortregeln für Solar”, reuters.com Brasiliens Systembetreiber erprobt synthetische Trägheitsdienstleistungen aus Batterien, um stillgelegte Wärmekraftwerke zu ersetzen. Argentiniens Patagonien-Windkorridor erlebt ähnliche Kürzungen, verfügt aber über keine Kapazitätszahlungen, sodass Speicherinvestitionen für Bergwerke netzunabhängig bleiben.
Rascher Rückgang der Lithium-Ionen- (LFP und NMC) Batteriekosten in USD/kWh
LFP-Zellpreise fielen 2024 auf USD 115/kWh, was einem Rückgang von 17 % gegenüber dem Vorjahr entspricht und die nivellierten Speicherkosten unter USD 150/MWh für 4-Stunden-Systeme trieb. NMC-Chemien fielen auf USD 128/kWh, was die Kostenlücke verringerte und hybride Stacks ermöglichte, die LFP-Massenkapazität mit NMC-Leistungsschüben kombinieren. Brasiliens Auktion 2025 deckelt Angebote bei USD 180/kWh, einem Schwellenwert, den nur LFP-Lieferanten rentabel erfüllen können. Südkoreanische Unternehmen leiten die NMC-Produktion zu südamerikanischen Elektrofahrzeugwerken um, wodurch ein sekundäres Angebot für stationäre Integratoren entsteht. Projektionen zeigen, dass 6-Stunden-Systeme bis 2027 mit den Kosten von 4-Stunden-Systemen gleichziehen werden, was saisonale Stabilisierungsanwendungen eröffnet.
Aufkommende Beschaffung von Netzdienstleistungs-Batterie-Energiespeichersystemen durch Versorgungsunternehmen über Speicherauktionen bis 2025
Brasiliens Auktion 2024 vergab 2 GW Speicher mit 15-jährigen Verfügbarkeitszahlungen, wobei die durchschnittlichen Gebote bei USD 172/kWh lagen. Chiles 13-GWh-Landvergabeprozess reserviert Standorte für kostandortbasierte Speicher, die Rampendienste bereitstellen müssen. Indexgebundene Garantiezahlungen senken das Projektfinanzierungsrisiko und ziehen Pensionsfonds an. Argentinien verfügt über Entwürfe, aber keine abschließende Vergütung, was Entwickler fernhält. Das Auktionsmodell wandelt Speicher von Handelsanlagen in regulierte Infrastruktur um.
Unternehmensbezogene PPAs und Mikronetz-Nachfrage aus dem Bergbausektor in der Andenregion
Codelco hat 2024 180 MW Solar-plus-Speicher unter Vertrag genommen und damit jährlich 320.000 t CO₂ kompensiert. Das Bergwerk Las Bambas in Peru hat ein 25-MWh-Hybrid-Mikronetz implementiert, das die Dieselkosten um 40 % senkte. Argentiniens Lithiumdreieck beherbergt 68 MWh netzunabhängiger Speicher für Solesedimentationspumpen. Bergbau-PPAs umgehen Versorgungsunternehmen und sichern Strom für 20 Jahre unter USD 50/MWh. Überdimensionierte 8–12-Stunden-Batterien bieten Autonomie, die über den intraday-Arbitragenutzen hinausgeht.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Anfangskapitalkosten und begrenzte Projektfinanzierungstiefe | -2.80% | Argentinien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Regulierungslücken außerhalb Chile und Brasilien | -1.90% | Argentinien, Kolumbien, Peru, Uruguay | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenabhängigkeit und Mineralienvolatilität | -1.30% | Paraguay, Bolivien | Mittelfristig (2–4 Jahre) |
| Brandschutz- und Genehmigungsverzögerungen | -0.90% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskapitalkosten und begrenzte Projektfinanzierungstiefe
Versorgungsmaßstabssysteme kosten USD 300–400/kWh, was USD 120 Millionen für 300-MWh-Anlagen impliziert. Argentiniens Risikoprämie von 1.500 Basispunkten blockiert internationale Kreditgeber ohne Garantien. Kolumbiens Entwicklungsbank vergab 2024 konzessionäre Darlehen in Höhe von USD 85 Millionen und erfüllte damit eine dreifache Nachfrage. Perus Bergbauunternehmen finanzieren Projekte auf Bilanzbasis, was die Beteiligung auf investitionsgradige Unternehmen beschränkt. Brasiliens BNDES begrenzt Darlehen auf 70 % der Kapitalkosten, was höhere Eigenkapitalanteile erzwingt.[3] Financial Times Climate Desk, „Finanzierungslücke hemmt Batterien in Lateinamerika”, ft.com
Regulierungslücken und unsichere Vergütung außerhalb Chile und Brasilien
Argentinien verfügt über keine Frequenzregelungszahlungen und beschränkt Batterien auf den Handelsarbitrage-Bereich. Kolumbiens Speicherentwurfsregeln warten auf Netzkodexrevisionen, was die Umsatzsicherheit verzögert. Peru erlaubt Speicher nur innerhalb hybrider erneuerbarer Energieprojekte und schließt eigenständige Angebote aus. Uruguay erlaubt Day-ahead-Gebote, schließt jedoch regulierte Renditen aus. Langwierige Netzanschlussfristen von 18–24 Monaten schrecken Investitionen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Redox-Flow-Batterie-Dynamik fordert LFP-Vorherrschaft herausRedox-Flow-Batterien werden bis 2031 mit einer CAGR von 24,6 % wachsen, was die steigende Nachfrage nach 8–12-stündigen Entladezeiten widerspiegelt, die Lithium-Ionen wirtschaftlich nicht erreichen kann. Die Marktgröße des südamerikanischen Batterie-Energiespeichersystems für Redox-Flow-Batterien erreichte 2025 USD 0,28 Milliarden und steht vor einer beschleunigten Expansion, da Netzkodizes Kürzungskosten internalisieren. Das 75-MWh-Eisen-Flow-Projekt von ESS Inc. in Chile demonstriert 12-stündige Leistung ohne Kapazitätsabfall.
Lithium-Ionen behielten einen Anteil von 90,05 % aufgrund der Kosten- und thermischen Vorteile von LFP in heißen Klimazonen. Natrium-Ionen-Pilotprojekte in Brasilien zielen auf eine Lokalisierung der Lieferkette ab. Nischenchemien wie hybride Superkondensatoren bedienen Märkte für Reaktionen unterhalb einer Sekunde. Die Zertifizierung nach UL 1973 wird zunehmend obligatorisch und prägt Beschaffungsspezifikationen. Der südamerikanische Markt für Batterie-Energiespeichersysteme entwickelt sich weiterhin in Richtung kostenoptimierter 4-Stunden-Lithium-Ionen-Stacks und länger laufender Redox-Flow-Lösungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Verbindungstyp:
Netzunabhängige Mikronetze beschleunigen sichNetzunabhängige Mikronetze werden voraussichtlich mit einer CAGR von 25,1 % wachsen, angetrieben durch Dekarbonisierung im Bergbausektor und Elektrifizierung abgelegener Gemeinden. Perus Landprogramm zielt auf 500 Solar-plus-Speicher-Mikronetze bis 2027 ab. Netzgebundene Systeme dominieren dennoch 79,85 % der Installationen 2025, unterstützt durch Versorgungsunternehmenauktionen in Brasilien und marktbasierte Beschaffung in Chile. Hybridkonfigurationen, die bei Ausfällen Inselbildung ermöglichen, kombinieren beide Modelle.
Der südamerikanische Markt für Batterie-Energiespeichersysteme profitiert von vermiedenen Übertragungsausbauten an netzunabhängigen Standorten, während netzgebundene Projekte Mehrfacheinnahme-Stacking nutzen. Netzanschlusswartelisten in Argentinien erstrecken sich typischerweise über 12–18 Monate, was Mikronetze aufgrund ihres Zeitvorteils begünstigt. Netzeinspeisetarifreformen in Brasilien erlauben verbrauchsseitige Hybridinstallationen und intensivieren die dezentrale Nachfrage.
Nach Komponente:
Software rückt in den MittelpunktEnergiemanagementsoftware expandiert mit einer CAGR von 26 % und übertrifft die Hardware, da die Aggregation virtueller Kraftwerke Frequenzregelungseinnahmen erschließt. Batteriepacks und Gestelle machen noch immer 56,75 % des Umsatzanteils aus, doch die Margenkontraktion durch chinesische Lieferangebote betrifft hardwarezentrierte Geschäftsmodelle. Leistungsumwandlungssysteme konkurrieren um inkrementelle Effizienz, während der Kostenanteil der Anlagentechnik mit städtischen Brandschutzmandaten steigt.
Überlegene Einsatzalgorithmen bestimmen die Renditen und positionieren Fluence's Mosaic und Tesla's Autobidder als entscheidende Differenzierungsmerkmale. Die Marktgröße des südamerikanischen Batterie-Energiespeichersystems für softwaregetriebene Angebote wird steigen, da regulatorische Rahmenbedingungen leistungsbasierte Vergütung anerkennen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Energiekapazitätsbereich:
Gigawattstunden-Ära entstehtSysteme über 500 MWh weisen die schnellste Wachstumsrate von 26,9 % CAGR auf. AES Andes' 560-MWh-Projekt in Chile verankert das Versorgungsunternehmeninteresse an mehrstündiger Stabilisierung. Das 10–100-MWh-Band bleibt mit 42,15 % der Kapazität 2025 der Kern und bietet Skalierbarkeit für Gewerbe- und Industriekäufer. Brasiliens Auktion begrenzt die Projektgröße auf 400 MWh und verteilt Chancen auf viele Entwickler.
Gigawattstunden-Projekte profitieren von Mengenrabattkäufen, während Kleinsysteme 30–40 % Kostenpremien tragen. Der südamerikanische Markt für Batterie-Energiespeichersysteme teilt sich daher zwischen dezentralen Eigenverbrauchsanlagen und versorgungsmaßstäblichen Netzdienstleistungsplattformen auf.
Nach Endnutzeranwendung:
Bergbausektor beflügelt Gewerbe- und IndustriewachstumVersorgungsunternehmen hielten 2025 64,25 % der Nachfrage, doch Gewerbe- und Industrieinstallationen steigen mit einer CAGR von 26,7 %. Bergbaubetriebe priorisieren 8–12 Stunden Autonomie und haben Green-Bond-Finanzierungen zu niedrigeren Spreads gesichert. Die Wohnsektornachfrage skaliert durch abonnementbasierte Energie-als-Dienstleistung-Modelle, die die Anfangskosten von USD 8.000–12.000 abfedern. Die Senkung der Lastspitzengebühren erzielt IRRs von 18–24 % in Brasiliens Hochtarifstaaten.
Da sich der südamerikanische Markt für Batterie-Energiespeichersysteme über Versorgungsunternehmen hinaus ausweitet, wird Softwarekompetenz für die Mehrfacheinnahmenoptimierung unverzichtbar und regulatorische Anreize für verbrauchsseitige Speicher gewinnen an Bedeutung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografieanalyse
Brasilien Markt für Batterie-Energiespeichersysteme (BESS)
Brasilien hatte im Jahr 2025 einen Anteil von 37,05 % am südamerikanischen Markt für Batterie-Energiespeichersysteme, begünstigt durch eine 2-GW-Speicherauktion und Richtlinien zur dezentralen Stromerzeugung, die verbraucherseitige Speicher belohnen. REIDI-Anreize stützen BYD's 10-GWh-LFP-Werk und stärken die lokalen Lieferketten. Hohe Umgebungstemperaturen begünstigen LFP und beeinflussen die Ausschreibungsspezifikationen. São Paulo und Minas Gerais beherbergen 55 % der gewerblichen und industriellen Installationen aufgrund erhöhter Tarife.
Chile Markt für Batterie-Energiespeichersysteme (BESS)
Chile ist die am schnellsten wachsende Region mit einer CAGR von 25,6 % bis 2031, unterstützt durch einen Landvergabeprozess von 13 GWh und Vorgaben der Wasserstoffstrategie. Die Solarabregelung in der Atacama und Anforderungen an synthetische Trägheit treiben die Nachfrage nach Mehrstundenspeichern an. Bergbau-Stromlieferverträge verdrängen Diesel, während Santiago die Aggregation virtueller Kraftwerke erprobt. Diese Faktoren treiben das Wachstum des südamerikanischen Marktes für Batterie-Energiespeichersysteme sowohl im Versorgungsunternehmen- als auch im Netzfern-Segment voran.
Südamerika Markt für Batterie-Energiespeichersysteme (BESS)
Argentinien, Kolumbien und Peru befinden sich noch in einem frühen Entwicklungsstadium. Argentiniens Lithiumdreieck-Minen installierten im Jahr 2024 68 MWh netzferne Speicher; das Fehlen einer Vergütung für Systemdienstleistungen schränkt jedoch netzgekoppelte Projekte ein. Kolumbiens Programm für konzessionäre Darlehen ist überzeichnet. Peru subventioniert ländliche Mikronetze, untersagt jedoch eigenständige Speichergebote. Die übrigen Länder entfallen auf weniger als 5 % der Kapazität aufgrund ihrer kleinen Netze und des Fehlens von Auktionen.


Regulatorisches Umfeld
Die Regulierung für BESS in ganz Südamerika bleibt uneinheitlich, wobei bankfähige Vergütungen und klarere Regeln zur Netzintegration hauptsächlich auf Chile und Brasilien konzentriert sind. Chile hat die betrieblichen Anforderungen rund um die Integration erneuerbarer Energien und die Speicherbeteiligung über seinen Systembetreiber, den Coordinador Electrico Nacional, verschärft, der auch die kommerzielle Inbetriebnahme von Projekten genehmigt, einschließlich der Genehmigung von BESS Arica am 25. Juni 2026. Brasilien verbindet weiterhin die Beschaffung durch Versorgungsunternehmen mit Anreizen und Beschaffungsstrukturen, während es zudem die Verdrängung von Diesel in isolierten Amazonas-Systemen durch Ausschreibungen für hybride Anlagen aus erneuerbaren Energien und Speichern anstrebt.
Argentinien ist von Rahmenwerken im Entwurfsstadium zur vergabebasierten Umsetzung durch die AlmaSADI-Ausschreibung unter dem Energiesekretariat (Resolution 155/2026) übergegangen. CAMMESA verwaltet die Teilnahme an der Ausschreibung und die Netzintegration für den Großhandelsmarkt und verknüpft den Speicherausbau mit kritischen Netzknoten und der Entlastung von Engpässen. Dies schafft einen regulierten Weg für BESS im Versorgungsmaßstab in einem Markt, der sich zuvor eher auf handelsbasierte oder netzunabhängige Wirtschaftlichkeit stützte. Außerhalb dieser führenden Märkte verlängern Lücken bei den Zahlungen für Systemdienstleistungen und der Klarheit der Netzregeln weiterhin die Zeiträume für die Netzanbindung und begrenzen die Beteiligung eigenständiger Speicherprojekte, insbesondere in Peru und Kolumbien.
Wettbewerbslandschaft
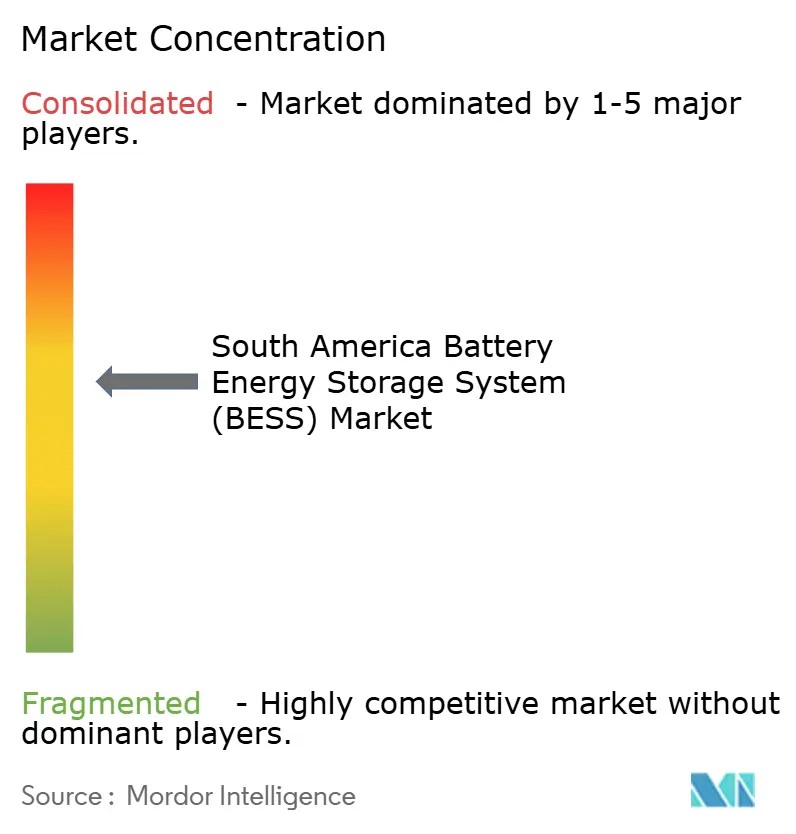
Der südamerikanische Markt für Batterie-Energiespeichersysteme ist mäßig fragmentiert. Globale Integratoren wie Fluence, Tesla und BYD konkurrieren mit regionalen Entwicklern wie Atlas Renewable Energy und AES Andes, die lokale Finanzierungskompetenz nutzen. Chinesische Lieferanten integrieren vertikal die EPC-Lieferung und unterbieten Wettbewerber um 15–20 %. Kenntnisse über Genehmigungsfristen verschaffen regionalen Akteuren einen Vorteil in Argentinien und Kolumbien.
Energiemanagementsoftware treibt die Differenzierung voran, wobei Fluence Mosaic und Tesla Autobidder um das Softwaresegment mit einer CAGR von 27,3 % wetteifern. ESS Inc. stört den Markt mit 12-stündiger Eisen-Flow-Technologie. Regulatorische Anforderungen für synthetische Trägheit und UL-1973-Zertifizierung erhöhen Markteintrittsbarrieren und begünstigen Unternehmen mit Compliance-Nachweisen. Weißflecken umfassen Wohnbereichs-Solar-plus-Speicher und Elektrofahrzeugbatterie-Wiederverwendungspiloten unter der Leitung von Acumuladores Moura.
Brandschutzmandate erhöhen die Komplexität der Anlagentechnik und stärken die Nachfrage nach zertifizierten Gehäusen. Die strategische Spaltung liegt zwischen kostenführenden Vertikalintegratoren und Nischenentwicklern, die Bergbauminikronetze oder VKW-Aggregation bedienen. Da Auktionen proliferieren, werden Skalierung und Softwarekompetenz entscheidend.
Branchenführer im südamerikanischen Markt für Batterie-Energiespeichersysteme (BESS)
Enel S.p.A.
AES Gener S.A.
BYD Co Ltd
Engie SA
LG Energy Solution
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Markt für Batterie-Energiespeichersysteme (BESS)
- Enel S.p.A.
- AES Andes / AES Gener
- BYD Co Ltd
- Engie SA
- LG Energy Solution
- Fluence Energy
- Tesla Inc.
- Siemens Energy
- Schneider Electric SE
- ABB Ltd.
- CATL
- Panasonic Corp.
- Samsung SDI
- Saft Groupe SA
- EnerSys
- Acumuladores Moura S.A.
- Nidec ASI
- Hitachi Energy
- SUNRED
- Atlas Renewable Energy
Lesen Sie die Analyse der Südamerika Markt für Batterie-Energiespeichersysteme (BESS)-Unternehmen

Marktchancen und Zukunftsaussichten
Die Entlastung von Engpässen auf Seiten der Versorgungsunternehmen und das Abregelungsmanagement unterstützen eine Projektpipeline, die durch Bauprojekte im mehrfachen Hundert-Megawatt- und mehrfachen Gigawattstunden-Bereich verankert ist. Die AlmaSADI-Vergaben Argentiniens im Jahr 2026 (700,5 MW über 20 Projekte) etablieren einen definierten Beschaffungskanal, der an Übertragungsengpässe im argentinischen Verbundnetz (SADI) gebunden ist, und schaffen Chancen für die EPC-Ausführung, den lokalen Betrieb und die Wartung sowie für Energiemanagement-Software, die die Leistung an begrenzten Netzknoten dokumentieren kann. In Chile hält die Inbetriebnahme und der Bau großer BESS-Anlagen, darunter Engie Chiles BESS Arica mit 25 MW/150 MWh im Jahr 2026 und Grenergys 3,5-GWh-Anlage Elena in Antofagasta im Jahr 2026, den adressierbaren Markt sowohl bei eigenständigen als auch hybriden Konfigurationen breit, einschließlich Netzdienstleistungen und der Vermeidung von Abregelung.
Ein zweiter Satz an Chancen konzentriert sich auf abgelegene, dieselabhängige Systeme, in denen Speicher zur Substitution von Kraftstoffen und zur Reduzierung der Logistiklast eingesetzt werden. Brasiliens Bestreben, die Dieselabhängigkeit in isolierten Amazonas-Netzen zu verringern, unterstützt durch Ausschreibungen für hybride Solar-plus-BESS-Anlagen, und die Vergabe eines 120-MWh-Vertrags an Huawei und Aggreko im Jahr 2026 deuten auf eine kurzfristige Nachfrage nach robusten Systemen, integratorgeführter Lieferung und Lebenszyklus-Serviceverträgen in rauen Betriebsumgebungen hin. Da sich diese Beschaffungswege ausweiten, konzentriert sich der Wettbewerb auf bankfähige Sicherheitskonformität für städtische und industrielle Standorte, die Optimierung des Einsatzplans zur Kombination mehrerer Erlösströme sowie lokalisierte Lieferstrategien, die die Abhängigkeit von importierter Zellenverfügbarkeit und Genehmigungsverzögerungen verringern.
Recent Industry Developments in Südamerika Markt für Batterie-Energiespeichersysteme (BESS)
- Juli 2026: Engie Chile nahm nach der Genehmigung am 25. Juni 2026 den kommerziellen Betrieb des 25-MW/150-MWh-BESS-Projekts Arica auf. Das Projekt erreicht die kommerzielle Inbetriebnahme als eigenständiges chilenisches Batteriespeichersystem. Die Initiative unterstreicht die Verschiebung hin zu hybriden Solar-plus-Speicher-Hubs und Netzstabilisierung im großen Maßstab im Norden Chiles.
- Juni 2026: Engie Chile weihte das 116-MW/660-MWh-Batteriesystem BESS Tocopilla als Teil eines neu entwickelten Energiekomplexes ein. Der Großspeicher ist in einen Komplex für erneuerbare Energien in Chile integriert. Dies zeigt die schnelle Skalierung mehrstündiger Speicher zur Unterstützung der Netzresilienz und der Integration erneuerbarer Energien in der Region.
- April 2026: Enel Chile begann mit dem Bau des 94-MW/372-MWh-BESS Azabache, das in einen bestehenden Solar- und Windkomplex in der Region Antofagasta integriert werden soll. Das Projekt stellt ein neues BESS innerhalb eines hybriden Komplexes für erneuerbare Energien in Chile dar. Es signalisiert ein anhaltendes Investitionsengagement für Batteriespeicher und die Hybridisierung erneuerbarer Energien in Chile.


Südamerika Markt für Batterie-Energiespeichersysteme (BESS) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze aus Batteriespeichersystemen, die in ganz Südamerika verkauft und eingesetzt werden, um Strom zu speichern und ihn an Lasten oder das Netz zurückzuliefern, einschließlich der Hauptsystemhardware und der zugehörigen Steuerungen.
Ausgeschlossener Umfang: Wir schließen Nicht-Batterie-Speichertechnologien wie Pumpspeicher, Druckluftspeicher und thermische Speicher aus.
Übersicht der Segmentierung
- Nach Batterietyp
- Lithium-Ionen (Lithiumeisenphosphat (LFP), Nickel-Mangan-Kobalt (NMC), Lithiumtitanat (LTO))
- Blei-Säure
- Redox-Flow-Batterie (Vanadium-Redox, Zink-Brom)
- Natrium-Ionen
- Andere Batterietechnologien (NiCd, Hybrid-Superkondensatoren)
- Nach Verbindungstyp
- Netzgebunden (Netzverbunden)
- Netzunabhängig (Mikronetz, Hybrid)
- Nach Komponente
- Batteriepack und Gestelle
- Leistungsumwandlungssystem (PCS)
- Energiemanagementsoftware (EMS)
- Anlagentechnik und Dienstleistungen
- Nach Energiekapazitätsbereich
- Unter 10 MWh
- 10 bis 100 MWh
- 100 bis 500 MWh
- Über 500 MWh
- Nach Endnutzeranwendung
- Versorgungsunternehmen
- Gewerbe und Industrie
- Wohnbereich
- Nach Geografie
- Brasilien
- Chile
- Argentinien
- Kolumbien
- Peru
- Rest Südamerikas
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Um das Modell auf eine stabile Grundlage zu stellen, erstellen wir eine Faktenbasis zu Stromnachfrage, Netzausbau und dem Ausbau erneuerbarer Energien und bilden dann ab, wo Speicher geplant und installiert werden. Öffentliche Quellen, die dabei helfen, umfassen Daten und Publikationen von IEA, IRENA, OLADE, nationalen Energieregulierungsbehörden und Systembetreibern (Netzpläne und Ausschreibungsergebnisse) sowie Zollhandelsstatistiken für Batterie- und Stromumwandlungsgeräte.
Wir prüfen zudem Unternehmensunterlagen, Investorenpräsentationen, Ausschreibungsportale und glaubwürdige Presseberichte, um die Projektpipeline, typische Systemkonfigurationen und Signale zur Preisentwicklung zu verstehen. Bei Bedarf werden bezahlte Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und Nachrichtenüberprüfung, Patentrecherchen und Import-Export-Prüfungen auf Sendungsebene genutzt, um Unsicherheiten bei Volumen und Preisgestaltung zu verringern. Die hier genannten Schreibtischquellen sind nur veranschaulichend, und wir haben viele weitere öffentliche Dokumente und Datensätze herangezogen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und -umfragen
Wir sprechen mit Energieversorgern, Speicherentwicklern, Systemintegratoren, Anlagendistributoren, Regulierungsbehörden und großen Energieverbrauchern in Südamerika. Interviews und Umfragen klären Projektzeitpläne, Systempreise, Batteriedauer, Beschaffungswege und Regelungen, die in Sekundärquellen nicht klar hervorgehen. Die Befragten helfen zudem, Annahmen auf Länderebene zu prüfen, angekündigte Projekte von wahrscheinlichen Umsetzungen zu unterscheiden und Abweichungen im südamerikanischen Modell vor der abschließenden Überprüfung abzugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 20% | Manager: 50% |
Marktdimensionierung & Prognose
Für die Dimensionierung wird ein Top-down-Ansatz verwendet, bei dem regionale Speicherumsätze aus dem Ausbau erneuerbarer Energien, dem Bedarf an Netzflexibilität und der angekündigten Pipeline speicherbezogener Projekte rekonstruiert werden, die dann anhand realistischer Inbetriebnahmezeitpläne in jährliche Umsätze umgerechnet werden. Um die Gesamtwerte fundiert zu halten, untermauern wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie stichprobenartigen Projektprüfungen (MWh nach Anwendung) und typischen Preisspannen pro kWh nach Chemie und Systemgröße, und passen dann Lücken an, in denen Projektdetails nicht offengelegt werden.
Wichtige Eingaben, die das Modell beeinflussen, umfassen installierte und geplante Solar- und Windkapazität, Netzausschreibungsvergaben und Vertragslaufzeiten, typische Systemdauer (zum Beispiel 2-Stunden- vs. 4-Stunden-Systeme), Importabhängigkeit für Zellen und Leistungselektronik sowie beobachtete Preisrückgänge bei Systemen für Batterien und PCS. Prognosen werden mittels Szenarioanalyse erstellt, da Zeitpunkt der Politik, Genehmigungsverfahren und Netzanbindungswarteschlangen die jährlichen Installationen verschieben können, und diese Szenarien sind an die Erwartungen von Experten hinsichtlich Ausschreibungstakt und Bedarf an der Integration erneuerbarer Energien angepasst.
Datenvalidierung & Aktualisierungszyklus
Wir validieren das Ergebnis, indem wir es gegen unabhängige Signale prüfen, einschließlich bekannter Projektvergaben, Beschaffungsankündigungen und impliziter Speicherzubauten im Zusammenhang mit dem Wachstum der Kapazität erneuerbarer Energien. Ausreißer werden überprüft, Annahmen werden erneut getestet, und jede größere Abweichung löst eine Rückfrage bei Branchenbefragten aus, bevor die interne Freigabe abgeschlossen wird.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Ausschreibungen, politische Änderungen oder starke Bewegungen der Batteriepreise. Vor der Auslieferung erhält das Modell einen erneuten Durchlauf, sodass Kunden die neueste aktualisierte Sicht mit konsistenter Währungsbehandlung erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Batteriespeichersysteme in Südamerika mit anderen veröffentlichten Schätzungen
Unterschiedliche Quellen zeigen oft unterschiedliche Marktgrößen für BESS in Südamerika, da sie nicht immer bei Zeitpunkt, Preisgestaltung und dem, was als vollständiges System gilt, übereinstimmen. Selbst wenn dieselben Länder abgedeckt sind, kann sich der Wert je danach ändern, ob Zahlen nach Vergabedatum, Inbetriebnahmedatum oder Lieferzeitpunkt erfasst werden.
Die Spanne wird üblicherweise dadurch erklärt, wie schnell Systempreise aktualisiert werden, welches Wechselkursfenster für die USD-Umrechnung verwendet wird und ob separate ASP-Kurven für Batterien, PCS und Nebeneinrichtungen angewendet werden, bevor die Gesamtsystemumsätze zusammengeführt werden. Hier wird zusätzliche Validierung anhand von Kalendern für Projektvergaben und Signalen zur Importpreisgestaltung angewendet, einschließlich derjenigen, die sich in Mordor Intelligence widerspiegeln.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,82 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 2,30 Mrd. USD (2025) | Verwendet eine konservativere Preisstruktur für mehrstündige Systeme und rechnet mittels eines längeren durchschnittlichen Wechselkursfensters in USD um, was Jahre mit schnellen Kostensenkungen unterschätzen kann. |
| Branchenpublikation B | 3,90 Mrd. USD (2026) | Stützt sich auf angekündigte Pipeline-Werte und erfasst Umsätze näher am Vergabezeitpunkt, was Projekte vorziehen kann, die später bei Genehmigungen und Netzanbindung ins Stocken geraten. |
Betrachtet man die drei Werte zusammen, sind die Unterschiede hauptsächlich durch Zeitpunkt- und Preismechanismen erklärt und nicht durch die Nachfragerichtung. Wenn Preise im Jahresverlauf aktualisiert werden und Umsätze an Inbetriebnahmezeitpläne mit Abgleichen gegen Vergaben und handelsbezogene Kostenbewegungen gebunden sind, lässt sich die Gesamtmarktsumme leichter auf Einsätze mit wiederholbaren Eingaben zurückführen.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Batterie-Energiespeichers in Südamerika im Jahr 2026?
Der südamerikanische Markt für Batterie-Energiespeichersysteme hat im Jahr 2026 eine Größe von USD 3,26 Milliarden.
Welches Land führt die regionalen Installationen an?
Brasilien hielt 2025 37,05 % der Kapazität, unterstützt durch eine 2-GW-Speicherauktion und Anreize zur dezentralen Stromerzeugung.
Wie schnell wachsen Redox-Flow-Batterien?
Redox-Flow-Batterie-Implementierungen sollen zwischen 2026 und 2031 mit einer CAGR von 24,6 % expandieren, da Versorgungsunternehmen nach Lösungen mit längerer Entladedauer suchen.
Warum setzen Bergbauunternehmen auf Speicher?
Hybrid-Mikronetze senken die Dieselkraftstoffkosten um bis zu 40 % und helfen, Scope-2-Dekarbonisierungsziele zu erreichen.
Welche Rolle spielt Software in der Speicherwirtschaft?
Energiemanagementplattformen optimieren den Einsatz auf Energie-, Netzdienstleistungs- und Kapazitätsmärkten und treiben eine CAGR von 26 % im Softwareumsatz.
Welche Regulierung beeinflusst das Speicherwachstum am stärksten?
Brasiliens REIDI-Steueranreize und Chiles Kostandortmandat unterstützen gemeinsam einen wesentlichen Anteil der bevorstehenden versorgungsmaßstäblichen Projekte.
Seite zuletzt aktualisiert am:



