
Südafrika Getreide Marktgröße und Marktanteil
Südafrika Getreide Marktanalyse von Mordor Intelligence
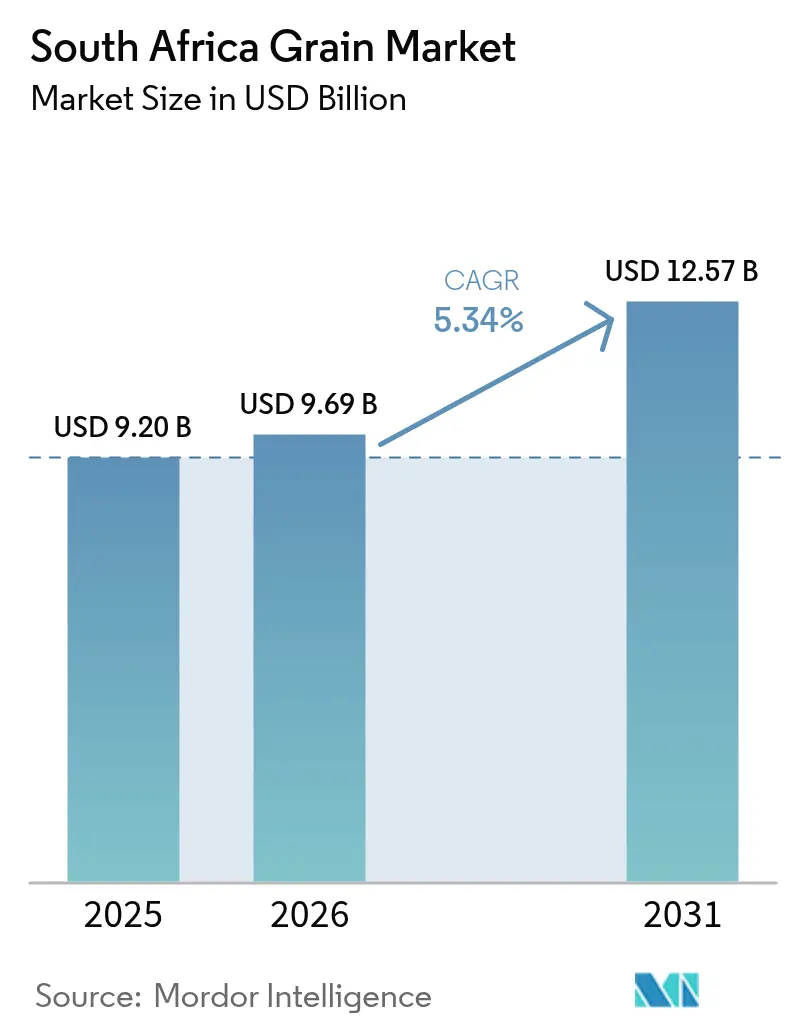
Die Größe des Südafrika Getreide Marktes wurde im Jahr 2025 auf 9,2 Milliarden USD geschätzt und soll von 9,69 Milliarden USD im Jahr 2026 auf 12,57 Milliarden USD bis 2031 anwachsen, bei einem CAGR von 5,34 % während des Prognosezeitraums (2026-2031). Durch maisgetriebene Selbstversorgung, die Nachfrage regionaler Importeure sowie der steigende Bedarf an Rohstoffen für Biokraftstoffe wird die Dynamik aufrechterhalten. Erzeuger verlagern Anbauflächen in Richtung Mais, da das Mais-Soja-Preisverhältnis attraktiv bleibt, während Sorghum als klimaresistente Alternative an Bedeutung gewinnt. Ausbauten von Eisenbahnkorridoren und Investitionen in die Wasserinfrastruktur über drei Jahre verbessern die Logistik- und Bewässerungskapazitäten und wirken historischen Engpässen entgegen. Der zunehmende brasilianische Exportwettbewerb und eine größere Dürrevariabilität erhöhen die Erlösvolatilität und veranlassen Landwirte zur Einführung von Präzisionslandwirtschaftswerkzeugen, die zweistellige Ertragssteigerungen liefern. Die Wettbewerbslandschaft zeigt eine zunehmende Konsolidierung unter globalen Getreidehändlern, wobei die Fusion von Bunge und Viterra eine verbesserte Beschaffungskapazität und geografische Diversifizierung schafft, die sich direkt auf die südafrikanischen Lieferketten auswirkt. Diese Konzentrationsdynamik, kombiniert mit Südafrikas Infrastrukturengpässen, erfordert eine strategische Positionierung, um den Marktzugang und wettbewerbsfähige Margen zu erhalten.
Wichtigste Erkenntnisse des Berichts
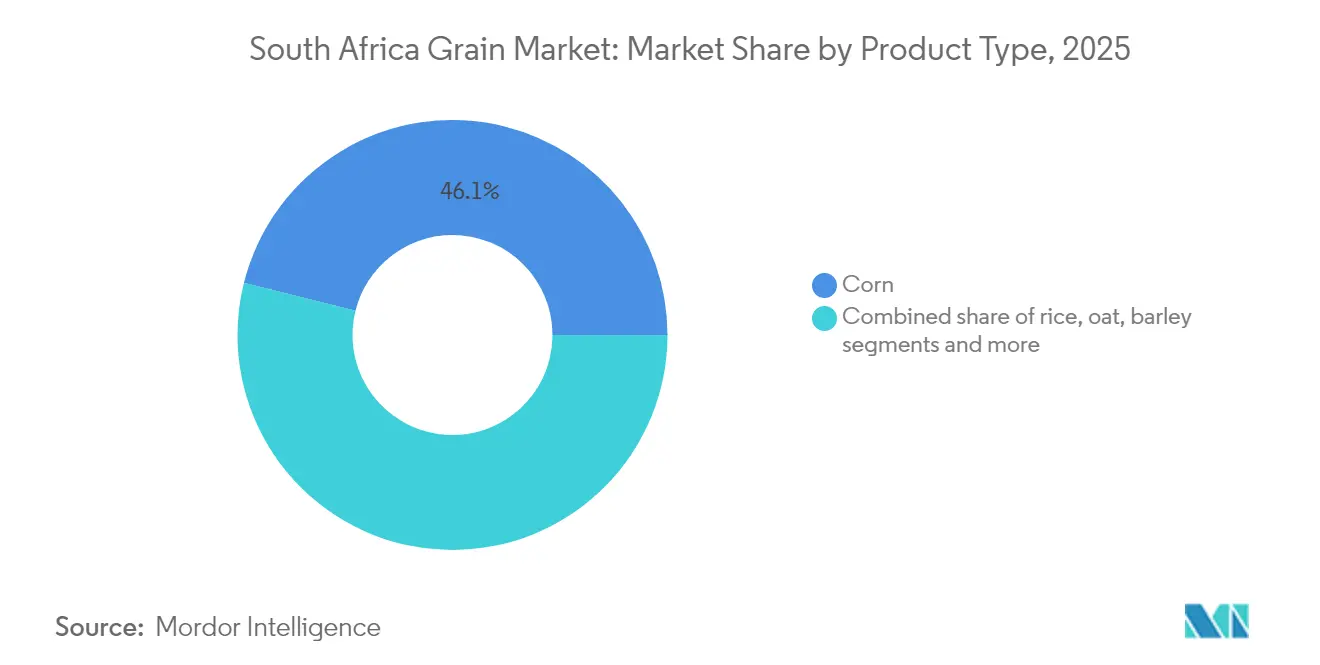
- Nach Produkttyp führte Mais mit einem Anteil von 46,10 % am Südafrika Getreide Markt im Jahr 2025, und Sorghum wird voraussichtlich bis 2031 den schnellsten CAGR von 6,12 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Südafrika Getreide Markt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Ausweitung der Maisanbaufläche durch günstiges Mais-Soja-Preisverhältnis | +1.2% | National, konzentriert im Freistaat, Nordwest und Mpumalanga | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Ethanol und erneuerbaren Diesel-Rohstoffen | +0.8% | National, mit Verarbeitungszentren in Gauteng und KwaZulu-Natal | Mittelfristig (2-4 Jahre) |
| Staatliche Ernte-Versicherung und Agrarsubventionen | +0.6% | National, mit Fokus auf kommerzielle und aufstrebende Landwirte | Mittelfristig (2-4 Jahre) |
| Ertragsgewinne durch Präzisionslandwirtschaft | +0.9% | Kommerzielle Betriebe im Freistaat, Nordwest, Westkap | Langfristig (≥ 4 Jahre) |
| Sorghum-Nachfrage in Heimtiernahrung und glutenfreien Märkten | +0.4% | Nationale Produktion, exportorientiert auf regionale Märkte | Mittelfristig (2-4 Jahre) |
| Ausbauten von Eisenbahnkorridoren zur Beschleunigung von Getreideexporten | +1.1% | Exportkorridore nach Durban, Richards Bay und Kapstadt Häfen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Maisanbaufläche durch günstiges Mais-Soja-Preisverhältnis
Ein starker Preisanstieg bei lokalem Mais nach der witterungsbedingten Ernte 2024 hat Landwirte dazu veranlasst, für 2024/25 rund 2,64 Millionen Hektar zu bepflanzen, nahe dem Fünfjahresdurchschnitt[1]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "FAO GIEWS Länderbericht über Südafrika," fao.org. Erzeuger in den Provinzen Freistaat und Nordwest führen diese Expansion an und nutzen Arbitragemöglichkeiten, da die Inlandspreise die Importparität überschreiten. Saisonale Ausblicke, die unterdurchschnittliche Niederschläge in zentralen Provinzen und verbesserte Feuchtigkeit im Nordosten prognostizieren, lenken Bepflanzungen in Richtung Nordwest und Limpopo. Diese Verlagerung streut das Klimarisiko geografisch und schützt gleichzeitig die nationalen Versorgungsziele. Die Reaktion auf Anbauflächen unterstreicht, wie schnell der Südafrika Getreide Markt auf Preissignale reagiert.
Steigende Nachfrage nach Ethanol und erneuerbaren Diesel-Rohstoffen
Die Industriestrategie für Biokraftstoffe zielt auf einen Anteil von 2 % an der nationalen Flüssigkraftstoffversorgung ab, was einem Jahresvolumen von 400 Millionen Litern entspricht, und stimuliert die Nachfrage nach Nicht-Mais-Rohstoffen wie Sorghum[2]Quelle: Ministerium für Mineralressourcen und Energie, "Biokraftstoffe," dmre.gov.za. Die globale Biokraftstoffexpansion hält den Aufwärtsdruck auf die Getreidepreise aufrecht, da Mais nach wie vor die Hälfte der weltweiten Ethanolproduktion antreibt. Brasiliens bevorstehende Ausweitung mit einem guten Beimischungsmandat verstärkt den internationalen Nachfragesog und überträgt Preissignale auf die südafrikanischen Spotmärkte. Ein vorgeschlagener 100%iger Kraftsteuererlass für Bioethanol erhöht die Investitionsanreize. Da Verarbeitungsunternehmen in Gauteng und KwaZulu-Natal ihre Kapazitäten ausbauen, gewinnt der Südafrika Getreide Markt eine diversifizierte Nachfragebasis jenseits traditioneller Lebensmittelkanäle.
Staatliche Ernte-Versicherung und Agrarsubventionen
Blended-Finance-Instrumente mit der Land Bank erweitern den Kreditzugang und puffern Landwirte gegen Rohstoffpreiszyklen ab. Eine empirische Analyse staatlicher Subventionen in Südafrika zeigt durchgehend negative Auswirkungen auf den technischen Wandel und erhöhte Ineffizienz, was auf moralisches Risiko und Rent-Seeking-Verhalten hindeutet, die langfristige Produktivitätsgewinne untergraben könnten. Der Überprüfungsprozess für Zweckzuweisungen, einschließlich der Zusammenführung landwirtschaftlicher Zweckzuweisungen, signalisiert strukturelle Änderungen bei den Finanzierungsmechanismen, die eine Stakeholder-Überwachung erfordern, um eine wirksame Ressourcenallokation sicherzustellen. Investitionen in die Wasserinfrastruktur, einschließlich des Mkhomazi-Projekts und des Berg River-Voëlvlei-Erweiterungsschemas, bieten indirekte landwirtschaftliche Unterstützung durch verbesserten Bewässerungszugang und Dürreresilienz.
Ertragsgewinne durch Präzisionslandwirtschaft
Kommerzielle Betriebe, die Drohnenbildgebung und KI-basierte Analysen einsetzen, berichten von Ertragssteigerungen von 20-25 % und Düngemitteleinsparungen von 20 %. Kleinbetriebe, die datengestütztes Coaching in der Gemeinde Raymond Mhlaba nutzen, erzielen eine um fast 40 % höhere Produktion, wobei die Maiserträge von 4,2 Tonnen/ha auf 6,0 Tonnen/ha gestiegen sind. KI-Dürreprognose-Systeme wie ITIKI erreichen 98 % Genauigkeit 19 Monate im Voraus und unterstützen Pflanzentscheidungen. Die Amortisationszeit beträgt 2-3 Jahre für große Betriebe und bis zu 5 Jahre für Kleinbetriebe ohne Subventionen. Diese Technologien schärfen die Wettbewerbsfähigkeit und stärken die Versorgungsresilienz im Südafrika Getreide Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Volatile Erzeugerpreise inmitten des brasilianischen Exportwettbewerbs | -1.4% | National | Kurzfristig (≤ 2 Jahre) |
| Größere Dürre- und Wettervariabilität im Maiszentrum | -1.8% | Freistaat, Nordwest, Mpumalanga | Mittelfristig (2-4 Jahre) |
| Unsicherheit bei Handelspolitik/Zöllen, die Exporteurmargen drückt | -1.1% | Durban, Richards Bay, Kapstadt | Mittelfristig (2-4 Jahre) |
| Rückgang der Bodenfruchtbarkeit, der höhere Nährstoffkosten antreibt | -0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Erzeugerpreise inmitten des brasilianischen Exportwettbewerbs
Brasiliens Größe und Kostenführerschaft verschärfen den Wettbewerb, unterbieten regionale Angebote und verstärken Preisschwankungen. Südafrikas Abhängigkeit von regionalen Exportmärkten, wobei 44 % der Agrarexporte für andere afrikanische Länder bestimmt sind, setzt Erzeuger Nachfrageschocks in Nachbarländern aus, die von ihrer eigenen Produktionsvariabilität betroffen sind. Währungsvolatilität verstärkt die Preisunsicherheit, da eine schwache Rand die Importkosten für Betriebsmittel erhöht und gleichzeitig potenziell die Exportwettbewerbsfähigkeit verbessert, was komplexe Absicherungsanforderungen für Erzeuger und Verarbeiter schafft.
Größere Dürre- und Wettervariabilität im Maiszentrum
Südafrika erwärmt sich schneller als der globale Durchschnitt, wobei die Temperaturen im Freistaat und in Nordwest jährlich um 0,03-0,04 °C steigen. Die Mittelsommerdürre 2024 reduzierte die Maisproduktion um mehr als 15 %. Ertragsverluste können in schweren El-Niño-Jahren erheblich sein. Stresstolerante Hybriden und Ernte-Versicherungen mildern die Auswirkungen, doch eskalierende Extremereignisse könnten die Anpassungskapazität ohne nachhaltige Bewässerungs- und Bodenfeuchtigkeitsinvestitionen überfordern. Die Anpassungskapazität des Sektors durch stresstolerante Hybriden, verbesserte Agronomie und Risikomanagementinstrumente hat eine relative Ertragsstabilität trotz Niederschlagsdefiziten aufrechterhalten, obwohl eine anhaltende Klimaintensivierung diese Anpassungsmaßnahmen ohne systematische Resilienzzinvestitionen überwältigen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Maisdominanz treibt Markterweiterung an
Der Anteil von Mais von 46,10 % unterstreicht seine zentrale Rolle im Südafrika Getreide Marktanteil, und für Sorghum wird bis 2031 der schnellste CAGR von 6,12 % prognostiziert. Diese Produktion deckt bequem den Inlandsbedarf von rund 12 Millionen Tonnen und gewährleistet ein Selbstversorgungsverhältnis, das Exporte in Defizitländer der Nachbarschaft ermöglicht. Weizen behält eine große Bedeutung, doch die lokale Produktion deckt weniger als die Hälfte des Verbrauchs, was Importe erforderlich macht, die Müller der globalen Preisvolatilität aussetzen. Sorghum, das zwar einen bescheidenen Anteil repräsentiert, soll bis 2031 einen CAGR von 6,12 % verzeichnen, unterstützt durch steigende Nachfrage in glutenfreien Produkten und Heimtiernahrungs-Anwendungen. Gerste dominiert die Winterrotationen im Westkap, während Reis, Hafer und Roggen kleinere Ernährungs- und Braunächennischen besetzen.
Präzisionslandwirtschaft steigert die Produktivität über alle Kulturen hinweg; variable Raten-Werkzeuge haben den Düngemittel- und Wasserverbrauch gesenkt. Die Südafrika Getreide Marktgröße für Futtermittelanwendungen bleibt robust, da Tierfuttermühlen Ölkuchen verbrauchen und die Erzeugerpreise stabilisieren. Die Technologieakzeptanz unter Kleinbetrieben steigt, ist aber noch durch Finanzierungslücken und eingeschränkte Konnektivität begrenzt. Eine breitere Akzeptanz würde weitere Gewinne freisetzen und die Resilienz in einem zunehmend klimagestressten Umfeld festigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Geografische Analyse
Die Maisproduktion konzentriert sich im Freistaat, Nordwest, Mpumalanga und KwaZulu-Natal, die zusammen den Großteil der nationalen Versorgung ausmachen. Nordwest und Mpumalanga erwarten für 2025 überdurchschnittliche Niederschläge, was die Erholung der Anbauflächen nach der Dürre 2024 fördert. Der Freistaat führt die Maisproduktion an, ist jedoch zunehmendem Klimastress ausgesetzt, mit erheblichen Temperaturanstiegen von 0,03-0,04 °C jährlich und gelegentlichen Niederschlagsrückgängen, die sich negativ auf die Erträge auswirken.
Das Westkap dominiert Wintergetreide wie Weizen und Gerste; die schwere Dürre 2015-2018 zeigte die Grenzen der Abhängigkeit von Regenfeldbau. Wasseraufstockungssysteme wie Mkhomazi und Berg River-Voëlvlei, Teil des 8,6 Milliarden USD schweren Wasserinfrastrukturpakets, sollen die Bewässerung ausbauen und die Erträge stabilisieren. Die Fusion von Bunge und Viterra vertieft die Beschaffungsreichweite und könnte den Wettbewerb um Lagerkapazitäten und Landwirtsverträge intensivieren. Die Provinz Limpopo gewinnt zunehmend an Bedeutung für Sorghum und dürretolerante Kulturen, wobei die regionale Maisproduktion hauptsächlich von Kleinbetrieben stammt, die überwiegend im Regenfeldbau mit wenig Bewässerung betrieben werden.
Verbesserte Hafenkapazitäten unterstützen Erzeuger im ganzen Land. Der Anstieg der Richards Bay-Exporte um 10 % im Jahr 2024 und Durbans Plan zur Kapazitätserweiterung deuten auf einen steigenden Durchsatz hin. Da Eisenbahnreformen private Waggons anziehen, können Binnenprovinzen Frachtkosten senken, Betriebsmargen ausweiten und die regionale Führungsrolle des Südafrika Getreide Marktes stärken. Die staatlichen Investitionen in die Wasserinfrastruktur, einschließlich des Mkhomazi-Projekts und des Berg River-Voëlvlei-Erweiterungsschemas, adressieren regionale Wasserengpässe, die die Bewässerungsausweitung und Produktionsstabilität begrenzen.
Regulatorisches Umfeld
Der südafrikanische Getreidemarkt wird durch Qualitäts-, Vermarktungs- und Handelsinstrumente geprägt. Qualitäts- und Kennzeichnungsanforderungen für Getreide und Getreideprodukte fallen hauptsächlich unter den Agricultural Product Standards Act, der vom Department of Agriculture verwaltet wird, während Marktzugangsinstrumente und gesetzliche Maßnahmen, einschließlich Abgaben und Registrierungen, durch den Marketing of Agricultural Products Act ermöglicht und vom National Agricultural Marketing Council (NAMC) überwacht werden.
Auf der Handelsseite verwaltet die International Trade Administration Commission of South Africa (ITAC) variable Einfuhrzölle und Referenzpreismechanismen, die die Weizenpreisbildung und die Importparität beeinflussen. Im Februar 2026 kündigte die ITAC einen überarbeiteten Weizeneinfuhrzoll von R619/MT an (gegenüber R851,25/MT, der seit Juli 2025 gilt), und im Juni 2026 verteidigte sie die Beibehaltung des dollarbasierten Referenzpreises für Weizen bei 279 USD/MT trotz Forderungen von Grain SA und SACOTA, den Auslösewert anzuheben. Diese Entscheidungen halten Zolleinstellungen und Referenzpreise zentral für das Ausbalancieren des Schutzes einheimischer Erzeuger mit der nachgelagerten Erschwinglichkeit für Mühlen und Verbraucher.
Wertschöpfungskettenanalyse
Die südafrikanische Getreide-Wertschöpfungskette erstreckt sich von vorgelagerten Inputs (Saatgut, Dünger, Pflanzenschutz, Mechanisierung und Finanzierung) über die landwirtschaftliche Produktion, Sammlung und Lagerung (Silos und Elevatoren), Handel und Risikomanagement, Primärverarbeitung (Vermahlung und Futtermittelherstellung) bis hin zur Verteilung an Einzelhandel, industrielle Verbraucher und Exportkanäle. Die kommerzielle Produktion konzentriert sich auf den Sommergetreidegürtel, wobei Free State, North West und Mpumalanga wichtige Maisanbaugebiete sind, während der Western Cape Wintergetreide wie Weizen und Gerste unterstützt, mit Warenströmen zu einheimischen Verarbeitern und Exportkorridoren, die mit Durban, Richards Bay und Kapstadt verbunden sind.
Kosten- und Zuverlässigkeitsdruck zeigt sich am deutlichsten bei den Input- und Logistikverbindungen. Dünger und andere wichtige Rohstoffe werden weitgehend importiert, was Landwirte und Agrarunternehmen Währungs- und globalen Preisschwankungen aussetzt, während Transportmargen und Kraftstoffkosten die Bedienungskosten von den binnenländischen Produktionsregionen zu Verarbeitern und Häfen erhöhen. Umsetzungsreibungen zeigen sich auch in der Governance des Inputmarktes, wobei das Registrierungssystem nach Act 36 für landwirtschaftliche Inputs berichtet über längere Zeiträume im Rückstand ist, was den Zugang zu neueren Produkten einschränkt und die Compliance- und Beschaffungskomplexität für Vertriebshändler und Erzeuger erhöht. Öffentliche Förderprogramme für Erzeuger sowie Verbesserungen der Bahn- und Hafenleistung bleiben zentral für die Verringerung der Reibung zwischen dem Angebot ab Hof und der Endmarktnachfrage.
Marktchancen und Zukunftsaussichten
Technologiegestützte Produktivität und Dienstleistungserbringung sind eine erkennbare Lücke sowohl im kommerziellen als auch im aufstrebenden Landwirtschaftssegment, unterstützt durch benannte öffentliche Initiativen. Im Februar 2026 trieb das Department of Science, Technology and Innovation das SASSAM-Pilotprojekt in Mthatha voran, um Farmen mittels integrierter Bodenanalyse, Schädlingsidentifikation und KI-gestützter Prognosen zu digitalisieren, und im Juli 2026 startete das Limpopo Department of Agriculture and Rural Development AGIS Drone Services im Rahmen einer formellen Vereinbarung, um Fähigkeiten unbemannter Luftfahrzeuge für landwirtschaftliche Dienstleistungen operativ nutzbar zu machen. Diese Initiativen unterstützen kurzfristige Chancen für Agronomieplattformen, Inputanbieter und Dienstleistungsunternehmer, um Diagnostik, Beratung mit variabler Ausbringungsrate und Ausführung vor Ort zu bündeln.
Marktstruktur und Handelsmechanik schaffen ebenfalls Einstiegspunkte für Teilnehmer, die Volatilität managen und den Durchsatz aufrechterhalten können. Die Weizenzollanpassung der ITAC im Februar 2026 und ihre Verteidigung des Referenzpreis-Auslösewerts für Weizen im Juni 2026 zeigen, dass Importparität und einheimische Preisbildung für Weizen weiterhin von administrierten Mechanismen beeinflusst werden, was die Nachfrage nach Hedging, strukturierter Beschaffung und flexibler Origination bei Mühlen und Händlern unterstützt. Auf der Angebotsseite erhöhen die vom Crop Estimates Committee im Jahr 2026 veröffentlichten großen Erntevorhersagen den Bedarf an Lageroptimierung und Exportausführung, wobei die Aufmerksamkeit weiterhin der Korridorleistung nach Durban, Richards Bay und Kapstadt sowie kommerziellen Modellen gilt, die Slot-Buchung, binnenländische Konsolidierung und Bestandsübertragung für Mais und Sojabohnen verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: Das Limpopo Department of Agriculture and Rural Development startete AGIS Drone Services im Rahmen eines Memorandum of Agreement mit dem Department of Land Reform and Rural Development, um dessen Unmanned Aircraft Systems Operator Certificate zu nutzen. Die Initiative erweitert den Zugang zu Luftaufklärung und Datenerfassung für Erzeuger und stärkt die Dienstleistungsebene, die präzise Entscheidungen bei Getreide und anderen Reihenkulturen unterstützt.
- Juni 2026: Phatisa schloss über seine Food Fund-Plattform gemeinsam mit einem WIPHOLD-PIC-Konsortium die Übernahme von Zaad Holdings in einer berichteten Transaktion im Wert von 1,4 Milliarden R ab. Durch die Kombination von Saatgutzucht, Vertriebsreichweite und Pflanzenschutzengagement unter einer größeren Investmentplattform erhöht der Deal die strategische Bedeutung integrierter Input-Portfolios für die Getreideproduktivität und die Einbindung der Landwirte.
- Juni 2024: In2food brachte Smul auf den Markt, eine neue Reihe praktischer Lebensmittel auf Basis von Vollkorn, Samen und Nüssen. Produktinnovation bei verbraucherorientierten Vollkorn-Formaten unterstützt die nachgelagerte Nachfrage und fördert wertschöpfende Kanäle über die reine Getreidenutzung hinaus.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Getreide, das in Südafrika produziert, konsumiert und gehandelt wird, gemessen in USD, unter Verwendung einer konsistenten Sicht auf einheimisches Angebot, Nachfrage und Preisbildung entlang der gesamten Getreide-Wertschöpfungskette.
Ausschlüsse: Wir schließen Ölsaaten, Hülsenfrüchte, Gartenbaukulturen und verarbeitete getreidebasierte Lebensmittel aus, da diese anderen Preistreibern und Nachfragekanälen folgen.
Segmentierungsübersicht
- Nach Produkttyp (Produktionsanalyse nach Volumen, Verbrauchsanalyse nach Wert und Volumen, Importanalyse nach Wert und Volumen, Exportanalyse nach Wert und Volumen und Preisentwicklungsanalyse)
- Mais (Zea mays)
- Weizen
- Sorghum
- Gerste
- Reis
- Hafer
- Roggen
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Arbeit begann mit der Verankerung von Angebots- und Verwendungsströmen bei Getreide und der anschließenden Abstimmung mit offen veröffentlichten und regelmäßig aktualisierten Preisreferenzen. Wir stützten uns auf öffentliche statistische Reihen und Branchennotizen, um Produktionssaisonalität, Verschiebungen der Anbaufläche und Änderungen der Handelsrichtung zu erfassen, bevor das Marktmodell erstellt wurde.
Zu den typischerweise genutzten Quellen zählen offizielle Veröffentlichungen aus Landwirtschaft und Handel wie Statistics South Africa, das Department of Agriculture, Land Reform and Rural Development, die Handelsstatistiken des South African Revenue Service und die Marktaktualisierungen des South African Grain Information Service. Wir bezogen uns auch auf internationale öffentliche Datensätze und Kurzberichte wie FAOSTAT und USDA FAS-Rohstoffberichte und prüften unterstützenden Kontext aus peer-reviewten agronomischen und Ernährungssicherheitszeitschriften, wenn Klima- und Ertragstreiber validiert werden mussten. Unternehmensjahresberichte und Investorenpräsentationen halfen uns, das Beschaffungsverhalten sowie den Lagerungs- und Handhabungskontext zu verstehen, während ein kostenpflichtiges Abonnement zu Unternehmensfinanzdaten und ein weiteres zu sendungsbezogenen Import- und Exportaufzeichnungen selektiv genutzt wurden, um Wertaufteilungen und Handelssignale zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Feldforschung in Südafrika umfasst Interviews und Umfragen mit Getreideerzeugern, Händlern, Müllern, Lagerbetreibern, Importeuren, Exporteuren und Vertriebsfachleuten. Die Antworten werden genutzt, um Produktionskosten, erzielte Preise, Bestandsbewegungen, Nachfrage von Lebensmittel- und Futtermittelnutzern sowie den zeitlichen Ablauf der Handelsströme zu überprüfen. Analysten überprüfen ungewöhnliche Antworten erneut anhand von Sekundärdaten, bevor die endgültigen Annahmen akzeptiert werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte eine Kombination aus Top-Down- und Bottom-Up-Ansatz, bei der nationale Produktions-, Verbrauchs- und Handelsbilanzen nach Getreideart rekonstruiert und dann mithilfe von Preistrendreihen, die der lokalen Marktpraxis entsprechen, in Werte übersetzt wurden. Nachdem der Nachfragepool aus diesen Angebots- und Verwendungsindikatoren erstellt worden war, wurde er durch selektive Bottom-Up-Prüfungen anhand von stichprobenartig erfassten Mengen nach Kultur, typischen Preisspannen und Kanalrückmeldungen aus Interviews bestätigt. Wo die beiden Sichtweisen voneinander abwichen, passten wir die Schätzungen an.
Wichtige Eingaben, die das Modell prägten, umfassten saisonale Verschiebungen bei Anbaufläche und Ertrag, Produktionsmengen, Import- und Exporttonnage, Bestandsrichtung und lokale Preisbewegungen bei den wichtigsten Getreidesorten. Da das Land Wetterschwankungen ausgesetzt ist, wurde für die Prognose eine Szenarioanalyse verwendet. Die Szenarien orientierten sich an Expertenmeinungen zu wahrscheinlichen Niederschlagsmustern, Anbauentscheidungen und Handelssubstitutionsverhalten. Wenn granulare Aufteilungen nicht durchgängig verfügbar waren, wurden Lücken durch verhältnisbasierte Zuweisungen geschlossen, die an den stabilsten öffentlichen Reihen verankert waren, und anschließend vor der Finalisierung durch Primärdaten erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich der Frage, ob die implizierten Werte pro Tonne innerhalb realistischer Preiskorridore blieben und ob sich die Handelsanteile im Einklang mit bekannten politischen und logistischen Einschränkungen bewegten. Alle starken Ausschläge wurden erneut überprüft, und Folgegespräche wurden ausgelöst, wenn Interviewrückmeldungen und Desktop-Indikatoren voneinander abwichen.
Vor der Freigabe durchlief das Modell eine mehrstufige interne Überprüfung, um Annahmen, Einheiten und die Behandlung von Währungen über Getreidesorten und Jahre hinweg konsistent zu halten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen (zum Beispiel einer schweren Dürre, einer politischen Änderung oder einer Handelsunterbrechung). Vor der Auslieferung bestätigt ein abschließender Analystendurchgang, dass die neuesten öffentlichen Veröffentlichungen berücksichtigt wurden.
Marktgröße des südafrikanischen Getreidemarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für südafrikanisches Getreide stimmen nicht immer überein, da der erfasste Wertpool je nachdem variieren kann, ob eine Studie Vermarktungsjahresströmen folgt, welche Getreidearten einbezogen werden und wie Handelswerte und einheimische Preise in eine einzige USD-Zahl umgerechnet werden.
Die Tabelle zeigt eine Streubreite, die hauptsächlich durch Unterschiede im Umfang und in der Zeitplanung erklärt wird, insbesondere in Bezug darauf, wie Importe und Exporte behandelt werden und ob die Preisbildung als Ab-Hof-Preis, Großhandelspreis oder als gemischte Realisierung über die Kanäle erfasst wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,69 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 10,90 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und wird typischerweise mit einer breiten Kultur- und Anwendungsabgrenzung präsentiert, was die Gesamtsummen verschiebt, wenn Handelswerte und einheimische Preisbildung nicht auf dasselbe Vermarktungsjahresfenster abgestimmt sind. |
| Branchenverlag B | 12,20 Mrd. USD (2025) | Wendet häufig eine einheitliche, gemischte Preisentwicklung über Getreidesorten und Jahre hinweg an, was den Wert in Saisons aufblähen kann, in denen sich die lokalen Preise nach der Ernte korrigieren oder in denen Importe die einheimische Versorgung substituieren. |
Die Tabelle deutet eher auf Unterschiede in Zeitplanung und Preisbildung hin als auf eine Uneinigkeit bei den Mengen. Im Modell von Mordor Intelligence wird der Wert durch die Verknüpfung von Angebot und Verwendung nach Getreideart (Produktion, Verbrauch und Handel) mit Preistrendreihen für denselben Zeitraum aufgebaut, sodass die Bewertung von Import und Export nicht mit nicht übereinstimmenden Jahren oder Kanälen vermischt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südafrika Getreide Markt wertmäßig im Jahr 2026?
Er wird im Jahr 2026 auf 9,69 Milliarden USD geschätzt, mit einer Prognose, bis 2031 12,57 Milliarden USD zu erreichen.
Welche Kultur hält derzeit den größten Anteil an der Getreideproduktion?
Mais macht 46,10 % des nationalen Getreidewerts aus und überschreitet routinemäßig 15 Millionen Tonnen Jahresproduktion.
Was treibt das zukünftige Nachfragewachstum für südafrikanisches Getreide an?
Steigende Biokraftstoffauflagen, wachsende regionale Futtermittelnachfrage und Flächenzugewinne, angetrieben durch günstige Mais-Soja-Preisverhältnisse, sind wesentliche Treiber.
Welches Segment soll bis 2031 am schnellsten wachsen?
Sorghum wird voraussichtlich mit einem CAGR von 6,12 % wachsen, gestützt durch die Nachfrage nach glutenfreien Lebensmitteln und Heimtiernahrung.
Seite zuletzt aktualisiert am:



