
Analyse des südamerikanischen Weizenmarkts von Mordor Intelligence
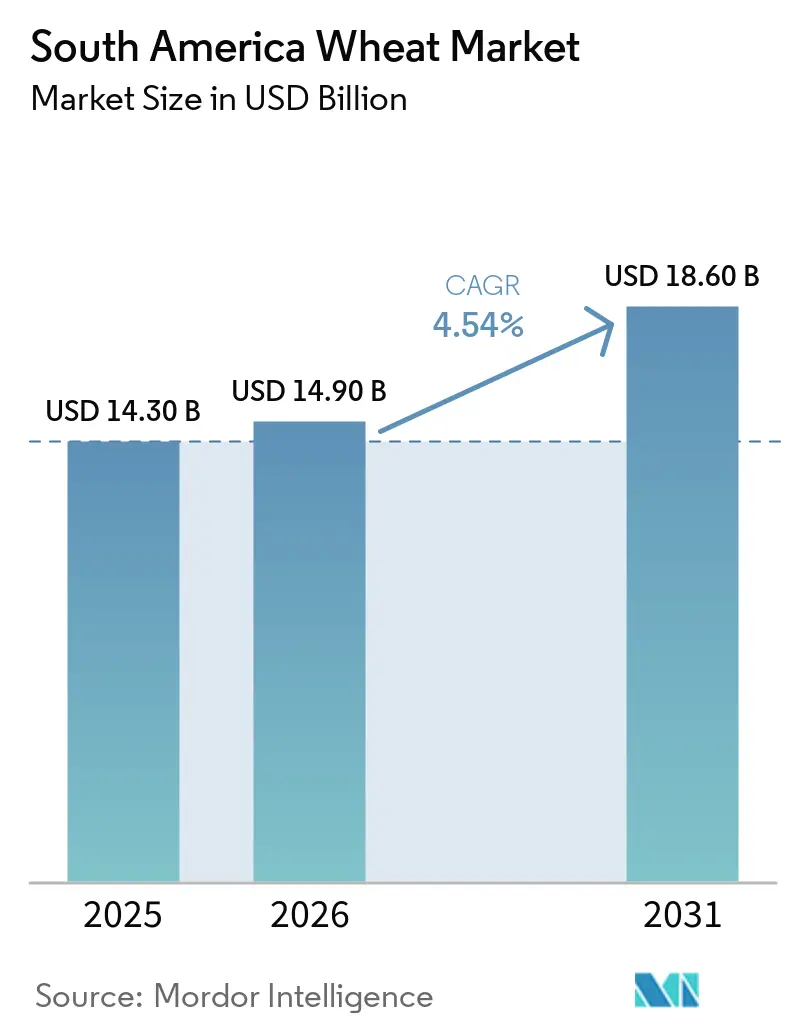
Die Größe des Südamerika-Weizenmarkts betrug im Jahr 2025 14,30 Milliarden USD und wird voraussichtlich auf 14,90 Milliarden USD im Jahr 2026 anwachsen und bis 2031 18,60 Milliarden USD erreichen; für den Zeitraum 2026 bis 2031 wird ein CAGR von 4,54 % prognostiziert. Brasiliens Vorstoß zur Ausweitung der Weizenanbaufläche im Cerrado, Argentiniens Hafen- und Schienenerweiterungen sowie Paraguays schnell wachsende Exportplattform definieren die regionalen Lieferketten neu. Die Inlandsnachfrage nach Backwaren und Nudeln in Brasilien steigt, die Zollpräferenzen des Mercado Común del Sur (MERCOSUR) intensivieren den innerblockischen Handel, und neue Logistikkorridore senken die Frachtkosten im Binnenland. Klimaschocks, Krankheitsausbrüche und Finanzierungslücken für Kleinbauern weiten die Ertragsvariabilität weiter aus, doch multinationale Unternehmen erzielen nach wie vor erhöhte Beschaffungsmargen. Der Südamerika-Weizenmarkt entwickelt sich daher von einer Zwei-Länder-Achse zu einem Drei-Länder-Wettbewerb, bei dem Logistikkontrolle und Sorteninovation ebenso wichtig sind wie Ackerland.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Brasilien den Südamerika-Weizenmarkt im Jahr 2025 mit einem Anteil von 52,0 %, und für Paraguay wird für den Zeitraum 2026 bis 2031 ein CAGR von 6,8 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inlandsnachfrage nach weizenbasierten Lebensmitteln | +1.2% | Brasilien, Argentinien, Chile, städtisches Paraguay und Uruguay | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung der Weizenversorgungssicherheit in Brasilien | +0.9% | Brasilien (Cerrado, Süden, Südosten) | Langfristig (≥ 4 Jahre) |
| Hafen- und Schienenerweiterungen zur Senkung der Binnenfracht | +0.7% | Argentinien (Rosario, Bahía Blanca), Brasilien (Nördlicher Bogen), Paraguay (Villeta) | Mittelfristig (2–4 Jahre) |
| Mercado Comum do Sul (MERCOSUR) Zollpräferenzen zur Förderung des innerblockischen Handels | +0.6% | Argentinien, Brasilien, Paraguay, Uruguay | Kurzfristig (≤ 2 Jahre) |
| Einführung trockentoleranter Cerrado-Weizensorten | +0.5% | Brasilien (Cerrado), Versuche in Paraguay | Langfristig (≥ 4 Jahre) |
| CO₂-Gutschriftprämien für regenerativen Weizenanbau | +0.3% | Argentinien, Brasilien, Paraguay | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende inländische Nachfrage nach weizenbasierten Lebensmitteln
Das Wachstum des städtischen Einkommens hat den Pro-Kopf-Weizenkonsum Brasiliens von 58 kg im Jahr 2020 auf 63 kg im Jahr 2025 gesteigert und damit Mehl-, Nudel- und Keksfabriken gestärkt[1]. Bäckereien in São Paulo und Rio de Janeiro allein absorbierten 2025 4,2 Millionen Metrische Tonnen Mehl, ein Anstieg von 11 % gegenüber 2023. Eine parallele Nachfrage entsteht in Argentinien, wo Nudelexporteure die Durumweizenimporte um 23 % im Jahresvergleich erhöhten, um chilenische und peruanische Verträge zu erfüllen. Dieser anhaltende Nachfragesog fördert Flächenzuwächse im brasilianischen Cerrado und in den östlichen Departements Paraguays, obwohl die Ertragslücken im Vergleich zu gemäßigten Zonen bei 1,5–2,0 Metrischen Tonnen pro Hektar verbleiben.
Staatliche Förderung der Weizenversorgungssicherheit in Brasilien
Brasilien strebt bis 2030 eine Anbaufläche von 4 Millionen Hektar an, gegenüber 2,8 Millionen Hektar im Jahr 2025, indem Saatgut, Ernteschutzversicherung und ländliche Kredite zu einem Zinssatz von 7,5 % subventioniert werden, gegenüber dem Marktzinssatz von 12 % [2]. Die Cerrado-Anbauflächen stiegen 2025 um 22 % im Jahresvergleich, hauptsächlich in Gemeinden in Mato Grosso, die Doppelanbau betreiben. Hitzetolerante Sorten wie BRS 264 erzielen 6 Metrische Tonnen pro Hektar und verdoppeln damit die Erträge in Rio Grande do Sul. Die Frachtkosten bleiben ein Hindernis, da Weizen bis zu 2.200 km zurücklegen muss, um südliche Mühlen zu erreichen, was die Transportkosten um 45–60 USD pro Metrische Tonne erhöht.
Hafen- und Schienenerweiterungen zur Senkung der Frachtkosten im Binnenland
Der Rosario-Komplex in Argentinien erhöhte 2025 den Durchsatz um 2,5 Millionen Metrische Tonnen, verkürzte die Wartezeiten für Schiffe auf sechs Tage und senkte die Liegegelder um 18 USD pro Metrische Tonne. Der Nördliche Bogen Brasiliens gewann in den Jahren 2024–2025 eine neue Kapazität von 4,2 Millionen Metrischen Tonnen und schuf eine um 2.400 km kürzere Pazifikroute, die 32 USD pro Metrische Tonne auf dem Weg in den asiatisch-pazifischen Raum einspart. Der ausgebaute Hafen Villeta in Paraguay exportiert nun jährlich 1,8 Millionen Metrische Tonnen zu 22 % niedrigeren Logistikkosten als bei früheren LKW-Schienen-Kombinationen[3]. Diese Korridore verlagern die Handelsströme zugunsten von Produzenten im Binnenland und verringern die Abhängigkeit von den Drehkreuzen Santos und Buenos Aires.
Zollpräferenzen des Mercado Comum do Sul (MERCOSUR) zur Förderung des innerblockischen Handels
Der Nullzoll auf Weizen innerhalb des Blocks ermöglichte es, dass im Jahr 2025 6,8 Millionen Tonnen argentinischen Weizens nach Brasilien gelangten – ein Anstieg von 14 % gegenüber 2024. Das im Januar 2026 geschlossene Abkommen zwischen der Europäischen Union (EU) und dem Mercado Común del Sur (MERCOSUR) sieht ein Kontingent von 99.000 Tonnen zu EUR 25 (27,3 USD) pro Tonne vor, gegenüber sonst EUR 95 (103,6 USD), was Exporteure dazu veranlasst, Spanien und Portugal anzusteuern. Grenzüberschreitende Joint-Venture-Mühlen in brasilianischen Grenzstädten nutzen die Präferenz, indem sie argentinischen Hochproteinweizen mit lokalem Getreide mischen und im Jahr 2025 eine zusätzliche Mehlkapazität von 420.000 Tonnen schaffen. Paraguay repliziert dieses Modell mit einer für 2027 geplanten Mühle im Wert von 48 Millionen USD.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Klimavariabilität | −0.8% | Argentinische Pampa, Brasilien Rio Grande do Sul, paraguayischer Chaco | Kurzfristig (≤ 2 Jahre) |
| Erzeugerpreisvolatilität in Verbindung mit Chicago Board of Trade (CBOT) Futures | −0.5% | Argentinische und paraguayische Exportzonen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Ausbrüche der Weizenblasenrost-Krankheit | −0.4% | Brasilianischer Cerrado und Paraná, paraguayisches Itapúa und Alto Paraná | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu ländlichen Krediten für Kleinbauern | −0.3% | Brasilianischer Nordosten und Norden, paraguayische Kleinbauerngebiete, außerpampasisches Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Klimavariabilität
Spätfröste reduzierten Argentiniens Ernte 2024 um 2,8 Millionen Metrische Tonnen und trieben die Mehlpreise in Buenos Aires um 12 % in die Höhe. Rio Grande do Sul verlor 2025 nach einer 45-tägigen Dürre 680.000 Metrische Tonnen. Niederschläge außerhalb historischer Normen treffen wichtige Erzeuger nun alle 2 bis 3 Jahre und gefährden 1,8 Millionen Hektar ohne Versicherungsschutz. Der südamerikanische Weizenmarkt trägt daher eine anhaltende Wetterprämie, die die langfristige Absicherung erschwert. Solange die subventionierte Versicherung nicht über die derzeitigen 28 % der Anbaufläche hinaus ausgeweitet wird, werden Ertragsschwankungen die Kreditkosten der Erzeuger weiter in die Höhe treiben und technologische Upgrades einschränken.
Erzeugerpreisvolatilität in Verbindung mit Chicago Board of Trade (CBOT)-Futures
Die Kassapreise in Argentinien und Paraguay weisen eine Korrelation von 0,87 mit dem Chicagoer Weizenmarkt auf und übertragen 34 %ige Futures-Schwankungen auf das lokale Einkommen. Absicherungskosten sind prohibitiv, da Optionsprämien durchschnittlich 11 % des Kontraktwerts betragen, was über den Nettomargen der Kleinbauern liegt. Im Jahr 2025 verloren paraguayische Exporteure 31 Millionen USD, als die Preise nach Nachrichten über Schwarzmeerquoten einbrachen, trotz eines engen regionalen Gleichgewichts. Der strukturelle Status als Preisnehmer begrenzt Kapitalinvestitionen in weiten Teilen der Farmbasis. Das Fehlen inländischer Terminmärkte in Brasilien und Paraguay verlängert Abrechnungsverzögerungen und weitet Basisspannen während Währungsschwankungen aus, was bis zu 14 USD pro Metrische Tonne an zusätzlichem Exportrisiko hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Südamerikanischer Weizenmarkt
Brasilien führte den Südamerika-Weizenmarkt nach Marktanteil und entfiel im Jahr 2025 auf 52 % des regionalen Verbrauchs. Das Defizit von 2 Millionen Tonnen verringert sich, da die Anbaufläche im Cerrado zunimmt, was die Frachtkosten und Lagerkosten der Mühlen senkt. Paraguay ist der am schnellsten wachsende Beitragszahler und expandiert bis 2031 mit einem CAGR von 6,8 %, angetrieben durch Landumwandlung und verbesserte Flusslogistik. Zusammen bilden diese beiden Regionen die Nachfragebasis und den Angebotsmotor, die die Größenlandschaft des Südamerika-Weizenmarkts definieren.
Argentinien blieb ein bedeutender Exporteur und hielt 2025 trotz wetterbedingter Ertragsschwankungen, die gelegentlich zu Exportbeschränkungen führten, erhebliche Lieferungen aufrecht. Chile war auf Importe angewiesen, um einen beträchtlichen Teil seiner Nachfrage zu decken, da hochwertige Obstkulturen die Ausweitung des Getreideanbaus einschränkten. Uruguay und Bolivien spielten Nischenrollen, indem sie entweder Premium- und Spezialweizen lieferten oder bezogen, der in den Nachbarmärkten höhere Preise erzielte. Peru steigerte seine Durumweizenimporte für die Nudelproduktion, angetrieben durch einen Wandel der städtischen Ernährungsgewohnheiten hin zu Fertiggerichten.
Das regionale Wachstum wird durch Fortschritte in der Infrastruktur und bei Sorten vorangetrieben, die die Lieferkosten senken und die Klimaresilienz verbessern. Die Häfen des Nördlichen Bogens Brasiliens haben die Pazifikfrachtkosten erheblich gesenkt und ermöglichen den Zugang zu Binnenregionen, die zuvor als logistisch schwierig galten. Der Hafen Villeta in Paraguay hat bemerkenswerte Kostensenkungen bei Exporten erzielt und ermöglicht es den Erzeugern, in Praktiken wie Direktsaat und Präzisionssaat zu reinvestieren. Es wird erwartet, dass diese Entwicklungen die gehandelten Mengen steigern und den adressierbaren Weizenmarkt in Südamerika in den nächsten Jahren erweitern werden.
Regulatorisches Umfeld
Die Vermarktung von Weizen in Südamerika wird von nationalen Sanitär- und Qualitätsvorschriften sowie MERCOSUR-Handelspräferenzen geprägt. In Argentinien überwachen das Sekretariat für Landwirtschaft, Viehzucht und Fischerei (SAGyP) und SENASA die Einhaltung der Vermarktungsstandards und Lebensmittelsicherheitsanforderungen gemäß dem argentinischen Lebensmittelkodex (CAA). Die MERCOSUR-Regeln unterstützen zudem den Weizenhandel innerhalb des Blocks (insbesondere nach Brasilien) zollfrei, während Weizen von außerhalb des Blocks in Brasilien höheren Zollschranken unterliegt, wenn die Mengen definierte Schwellenwerte überschreiten.
Politische Maßnahmen beeinflussen die Exportwirtschaft und die Anbauanreize. Im Juni 2026 formalisierte Argentinien mit dem Dekret 423/2026 eine Senkung der Exportzölle auf Weizen und Gerste, wodurch der Weizenexportzollsatz von 7,5 % auf 5,5 % gesenkt wurde. In Brasilien erstreckt sich die regulatorische Aufsicht für importierte landwirtschaftliche und Lebensmittelprodukte über MAPA und ANVISA, wobei Handels- und Produktregistrierungsprozesse über SECEX im Rahmen des Ministeriums für Entwicklung, Industrie, Handel und Dienstleistungen (MDIC) abgewickelt werden. Diese Vorgehensweise beeinflusst, wie schnell Mühlenbetriebe neue Ursprungsländer qualifizieren können, wenn sich das inländische Angebot verknappt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Weizen in Südamerika beginnt mit Saatgutgenetik und agronomischen Vorleistungen (Düngemittel und Pflanzenschutz), die in die landwirtschaftliche Produktion in Argentinien, Brasilien und Paraguay einfließen. Von dort bewegt sich der Weizen über die Lagerung auf dem Betrieb sowie den Transport per Lkw, Bahn und Wasserweg im Landesinneren, wobei die Beschaffung von Händlern und Kooperativen durchgeführt wird. Der Export und die Inlandsverteilung konzentrieren sich auf eine begrenzte Anzahl von Logistikknotenpunkten und -korridoren, darunter der Rosario-Komplex in Argentinien, das Hafensystem des nördlichen Bogens (Northern Arc) in Brasilien und die Flussplattform Paraguays rund um Villeta, die für die Handhabung von Liegezeiten, Umschlagzeiten und Inlandsfrachtkosten zunehmend zentral werden.
Handelshäuser und große Getreideumschlagsunternehmen verankern die Preisbildung, die Qualitätssegregation (Protein, Feuchtigkeit, Kontamination) und die Ausführung gemäß den Spezifikationen der Mühlenbetriebe, während Mühlen, Bäckereien und Nudelhersteller die Inlandsnachfrage verankern, insbesondere in Brasilien. Ein wiederkehrender Engpass sind Logistik und Lagerung, da die brasilianische Lieferkette stark straßenabhängig bleibt und die Lagerkapazität unter der Produktion liegt, was das Basisrisiko und saisonale Engpässe erhöht hält. Politische Änderungen wirken sich auch schnell auf die gesamte Kette aus; die Senkung der Exportzölle in Argentinien im Juni 2026 (Dekret 423/2026) verbessert die Nettoerlöse ab Hof und die Exportwirtschaft der Händler, während der strukturelle Importbedarf Brasiliens und die Compliance-Anforderungen (MAPA/ANVISA- und SECEX-Prozesse) die Beschaffungsoptionen für brasilianische Mühlenbetriebe einschränken, wenn diese über MERCOSUR-Ursprungsländer hinausgehen.
Wettbewerbslandschaft
Bunge und Cargill stehen an der Spitze der regionalen Wertschöpfungskette und nutzen ihren tiefen Hafenbesitz und ihre Schienenverbindungen, um Getreide schneller als Wettbewerber zu verladen. Zusammen beschafften sie 2025 rund 42 Millionen Metrische Tonnen südamerikanischen Weizens und Grobgetreides und sicherten sich Vertragspositionen mit Mühlen in Brasilien und Importeuren in Afrika. Beide Unternehmen investierten in den Jahren 2024–2026 zusammen 605 Millionen USD, um die Korridore Rosario und Santarém auszubauen, die durchschnittliche Schiffsabfertigungszeit von 36 auf 22 Stunden zu verkürzen und zusätzliche Margen an liegegeldsensiblen Liegeplätzen zu erzielen. Ihre Handelsgeschwindigkeit, Lagerkapazität und Hochseefrachtflotten tragen dazu bei, den Mehrheitsumsatzanteil der fünf größten Händler kollektiv aufrechtzuerhalten.
Argentinien verfügt über einen erheblichen Anteil der installierten Mehlmühlenkapazität und expandiert in Bio- und Spezialmehle, die höhere Aufschläge gegenüber Standardweizenmehl erzielen. Die Einführung von Technologie treibt die Differenzierung entlang der gesamten Wertschöpfungskette voran. Präzisionslandwirtschaftsplattformen, die Satellitenbilder und Bodensensoren nutzen, ermöglichen es leistungsstarken Erzeugern, durch variable Düngergaben und optimierte Pflanzpläne bemerkenswerte Ertragssteigerungen zu erzielen. Die Einführung bleibt jedoch aufgrund hoher Implementierungskosten, die die Budgets von Kleinbauern übersteigen, begrenzt.
Kapitalausgaben, digitale Logistikwerkzeuge und Nachhaltigkeitsprogramme zeigen, wie diese Akteure darauf abzielen, den Marktdurchsatz zu steigern und die Beziehungen zu den Betrieben in den nächsten fünf Jahren zu vertiefen. Bunges Zusage vom Februar 2026 über 280 Millionen USD für zusätzliche Rosario-Kapazität signalisiert Vertrauen in das Exportwachstum aus Argentiniens Pampa. Cargill und Archer Daniels Midland schichten CO₂-Gutschriftdienste auf Beschaffungsverträge und bieten Kreditrabatte an, die mehr Hektar in zertifizierten regenerativen Anbau einbeziehen. Da Hafenerweiterungen, datengestützte Agronomie und grüne Finanzierung konvergieren, sind die großen Händler positioniert, um die gehandhabten Mengen zu steigern und Südamerikas zentrale Rolle in den globalen Weizenströmen zu festigen.
Marktchancen und Zukunftsaussichten
Die klarste Chance im südamerikanischen Weizenmarkt liegt in der Verschiebung vom reinen Mengenwettbewerb zu einem differenzierten Angebot, das auf Qualität, Rückverfolgbarkeit und datengestützten Logistikentscheidungen basiert. Im April 2026 startete Embrapa die digitale Plattform Wheat in Brazil, um Daten der Produktionskette zu konsolidieren, einschließlich Importe, Verarbeitung und Exporte. Das Tool bietet Mühlenbetrieben, Händlern und politischen Entscheidungsträgern eine Möglichkeit, Engpässe zu identifizieren und Investitionen in Beschaffung, Lagerung und Korridore zu priorisieren. Der Fokus Argentiniens auf Sorten und Rentabilität wird zudem durch das von INTA und INASE verwaltete Wheat Evaluation Territorial Network (RET) sowie durch das System Sembra Evolucion unterstützt, das in der Saison 2025/2026 mit 400.000 Hektar Weizenfläche im System gemeldet wurde und die schnellere Einführung geschützter Sorten sowie klarere kommerzielle Bedingungen für Saatgutinnovationen unterstützt.
Die Infrastruktur bleibt der entscheidende Weißraum, in dem Umsetzung in wettbewerbsfähige Lieferkosten und Korridor-Flexibilität übersetzt werden kann. Das USDA wies im Juni 2026 darauf hin, dass Brasilien groß angelegte jährliche Logistikinvestitionen (242 Milliarden BRL für Straße, Schiene und Wasserwege) benötigt, um strukturelle Engpässe zu beheben, was mit der anhaltenden Verschiebung der Region hin zu Lösungen über den Northern Arc und Binnenwasserstraßen übereinstimmt. Der Technologieeinsatz auf Betriebs- und Beschaffungsebene erweitert sich zudem über große Betreiber hinaus durch Präzisionsplattformen und Satellitenüberwachung, einschließlich Cropwise, auf das Syngenta-Spezialisten im Mai 2026 verwiesen, mit dem Ziel der Effizienz beim Einsatz von Betriebsmitteln und der Ertragsstabilität in Klima- und Krankheitsumgebungen, die in den letzten Saisons zunehmend variabler geworden sind.
Neueste Industrielle Entwicklungen in Südamerikanischer Weizenmarkt
- Juni 2026: Argentinien formalisierte mit dem Dekret 423/2026 eine Senkung der Weizenexportzölle, wodurch der Satz mit Wirkung zum Juni 2026 von 7,5 % auf 5,5 % gesenkt wurde. Die Änderung verbessert die Exportwirtschaft für Händler und kann die Nettoerlöse ab Hof erhöhen, wodurch die Beschaffungsmengen über Häfen wie Rosario unterstützt werden. Sie verändert auch, wie Händler Verträge und den zeitlichen Ablauf der Exportabwicklung strukturieren.
- Februar 2026: COFCO International importierte Chinas ersten marktorientierten Weizenkauf aus Argentinien mit einer Ladung von etwa 70.000 Tonnen. Die Transaktion erweitert Argentiniens Zielmarktmix über seine traditionellen regionalen und atlantischen Märkte hinaus und schafft einen neuen Nachfrageabsatz für exportierbare Überschüsse. Sie erhöht zudem die Bedeutung einer konsistenten Qualitätssegregation und Dokumentation zur Erfüllung der Zielmarktanforderungen.
- September 2025: Die argentinische Nationale Beratungskommission für Agrarbiotechnologie (CONABIA) stellte fest, dass bestimmte, von Neocrop Technologies zusammen mit Buck Semillas (Argentinien) und Campex Baer (Chile) entwickelte gentechnisch editierte Weizenlinien nicht als GVO klassifiziert werden. Die Entscheidung ermöglicht die kommerzielle Validierung in Argentinien nach konventionellen Regeln und beschleunigt den Weg für Merkmalsinnovationen wie höheren Fasergehalt (Amylose). Im Laufe der Zeit unterstützt dies differenzierte Weizenangebote und Investitionen in Saatgutsysteme, die mit messbaren Endnutzungsmerkmalen verknüpft sind.
Südamerikanischer Weizenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert des in Südamerika gehandelten und verbrauchten Weizens als landwirtschaftliches Rohstoffgut, ausgerichtet an regionaler Produktion, Importen, Exporten und Großhandelspreissignalen, die den realisierten Verkaufswert bestimmen.
Ausschlüsse aus dem Umfang: Verarbeitete Weizenprodukte wie Mehl, Nudeln und Brot sind vom Marktwert ausgeschlossen, sofern eine Quelle diese nicht ausdrücklich in ihrem Weizenumfang ausweist.
Segmentierungsübersicht
- Nach Geografie
- Argentinien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Paraguay
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Chile
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Argentinien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche diente dazu, die sachliche Grundlage für Weizenproduktion, -handel und -preisgestaltung zu legen und anschließend den politischen und logistischen Kontext zu kartieren, der Volumina zwischen Ländern verschieben kann. Wir haben öffentliche Quellen wie FAOSTAT, USDA PSD, UN Comtrade, nationale Statistikämter und Landwirtschaftsministerien in wichtigen Erzeugerländern sowie Zentralbank- oder Zollveröffentlichungen für Handels- und Währungskontext herangezogen.
Um diese Eingaben in eine konsistente Wertreihe umzuwandeln, wurden historische Großhandelspreisreferenzen und Handelseinheitswerte zusammen mit seriösen Presseberichten und Verbandswebsites überprüft und dann gegen Unternehmenseinreichungen und Investorenmaterialien abgeglichen, wo relevant. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Import- und Export-Sendungsdatenbank auf Sendungsebene wurden selektiv eingesetzt, um Exporteur- und Importeuraktivitätsmuster zu bestätigen. Diese Desk-Quellen sind nur illustrativ, und viele weitere öffentliche Dokumente wurden während der Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Feldarbeit umfasst Südamerika und nutzt Interviews und Umfragen mit Getreideproduzenten, Händlern, Müllern, Importeuren, Exporteuren und Lebensmittelindustriemanagern. Expertenbeiträge testen Ernteperspektiven, Mahlnachfrage, Importabhängigkeit, Frachteffekte, Qualitätsprämien und Preisannahmen. Die Antworten helfen, Lücken auf Länderebene zu schließen und das endgültige Modell zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 15 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Akteure: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion auf Basis von Weizenproduktion und Handelsströmen auf Länderebene, die dann mit Großhandelspreisen und Handelseinheitswert-Reihen kombiniert wurde, um den Markt in USD-Wert auszudrücken. Nach der Bildung des Nachfrage- und Angebotspools wurden selektive Bottom-up-Überprüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, einschließlich Stichprobenpreisen mal Volumenvergleichen nach Land und Kanalüberprüfungen mit Händlern und Großkäufern.
Zu den wichtigsten Eingaben im Modell gehörten Erntefläche und Ertragsrichtung, Importabhängigkeit in wichtigen Verbrauchsländern, exportierbarer Überschuss aus führenden Erzeugerländern, saisonale Preismuster rund um Ernte- und Pflanzzyklen sowie Währungsbewegungen, die den USD-denominierten Marktwert verändern. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die auf erwarteten Flächen- und Ertragspfaden, politischen und logistischen Entwicklungen sowie der in Primärgesprächen diskutierten wahrscheinlichen Preisnormalisierung verankert ist. Wo direkte lokale Preisreihen dünn waren, wurden Lücken mithilfe nahegelegener Marktrefeenzen und Handelseinheitswerten geschlossen und dann mit Interview-Feedback erneut getestet, bevor die Reihe abgeschlossen wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale quergeprüft, darunter Handelsbilanzen, implizite Werte pro Tonne gegenüber Großhandelsreferenzen sowie Jahresveränderungen, die bekannte Wetter- und Politikauswirkungen widerspiegeln sollten. Jede große Abweichung auf Länderebene löste einen zweiten Durchgang bei Einheitenumrechnungen, Währungszeitpunkten und Preisannahmen aus, gefolgt von einer Peer-Review vor der Freigabe.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Angebot, Handelszugang oder Preise wesentlich verändern. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die mit den neuesten öffentlichen Veröffentlichungen und validiertem Expertenfeedback übereinstimmt.
Vergleich der Südamerika-Weizenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Werte für den Südamerika-Weizenmarkt zu sehen, da jede Quelle eine andere Marktgrenze, ein anderes Jahresbasis und eine andere Preisbasis verwenden kann, und diese Entscheidungen verschieben die endgültige USD-Zahl, selbst wenn Volumensignale ähnlich aussehen.
Handelseinheitswerte, Großhandelspreisreferenzen sowie Produktions- und Handelsbilanzen der Länder sind die Überprüfungen, die die Schätzung von Mordor Intelligence auf den Weizenrohstoffwertpool ausgerichtet halten, weshalb Zahlen, die weizenbasierte Lebensmittel bündeln oder ein anderes Preiskonzept verwenden, höher oder niedriger ausfallen können.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,30 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 10,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint den Weizenrohstoff mit nachgelagerten weizenbasierten Produkten und Endverwendungskanälen zu vermischen, was beeinflussen kann, was als Marktwert gezählt wird und wie Preise angewendet werden. |
| Handelsanalytik-Herausgeber B | 16,20 Milliarden USD (2035) | Deckt eine breitere Geografie als Südamerika ab und berichtet nominalen Großhandelspreisbasierten Wert, sodass Inflation und regionale Umfangserweiterung die gemeldete Zahl gegenüber einer nur auf Südamerika bezogenen Rohstoffgrenze anheben können. |
Zusammengenommen ergibt sich die Streuung hauptsächlich aus geografischen Grenzen und der Frage, ob der Wert an den Weizenrohstoff gebunden ist oder auf verarbeitete Produkte und unterschiedliche Preisbasen ausgedehnt wird. Die Verwendung klarer Produktions-, Handels- und Preiseingaben macht die Größenbestimmungsschritte wiederholbar und erleichtert auch die Erklärung, was beim Vergleich von Schätzungen aus verschiedenen Quellen enthalten ist.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des südamerikanischen Weizenmarkts bis 2031?
Es wird erwartet, dass er 18,60 Milliarden USD erreicht, was einem CAGR von 4,54 % zwischen 2026 und 2031 entspricht.
Welches Land führte die südamerikanischen Weizenexporte im Jahr 2025 an?
Argentinien verschiffte im Jahr 2025 10,2 Millionen Tonnen, was 82,4 % der regionalen Exporte entspricht.
Warum gewinnt Paraguay Marktanteile bei brasilianischen Importen?
Verbesserte Flusslogistik senkte die Frachtkosten um 28 USD pro Tonne und liefert Weizen fünf Tage schneller als argentinische LKW-Routen.
Wie wirken sich CO₂-Gutschriften auf die Wirtschaftlichkeit des Weizenanbaus aus?
Regenerative Praktiken generierten im Jahr 2025 14 bis 22 USD pro Hektar an Zusatzeinkommen und senkten die Gewinnschwellenpreise auf Grenzflächen.
Welche neue Sorte zeigt Potenzial gegen Weizenblasenrost?
Embrapa's BRS 420 erzielt durchschnittlich 6,8 Tonnen pro Hektar und verbessert die Krankheitsresistenz; die Saatgutskalierung ist für 2026 geplant.
Welche neue Sorte zeigt Versprechen gegen die Weizenbrandkrankheit?
Embrapa's BRS 420 erzielt durchschnittlich 6,8 Metrische Tonnen pro Hektar und verbessert die Krankheitsresistenz, wobei die Saatgutskalierung für 2026 geplant ist.