
Afrika Telecom Towers und Allied Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.9 Milliarden US-Dollar |
| Marktgröße (2026) | 4.03 Milliarden US-Dollar |
| Marktgröße (2031) | 4.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.35 % |
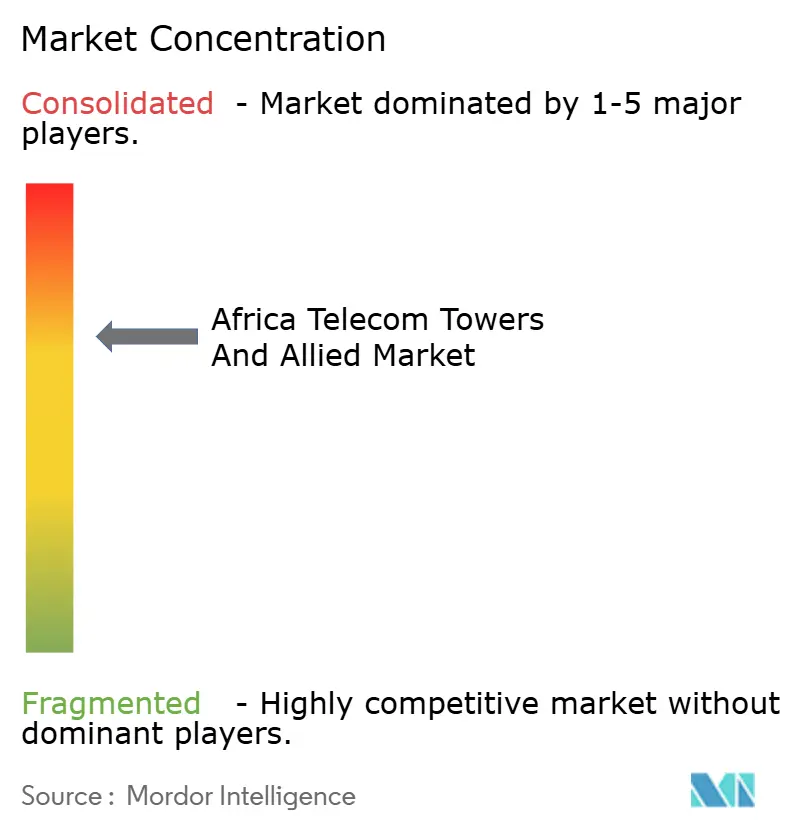
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Afrika Telecom Towers und Allied Marktanalyse von Mordor Intelligence
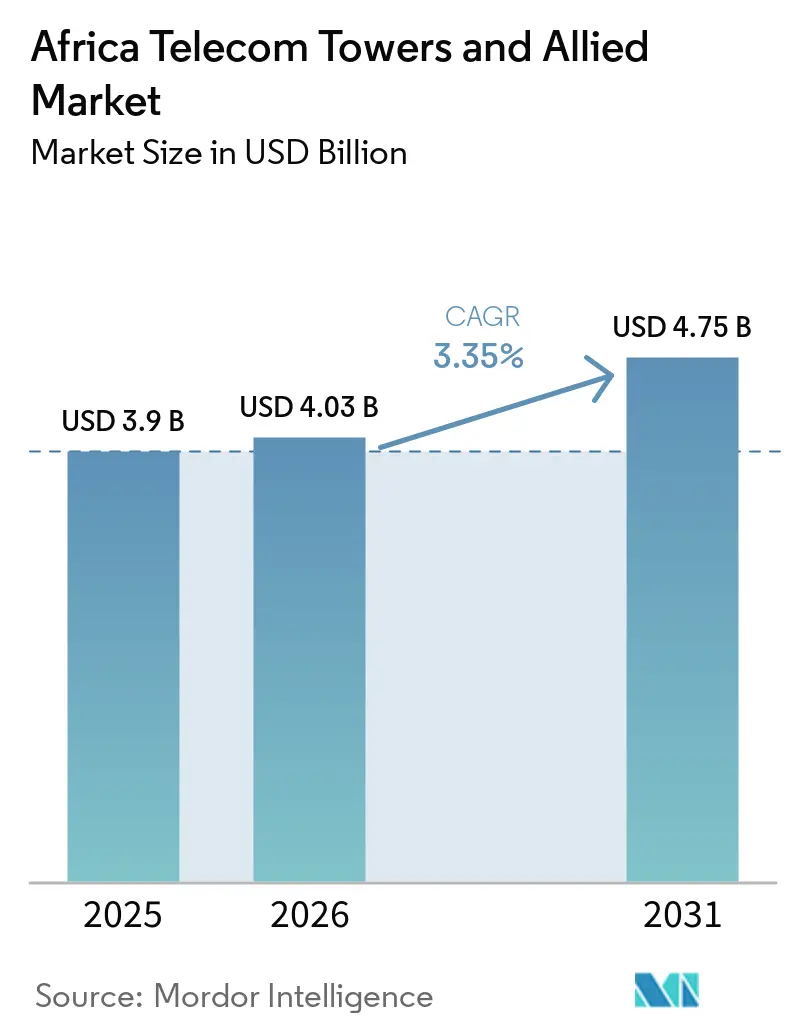
Die Größe des Afrika Telecom Towers und Allied Marktes wird voraussichtlich von 3,9 Milliarden USD im Jahr 2025 und 4,03 Milliarden USD im Jahr 2026 auf 4,75 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 3,35 % zwischen 2026 und 2031. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 775,08 Tausend Einheiten bewertet und wird voraussichtlich von 798,95 Tausend Einheiten im Jahr 2026 auf 929,81 Tausend Einheiten bis 2031 wachsen, mit einer CAGR von 3,08 % während des Prognosezeitraums (2026-2031).
Beschleunigte 4G- und neu gestartete 5G-Rollouts, steigender Datenverbrauch sowie staatlich unterstützte Auflagen zur ländlichen Versorgung bilden die Grundlage für diese stetige Expansion. Unabhängige TowerCos gewinnen weiterhin umfangreiche mehrjährige Outsourcing-Verträge von panafrikanschen Mobile Network Operators, ein Trend, der die Mieterquoten erhöht und die operativen Cashflows verbessert. Erneuerbar betriebene Systeme gewinnen an Dynamik, da Anreize aus der Grünfinanzierung die Volatilität der Dieselkraftstoffkosten ausgleichen. Länderspezifische Programme, wie Algeriens Glasfaser-bis-ins-Heim-Ausbau und Kenias Digitalwirtschaftsplan, verleihen der Gesamtnachfrage nach bodengestützten und Dachstandorten im afrikanischen Telekommunikationsturmmarkt eine zusätzliche geografische Tiefe.
Wichtigste Erkenntnisse des Berichts
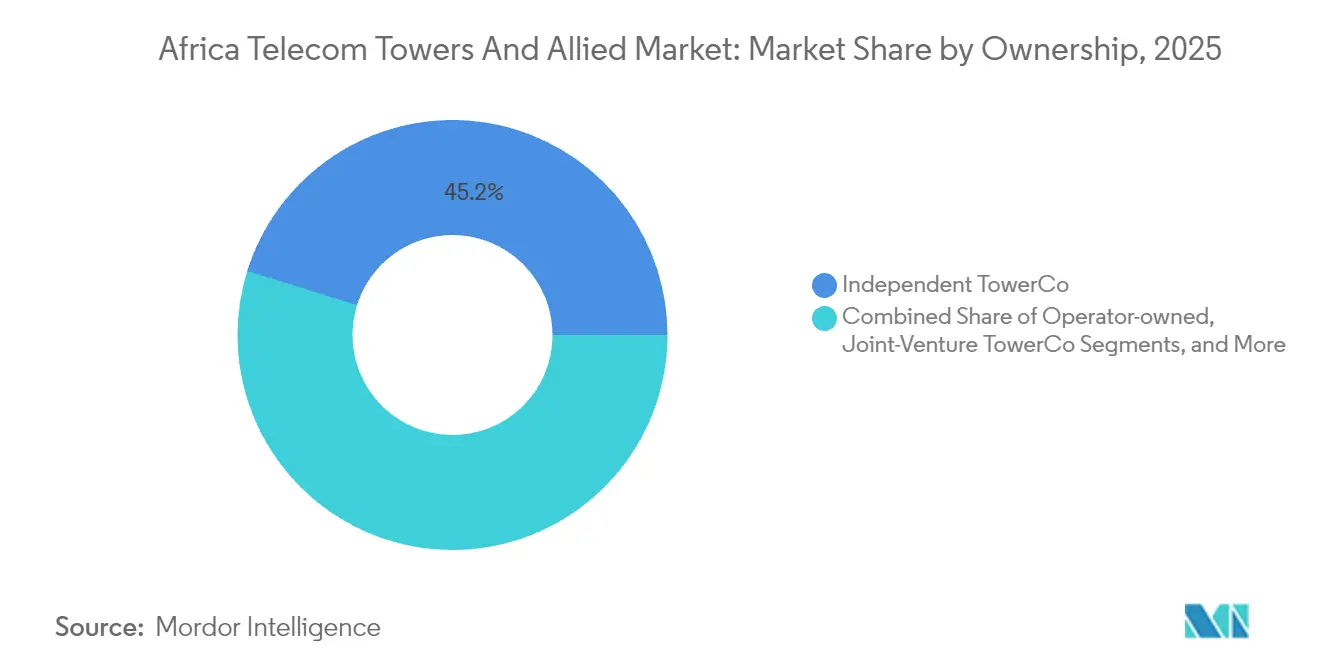
- Nach Eigentümerschaft hielten unabhängige TowerCos im Jahr 2025 einen Marktanteil von 45,18 % am afrikanischen Telekommunikationsturmmarkt und verzeichnen bis 2031 eine CAGR von 6,53 %.
- Nach Installation entfielen im Jahr 2025 76,20 % der Marktgröße des afrikanischen Telekommunikationsturmmarkts auf bodengestützte Türme, während Dachstandorte mit einer CAGR von 7,34 % bis 2031 das am schnellsten wachsende Segment darstellen.
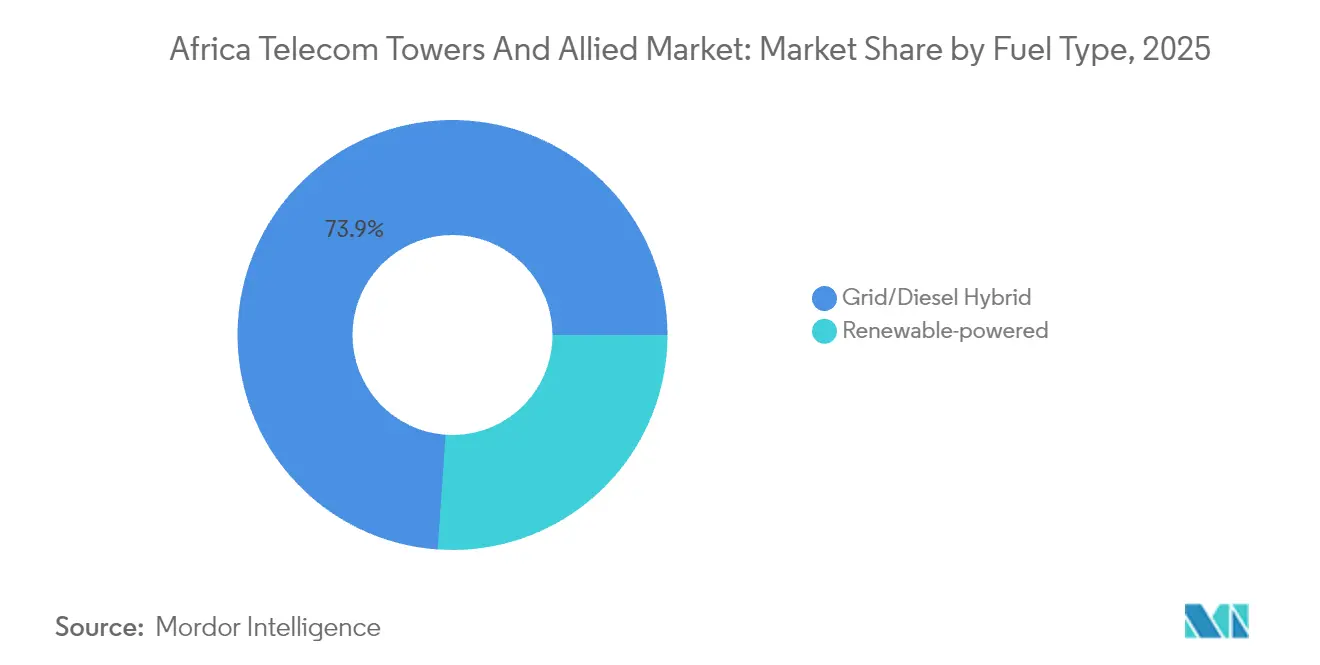
- Nach Kraftstofftyp dominierten Netz-/Dieselhybrid-Systeme mit einem Marktanteil von 73,90 % am afrikanischen Telekommunikationsturmmarkt im Jahr 2025; erneuerbar betriebene Standorte expandieren mit einer CAGR von 11,68 % bis 2031.
- Nach Turmtyp erfassten Monopolstrukturen im Jahr 2025 einen Anteil von 36,40 % an der Marktgröße des afrikanischen Telekommunikationsturmmarkts, während Tarn- und Tarndesigns die höchste CAGR von 9,46 % bis 2031 aufweisen.
- Nach Land führte Algerien im Jahr 2025 mit einem Marktanteil von 49,30 % im afrikanischen Telekommunikationsturmmarkt; Kenia zeigt die stärkste Wachstumsdynamik mit 5,03 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter 4G/5G-Rollout durch panafrikanische Mobile Network Operators | +1.2% | Global, mit Konzentration in Nigeria, Südafrika, Kenia | Mittelfristig (2–4 Jahre) |
| Steigender Datenverbrauch und zunehmende Smartphone-Verbreitung | +0.9% | Global, mit höchsten Auswirkungen in Nord- und Westafrika | Langfristig (≥ 4 Jahre) |
| Staatlich geführte ländliche Versorgungsauflagen und universelle Dienstleistungsfonds | +0.7% | Afrika südlich der Sahara, insbesondere Kenia, Tansania, Ghana | Mittelfristig (2–4 Jahre) |
| Asset-Light-Netzwerkstrategien von Mobile Network Operators zur Förderung des Turm-Outsourcings | +1.1% | Global, mit früher Einführung in Nigeria, Marokko, Algerien | Kurzfristig (≤ 2 Jahre) |
| Grünfinanzierungsanreize für die Nachrüstung erneuerbarer Energien | +0.4% | Global, mit Schwerpunkt auf netzfernen Standorten in ländlichen Teilen Afrikas | Langfristig (≥ 4 Jahre) |
| Ausbau der Nachfrage nach neutralem Gastgeber für Indoor-DAS und Kleinzellen-Backhaul | +0.3% | Stadtzentren in Algerien, Nigeria, Süd- afrika, Marokko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter 4G/5G-Rollout durch panafrikanische Mobile Network Operators
Panafrikanische Mobile Network Operators haben im Jahr 2024 und Anfang 2025 Hunderte von 5G-Standorten hinzugefügt und die Gesamtzahl der 5G-Anschlüsse in Afrika südlich der Sahara in Richtung der Ericsson-Prognose von 420 Millionen für 2030 angehoben [1]. Allein die MTN Group weitete ihren 5G-Fußabdruck auf mehr als 3.000 Standorte aus, was einen Ansturm auf Kollokationsanfragen im afrikanischen Telekommunikationsturmmarkt auslöste [2]. Die Verdichtungsnotwendigkeit ist besonders ausgeprägt in Lagos, Nairobi und Johannesburg, wo 5G-Mittelband-Spektrum eine engere Standortabstandsfolge erfordert. Unabhängige TowerCos nutzen diese Dringlichkeit aus, indem sie schlüsselfertige Build-to-Suit-Programme anbieten, die die Zeit bis zur Markteinführung für Betreiber verkürzen, die von älteren 4G-Netzen migrieren. Die Dynamik wird durch den jüngsten kommerziellen 5G-Start in Tunesien bekräftigt, was das breite regionale Engagement für die Konnektivität der nächsten Generation unterstreicht [3].
Steigender Datenverbrauch und zunehmende Smartphone-Verbreitung
Video-Streaming, soziale Medien und mobile Zahlungsdienste erhöhen den Datenverbrauch je Teilnehmer auf zweistellige Gigabyte-Bereiche in Nord- und Westafrika. Junge Bevölkerungsgruppen und der Import kostengünstiger Smartphones halten diese Nachfragekurve aufrecht und zwingen Betreiber dazu, Kapazitäten schneller als ursprünglich budgetiert hinzuzufügen. Höhere Datenvolumen führen zu einer größeren Anzahl vermietbarer Antennen je Standort und treiben die Mieterquoten im afrikanischen Telekommunikationsturmmarkt von 1,5x auf 2x in Kernmetropolen. TowerCos sind daher angehalten, Strukturen mit höheren Tragkapazitäten und glasfasertauglichem Backhaul zukunftssicher zu machen, um Umsatzpotenziale zu sichern, da datenlastige Dienste sich weiter verbreiten.
Staatlich geführte ländliche Versorgungsauflagen und universelle Dienstleistungsfonds
Kenia, Tansania und Ghana leiten universelle Dienstleistungsfonds in neue Turmbauten in schwer zugänglichen Gebieten um und garantieren so eine Basismieterschaft sowie 10-jährige Mietvereinbarungen für TowerCos. Nigerias Genehmigung für 7.000 zusätzliche Türme unterstreicht den Umfang staatlicher Interventionen, die darauf abzielen, die digitale Kluft zu schließen. Da diese Auflagen häufig Mindestversorgungsquoten und Leistungs-KPIs vorsehen, sichern sich TowerCos planbare Cashflows, die Greenfield-Investitionen risikoärmer machen. Ländliche Subventionen beschleunigen zudem die Einführung von Solar-Hybrid-Energiesystemen, eine Entwicklung, die den afrikanischen Telekommunikationsturmmarkt weiter von reiferen Regionen unterscheidet.
Asset-Light-Netzwerkstrategien von Mobile Network Operators zur Förderung des Turm-Outsourcings
Die zehnjährige Verlängerung von IHS Towers mit MTN Nigeria, die rund 13.500 Mietverhältnisse abdeckt, veranschaulicht die Beständigkeit des Sale-Leaseback-Modells. Betreiberbilanzen profitieren von einem sofortigen Kapitalzufluss, während TowerCos wiederkehrende Einnahmen durch Multi-Tenant-Leasing erschließen. Joint-Venture-Strukturen, wie das neue Maroc Telecom-inwi-Vehikel, das 2.000 Türme anstrebt, veranschaulichen, wie Wettbewerber passive Infrastruktur teilen und gleichzeitig die Differenzierung auf Markenebene bei aktiven Funkressourcen wahren können. Diese Outsourcing-Dynamik dürfte den afrikanischen Telekommunikationsturmmarkt noch weit ins nächste Jahrzehnt hinein beflügeln.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Wechselkurse und hohes Länderrisiko | -0.8% | Global, mit höchsten Auswirkungen in Nigeria, Ghana, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Langwierige Genehmigungsverfahren und Engpässe bei der Grundstücksbeschaffung | -0.6% | Global, mit gravierenden Einschränkungen in Algerien, Marokko, Südafrika | Mittelfristig (2–4 Jahre) |
| Dieselversorgungsunterbrechungen, die die Betriebskosten an netzfernen Standorten erhöhen | -0.4% | Ländliche Gebiete in Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Defizite im Glasfaser-Backhaul, die die Mieterquoten in Sekundärstädten begrenzen | -0.5% | Sekundärstädte in West- und Ostafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Wechselkurse und hohes Länderrisiko
Die Einnahmen sind größtenteils in lokalen Währungen denominiert, während Schulden und Investitionsausgaben USD-gebunden bleiben und TowerCos somit erheblichen Konversionsverlusten bei Währungsabwertungen aussetzen. IHS Towers meldete im Jahr 2024 in mehreren afrikanischen Märkten nennenswerte Wechselkursgegenwind-Effekte, was die Empfindlichkeit gegenüber makroökonomischen Zyklen unterstreicht. Sovereign-Ratingherabstufungen lösen höhere Zinssätze aus, die neue Bauvorhaben unwirtschaftlich machen oder Refinanzierungsbemühungen verlangsamen können. Betreiber und TowerCos erkunden zunehmend natürliche Absicherungen wie USD-indexierte Mieteskalationsklauseln, doch die Akzeptanz bleibt durch regulatorische Obergrenzen für Fremdwährungsabrechnungen begrenzt.
Langwierige Genehmigungsverfahren und Engpässe bei der Grundstücksbeschaffung
Umweltgenehmigungen, Bebauungsgenehmigungen und Gemeinschaftskonsultationen können die Standort-Rollout-Zeitpläne von 3 Monaten auf mehr als 18 Monate verlängern, insbesondere in dichten städtischen Kernen. Die Afrikanische Entwicklungsbank stellt fest, dass diese Verfahrensverzögerungen die Projektkosten in die Höhe treiben und die Anlegerrenditen auf dem gesamten Kontinent schmälern. Da 5G die Abdeckung tiefer in Stadtzentren treibt, wird administrative Komplexität zu einer noch größeren Bremse für das Wachstum des afrikanischen Telekommunikationsturmmarkts. Vereinfachte One-Stop-Genehmigungsfenster entstehen in Marokko und Südafrika, haben aber noch keine flächendeckende Verbreitung in der Region erreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Eigentümerschaft:
Multi-Tenant-Skalierung vergrößert den Vorsprung unabhängiger TowerCosUnabhängige TowerCos beherrschten im Jahr 2025 45,18 % des Marktanteils am afrikanischen Telekommunikationsturmmarkt und sind auf dem Weg zu einer CAGR von 6,53 % bis 2031. Die überlegenen Renditen resultieren aus einer Auslastungsquote von 92,4 % und diversifizierten Länderportfolios, die Wechselkurs- und Regulierungsrisiken ausgleichen. Betreibergeführte Vermögenswerte bleiben in Märkten mit Einschränkungen bei der Infrastrukturnutzung bestehen, doch der Monetarisierungsdruck steigt, da bilanzneutrale Strategien Fuß fassen. Die Marktgröße des afrikanischen Telekommunikationsturmmarkts für unabhängige TowerCos könnte bis 2031 jährliche Mieterlöse von mehr als 2,07 Milliarden USD überschreiten, wenn die derzeitigen Devestiturpipelines planmäßig abgeschlossen werden.
Betreibereigene Standorte bleiben in politisch sensiblen Geografien, in denen die Netzwerkkontrolle von größter Bedeutung ist, von entscheidender Bedeutung; jedoch bevorzugen finanzschwache Betreiber zunehmend Sale-Leasebacks zur Finanzierung von 5G-Spektrumgebühren. Joint-Venture-TowerCos bieten einen Mittelweg, der es Konkurrenten ermöglicht, gemeinsam in passive Anlagen zu investieren, ohne die Differenzierung auf der aktiven Ebene zu opfern. American Towers selektive Eintrittsstrategie bestätigt den Margenvorsprung, den globale Spezialisten in komplexen Metropolen genießen – eine Dynamik, die die Konsolidierung in der afrikanischen Telekommunikationsturmbranche voraussichtlich beschleunigen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installation:
Dachstandorte eilen in flächenbeschränkten Metropolen voranBodengestützte Türme hielten im Jahr 2025 76,20 % der Marktgröße des afrikanischen Telekommunikationsturmmarkts und erwiesen sich als kosteneffektiv für die Makroabdeckung im suburbanen und ländlichen Raum. Dachinstallationen, obwohl kleiner im absoluten Fußabdruck, gewinnen mit einer CAGR von 7,34 % an Dynamik, da 5G-Mittelband-Frequenzen engere Gitterabstände in dicht besiedelten Geschäftsvierteln erfordern. Kommunale ästhetische Richtlinien und steigende Grundstückspreise machen Dächer zur einzigen tragfähigen Option im Zentrum von Nairobi, Casablanca und Johannesburg.
Bodengestützte Türme liefern immer noch höhere absolute Einnahmen je Standort dank größerer Antennentragkapazität und leichterer Nachrüstung erneuerbarer Energien. Dennoch versprechen Dachstandorte schnellere Genehmigungsverfahren und geringere Tiefbauausgaben, was TowerCos ermöglicht, inkrementelle Einnahmen innerhalb bestehender Versorgungszonen zu erzielen. Diese differenzierte Mischung aus Standorttypen stellt sicher, dass der afrikanische Telekommunikationsturmmarkt flexibel bleibt, wenn sich Datenverkehrsmuster entwickeln.
Nach Kraftstofftyp:
Solar-Hybrid-Wirtschaftlichkeit übertrifft DieselvolatilitätNetz-/Dieselhybride kontrollierten im Jahr 2025 73,90 % des Marktanteils am afrikanischen Telekommunikationsturmmarkt, während erneuerbar betriebene Systeme mit einer CAGR von 11,68 % expandieren, begünstigt durch sinkende Photovoltaikkosten und Grünanleihen-Finanzierung. GreenWish Partners stellte 800 Millionen USD für solarbetriebene Türme bereit und verdeutlicht damit die kommerzielle Tragfähigkeit erneuerbarer Energien in netzfernen Gebieten. Die Marktgröße des afrikanischen Telekommunikationsturmmarkts für erneuerbar betriebene Standorte könnte bis 2031 694 Millionen USD übersteigen, wenn die derzeitigen Nachrüstziele erreicht werden.
Die Diesellogistik macht an abgelegenen Standorten bis zu 40 % der Betriebskosten aus – ein Wert, den erneuerbare Systeme nach der Amortisierung der Batteriespeicherung halbieren können. Das Projekt Green von IHS Towers sparte jährlich 49 Millionen USD ein und stärkt damit den Geschäftsfall für eine aggressive Einführung erneuerbarer Energien. Solar-Hybrid-Systeme verbessern zudem die Betriebszeit, ein wichtiger KPI in Servicevereinbarungen mit Mobile Network Operators.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Turmtyp:
Tarntürme entsprechen den Anforderungen städtischer RegulierungsbehördenMonopole erfassten im Jahr 2025 36,40 % des Marktanteils am afrikanischen Telekommunikationsturmmarkt und werden wegen ihrer Balance zwischen Kosteneffizienz und struktureller Stärke bevorzugt. Die Marktgröße des afrikanischen Telekommunikationsturmmarkts, die auf Tarn- oder Tarndesigns entfällt, ist heute zwar noch gering, steigt jedoch mit einer CAGR von 9,46 %, da Kommunen visuelle Auswirkungsbeschränkungen für neue Türme einführen. Gittermasten und abgespannte Masten bleiben für lastenintensive ländliche Standorte unverzichtbar, ihr Anteil sinkt jedoch, da die städtische Verdichtung nun die inkrementelle Nachfrage antreibt.
Tarninstallationen kosten bis zu 25 % mehr als Standardmonopole, doch TowerCos amortisieren den Aufpreis häufig durch höhere Mieten von mehreren Mietern, die daran interessiert sind, Innenstadtabdeckung zu sichern. Neue Verbundwerkstoffe und integrierte Antennenabdeckungen verkürzen die Installationszeiten und mildern damit die zusätzliche Investitionsbelastung.
Geografische Analyse
Nordafrika Telekommunikationstürme und verwandter Markt
Nordafrika profitiert von klaren politischen Rahmenbedingungen, die die Telekommunikationsinfrastruktur als wirtschaftlichen Treiber priorisieren. Algeriens Führungsposition mit einem Marktanteil von 49,30 % ist in staatlich geförderten Glasfaserprogrammen verankert, die die Backhaul-Kosten senken und die Turmwirtschaftlichkeit verbessern. Marokkos Strategie, bis 2030 5,6 Millionen Glasfaserhaushalte zu erreichen, und Tunesiens nationaler 5G-Start im Jahr 2025 unterstreichen die zukunftsorientierte Haltung der Region zusätzlich.
Westafrika Telekommunikationstürme und verwandter Markt
Westafrika weist skalengetriebene Dynamiken auf, wobei Nigerias Erweiterung um 7.000 Türme das schiere Volumen verdeutlicht, das erforderlich ist, um die größte Bevölkerung des Kontinents zu versorgen. Ghanas regulatorische Stabilität zieht regionale TowerCos an, während die Côte d'Ivoire Infrastruktur-Sharing-Regelungen nutzt, um die ländliche Abdeckung zu beschleunigen. Währungsvolatilität und eine unzuverlässige Netzstromversorgung bleiben gemeinsame Hürden in der Teilregion.
Ostafrika Telekommunikationstürme und verwandter Markt
Ostafrika verbindet Innovation mit rascher Akzeptanz. Kenias CAGR von 5,03 % hebt sich unter den regionalen Vergleichsmärkten hervor, angetrieben durch Mobile-Money-Ökosysteme, die eine Abdeckung mit geringer Latenz erfordern. Tansanias Anreize für den Universaldienst sichern die Belegung neuer ländlicher Standorte, während Uganda und Ruanda ein beträchtliches Potenzial in bisher unversorgten Gebieten darstellen, sobald Finanzierungshürden überwunden sind.
Regulatorisches Umfeld
Die Regulierung in den wichtigsten afrikanischen Märkten konvergiert zunehmend hin zu durchsetzbaren Vorschriften für die Infrastrukturgemeinschaftsnutzung und schnellere Ausbauregeln, was sich unmittelbar auf Turm-Colocation, Vermietbarkeit und Genehmigungsfristen auswirkt. In Ruanda erließ die Rwanda Utilities Regulatory Authority (RURA) am 27. Januar 2026 die Regulation No. 20/R/ICT/RURA/2026, die die gemeinsame Nutzung von Telekommunikationsinfrastruktur vorschreibt und ein sechsmonatiges Zeitfenster zur Einhaltung für bestehende, nicht konforme Anlagen festlegt. Dies erhöht den Druck, Altstandorte zu legalisieren und Colocation-Bedingungen zu formalisieren.
In Kenia veröffentlichte die Communications Authority of Kenya im Februar 2026 die überarbeitete Telecommunications Market Structure, die einen technologieneutralen Lizenzierungsansatz (einschließlich NFP-T3) einführt, der es Unternehmen erlaubt, Türme zur Vermietung an Dritte zu errichten. Dies erweitert den Kreis potenzieller Infrastrukturanbieter über traditionelle MNOs und große TowerCos hinaus. Die Uganda Communications Commission veröffentlichte im Februar 2026 einen Rahmen für die Installation, Wartung, den Schutz und die Entsorgung von Glasfasern, um Doppelarbeit einzuschränken und Baupraktiken zu standardisieren, die die Backhaul-Bereitschaft von Türmen beeinflussen. Parallel dazu erließ Südafrika am 12. März 2026 eine politische Richtungsvorgabe im Rahmen des Electronic Communications Act zur Überarbeitung der Facilities Leasing Regulations und zur Weiterentwicklung eines Rahmens für Rapid Deployment Regulations, wodurch die Einhaltung von Leasing- und Ausbauvorschriften weiterhin zentral für die Expansionsplanung bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Standortgenerierung (Funkplanungsinputs von MNOs, lokalen Agenten und Grundstückseigentümern), Design und Bau (Bauarbeiten, Stahlkonstruktionen, Energiesysteme und Sicherheit), Betrieb (Energiemanagement, vorbeugende Wartung und Außendienstleistungen) sowie Kommerzialisierung (Vertragsabschluss von Mietverhältnissen, Colocation-Onboarding und SLA-Berichterstattung). Unabhängige TowerCos stehen im Zentrum als Integratoren und koordinieren EPC-Auftragnehmer, Ausrüstungshersteller (OEMs), Anbieter von Kraftstoff und Energie (Diesellogistik, Batterien und Solarenergie) sowie Backhaul-Anbieter. Ihr Betrieb stützt sich zunehmend auf digitale Werkzeuge für Energieoptimierung und Verfügbarkeitsmanagement, wobei NEC Africa und PowerX im Juli 2026 eine KI-gestützte Energiemanagement-Partnerschaft für Telekommunikationsturm-Infrastruktur in ganz Afrika ankündigten.
Finanzierung und Beschaffung sind ebenfalls zu entscheidenden Gliedern geworden, wobei stärker gemischte und lokal verankerte Finanzierungen sowohl Akquisitionen als auch Expansion unterstützen. Ein im März 2026 abgeschlossener Finanzierungsvorgang umfasste Paradigm Tower Ventures und ein Konsortium ruandischer Banken (Project Zorro) zur Unterstützung der Akquisition und Umbenennung von IHS Rwanda in Ishara Towers Rwanda Ltd. Im Juli 2026 gingen Standard Bank und Helios Towers eine Partnerschaft über eine Social Documentary Credit Facility in Höhe von 29 Millionen USD ein, um die Beschaffung von Infrastruktur und das Betriebskapital zu unterstützen. Auf der Nachfrageseite bleiben Outsourcing durch MNOs und langfristige Mietverpflichtungen der wesentliche Ertragsmotor, während große Capex-Programme in Märkten wie der DR Kongo (einschließlich der im Juni 2026 berichteten Verpflichtungen von Helios Towers und Eastcastle) verdeutlichen, wie Logistik, Importkapazität und lokale Auftragnehmer-Ökosysteme die Ausbaugeschwindigkeit und -kosten beeinflussen.
Wettbewerbslandschaft
Drei internationale TowerCos – IHS Towers, American Tower und Helios Towers – kontrollieren gemeinsam einen erheblichen Anteil der vermietbaren Standorte im afrikanischen Telekommunikationsturmmarkt. IHS Towers führt mit 39.229 globalen Türmen und einer Auslastungsrate von 92,4 %, die regionale Durchschnittswerte übertrifft. American Tower investiert mehr als 350 Millionen USD in Nachrüstungen mit erneuerbaren Energien in seinem afrikanischen Portfolio und nutzt Nachhaltigkeit als Wettbewerbsvorteil. Helios Towers weist eine Mieterquote von 2,05x über 14.325 Standorte aus und verdeutlicht, wie betrieblicher Fokus geringere Größe ausgleichen kann.
Der Wettbewerb verlagert sich von Rennen um Bauvolumina hin zur Optimierung von Mieterquoten und zur Differenzierung durch Servicequalität. KI-basiertes Energiemanagement, vorausschauende Wartung und digitale Kundenportale werden zu unverzichtbaren Fähigkeiten. Kleinere regionale Akteure könnten zu Übernahmezielen werden, da sie Schwierigkeiten haben, die Finanzierungskraft und den Technologie-Stack der Top-Drei zu erreichen. Dennoch bieten unerschlossene Gebiete in Sekundärstädten und netzfernen Korridoren weiterhin Spielraum für agile lokale Betreiber, die über überlegene Standortbeschaffungsnetzwerke verfügen.
Afrika Telecom Towers und Allied Branchenführer
-
American Tower Corporation
-
IHS Towers (IHS Holding Limited)
-
Helios Towers Plc
-
SBA Communications Corporation
-
Pan African Towers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Telekommunikationstürme und verwandter Markt Unternehmen in diesem Bericht
- TowerCos
- Mobile Network Operator
Lesen Sie die Analyse der africa telecom towers and allied-Unternehmen
Marktchancen und Zukunftsaussichten
Aktive Investitionsprogramme und Finanzierungsstrukturen schaffen kurzfristig Freiräume für neue gemeinsam genutzte Standorte, Energie-Nachrüstungen und glasfaserbereite Turm-Upgrades, insbesondere dort, wo Universaldienstverpflichtungen und die Beteiligung von Entwicklungsfinanzierungsinstitutionen die Risiken von Ausbauprojekten verringern. In Kenia kündigte Atlas Tower Kenya eine Investition von 52,5 Millionen USD an (davon 30 Millionen USD von der IFC), um 300 neue Makrotürme zu errichten und Solarenergie, Batteriespeicher sowie hybride Energielösungen einzusetzen. Dies unterstützt einen klaren Skalierungspfad für unabhängige Betreiber durch grüne Energie und auf Colocation ausgerichtete Bauprojekte. In Tansania schloss Helios Towers im April 2026 133 ländliche Standorte im Rahmen des Universal Communications Service Access Fund (UCSAF)-Programms ab, was ein Chancenpotenzial im Zusammenhang mit staatlich unterstützten Mechanismen zur ländlichen Versorgung stärkt, die Grundvermietung mit Ausbaufinanzierung kombinieren.
Ein zweites Chancencluster entsteht in ressourcenreichen und unterversorgten Gebieten, in denen Betreiber sowohl Abdeckung als auch Kapazität benötigen, aber gemeinsam genutzte Infrastruktur bevorzugen, um Capex zu steuern. Die DR Kongo ist hierfür beispielhaft: Helios Towers skizzierte einen Expansionsplan über 100 Millionen USD in mehreren Provinzen (mit Unterstützung von ANAPI), und die IFC treibt ein vorgeschlagenes Finanzierungspaket über 59 Millionen USD für Eastcastle Infrastructure DRC voran, um die gemeinsam genutzte Turminfrastruktur zu erweitern und die Kapitalverfügbarkeit mit Neutral-Host-Ausbauprojekten zu verknüpfen. In Nigeria gewann das Universal Communication Access Project (NUCAP) im Juni 2026 zusätzlichen Schwung, als die China Industrial Bank Unterstützung für den Ausbau von mindestens 1.000 Turmstandorten bis Ende 2026 zusagte, was die breitere, mandatgetriebene Turm-Pipeline ergänzt, die im Marktkontext genannt wird. Bei all diesen Programmen sind erneuerbare und hybride Energiekonfigurationen, standardisierte Infrastrukturgemeinschaftsnutzung sowie die Koordination von Glasfaser/Backhaul die wichtigsten Umsetzungshebel für TowerCos, um die Verfügbarkeit zu verbessern, die Dieselabhängigkeit zu verringern und die Vermietungsquoten sowohl in Korridoren zur städtischen Verdichtung als auch zur ländlichen Erschließung zu steigern.
Neueste Industrielle Entwicklungen in Afrika Telekommunikationstürme und verwandter Markt
- Mai 2026: Helios Towers meldete die Ergebnisse für das erste Quartal 2026 und hob sein Ziel für den Zuwachs an Mietverhältnissen für das Gesamtjahr 2026 auf 3.000 bis 3.500 an, was gegenüber der vorherigen Prognose einen Zuwachs von 1.000 Mietverhältnissen bedeutet. Die Aktualisierung signalisiert einen beschleunigten Colocation-Trend in seinem afrikanischen Portfolio und unterstreicht den wettbewerblichen Fokus auf Vermietungswachstum und Servicebereitstellung anstatt ausschließlich auf neue Standortbauten.
- Oktober 2025: IHS Towers schloss den Verkauf seiner 100%igen Beteiligung an IHS Rwanda Limited (etwa 1.467 Standorte) an Paradigm Tower Ventures ab. Die Veräußerung veränderte die Eigentumsverhältnisse in Ruanda und unterstützte die Portfolio-Neuausrichtung auf zentrale afrikanische Märkte, während sie einer lokal geführten Plattform ermöglichte, die erworbenen Standorte zu betreiben und auszubauen.
- August 2024: IHS Towers erneuerte und verlängerte Master Lease Agreements über rund 26.000 Mietverhältnisse mit der MTN Group in mehreren afrikanischen Ländern, darunter Nigeria, Ruanda, Côte d'Ivoire, Kamerun, Sambia und Südafrika. Die länderübergreifende Verlängerung erhöhte die Vertragsplanbarkeit und stärkte die langfristige Ankermietbasis, die das colocation-getriebene Umsatzwachstum untermauert.
Afrika Telekommunikationstürme und verwandter Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird anhand der Umsätze und Aktivitäten im Zusammenhang mit der Telekommunikationsturm-Infrastruktur in Afrika bemessen und umfasst die Turmvermietung sowie damit verbundene Allied-Turmaktivitäten, die die Erweiterung der Mobilfunk- und Breitbandnetzabdeckung unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen Endgeräte, Kernnetzwerkausrüstung und reine Telekommunikations-Einzelhandelsdienstleistungen aus und berücksichtigen turmbezogene Werte nur dann, wenn sie mit der Standortinfrastruktur und den damit verbundenen Turmumsatzströmen verknüpft sind.
Segmentierungsübersicht
- Nach Eigentümerschaft
- Betreibergeführt
- Independent TowerCo
- Joint-Venture-TowerCo
- Mobile Network Operator-Captive
- Nach Installation
- Dachaufbau
- Bodengestützt
- Nach Kraftstofftyp
- Erneuerbar betrieben
- Netz-/Dieselhybrid
- Nach Turmtyp
- Monopol
- Gittermast
- Abgespannter Mast
- Tarnturm / Verdeckt
- Nach Land
- Algerien
- Kenia
- Marokko
- Südafrika
- Nigeria
- Ghana
- Ägypten
- Tansania
- Rest Afrikas (Tunesien, Uganda, Sambia, Senegal und andere)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau des länderspezifischen Turmbestands und des Betriebsumfelds für Standorte, um diese dann in eine einheitliche Umsatzperspektive umzuwandeln. Wir beziehen uns auf öffentliche Quellen wie ITU-Konnektivitäts- und Mobilfunkabonnementindikatoren, GSMA-Veröffentlichungen zur regionalen Mobilfunkwirtschaft, makroökonomische Datenreihen der Weltbank (Inflation, Wechselkurse und BIP), Veröffentlichungen nationaler Telekommunikationsregulatoren für ausgewählte afrikanische Länder sowie IEA-Kontext zu Energiezugang und Stromzuverlässigkeit, wo Diesel- und Hybridstromnutzung verbreitet ist.
Anschließend ergänzen wir gemeldete Turmbesitzwechsel, Vermietungsankündigungen und Netzausbaumeldungen aus Betreiber- und TowerCo-Einreichungen, Investorenpräsentationen und seriösen Presseberichten, gefolgt von Handelsdatenprüfungen, wo dies für wichtige Turmausrüstungseingaben relevant ist. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und -informationen, Patentrecherchen bei Bedarf zur Validierung von Technologieverschiebungen sowie in einigen Fällen für Import- und Exportdaten auf Sendungsebene genutzt, um die Aktivität in Turmbauphasen zu plausibilisieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Referenzen und kostenpflichtige Tools werden herangezogen, um Daten zu kompilieren, Annahmen zu validieren und den Umfang des Marktmodells zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung, wie Turmvermietungserlöse in der Praxis realisiert werden, was die Nachfrage nach Mietverträgen und Änderungen antreibt und wie Energieentscheidungen (Netz, Diesel und erneuerbare Energien) die Standortwirtschaftlichkeit verändern. Wir sprechen mit TowerCo- und Betreiberfunktionen, Rollout- und Standortteams sowie lokalen Experten in ganz Afrika, damit Lücken aus der Desk Research geschlossen und die endgültigen Annahmen an den Marktgegebenheiten getestet werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 12 % |
| Mittlere Ebene: 41 % | Funktions-/Einheitsleiter: 43 % |
| Kleinere Akteure: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Wir bemessen den Markt mithilfe einer Top-down-Struktur, bei der die installierte Turmbasis und aktive Belegungssignale mit typischen Leasingraten, Eskalationsmustern und Rollout-Intensität kombiniert werden, um Vermietungs- und Allied-Umsatzpools für Afrika zu rekonstruieren. Diese Gesamtwerte werden dann durch selektive Bottom-up-Annäherungen unter Verwendung von Stichproben-Länderaufstellungen von Turmzahlen, Belegungsquoten und beobachteten Leasingpreisspannen bestätigt, gefolgt von Anpassungen, wo das Feldfeedback auf eine konsistente Verzerrung hinweist.
Zu den im Modell erfassten Eingaben gehören Turmzahlen (installierte Basis), Trends bei Belegungsquoten, 4G- und 5G-Rollout-Tempo, Energiemix an Standorten (Netz vs. Diesel-Hybrid vs. erneuerbare Ergänzungen) sowie Inflations- und Währungsbewegungen, die die lokale Preisgestaltung und die gemeldeten USD-Werte beeinflussen. Wo die Datenlage für kleinere Länder dünn ist, wenden wir Proxy-Annahmen auf der Grundlage benachbarter Märkte mit ähnlichen Versorgungslücken und Stromzuverlässigkeit an und begrenzen die Ergebnisse dann auf realistische Bau- und Kolokatierungskapazitäten.
Die Prognose verwendet Szenarioanalysen, unterstützt durch Trendglättung für stabile Reihen und Regressionsüberprüfungen für Variablen wie mobiles Datenwachstum und Rollout-Pläne, sodass die Prognose nachvollziehbar und wiederholbar bleibt. Die Annahmen werden nach der Abstimmung zwischen öffentlich Berichtetem und dem, was Praktiker als zeitlich, preislich und hinsichtlich Belegungszuwächsen realisierbar bestätigen, abgeschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Überprüfungen anhand unabhängiger Signale, einschließlich der Richtung des Turmvolumens, der Entwicklung der Vermietungserlöse und länderspezifischer Rollout-Nachrichten, wobei Ausreißer vor der Freigabe überprüft werden. Wir führen auch Varianzprüfungen über Länder hinweg durch, sodass ungewöhnliche Sprünge bei Turmzugängen, Leasingpreisen oder USD-Umrechnungen markiert und überarbeitet werden.
Intern wird ein mehrstufiger Überprüfungsprozess verfolgt, und Rückrufe werden ausgelöst, wenn Primärbefragte auf eine wesentliche Änderung bei Belegung, Energiekosten oder Rollout-Timing hinweisen, die die Gesamtwerte verschieben könnte. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie größere Turmausgliederungen, politische Veränderungen oder starke Währungsbewegungen können Zwischenaktualisierungen auslösen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße des Afrika Telecom Towers und Allied Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für afrikanische Telekommunikationstürme sehen oft unterschiedlich aus, weil die Abgrenzung dessen, was als turmbezogener Umsatzstrom gilt, nicht einheitlich ist und der Zeitpunkt der Währungsumrechnung ebenfalls die gemeldete USD-Zahl beeinflusst. Unterschiede entstehen auch dadurch, wie jede Studie Allied-Positionen behandelt, beispielsweise ob Kleinstzellen und DAS einbezogen werden und ob Bautätigkeit auf die gleiche Weise wie wiederkehrende Leasingerlöse gezählt wird.
Die Richtung der Turmzahlen, Belegungsquotenprüfungen und länderspezifische Rollout-Signale sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an die installierte Basis in Afrika und an die im Modell erfassten kombinierten Umsatzströme (Vermietungserlöse und Bauerlöse) zu knüpfen, anstatt in angrenzende Funkzugangs- oder Kernnetzwerkausgaben zu expandieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,03 Milliarden USD (2026) | |
| Branchenpublikation A | 3,50 Milliarden USD (2024) | Die Zahl wird für ein früheres Basisjahr angegeben und scheint eine breitere Palette von Allied-Assets wie Kleinstzellen und DAS einzuschließen, ohne eine klare Aufteilung zwischen wiederkehrenden Turmvermietungserlösen und anderen Infrastrukturausgaben, was die Gesamtsumme verschieben kann. |
| Fachzeitschrift B | 2,07 Milliarden USD (2031) | Dieser Wert liest sich wie eine Zahl zum Leasingerlöspotenzial für ein zukünftiges Jahr, anstatt als vollständige Marktgesamtsumme, die auch Bauerlöse und andere Allied-Turmaktivitäten widerspiegelt, sodass er nicht direkt mit einer Gesamtmarktgröße vergleichbar ist. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich durch die Jahresausrichtung und ob die Zahl den gesamten Turmmarktwert oder einen engeren Umsatzausschnitt wie die Vermietung widerspiegelt. Indem die Eingaben an der installierten Basis, dem Belegungsverhalten und den Preismechanismen verankert werden, die gegengeprüft werden können, bleibt die endgültige Größe nachvollziehbar und leichter aktualisierbar, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des afrikanischen Telekommunikationsturmmarkts?
Der Sektor wird im Jahr 2026 auf 4,03 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,75 Milliarden USD erreichen.
Welches Eigentumsmodell dominiert die Turmlandschaft des Kontinents?
Unabhängige TowerCos führen mit einem Anteil von 45,18 % und einer schnellsten CAGR von 6,53 % bis 2031.
Warum gewinnen erneuerbar betriebene Turmstandorte an Bedeutung?
Solar-Hybrid-Systeme senken die Betriebskosten für Diesel und nutzen Grünfinanzierung, was eine Segment-CAGR von 11,68 % erzeugt.
Welches Land zeigt die höchste Wachstumsdynamik?
Kenia verzeichnet eine CAGR von 5,03 %, angetrieben durch Netzaufrüstungen von Safaricom und einen unterstützenden Digitalwirtschaftsplan.
Wie managen Turmbetreiber Wechselkursrisiken?
Führende TowerCos verwenden partielle USD-indexierte Mieteskalationsklauseln und natürliche Absicherungen, obwohl die Wechselkursvolatilität die prognostizierte CAGR immer noch um 0,8 % schmälert.
Welche strategischen Schritte heben sich unter den Marktführern hervor?
Die Verlängerung von 13.500 Mietverhältnissen durch IHS Towers mit MTN Nigeria und das 350-Millionen-USD-Programm für erneuerbare Energien von American Tower unterstreichen eine Neuausrichtung auf langfristige Verträge und Nachhaltigkeit.