
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
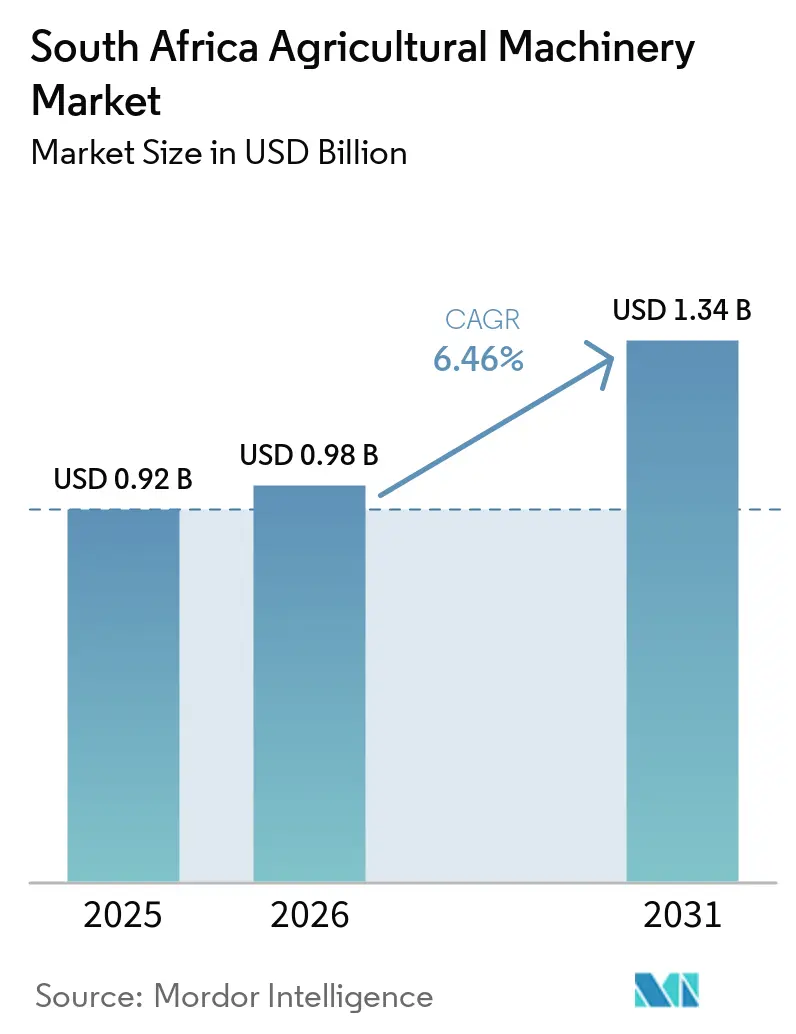
| Marktgröße im Basisjahr (2025) | 0.92 Milliarden US-Dollar |
| Marktgröße (2026) | 0.98 Milliarden US-Dollar |
| Marktgröße (2031) | 1.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Landmaschinenmarkts in Südafrika von Mordor Intelligence
Die Marktgröße des südafrikanischen Landmaschinenmarkts wurde im Jahr 2025 auf 0,92 Milliarden USD geschätzt und soll von 0,98 Milliarden USD im Jahr 2026 auf 1,34 Milliarden USD bis 2031 wachsen, bei einer Compound Annual Growth Rate (CAGR) von 6,46 % während des Prognosezeitraums (2026–2031). Anhaltende Instabilität im Stromnetz treibt kommerzielle Landwirtschaftsbetriebe zur Nutzung dieseleffizienter Traktoren und autonomer Systeme, die die Produktion während der Lastabwurfphasen aufrechterhalten. Mittlere Betriebe skalieren schnell, da Rekapitalisierungszuschüsse des Ministeriums für Landwirtschaft, Landreform und ländliche Entwicklung bis zu 50 % der Maschinenkosten abdecken, während Finanzierungsabteilungen der Originalhersteller Anzahlungshürden bei teuren Anschaffungen beseitigen. Wasserknappheit beschleunigt die Ausgaben für Pivot- und Tropfbewässerung und begünstigt Anbieter, die Hardware mit Telemetrie bündeln, die den provinziellen Wasserlizenzbedingungen entspricht. Online-Marktplätze erhöhen die Preistransparenz und veranlassen autorisierte Händler, den Kundendienst nach dem Kauf als wichtigstes Unterscheidungsmerkmal hervorzuheben.
Wichtigste Erkenntnisse des Berichts
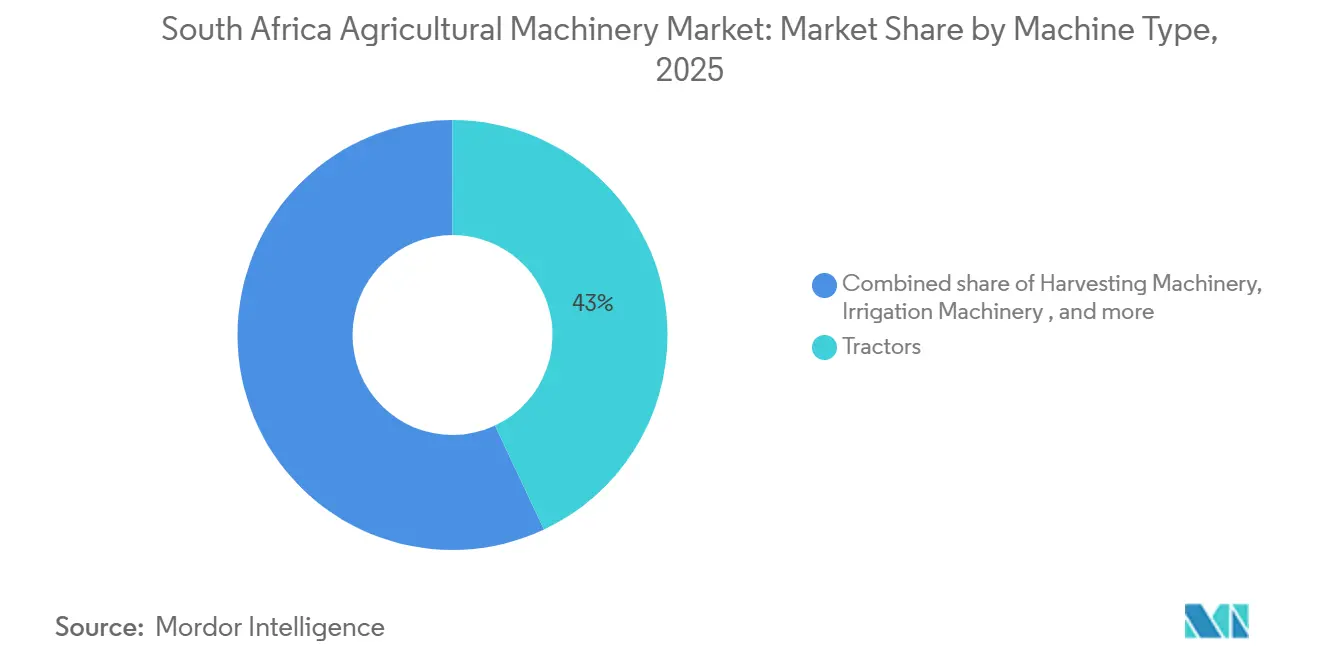
- Nach Typ führten Traktoren mit einem Anteil von 43 % am Südafrika Landmaschinen Markt im Jahr 2025, während Bewässerungsmaschinen voraussichtlich die schnellste CAGR von 11,2 % bis 2031 verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Landmaschinenmarkts in Südafrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Mechanisierungsnachfrage nach der Pandemie | +1.8% | National, mit Schwerpunkt auf dem Freistaat, Mpumalanga und KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Wasserknappheit als Treiber für Präzisionsbewässerung | +1.5% | Nordkap, Westkap und Freistaat | Langfristig (≥ 4 Jahre) |
| Staatliche Rekapitalisierungs- zuschüsse für aufstrebende Landwirte | +1.2% | Ostkap, Limpopo und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Finanzierungsarme der Erstausrüster (OEM) senken Einstiegshürden | +1.0% | National, mit höherer Akzeptanz im Freistaat und im Westkap | Mittelfristig (2–4 Jahre) |
| Agrartechnologie-Inkubatoren fördern Maschinenteiling-Genossenschaften | +0.7% | Gartenbaucluster im Westkap und stadtnahe Zonen in Gauteng | Langfristig (≥ 4 Jahre) |
| Grüner Kraftstoff-Auftrag für Zuckerrohr steigert die Nachfrage nach Erntemaschinen | +0.6% | Zuckerrohranbaugebiete in KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Mechanisierungsnachfrage nach der Pandemie
Die gewerbliche landwirtschaftliche Beschäftigung in Südafrika ist seit 2020 um 18 % gestiegen. Dennoch entfallen auf Maschinen und Ausrüstungen mittlerweile fast 60 % der Investitionsausgaben, was auf steigende Arbeitskosten und den Bedarf an gleichbleibender Produktion zurückzuführen ist. Das Traktorsegment mit 40 bis 120 PS führt den Markt an und bietet ein ausgewogenes Verhältnis zwischen Betriebskosten und Feldkapazität, insbesondere während teurer Dieselgeneratorbetriebsphasen. Staatliche Zuschüsse fördern auch die Einführung kompakter Nutzfahrzeugtraktoren, die sich gut für Gemüse- und Hülsenfruchtfruchtfolgen auf revitalisierten Anbauflächen eignen. Um dieser Nachfrage gerecht zu werden, priorisieren Händlernetzwerke die Bevorratung von Einstiegsmodellen gegenüber Premium-Gelenkoptionen.
Wasserknappheit als Antrieb zur Präzisionsbewässerung
Der südafrikanische Agrarsektor ist stark wasserabhängig und macht 55–60 % des gesamten Wasserverbrauchs des Landes aus. Jüngste Dürreausrufungen im Nordkap und im Westkap haben Anbauer dazu veranlasst, von der Flutbewässerung auf Pivot- und Tropfsysteme umzusteigen, die den Wasserverbrauch um bis zu 40 % senken können. Im Jahr 2024 identifizierte eine fortschrittliche Grundwasser- und Aquiferkartierung neue Wasserressourcen, was die Nachfrage nach variablen Fertigationskontrollern und Präzisionsüberwachungssystemen bei südafrikanischen Anbauern steigerte. Unternehmen wie Lindsay Corporation integrieren Pivot-Systeme mit Bodensensoren und Wettertelemetrie und helfen Betrieben, die Anforderungen der Wasserlizenzen zu erfüllen. Darüber hinaus bieten wiederkehrende Einnahmen aus Datenabonnements diesen Anbietern eine verbesserte Cashflow-Planbarkeit und unterstützen so die Einführung dieser Technologien.
Staatliche Rekapitalisierungszuschüsse für aufstrebende Landwirte
Der südafrikanische Landmaschinenmarkt verzeichnet ein durch staatlich geführte Rekapitalisierungsinitiativen getriebenes Wachstum. Zu den bemerkenswerten Programmen gehören das Umfassende Landwirtschaftliche Unterstützungsprogramm (CASP) mit einem Budget von 1,685 Milliarden ZAR (93 Millionen USD) sowie die Ilima/Letsema-Zuweisung in Höhe von 677,4 Millionen ZAR (37 Millionen USD)[1]. Regionale Projekte, wie die im Januar 2026 gestartete Bewässerungsrevitalisierung im Ostkap, stimulieren die Nachfrage zusätzlich, indem sie Mittel für hochintensive Ausrüstungen und Solarpumpenpakete bereitstellen. Um den Herausforderungen im Zusammenhang mit den Beschaffungsverfahren des Gesetzes über das öffentliche Finanzmanagement zu begegnen, haben Originalhersteller direkt mit dem Ministerium über vorab qualifizierte Lieferantengremien zusammengearbeitet. Diese Strategie gewährleistet eine schnellere Lieferung subventionierter Technologie an Landwirte und verbessert die Effizienz und kommerzielle Nachhaltigkeit des Marktes für Einstiegsausrüstungen.
Finanzierungsabteilungen der Originalhersteller senken Einstiegshürden
Deere and Company Financial und ähnliche Unternehmen bieten Nullanzahlungspläne mit einer Laufzeit von 4 bis 6 Jahren an, um das Restwertrisiko für finanziell eingeschränkte Anbauer zu mindern[2]. Ballonzahlungsstrukturen, die auf Erntezyklen abgestimmt sind, sind besonders attraktiv für Getreideproduzenten in Regionen wie dem Freistaat und Mpumalanga, die mit Preisvolatilität konfrontiert sind. AGCO Corporation und CNH Industrial N.V. verbessern diese Finanzierungspakete durch die Einbeziehung von Garantien und Telematik, was Abonnementeinnahmen generiert, die knappe Hardwaremargen ausgleichen. Darüber hinaus hat der zollfreie Traktorimport den Preiswettbewerb verschärft und den Fokus von Produktspezifikationen auf Finanzierungskonditionen als primären Wettbewerbsfaktor verlagert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Instabilität des Stromnetzes erhöht Betriebskosten | -1.3% | National, mit gravierenden Auswirkungen im Freistaat, Mpumalanga und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Steigende Zinssätze bremsen Investitionszyklen | -1.1% | National, mit stärkeren Auswirkungen auf mittlere Betriebe im Westkap und in Limpopo | Mittelfristig (2–4 Jahre) |
| Graumarktimporte untergraben Händlermargen | -0.8% | National, mit Schwerpunkten in Gauteng und im Westkap | Mittelfristig (2–4 Jahre) |
| Digitale Qualifikationslücke bei Hightech-Ausrüstungen | -0.6% | Ländliches Ostkap, Limpopo und Nordkap | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzinstabilität treibt Betriebskosten in die Höhe
Anfang 2025 zwang Laststufe 6 Landwirte zur Abhängigkeit von Dieselgeneratoren, was zu einem Anstieg der Energiekosten um 40 % führte und Ausrüstungsaufrüstungen verzögerte. Bis Februar 2026 erreichte das südafrikanische Stromnetz Stabilität und hielt über 300 aufeinanderfolgende Tage ohne Ausfälle aufrecht, was eine Steigerung der Solarkapazität auf Betriebsebene um 1,6 GW unterstützte. Traktorenbetriebsstunden wurden auf Tageslicht verlagert, um die Abhängigkeit von künstlicher Beleuchtung zu minimieren, was die Nutzungseffizienz größerer Einheiten verringerte. Die Nationale Energieregulierungsbehörde genehmigte durchschnittliche Tariferhöhungen von 12,7 % für 2025–2026, was den Kostendruck erhöhte[3]. Obwohl Originalhersteller Hybrid-Diesel-Elektro-Traktoren einführen, bleibt die Ladeinfrastruktur im ländlichen Raum unzureichend. Zuckerrohr- und Holzbetriebe, die eine konstante Stromversorgung benötigen, stehen weiterhin vor Herausforderungen, bis Mikronetzlösungen breiter verfügbar werden.
Steigende Zinssätze bremsen Investitionsausgabenzyklen
Der Leitzins, der 2025 über 11 % lag, hat die Rückzahlungsfristen für Traktordarlehen über praktische Nutzungsdauern hinaus verlängert, was im ersten Quartal 2025 zu einem Rückgang der Mähdrescherverkäufe um 8 % führte. Mittelgroße Betriebe im Westkap und in Limpopo, die auf Geschäftsbankfinanzierungen angewiesen sind, haben Ausrüstungsaufrüstungen verschoben und sich stattdessen für die Reparatur vorhandener Maschinen entschieden. Erhöhte Zinssätze haben auch die Grundstückswerte gesenkt, was die für die Kreditbesicherung verfügbaren Sicherheiten verringert. Umgekehrt haben gut kapitalisierte Großbetriebe weiterhin in Präzisionsausrüstungen investiert, was die Produktivitätslücke weiter vergrößert. Eine mögliche Entlastung hängt von einer Inflationsmäßigung und der Möglichkeit eines Lockerungszyklus Ende 2026 ab, die beide ungewiss bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Traktoren halten den dominanten Anteil
Traktoren hielten im Jahr 2025 einen Anteil von 43 % am Südafrika Landmaschinen Markt, während Bewässerungsmaschinen voraussichtlich die schnellste CAGR von 11,2 % bis 2031 verzeichnen werden, was ihre Position als Arbeitstiere für Bodenbearbeitung, Pflanzung und Transportaufgaben bestätigt. Mittlere Modelle mit 40 bis 120 PS behaupten eine führende Stellung aufgrund ihrer Kombination aus solider Feldkapazität und reduziertem Dieselverbrauch während der Generatorzyklen der Stufe 6. Als Reaktion auf Mandate zur Dürreresilienz setzen südafrikanische Betriebe zunehmend auf Kreisberegnungs- und Tropfbewässerungssysteme, was das Wachstum im Segment der Bewässerungsmaschinen antreibt, das bis 2031 eine bemerkenswerte CAGR erzielen soll. Im Northern Cape unterstützt fortschrittliche Aquiferkartierung die Bohrlocherschließung und ermöglicht es Anbietern, Marktanteile durch das Angebot hocheffizienter Pumpen und Telemetriesysteme auszubauen, die häufig mit wettbewerbsfähigen Finanzierungsoptionen gebündelt werden.
Pflanzmaschinen bleiben stabil, wobei Landwirte Direktsaatmaschinen und Präzisionspflanzer bevorzugen, die Überlappungen bei Betriebsmitteln minimieren und die Bestandsdichten bei Kulturen wie Mais und Sojabohnen verbessern. Erntemaschinen erlebten 2025 eine Erholung, wobei die Mähdrescherverkäufe stiegen, da stärkere Getreidepreise den Einsatz aufgeschobener Ersatzbudgets ermöglichten. Pflug- und Bodenbearbeitungsgeräte stehen unter Druck, da der Anbau nach Grundsätzen des Bodenschutzes die Nachfrage nach Tiefenbodenbearbeitung reduziert und das Käuferinteresse auf leichtere Grubber verlagert, die schützende Ernterückstände erhalten. Heu- und Futtermaschinen bleiben ein Nischensegment; Ballenpressen könnten jedoch eine steigende Nachfrage verzeichnen, wenn Biomasse-Energieprojekte im Rahmen künftiger Mandate für erneuerbare Energien ausgebaut werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Freistaat bleibt der größte Käufer von Landmaschinen, angetrieben durch erhebliche Provinzausgaben im Jahr 2025. Der flache Maiskorridor der Region unterstützt Hochleistungsflotten und Massenmähdrescherankäufe. Unterdessen wird erwartet, dass das Nordkap das schnellste Wachstum verzeichnet. Dieses Wachstum ist auf die Grundwasserkartierung zurückzuführen, die Tausende neuer bewässerter Hektar erschließt und die Nachfrage nach Pivot-Bewässerungssystemen ankurbelt. Die Größe des Freistaats bietet Händlern planbare Serviceeinnahmen und rechtfertigt die Aufrechterhaltung großer Lagerbestände. Im Gegensatz dazu bevorzugen die Greenfield-Projekte im Nordkap Anbieter, die gebündelte Lösungen wie Pumpen mit Telematiksystemen anbieten. Zusammen führen diese beiden Provinzen den Kapitaleinsatz im südafrikanischen Landmaschinenmarkt an.
KwaZulu-Natal zeigt eine starke Nachfrage nach Erntemaschinen, angetrieben durch das Ethanolmandat, während der Westkap seine Investitionen auf kompakte Nutzfahrzeugtraktoren und Präzisionssprühgeräte konzentriert, die auf seine Gartenbaucluster zugeschnitten sind. Die stadtnahen Gemüse- und Geflügelzentren in Gauteng priorisieren die Gewächshausautomatisierung. Limpopo und Mpumalanga balancieren Investitionen in Obst- und Holzmaschinen, obwohl Kreditbeschränkungen die Flottenemeuerung in diesen Regionen verlangsamen. Nordwest hält eine stetige Nachfrage nach Getreide- und Viehausrüstungen aufrecht, steht jedoch vor Herausforderungen durch Unsicherheiten bei der Landpacht, die Investitionen dämpfen. Das Ostkap hält derzeit den kleinsten Marktanteil, zeigt jedoch nach dem Start eines provinziellen Bewässerungsrevitalisierungsprogramms, das subventionierte Geräte für aufstrebende Landwirte bereitstellt, eine erneuerte Aktivität.
Das künftige Wachstum in den Provinzen hängt von gezielten Anreizen und Infrastrukturverbesserungen ab, die darauf abzielen, Produktivitätslücken zu schließen. Im Nordkap sollen erneuerbare Mikronetze eine zuverlässige Stromversorgung für abgelegene Pivot-Systeme bereitstellen, während Betreiber im Freistaat autonome Traktoren testen, um Arbeitskosten während der Lastabwurfphasen zu senken. Online-Marktplätze erweitern den Zugang zu gebrauchten Importen, insbesondere in Gauteng und im Westkap. Darüber hinaus unterstützen staatliche Rekapitalisierungszuschüsse weiterhin Mechanisierungsprogramme für Kleinbauern. Finanzierungsoptionen wie Nullanzahlungsleasing und gebündelte Präzisionsbewässerungsdienstleistungen fördern das Wachstum zusätzlich. Diese Entwicklungen positionieren alle Regionen dazu, inkrementelle Volumina beizutragen und das Gesamtwachstum des südafrikanischen Landmaschinenmarkts bis 2031 voranzutreiben.
Regulatorisches Umfeld
Sicherheit und Nutzung landwirtschaftlicher Maschinen in Südafrika unterliegen in erster Linie dem Occupational Health and Safety Act (Act 85 of 1993), einschließlich der Driven Machinery Regulations (2015), die Anforderungen an Schutzvorrichtungen, Betrieb und sichere Beaufsichtigung von Maschinen am Arbeitsplatz festlegen. Im August 2025 veröffentlichte das Department of Employment and Labour die Draft General Machinery Regulations 2025 zur öffentlichen Kommentierung, was auf einen Aktualisierungszyklus hindeutet, der die Compliance-Anforderungen für OEMs, Importeure und Händler-Servicenetzwerke, die Anlagen im Markt in Betrieb nehmen und warten, verschärfen könnte.
Im Hinblick auf technische Konformität und Marktzugang pflegt das South African Bureau of Standards (SABS) die South African National Standards (SANS) für landwirtschaftliche Traktoren und Geräte. Der National Regulator for Compulsory Specifications (NRCS) setzt anschließend verbindliche Spezifikationen durch, die auf die SANS Bezug nehmen, um Gesundheit und Sicherheit zu schützen. Aus handelspolitischer Sicht werden zentrale Importe von Landmaschinen (einschließlich Traktoren und bestimmter Bodenbearbeitungsgeräte) in der Regel zollfrei eingeführt, und die International Trade Administration Commission (ITAC) bleibt die formale Behörde für Zolluntersuchungen, wobei sie politische Instrumente beibehält und gleichzeitig die Erschwinglichkeit der Mechanisierung unterstützt.
Wettbewerbslandschaft
Marktkonzentration
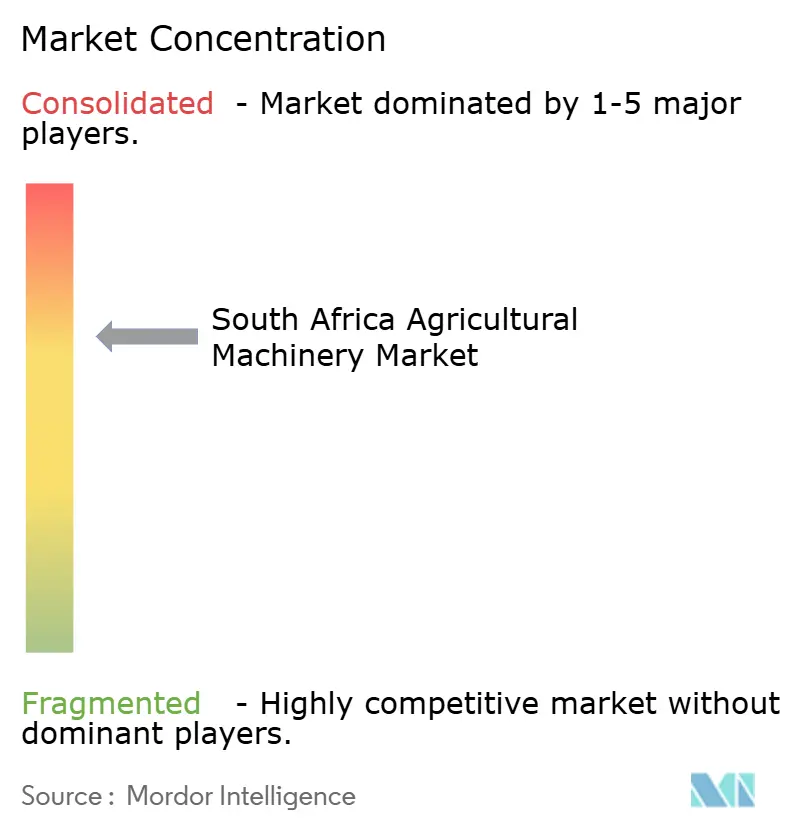
Der südafrikanische Landmaschinenmarkt blieb 2025 mäßig konsolidiert. Deere & Company und AGCO Corporation sind wichtige Akteure auf dem Markt. Deere & Company nutzt sein JDLink-Telematiksystem und Nullanzahlungs-Leasingoptionen, um Beziehungen zu großen Getreideproduzenten zu stärken. Unterdessen ist das Massey-Ferguson-Netzwerk von AGCO Corporation in allen Provinzen tätig und zeichnet sich durch Traktorverkäufe im mittleren Leistungsbereich aus. Diese Unternehmen setzen Produktstandards, beeinflussen Finanzierungskonditionen und gestalten die Preisgestaltung für Ersatzteile. Beide Unternehmen schließen auch mehrjährige Datenabonnements in Ausrüstungspakete ein, was wiederkehrende Einnahmen generiert und die Händlerrentabilität unterstützt.
Andere führende Akteure, darunter CNH Industrial N.V., Mahindra and Mahindra Ltd. und Claas KGaA mbH, konzentrieren sich auf technologiegetriebene Nischen, anstatt in direkten Preiswettbewerb einzutreten. CNH Industrial N.V. entwickelt ein hybrides Zapfwellensystem, das den Kraftstoffverbrauch um 25 % senken soll und Anbauern eine Lösung zur Bewältigung der Dieselpreisvolatilität bietet. Mahindra and Mahindra Ltd. zielt mit seiner Oja-Traktorreihe auf Hochdrehmomentanwendungen ab, die speziell für Zuckerrohr- und Weinbergbetriebe entwickelt wurde, die Allradantrieb erfordern. Claas KGaA mbH betont die Häcksellängensteuerungstechnologie bei seinen Feldhäckslern und bedient damit Milchregionen, die hochwertige Silageproduktion priorisieren.
Das künftige Marktwachstum wird voraussichtlich durch Fortschritte in der eingebetteten Elektronik, firmeneigene Finanzierungsoptionen und regionale Montagekooperationen vorangetrieben, die auf die Reduzierung von Lieferzeiten abzielen. Deere & Company und AGCO Corporation planen, die Ferndiagnosefähigkeiten zu verbessern, damit Händler Teile vorab versenden und Ausfallzeiten für große Flotten minimieren können. CNH Industrial N.V. erkundet abonnementbasierte Modelle für seine Hybridsysteme, während Mahindra die Montage von Bausatzkits untersucht, um Versandverzögerungen zu mindern. Wenn diese Strategien mit zunehmenden Provinzzuschüssen und verbesserter ländlicher Konnektivität übereinstimmen, werden Anbieter voraussichtlich die adressierbare Nachfrage erweitern und das Gesamtmarktvolumen bis 2031 steigern.
Marktführer der Landmaschinenbranche in Südafrika
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra & Mahindra Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Staatlich unterstützte Mechanisierungs- und Infrastrukturausgaben schaffen weiterhin Nachfragezentren, insbesondere dort, wo provinzielle Förderprogramme und Zuschussrahmen den Kauf von Geräten neben Bewässerung und betriebseigener Infrastruktur unterstützen. Im Mai 2026 teilte das nationale Landwirtschaftsministerium eine CASP-Zuweisung von 1,14 Milliarden R für Infrastruktur, Bewässerung und Mechanisierung über die Provinzen hinweg mit, und die Zusammenlegung der CASP- und Ilima/Letsema-Zuschussrahmen verringert den administrativen Doppelaufwand für Lieferanten, die an staatlich geförderten Projekten teilnehmen. Provinzielle Beschaffungsaktivitäten unterstützen zudem den Händlerdurchsatz und die Serviceanbindung, darunter eine Ausschreibung der Provinz Gauteng 2024/25 für ein 36-monatiges Anbieterpanel zur Lieferung von Mechanisierungs- und Agrarlogistikleistungen für Kräuter-, Getreide- und Gemüsebauern.
Chancen entstehen auch im Bereich vernetzter Maschinen und Präzisionslandwirtschaftsdienste, die mit Hardware gebündelt werden können. Die Einführung einer hybriden digitalen Beratungsplattform (mobil und webbasiert) schafft Raum für OEMs und Technologieanbieter, Telematik, Ferndiagnose und Bedienerschulung in Traktor- und Bewässerungspakete zu integrieren, insbesondere für aufstrebende Landwirte, die subventionierte Anlagen erhalten. Die Anpassung an Wasserknappheit stärkt zudem Präzisionsbewässerungs- und Telemetriepakete, die Betrieben helfen, die Anforderungen an die Konformität mit Wasserlizenzen zu erfüllen, was die Nachfrage nach durchgängigen Angeboten aus Geräten, Überwachung und Servicevereinbarungen aufrechterhält.
Aktuelle Branchenentwicklungen
- Mai 2026: Zoomlion brachte seinen Hybridtraktor DV3504 in Südafrika auf der NAMPO 2026 auf den Markt und wechselte zu einem händlergeführten Go-to-Market-Ansatz mit Partnern wie SNA Agriculture, BKB, AgriPresisie en Parte, Oelofse Trekkers und Dicla Agri Group. Dieser Wechsel erweitert die Produkt- und Preisoptionen für Käufer und erhöht gleichzeitig den Wettbewerbsdruck auf etablierte Anbieter, ihre Position bei Händlern, Ersatzteilverfügbarkeit und finanzierungsgestützte Verkaufsmodelle zu verteidigen.
- Oktober 2025: John Deere führte den Kettenharvester 2144G in Südafrika für Anwendungen in ertragsstarken Eukalyptus- und Kiefernplantagen ein. Die Einführung erweitert die Mechanisierungsmöglichkeiten in forstwirtschaftlich verbundenen Betrieben und unterstützt eine höherwertige Nachfrage im Aftermarket nach spezialisiertem Fahrwerk, Wartung und verfügbarkeitsorientiertem Servicesupport.
- Mai 2025: Die AFGRI Group übernahm John-Deere-Händlerbetriebe, die zuvor von MASCOR in KwaZulu-Natal und im Lowveld betrieben wurden. Diese Konsolidierung der Händlerlandschaft erweitert die Servicereichweite und die Ersatzteillogistik für John-Deere-Flotten in wichtigen landwirtschaftlichen Regionen und erhöht gleichzeitig die Anforderungen an konkurrierende Marken hinsichtlich lokaler Supportfähigkeit und Reaktionszeiten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als Wert der in Südafrika für zentrale landwirtschaftliche Betriebsabläufe verkauften und eingesetzten Landmaschinen bemessen und umfasst Bodenbearbeitung, Pflanzung, Ernte, Futterhandhabung, Bewässerung und Traktoren.
Ausschlüsse aus dem Umfang: Routinereparaturdienstleistungen, Kraft- und Schmierstoffe sowie allgemeine landwirtschaftliche Verbrauchsmaterialien, die keine Maschinenkäufe darstellen, sind vom Modell ausgeschlossen.
Segmentierungsübersicht
- Nach Maschinentyp
- Traktoren
- Motorleistung
- Unter 40 PS
- 40–120 PS
- Über 120 PS
- Nutzungstyp
- Kompakte Nutzfahrzeugtraktoren
- Nutzfahrzeugtraktoren
- Reihenkulturtraktoren
- Motorleistung
- Pflug- und Bodenbearbeitungsmaschinen
- Pflüge
- Eggen
- Kultivatoren und Grubber
- Sonstige Pflanz- und Bodenbearbeitungsmaschinen (Rotationshacken, Dammformer usw.)
- Pflanzmaschinen
- Sämaschinen
- Pflanzgeräte
- Streuer
- Sonstige Pflanzmaschinen (Verpflanzmaschinen, Beetpflanzgeräte usw.)
- Erntemaschinen
- Mähdrescher
- Feldhäcksler
- Sonstige Erntemaschinen (Zuckerrohrerntemaschinen, Kartoffelerntemaschinen usw.)
- Heu- und Futtermaschinen
- Mähwerke und Aufbereiter
- Ballenpressen
- Sonstige Heu- und Futtermaschinen (Wender, Rechen usw.)
- Bewässerungsmaschinen
- Sprinklerberegnung
- Tropfbewässerung
- Sonstige Bewässerungsmaschinen (Pivot-Eckarme, Flutbewässerungssets usw.)
- Sonstige Maschinentypen (Getreidtrockner, Hofladegeräte usw.)
- Traktoren
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wurde genutzt, um die sachliche Grundlage für landwirtschaftliche Aktivitäten, Nachfragesignale für Ausrüstung und Preisentwicklungen zu legen, bevor Annahmen in Interviews eingeflossen sind. Wir stützten uns auf öffentliche Quellen wie nationale Agrar- und Handelsstatistiken, Zollimport- und -exportreihen, makroökonomische Indikatoren der Zentralbank (Inflation und Wechselkurs) sowie staatliche Wasser- und Bewässerungsaktualisierungen, soweit verfügbar.
Um die Bemessung realistischer zu gestalten, haben wir außerdem Jahresberichte und Investorenpräsentationen aktiver Ausrüstungslieferanten und -händler, Händler- und Verbandswebseiten sowie renommierte Presseberichterstattung rund um Pflanz- und Erntezeiten ausgewertet. Zur Gegenprüfung der Importabhängigkeit und der durchschnittlichen Preisentwicklung wurden selektiv eine Import- und Exportdatenbank auf Sendungsebene sowie ein Unternehmensfinanz- und Intelligence-Abonnement genutzt, hauptsächlich zur Validierung der Richtung und nicht als Ersatz für primäre Eingaben. Diese Desk-Quellen sind nur illustrativ, und während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Maschinenhändlern, Distributoren, großen Landwirtschaftsbetrieben, Finanzierungspartnern und Servicemanagern, die Bestellmuster und Ersatzzyklen aus erster Hand kennen. Da es sich um einen Einzelländermarkt handelt, haben wir die Abdeckung über die wichtigsten Anbauregionen und Anbausysteme hinweg betont, damit Annahmen zu Nachfragezeitpunkt, Verfügbarkeit und Preisnachlässen überprüft und angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Vorstandsebene (CXOs): 12 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 14 % | Manager: 48 % |
Marktbemessung und Prognose
Die Bemessung beginnt mit einem Top-down-Aufbau, bei dem der adressierbare Ausrüstungsnachfragepool aus der südafrikanischen Landwirtschaftsaktivität und dem Mechanisierungsbedarf rekonstruiert und dann auf die wichtigsten Maschinenkategorien aufgeteilt wird. In der Praxis wurden bepflanzte Fläche und Anbauintensität, das Ersatzverhalten der Traktorflotte, saisonale Niederschlagserwartungen, die Investitionsintensität in der Bewässerung in wassergestressten Regionen sowie Trends bei der Importzusammensetzung als wesentliche Steuerungsgrößen behandelt (illustrativ, nicht erschöpfend).
Sobald diese Struktur festgelegt war, haben wir die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Händlerabsatzprüfungen und stichprobenartige Durchschnittsverkaufspreise multipliziert mit Volumen für Traktoren und wichtige Anbaugeräte, was half, Preisnachlässe und Modellmixverschiebungen zu korrigieren. Wo direkte Volumensignale für kleinere Ausrüstungstypen schwach waren, wurden Lücken durch Proxyverhältnisse geschlossen, die an die kultivierte Fläche und typische Ausrüstungsanbaugeräte pro Traktor geknüpft waren, und dann mithilfe von Interview-Feedback normalisiert.
Die Prognose wurde mittels Szenarioanalyse erstellt, da Maschinenkäufe in Südafrika stark von Wetter und landwirtschaftlichem Einkommen abhängen können und Befragte Zeitplanänderungen typischerweise besser erklären als ein einzelner linearer Trend. Der Basisfall wurde mit Wechselkurssensitivität, Betriebskostensteigerungen und erwarteter Finanzierungsverfügbarkeit einem Stresstest unterzogen, und die endgültige Kurve wurde konsistent mit dem beobachteten Ersatzzyklus und der in den Primärgesprächen geteilten Investitionsrenditelogik gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenztests zwischen Kategorieanteilen, implizierten Stückzahlen und angemessenen Preisspannen. Anschließend haben wir die Ergebnisse mit unabhängigen Signalen wie der Richtung der Maschinenimporte, Kommentaren zum Händlerbestand und der Investitionsstimmung in der Landwirtschaft verglichen, und jede große Abweichung löste eine tiefergehende Überprüfung der spezifischen dahinterliegenden Annahme aus.
Vor der Freigabe wird das Modell Schritt für Schritt von einem weiteren Analysten geprüft, und Folgegespräche werden eingeleitet, wenn sich eine wesentliche Eingabe verschiebt oder ein Segment eine ungewöhnliche Schwankung gegenüber der bekannten Saisonalität zeigt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die neuesten öffentlichen und primären Signale berücksichtigt werden.
Mordor Intelligence Südafrika Landmaschinen Markt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Südafrika Landmaschinen können unterschiedlich aussehen, selbst wenn der Themenname gleich klingt, da die erfasste Ausrüstungsmenge, das Basisjahr und die Preislogik nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, ob Schätzungen an Indikatoren der landwirtschaftlichen Nachfrage verankert sind oder hauptsächlich aus älteren Trendlinien extrapoliert werden.
Die Hauptlücke ergibt sich daraus, ob Bewässerungsmaschinen und Heu- und Futtermaschinen in denselben Gesamtwert einbezogen werden und wie die Traktorpreise in einem volatilen Währungsumfeld umgerechnet und aktualisiert werden. Mordor Intelligence erfasst ausschließlich den Maschinenwert innerhalb definierter Ausrüstungskategorien und aktualisiert die durchschnittliche Preisentwicklung anhand aktueller Händlerrabatte und Importmixsignale.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,92 Milliarden USD (2025) | |
| Industry Marketplace A | 0,86 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und die öffentliche Zusammenfassung klärt nicht, ob alle Maschinenkategorien konsistent einbezogen sind oder wie die Preisgestaltung in Landeswährung über die Jahre hinweg aktualisiert wird. |
| Trade News Digest B | 0,81 Milliarden USD (2023) | Verankert an einem früheren Marktjahr und auf Sektorebene dargestellt, mit eingeschränkter Transparenz hinsichtlich des Ausrüstungsumfangs, des Wechselkurszeitpunkts und ob Händlerrabatte und Modellmixveränderungen berücksichtigt werden. |
Ein Blick auf die drei Zahlen zeigt, dass die Streuung weitgehend durch die Vollständigkeit des Umfangs, die Wahl des Basisjahres und die Behandlung der Preisentwicklung für Traktoren und importierte Ausrüstung erklärt wird. Indem die Eingaben an Signale der landwirtschaftlichen Aktivität geknüpft und mit Kanalrückmeldungen gegengeprüft werden, bleibt die endgültige Schätzung leichter nachvollziehbar und wiederholbar, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des südafrikanischen Landmaschinenmarkts?
Er wurde im Jahr 2026 auf 0,98 Milliarden USD geschätzt und ist auf dem Weg, bis 2031 einen Wert von 1,34 Milliarden USD zu erreichen.
Wie schnell wird das Marktwachstum prognostiziert?
Die prognostizierte Compound Annual Growth Rate beträgt 6,46 % zwischen 2026 und 2031.
Welcher Maschinentyp führt bei den Ausgaben?
Traktoren führten 2025 mit einem Anteil von 43 % am südafrikanischen Landmaschinenmarkt.
Warum gewinnt die Präzisionsbewässerung an Bedeutung?
Wasserknappheit und neue Grundwasserkartierungen veranlassen Anbauer, Pivot- und Tropfsysteme einzuführen, die den Wasserverbrauch um bis zu 40 % senken.