
Größe und Marktanteil des südamerikanischen Marktes für landwirtschaftliche Sprühgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.86 Milliarden US-Dollar |
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.21 % |
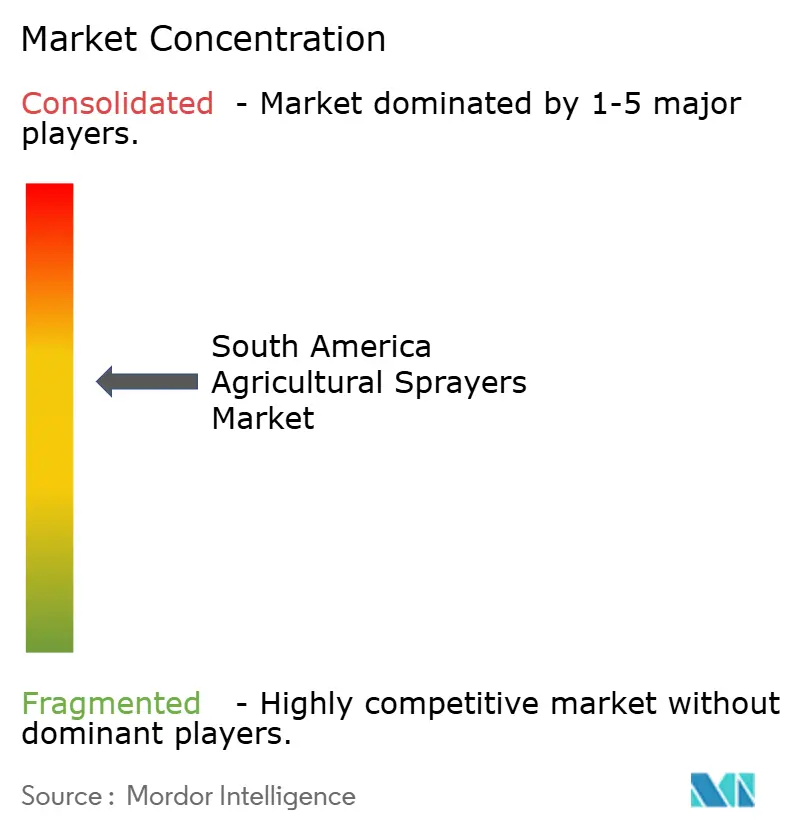
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des südamerikanischen Marktes für landwirtschaftliche Sprühgeräte von Mordor Intelligence
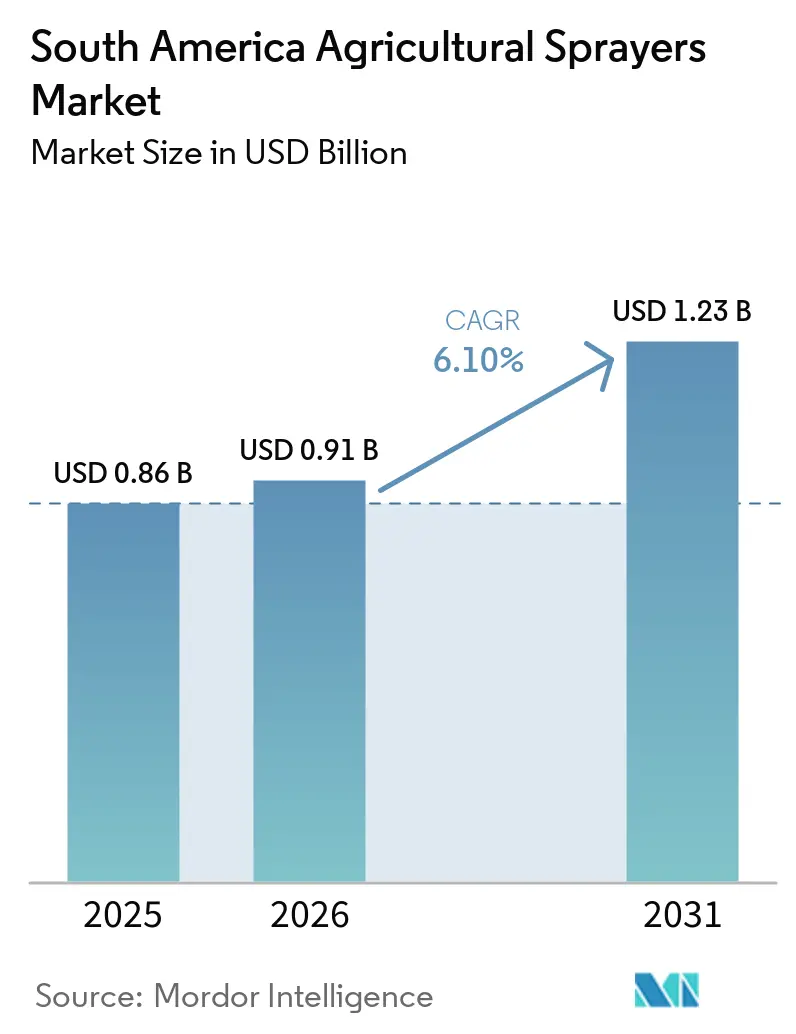
Die Marktgröße für landwirtschaftliche Sprühgeräte in Südamerika wird voraussichtlich von 0,86 Milliarden USD im Jahr 2025 auf 0,91 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,21 % über den Zeitraum 2026–2031 einen Wert von 1,23 Milliarden USD erreichen. Das Marktwachstum wird durch eine zunehmende Mechanisierung angetrieben, da Landwirte dem Arbeitskräftemangel begegnen und den Sojaanbau in der gesamten Region ausweiten. Brasiliens Moderfrota-Finanzierungslinie hat im Zeitraum 2024/25 2,46 Milliarden USD injiziert, um Maschinenparks zu modernisieren, während parallele 4G-Ausbauten in Argentinien mittlerweile 15 Millionen Hektar abdecken und die Echtzeit-Maschinenführung in weitläufigen Reihenkulturflächen erleichtern.[1]CNH Industrial, "CNH unterstützt den Ausbau der ländlichen Konnektivität in Lateinamerika," CNH.COM Landwirte setzen auf Präzisionssprühsysteme mit GPS-Führung, um den Chemikalieneinsatz zu reduzieren und die Betriebseffizienz zu verbessern. Staatlich geförderte Maschinenfinanzierungsprogramme und eine verbesserte digitale Infrastruktur ermöglichen die Echtzeit-Überwachung und -Steuerung von Geräten. Erhöhter Schädlingsdruck und klimatische Variabilität tragen zur Marktnachfrage bei, während batteriebetriebene und Ultrakleinmengen-Sprühgeräte aufgrund des geringeren Kraftstoffverbrauchs und niedrigerer Betriebskosten an Beliebtheit gewinnen. Die Einführung effizienter und ökologisch nachhaltiger landwirtschaftlicher Praktiken beeinflusst die Geräteauswahl in ganz Südamerika.
Wichtigste Erkenntnisse des Berichts
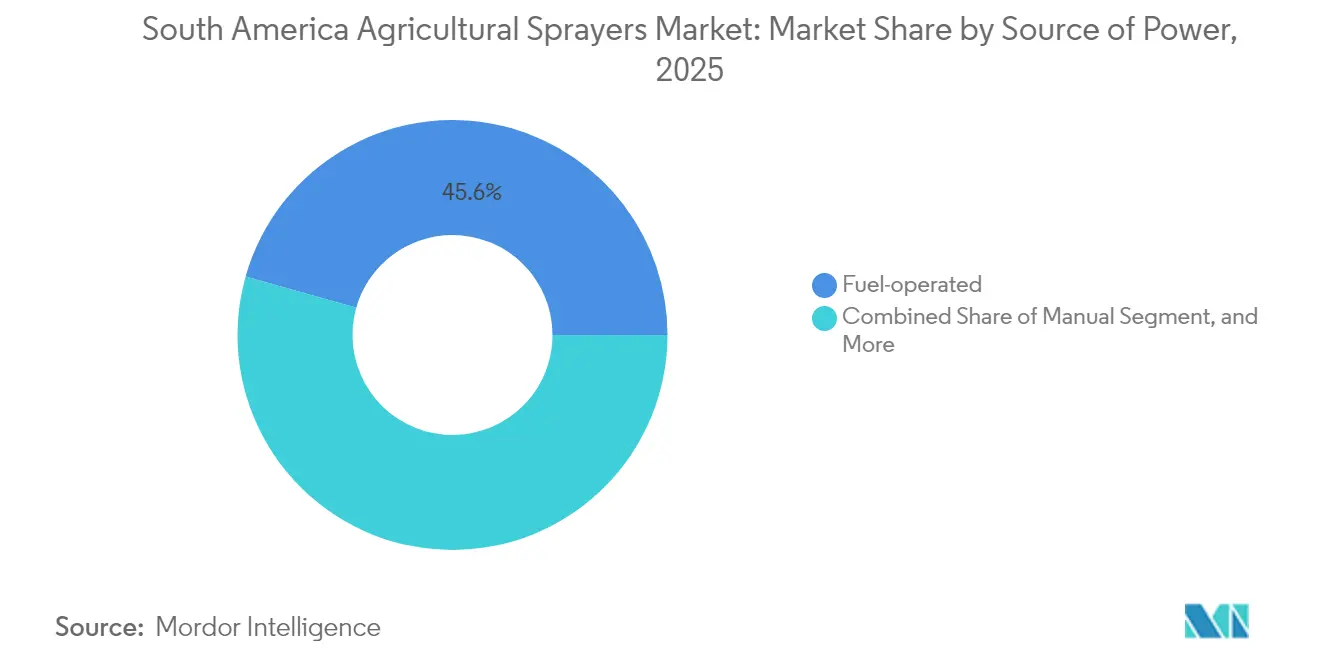
- Nach Antriebsquelle führten kraftstoffbetriebene Einheiten mit einem Marktanteil von 45,62 % am südamerikanischen Markt für landwirtschaftliche Sprühgeräte im Jahr 2025, und batteriebetriebene Systeme entwickeln sich bis 2031 mit einer CAGR von 7,34 %.
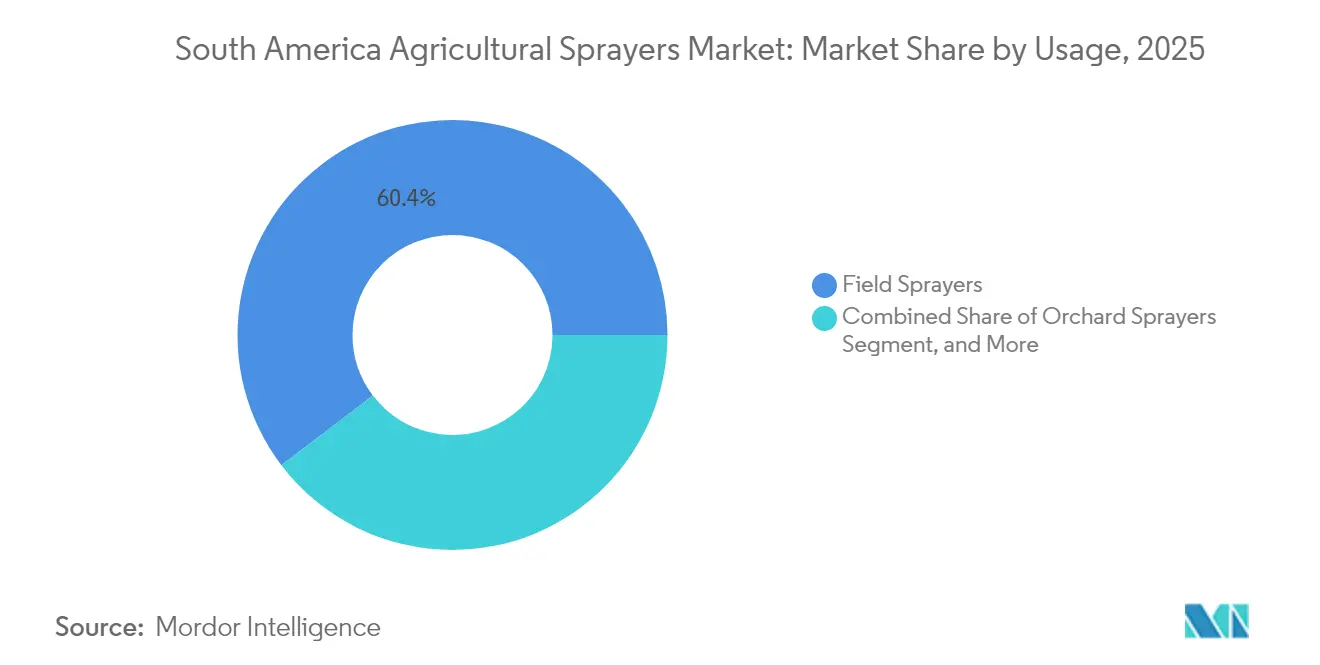
- Nach Verwendungszweck hatten Feldsprühgeräte im Jahr 2025 einen Anteil von 60,35 % an der Marktgröße für südamerikanische landwirtschaftliche Sprühgeräte, und Obstgartensprühgeräte werden bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen.
- Nach Kapazitätsmodus entfielen im Jahr 2025 51,20 % des Marktanteils auf Hochvolumengeräte, während die Ultra-Niedrigvolumen-Technologie bis 2031 mit einer CAGR von 6,88 % expandiert.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 67,10 %, und Argentinien wächst mit einer CAGR von 7,06 % bis 2031 am schnellsten.
- Deere and Company, AGCO Corporation, CNH Industrial N.V., Jacto S.A. und Stara S/A kontrollierten im Jahr 2025 zusammen fast die Hälfte des Marktanteils.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schrumpfender ländlicher Arbeitskräftepool | +1.8% | Global, mit akuten Auswirkungen in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Ausweitung der Sojaanbaufläche und Agrochemikalienintensität | +1.5% | Brasilien als Kernmarkt, Ausstrahlungseffekte auf Argentinien und Paraguay | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionen für die Mechanisierung des Pflanzenschutzes | +1.2% | Brasilien und Argentinien als Hauptmärkte, aufkommend in Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Einführung von GPS-geführtem Präzisionssprühen | +0.9% | Brasilien und Argentinien führend, Ausweitung auf Chile und Uruguay | Mittelfristig (2–4 Jahre) |
| Klimabedingte Spitzen bei Schädlings- und Krankheitsdruck | +0.7% | Global, mit unterschiedlicher Intensität in den Teilregionen | Langfristig (≥ 4 Jahre) |
| CO₂-Gutschriftprämien für inputeffiziente Betriebe | +0.4% | Brasilien führend, Argentinien folgend, und frühe Einführung in Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfender ländlicher Arbeitskräftepool
Die landwirtschaftliche Erwerbsbevölkerung Südamerikas geht weiter zurück, da jüngere Generationen in städtische Gebiete abwandern und ältere Landwirte in den Ruhestand treten. Dies führt zu einem Mangel an qualifizierten Bedienern für komplexe Sprühoperationen. Dieser Rückgang der Erwerbsbevölkerung hat zu höheren Löhnen und kürzeren Sprühzeitfenstern geführt, was Landwirte dazu veranlasst, in selbstfahrende oder autonome Maschinen für einen erweiterten und effizienten Betrieb zu investieren. Robotersysteme, die Scouting- und Sprühfunktionen kombinieren, werden zunehmend eingesetzt und bieten reduzierte Betriebsmittelkosten. Brasilien führt die Region bei der landwirtschaftlichen Automatisierung an, gefolgt von Argentinien. Dieser Wandel in der regionalen Erwerbsbevölkerung treibt weiterhin das Wachstum des Marktes für landwirtschaftliche Sprühgeräte in ganz Südamerika voran.
Ausweitung der Sojaanbaufläche und Agrochemikalienintensität
Die rasche Ausweitung des Sojaanbaus in Südamerika hat den Bedarf an Pflanzenschutzgeräten intensiviert. Das Auftreten von Krankheiten wie dem Asiatischen Sojarost erfordert mehrere Anwendungen während der Wachstumssaison, was ein effizientes und zeitgerechtes Sprühen unerlässlich macht. Landwirte, die größere Felder mit begrenzten Betriebsfenstern bewirtschaften, investieren in Hochkapazitätssprühgeräte, um die Flächenleistung zu erhöhen. Präzisionssprühtechnologien haben an Akzeptanz gewonnen, da Landwirte versuchen, die Kosten bei variablen Rohstoffpreisen zu kontrollieren. Diese Systeme verbessern die Anwendungsgenauigkeit und reduzieren gleichzeitig Abfall. Die Kombination aus erhöhter Anbaufläche und Agrochemikalienanforderungen unterstützt weiterhin das Marktwachstum für landwirtschaftliche Sprühgeräte in der Region.
Staatliche Subventionen für die Mechanisierung des Pflanzenschutzes
Staatliche Initiativen beschleunigen die Mechanisierung im landwirtschaftlichen Sektor Südamerikas. Kreditprogramme und Subventionen senken die Finanzierungskosten und verbessern den Kapitalzugang für Landwirte, die in moderne Sprühgeräte investieren.[2]Governo de São Paulo, "Pró-Trator-Subvention," AGRICULTURA.SP.GOV.BR Diese Programme sind auf die saisonalen Cashflows der Landwirtschaft abgestimmt und ermöglichen ein besseres Budgetmanagement für Erzeuger. Günstige Zinssätze und Kreditkonditionen verkürzen die Amortisationszeiten für Geräte und fördern die rasche Einführung moderner Maschinen. Dies hat die Flottenmodernisierung beschleunigt und die Einführung fortschrittlicher Sprühgeräte erhöht. Die staatliche Unterstützung stärkt weiterhin den Markt für landwirtschaftliche Sprühgeräte in ganz Südamerika.
Einführung von GPS-geführtem Präzisionssprühen
GPS-geführte Sprühsysteme werden in der südamerikanischen Landwirtschaft zum Standard. Landwirte implementieren digitale Lösungen, die die Genauigkeit der Chemikalienanwendung verbessern, den Betriebsmitteleinsatz verringern und die Betriebseffizienz steigern. Moderne Geräte, einschließlich Drohnen und intelligenter Sprühgeräte, ermöglichen sektionale und gezielte Behandlungen, die die Umweltauswirkungen reduzieren und gleichzeitig die Wirksamkeit des Pflanzenschutzes verbessern. Gerätehersteller entwickeln Hardware mit integrierten Bildverarbeitungssystemen für Echtzeit-Steuerung und datenbasierte Betriebsabläufe. Satellitenpartnerschaften adressieren Konnektivitätsprobleme und erweitern den Zugang zu digitalem Landbau in abgelegenen Regionen. Die zunehmende Einführung von Technologie treibt weiterhin die Nachfrage nach präzisionsausgestatteten Sprühgeräten an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatiles Betriebseinkommen gebunden an Soft-Commodity-Preise | -1.4% | Global, mit akuten Auswirkungen in exportabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für selbstfahrende Einheiten | -1.1% | Regional, betrifft vor allem kleine bis mittlere Erzeuger | Mittelfristig (2–4 Jahre) |
| Lückenhaftes ländliches Breitband behindert Telematik | -0.8% | Brasilien und Argentinien als Kernmärkte, schrittweise Verbesserung | Mittelfristig (2–4 Jahre) |
| Kraftstoffpreisinflation erhöht Betriebskosten | -0.6% | Global, mit unterschiedlichen Auswirkungen je nach Betriebsintensität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatiles Betriebseinkommen gebunden an Soft-Commodity-Preise
Schwankende Rohstoffpreise beeinflussen das landwirtschaftliche Einkommen in ganz Südamerika und schaffen Unsicherheit bei Investitionen in landwirtschaftliche Geräte. Steigende globale Getreidevorräte führen häufig zu Preisrückgängen, was die Margen der Landwirte für Maschinenaufrüstungen verringert. Dieser finanzielle Druck führt zu verzögerten Käufen, Umstrukturierungen von Darlehen und eingeschränktem Kreditzugang für neue Sprühgeräte. Die Marktdynamik kann selbst in Zeiten starker Nachfrage aufgrund von Umsatzvolatilität ins Stocken geraten. Diese zyklischen Abschwünge beeinträchtigen das Wachstum des Marktes für landwirtschaftliche Sprühgeräte und machen ihn abhängig von Rohstofftrends und der finanziellen Stabilität der ländlichen Erzeuger.
Hohe Anschaffungskosten für selbstfahrende Einheiten
Selbstfahrende Sprühgeräte erfordern erhebliche finanzielle Investitionen von südamerikanischen Landwirten, wobei die Kosten für viele diversifizierte Betriebe das Jahreseinkommen übersteigen. Strenge Kreditanforderungen schränken den Kreditangebot für kleinere Erzeuger trotz verfügbarer Finanzierungsoptionen ein. Die Gerätewertminderung beschleunigt sich aufgrund technologischer Fortschritte, insbesondere bei Kulturen wie Zuckerrohr und Baumwolle. Obwohl genossenschaftliches Eigentum und flexible Zahlungsoptionen existieren, bleibt deren Nutzung minimal. Diese finanziellen Einschränkungen begrenzen den Mechanisierungsfortschritt und das Wachstum des Marktes für landwirtschaftliche Sprühgeräte, insbesondere bei kleinen und mittleren Betrieben, die die anfänglichen Investitionskosten nicht stemmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsquelle:
Kraftstoffdominanz trifft auf elektrische InnovationKraftstoffbetriebene Geräte behielten im Jahr 2025 einen Marktanteil von 45,62 % am südamerikanischen Markt für landwirtschaftliche Sprühgeräte, da die Dieseltechnologie eine ausreichende Leistungsdichte und schnelles Nachtanken über Tausende von Hektar Soja und Mais bietet. Die Marktgröße für batteriebetriebene Modelle steigt jedoch mit einer CAGR von 7,34 %, da große Anbauer solarbetriebene Flotten testen, um Kraftstoffkosten zu senken und sich für Niedrigkohlenstoffprämien zu qualifizieren.
Autonome Batteriesprühgeräte senken Herbizidkosten und mildern den Bedienermangel, was ihr Amortisationsprofil trotz höherer Anschaffungskosten schärft. Solar-Unterstützungsanhänger von Jacto und feldgroße Ladestationen adressieren Reichweitenbedenken. Manuelle und Solareinheiten decken weiterhin Nischenbedürfnisse bei Kleinbauern oder Schutzkulturanbauern, verlieren aber schrittweise Marktanteile an angetriebene Alternativen. Die Antriebsquellenmischung veranschaulicht die Entwicklung des südamerikanischen Marktes für landwirtschaftliche Sprühgeräte hin zu umweltfreundlicheren, datenbereiten Lösungen.


Nach Verwendungszweck:
Feldanwendungen führen die Obstgartenexpansion anFeldsprühgeräte deckten im Jahr 2025 60,35 % des Verwendungszwecks ab, was die Dominanz von Reihenkulturen in Brasiliens Cerrado und Argentiniens Pampas-Regionen widerspiegelt. Weitreichende Ausleger und 4.000-Liter-Tanks gewährleisten eine zeitgerechte Abdeckung zusammenhängender Sojafelder, wo eine einzige Anwendung Erträge im Wert von Millionen von Dollar schützen kann.
Obstgarteneinheiten entwickeln sich mit einer CAGR von 6,18 %, da die Anbaufläche für Spezialobst in Brasiliens Süden und in Chiles Exportkorridoren wächst. Autonome GUSS-Sprühgeräte werden für Zitrus- und Nusshaine erprobt, was auf eine breitere Bewegung hin zu präzisen Kronendachbehandlungen hindeutet. Garten- oder Gewächshaussprühgeräte bleiben ein stabiler, aber kleiner Anteil, der hochwertige Gemüse- und Blumenkulturen bedient. Diese unterschiedlichen Wachstumspfade unterstreichen, wie die Kulturdiversifizierung die Nachfragemuster innerhalb des südamerikanischen Marktes für landwirtschaftliche Sprühgeräte umgestaltet.
Nach Kapazitätsmodus:
Hochvolumeneffizienz versus Ultra-Niedrigvolumen-PräzisionHochvolumenplattformen beherrschten im Jahr 2025 51,20 % der Marktgröße für südamerikanische landwirtschaftliche Sprühgeräte, da große Tanks und breite Ausleger Ausfallzeiten reduzieren und Wetterfenster maximieren. Solche Geräte dominieren Sojaanbaugürtel, wo ein verpasster Fungizideinsatz zu erheblichen Ertragseinbußen führen kann.
Ultra-Niedrigvolumen-Systeme, die mit einer CAGR von 6,88 % wachsen, setzen KI-Kameras und PWM-Ventile ein, um Tropfen nur dort zu platzieren, wo sie benötigt werden, und reduzieren den Herbizideinsatz in Staras Eco-Spray-Feldversuchen um 54,2 %. Mittelkapazitäts-Niedrigvolumengeräte bedienen weiterhin mittelgroße Betriebe und überbrücken Durchsatz- und Präzisionsanforderungen. Dieses Kapazitätsspektrum zeigt, wie der südamerikanische Markt für landwirtschaftliche Sprühgeräte Produktivitäts- und Nachhaltigkeitsimperative ausbalanciert.
Geografische Analyse
Brasilianischer Markt für landwirtschaftliche Sprühgeräte
Brasilien hält im Jahr 2025 einen Marktanteil von 67,10 % am südamerikanischen Markt für landwirtschaftliche Sprühgeräte. Diese Dominanz ist auf ausgedehnte Sojaanbauflächen, landwirtschaftliche Kreditprogramme und die zunehmende Nutzung von im Inland hergestellten Präzisionssprühsystemen zurückzuführen. Obwohl die jüngsten wirtschaftlichen Bedingungen den Maschinenkauf vorübergehend gedämpft haben, wird aufgrund des Bedarfs an Geräteersatz und Nachhaltigkeitsinitiativen ein erneutes Marktwachstum erwartet. Der Ausbau der Satelliten-Internetabdeckung in ländlichen Anbauregionen verbessert die digitale Konnektivität, ermöglicht eine breitere Umsetzung von Präzisionslandwirtschaftspraktiken und stärkt Brasiliens Position auf dem regionalen Markt für Sprühgeräte.
Argentinischer Markt für landwirtschaftliche Sprühgeräte
Argentinien verzeichnet mit einer CAGR von 7,06 % bis 2031 die höchste Wachstumsrate. Dieses Wachstum wird durch eine verbesserte digitale Infrastruktur und den verstärkten Einsatz von drohnengestützter Sprühtechnologie unterstützt, die die betriebliche Effizienz steigert und die Betriebsmittelkosten senkt. Exportgebundene Finanzierungsoptionen ermöglichen es Landwirten, in fortschrittliche Sprühsysteme zu investieren. Die Einführung neuer Geräte mit selektiven Sprühfunktionen hebt die Leistungsstandards an. Die Kombination aus technologischer Innovation, flexibler Finanzierung und verbesserter Netzabdeckung etabliert Argentinien als aufstrebenden Marktführer im Bereich der Präzisionslandwirtschaft in Südamerika.
Markt für landwirtschaftliche Sprühgeräte in den Andenstaaten und im Südlichen Kegel
Kolumbien, Chile, Paraguay, Uruguay und Bolivien setzen Präzisionssprühtechnologien schrittweise um. Chilenische Obstgärten testen autonome Sprühsysteme, während paraguayische Landwirte Probleme mit Herbizidresistenz durch gezielte Ausbringungsmethoden angehen. Kolumbien zeigt trotz der Herausforderungen durch Landparzellierung und begrenzte Finanzierungsmöglichkeiten Potenzial für eine verstärkte Mechanisierung durch verbesserte Ernteerträge. Diese Märkte sind zwar kleiner, bieten jedoch Wachstumschancen für Hersteller, die ihre Präsenz ausbauen und der steigenden Nachfrage nach landwirtschaftlichen Technologielösungen in Südamerika gerecht werden möchten.
Regulatorisches Umfeld
Die Regulierung landwirtschaftlicher Sprühgeräte in Südamerika wird durch Maschinensicherheits-, Umwelt- und Produkthandhabungsvorschriften geprägt, wobei Brasilien und Argentinien den Großteil der Compliance-Grundlage festlegen. In Brasilien orientieren sich am Markt eingeführte landwirtschaftliche Geräte üblicherweise an den Sicherheitsanforderungen der NR-12 und den IBAMA-bezogenen Vorgaben zu Emissionen und Lärm, während das nationale Maschinenregister (RENAGRO, geschaffen im Rahmen von Decreto 11.014/2022) zusätzliche Rückverfolgbarkeit für Traktoren und landwirtschaftliche Maschinen im Feldeinsatz schafft.
Die betriebliche Compliance erstreckt sich auch auf Anwendungsmethoden und Mobilität. Für die Luftausbringung schreibt Brasilien vor, dass landwirtschaftliche Luftfahrzeuge und Gerätekonfigurationen den Vorschriften des Ministeriums für Landwirtschaft und Viehzucht (MAPA) folgen müssen, und Installationsgenehmigungen erfordern die Beteiligung der Nationalen Zivilluftfahrtbehörde (ANAC), was die Nachfrage nach zugelassenen Modellen und dokumentierten Anbauten prägt. In Argentinien umfasst die Aufsicht von SENASA über phytosanitäre Produkte und zugehörige Einrichtungen aktualisierte Anforderungen gemäß Resolution 458/2025, und Decreto 273/2025 änderte den Importweg für gebrauchte Maschinen durch die Abschaffung der CIBU und bestimmter nicht-automatischer Lizenzen, wodurch der Prozess hin zu eidesstattlichen Erklärungen im Importsystem verschoben wurde, zusammen mit der phytosanitären Freigabe für Geräte, die mit Agrarprodukten in Kontakt kommen.
Wettbewerbslandschaft
Der südamerikanische Markt für landwirtschaftliche Sprühgeräte ist mäßig konsolidiert, wobei die fünf größten Anbieter im Jahr 2024 einen Marktanteil von rund 62 % auf sich vereinen. Deere & Company hält einen bedeutenden Anteil, gesttzt durch sein umfangreiches Servicenetzwerk und die Integration von Vision-Technologie. AGCO Corporation behauptet seine Marktpräsenz durch seine Marken Valtra und Massey Ferguson im Segment mittelgroßer landwirtschaftlicher Betriebe, während CNH Industrial N.V. den Schwerpunkt auf die Verbesserung der Konnektivität durch Telekommunikationspartnerschaften und die Implementierung KI-gestützter Sprühsysteme legt.
Der Marktwettbewerb hat sich von Gerätespezifikationen hin zu Softwarefähigkeiten entwickelt. Stara S/A und Bosch BASF Smart Farming haben Präzisions-Unkrautmanagementsysteme in Südamerika eingeführt, die Kameratechnologie, Analytik und automatisierte Dosiersysteme integrieren. Der Markt hat sich auch auf Unternehmen wie Psyche Aerospace ausgeweitet, das elektrische Drohnenplattformen anbietet. Diese Transformation deutet auf einen branchenweiten Wandel hin zu datengesteuerten Anwendungssystemen hin, die den Betriebsmitteleinsatz optimieren und Alternativen zu konventionellen Bodengeräten bieten.
Marktexpansionsmöglichkeiten konzentrieren sich auf Telematik und autonome Systeme, wobei Hersteller Partnerschaften mit Telekommunikationsanbietern entwickeln und Cloud-Plattformen implementieren, um landwirtschaftliche Daten zu nutzen. Partnerschaften mit SpaceX, Telecom Argentina und regionalen Internetdienstanbietern ermöglichen Konnektivität in abgelegenen landwirtschaftlichen Gebieten. Diese technologischen Integrationen verbessern die Geräteleistung und stärken die Kundenbeziehungen durch integrierte Datendienste, was es Unternehmen ermöglicht, den langfristigen Kundenwert im südamerikanischen Markt für landwirtschaftliche Sprühgeräte zu steigern.
Marktführer der südamerikanischen Branche für landwirtschaftliche Sprühgeräte
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Jacto S.A.
-
Stara S/A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Markt für landwirtschaftliche Sprühgeräte
- Deere & Company
- AGCO Corporation
- CNH Industrial N.V.
- Mahindra & Mahindra Limited
- Jacto S.A.
- Stara S/A
- LS Mtron Ltd.
- Sonalika International Tractors Ltd. (ITL)
- Kubota Corporation
- Bucher Industries AG (KUHN Group)
- EXEL Industries SA
- Guarany Indústria Ltda.
- Implementos Agrícolas Jan S.A.
- Baldan Implementos Agrícolas S/A
- Andreas STIHL AG & Co. KG
Lesen Sie die Analyse der Südamerika Markt für landwirtschaftliche Sprühgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Der Spielraum für die Akzeptanz konzentriert sich auf Präzisions- und Autonomiepakete, die den Chemikalieneinsatz und die Arbeitskräfteabhängigkeit bei großen Feldfruchtbetrieben reduzieren. Feldbelege, die bereits in Fahrplänen der Hersteller verankert sind, unterstützen dies: kamerabasiertes selektives Spritzen hat den Übergang von Versuchen zu kommerziellen Angeboten vollzogen (zum Beispiel die von Stara eingeführten Punktspritzsysteme und die Investitionen von Deere in intelligente Spritztechnik-Fertigung in Goiás), was Freiraum für Nachrüstungen, Softwareabonnements und händlergeführte Servicemodelle schafft, die ältere Hochvolumen-Flotten produktiv halten und zugleich Nachhaltigkeits- und Effizienzziele beim Einsatzmitteleinsatz erfüllen.
Ein zweiter Chancenbereich ist die Konvergenz von Konnektivität und Luftausbringung mit konventionellen Bodenspritzgeräten. Brasilien verfügt über formale Vorschriften für landwirtschaftliche Drohnen (einschließlich Portaria Nr. 298 von 2021 und RBAC-E Nr. 100), und die nationale Drohnenflotte wuchs stark von rund 3.000 Einheiten im Jahr 2021 auf etwa 35.000 bis 2025, was auf eine schnell wachsende installierte Basis hinweist, die kompatible Tankmischverfahren, digitale Verordnungs-Workflows und integrierte Agronomiedienstleistungen benötigt. Gleichzeitig investieren Hersteller in lokalisierte Fertigung und Kapazitätsausbau in Brasilien (zum Beispiel kündigte CNH/New Holland über BRL 100 Millionen an, um die Produktion der Draper-Plattform in Curitiba zu lokalisieren, mit Produktionsstart in der zweiten Hälfte von 2026), was die Teileverfügbarkeit und Händlerbereitschaft für höherwertige Spritzgeräte und Präzisionszusätze verbessert, während Betriebe sich durch Programme wie Brasiliens Maschinenfinanzierungslinie Moderfrota modernisieren.
Recent Industry Developments in Südamerika Markt für landwirtschaftliche Sprühgeräte
- Mai 2026: Jacto stellte den autonomen Sprüher Arbus 4000 JAV auf der Agrishow 2026 in Brasilien vor. Die Einführung brachte Autonomie in eine gängige selbstfahrende Plattform und hob Fernbedienungskonzepte hervor, die die pro Bediener abgedeckte Hektarfläche während enger Spritzfenster erhöhen. Sie verstärkte auch den Wettbewerbsfokus auf Sicherheit, Konnektivität und Softwareintegration bei Hochleistungs-Feldspritzgeräten.
- Februar 2025: Stara S/A führte das Punktspritzsystem Eco Spray ein, integriert in die Sprühgeräte Imperador 3000 und 4000. Das KI-Kamera- und sensorbasierte System bekämpft Unkraut selektiv, um den Agrochemikalienverbrauch und die Betriebskosten zu senken. Dies beschleunigte den Wandel von der Differenzierung nach Balkenbreite und Tankgröße hin zu Computer Vision und variabler Ausbringungssteuerung als Kaufkriterien.
- April 2024: Deere & Company begann mit der Produktion seiner intelligenten Spritztechnologie See & Spray Select in einer erweiterten Fabrik in Goiás nach einer Investition von über USD 120,7 Millionen. Das System nutzt Computer Vision und maschinelles Lernen für die gezielte Herbizidausbringung, um den Gesamtchemikalieneinsatz zu senken. Die lokale Produktion verbesserte die Verfügbarkeit und den Servicesupport für Präzisionsspritz-Upgrades in wichtigen brasilianischen Feldfruchtregionen.


Südamerika Markt für landwirtschaftliche Sprühgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte, die zur Ausbringung von Pflanzenschutzmitteln und flüssigen Nährstoffen auf landwirtschaftlichen Betrieben in ganz Südamerika eingesetzt werden, gemessen auf Umsatzbasis aus Sprühgeräteverkäufen in der gesamten Region.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Agrochemikalien, Ersatzteile und Verbrauchsmaterialien, eigenständige Sprühdienstleistungen sowie nicht-landwirtschaftliche Anwendungsfälle wie die kommunale Schädlingsbekämpfung.
Segmentierungsübersicht
-
Nach Antriebsquelle
- Manuell
- Batteriebetrieben
- Solar
- Kraftstoffbetrieben
-
Nach Verwendungszweck
- Feldsprühgeräte
- Obstgartensprühgeräte
- Gartensprühgeräte
-
Nach Kapazitätsmodus
- Ultra-Niedrigvolumen
- Niedrigvolumen
- Hochvolumen
-
Nach Geografie
- Brasilien
- Argentinien
- Übriges Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung der Nachfragekarte und des Betriebskontexts für das Sprühen in Südamerika und engt sich dann auf die Gerätekategorien ein, die unserer Marktdefinition entsprechen. Öffentliche und offizielle Quellen wie FAOSTAT, nationale Landwirtschaftsministerien und Statistikämter (zum Beispiel IBGE in Brasilien), UN-Comtrade-Handelsdaten sowie Zoll- und Tarifpläne helfen uns, Anbauflächen, den Kulturpflanzenmix und handelsbezogene Signale für Maschinenströme zu verfolgen.
Wir prüfen auch Jahresberichte der Hersteller, Investorenpräsentationen, Produktkataloge und Händlerankündigungen, um die Produktpositionierung und typische Preisspannen nach Konfiguration zu verstehen. Patentdatenbanken und begutachtete Agronomiezeitschriften helfen dabei, technologische Verschiebungen wie Präzisionssprühen, Abdriftreduzierung und Elektrifizierungstrends zu überprüfen, die Ersatzzyklen verändern können. Bei Bedarf ergänzen wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Import- und Exportprüfungen auf Sendungsebene sowie eine Patentrecherche, um Lücken zu schließen, die mit öffentlichen Daten allein schwer zu schließen sind. Diese Desk-Research-Eingaben sind nicht erschöpfend, und viele andere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Herstellern, Händlern, Distributoren, Landwirtschaftsbetreibern und Pflanzenberatern durch, die in ganz Südamerika tätig sind. Die Befragten helfen dabei, länderspezifische Nachfrageunterschiede, Gerätepreise, Ersatzzeitpunkte, Händlerbestände und Lücken zwischen Handelsdaten und landwirtschaftlichen Käufen zu klären. Ihre Angaben werden mit Ernte- und Zollindikatoren verglichen, und die Befragten werden erneut kontaktiert, wenn Antworten mit diesen Aufzeichnungen in Konflikt stehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einer Top-down-Nachfragepoolbewertung, bei der Anbauflächen- und landwirtschaftliche Intensitätsindikatoren in einen Gerätebedarf für das Sprühen umgerechnet und dann mithilfe typischer Preisspannen nach Sprühgeräteformat und Antriebsquelle in Werte umgewandelt werden. Um die Ergebnisse zu erden, testen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen, einschließlich Lieferanten- und Kanalprüfungen zur Einheitenbewegung, Stichproben von durchschnittlichen Verkaufspreisbereichen und länderspezifischen Aufteilungen.
Relevante Eingaben für diesen Markt umfassen die Anbaufläche bei wichtigen Reihen- und Obstbaukulturen, den Mechanisierungsgrad, Ersatzzyklen nach Sprühgerätetyp, Finanzierungs- und Kreditverfügbarkeit für landwirtschaftliche Maschinen sowie die Adoptionsrate von Präzisions- oder abdriftarmen Sprühfunktionen. Länderdynamiken werden explizit berücksichtigt, da Brasilien und Argentinien den regionalen Gesamtwert verschieben können, wenn sich Anbauentscheidungen, Währung oder Kreditzugang ändern.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine regressionsartige Betrachtung der wichtigsten Treiber unterstützt wird, sodass der Ausblick Anbauflächentrends, die erwartete Richtung des landwirtschaftlichen Einkommens und die Erschwinglichkeit von Geräten unter verschiedenen Währungs- und Zinspfaden verfolgt. Wenn Bottom-up-Prüfungen in kleineren Ländern unvollständig sind, werden Lücken durch kalibrierte Verhältnisse geschlossen, die an den Kulturpflanzenbestand und Importmuster gebunden sind, und dann vor der Fertigstellung der Reihe erneut mit primärem Feedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die Zahlen nachvollziehbar und konsistent bleiben. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. Importbewegungen bei landwirtschaftlichen Maschinen, Änderungen der Anbauflächen und der gemeldeten Nachfragestimmung bei landwirtschaftlichen Geräten. Abweichungen, die ein vertretbares Band überschreiten, werden zur Überprüfung markiert.
Vor der Freigabe überprüft ein weiterer Analyst die wichtigsten Annahmen, Einheits-zu-Wert-Umrechnungen und Länderaufteilungen, und Ausreißer werden auf die ursprünglich verwendete Eingabe zurückverfolgt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wichtige Ereignisse eintreten, wie z. B. abrupte Währungsschwankungen, politische Änderungen bei der landwirtschaftlichen Kreditvergabe oder sprunghafte Änderungen bei Anbauentscheidungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die Kunden die aktuellste verfügbare Ansicht erhalten.
Schätzung des Marktes für landwirtschaftliche Sprühgeräte in Südamerika von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für landwirtschaftliche Sprühgeräte in Südamerika können unterschiedlich aussehen, da jeder Herausgeber seinen eigenen Jahres- und Währungszeitpunkt wählt und definiert, was als Sprühgeräteverkauf im Vergleich zu angrenzenden Artikeln gilt. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Handelswerten basiert, während eine andere stärker auf Nachfragesignalen auf Betriebsebene basiert, was die Behandlung der Ersatznachfrage verändert.
Die wichtigsten Treiber für Abweichungen sind Umfang und Konversionslogik, wobei einige Schätzungen Teile, Dienstleistungen oder breitere landwirtschaftliche Maschinenbündel einbeziehen und andere einen einzigen Preistrend über Länder hinweg anwenden, ohne lokale Finanzierungszyklen zu berücksichtigen. Der Vergleich berücksichtigt auch den Aktualisierungszeitpunkt, da Wechselkursschwankungen und saisonale Kaufmuster den USD-Wert von einem Aktualisierungsfenster zum nächsten erheblich verschieben können. Deshalb bleibt der in dieser Studie verwendete Marktgrößenansatz an den Kulturpflanzenmix und das Ersatzverhalten gebunden, wobei der Währungszeitpunkt am Ende des Aufbaus auf das Basisjahr ausgerichtet wird – ein Schritt, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,86 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,53 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein engeres Produktsortiment, das große landwirtschaftliche Käufe offenbar untererfasst, und der USD-Umrechnungszeitpunkt ist nicht klar auf saisonale Käufe und Währungsvolatilität abgestimmt. |
| Fachzeitschrift B | 0,75 Milliarden USD (2031) | Veröffentlicht einen Vorjahreswert, ohne eine vollständige Brücke aus Anbaufläche, Ersatzzyklen und Preisgestaltung zu zeigen, was die Rolle der finanzierungsgetriebenen Ersatznachfrage in Brasilien und Argentinien komprimieren kann. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich aus der Jahreswahl und dem, was im Geräteumfang gezählt wird, gefolgt davon, wie Währungs- und Preisänderungen durch die Prognose getragen werden. Indem das Modell an wiederholbare Nachfrageindikatoren gebunden und die Ergebnisse dann mit Kanal- und Lieferantenfeedback überprüft werden, halten wir die endgültige Reihe ausgewogen und im Laufe der Zeit leichter prüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle südamerikanische Markt für landwirtschaftliche Sprühgeräte, und wie wird er bis 2031 voraussichtlich wachsen?
Er beläuft sich auf 0,91 Milliarden USD und ist auf dem Weg zu 1,23 Milliarden USD bis 2031 bei einer CAGR von 6,21 % (2026–2031).
Welches Land dominiert die Nachfrage nach Kulturpflanzensprühgeräten in Südamerika?
Brasilien führt mit einem Anteil von 67,10 %, angetrieben durch ausgedehnte Sojaanbauflächen und subventionierte Maschinenkredite.
Was ist die am schnellsten wachsende Produktkategorie bei regionalen Sprühgeräten?
Batteriebetriebene Sprühgeräte expandieren mit einer CAGR von 7,34 % aufgrund des geringeren Kraftstoffverbrauchs und CO₂-Gutschriftanreizen.
Was ist das Haupthemmnis für Sprühgeräteinvestitionen in der Region?
Volatile Rohstoffpreise und hohe Zinssätze komprimieren die Margen und verzögern Kapitalanschaffungen, insbesondere bei selbstfahrenden Einheiten.
Welches Segment weist den höchsten Marktanteil nach Kapazität auf?
Hochvolumensprühgeräte halten einen Anteil von 51,20 %, da sie die Flächenabdeckung während enger Sprühfenster maximieren.
Seite zuletzt aktualisiert am:


