
Soda Ash Marktgröße und Marktanteil
Soda Ash Marktanalyse von Mordor Intelligence
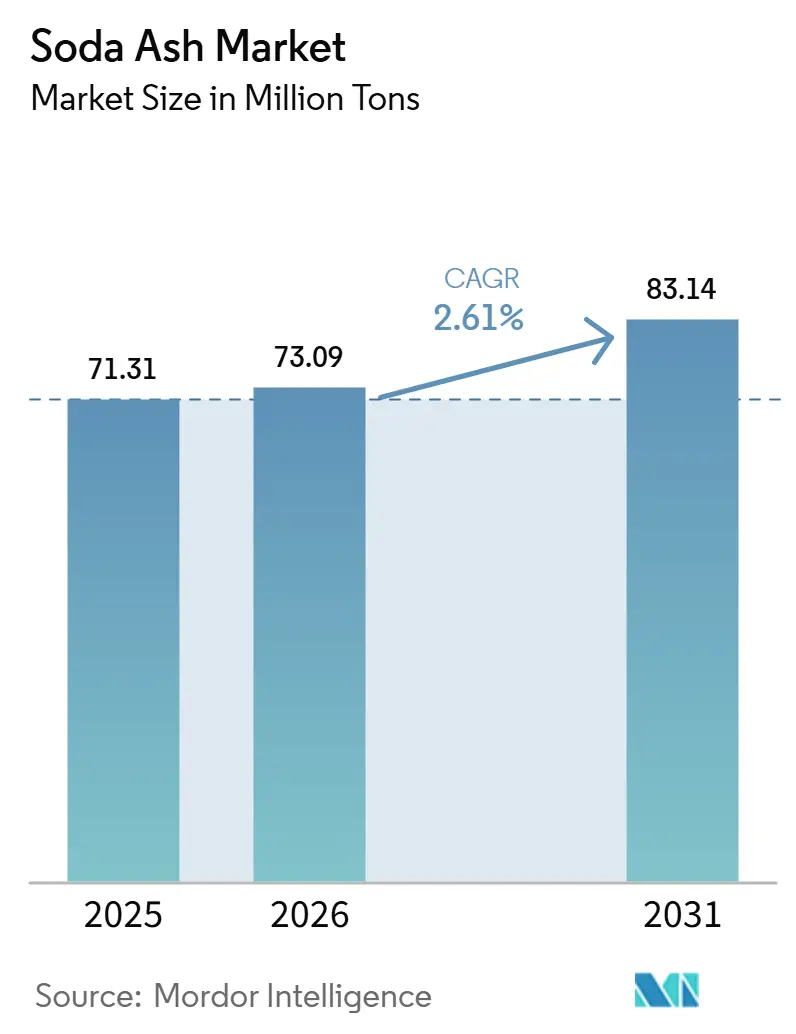
Die Soda Ash Marktgröße wurde im Jahr 2026 auf 73,09 Millionen Tonnen geschätzt und soll von 75 Millionen Tonnen im Jahr 2027 auf 83,66 Millionen Tonnen bis 2032 anwachsen, bei einer CAGR von 2,21 % während des Prognosezeitraums (2027–2032).
Die Nachfrage aus dem Glas- und Feststoffwaschmittelbereich in Indien verbindet sich mit Kapazitätserweiterungen bei Lithiumcarbonat, um den industriellen Verbrauch zu verbreitern. Die Kostenvorteile der natürlichen Produktion können dazu beitragen, das wirtschaftlich tragfähige Angebot auszuweiten, während Kohlenstoffverpflichtungen und Unsicherheiten im Seefrachtverkehr die Bedingungen erschweren, unter denen Industrieabnehmer beliefert werden. Hohe Gaspreise und eine schwache Nachfrage nach Behälterglas schränken den Beitrag Europas ein und dämpfen die Expansion neuerer Verbrauchsstandorte andernorts. Kostengünstige Naturproduzenten sind daher besser positioniert, um Glas-, Waschmittel- und Lithiumabnehmer zu bedienen, als synthetische Anbieter, die erheblichen Energie- und Kohlenstoffkosten ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
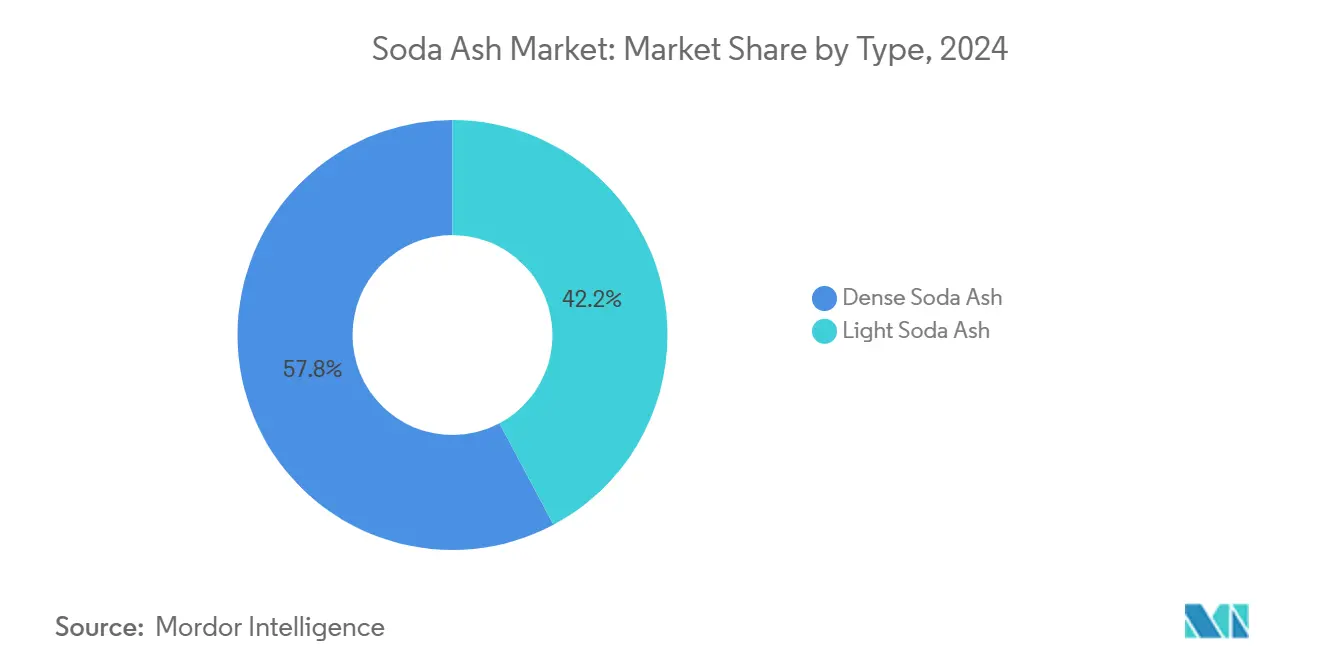
- Nach Typ führte dichtes Soda Ash mit einem Soda Ash Marktanteil von 57,22 % im Jahr 2026, während leichtes Soda Ash mit einer CAGR von 3,55 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
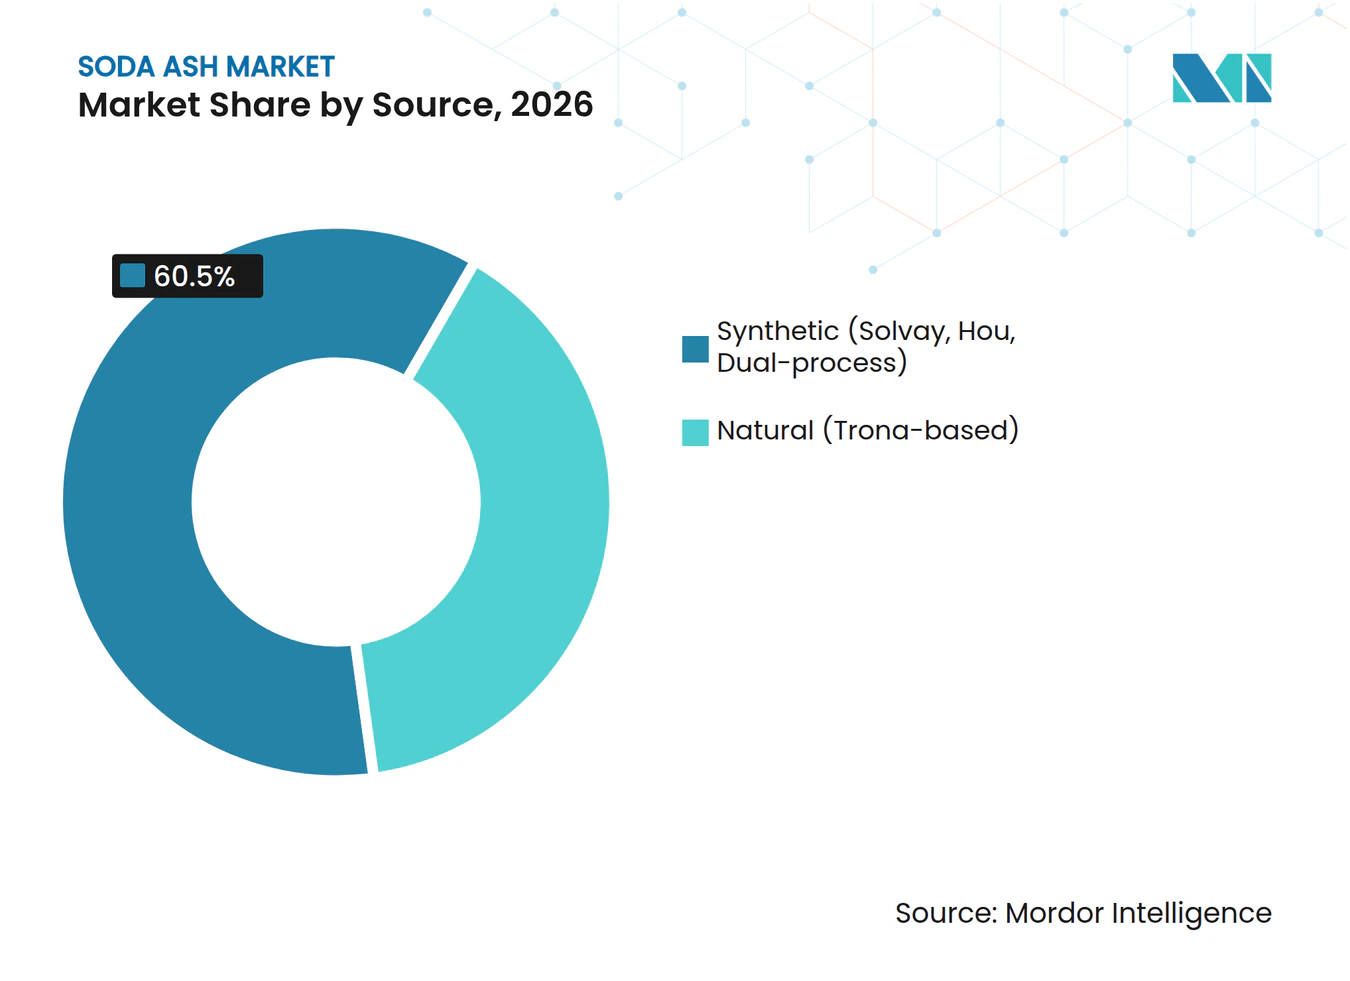
- Nach Produktionsquellen hielt synthetisches Soda Ash im Jahr 2026 einen Anteil von 60,5 % an der Soda Ash Marktgröße, während natürliches, auf Trona basierendes Soda Ash mit einer CAGR von 3,8 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Die Glasherstellung führte bei den Anwendungen mit 51,48 % des Verbrauchs im Jahr 2026, während die Wasseraufbereitung mit einer CAGR von 4,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Unter den Endverbraucherbranchen entfiel auf Bauwesen und Konstruktion im Jahr 2026 ein Verbrauchsanteil von 37,61 %, während erneuerbare Energien – einschließlich Solarmodul-Glas und Batterien – mit einer CAGR von 4,75 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
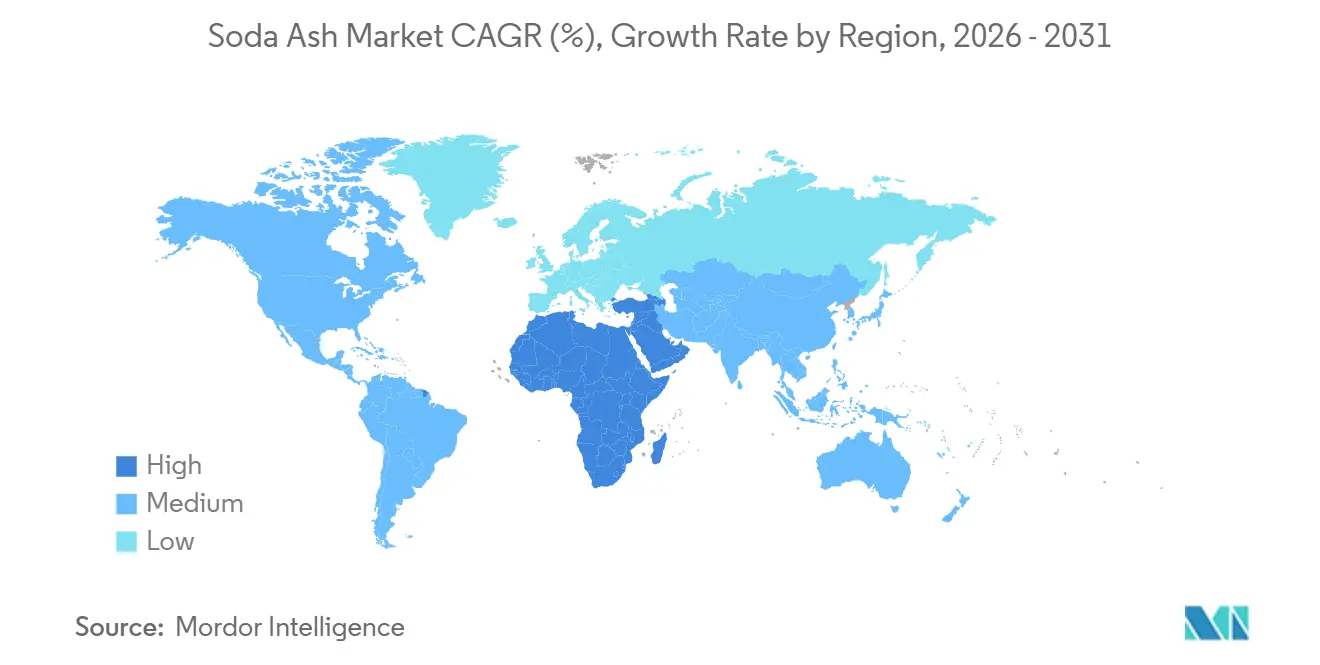
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Verbrauchsanteil von 43,37 % am Soda Ash Markt, während der Nahe Osten und Afrika mit einer CAGR von 3,45 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Flach-, Behälter- und Solarglas | +1.5% | Europa, Indien und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Erholung bei Pulverwaschmitteln in Schwellenländern | +0.6% | Asien-Pazifik, insbesondere Indien | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterungen bei Lithiumcarbonat (Elektrofahrzeugbatterien) | +0.8% | Argentinien und China | Mittelfristig (2–4 Jahre) |
| Übergang von synthetischem zu natürlichem Soda Ash (ESG, Kosten) | +0.5% | China, Türkei und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Aufkommende Anwendungen in Natrium-Ionen- und thermischen Energiespeichern | +0.2% | Asien-Pazifik, insbesondere China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Flach-, Behälter- und Solarglas
Die Glasnachfrage stützt den Soda Ash Verbrauch sowohl durch etablierte Verpackungsanwendungen als auch durch zusätzliche Aktivitäten in der Solarglasherstellung. Die Auslandsverkäufe von Solarglas durch Xinyi Solar stiegen im Jahr 2025 um 36 %, was das Unternehmen in erster Linie auf die steigende Nachfrage in den Vereinigten Staaten und Indien nach der Inbetriebnahme neuer Solarmodulkapazitäten dort zurückführte. Diese Verbindung macht nachgelagerte Fertigungsstandorte neben dem Standort der Glasproduktion selbst kommerziell relevant. FEVE, ein europäischer Glasbranchenverband, berichtete, dass die europäische Behälterglas-Produktion und der Absatz im Jahr 2025 gestiegen sind.[1] Die Behälterglas-Produktion und der Absatz der FEVE-Mitglieder für Lebensmittel und Getränke stiegen im Jahr 2025 um 2 % in Tonnage und Stückzahl, hatten jedoch den Rückgang der Jahre 2023–2024 noch nicht vollständig ausgeglichen. Lieferanten sehen sich daher einer moderaten Verbesserung im Behälterglas-Segment gegenüber, neben dem separaten Expansionskanal, der durch die Inbetriebnahme von Modulen entsteht.
Erholung bei Pulverwaschmitteln in Schwellenländern
Waschmittelhersteller verwenden Soda Ash für die Reinigungschemie, wodurch Verbesserungen bei etablierten Wäscheformaten für die Nachfrage nach Inhaltsstoffen relevant werden. Natriumcarbonat wird als Waschmittelbuilder in Waschmitteln eingesetzt und liefert Alkalität sowie Wasserenthärtung durch Ausfällung von Härtemineral. In Indien erklärte Hindustan Unilever, dass Riegel und Pulver in seinem Fabric Wash-Geschäft ihren Aufwärtstrend im Quartal bis zum 30. Juni 2026 aufrechterhalten haben. Das kombinierte Ergebnis aus Riegeln und Pulver verortet die indische Chance in etablierten festen Wäscheformaten. Da die Builder-Funktion in Waschmittelformulierungen eingebettet ist, folgt die Nachfrage nach Inhaltsstoffen dem Absatz von Wäscheprodukten und nicht nur den Inbetriebnahmeplänen industrieller Anlagen.
Kapazitätserweiterungen bei Lithiumcarbonat (Elektrofahrzeugbatterien)
Lithiumcarbonatkapazitäten schaffen einen industriellen Absatzkanal für Soda Ash, wo Produzenten den Lithiumchlorid-Konversionsweg nutzen. Aus Lithiumchlorid gewonnenes Lithium kann durch Zugabe von Soda Ash, gefolgt von Waschen und Trocknen für batterietaugliche Qualität, in Lithiumcarbonat umgewandelt werden. Das Tres Quebradas Salar Phase-1-Projekt von Zijin Mining in Argentinien mit einer jährlichen Lithiumcarbonatkapazität von 20.000 Tonnen nahm im September 2025 die Produktion auf. Ende 2025 schlossen das Bergbau- und Verarbeitungsprojekt Xiangyuan von Zijin sowie die zugehörige Schmelzanlage für batterietaugliches Lithiumcarbonat in Hunan, China, den Bau ab und nahmen die Produktion auf. Die Anlage kann nach Erreichen der vorgesehenen Kapazität jährlich 30.000 Tonnen produzieren, und ihr Phase-I-Design vom Dezember 2023 umfasste Lithiumfällungsbehälter und Soda Ash Lösungsanlagen. Das Hunan-Design verknüpft die Kapazitätserweiterung mit einem potenziellen Soda Ash Absatzkanal, wobei die Reagenzienverkäufe vom Betriebsdurchsatz und nicht allein von der installierten Lithiumkapazität abhängen.
Übergang von synthetischem zu natürlichem Soda Ash (ESG, Kosten)
Niedrigere Produktionskosten können die Preisspanne erweitern, bei der natürliches Soda Ash-Angebot kommerziell rentabel bleibt. Im Soda Ash Markt des Jahres 2025 profitierten Produzenten in China, der Türkei und den Vereinigten Staaten von vergleichsweise niedrigen Produktionskosten und geringeren Umweltauswirkungen, die mit natürlichem Soda Ash verbunden sind. Der U.S. Geological Survey berichtete, dass die synthetische Produktion typischerweise mehr Energie verbrauchte und teurer war. Der USGS schätzte die gerundete globale Naturproduktion auf 19 Millionen Tonnen im Jahr 2025, verglichen mit 18,4 Millionen Tonnen im Jahr 2024. Die geschätzte synthetische Produktion betrug 52 Millionen Tonnen im Jahr 2025 gegenüber 52,2 Millionen Tonnen im Jahr 2024, sodass die Naturproduktion für den Nettozuwachs beim geschätzten globalen Angebot verantwortlich war.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher CO₂-Fußabdruck und verschärfte Emissionsnormen | -0.6% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Volatile Trona-, Energie- und Frachtpreise | -0.5% | Indien und Europa | Kurzfristig (≤ 2 Jahre) |
| Globale Überkapazitäten durch Preisdruck aus China und der Türkei | -0.3% | China und Pakistan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher CO₂-Fußabdruck und verschärfte Emissionsnormen
Kohlenstoffbezogene Kosten schränken die Preisflexibilität von Soda Ash-Produzenten ein, die Emissionsverpflichtungen unterliegen. In seinem Bericht 2025 identifizierte Solvay CO₂-Emissionsrechte und Energiepreise als wichtige Kostenelemente, insbesondere für sein Soda Ash-Geschäft. Die Vorschriften der Europäischen Kommission für das Emissionshandelssystem der Europäischen Union verlangen, dass intermediäre CO₂-Emissionen von Soda Ash ab 2025 überwacht und ab 2026 gemeldet werden. Kohlenstoffverpflichtungen können die verfügbare Marge zur Bedienung preissensibler Industrienachfrage einengen, selbst wenn physische Kapazitäten vorhanden sind. Zusätzliche Produktion ist daher weniger attraktiv, wenn der Verkaufspreis diese Verpflichtungen und andere Betriebskosten nicht decken kann, was die Rentabilität im gesamten Soda Ash Markt beeinflusst.
Volatile Trona-, Energie- und Frachtpreise
Schifffahrtsstörungen können die Fähigkeit eines Soda Ash Produzenten schwächen, Werkskapazitäten in zuverlässige Lieferungen umzusetzen. GHCL berichtete, dass die globale Soda Ash Volatilität und Schifffahrtsstörungen im ersten Quartal des Geschäftsjahres 2027 anhielten. Das Unternehmen berichtete auch von gedämpften europäischen Bedingungen im Jahr 2025 infolge erhöhter Erdgaspreise, Kohlenstoffzuschläge sowie schwächerer Behälterglas- und Waschmittelnachfrage. In seinem Kommentar zum ersten Quartal des Geschäftsjahres 2027 erklärte GHCL, dass Konflikte voraussichtlich seine direkten Energie- und Rohstoffkosten erhöhen und die Margen im Jahresverlauf dämpfen würden. Im Geschäftsjahr 2025–26 berichtete GHCL von einer Diversifizierung der Kohlebeschaffung, schrittweisen Einkäufen und der Aufrechterhaltung von Lagerbeständen zur Minderung der Inputkosten bei gleichzeitiger Qualitätssicherung. Produzenten, die entfernte Kunden beliefern, können daher nach Anpassung ihrer eigenen Inputbeschaffung mit einer verbleibenden Kostenungewissheit konfrontiert sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dichte Kapazität und Handhabung leichter Produkte prägen das AngebotDichtes Soda Ash hatte im Jahr 2026 einen Anteil von 57,22 % an der Soda Ash Marktgröße und war damit das größte Segment. Tata Chemicals Ltd. genehmigte im November 2025 eine geplante Erweiterung der Kapazität für dichtes Soda Ash um 350.000 Tonnen pro Jahr in Mithapur im indischen Bundesstaat Gujarat. Der Plan des Unternehmens vom Mai 2026 sah die Inbetriebnahme im dritten Quartal des Geschäftsjahres 2028 vor. Diese Entwicklung lenkt Investitionen auf eine spezifische kommerzielle Form und macht den Zeitpunkt der Verfügbarkeit von Dichtprodukten neben dem Umfang des gesamten Fertigungsstandorts relevant. Das Intervall zwischen Genehmigung und geplanter Inbetriebnahme lässt das bestehende Angebot die kurzfristige kommerzielle Position tragen, während die vorgeschlagene Erweiterung die nachfolgenden Kapazitätsoptionen des Segments prägt.
Leichtes Soda Ash soll das am schnellsten wachsende Segment sein, mit einer CAGR von 3,55 % im Zeitraum 2027–2032. Im Mai 2026 forderte IREL (India) Limited Angebote für leichtes Soda Ash der Güteklasse gemäß IS 251/1998 und einer Mindestreinheit von 99,2 % auf Trockenbasis für seine Abteilung Seltene Erden in Udyogamandal, Kerala, an. Die Ausschreibung sah eine Lieferung innerhalb von 2 Monaten nach Auftragseingang vor und erlaubte eine Reduzierung der Mengen auf den Bedarf. Tata Chemicals Ltd. installierte im Geschäftsjahr 2025–26 in Indien einen Palettierer für die 50-kg-Verpackung von leichtem Soda Ash, um die Verpackungseffizienz zu verbessern. IREL forderte eine normkonforme leichte Güteklasse, die innerhalb von 2 Monaten nach Auftragseingang geliefert wird, sodass die Versorgung mit leichter Güteklasse für solche Abnehmer nach Normkonformität und Liefergeschwindigkeit beurteilt wird.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Synthetische Anlagen sichern das Angebot, während die natürliche Verarbeitung voranschreitetSynthetisches Soda Ash hatte im Jahr 2026 einen Marktanteil von 60,5 % und war damit das größte Segment. Solvay berichtete, dass synthetische Methoden im Jahr 2025 den Großteil der Soda Ash Kapazität außerhalb Chinas ausmachten. Diese installierte Basis kann Abnehmer ohne die Bauvorlaufzeit einer völlig neuen Anlage bedienen. Für diese Märkte hängt die Versorgungskontinuität daher hauptsächlich davon ab, die bestehende synthetische Kapazität in Betrieb zu halten.
Natürliches, auf Trona basierendes Soda Ash soll das am schnellsten wachsende Segment sein, mit einer CAGR von 3,8 % im Zeitraum 2027–2032. Im Juli 2025 nahm Tata Chemicals Magadi Limited einen elektrischen Kalzinierer in seinem natürlichen Soda Ash Betrieb in Kenia in Betrieb. Das Hinzufügen von Konversionsanlagen bei einem bestehenden Naturrohstoffbetrieb schafft einen Entwicklungspfad, der auf Verarbeitungskapazitäten neben dem Zugang zur Mineralressource ausgerichtet ist. In seiner Erklärung vom 17. August 2026 teilte das Unternehmen mit, dass seine Bergbauaktivitäten seit dem 28. Juli auf Anweisung der Regierung ausgesetzt worden seien, bis eine Überprüfung und weitere Anweisungen vorlägen. Der Zugang zu Mineralien bestimmt daher, wie Verarbeitungsinvestitionen in eine zuverlässige Fertigproduktversorgung in Magadi umgesetzt werden können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Glasmaßstab trifft auf spezialisierte WasseraufbereitungsnachfrageDie Glasherstellung war das größte Segment nach Anwendung und machte im Jahr 2026 51,48 % des Verbrauchs aus. Glas war auch der größte geschätzte Soda Ash-Endverbrauch in den Vereinigten Staaten im Jahr 2025. Diese Konzentration verbindet einen erheblichen Teil der chemischen Nachfrage mit der Betriebstätigkeit von Glasherstellern und verleiht dieser Kundenbasis eine Bedeutung, die über ihr prognostiziertes Wachstumstempo hinausgeht. Das Lieferantenengagement kombiniert daher eine etablierte Verbrauchsbasis mit einer Sensitivität gegenüber den Produktionsentscheidungen dieser Industriekunden. Ein Produzent kann schneller wachsende Anwendungen verfolgen, während sein Gesamtabsatzvolumen weiterhin stark von den Glaskunden beeinflusst wird, die den bestehenden Verbrauch stützen.
Die Wasseraufbereitung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 4,6 % im Zeitraum 2027–2032. Im Jahr 2025 verwendete der Nesika Beach-Ophir Water District in Oregon Soda Ash zur Anpassung des Trinkwasser-pH-Werts zur Korrosionskontrolle. Diese Verwendung verbindet den chemischen Verbrauch mit einer betrieblichen Wasserversorgungsfunktion und verleiht der Anwendung eine Nachfragebasis, die über die Expansion der Massenproduktion hinausgeht. Die Korrosionskontrolle macht die Behandlungsleistung auch zur zentralen Rolle von Soda Ash im Prozess des Versorgungsunternehmens. Die daraus resultierende Chance in der Soda Ash Branche konzentriert sich auf die Versorgung funktionierender Trinkwassersysteme, bei denen der Chemieeinsatz einem spezifischen Behandlungsbedarf folgt und nicht dem Produktionszyklus von Glas oder anderen Fertigwaren.
Nach Endverbraucherbranche:
Baumaßstab trifft auf Expansion erneuerbarer EnergienBauwesen und Konstruktion war das größte Segment nach Endverbraucherbranche und machte 2026 37,61 % des Verbrauchs aus. Xinyi Glass Holdings Limited berichtete für 2025 über Produktverkäufe von Architekturglas in Höhe von 2,45 Milliarden CNY (341,4 Millionen USD) in seiner Gruppe. Diese Umsatzbasis verortet Architekturglas innerhalb eines bedeutenden kommerziellen Fertigungsunternehmens und verbindet Bauanforderungen mit der industriellen Glasproduktion. Für vorgelagerte Lieferanten kann die relevante kommerzielle Beziehung daher bei einem Glashersteller liegen, der die Bauwertschöpfungskette bedient, und nicht bei einem einzelnen Projektentwickler. Bauwesen kann ein wichtiger Endverbrauch bleiben, während Soda Ash Verkaufsbeziehungen weiter oben in der Materiallieferkette angesiedelt sind.
Erneuerbare Energien, die Solarmodulglas und Batterien umfassen, sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 4,75 % im Zeitraum 2027–2032. Die globalen Solarmodulinstallationen erreichten 2025 rund 690 GW, ein Anstieg von 15 % gegenüber 2024. Das Installationswachstum erreicht Soda Ash nur über die Solarglasproduktion, und beide divergierten 2025, als die chinesische Solarglasproduktion zurückging, während die globalen Installationen stiegen. Für Soda Ash Lieferanten verläuft das solarbezogene kommerzielle Engagement über die Glasproduktionskette, die diese Installationen bedient. Fertigungsentscheidungen bestimmen daher, wie der Ausbau erneuerbarer Energien zur vorgelagerten Chemienachfrage wird, was die Entwicklung der Komponentenproduktion neben dem Tempo der Endinstallationen relevant macht.
Geografische Analyse
Soda Ash Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 43,37 % an der Soda Ash Marktgröße und war damit der größte regionale Markt. Innerhalb dieser Fertigungsbasis nahm Asahi India Glass im Jahr 2025 sein drittes Floatglas-Werk in Soniyana in Rajasthan, Indien, mit einer Kapazität von 800 Tonnen pro Tag in Betrieb. GHCL berichtete, dass der inländische Soda Ash Verbrauch in China im Jahr 2025 um 1,1 % gestiegen ist, hauptsächlich getrieben durch die Sektoren Elektrofahrzeuge und Waschmittel. GHCL berichtete auch, dass die Nachfrage aus Chinas Solarglas- und Flachglassektoren im Jahr 2025 um etwa 8,7 % bzw. 2,5 % zurückgegangen ist. Zusätzliches Angebot hat daher eine klarere Nachfrageverbindung zu neuen indischen Glaskapazitäten und chinesischen Nicht-Glas-Verwendungen als zur Expansion im chinesischen Glassektor insgesamt.
Soda Ash Markt Naher Osten und Afrika
Der Nahe Osten und Afrika sollen die am schnellsten wachsende Region sein, mit einer CAGR von 3,45 % im Zeitraum 2027–2032. Bidco Africa hatte seine Waschmittelfertigungsanlage an seinem Hauptsitz in Thika, Kenia, bis November 2025 erweitert. Die kommerzielle Verbindung verläuft über die in der Waschmittelherstellung verbrauchten chemischen Inputs, wobei die Größe der Chance davon abhängt, wie die erweiterten nachgelagerten Anlagen genutzt werden. Eine abgeschlossene Erweiterung der verbrauchenden Industrie kann eine adressierbare Kundenbasis vor zusätzlicher regionaler Soda Ash Produktion schaffen und Lieferanten einen Weg zur Beteiligung durch etablierte Industriebetriebe statt durch ein unvollendetes Chemieprojekt bieten.
In Nordamerika exportierten die Vereinigten Staaten im Jahr 2025 mehr als 50 % ihrer Soda Ash-Produktion, was der Region eine exportorientierte Versorgungsrolle in der Soda Ash Branche verleiht. In Europa meldete Solvay im Jahr 2025 leicht rückläufige inländische Soda Ash-Verkäufe infolge einer verhaltenen Bau- und Behälterglasnachfrage. In Polen, als Teil des übrigen Europas, stellt die Gostyń-Fabrik der Ardagh Group klare Gläser und Flaschen für Lebensmittel- und Getränkemärkte her und verknüpft die lokale Soda Ash-Nachfrage mit Glasverpackungen. In Südamerika schloss Duro Felguera im Oktober 2025 eine Soda Ash-Hafenlager- und -umschlagsanlage in Mejillones, Chile, für den Eigentümer Puerto Abierto S.A. ab, die SQM bedient. Verallia nahm im Jahr 2025 in Brasilien seinen Flaschenproduktionsofen in Campo Bom in Betrieb und fügte damit Flaschenherstellungskapazität als Absatzkanal für die Glasbranche hinzu, während das chilenische Terminal auf seegestützte Lieferungen an einen Bergbausektor-Nutzer hinweist.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Soda Ash Produzenten, der Industriebetriebe plant. Meldefristen, Kriterien für saubere Produktion und Umweltgenehmigungen beeinflussen verschiedene Teile dieser Entscheidung, vom laufenden Betrieb bis hin zu Bau oder Änderung. Die Attraktivität hängt von der Vorhersehbarkeit und dem Zeitpunkt dieser Verpflichtungen ab, während die zukünftige Ausrichtung Politikänderungen von einem fortlaufenden Genehmigungsweg unterscheidet.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Ministerium für Ökologie und Umwelt; China Petroleum and Chemical Industry Federation für technische Leitlinien | U.S. Environmental Protection Agency | Zuständige Landesbehörden, einschließlich des Landesverwaltungsamts Sachsen-Anhalt | Brasilianisches Institut für Umwelt und erneuerbare natürliche Ressourcen (IBAMA) für Bundesprojekte; zuständige staatliche oder kommunale Umweltbehörden | Nationales Zentrum für Umwelt-Compliance (NCEC) |
| Wesentliche Instrumente oder Ausrichtung | HJ 474-2009 Ammoniak-Soda- und Hou-Prozess-Kriterien; GB/T 45965-2025 Kohlenstoffleitfaden | Treibhausgasberichtsprogramm, Unterabschnitt CC; vorgeschlagene Kategorieentfernung | Bernburg Wassererlaubnisverfahren; schrittweise Überarbeitung der EU-Industrieemissionsrichtlinie | Gesetz 15.190/2025 Vorabgenehmigung für erfasste Tätigkeiten | Umweltbaugenehmigungen für erfasste Tätigkeiten und Änderungen |
| Kommerzielle Auswirkung | Sauberproduktionsprüfungen und Umweltmanagementkriterien für erfasste Prozesse | Meldefrist für das Berichtsjahr 2025 bis zum 10. März 2027 verlängert; Entfernung abhängig von der Finalisierung | Genehmigungsüberprüfung für geplante Bernburger Kalkteiche und Abwassereinleitung | Genehmigung vor erfasstem Bau, Erweiterung oder Betrieb durch die zuständige Behörde | Genehmigung vor erfasstem Bau oder Änderungen; Bewertung abhängig von der Tätigkeitsklassifizierung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Lockerung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Gemäß der Zwischenregelung der EPA vom 14. Oktober 2026 sind die Daten für 2025 bis zum 10. März 2027 fällig, während ihr Vorschlag zur Entfernung von Unterabschnitt CC vom September 2025 auf die Finalisierung wartet. Chinas HJ 474-2009 Kriterien decken Ammoniak-Soda- und Hou-Prozessanlagen ab, und die Leitlinie GB/T 45965-2025, die ab dem 1. Februar 2026 gilt, fügt eine technische Referenz hinzu, die die Kontinuität unterstützt. Deutschlands standortspezifische Bernburg-Überprüfung und die schrittweisen EU-Industrieemissionsregeln unterstützen die Kontinuität, ebenso wie Saudi-Arabiens klassifizierungsbasierte Genehmigung vor erfasstem Bau oder Änderung. Brasiliens Vorabgenehmigungsrahmen blieb operativ, da Verfassungsanhörungen im August 2026 verschoben wurden, was die Kontinuität im Genehmigungsweg unterstützt, während die Attraktivität durch Rechtsunsicherheit gesenkt wird.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Mineralgewinnung, die Soda Ash Konversion und die Lieferung an Industrieabnehmer, wobei die Erträge mit unterschiedlichen Fähigkeiten auf jeder Stufe verbunden sind. WE Soda Ltd. integriert Trona-Bergbau und -Verarbeitung in den Vereinigten Staaten und der Türkei und vereint Ressourcenzugang und Konversion beim selben Betreiber. Das Soda Ash & Derivatives Geschäft von Solvay umfasste 2025 9 Produktionsstandorte, einschließlich Soda Ash und Natriumbicarbonat. Diese Kombination aus integrierten Ressourcenbetreibern und Industrieverarbeitern macht sowohl Produktionsanlagen als auch nachgelagerte Handhabung für die Wertschöpfung relevant.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Trona-Gewinnung | Integrierte Trona-Bergbauunternehmen wie WE Soda Ltd. | In den Soda Ash Verkäufen eingebetteter Ressourcenwert | Die Verarbeitung hängt vom Zugang zur Mineralressource ab | Gewinnung mit Konversionsanforderungen koordinieren |
| Soda Ash Konversion | Soda Ash Produzenten wie WE Soda Ltd. und Solvay | Massensoda Ash Verkäufe | Konversionsanlagen müssen nutzbarem Einsatzstoff und Kundennachfrage entsprechen | Verarbeitungsinvestitionen auf die bediente nachgelagerte Nachfrage ausrichten |
| Vertrieb und industrielle Lieferung | Händler wie Goodwill Marketing und Umschlagsbetreiber wie Thepaporn | Produktweiterverkauf und Umschlagsdienstleistungen | Importiertes Angebot muss durch Lagerung und inländische Lieferung geleitet werden | Lagerung, Umschlag und Endlieferung koordinieren |
| Quelle: Mordor Intelligence | ||||
Goodwill Marketing vertreibt ANSAC Soda Ash in Thailand, während seine Schwestergesellschaft Thepaporn Lagerung, Umschlag und Lieferung an Kunden im ganzen Land übernimmt. Ihre unterschiedlichen Rollen zeigen, warum der Zugang zu einem Produzenten die Fähigkeiten nicht ersetzt, die zwischen Ankunft und industrieller Nutzung benötigt werden. Integration kann Ressourcen- und Verarbeitungswert vorgelagert erhalten, aber die endgültige kommerzielle Verbindung hängt von Handhabung und Vertrieb ab. Der landesweite Kundenzugang in Thailand hängt daher von lokalen Umschlagsdienstleistungen sowie dem importierten Chemikalienstoff ab, was Händlern und Logistikbetreibern eine eigenständige Rolle bei der Wertschöpfung verleiht.
Wettbewerbslandschaft
Marktkonzentration
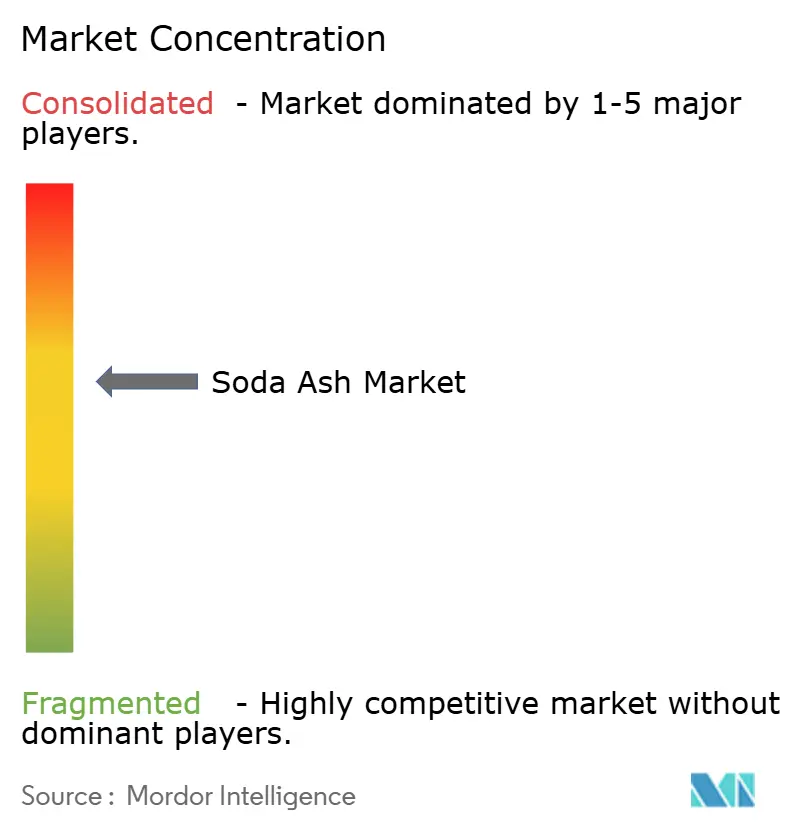
QEMETICA bezeichnet sich als zweitgrößter Hersteller von Soda Ash und Backpulver in der Europäischen Union, während WE Soda Trona abbaut und in der Türkei und den Vereinigten Staaten zu natürlichem Soda Ash verarbeitet. QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. und WE Soda Ltd. sind bedeutende Lieferanten. Şişecam produzierte im Jahr 2025 4,3 Millionen Tonnen Soda Ash, während Solvay Soda Ash & Derivate im Bereich Basischemikalien betreibt. WE Soda Ltd. schloss am 28. Februar 2025 die Übernahme von Genesis Alkali von Genesis Energy ab und fügte damit 2 Anlagen in Wyoming mit einer kombinierten Kapazität von 4,35 Millionen Tonnen pro Jahr hinzu.[2] WE Soda plant, Projekt West als Erweiterung von Westvaco und Granger zu entwickeln, und erwartet, dass gemeinsame Versorgungseinrichtungen, Infrastruktur und Personal die Kapitalkosten senken und die Umsetzung im Vergleich zu einer eigenständigen Entwicklung verkürzen.
Die Produktionsstrategie steht vor einem Zielkonflikt zwischen der Ausweitung der Produktion und dem Schutz des Werts bei fallenden Branchenpreisen. Tata Chemicals Ltd. meldete eine Rekord-Soda Ash-Produktion von 1 Million Tonnen in Mithapur im Geschäftsjahr 2026, nachdem neu in Betrieb genommene Kapazitäten hochgefahren wurden.[3] Das Unternehmen meldete stabile unternehmensweite Volumina im Geschäftsjahr 2026 und führte den anhaltenden Soda Ash-Preisdruck auf ein erhöhtes chinesisches Angebot zurück, da die Branchenpreise um mehr als 10 % sanken. Der Rekord in Mithapur stärkte daher die Produktionskapazität in einem Markt, in dem schwächere Preise den kommerziellen Nutzen zusätzlicher Produktion aufzehren könnten.
Die Wettbewerbsausrichtung spiegelt auch die Fähigkeit wider, unwirtschaftliche Kapazitäten stillzulegen und gleichzeitig die Kundenversorgung aufrechtzuerhalten. QEMETICA schloss im Oktober 2025 die Abschaltung der Sodaproduktion in Janikowo, Polen, ab und verwies dabei auf verschärfte regulatorische Anforderungen und Kostendruck. Das Unternehmen erklärte, dass die Lieferungen aus seinen anderen 2 Sodawerken fortgesetzt wurden. Diese Reaktion macht ein Mehrwerksportfolio für die regulatorische Positionierung relevant, da ein Produzent seinen Produktionsfußabdruck ändern kann, während er einen Weg zur Versorgung bestehender Kunden beibehält. Ein Herausforderer konkurriert daher mit dem breiteren Versorgungsnetzwerk eines etablierten Anbieters an seinen verbleibenden Betriebsstandorten und nicht nur mit dem Werk, dessen Produktion eingestellt wurde.
Soda Ash Branchenführer
-
QEMETICA
-
Şişecam
-
Solvay
-
Tata Chemicals Ltd.
-
WE Soda Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Soda Ash Markt Unternehmen in diesem Bericht
- ANSAC (American Natural Soda Ash Corp.)
- Botswana Ash South Africa (PTY) Ltd.
- Genesis Energy
- GHCL Limited
- Inner Mongolia Yuanxing Energy
- NIRMA
- QEMETICA
- Shandong Haihua Group Co., Ltd.
- Şişecam
- Solvay
- TANGSHAN SANYOU CHEMICAL INDUSTRIES CO., LTD.
- Tata Chemicals Ltd.
- Tronox Holdings Plc.
- WE Soda Ltd.
- Yidu Huaxun Intelligent Conveyor Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen sektorspezifische Angebots- und Vertriebsmöglichkeiten rund um Ägyptens sich entwickelnde inländische Soda Ash Produktion. Bis Mai 2026 hatten die Vorarbeiten für das geplante Soda Ash und Derivate-Projekt New Alamein der Egyptian Soda Ash Company mit CNCEC-TCC als Auftragnehmer begonnen. Das Projekt sollte inländische Versorgungslücken für die Glas- und Waschmittelindustrie schließen und die Abhängigkeit von Soda Ash Importen verringern. Die kommerzielle Öffnung betrifft künftige Chemieverkäufe an diese Industrieabnehmer, wobei die Verfügbarkeit lokaler Produkte vom Abschluss des Produktionsprojekts abhängt.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Soda Ash Versorgung für die Glasherstellung | Geplante lokale Produktion zielt auf die Versorgungssicherheit mit industriellen Rohstoffen ab | Ägyptische Glashersteller | Direkte Soda Ash Verkaufsbeziehungen mit Glasherstellern aufbauen | Geplante Produktion muss den Betrieb aufnehmen | Egyptian Soda Ash Company und Glashersteller |
| Lokale Waschmittelzulieferung | Geplante Produktion würde Waschmittelnutzer bedienen | Ägyptische Waschmittelhersteller | Soda Ash Verkäufe an etablierte Waschmittelbetriebe entwickeln | Kommerzielle Produktverfügbarkeit folgt dem Werksabschluss | Egyptian Soda Ash Company und Waschmittelhersteller |
| Vertrieb zukünftiger inländischer Produktion | Importsubstitution schafft einen prospektiven lokalen Versorgungsübergang | Industriehändler, die Glas- und Waschmittelnutzer bedienen | Inländischen Soda Ash Weiterverkauf organisieren, sobald die Produktion verfügbar wird | Lokale Lieferungen hängen von nutzbarer Betriebsleistung ab | Chemikalienhändler und Industrieverbraucher |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die inländische industrielle Substitution, wobei Produzenten und Vertriebsteilnehmer an verschiedenen Punkten in der Chemielieferbeziehung Wert schöpfen können. Eine direkte Sektorabdeckung würde sich auf wiederkehrende Soda Ash Verkäufe konzentrieren, während eine Vertriebsrolle die Reichweite des Produzenten auf weitere Industrieabnehmer ausdehnen könnte. Ägyptens Erdölminister und CNCEC erörterten am 27. Juli 2026 die Beschleunigung von New Alamein, was den Zeitpunkt der ersten inländischen Versorgung zum zentralen Faktor dafür macht, wann prospektive Glas- und Waschmittelbeziehungen zu Verkäufen werden können.
Neueste Industrielle Entwicklungen in Soda Ash Markt
- Oktober 2026: Die EPA verlängerte die Frist für Treibhausgasdaten 2025, einschließlich Soda Ash unter Unterabschnitt CC, bis zum 10. März 2027, ohne andere Anforderungen zu ändern oder ihren Entfernungsvorschlag vom September 2025 zu finalisieren.
- Juli 2026: Die Bergbauaktivitäten von Tata Chemicals Magadi Limited an seinem natürlichen Soda Ash Standort in Kenia wurden ab dem 28. Juli auf Anweisung der Regierung ausgesetzt. Die Erklärung des Unternehmens vom 17. August besagte, dass die Aussetzung bis zur Überprüfung und weiteren Anweisungen des Ministeriums für Bergbau, Blaue Wirtschaft und maritime Angelegenheiten andauere.
- Februar 2026: Solvay kündigte eine Soda Ash Kapazitätsanpassung in Torrelavega, Spanien, von 600.000 Tonnen auf 420.000 Tonnen an. Die Umsetzung war für das dritte Quartal 2026 vorbehaltlich Konsultationen geplant, wobei der Natriumbicarbonat-Betrieb nicht betroffen war.
Soda Ash Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Soda Ash Markt misst den jährlichen Verbrauch von Soda Ash in Tonnen weltweit über alle kommerziellen Qualitäten und Produktionswege hinweg. Er umfasst die Nachfrage über Anwendungen und Endverbraucherbranchen in jedem Land.
Ausschlüsse aus dem Umfang: Separat verkauftes Trona-Erz und andere Soda Ash-Produktionsinputs, Natriumbicarbonat sowie Glas, Waschmittel und andere nachgelagerte Fertigprodukte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Leichtes Soda Ash
- Dichtes Soda Ash
- Nach Quelle
- Natürlich (Trona-basiert)
- Synthetisch (Solvay, Hou, Dualprozess)
- Nach Anwendung
- Glasherstellung
- Waschmittel und Seifen
- Chemische Verarbeitung
- Zellstoff und Papier
- Metallurgie (Erzschmelze und Entschwefelung)
- Wasseraufbereitung
- Lebensmittel- und Getränkeverarbeitung
- Nach Endverbraucherbranche
- Bau und Konstruktion
- Automobil
- Chemikalien
- Textilien
- Lebensmittel und Getränke
- Erneuerbare Energien (Solarphotovoltaikglas, Batterien)
- Elektronik und Elektrotechnik
- Gesundheitswesen und Pharmazeutika
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Türkei
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Mineral Commodity Summaries des U.S. Geological Survey liefern globale Produktions-, US-amerikanische Endverbrauchs- und Produktionswegkontexte. Die Behälterglas-Statistiken von FEVE verankern einen wichtigen Verbrauchssektor, während die CEO-Botschaft von Tata Chemicals und der Jahresbericht von GHCL Produzentennachfrage, Produktion und Branchenbedingungen ergänzen. Zusammen helfen diese Quellen Analysten, den Verbrauch anhand von Produktionstrends zu überprüfen und physische Produktion von nachgelagertem Chemieeinsatz zu trennen.
Veröffentlichte Einreichungen und Investorenmaterialien können Auslastung, Kapazitätserweiterungen und Abschaltungen mit Nachfragesignalen abgleichen, während seriöse Branchenberichte das Timing klären können. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews würden Soda Ash-Produzenten und -Händler, Glas-, Waschmittel- und Chemikalienkäufer sowie relevante Branchen- und Logistikspezialisten in der Region Asien-Pazifik, EMEA und Amerika abdecken. Ein strukturierter Leitfaden würde Sekundärschätzungen zu Routenmix, Betriebsauslastung, Verbrauch nach Endverwendung und dem Timing angekündigter Kapazitätsänderungen überprüfen. Wo Quellen nicht übereinstimmen oder eine Lücke hinterlassen, würden Folgefragen Definitionen und Jahre klären, und die Antworten würden mit öffentlichen Produktions-, Handels- und nachgelagerten Produktionsnachweisen trianguliert.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt den globalen jährlichen Soda Ash-Verbrauch in Tonnen aus einem Top-down-regionalen Gleichgewicht aus Produktion, Importen, Exporten und Lagerbestandsbewegungen und überprüft dann ausgewählte Regionen und Endverwendungen mit Lieferanten-Rollups und stichprobenartig erfassten nachgelagerten Produktionsmengen, multipliziert mit veröffentlichten Soda Ash-Einsatzfaktoren. Die wichtigsten Indikatoren sind Glasproduktion einschließlich Solarglas, Waschmittelpulverproduktion, Lithiumcarbonat-Kapazität unter Verwendung von Soda Ash, Soda Ash-Produktionskapazität und -auslastung sowie regionale Handelsströme, die jeweils dazu beitragen, entweder Verbrauchswachstum oder verfügbares Angebot zu erklären. Eine multivariate Regression kann die historische Nachfrage mit diesen Indikatoren in Beziehung setzen, mit Szenarioanalysen für Kapazitätserweiterungen, Schließungen oder Nachfrageschocks, wo die historische Beziehung instabil ist. Segmentanteile werden aus gemeldeter Endverbrauchsnachfrage und Produktionsweg- oder Qualitätsnachweisen aufgebaut und so abgestimmt, dass dasselbe verbrauchte Volumen einmal über Typ, Quelle, Anwendung, Endverbraucher und Geografie klassifiziert wird. Lücken in stichprobenartig erfassten Bottom-up-Prüfungen werden durch eine Bandbreite plausibler Einsatzfaktoren dargestellt und mit dem Top-down-Gesamtwert abgeglichen. Primäre Befragte können Variablendefinitionen, Timing und die Frage überprüfen, ob die Prognoserichtung zu den Betriebsplänen passt, ohne beobachtete Daten zu ersetzen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren das regionale Verbrauchsgleichgewicht anhand unabhängiger Produktions-, Handels- und nachgelagerter Nachfragesignale und untersuchen dann Ausreißer und wesentliche Abweichungen vor der Freigabe. Eine zweite Überprüfung kontrolliert Quelldaten, Einheiten, Segmentzuordnungen und Arithmetik und löst eine erneute Kontaktaufnahme aus, wenn Definitionen in Konflikt geraten, eine wesentliche Kapazitätsänderung verzögert wird oder neue Erkenntnisse einen Nachfrage- oder Angebotsinput wesentlich verändern. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Branchenereignissen aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Soda Ash Marktschätzung im Vergleich mit anderen veröffentlichten Schätzungen
Soda Ash-Schätzungen unterscheiden sich, wenn das Verbrauchsvolumen mit Umsatz oder nachgelagerten Produktverkäufen verglichen wird. Die Studie misst das über Qualitäten, Produktionswege und Endverwendungen verbrauchte Soda Ash und hält Erzzufuhren, Natriumbicarbonat und nachgelagerte Fertigprodukte außerhalb des gezählten Pools.
Zu den wichtigsten Treibern von Lücken zählen die Messbasis und das physische Gleichgewicht zwischen Angebot und Verbrauch. Produktion, Handel und Lagerbestandsbewegungen stellen das regionale Gleichgewicht her, während Glasproduktion, Waschmittelproduktion und andere Endverbrauchsindikatoren helfen, den Verbrauch und seine Wachstumstreiber zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 75 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 18,09 Milliarden USD (2025) | Der Herausgeber berichtet eine globale Umsatzschätzung für 2025 in USD, während die genehmigte Schätzung den Verbrauch im Jahr 2027 in Tonnen misst. Die Quelle liefert keine vergleichbare Tonnage-Kennzahl. |
| Globales Beratungsunternehmen B | 21,6 Milliarden USD (2025) | Der Herausgeber berichtet eine globale Umsatzschätzung für 2025 in USD, während die genehmigte Schätzung den Verbrauch im Jahr 2027 in Tonnen misst. Die veröffentlichte Kennzahl basiert auf Werten. |
Mordor Intelligence verknüpft die Ausgangsbasis mit dem physischen Verbrauch und überprüft sie anhand von Angebots- und nachgelagerter Verbrauchsnachweise. Umsatz-Benchmarks bleiben ein anderes Maß und ermöglichen es Käufern, die Nachfrage in Tonnen von Veränderungen bei Verkaufspreisen zu unterscheiden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Soda Ash Markt und wie ist der Wachstumsausblick?
Die Größe betrug 2026 73,09 Millionen Tonnen und soll von 75 Millionen Tonnen im Jahr 2027 auf 83,66 Millionen Tonnen im Jahr 2032 anwachsen, bei einer CAGR von 2,21 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Soda Ash an?
Die Glasnachfrage und die verbesserte Leistung fester Wäscheprodukte stützen den Verbrauch. Hindustan Unilever aus Indien berichtete, dass Riegel und Pulver ihren Aufwärtstrend im Quartal bis zum 30. Juni 2026 aufrechterhalten haben.
Welcher Soda Ash Produkttyp führt beim Verbrauch?
Dichtes Soda Ash führte mit 57,22 % des Verbrauchs im Jahr 2026. Leichtes Soda Ash soll im Zeitraum 2027–2032 mit einer CAGR von 3,55 % am schnellsten wachsen.
Welche Unternehmen sind bedeutende Soda Ash Lieferanten?
QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. und WE Soda Ltd. sind bedeutende Lieferanten.
Was ist die größte Herausforderung für Soda Ash Produzenten?
Kohlenstoffkosten sowie Energie- oder Frachtexposition schränken die Angebotsökonomie ein. Solvay identifizierte Emissionsrechte und Energiepreise in seinem Bericht 2025 als wichtige Kosten für sein Soda Ash Geschäft.
Welche Regionen führen beim Soda Ash Verbrauch und Wachstum?
Asien-Pazifik hielt 2026 einen Anteil von 43,37 % des Verbrauchs. Der Nahe Osten und Afrika sollen mit einer CAGR von 3,45 % im Zeitraum 2027–2032 am schnellsten wachsen.