
Marktgröße und Marktanteil für einarmige medizinische Pendelleuchten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 335.38 Millionen US-Dollar |
| Marktgröße (2032) | 494.62 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.69 % |
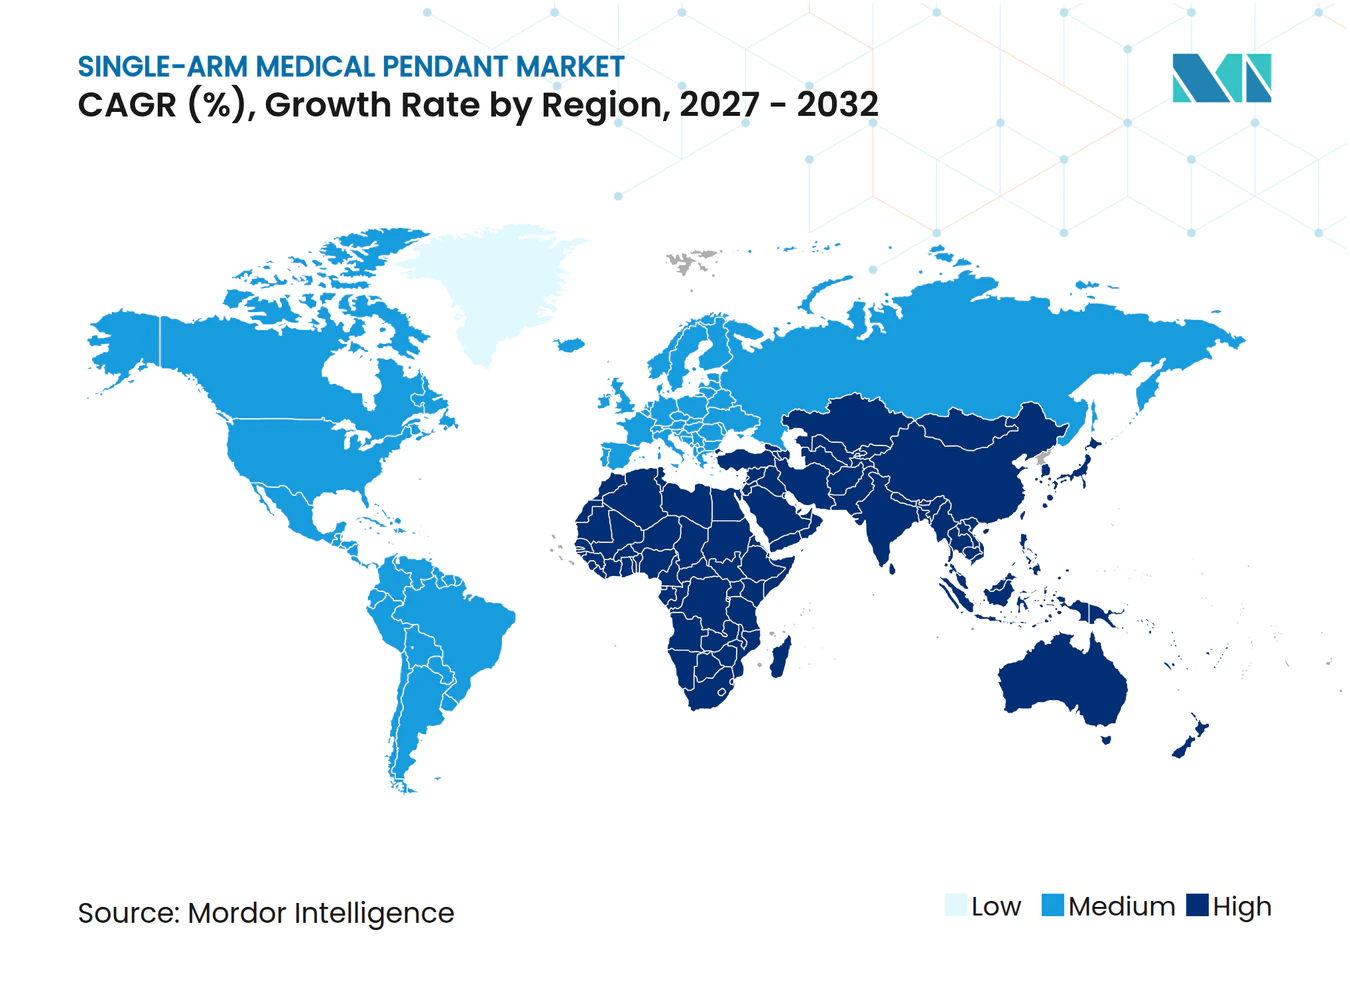
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für einarmige medizinische Pendelleuchten von Mordor Intelligence
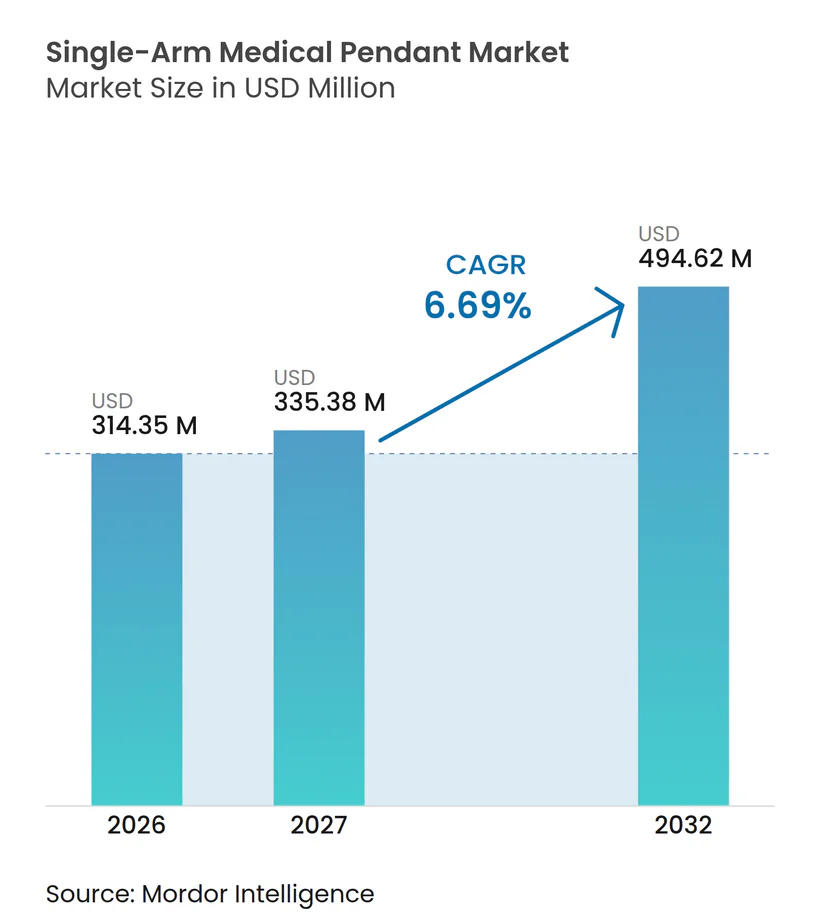
Die Marktgröße für einarmige medizinische Pendelleuchten wurde im Jahr 2026 auf 314,35 Millionen USD geschätzt und wird voraussichtlich von 335,38 Millionen USD im Jahr 2027 auf 494,62 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,69 % während des Prognosezeitraums (2027–2032).
Dieser stetige Anstieg spiegelt die rasche Modernisierung von Operationssälen, den Vorstoß für infektionskontrollierte Arbeitsbereiche und einen Aufschwung bei den Kapitalbudgets wider – allein US-amerikanische Krankenhäuser erwarten, dass die Ausgaben für Kapitalausstattung im Jahr 2025 um 9 % steigen werden. Gesundheitssystemplaningenieuer spezifizieren zunehmend Pendelsysteme, die schwerere Bildgebungsplattformen, Roboterarme und IoT-Sensoren aufnehmen können, während sie gleichzeitig Bodenfläche für einen schnelleren Patientendurchlauf freihalten. Deckenmontierte Designs führen bei der Einführung, da sie kritische Verkehrszonen freihalten, eine einfache Reinigung ermöglichen und sich an hybriden Operationssaal-Layouts orientieren. Die Nachfrage ist am stärksten in Chirurgie- und Endoskopietheatern, in denen minimalinvasive Techniken eine präzise Instrumentenpositionierung und mehrere hochauflösende Displays erfordern. Krankenhäuser bleiben die Hauptkundengruppe, doch ambulante chirurgische Zentren (ASCs) weiten ihre Einkäufe aus, da Kostenträger ambulante Eingriffe honorieren. Geografisch gesehen expandieren nordamerikanische Installationen, da Krankenhäuser auf strengere Infektionskontrollvorschriften nachrüsten, während Asiens Krankenhausbauboom das schnellste regionale Wachstum antreibt.
Wichtigste Erkenntnisse des Berichts
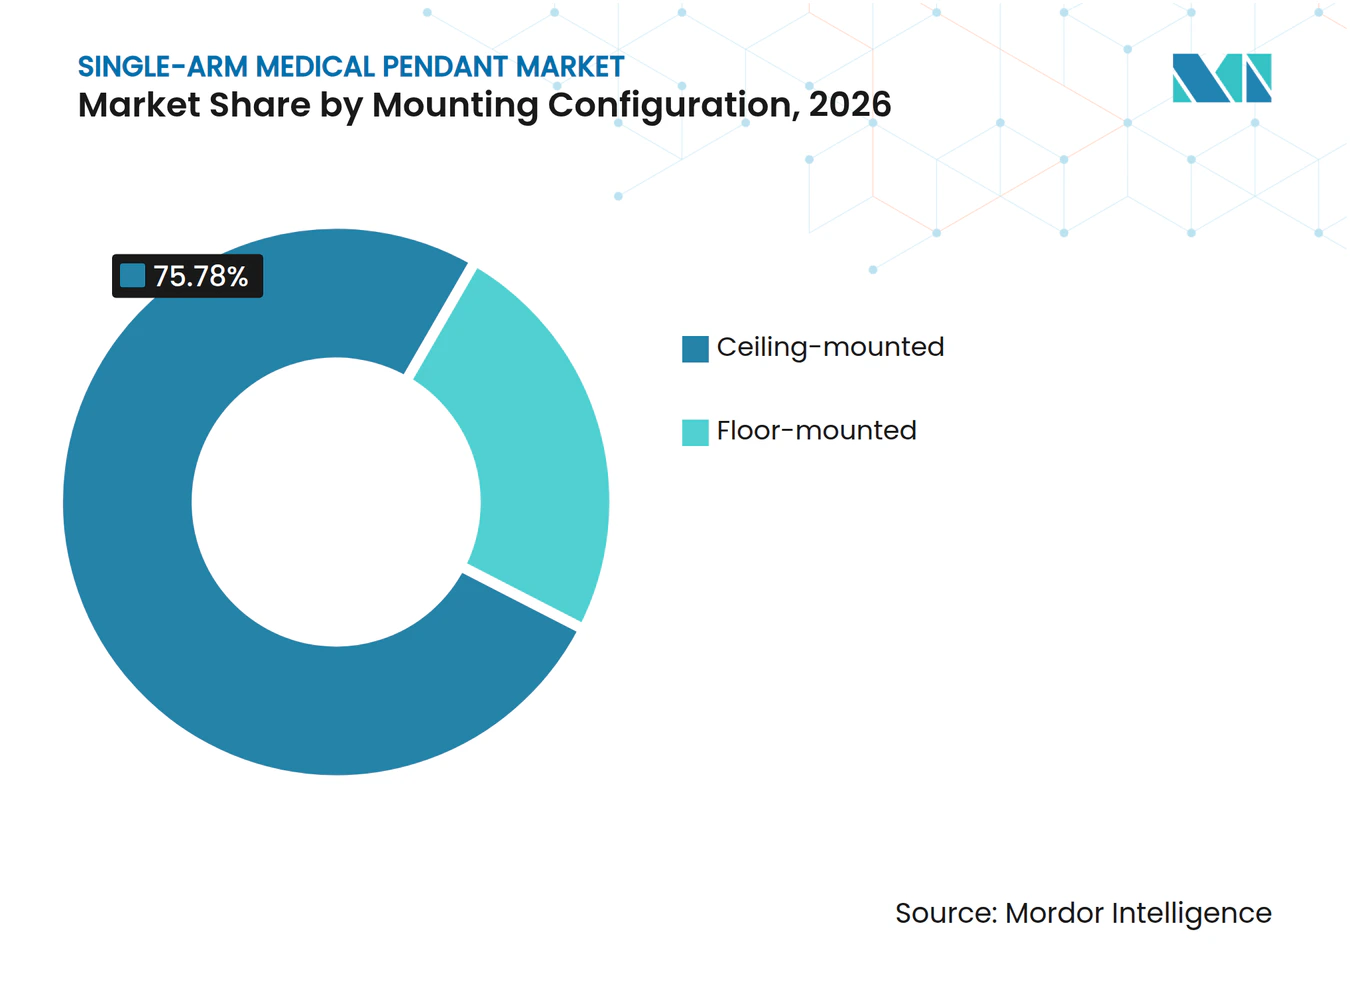
- Nach Montagekonfiguration hielten deckenmontierte Systeme im Jahr 2026 einen Marktanteil von 75,78 % am Markt für einarmige medizinische Pendelleuchten, während modulare Deckenschienen bis 2032 den schnellsten CAGR von 7,05 % verzeichnen sollen.
- Nach Anwendung führten Operationssäle mit einem Umsatzanteil von 42,10 % im Jahr 2026; Endoskopiesäle werden voraussichtlich bis 2032 mit einem CAGR von 8,35 % wachsen.
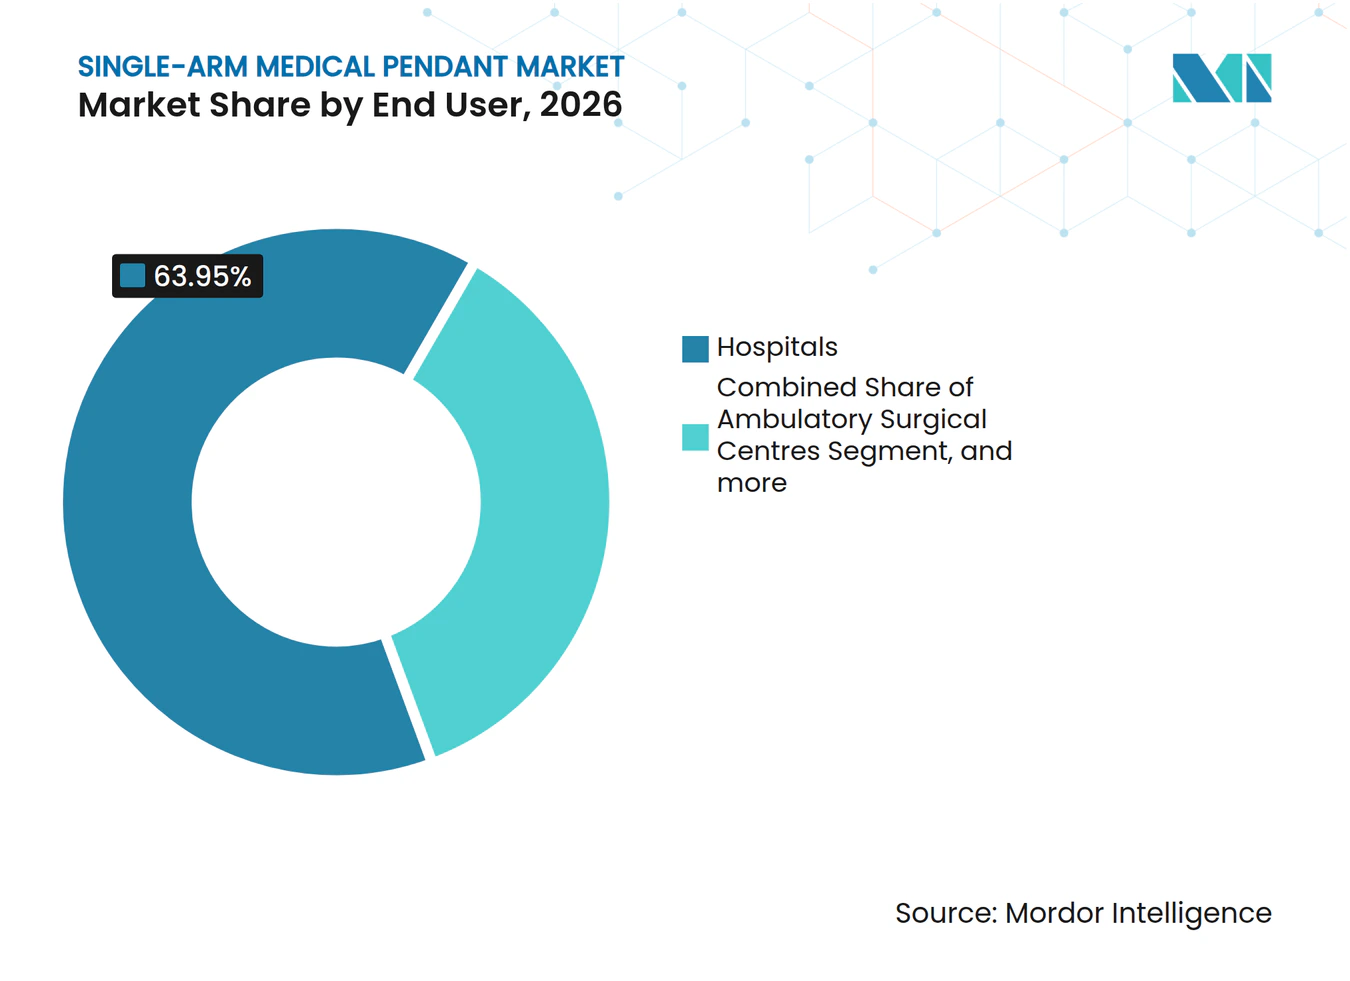
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 63,95 % der Marktgröße für einarmige medizinische Pendelleuchten, während ambulante Operationszentren den höchsten prognostizierten CAGR von 9,34 % für 2027–2032 verzeichnen.
- Nach Geografie erfasste Nordamerika 35,30 % des Umsatzes im Jahr 2026; für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 8,76 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimalinvasiven und hybriden Chirurgieverfahren | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Robuste Investitionen in die Modernisierung der Krankenhausinfrastruktur | +1.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Beschleunigter Ersatzzyklus veralteter Pendelleuchten in Schwellenmärkten | +0.8% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum digital integrierter Operationssäle | +0.7% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Nachrüstaktivitäten aufgrund der Dekarbonisierung | +0.5% | Global, angeführt von EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fokus auf Optimierung des chirurgischen Arbeitsbereichs und Infektionskontrolle | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimalinvasiven und hybriden Chirurgieverfahren
Endoskopieanlagen expandieren mit einer CAGR von 8,72 %, da Chirurgen auf kameragesteuerte Techniken umsteigen, die die Erholungszeit verkürzen und das Infektionsrisiko reduzieren. Hybrid-Operationssäle kombinieren nun katheterbasierte Bildgebung mit Möglichkeiten zur offenen Chirurgie, wodurch Pendelleuchtenlinien schwerere Monitore, gelenkige Leuchten und Roboter-Dockingstationen tragen müssen. Intuitive Surgical installierte im ersten Quartal 2025 147 da-Vinci-V-Roboter, was Krankenhausaufrüstungen auf tragende Deckenpendelleuchten, die Roboterarme integrieren, intensiviert. Modulare Pendelleuchtenrahmen, die Aufsatzschienen und Auslegerkupplungen aufnehmen können, werden zunehmend spezifiziert, damit Krankenhäuser zukunftssicher gegenüber sich weiterentwickelnden Instrumentenanordnungen bleiben. Dieser Treiber fördert die allgemeine Einführung im Markt für einarmige medizinische Pendelleuchten, insbesondere in akademischen und Fachzentren.
Robuste Investitionen in die Modernisierung der Krankenhausinfrastruktur
Großprojekte wie die Erweiterung des MD Anderson im Wert von 2,5 Milliarden USD spezifizieren Pendelsysteme mit integrierten Datenhubs, um den Standards des digitalen Operationssaals zu entsprechen. Bauunternehmen betrachten Pendelleuchten nun als kritische Versorgungseinrichtungen ähnlich wie Heizungs-, Lüftungs- und Klimaanlagen sowie Schwesternruf-Systeme und integrieren sie in frühe Planungsphasen. Regierungen knüpfen die Finanzierung auch an Energieeffizienzziele, was Bestellungen für motorgestützte Pendelleuchten ankurbelt, die den Leerlaufstromverbrauch senken und Krankenhäusern helfen, Dekarbonisierungsverpflichtungen zu erfüllen. Insgesamt stärken diese Investitionen die langfristige Nachfrage im Markt für einarmige medizinische Pendelleuchten.
Beschleunigter Ersatzzyklus veralteter Pendelleuchten in Schwellenmärkten
Die Durchsetzung der IEC 60601-1 zwingt Einrichtungen dazu, Pendelleuchtenmodelle ohne aktualisierte elektrische Sicherheitsschutzmechanismen auszusondern. TÜV Rheinland verzeichnet einen Anstieg bei Rezertifizierungsfehlern, was Krankenhäuser dazu veranlasst, Auslegenarme zu ersetzen, anstatt kostspielige Nachrüstungen vorzunehmen.[1] Ausländische Direktinvestitionen in Höhe von 1,5 Milliarden USD flossen im Jahr 2024 in indische Gesundheitsgeräte und zielten auf digital einsatzbereite Pendelleuchten mit antimikrobiellen Oberflächen ab. Da viele Operationssäle in Schwellenmärkten vor einem Jahrzehnt eingerichtet wurden, ist dieses Erneuerungsfenster auf den Zeitraum 2025–2027 konzentriert, was die jährlichen Bestellvolumina erhöht. Anbieter, die reduzierte, normkonforme Modelle zu mittleren Preisen anbieten, gewinnen schnell Marktanteile.
Wachstum digital integrierter Operationssäle
Japans SCOT-Programm verbindet mehr als 20 Geräte über die OPeLiNK-Plattform und behandelt die Pendelleuchte als zentralen Knotenpunkt für Strom, Daten und ergonomische Positionierung.[2] 6G-Forschung demonstriert Latenzzeiten von unter einer Millisekunde für die Gerätekommunikation im Raum und eröffnet Wege für KI-gestützte Bildgebung und Augmented-Reality-Überlagerungen.[3] KARL STORZ und Zimmer Biomet integrieren Pendelleuchtenausleger in schlüsselfertige Operationssaal-Integrationspakete, sodass Chirurgen Bilder mit einem Sprachbefehl auf jedes Display weiterleiten können. Krankenhäuser, die diese Pakete beschaffen, bevorzugen Pendelleuchten mit nativen Netzwerk-Switches und Dashboards zur vorausschauenden Wartung – ein Trend, der den Premium-Segmentumsatz im Markt für einarmige medizinische Pendelleuchten beschleunigt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhebliche Anfangsinvestitionen und Installationskosten | -0.8% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Strukturelle Unverträglichkeit in Altbauten | -0.6% | Nordamerika und Europa, mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Operationssaalplanern und Installationsspezialisten | -0.4% | Global, am stärksten in Asien-Pazifik und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffkosten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhebliche Anfangsinvestitionen und Installationskosten
Eine schlüsselfertige deckenmontierte Pendelleuchtenbucht – einschließlich Auslegern, Schienen, medizinischen Gasversorgungen und Tragkonstruktionen – übersteigt häufig 90.000 USD. Die Krankenhausbaukosten betragen nun durchschnittlich 700–730 USD pro Quadratfuß, was erheblichen Druck auf Investitionsausschüsse ausübt. Die Krankenhausbauerhebung 2024 ergab, dass mehr als 76 % der Projekte Kostenüberschreitungen oder Verzögerungen erlitten, was Führungskräfte dazu veranlasste, optionale Operationssaalaufrüstungen aufzuschieben. Einrichtungen dehnen daher die Ersatzzyklen aus oder wählen einfache Pendelleuchtenmodelle ohne digitale Extras, was die unmittelbaren Gewinne bei der Marktgröße für einarmige medizinische Pendelleuchten dämpft.
Strukturelle Unverträglichkeit in Altbauten
Operationssäle aus der Zeit vor 2000 verfügen häufig nicht über verstärkte Deckenraster oder ausreichende Höhe vom Boden bis zur Unterseite der Decke für vierachsige Pendelleuchten. Nachrüstungen erfordern Ausfallzeiten, Asbestsanierung und möglicherweise eine Neuausbalancierung der Heizungs-, Lüftungs- und Klimaanlage, was Operationspläne zum Stillstand bringen kann. Betreiber entscheiden sich zunehmend für schrittweise Renovierungen oder Mikro-Krankenhäuser, aber Pendelleuchten-Nachrüstungen erfordern nach wie vor invasive Dachdeckenarbeiten. Infolgedessen beschränken einige Krankenhäuser Pendelleuchtenaufrüstungen auf neue Flügel, was die Durchdringung in älteren Gebäuden in Nordamerika und Teilen Europas einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Montagekonfiguration:
Deckenvorherrschaft treibt Innovation anDeckenmontierte Pendelleuchten erwirtschafteten im Jahr 2026 einen Umsatzanteil von 75,78 % und etablierten sich damit als Anker des Marktes für einarmige medizinische Pendelleuchten. Modularität, überlegene Infektionskontrolle und ungehinderter Bodenzugang bleiben entscheidende Kaufkriterien. Für diese Konfiguration wird bis 2032 ein CAGR von 7,05 % prognostiziert, der boden- und mobilmontierte Varianten übertrifft. Die Tragfähigkeiten übersteigen mittlerweile 500 kg und ermöglichen die Befestigung von C-Bögen, 4K-Monitoren und Andockstationen für Robotersysteme. Integrierte antimikrobielle Beschichtungen und versiegelte Lagergehäuse helfen Anbietern, die post-pandemischen Sterilisationsprotokolle zu erfüllen.
Bodenmontierte Ausleger behalten ihren Wert in Operationssälen mit geringer Deckenhöhe oder Einschränkungen durch denkmalgeschützte Gebäude. Diese Modelle werden durch Schnellwechsel-Säulenadapter und Plug-and-Play-Versorgungspanele weiterentwickelt, was die Umsetzung erleichtert, wenn Operationssäle die Fachrichtung wechseln. Dennoch dominieren Deckensysteme weiterhin die Ausgaben, da Krankenhäuser zukunftsfähige Räume für Hybridoperationen und immersive Bildgebung anstreben. Da Architekten standardisierte Deckenraster einsetzen, erzielen Anbieter, die Einbaupendelleuchten mit universellen Schieneninterfaces anbieten, Premiumpreise. Dieser Trend festigt die Führungsposition der Deckenmontage im Markt für einarmige medizinische Pendelleuchten und eröffnet gleichzeitig Segmente für nachrüstfreundliche Designs.


Nach Anwendung:
Endoskopieboom gestaltet Marktdynamik umOperationssäle hielten im Jahr 2026 einen Umsatzanteil von 42,10 % und spiegeln damit die zentrale Rolle von Pendelleuchten in der Allgemeinchirurgie, Orthopädie und Herzchirurgie wider. Dennoch wachsen Endoskopiesäle mit einem CAGR von 8,35 % am schnellsten. Komplexe minimalinvasive Eingriffe wie einschnittbasierte Cholezystektomien und fortgeschrittene ERCP erfordern Pendelleuchten, die mehrere Insufflatoren, Pumpen und duale 4K-Monitore ohne Unordnung verankern. Die Einführung einer aufgerüsteten Arthroskopie-Plattform durch Stryker im Jahr 2024 unterstrich den Bedarf an Pendelleuchten mit höherer Kabelmanagementkapazität.
Anästhesie-Arbeitsflächen, Intensivstationsausleger und Herzkatheterlabor-Pendelleuchten bleiben stetige Beitragsleister, angetrieben durch Erweiterungen der Intensivmedizin nach COVID-19. KI-gestützte Visualisierung hält Einzug in gastroenterologische Säle und veranlasst Krankenhäuser zur Zukunftssicherung mit Pendelleuchten, die Datenanschlüsse und integrierte Schalter aufweisen. Hybrideingriffe, die offene und endoskopische Schritte kombinieren, verstärken zusätzlich die Nachfrage nach flexiblen Auslegern, die sich in verschiedene „Zonen” desselben Operationssaals schwenken lassen. Insgesamt erweitern diese Verschiebungen den Anteil der Endoskopie an der Marktgröße für einarmige medizinische Pendelleuchten, auch wenn Operationssäle das Umsatzrückgrat bleiben.
Nach Endbenutzer:
ASC-Wachstum stellt Krankenhausdominanz in FrageKrankenhäuser erzielten im Jahr 2026 einen Umsatzanteil von 63,95 % aufgrund mehrerer Versorgungslinien und höherer Fallschwere. Ambulante Operationszentren verzeichnen jedoch mit einem CAGR von 9,34 % das schnellste Wachstum, begünstigt durch Versicherungsanreize für ambulante Versorgung. Kompakte Pendelleuchten mit integrierter Medizingasversorgung und Stromversorgung verkürzen die Installationszeit und erfüllen den Bedarf ambulanter Operationszentren an schnellen Projektabwicklungen. Infektionsschutzbeauftragte bevorzugen ebenfalls versiegelte Ausleger, die die Keimbelastung zwischen aufeinanderfolgenden Wirbelsäulen- oder Augenoperationen reduzieren.
Fachkliniken, beispielsweise eigenständige Kardiologie- oder Fertilitätszentren, wählen maßgeschneiderte Pendelleuchten-Sets, die außerhalb des Standorts vormontiert werden, um Störungen zu minimieren. Anbieter konkurrieren über Lebenszykluskosten: motorgetriebene Hubsäulen, die über IoT-Plattformen berichten, können ungeplante Ausfallzeiten reduzieren – ein starkes Verkaufsargument in hochvolumigen ambulanten Operationszentren. Da die wertbasierte Versorgung zunimmt, investieren ambulante Betreiber in Pendelleuchten, die eine effiziente, qualitativ hochwertige Versorgung ermöglichen, was den Krankenhausanteil verringert, aber den Gesamtumsatz im Markt für einarmige medizinische Pendelleuchten steigert.


Geografische Analyse
Markt für einarmige medizinische Pendelleuchten in Nordamerika
Nordamerika erwirtschaftete im Jahr 2026 einen Umsatzanteil von 35,30 %, gestützt durch Aktualisierungen der bundesstaatlichen Erstattungsregelungen zugunsten robotergestützter Eingriffe und durch Krankenhaus-Nachrüstprogramme im Zusammenhang mit strengeren Infektionsschutzvorschriften. Zahlreiche US-amerikanische Gesundheitssysteme integrieren die Beschaffung von Pendelleuchten mittlerweile in Energieeffizienzmandate und entscheiden sich für motorisierte Einheiten mit geringem Standby-Verbrauch. Deckenrüstungen profitieren auch von Steueranreizen im Rahmen des Inflation Reduction Act für kohlenstoffreduzierende Geräte, was den Markt für einarmige medizinische Pendelleuchten indirekt stimuliert.
Markt für einarmige medizinische Pendelleuchten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt mit einem CAGR von 8,76 % bis 2032, getragen durch einen Rekord-Krankenhausbau. Malaysias Haushalt 2024 erhöhte die Gesundheitsausgaben auf 8,7 Milliarden USD, während Singapur 13,8 Milliarden USD für den Erhalt seines Zentrums für Spitzenmedizin bereitstellte. Indonesien genehmigte 1 Milliarde USD für sein Bali International Hospital-Projekt und schrieb digital-fähige Pendelleuchten vor, die den Standards der Joint Commission International entsprechen. Japan prognostiziert steigende Gesundheitsausgaben, was Aufrüstungen zur Versorgung einer alternden Bevölkerung mit komplexen Operationen erforderlich macht. Zusammen verankern diese Projekte künftige Umsatzströme und erhöhen den Beitrag Asiens zur Marktgröße für einarmige medizinische Pendelleuchten.
Markt für einarmige medizinische Pendelleuchten in EMEA und Südamerika
Europa verzeichnet weiterhin moderates Wachstum. Krankenhäuser nutzen die Grünes-Bauen-Richtlinien der Europäischen Union, um den Austausch von 15 Jahre alten Pendelleuchten durch leichtere, energieeffiziente Modelle zu rechtfertigen. Deutschland, Frankreich und die nordischen Länder priorisieren die Dekarbonisierung von Operationssälen und sorgen für eine stetige Nachfrage nach Einheiten. Im Nahen Osten und in Afrika beschleunigen sich die Investitionen in Korridore des Medizintourismus; Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien schreiben hochwertige Pendelleuchten vor, um internationale Patienten anzuziehen. Nachrüstungen in Südamerika folgen schrittweisen makroökonomischen Verbesserungen, wobei private Krankenhausgruppen Sammelbestellungen bündeln, um bessere Preise auszuhandeln. In jeder Region schaffen Anbieter, die die Einhaltung lokaler seismischer, elektrischer und infektionsschutzrechtlicher Vorschriften nachweisen können, Vertrauen und gewinnen Marktanteile im Markt für einarmige medizinische Pendelleuchten.
Wettbewerbslandschaft
Marktkonzentration
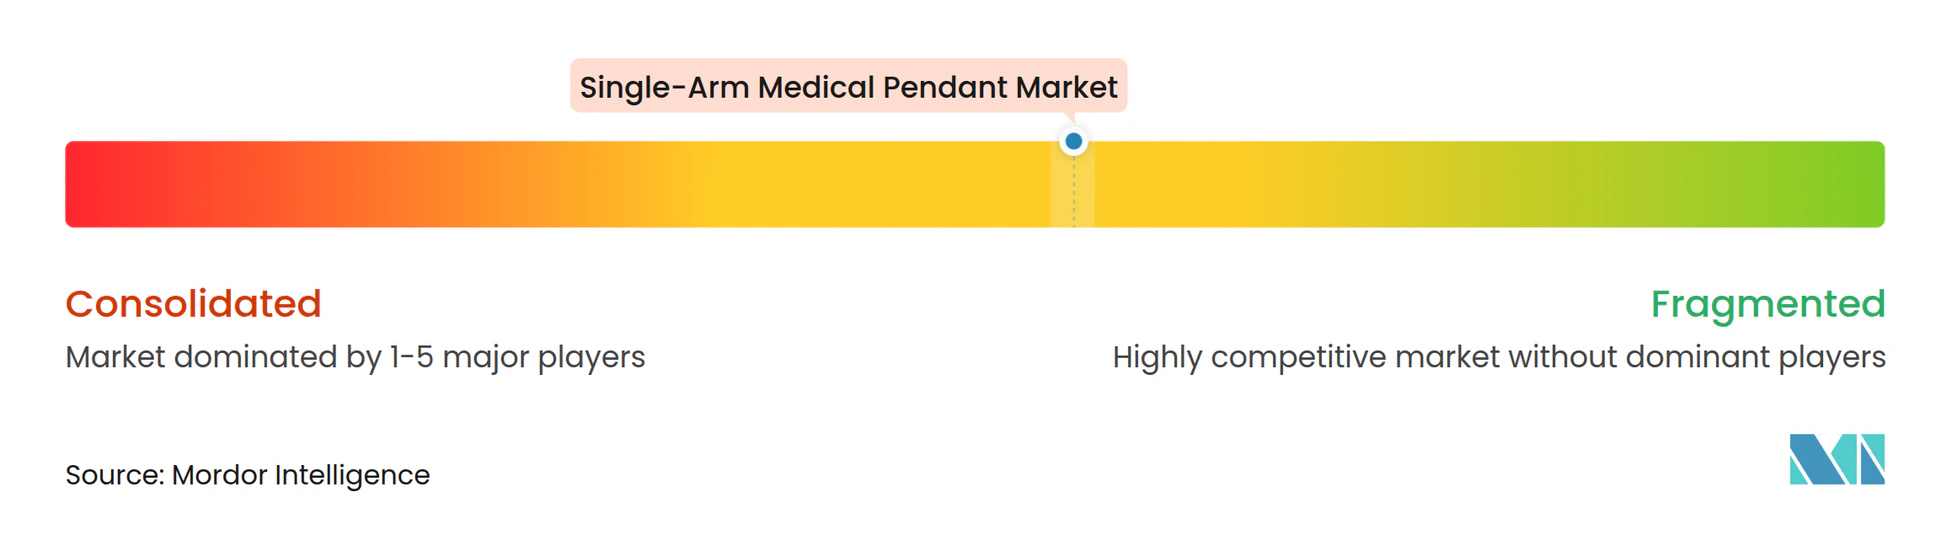
Der Markt für einarmige medizinische Pendelleuchten ist mäßig fragmentiert. Die führenden multinationalen Unternehmen Drägerwerk, STERIS und Ondal Medical Systems bieten breite Portfolios, globale Serviceteams und enge Beziehungen zu Planungs- und Bauunternehmen. Drägerwerk hebt Dashboards für vorausschauende Wartung hervor, die in Krankenhaus-CMMS-Plattformen integriert werden und ungeplante Ausfallzeiten reduzieren. Ondal setzt universelle Schienenkassetten ein, die es Operationssälen ermöglichen, Zubehörregale ohne Werkzeug auszutauschen.
Akquisitionsaktivitäten setzen sich fort. STERIS erwarb kürzlich Vermögenswerte von Becton, Dickinson, um das Engagement im Bereich Investitionsgüter zu erweitern, und strebt Synergien in den Vertriebskanälen für 2025 an. Regionale Anbieter in China und Indien nutzen Kostenvorteile, bedienen die inländische Nachfrage im Wertsegment und fügen schrittweise IoT-Funktionen hinzu. Nordamerikanische Ingenieurgruppen kooperieren mit Deckenschienen-Spezialisten, um gemeinsam Pendelleuchten zu entwickeln, die Kabelkanäle integrieren und den Anschluss von Robotersystemen vereinfachen.
Digitale Integration ist das neue Wettbewerbsfeld. Anbieter integrieren Wi-Fi 6 oder private 5G-Repeater in Pendelleuchtenarme und ermöglichen so latenzarme Datenübertragung für Operationssaal-Integrationssysteme. Anbieter mit nachgewiesenen Cybersicherheitsnachweisen werden bei Krankenhaus-Ausschreibungen bevorzugt. Nachhaltigkeitsnachweise beeinflussen ebenfalls die Auftragsvergabe; Hersteller werben mit Gehäusen aus recyceltem Aluminium und energieeffizienten Motoren, um sich an Netto-Null-Beschaffungsregeln anzupassen.
Führende Unternehmen der Branche für einarmige medizinische Pendelleuchten
-
BeaconMedaes
-
Novair Medical
-
Drägerwerk AG & Co. KGaA
-
STERIS plc
-
Brandon Medical Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für einarmige medizinische Pendelleuchten Unternehmen in diesem Bericht
- Dragerwerk
- STERIS
- Ondal Medical Systems
- Skytron
- Brandon Medical
- BeaconMedaes (Atlas Copco)
- Tedisel Medical
- Starkstrom Ltd
- Novair Medical
- Medimaxkorea
- Beijing Aeonmed
- Elektra Hellas
- Hipac Healthcare Pty Ltd
- Pneumatech MGS
- Surgiris SAS
- Trumpf Medizin Systeme
- Shanghai Pinxing Medical
- Modular Services Company
- Amico Corporation
- Medical Holdings Ltd
Lesen Sie die Analyse der einarmige medizinische Pendelleuchte-Unternehmen
Neueste Industrielle Entwicklungen in Markt für einarmige medizinische Pendelleuchten
- Juni 2025: Die Cleveland Clinic hat eine umfangreiche Erweiterung des Avon Hospital und des Richard E. Jacobs Family Health Center angekündigt, um dem steigenden Gesundheitsbedarf der Gemeinden auf der Westseite gerecht zu werden. Das Projekt betont einen besseren Zugang zu stationären, Fach- und Primärversorgungsleistungen. Diese Erweiterung dürfte die Nachfrage nach deckenmontierter einarmiger medizinischer Pendelleuchten erheblich steigern, insbesondere in neu gebauten Operationssälen und Intensivpflegebereichen, die Flexibilität, Infektionskontrolle und effizientes Versorgungsmanagement priorisieren.
- Juni 2025: Abschluss der Renovierung des HSS Sports Medicine Institute, New York City durch Skanska: Skanska hat eine Renovierung des Hospital for Special Surgery (HSS) Sports Medicine Institute auf Manhattans West Side im Wert von 8 Millionen USD abgeschlossen. Das Projekt führte fortschrittliche chirurgische und Rehabilitationseinrichtungen mit einem Schwerpunkt auf technischen Aufrüstungen zur funktionalen Optimierung ein. Im Rahmen der Modernisierung des Operationssaals spiegelt diese Entwicklung einen breiteren Trend hin zu digital integrierten chirurgischen Bereichen wider und verstärkt die Marktakzeptanz motorisierter einarmiger Pendelsysteme, die auf hochleistungsfähige klinische Arbeitsabläufe zugeschnitten sind.
- Mai 2025: Medline schloss die Übernahme des chirurgischen Lösungsgeschäfts von Ecolab für 950 Millionen USD ab und erweiterte damit sein Portfolio im Bereich der Gesundheitsinfrastruktur und medizinischen Ausrüstungssektoren erheblich.
Markt für einarmige medizinische Pendelleuchten Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für einarmige medizinische Pendelleuchten als deckenmontierte Trägersysteme, die einen gelenkigen Arm tragen und medizinische Gasanschlüsse, Niederspannungsstrom, Datenanschlüsse und Zubehörregale integrieren, die in Operationssälen, Endoskopiesälen und Intensivstationen weltweit eingesetzt werden. Das Basisjahr ist 2025, und alle Werte beziehen sich ausschließlich auf werkseitig gefertigte Neugeräte-Umsätze, ausgedrückt in konstanten US-Dollar von 2024.
Ausschluss aus dem Geltungsbereich: Wandmontierte Pendelleuchten, Mehrarmausleger, Versorgungssäulen und Nachrüstsätze sind nicht in diesem Modell enthalten.
Segmentierungsübersicht
- Nach Montagekonfiguration
- Deckenmontiert
- Bodenmontiert
- Nach Anwendung
- Chirurgie
- Anästhesie
- Endoskopie
- Intensivstation/Kritische Versorgung
- Nach Endbenutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir führten Interviews mit Biomedizintechnikern, perioperativen Pflegekräften, Leitern der Lieferkette und Pendelleuchten-Installateuren in Nordamerika, Europa, China, Indien und mehreren Ländern mit mittlerem Einkommensniveau durch. Ihre Erkenntnisse zu bevorzugter Armlänge, durchschnittlicher Nutzungsdauer und aktuellen Ausschreibungspreisen schärften das Modell und lösten Widersprüche aus der Schreibtischrecherche.
Schreibtischrecherche
Mordor-Analysten begannen mit öffentlich zugänglichen Makro- und Gesundheitsdaten wie der WHO-Krankenhausbettendichte, den OECD-Gesundheitsstatistiken zu durchschnittlichen chirurgischen Minuten pro Eingriff, Eurostat-Entlassungszahlen, dem US-amerikanischen CMS Hospital Construction Cost Index und den Veröffentlichungen der chinesischen Nationalen Gesundheitskommission zu Kapitalausgaben. Unternehmensberichte, Investorenpräsentationen und Beschaffungsportale lieferten zusätzliche Informationen zu Liefermengen, während Meldungen von Dow Jones Factiva und Bilanzdaten von D&B Hoovers Umsatzhinweise lieferten. Regulatorische Einreichungen in den FDA-510(k)- und EU-MDR-Datenbanken klärten Markteinführungszeitpläne und Preisspannen. Diese vielfältige Datenbasis bildete die Grundlage für erste Annahmen zu Volumen, Preis und Ersatzzyklen.
Zur Überprüfung regionaler Signale wurden auch Briefings von Branchenverbänden der International Federation of Hospital Engineering, Import-Export-Daten von Volza sowie begutachtete Artikel in Fachzeitschriften für minimalinvasive Chirurgie herangezogen, die Operationssaal-Auslastungsraten quantifizieren. Die oben genannten Quellen sind illustrativ; viele weitere Dokumente unterstützten die Datenerfassung, Validierung und Lückenfüllung.
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Rekonstruktion der globalen Bestände an Operationssälen und Intensivstationen, die anschließend mit Pendelleuchten-Durchdringungsraten und fünfjährigen Ersatzzyklen multipliziert werden, die aus Interview-Feedback abgeleitet wurden. Selektive Bottom-up-Prüfungen – gebündelte Lieferantenumsatzaufteilungen und Stichproben von Durchschnittsverkaufspreisen – validieren die Gesamtwerte und korrigieren Anomalien. Zu den wichtigsten verfolgten Variablen gehören das jährliche Wachstum chirurgischer Eingriffe, Krankenhaus-Investitionsbudgets, die Entwicklung des durchschnittlichen Pendelleuchten-Verkaufspreises, regulatorische Genehmigungen und schlüsselfertige Operationssaal-Ausbauten. Eine multivariate Regression, ergänzt durch Szenarioanalysen für Bauverzögerungen, prognostiziert die Nachfrage bis 2030; fehlende regionale Durchschnittsverkaufspreise werden durch währungsbereinigte Nachbarschaftsproxys überbrückt, bevor die endgültige Zusammenfassung erfolgt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen automatisierte Varianzprüfungen anhand unabhängiger Lieferdaten, gefolgt von einer zweistufigen Peer-Review durch Analysten. Berichte werden alle zwölf Monate aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie große Ausschreibungen oder regulatorische Änderungen ausgelöst werden; kurz vor der Veröffentlichung führt ein Analyst wichtige Abfragen erneut durch, damit Kunden stets die aktuellste Sichtweise erhalten.
Warum Mordors Ausgangsbasis für einarmige medizinische Pendelleuchten Vertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, da jedes Unternehmen seinen eigenen Produktmix, seine eigenen Durchschnittsverkaufspreisannahmen und seinen eigenen Aktualisierungsrhythmus wählt.
Zu den wichtigsten Ursachen für Abweichungen gehören die Vermischung von Mehrarmauslegern mit einarmigen Einheiten, die Verwendung veralteter Währungsumrechnungen und die Anwendung flacher Preiskurven, wo wir regionsspezifische Erosion der Durchschnittsverkaufspreise modellieren. Laut Mordor Intelligence reduzieren unser engerer Geltungsbereich und die jährliche Aktualisierung den Rückschaufehler, während Mitbewerber Prognosen manchmal an einem statischen Basisszenario festhalten.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Treiber der Abweichung |
|---|---|---|
| 294,64 Millionen USD (2025) | Mordor Intelligence | - |
| 338,7 Millionen USD (2023) | Globales Beratungsunternehmen A | Kombiniert Doppelarmeinheiten, unklarer Durchschnittsverkaufspreismix |
| 278 Millionen USD (2020) | Fachzeitschrift B | Älteres Basisjahr, keine Inflationsbereinigung |
| 2,4 Milliarden USD (2024) | Branchenportal C | Erfasst die gesamte Pendelleuchten-Familie, breites Krankenhaus-Einrichtungssortiment |
Zusammengenommen zeigt der Vergleich, dass Mordors Ausgangsbasis Entscheidungsträgern einen verlässlichen, reproduzierbaren Anker für die Planung bietet, wenn der Geltungsbereich präzise, die Variablen transparent und der Aktualisierungsrhythmus diszipliniert sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für einarmige medizinische Pendelleuchten im Jahr 2027?
Der Markt erreichte im Jahr 2027 einen Wert von 335,38 Millionen USD und ist auf dem Weg, bis 2032 einen Wert von 494,62 Millionen USD zu erreichen, mit einem CAGR von 6,69 %.
Welche Montagekonfiguration dominiert den Umsatz?
Deckenmontierte Pendelleuchten machten im Jahr 2026 75,78 % des Umsatzes aus und spiegeln damit überlegene Raumoptimierung und Vorteile bei der Infektionskontrolle wider.
Warum sind Endoskopiesäle die am schnellsten wachsende Anwendung?
Endoskopieverfahren expandieren rasch und erfordern Pendelleuchten, die mehrere Bildgebungsgeräte und fortschrittliche Visualisierung unterstützen, was einen CAGR von 8,35 % für dieses Segment bis 2032 antreibt.
Was hemmt eine schnellere Einführung in Altkrankenhäusern?
Hohe Vorabkosten und strukturelle Unverträglichkeit in älteren Gebäuden erfordern häufig teure Renovierungen und verzögern Pendelleuchten-Aufrüstungen in reifen Einrichtungen.
Welche Region zeigt die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt das künftige Wachstum mit einem CAGR von 8,76 % an, bedingt durch umfangreichen Krankenhausbau und aggressive Programme zur Aufrüstung medizinischer Geräte.