

Shampoo Marktanalyse von Mordor Intelligence
Die Shampoo-Marktgröße wurde im Jahr 2026 auf 37,26 Milliarden USD geschätzt und soll von 39,04 Milliarden USD im Jahr 2027 auf 48,7 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,52 % während des Prognosezeitraums (2027–2032).
Zutatengeführte Premiumlinien und multifunktionale Ausspülprodukte bieten Shampoo-Lieferanten Wege zum Wertwachstum über die reine Reinigung hinaus. In Indien verbindet die Expansion im allgemeinen Handel differenzierte Produkte mit einem breiteren Einzelhandelszugang. Herrenpflegelinien bieten einen weiteren Weg zu eigenständigen Käufen und erweitern das potenzielle Umsatzpotenzial einer Reinigungsroutine. Der im Februar 2026 begonnene Iran-Krieg erhöhte den Druck auf Schifffahrt und rohölgebundene Vorleistungen für indische Hersteller, während EU-Vorschriften den Reformulierungs- und Kennzeichnungsaufwand erhöhten. Höherwertige Shampoo-Verkäufe bieten Umsatzwachstum, aber Reformulierungs- und Frachtausgaben bestimmen, wie viel von diesem Gewinn die Lieferanten behalten.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielt Standard-Shampoo im Jahr 2026 einen Shampoo-Marktanteil von 90,92 %, während Natur-/Bio-/Medizinisches Shampoo mit einem CAGR von 6,68 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
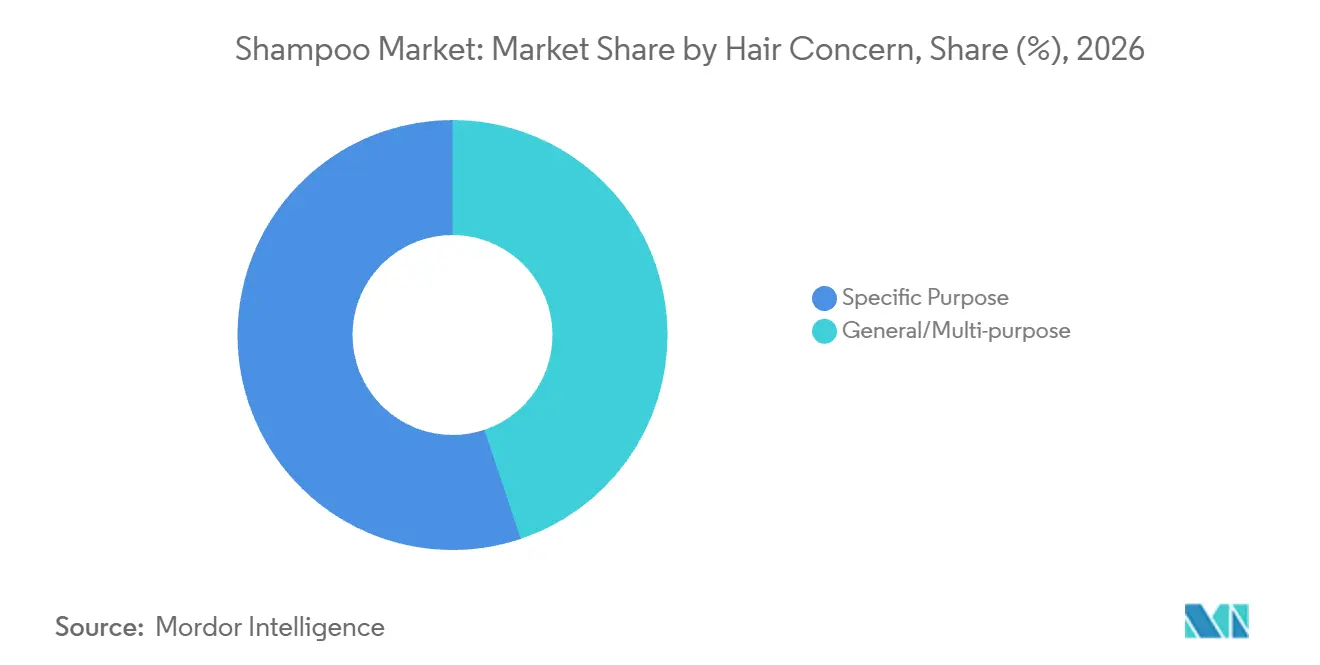
- Spezifische Zweckprodukte führten die Haarproblem-Kategorie mit einem Anteil von 55,15 % an der Shampoo-Marktgröße im Jahr 2026 an und sollen mit einem CAGR von 4,62 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Preiskategorien entfiel auf Massen-Shampoo im Jahr 2026 ein Umsatzanteil von 64,04 %, wobei Luxus-/Premium-Shampoo mit einem CAGR von 4,7 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2026 einen Umsatzanteil von 35,05 %, während Online-Einzelhandelsgeschäfte mit einem CAGR von 6,12 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Geografisch entfiel auf Asien-Pazifik im Jahr 2026 ein Umsatzanteil von 47,36 %, und die Region soll mit einem CAGR von 5,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für Bio- und Kräutershampoos | +0.6% | Asien-Pazifik, insbesondere Indien | Mittelfristig (2–4 Jahre) |
| Einfluss von sozialen Medien und digitalem Marketing | +2.4% | Nordamerika, insbesondere die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Shampoos im Herrensegment | +0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufstieg multifunktionaler Shampoos mit innovativen Wirkstoffen | +2.1% | Nordamerika, insbesondere die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit und umweltfreundliche Verpackung | +0.5% | Europa, insbesondere Italien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach KI-personalisierten und individuellen Shampoos | +0.3% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für Bio- und Kräuter-Shampoos
Die Präferenz für Bio- und Kräuterinhaltsstoffe gibt Shampoo-Käufern einen Grund, eine Marke nicht nur wegen der Reinigung zu wählen. Dabur meldete im vierten Quartal des Geschäftsjahres 2025–26 ein zweistelliges Wachstum bei Vatika Shampoo. In seiner Diskussion zum indischen FMCG-Bereich für das Geschäftsjahr 2025–26 berichtete Dabur, dass eine Kampagne Vatika als natürliche/pflanzliche Shampoo-Wahl positionierte. Dabur berichtete außerdem, dass Vatika Shampoo im Geschäftsjahr 2025–26 seinen bisher höchsten Umsatz erzielte. Diese Ergebnisse auf Markenebene zeigen eine Umsatzchance rund um eine natürliche/pflanzliche Identität und geben Lieferanten eine Grundlage, um Käufe von inhaltsstoffbewussten Käufern zu gewinnen, anstatt nur im Bereich der Routinereinigung zu konkurrieren.
Einfluss von sozialen Medien und digitalem Marketing
Soziale Plattformen können Shampoo-Marken ins Bewusstsein der Käufer bringen, bevor diese auf konkurrierende Flaschen im Ladenregal stoßen. Eine US-amerikanische Umfrage vom April 2025 ergab, dass 49 % der Verbraucher Körperpflegeprodukte über soziale Plattformen entdeckten, verglichen mit 37 % durch Mundpropaganda.[1] Die befragte Körperpflegekategorie umfasste Shampoo. Für Lieferanten schafft dieser Entdeckungskanal eine Möglichkeit, die Vorteile eines Produkts außerhalb der Einschränkungen seiner physischen Platzierung zu erläutern. Die Umwandlung von Aufmerksamkeit in Nachfrage erfordert eine erkennbare Verbindung zwischen der Botschaft und dem Produkt, das Käufer anschließend auswählen können. Eine Marke, die in sozialen Feeds abwesend ist, verpasst daher einen Weg zu den fast der Hälfte der befragten Verbraucher, die dort Körperpflegeprodukte entdecken, was soziale Sichtbarkeit zu einem Teil der Gewinnung von Aufmerksamkeit bei diesen Käufern macht.
Steigende Nachfrage nach Shampoos im Männersegment
Eine Herren-Shampoo-Linie bietet einen Weg von einem gemeinsamen Haushaltsreiniger zu einem Produkt, das speziell für den männlichen Nutzer ausgewählt wird. Ihr Nachfragebeitrag hängt davon ab, ob die Herrenflasche die Haushaltsflasche zu einem höheren Preis ersetzt oder neben ihr als zusätzlicher Kauf steht. Ein höherer Preis erfordert einen Haar- oder Kopfhautnutzen, den der männliche Käufer schätzt, da ein Geschlechtsetikett allein keine Reinigungsfunktion hinzufügt. Wenn dieser Nutzen einen zusätzlichen Kauf rechtfertigt, kann der Umsatz steigen, ohne dass der Nutzer häufiger waschen muss. Der Umsatz pro Wäsche, nicht die Anzahl der Wäschen, ist daher das Maß dafür, ob eine Herrenlinie die Nachfrage steigert.
Aufstieg multifunktionaler Shampoos mit innovativen Wirkstoffen
Wirkstoff- und technologiegeführte Angebote geben Shampoo-Lieferanten eine Möglichkeit, die Reinigung mit einer umfassenderen Haarpflegeroutine zu verbinden. Unilever meldete im ersten Quartal 2026 ein zweistelliges Wachstum für Dove innerhalb seines Haarpflegegeschäfts, nach dem Start seiner Fibre Repair-Technologielinie im Jahr 2025. L'Oréal Paris brachte sein Glycolsäure-Shampoo Glycolic + Gloss am 1. August 2025 exklusiv in Walmart-Filialen in den Vereinigten Staaten auf den Markt. Sein Glättungsversprechen galt für das vollständige System aus Shampoo, Conditioner und Leave-in-Serum. Da das Glättungsversprechen vom vollständigen System abhängt, kann der alleinige Verkauf des Shampoos das mit der kombinierten Routine verbundene Versprechen nicht einlösen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Regulatorische Herausforderungen | -0.9% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Hoher Wettbewerb und Marktsättigung | -0.6% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Störungen der Lieferkette | -0.4% | Asien-Pazifik, insbesondere Indien | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von gefälschten Shampoos | -0.2% | Nördliche Region Jordaniens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Herausforderungen
Inhaltsstoffvorschriften können den weiteren Verkauf von Anti-Schuppen-Produkten für Lieferanten mit betroffenen Formeln zu einer Reformulierungsaufgabe machen. EU-Vorschriften verboten Zinkpyrithion in Kosmetika ab dem 1. März 2022. Im Rahmen der Überprüfung der Europäischen Kommission im Jahr 2025 berichteten Interessenvertreter, dass häufige EU-Neueinstufungen von Kosmetikinhaltsstoffen wiederholte Reformulierungen erforderten und die Betriebs- und Compliance-Kosten erhöhten. Für einen kleinen Shampoo-Lieferanten können Inhaltsstoffprüfung und Anspruchspflege Entwicklungsressourcen verbrauchen, bevor ein Ersatzprodukt die Käufer erreicht. Am 16. Juni 2026 meldete die Kommission eine vorläufige Einigung, die darauf abzielt, den Verwaltungsaufwand und die Geschäftskosten im Kosmetikbereich zu reduzieren. Reformulierung stellt Entwicklungsausgaben vor den Umsatz mit dem Ersatzprodukt und verlängert die Kosten für die Aufrechterhaltung eines betroffenen Anti-Schuppen-Angebots im Verkauf.
Hoher Wettbewerb und Marktsättigung
Ein überfülltes Shampoo-Sortiment begrenzt die Kategorieexpansion, wenn der Gewinn einer Marke einen bestehenden Kauf ersetzt, anstatt zusätzliche Reinigungsnachfrage zu schaffen. Die Einschränkung ist schärfer für eine weitere Anti-Schuppen- oder Schadensreparatur-Einführung, deren Zweck sich mit Shampoos überschneidet, die bereits denselben Käufer bedienen. Der Wechsel zwischen diesen Produkten verteilt den Umsatz um, ohne notwendigerweise die gekaufte Shampoo-Menge zu erhöhen. Ein Lieferant, der diese Verkäufe anstrebt, muss möglicherweise Differenzierung und Werbung aus Käufen finanzieren, die Konkurrenten abgenommen wurden. Diese Verkaufsausgaben lassen weniger Einführungsumsatz für ein weiteres überschneidendes Shampoo übrig, selbst wenn das neue Produkt Käufer gewinnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kernreinigung und zweckgerichtete AnwendungStandard-Shampoo hatte im Jahr 2026 einen Anteil von 90,92 % an der Shampoo-Marktgröße. Das größte Segment bedient Käufer, die einen Routinereiniger wählen, und gibt Lieferanten eine breite Basis von Käufen, die durch den versprochenen Waschnutzen verteidigt werden müssen. Standardformeln sind der Standardkauf, daher konkurrieren sie auf Basis von Vertrautheit und Preis pro Wäsche und nicht auf Basis eines besonderen Versprechens. Die Position des Marktführers hängt folglich davon ab, ein zuverlässiger Alltagsreiniger zu bleiben, den Käufer erneut wählen können, ohne einen Behandlungsbedarf neu zu bewerten.
Natur-/Bio-/Medizinisches Shampoo soll das am schnellsten wachsende Segment sein, mit einem CAGR von 6,68 % im Zeitraum 2027–2032. BaWangs naturbasierte Litao-Serie, hauptsächlich Duschgels und Waschmittel, aber auch Shampoo, verzeichnete im Jahr 2025 gegenüber 2024 ein Umsatzwachstum von ca. 40,3 %. In einer am 11. Dezember 2023 aktualisierten Leitlinie empfahl die Amerikanische Akademie für Dermatologie ein rezeptfreies Schuppen-Shampoo, wenn regelmäßiges Waschen leichte Schuppen nicht lindert. Sie riet auch dazu, Schuppen-Shampoos mit unterschiedlichen Wirkstoffen abzuwechseln, wenn ein Shampoo versagt. Inhaltsstoffidentität und eine Alternative nach Behandlungsversagen geben Lieferanten unterschiedliche Gründe, Käufe über die Standardreinigung hinaus zu gewinnen, was die schnellere Wachstumsaussicht des kombinierten Segments unterstützt.



Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Haarproblem:
Spezifische Vorteile prägen das KernangebotSpezifische Zweck-Shampoos waren das größte Segment mit 55,15 % des Umsatzes im Jahr 2026 und sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 4,62 % im Zeitraum 2027–2032. Laut dem Prospekt von Mandi verkaufte sein Anti-Haarausfall-Shampoo in den ersten 6 Monaten nach seiner Markteinführung in China im Jahr 2025 mehr als 500.000 Flaschen. Das Produkt wird gegen ein genanntes Problem, Haarausfall, verkauft und enthält Kopexil als Wirkstoff. Ein Käufer, der mit diesem Problem kommt, kann das Shampoo an einem Ergebnis beurteilen, sodass ein Lieferant in diesem Segment das Problem verkauft, das die Formel anspricht, und nicht ein allgemeines Versprechen für besseres Haar.
Allgemeine/Mehrzweck-Shampoos behalten eine eigenständige Rolle, wenn Haarpflegebedürfnisse über die Behandlung eines Kopfhautproblems hinausgehen. In einer Leitlinie vom Dezember 2023 sagte die Amerikanische Akademie für Dermatologie, dass Menschen bei Bedarf ihr normales Shampoo und ihren normalen Conditioner nach dem Schuppen-Shampoo für die Haarpflege verwenden können. Die bedingte Routine gibt normalen Produkten eine ergänzende Anwendung neben einem problemorientierten Reiniger. Die allgemeine Reinigung muss daher ihre kommerzielle Rolle nicht verlieren, wenn ein Käufer auch ein Shampoo für einen bestimmten Zustand auswählt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Kategorie:
Preisstufen schaffen unterschiedliche ProduktentscheidungenMassen-Shampoo repräsentierte im Jahr 2026 einen Shampoo-Marktanteil von 64,04 %. Das größte Segment erfordert von den Herstellern, jeden Reinigungsnutzen innerhalb eines Preises unterzubringen, den ein Massenmarktkäufer akzeptieren wird. Das Hinzufügen eines Formulierungsmerkmals schafft nur dann Wert, wenn der Käufer seinen Beitrag als den resultierenden Preis wert erachtet. Der Hersteller muss alle zusätzlichen Formulierungskosten aus dem Verkaufspreis des Ausspül-Shampoos zurückgewinnen. Diese Preisobergrenze begrenzt die Ausgaben für jeden zusätzlichen Nutzen, bevor das Shampoo seine beabsichtigte Massenmarktposition verlässt.
Luxus-/Premium-Shampoo soll das am schnellsten wachsende Segment sein, mit einem CAGR von 4,7 % im Zeitraum 2027–2032. In seinem Jahresbericht 2025 berichtete L'Oréal, dass L'Oréal Professionnel in Brasilien 29 % mehr neue Verbraucher für Hochleistungs-Shampoos wie Absolut Repair Molecular und Vitamino Color gewann, indem es Nachfüllformate in Geschäften und online bewarb. Die Abteilung für professionelle Produkte von L'Oréal wuchs im ersten Halbjahr 2026 um 11,6 % auf bereinigter vergleichbarer Basis, wobei Premium-Haarpflege der wichtigste Wachstumstreiber war. Nachfüllgeführte Gewinnung gibt Premium-Lieferanten einen Weg, ihre Kundenbasis zu erweitern, während das Hochleistungsproduktangebot im Mittelpunkt des Verkaufs bleibt.
Nach Vertriebskanal:
Einzelhandelsreichweite und wiederkehrende Online-KäufeSupermärkte und Hypermärkte waren das größte Segment nach Vertriebskanal und hatten im Jahr 2026 einen Anteil von 35,05 % am Shampoo-Umsatz. Als ein Kanalteilnehmer meldete Walmart zum 31. Juli 2026 3.569 Walmart Supercenter in den Vereinigten Staaten. Am 15. Oktober 2026 berichtete Procter & Gamble Company, dass Head & Shoulders Scalp Care Shampoos und Conditioner bei Walmart in den Vereinigten Staaten erhältlich waren. Der Zugang zum Netzwerk eines Einzelhändlers stellt die Ladenreichweite teilweise unter die Kontrolle des Einzelhändlers, sodass eine Shampoo-Einführung von dieser Beziehung sowie von der Marke abhängt.
Online-Einzelhandelsgeschäfte sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,12 % im Zeitraum 2027–2032. In den Vereinigten Staaten entfiel im Jahr 2025 auf den Online-Kanal der größte Teil der Prestige-Haarpflege-Einzelhandelsumsätze, wobei Bequemlichkeit und Nachschub die am häufigsten genannten Gründe für den Online-Kauf von Haarpflegeprodukten waren. Für Online-Shampoo-Verkäufer begünstigen diese genannten Kaufgründe die einfache Nachbestellung des Produkts, das ein Käufer bereits verwendet. Weitere Vertriebskanäle umfassen den Salonweg, veranschaulicht durch die Präsenz der Abteilung für professionelle Produkte von L'Oréal in 400.000 Salons weltweit im Jahr 2025. Dieselbe Abteilung meldete zweistelliges Wachstum im selektiven Einzelhandel und im E-Commerce, während sie ihre Präsenz in diesen Salons stärkte, sodass dieses professionelle Geschäft Online-Reichweite und Salonreichweite gemeinsam verfolgte.
Geografische Analyse
Asien-Pazifik Shampoo-Markt
Asien-Pazifik war die größte und am schnellsten wachsende Region und repräsentierte im Jahr 2026 47,36 % der Shampoo-Marktgröße, mit einer prognostizierten Expansion bei einem CAGR von 5,1 % im Zeitraum 2027–2032. Im Quartal bis zum 31. März 2026 meldete Hindustan Unilever Limited einen Anstieg der Distribution von Shampoo-Flaschen im allgemeinen Handelskanal in Indien um 25 %. Dabur India Limited meldete im Quartal bis zum 30. Juni 2026 ein Wachstum seines Shampoo-Geschäfts von 23 %.[2] Beide Ergebnisse stammen von Unternehmen, die bereits in Indien etabliert sind, sodass die Wachstumsbeispiele in dieser Region zu etablierten Marktteilnehmern mit bestehender lokaler Distribution gehören und nicht zu Neueinsteigern.
In Europa müssen EU-Betreiber abgedeckte Anhang-III-Duftstoffallergen einzeln auflisten, wenn ihre Konzentrationen in Ausspülprodukten 0,01 % überschreiten, damit sensibilisierte Verbraucher Inhaltsstoffe identifizieren können, die sie vermeiden müssen. Ab dem 31. Juli 2026 dürfen nicht konforme Produkte nicht mehr neu auf dem EU-Markt platziert werden. Produkte, die vor diesem Datum platziert wurden, dürfen bis zum 31. Juli 2028 weiter verfügbar gemacht werden. In Nordamerika waren Shampoo-und-Conditioner-Kombipacks im Jahr 2025 das am schnellsten wachsende US-amerikanische Massenmarkt-Haarsegment. Die Kennzeichnungskonformität regelt den Zugang zum EU-Verkauf, während das US-amerikanische Kombipack-Beispiel auf Wert innerhalb eines kombinierten Kaufs als einen anderen Weg zu Käufern hinweist.
In Südamerika fielen die Shampoo-Wertverkäufe in Brasilien im von Scanntech erfassten Parfümeriekanal im September 2026 gegenüber September 2025 auf vergleichbarer Filialbasis um 8,2 %. Ein Lieferant, der die brasilianische Distribution bewertet, steht daher vor einer Kanalexpositionsfrage, bevor er die prognostizierte regionale Expansion als einheitlichen Einzelhandelsimpuls behandelt. Im Nahen Osten und Afrika beschrieb die NIQ-Analyse Saudi-Arabiens 2026 Haarpflegeprodukte, die für lokale Klimabedingungen und Lebensstilbedürfnisse konzipiert sind. Für eine Shampoo-Marke, die in Saudi-Arabien eintritt, besteht die Chance darin, die beabsichtigte lokale Verwendung in ihrem Produktangebot explizit zu machen. Brasiliens frühere Messung vom Mai 2026, als Shampoo 16 % des Werts im von Scanntech erfassten Parfümeriekanal auf vergleichbarer Filialbasis ausmachte und seine Wertverkäufe gegenüber Mai 2025 um 5 % fielen, zeigt, dass die Parfümerieexposition dem September-Rückgang vorausgeht.

Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden für nicht befreite Lieferanten verglichen, die neue vorverpackte, nicht medizinische Shampoos einführen, die als gewöhnliche Kosmetika eingestuft sind. Der Vergleich mit dem Vereinigten Königreich bezieht sich auf Großbritannien, wo eine in Großbritannien ansässige verantwortliche Person erforderlich ist. Die Ankündigung Chinas im Jahr 2025 betraf einen Pilotversuch mit elektronischen Etiketten in 6 Provinzen und Gemeinden, während Anvisa im Jahr 2026 Aktualisierungen der Inhaltsstoffliste veröffentlichte und eine Überarbeitung des zweiten Teils der eingeschränkten Substanzen vorschlug. In den Vereinigten Staaten weist der Modernization of Cosmetics Regulation Act (MoCRA) Registrierungspflichten den Eigentümern oder Betreibern betroffener Einrichtungen und Produktlistungspflichten den verantwortlichen Personen zu.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Staatssekretär und lokale Handelsnormen | Nationale Medizinprodukteverwaltung | Anvisa | Nationales Gesundheitsministerium und Umweltgesundheitspraktiker |
| Wichtige Instrumente oder Ausrichtung | MoCRA-Registrierung und -Listung; Vorschlag zur Kennzeichnung von Duftstoffallergenen für November 2026 geplant | Britisches Kosmetikregime und Vorabmeldung vor der Marktplatzierung eines neuen Produkts in Großbritannien | Vorimportanmeldung für gewöhnliche Kosmetika | RDC 907/2024-Meldung und Genehmigung des Unternehmensbetriebs (AFE) | Kennzeichnung vorverpackter Kosmetika; Entwurf zu Mikroperlen 2025 mit einer vorgeschlagenen 24-monatigen Bestandsauslaufphase, die eine Mitteilung und einen Plan erfordert |
| Kommerzielle Auswirkung | Eigentümer oder Betreiber betroffener Einrichtungen erneuern die Registrierung alle 2 Jahre; verantwortliche Personen aktualisieren Produktlisten jährlich | In Großbritannien ansässige verantwortliche Person und Meldung vor der Platzierung eines neuen Produkts in Großbritannien | Formel, Produktstandard, Etikettenmuster, Prüfbericht und Sicherheitsbewertung für importierte gewöhnliche Kosmetika | Ein brasilianisches Unternehmen mit einer gültigen AFE reicht eine von der Registrierung befreite Shampoo-Meldung ein | Produktname auf der Hauptseite mindestens 4 mm hoch; Geschäftsadresse des Herstellers, Verkäufers oder der Person, für die vorverpackt wurde, wobei importierte Kosmetika von der Adresspflicht befreit sind |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Keine Änderung | Keine Änderung | Verschärfend |
| Quelle: Mordor Intelligence | |||||
US-amerikanische Erneuerungs- und Listungspflichten schaffen wiederkehrende Arbeit, während der Zeitplan des Vorschlags vom November 2026 eine prospektive Kennzeichnungsexposition hinzufügt. Großbritannien kombiniert lokale Verantwortung mit dem Ende der Erlaubnis zum 31. Dezember 2027, EU-Angaben zur verantwortlichen Person auf Etiketten beizubehalten, was die Verpackungsanpassung zu einem Teil der Markteintrittsplanung macht. Chinas Dossier und Brasiliens vereinfachte Meldung unterstützen die Kontinuität in der Eintrittsverwaltung, neben Chinas angekündigtem Pilotversuch mit elektronischen Etiketten in 6 Provinzen und Gemeinden sowie Brasiliens veröffentlichten Aktualisierungen der Inhaltsstoffliste und dem Konsultationsvorschlag zum zweiten Teil vom Juli 2026. Südafrikas Kennzeichnungspflichten schaffen Verpackungsvorbereitungsarbeit, während der Vorschlag des Ministeriums für Forstwirtschaft, Fischerei und Umwelt Zusammensetzungsbeschränkungen für Produkte mit Kunststoff-Mikroperlen hinzufügen würde.
Wertschöpfungskettenstufen
Der Vergleich folgt der Inhaltsstoffversorgung, der Entwicklung von Markenprodukten und dem Einzelhandelsvertrieb, um zu zeigen, wo Lieferanten Umsatz erzielen. BASF SE liefert Inhaltsstoffe über sein Segment Shampoo & Conditioning, während L'Oréal S.A. und Henkel AG & Co. KGaA Marken-Haarpflegegeschäfte betreiben. Diese Rollen schaffen unterschiedliche Ansprüche auf Wert, da der Verkauf eines Formulierungsinputs, die Entwicklung eines Verbraucherangebots und der Weiterverkauf eines fertigen Produkts unterschiedliche kommerzielle Verantwortlichkeiten beinhalten.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltsstoffversorgung | Shampoo- und Conditioning-Inhaltsstofflieferanten wie BASF SE | Inhaltsstoffverkäufe | Formulierungsabhängige Inhaltsstoffqualifizierung | Ersatzinputs qualifizieren, bevor Formeln geändert werden |
| Entwicklung und Vermarktung von Markenprodukten | Marken-Haarpflegeeigentümer wie L'Oréal S.A. und Henkel AG & Co. KGaA | Marken-Fertigproduktverkäufe | Ausrichtung der Nutzenversprechen auf die Formulierung | Versprechen neben Formulierungsänderungen überprüfen |
| Einzelhandelsvertrieb und -verkauf | Gesundheits- und Schönheitseinzelhändler wie Walmart Inc. über Walmart U.S. | Einzelhandels-Wiederverkaufsumsatz | Koordination von Lieferanten- und Verteilzentrumslieferungen | Direkte und Verteilzentrumsauffüllung gemeinsam planen |
| Quelle: Mordor Intelligence | ||||
Innerhalb der Konsumgüterabteilung von L'Oréal verzeichnete die Haarpflege im Jahr 2025 ein zweistelliges Wachstum und war der größte Einzelwachstumsbeitrag der Abteilung, mit Garnier Fructis Curl Method unter seinen Einführungen. Markenentwicklung kann daher Wert über die Inhaltsstofftransaktion hinaus erfassen, obwohl dies ein Angebot erfordert, das Käufer auswählen. Im Geschäftsjahr 2026 erhielt Walmart Inc. den größten Teil der Waren für Filialen und Clubs über Verteileinrichtungen und den größten Teil der verbleibenden Waren direkt von Lieferanten. Shampoo-Marken erfassen die Rendite aus einer überarbeiteten Formel beim Fertigproduktverkauf und verknüpfen die Formulierungsarbeit mit den Versprechen und Lieferentscheidungen, die erforderlich sind, um Einzelhändler zu erreichen.
Wettbewerbslandschaft
Marktkonzentration

Die Branche hat einen mäßig konzentrierten Kern großer Hersteller, mit Spielraum für regionale und Spezialmarken, um spezifische Produktangebote herauszufordern. Zu den wichtigsten Teilnehmern gehören Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation und L'Oréal S.A. Unilever meldete im ersten Halbjahr 2026 ein hohes einstelliges Haarpflegewachstum, mit mittlerem einstelligem Volumen- und niedrigem einstelligem Preiswachstum, während die globalen Haarpflegeumsätze von L'Oréal auf Gruppenebene im Jahr 2025 gegenüber 2024 auf Basis veröffentlichter Daten um 9,6 % wuchsen. Unilevers Gewinne sowohl beim Volumen als auch beim Preis zeigen, warum Shampoo-Herausforderer auf 2 Fronten unter Druck stehen: Käufe anzuziehen und zu rechtfertigen, was Käufer zahlen.
Produktstrategien befassen sich sowohl mit dem Formulierungsangebot als auch mit der physischen Art und Weise, wie Haarpflege geliefert wird. Kao meldete im ersten Halbjahr 2026 höhere Haarpflegeproduktverkäufe, wobei THE ANSWER und ein neues Cape-Produkt zum Wachstum in Japan beitrugen. Im Jahr 2025 kündigte P&G Gemz an, ein wasseraktiviertes Shampoo- und Conditioner-Format aus konzentrierten Einzeldosis-Kacheln. Diese Ansätze schaffen unterschiedliche Entwicklungsaufgaben: die Erweiterung einer etablierten Markenlinie in einem Fall und die Festlegung einer anderen Einheit der Shampoo-Verwendung im anderen. Für Shampoo-Lieferanten können Dosier- und Aktivierungsformat Teil des Produktangebots werden, was eine kommerzielle Differenzierung ermöglicht, die sowohl die Verwendung als auch die Formulierung umfasst.
Der globale Haarpflegemarktanteil von P&G fiel im Geschäftsjahr 2026, das am 30. Juni 2026 endete, um 0,5 Prozentpunkte. Henkel schloss die Übernahme von Not Your Mother's am 27. April 2026 ab, nach der Vereinbarung im März. Der Deal erweiterte Henkels nordamerikanisches Haarpflege- und Stylingportfolio. Das Sortiment der übernommenen Marke umfasst Shampoos, Conditioner, Behandlungen und Stylingprodukte, sodass der Deal Henkels nordamerikanisches Haarpflegeangebot über Shampoo hinaus erweitert. P&Gs Rückgang des Marktanteils um 0,5 Prozentpunkte zeigt, dass selbst die Position eines großen Herstellers in der globalen Haarpflege innerhalb von 12 Monaten erodieren kann.
Führende Unternehmen der Shampoo-Branche
-
Unilever PLC
-
Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
-
L'Oréal S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Shampoo-Markt Unternehmen in diesem Bericht
- Procter & Gamble Company
- Unilever PLC
- L'Oréal S.A.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Kao Corporation
- Shiseido Company, Limited
- Amorepacific Corporation
- LG Household & Health Care Ltd.
- Colgate-Palmolive Company
- Beiersdorf AG
- Revlon Group Holdings LLC
- Natura Cosméticos S.A.
- O Boticário S.A. (Grupo Boticário)
- Dabur India Limited
- Patanjali Ayurved Limited
- Emami Limited
- Marico Limited
- The Himalaya Drug Company (Himalaya Wellness Company)
- Godrej Consumer Products Limited
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Unterkunftsverpackungen, Apothekenachfüllungen und Shampoo, das mit unterstützten Haarwaschgeräten verwendet wird. Ab dem 1. Januar 2030 dürfen Wirtschaftsakteure keine Einweg-Shampoo-Verpackungen auf dem EU-Markt platzieren, wenn diese für eine Unterkunftsbuchung und die Entsorgung vor dem nächsten Gast bestimmt sind.[3] Diese Frist schafft einen Anreiz für Lieferanten, Unterkunftsangebote zu entwickeln, deren Verpackung außerhalb des abgedeckten Einwegformats liegt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Alternative Unterkunftsverpackung | EU-Beschränkung beginnt am 1. Januar 2030 für Einweg-Shampoo-Verpackungen, die für eine Buchung und die Entsorgung vor dem nächsten Gast bestimmt sind | EU-Unterkunftsbetreiber | Entwicklung einer Verpackung, die für den wiederholten Gästeservice geeignet ist | Änderungen bei der Ausstattungshandhabung zwischen Gästeaufenthalten | Unterkunfts-Shampoo-Marken und Verpackungslieferanten |
| Apotheken-Shampoo-Nachfüllungen | Im Juni 2026 plante Laboratoires Pierre Fabre eine Ducray EXTRA-DOUX-Nachfüllung für die schrittweise Einführung bis 2027 | Apotheken-Haarpflegekäufer | Entwicklung eines Nachfüllangebots rund um die bestehende Shampoo-Routine | Kosten für die Aufrechterhaltung eines dedizierten Nachfüllformats | Apotheken-Haarpflegelieferanten wie Laboratoires Pierre Fabre |
| Duftauswahl für unterstütztes Waschen | COW SOAP entwickelte im September 2026 einen SUSUGU Mist Shampoo-Duft, mit einer erwarteten Veröffentlichung um Sommer 2027 | Medizinische Einrichtungen, Pflegeeinrichtungen und Heimpflegenutzer | Entwicklung von Duftoptionen für gerätegebundenes Shampoo | Abhängigkeit von der Einführung des Waschgerätesatzes | Gerätegebundene Shampoo-Lieferanten wie COW SOAP |
| Quelle: Mordor Intelligence | |||||
Unterkunftsverpackungen bieten die klarste fristgesteuerte Öffnung, da die Regel die zukünftige Marktplatzierung für eine definierte Verwendung einschränkt. Die Beschränkung vom 1. Januar 2030 lässt Lieferanten mehr als 3 Jahre Zeit, betroffene Verpackungen neu zu gestalten, bevor neue Marktplatzierungen verboten werden. Eine verbindliche Platzierungsfrist gibt der Verpackungsentwicklung eine festere kommerzielle Grundlage als die Abhängigkeit von der Nachfrage nach einer geplanten Shampoo-Einführung.
Neueste Industrielle Entwicklungen in Shampoo-Markt
- Okt. 2026: Procter & Gamble Company führte die Head & Shoulders Scalp Care Collection in den Vereinigten Staaten ein, mit Shampoos und Conditionern bei Walmart erhältlich.
- Mai 2026: Marico Limited kündigte die Einführung von Parachute Advansed Protein Shampoo in Indien an, mit dem Sortiment im allgemeinen Handel, modernen Handel und E-Commerce erhältlich.
- Apr. 2026: Henkel AG & Co. KGaA schloss am 27. April die Übernahme der nordamerikanischen Haarpflege- und Stylingmarke Not Your Mother's ab.
Shampoo-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der globale Shampoo-Markt misst den jährlichen Umsatzwert auf Herstellerebene von Ausspül-Shampoo-Produkten, die weltweit über Einzelhandels- und professionelle Kanäle verkauft werden. Werte werden in USD ausgedrückt.
Ausschlüsse des Geltungsbereichs: Haarconditioner, Haaröle, Haarfärbemittel, Stylingprodukte, für das Haar verwendete Stückseife und Salondienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Standard-Shampoo
- Natur-/Bio-/Medizinisches Shampoo
- Nach Haarproblem
- Allgemein/Mehrzweck
- Spezifischer Zweck
- Anti-Schuppen und Kopfhautpflege
- Volumen und Verdichtung
- Stärkung und Reparatur
- Haarnachwuchs und Haarpflege
- Sonstige
- Nach Kategorie
- Massenmarkt
- Luxus/Premium
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Kosmetikverordnung der Europäischen Kommission zur Produktsicherheit und zum Marktzugang sowie die Leitlinien der Amerikanischen Akademie für Dermatologie zur seborrhoischen Dermatitis zur Verwendung von Schuppen-Shampoo informieren über regulatorische und produktbezogene Überprüfungen. Die Reihe zum Einzelhandels-E-Commerce des U.S. Census Bureau und die Bevölkerungsindikatoren der Weltbank liefern dann Kanal- und lnderspezifischen demografischen Kontext.
Unternehmens-10-Ks, Jahresberichte, Investorenmaterialien, seriöse Pressemitteilungen, Zolldaten, begutachtete Formulierungsforschung und nationale Statistiken können diese Quellen ergänzen, um offengelegte Haarpflegeumsätze, Produkteinführungen, Handelsströme und regionale Exposition zu überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Das Forschungsdesign würde Interviews mit Führungskräften von Körperpflegemarken, Shampoo-Kategorie- und Produktentwicklungsleitern, Einzelhandels- und Distributionskäufern sowie Formulierungs- oder Regulierungsspezialisten anstreben, mit strukturierten Umfragen, wo vergleichbare Schätzungen benötigt werden. Die Befragten würden sekundäre Erkenntnisse zu Herstellerrealisierung, Produktklassifizierung, Kanal- und regionaler Abdeckung überprüfen, während Folgefragen und der Vergleich mit Unternehmensoffenlegungen und unabhängigen Kanalsignalen helfen würden, Lücken zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 42 % |
| Mittlere Stufe: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell beginnt mit den jährlichen globalen Verkäufen von Ausspül-Shampoo auf Herstellerebene und überprüft dann den Wert anhand selektiver Lieferanten- und Kanalnachweise. Zu den Kernindikatoren gehören ausschließlich auf Shampoo bezogene Unternehmensoffenlegungen, Bevölkerungs- und Haushaltswachstum, Zollströme für Shampoo unter HS 330510, Einzelhandelskanal-Trends sowie Preis- und Produktmix. Diese Indikatoren spiegeln verschiedene Teile von Nachfrage und Angebot wider. Breitere Haarpflegeoffenlegungen und Einzelhandels-Wiederverkaufswerte werden angepasst oder nur als Überprüfungen verwendet. Die Szenarioanalyse projiziert den Wert nach Region unter Verwendung von Bevölkerung, Kategorieverkaufsrichtung, Distributionsverschiebungen sowie Preis- und Mixänderungen und erweitert dann das globale Gesamtergebnis auf Produkttyp, Haarproblem, Preiskategorie, Kanal und Geografie unter Verwendung beobachteter Aufteilungen und relevanter Lieferanten- oder Kanalnachweise.
Selektive Bottom-up-Überprüfungen können die Verkaufspreise der Hersteller mit beobachteten Liefervolumina multiplizieren oder Lieferantenschätzungen über Stichprobenrouten abgleichen, wobei nicht abgedeckte Unternehmen und Kanäle als Lücke gegenüber dem Top-down-Gesamtergebnis behandelt werden und nicht als angenommene Verkäufe. Primäre Befragte würden die Richtung und Relevanz einzelner Prognoseinputs testen, wie das Tempo des Premium-Mix, der Online-Distribution oder der regionalen Auffüllung, und Analysten würden diese Einschätzungen mit gemeldeten Verkäufen und öffentlichen Indikatoren vergleichen, bevor sie ein Szenario überarbeiten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Regierungsindikatoren, Zollaufzeichnungen, Kanalnachweise und Befragtenchecks und untersuchen dann Abweichungen in Jahr, Währung, Produktabdeckung und Transaktionsstufe. Anomalien werden durch Quellenüberprüfungen, Berechnungsüberprüfungen und eine zweite Analysten-Überprüfung vor der Freigabe überprüft, mit erneuter Kontaktaufnahme mit Befragten, wenn eine wesentliche Schätzung, Definition oder ein Prognoseinput ungeklärt bleibt. Die vollständige Reihe wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, Angebots- oder Marktereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Vergleich der Shampoo-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Shampoo-Markt misst den jährlichen Umsatzwert auf Herstellerebene von Ausspül-Shampoo-Produkten, die weltweit über Einzelhandels- und professionelle Kanäle verkauft werden.
Zu den wichtigsten Lücken-Treibern gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Primäre Befragte würden die Richtung und Relevanz einzelner Prognoseinputs testen, wie das Tempo des Premium-Mix, der Online-Distribution oder der regionalen Auffüllung, und Analysten würden diese Einschätzungen mit gemeldeten Verkäufen und öffentlichen Indikatoren vergleichen, bevor sie ein Szenario überarbeiten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,04 Milliarden USD (2027) | |
| Regionale Beratung A | 34,7 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 11,1 % unter dem Wert dieses Berichts für 2027 von 39,04 Milliarden USD, 2 Jahre später. Die Seite projiziert Wachstum von der früheren Basis 2025 bis 2032. |
| Globale Beratung B | 35,89 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,1 % unter dem Wert dieses Berichts für 2027 von 39,04 Milliarden USD, 2 Jahre später. Die Seite projiziert Wachstum von der früheren Basis 2025 bis 2032. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Regierungsindikatoren, Zollaufzeichnungen, Kanalnachweise und Befragtenchecks und untersuchen dann Abweichungen in Jahr, Währung, Produktabdeckung und Transaktionsstufe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Shampoo-Markt und wie sind die Wachstumsaussichten?
Der Markt wird im Jahr 2027 auf 39,04 Milliarden USD geschätzt und soll bis 2032 48,7 Milliarden USD erreichen, bei einem CAGR von 4,52 % im Zeitraum 2027–2032.
Welche Faktoren unterstützen die Shampoo-Nachfrage?
Soziale Entdeckung und nutzengeführte Angebote unterstützen die Nachfrage. Unilever meldete im ersten Quartal 2026 ein zweistelliges Dove-Wachstum innerhalb seines Haarpflegegeschäfts.
Welcher Shampoo-Produkttyp hat den größten Anteil?
Standard-Shampoo war mit 90,92 % des Umsatzes im Jahr 2026 am größten. Natur-/Bio-/Medizinisches Shampoo soll mit einem CAGR von 6,68 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Shampoo-Lieferanten?
Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation und L'Oréal S.A. sind wichtige Lieferanten.
Welche Herausforderungen könnten das Shampoo-Wachstum einschränken?
Reformulierungsarbeit und Inputkostendruck können die kommerziellen Erträge begrenzen. Im Mai 2026 sahen sich indische Konsumgüterunternehmen mit höheren Shampoo-Produktionskosten konfrontiert, da der Iran-Krieg die Schifffahrt störte und rohölgebundene Rohstoff- und Frachtkosten erhöhte.
Welche Region führt beim Shampoo-Umsatz und beim prognostizierten Wachstum?
Asien-Pazifik hielt im Jahr 2026 47,36 % des Umsatzes und soll mit einem CAGR von 5,1 % im Zeitraum 2027–2032 am schnellsten wachsen.