
Marktgröße und Marktanteil für Selbstbräunungsprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Selbstbräunungsprodukte von Mordor Intelligence
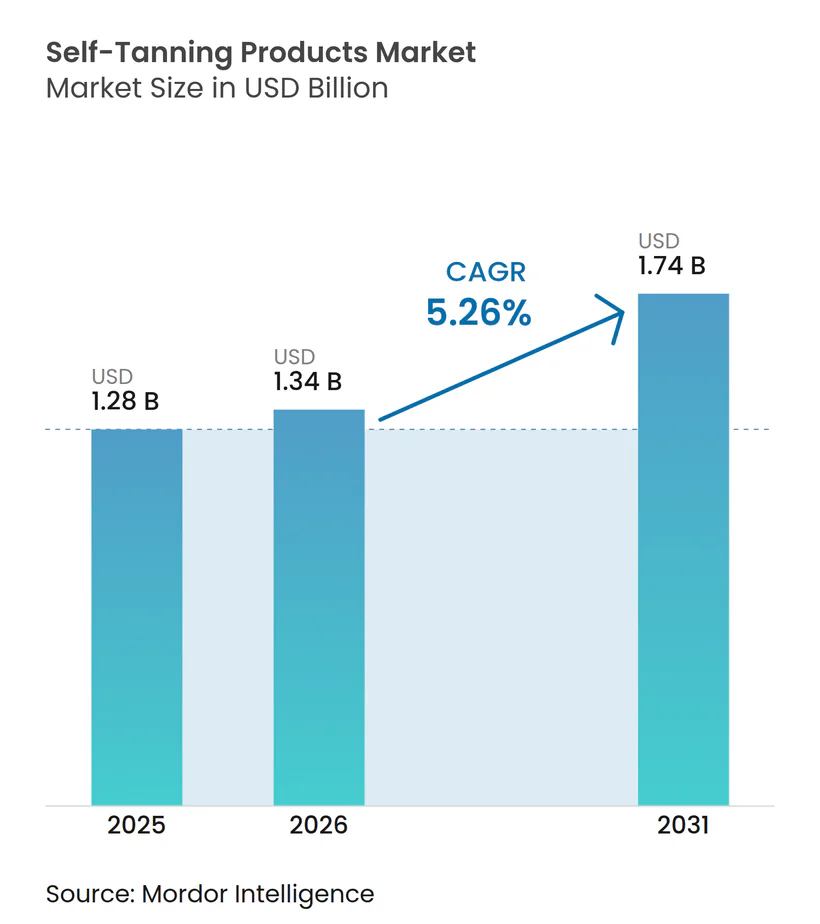
Der globale Selbstbräunungsmarkt wurde im Jahr 2025 auf 1,28 Milliarden USD geschätzt und soll von 1,34 Milliarden USD im Jahr 2026 auf 1,74 Milliarden USD bis 2031 wachsen, was einer CAGR von 5,3 % während des Prognosezeitraums (2026–2031) entspricht. Das Marktwachstum wird in erster Linie durch das wachsende Bewusstsein der Verbraucher für die gesundheitlichen Risiken der Ultraviolett (UV)-Strahlung angetrieben, was den Wandel vom traditionellen Sonnenbaden hin zu sichereren sonnenlosen Bräunungslösungen beschleunigt. Die steigende Verbraucherpräferenz für praktische Schönheits- und Körperpflegeprodukte zur Heimanwendung unterstützt die Marktexpansion zusätzlich. Der Markt profitiert auch von der wachsenden dermatologischen Empfehlung von Selbstbräunungsprodukten als sicherere kosmetische Alternative zu UV-basierten Bräunungsmethoden. Darüber hinaus stärken sich wandelnde Schönheitsstandards, die Integration von Premium-Hautpflege und die steigende Nachfrage nach multifunktionalen Formulierungen die Produktakzeptanz in wichtigen Verbrauchersegmenten. Das Marktwachstum wird jedoch durch strenge regulatorische Anforderungen an die Inhaltsstoffsicherheit, insbesondere in Bezug auf Formulierungsstandards und Produktkonformität in wichtigen Märkten, moderat eingeschränkt. Trotz dieser Herausforderungen wird erwartet, dass die zunehmende Durchdringung des E-Commerce, wiederkehrendes Kaufverhalten der Verbraucher und nachhaltigkeitsorientierte Verpackungsinnovationen im Prognosezeitraum erhebliche Wachstumschancen für den Markt schaffen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Lotionen und Cremes im Jahr 2025 mit einem Umsatzanteil von 57,9 %, während Tropfen und Seren bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Art hielten konventionelle Produkte im Jahr 2025 einen Umsatzanteil von 87,3 %, während biologische und vegane Selbstbräuner bis 2031 voraussichtlich die höchste CAGR von 7,8 % verzeichnen werden.
- Nach Endverbraucher entfielen im Jahr 2025 78,8 % des Umsatzes auf Frauen, während Männer bis 2031 voraussichtlich die schnellste CAGR von 7,5 % aufweisen werden.
- Nach Vertriebskanal hielten Fachschönheitsgeschäfte im Jahr 2025 einen Marktanteil von 57,1 % am Selbstbräunungsmarkt, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
- Nach Geografie erfasste Nordamerika im Jahr 2025 36,4 % des Selbstbräunungsmarktvolumens, während Asien-Pazifik bis 2031 voraussichtlich mit der schnellsten CAGR von 7,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsendes Bewusstsein für UV-Strahlungsrisiken und Sonnenexposition | +1.4% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach sichereren sonnenlosen Bräunungsalternativen | +1.2% | Global, insbesondere in Regionen mit hoher UV-Exposition | Mittelfristig (2–4 Jahre) |
| Sich wandelnde Schönheitstrends zugunsten gebräunter Haut | +0.9% | Global, mit Schwerpunkt auf Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Präferenz für gesunde, strahlende Haut | +0.8% | Global, mit Fokus auf den Premiummarkt | Mittelfristig (2–4 Jahre) |
| Starker Einfluss von Prominenten und sozialen Medien | +0.7% | Global, am stärksten in digital vernetzten Märkten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach veganen und nachhaltigen Produkten | +0.6% | Vor allem Europa und Nordamerika, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für UV-Strahlungsrisiken
Der Selbstbräunungsmarkt gewinnt erheblich an Dynamik, da wachsende medizinische Belege den Zusammenhang zwischen Ultraviolett (UV)-Strahlung und Melanomen sowie anderen hautbezogenen Gesundheitsrisiken belegen. Laut der Internationalen Agentur für Krebsforschung (IARC) wurden über 80 % der im Jahr 2022 weltweit gemeldeten 332.000 kutanen Melanomfälle auf UV-Strahlenexposition zurückgeführt. Darüber hinaus wird erwartet, dass die jährlichen Melanomfälle bis 2040 die Marke von 510.000 überschreiten werden, was die Dringlichkeit des Bewusstseins für UV-Risiken und präventive Gesundheitsmaßnahmen unterstreicht [1]. Dieses wachsende Gesundheitsbewusstsein verändert das Verbraucherverhalten und verlagert die Nachfrage hin zu sichereren sonnenlosen Bräunungsalternativen. Der Trend ist besonders ausgeprägt in Regionen wie Nordamerika, Australien und Nordeuropa, wo starke öffentliche Gesundheitskampagnen und ein hohes Bewusstsein für UV-bedingte Risiken die Kaufentscheidungen weiterhin beeinflussen. Infolgedessen verzeichnet der Selbstbräunungsmarkt eine wachsende Akzeptanz bei Verbrauchern, die kosmetische Bräunungslösungen ohne direkte Sonnenexposition suchen.
Wachsende Nachfrage nach sichereren sonnenlosen Bräunungsalternativen
Der Selbstbräunungsmarkt expandiert, da Verbraucher zunehmend ein gebräuntes Aussehen ohne die mit Sonnenexposition und Solarien verbundenen Gesundheitsrisiken anstreben. DHA-basierte Selbstbräunungsprodukte bieten eine sichere und praktische Alternative, indem sie durch eine Reaktion mit Aminosäuren in der äußeren Hautschicht eine vorübergehende Bräune erzeugen und so die Notwendigkeit einer UV-Exposition eliminieren. Dies hat Selbstbräunungsprodukte als praktischen Ersatz für traditionelle Bräunungsmethoden positioniert und nicht nur als kosmetische Verbesserung. Regulatorische Richtlinien unterstützen den Wandel hin zu topischen Selbstbräunungsprodukten zusätzlich. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erlaubt DHA nur für die äußerliche Anwendung und genehmigt kein Ganzkörper-Sprühbräunen, das eine potenzielle Inhalation oder Exposition der Schleimhäute beinhaltet [2]. Diese regulatorische Unterscheidung treibt eine höhere Verbraucherpräferenz für einzelhandelsfreundliche Formate wie Cremes, Lotionen, Tropfen und Mousses an, die eine größere Bequemlichkeit, Kontrolle und wahrgenommene Sicherheit für die Heimanwendung bieten. Infolgedessen wird das Marktwachstum nicht nur durch das wachsende Bewusstsein für UV-bedingte Hautschäden, sondern auch durch die steigende Verbrauchernachfrage nach sichereren, einfach anzuwendenden und selbst aufzutragenden Bräunungslösungen angetrieben.
Starker Einfluss von Prominenten und sozialen Medien
Der Selbstbräunungsmarkt wird zunehmend von digitalen Plattformen und sozialen Medien beeinflusst, auf denen Produktentdeckung, Verbraucheraufklärung und Wiederholungskäufe zunehmen. Visuelle Inhalte wie Kurzvideos sind besonders effektiv darin geworden, Anwendungstechniken, Vorher-Nachher-Ergebnisse und Farbtonauswahl zu demonstrieren, was Verbrauchern hilft, Produktleistung und Anwendung besser zu verstehen. Dies spielt eine entscheidende Rolle im Selbstbräunungsmarkt, da Kaufentscheidungen stark von sichtbaren Ergebnissen, der Leichtigkeit der Anwendung und dem Vertrauen in streifenfreie Ergebnisse beeinflusst werden. Prominentenempfehlungen und Influencer-Partnerschaften stärken die Markensichtbarkeit zusätzlich, indem sie das Verbrauchervertrauen stärken, die Reichweite des Publikums erweitern und eine anspruchsvolle Lifestyle-Positionierung verstärken. Die Wirkung ist besonders bedeutsam für Spezialisten- und Direktvertriebsmarken, die auf starkes digitales Engagement und schnelles Verbraucherfeedback angewiesen sind. Infolgedessen bleibt der Selbstbräunungsmarkt hochdynamisch, wobei die Nachfrage zunehmend durch Social-Media-Trends, Produktinnovationen und inhaltsgetriebenes Kaufverhalten geprägt wird.
Steigende Nachfrage nach veganen und nachhaltigen Produkten
Der Selbstbräunungsmarkt verzeichnet eine wachsende Nachfrage nach veganen, tierversuchsfreien und nachhaltigen Produkten, da Clean-Beauty-Präferenzen das Kaufverhalten der Mainstream-Verbraucher weiterhin beeinflussen. Als Reaktion darauf investieren Hersteller zunehmend in pflanzenbasierte und biotechnologisch hergestellte Inhaltsstoffe sowie in zertifizierte Formulierungen, um die Produktglaubwürdigkeit zu stärken und den sich wandelnden Verbrauchererwartungen gerecht zu werden. Nachhaltigkeit wird auch zu einem wichtigen Differenzierungsmerkmal bei der Produktverpackung. Verpackungen gewinnen ebenfalls an Bedeutung, da die EU-Verpackungsverordnung, die ab August 2026 gilt, strengere Anforderungen an die Recyclingfähigkeit und den Recyclinganteil im Kosmetikbereich einführt [3]. Während diese regulatorischen Änderungen die betriebliche Komplexität und die Compliance-Kosten erhöhen, schaffen sie auch Möglichkeiten für Marken, ihre Premium-Positionierung durch nachhaltigkeitsorientierte Differenzierung zu stärken. Infolgedessen verlagert sich der Selbstbräunungsmarkt in Nordamerika und Europa zunehmend hin zu einem Wertversprechen, das auf hochwertigen Formulierungen, Clean-Label-Ansprüchen und nachhaltigen Verpackungsinnovationen basiert.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Strenge Vorschriften zur Inhaltsstoffsicherheit | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Geringes Bewusstsein für Selbstbräunungsprodukte | -0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Risiko von Hautreizungen und Allergien | -0.5% | Global, mit stärkerer Auswirkung bei Verbrauchern mit empfindlicher Haut | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeit und Verpackungsbedenken | -0.4% | Europa und Nordamerika, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften zur Inhaltsstoffsicherheit
Hautempfindlichkeit und allergische Reaktionen bleiben erhebliche Herausforderungen, die das Wachstum des Selbstbräunungsprodukte-Marktes hemmen. Laut einer 2024 von PubMed Central veröffentlichten Studie enthielten alle 44 analysierten Selbstbräunungsprodukte aus 17 Marken mindestens ein potenzielles Allergen, wobei durchschnittlich fast 12 Allergene pro Produkt identifiziert wurden[4]. In den Vereinigten Staaten beschränken regulatorische Vorschriften die Verwendung von DHA auf die äußerliche Anwendung und genehmigen nicht vollständig das Ganzkörper-Sprühbräunen in Kabinen, wodurch Teile des professionellen Bräunungssegments weiterhin unter regulatorischer Kontrolle stehen. Diese Compliance-Anforderungen wirken sich unterschiedlich auf die Marktteilnehmer aus: Große Unternehmen sind besser positioniert, um regulatorische und Testkosten durch breitere Produktportfolios zu absorbieren, während kleinere Marken größere Herausforderungen in Bezug auf Neuformulierung, Compliance-Zeitpläne und höhere Betriebskosten haben. Obwohl der Selbstbräunungsmarkt weiter expandiert, bleiben strenge Vorschriften eine wesentliche Wachstumsbremse, indem sie die Produktinnovation verlangsamen, die Formulierungsflexibilität einschränken und die Kosten der Marktexpansion in verschiedenen Regionen erhöhen.
Risiko von Hautreizungen und Allergien
Der Selbstbräunungsmarkt steht auch vor anhaltenden Herausforderungen im Zusammenhang mit Hautreizungen, allergischen Reaktionen, Duftstoffempfindlichkeit und Bedenken hinsichtlich inkonsistenter kosmetischer Ergebnisse. Die Zurückhaltung der Verbraucher bleibt hoch, insbesondere bei Erstanwendern und Personen mit empfindlicher Haut, aufgrund von Bedenken wie Streifenbildung, ungleichmäßigem Auftragen und möglichem Hautunbehagen. Sicherheitsbedenken im Zusammenhang mit bestimmten Anwendungsmethoden beeinflussen das Verbrauchervertrauen zusätzlich, insbesondere wenn eine Exposition empfindlicher Bereiche auftreten kann. Als Reaktion darauf konzentrieren sich Hersteller zunehmend auf sanftere Formulierungen, indem sie die DHA-Konzentration reduzieren, ergänzende Inhaltsstoffe wie Erythrulose einbeziehen, Duftstoffe eliminieren und hautpflegeorientierte Inhaltsstoffe hinzufügen, um die Hautverträglichkeit zu verbessern. Produktinnovationen konzentrieren sich zunehmend auf Formulierungen, die mit feuchtigkeitsspendenden und hautberuhigenden Inhaltsstoffen angereichert sind, was Marken dabei hilft, Selbstbräunungsprodukte als sicherer und hautfreundlicher zu positionieren. Infolgedessen wird der Markt zunehmend zwischen Massenmarktprodukten und Premium-Formulierungen für empfindliche Haut segmentiert. Während dieser Trend das Wertwachstum durch Premiumisierung unterstützt, kann er auch die breitere Marktdurchdringung einschränken, indem eine höhere Produktdifferenzierung und Preisgestaltung aufrechterhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
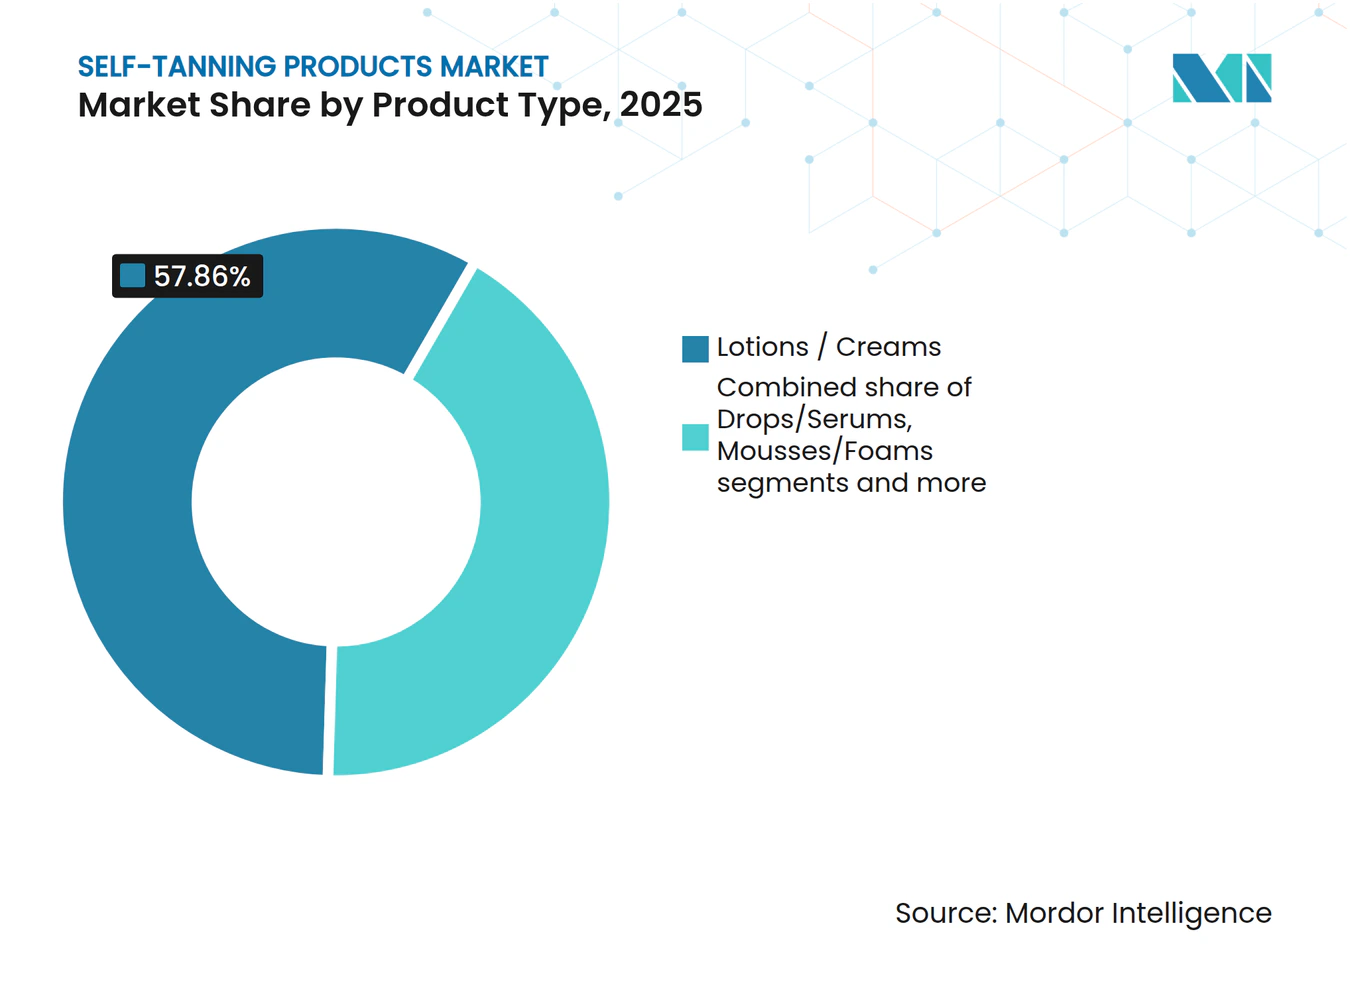
Seren und Tropfen gestalten das Premium-Segment neuLotionen und Cremes machten im Jahr 2025 57,9 % des Selbstbräunungsmarktanteils aus und behaupteten ihre Dominanz aufgrund starker Verbraucherbekanntheit, breiter Einzelhandelsverfügbarkeit und erschwinglicher Preisgestaltung in Massenmarkt- und Premium-Segmenten. Diese Formate bleiben ein wichtiger Umsatzbeitrag, da sie sich leicht in tägliche Körperpflegeroutinen integrieren lassen, Wiederholungskäufe bestehender Nutzer unterstützen und gleichzeitig Erstkäufer ansprechen. Mousses und Schäume nehmen ebenfalls eine bedeutende Position im Markt ein, angetrieben durch die Verbraucherpräferenz für schnellere Trocknungszeiten und einfachere Anwendung.
Unterdessen werden Tropfen und Seren bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen und sich als das am schnellsten wachsende Produktsegment etablieren. Das Wachstum wird maßgeblich durch die steigende Nachfrage nach multifunktionalen Schönheitsprodukten angetrieben, die Bräunungsvorteile mit Hautpflegeeigenschaften kombinieren. Diese Formate bieten aufbaubare Abdeckung, größere Anwendungskontrolle und ein geringeres Risiko ungleichmäßiger Ergebnisse, was sie besonders für Premium- und hautpflegeorientierte Verbraucher attraktiv macht. Der Selbstbräunungsmarkt verzeichnet auch eine wachsende Nachfrage nach graduellen Bräunungsprodukten, die in Feuchtigkeitscremes und Hautpflegeroutinen integriert sind. Dieser Trend erweitert die Kategoriepräsenz, indem er Erstanwender anspricht, die subtile, anpassbare Ergebnisse mit geringeren Bedenken hinsichtlich Streifenbildung, ungleichmäßigem Farbton oder übermäßigem Auftragen suchen. Infolgedessen konzentriert sich die Produktinnovation zunehmend auf hautpflegeinfundierte, benutzerfreundliche Formulierungen, die die Bequemlichkeit erhöhen und das Verbrauchervertrauen stärken.



Nach Art:
Das Bio-Segment beschleunigt sich, da die Erwartungen an Clean-Label steigenKonventionelle Produkte machten im Jahr 2025 87,3 % des Umsatzes im Natursegment aus und unterstreichen ihre anhaltende Dominanz im Selbstbräunungsmarkt. Diese Führungsposition wird durch etablierte DHA-basierte Formulierungen, kosteneffiziente Produktion und starken Vertrieb über Apotheken, Masseneinzelhandel und Schönheitsgeschäfte angetrieben. Konventionelle Produkte bieten auch eine größere Skalierbarkeit und konsistente Versorgung, was eine breite Verfügbarkeit über mehrere Preissegmente hinweg ermöglicht.
Im Gegensatz dazu werden biologische und vegane Produkte bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen und damit das am schnellsten wachsende Segment innerhalb des Marktes darstellen. Das Wachstum wird in erster Linie durch die steigende Verbrauchernachfrage nach pflanzenbasierten Inhaltsstoffen, tierversuchsfreien Formulierungen und Clean-Label-Schönheitsprodukten angetrieben. Der zunehmende Fokus der Einzelhändler auf nachhaltige und transparente Produktportfolios beschleunigt die Akzeptanz zusätzlich. Das Bio-Segment gewinnt an Marktglaubwürdigkeit, da Marken in fortschrittliche Formulierungen investieren, die Clean-Label-Positionierung mit Produktleistung verbinden. Die regulatorische Kontrolle in Bezug auf Nachhaltigkeit, Inhaltsstofftransparenz und Produktkennzeichnung, insbesondere in Europa, ermutigt Hersteller zusätzlich, ihre Compliance- und Clean-Formulierungsstrategien zu stärken.
Nach Endverbraucher:
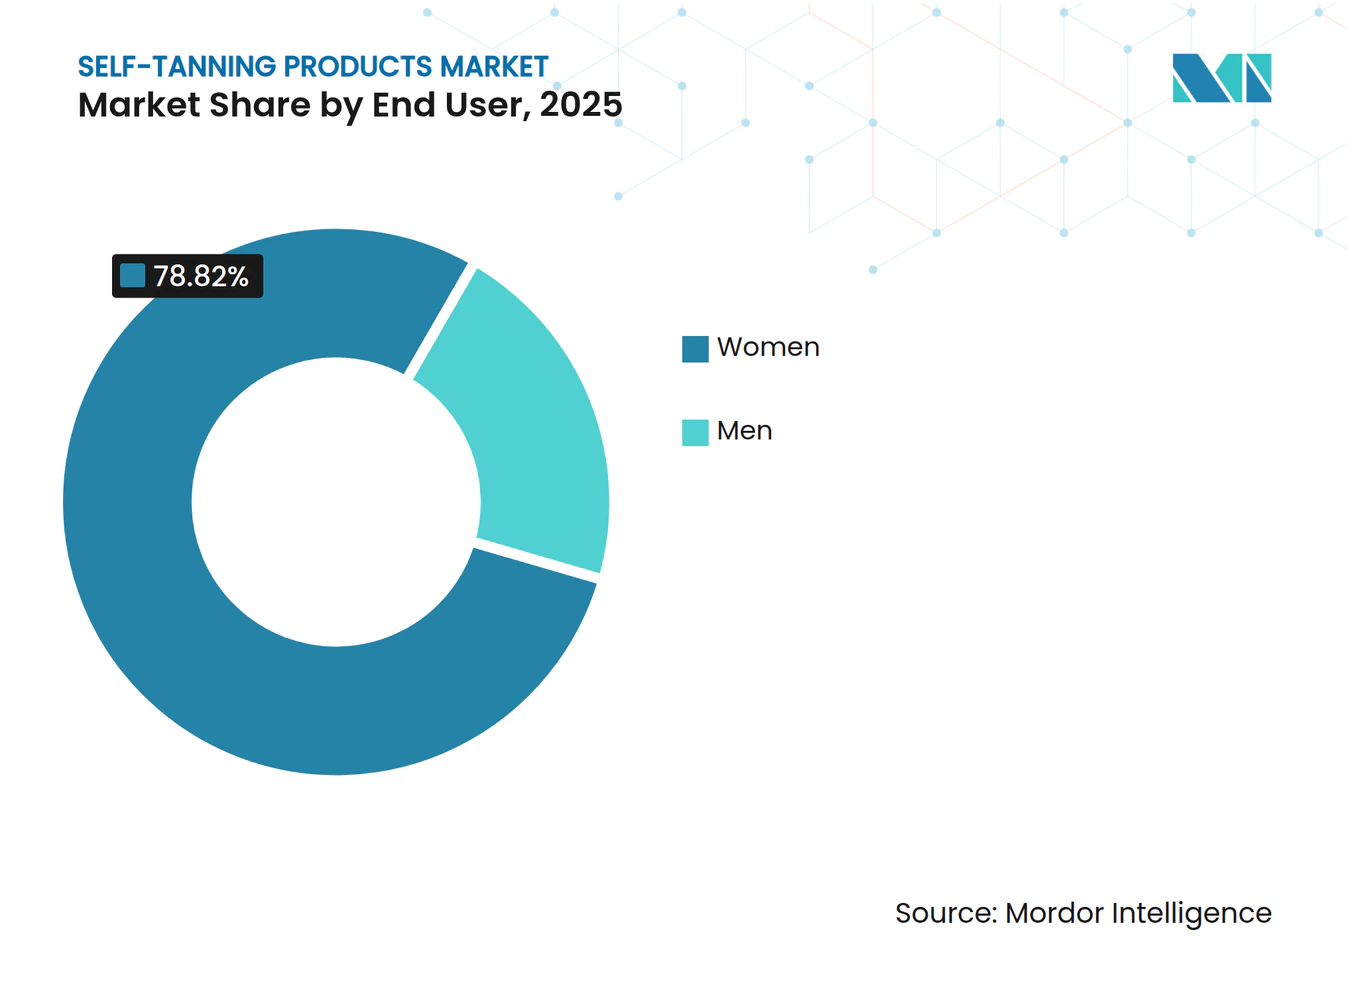
Männer erschließen neues Wachstum, während Frauen die Kernbasis bleibenFrauen machten im Jahr 2025 78,8 % des Umsatzes aus und behaupteten ihre Position als dominantes Endverbrauchersegment im Selbstbräunungsmarkt. Diese Führungsposition wird durch starke Produktbekanntheit, breitere Produktverfügbarkeit und höhere Wiederholungskaufraten in mehreren Kategorien unterstützt, darunter Gesichtsbräunung, Körperbräunung, Express-Formulierungen und graduelle Bräunungsprodukte. Frauen treiben auch weiterhin das Markenengagement durch stärkeres Experimentieren mit Produktformaten, Farbtonauswahl und mehrstufigen Bräunungsroutinen an.
Das Männersegment wird jedoch bis 2031 voraussichtlich die schnellste CAGR von 7,5 % verzeichnen und damit eine wichtige Wachstumschance im Markt darstellen. Dieses Wachstum wird durch sich wandelnde Pflegetrends, zunehmendes Interesse an Fitness und Aussehen sowie die steigende Akzeptanz von Hautpflegeprodukten bei jüngeren männlichen Verbrauchern angetrieben. Um dieses wachsende Segment zu erschließen, führen Marken zunehmend Produkte mit leichten Texturen, rückstandsarmen Formulierungen und neutralen Duftprofilen ein, die auf männliche Präferenzen abgestimmt sind. Die anfängliche Akzeptanz bei Männern konzentriert sich weitgehend auf graduelle Bräunungs- und feuchtigkeitscrembasierte Produkte, da diese Formate subtile Ergebnisse, einfachere Anwendung und ein geringeres wahrgenommenes Risiko bieten.

Nach Vertriebskanal:
E-Commerce baut die Schleife für Wiederholungskäufe aufFachschönheitsgeschäfte machten im Jahr 2025 57,1 % des Umsatzes aus und sind damit der führende Vertriebskanal im Selbstbräunungsmarkt. Ihre starke Marktposition wird durch Produktaufklärung im Geschäft, fachkundiges Merchandising und persönliche Beratung angetrieben, die dazu beitragen, die Zurückhaltung der Verbraucher in einer Kategorie zu reduzieren, in der die Anwendungstechnik die Ergebnisse erheblich beeinflusst. Unterdessen spielen Hypermärkte und Supermärkte weiterhin eine wichtige Rolle bei der Förderung des Absatzes von preisgünstigen und Massenmarktprodukten, insbesondere Lotionen und graduellen Bräunungsprodukten.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich die schnellste CAGR von 7,1 % verzeichnen, angetrieben durch die wachsende Verbraucherpräferenz für Bequemlichkeit, einfache Produktnachbestellung und breitere Produktzugänglichkeit. Digitale Kanäle ermöglichen es Marken auch, das Kundenengagement durch Abonnements, Online-Communities, personalisierte Empfehlungen und kontinuierliche Produktaufklärung zu stärken. Darüber hinaus unterstützen E-Commerce-Plattformen Cross-Selling-Möglichkeiten für ergänzende Produkte wie Bräunungshandschuhe, Primer und gesichtsspezifische Formulierungen. Obwohl Apotheken und Convenience-Stores für Nischen- und bequemlichkeitsorientierte Käufe relevant bleiben, werden Online-Kanäle für die langfristige Marktexpansion zunehmend wichtiger. Infolgedessen verfolgen erfolgreiche Marktteilnehmer zunehmend Omnichannel-Strategien, die eine starke Präsenz im Facheinzelhandel mit robusten digitalen und Direktvertriebsfähigkeiten kombinieren.
Geografische Analyse
Markt für Selbstbräunungsprodukte in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 36,4 % des globalen Umsatzes und behauptete damit seine Position als größter regionaler Markt für Selbstbräunungsprodukte. Das regionale Wachstum wird durch hohe Konsumausgaben für Schönheits- und Körperpflegeprodukte, eine starke Einzelhandelsdurchdringung sowie ein weit verbreitetes Bewusstsein für sonnenloses Bräunen als sicherere Alternative zur UV-Exposition gestützt. Die Vereinigten Staaten bleiben der größte Einzelmarkt, unterstützt durch etablierte Einzelhandelsnetzwerke und eine starke Markenpräsenz sowohl im Premium- als auch im Massenmarktsegment. Kanada und Mexiko tragen durch steigende Produktakzeptanz und wachsendes Verbraucherinteresse an praktischen Bräunungslösungen ebenfalls zum regionalen Wachstum bei.
Markt für Selbstbräunungsprodukte in Europa
Europa ist der zweitgrößte regionale Markt und spielt durch strenge regulatorische Aufsicht weiterhin eine bedeutende Rolle bei der Gestaltung von Produktstandards. Wichtige Märkte wie Deutschland, das Vereinigte Königreich, Frankreich und Spanien treiben die regionale Nachfrage an, unterstützt durch ein ausgeprägtes Verbraucherbewusstsein für UV-bedingte Gesundheitsrisiken und eine wachsende Präferenz für sicherere Bräunungsalternativen. In der Region ist zudem eine steigende Nachfrage nach hautpflegeintegrierten Bräunungsprodukten zu beobachten, insbesondere bei Premium-Formaten wie Drops und Seren. Regulatorische Entwicklungen in Bezug auf Verpackungsnachhaltigkeit, Produktkennzeichnung und Inhaltsstoffsicherheit beeinflussen weiterhin Innovation und Produktpositionierung auf dem europäischen Markt.
Markt für Selbstbräunungsprodukte im asiatisch-pazifischen Raum
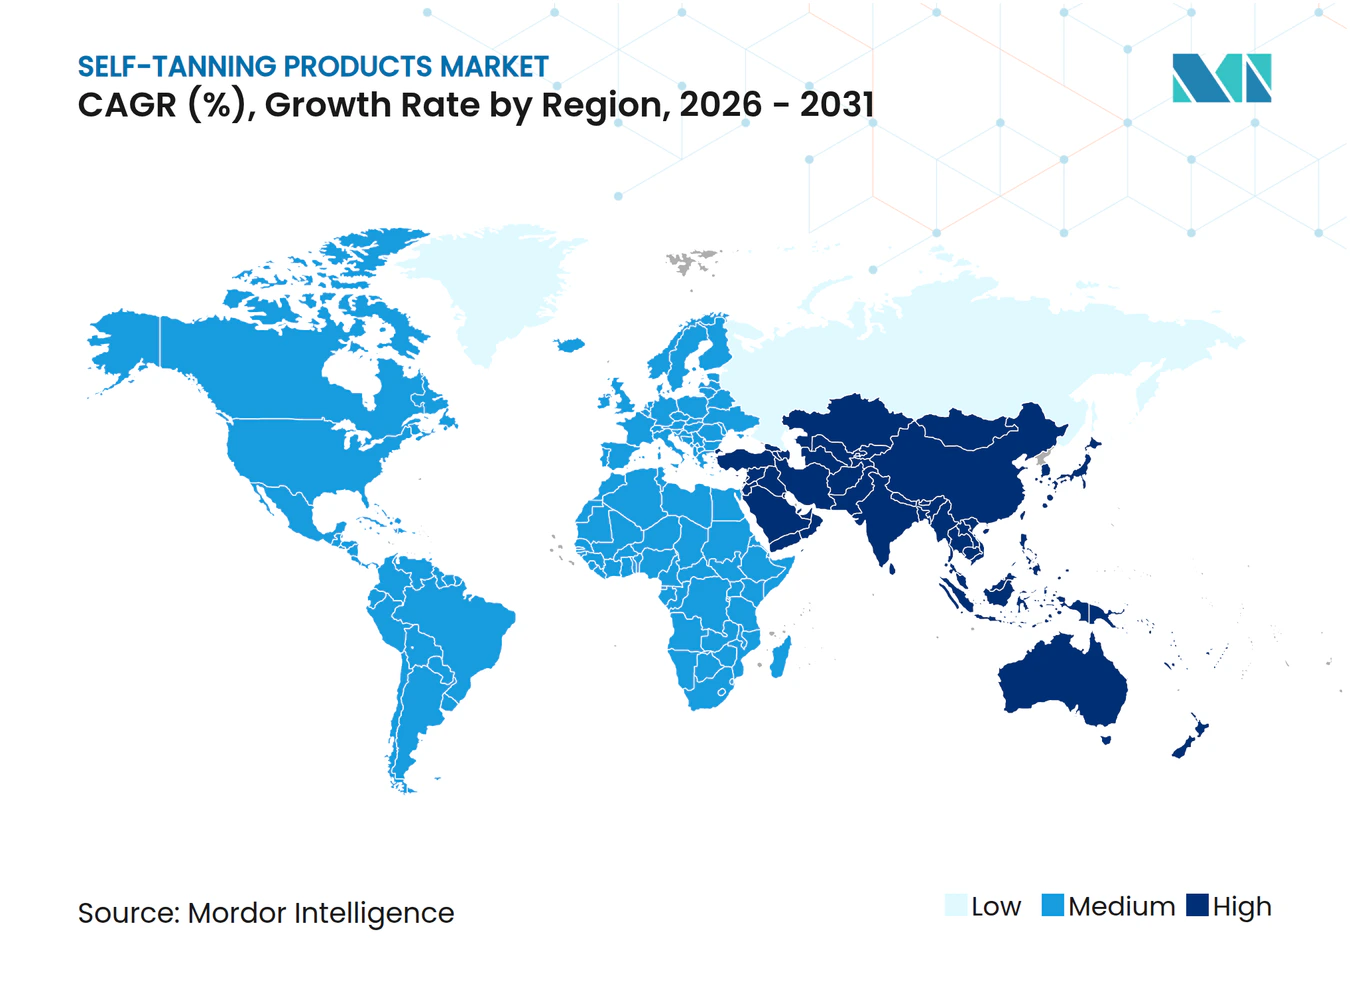
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 7,7 % verzeichnen und ist damit der am schnellsten wachsende regionale Markt. Das Wachstum wird durch steigende verfügbare Einkommen, zunehmende Ausgaben für Schönheits- und Hautpflegeprodukte sowie ein wachsendes Produktbewusstsein über digitale Plattformen angetrieben. Australien bleibt ein wichtiger reifer Markt, während China und Indien aufgrund expandierender urbaner Verbraucherbasen und zunehmender Hautpflegeakzeptanz starke langfristige Wachstumschancen bieten. Südkorea trägt durch Produktinnovation und eine starke Nachfrage nach fortschrittlichen Schönheitsformulierungen ebenfalls zum regionalen Wachstum bei.
Markt für Selbstbräunungsprodukte in Südamerika und MEA
Südamerika entwickelt sich zu einem aufstrebenden Markt, gestützt durch ein wachsendes Schönheitsbewusstsein und steigende Verbrauchernachfrage in Ländern wie Brasilien und Argentinien. Der Nahe Osten & Afrika stellt zwar den kleinsten regionalen Markt dar, bietet jedoch selektive Wachstumschancen, insbesondere im Premium-Schönheitssegment in Märkten wie den Vereinigten Arabischen Emiraten und Südafrika. Insgesamt wird die globale Marktexpansion zunehmend durch eine steigende Akzeptanz in aufstrebenden Volkswirtschaften sowie durch anhaltendes Wachstum in etablierten Märkten getragen.
Wettbewerbslandschaft
Marktkonzentration
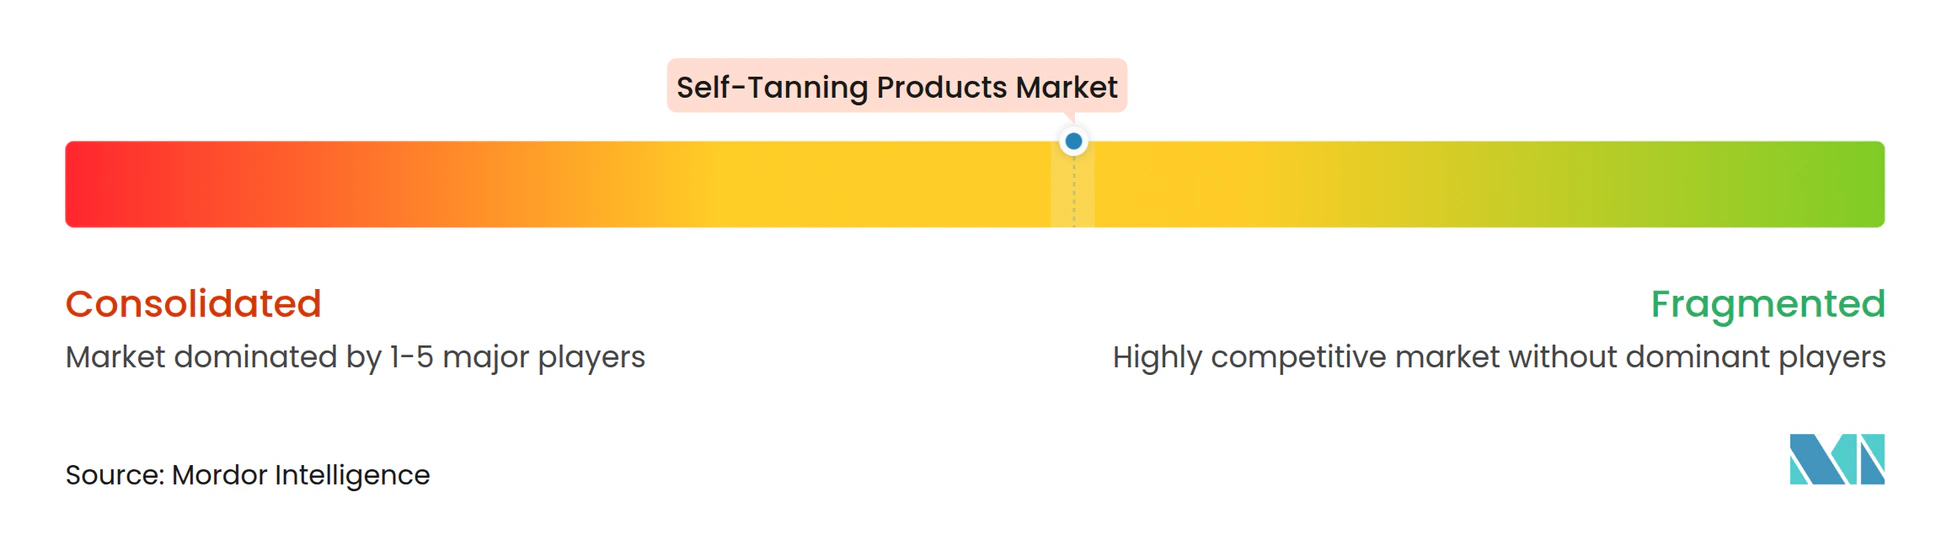
Der Selbstbräunungsmarkt ist mäßig fragmentiert, wobei der Wettbewerb sowohl von großen multinationalen Körperpflegeunternehmen als auch von spezialisierten Selbstbräunungsmarken angetrieben wird. Große Akteure wie L'Oréal, Beiersdorf, Kenvue und PZ Cussons profitieren von starken Markenportfolios, umfangreichen Forschungs- und Entwicklungskapazitäten und breitem Einzelhandelsvertrieb. Gleichzeitig bleiben Spezialmarken wie Coco & Eve, Tan-Luxe, Loving Tan und Bondi Sands durch Produktinnovation, starkes digitales Engagement und leistungsorientiertes Branding hochgradig wettbewerbsfähig. Diese Wettbewerbsmischung verhindert eine Marktkonzentration und hält die Innovationszyklen relativ schnell, insbesondere in Premium-Produktkategorien.
Produktinnovation bleibt ein wichtiges Wettbewerbsdifferenzierungsmerkmal, da Unternehmen zunehmend bei Bräunungsfinish, Untertonkompatibilität, Formulierungsqualität, Hautgefühl und Hautpflegevorteilen konkurrieren. Premium-Segmente wie Tropfen und Seren entwickeln sich zu wichtigen Wachstumsbereichen aufgrund ihrer Fähigkeit, höhere Preise zu unterstützen und wertsteigernde Inhaltsstoffe wie Hyaluronsäure, Niacinamid und Peptide einzubeziehen. Clean-Label-Formulierungen, hautfreundliche Inhaltsstoffe und nachhaltigkeitsorientierte Produktentwicklung werden ebenfalls zunehmend wichtiger, insbesondere in Europa, wo regulatorische Compliance und Umweltstandards die Einzelhandelspositionierung stark beeinflussen.
Kanalexpansion und Omnichannel-Umsetzung sind gleichermaßen entscheidend für den Wettbewerbserfolg. Unternehmen balancieren zunehmend die Sichtbarkeit im Facheinzelhandel mit starken E-Commerce- und Direktvertriebsstrategien, um sowohl Produktentdeckung als auch Wiederholungskäufe zu fördern. Strategische Einzelhandelspartnerschaften, Portfolioerweiterung und Innovation in angrenzenden Kategorien prägen weiterhin die Marktdynamik. Insgesamt wird erwartet, dass der Selbstbräunungsmarkt hochgradig wettbewerbsfähig bleibt, wobei der langfristige Erfolg von Innovationsgeschwindigkeit, Einzelhandelsdurchdringung, digitalem Markenengagement und konsistenter Produktleistung abhängt.
Marktführer in der Branche für Selbstbräunungsprodukte
-
L'Oréal SA
-
Kao Corporation
-
PZ Cussons plc
-
Beiersdorf AG
-
Natura & Co Holding SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Selbstbräunungsprodukte Unternehmen in diesem Bericht
- L’Oréal SA
- Kao Corporation
- PZ Cussons plc
- Beiersdorf AG
- Edgewell Personal Care
- MineTan
- Kenvue, Inc.
- Natura & Co Holding SA
- Beauty By Earth LLC
- Fake Bake Ltd.
- Shiseido Co. Ltd.
- Clarins Group
- Crown Laboratories, Inc.
- Future Beauty Labs (Tan-Luxe)
- Skinerals Inc.
- Loving Tan Pty Ltd.
- New Sunshine, LLC
- Norvell Skin Solutions
- GloBody Inc.
- Loving Tan
Neueste Industrielle Entwicklungen in Markt für Selbstbräunungsprodukte
- April 2026: Palm Beach Tan erweiterte seine Präsenz durch die Übernahme von 14 Bodyheat Tanning-Salons in Las Vegas. Acht Standorte werden umbenannt und umgebaut, während sechs mit nahegelegenen bestehenden Filialen zusammengeführt werden. Diese Übernahme erhöht die Präsenz des Unternehmens auf 648 Standorte in 35 Bundesstaaten und stärkt seine Position im Las-Vegas-Markt.
- März 2026: Coco & Eve brachte Sunny Honey Protect auf den Markt, eine auf Ausstrahlung ausgerichtete LSF-Produktlinie, die Selbstbräunungsroutinen ergänzen soll. Das über Ulta Beauty und die offizielle Website der Marke erhältliche Produkt erweitert das Portfolio von Coco & Eve, indem es Selbstbräunung mit Sonnenschutz verbindet und eine wichtige Kategorieerweiterung für die Marke darstellt.
- Juni 2025: James Read führte eine hautpflegeorientierte Selbstbräunungslinie auf dem US-amerikanischen Markt durch eine Partnerschaft mit Credo Beauty ein. Die Self Glow-Kollektion umfasste vier vegane, nachhaltige Produkte und markierte das erste vollständige sonnenlose Bräunungssortiment von Credo Beauty.
- Januar 2025: Loving Tan versuchte, den Selbstbräunungsmarkt mit der Einführung seiner Express-Gesichts- und Körperbräunungsseren neu zu definieren. Das 2 HR Express Face Tanning Serum (GBP 32 für 30 ml) und die 2 HR Express Tanning Lotion (GBP 32 für 100 ml) wurden entwickelt, um „hautpflegende” Vorteile zu bieten und gleichzeitig innerhalb von nur 2 Stunden eine natürlich aussehende Bräune zu erzielen.
Berichtsumfang des globalen Marktes für Selbstbräunungsprodukte
Selbstbräunungsprodukte sind kosmetische Formulierungen, die darauf ausgelegt sind, ein gebräuntes oder bronziertes Aussehen ohne Exposition gegenüber Ultraviolett (UV)-Strahlung zu erzeugen. Diese Produkte enthalten typischerweise Dihydroxyaceton (DHA), einen Wirkstoff, der mit Aminosäuren in der äußeren Hautschicht reagiert, um einen vorübergehenden Bräunungseffekt zu erzeugen. Der Selbstbräunungsmarkt-Bericht analysiert den Markt über mehrere Segmente hinweg, einschließlich Produkttyp, Art, Endverbraucher, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Lotionen/Cremes, Mousses/Schäume, Tropfen/Seren, Sprays/Nebel und andere Produkttypen segmentiert. Basierend auf der Art wird der Markt in biologische und konventionelle Produkte kategorisiert. Nach Endverbraucher ist der Markt in Frauen und Männer segmentiert. Basierend auf dem Vertriebskanal umfasst der Markt Hypermärkte/Supermärkte, Fachschönheitsgeschäfte, Online-Einzelhandelsgeschäfte, Convenience-Stores und andere Kanäle. Geografisch wird der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika analysiert. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lotionen/Cremes |
| Mousses/Schäume |
| Tropfen/Seren |
| Sprays/Nebel |
| Sonstige Produkttypen (Tücher usw.) |
| Bio |
| Konventionell |
| Frauen |
| Männer |
| Hypermärkte/Supermärkte |
| Fachgeschäfte für Schönheitsprodukte |
| Online-Einzelhandelsgeschäfte |
| Convenience-Stores |
| Sonstige Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lotionen/Cremes | |
| Mousses/Schäume | ||
| Tropfen/Seren | ||
| Sprays/Nebel | ||
| Sonstige Produkttypen (Tücher usw.) | ||
| Nach Art | Bio | |
| Konventionell | ||
| Nach Endverbraucher | Frauen | |
| Männer | ||
| Nach Vertriebskanal | Hypermärkte/Supermärkte | |
| Fachgeschäfte für Schönheitsprodukte | ||
| Online-Einzelhandelsgeschäfte | ||
| Convenience-Stores | ||
| Sonstige Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Selbstbräunungssektor bis 2031 voraussichtlich erreichen?
Es wird erwartet, dass er bis 2031 1,74 Milliarden USD erreicht, gegenber 1,34 Milliarden USD im Jahr 2026, bei einer CAGR von 5,3 %.
Welches Produktformat wächst am schnellsten?
Tropfen und Seren sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 6,9 % bis 2031.
Welche Käufergruppe bleibt die größte?
Frauen bleiben die größte Endverbrauchergruppe und machten im Jahr 2025 78,8 % des Umsatzes aus, auch wenn Männer ein schnelleres Wachstum verzeichnen.
Welche Region führt beim Umsatz und welche Region wächst am schnellsten?
Nordamerika führte im Jahr 2025 mit einem Anteil von 36,4 %, während Asien-Pazifik bis 2031 voraussichtlich die schnellste CAGR von 7,7 % verzeichnen wird.