
Größe und Marktanteil des Saudi-Arabien-Möbelmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.37 Milliarden US-Dollar |
| Marktgröße (2026) | 8.97 Milliarden US-Dollar |
| Marktgröße (2031) | 12.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.80 % |
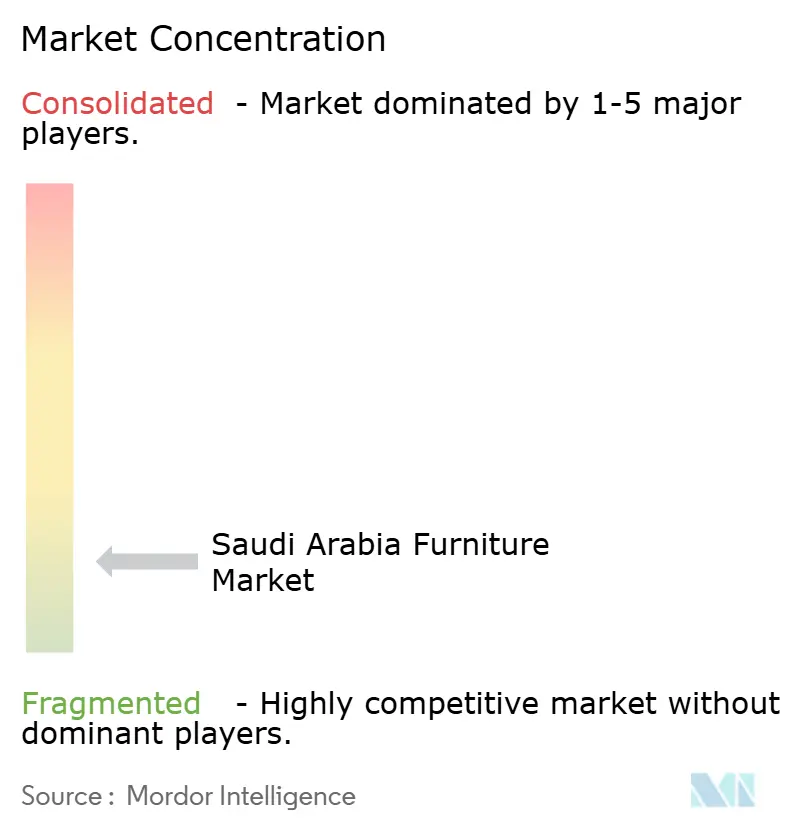
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Saudi-Arabien-Möbelmarkts von Mordor Intelligence
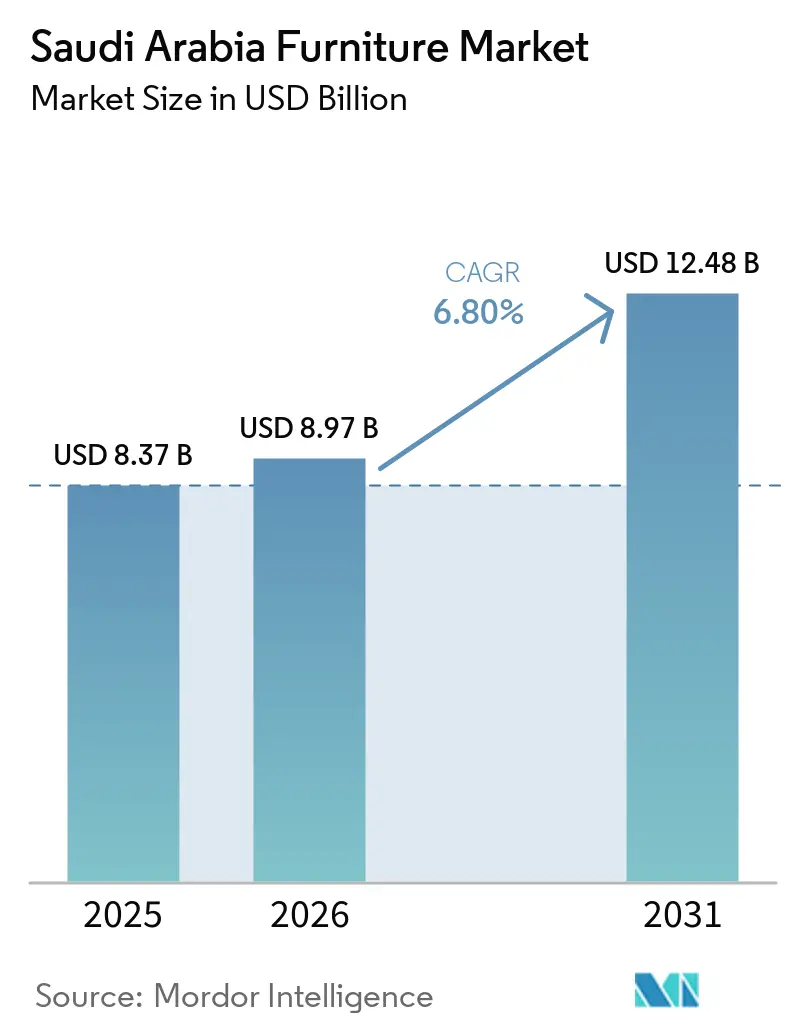
Der saudi-arabische Möbelmarkt wurde im Jahr 2025 auf 8,37 Milliarden USD geschätzt und soll bis 2026 auf 8,97 Milliarden USD und bis 2031 auf 12,48 Milliarden USD wachsen, bei einer CAGR von 6,8 % während des Prognosezeitraums (2026–2031). Die Möbelnachfrage in Saudi-Arabien wird durch eine große Wohnbevölkerung angetrieben, die wiederkehrende Erstkauf- und Ersatznachfrage erzeugt, sowie durch eine vom Public Investment Fund (PIF) unterstützte Giga-Projekt-Pipeline, die Nachfrage nach spezifikationsgerechten Möbeln, Einrichtungsgegenständen und Ausstattungen (FF&E) erzeugt, sobald Immobilien eröffnet werden. Die GASTAT-Wohnstatistikpublikation 2025 hebt einen reifen, aber wachsenden Wohnungsbestand hervor, mit 4,5 Millionen von Saudis bewohnten Wohneinheiten und mehr als 118.000 netto neu hinzugekommenen Wohneinheiten im Jahr 2025[1]. Vom PIF unterstützte Giga-Projekte, darunter Diriyah, The Red Sea, NEOM, Qiddiya und AMAALA, erzeugen FF&E-Nachfrage im Zusammenhang mit dem Projektabschluss, wobei die Waldorf Astoria- und Four Seasons-Projekte in Diriyah zusammen einen FF&E-Wert von 1,55 Milliarden USD im Jahr 2026 ausmachen. Große Einzelhändler erweitern ihre Vertriebskapazitäten: IKEA Alsulaiman strebt bis 2028 landesweit 30 Kundenbegegnungspunkte an[2]; Home Centre und Pan Home expandieren in Sekundärstädte; Ashley HomeStore eröffnete im Januar 2026 seinen achten Showroom in Saudi-Arabien; Almutlaq kombiniert Einzelhandelsbetrieb mit Fertigung in seinem Werk in Dammam; und ABYAT entwickelt ein 110.000 Quadratmeter großes Logistikzentrum am King Abdulaziz Port mit einer Investition von 100 Millionen SAR (26,65 Millionen USD).
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielt Wohnmöbel im Jahr 2025 einen Marktanteil von 45,8 % am saudi-arabischen Möbelmarkt, während Hotelmöbel bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Material hielt Holz im Jahr 2025 einen Marktanteil von 53,9 % am saudi-arabischen Möbelmarkt, während Kunststoff- und Polymermöbel bis 2031 voraussichtlich mit einer CAGR von 9,0 % wachsen werden.
- Nach Preisklasse hielt Mittelklassemöbel im Jahr 2025 einen Umsatzanteil von 46,1 %, während Premiummöbel bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2025 einen Umsatzanteil von 62,9 %, während B2B- und Projektverkäufe bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Geografie hielt die Zentralregion im Jahr 2025 einen Umsatzanteil von 37,5 %, während die Nordregion bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Der Wohnungsbau im Rahmen von Vision 2030 beschleunigt die Nachfrage nach Wohnmöbeln | +2.0% | Landesweit, konzentriert in Riad, Dschidda, Medina und ROSHN-Gemeinden | Mittelfristig (2–4 Jahre) |
| Hospitality-Giga-Projekte treiben Vertrags- und Luxussegmente an | +1.5% | Westliche Küste, einschließlich NEOM, Rotes Meer, Diriyah und Qiddiya, mit Ausstrahlungseffekten auf Luxushotels in Riad | Mittelfristig (2–4 Jahre) |
| Rasante Verbreitung von E-Commerce und Kauf-jetzt-zahle-später steigert Online-Möbelverkäufe | +0.9% | National, am stärksten in Riad, Dschidda und dem Ballungsraum Dammam | Kurzfristig (≤ 2 Jahre) |
| ESG-verknüpfte öffentliche Ausschreibungen begünstigen zertifizierte Holzmöbel | +0.5% | NEOM-Projektzonen, Red Sea Global-Standorte und Mostadam-zertifizierte Regierungsgebäude | Mittelfristig (2–4 Jahre) |
| Saudisierung fördert ergonomische Büromöbel-Upgrades | +0.6% | Riad, einschließlich KAFD, Al-Malqa und Al-Olaya, mit sekundären Ausstrahlungseffekten auf Gewerbestandorte in Dschidda | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von Plattenwerkstoffen angesichts des Risikos im Roten-Meer-Schiffsverkehr | +0.4% | Industriestädte in Riad, Dschidda und Dammam, mit nationalen Lieferkettenvorteilen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Wohnungsbau im Rahmen von Vision 2030 beschleunigt die Nachfrage nach Wohnmöbeln
Das Wohnungsbauprogramm Saudi-Arabiens hat stetige Fortschritte in Richtung seines Ziels einer Wohneigentumsquote von 70 % gemacht und jedes Jahr eine wachsende Anzahl neu erworbener Eigenheime auf den Markt gebracht. Jeder netto neue Haushalt stellt einen potenziellen Möbelkäufer dar, was jährliche Wohneigentums- und Wohnungslieferdaten zu einem wichtigen Frühindikator für die Möbelnachfrage macht. Im Jahr 2025 erreichte die Wohneigentumsquote 66,24 %, gegenüber 63,74 % im Jahr 2023 und 65,40 % im Jahr 2024[3]. Im Jahr 2024 betreute das Sakani-Programm 117.000 Familien, darunter 93.000 Familien, die in fertiggestellte Häuser einzogen. Laut GASTAT wurden in Saudi-Arabien im Jahr 2025 mehr als 118.000 netto neue von Saudis bewohnte Wohneinheiten hinzugefügt. Die Wohneigentumsquote stieg zwischen 2023 und 2025 um etwa 2,5 Prozentpunkte. Bei diesem jährlichen Tempo würde das Erreichen der verbleibenden rund 3,76 Prozentpunkte, die zur Erreichung des 70-%-Ziels erforderlich sind, etwa drei weitere Jahre anhaltender Erstausstattungs-Möbelnachfrage unterstützen. Neue Wohneigentümer richten ihre Häuser in der Regel nicht unmittelbar nach der Übergabe ein. In einer typischen Riader Villa erfolgen Möbelkäufe in der Regel 12–18 Monate später, nach der Innenausbauplanung und dem Ansparen von Haushaltsmitteln.
Hospitality-Giga-Projekte treiben Vertrags- und Luxussegmente an
Diriyah, das Rote Meer und Qiddiya fügen jährlich weiterhin betriebsbereite Hotelzimmer hinzu, wobei jede Immobilie vor Beginn der Beschaffung betreiberspezifische Möbel, Einrichtungsgegenstände und Ausstattungen (FF&E) benötigt. Jährliche Hotelzimmereröffnungen und bestätigte Betreibervergaben, nicht angekündigte Investitionsausgaben (CapEx), wandeln Giga-Projekt-Pipelines in greifbare Möbelnachfrage um. Diriyah Gate und Wadi Safar planen die Aufnahme von rund 18.000 Wohneinheiten, 450 Einzelhandels- und Gastronomieeinrichtungen sowie fast 40 Hotels. Da Bab Samhan bereits in Betrieb ist, umfasst das Auftragsbuch sowohl Erstausstattungs- als auch Ersatz-FF&E-Nachfrage. Das Waldorf Astoria-Projekt von Hassan Allam–UCC im Wert von 727 Millionen USD und das Four Seasons-Projekt von Midad im Wert von 827 Millionen USD stellen weiterhin klare Nachfragesignale dar[4]. Phase 1 des Roten-Meer-Projekts eröffnete 2024 das St. Regis Red Sea Resort und Nujuma, ein Ritz-Carlton Reserve. Die verbleibenden Inselhotels schreiben FF&E-Verträge phasenweise aus. Spezifikationen für regenerative Küstenentwicklungen, einschließlich Anforderungen im Zusammenhang mit Salzexposition, Feuchtigkeitsbeständigkeit und Außenbereichsbeständigkeit, lassen sich nicht direkt aus den Designhandbüchern für Erbe-Luxus in Diriyah übertragen. Betreiber-FF&E-Spezifikationen erfordern die Einhaltung von Brandschutzklassen, Feuchtigkeitsklassifizierungen sowie Anforderungen der Forest Stewardship Council (FSC)- und Programme for the Endorsement of Forest Certification (PEFC)-Lieferkettennachweise, bevor Preisverhandlungen beginnen.
Rasante Verbreitung von E-Commerce, Kauf-jetzt-zahle-später und Arbeitsplatznachfrage
Möbel sind aufgrund von Logistikkosten, Rücksendequoten und Montageanforderungen eine strukturell schwierige E-Commerce-Kategorie. Dennoch beschleunigt sich die Akzeptanz in Saudi-Arabien, wobei führende Plattformen Möbel zu ihren meistbesuchten Kategorien zählen und Kauf-jetzt-zahle-später-Kassenvorgänge hochpreisige Käufe in Ratenzahlungstransaktionen umwandeln. Lizenzierte Kauf-jetzt-zahle-später-Kapazitäten und zuverlässige Zustellung auf der letzten Meile, nicht das Verkehrsvolumen, sind es, die diese Nachfrage in realisierte Umsätze umwandeln. Sperrige Produkte, hohe Rücksendekosten und Montageanforderungen haben den Möbel-E-Commerce historisch begrenzt. Dies ändert sich: Die Website-Traffic-Rankings 2026 platzieren ikea.com an erster, homecentre.com an zweiter und panhomestores.com an dritter Stelle unter den Möbelhändlern in Saudi-Arabien. IKEA Saudi Arabia bietet Lieferung am selben Tag ab 39 SAR (10,4 USD) an und unterstützt den Kassenvorgang über vier lizenzierte Kauf-jetzt-zahle-später-Anbieter: Amwal, Tamara, Tabby und Baseeta. Die vollständige Vorauszahlung ist nicht mehr die Standardzahlungsmethode, sodass komplette Zimmereinrichtungen ohne Kreditkarte erworben werden können. Neue Lizenzen der Saudi Central Bank (SAMA) ermöglichen es Kauf-jetzt-zahle-später-Anbietern wie Tabby, maximale Transaktionslimits zu erhöhen und Ratenzahlungsfristen auf bis zu zwölf Monate zu verlängern. Dies gilt für Händler, zu denen bereits IKEA, Noon und Almanea gehören, und positioniert das Mittelklasse-Möbelsegment als direkten Nutznießer.
Zertifizierte Materialien und lokale Plattenwerkstoffe unterstützen die Ausschreibungsbereitschaft
Die öffentliche Beschaffung und Giga-Projekt-Beschaffung in Saudi-Arabien erfolgt über drei Compliance-Hürden: SABER-Registrierung, LCGPA-Schwellenwerte für lokale Inhalte und Mostadam/SBC 1001-Nachhaltigkeitszertifizierung. Lieferanten müssen alle Anforderungen vor der Preisbewertung erfüllen, da das Nichterfüllen einer Anforderung sie von der Auftragsvergabe disqualifiziert. Dieser Rahmen begünstigt zertifizierte, lokal konforme Möbelhersteller gegenüber reinen Preiswettbewerbern. Die SABER-Plattform der SASO ist für die meisten fertigen Möbel, die in das Königreich eingeführt werden, obligatorisch. Das Update 2026 erfordert 12-stellige HS-Codes und verknüpft die Zertifikatsausstellung mit ZATCA-Mehrwertsteueraufzeichnungen; verzögerte oder abgelehnte Einreichungen können die Zollabfertigung und Mehrwertsteuerverbuchung blockieren. Holzmöbel erfordern in der Regel Prüfunterlagen zu struktureller Stabilität, Beschichtung und Formaldehydklasse, zweisprachige arabisch-englische Kennzeichnung sowie phytosanitäre Dokumentation für Roh- oder halbverarbeitetes Holz. Die nationale Produktliste der LCGPA enthält ein Möbelkapitel mit 26 Produktkategorien und Hunderten registrierter Fabriken. Lieferanten benötigen zusätzlich zur SABER-Registrierung ein geprüftes Zertifikat für lokale Inhalte, um für die Listenpräferenz zu qualifizieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Logistikkosten und Einfuhrzölle belasten die Margen | -1.1% | Osthäfen und weiträumige inländische Vertriebskorridore | Kurzfristig (≤ 2 Jahre) |
| Volatile Holz- und Schaumstoff-Inputpreise | -0.9% | Importabhängige Fertigungszentren in Riad, Dschidda und Dammam | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsverzögerungen verschieben Innenausbauterminpläne | -0.7% | Städtische Gewerbeentwicklungszonen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in Polsterei und Tischlerei | -0.7% | Industrielle Möbelfertigungscluster in Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Logistikkosten und Einfuhrzölle belasten die Margen
Importierte Möbel unterliegen einem Zollsatz von 15 % auf den Kosten-, Versicherungs- und Frachtpreis (CIF), gefolgt von einer Mehrwertsteuer von 15 % auf den zollinklusiven Betrag, was eine kombinierte Steuerbelastung von rund 32,25 % über dem Fabrikabgabepreis ergibt, bevor Lagerung, Zustellung auf der letzten Meile oder Einzelhandelsmargen berücksichtigt werden. Zum 30. September 2026 erheben CMA CGM und Maersk weiterhin Notfallzuschläge von bis zu 3.000 USD pro Container für Holz- und Möbelsendungen, zusätzlich zu bereits erhöhten Basisfrachtraten. Die Gesamtkosten bei Anlieferung bleiben 15–20 % höher als vor 2024, was Einzelhändler dazu zwingt, entweder den Margenrückgang zu absorbieren oder die Preise zu erhöhen, was die Nachfrage im preissensiblen Economy-Segment einschränkt. Internationale Marken und Distributoren, die aus China, Südostasien und Europa beziehen, sind dem stärksten Margendruck ausgesetzt, da ihre Produktsortimente stark von Importen abhängen. Feste Projektbudgets können zunächst wettbewerbsfähige Lieferantenangebote unrentabel machen, wenn die vollständigen Gesamtkosten bei Anlieferung, einschließlich Fracht, Zölle und Mehrwertsteuer, steigen. Einzelhändler in günstigeren Kategorien können Kostensteigerungen nicht absorbieren, ohne Volumenverluste zu riskieren, während Premiumhändler einen größeren Anteil dieser Steigerungen weitergeben können, da sie mit höheren absoluten Margen arbeiten.
Volatile Holz- und Schaumstoff-Inputpreise
Volatile Holz- und Polsterschaumstoffpreise belasten die Margen in den inländischen Möbelfabriken Saudi-Arabiens, da Schaumstoff dem petrochemischen Zyklus folgt, der an Rohöl und Derivate gekoppelt ist und schwer abzusichern ist, während Holz aufgrund von Abholzungsbeschränkungen in wichtigen Erzeugerländern, Frachtunterbrechungen im Roten Meer und Strafen für nicht autorisierte Beschaffung instabil bleibt. Mittelklasse- und Economy-Hersteller verfügen nicht über die Preissetzungsmacht, um diese Preissprünge ohne Volumenverluste zu absorbieren, und Polsterhersteller sehen sich gleichzeitigen Schaumstoff- und Stoffkostenspitzen gegenüber, die zusammen die Produktion einschränken und das Wachstum des saudi-arabischen Möbelmarkts hemmen. Die Volatilität von Holz und Polsterschaumstoff komprimiert die Margen in 363 inländischen Fabriken. Schaumstoff folgt dem petrochemischen Zyklus (Rohöl und Derivate) und ist schwer direkt abzusichern. Abholzungsbeschränkungen in Indonesien, Malaysia und Brasilien; Frachtunterbrechungen im Roten Meer, die die Frachtkosten auf bereits volatile Rohstoffpreise aufschlagen; und Strafen des Königreichs Saudi-Arabien von bis zu 30 Millionen SAR (8 Millionen USD) für nicht autorisierte Holzbeschaffung. Die Volatilität hält an, weil Abholzungsregeln in Herkunftsländern, Rotes-Meer-Fracht, Holzkonformitätsrisiken im Königreich Saudi-Arabien und der ölgekoppelte Schaumstoffzyklus sich unabhängig von der Möbelnachfrage entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
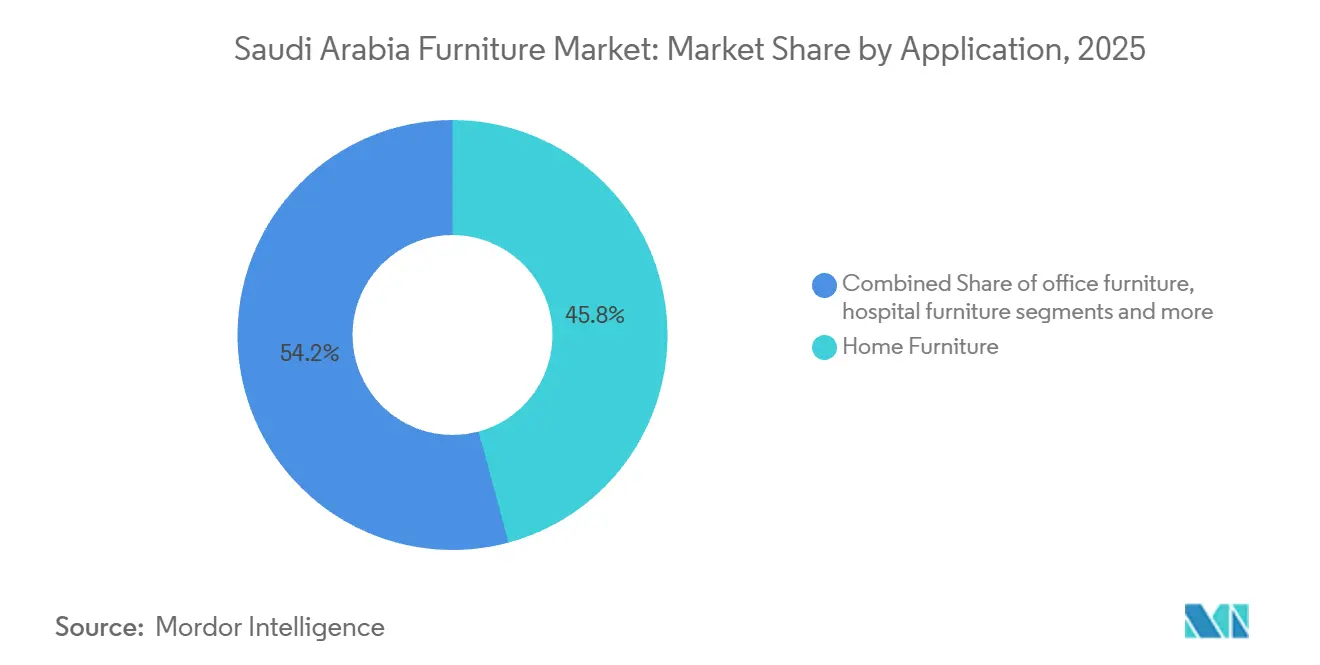
Wohnmöbel führen, während Hotelmöbel an Dynamik gewinnenWohnmöbel machten im Jahr 2025 45,8 % der Größe des saudi-arabischen Möbelmarkts aus. Neue Wohnbelegungen unterstützen die Nachfrage nach Betten, Sofas, Esszimmergarnituren, Aufbewahrungsprodukten und Einbauküchen. Familien, die ein erstes Zuhause einrichten, kaufen oft mehrere Kategorien innerhalb kurzer Zeit. Einzelhändler mit Showroom-Netzwerken, Lieferkapazitäten und Installationsservices sind gut positioniert, um diese Käufe zu bedienen. Büromöbel profitieren ebenfalls von gewerblichen Innenausbauten in Riad und anderen Geschäftszentren. Arbeitgeber, die in neue Gebäude einziehen, benötigen Schreibtische, Sitzmöbel, Aufbewahrung, Besprechungsraumsysteme und Empfangsprodukte. Die saudi-arabische Möbelindustrie profitiert von dieser Nachfrage, da gewerbliche Käufer oft konsistente Produkte über mehrere Etagen oder Standorte hinweg benötigen.
Hotelmöbel sollen bis 2031 mit einer CAGR von 9,6 % wachsen. Hotels und Resorts benötigen Gästezimmermöbel, Lobbybestuhlung, Restauranttische, Außenbereichsmöbel und Hinterhaus-Produkte. Markenbetreiber legen oft detaillierte Design- und Haltbarkeitsstandards für jedes Paket fest. Ihr Beschaffungsprozess bevorzugt Lieferanten, die die Einhaltung dokumentieren und die Installation unterstützen können. Bildungs- und Gesundheitsmöbel bleiben kleinere Anwendungsbereiche, können aber durch institutionelle Beschaffung Folgeaufträge generieren. Schulen benötigen Schreibtische, Sitzmöbel, Aufbewahrung und Kantinenmöbel, während Gesundheitseinrichtungen langlebige Einrichtungsgegenstände benötigen, die für klinische Umgebungen geeignet sind. Diese Mischung verbreitert die Nachfrage über Haushaltskäufe hinaus innerhalb des saudi-arabischen Möbelmarkts.


Nach Material:
Holz behält seine Führungsposition, während die Verwendung von Polymeren zunimmtHolz hielt im Jahr 2025 53,9 % des Möbelumsatzes in Saudi-Arabien. Massivholz, Furniere und MDF bleiben in Wohnschlafzimmer-, Wohnzimmer- und Esszimmerprodukten verbreitet. Lokale Plattenwerkstoffe können eine schnellere Produktion von Schränken und Kastenmöbeln unterstützen. Käufer assoziieren Holzoberflächen weiterhin mit etablierten Wohneinrichtungsstilen. Materialdokumentation wird zunehmend relevanter, wenn Lieferanten Hotel- oder öffentliche Ausschreibungen verfolgen. Zertifizierte Holzquellen und Produktnachweise können die Ausschreibungsbereitschaft verbessern. Holzprodukte werden weiterhin durch Wohnpräferenzen und lokale Fertigungskapazitäten unterstützt.
Kunststoff- und Polymermöbel sollen bis 2031 mit einer CAGR von 9,0 % wachsen. Diese Kategorie eignet sich für Außenbereiche, Schulkantinen, Arbeitnehmerunterkünfte und Hospitality-Standorte, die Hitze und Feuchtigkeit ausgesetzt sind. Polymerdesigns können in stark genutzten Umgebungen geringeren Wartungsaufwand und einfache Reinigung bieten. Metallmöbel bedienen weiterhin Büros, Schulen und Industrieanlagen, wo strukturelle Haltbarkeit wichtig ist. Recycelte und technische Materialien bleiben ein sich entwickelnder Bereich für Lieferanten, die ihre Zusammensetzung nachweisen können. Beschaffungsstandards können diesen Produkten eine klarere Rolle geben, wo recycelter Inhalt gefordert wird. Die saudi-arabische Möbelindustrie kann daher mehrere Materialoptionen unterstützen, anstatt sich auf eine einzige Eingangskategorie zu verlassen.
Nach Preisklasse:
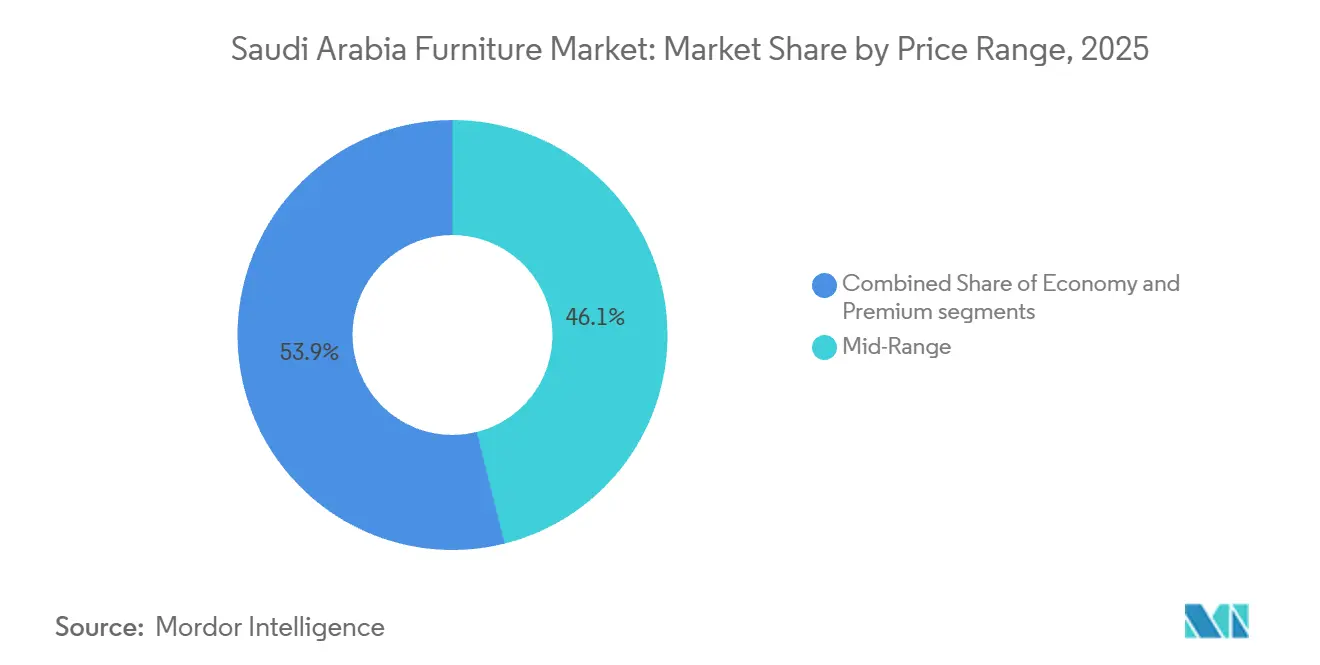
Mittelklassenachfrage bleibt breit, während Premiumverkäufe steigenMittelklassemöbel machten im Jahr 2025 46,1 % der Größe des saudi-arabischen Möbelmarkts aus. Junge Haushalte, die neu bezogene Häuser einrichten, suchen oft nach langlebigen Produkten zu einem überschaubaren Gesamtpreis. Ratenzahlungsoptionen können es einfacher machen, ein besser ausgestattetes Sofa, eine Esszimmergarnitur oder ein Schlafzimmerpaket zu finanzieren. Dies unterstützt den Wechsel von Einstiegsprodukten zu Mittelklasseangeboten. Einzelhändler nutzen auch Paketaktionen, Lieferung und Montage, um um diese Kunden zu konkurrieren. Das Segment bleibt wichtig, da es eine breite Palette von Haushaltsbudgets bedient. Es ist das Kernvolumensegment für einen Großteil des saudi-arabischen Möbelmarkts.
Premiummöbel sollen bis 2031 mit einer CAGR von 8,3 % wachsen. Luxushotels, Markenresidenzen und einkommensstärkere Haushalte suchen nach individuellen Designs, besseren Materialien und etablierten internationalen Marken. Diese Käufer legen größeren Wert auf Verarbeitungsqualität, Produktherkunft und Designkonsistenz. Vertragslieferanten können profitieren, wenn sie die genauen Standards in Hotel- und Wohnspezifikationen erfüllen. Economy-Produkte stehen unter stärkerem Druck durch Importkosten und Preiswettbewerb. IKEA Saudi Arabia führte im September 2026 seinen Rückkaufservice ein und schuf damit einen formellen Kanal für gebrauchte Produkte, um wieder in den Verbrauchergebrauch zu gelangen. Dieser Service kann die Nutzungsdauer einiger Einstiegsmöbel verlängern und gleichzeitig die Kundenbindung stärken.
Nach Vertriebskanal:
Einzelhandel führt, während Projektverkäufe schneller wachsenB2C und Einzelhandel hielten im Jahr 2025 62,9 % des Möbelumsatzes in Saudi-Arabien. Showrooms bleiben wichtig für Sofas, Betten, Esszimmergarnituren und andere Käufe, bei denen Verbraucher Komfort, Farbe und Oberfläche prüfen möchten. Fachgeschäfte und Heimwerkermärkte bieten ebenfalls Planungsberatung und lokale Lieferung. Der Online-Einzelhandel erweitert die Reichweite dieser Formate, indem er Kunden ermöglicht, Produkte vor dem Besuch oder der Bestellung zu vergleichen. Digitale Auftragsabwicklung wird zu einer Standardfähigkeit statt einem separaten Kanal. Individuelle Tischlerei behält eine Rolle in Premiumhäusern und Majlis-Innenräumen, wo Standardmaße nicht zum Design passen. Diese Optionen halten die Einzelhandelsseite des saudi-arabischen Möbelmarkts breit und wettbewerbsfähig.
B2B- und Projektverkäufe sollen bis 2031 mit einer CAGR von 7,8 % wachsen. Hotel-, Büro-, Bildungs- und Regierungsprojekte kaufen in größeren Mengen und erfordern oft einen Lieferanten, der Lieferung und Installation verwaltet. Diese Kunden erwarten Produktkonformität, festgelegte Vorlaufzeiten und klare Garantiebedingungen. Im September 2026 schloss ALMUTLAQ Furniture das EY-Regionalhauptsitzprojekt im King Abdullah Financial District unter Verwendung von Haworth-Systemen in 2 Türmen ab. Das Beispiel zeigt, wie Projektlieferanten um hochwertige Arbeitsplatzpakete konkurrieren können. Einzelhändler ohne dedizierte Projektteams haben möglicherweise begrenzten Zugang zu dieser schneller wachsenden Route. Die saudi-arabische Möbelindustrie reagiert darauf, indem sie Spezifikations-, Beschaffungs- und Installationsservices hinzufügt.
Geografische Analyse
Die Zentralregion hielt im Jahr 2025 37,5 % des Möbelumsatzes in Saudi-Arabien. Riad allein verankert dieses Wachstum: Das Wohnungsangebot der Hauptstadt erreichte im Jahr 2025 rund 1,93 Millionen Einheiten, mit weiteren rund 63.000 Einheiten, die für die Lieferung 2026–2027 über ROSHN, die National Housing Company und MoMAH-verbundene Projekte geplant sind. Gleichzeitig ist Riad das Epizentrum des durch regionale Hauptquartiere angetriebenen Bürobooms, wobei der Bürobestand der Klasse A allein bis 2028 auf fast die Hälfte des kombinierten Gesamtbestands von 15 Millionen m² im Ballungsraum Riad/Dschidda/Dammam anwachsen soll und die Mieten der Klasse A seit 2019 kumulativ um 86 % gestiegen sind. Dieser doppelte Motor – Massenausstattung von Wohnungen plus Premium-Unternehmensausbau – gibt der Zentralregion die diversifizierteste Nachfragebasis aller Regionen. Al-Qassim trägt eine kleinere, traditionellere wohnungs- und agrarwirtschaftlich verknüpfte Möbelnachfragebasis neben dem dominanten metropolitanen Beitrag Riads bei.
Die Westregion ist das zweitgrößte Nachfragegebiet, da Mekka, Medina und Dschidda Haushaltskäufe mit Hospitality-Anforderungen verbinden. Mekka und Medina zusammen planen über 252.000 Hotelzimmer, mit Projekten wie Rua Al Haram, Rua Al Madinah, Knowledge Economic City und Masar Makkah, von denen 64 % Vier- und Fünf-Sterne-Kategorieimmobilien sein werden, die Premium-FF&E-Spezifikationen erfordern. Die Nordregion soll bis 2031 mit einer CAGR von 9,2 % wachsen. Die Möbelnachfrage der Nordregion ist überwiegend wohnungs- und regierungs-/institutionell geprägt (Schulen, Gesundheitseinrichtungen und Verwaltungsbüros), angesichts der geringeren Bevölkerungsdichte der Region und der im Vergleich zu den Zentral-, West- und Ostregionen begrenzteren Exposition gegenüber großen Giga-Projekten oder Hospitality-Pipelines.
Die Möbelnachfrage der Ostregion wird durch ihre industrielle und energiesektorbasierte Wirtschaft, einen vergleichsweise höheren Anteil an expatriierten Berufshaushalten und ein etabliertes inländisches Möbeleinzelhandelserbe geprägt. Hamad M. Al Rugaib & Sons, einer der ältesten Möbelhändler des Königreichs (gegründet 1958), hat seinen Hauptsitz in Dhahran und erweitert weiterhin seinen Fußabdruck in der Ostprovinz, einschließlich seines achten Ashley-Showrooms, der in Dammam eröffnet wurde. Die Südregion wächst geringfügig schneller, was auf schrittweise Tourismus- und Infrastrukturinvestitionen zurückzuführen ist (einschließlich aufkommender Entwicklungsaktivitäten an der Roten-Meer-Küste und in der Asir-Region), die auf einer Wohn- und institutionellen Nachfragebasis aufbauen, die in ihrem Charakter der Nordregion ähnelt.
Wettbewerbslandschaft
Der saudi-arabische Möbelmarkt ist strukturell fragmentiert. Die sechs genannten organisierten Einzelhändler halten zusammen nur etwa 20,4 % des Marktwerts, während „andere Marktteilnehmer” 79,58 % ausmachen. Dies ist eine Branche mit geringer Konzentration: Kein Unternehmen nähert sich einem dominanten Anteil, und der lange Schwanz unabhängiger Showrooms, Werkstätten, Importeure und Vertragslieferanten bestimmt weiterhin den Großteil des Wettbewerbstons.
IKEA Saudi Arabia, betrieben von der Alsulaiman Group, ist mit 8,11 % der klare Hauptakteur. Diese Führungsposition ist in Bezug auf Markenbekanntheit, Ladenformat und Omnichannel-Reichweite bedeutsam, aber in absoluten Zahlen bescheiden. IKEAs Position spiegelt die Stärke bei montagefertigen und Mittelklasse-Wohnmöbeln, die Franchise-Expansion zu mehr Kundenbegegnungspunkten und operative Upgrades wie schlankere Auftragsabwicklung wider. Abyat folgt mit 3,61 % und konkurriert als großformatige Heimausstattungs- und Einrichtungsplattform statt als Einzelmarkenmöbelspezialist. Almutlaq Furniture (2,54 %), Home Centre der Landmark Group (2,28 %), Al Rugaib Furniture (2,08 %) und Al-Jedaie Furniture (1,80 %) bilden eine zweite Ebene organisierter Ketten. Zusammen halten diese fünf Herausforderer rund 12,3 %, weniger als das 1,6-fache von IKEAs Anteil. Der Wettbewerb unter ihnen basiert auf Sortimentsbreite, Showroom-Netzwerken in Riad, Dschidda und der Ostprovinz, Multi-Marken-Premiumsortimenten, Treue- und Cashback-Programmen sowie wachsenden digitalen Kanälen – nicht auf oligopolistischer Kontrolle des Angebots.
Der verbleibende Anteil von 79,58 % ist das bestimmende Merkmal der Konzentration. Er umfasst Tausende kleiner Hersteller und Händler, traditionelle Tischlerei- und Polsterwerkstätten, unorganisierte Fachgeschäfte und projektbasierte Lieferanten, die Wohnungs-, Hospitality- und Regierungsausbauten bedienen. Niedrige technische Markteintrittsbarrieren, hohe Importintensität und lokalisierter Geschmack halten diesen Schwanz groß. Die Fragmentierung hat zwei strategische Implikationen. Erstens können organisierte Akteure weiterhin Marktanteile gewinnen, da Vision 2030-Wohnungs-, Tourismus- und Megaprojekte die Nachfrage nach standardisierten, garantierten und gelieferten Produkten steigern. Zweitens bleibt der Wettbewerb bei Preis, Vorlaufzeit und Individualisierung intensiv, sodass die Führungsposition anfechtbar ist. Es wird daher erwartet, dass die Konzentration nur allmählich steigt – durch Filialexpansion, Omnichannel-Skalierung und selektive Konsolidierung – und nicht durch plötzliche Marktschließung.
Branchenführer im saudi-arabischen Möbelmarkt
-
IKEA Saudi Arabia
-
Almutlaq Furniture
-
Al-Rugaib Furniture
-
Home Centre (Landmark Group)
-
ABYAT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien-Möbelmarkt
- IKEA Saudi Arabia
- ABYAT
- ALMUTLAQ Furniture
- Home Centre (Landmark Group)
- Al Rugaib Furniture
- Al-Jedaie Furniture
- Al Makateb Co. Ltd
- Midas Furniture
- Ashley
- Modern Woodworks LLC
- Tanatel Furniture
- Foamco
- Gautier
- Habitat Furniture Co. Ltd
- Wefal International Est
- Arabian Furniture & Design Co.
- Aflak Office Furniture
- B Design
- Jeraisy Furniture Factory (JFF)

Recent Industry Developments in Saudi-Arabien-Möbelmarkt
- September 2026: IKEA Alsulaiman führte den Rückkaufservice in Saudi-Arabien durch die Kampagne „Reverse Shop” ein, die erste Kreislaufwirtschafts-Einzelhandelsinitiative der Marke im Königreich. Der Service ermöglicht es Verbrauchern, gebrauchte IKEA-Möbel über Filialen in Riad, Dschidda, Medina und Dhahran an das Unternehmen zurückzuverkaufen. Die Kampagne positioniert IKEA als großformatigen Einzelhändler mit einem formellen Möbelrücknahmeprogramm in Saudi-Arabien.
- September 2026: ALMUTLAQ Furniture schloss das EY-Regionalhauptsitzprojekt im King Abdullah Financial District in Riad ab. Das Unternehmen lieferte Haworth-Büromöbel in 3 Phasen und 2 Türmen. Das Projekt demonstrierte seine Fähigkeit, Spezifikation, Beschaffung und Installation für multinationale Arbeitsplatzausbauten zu verwalten.
- August 2026: Jeraisy Furniture Factory startete in Partnerschaft mit Riyadh House Al-Jeraisy das modulare Arbeitsplatzsystem ABTIKAR. Das System wurde in Riad entworfen und gefertigt und trägt die Bezeichnung „Saudi Made”. Es zielt auf das spezifikationsgerechte Büromöbelsegment unter den Anforderungen der Saudisierung und des lokalen Inhalts ab.
- Juni 2026: Al Rugaib Furniture eröffnete seinen 8. Showroom in Riad und vertiefte damit seine Einzelhandelsabdeckung in der Zentralregion vor der weiteren Absorption von Wohngemeinschaften in Riads expandierender städtischer Peripherie.


Berichtsumfang des Saudi-Arabien-Möbelmarkts
Segmentierungsübersicht
| Wohnmöbel | Stühle |
| Tische | |
| Betten | |
| Kleiderschränke | |
| Sofas | |
| Esszimmergarnituren | |
| Küchenschränke | |
| Sonstige Wohnmöbel | |
| Büromöbel | Stühle |
| Schreibtische und Arbeitsstationen | |
| Aufbewahrungsschränke | |
| Weiche Sitzmöbel | |
| Tisch | |
| Sonstige Büromöbel | |
| Hotelmöbel | |
| Bildungsmöbel | |
| Gesundheitsmöbel | |
| Sonstige Anwendungen |
| Holz |
| Metall |
| Kunststoff & Polymer |
| Sonstige Materialien |
| Economy |
| Mittelklasse |
| Premium |
| B2C / Einzelhandel | Heimwerkermärkte |
| Möbelfachgeschäfte | |
| Online | |
| Lokaler Tischler | |
| Sonstige Vertriebskanäle | |
| B2B / Projekt |
| Zentralregion (Riad, Al-Qassim) |
| Westregion (Mekka, Medina) |
| Ostregion |
| Nordregion |
| Südregion |
| Nach Anwendung | Wohnmöbel | Stühle |
| Tische | ||
| Betten | ||
| Kleiderschränke | ||
| Sofas | ||
| Esszimmergarnituren | ||
| Küchenschränke | ||
| Sonstige Wohnmöbel | ||
| Büromöbel | Stühle | |
| Schreibtische und Arbeitsstationen | ||
| Aufbewahrungsschränke | ||
| Weiche Sitzmöbel | ||
| Tisch | ||
| Sonstige Büromöbel | ||
| Hotelmöbel | ||
| Bildungsmöbel | ||
| Gesundheitsmöbel | ||
| Sonstige Anwendungen | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff & Polymer | ||
| Sonstige Materialien | ||
| Nach Preisklasse | Economy | |
| Mittelklasse | ||
| Premium | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Heimwerkermärkte |
| Möbelfachgeschäfte | ||
| Online | ||
| Lokaler Tischler | ||
| Sonstige Vertriebskanäle | ||
| B2B / Projekt | ||
| Nach Region | Zentralregion (Riad, Al-Qassim) | |
| Westregion (Mekka, Medina) | ||
| Ostregion | ||
| Nordregion | ||
| Südregion | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Möbelverkäufe in Saudi-Arabien?
Der saudi-arabische Möbelmarkt soll bis 2031 einen Wert von 12,48 Milliarden USD erreichen und ab 2026 mit einer CAGR von 6,8 % wachsen.
Welches Möbelanwendungssegment wächst in Saudi-Arabien am schnellsten?
Hotelmöbel ist das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 9,6 % bis 2031.
Welches Material führt die Möbelnachfrage in Saudi-Arabien an?
Holz führte die Materialnachfrage mit einem Umsatzanteil von 53,9 % im Jahr 2025 an, unterstützt durch Haushaltspräferenzen und Schrankproduktion.
Warum gewinnen B2B-Möbelverkäufe in Saudi-Arabien an Bedeutung?
Hotel-, Büro-, Bildungs-, Gesundheits- und öffentliche Projekte benötigen Großaufträge, verifizierte Konformität, Lieferkoordination und Installationsservices.
Welche Region wächst bei der Möbelnachfrage am schnellsten?
Die Nordregion soll bis 2031 mit einer CAGR von 9,2 % wachsen, unterstützt durch Projektaktivitäten rund um Tabuk.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
