
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.52 Milliarden US-Dollar |
| Marktgröße (2027) | 2.73 Milliarden US-Dollar |
| Marktgröße (2032) | 4.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.14 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des russischen Mietwagenmarkts durch Mordor Intelligence
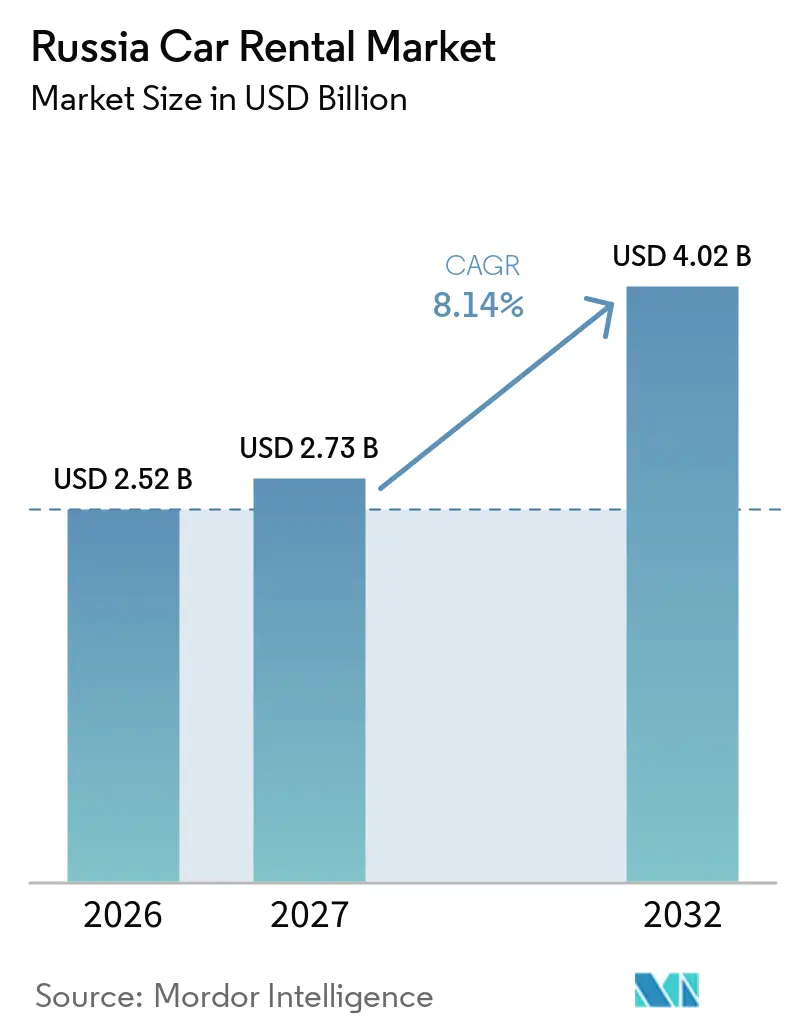
Der russische Mietwagenmarkt wurde im Jahr 2026 auf 2,52 Milliarden USD geschätzt, wird für 2027 auf 2,73 Milliarden USD veranschlagt und soll bis 2032 einen Wert von 4,02 Milliarden USD erreichen, bei einem CAGR von 8,14 % über den Zeitraum 2027–2032. Die Größe des russischen Mietwagenmarkts spiegelt damit eine beträchtliche Chance wider, die sich trotz anhaltender Lieferkettenbelastungen weiter ausweitet. Der russische Binnentourismusmarkt wuchs 2025 weiter, wobei die Inlandsreisen von Januar bis November 164 Millionen erreichten, ein Anstieg von 7,5 % im Jahresvergleich[1]. Betreiber erweitern ihre Fahrzeugflotten zügig, stützen sich auf die Rekordzahl von 1,57 Millionen im Jahr 2024 verkauften Fahrzeugen zur Flottenaufstockung und beschleunigen Programme zur Verwertung gebrauchter Fahrzeuge zur Kapitalrückgewinnung[2]. Allerdings gingen die Neuzulassungen von Personenkraftwagen im Jahr 2025 um 15,6 % auf 1,326 Millionen Einheiten zurück. Digitale Ökosysteme verdrängen physische Schalter: Online-Kanäle erfassen bereits fast zwei Drittel der Buchungen, und das Free-Floating-Carsharing hat die Ein-Drittel-Schwelle der Gesamttransaktionen überschritten, was bestätigt, dass russische Verbraucher nun Flexibilität, mobilen Zugang und transparente Preisgestaltung gegenüber konventionellen Mietritualen bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Buchungsart erfassten Online-Kanäle im Jahr 2026 einen Marktanteil von 65,10 % am russischen Mietwagenmarkt; die Offline-Nachfrage wird voraussichtlich mit einem CAGR von 8,41 % wachsen.
- Nach Servicemodell hielt Free-Floating-Carsharing im Jahr 2026 einen Marktanteil von 36,10 %; Abonnement- und Langzeitleasinglösungen werden bis 2032 voraussichtlich mit einem CAGR von 9,62 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2026 39,25 % des russischen Mietwagenmarkts auf Limousinen, während SUVs auf einen CAGR von 9,10 % zusteuern.
- Nach Mietdauer entfiel im Jahr 2026 ein Anteil von 46,05 % auf Tagesmieten; Wochenmieten werden bis 2032 voraussichtlich mit einem CAGR von 8,39 % zulegen.
- Nach Kundengruppe behielten Freizeit-/Tourismusnutzer im Jahr 2026 einen Anteil von 54,10 %, während Fahrdienstleister bis 2032 voraussichtlich einen CAGR von 9,64 % verzeichnen werden.
- Nach Antriebsart entfallen im Jahr 2026 76,25 % des Marktanteils im russischen Mietwagenmarkt auf Verbrennungsmotoren; Elektrofahrzeuge werden jedoch bis 2032 voraussichtlich mit einem CAGR von 8,73 % wachsen.
- Nach Geografie führte der Zentralföderale Bezirk im Jahr 2026 mit einem Anteil von 34,05 % am russischen Mietwagenmarkt, während der Fernöstliche Föderale Bezirk bis 2032 mit einem CAGR von 8,28 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des russischen Mietwagenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des Binnentourismus kurbelt Freizeitnachfrage an | +2.1% | National; frühe Gewinne in den Bezirken Zentral, Süd und Nordkaukasus | Kurzfristig (≤ 2 Jahre) |
| Schnelle Flottenexpansion des Carsharings in Moskau und St. Petersburg | +1.8% | Zentrale und Nordwestliche Bezirke; Ausstrahlungseffekte auf die Wolga-Region | Mittelfristig (2–4 Jahre) |
| Durchdringung von mobiler Buchung und digitalem Zahlungsverkehr | +1.4% | Große Städte landesweit | Mittelfristig (2–4 Jahre) |
| Unternehmensreisebedarf für regionale Geschäftsreisen | +1.2% | Bezirke Zentral, Wolga, Ural | Langfristig (≥ 4 Jahre) |
| Staatliche Steuervergünstigungen für Mietwagenflotten mit Elektro-/Erdgasantrieb | +0.9% | National | Langfristig (≥ 4 Jahre) |
| Flottenveräußerungsplattformen zur Erschließung von Restwerten | +0.7% | Große Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Binnentourismus kurbelt Freizeitnachfrage an
Freizeitkunden erfassten im Jahr 2026 54,10 % des russischen Mietwagenmarkts, nachdem ein Anstieg der Inlandsreisen um 7,5 % die Ausgaben von internationalen Urlauben auf inländische Reiseziele umgelenkt hatte[3]. Russland verzeichnete von Januar bis November 2025 164 Millionen Inlandsreisen, was die Nachfrage nach inländischem Freizeittourismus und straßenbasiertem Tourismus aufrechterhält. Dieser Trend bietet Selbstfahrer-Mietanbietern Chancen, Reisende anzuziehen, die regionale und mehrstädtische Reisen unternehmen, durch Mietpakete mit längerer Laufzeit, wirtschaftliche Limousinen und Schrägheckfahrzeuge sowie flexible Kilometerfreigaben.
Schnelle Flottenexpansion des Carsharings in Moskau und St. Petersburg
Der etablierte Carsharingmarkt in Moskau hat die Tragfähigkeit des kurzfristigen Fahrzeugzugangs als Alternative zum Privateigentum unter Beweis gestellt, unterstützt durch Betreiber wie Delimobil und Yandex Drive. Diese Unternehmen nutzen App-basierte Buchung, dynamische Preisgestaltung und Flottenmanagement-Systeme, um die Fahrzeugauslastung und betriebliche Effizienz zu verbessern. St. Petersburg und andere große russische Städte bieten weitere Möglichkeiten zur Carsharing-Expansion, obwohl die Akzeptanz von der lokalen Nachfrage, der Flottenverfügbarkeit und der Betriebswirtschaftlichkeit abhängt. Betreiber erkunden auch Fernreisen und Mietoptionen mit längerer Laufzeit, um über konventionelle Stadtfahrten hinaus zu expandieren.
Durchdringung von mobiler Buchung und digitalem Zahlungsverkehr
Digitale Kanäle erfassten im Jahr 2026 einen erheblichen Anteil der Buchungen, ein Meilenstein, der größtenteils auf App-basierte Ökosysteme zurückzuführen ist, die Mietwagen, Fahrdienste und Mikromobilität zusammenführen. Die nahtlose Übergabe von Yandex Drive an Yandex Taxi bietet Fahrern wirtschaftlichen Fahrzeugzugang und erweitert gleichzeitig die adressierbare Basis der Mietunternehmen ohne zusätzliche Marketingausgaben[4]. Auf maschinellem Lernen basierende Preismodelle passen sich minütlich an, um Angebot und Nachfrage in Mikroclustern abzugleichen, Leerlaufzeiten zu reduzieren und Umsatzschwankungen zu glätten. Integrierte digitale Geldbörsen reduzieren Reibungsverluste weiter, und dieselben Datenpipelines speisen personalisierte Angebote, die die Kundenbindungsraten im russischen Mietwagenmarkt steigern.
Unternehmensreisebedarf für regionale Geschäftsreisen
Regionale Expansion und Mehrstadt-Betrieb schaffen Chancen für gewerbliche Mietwagendienstleistungen in Russland, da Unternehmen flexible Transportlösungen für Mitarbeiter an mehreren Standorten suchen. Das Mieten von Fahrzeugen kann Unternehmen helfen, Vorabinvestitionen in Flotten zu reduzieren, die Flottenverwaltung zu vereinfachen und das Restwertrisiko der Fahrzeuge auf Mietanbieter zu übertragen. Um Firmenkunden konsistent zu bedienen, können Betreiber Fahrzeugkategorien und Servicevereinbarungen standardisieren und gleichzeitig zentralisiertes Kontomanagement, konsolidierte Abrechnung und flexible Buchungsverlängerungen anbieten. Diese Dienstleistungen können die Verwaltungseffizienz verbessern und Unternehmen mehr Flexibilität bei der Verwaltung sich ändernder Transportanforderungen bieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importbedingter Fahrzeugversorgungsengpass nach den Sanktionen | -1.9% | Landesweit; am stärksten im Premiumsegment | Mittelfristig (2–4 Jahre) |
| Steigende Kraftstoff-, Teile- und Versicherungskosten | -1.4% | Landesweit; regionale Kraftstoffpreisstreuung | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Park- und Zulassungsvorschriften | -0.8% | Kernbereich Moskau und St. Petersburg | Mittelfristig (2–4 Jahre) |
| Hohe Vandalismus- und Diebstahlraten treiben Prämien in die Höhe | -0.6% | Hochdichte Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importbedingter Fahrzeugversorgungsengpass nach den Sanktionen
Chinesische Automobilmarken machten im Jahr 2025 mehr als die Hälfte der russischen Neuzulassungen von Personenkraftwagen aus, trotz eines Rückgangs der Verkäufe im Vergleich zum Vorjahr. Ihre wachsende Präsenz bietet Mietbetreibern eine breitere Palette an Fahrzeugbeschaffungsoptionen, aber Unsicherheiten hinsichtlich Restwerten, Ersatzteilverfügbarkeit und Kundendienst können Flotteninvestitionsentscheidungen erschweren. Gleichzeitig kann die begrenzte Verfügbarkeit einiger europäischer Premiummarken die Fähigkeit der Betreiber einschränken, hochwertige Flotten aufzustocken. Mietunternehmen können reagieren, indem sie ihren Fahrzeugmix an die lokale Nachfrage anpassen, Lebenszykluskosten bewerten und Flottenrabatte sowie Kundendienst-Vereinbarungen mit chinesischen Herstellern und Händlern aushandeln.
Steigende Kraftstoff-, Teile- und Versicherungskosten
Der russische Mietwagenmarkt sieht sich steigenden Betriebskosten gegenüber, die durch Kraftstoffpreisschwankungen, höhere Ersatzteilkosten und steigende Versicherungsausgaben verursacht werden. Verzögerungen bei der Beschaffung kritischer Komponenten können Fahrzeuge länger außer Betrieb halten, was Betreiber dazu veranlasst, größere Ersatzteilvorräte zu halten, um Flottenausfallzeiten zu minimieren. Versicherer können auch Prämien für neuere Fahrzeugmarken neu bewerten, bei denen historische Schadendaten und Reparaturkosteninformationen begrenzt sind. Dieser Kostendruck kann die Mietmargen belasten und Betreiber dazu veranlassen, die Flottenauslastung zu optimieren, die Preisgestaltung anzupassen und Beschaffungspraktiken zu stärken. Kleinere Betreiber mit begrenzten finanziellen Ressourcen können größere Schwierigkeiten haben, diese Ausgaben zu absorbieren, was möglicherweise die Konsolidierung innerhalb des Marktes beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Buchungsart: Digitale Dominanz nimmt zu
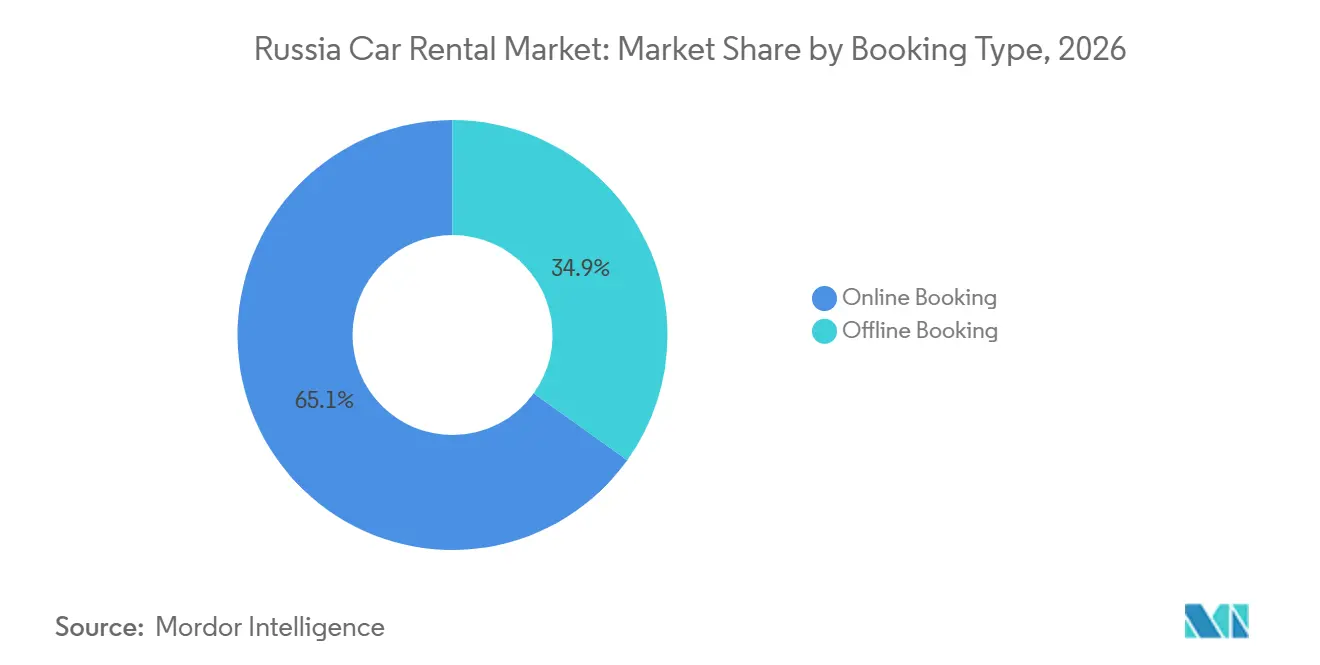
Online-Reservierungen machten im Jahr 2026 65,10 % des Marktanteils im russischen Mietwagenmarkt aus, was einen strukturellen Wandel hin zu App-zentriertem Engagement unterstreicht. Offline-Schalter bedienen weiterhin komplexe Firmenreiserouten und ältere Nutzer, doch die Nische des persönlichen Kontakts schrumpft, da KI-gesteuerte Chat-Schnittstellen Beratungsleistungen von Agenten nachahmen. Betreiber integrieren Treuepunkte, digitale KYC-Prozesse und Ein-Tap-Verlängerungen – Funktionen, die gemeinsam die mobile Nutzung fördern. Der CAGR von 8,41 % im Offline-Bereich konzentriert sich auf Flughäfen und Luxussegmente, wo persönliche Interaktionen weiterhin unverzichtbar sind.
Die Widerstandsfähigkeit des Offline-Bereichs ist auch auf bestehende Firmenverträge zurückzuführen, die handschriftliche Unterschriften für Versicherungszusätze erfordern. Dennoch erproben selbst staatliche Unternehmen zunehmend mobile Vorab-Check-in-Programme, die kürzere Schlüsselübergabezeiten versprechen. Da die Konnektivität in Sekundärstädte ausgeweitet wird, nutzen Landtouristen E-Voucher für Abholungen an abgelegenen Depots, was die letzten Bastionen papierbetriebener Arbeitsabläufe untergräbt.


Nach Servicemodell: Carsharing formt die traditionelle Mietwagenwirtschaft um
Free-Floating-Optionen erfassten im Jahr 2026 einen Anteil von 36,10 % am russischen Mietwagenmarkt, indem sie Minutentarife und keine Rückgabepflicht zum Ausgangspunkt anboten. Abonnementpläne mit einem CAGR von 9,62 % sprechen Haushalte an, die Kostenprediktabilität suchen, sowie Unternehmen, die flexible Flottenbudgets benötigen. Schalterbasierte Verträge behalten Stammkunden, die grenzüberschreitende Reiseabdeckung oder spezielle Zusatzleistungen wie Winterreifen und Kindersitze benötigen. Stationsbasierte Systeme gedeihen weiterhin in abgeschlossenen Geländen, Gewerbeparks und Resortanlagen, wo Fahrzeugdocks die Verfügbarkeit garantieren.
Die Konvergenz der Servicemodelle beschleunigt sich: Führende Apps ermöglichen es Kunden nun, innerhalb einer einzigen Oberfläche zwischen 30-Minuten-Intervallen, Tagespauschalen oder Mehrmonatsabonnements zu wechseln. Flottenplanungssoftware optimiert wiederum den Mix pro Stadtviertel, indem anonymisierte Nutzungsdaten in Dispositionsalgorithmen eingespeist werden, sodass sich Limousinencluster dort bilden, wo Flughafenfahrten dominieren. Gleichzeitig füllen Transporter Wohngebietszonen an Wochenenden auf.
Nach Fahrzeugtyp: Limousinenführerschaft sieht sich durch Elektrofahrzeuge herausgefordert
Limousinen machten im Jahr 2026 39,25 % des russischen Mietwagenmarkts aus, unterstützt durch ihre Balance aus Kraftstoffeffizienz, Fahrkomfort und Gepäckkapazität. Schrägheckfahrzeuge eignen sich aufgrund ihrer kompakten Abmessungen und einfachen Parkbarkeit weiterhin gut für Stadtfahrten, während SUVs Kunden ansprechen, die in Regionen mit harten Winterbedingungen oder auf unbefestigten Tourismusrouten reisen. SUVs werden voraussichtlich die am schnellsten wachsende Fahrzeugkategorie sein, mit einem CAGR von 9,10 % bis 2032, unterstützt durch die Nachfrage nach vielseitigen Fahrzeugen für unterschiedliche Fahrbedingungen.
Die Einführung von Elektrofahrzeugen in Mietflotten bietet potenzielle Einsparungen bei den Energiekosten pro Kilometer, während günstige Versicherungskonditionen und Anreize ihre Betriebswirtschaftlichkeit weiter verbessern könnten. Die Installation von 40-kW-Schnellladestationen an Depots kann Betreibern helfen, Ladeausfallzeiten zu reduzieren und Fahrzeuge je nach Batteriekapazität und Ladebedingungen schneller wieder in Betrieb zu nehmen. Unsicherheiten hinsichtlich der Restwerte chinesischer Elektrofahrzeuge bleiben jedoch eine Herausforderung. Betreiber können Abschreibungsrisiken mindern, indem sie Fahrzeughaltedauern verkürzen, herstellergestützte Rückkaufvereinbarungen aushandeln und Restwertannahmen in Flottenersatzentscheidungen einbeziehen.
Nach Mietdauer: Tagesmieten führen bei gleichzeitigem Wachstum der Wochenmieten
Tagesmieten machten im Jahr 2026 46,05 % des russischen Mietwagenmarkts aus, unterstützt durch die Nachfrage nach kurzfristiger Mobilität und flexiblem Fahrzeugzugang. Wochenmieten werden voraussichtlich das am schnellsten wachsende Dauersegment sein, mit einem CAGR von 8,39 % bis 2032, angetrieben durch Inlandsreisende, die ihre Urlaube und Regionalreisen verlängern. Stundenmieten bedienen städtische Kunden, die Fahrzeuge für kurze Besorgungen benötigen, während Monatspakete Geschäftsreisende und Manager auf vorübergehenden Einsätzen ansprechen, die flexible Arrangements gegenüber Langzeitleasing bevorzugen.
Mietbetreiber setzen zunehmend auf Preisstrategien, die auf unterschiedliche Mietdauern zugeschnitten sind. KI-gestützte Tools können historische Nutzungsmuster und Kilometerleistungen analysieren, um einen Wechsel von Tages- zu Wochentarifen zu empfehlen, wenn Kunden vordefinierte Schwellenwerte erreichen. Dieser Ansatz kann Kunden helfen, kostengünstigere Mietoptionen zu sichern, und gleichzeitig Betreibern ermöglichen, die Flottenauslastung zu verbessern, längere Buchungen zu fördern und eine besser planbare Nachfrage aufrechtzuerhalten.
Nach Kundentyp: Freizeitdominanz bei gleichzeitigem Wachstum der Mitfahrdienstnutzung
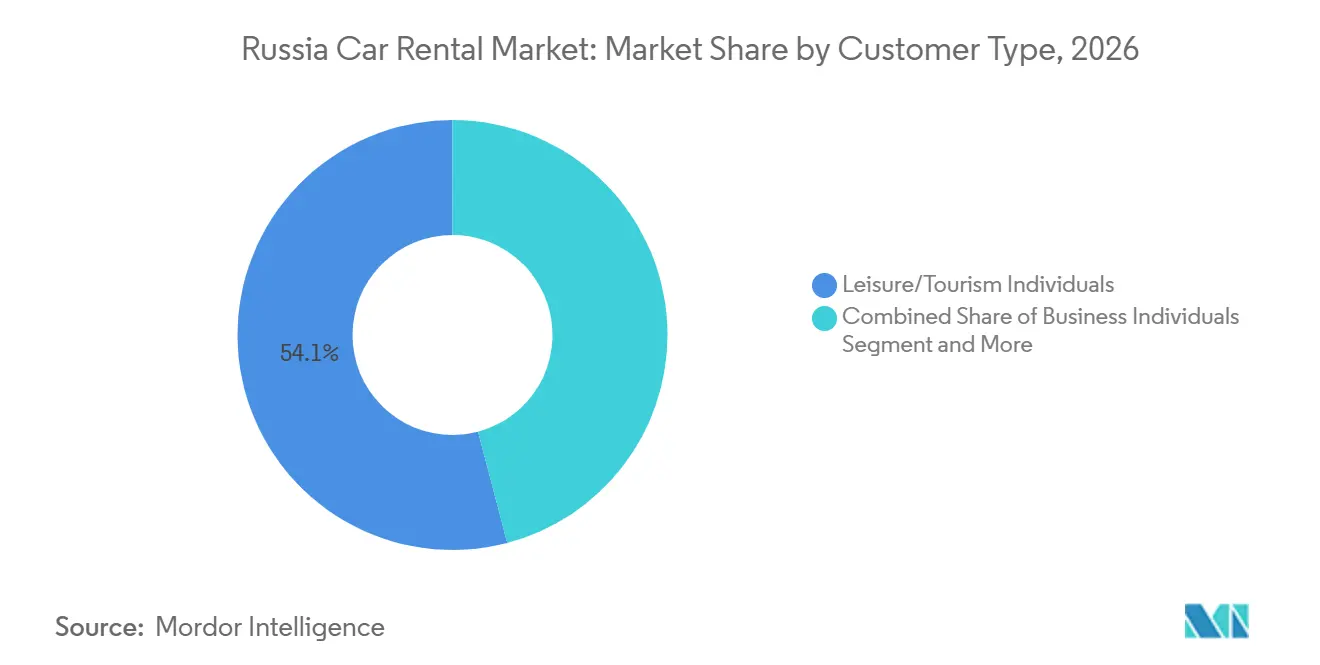
Freizeitreisende hielten im Jahr 2026 einen Anteil von 54,10 % am russischen Mietwagenmarkt, nachdem die russische Tourismusbehörde berichtete, dass mehr als die Hälfte der Reisen mit dem Privatwagen durchgeführt wurden. Fahrdienstleister, das am schnellsten wachsende Segment mit einem CAGR von 9,64 %, bilden ein neues halbprofessionelles Segment, dessen Buchungen in den Nachtstunden ihren Höhepunkt erreichen und spezifische Wartungszyklen erfordern. Geschäftsreisende und Dauerflotten verankern weiterhin die Wochentagsnachfrage, insbesondere auf Hauptkorridoren, die regionale Hauptniederlassungen verbinden.
Verknüpfungen mit der Gig-Economy bieten Mietern mehr garantierte Auslastungsstunden und machen sie in Nebensaisons beliebt, wenn die Touristenströme nachlassen. Yandex Drives hybrides Abonnement für Taxifahrer garantiert Außerhalb-der-Stoßzeiten-Mieten zu einem gedeckelten Tagessatz und schafft damit eine Untergrenze für Anlagennutzungsstatistiken, die für die Kreditvereinbarungen von Flottenfinanzierern entscheidend sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart: Verbrennungsmotordominanz sieht sich mit dem Elektrowandel konfrontiert
Fahrzeuge mit Verbrennungsmotor (Benzin) machten im Jahr 2026 76,25 % des russischen Mietwagenmarkts aus. Betreiber integrieren jedoch schrittweise Hybridfahrzeuge in städtische Flotten, um die Abhängigkeit von Kraftstoffpreisschwankungen zu reduzieren. Batterieelektrische Fahrzeuge stellen weiterhin ein relativ kleines Marktsegment dar, werden jedoch voraussichtlich mit einem CAGR von 8,73 % wachsen, unterstützt durch potenzielle Anschaffungsanreize und den Ausbau der Ladeinfrastruktur. Diesel-, Erdgas- und Flüssiggasfahrzeuge bleiben Nischenoptionen, die hauptsächlich für spezifische gewerbliche Anwendungen und betriebliche Nachhaltigkeitsanforderungen geeignet sind, wobei die Akzeptanz durch die Verfügbarkeit von Betankungsinfrastruktur eingeschränkt wird.
Das Kundeninteresse an emissionsärmeren Mietfahrzeugen könnte zunehmen, wenn Buchungsplattformen klare Informationen zu Ladestationen und zuverlässigen Zugang zu kompatiblen Ladenetzen entlang der wichtigsten Bundesautobahnen bereitstellen. Als Reaktion darauf könnten Flottenoperatoren Großabnehmerverträge für Stromtarife erkunden und in die Ausbildung von Technikern für Hochvoltfahrzeugsysteme investieren, um die Wartungseffizienz zu verbessern und langfristige Betriebskosten zu steuern.
Geografische Analyse
Der Zentralföderale Bezirk behielt im Jahr 2026 34,05 % des Marktanteils im russischen Mietwagenmarkt, gestützt durch Moskaus Free-Floating-Flotte von 30.000 Fahrzeugen und die Konzentration von Firmenzentralen, die eine hohe Auslastung gewährleisten. Die Einbeziehung von St. Petersburg in Intercity-Carsharing-Korridore steigerte die Buchungen im Nordwestlichen Föderalen Bezirk, während der Wolgaföderale Bezirk schnell zur dritten Nachfragesäule wird, da Kasan und Samara das Moskauer Konzept für Smart-Mobility-Einführungen übernehmen. Diese drei Gebiete zusammen verankern mehr als die Hälfte der Größe des russischen Mietwagenmarkts und bieten Betreibern dichte Fahrtencluster, zuverlässigen Ladezugang und fortschrittliche Straßeninfrastruktur, die Betriebskosten moderiert.
Das Fahrverhalten verändert sich weiter im Süden deutlich. Die durchschnittliche jährliche Kilometerleistung erreicht im Nordkaukasus mit 16.200 km und im Südlichen Föderalen Bezirk mit 15.400 km ihren Höhepunkt – ein Muster, das mit milderem Wetter zusammenhängt, das ganzjährigen Tourismus unterstützt, und mit Küstenresortverkehr, der im Sommer stark zunimmt. Flottenmanager verlagern überschüssige Fahrzeuge aus zentralen Depots, um saisonale Spitzen zu bewältigen, und positionieren SUVs für den Wintersport in Bergregionen um, wobei Telematik eingesetzt wird, um Leerfahrten zu minimieren. Eine höhere Auslastung ermöglicht es Betreibern in diesen Bezirken, größere Kraftstoff- und Wartungsbudgets zu tolerieren und dabei überdurchschnittliche Erträge pro Kilometer zu erzielen.
Die Ural- und Sibirischen Bezirke sind auf Geschäftsmieten angewiesen, die mit Bergbau, Metallurgie und Energie verbunden sind, was eine stetige Wochentagsnachfrage nach Allradfahrzeugen schafft, die für Temperaturen unter dem Gefrierpunkt ausgerüstet sind. Der Sommertourismus zum Baikalsee und in die Altai-Berge ergänzt diese Unternehmensbasis, obwohl harte Winter aufwändigere Wartungsregimes erfordern, die die Mietpreise nach oben treiben. Der Fernöstliche Föderale Bezirk, trotz der niedrigsten Kilometerleistung des Landes von 13.100 km, wird voraussichtlich mit einem CAGR von 8,28 % wachsen, da neue Autobahnen die Reisezeiten verkürzen und Steueranreize asienorientierte Handelsaktivitäten anziehen economy.gov.ru. Zusammen stellen diese Grenzregionen die nächste Wachstumsgrenze dar, sofern Betreiber den Fahrzeugmix an lokales Klima, Straßenqualität und sich entwickelnde Kundenerwartungen anpassen.
Regulatorisches Umfeld
Russland reguliert Mietwagen und Carsharing durch eine Kombination aus bundesstaatlichen Anforderungen und stadtspezifischen Betriebsregeln, und die politische Arbeit konzentriert sich auf die Formalisierung von Carsharing als eigenständige Verkehrsart. Das Verkehrsministerium hat einen Bundesgesetzentwurf zur Verkehrspolitik ausgearbeitet, der Carsharing einen expliziten Rechtsstatus verleihen und Ansätze für regionale Park- und Betriebsanforderungen standardisieren würde. Dies wird als Reaktion auf die im Bericht genannte Einschränkung hinsichtlich der Volatilität von Park- und Lizenzierungsregeln in Moskau und St. Petersburg dargestellt.
Lokalisierungs- und Compliance-Anforderungen im Bereich angrenzender Mobilitätssegmente fließen ebenfalls in die Flottenstrategie ein. Ein im Mai 2025 verabschiedetes föderales Gesetz führte Lokalisierungsanforderungen für ab dem 1. März 2026 registrierte Personentaxis ein, und die öffentliche Diskussion umfasste auch die Ausweitung ähnlicher Lokalisierungsprinzipien auf Carsharing, was den Bedarf erhöht, konforme Fahrzeuge zu beschaffen und Dokumentationen für Audits zu führen. Getrennt davon verabschiedete die Staatsduma ein Gesetz, das ab dem 1. März 2027 in Kraft treten soll und Automobilhersteller verpflichtet, Servicezentren bis zu 10 Jahre nach dem Verkauf technische Handbücher und Reparaturunterlagen zur Verfügung zu stellen, was die Reparierbarkeit und den Zugang zu Ersatzteilen für Mietflotten unterstützt. Auch die Aufsicht über das Marktverhalten ist erkennbar: Die Zentralbank der Russischen Föderation erließ eine Anordnung an Delimobil, festgestellte Verstöße im Zusammenhang mit Marktmanipulation und dem Umgang mit Insiderinformationen zu beheben.
Wertschöpfungskettenanalyse
Flottenversorgung und -finanzierung bilden das Fundament der russischen Mietwagenwertkette. Betreiber beschaffen Fahrzeuge über OEM- und Importeurkanäle und finanzieren Flotten größtenteils über Leasingstrukturen. Die nach den Sanktionen eingetretene Verlagerung hin zu chinesischen Marken, kombiniert mit den berichteten Lieferzeiten von 7 bis 12 Tagen für Ersatzteile, rückt Kundendienst, Ersatzteilverfügbarkeit und Restwertmanagement in den Mittelpunkt der Gesamtbetriebskosten. Infolgedessen standardisieren Betreiber auf Wirtschaftssegmente mit höherem Umschlag und straffen die Wartungsplanung mithilfe von Telematik und prädiktiver Analytik.
Die nachgelagerte Nachfrageerfassung läuft zunehmend über digitale Marktplätze und Betreiber-Apps. Online-Buchungen machen im Jahr 2026 bereits 65,10 % der Transaktionen aus, während Free-Floating-Carsharing im Jahr 2026 36,10 % des Umsatzes ausmacht. Die Serviceerbringung hängt dann von Depotnetzwerken, Kraftstoff- und Ladepartnern, Versicherungs- und Schadenabwicklung sowie kommunalen Schnittstellen für Parkgenehmigungen und Zugangsregeln ab, die je nach Stadt variieren. Liquidität und Gegenparteirisiko sind in der gesamten Kette wesentlich, und der im Jahr 2026 berichtete Rechtsstruckdruck auf BelkaCar seitens Leasinggebern verdeutlicht, wie sich Leasinggeber-Betreiber-Beziehungen verschärfen können, wenn Kosten steigen und Auslastung oder Preisgestaltung hinter den Erwartungen zurückbleiben. Diese Dynamik verstärkt die Konsolidierung und erhöht die Anforderungen an die Flottenfinanzierung und die Disziplin beim Betriebskapital.
Wettbewerbslandschaft
Marktkonzentration
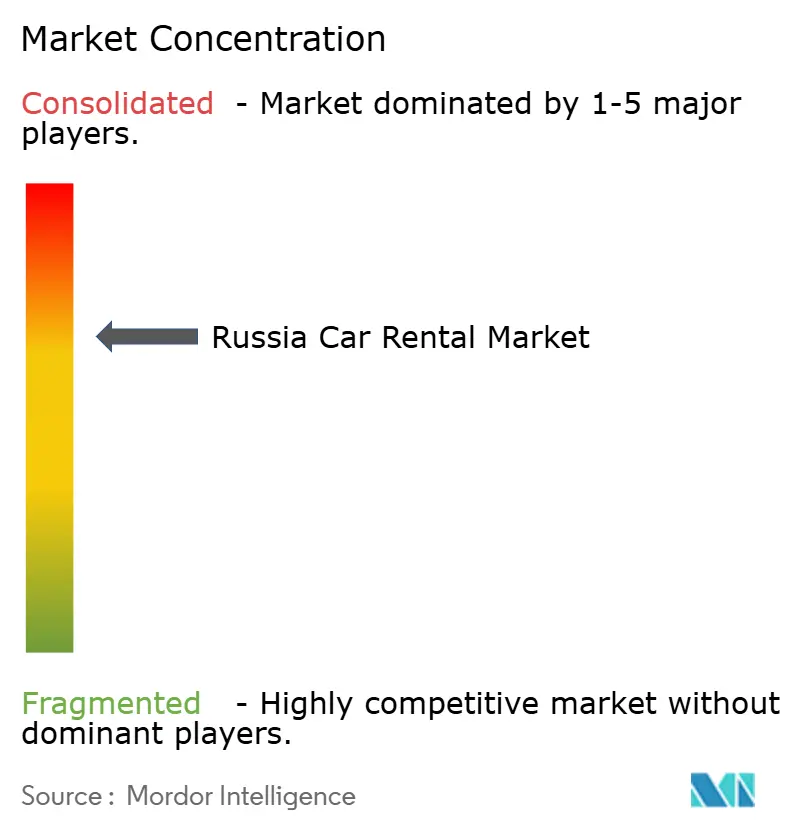
Der russische Mietwagenmarkt operiert als enges Duopol, in dem Yandex Drive und Delimobil Flottenmaßstäbe, Preiskorridore und den technologischen Takt für den gesamten Sektor setzen. Ihre Größe sichert bevorzugte Einkaufskonditionen bei Importeuren und Versicherern und verschafft jedem Unternehmen Kostenpuffer, die kleineren Wettbewerbern fehlen. Mobile Plattformen der beiden Marktführer verbinden nun Carsharing, Fahrdienste und digitale Geldbörsen in einer einzigen Oberfläche, was multimodale Reisen für Endnutzer nahezu reibungslos macht. Netzwerkeffekte verstärken den Vorteil: Eine größere Flotte führt zu kürzeren Wartezeiten, was die Kundenbindung steigert und wiederum weitere Flottenergänzungen rechtfertigt. Kapitalintensität und Datenwissenschaftskompetenz schaffen für neue Aspiranten erhebliche Markteintrittsbarrieren.
Der strategische Fokus hat sich auf vertikale Integration und Datennutzung verlagert. Yandex Drive nutzt Echtzeit-Telematik, um inaktive Fahrzeuge Minuten vor Nachfragespitzen neu zu positionieren, während Delimobils Modul für prädiktive Wartung ungeplante Ausfallzeiten im Jahr 2024 um 18 % reduziert. Das Delimobil-Börsengang im Februar 2024, der 4,2 Milliarden Rubel (49,5 Millionen USD) einbrachte, lieferte die für Flottenneuerung und geografische Expansion benötigten Mittel und signalisierte gleichzeitig das institutionelle Vertrauen in kapitalintensive Mobilitätsplattformen. Jeder Marktführer verfolgt auch die Restwerterfassung durch den Ausbau eigener Gebrauchtwagenverkaufsstellen, die hochkilometerstarke Einheiten schnell und mit höheren Margen als Großhandelsauktionen veräußern. Solche Maßnahmen stärken den Cashflow und schützen die Betriebsmargen vor Teilepreisinflation.
Der Wettbewerb konzentriert sich nun auf Spezialnischen statt auf einen nationalen Maßstabswettbewerb. Premium-Chauffeurservices für diplomatische Kunden, campusbasierte Stationsmieten und Abenteuer-SUV-Flotten in Resortgebieten bieten Raum für differenzierte Marktteilnehmer. Mittelgroße Betreiber mit begrenzter Technologie und begrenztem Kapital schließen sich zunehmend Franchise-Allianzen an oder akzeptieren Übernahmen, was die Konsolidierung beschleunigt. Die Lieferkettenvolatilität belastet kleinere Unternehmen zusätzlich, da Mengenrabatte auf chinesische Ersatzteile hauptsächlich den beiden dominanten Marktteilnehmern zugutekommen. Insgesamt halten diese Dynamiken die Marktkonzentration hoch und lassen Yandex Drive und Delimobil fest die Kontrolle über zukünftige Wachstumspfade behalten.
Marktführer des russischen Mietwagenmarkts
-
Delimobil
-
Yandex Drive
-
BelkaCar
-
Citydrive
-
Rentmotors
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf höhere Anlagenproduktivität, tourismusbezogene Produkte und Finanzierungsstrukturen, die die Flottenverfügbarkeit trotz Kosteninflation aufrechterhalten. Delimobil meldete im ersten Quartal 2026 491 Millionen verkaufte Minuten, ein Anstieg von 33 % im Jahresvergleich, trotz einer Flottenreduzierung von 11 %. Die Zahlen deuten auf auslastungsgetriebene Wachstumshebel hin, darunter Preisgestaltung, Neupositionierung, Wartungsverfügbarkeit und Segmentmix, die die bediente Nachfrage ohne proportionale Flottenergänzungen ausweiten.
Dies verweist auch auf Spielraum für Betreiber, app-gestützte Konversion, dynamische Preisgestaltung und stadtübergreifende Produkte in Tier-2-Städten zu replizieren, in denen die Vertrautheit mit den Modellen aus Moskau und St. Petersburg im Berichtskontext bereits vorhanden ist. Tourismusintegration und Standardsetzung bilden einen zweiten Ansatzpunkt: Branchenvertreter der Moskauer Handels- und Industriekammer (MTPP) haben sich für einheitliche Vermietstandards eingesetzt, um Vermietungen sauberer in die touristische Infrastruktur einzubetten, was mit dem inländischen Tourismus und den längeren Buchungsfenstern übereinstimmt, die als Markttreiber genannt werden. Auf der Finanzierungsseite bleibt strukturierte Flottenfinanzierung ein zentraler Ermöglicher: Die VTB Bank stimmte zu, Delimobil bis zu 6,7 Milliarden RUB an rückzahlbarem Leasing zur Refinanzierung der Verpflichtungen für 2026 bereitzustellen, was signalisiert, dass skalierte Betreiber mit transparenter Unit Economics und kontrollierbarem Risiko Kapital für Flottenerneuerung und Abdeckungserweiterung sichern können. Da die Politikarbeit fortgesetzt wird, um Carsharing einen klareren föderalen Rechtsstatus zu verleihen, können Betreiber, die konforme Prozesse für Dokumentation, Parkregeln und Wartungsfähigkeit aufbauen, betriebliche Reibungsverluste reduzieren und konsistentere regionale Einführungen unterstützen.
Aktuelle Branchenentwicklungen
- Mai 2026: Delimobil und VTB Bank schlossen eine Vereinbarung über die Bereitstellung von bis zu 6,7 Milliarden Rubel an Reverse-Leasing-Finanzierung für Carsharing Russia (Delimobil) mit einer Laufzeit von bis zu 3 Jahren ab. Diese Finanzierung unterstützt den Flottenbetrieb. Die Liquidität und Flottenneuerungskapazität stärken Wachstum und Preiswettbewerbsfähigkeit.
- April 2026: Delimobil meldete eine Rekordoperationseffizienz für das erste Quartal 2026 mit 491 Millionen verkauften Nutzungsminuten, ein Anstieg von 33 % gegenüber 2025. Die Leistung zeigt Auslastungsgewinne. Effizienzgewinne verlagern den Fokus auf KPI-gesteuertes Wachstum statt auf Flottengröße.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der russische Mietwagenmarkt definiert als Umsatz aus der Vermietung von Personenkraftwagen und ähnlichen leichten Fahrzeugen an Nutzer in Russland für kurze und mittlere Zeiträume, über Freizeit- und Geschäftsnachfrage hinweg, über Online- und Offline-Buchungskanäle.
Ausschlüsse aus dem Umfang: Wir schließen Langzeitfahrzeugleasing, Fahrzeugverkauf und -finanzierung sowie reine Fahrdienst- oder Taxiservices aus, bei denen das Fahrzeug nicht an den Nutzer vermietet wird.
Segmentierungsübersicht
- Nach Buchungsart
- Online-Buchung
- Offline-Buchung
- Nach Servicemodell
- Traditionelle Schaltermiete
- Free-Floating-Carsharing
- Stationsbasiertes Carsharing
- Abonnement / Langzeitmiete
- Nach Fahrzeugtyp
- Schrägheck
- Limousine
- SUV
- Transporter / Mehrzweckfahrzeug
- Nach Mietdauer
- Stündlich
- Täglich
- Wöchentlich
- Monatlich / Langzeit
- Nach Kundentyp
- Freizeit-/Tourismusindividualkunden
- Geschäftsreisende
- Unternehmensflotten
- Fahrer von Mitfahrdiensten/Transportnetzunternehmen
- Nach Antriebsart
- Verbrennungsmotor (VKM)
- Elektrofahrzeug
- Hybrid
- Nach Region
- Zentralföderaler Bezirk
- Nordwestlicher Bezirk
- Wolga-Bezirk
- Ural-Bezirk
- Sibirischer Bezirk
- Südlicher Bezirk
- Fernöstlicher Bezirk
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und das anfängliche Nachfragebild aufzubauen, bevor Preis- und Auslastungsannahmen einbezogen wurden. Wir haben öffentliche Mobilitätsindikatoren, Fahrzeugzulassungs- und flottenrelevante Statistiken sowie Reisennachfragesignale überprüft, die die Miettage beeinflussen.
Typische Quellen umfassen offizielle Statistiken und Veröffentlichungen wie Rosstat, die Zentralbank der Russischen Föderation (für den Wechselkurskontext), den Föderalen Zolldienst Russlands für Handelsrichtungsprüfungen sowie Flughafenverkehrspublikationen von großen Flughafenbetreibern und Luftfahrtbehörden. Wir haben auch Unternehmenseinreichungen, Unternehmenspräsentationen, Pressemitteilungen und seriöse russische Wirtschaftsmedien genutzt, um Flottenentwicklungspläne, Auslastungstrends und Preismaßnahmen zu verstehen. Wo hilfreich, wurden kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Import- und Exportprüfungen auf Sendungsebene sowie Patentrecherchen im Zusammenhang mit Buchungs- und Flottentelematik genutzt. Diese Beispiele sind illustrativ und nicht erschöpfend; viele weitere öffentliche Dokumente und Datensätze wurden konsultiert, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Unsere Feldarbeit in Russland umfasst Mietbetreiber, Flottenmanager, Reisevermittler, Mobilitätsspezialisten und Unternehmensnutzer. Experteninterviews und Umfragen testen Miettage, Auslastung, Buchungsmix, Tagespreise, Flottenergänzungen und Nachfragelücken, die dann zur Validierung von Sekundärdaten und zur Anpassung des endgültigen Modells verwendet werden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes aufgebaut, wobei der Hauptaufbau vom adressierbaren Nachfragepool ausgeht und dann mit Angebots- und Umsatzsignalen abgeglichen wird. Auf der Top-down-Seite haben wir die Mietaktivität anhand von Indikatoren wie Passagierverkehr und Inlandsreiseintensität, aktiven Carsharing- und Mietmitgliedschaftstrends, geschätzter Flotte im Einsatz, Auslastung (Miettage pro Fahrzeug) und der Aufteilung zwischen Kurz- und Langzeitmieten rekonstruiert. Diese Aktivitätsniveaus wurden mithilfe einer durchschnittlichen Tagesratenlogik in Werte umgewandelt, die Saisonalität, Kilometerpakete, Versicherungszusätze und Rabattmuster aus Unternehmensverträgen berücksichtigt.
Zur Bestätigung der Gesamtwerte wurden selektive Bottom-up-Prüfungen anhand von Stichproben aus Betreiberumsätzen, Flottenoffenlegungen und kanalspezifischen Preiserhebungen durchgeführt, die dann für Lücken angepasst wurden, bei denen kleinere Flotten in öffentlichen Einreichungen nicht sichtbar sind. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da sich Nachfrage und Preisgestaltung in Russland schnell mit Tourismusströmen, Fahrzeugverfügbarkeit und Finanzierungsbedingungen verschieben können. Die Szenarien wurden an Variablen geknüpft, zu denen Befragte mit Zuversicht Stellung nehmen konnten, wie Flottenneuerungstempo, Auslastungsnormalisierung, Wachstum des Online-Anteils und erwartete Auswirkungen von Rubelbewegungen auf Fahrzeugbeschaffungskosten und damit auf die Mietpreisgestaltung.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit eine Einzelquellenverzerrung nicht die endgültige Zahl bestimmt. Wir verglichen modellierte Umsätze pro Fahrzeug, implizierte Miettage und Preisniveaus mit unabhängigen Signalen wie öffentlichen Preiskalendern, Flughafenverkehrsbewegungen und gemeldeten Flottenexpansionen und überarbeiteten dann die Eingaben, wenn die implizierten Kennzahlen außerhalb realistischer Bereiche lagen.
Vor der Freigabe wurden die Ergebnisse auf Jahressprünge, plötzliche Anteilsverschiebungen und währungsbedingte Verzerrungen überprüft, und Folgegespräche wurden ausgelöst, wenn eine Schlüsselannahme nicht klar erklärt werden konnte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Schätzung des russischen Mietwagenmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den russischen Mietwagenmarkt können weit auseinanderliegen, da die zugrunde liegenden Aufbauschritten nicht immer identisch sind, selbst wenn der Titel identisch aussieht. Unterschiede entstehen in der Regel dadurch, welche Umsätze gezählt werden, wie die Rubel-zu-USD-Umrechnung zeitlich erfolgt und ob die Preisgestaltung als Listenpreise oder realisierte Preise nach Rabatten erfasst wird.
Wenn monatliche Preisgestaltung und Auslastung kurz vor der Veröffentlichung erneut überprüft werden und die USD-Umrechnung unter Verwendung eines konsistenten Zeitfensters statt eines einzelnen Kassakurses angewendet wird, bleibt der Gesamtwert verankert daran, wie Mieten in Russland tatsächlich verkauft werden – weshalb diese auf Aktualisierungen basierenden Prüfungen bei Mordor Intelligence verankert sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,33 Milliarden USD (2025) | |
| Branchenverband A | 2,05 Milliarden USD (2025) | Erfasst häufig nur Kurzzeitmieten, die von größeren Betreibern gemeldet werden, und kann Versicherungs- und Gebührenzusätze übersehen, was den implizierten Wert pro Miettag senkt. |
| Fachzeitschrift B | 2,90 Milliarden USD (2026) | Extrapoliert typischerweise aus Hochsaisonpreiserhebungen und geht von einer höheren Jahresdurchschnittsauslastung aus, was realisierte Preise überschätzen kann, wenn Nebensaisonrabatte wesentlich sind. |
Die Streuung der Werte erklärt sich hauptsächlich dadurch, ob Zusatzleistungen einbezogen sind, wie Preise über Saisons hinweg gemittelt werden und wie die Währungszeitpunkte für die USD-Berichterstattung gehandhabt werden. Die Verwendung wiederholbarer Eingaben wie Flotte im Einsatz, Miettage und Preisrealisierungsprüfungen hält die endgültige Zahl nachvollziehbar und von einer Aktualisierung zur nächsten leichter validierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der russische Mietwagenmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 2,52 Milliarden USD geschätzt und ist auf dem Weg, bis 2032 einen Wert von 4,02 Milliarden USD zu erreichen.
Welcher Buchungskanal ist bei russischen Mietwagen am beliebtesten?
Online-Plattformen dominieren mit 65,10 % der Transaktionen und spiegeln die rasche digitale Transformation des Sektors wider.
Wer sind die wichtigsten Akteure im russischen Carsharing?
Yandex Drive und Delimobil kontrollieren den größten Teil der Free-Floating-Flotte und setzen gemeinsam Technologie- und Preisstandards.
Welches Antriebssegment wächst am schnellsten?
Elektrofahrzeuge wachsen mit einer CAGR von 8,73 % und profitieren von Steueranreizen und niedrigeren Betriebskosten.
Wie wirkt sich die Kosteninflation auf Mietwagenunternehmen aus?
Teilepreise stiegen um 7–12 % und Versicherungsprämien kletterten an, was Flottenmanager veranlasst, Haltedauern zu verkürzen und dynamische Preise anzuheben.