
Größe und Marktanteil des Einzelhandelsmarkts in Katar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.68 Milliarden US-Dollar |
| Marktgröße (2026) | 19.44 Milliarden US-Dollar |
| Marktgröße (2031) | 23.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.05 % |
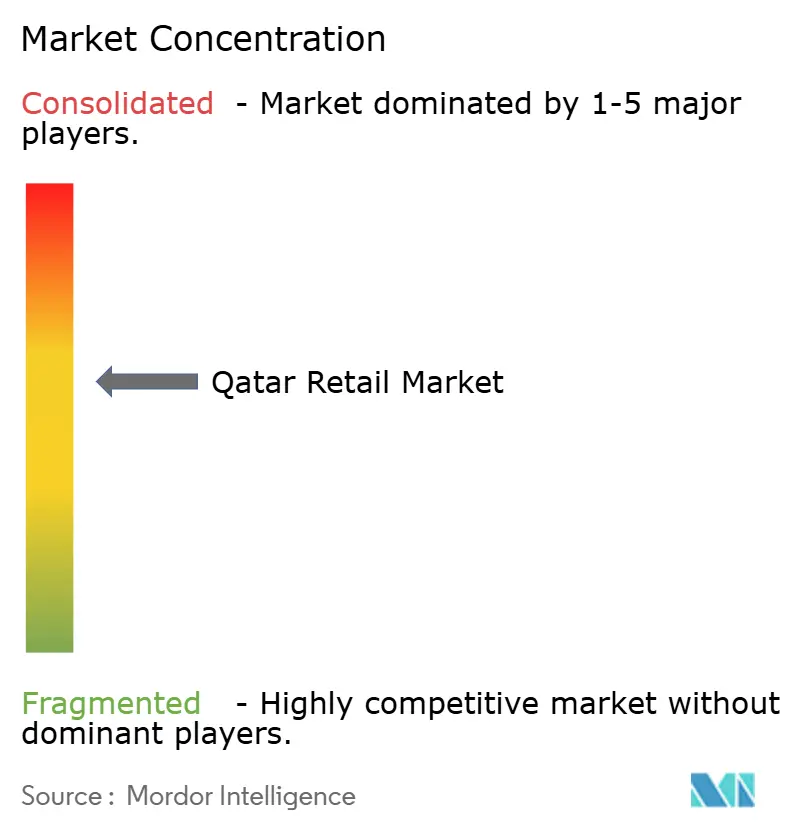
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Einzelhandelsmarkts in Katar von Mordor Intelligence
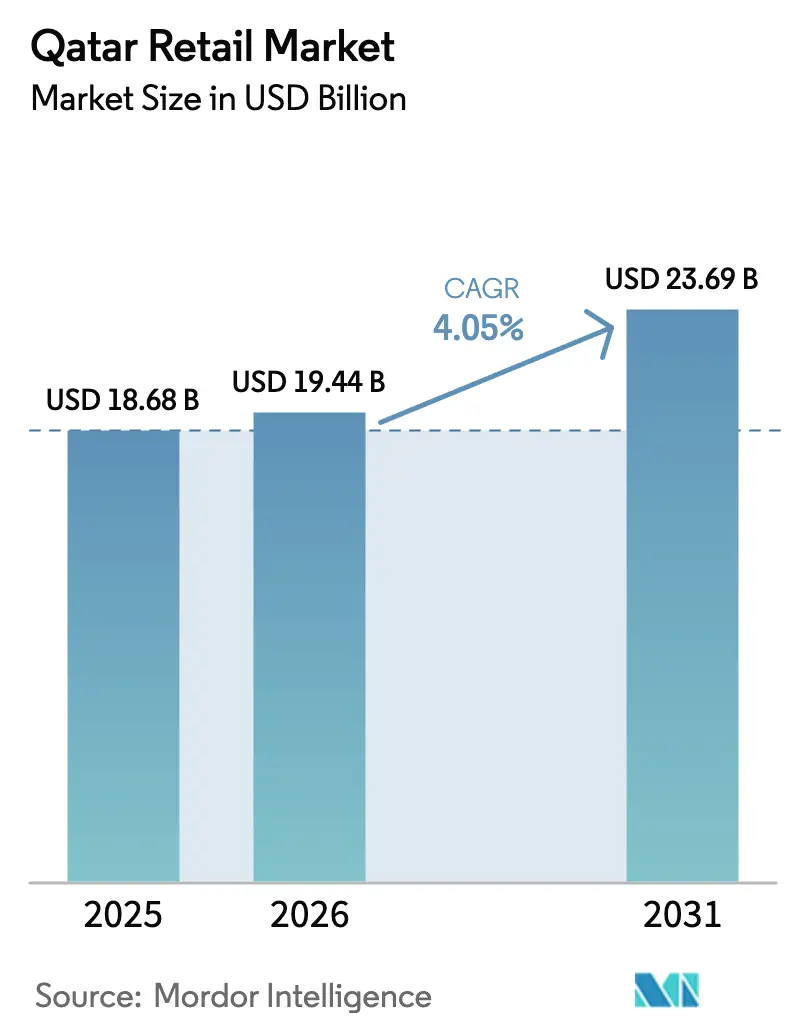
Die Größe des Einzelhandelsmarkts in Katar wird im Jahr 2026 auf 19,44 Milliarden USD geschätzt, ausgehend von einem Wert von 18,68 Milliarden USD im Jahr 2025, mit Projektionen von 23,69 Milliarden USD bis 2031, was einem Wachstum von 4,05 % CAGR über den Zeitraum 2026–2031 entspricht. Eine wohlhabende Verbraucherbasis mit einem BIP pro Kopf von 95.273 USD bevorzugt weiterhin Premium-, nachhaltige und technologisch verbesserte Produkte, was den Einzelhandelsmarkt in Katar zu einem Testfeld für gehobene Konzepte und Smart-Store-Pilotprojekte macht. Logistikressourcen wie die Kapazität des Hamad-Hafens von 7,5 Millionen TEU und die Rekordzahl von 40 Millionen Passagieren bei Qatar Airways leiten globale Waren und Reisende in lokale Geschäfte, was das Omnichannel-Wachstum und den Duty-Free-Umsatz stärkt. Einzelhändler bereiten sich zudem auf das bevorstehende Mehrwertsteuerregime und eine globale Mindeststeuer von 15 % vor, die gemeinsam die Kostenkontrolle verschärfen und digitale Buchhaltungsplattformen fördern, die die Margentransparenz verbessern.
Die Technologieakzeptanz ist zur Grundvoraussetzung geworden: 90 % der Vorstandsvorsitzenden setzen bereits generative KI ein, während das staatliche Anreizpaket von 2,4 Milliarden USD datenwissenschaftliche Projekte finanziert, die prädiktive Bestellungen und kassiererlose Kassen zu Standardfunktionen im Einzelhandelsmarkt in Katar machen. Verbraucherumfragen zeigen, dass 57 % der Einwohner nachhaltige Produkte suchen und 43 % per Mobiltelefon einkaufen, weshalb Einzelhändler CO₂-Fußabdruckkennzeichnungen, mobile Treueprogramme und On-Demand-Lieferung integrieren, um relevant zu bleiben. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Marktteilnehmer einen Marktanteil von 65 % halten, doch diese Konzentration zwingt kleinere Betreiber dazu, sich auf Convenience- und Premium-Nischen zu spezialisieren, um direktem Skalenwettbewerb zu entgehen, insbesondere da Lulu Group eine Eigenmarken-Durchdringung von 29,6 % nutzt, um die Marktführerschaft zu festigen. Insgesamt schafft die Kombination aus wohlhabenden Käufern, intelligenter Infrastruktur und regulatorischen Veränderungen die Voraussetzungen für eine nachhaltige, innovationsgetriebene Expansion im Einzelhandelsmarkt in Katar in den nächsten fünf Jahren.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie entfiel auf Lebensmittel, Getränke & Tabakwaren im Jahr 2025 ein Marktanteil von 42,02 % am Einzelhandelsmarkt in Katar, während Elektronik & Haushaltsgeräte bis 2031 voraussichtlich eine CAGR von 11,28 % verzeichnen wird.
- Nach Vertriebskanal entfiel auf den Modernen Handel im Jahr 2025 ein Anteil von 62,73 % an der Größe des Einzelhandelsmarkts in Katar, während E-Commerce & Sonstiges bis 2031 mit einer CAGR von 17,95 % wächst.
- Nach Format hielten Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 47,66 %; Convenience-Stores werden voraussichtlich bis 2031 mit einer CAGR von 13,21 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Einzelhandelsmarkt Katar
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Tourismusaufschwung als Erbe der FIFA 2022 | +0.8% | National, konzentriert in der Gemeinde Doha | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen und Zuzug von Expatriates | +0.6% | National, mit Premium-Segmenten in Lusail und West Bay | Langfristig (≥ 4 Jahre) |
| Ausbau moderner Einzelhandelsinfrastruktur | +0.5% | National, mit wichtigen Entwicklungen in Doha und Al Wakrah | Mittelfristig (2–4 Jahre) |
| KI-gestützte Analysen und kassiererlose Pilotprojekte | +0.3% | Städtische Zentren, frühe Einführung in Verbrauchermärkten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Logistik-Freizonen für Omnichannel | +0.4% | Zonen Ras Bufontas und Umm Al Houl | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium-Halal- und gesundheitsorientierten Produkten | +0.3% | National, mit höherer Durchdringung in wohlhabenden Stadtteilen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tourismusaufschwung als Erbe der FIFA 2022
Die Touristenankünfte erreichten in den ersten neun Monaten des Jahres 2023 2,8 Millionen und übertrafen die Gesamtjahreswerte der Vorjahre, was den Umsatz im Flughafen-, Hotel- und Innenstadteinzelhandel im Einzelhandelsmarkt in Katar stützte [2]Hala Matar Choufany, "Katar – Jenseits der Fußballweltmeisterschaft," hvs.com. . Qatar Airways verzeichnete im Geschäftsjahr 2023/24 einen Nettogewinn von 6,1 Milliarden QAR und 40 Millionen Passagiere, was den Duty-Free-Umsatz um 22 % steigerte, da Reisende ihre Ausgaben in Luxusgüter und Souvenirs lenkten. Großprojekte wie Place Vendôme, einst als „schönstes Einkaufszentrum der Welt” ausgezeichnet, integrieren Hotels, Unterhaltung und Marinazugang, was die Verweildauer verlängert und Erlebnisausgaben fördert. Die Regierung strebt bis 2030 6 Millionen Jahresbesucher an und plant weitere Festivals und Kreuzfahrthafenanläufe, die den Wochentags- und Nebensaisonverkehr steigern. Einzelhändler kuratieren daher Golf-exklusive Artikel, veranstalten Pop-up-Kunstausstellungen und lokalisieren Treueprogramme auf Mandarin, um kaufkräftige Touristen aus China anzusprechen. Flughafenbetreiber reservieren zusätzliche Luftseiteflächen für Premium-Mode- und Süßwarenkonzessionen, um den prognostizierten Passagierstrom zu monetarisieren. Insgesamt hält der Tourismus die Besucherfrequenz in erstklassigen Einkaufszentren robust und puffert den Umsatz gegen etwaige Ölpreisschwankungen ab, was ein stetiges Wachstum im Einzelhandelsmarkt in Katar stärkt.
Steigendes verfügbares Einkommen und Zuzug von Expatriates
Nicht-Kohlenwasserstoff-Aktivitäten machen nun 64 % des realen BIP aus, was den Haushalten diversifizierte Einkommensquellen bietet und die Ermessensbudgets im Einzelhandelsmarkt in Katar erhöht. Das im Februar 2024 eingeführte Mustaqel-Visum ermöglicht qualifizierten Fachkräften eine fünfjährige Aufenthaltsgenehmigung und schafft ein stabiles Kundensegment, das an Premium-Elektronik, Gourmet-Lebensmitteln und Designerkleidung interessiert ist. Die Durchdringung des mobilen Handels liegt bei 43 %, und Nachhaltigkeit bleibt für 57 % der Verbraucher ein Kauftreiber, weshalb Apps CO₂-Bewertungsabzeichen und Nachfüllpaket-Abonnements anbieten, die umweltbewusste Käufer ansprechen. Das KI-Anreizpaket von 2,4 Milliarden USD zieht Dateningenieure an, deren hohe Einkommen in Smart-Home-Geräte-Upgrades fließen, was die CAGR des Elektroniksegments von 11,75 % ankurbelt. Expatriate-Gemeinschaften verlangen zudem authentische Küche, was Supermärkte dazu veranlasst, ethnische Gänge zu erweitern und dynamische Regaletiketten in mehreren Sprachen zu verwenden. Luxusboutiquen in Lusail City beschäftigen zweisprachige Stylisten und bieten Fernkaufdienste für Geschäftsreisende an, die ihren Aufenthalt verlängern. Da sich immer mehr Fachkräfte langfristig niederlassen, beobachten Möbelketten größere Warenkörbe bei langlebigen Gütern, was die Margenausweitung im Einzelhandelsmarkt in Katar begünstigt.
Ausbau moderner Einzelhandelsinfrastruktur
Die Flächen von Place Vendôme mit 1,15 Millionen m², Mall of Qatar mit 256.000 m² und Doha Festival City mit 433.847 m² definieren das Einkaufen in Katar gemeinsam neu, indem sie Einzelhandel, Freizeit und kulturelle Aktivitäten verbinden und Einkaufszentren als Ausflugsziele positionieren. Die im Juli 2024 um bis zu 90 % gesenkten Gewerbezulassungsgebühren senken die Eintrittsbarrieren für Mieter und beschleunigen die Konzepteinführungen im Einzelhandelsmarkt in Katar. Die Bonded Warehouses des Hamad-Hafens und die Grundstücke der Freizone Ras Bufontas verkürzen die Lieferketten weiter und ermöglichen es Marken, Flagship-Stores innerhalb von achtundvierzig Stunden nach der Zollabfertigung aufzufüllen. Entwickler statten Einkaufszentren mit 5G, Abholspuren am Straßenrand und KI-basierten Besuchermanagement-Dashboards aus, die Mieterpromotionen in Echtzeit koordinieren. Luxus-Vermieter ko-kreieren saisonale Kunstbiennalen mit Tourismusbehörden, um zusätzliche Besucherfrequenz außerhalb der Reisehochsaison zu generieren. Dennoch übersteigt die Einzelhandels-Mietfläche pro Kopf nun 1,3 m², weshalb Betreiber auf Unterhaltungsanker mit mehreren Mietern setzen – wie Kletterhallen in Innenräumen und VR-Arenen –, um sich zu differenzieren. Der Nettoeffekt ist ein modernes Infrastrukturrückgrat, das das Einkaufserlebnis aufrechthält, aber kontinuierliche Innovation erfordert, um das Leerstandsrisiko im Einzelhandelsmarkt in Katar zu mindern.
KI-gestützte Analysen und kassiererlose Pilotprojekte
Generative-KI-Pilotprojekte umfassen Nachfrageprognosen, Echtzeit-Preisgestaltung und autonome Kassengänge in Verbrauchermärkten und Fachgeschäften im Einzelhandelsmarkt in Katar. Das Ministerium für Kommunikation und Informationstechnologie erarbeitet einen KI-Governance-Rahmen zur Sicherstellung der Datenethik und fördert damit eine breitere Einführung [3]Ministerium für Kommunikation und Informationstechnologie, "Entwurf eines KI-Regulierungsrahmens," thepeninsulaqatar.com. . Die Qatar Central Bank ergänzt diese Bemühungen mit einer Request-to-Pay-Funktionalität in ihrem Fawran-Netzwerk, die es Händlern ermöglicht, Käufer zur sofortigen Zahlung aufzufordern und die Rate fehlgeschlagener Transaktionen zu senken. Das KI-gestützte Nachfrageerfassungstool der Lulu Group hat bereits Fehlbestände um 14 % reduziert und ein E-Commerce-Umsatzwachstum von 70 % im Jahr 2024 unterstützt, was den ROI für datengesteuerte Nachschubversorgung belegt. Betreiber von Convenience-Stores testen bildbasierte Kassenpods, die Wartezeiten auf unter dreißig Sekunden reduzieren und Personal für Upselling freistellen. Elektronikketten integrieren KI-Chatbots in arabische und englische Websites und beraten Käufer zur Smart-Home-Kompatibilität. Mit zunehmender Verbreitung senken prädiktive Wartung von Kühlkettenanlagen und Energieverbrauchsanalysen in Einkaufszentren die Betriebskosten und verankern KI als unverzichtbare Säule der Wettbewerbsfähigkeit im Einzelhandelsmarkt in Katar.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Überangebot an Einkaufszentren und Kannibalisierung | -0.7% | Gemeinde Doha | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit und Lieferkettenvolatilität | -0.5% | National, akut bei verderblichen Waren | Mittelfristig (2–4 Jahre) |
| Steigende Betriebskosten (Energie, Miete, Personal) | -0.6% | Städtische Einzelhandelszentren | Mittelfristig (2–4 Jahre) |
| Sättigung mittlerer Einzelhandelssegmente | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Überangebot an Einkaufszentren und Kannibalisierung
Der Leerstand übersteigt in mehreren Dohaer Einkaufszentren bereits 20 %, da die rasche Expansion der Mietfläche die unmittelbare Verbrauchernachfrage übertraf, was zu Mietpreisnachlässen und kürzeren Mietzyklen im Einzelhandelsmarkt in Katar führte. Die nahezu gleichzeitigen Eröffnungen von Place Vendôme, Mall of Qatar und Doha Festival City fragmentierten den Käuferverkehr und verwässerten den Umsatz pro Quadratmeter. Der regionale Umsatzrückgang von Majid Al Futtaim um 6 % und die Schließung von elf Carrefour-Filialen unterstreichen den Druck, dem große Betreiber ausgesetzt sind, wenn Überschneidungen unkontrolliert bleiben. Sekundäre Einkaufszentren ohne Unterhaltungsanker greifen auf gemeinschaftsorientierte Mieter zurück – Kliniken, Co-Working-Hubs und Kioske des öffentlichen Sektors –, um relevant zu bleiben. Einzelhändler rationalisieren ihre Flächen, indem sie leistungsschwache Filialen in Online-plus-Showroom-Hybride mit Dark-Store-Lagerräumen umwandeln. Entwickler beschleunigen Umnutzungen zu gemischten Nutzungen und fügen Wohntürme oder Hotelflügel hinzu, um den Cashflow zu diversifizieren. Dennoch wird der Kannibalisierungsdruck anhalten, bis Bevölkerungswachstum und Touristenankünfte die erweiterte Kapazität im Einzelhandelsmarkt in Katar vollständig absorbieren.
Importabhängigkeit und Lieferkettenvolatilität
Importe decken 85 % des Warenvolumens, sodass Frachtschocks, Wechselkursschwankungen und geopolitische Engpässe schnell in die Regalpreise im Einzelhandelsmarkt in Katar einfließen. Kühlkettenlücken außerhalb von Doha schränken die Lieferung von Frischwaren am selben Tag ein und zwingen Lebensmittelhändler, höhere Lagerbestände zu halten, was das Betriebskapital belastet. Die schrittweise Einführung der Mehrwertsteuer erschwert zudem die Berechnung der Einstandskosten und erzwingt IT-Upgrades zur Integration von Steuercodes und zur Neupreisgestaltung von Barcodes über Nacht. Kleinere Einzelhändler mit begrenzter Verhandlungsmacht können Frachtaufschläge nicht effektiv absichern und geraten unter Gewinnmargendruck, wenn Aktionskalender mit Lieferverzögerungen kollidieren. Währungsdenominierte Luxusgüter bergen Abschreibungsrisiken, wenn eine Rial-Abwertung mit schwacher Nachfrage zusammenfällt. Staatliche Lebensmittelsicherheits-Gewächshäuser bieten langfristige Entlastung, benötigen aber Jahre zum Hochskalieren, weshalb Lieferkettenresilienz – Mehrfachbeschaffung, Bonded Warehousing und KI-Risikowarnungen – zu einem Überlebensgebot für den Einzelhandelsmarkt in Katar wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Lebensmittelresilienz inmitten der Elektroniksegment-Beschleunigung
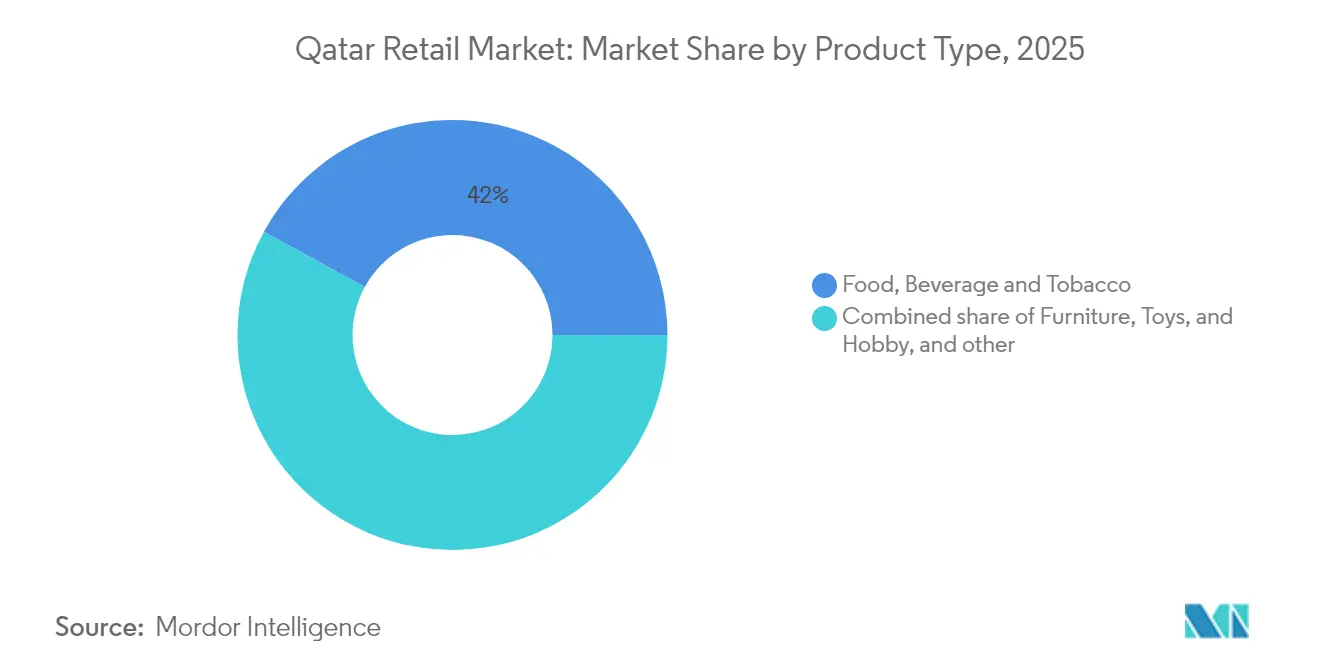
Lebensmittel, Getränke & Tabakwaren machten im Jahr 2025 42,02 % des Marktanteils im Einzelhandelsmarkt in Katar aus, gestützt durch alltägliche Nachfrage und Gastgewerbegewohnheiten, die eine hohe Warenkorbfrequenz fördern. Elektronik & Haushaltsgeräte wird voraussichtlich bis 2031 mit einer CAGR von 11,28 % wachsen, angetrieben durch den nationalen KI-Fahrplan und die steigende Smart-Home-Akzeptanz, was einen Kategoriewandel innerhalb der Gesamtgröße des Einzelhandelsmarkts in Katar signalisiert. Pflegeproduktsortimente gewinnen durch Nachhaltigkeitskennzeichnungen und Nachfüllstationen an Bedeutung, die den Öko-Präferenzen von 57 % der Käufer entsprechen. Bekleidung und Accessoires profitieren von Luxustourismuseingängen, insbesondere in Mall-Flaggschiffsgeschäften, die Kapselkollektionen für regionale Festivals kuratieren. Möbelkäufe nehmen zu, da Fünfjahresvisa Expatriates dazu ermutigen, in dauerhafte Wohnungseinrichtungen zu investieren, was mittelpreisigen skandinavischen und hochwertigen italienischen Sortimenten zugute kommt. Industrie- und Automobilsortimente hinken hinterher, da der U-Bahn-Ausbau und Ridesharing-Optionen den Drang zum Fahrzeugbesitz dämpfen. Über alle Kategorien hinweg treibt die Mehrwertsteuerbereitschaft Lieferanten dazu, Zahlungsbedingungen neu zu verhandeln, was Einzelhändler dazu zwingt, schnell umschlagende Bestände zu priorisieren, um eine gesunde Wirtschaftlichkeit im Einzelhandelsmarkt in Katar aufrechtzuerhalten.
Elektronikketten listen Lebensmittel über Marktplatz-Tabs, während Supermärkte Marken-Ohrhörer und Smart Speaker an Kassengängen anbieten, was Kategoriegrenzen in der Verfolgung von Geldbörsenanteilen verwischt. Lebensmittelhändler fördern Partnerschaften mit Hydroponik-Farmen, um Frischeversprechen am selben Tag sicherzustellen, die Preisaufschläge rechtfertigen. Tabakimportkontrollen erfordern nun Voranmeldungen, weshalb Tabakfachgeschäfte Blockchain-Rückverfolgbarkeit implementieren, um den Zoll reibungslos zu passieren. Schönheitsmarken installieren KI-Hautdiagnose-Kioske, die Nahrungsergänzungsmittel upsellen und die Synergie mit gesundheitsorientierten Lebensmitteln stärken. Luxusmode bietet Wiederverkaufsecken an, um thriftbewusste Expatriates der Generation Z anzusprechen und damit Produktlebenszyklen zu verlängern. Insgesamt hält die produktbezogene Diversifizierung, unterstützt durch Datenerkenntnisse, den Bestand flexibel und das Käuferengagement im Einzelhandelsmarkt in Katar hoch.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal: Hegemonie des Modernen Handels trifft auf digitalen Schwung
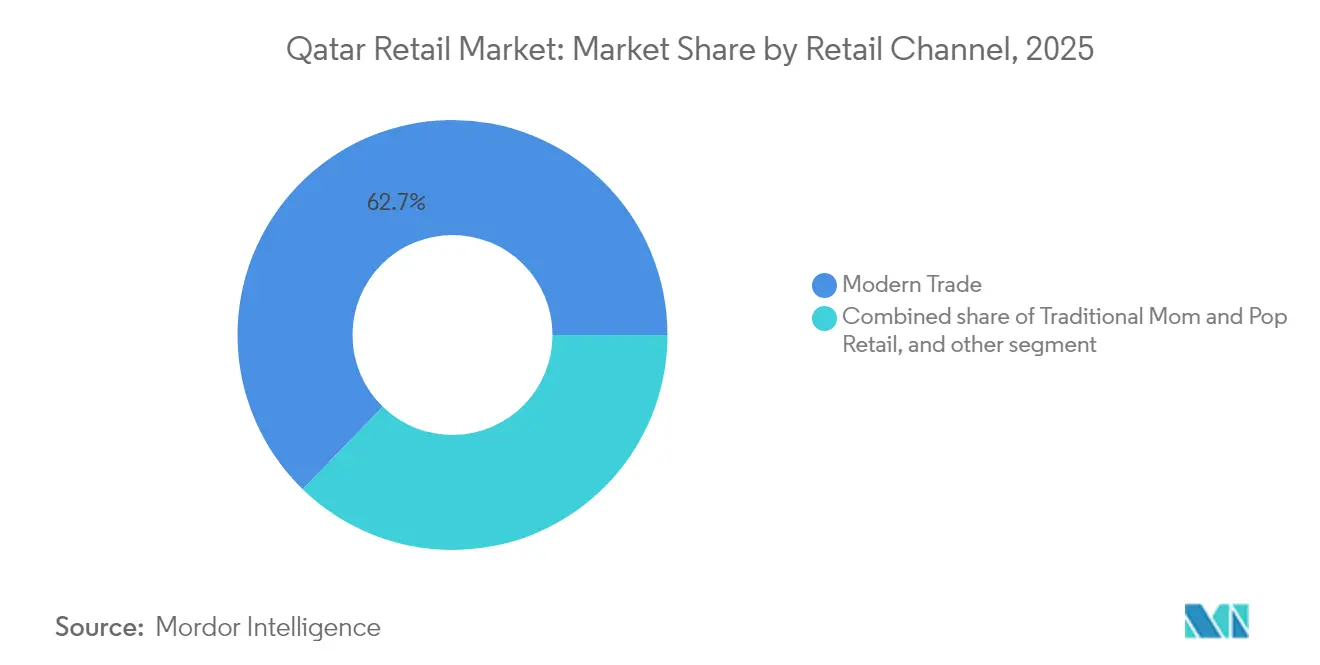
Der Moderne Handel erfasste im Jahr 2025 62,73 % der Größe des Einzelhandelsmarkts in Katar, da Verbrauchermärkte Mengenrabatte mit umfangreichen importierten Sortimenten verbanden, die große Expatriate-Familien ansprechen. Digitale Plattformen wachsen mit einer CAGR von 17,95 %, dank 94 % Internetkonnektivität, niedriger Bearbeitungsgebühren über NAPS und zollfreier Letzter-Meile-Logistik, die grenzüberschreitende Angebote wettbewerbsfähig macht. Nachbarschaftsgeschäfte überleben durch Nähe und kulturelle Vertrautheit, indem sie ethnische Grundnahrungsmittel bevorraten und informelle Kreditlinien während Lohnzahlungslücken anbieten. Marktplätze integrieren Lebensmittel, Elektronik und Mode in Einzel-Warenkorb-Checkouts und nutzen automatische Übersetzung für dreißig Sprachen. Die Cainiao-Partnerschaft von Qatar Airways Cargo verspricht eine zweitägige GCC-Lieferung und erweitert die Auswahl über das hinaus, was physische Regale halten können. Fintech-fähige Request-to-Pay-Tools verbessern die Inkassoquoten für KMU und öffnen Türen für Handwerksmarken. Moderne Ketten konvertieren einige Geschäfte in Dark Warehouses für dreißigminütige Lieferfenster und stellen sicher, dass der Einzelhandelsmarkt in Katar in seinem Kern omnichannel bleibt.
E-Commerce-Unternehmen experimentieren mit mobilen Karawanen – Van-Showrooms, die in der Mittagspause in der Nähe von Bürogebäuden parken – und kombinieren sofortige Produkttests mit QR-Checkout für spätere Haustürlieferung. Verbrauchermärkte testen Live-Stream-Flash-Sales aus In-Store-Studios und erfassen Impulskäufe beim gleichzeitigen Abbau von Überbeständen. Tante-Emma-Läden verknüpfen WhatsApp-Kataloge mit Fahrradkurieren in der Nachbarschaft und erweitern so ihre Reichweite zu minimalen Kosten. Treueprogramme migrieren zu Single-QR-Wallets, die Punkte über Einkaufszentren, Tankstellen und Lebensmittelketten aggregieren, sodass Käufer Prämien schneller ansammeln und innerhalb von Ökosystem-Ausgabenschleifen bleiben. Mehrwertsteuersoftware formatiert digitale Rechnungen automatisch und erleichtert Rücksendungen über Online- und Offline-Kanäle. Insgesamt ersetzt Hybridisierung das binäre Kanaldenken und bestätigt, dass der Einzelhandelsmarkt in Katar von fließenden Käuferreisen lebt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Format: Verbrauchermarkt-Skalierung trifft auf Convenience-Agilität
Verbrauchermärkte hielten im Jahr 2025 einen Umsatzanteil von 47,66 %, indem sie Vollkorb-Wertbündel und Familieneinrichtungen anboten, die Wochenendbesucherfrequenz generieren. Convenience-Stores, die voraussichtlich mit einer CAGR von 13,21 % wachsen werden, profitieren von städtischer Verdichtung und der Snack-Nachfrage von Gig-Arbeitern und entstehen an U-Bahn-Ausgängen und in Wohntürmen. Supermärkte nehmen eine mittlere Positionierung mit kuratierten Frischprodukten und Feinkosttheken ein, die gesundheitsbewusste Familien ansprechen. Kaufhäuser überdenken ihre Layouts hin zu praxisorientierten Workshops und Konsignationsboutiquen, da Monobrand-Labels Direct-to-Consumer-Bewegungen beschleunigen. Fachgeschäfte in Place Vendôme präsentieren Luxusuhren mit Augmented-Reality-Anproben und ziehen vermögende Touristen an. Cash-and-Carry-Depots bedienen das Gastgewerbe, aber B2B-Portale nagen am Marktanteil, indem sie Großbestellungen über Restaurants bündeln. Convenience-Ketten testen 24-Stunden-Mikromärkte in Bürolobbys mit RFID-Zugang, was den Checkout auf nahezu sofortig komprimiert und Katars vielfältigen Arbeitszeiten entgegenkommt.
Verbrauchermärkte verkleinern sich zu kompakten städtischen Formaten unter dem Label „Express”, um den Wochentags-Frühstücksverkehr zurückzugewinnen und mit Eckläden zu konkurrieren. Convenience-Betreiber integrieren Paketschließfächer und verwandeln Filialen in Letzte-Meile-Knotenpunkte, die E-Commerce-Rücksendungen unterstützen und damit die Logistikopazität im Einzelhandelsmarkt in Katar reduzieren. Kaufhäuser schließen Drop-Ship-Vereinbarungen mit regionalen Marktplätzen ab, um virtuelle Gänge ohne Lagerrisiko zu erweitern. Fachgeschäfte kooperieren mit Hotelconcierges für private Einkaufsnächte und steigern so die Effizienz außerhalb der Stoßzeiten. Vorschriften zur Lokalisierung der Belegschaft zwingen Verbrauchermärkte zur Automatisierung der Bestandsaufnahme und setzen katarisches Personal für höherwertige Servicerollen frei. Das Nettoergebnis ist ein dynamisches Formatportfolio, in dem Agilität und Technologie zunehmend die Quadratmeterzahl übertrumpfen. .
Regulatorisches Umfeld
Die Regulierung des Einzelhandels in Katar wird durch das Ministerium für Handel und Industrie (MOCI) koordiniert, das die gewerbliche Registrierung und Lizenzierung verwaltet und Marktkontrollen über seine Abteilung für Qualitätslizenzierung und Marktkontrolle durchführt. Einzelhändler, die Aktionen und Rabatte durchführen, unterliegen der MOCI-Aufsicht, die die Anforderungen an konforme Preisgestaltung, Kennzeichnung und Aktionsabläufe erhöht, insbesondere für hochfrequente Segmente des Modernen Handels und schnell drehende Kategorien.
Jüngste politische Maßnahmen und Kosteninitiativen haben auch die täglichen Betriebsbedingungen beeinflusst. Die Gewerbezulassungsgebühren wurden im Juli 2024 um bis zu 90 % gesenkt, was die administrative Hürde für Filialeröffnungen und Konzepteinführungen verringert. Auf der Handels- und Logistikseite unterstützt die Digitalisierung des Zollwesens – einschließlich der Integration der Al-Nadeeb-Zollplattform in das TIR-System (ab Mai 2025) – die Vorabzollabfertigung und eine schnellere Bewegung importierter Waren, die für Katars In-Store-Sortimente von zentraler Bedeutung bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungsketten im Einzelhandel in Katar beginnen mit einer starken Abhängigkeit von importierten Waren, gehen dann in den eingehenden Frachttransport über nationale Logistikressourcen über, bevor die Verteilung in den Modernen Handel, den Facheinzelhandel und E-Commerce-Fulfillment-Knoten erfolgt. Das Bonded Warehousing des Hamad-Hafens sowie die mit den Freizonen Ras Bufontas verbundene Logistikinfrastruktur sind wichtige Enabler für die Bestandspufferung, das Zollmanagement und eine schnellere Nachschubversorgung in das Doha-zentrierte Filialnetz. Dies ist besonders relevant angesichts der Marktempfindlichkeit gegenüber Importvorlaufzeiten und Kühlkettenbeschränkungen.
Auf der nachgelagerten Seite verbinden große Einzelhändler und Marktplätze Bestände über Omnichannel-Fulfillment mit Verbrauchern, einschließlich filialbasierter Kommissionierung, Dark-Store-Betrieb und Drittanbieter-Letzte-Meile-Lieferplattformen. Alternative Routingoptionen wie der Abu-Samra-Landkorridor und regionale Hafenverbindungen (einschließlich Sohar, Salalah und Duqm) erhöhen die Resilienz für zeitkritische Kategorien. QFZA-verknüpfte Logistikkapazitäten und prädiktive Routing-Initiativen unterstützen zudem die Planung für Spitzennachfrage, Aktionszeiträume und schnelle SKU-Auffrischungszyklen in Elektronik und Premium-Lebensmitteln.
Wettbewerbslandschaft
Der Einzelhandelsmarkt in Katar ist moderat konzentriert, wobei die führenden Marktteilnehmer im Jahr 2024 einen bedeutenden Anteil halten. Unter ihnen sticht Lulu Group als Marktführer hervor, der seine Skalierung nutzt, um Effizienz in Beschaffung, Logistik und KI-gestützter Analytik zu erzielen und damit seinen Wettbewerbsvorteil weiter zu stärken. Majid Al Futtaim, belastet durch regionale Gegenwind, lancierte sein HyperMax-Banner, um die Wertbotschaft nach Carrefour-Abgängen in Oman und Jordanien neu zu positionieren, was die Notwendigkeit lokalisierter Markenstrategien unterstreicht. Qatar Duty Free, gestärkt durch die Touristenpipeline des nationalen Luftfahrtunternehmens, diversifiziert in Wellness-Spa-Boutiquen und Pop-ups mit Michelin-Köchen und erfasst inkrementelle Ausgaben, während die Flüge wieder zunehmen. Technologieakzeptanz differenziert Gewinner: KI-Merchandising, Computer-Vision-Regalscanner und prädiktive Wartung von HLK-Systemen senken Kosten und heben das Serviceniveau, was Ketten hilft, ihren Marktanteil im Einzelhandelsmarkt in Katar zu verteidigen. Die Belegschaftslokalisierung gemäß dem Katariserungsgesetz Nr. 12 von 2024 erhöht die Gehaltsabrechnungskomplexität, weshalb große Gruppen Lernmanagementsysteme einsetzen, um die Qualifizierung katarischer Staatsbürger zu beschleunigen und Quotenschwellen ohne Serviceeinbußen zu erfüllen.
Strategische Partnerschaften prägen das Wettbewerbsfeld. Die Vereinbarung von Qatar Airways Cargo mit Cainiao erschließt Express-Routen von China in den GCC und ermöglicht es E-Commerce-Verkäufern, innerhalb von achtundvierzig Stunden zu liefern, während die Übernahme von Snoonu durch das saudi-arabische Unternehmen Jahez für 320 Millionen USD eine grenzüberschreitende Konsolidierung im Essenslieferbereich signalisiert, die die digitale Bestelldichte stärkt. Verbrauchermarktgruppen schließen kollaborative Prognoseabkommen mit lokalen Hydroponik-Farmen ab, um vorrangige Ernteplätze zu sichern und die Herkunft von Frischprodukten zu verbessern. Convenience-Ketten schließen Franchise-Vereinbarungen mit globalen Convenience-Store-Großunternehmen ab und suchen Lieferkettensynergie und Markenwert. Luxus-Fachgeschäftsbetreiber verhandeln Shop-in-Shop-Mietverträge in Prestige-Hotels und erfassen touristische Impulskäufe außerhalb der Einkaufszentrumsöffnungszeiten. Unterdessen betten Fintech-Start-ups Ratenzahlungsoptionen an POS-Terminals ein, die mittlere Einkommensschichten ansprechen, ohne die Premium-Markenpositionierung zu gefährden, und vertiefen damit die Wettbewerbslinien entlang der Zahlungserlebnisinnovation.
Aufkommende Disruptoren nutzen weiße Flecken. Technologieaffine Lebensmittelhändler bieten dreißigminütige Lieferung von 4.000 SKUs in den zentralen Stadtteilen Dohas an und stützen sich dabei auf Mikro-Fulfillment-Knoten und KI-gesteuerte Fahrer. Gesundheitsorientierte Einzelhändler kuratieren importierte Keto-, vegane und glutenfreie Sortimente, die von Massenketten selten geführt werden, und erzielen Preisaufschläge, die durch wohlhabende Bevölkerungsgruppen abgepuffert werden. Outlet-Dörfer in der Nähe von Grenzübergängen zielen darauf ab, preissensible Expatriates bei Wochenendausflügen anzusprechen und schaffen damit ein Wertgegenstück zu Flaggschiff-Luxuseinkaufszentren. Kaufhausbetreiber planen Wiederverkaufsecken und Mietservices, um umweltbewusste Käufer der Generation Z anzusprechen und sich von Fast-Fashion-Ketten zu differenzieren. Insgesamt drehen sich die Wettbewerbsdynamiken im Einzelhandelsmarkt in Katar um Skalierung, technologische Agilität und Nischenfokus, wobei jede Achse einen tragfähigen Weg bietet, Marktanteile über den Prognosehorizont zu verteidigen oder zu gewinnen.
Führende Unternehmen im Einzelhandel Katar
LuLu Group International
Carrefour Qatar (MAF Retail)
Al Meera Consumer Goods
Safari Group
Monoprix Qatar (Ali Bin Ali)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsausblick
Zwei Themen mit ungenutztem Potenzial stechen im Einzelhandel in Katar hervor: (i) loyalitätsgebundene Kleinflächenformate für hochverdichtete Wohngebiete und schnelle Einkäufe sowie (ii) grenzüberschreitende Halal-Sortimentserweiterung über E-Commerce, unterstützt durch Freizonenlogistik und Bonded Warehousing. Diese Themen haben bereits unterstützende Nachfragesignale, darunter 43 % mobiles Einkaufsverhalten und die Nutzung von Sofortzahlungsschienen wie der Request-to-Pay-Funktion der Qatar Central Bank auf Fawran, die die Checkout-Reibung sowohl bei Online- als auch bei In-Store-Einkäufen reduziert.
Investitions- und Infrastrukturaktivitäten liefern zusätzliche Marktbelege. Im Juni 2026 kündigte LuLu Group International eine Investition von 500 Millionen QAR (ca. 137 Millionen USD) an, um drei neue Verbrauchermärkte in Katar zu eröffnen (Baraha Town/Abu Hamour, Al Waab und Qetaifan Island). Dies stärkt die Rolle von Skalenbetreibern bei der Verankerung von Mischnutzungsentwicklungen und schafft Bedingungen für angrenzende Dienste wie Click-and-Collect, Eigenmarkenausbau und datengesteuertes Merchandising. Auf der Angebotsseite verbessern das Bonded Warehousing des Hamad-Hafens, die Logistikzonen Ras Bufontas und die Digitalisierung des Zollwesens die wirtschaftliche Grundlage für ein breiteres grenzüberschreitendes Sortiment, einschließlich Kühlketten- und Speziallogistik, die Einzelhändlern helfen, über das Kernsortiment im Lebensmittelbereich hinaus zu expandieren.
Jüngste Branchenentwicklungen
- Juni 2026: LuLu Group International kündigte eine Investition von 500 Millionen QAR (137 Millionen USD) an, um drei neue Verbrauchermärkte in Katar zu eröffnen (Baraha Town/Abu Hamour, Al Waab, Qetaifan Island) mit einem Eröffnungsfenster von 8–10 Monaten. Die Expansion vergrößert direkt das Verbrauchermarktnetz in Katar und stärkt die Marktführerschaft, indem die Präsenz in wachstumsstarken Wohnkorridoren ausgebaut und Loyalitäts- sowie datengesteuerte Merchandising-Initiativen gestärkt werden.
- Mai 2026: Carrefour Qatar (Majid Al Futtaim) Villaggio-Filiale wurde mit neu gestaltetem Layout im Rahmen eines laufenden Filialmodernisierungsprogramms wiedereröffnet. Die Markenauffrischung erhält die Premium-Positionierung und Besucherfrequenz in einem wichtigen Einkaufszentrumsformat und ermöglicht verbesserte In-Store-Analysen und Omnichannel-Erlebnisse.
- April 2026: Al Meera Consumer Goods Company stellte eine neue Markenidentität vor, die auf den Ausbau digitaler Fähigkeiten und Dienste ausgerichtet ist; meldete einen Nettogewinn im ersten Quartal 2026 von 39,629 Millionen QAR (Anstieg von 18,55 % im Jahresvergleich). Der Wandel zu einem digital-zentrierten Kundenerlebnis unterstützt Kosteneffizienz und Aktionärswert durch stärkere Online-Offline-Integration.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Einzelhandelsmarkt in Katar definiert als der Wert der an Endverbraucher über physische Geschäfte und Online-Einzelhandelskanäle innerhalb Katars verkauften Waren, erfasst auf der Einzelhandelsverkaufsebene und in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Großhandel, reine B2B-Distribution und Wiederausfuhren, die nicht in einem inländischen Verbraucherkauf enden, sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Lebensmittel, Getränke und Tabakwaren
- Körper- und Haushaltspflege
- Bekleidung, Schuhe und Accessoires
- Möbel, Spielzeug und Hobby
- Industrie und Automobil
- Elektronik und Haushaltsgeräte
- Sonstige Produkte
- Nach Vertriebskanal
- Traditioneller Einzelhandel
- Moderner Handel
- E-Commerce und Sonstiges
- Nach Format
- Verbrauchermärkte
- Supermärkte
- Convenience-Stores
- Kaufhäuser
- Fachgeschäfte
- Sonstiges (Drogerie, Cash and Carry, Großhandel)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer soliden Faktenbasis zum Konsum und zur Einzelhandelsaktivität in Katar und grenzt diese dann auf das ein, was von Jahr zu Jahr konsistent gemessen werden kann. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen der Planungs- und Statistikbehörde (Katar), Publikationen der Qatar Central Bank sowie Zoll- und Handelsstatistiken, soweit diese für importgetriebene Kategorien relevant sind.
Um die Annahmen zu erden, haben wir auch Quellen wie die Weltbank und den IWF für Makroindikatoren sowie Branchenverbände und Aktualisierungen von Einkaufszentrum- oder Einzelhandelsverbänden herangezogen, soweit verfügbar. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Filialexpansion, Kategorieschwerpunkte und Preispositionierung zu verstehen, was dann hilft, die Richtung des Modells zu überprüfen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine sendungsbasierte Import- und Exportansicht verwendet, um die Größenordnung zu überprüfen. Diese Liste ist nicht erschöpfend, da viele weitere Quellen für Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was öffentliche Daten nicht klar zeigen können, insbesondere Kategorienmix, Kanalaufteilung und wie schnell sich die Ticketgrößen über wichtige Einzelhandelsformate in Katar verändern. Wir sprachen mit Führungskräften, Funktionsleitern und Managern aus Einzelhandel, Marken, Distributoren und Immobilienakteuren im Einzelhandel. Wir verwendeten auch kurze Umfragen, um Annahmen zum Käuferverhalten und zur Online-Konversion in Katar zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Vorstandsvorsitzende: 17 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem nationale Konsumationssignale und kategorienspezifische Nachfrage rekonstruiert und dann in das gefiltert werden, was tatsächlich über Einzelhandelskanäle in Katar verkauft wird. Wir korroborieren die Gesamtwerte mit selektiven Bottom-up-Prüfungen, wie der Stichprobenerhebung von Durchschnittsverkaufspreisen multipliziert mit Volumen in einigen messbaren Kategorien, Filialzahl- und Verkaufsdichteprüfungen für wichtige Formate sowie Kanalaufteilungsprüfungen für Online- versus filialbasierte Verkäufe.
Zu den im Modell verwendeten Eingaben gehören Haushaltskonsumation und Inflationsindikatoren, Bevölkerungs- und Besuchertrends, Importabhängigkeit für wichtige schnell drehende Kategorien, Einzelhandelsflächen-Ergänzungen und Filialeröffnungen sowie beobachtete Verschiebungen zwischen Modernem Handel, traditionellen Geschäften und E-Commerce. Wenn einige Kategorie- oder Formataufteilungen nicht offengelegt werden, werden Lücken mit einem konservativen Bereich gefüllt, und der Bereich wird mithilfe von Interview-Feedback eingeengt, bis die Summe mit den Gesamtkontrollwerten übereinstimmt.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Expertenmeinungen zu wahrscheinlichen Nachfragetreibern und -beschränkungen. Annahmen wurden dann auf Kategoriewachstum, Kanalmigration und Preisentwicklung angewendet, sodass die Jahres-zu-Jahres-Bewegung erklärbar bleibt und neu berechnet werden kann, wenn neue öffentliche Daten veröffentlicht werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfung der Ergebnisse mit unabhängigen Signalen und anschließende Untersuchung jeder Abweichung, die für Katar ungewöhnlich erscheint. Wir vergleichen den impliziten Pro-Kopf-Einzelhandelsausgabentrend mit Makroindikatoren, überprüfen Kanalanteile anhand der beobachteten digitalen Akzeptanz und überprüfen Kategoriebewegungen anhand der Import- und Preisrichtung.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen, und Ausreißer lösen eine erneute Kontaktaufnahme mit Quellen aus, um zu bestätigen, ob die Änderung real ist oder durch eine falsche Annahme verursacht wurde. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Verbraucherausgaben, Handelsströme oder den Einzelhandelsbetrieb beeinflussen. Vor der Lieferung führen wir einen neuen Durchlauf der wichtigsten Eingaben durch und passen die kurzfristigen Zahlen an, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung des Einzelhandels in Katar von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Einzelhandel in Katar stimmen nicht immer überein, hauptsächlich weil die Umfangsgrenzen unterschiedlich gezogen werden und dieselben Kanäle nicht gleich behandelt werden. Unterschiede entstehen auch dadurch, wie jeder Herausgeber mit Preiswachstum, informellem Einzelhandel und dem Zeitpunkt der Währungsumrechnung umgeht, wenn Werte in USD ausgewiesen werden.
Duty-Free-Einzelhandel und Reiseeinzelhandel werden in einigen Zusammenfassungen oft in den nationalen Einzelhandel einbezogen, aber diese Verkäufe liegen außerhalb des Umfangs von Mordor Intelligence für diese Einzelhandelsgrößenbestimmung in Katar, die die Zahl an inländische Verbraucherkäufe über inländische Einzelhandelskanäle bindet. Die Lücke vergrößert sich auch, wenn eine Schätzung einen aggressiven Online-Anteilssprung verwendet, ohne ihn gegen die Haushaltskonsumationskapazität zu prüfen, oder wenn Geschäftsformatsaufteilungen aus regionalen Durchschnittswerten angenommen werden, anstatt mit lokalen Kanal-Prüfungen validiert zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,68 Milliarden USD (2025) | |
| Branchenverband A | 21,10 Milliarden USD (2025) | Neigt dazu, reisebezogene und Duty-Free-Verkäufe in den Einzelhandelsgesamtwert einzubeziehen und kann den Bruttoumsatz ausweisen, ohne inländische Haushaltsausgaben konsequent von vorübergehenden Besucherkörben zu trennen. |
| Globale Unternehmensberatung B | 16,90 Milliarden USD (2025) | Wendet häufig konservatives Kategoriewachstum und höhere informelle Einzelhandelsverluste an und kann eine langsamere Migration zu Modernem Handel und Online-Kanälen auf der Grundlage regionaler Benchmarks annehmen, anstatt Katar-spezifische Format- und Käuferprüfungen durchzuführen. |
Der Vergleich zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was im katarischen Kontext als Einzelhandel gezählt wird und wie schnell Kanäle und Preise angenommen werden zu bewegen. Indem wir die Eingaben auf Konsumationssignale, Formatindikatoren und interviewgetestete Kanalanteile zurückführbar halten, bleibt unsere Schätzung praktisch aktualisierbar und jedes Jahr unkompliziert reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Einzelhandelsmarkt in Katar im Jahr 2026 und wie schnell wächst er?
Die Größe des Einzelhandelsmarkts in Katar beträgt im Jahr 2026 19,44 Milliarden USD und wird voraussichtlich mit einer CAGR von 4,05 % wachsen, um bis 2031 einen Wert von 23,69 Milliarden USD zu erreichen.
Welches Produktsegment wächst am schnellsten?
Elektronik & Haushaltsgeräte wird voraussichtlich bis 2031 mit einer CAGR von 11,28 % wachsen, angetrieben durch die Smart-Home-Akzeptanz und das staatliche KI-Anreizprogramm.
Welcher Vertriebskanal weist die stärksten Wachstumsaussichten auf?
E-Commerce & Sonstiges wird voraussichtlich eine CAGR von 17,95 % verzeichnen, dank 94 % Internetdurchdringung, zollfreier Logistik und Fintech-fähiger Sofortzahlungen.
Warum dominiert die Gemeinde Doha im Einzelhandelsumsatz?
Doha beherbergt Mega-Einkaufszentren, Unternehmensbüros und den Hauptflughafen des Landes, was ihm einen Marktanteil von 53,60 % und eine nachhaltige Touristen- und Einwohnerfrequenz verleiht.
Wie werden die bevorstehenden Mehrwertsteuer- und globalen Mindeststeuerregelungen die Einzelhändler beeinflussen?
Beide Maßnahmen erhöhen die Compliance-Anforderungen und verstärken den Kostentransparenzdruck, was Einzelhändler dazu veranlasst, digitale Steuerbilanzsysteme einzuführen und Lieferantenbedingungen neu zu verhandeln, um Margen zu schützen.
Welche Geschäftsformate gewinnen neben Verbrauchermärkten an Bedeutung?
Convenience-Stores werden voraussichtlich mit einer CAGR von 13,21 % wachsen, da städtische Dichte, 24-Stunden-Lebensstile und KI-gestützte kassiererlose Technologie Käufer dazu veranlassen, schnelle Einkaufstouren zu bevorzugen.
Seite zuletzt aktualisiert am:


