
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.51 Milliarden US-Dollar |
| Marktgröße (2026) | 19.91 Milliarden US-Dollar |
| Marktgröße (2031) | 37.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Israel
- Italien
- Japan
- Kambodscha
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Neuseeland
- Nigeria
- Oman
- Österreich
- Philippinen
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Katar IKT Marktanalyse von Mordor Intelligence
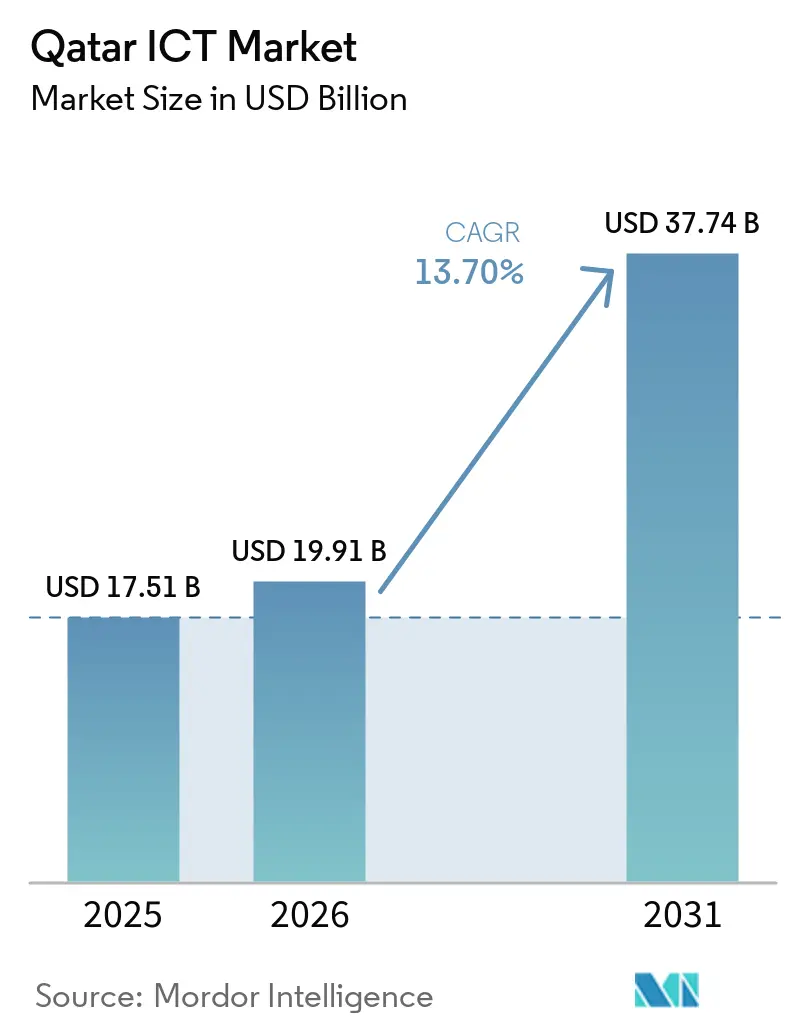
Die Größe des Katar IKT-Marktes wird voraussichtlich von 17,51 Milliarden USD im Jahr 2025 auf 19,91 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 37,74 Milliarden USD erreichen, was einer CAGR von 13,70 % im Zeitraum 2026–2031 entspricht.
Der rasche Ausbau von 5G, Investitionen in souveräne Cloud-Infrastrukturen und die verpflichtende Entwicklung arabischsprachiger Large-Language-Models (LLM) beschleunigen die digitale Transformation von Unternehmen, während die Nationale Digitale Agenda 2030 mehr als 2,47 Milliarden USD an öffentlichen Mitteln in Infrastruktur der nächsten Generation lenkt [1]. Kommunikationsdienste bleiben das umsatzstärkste Segment, da Telekommunikationsanbieter ihre Netze im Vorfeld der Asienspiele 2030 verdichten, während Cloud-Dienste das stärkste Wachstum verzeichnen – begünstigt durch datensouveränitätskonforme Hyperscale-Einführungen von Microsoft und regionalen Anbietern. Der zunehmende Wettbewerb zwischen Ooredoo, Vodafone Qatar und globalen Hyperscalern treibt Preisinnovationen in den Bereichen Managed Security, Edge Computing und GPU-Hosting voran und eröffnet inländischen Softwareunternehmen, die arabischsprachige Anwendungen lokalisieren, neue Chancen. Auf der Nachfrageseite dominieren Projekte aus den Bereichen Bankwesen, Energie und öffentliche Verwaltung den Vertragswert, während Esports-Veranstaltungsorte und Pilotprojekte zur intelligenten Fertigung aufkommende Bereiche mit hohen Margen signalisieren.
Wichtigste Erkenntnisse des Berichts
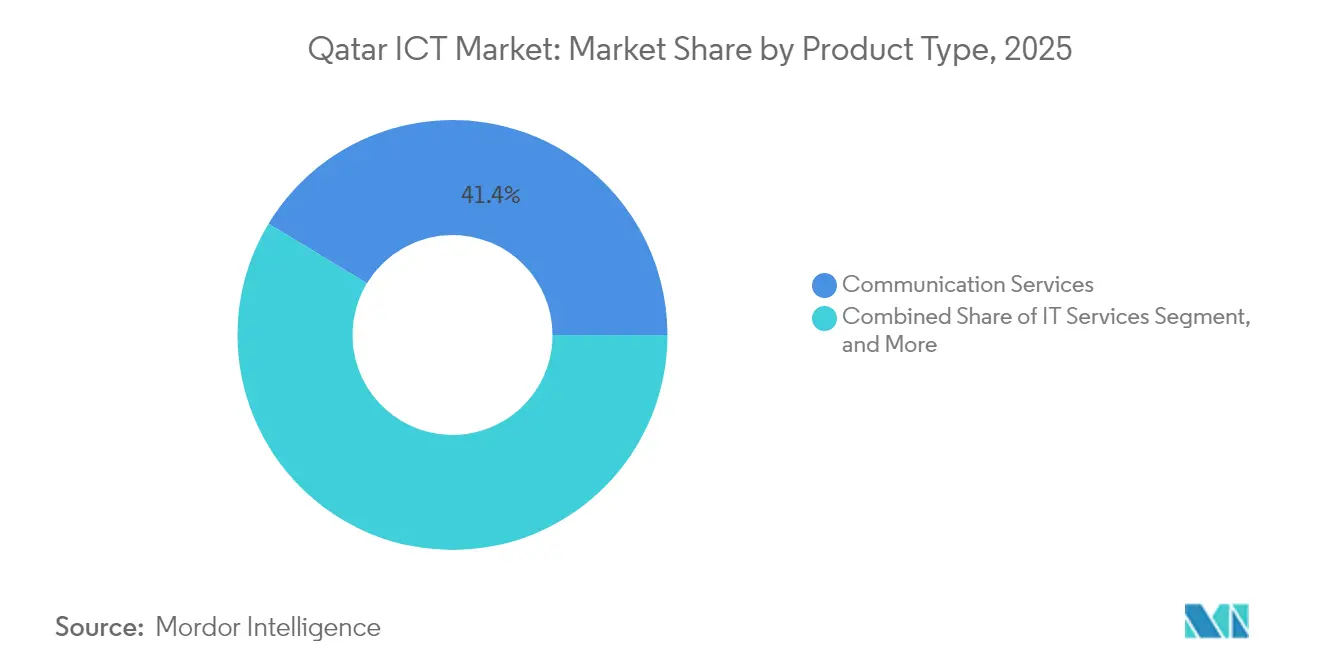
- Nach Produkttyp führten Kommunikationsdienste im Jahr 2025 mit einem Umsatzanteil von 41,35 %, während Cloud-Dienste bis 2031 voraussichtlich mit einer CAGR von 21,7 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2025 71,30 % des Katar IKT-Marktanteils auf Großunternehmen; KMU verzeichnen mit 15,3 % CAGR bis 2031 das stärkste Wachstum.
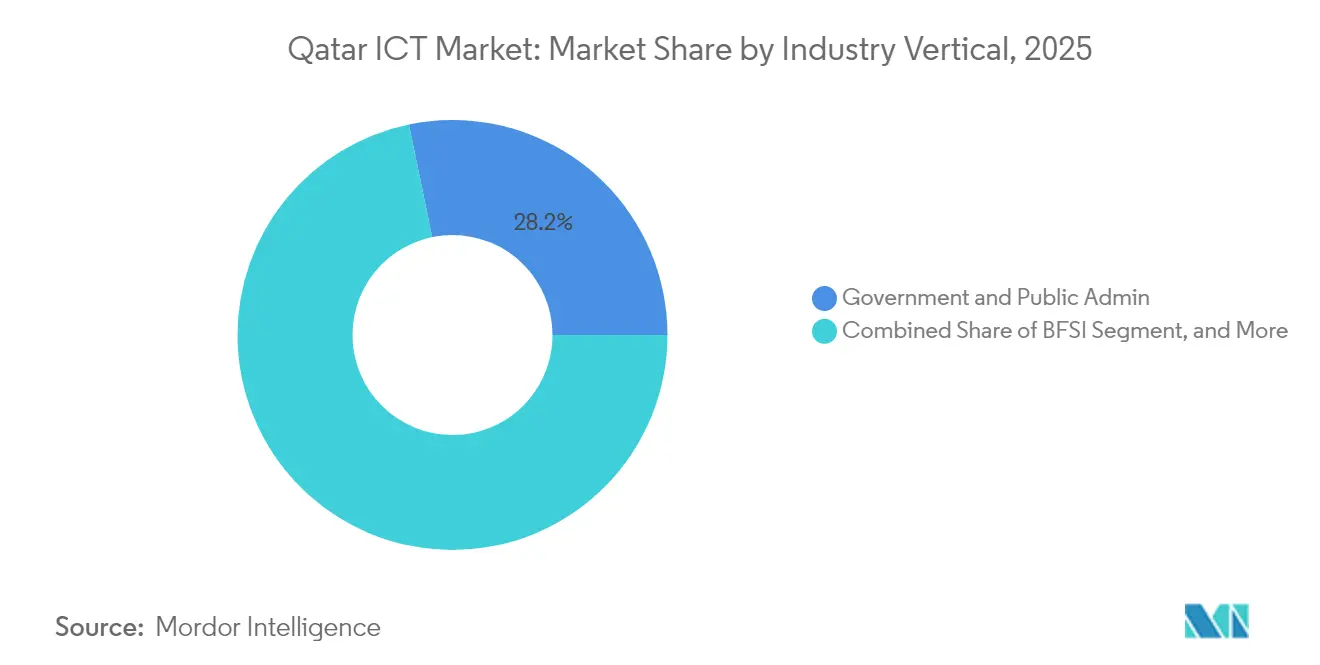
- Nach Branchenvertikale hielt Regierung und öffentliche Verwaltung im Jahr 2025 einen Anteil von 28,25 % am Umsatz, während Gaming und Esports mit einer CAGR von 17,3 % bis 2031 wächst.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 63,55 % der Ausgaben auf On-Premises-Lösungen; reine Cloud-Bereitstellungen weisen bis 2031 eine CAGR-Prognose von 21,4 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Katar IKT Markttrends und -Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigter 5G-Ausbau und Netzverdichtung | +2.8% | Doha, Al Rayyan, Lusail | Mittelfristig (2–4 Jahre) |
| Kapitalausgaben der Regierung für die Digitale Agenda 2030 | +3.2% | Nationale Smart-City-Korridore | Langfristig (≥ 4 Jahre) |
| Rasante Cloud-Nutzung im BFSI-Sektor | +2.1% | Doha Finanzbezirk | Kurzfristig (≤ 2 Jahre) |
| Pipeline von Großveranstaltungen (Asienspiele 2030, Expo 2033) | +1.9% | Großraum Doha | Mittelfristig (2–4 Jahre) |
| Verpflichtender Aufbau arabischer LLM | +1.6% | Doha Technologieparks | Mittelfristig (2–4 Jahre) |
| Verpflichtende Cyber-Audits für kritische Infrastrukturen | +1.4% | Energie- und Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter 5G-Ausbau und Netzverdichtung
Die 2025 geschlossene Vereinbarung von Vodafone Qatar mit Nokia modernisiert die landesweiten Funk- und Kernschichten, um latenzarmes 5G-Slicing für industrielles IoT und 8K-Streaming zu unterstützen, in Übereinstimmung mit dem von der Regulierungsbehörde im Dezember 2025 beschlossenen 3G-Abschaltungsdatum, das Spektrum für erweitertes mobiles Breitband freisetzt. Parallele Tests von Ooredoo mit Wi-Fi 7 über Glasfaser erzielen vierfache Durchsatzgewinne und stärken Katars Ambitionen, einen 10-Gbps-Breitbandanschluss für Privathaushalte bereitzustellen und das Edge-Computing für Unternehmen zu stärken. Diese Upgrades ermöglichen Smart-Stadion-Analysen und Pilotprojekte für autonome Shuttles für die Asienspiele 2030 und stärken die Wachstumsaussichten des Katar IKT Marktes.
Kapitalausgaben der Regierung für die Digitale Agenda 2030
Die Dritte Nationale Entwicklungsstrategie stellt mehrjährige Mittel bereit, damit digitale öffentliche Dienste bis 2030 mindestens 90 % der Bürgertransaktionen ausmachen. Zu den wichtigsten Programmen gehören eine Fünfjahrespartnerschaft mit Scale AI, die mehr als 50 KI-Anwendungsfälle abdeckt, sowie die Einrichtung einer Nationalen Cybersicherheitsakademie zur Ausbildung lokaler Fachkräfte[2]. Die Ausgabenverpflichtungen erstrecken sich auf quantenbereite Forschung und neue souveräne Cloud-Regionen, die die langfristige Nachfrage nach Beratungs-, Integrations- und sicheren Hosting-Kapazitäten im Katar IKT Markt verankern.
Rasante Cloud-Nutzung im BFSI-Sektor
Die sichere Cloud-Plattform von Commercial Bank und Meeza unterstützt Sofortzahlungen und Analysen und verdeutlicht den Schwenk des Sektors hin zu hybriden Architekturen, die die Compliance-Anforderungen der Zentralbank von Katar erfüllen. Die Hyperscale-Region von Microsoft, die unter dem lokalen Datenschutzgesetz 13-2016 betrieben wird, hostet nun Core-Banking-Workloads für führende Kreditinstitute und reduziert die Wiederherstellungspunktziele für die Notfallwiederherstellung von Stunden auf Minuten. Da Finanzinstitute ein Echtzeit-Risikomanagement anstreben, wird die mit BFSI-Workloads verbundene Größe des Katar IKT Marktes im Prognosehorizont stetig zunehmen.
Pipeline von Großveranstaltungen zur Steigerung der IKT-Nachfrage
Aufbauend auf der Infrastruktur der Fußballweltmeisterschaft vergeben die Organisatoren der Asienspiele 2030 und der Expo 2033 Ausschreibungen für 8K-Übertragung, Menschenmengenanalyse und ticketlose Zugangssysteme. Diese Projekte kombinieren Edge-Computing, privates 5G und IoT-Sensoren, wodurch mehrjährige Kapitalausgaben in den Katar IKT Markt fließen und gleichzeitig ein smartes städtisches Erbe hinterlassen wird, das E-Government- und Tourismus-Apps unterstützt.
Hemmfaktoren-Auswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Gravierender Mangel an Cyber-Fachkräften treibt Lohnkosten in die Höhe | -1.8% | National | Langfristig (≥ 4 Jahre) |
| Starke Abhängigkeit von ausländischen OEMs erhöht die Gesamtbetriebskosten über den Lebenszyklus | -1.2% | National | Mittelfristig (2–4 Jahre) |
| Neues Datenlokalisierungsdekret schränkt die grenzüberschreitende SaaS-Nutzung ein | -0.9% | Multinationale Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Höhere Wasser- und Stromtarife belasten die Gewinn- und Verlustrechnung von Rechenzentren | -0.7% | Rechenzentrumscluster | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gravierender Mangel an Cyber-Fachkräften treibt Lohnkosten in die Höhe
Trotz der Ausbildungsakademie der Nationalen Cybersicherheitsbehörde übersteigt die Nachfrage nach qualifizierten Analysten das lokale Angebot, was Unternehmen dazu zwingt, Fachkräfte zu Gehaltsaufschlägen über den regionalen Normen zu importieren. Die Situation ist besonders akut im Energie- und Bankensektor, wo Fristen für Audits kritischer Infrastrukturen zeitkritische Einstellungsspitzen verursachen. Die hohen Arbeitskosten verringern die Margen für Anbieter verwalteter Sicherheitsdienste und könnten die Expansion des Katar IKT Marktes bremsen, wenn diesem Problem nicht begegnet wird.
Starke Abhängigkeit von ausländischen OEMs erhöht die Gesamtbetriebskosten über den Lebenszyklus
Kernrouter, GPU-Cluster und Speicherarrays werden fast ausschließlich von US-amerikanischen, europäischen und ostasiatischen Anbietern bezogen. Währungsschwankungen und verlängerte Lieferzeiten für Ersatzteile erhöhen die Gesamtbetriebskosten, insbesondere für Rechenzentren, die an proprietäre Architekturen gebunden sind. Staatlich unterstützte Lokalisierungsregeln bieten nun Zollrabatte für in Katar fertiggestellte Baugruppen, doch die Diversifizierung der Lieferanten bleibt mittelfristig eine Notwendigkeit für ein kosteneffizientes Wachstum des Katar IKT Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kommunikationsdienste behalten ihre Skalierung, Cloud beschleunigt
Kommunikationsdienste erwirtschafteten 2025 den größten Anteil am Umsatz des Katar IKT Marktes mit 41,35 %, was auf eine anhaltende Nachfrage nach mobilen Daten, Glasfaserausbau und Großhandels-Transitgebühren zurückzuführen ist. Das Segment profitiert von der verpflichtenden VoLTE-Migration und dem 5G-Enterprise-Slicing, was für Netzbetreiber einen stabilen Cashflow bietet. Im Gegensatz dazu weisen Cloud-Dienste die schnellste CAGR von 21,7 % auf, da Hyperscale-Regionen und lokale souveräne Cloud-Zonen Banken und Ministerien die Einhaltung des Datenhaltungsgesetzes 13-2016 ermöglichen. Die robuste GPU-Nachfrage für arabische LLMs und KI-gesteuerte Kundeninteraktion treibt die Cloud-Nutzung weiter voran. IT-Hardware-Verkäufe verfolgen die Verdichtungszyklen in den Bereichen Mobilfunk und Rechenzentren, während das Software-Wachstum durch Low-Code-Plattformen vorangetrieben wird, die lokale Unternehmen für arabische Benutzeroberflächen anpassen.
Historisch gesehen navigierten Kommunikationsdienste durch Margendruck mittels Bundle-Innovationen, während der aktuelle Schwung deutlich die Cloud-Elastizität begünstigt. Marktteilnehmer kombinieren zunehmend verwaltete Sicherheit mit einheitlicher Kommunikation, um Marktanteile zu verteidigen. Lokale Systemintegratoren richten sich an dem Schub für souveräne Clouds aus und schaffen Cross-Selling-Möglichkeiten in Analytik- und Workflow-Software. Die Verschiebung des Sektors entspricht den Zielen der Nationalen Digitalen Agenda, die cloud-basierte öffentliche Dienste priorisiert und die Größe des Katar IKT Marktes für XaaS-Angebote stärker steigert als für ältere Hardware.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Großunternehmen dominieren, Digitalisierung von KMU holt auf
Großunternehmen kontrollierten im Jahr 2025 71,30 % der Ausgaben, angetrieben durch Megaprojektbudgets in den Bereichen Regierung, Energie und Luftfahrt. Ihre Roadmaps umfassen ERP-Cloud-Migration, Zero-Trust-Sicherheit und KI-gestützte Arbeitsabläufe im Wert von mehreren zehn Millionen USD pro Vertrag. KMU-Digitalisierungsprogramme, die durch Subventionen der Qatar Development Bank gefördert werden, treiben jedoch eine CAGR von 15,3 % voran und signalisieren eine schrittweise Neuausrichtung des Katar IKT-Marktes. Niedrigere Einstiegskosten für SaaS, vereinfachte E-Rechnungspflichten und der Zugang zu Marktplätzen verleiten Kleinstunternehmen zur Einführung von Buchhaltungs- und CRM-Clouds.
Für etablierte Anbieter sind Hybrid-Cloud-Governance und lokalisierte Data-Lake-Architekturen wichtige Beschaffungskriterien. KMU hingegen priorisieren nutzungsbasierte Plattformen, die mit Cybersicherheits-Baselines gebündelt sind, und verringern so die digitale Kluft. Kanalpartner, die schlüsselfertige E-Commerce- und Zahlungs-APIs anbieten, profitieren von dieser Entwicklung. Langfristig wird erwartet, dass die digitale Reife von KMU einheimische App-Entwicklungstalente freisetzt, den Ambitionen der Regierung zur Schaffung von 26.000 IKT-Arbeitsplätzen Vorschub leistet und die adressierbare Basis des Katar IKT-Marktes verbreitert.
Nach Branchenvertikale: Öffentlicher Sektor führt, Esports wächst stark
Regierung und öffentliche Verwaltung trugen 2025 mit 28,25 % zum Umsatz bei, bedingt durch massive Neuausrichtung von E-Services-Plattformen und KI-Chatbots, die Bürgerkontaktpunkte reduzieren. Verpflichtende LLM-Trainingsdatensätze verstärken den Rechenbedarf und sichern die Ausgaben des öffentlichen Sektors. Parallel dazu verzeichnen Gaming und Esports eine CAGR von 17,3 %, da zweckgebaute Arenen, Streaming-Studios und regionale Turniere Sponsorships und Medienrechte anziehen. Der vom Katar IKT Markt gehalten Marktanteil der Käufer aus dem öffentlichen Sektor bleibt hoch, aber die Monetarisierung von Cloud-Gaming, VR und Influencer-Analysen durch Esports schafft neue Umsatzwege für Dienstleister.
Banken nutzen souveräne Clouds und ISO-27001-Konformität, um Sofortzahlungen und KI zur Betrugsprävention einzuführen, während Energieversorger IoT-Sensoren für die vorausschauende Wartung von LNG-Terminals einsetzen. Fertigungspilotprojekte unter Factory One zeigen 5G-vernetzte Robotik und signalisieren zukünftige Diversifizierung. Das Gesundheitswesen nutzt lokal gehostete KI-Bildgebungstools. Dieser Branchenmix unterstreicht die politischen Ziele, das Nicht-Kohlenwasserstoff-BIP jährlich um 4 % zu diversifizieren, was eine breit angelegte Nachfrage nach sicherer, latenzarmer digitaler Infrastruktur im Katar IKT Markt bedeutet.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus: Vor-Ort-Lösungen noch in der Mehrheit, Nur-Cloud skaliert rasant
Vor-Ort-Lösungen machten 2025 63,55 % der Ausgaben aus, was auf Risikoaversion und Datensouveränitätsverpflichtungen in den Bereichen Verteidigung, Finanzen und Energie zurückzuführen ist. Dennoch erzielen reine Cloud-Umgebungen eine CAGR von 21,4 %, da Hyperscale- und souveräne Regionen ISO-27001- und lokale Datenschutz-Compliance erreichen und frühere regulatorische Hürden mindern. Hybride Bereitstellungen entstehen als Mittelweg, der Vor-Ort-Workloads mit latenzarmer Cloud-Analytik und Replikaten für die Notfallwiederherstellung kombiniert.
Erste Migrationen konzentrieren sich auf kundenorientierte Portale und Entwicklungs-/Test-Workloads; spätere Wellen umfassen Core-ERP und Data Lakes. Anbieter differenzieren sich durch transparente Datenhaltungskontrollen und lokalen Support. Da mehr Ministerien die Freigabe für das Hosting vertraulicher Workloads erhalten, wird die dem Verbrauch außerhalb des Unternehmens zuzurechnende Größe des Katar IKT Marktes stetig steigen und den Vor-Ort-Anteil bis zum Ende des Jahrzehnts verringern.
Geografische Analyse
Die kompakte Landfläche Katars ermöglicht eine nahezu universelle Glasfaserabdeckung, wobei das nationale Breitbandnetz die wichtigsten Gemeinden und Industriezonen erreicht. Internationale Unterseekabel landen direkt in Doha und schaffen einstellige Millisekunden-Umlaufverzögerungen nach Europa und Indien – ein entscheidender Faktor für Cloud- und Handelsworkloads. Das Vorhandensein von LNG-betriebener Stromerzeugung gewährleistet eine resiliente Stromversorgung für Rechenzentren der Klasse Tier III+, obwohl geplante Tarifanpassungen die Margen der Betreiber belasten könnten.
Doha bleibt das Zentrum des Katar IKT Marktes aufgrund der Konzentration von Ministerien, Banken und Hauptquartieren. Intelligente Stadtbezirke wie Msheireb setzen integrierte IoT-Plattformen, offenen Glasfaserzugang und autonome Shuttles ein, die als lebende Labore für lokale Technologie-Startups dienen. Lusails Stadien und das Expo-Gelände erstrecken die digitale Infrastruktur nach Norden, während Al Rayyan Edge-Knoten beherbergt, die den Metropolverkehr entlasten. Der Clustereffekt unterstützt ein Ökosystem, in dem Telekommunikationsanbieter, Hyperscaler und Hochschulen gemeinsam angesiedelt sind und die Innovationszyklen beschleunigen.
Regional nutzt Katar GCC-Kooperationen, um Content-Delivery und grenzüberschreitende Cloud-Wiederherstellung zu bündeln. Das Memorandum von Ooredoo mit der stc Group synchronisiert Netzwerk-APIs über Märkte hinweg und bietet multinationalen Unternehmen konsistente SLAs. Die visumsfreundliche Politik des Landes und 100-%-Fremdbesitzzonen ziehen regionale Hauptquartiere von US-amerikanischen und asiatischen Softwareunternehmen an, vergrößern den Talentpool und erweitern das im Katar IKT Markt verfügbare Lösungsportfolio.
Regulatorisches Umfeld
Die IKT-Regulierung Katars stützt sich auf die Communications Regulatory Authority (CRA), die durch Emiri-Erlass Nr. 42 von 2014 eingerichtet wurde. Die CRA überwacht die Telekommunikation und das damit verbundene IKT-Marktverhalten mittels Instrumenten wie dem Telekommunikationsgesetz Nr. 34 von 2006 und den zugehörigen Ausführungsbestimmungen. Daneben legt das Ministerium für Kommunikation und Informationstechnologie (MCIT) durch Programme wie die Digital Agenda 2030 die übergeordnete politische Ausrichtung fest, während branchenspezifische Compliance-Regelungen, einschließlich der Anforderungen der Qatar Central Bank für den Technologieeinsatz im BFSI-Sektor, prägen, wie regulierte Unternehmen Cloud-Dienste und Outsourcing einführen.
Wettbewerbs- und Marktstrukturregeln werden ebenfalls über die CRA vorangetrieben. Die Überprüfung des ICT Competition Framework begann 2024 und ging 2025 in die öffentliche Konsultation über. Parallel dazu beeinflussen staatliche Initiativen zur Standardisierung digitaler Plattformen, wie die vom MCIT geführte National Digital Authentication and Trust Services Strategy 2024-2026, die Beschaffungsmuster für Identitäts-, Vertrauensdienste und Sicherheitskontrollen bei Käufern aus dem öffentlichen Sektor und bei Betreibern kritischer Infrastrukturen.
Wertschöpfungskettenanalyse
Die IKT-Wertschöpfungskette Katars beginnt bei globalen Technologie-OEMs und Hyperscalern, die zentrale Rechen-, Netzwerk- und Plattformkapazitäten liefern, und verlagert sich anschließend zur landesinternen Lokalisierung durch Rechenzentrumsbetreiber und Telekom-Netzeigentümer. Die Konnektivitäts- und Zugangsebenen werden von Ooredoo Qatar und Vodafone Qatar über landesweite Glasfaser- und 5G-Infrastrukturen verankert. Carrier-neutrale Rechenzentrumskapazität wird zunehmend durch Syntys (Ooredoo Group) repräsentiert, einschließlich von Einrichtungen in den Qatar Free Zones nach der Übernahme der Vermögenswerte von Q Data QFZ LLC. Diese Infrastrukturebenen unterstützen wiederum margenstärkere Dienstleistungen wie Cloud-Hosting, Managed Security und branchenspezifische Lösungen für BFSI, Energie und digitale Regierungsdienste.
Weiter oben in der Wertschöpfungskette bieten von MCIT geführte Regierungsplattformen, einschließlich der Government Cloud and Data Platform, des National Authentication Service und der E-Payment-Infrastrukturen, standardisierte Integrationspunkte, die Systemintegratoren, Softwareanbieter und Managed-Service-Provider nutzen, um Anwendungen für Bürger und Unternehmen bereitzustellen. Die Bereitstellung erfolgt in der Regel gemeinsam durch globale Systemintegratoren und lokale Partner, die Compliance-Mapping, arabische Lokalisierung und operative Unterstützung übernehmen. Unternehmen erwerben zunehmend Bündelangebote, die Konnektivität wie SD-WAN und privates 5G mit Cloud-, Identitäts- und Cybersicherheitsdiensten kombinieren.
Wettbewerbslandschaft
Marktkonzentration
Die Marktführerschaft wird von Ooredoo, Vodafone Qatar und globalen Hyperscalern geteilt, die gemeinsam Servicepakete und Preispunkte gestalten. Der um 15 % normalisierte Nettomgewinnanstieg von Ooredoo im dritten Quartal 2024 spiegelt das Upselling von 5G-fähigen verwalteten Diensten und GPU-Vermietungen für arabisches LLM-Training wider [3]. Das Netzwerkmodernisierungsabkommen von Vodafone mit Nokia positioniert das Unternehmen für Enterprise-5G-Slicing, während es seinen Nettomgewinnanstieg von 8,1 % im ersten Quartal 2025 nutzt, um Innovationen bei digitalen Diensten zu finanzieren. Die In-Country-Region von Microsoft bietet vertrauliches Computing und Multi-Zonen-Resilienz und zieht Banken, Fluggesellschaften und Ministerien an, die eine Cloud-Zertifizierung gemäß dem nationalen Datenschutzgesetz anstreben.
Strategische Allianzen dominieren die Markteinführungsmodelle. Ooredoo-NVIDIA GPU-Cluster, Microsoft-MCIT KI-Sandboxes und die RISE-Partnerschaften von SAP bieten schlüsselfertige Stacks, die Transformationsprojekte risikoarm machen. Lokale unabhängige Softwareanbieter konzentrieren sich auf arabische UX und Compliance-Wrapper und erhöhen so die Anbieterbindung im Katar IKT Markt. Wachstumschancen liegen in Cybersicherheitsplattformen für KMU und Edge-Appliances für Industrie 4.0, Segmenten, in denen globale Akteure noch immer keine lokalisierten Angebote haben[4].
Zu den aufkommenden Herausforderern gehört Snoonu, das eine fünfjährige Web-Summit-Zusammenarbeit nutzt, um Logistiksoftware zu skalieren, und Meeza, dessen souveräne Cloud-Dienste sensible Regierungs- und BFSI-Workloads verankern. Die Markteintrittsbarrieren steigen, da die Nationale Cybersicherheitsbehörde die Compliance-Audits verschärft und etablierten Anbietern mit ausgereiften Governance-Rahmen einen verteidigungsfähigen Vorsprung verschafft.
Führende Unternehmen der Katar IKT-Branche
-
Ooredoo Q.P.S.C.
-
Vodafone Qatar P.Q.S.C.
-
Microsoft Corporation
-
Amazon Web Services
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Modernisierung digitaler öffentlicher Dienste und der Vertrauensinfrastruktur schafft Chancen für Anbieter, die compliance-fertige Bausteine für Identität, Signaturen und sicheres Onboarding im Regierungssektor und in regulierten Branchen produktisieren können. Die National Digital Authentication and Trust Services Strategy 2024-2026 des MCIT bietet eine konkrete Grundlage für Lösungen in den Bereichen PKI, Authentifizierung, Betrugskontrollen und Integrations-Toolkits, die ministerien- und branchenübergreifend wiederverwendet werden können. Da die Digital Agenda 2030 Ziele für den Beitrag des IKT-Sektors zum BIP und zur Schaffung von Arbeitsplätzen festlegt, haben lokale ISVs und Systemintegratoren einen klareren Entwicklungspfad für arabischsprachige Workflows, Branchenvorlagen und Managed-Compliance-Dienste, anstatt sich auf einmalige Projektlieferungen zu verlassen.
Der Ausbau souveräner und landesinterner Cloud-Kapazitäten unterstützt zudem Chancen bei Cloud-Migration, Sicherheit und GPU-intensiven Workloads im Zusammenhang mit arabischer KI. Zu den im zugrunde liegenden Kontext genannten Belegen zählen die anhaltende Präsenz von Hyperscalern, einschließlich der Katar-Cloud-Region von Microsoft, sowie Pläne von Ooredoo Group und Syntys zum Ausbau lokaler Rechenzentren. Diese Betreiber nennen ein Ziel von 120 MW Rechenzentrumskapazität und 26 MW aktiver IT-Kapazität in Katar Anfang 2026. Sobald Unternehmen über die anfänglichen Migrationen hinausgehen, verschiebt sich der Fokus auf hybride Governance, Kontrollen zur Datenresidenz sowie Managed Detection and Response für kritische Infrastrukturen. Telekommunikationsanbieter und MSSPs können in diesen Segmenten Konnektivität mit Sicherheit und konformem Hosting bündeln.
Aktuelle Branchenentwicklungen
- Juni 2026: Vodafone Qatar P.Q.S.C. brachte Business WiFi Pro auf den Markt, eine Managed-WiFi-Lösung für KMUs. Die Einführung erweitert das Angebot an Unternehmenskonnektivität von Vodafone Qatar in Katar für KMUs. Sie erweitert zudem die Unternehmens-IT-Dienstleistungen zur Unterstützung von Digitalisierung und intelligenten Arbeitsplätzen im KMU-Segment.
- Mai 2026: Ooredoo Q.P.S.C. errichtete in Zusammenarbeit mit der HBKU und dem Verteidigungsministerium Katars erste quantensichere Kommunikationsverbindung. Das Unternehmen entwickelte die sichere Kommunikationsinfrastruktur innerhalb des nationalen IKT-Backbones weiter. Dies positioniert Katar als regionalen Vorreiter im Bereich quantensicherer Netzwerktechnologie und unterstützt die souveräne Sicherheit von Regierungs- und Unternehmensnetzwerken.
- Mai 2026: Ooredoo Q.P.S.C. startete in Partnerschaft mit Microsoft das Strategic Digital and AI Transformation Programme. Das Programm unterstützt die Einführung von KI-gestützten Cloud- und Edge-Diensten für Unternehmen. Es beschleunigt die KI- und cloudgetriebene Modernisierung in öffentlichen und privaten Sektoren im Einklang mit der nationalen digitalen Agenda.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik erfasst der Katar IKT-Markt die Ausgaben in Katar für Informationstechnologie- und Kommunikationstechnologieprodukte und -dienstleistungen, die Rechenkapazität, Konnektivität sowie damit verbundene digitale Betriebsabläufe für Unternehmen und den öffentlichen Sektor ermöglichen.
Ausschlüsse aus dem Umfang: Verkäufe von Unterhaltungselektronikgeräten für Verbraucher (wie Smartphones, Fernseher und PCs, die für den persönlichen Gebrauch erworben werden) sind von diesem Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- IT-Hardware
- Computerhardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienste
- Verwaltete Dienste
- Geschäftsprozessdienstleistungen
- Unternehmensberatungsdienstleistungen
- Cloud-Dienste
- IT-Infrastruktur
- Kommunikationsdienste
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Branchenvertikale
- Regierung und öffentliche Verwaltung
- BFSI
- Energie und Versorgungsunternehmen
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas (vor-, mittel- und nachgelagert)
- Gaming und Esports
- Weitere Branchen
- Nach Bereitstellungsmodus
- Vor-Ort
- Nur-Cloud
- Hybrid
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Länderkontext zu etablieren und wichtige Eingaben zu verankern, die allein durch Interviews schwer zu verifizieren sind, wie etwa die makroökonomische Ausgabenkapazität und Telekommunikationsumsatzpools. Wir stützten uns auf öffentliche Datensätze und Regulierungspublikationen wie Marktberichte der Kommunikationsregulierungsbehörde Katars, Volkswirtschaftliche Gesamtrechnungen des Planungs- und Statistikamts, Indikatoren der Internationalen Fernmeldeunion, makroökonomische Reihen der Weltbank und WTO-Handelsstatistiken (soweit relevant für IKT-Hardware-Ströme).
Um diese Referenzpunkte in Eingaben für die Marktgrößenbestimmung zu übersetzen, haben wir auch Jahresberichte und Investoren-Updates von Unternehmen, geprüfte Jahresabschlüsse und vertrauenswürdige Pressemitteilungen zu wichtigen IKT-Einführungen ausgewertet. Parallel dazu wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzüberwachung, Patentdatenbanken sowie Überprüfungen von Import- und Exportdaten auf Sendungsebene genutzt, um hardwarebezogene Annahmen zu plausibilisieren. Die hier aufgeführte Quellenliste ist illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden zur Validierung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was Käufer tatsächlich im Land erwerben, wie Budgets auf IT- und telekommunikationsbezogene Positionen verteilt werden und wie Preis- und Verlängerungsmuster für Managed Services und cloudgebundene Konnektivität aussehen. Interviews umfassten IKT-Dienstleister, System- und Netzwerkintegratoren, Distributoren sowie große Käufer aus Regierung und wichtigen Wirtschaftssektoren; Nachfassaktionen wurden genutzt, um Lücken zu schließen, wo Desk-Quellen zu allgemein waren.
Für einen Ländermarkt wie Katar wurde die Abdeckung ausgewogen auf Käufergruppen innerhalb des Landes verteilt, anstatt nach globalen Regionen aufzuteilen. Wir haben außerdem die Antworten zwischen angebots- und nachfrageseitigen Perspektiven abgeglichen, damit keine Sichtweise die endgültigen Annahmen dominiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 13 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Nachfragepool, bei dem nationale IKT-Ausgabensignale, die Intensität der digitalen Unternehmenstransformation und regulierte Telekommunikationsumsatztrends genutzt werden, um den adressierbaren Markt für IKT in Katar zu rekonstruieren. Diese Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Anbieterumsatzaufteilungen, Kanalprüfungen für Hardware- und Software-Durchleitungen sowie durchschnittliche Verkaufspreise multipliziert mit geschätzten Volumina für gängige Vertragstypen. Dies hilft, Doppelzählungen zwischen Wiederverkäufern und Dienstleistern zu korrigieren.
Zu den im Modell verwendeten Eingaben gehören Telekommunikationsdienstleistungsumsätze und Investitionsintensität, das Tempo der Digitalisierungsprogramme im öffentlichen Sektor, die Einführung und der Migrationszeitplan von Enterprise-Cloud, große Projekteinführungszyklen in Sektoren wie Energie und Transport sowie Preisbewegungen für wiederkehrende Managed Services und Konnektivitätspakete. Für die Prognose wurde eine Szenarioanalyse verwendet, um Unsicherheiten bei Projektzeitplänen und Beschaffungsphasen widerzuspiegeln; anschließend wurde der endgültige Pfad mit den Erwartungen der Primärbefragten hinsichtlich Budgetwachstum und Verlängerungsverhalten über den Prognosezeitraum abgeglichen. Wenn Bottom-up-Signale für Nischen-Teilbereiche fehlten, wurden konservative Durchdringungsannahmen verwendet und anschließend durch Nachfassgespräche erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, und die Prüfungen werden praktisch gehalten, damit sie wiederholt werden können. Wir vergleichen die impliziten IKT-Ausgaben mit makroökonomischen Indikatoren und Telekommunikationsumsatzpools, überprüfen Ausreißer auf Teilmarktebene und überarbeiten dann Annahmen, wenn die Zahlen nicht mit dem übereinstimmen, was Käufer und Anbieter beschreiben.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analytikerprüfungen, gefolgt von gezielten Rückkontakten mit Befragten, wenn große Abweichungen bestehen bleiben. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie wichtige regulatorische Maßnahmen, große Vertragsankündigungen oder sprunghafte Preisänderungen ausgelöst werden. Unmittelbar vor der Lieferung wird ein abschließender Analytikerdurchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Katar IKT-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Katar IKT-Markt variieren häufig, da jeder Herausgeber einen anderen Ausgabenperimeter zählt und unterschiedliche Methoden zur Umrechnung von IKT-Budgets in Marktwerte verwendet. In der Praxis entstehen die größten Abweichungen dadurch, ob Telekommunikationsdienste als vollständiger Bestandteil des Umfangs behandelt werden, wie Cloud- und Managed Services im Zeitverlauf bewertet werden und wie viel Hardware zum Endnutzerwert gegenüber dem Distributionswert gezählt wird.
Käufe von Unterhaltungselektronikgeräten für Verbraucher bleiben außerhalb des Umfangs von Mordor Intelligence. Dies reduziert Inflationseffekte durch Einzelhandels-Handset- und Privatgerätezyklen, die nicht mit der IKT-Dienstleistungsnachfrage in Katar verbunden sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,51 Mrd. USD (2025) | |
| Fachzeitschrift A | 6,20 Mrd. USD (2026) | Verwendet ein IKT-Ausgabenkonstrukt, das eher Enterprise-IT-Budgetzuweisungen entspricht, und schließt möglicherweise große Teile der Telekommunikationsdienstleistungserlöse und infrastrukturgebundenen Dienste aus, was den Gesamtwert im Vergleich zu einer vollständigen IKT-Marktbetrachtung komprimiert. |
| Branchenpublisher B | 13,30 Mrd. USD (2023) | Deckt eine breite Lösungsliste ab, aber das Basisjahr unterscheidet sich, und die Umrechnung von mehrjährigen Projektausgaben in jährliche Marktwerte kann die Gesamtwerte verschieben, insbesondere wenn Hardware und Dienstleistungen an unterschiedlichen Wertpunkten in der Kette gezählt werden. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was in einem bestimmten Jahr als IKT gezählt wird und wie telekommunikationsbezogene Positionen gegenüber reinen IT-Ausgaben behandelt werden. Indem wir die Umfangsregeln explizit halten und die Gesamtwerte dann anhand von Telekommunikationsumsatzsignalen und Käuferbudgetmustern erneut überprüfen, bleibt unsere Schätzung auf wiederholbare Eingaben zurückführbar und nicht auf einmalige Projektschlagzeilen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Katar IKT Markt im Jahr 2026 und welches Wachstum wird bis 2031 erwartet?
Der Markt wird im Jahr 2026 auf 19,91 Milliarden USD geschätzt und soll bis 2031 37,74 Milliarden USD erreichen, was einer CAGR von 13,7 % entspricht.
Welches Segment weist das schnellste Wachstum bei den Technologieausgaben in Katar auf?
Cloud-Dienste verzeichnen die steilste CAGR von 21,7 %, da souveräne und Hyperscale-Regionen die Datenhaltungsvorschriften erfüllen.
Warum dominieren Vor-Ort-Bereitstellungen noch immer die Ausgaben?
Kritische Datensouveränitätsmandate und branchenspezifische Compliance-Anforderungen halten 63,55 % der Budgets des Jahres 2025 vor Ort, obwohl hybride Modelle an Bedeutung gewinnen.
Was treibt den Aufschwung im Gaming- und Esports-Sektor Katars an?
Zweckgebaute Veranstaltungsorte, staatliche Förderung und regionale Turniere steigern die IKT-Ausgaben für Gaming und Esports mit einer CAGR von 17,3 %.