
Prostatagesundheitsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 36.01 Milliarden US-Dollar |
| Marktgröße (2031) | 55.8 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Prostatagesundheitsmarkt Analyse von Mordor Intelligence
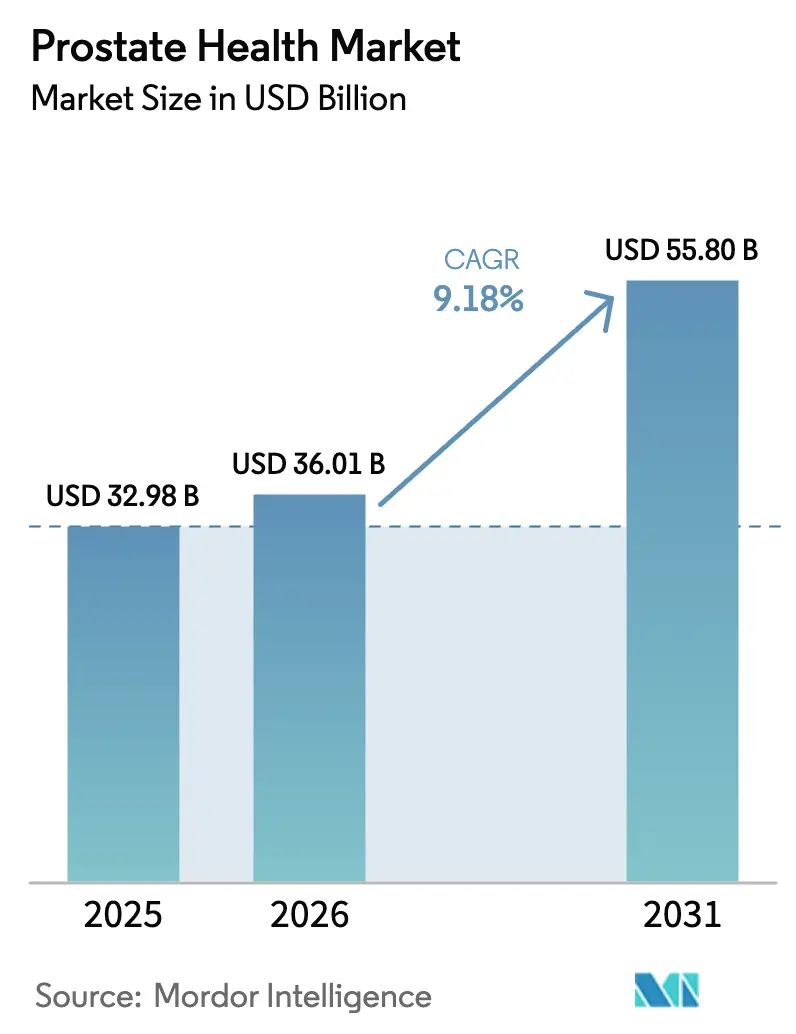
Die Größe des Prostatagesundheitsmarkts wird im Jahr 2026 auf 36,01 Mrd. USD geschätzt, ausgehend vom Wert des Jahres 2025 von 32,98 Mrd. USD, mit Projektionen für 2031 von 55,8 Mrd. USD, was einer CAGR von 9,18 % im Zeitraum 2026–2031 entspricht.
Das Wachstum wird durch eine wachsende Kohorte alternder Männer, die rasche Verbreitung präzisionsdiagnostischer Verfahren und digitale Versorgungsmodelle vorangetrieben, die das Patientenengagement neu gestalten. Die Nachfrage beschleunigt sich, da die Prävalenz der benignen Prostatahyperplasie (BPH) mit zunehmendem Alter ansteigt, während sinkende Kosten für Multigentests frühzeitige, risikogeschichtete Interventionen fördern. Direkt-an-Verbraucher-Tele-Urologie-Plattformen, die Online-Konsultation, Laborpanels und Medikamentenversorgung kombinieren, verkürzen Wartezeiten und erweitern die Reichweite. Unterdessen treiben klarere US-Erstattungswege für PSMA-PET-Bildgebung und Radiopharmazeutika Investitionen in die Pipeline, beispielhaft illustriert durch Bristol Myers Squibbs Einstieg in Höhe von 1,3 Mrd. USD in die Radioliganden-Assets von RayzeBio.
Wichtigste Erkenntnisse des Berichts
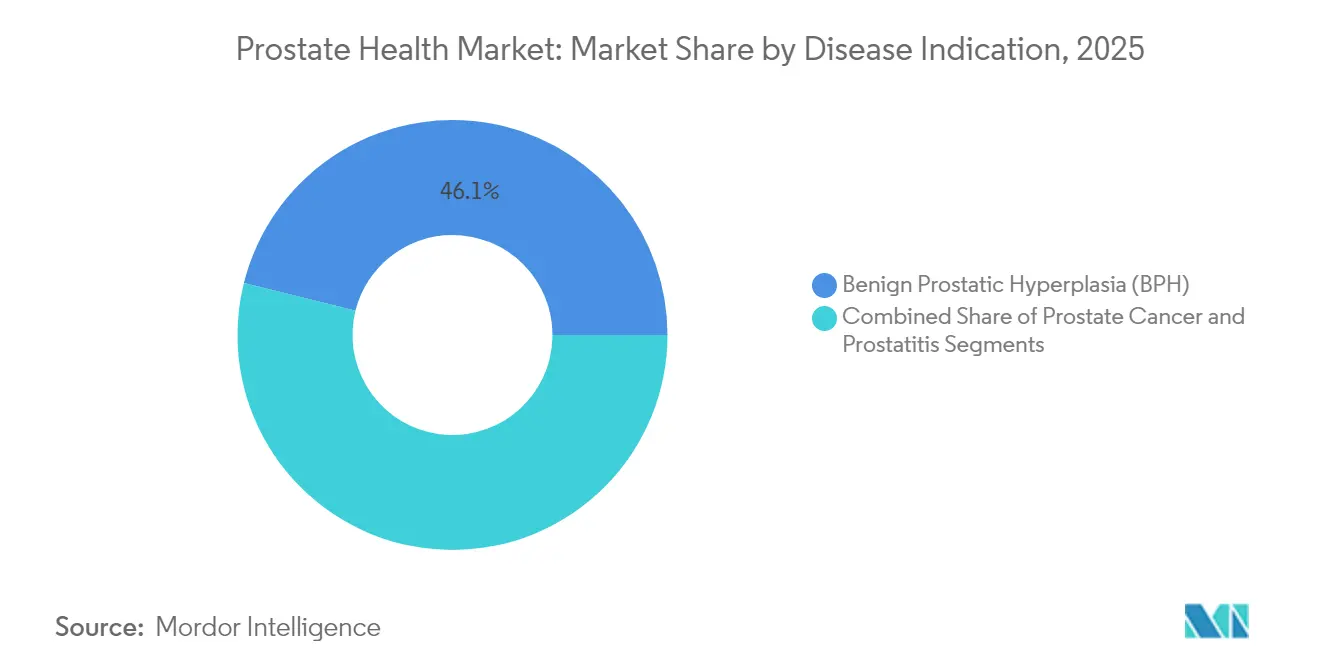
- • Nach Krankheitsindikation entfiel auf die BPH im Jahr 2025 ein Anteil von 46,12 % am Prostatagesundheitsmarkt; für Prostatakrebs wird bis 2031 eine CAGR von 9,98 % prognostiziert.
- • Nach Produkttyp entfielen im Jahr 2025 56,48 % der Größe des Prostatagesundheitsmarkts auf verschreibungspflichtige Medikamente, während für genomische Diagnostik bis 2031 eine CAGR von 10,34 % erwartet wird.
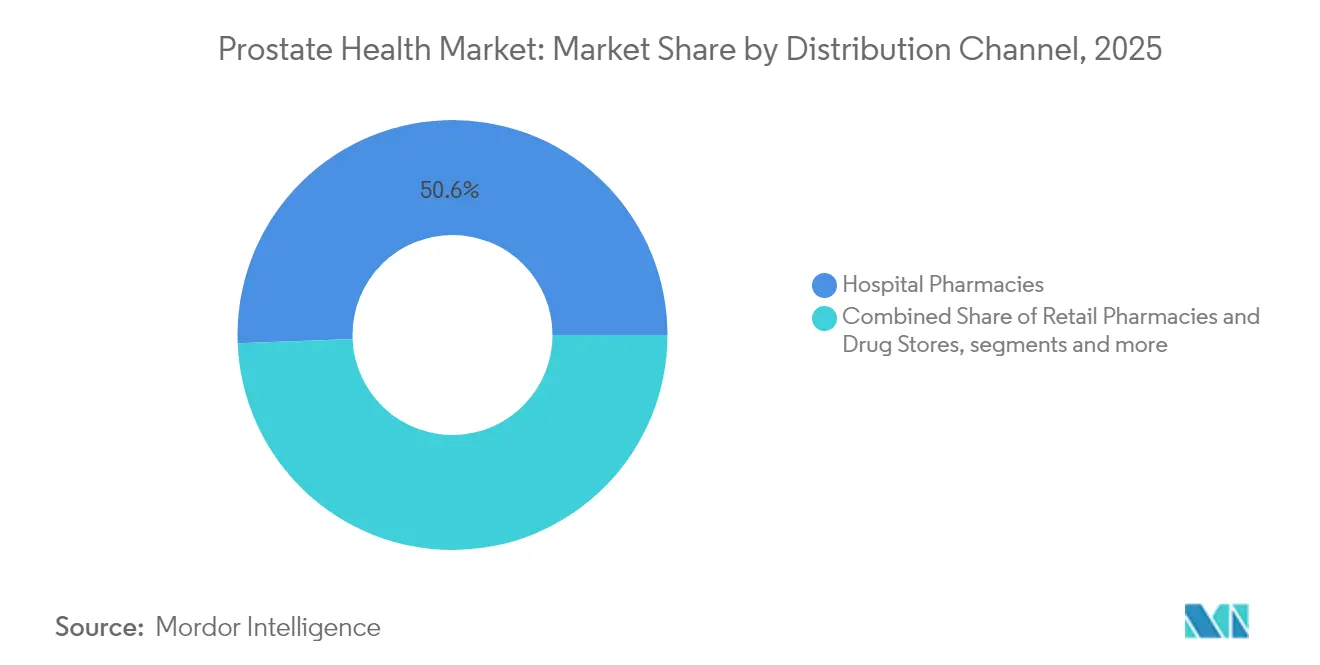
- • Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 50,62 %; Online- und Telemedizin-Plattformen verzeichnen eine CAGR von 10,86 % bis 2031.
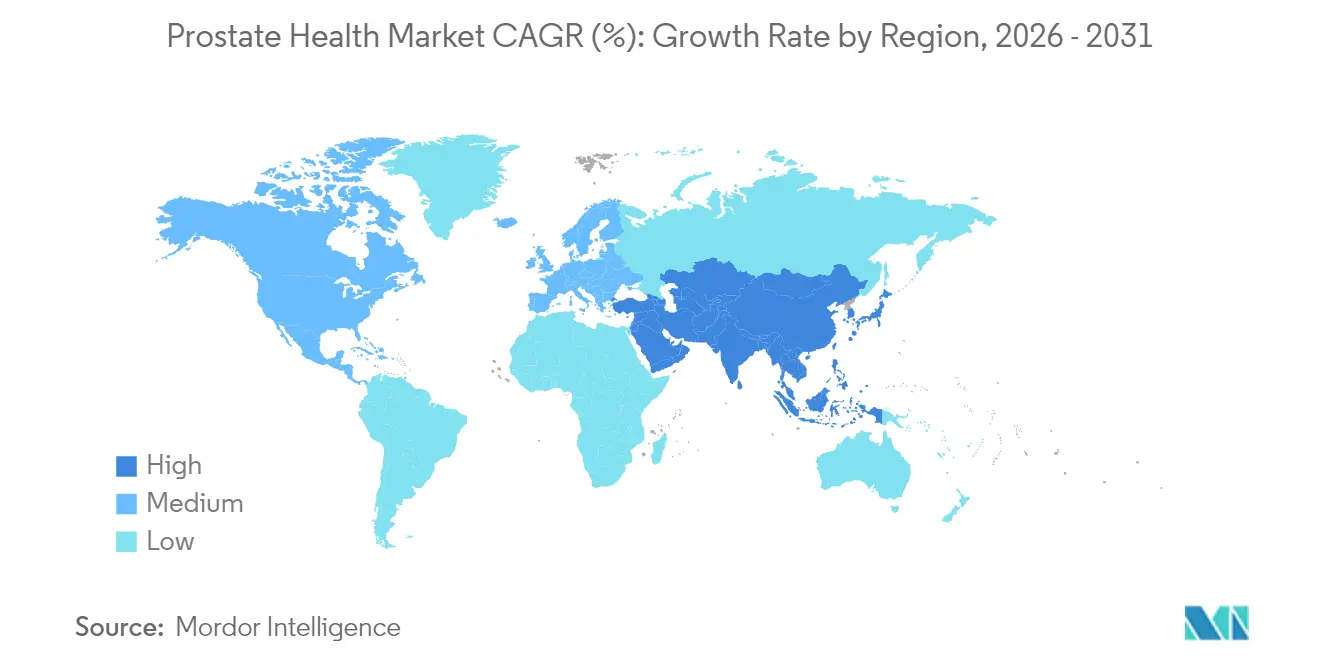
- • Nach Geografie sicherte sich Nordamerika im Jahr 2025 einen Anteil von 38,05 % am Prostatagesundheitsmarkt, während Asien-Pazifik mit einer CAGR von 11,18 % zwischen 2026 und 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Basis alternder Männer vergrößert den adressierbaren Markt | +2.8% | Global, insbesondere Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz von PSA und mpMRT zur Früherkennung | +2.1% | Kernregionen Nordamerika & EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu einmal täglich eingenommenen Kombinationspräparaten zur BPH-Symptomlinderung | +1.4% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Drastisch gesunkene Kosten für Genomtests ermöglichen Risikostratifizierung | +1.8% | Nordamerika & EU, selektive Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Direkt-an-Verbraucher-Tele-Urologie-Plattformen mit gebündelten Medikamenten & Labors | +1.2% | Nordamerika führend, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Männergesundheitsleistungen steigern die Teilnahme an Vorsorgeuntersuchungen | +0.9% | Nordamerika & ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Basis alternder Männer vergrößert den adressierbaren Markt
Männer ab 65 Jahren sind die am schnellsten wachsende demografische Gruppe weltweit und sollen sich in entwickelten Volkswirtschaften bis 2050 verdoppeln. Die BPH-Prävalenz steigt von 50 % im Alter von 60 Jahren[1]Bryn M Launer, Die weltweit zunehmende Bedeutung der benignen Prostatahyperplasie,
BJU International, pmc.ncbi.nlm.nih.gov auf nahezu 90 % bei Männern in ihren 90ern, während Prostatakrebs in der Altersgruppe der 65- bis 74-Jährigen mit 102,8 Fällen pro 100.000 seinen Höchststand erreicht. Diese demografische Welle erhöht die absoluten Patientenzahlen und die Pro-Kopf-Inanspruchnahme und sorgt für strukturellen Rückenwind für den Prostatagesundheitsmarkt.
Zunehmender Einsatz von PSA und mpMRT zur Früherkennung
MRT-First-Pfade ermöglichen es 96 % der Männer mit negativen Scans, eine Biopsie zu vermeiden, ohne die Erkennung von hochgradigem Krebs zu beeinträchtigen[2]Charlie A. Hamm, Onkologische Sicherheit der MRT-gestützten Biopsiebeschlussfassung bei Männern mit Verdacht auf Prostatakrebs,
JAMA Oncology, jamanetwork.com über 3 Jahre. Die kombinierte PSA-mpMRT-Vorsorge reduziert unnötige Biopsien um bis zu 50 % und wird rasch in europäische Leitlinienpraktiken integriert. Solche Präzisionsansätze stärken das Patientenvertrauen und setzen Systemressourcen frei, was die Akzeptanz im Prostatagesundheitsmarkt steigert.
Drastisch gesunkene Kosten für Genomtests ermöglichen Risikostratifizierung
Die Kosten für Multigenpanels sind auf unter 500 USD gefallen, wodurch ein genetisches Screening auf Bevölkerungsebene machbar wird. MyProstateScore 2.0 vermeidet 41 % der unnötigen Biopsien im Vergleich zu 11 % bei reinen PSA-Kriterien und unterstreicht den klinischen und wirtschaftlichen Mehrwert. Eine breitere Akzeptanz durch Kostenträger dürfte die Marktdurchdringung beschleunigen und das Diagnosesegment der Prostatagesundheitsbranche vertiefen.
Direkt-an-Verbraucher-Tele-Urologie-Plattformen mit gebündelten Medikamenten & Labors
Über 90 % der Online-Besuche im Bereich der sexuellen Gesundheit gelten als risikoarm und werden sicher per Telekonsultation abgewickelt. Abonnementdienste kombinieren Hormonprofile, PSA-Kits und elektronische Verschreibung, erzeugen beständige, wiederkehrende Einnahmen und ziehen neue Nutzer in das Ökosystem des Prostatagesundheitsmarkts.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich unerwünschter Ereignisse bei der Langzeitanwendung von 5-ARI | -1.3% | Global, insbesondere entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Geringe Erstattung für Präzisionsdiagnostik außerhalb der USA/EU | -2.1% | Asien-Pazifik, Naher Osten & Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Uro-Radiologen schränkt den Nutzen des mpMRT ein | -1.7% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Soziales Stigma in wichtigen asiatischen Märkten hemmt frühzeitige Inanspruchnahme von Versorgungsleistungen | -1.9% | Asien-Pazifik, insbesondere Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich unerwünschter Ereignisse bei der Langzeitanwendung von 5-ARI
Berichte, die eine 5-ARI-Therapie mit erektiler Dysfunktion und Stimmungsstörungen in Verbindung bringen, dämpfen das Verschreibungswachstum. Ärzte verlagern sich zunehmend auf Alpha-Blocker-Kombinationen oder gerätebasierte Therapien wie UroLift, was Marktanteile innerhalb des Prostatagesundheitsmarkts umschichtet.
Geringe Erstattung für Präzisionsdiagnostik außerhalb der USA/EU
Während Medicare PSMA-PET-Scans und Genpanels erstattet, verlassen sich die meisten Schwellenmärkte nach wie vor allein auf PSA, was die Einführung fortschrittlicher Diagnostika verzögert. Die Lücke schränkt die globale Reichweite der Anbieter ein, eröffnet jedoch Chancen für kostengünstigere Tests, die auf ressourcenbeschränkte Umgebungen zugeschnitten sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitsindikation:
BPH dominiert, während das Krebssegment an Dynamik gewinntDie BPH erfasste im Jahr 2025 46,12 % der Größe des Prostatagesundheitsmarkts, angetrieben durch lebenslange Symptombehandlung und eine breite therapeutische Auswahl. Pharma- und Gerätehersteller profitieren von beständigen Wiederholungsverkäufen und Verfahrensgebühren. Im Gegensatz dazu verzeichnet Prostatakrebs mit einer CAGR von 9,98 % die schnellste Wachstumsdynamik, bedingt durch eine steigende Genomtestnutzung und die Zulassung PSMA-gerichteter Radioliganden.
Prostatitis bleibt klein, aber unterversorgt. Aufkommende mikrobiomverändernde Strategien und lokalisierte Medikamentenabgabesysteme könnten die Behandlungsoptionen für Patienten mit chronischem Beckenschmerz erweitern und Chancen für Innovatoren im Prostatagesundheitsmarkt schaffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Produkttyp:
Verschreibungspflichtige Medikamente führend, während Genomik für Disruption sorgtVerschreibungspflichtige Therapien hielten im Jahr 2025 56,48 % des Anteils am Prostatagesundheitsmarkt, vorwiegend aufgrund der anhaltenden Abhängigkeit von Alpha-Blockern, Androgenrezeptor-Inhibitoren der nächsten Generation und Radioliganden wie Pluvicto. Darolutamids mehrfache Zulassungserweiterungen unterstreichen den Vorteil robuster klinischer Pipelines. Zulassungserweiterungen für Nubeqa und Gemtesa belegen einen stetigen Strom klinischer Innovationen, der die Resilienz des Segments stützt.
Genomische Diagnostik dürfte mit einer CAGR von 10,34 % das stärkste Wachstum verzeichnen, da Kostenträger die realen Einsparungen durch vermiedene Biopsien abwägen. Minimalinvasive Geräte wie UroLift 2 und Rezūm erzielen durch gesteigerte Verfahrensvolumina und geografische Reichweite hohes einstelliges Wachstum.
Nach Vertriebskanal:
Krankenhausdominanz durch digitale Plattformen herausgefordertKrankenhausapotheken erwirtschafteten im Jahr 2025 50,62 % des Umsatzes, da komplexe Radiopharmazeutika eine Fachbereitung erfordern. Tumorkonferenzen und standortbezogene Bildgebung stärken ebenfalls die Zentralität des Kanals.
Online-Portale und Telemedizin bilden nun mit einer CAGR von 10,86 % den am schnellsten wachsenden Vertriebsweg und bieten datenschutzbewussten Verbrauchern bequeme Nachbestellungen, Heimtests und schnelle Eskalationswege. Einzelhandelsketten behalten ihre Relevanz durch rezeptfreie Produkte, vermarkten jedoch gemeinsam mit digitalen Gesundheits-Apps, um inkrementelle Verschreibungen zu sichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Prostatagesundheit in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,05 % am Markt für Prostatagesundheit und wird voraussichtlich bis 2031 ein mittleres einstelliges Wachstum aufrechterhalten. Die Medicare-Abdeckung für PSMA-PET-Bildgebung, Genpanels und Radioliganden unterstützt Interventionen zu Premiumpreisen, während betriebliche Gesundheitsprogramme die routinemäßige Vorsorgeuntersuchung fördern. Direkt-an-Verbraucher-Modelle in den Vereinigten Staaten normalisieren die Online-Inanspruchnahme von Gesundheitsleistungen und steigern die Therapietreue sowie die Früherkennung. Das Einzahler-System Kanadas legt den Schwerpunkt auf Kosteneffizienz; die Zulassung des oralen Relugolix zeigt die Bereitschaft, Medikamente zu finanzieren, die Krankenhausaufenthalte und Injektionsbesuche reduzieren.
Markt für Prostatagesundheit im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 11,18 % für den Zeitraum 2026–2031. Japan und Südkorea sind führend bei der Einführung von mpMRT und leitlinienbasierter Versorgung, während China und Indien ein hohes Wachstumsvolumen verzeichnen, jedoch Lücken bei der Kostenerstattung und dem Bewusstsein für Vorsorgeuntersuchungen aufweisen. Regierungen starten öffentlich-private Kampagnen, bei denen krankenhausbasierte „Untersuchungstage” mit telemedizinischen Nachsorgeterminen kombiniert werden, um Zugangsprobleme zu überbrücken, und ziehen damit multinationale Unternehmen sowie lokale Start-ups in den Markt für Prostatagesundheit.
Markt für Prostatagesundheit in Europa
Europa verfolgt einen evidenzbasierten Ansatz, der die Einführungsgeschwindigkeit zwar dämpft, aber die Nachhaltigkeit sicherstellt. Behörden für die Bewertung von Gesundheitstechnologien knüpfen die Kostenerstattung an den realen Kosten-Nutzen-Nachweis und bevorzugen Untersuchungen und Therapien mit nachgewiesenem Überlebens- oder Lebensqualitätsvorteil. Deutschland und Frankreich setzen zunehmend auf multiparametrische MRT zur Biopsietriage, während der Nationale Gesundheitsdienst des Vereinigten Königreichs ein risikoadaptiertes Screening erprobt.
Markt für Prostatagesundheit im Nahen Osten und Afrika
Der Nahe Osten und Afrika befinden sich noch in einem frühen, aber vielversprechenden Stadium. Steigende Lebenserwartung, der Ausbau privater Krankenhäuser und staatliche Vorsorgeuntersuchungsinitiativen schaffen eine schrittweise steigende Nachfrage. Zu den Einschränkungen zählen eine geringe Urologendichte und fragmentierte Kostenträgersysteme, doch PSMA-PET-Installationen in den Staaten des Golfkooperationsrats veranschaulichen den schrittweisen Ausbau der Kapazitäten.

Regulatorisches Umfeld
Die regulatorische Aufsicht im Markt für Prostatagesundheit wird durch Wege für Kombinationsprodukte und Companion-Diagnostika geprägt, die Arzneimittel, Medizinprodukte und IVD-Leistungsanforderungen miteinander verknüpfen. In den Vereinigten Staaten weist das FDA Office of Combination Products die Zuständigkeit basierend auf dem Primary Mode of Action (PMOA) gemäß Section 503(g) des Federal Food, Drug, and Cosmetic Act zu und bestimmt, ob CDER, CDRH oder CBER die Prüfung leitet. Dieser Ansatz wird durch cGMP-Anforderungen für Kombinationsprodukte gemäß 21 CFR Part 4 ergänzt, zusammen mit sich weiterentwickelnden FDA-Leitlinien und Erwartungen an die Sicherheitsberichterstattung nach der Marktzulassung (einschließlich aktualisierter Leitlinienaktivitäten im Juni 2025).
In Europa werden Arzneimittel-Medizinprodukt-Kombinationen und Diagnostikkomponenten sowohl durch die Arzneimittelvorschriften als auch durch die Medizinprodukteverordnung (EU) 2017/745 (MDR) und die In-vitro-Diagnostika-Verordnung (EU) 2017/746 (IVDR) geregelt. Die EMA Combination Products Operational Group (COMBO) unterstützt die sektorübergreifende Koordination für integrierte Arzneimittel-Medizinprodukt-Kombinationen. Companion-Diagnostika für zielgerichtete Prostatakrebstherapien stellen einen zentralen Compliance-Druckpunkt dar, bei dem die IVDR-Anforderungen die Nachweis- und Konformitätsbewertungslast erhöhen. Ein Multistakeholder-Fokus im Juli 2025 hob zudem die Notwendigkeit einer engeren Abstimmung zwischen Arzneimittel- und Medizinprodukt-/IVD-Bewertungen für CDx gemäß IVDR hervor, was den praktischen Wert einer frühen wissenschaftlichen Beratung und paralleler Planung über Arzneimittel-, Medizinprodukt- und Diagnostik-Arbeitsströme hinweg für Entwickler unterstreicht, die genomische Assays, bildgebungsgestützte Therapeutika oder Fixkombinationen in diesem Markt kommerzialisieren.
Wettbewerbslandschaft
Der Prostatagesundheitsmarkt verbindet etablierte Pharmaunternehmen, Geräteinnovatoren und digitale Disruptoren. Bayer, Pfizer und Merck nutzen die multi-indikative Entwicklung von Androgenrezeptor-Inhibitoren; darolutamids dritte US-Zulassung veranschaulicht diese Strategie. Bristol Myers Squibbs Übernahme von RayzeBio verschafft unmittelbaren Zugang zu spätphasigen Radiopharmazeutika und unterstreicht den Investorenapetit für zielgerichtete Modalitäten.
Geräteunternehmen wie Boston Scientific und Teleflex erweitern ihre Portfolios mit minimalinvasiven BPH-Instrumenten, die den Erhalt der Sexualfunktion priorisieren. Die UroLift-2-Plattform, nun für alle Prostataanatomien zugelassen, und die Rezūm-Dampftherapie ermöglichen schnelle Symptomlinderung und kürzere Erholungszeiten und fördern die ambulante Verfahrensexpansion.
Digital ausgerichtete Plattformen begegnen der kulturellen Zurückhaltung gegenüber Klinikbesuchen. Abonnementmodelle bieten On-Demand-Tests, Telekonsultation und Zustellung bis zur Haustür und erfassen Nutzer, die andernfalls unbehandelt bleiben würden. Etablierte Unternehmen integrieren virtuelle Kontaktpunkte oder kooperieren mit E-Apotheken, um Abwanderungen zu vermeiden. Der Wettbewerb dreht sich zunehmend um reale Ergebnisnachweise und die Ausrichtung auf Kostenträger, wobei Marktzugangsteams Kosten-pro-QALY-Metriken abwägen.
Führende Unternehmen der Prostatagesundheitsbranche
Teleflex
Novartis AG
Elekta
Siemens Healthcare GmbH
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Prostatagesundheit
- GlaxoSmithKline
- Pfizer
- Eli Lilly and Company
- Merck
- Abbvie
- Astellas Pharma
- Ipsen
- Ferring Pharmaceuticals
- Boston Scientific
- Teleflex
- Olympus
- NxThera (Medtronic)
- PROCEPT BioRobotics
- Avadel Pharmaceuticals plc
- Urotronic Inc.
- Endo International
- Sanofi
- Bayer
- Nymox Pharmaceutical
- Veracyte (Genomic Health)

Marktchancen und Zukunftsaussichten
Die Erweiterung gezielter Therapieschemata schafft zusammen mit vorgeschriebenen Diagnostika zur Patientenauswahl Freiraum für integrierte Therapie- und Testangebote in der Prostatakrebsversorgung. Jüngste regulatorische Maßnahmen deuten auf einen früheren Einsatz und eine molekular definierte Anwendung hin: Die FDA genehmigte Capivasertib (Truqap) in Kombination mit Abirateron und Prednison für PTEN-defiziente metastasierte Erkrankungen im Juni 2026 und genehmigte den VENTANA PTEN (SP218) RxDx Assay als Companion-Diagnostikum. Johnson & Johnson erhielt zudem im März 2026 die Zulassung der Europäischen Kommission für Akeega (Niraparib plus Abirateronacetat) bei BRCA1/2-mutiertem metastasiertem hormonsensitivem Prostatakrebs und im Juli 2026 die Zulassung der britischen MHRA.
Diese Zulassungen erhöhen die praktische Bedeutung zugänglicher Biomarker-Tests (Gewebe- und/oder Flüssigbiopsie-Workflows). Sie unterstützen zudem Chancen für Diagnostikanbieter, Labornetzwerke und digitale Pfade, die Tests, Interpretation und Medikamentenversorgung bündeln. Radioligandentherapien und fortgeschrittene Bildgebungs-Workflows bieten zusätzlichen Kommerzialisierungsspielraum, gestützt durch bereits in wichtigen Märkten sichtbare Erstattungs- und Label-Erweiterungen. Beispielsweise erhielt Pluvicto im Februar 2026 eine erweiterte Zulassung der britischen MHRA, und die Vereinigten Staaten verfügen über klarere Erstattungswege für PSMA-PET-Bildgebung und Radiopharmazeutika, was mit der in der Studie beschriebenen Marktdynamik in Nordamerika übereinstimmt. Plattformen, die operative Reibungsverluste reduzieren – einschließlich Dosislogistik, Standortbereitschaft und Koordination von Bildgebung und Therapie – und die mpMRT, PSMA-PET und genomische Risikostratifizierung auf weniger Patientenkontaktpunkte konsolidieren, verfügen über einen umsetzbaren Weg zur Skalierung, insbesondere in Krankenhaussystemen, in denen die Handhabung von Radiopharmazeutika und spezialisierte Behandlungspfade bereits die Nachfrage konzentrieren.
Recent Industry Developments in Markt für Prostatagesundheit
- Februar 2026: Pluvicto erhielt eine erweiterte Zulassung der britischen MHRA für zusätzliche Indikationen, wodurch der Zugang zur PSMA-gerichteten Radioligandentherapie im Vereinigten Königreich erweitert wird. Die Zulassung spiegelt die wachsende Nutzung radiopharmazeutischer Therapien in der Prostatakrebsversorgung wider und erweitert die Behandlungspfade innerhalb der britischen Gesundheitssysteme.
- September 2025: Elekta berichtete über klinische Studienergebnisse, die zeigten, dass MRT-gestützte adaptive Strahlentherapie mit Elekta Unity die von Patienten berichteten Harnwegssymptome bei Männern mit Prostatakrebs verbesserte. Die Ergebnisse untermauern den klinischen Nutzen von MR-gestützten Strahlentherapie-Workflows, die High-End-Onkologiezentren differenzieren und die Auslastung von Investitionsgütern im Zusammenhang mit Prostataindikationen unterstützen.
- Dezember 2024: Siemens Healthineers und Profound Medical gaben eine Vereinbarung zur Bereitstellung einer vollständigen Lösung für die MRT-gestützte Prostatatherapie bekannt. Die Zusammenarbeit verbindet Bildgebungs- und Therapieplattformen zu einem integrierten Workflow, unterstützt eine breitere Verfahrensstandardisierung und beschleunigt die Einführung von MRT-gestützten Prostatabehandlungsprogrammen.


Markt für Prostatagesundheit Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Prostatagesundheit die Umsätze aus Produkten und Dienstleistungen zur Vorbeugung, Erkennung und Behandlung von Prostataerkrankungen, hauptsächlich benigner Prostatahyperplasie, Prostatitis und Prostatakrebs, über Versorgungs- und Apothekenbereiche hinweg.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind allgemeine urologische Verbrauchsmaterialien, die nicht prostataspezifisch sind, sowie Aufklärungskampagnen oder Beratungsprogramme ohne kommerzielle Produkt- oder abrechenbare Dienstleistungstransaktion.
Übersicht der Segmentierung
- Nach Krankheitsindikation (Wert)
- Benigne Prostatahyperplasie (BPH)
- Prostatakrebs
- Prostatitis
- Nach Produkttyp (Wert)
- Verschreibungspflichtige Medikamente
- Rezeptfreie Nahrungsergänzungsmittel
- Diagnostik (PSA-Kits, mpMRT, genomische Tests)
- Minimalinvasive Geräte (Laser, Hochfrequenz, prostatische Urethrahebung)
- Nach Vertriebskanal (Wert)
- Krankenhausapotheken
- Einzelhandelsapotheken & Drogerien
- Online-Plattformen & Tele-Urologie
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wird zunächst genutzt, um die Marktgrenzen festzulegen; anschließend übersetzen wir Signale zur diagnostizierten und behandelten Nachfrage in Marktinputs, bevor wir die Umsatzberechnung vornehmen. Öffentliche Quellen wie die US-CDC, das NIH und NCI, die WHO und die OECD helfen uns, Trends bei diagnostizierten und behandelten Populationen, die Akzeptanz von Screening-Programmen und Nutzungsmuster der Versorgung zu verankern.
Um diese Signale in Marktinputs zu übersetzen, prüfen wir zudem Quellen wie die Datenbanken der FDA für Geräte und Arzneimittel, klinische Leitlinien und Publikationen (einschließlich aktualisierter AUA-Leitlinien und peer-reviewter Studien) sowie Publikationen von Kostenträgern und im Bereich öffentliche Gesundheit, die auf Behandlungspfade hinweisen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden anschließend genutzt, um Produktpositionierung und Preisentwicklung zu verstehen. Parallel dazu werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv genutzt, um Lücken bei Produkteinführungen, Zeitplänen für die Pipeline und ausgewählten Umsatzangaben zu schließen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was in der Praxis tatsächlich angewendet und erstattet wird, da die Prostataversorgung je nach Leitlinie, Präferenz des Anbieters und Patientenadhärenz variieren kann. Wir sprachen mit einer Mischung aus Klinikern, Diagnostik-Stakeholdern, Vertriebspartnern und produktfokussierten Führungskräften aus wichtigen Regionen, und das Feedback wurde genutzt, um Akzeptanzraten, Preisspannen und die Aufteilung zwischen Arzneimitteltherapie, Tests und verfahrensbedingten Geräteausgaben zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 14% | APAC: 47% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 27% | EMEA: 33% |
| Kleinere Anbieter: 17% | Manager: 59% | Amerika: 20% |
Marktdimensionierung & Prognose
Das Kernmodell wird zunächst mithilfe eines Top-down-Ansatzes erstellt, bei dem Epidemiologie und behandelte Patientenpools durch Anwendung von Aufteilungen der Versorgungspfade und typischen Preisspannen für wichtige Therapie- und Diagnostikschritte in Ausgaben umgerechnet werden. Die Summen werden anschließend durch selektive Bottom-up-Näherungen abgeglichen, wie etwa stichprobenbasierte Preis-mal-Volumen-Prüfungen für gängige Tests, Verfahrensvolumina für minimalinvasive BPH-Eingriffe und Umsatzsignale von Anbietern aus öffentlichen Angaben, und bei Nichtübereinstimmung entsprechend angepasst.
Einige praktische Inputs treiben den Großteil der Dimensionierung an, darunter der Trend der alternden männlichen Bevölkerung, diagnostizierte Prävalenz und Screening-Intensität (einschließlich PSA-Testmustern), die Verschiebung zwischen Arzneimittelklassen und verfahrensbasiertem Management bei BPH, die Akzeptanz fortgeschrittener Diagnostik und Bestätigungstests sowie die typische jährliche Therapiedauer in Krebsbehandlungslinien. Wenn ein Land nur begrenzte öffentliche Daten aufweist, verwenden wir Proxy-Indikatoren wie Arztdichte, Verfügbarkeit von Erstattungen sowie Import- und Registrierungsaktivitäten, um Lücken zu schließen, und halten Annahmen konservativ, bis sie durch Interviews bestätigt werden.
Für Prognosen wird eine Szenarioanalyse verwendet, sodass Wachstum durch einen Basisfall und eine Bandbreite dargestellt werden kann, die Änderungen bei Screening-Richtlinien, Erstattung und Therapiemix widerspiegelt. Die Variablen werden mit Konsens aus Primärinputs fortgeschrieben, und wir testen die Sensitivität gegenüber Preisgestaltung und Nutzung, anstatt einen einzigen linearen Trend anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, wobei die Ergebnisse vor der endgültigen Freigabe einer Zahl mit unabhängigen Signalen wie Verfahrensvolumina, Intensität der diagnostischen Tests und öffentlich beobachteter Preisentwicklung abgeglichen werden. Wenn eine Abweichung ungewöhnlich erscheint, wird das Modell erneut geöffnet, um länderspezifische Annahmen zu bestätigen, und es werden Folgegespräche mit relevanten Experten ausgelöst, um zu bestätigen, was sich geändert hat.
Ein interner Überprüfungsschritt wird ebenfalls genutzt, um die Marktsummen, die Wachstumslogik und die Segmentaufteilungen auf Konsistenz zu prüfen; etwaige Ausreißer werden dokumentiert und korrigiert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren Zulassungen, Änderungen bei der Erstattung oder sprunghaften Preisverschiebungen. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit Kunden eine aktuelle Sicht erhalten, die mit den neuesten öffentlich verfügbaren Informationen übereinstimmt.
Vergleich der Marktschätzung von Mordor Intelligence für den Prostatagesundheitsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Markt für Prostatagesundheit können weit voneinander abweichen, da verschiedene Studien nicht immer dieselben Umsätze erfassen und die Jahres- und Währungsregeln hinter der Berechnung nicht immer erkennbar sind. In unserer Arbeit halten wir die Grenze an bezahlte Produkte und abrechenbare Dienstleistungen im Zusammenhang mit Prostataerkrankungen gebunden und testen das Ergebnis anschließend gegen reale Signale der Versorgungsaktivität.
Ein häufiger Treiber von Abweichungen ist der Aktualisierungsrhythmus, da sich Preisgestaltung, Therapiemix und die Akzeptanz von Geräteverfahren innerhalb eines Jahres deutlich ändern können, was die Marktsumme verschiebt, selbst wenn die Patientenvolumina stabil sind. Ein weiterer Treiber ist das Timing der Währungsumrechnung und die Behandlung der Inflation, da einige Schätzungen einen einzigen jährlichen Wechselkurs verwenden oder nominale und reale Preisgestaltung mischen, was eine globale Zahl nach oben oder unten verschieben kann. Durch die erneute Überprüfung der ASP-Logik und des Umrechnungszeitpunkts bei Aktualisierungen und die anschließende Revalidierung mit Feedback von Anbietern und Vertriebskanälen verringert Mordor Intelligence die Wahrscheinlichkeit, dass einmalige Preisschwankungen in die Marktgröße einfließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,01 Mrd. USD (2026) | |
| Branchenbericht A | 38,60 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und wendet in der Regel eine Einjahres-Währungssicht an, was jüngste Verschiebungen im Therapiemix und Preisanpassungen, die nach Aktualisierungen von Erstattung und Leitlinien auftreten, unterschätzen kann. |
| Pressemitteilung B | 34,07 Mrd. USD (2024) | Spiegelt oft einen engeren Transaktionsumfang und übergeordnete Wachstumsannahmen wider, mit begrenzter Transparenz darüber, wie Diagnostik und Geräteverfahren erfasst werden und wie sich ASPs über verschiedene Regionen hinweg entwickeln. |
Insgesamt lässt sich die Streuung durch das erklären, was erfasst wird, das für den Headline-Wert gewählte Jahr und die Behandlung von Preisgestaltung und Währung. Indem wir die Berechnung an wiederholbare Inputs wie behandelte Pools, Test- und Verfahrensintensität sowie realistische Preisspannen binden, erhalten wir eine Marktzahl, die auf klare Schritte zurückgeführt und bei sich ändernden Bedingungen erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Prostatagesundheitsmarkt?
Die Größe des Prostatagesundheitsmarkts erreichte im Jahr 2026 36,01 Mrd. USD und soll bis 2031 auf 55,8 Mrd. USD anwachsen.
Welche Erkrankung generiert den größten Umsatz innerhalb des Markts?
Die BPH führt und erfasste im Jahr 2025 46,12 % des Anteils am Prostatagesundheitsmarkt aufgrund ihrer hohen Prävalenz bei alternden Männern.
Welche Region wird das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum soll zwischen 2026 und 2031 mit einer CAGR von 11,18 % wachsen, angetrieben durch demografische Alterung, steigende Einkommen und ausgeweitete Vorsorgeschulprogramme.
Warum gewinnen genomische Diagnostika an Bedeutung?
Die Kosten für Multigenpanels sind unter 500 USD gefallen, und Tests wie MyProstateScore 2.0 vermeiden 41 % der unnötigen Biopsien und verbessern so die Versorgungseffizienz.
Seite zuletzt aktualisiert am:



