
Marktgröße und Marktanteil für nuklearmedizinische Therapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
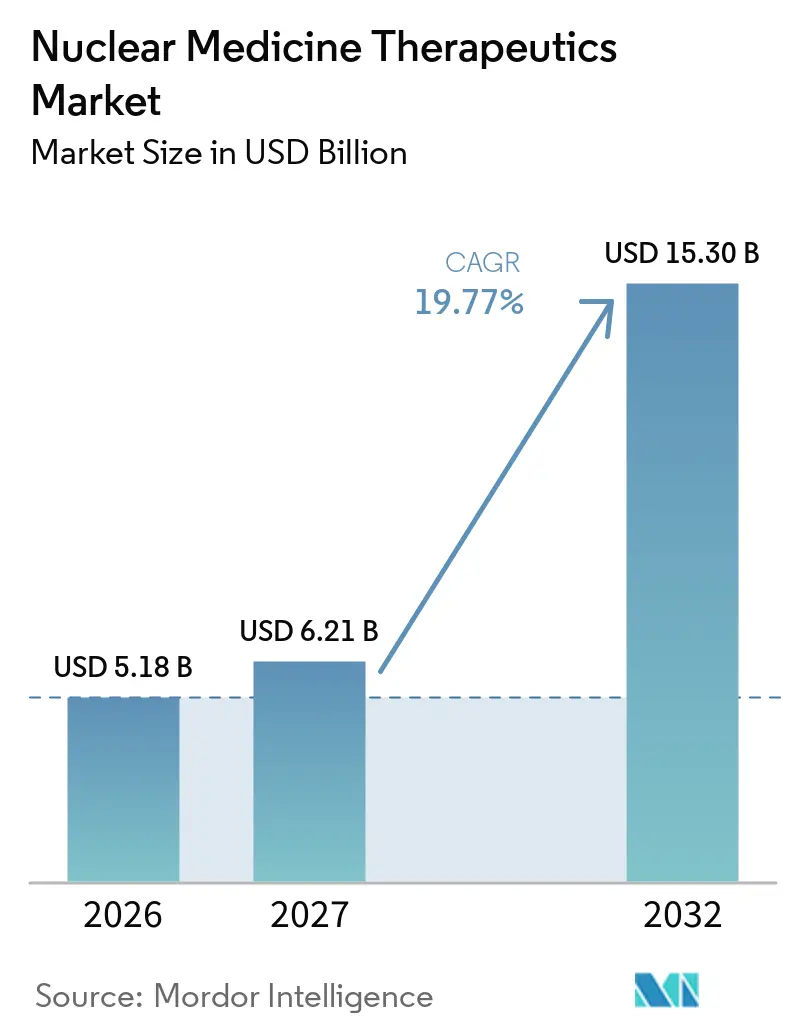
| Marktgröße (2027) | 6.21 Milliarden US-Dollar |
| Marktgröße (2032) | 15.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
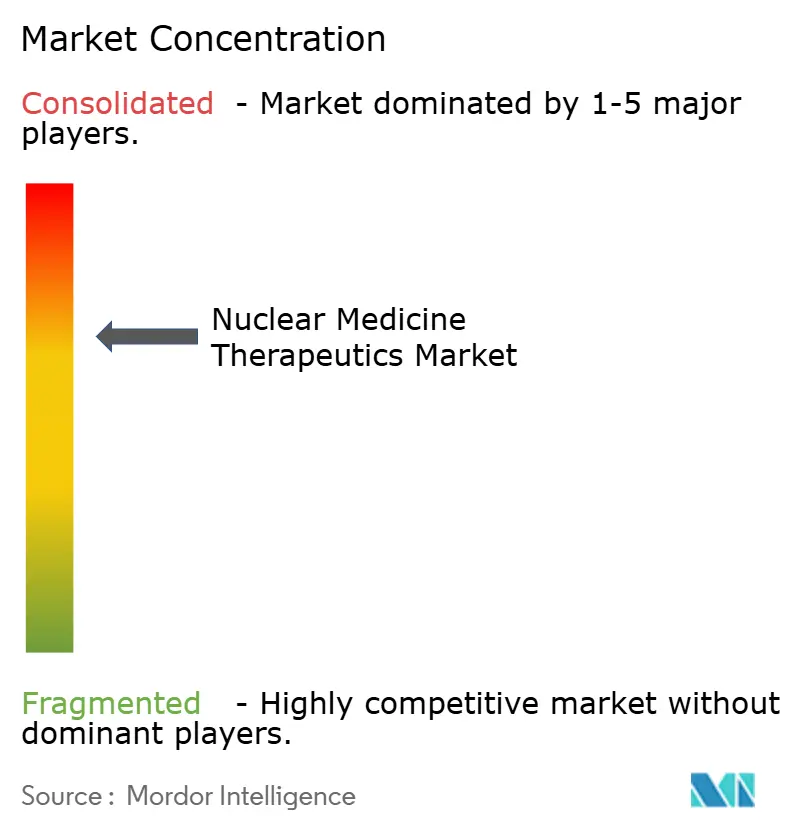
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nuklearmedizinische Therapeutika von Mordor Intelligence
Die Marktgröße für nuklearmedizinische Therapeutika wurde im Jahr 2026 auf 5,18 Milliarden USD geschätzt und wird voraussichtlich von 6,21 Milliarden USD im Jahr 2027 auf 15,30 Milliarden USD bis 2032 wachsen, bei einer CAGR von 19,77 % während des Prognosezeitraums (2027–2032).
Die Nachfrage beschleunigt sich, da Radiopharmazeutika von palliativen Optionen hin zu Erstlinienbehandlungen in der Onkologie, Neurologie und Kardiologie übergehen. Durchbrüche bei alpha-emittierenden Isotopen, wachsende Erstattungsunterstützung und eine stetige Pipeline an theranostischen Wirkstoffen erweitern kontinuierlich das Verfahrensvolumen. Hersteller verfolgen die hausinterne Isotopenproduktion, um Versorgungsengpässe zu reduzieren, während Krankenhäuser KI-gestützte Dosimetrie einsetzen, um die Ergebnisse zu verbessern. Regional verankert die starke nordamerikanische Infrastruktur den Markt für nuklearmedizinische Therapeutika, doch der rasche Ausbau von Zyklotrons und spezialisierten Kliniken im asiatisch-pazifischen Raum positioniert ihn als langfristigen Wachstumsmotor.
Wesentliche Erkenntnisse des Berichts
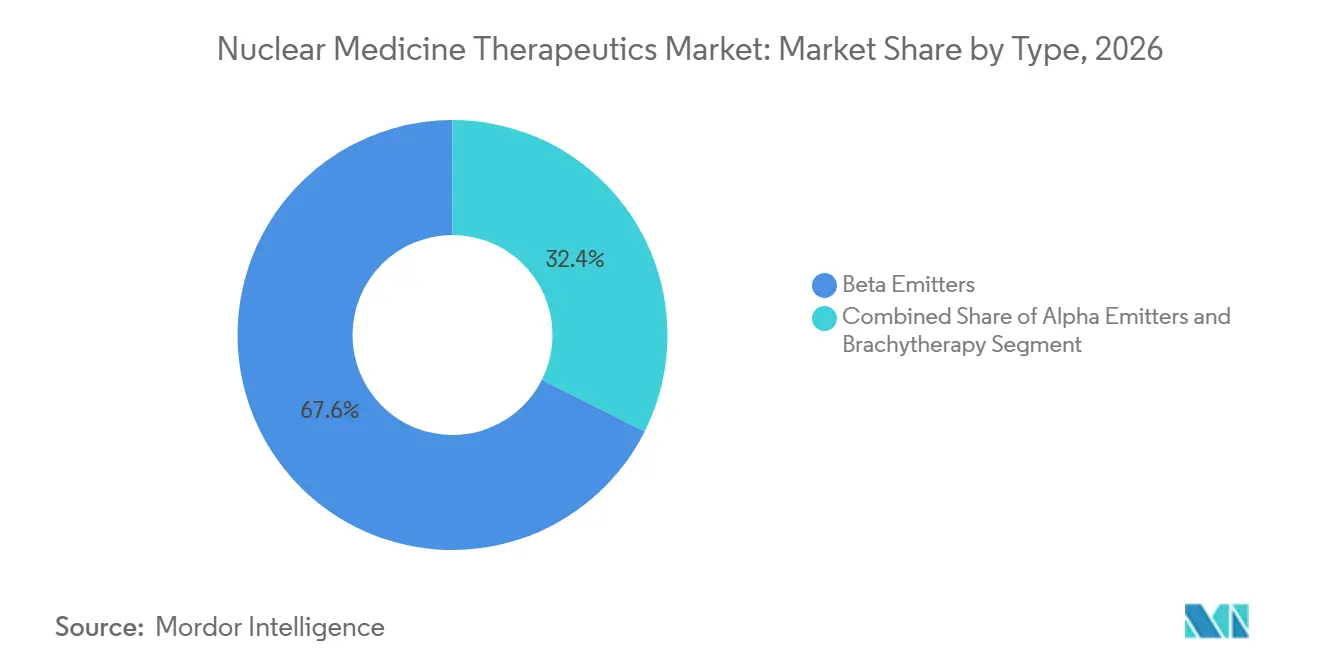
- Nach Typ führten Beta-Emitter mit einem Marktanteil von 67,58 % im Markt für nuklearmedizinische Therapeutika im Jahr 2026; Alpha-Emitter verzeichnen die höchste CAGR von 23,55 % bis 2032.
- Nach therapeutischer Modalität entfielen 49,56 % des Marktes für nuklearmedizinische Therapeutika im Jahr 2026 auf die zielgerichtete Radioliganden-Therapie; die Bor-Neutroneneinfang-Therapie wächst mit der höchsten CAGR von 20,11 % bis 2032.
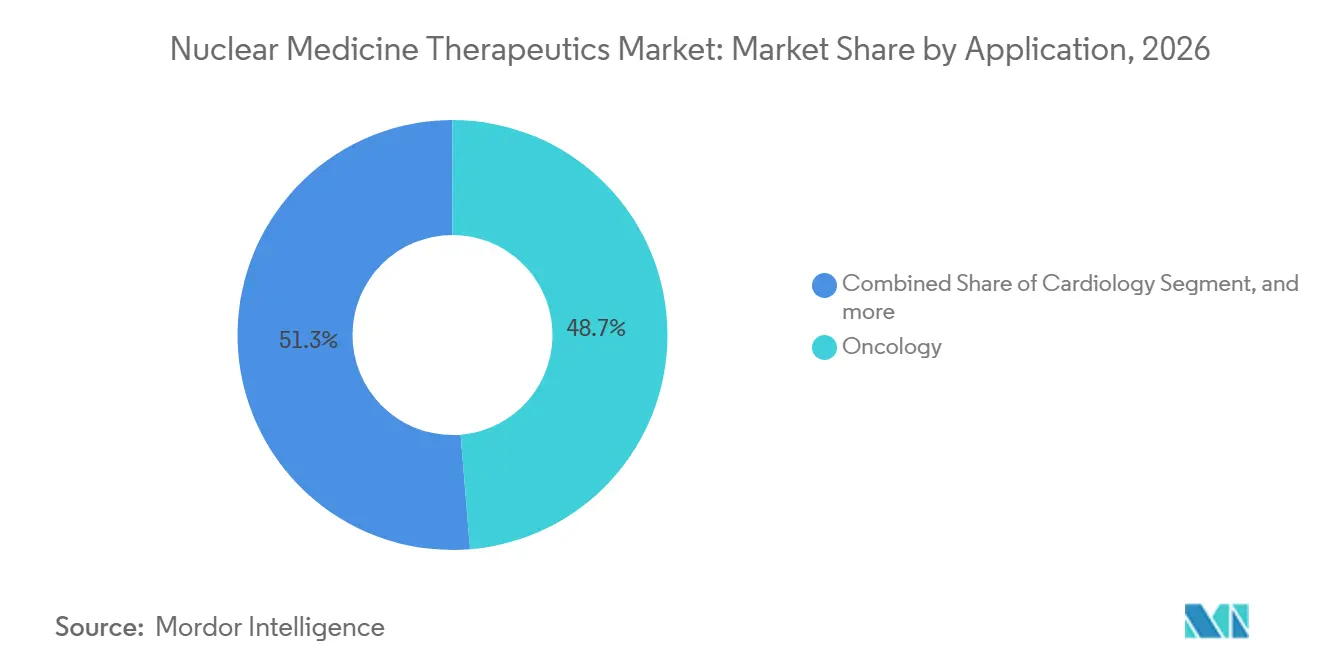
- Nach Anwendung hielt die Onkologie im Jahr 2026 einen Anteil von 48,68 % an der Marktgröße für nuklearmedizinische Therapeutika, während die Neurologie zwischen 2027 und 2032 mit einer CAGR von 21,29 % wachsen wird.
- Nach Endnutzer erfassten Krankenhäuser und Krebszentren im Jahr 2026 einen Anteil von 57,26 % am Markt für nuklearmedizinische Therapeutika, während Radiopharmazien mit einer CAGR von 20,31 % expandieren.
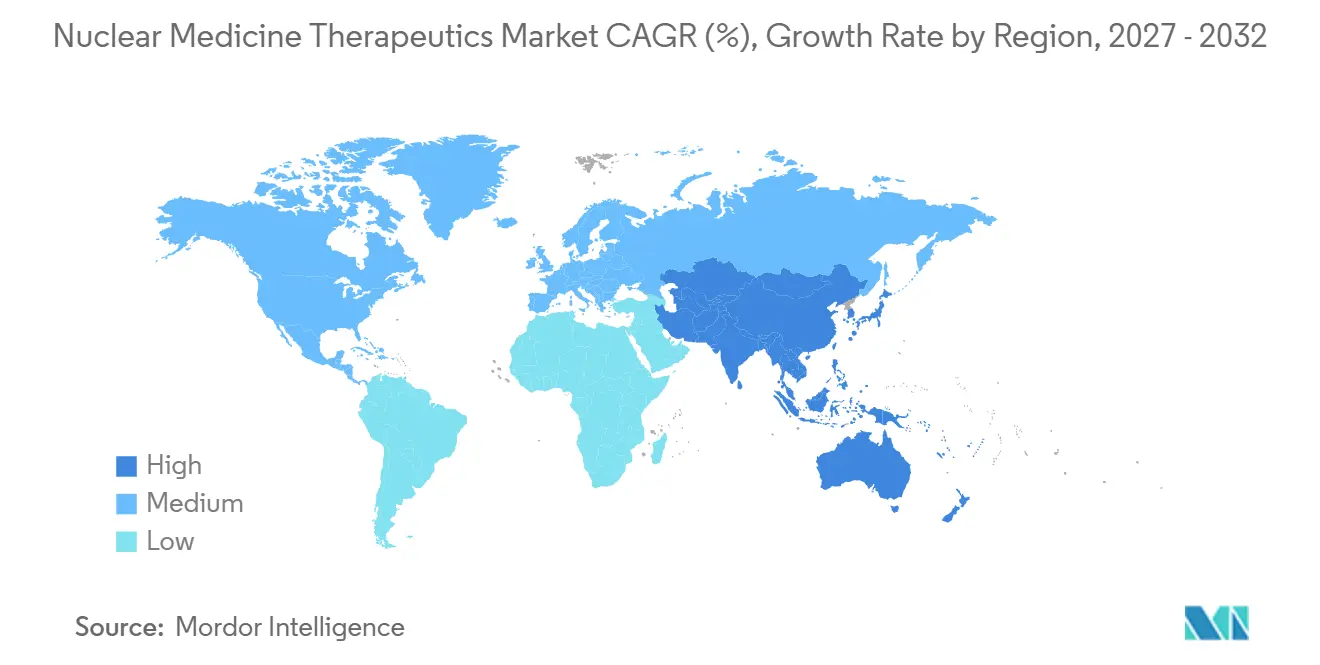
- Nach Geografie dominierte Nordamerika mit einem Anteil von 46,12 % am Markt für nuklearmedizinische Therapeutika im Jahr 2026; der asiatisch-pazifische Raum zeigt die schnellste CAGR von 22,43 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Krebslast | 4.20% | Global | Langfristig (≥ 4 Jahre) |
| Fortschritte bei zielgerichteten Radiopharmaka | 5.80% | Nordamerika, EU, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach minimal-invasiver und Präzisionsmedizin | 3.10% | Global | Mittelfristig (2–4 Jahre) |
| Strategische Initiativen der Marktteilnehmer und Produkteinführungen | 2.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der nuklearmedizinischen Infrastruktur | 2.40% | APAC-Kernregion, Übertragungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Verbesserte klinische Evidenz und Erstattungsunterstützung | 1.60% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Krebslast
Die globale Krebsinzidenz wird bis 2040 voraussichtlich 29,9 Millionen Neuerkrankungen überschreiten, was die Nachfrage nach Alternativen zu Chirurgie und Chemotherapie verstärkt. Alphaemittierende Wirkstoffe wie die Actinium-225-PSMA-Therapie liefern konzentrierte Energie an Tumoren mit minimalen Kollateralschäden und verlagern die Protokolle hin zum Einsatz von Radiopharmaka als Erstlinientherapie. Unternehmen beschleunigen Forschungsprogramme, und Pluvicto ist zum ersten Blockbuster-Radioliganden geworden, was das kommerzielle Potenzial bestätigt. Die Theranostik ermöglicht es Klinikern nun, Tumoren in einem einzigen Arbeitsablauf abzubilden, zu behandeln und zu verfolgen, was redundante Therapien reduziert und die Lebensqualität verbessert.
Fortschritte bei zielgerichteten Radiopharmaka
Blei-212 und Terbium-161 repräsentieren die nächste Welle von Isotopen. Orano Med eröffnete im Januar 2025 die weltweit erste industrielle Blei-212-Anlage im großen Maßstab und sichert damit eine zuverlässige Versorgung für Alphaprogramme. Präklinische Daten zeigen, dass Terbium-161 Lutetium-177 in Lymphommodellen übertrifft und neue Wege für hämatologische Malignome eröffnet. Verbesserte Chelatoren und Vektoren verlängern die Halbwertszeit in vivo und erweitern die Indikationen, wie etwa die Ausrichtung auf Beta-Amyloid-Plaques bei der Alzheimer-Krankheit[1].
Steigende Nachfrage nach minimal-invasiver und Präzisionsmedizin
Gesundheitssysteme setzen auf Therapien, die Krankenhausaufenthalte verkürzen und die Sicherheit verbessern. Flurpiridaz F-18 erhielt die FDA-Zulassung für die kardiale Bildgebung und ermöglicht Belastungstests mit höherer diagnostischer Genauigkeit als SPECT. Durch maschinelles Lernen gesteuerte Dosimetrie reduziert die Patientenexposition, indem sie sofortige Dosisberechnungen aus einem einzigen Zeitpunkt liefert[2]. Begleitdiagnostika stellen sicher, dass nur Patienten mit passendem Biomarkerprofil eine Therapie erhalten, was die Ergebnisse verbessert und Kostenüberschreitungen reduziert.
Strategische Initiativen der Marktteilnehmer
Vertikale Integration prägt die Wettbewerbsstrategie. Die Übernahme von Monrol durch Curium im März 2025 sichert die Lutetium-177-Produktion für globale Kunden. GE HealthCare übernahm die vollständige Kontrolle über Nihon Medi-Physics, um sein Radiopharmazienetzwerk in Japan, der weltweit zyklotronreichsten Nation, zu konsolidieren. Die FDA-Zulassung von Gozellix durch Telix im März 2025 erweitert die Möglichkeiten der Prostata-Bildgebung und unterstützt die Therapieplanung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für radiopharmakologische Verfahren | -2.80% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische und lizenzrechtliche Hürden | -1.90% | Global | Langfristig (≥ 4 Jahre) |
| Komplexe Produktion und kurze Lebensdauer von Radioisotopen | -2.10% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Radiochemikern | -1.40% | Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für radiopharmakologische Verfahren
Auf Lutetium-177 basierende Therapien übersteigen häufig 50.000 USD pro Behandlungszyklus, was Erschwinglichkeitshürden darstellt. CMS erstattet nun diagnostische Radiopharmaka über 630 USD separat, was die Krankenhauswirtschaft verbessert[3]. Ergebnisbasierte Preisgestaltung und Risikoteilungsverträge werden untersucht, um eine breitere Akzeptanz zu ermöglichen, ohne die Margen zu beeinträchtigen.
Komplexe Produktion und kurze Lebensdauer von Radioisotopen
Die 10-tägige Halbwertszeit von Actinium-225 und die 10,6-stündige Halbwertszeit von Blei-212 engen die Logistikfenster ein. Alternative beschleunigerbasierte Methoden können trägerfreies Lutetium-177 erzeugen und die Abhängigkeit von alternden Reaktoren verringern. Regionale Produktionszentren in China und den Vereinigten Staaten verkürzen die Lieferketten und puffern gegen geopolitische Störungen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Betaemitter treiben die Marktführerschaft voranBeta-Emitter kontrollierten im Jahr 2026 67,58 % des Marktes für nuklearmedizinische Therapeutika, da Kliniker etablierte Isotope wie Lutetium-177 und Iod-131 bevorzugten. Die Akzeptanz von Lutetium-177 beschleunigte sich, nachdem SHINE Technologies das hochspezifisch-aktive Ilumira einführte, das eine präzisere Tumorausrichtung ermöglicht und Fertigungsbeschränkungen erleichtert. Alpha-Emitter verzeichnen die stärkste Entwicklung: Die Marktgröße für nuklearmedizinische Therapeutika im Bereich Alpha-Emitter wird voraussichtlich bis 2032 mit einer CAGR von 23,55 % wachsen, angetrieben durch die kommerzielle Actinium-225-Produktion von Eckert & Ziegler.
Die hochenergetische LET-Strahlung von Alpha-Emittern reduziert die Behandlungszyklen und verbessert den Patientenkomfort. Die praktische Halbwertszeit von Blei-212 unterstützt die zentralisierte Produktion, während Radium-223 seinen Wert bei Knochenmetastasen behält. Das auf Beta-Basis basierende Yttrium-90 wurde über das hepatozelluläre Karzinom hinaus auf die Synovektomie ausgeweitet und erweitert damit den klinischen Fußabdruck des Marktes für nuklearmedizinische Therapeutika.

Nach therapeutischer Modalität:
Zielgerichtete Radioligandentherapie führt die Innovation anDie zielgerichtete Radioliganden-Therapie erzielte im Jahr 2026 49,56 % des Gesamtumsatzes. Die PSMAfore-Phase-3-Studie bestätigte den Vorteil von Lutetium-177 PSMA-617 beim medianen progressionsfreien Überleben bei taxan-naivem Prostatakrebs. Reale Belege zeigten ein Gesamtüberleben von 73,5 % beim Follow-up für mit Pluvicto behandelte Patienten. Die Bor-Neutroneneinfang-Therapie folgt mit einer CAGR von 20,11 % und nutzt neuartige borhaltige Nanopartikel, die Neutronenaktivierung mit Immun-Checkpoint-Inhibition kombinieren.
Die Radioimmuntherapie verbindet monoklonale Antikörper mit hochenergetischen Isotopen und erschließt schwer erreichbare solide Tumore. Automatisierte Planungstools begrenzen die Variabilität des Bedieners, unterstützen eine breitere Nutzerbasis und erweitern den Markt für nuklearmedizinische Therapeutika auch in kleineren Behandlungszentren.
Nach Anwendung:
Dominanz der Onkologie mit aufkommender NeurologieDie Onkologie behielt im Jahr 2026 einen Marktbeitrag von 48,68 %, angeführt von Prostata-, neuroendokrinen und Schilddrüsenkrebserkrankungen. Neuroendokrine Läsionen sprechen gut auf mit Blei-212 und Actinium-225 markierte Somatostatin-Analoga an, ein Vorteil, der die Behandlungsoptionen erweitert. Die Neurologie zeigt eine CAGR von 21,29 %; Bismut-213-Wirkstoffe eliminierten in präklinischen Alzheimer-Modellen bis zu 100 % der Beta-Amyloid-Plaques.
Die Kardiologie profitiert von der durch Flurpiridaz verbesserten Perfusionsbildgebung, und die Endokrinologie verlässt sich weiterhin auf Iod-131 bei Schilddrüsenmalignomen. Die Schmerzlinderung mit knochensuchenden Isotopen bleibt für metastatische Patienten relevant, die keine systemische Chemotherapie vertragen.
Nach Endnutzer:
Krankenhäuser führen, während Radiopharmazien beschleunigenKrankenhäuser und Krebszentren erfassten im Jahr 2026 57,26 % des Umsatzes, unterstützt durch funktionsübergreifende nuklearmedizinische Teams. Das theranostische Zentrum der UChicago Medicine ist ein Beispiel für integrierte Versorgung, die Bildgebung, Planung und Therapie zusammenführt. Radiopharmazien expandieren am schnellsten mit einer CAGR von 20,31 %, da die dezentralisierte Fertigung die Transportzeit und den Strahlungsverlust reduziert. Das Netzwerk von Jubilant Radiopharma liefert schlüsselfertige Lösungen unter einheitlichen Gebühren-pro-Test-Modellen und erleichtert die Einführung für kommunale Krankenhäuser.
Akademische Institute arbeiten mit der Industrie zusammen, um Kommerzialisierungslücken zu schließen, während Spezialkliniken Protokolle zur Entlassung am selben Tag einführen, den Durchsatz steigern und eine breitere Marktdurchdringung für nuklearmedizinische Therapeutika unterstützen.
Geografische Analyse
Markt für nuklearmedizinische Therapeutika in Nordamerika
Nordamerika erzielte im Jahr 2026 46,12 % des Umsatzes auf der Grundlage von mehr als 2.000 PET/CT-Einheiten und einer günstigen CMS-Erstattung, die hochpreisige Isotope entbündelt. Die Vereinigten Staaten beherbergen eine wachsende Isotopenproduktionsbasis, da Novartis über 200 Millionen USD in inländische Anlagen investiert, um sich gegen Importe abzusichern. Die KI-Bildgebungspartnerschaft von Sutter Health mit GE HealthCare demokratisiert fortschrittliche Dienstleistungen in ganz Kalifornien.
Markt für nuklearmedizinische Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 22,43 %. China hat über 40 Radiopharmazeutika zugelassen und strebt bis 2035 10 Millionen jährliche Verfahren an, was die lokale Nachfrage untermauert. SHINE Technologies kooperiert mit Primo Biotech, um Lutetium-177 in Taiwan, Japan, Südkorea und Singapur zu vertreiben und die Versorgungsketten zu festigen. Australiens neue Produktionskomplexe und starke staatliche Unterstützung schaffen einen regionalen Exportknotenpunkt.
Markt für nuklearmedizinische Therapeutika in EMEA
Europa verzeichnet eine stetigere Expansion, gestützt durch robuste Forschung und Entwicklung sowie EMA-Zulassungen, jedoch legen Reaktorausfälle Versorgungsschwachstellen offen. Oranos Thorium-228-Projekt zielt darauf ab, den Isotopenversorgungsketten zusätzliche Redundanz zu verleihen. Der Nahe Osten und Afrika entwickeln sich langsamer, obwohl Israel und Saudi-Arabien Zyklotronen-basierte Anlagen planen, die künftiges Wachstum anstoßen werden.
Wettbewerbslandschaft
Marktführer verbinden Therapieentwicklung mit Isotopenversorgung, um Margen zu schützen und Kontinuität zu gewährleisten. Novartis integriert vertikal durch mehrere US-amerikanische Reaktoren und verringert die externe Abhängigkeit. Lantheus überschritt mit PYLARIFY die Umsatzmarke von 1 Milliarde USD und bewies damit Skaleneffekte in der zielgerichteten Bildgebung. Siemens Healthineers bietet durchgängige theranostische Plattformen an, die Scanner, Software und Therapielösungen umfassen.
Aufstrebende Spezialisten konzentrieren sich auf Radioisotopen-Innovation. Der abfallarme, nicht-reaktorbasierte Ansatz von SHINE könnte den Markt für nuklearmedizinische Therapeutika neu definieren, indem er Produktionsrisiken und den ökologischen Fußabdruck reduziert. Actinium Pharmaceuticals kooperiert mit dem Memorial Sloan Kettering, um das Actimab-A-Programm auf neue Indikationen auszuweiten. IBA und Jubilant setzen Kompaktzyklotrons der nächsten Generation ein, die die PET-Isotopenproduktion lokalisieren und die Vorlaufzeiten verkürzen.
Chancen in weißen Flecken bestehen weiterhin bei neurodegenerativen Erkrankungen und seltenen Krebsarten. Begleitdiagnostika, die mit therapeutischen Wirkstoffen gebündelt werden, ermöglichen maßgeschneiderte Therapieschemata, die Wirksamkeit und Preissetzungsmacht verbessern. Unternehmen, die Versorgungssicherheit mit klinischer Evidenz verbinden, werden den größten Anteil am künftigen Wachstum des Marktes für nuklearmedizinische Therapeutika erfassen.
Marktführer der nuklearmedizinischen Therapeutika-Branche
-
Bayer AG
-
Curium Pharma
-
Lantheus Holdings
-
Novartis AG
-
Telix Pharmaceuticals Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nuklearmedizinische Therapeutika Unternehmen in diesem Bericht
- Actinium Pharmaceutical
- Alpha Tau Medical
- Bayer
- Fusion Pharmaceuticals
- IBA Radiopharma Solutions
- RadioMedix
- Telix Pharmaceuticals
- NTP Radioisotopes
- Bracco
- Cardinal Health
- Nordion Inc. (Sotera Health)
- Triad Isotopes (Jubilant)
- Novartis
- Curium Pharma
- Lantheus Holdings
- POINT Biopharma
- NorthStar Medical Radioisotopes
- ITM SE
- BWXT Medical
- Eckert & Ziegler
Neueste Industrielle Entwicklungen in Markt für nuklearmedizinische Therapeutika
- März 2025: Curium schloss die Übernahme von Monrol ab, um die Lutetium-177-Produktion zu steigern und seinen PET-Fußabdruck zu erweitern.
- Januar 2025: SHINE Technologies und Primo Biotech schlossen eine Partnerschaft zur Verteilung von Ilumira in wichtigen asiatisch-pazifischen Märkten.
- Dezember 2024: Eckert & Ziegler begann mit der kommerziellen Actinium-225-Produktion und vergrößerte damit das globale Angebot an Alphaemittern.
- Juni 2024: Orano Med eröffnete die erste industrielle Blei-212-Anlage im großen Maßstab und stärkte damit die Alpha-Therapie-Pipelines.
Umfang des globalen Berichts über den Markt für nuklearmedizinische Therapeutika
Gemäß dem Umfang des Berichts umfasst die nuklearmedizinische Therapeutik den Einsatz radioaktiver Substanzen zur Behandlung von Krankheiten, vorwiegend Krebs. Sie liefert gezielte Strahlung, um erkrankte Zellen zu zerstören und dabei gesundes Gewebe so wenig wie möglich zu schädigen. Gängige Beispiele sind die Radioiodtherapie bei Schilddrüsenkrebs und Radiopharmaka bei neuroendokrinen Tumoren. Dieser Ansatz bietet eine personalisierte und wirksame Behandlungsoption in der modernen Medizin.
Der Markt für nuklearmedizinische Therapeutika ist segmentiert nach Typ (Alphaemitter, Betaemitter und Brachytherapie), therapeutischer Modalität (Radioimmuntherapie, Brachytherapie, zielgerichtete Radioligandentherapie (RLT) und Bor-Neutroneneinfangtherapie (BNCT)), Anwendung (Onkologie, Kardiologie, Endokrinologie, Neurologie und Schmerzlinderung/Knochenmetastasen) und Endnutzer (Krankenhäuser & Krebszentren, Spezialkliniken, akademische & Forschungsinstitute und Radiopharmazien) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika und Naher Osten & Afrika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Alphaemitter | Radium-223 (Ra-223) und Alpharadin |
| Actinium-225 (Ac-225) | |
| Blei-212 / Bismut-212 | |
| Sonstige | |
| 5.1.2 Betaemitter | Iod-131 (I-131) |
| Lutetium-177 (Lu-177) | |
| Yttrium-90 (Y-90) | |
| Sonstige | |
| 5.1.3 Brachytherapie | Cäsium-131 |
| Iod-125 | |
| Palladium-103 |
| Zielgerichtete Radioligandentherapie (RLT) |
| Radioimmuntherapie |
| Brachytherapie |
| Bor-Neutroneneinfangtherapie (BNCT) |
| Onkologie |
| Kardiologie |
| Endokrinologie (Schilddrüse, Nebenschilddrüse) |
| Neurologie |
| Schmerzlinderung / Knochenmetastasen |
| Krankenhäuser und Krebszentren |
| Spezialkliniken |
| Akademische und Forschungsinstitute |
| Radiopharmazien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Alphaemitter | Radium-223 (Ra-223) und Alpharadin |
| Actinium-225 (Ac-225) | ||
| Blei-212 / Bismut-212 | ||
| Sonstige | ||
| 5.1.2 Betaemitter | Iod-131 (I-131) | |
| Lutetium-177 (Lu-177) | ||
| Yttrium-90 (Y-90) | ||
| Sonstige | ||
| 5.1.3 Brachytherapie | Cäsium-131 | |
| Iod-125 | ||
| Palladium-103 | ||
| Nach therapeutischer Modalität | Zielgerichtete Radioligandentherapie (RLT) | |
| Radioimmuntherapie | ||
| Brachytherapie | ||
| Bor-Neutroneneinfangtherapie (BNCT) | ||
| Nach Anwendung | Onkologie | |
| Kardiologie | ||
| Endokrinologie (Schilddrüse, Nebenschilddrüse) | ||
| Neurologie | ||
| Schmerzlinderung / Knochenmetastasen | ||
| Nach Endnutzer | Krankenhäuser und Krebszentren | |
| Spezialkliniken | ||
| Akademische und Forschungsinstitute | ||
| Radiopharmazien | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes?
Der Markt wird im Jahr 2026 auf 5,18 Milliarden USD geschätzt.
Wie schnell wird der Markt für nuklearmedizinische Therapeutika voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 19,77 % wächst und bis 2032 15,30 Milliarden USD erreicht.
Welches Segment hält den größten Marktanteil bei nuklearmedizinischen Therapeutika?
Betaemitter dominieren mit einem Anteil von 67,58 %, angeführt von Lutetium-177-Anwendungen.
Welche Region wird bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum weist mit 22,43 % die höchste CAGR aufgrund des Infrastrukturausbaus und steigender Verfahrensvolumina auf.
Warum gewinnen Alphaemitter an Bedeutung?
Sie liefern höherenergetische Strahlung über kürzere Wege, verbessern die Tumorkontrolle bei gleichzeitiger Reduzierung von Kollateralschäden, und kommerzielle Lieferketten für Actinium-225 und Blei-212 sind nun etabliert.