
Tamaño y Cuota del Mercado de Salud Prostática
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 36.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.8 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salud Prostática por Mordor Intelligence
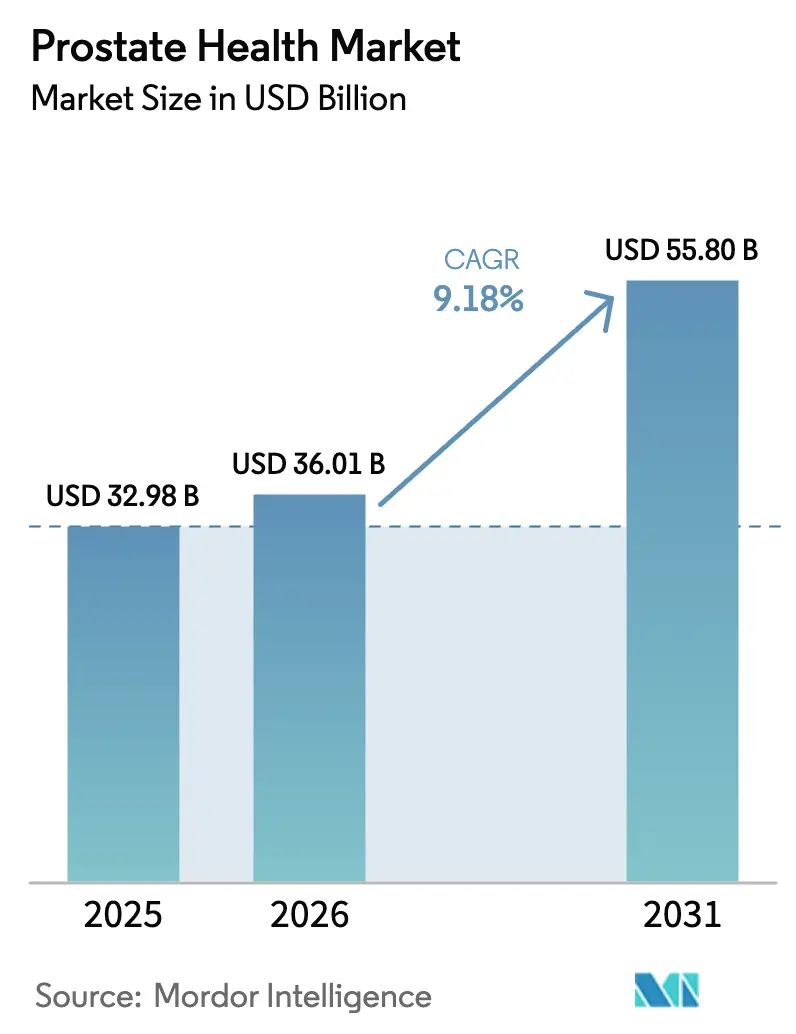
El tamaño del Mercado de Salud Prostática en 2026 se estima en 36,01 mil millones de USD, creciendo desde el valor de 2025 de 32,98 mil millones de USD con proyecciones para 2031 que muestran 55,8 mil millones de USD, creciendo a una CAGR del 9,18% durante 2026-2031.
El crecimiento deriva de una creciente cohorte de hombres de edad avanzada, la rápida difusión de diagnósticos de precisión y los modelos de entrega centrados en lo digital que están transformando la participación del paciente. La demanda se acelera a medida que la prevalencia de la hiperplasia prostática benigna (HPB) aumenta con la edad, mientras que la caída en los precios de las pruebas multigénicas fomenta intervenciones más tempranas y estratificadas por riesgo. Las plataformas de tele-urología directas al consumidor que combinan consulta en línea, paneles de laboratorio y dispensación de medicamentos comprimen los tiempos de espera y amplían el alcance. Mientras tanto, vías de reembolso más claras en EE. UU. para la imagen por PSMA-PET y los radiofármacos impulsan la inversión en cartera de desarrollo, ejemplificado por la adquisición de 1.300 millones de USD de Bristol Myers Squibb en los activos de radioligandos de RayzeBio.
Conclusiones Clave del Informe
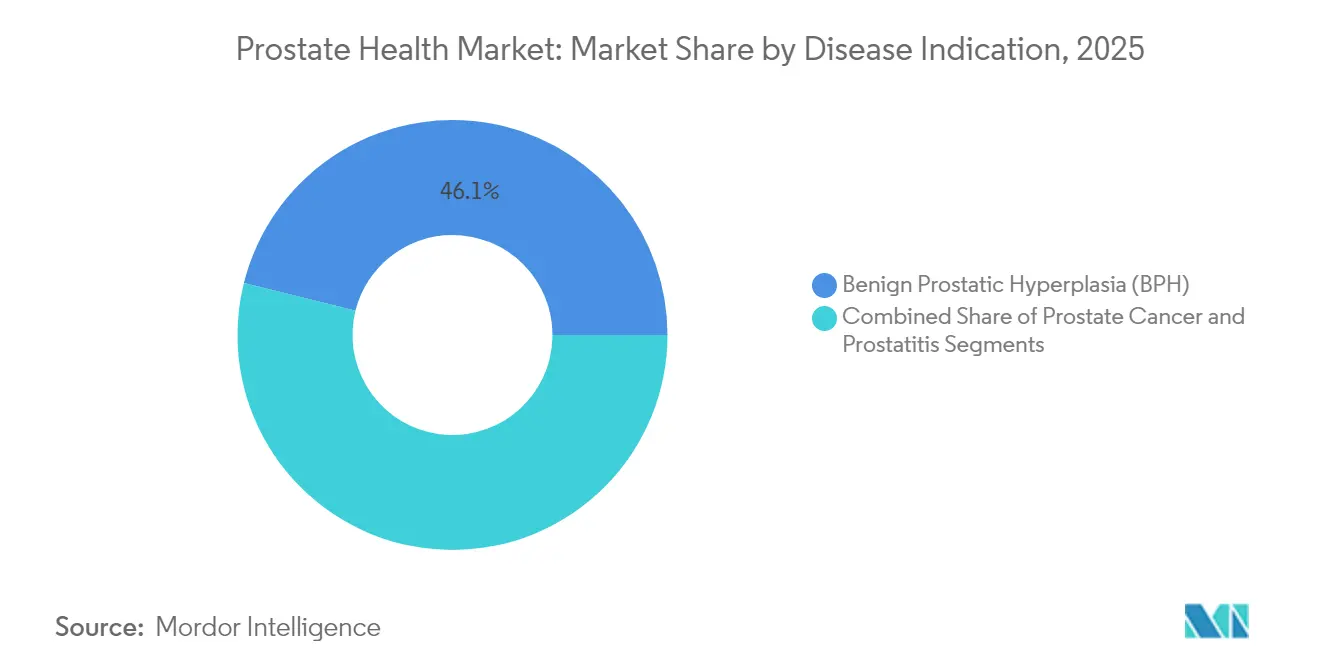
- • Por indicación de enfermedad, la HPB representó el 46,12% de la cuota del mercado de salud prostática en 2025; se proyecta que el cáncer de próstata crezca a una CAGR del 9,98% hasta 2031.
- • Por tipo de producto, los medicamentos con receta representaron el 56,48% del tamaño del mercado de salud prostática en 2025, mientras que se prevé que los diagnósticos genómicos se expandan a una CAGR del 10,34% hasta 2031.
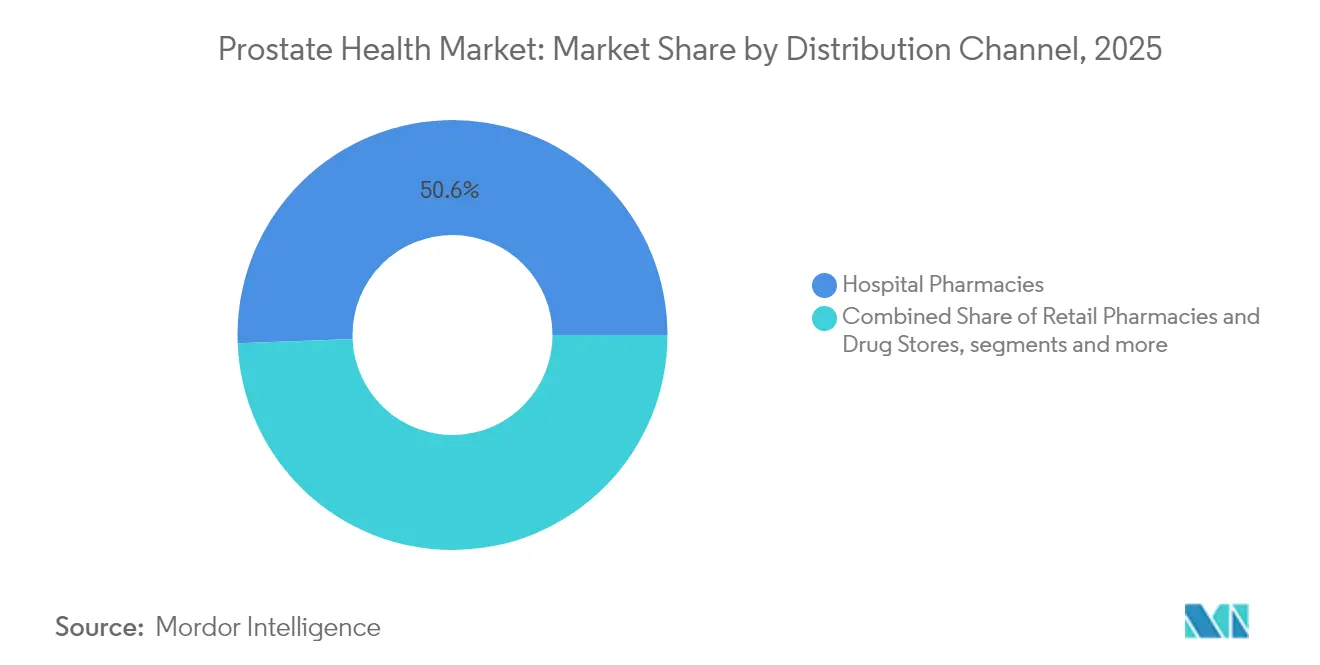
- • Por canal de distribución, las farmacias hospitalarias generaron el 50,62% de los ingresos en 2025; las plataformas en línea y de telemedicina avanzan a una CAGR del 10,86% hasta 2031.
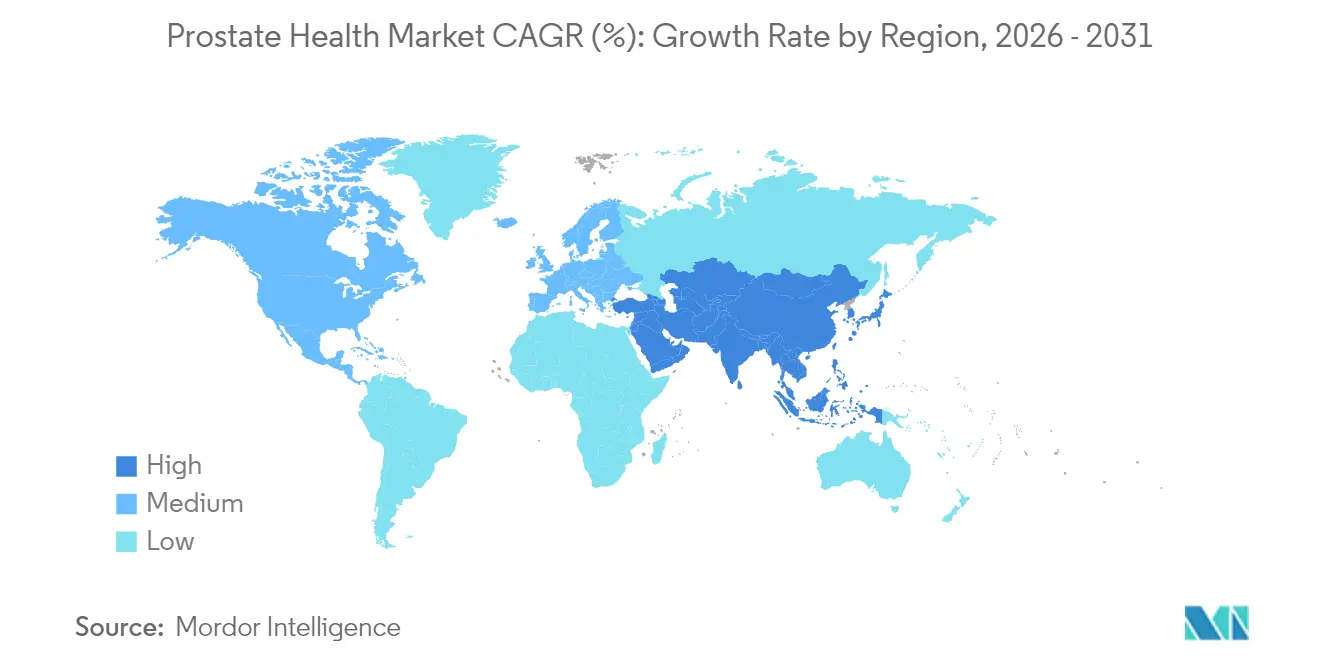
- • Por geografía, América del Norte aseguró el 38,05% de la cuota del mercado de salud prostática en 2025, mientras que Asia-Pacífico se perfila como la región de más rápido crecimiento con una CAGR del 11,18% entre 2026 y 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Base Poblacional de Hombres de Edad Avanzada Amplía el Mercado Direccionable | +2.8% | Global, particularmente América del Norte y Europa | Largo plazo (≥ 4 años) |
| Uso Creciente de PSA y mpMRI para la Detección Temprana | +2.1% | América del Norte y UE como núcleo, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Transición hacia Medicamentos Combinados de Dosis Diaria Única para el Alivio de Síntomas de HPB | +1.4% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Reducción Radical del Costo de las Pruebas Genómicas que Permite la Estratificación del Riesgo | +1.8% | América del Norte y UE, adopción selectiva en APAC | Mediano plazo (2-4 años) |
| Plataformas de Tele-Urología Directas al Consumidor que Agrupan Medicamentos y Laboratorios | +1.2% | Liderazgo de América del Norte, en expansión global | Corto plazo (≤ 2 años) |
| Beneficios Corporativos de Salud Masculina que Impulsan la Participación en Tamizaje | +0.9% | América del Norte y mercados europeos seleccionados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Base Poblacional de Hombres de Edad Avanzada Amplía el Mercado Direccionable
Los hombres de 65 años o más son el grupo demográfico de más rápido crecimiento en todo el mundo y se proyecta que se dupliquen en las economías desarrolladas para 2050. La prevalencia de la HPB aumenta del 50% a los 60 años[1]Bryn M Launer, El creciente impacto mundial de la hiperplasia prostática benigna,
BJU International, pmc.ncbi.nlm.nih.gov a casi el 90% entre los hombres en sus 90 años, mientras que el cáncer de próstata alcanza su punto máximo con 102,8 casos por cada 100.000 en la cohorte de 65 a 74 años. Esta ola demográfica incrementa el número absoluto de pacientes y la utilización per cápita, asegurando un impulso estructural para el mercado de salud prostática.
Uso Creciente de PSA y mpMRI para la Detección Temprana
Las vías que priorizan la resonancia magnética permiten que el 96% de los hombres con exploraciones negativas eviten la biopsia sin comprometer la detección del cáncer de alto grado[2]Charlie A. Hamm, Seguridad Oncológica de la Toma de Decisiones de Biopsia Informada por Resonancia Magnética en Hombres con Sospecha de Cáncer de Próstata,
JAMA Oncology, jamanetwork.com durante 3 años. El tamizaje combinado PSA-mpMRI reduce las biopsias innecesarias hasta en un 50% y se está integrando rápidamente en la práctica de las guías clínicas europeas. Estos enfoques de precisión fortalecen la confianza del paciente y liberan recursos del sistema, impulsando la adopción en el mercado de salud prostática.
Reducción Radical del Costo de las Pruebas Genómicas que Permite la Estratificación del Riesgo
Los costos de los paneles multigénicos han caído por debajo de los 500 USD, haciendo factible el tamizaje genético a nivel poblacional. MyProstateScore 2.0 elimina el 41% de las biopsias innecesarias frente al 11% bajo criterios exclusivos de PSA, subrayando el beneficio clínico y económico. Una mayor aceptación por parte de los pagadores debería acelerar la penetración, añadiendo profundidad al segmento de diagnósticos de la industria de salud prostática.
Plataformas de Tele-Urología Directas al Consumidor que Agrupan Medicamentos y Laboratorios
Más del 90% de las consultas de salud sexual en línea se consideran de bajo riesgo y se resuelven de forma segura mediante teleconsulta. Los servicios de suscripción combinan perfiles hormonales, kits de PSA y prescripción electrónica, generando ingresos recurrentes y atrayendo nuevos usuarios al ecosistema del mercado de salud prostática.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por Efectos Adversos en el Uso a Largo Plazo de los Inhibidores de la 5-ARI | -1.3% | Global, particularmente mercados desarrollados | Largo plazo (≥ 4 años) |
| Bajo Reembolso para Diagnósticos de Precisión Fuera de EE. UU./UE | -2.1% | APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Escasez de Uro-Radiólogos con Formación de Posgrado que Limita la Utilidad de la mpMRI | -1.7% | Global, aguda en mercados emergentes | Mediano plazo (2-4 años) |
| El Estigma Social en Mercados Asiáticos Clave Reduce la Búsqueda Temprana de Atención | -1.9% | Asia-Pacífico, particularmente Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por Efectos Adversos en el Uso a Largo Plazo de los Inhibidores de la 5-ARI
Los informes que vinculan la terapia con inhibidores de la 5-ARI con disfunción eréctil y trastornos del estado de ánimo moderan el crecimiento de las prescripciones. Los médicos se inclinan cada vez más hacia combinaciones de alfabloqueantes o terapias basadas en dispositivos como UroLift, redistribuyendo la cuota dentro del mercado de salud prostática.
Bajo Reembolso para Diagnósticos de Precisión Fuera de EE. UU./UE
Si bien Medicare reembolsa los escáneres PSMA-PET y los paneles genéticos, la mayoría de los mercados emergentes aún dependen exclusivamente del PSA, frenando la adopción de diagnósticos avanzados. Esta brecha limita el alcance global de los proveedores, pero abre oportunidades para ensayos de menor costo adaptados a entornos con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Indicación de Enfermedad:
la HPB Domina Mientras el Segmento de Cáncer se AceleraLa HPB capturó el 46,12% del tamaño del mercado de salud prostática en 2025, impulsada por la gestión de síntomas de por vida y la amplia variedad terapéutica disponible. Los fabricantes de productos farmacéuticos y dispositivos se benefician de ventas recurrentes constantes y honorarios por procedimientos. Por el contrario, el cáncer de próstata registra la trayectoria más rápida con una CAGR del 9,98% gracias al aumento en la adopción de tamizaje genómico y las aprobaciones de radioligandos dirigidos a PSMA.
La prostatitis sigue siendo pequeña pero desatendida. Las estrategias emergentes de modificación de la microbiota y los dispositivos de administración localizada de fármacos podrían ampliar las opciones de tratamiento para pacientes con dolor pélvico crónico y crear oportunidades para los innovadores en el mercado de salud prostática.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Producto:
los Medicamentos con Receta Lideran mientras la Genómica Genera DisrupciónLas terapias con receta retuvieron el 56,48% de la cuota del mercado de salud prostática en 2025, principalmente debido a la continua dependencia de los alfabloqueantes, los inhibidores del receptor de andrógenos de nueva generación y los radioligandos como Pluvicto. Las múltiples extensiones de indicación de darolutamida subrayan la ventaja de contar con sólidas carteras de desarrollo clínico. Las extensiones de indicación de Nubeqa y Gemtesa muestran un flujo constante de innovación clínica que sustenta la resiliencia del segmento.
Se espera que los diagnósticos genómicos exhiban el mayor crecimiento con una CAGR del 10,34%, a medida que los pagadores evalúan los ahorros reales derivados de las biopsias evitadas. Los dispositivos mínimamente invasivos, como UroLift 2 y Rezūm, añaden un crecimiento de un solo dígito alto gracias al aumento del volumen de procedimientos y el alcance geográfico.
Por Canal de Distribución:
el Dominio Hospitalario es Desafiado por las Plataformas DigitalesLas farmacias hospitalarias generaron el 50,62% de los ingresos en 2025, ya que los radiofármacos complejos requieren preparación especializada. Los comités oncológicos y la imagen en el mismo lugar también refuerzan la centralidad del canal.
Los portales en línea y la telemedicina constituyen ahora la vía de más rápido crecimiento con una CAGR del 10,86%, proporcionando a los consumidores preocupados por su privacidad recetas de recarga convenientes, pruebas domiciliarias y vías de escalada rápida. Las cadenas minoristas mantienen su relevancia a través de productos de venta libre, pero co-comercializan con aplicaciones de salud digital para asegurar prescripciones incrementales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Salud Prostática de América del Norte
América del Norte tuvo una participación del 38,05% en el mercado de salud prostática en 2025 y se espera que mantenga un crecimiento de dígito medio durante el período 2026–2031. La cobertura de Medicare para imágenes PSMA-PET, paneles genéticos y radioligandos respalda intervenciones de precio premium, mientras que los planes de bienestar corporativo fomentan el cribado rutinario. Los modelos directos al consumidor de Estados Unidos normalizan la búsqueda de atención en línea, impulsando la adherencia y la detección temprana. El sistema de pagador único de Canadá hace hincapié en la rentabilidad; su aprobación del relugolix oral demuestra la disposición a financiar medicamentos que reducen las hospitalizaciones y las visitas de inyección.
Mercado de Salud Prostática de Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una CAGR del 11,18% para el período 2026–2031. Japón y Corea del Sur lideran la adopción de la RM multiparamétrica y la atención basada en guías clínicas, mientras que China e India experimentan un crecimiento de alto volumen pero enfrentan brechas en el reembolso y la concienciación sobre el cribado. Los gobiernos implementan campañas público-privadas que combinan «días de chequeo» en hospitales con seguimientos por telemedicina para reducir las brechas de acceso, atrayendo a multinacionales y startups locales al mercado de salud prostática.
Mercado de Salud Prostática de Europa
Europa sigue un camino centrado en la evidencia que modera la velocidad de adopción, pero garantiza la durabilidad. Las agencias de evaluación de tecnologías sanitarias vinculan el reembolso a la utilidad-costo en el mundo real, favoreciendo los diagnósticos por imagen y las terapias con beneficio demostrado en supervivencia o calidad de vida. Alemania y Francia recurren cada vez más a la resonancia magnética multiparamétrica para el triaje de biopsias, mientras que el Servicio Nacional de Salud del Reino Unido pilota el cribado adaptado al riesgo.
Mercado de Salud Prostática de Oriente Medio y África
Oriente Medio y África siguen siendo mercados incipientes pero prometedores. El aumento de la esperanza de vida, la construcción de hospitales del sector privado y las campañas gubernamentales de cribado generan una demanda incremental. Entre las limitaciones se encuentran la baja densidad de urólogos y los sistemas de pago fragmentados; sin embargo, las instalaciones de PSMA-PET en los estados del Consejo de Cooperación del Golfo ilustran las mejoras graduales de capacidad.

Panorama regulatorio
La supervisión regulatoria en el mercado de salud prostática está determinada por vías de productos combinados y diagnósticos complementarios que vinculan medicamentos, dispositivos y requisitos de rendimiento de IVD. En Estados Unidos, la Oficina de Productos Combinados de la FDA asigna la supervisión según el Modo de Acción Primario (PMOA) conforme a la sección 503(g) de la Federal Food, Drug, and Cosmetic Act, determinando si el CDER, el CDRH o el CBER lidera la revisión. Este enfoque se complementa con las expectativas de cGMP para productos combinados según el 21 CFR Parte 4, junto con la orientación en evolución de la FDA y las expectativas de informes de seguridad posteriores a la comercialización (incluida la actividad de orientación actualizada en junio de 2025).
En Europa, los componentes de fármaco-dispositivo y diagnóstico se rigen tanto por las normas de productos medicinales como por el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR) y el Reglamento de Diagnóstico In Vitro (UE) 2017/746 (IVDR). El Grupo Operativo de Productos Combinados de la EMA (COMBO) apoya la coordinación intersectorial para combinaciones integradas de fármaco-dispositivo. Los diagnósticos complementarios para terapias dirigidas contra el cáncer de próstata son un punto crítico de cumplimiento, donde los requisitos del IVDR incrementan la carga probatoria y de evaluación de conformidad. Un enfoque multisectorial de julio de 2025 también destacó la necesidad de una alineación más estrecha entre las evaluaciones de medicamentos y de dispositivos/IVD para los CDx bajo el IVDR, reforzando el valor práctico del asesoramiento científico temprano y la planificación paralela entre los flujos de trabajo de fármacos, dispositivos y diagnósticos para los desarrolladores que comercializan ensayos genómicos, terapias vinculadas a imágenes o combinaciones fijas en este mercado.
Panorama Competitivo
El mercado de salud prostática combina actores farmacéuticos establecidos, innovadores en dispositivos y disruptores digitales. Bayer, Pfizer y Merck están aprovechando el desarrollo de indicaciones múltiples de los inhibidores del receptor de andrógenos; la tercera aprobación en EE. UU. de darolutamida ilustra esta estrategia. La adquisición de RayzeBio por parte de Bristol Myers Squibb otorga entrada inmediata en los radiofármacos en etapa avanzada y subraya el apetito inversor por las modalidades dirigidas.
Empresas de dispositivos como Boston Scientific y Teleflex amplían sus carteras con herramientas mínimamente invasivas para la HPB que priorizan la preservación de la función sexual. La plataforma UroLift 2, ahora autorizada para todas las anatomías prostáticas, y la terapia de vapor Rezūm ofrecen alivio rápido de los síntomas y tiempos de recuperación más cortos, posibilitando la expansión de procedimientos ambulatorios.
Las plataformas centradas en lo digital abordan la reticencia cultural hacia las visitas clínicas. Los modelos de suscripción ofrecen pruebas bajo demanda, teleconsulta y dispensación a domicilio, captando a usuarios que de otro modo permanecerían sin tratamiento. Los actores establecidos integran puntos de contacto virtuales o se asocian con e-farmacias para evitar fugas. La competencia gira cada vez más en torno a la evidencia de resultados en el mundo real y la alineación con los pagadores, con equipos de acceso al mercado que evalúan métricas de costo por AVAC.
Líderes de la Industria de Salud Prostática
Teleflex
Novartis AG
Elekta
Siemens Healthcare GmbH
Bayer AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Salud Prostática
- GlaxoSmithKline
- Pfizer
- Eli Lilly and Company
- Merck
- Abbvie
- Astellas Pharma
- Ipsen
- Ferring Pharmaceuticals
- Boston Scientific
- Teleflex
- Olympus
- NxThera (Medtronic)
- PROCEPT BioRobotics
- Avadel Pharmaceuticals plc
- Urotronic Inc.
- Endo International
- Sanofi
- Bayer
- Nymox Pharmaceutical
- Veracyte (Genomic Health)

Oportunidades de mercado y perspectivas futuras
La expansión de regímenes dirigidos, junto con los diagnósticos obligatorios de selección de pacientes, crea espacio para ofertas integradas de terapia y pruebas en la atención del cáncer de próstata. Las acciones regulatorias recientes apuntan hacia un uso en líneas más tempranas y definido molecularmente, con la aprobación por parte de la FDA de capivasertib (Truqap) en combinación con abiraterona y prednisona para enfermedad metastásica con deficiencia de PTEN en junio de 2026, y la aprobación del VENTANA PTEN (SP218) RxDx Assay como diagnóstico complementario. Johnson & Johnson también obtuvo la aprobación de la Comisión Europea para Akeega (niraparib más acetato de abiraterona) para el cáncer de próstata metastásico hormonosensible con mutación BRCA1/2 en marzo de 2026, y recibió la autorización de la MHRA del Reino Unido en julio de 2026.
Estas aprobaciones aumentan la importancia práctica de las pruebas de biomarcadores accesibles (flujos de trabajo de biopsia tisular y/o líquida). También respaldan oportunidades para proveedores de diagnóstico, redes de laboratorios y vías digitales que agrupan pruebas, interpretación y provisión de medicamentos. Los flujos de trabajo de radioligandos e imágenes avanzadas añaden margen adicional de comercialización, anclado en el reembolso y la ampliación de etiquetas ya visibles en los principales mercados. Por ejemplo, Pluvicto recibió una autorización ampliada de la MHRA del Reino Unido en febrero de 2026, y Estados Unidos cuenta con vías de reembolso más claras para las imágenes PSMA-PET y los radiofármacos, en consonancia con la dinámica de adopción del mercado de Norteamérica descrita en el estudio. Las plataformas que reducen la friccion operativa, incluyendo la logística de dosis, la preparación de los centros y la coordinación de imágenes a terapia, y que consolidan la mpMRI, la PSMA-PET y la estratificación de riesgo genómico en menos puntos de contacto con el paciente, tienen una vía factible de escalar, particularmente en sistemas hospitalarios donde el manejo de radiofármacos y las vías especializadas ya concentran la demanda.
Recent Industry Developments in Mercado de Salud Prostática
- Febrero de 2026: Pluvicto recibió una autorización ampliada de la MHRA del Reino Unido para indicaciones adicionales, ampliando el acceso a la terapia con radioligandos dirigida a PSMA en el Reino Unido. La aprobación refleja la creciente adopción de las terapias radiofarmacéuticas en la atención del cáncer de próstata y amplía las vías de tratamiento dentro de los sistemas de salud del Reino Unido.
- Septiembre de 2025: Elekta informó resultados de ensayos clínicos que muestran que la radioterapia adaptativa guiada por resonancia magnética con Elekta Unity mejoró los síntomas urinarios reportados por los pacientes en hombres con cáncer de próstata. Los resultados respaldan la propuesta de valor clínico de los flujos de trabajo de radioterapia guiada por resonancia magnética que diferencian a los centros oncológicos de alta gama y respaldan la utilización de equipos de capital en torno a las indicaciones de próstata.
- Diciembre de 2024: Siemens Healthineers y Profound Medical anunciaron un acuerdo para ofrecer una solución completa para la terapia prostática guiada por resonancia magnética. La colaboración vincula plataformas de imágenes y terapia en un flujo de trabajo integrado, respaldando una estandarización procedimental más amplia y acelerando la adopción de programas de tratamiento prostático guiados por resonancia magnética.


Mercado de Salud Prostática Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de salud prostática se contabiliza como los ingresos obtenidos por productos y servicios utilizados para prevenir, detectar y tratar afecciones prostáticas, principalmente la hiperplasia prostática benigna, la prostatitis y el cáncer de próstata, en entornos de atención y farmacia.
Exclusiones del alcance: excluimos los consumibles generales de urología que no son específicos para la próstata, junto con las campañas de concienciación o programas de asesoramiento que no tienen una transacción de producto comercial o servicio facturable.
Descripción general de la segmentación
- Por Indicación de Enfermedad (Valor)
- Hiperplasia Prostática Benigna (HPB)
- Cáncer de Próstata
- Prostatitis
- Por Tipo de Producto (Valor)
- Medicamentos con Receta
- Suplementos de Venta Libre
- Diagnósticos (kits de PSA, mpMRI, ensayos genómicos)
- Dispositivos Mínimamente Invasivos (láser, radiofrecuencia, elevación uretral prostática)
- Por Canal de Distribución (Valor)
- Farmacias Hospitalarias
- Farmacias Minoristas y Droguerías
- Plataformas en Línea y Tele-Urología
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza primero para establecer los límites del mercado, y luego traducimos las señales de demanda diagnosticada y tratada en insumos de mercado antes de los cálculos de ingresos. Fuentes públicas como los CDC de EE. UU., el NIH y el NCI, la OMS y la OCDE nos ayudan a anclar las tendencias de población diagnosticada y tratada, la adopción de pruebas de detección y los patrones de utilización de la atención.
Para traducir esas señales en insumos de mercado, también revisamos fuentes como las bases de datos de dispositivos y fármacos de la FDA, las guías clínicas y publicaciones (incluidas las actualizaciones de guías de la AUA y estudios revisados por pares), junto con publicaciones de pagadores y de salud pública que indican las vías de tratamiento. Los informes anuales de empresas, las presentaciones a inversores y la prensa de buena reputación se utilizan luego para comprender el posicionamiento de productos y la dirección de precios. En paralelo, se utilizan de manera selectiva suscripciones pagas de datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para cubrir vacíos en lanzamientos de productos, calendarios de canalización y ciertas divulgaciones de ingresos. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas y de pago para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se usa en la práctica y qué se reembolsa, ya que la atención de la próstata puede variar según la guía clínica, la preferencia del proveedor y la adherencia del paciente. Hablamos con una combinación de médicos, actores del diagnóstico, distribuidores y ejecutivos centrados en productos en las principales regiones, y los comentarios se utilizaron para validar las tasas de adopción, los rangos de precios y la división entre el gasto en terapia farmacológica, pruebas y dispositivos impulsados por procedimientos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% | APAC: 47% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 59% | Américas: 20% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un enfoque descendente (top-down) en una primera instancia, donde la epidemiología y los grupos de pacientes tratados se convierten en gasto aplicando divisiones de vías de atención y rangos de precios típicos para las etapas clave de terapia y diagnóstico. Los totales se corroboran luego con aproximaciones ascendentes (bottom-up) selectivas, como verificaciones de precio por volumen muestreadas para pruebas comunes, volúmenes de procedimientos para intervenciones mínimamente invasivas de HPB, y señales de ingresos de proveedores a partir de divulgaciones públicas, y luego se ajustan cuando las verificaciones no concilian.
Unos pocos insumos prácticos impulsan la mayor parte del dimensionamiento, incluyendo la tendencia de envejecimiento de la población masculina, la prevalencia diagnosticada y la intensidad de detección (incluidos los patrones de pruebas de PSA), el cambio de combinación entre clases de fármacos y el manejo basado en procedimientos en la HPB, la adopción de diagnósticos avanzados y pruebas confirmatorias, y la duración típica anual de la terapia en las líneas de tratamiento del cáncer. Cuando un país tiene datos públicos limitados, utilizamos indicadores proxy como la densidad de médicos, la disponibilidad de reembolso y la actividad de importación y registro para cubrir vacíos, y mantenemos los supuestos conservadores hasta que se confirmen mediante entrevistas.
Para la previsión, se utiliza el análisis de escenarios de modo que el crecimiento pueda expresarse mediante un caso base y un rango que refleje cambios en las guías de detección, el reembolso y la combinación de terapias. Las variables se proyectan con el consenso de los insumos primarios, y evaluamos la sensibilidad a los precios y la utilización en lugar de asumir una única tendencia lineal.
Validación de datos y ciclo de actualización
La validación ocurre en capas, donde los resultados se verifican frente a señales independientes como volúmenes de procedimientos, intensidad de pruebas diagnósticas y la dirección de precios observada públicamente, antes de aprobar una cifra final. Cuando una variación parece inusual, se reabre el modelo para confirmar los supuestos a nivel país, y se activan llamadas de seguimiento con expertos relevantes para confirmar qué cambió.
También se utiliza un paso de revisión interna para inspeccionar la coherencia de los totales de mercado, la lógica de crecimiento y las divisiones por segmento, y cualquier valor atípico se documenta y corrige. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como aprobaciones importantes, cambios en el reembolso o cambios escalonados en los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban una visión actual alineada con la información más reciente disponible públicamente.
Comparación de la estimación de Mordor Intelligence del mercado de salud prostática con otras estimaciones publicadas
Los valores publicados del mercado de salud prostática pueden parecer muy dispares porque los diferentes estudios no siempre contabilizan los mismos ingresos, y las reglas de año y moneda detrás de los cálculos no siempre son visibles. En nuestro trabajo, mantenemos el límite vinculado a productos pagos y servicios facturables relacionados con afecciones prostáticas, y luego evaluamos el resultado frente a señales de actividad asistencial del mundo real.
Un factor común de la brecha es la cadencia de actualización, ya que los precios, la combinación de terapias y la adopción de procedimientos con dispositivos pueden cambiar de manera significativa dentro de un año, lo que luego modifica el total del mercado incluso si los volúmenes de pacientes son estables. Otro factor es el momento de la moneda y el manejo de la inflación, porque algunas estimaciones utilizan un único tipo de cambio anual o combinan precios nominales y reales, lo que puede mover una cifra global hacia arriba o hacia abajo. Al revisar la lógica de ASP y el momento de conversión durante las actualizaciones y luego revalidar con la retroalimentación de proveedores y canales, Mordor Intelligence reduce la posibilidad de que el ruido de precios puntual quede incorporado en el tamaño del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 36,01 mil millones de USD (2026) | |
| Informe del sector A | 38,60 mil millones de USD (2023) | Utiliza un año base anterior y típicamente aplica una vista de moneda de un solo año, lo que puede subestimar los cambios recientes en la combinación de terapias y los ajustes de precios que surgen tras las actualizaciones de reembolso y guías clínicas. |
| Comunicado de prensa B | 34,07 mil millones de USD (2024) | A menudo refleja un conjunto de transacciones más estrecho y supuestos de crecimiento de alto nivel, con una visibilidad limitada sobre cómo se contabilizan los diagnósticos y los procedimientos con dispositivos y cómo se proyectan los ASP entre geografías. |
En general, la dispersión se explica por lo que se contabiliza, el año elegido para la cifra principal y cómo se tratan los precios y la moneda. Al mantener el cálculo vinculado a insumos repetibles como los grupos tratados, la intensidad de pruebas y procedimientos, y rangos de precios realistas, obtenemos una cifra de mercado que puede rastrearse hasta pasos claros y volver a verificarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Salud Prostática?
El tamaño del mercado de salud prostática alcanzó los 36,01 mil millones de USD en 2026 y se proyecta que ascienda a 55,8 mil millones de USD en 2031.
¿Qué condición genera los mayores ingresos dentro del mercado?
La HPB lidera, capturando el 46,12% de la cuota del mercado de salud prostática en 2025 debido a su alta prevalencia entre los hombres de edad avanzada.
¿Qué región experimentará el crecimiento más rápido?
Se prevé que Asia-Pacífico avance a una CAGR del 11,18% entre 2026 y 2031, impulsada por el envejecimiento demográfico, el aumento de los ingresos y la expansión de los programas de tamizaje.
¿Por qué están ganando tracción los diagnósticos genómicos?
Los costos de los paneles multigénicos han caído por debajo de los 500 USD, y pruebas como MyProstateScore 2.0 eliminan el 41% de las biopsias innecesarias, mejorando la eficiencia de la atención.
Última actualización de la página el:



