
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.22 Milliarden US-Dollar |
| Marktgröße (2031) | 7.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Blasenkrebs-Therapeutika und -Diagnostika von Mordor Intelligence
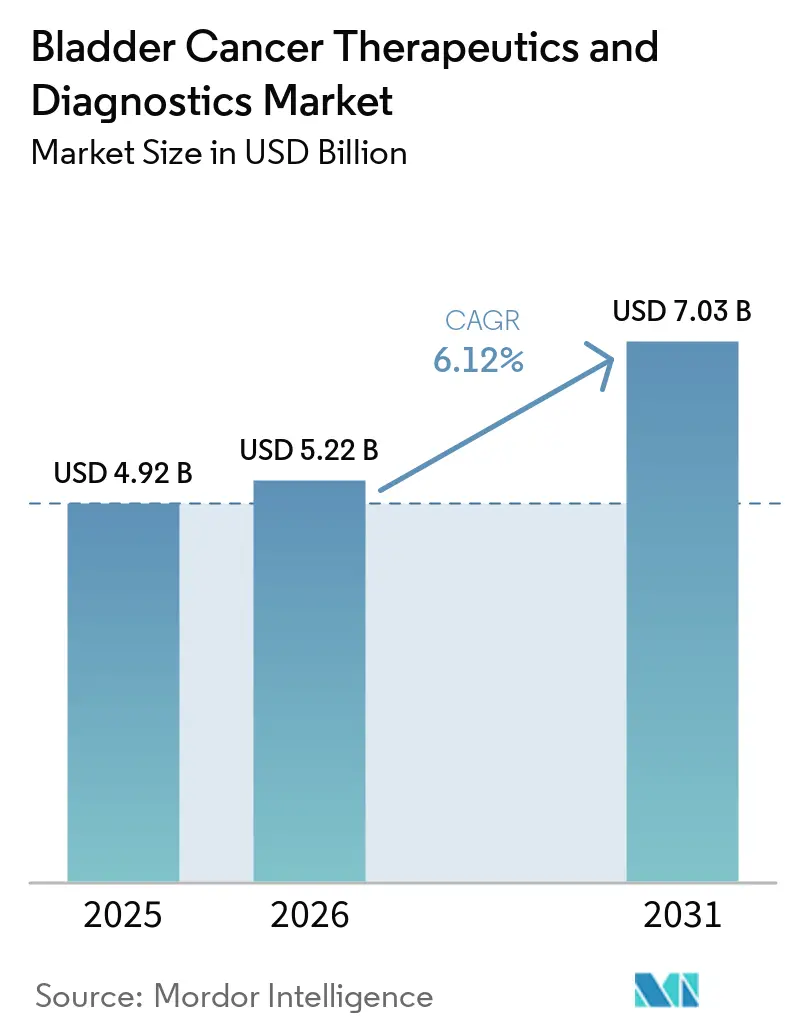
Die Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika wird im Jahr 2026 auf 5,22 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 4,92 Milliarden USD, mit Prognosen für 2031 von 7,03 Milliarden USD, was einem Wachstum von 6,12 % CAGR über den Zeitraum 2026–2031 entspricht.
Der Fortschritt spiegelt einen strukturellen Wandel von der herkömmlichen Chemotherapie hin zur Präzisionsimmuntherapie wider, angetrieben durch rasche FDA-Zulassungen für Checkpoint-Inhibitoren und Antikörper-Wirkstoff-Konjugate, die heute das Rückgrat von Kombinationsprotokollen bilden. Die weltweit steigende Inzidenz, eine frühere Erkennung durch Blaulicht-Zystoskopie und Erstattungsunterstützung für neuartige Biologika beschleunigen die Nachfrage zusätzlich. Neue intravesikale Wirkstoffabgabesysteme und KI-gestützte Urin-Biomarker-Algorithmen verbessern die klinischen Ergebnisse und optimieren die Nachsorge, was die Verfahrensvolumina sowohl im stationären als auch im ambulanten Bereich steigert. Die Wettbewerbsintensität nimmt zu, da Pharmaunternehmen mit spezialisierten Biotechnologieunternehmen kooperieren, um therapeutische und diagnostische Innovationen mit Kennzahlen der wertorientierten Versorgung in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
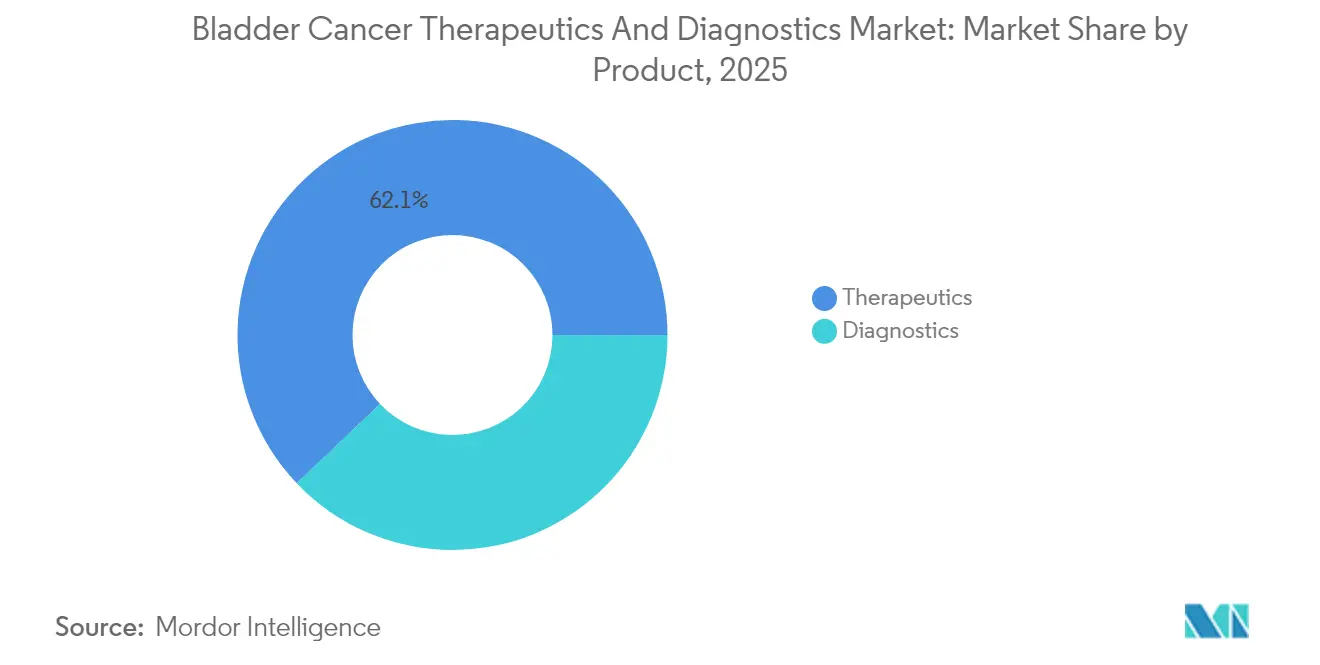
- Nach Produktkategorie hielt der Bereich Therapeutika im Jahr 2025 einen Anteil von 62,10 % am Markt für Blasenkrebs-Therapeutika und -Diagnostika, während die Immuntherapie bis 2031 das höchste Wachstum mit einer CAGR von 8,25 % verzeichnen soll.
- Nach Krebsart entfiel das Urothelkarzinom im Jahr 2025 auf 84,10 % der Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika und soll bis 2031 mit einer CAGR von 9,00 % wachsen.
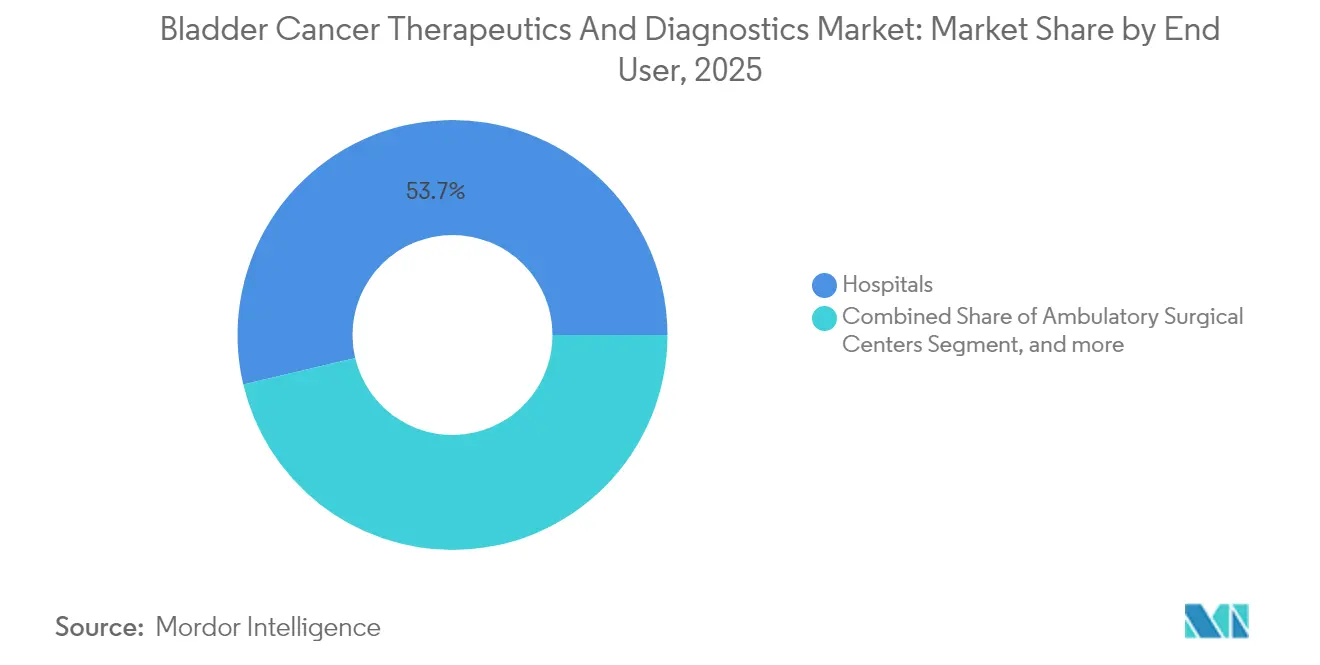
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 53,70 %, während ambulante Operationszentren im Prognosezeitraum voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 44,20 % im Jahr 2025, und der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 10,40 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Blasenkrebs-Inzidenz | +1.5% | Global; am höchsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Rasche Zulassungen von Immun-Checkpoint-Inhibitoren und Antikörper-Wirkstoff-Konjugaten | +1.8% | Nordamerika und EU führend; asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Breitere Einführung von Blaulicht- und 4K-Zystoskopie | +1.2% | Nordamerika und Europa; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Urin-Biomarker-Algorithmen | +0.9% | Global; frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Wachstum der Zystoskopie-Volumina in ambulanten Operationszentren | +0.7% | Nordamerika; Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfüllbare intravesikale Wirkstoffabgabesysteme | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Blasenkrebs-Inzidenz
Die Inzidenz steigt weiter an, da die alternde Bevölkerung zunimmt und die berufliche Exposition gegenüber Karzinogenen anhält. Epidemiologische Daten zeigen einen stetigen Anstieg bei Personen ab 65 Jahren, was die Nachfrage nach diagnostischer Überwachung und Mehrlinientherapien erhöht.[1] Eine frühere Erkennung durch bildgebende Verfahren und urinbasierte Tests vergrößert die behandlungsberechtigte Kohorte, insbesondere bei nicht-muskelinvasiver Erkrankung. Gesundheitssysteme bauen spezialisierte Urologiezentren aus und investieren in geschultes Personal, um mit den Wiederholungseingriffen umzugehen, die mit hohen Rezidivraten verbunden sind. Diese wiederkehrenden Episoden sichern die Umsatzgenerierung für Zystoskopiegeräte, Verbrauchsmaterialien und adjuvante Therapien. Wirtschaftliche Modelle berücksichtigen nun indirekte Kosten, die mit der lebenslangen Überwachung verbunden sind, und verstärken den Wandel hin zu Technologien, die das Rezidivrisiko senken.
Rasche Zulassungen von Immun-Checkpoint-Inhibitoren und Antikörper-Wirkstoff-Konjugaten
Beschleunigte regulatorische Verfahren verkürzen Entwicklungszyklen und beschleunigen den Patientenzugang zu neuartigen Biologika. Die FDA gewährte Durchbruchsstatus für Wirkstoffe wie Enfortumab Vedotin und Durvalumab, was eine kommerzielle Markteinführung innerhalb von fünf Jahren nach Zulassungsstudien ermöglichte.[2] Die Überlebensvorteile sind überzeugend: Die Kombination von Pembrolizumab mit Enfortumab Vedotin erzielt ein medianes Gesamtüberleben von 33,8 Monaten gegenüber 15,9 Monaten bei Chemotherapie. Marktteilnehmer mit robusten Pipelines sichern sich Erstmovervorteile und erzielen Premiumpreise. Traditionelle Chemotherapieanbieter müssen nun Biologika mitentwickeln oder riskieren einen Marktanteilsverlust im Markt für Blasenkrebs-Therapeutika und -Diagnostika.
Breitere Einführung von Blaulicht- und 4K-Zystoskopie
Verbesserte Visualisierung erhöht die Erkennungsgenauigkeit, indem flache und multifokale Läsionen sichtbar gemacht werden, die von Weißlicht-Endoskopen häufig übersehen werden. Medicare-Erstattungsentscheidungen im Jahr 2024 beseitigten Kostenhürden und katalysierten damit die Einführung ambulanter Leistungen.[3] Die Integration mit 4K-Bildgebung verbessert die Klarheit während der Resektion, was zu niedrigeren Rezidiv- und Reoperation sraten führt. Ambulante Operationszentren nutzen kürzere Durchlaufzeiten, um elektive Zystoskopievolumina aufzunehmen, und erweitern den Markt für Blasenkrebs-Therapeutika und -Diagnostika über die Krankenhausgrenzen hinaus. Gerätehersteller reagieren mit kompakten, tragbaren Systemen, die für den Einsatz in eingeschränkten Operationssälen konzipiert sind.
KI-gestützte Urin-Biomarker-Algorithmen
Plattformen für maschinelles Lernen kombinieren Zytologie, Proteinmarker und genomische Signaturen, um maligne Zellen mit einer Sensitivität von nahezu 90 % in Validierungsstudien zu identifizieren. Cloud-basierte Analysen standardisieren die Interpretation in Laboratorien und reduzieren die Variabilität zwischen Untersuchern. Diese Tests könnten die invasive Zystoskopie in Überwachungsprotokollen teilweise ersetzen, wodurch die Patientencompliance gesteigert und die verfahrensbedingte Morbidität gesenkt wird. Kommerzielle Einführungen konzentrieren sich auf Regionen mit hoher Inzidenz, in denen Überwachungsfallzahlen eine erhebliche Belastung für Gesundheitssysteme darstellen. Herausforderungen bestehen weiterhin hinsichtlich der Erstattungskodierung und der Akzeptanz durch Kliniker, aber Pilotprogramme berichten von günstigen Kosten-Nutzen-Verhältnissen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentabläufe und generischer Preisverfall bei wichtigen Chemotherapeutika | -0.8% | Global; preissensible Märkte am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und Erstattungshürden für neuartige Biologika | -0.6% | Schwellenmärkte; selektive Auswirkungen in entwickelten Regionen | Mittelfristig (2–4 Jahre) |
| Globale BCG-Engpässe stören Therapiemuster | -0.5% | Global; schwerwiegend in Lateinamerika und Asien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Blaulichtgeräten in Schwellenmärkten | -0.4% | Schwellenmärkte und ländliche Gebiete in entwickelten Ländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentabläufe und generischer Preisverfall bei wichtigen Chemotherapeutika
Der Ablauf der Patente für Mitomycin C und Cisplatin lädt den Generikawettbewerb ein, der die Therapiemargen komprimiert. Preisrückgänge begünstigen Kostenträger, schränken jedoch die Herstellereinnahmen ein, die für Reinvestitionen in Forschung und Entwicklung benötigt werden. Obwohl Generika den Zugang erweitern, verteilen sie Volumina auf mehrere Anbieter und verwässern damit Skaleneffekte. Interessengruppen erkunden hybride Therapieschemata, die kostengünstige Zytostatika mit Premium-Biologika kombinieren und Erschwinglichkeit mit Wirksamkeit in Einklang bringen. Dennoch führen Verhandlungen über gebündelte Preisgestaltung zu Komplexität in den Beschaffungsprozessen für Krankenhaussysteme, die bereits unter Budgetdruck stehen.
Hohe Kosten und Erstattungshürden für neuartige Biologika
Checkpoint-Inhibitoren und Antikörper-Wirkstoff-Konjugate werden in mehreren Märkten zu Listenpreisen von über 100.000 USD pro Behandlungszyklus angeboten, was die Kostenträgerbudgets belastet, die mehrere onkologische Prioritäten abwägen müssen. Der Zugang in Ländern mit mittlerem Einkommen bleibt uneinheitlich, wobei Vorabgenehmigungen und Stufentherapieanforderungen den Behandlungsbeginn verzögern. Wertbasierte Verträge, die die Zahlung an ein anhaltendes Ansprechen knüpfen, zeichnen sich als Kompromisslösungen ab, erfordern jedoch eine Datenerfassungsinfrastruktur, die nicht einheitlich verfügbar ist. Hersteller setzen gestaffelte Preisgestaltung oder lokale Produktionspartnerschaften ein, um Erschwinglichkeitslücken zu schließen, doch die Akzeptanz in ressourcenarmen Umgebungen bleibt hinter dem erwarteten klinischen Nutzen zurück.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Therapeutika behalten die Führungsposition, während Diagnostika schnell skalierenTherapeutika machten im Jahr 2025 62,10 % des Umsatzes im Markt für Blasenkrebs-Therapeutika und -Diagnostika aus, was die wiederholte Dosierung und die hohen Stückpreise systemischer und intravesikaler Wirkstoffe widerspiegelt. Allein die Immuntherapie soll mit einer CAGR von 8,25 % wachsen, gestützt durch erweiterte Zulassungen für Pembrolizumab, Durvalumab und Nivolumab. Antikörper-Wirkstoff-Konjugate wie Enfortumab Vedotin eröffnen neue Salvage-Wege, insbesondere für platinungeeignete Kohorten. Die Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika im Bereich Diagnostika steigt, angetrieben durch Blaulicht-Endoskope, 4K-Bildgebungssysteme und KI-gestützte Urintests, die gemeinsam die Früherkennung verbessern.
Intravesikale Abgabeplattformen wie TAR-200 und UGN-102 gewinnen an Bedeutung, indem sie Chemotherapeutika direkt in die Blasenwand freisetzen, die systemische Exposition reduzieren und gleichzeitig die Wirksamkeit erhalten. Diagnostikunternehmen skalieren die Produktion von Einweg-Endoskopen und Fluoreszenzfarbstoffen, da Verfahrensvolumina in ambulante Einrichtungen verlagert werden. Molekulare Panels, die DNA-Methylierung und Proteinmarker kombinieren, nähern sich der Aufnahme in Leitlinien und sind bereit, Überwachungsalgorithmen neu zu definieren, sobald die Erstattungsanpassung erfolgt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Krebsart:
Urothelkarzinom dominiert die EntwicklungsbemühungenDas Urothelkarzinom machte 84,10 % des Umsatzes im Jahr 2025 aus und wird voraussichtlich einen CAGR von 9,00 % erzielen, womit es seine Position als zentraler Schwerpunkt für klinische Innovationen im Markt für Blasenkrebs-Therapeutika und -Diagnostika festigt. Seine molekulare Landschaft ermöglicht PD-1-Blockade, FGFR-Inhibition und ADC-Therapie und bietet damit mehrere Kommerzialisierungswege für pharmazeutische Pipelines. Parallel dazu wird der Marktanteil im Bereich Blasenkrebs-Therapeutika und -Diagnostika, der mit dem Urothelkarzinom verbunden ist, zunehmen, da weitere Erstlinienkombinationen die Zulassung erhalten.
Plattenepithelkarzinom und Adenokarzinom bleiben unterversorgt und machen zusammen nur einen bescheidenen Anteil der Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika aus. Da die molekulare Stratifizierung zur Routine wird, wird die Marktgröße für Urothelkarzinom-Medikamente, die mit biomarkerdefinierter Subgruppen verbunden ist, voraussichtlich stark ansteigen und damit Strategien zur Bündelung von Test und Behandlung unter Diagnostik- und Pharmaunternehmen anreizen. Begrenzte klinische Studieneinschreibungen und heterogene molekulare Profile verlangsamen die Arzneimittelentwicklung. Dennoch bestehen Nischenmöglichkeiten für Entwickler, die seltene Mutationswege anvisieren oder Basket-Trial-Rahmen nutzen, um die Evidenzgenerierung zu beschleunigen.
Nach Endnutzer:
Krankenhäuser verankern die Versorgung, während die Beteiligung ambulanter Operationszentren zunimmtKrankenhäuser hielten im Jahr 2025 53,70 % der Ausgaben und fungierten als Zentren für komplexe Resektionen, die Einleitung systemischer Therapien und das Management von unerwünschten Ereignissen. Sie beherbergen multidisziplinäre Gremien, die diagnostische Befunde mit personalisierten Behandlungsplänen in Einklang bringen, und festigen damit ihre zentrale Rolle im Markt für Blasenkrebs-Therapeutika und -Diagnostika. Die dem Bereich ambulante Operationszentren zuzurechnende Marktgröße soll rasch wachsen, da sich die Erstattung angleicht und die Verfahrenszeiten für viele zystoskopiebasierte Eingriffe unter zwei Stunden fallen.
Ambulante Operationszentren optimieren die Terminplanung und reduzieren den stationären Bettenbedarf, was sowohl Kostenträgern als auch Patienten durch niedrigere Einrichtungsgebühren und kürzere Erholungszeiten zugute kommt. Fachzentren entstehen rund um akademische Einrichtungen, die Fördermittel der Nationalen Gesundheitsinstitute und der EU für translationale Forschung erhalten und klinische Versorgung mit Protokollentwicklung verbinden. Diese Standorte pilotieren häufig KI-gestützte Entscheidungsunterstützungstools und schaffen damit reale Evidenz, die breitere Einführungspfade prägt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerikanischer Markt für Blasenkrebs-Therapeutika und -Diagnostika
Nordamerika trug 2025 mit 44,20 % zum Umsatz bei, angetrieben durch starke FDA-Beschleunigungsprogramme, Aktualisierungen der Leitlinien des National Comprehensive Cancer Network und Medicare-Erstattungen, die Blaulicht-Zystoskopie-Sets und Urin-Biomarker-Assays unterstützen. Private Kostenträger orientieren sich zunehmend an bundesstaatlichen Entscheidungen und erleichtern so den landesweiten Zugang. Kanada nutzt provinzübergreifende Einkaufsgemeinschaften, um günstige Preise für Biologika auszuhandeln, während Mexiko die öffentliche Onkologieversorgung durch Reformen des Seguro Popular ausbaut. Grenzüberschreitende Patientenströme bleiben begrenzt, könnten jedoch zunehmen, wenn sich neuartige Therapien in tertiären Zentren entlang der US-mexikanischen Grenze verbreiten.
Asiatisch-pazifischer Markt für Blasenkrebs-Therapeutika und -Diagnostika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 den schnellsten regionalen CAGR von 10,40 % erzielen, da China, Japan und Indien ihre onkologische Infrastruktur ausbauen. Chinas lokale Fertigungspartnerschaften senken die Stückkosten für Checkpoint-Inhibitoren und fördern die Akzeptanz in provinziellen Krebszentren. Japan verzeichnet eine hohe Adoptionsrate von Enfortumab Vedotin und Pembrolizumab, hauptsächlich aufgrund einer robusten nationalen Krankenversicherungsabdeckung. Indische Privatklinikketten führen schrittweise die Blaulicht-Zystoskopie ein, wobei Metropolen priorisiert werden, in denen das verfügbare Einkommen Zuzahlungen ermöglicht, bis eine breitere Versicherungsabdeckung erreicht ist. ASEAN-Länder wie Singapur und Malaysia erproben KI-gestützte Urindiagnostik im Rahmen von Pilotprojekten zur wertorientierten Versorgung.
Europäischer Markt für Blasenkrebs-Therapeutika und -Diagnostika
Europa verzeichnet ein ausgewogenes Wachstum, das durch den koordinierten Prüfprozess der Europäischen Arzneimittel-Agentur und nationale Nutzenbewertungen im Gesundheitswesen vorangetrieben wird, die Kosten-Nutzen-Klarheit betonen. Das DRG-System in Deutschland erstattet Blaulicht-Zystoskope im Rahmen ambulanter Pakete und fördert so die Abkehr von stationären Zystoskopien. Der Cancer Drugs Fund des Vereinigten Königreichs beschleunigt den bedingten Zugang zu neuartigen Antikörper-Wirkstoff-Konjugaten und sammelt gleichzeitig Registerdaten, um vollständige NHS-Finanzierungsentscheidungen zu unterstützen. Südeuropäische Märkte harmonisieren die Beschaffung über gemeinsame Ausschreibungen und nutzen gebündelte Volumina, um Biologika-Rabatte auszuhandeln und gleichzeitig den offenen Zugang zu leitliniengestützten Innovationen aufrechtzuerhalten.
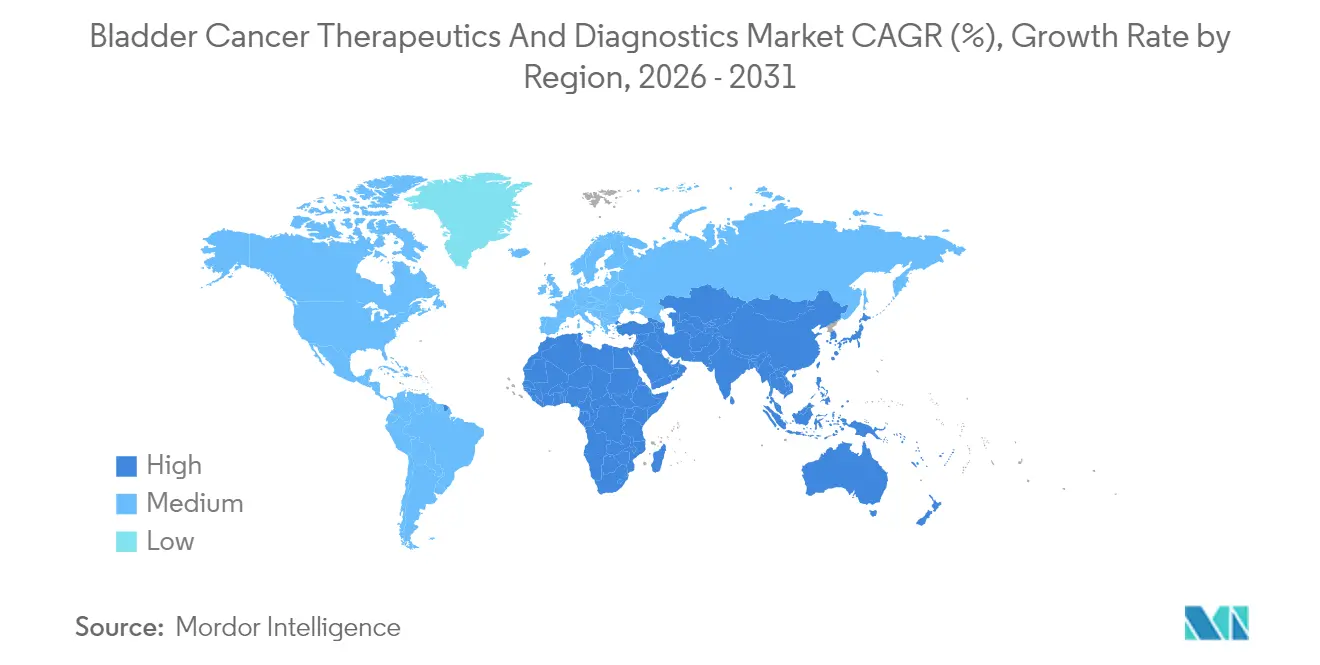
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die Regulierung von Blasenkrebstherapeutika und -diagnostika wird zunehmend durch beschleunigte onkologische Zulassungsverfahren und eine engere Koordination bei Kombinationen aus Arzneimitteln und Medizinprodukten sowie Arzneimitteln und Diagnostika geprägt. In den Vereinigten Staaten stuft die FDA Kombinationsprodukte gemäß 21 CFR 3.2(e) ein, wobei die Koordination der Überprüfung über das Office of Combination Products erfolgt, und führt krankheitsspezifische Entwicklungsleitlinien für Endpunkte und Studiendesign bei der adjuvanten Behandlung von Blasenkrebs. Ein Beleg dafür im Jahr 2026 sind FDA-Zulassungen, die adjuvante Behandlungsentscheidungen mit molekularen Tests verknüpfen, darunter die FDA-Zulassung von Genentech (Roche) im Mai 2026 für Tecentriq (Atezolizumab) bei einer durch ctDNA-MRD definierten Population mit muskelinvasivem Blasenkrebs, zusammen mit der FDA-Zulassung von Natera's Signatera CDx als Begleitdiagnostik für diese Anwendung.
In Europa bildet die Verordnung (EU) 2017/745 (MDR) die Grundlage für die Aufsicht über Medizinprodukte und IVD. Bei integralen Kombinationen aus Arzneimittel und Medizinprodukt ist eine wissenschaftliche Stellungnahme der EMA oder einer nationalen zuständigen Behörde erforderlich, wenn das Arzneimittel die hauptsächliche Wirkungsweise bereitstellt. Die Leitlinienaktivitäten der EMA zu Qualitätsanforderungen für Arzneimittel-Medizinprodukt-Kombinationen sowie zugehörige Frage-und-Antwort-Dokumente untermauern die Erwartungen an Lebenszyklusnachweise, Qualitätsdokumentation und ein abgestimmtes Risikomanagement über die Arzneimittel- und Geräteelemente hinweg. Diese Rahmenwerke sind relevant für intravesikale Verabreichungssysteme, Verbrauchsmaterialien für die Blaulicht-Zystoskopie und Begleitdiagnostika, die zunehmend an gekennzeichnete therapeutische Indikationen gebunden sind.
Wettbewerbslandschaft
Marktkonzentration
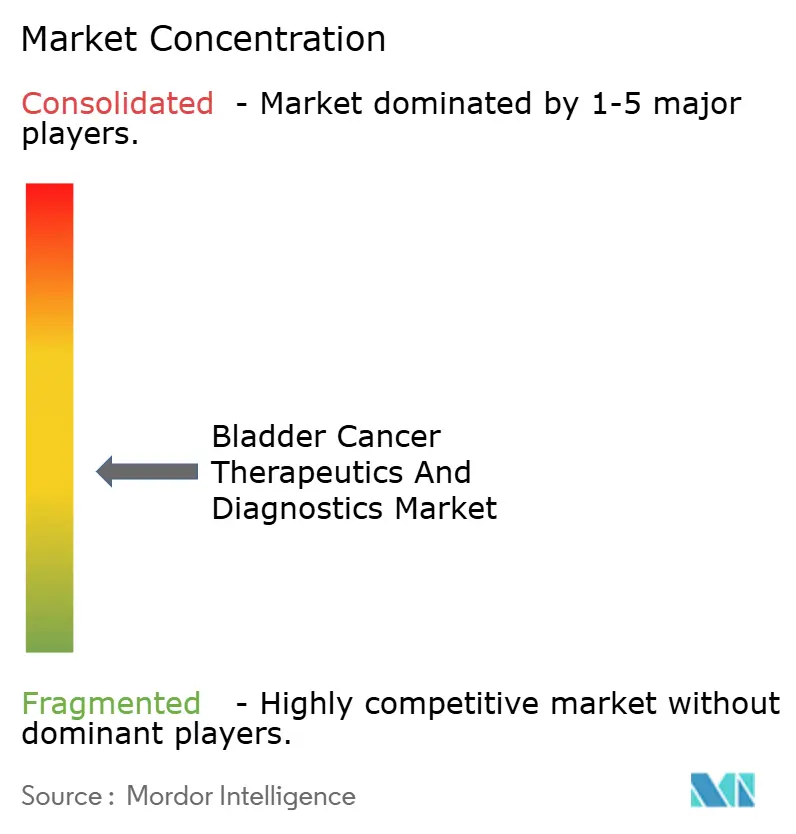
Der Markt für Blasenkrebs-Therapeutika und -Diagnostika ist fragmentiert. Roche, Merck, Bristol Myers Squibb und AstraZeneca dominieren den Immun-Onkologie-Umsatz, halten jedoch jeweils nur einen Teil der Indikationen. Der Erfolg von Enfortumab Vedotin veranlasste Seagen und Pfizer, die Entwicklung von Antikörper-Wirkstoff-Konjugaten der nächsten Generation zu beschleunigen, einschließlich solcher, die gegen Nectin-2 und Nectin-3 gerichtet sind. Strategische Allianzen nehmen zu; Mercks Vereinbarung aus dem Jahr 2024 mit Kelun-Biotech fügte sieben Antikörper-Wirkstoff-Konjugat-Kandidaten zu seiner urothelkarzinombezogenen Pipeline hinzu. Johnson & Johnsons TAR-200-Einsätze setzen Gemcitabin mit Freisetzungsverzögerung innerhalb eines biologisch abbaubaren Rings frei und ermöglichen eine 21-tägige Verweildauer ohne Katheterentfernung – ein Vorteil bei nicht-muskelinvasiver Erkrankung.
Diagnostische Innovationen bringen neue Marktteilnehmer hervor. Photocures Cysview-Farbstoff behauptet seinen Erstmoverstatus in der Blaulicht-Bildgebung, während Karl Storz und Olympus mit 4K-Technologien konkurrieren, die nicht mit Fluoreszenzfiltern kompatibel sind. KI-Start-ups lizenzieren Urin-Biomarker-Klassifikatoren an regionale Laboratorien und schaffen skalierbare, plattformunabhängige Angebote. Die Wettbewerbsnarrative nimmt zu und betont gebündelte Lösungen, die Testergebnisse mit therapeutischen Entscheidungen verknüpfen, wodurch Entscheidungszyklen verkürzt und Anbieter in Beschaffungsausschreibungen differenziert werden. Portfolios an geistigem Eigentum betonen Gerät-Wirkstoff-Kombinationen und algorithmische Entscheidungsunterstützung, was die Konvergenz von Software, Hardware und Biologika widerspiegelt.
Die Investorenstimmung begünstigt Unternehmen, die sowohl therapeutische als auch diagnostische Erstattungsstrukturen navigieren können. Private-Equity-Gruppen erwerben Ketten ambulanter Operationszentren, die mit Blaulicht-Suiten ausgestattet sind, und setzen auf vorhersehbares Umsatzwachstum und Konsolidierungssynergien. Unterdessen sichern sich größere Pharmaunternehmen Pipeline-Risiken ab, indem sie Kaufoptionsklauseln mit frühen Biotech-Partnern vereinbaren und so Zugang zu bahnbrechender Wissenschaft ohne Vorabintegrationskosten sicherstellen.
Marktführer im Bereich Blasenkrebs-Therapeutika und -Diagnostika
-
Bristol-Myers Squibb Company
-
GlaxoSmithKline PLC
-
Merck & Co. Inc.
-
Johnson & Johnson (Janssen)
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blasenkrebs-Therapeutika und -Diagnostika Unternehmen in diesem Bericht
- Roche
- Merck
- Bristol-Myers Squibb
- Pfizer
- Johnson & Johnson
- Novartis
- AstraZeneca
- GlaxoSmithKline
- Astellas Pharma
- Abbott Laboratories
- Olympus
- Pacific Edge Ltd (Cxbladder)
- UroGen Pharma Ltd
- CG Oncology
- ImmunityBio Inc.
- Teleflex
- Boston Scientific
- Coloplast
- Endo International
- Ameritech Diagnostic Reagent (Jiaxing) Co.
Lesen Sie die Analyse der Blasenkrebs-Therapeutika und -Diagnostika-Unternehmen
Marktchancen und Zukunftsaussichten
Biomarker-definierte perioperative und adjuvante Versorgung schafft kommerziellen Freiraum, in dem Therapeutika und Diagnostika als verbundener Pfad und nicht als getrennte Posten beschafft werden. Im Mai 2026 genehmigte die FDA Genentechs Tecentriq zur adjuvanten Behandlung von Patienten mit muskelinvasivem Blasenkrebs, definiert durch ctDNA-basierte molekulare Resterkrankung, zusammen mit Nateras Signatera CDx als Begleitdiagnostik, wodurch die Testadoption und die longitudinale Überwachung zu einem praktischen Torwächter für die Nutzung von Immuntherapien werden. Dies unterstützt Chancen für Labore und Diagnostikentwickler, Probenlogistik, Berichtsworkflows und Evidenzgenerierung mit Urologie- und Onkologieanbietern zu bündeln, während Pharmapartner ihre Label-Support-Programme ausweiten, um ctDNA-Tests in der Nachsorge nach Zystektomie operativ zu verankern.
Frühere Kombinationstherapien erweitern zudem die adressierbaren Patientengruppen und verlagern Ausgaben in neoadjuvante und adjuvante Behandlungsbereiche. Im Juli 2026 genehmigte die FDA PADCEV (Enfortumab Vedotin) plus KEYTRUDA (Pembrolizumab), einschließlich einer subkutanen Formulierungsoption (KEYTRUDA QLEX), zur perioperativen Behandlung von muskelinvasivem Blasenkrebs. Die Europäische Kommission genehmigte KEYTRUDA plus PADCEV im Juni 2026 für resezierbare, cisplatin-ungeeignete muskelinvasive Erkrankungen. Auf der diagnostischen Seite bewegen sich nicht-invasive Ansätze von der Forschung hin zur klinischen Validierung, darunter im Februar 2026 berichtete multizentrische Real-World-Daten aus britischen NHS-Hämaturie-Kliniken für den DNA-basierten GALEAS-Bladder-Assay, die eine Sensitivität von 92,2% und eine Spezifität von 92,0% für die Neudiagnose von Blasenkrebs zeigten. Geräte-basierte Sensorkonzepte wie ein von MIT gemeldeter katheterbasierter Nanosensor (Mai 2026) weisen ebenfalls auf einen Weg hin, die Erkennung in routinemäßige urologische Arbeitsabläufe zu integrieren, was Investitionen in integrierte Versorgungsmodelle unterstützt, die Überwachungstests, Zystoskopie-Triage und frühere systemische Therapieentscheidungen kombinieren.
Neueste Industrielle Entwicklungen in Markt für Blasenkrebs-Therapeutika und -Diagnostika
- Juli 2026: Merck gab bekannt, dass die US-amerikanische FDA KEYTRUDA (Pembrolizumab) und KEYTRUDA QLEX (Pembrolizumab und Berahyaluronidase alfa-pmph), jeweils in Kombination mit PADCEV (Enfortumab Vedotin-ejfv), zur perioperativen Behandlung von muskelinvasivem Blasenkrebs zugelassen hat. Die Entscheidung erweitert den Einsatz von PD-1 plus ADC auf frühere Krankheitsstadien und fügt eine subkutane Verabreichungsoption hinzu, die den Durchsatz in Infusionszentren und die Versorgungspfade neu gestalten kann.
- Juli 2025: AstraZeneca erhielt die Zulassung der Europäischen Kommission für Durvalumab (Imfinzi) in Kombination mit Gemcitabin und Cisplatin als Erstlinienbehandlung für lokal fortgeschrittenes oder metastasiertes Urothelkarzinom. Die Zulassung stärkt die Rolle von Checkpoint-Inhibitoren in der metastasierten Erstlinienversorgung und beeinflusst die Standardisierung von Krankenhausformularien und Behandlungsprotokollen in den EU-Märkten.
- Dezember 2024: CG Oncology startete seine Phase-3-Studie BOND-003 zur Bewertung von CG0070 bei BCG-refraktärem nicht-muskelinvasivem Blasenkrebs. Der Fortschritt in ein zulassungsrelevantes Programm erhöht den Wettbewerbsdruck im BCG-refraktären Segment und unterstützt weitere Investitionen in intravesikale Immuntherapie-Alternativen angesichts von BCG-Lieferengpässen.
Markt für Blasenkrebs-Therapeutika und -Diagnostika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Diagnose und Behandlung von Blasenkrebs unter Verwendung gängiger Testmethoden und Therapieoptionen, die am Punkt der Leistungserbringung in jeder erfassten Region erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine onkologische Supportivversorgung, breitere urologische Eingriffe, die nicht mit der Blasenkrebsdiagnose verbunden sind, sowie nicht-medizinische Wellnessleistungen aus.
Segmentierungsübersicht
- Nach Produkt
- Therapeutika
- Chemotherapie
- Immuntherapie
- Antikörper-Wirkstoff-Konjugate
- Intravesikale Wirkstoffabgabesysteme
- Diagnostika
- Zystoskopie
- Blasenultraschall und Bildgebung
- Urinanalyse und Teststreifen-Tests
- Urin- und Flüssigbiopsie-Biomarker-Panels
- Therapeutika
- Nach Krebsart
- Urothelkarzinom
- Plattenepithelkarzinom
- Adenokarzinom und andere seltene Typen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachzentren
- Akademische und Forschungseinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Festlegung des Krankheits- und Versorgungspfadkontexts, damit das Modell darin verankert ist, wie Blasenkrebs gefunden, bestätigt, behandelt und anschließend im Zeitverlauf überwacht wird. Hierfür stützen wir uns auf öffentliche klinische und epidemiologische Quellen wie Krebsregister und Überwachungsprogramme (z. B. CDC und NCI), globale Gesundheitsstatistiken (z. B. WHO), begutachtete klinische Leitlinien und Fachzeitschriften sowie regulatorische Offenlegungen zu Arzneimitteln und Tests (z. B. Materialien der FDA und EMA).
Anschließend erfassen wir Preis- und Nutzungssignale anhand von Quellen wie Krankenhaus- und Kostenträgerpublikationen, Referenzen zur Prozedurkodierung, Konferenzpostern, die die Testakzeptanz zusammenfassen, sowie öffentlichen Unternehmenseinreichungen und Investorenpräsentationen. In einigen Fällen werden kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken unterstützen, zur Überprüfung der Produktpositionierung und der ungefähren Umsatzfußabdrücke verwendet. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu bestätigen, wie sich Test- und Behandlungsentscheidungen je nach Patiententyp, Versorgungsumfeld und Region verschieben, und um Annahmen anzupassen, die im Vergleich mit der realen Praxis unzutreffend erschienen. Wir sprachen mit einer Mischung aus Klinikern, Labor- und Bildgebungsstakeholdern, Krankenhausbeschaffungsteams und kommerziellen Führungskräften, was uns half, die Akzeptanz von Zystoskopie, Urintests und neueren Therapieansätzen in wichtigen Regionen zu validieren. Das Feedback wurde auch genutzt, um die Aufteilung zwischen Diagnostik- und Therapeutikaumsätzen zu überprüfen und Preisänderungsannahmen über den Prognosezeitraum einem Stresstest zu unterziehen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 41 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Inzidenz- und Prävalenzsignale, Diagnoseraten und Annahmen zum Behandlungspatiententrichter in erwartete Volumina wichtiger diagnostischer Ereignisse und Therapieanwendungen umgewandelt werden, die dann anhand typischer Preispunkte nach Geografie und Versorgungsumfeld bewertet werden. Um die Gesamtwerte realistisch zu halten, werden auch selektive Bottom-up-Näherungen durchgeführt, wie z. B. stichprobenartige Umsatzzusammenführungen aus öffentlichen Unternehmensberichten, Kanalprüfungen zu Testpreisen sowie Volumen-mal-Durchschnittsverkaufspreis-Prüfungen für häufig genutzte Verfahren.
Zu den Eingaben, die das Modell häufig beeinflussen, gehören die Krankheitslast bei Blasenkrebs und die Altersstruktur, Nutzungsmuster bei Zystoskopie und Urintests, Verschiebungen im Behandlungsmix zwischen Chemotherapie, Immuntherapie und anderen Modalitäten, Anteile der Versorgungsumgebung (Krankenhaus gegenüber ambulanten und spezialisierten Zentren) sowie regionale Erstattungs- und Zugangveränderungen. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken durch konservative Penetrationsbereiche geschlossen, die auf Interviewfeedback verankert und dann mit dem Top-down-Nachfragepool abgeglichen werden.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, die durch Trendlinien in wichtigen Treibern unterstützt werden, sodass das Wachstum nicht auf einer einzigen Kurvenanpassung basiert. Annahmen zu Akzeptanz und Preisgestaltung werden mit Experten überprüft, und Szenarien werden auf das ausgerichtet, was am konsistentesten mit Leitlinienänderungen, Therapieeinführungen und erwartetem Screening- und Nachsorgeverhalten ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale trianguliert, wie z. B. der Richtung der regionalen Onkologieausgaben, Indikatoren für Verfahrensvolumina und gemeldeten Umsatztrends großer börsennotierter Unternehmen, und dann auf Jahr-zu-Jahr-Sprünge überprüft, die nicht mit der klinischen Praxis übereinstimmen. Wenn Abweichungen festgestellt werden, werden die Eingaben erneut geprüft und gezielte Rückkontakte ausgelöst, insbesondere für Nutzungsraten und Preisentwicklung.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Annahmen, Formeln und Umrechnungen erneut überprüft werden, gefolgt von einer abschließenden Lektüre auf interne Konsistenz über Regionen und Versorgungsumgebungen hinweg. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein letzter Durchgang vor der Lieferung wird abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Blasenkrebs-Therapeutika und -Diagnostika können weit auseinanderliegen, selbst wenn der Themenname ähnlich ist, da die Studien möglicherweise nicht dieselben Versorgungsschritte oder Umsatzpunkte zählen. Unterschiede entstehen in der Regel dadurch, was unter Diagnostik einbezogen wird, wie Therapielinien gezählt werden, welches Basisjahr gewählt wird und wie Preis und Nutzung projiziert werden.
Die Tabelle zeigt eine große Bandbreite bei den aktuellen Jahreswerten. Im Modell von Mordor Intelligence wird die Schätzung auf der Grundlage des kombinierten Therapeutika- und Diagnostikapfads erstellt und an Nutzungssignale in Versorgungsumgebungen ausgerichtet (einschließlich Nachsorge- und Überwachungsmustern), während einige andere Schätzungen den Umfang auf eine kleinere Gruppe von Umsatzströmen zu verengen scheinen oder ein anderes Basisjahr und einen anderen Umrechnungszeitpunkt verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,22 Milliarden USD (2026) | |
| Globaler Forschungsherausgeber A | 5,68 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosehorizont und segmentiert explizit nach Krebsstadium, was die Gewichtung behandelter Patienten verändern und Annahmen zu einem höherwertigen Therapiemix nach vorne ziehen kann. |
| Branchendatenaggregator B | 0,51 Milliarden USD (2024) | Spiegelt wahrscheinlich eine engere Umsatzerfassung wider, die eine begrenzte Anzahl von Therapiekategorien und -umgebungen betont, was Diagnostika und breitere Behandlungslinien untererfassen kann und zu einem kleineren Gesamtwert führt. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Lücke durch die Breite des Umfangs und die dahinterliegenden Nachfragetrichterannahmen erklären, verstärkt durch das Basisjahrszeitpunkt und die Währungsbehandlung. Indem die Schritte auf Patientenfluss, Nutzung und realistische Preispunkte zurückführbar gehalten werden, kann die Größenbestimmung wiederholt und einem Stresstest unterzogen werden, wenn neue klinische oder Erstattungssignale auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Blasenkrebs-Therapeutika und -Diagnostika?
Die Marktgröße für Blasenkrebs-Therapeutika und -Diagnostika beträgt im Jahr 2026 5,22 Milliarden USD.
Welche Behandlungsklasse wächst am schnellsten?
Die Immuntherapie wächst bis 2031 mit einer CAGR von 8,25 % aufgrund rascher Zulassungen von Checkpoint-Inhibitoren und Antikörper-Wirkstoff-Konjugaten.
Warum gewinnen ambulante Operationszentren an Bedeutung?
Die Angleichung der Erstattung und die Effizienz der Blaulicht-Zystoskopie ermöglichen es, viele diagnostische und Überwachungsverfahren von Krankenhäusern in ambulante Operationszentren zu verlagern, was eine CAGR von 7,65 % antreibt.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum führt das regionale Wachstum mit einer prognostizierten CAGR von 10,40 % an, angetrieben durch Infrastrukturausbau und demografische Trends.
Wie beeinflussen KI-Technologien die Blasenkrebsversorgung?
KI-gestützte Urin-Biomarker-Algorithmen bieten eine hochsensitive nicht-invasive Überwachung, die potenziell die Abhängigkeit von der Zystoskopie reduziert und die Patientenadhärenz verbessert.
Welche zentrale Herausforderung schränkt den Zugang zu neuartigen Biologika in Schwellenmärkten ein?
Hohe Anschaffungskosten und strenge Erstattungshürden verlangsamen die Akzeptanz, obwohl gestaffelte Preisgestaltung und ergebnisbasierte Verträge beginnen, Erschwinglichkeitsbarrieren zu adressieren.