
Taille et part du marché de la santé prostatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 36.01 Milliards de dollars |
| Taille du Marché (2031) | 55.8 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la santé prostatique par Mordor Intelligence
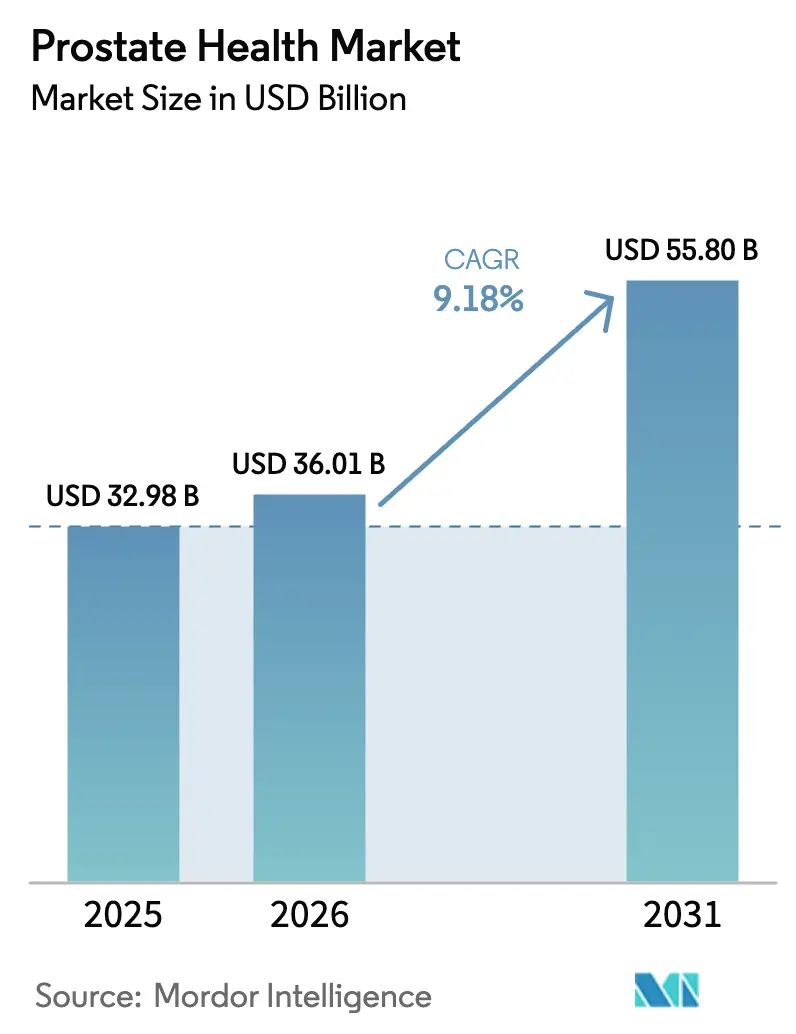
La taille du marché de la santé prostatique en 2026 est estimée à 36,01 milliards USD, en hausse par rapport à la valeur de 2025 de 32,98 milliards USD, avec des projections pour 2031 montrant 55,8 milliards USD, croissant à un TCAC de 9,18 % sur la période 2026-2031.
La croissance est portée par une cohorte croissante d'hommes vieillissants, la diffusion rapide des diagnostics de précision et des modèles de prestation axés sur le numérique qui redéfinissent l'engagement des patients. La demande s'accélère à mesure que la prévalence de l'hyperplasie bénigne de la prostate (HBP) augmente avec l'âge, tandis que la baisse des prix des tests multigéniques encourage des interventions précoces et stratifiées par risque. Les plateformes de téléurologie en accès direct au consommateur, qui combinent consultation en ligne, panels de laboratoire et délivrance de médicaments, réduisent les délais d'attente et étendent la portée des soins. Par ailleurs, des voies de remboursement plus claires aux États-Unis pour l'imagerie PSMA-TEP et les produits radiopharmaceutiques stimulent les investissements dans les pipelines, comme en témoigne l'acquisition par Bristol Myers Squibb, pour 1,3 milliard USD, des actifs en radioligands de RayzeBio.
Principales conclusions du rapport
- • Par indication de maladie, l'HBP représentait 46,12 % de la part du marché de la santé prostatique en 2025 ; le cancer de la prostate devrait croître à un TCAC de 9,98 % jusqu'en 2031.
- • Par type de produit, les médicaments sur ordonnance représentaient 56,48 % de la taille du marché de la santé prostatique en 2025, tandis que les diagnostics génomiques devraient se développer à un TCAC de 10,34 % jusqu'en 2031.
- • Par canal de distribution, les pharmacies hospitalières détenaient 50,62 % des revenus en 2025 ; les plateformes en ligne et de télémédecine progressent à un TCAC de 10,86 % jusqu'en 2031.
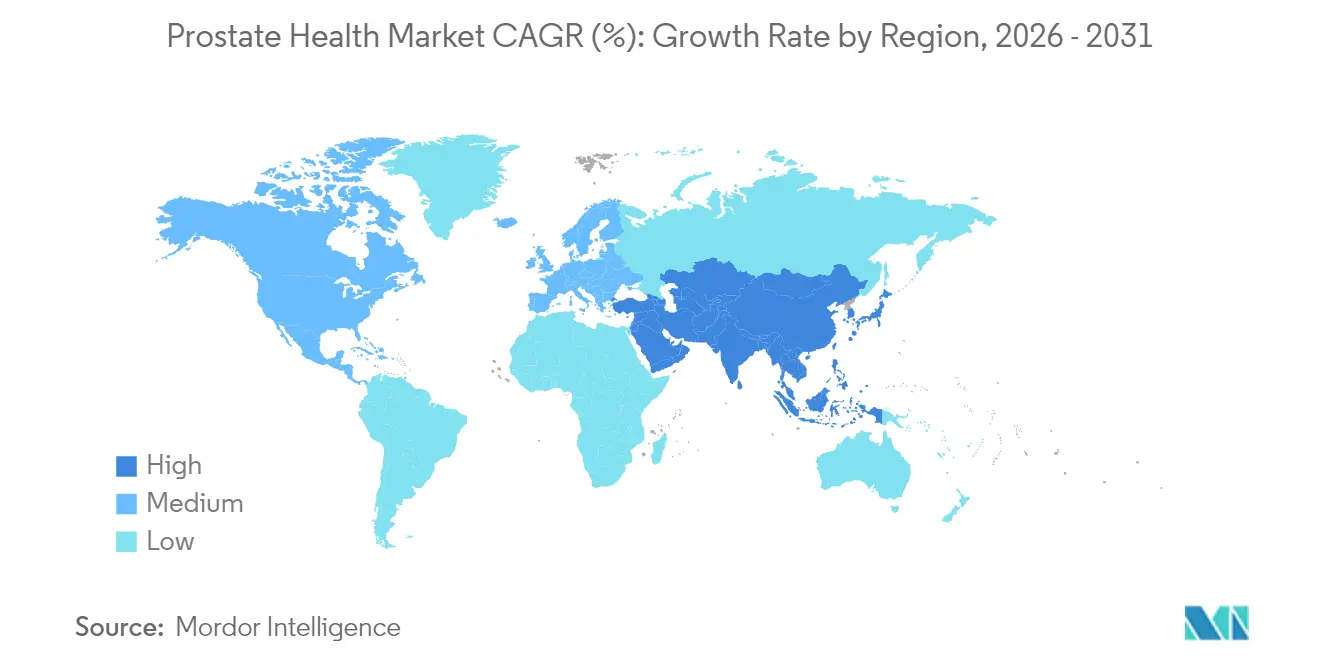
- • Par géographie, l'Amérique du Nord a sécurisé 38,05 % de la part du marché de la santé prostatique en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, à un TCAC de 11,18 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La croissance de la population masculine vieillissante élargit le marché adressable | +2.8% | Mondial, en particulier Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Utilisation croissante du PSA et de l'IRM multiparamétrique pour la détection précoce | +2.1% | Amérique du Nord et UE en cœur de marché, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Transition vers des associations médicamenteuses en une prise quotidienne pour soulager les symptômes de l'HBP | +1.4% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| La baisse radicale du coût des tests génomiques permet la stratification du risque | +1.8% | Amérique du Nord et UE, adoption sélective en APAC | Moyen terme (2-4 ans) |
| Plateformes de téléurologie en accès direct au consommateur regroupant médicaments et analyses de laboratoire | +1.2% | Amérique du Nord en tête, expansion mondiale | Court terme (≤ 2 ans) |
| Avantages de santé masculine en entreprise stimulant la participation au dépistage | +0.9% | Amérique du Nord et certains marchés européens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La croissance de la population masculine vieillissante élargit le marché adressable
Les hommes de 65 ans et plus constituent la démographie à la croissance la plus rapide dans le monde et devraient doubler dans les économies développées d'ici 2050. La prévalence de l'HBP passe de 50 % à l'âge de 60 ans[1]Bryn M Launer, L'impact mondial croissant de l'hyperplasie bénigne de la prostate,
BJU International, pmc.ncbi.nlm.nih.gov à près de 90 % chez les hommes nonagénaires, tandis que le cancer de la prostate atteint un pic de 102,8 cas pour 100 000 dans la cohorte des 65-74 ans. Cette vague démographique accroît le nombre absolu de patients et l'utilisation par habitant, assurant une dynamique structurelle au marché de la santé prostatique.
Utilisation croissante du PSA et de l'IRM multiparamétrique pour la détection précoce
Les parcours axés sur l'IRM en première intention permettent à 96 % des hommes dont les scanners sont négatifs d'éviter une biopsie sans compromettre la détection des cancers de haut grade[2]Charlie A. Hamm, Sécurité oncologique de la prise de décision de biopsie guidée par IRM chez les hommes présentant un cancer de la prostate suspecté,
JAMA Oncology, jamanetwork.com sur une période de 3 ans. Le dépistage combiné PSA-IRM multiparamétrique réduit les biopsies inutiles jusqu'à 50 % et est rapidement intégré dans les recommandations européennes. Ces approches de précision renforcent la confiance des patients et libèrent des ressources systémiques, favorisant l'adoption dans le marché de la santé prostatique.
La baisse radicale du coût des tests génomiques permet la stratification du risque
Les coûts des panels multigéniques ont chuté en dessous de 500 USD, rendant le dépistage génétique à l'échelle de la population viable. MyProstateScore 2.0 élimine 41 % des biopsies inutiles contre 11 % avec les seuls critères PSA, soulignant les avantages cliniques et économiques. Une acceptation plus large de la part des payeurs devrait accélérer la pénétration, enrichissant le segment diagnostique du secteur de la santé prostatique.
Plateformes de téléurologie en accès direct au consommateur regroupant médicaments et analyses de laboratoire
Plus de 90 % des consultations de santé sexuelle en ligne sont considérées à faible risque et résolues en toute sécurité par téléconsultation. Les services par abonnement combinent profils hormonaux, kits PSA et ordonnances électroniques, générant des revenus récurrents fidélisants et attirant de nouveaux utilisateurs dans l'écosystème du marché de la santé prostatique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations liées aux effets indésirables de l'utilisation à long terme des inhibiteurs de la 5-alpha-réductase | -1.3% | Mondial, en particulier les marchés développés | Long terme (≥ 4 ans) |
| Faible remboursement des diagnostics de précision en dehors des États-Unis/UE | -2.1% | APAC, MEA, Amérique latine | Moyen terme (2-4 ans) |
| Pénurie d'uro-radiologues spécialisés limitant l'utilité de l'IRM multiparamétrique | -1.7% | Mondial, aiguë dans les marchés émergents | Moyen terme (2-4 ans) |
| Stigmatisation sociale dans les principaux marchés asiatiques freinant la consultation précoce | -1.9% | Asie-Pacifique, en particulier Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations liées aux effets indésirables de l'utilisation à long terme des inhibiteurs de la 5-alpha-réductase
Des rapports associant le traitement par inhibiteurs de la 5-alpha-réductase à des dysfonctions érectiles et des troubles de l'humeur freinent la croissance des prescriptions. Les médecins se tournent de plus en plus vers des associations d'alpha-bloquants ou des thérapies fondées sur des dispositifs tels que l'UroLift, redistribuant les parts au sein du marché de la santé prostatique.
Faible remboursement des diagnostics de précision en dehors des États-Unis/UE
Alors que Medicare rembourse les scanners PSMA-TEP et les panels génomiques, la plupart des marchés émergents s'appuient encore uniquement sur le PSA, freinant l'adoption des diagnostics avancés. Cet écart limite l'empreinte mondiale des fournisseurs, tout en ouvrant des opportunités pour des tests à moindre coût adaptés aux contextes à ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par indication de maladie :
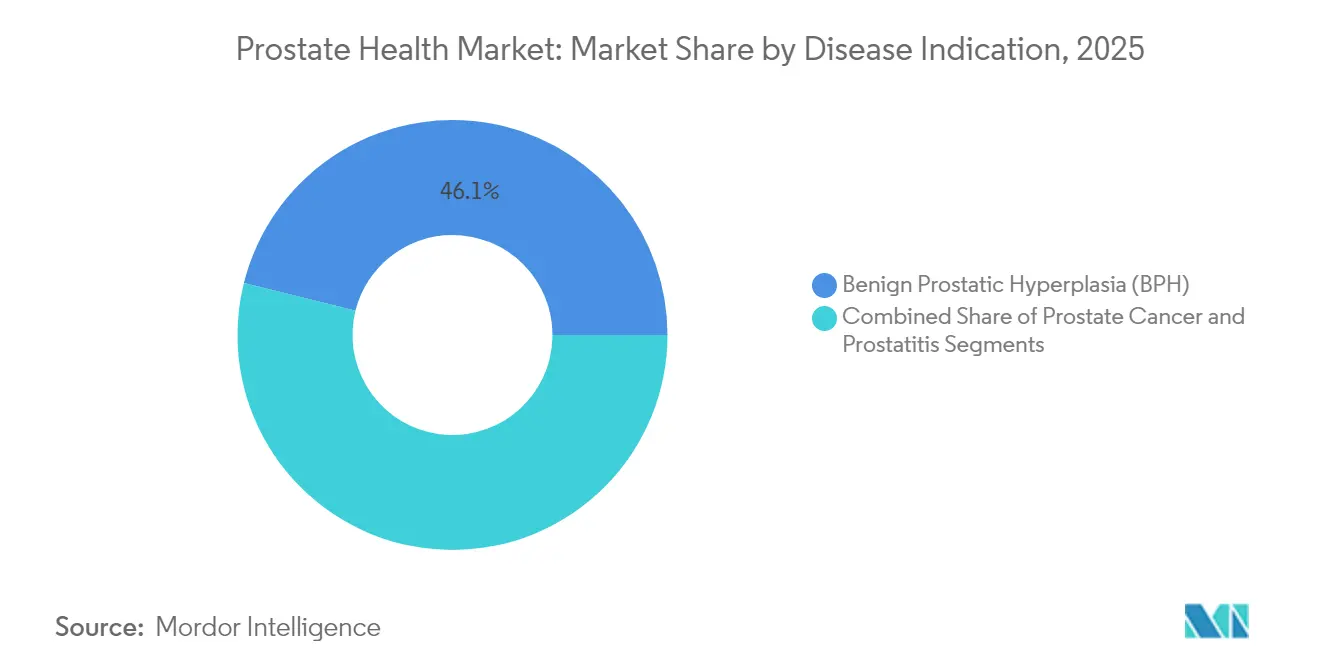
l'HBP domine tandis que le segment cancer s'accélèreL'HBP a capturé 46,12 % de la taille du marché de la santé prostatique en 2025, portée par la gestion à vie des symptômes et la diversité thérapeutique. Les fabricants pharmaceutiques et de dispositifs médicaux bénéficient de ventes récurrentes stables et de redevances de procédures. À l'inverse, le cancer de la prostate affiche la trajectoire la plus rapide, à un TCAC de 9,98 %, grâce à la hausse des dépistages génomiques et aux approbations de radioligands ciblant le PSMA.
La prostatite reste un segment restreint mais sous-desservi. Les stratégies émergentes de modulation du microbiote et les dispositifs de délivrance localisée de médicaments pourraient élargir les options de traitement pour les patients souffrant de douleurs pelviennes chroniques et créer des opportunités pour les innovateurs du marché de la santé prostatique.


Par type de produit :
les médicaments sur ordonnance en tête tandis que la génomique perturbe le marchéLes thérapies sur ordonnance ont conservé 56,48 % de la part du marché de la santé prostatique en 2025, principalement en raison de la dépendance continue aux alpha-bloquants, aux inhibiteurs de nouvelle génération des récepteurs aux androgènes et aux radioligands tels que Pluvicto. Les multiples extensions d'indication du darolutamide soulignent l'avantage des solides pipelines cliniques. Les extensions d'indication pour Nubeqa et Gemtesa illustrent un flux constant d'innovation clinique qui soutient la résilience du segment.
Les diagnostics génomiques devraient afficher la croissance la plus élevée, à un TCAC de 10,34 %, à mesure que les payeurs évaluent les économies réelles réalisées grâce aux biopsies évitées. Les dispositifs mini-invasifs, tels que l'UroLift 2 et le Rezūm, ajoutent une croissance à un chiffre élevé grâce à l'augmentation du volume de procédures et à l'extension géographique.
Par canal de distribution :
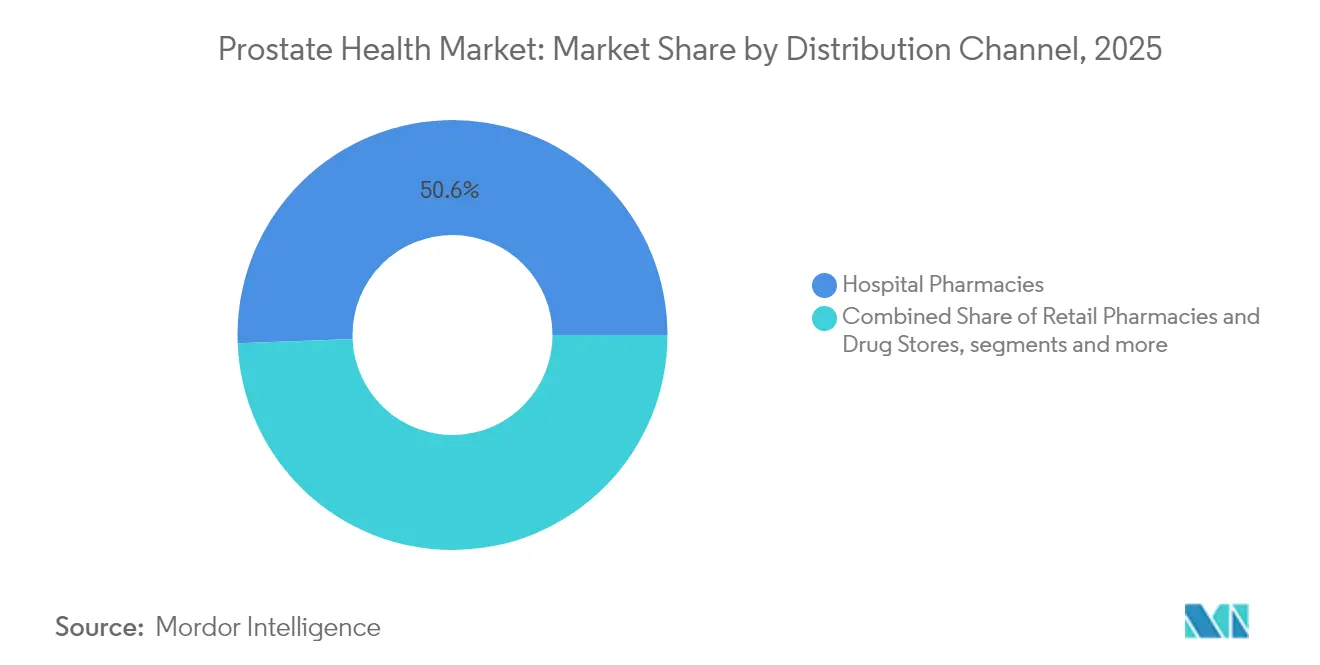
la domination hospitalière challengée par les plateformes numériquesLes pharmacies hospitalières ont généré 50,62 % des revenus en 2025, les produits radiopharmaceutiques complexes nécessitant une préparation spécialisée. Les comités de tumeurs et l'imagerie sur site renforcent également la centralité de ce canal.
Les portails en ligne et la télémédecine constituent désormais la voie à la croissance la plus rapide, à un TCAC de 10,86 %, offrant aux consommateurs soucieux de leur vie privée des renouvellements pratiques, des tests à domicile et des voies d'escalade rapides. Les chaînes de pharmacies de détail maintiennent leur pertinence grâce aux produits en vente libre, mais co-commercialisent avec des applications de santé numérique pour sécuriser des prescriptions supplémentaires.
Analyse géographique
Marché de la santé prostatique en Amérique du Nord
L'Amérique du Nord détenait une part de 38,05 % du marché de la santé prostatique en 2025 et devrait maintenir une croissance à un chiffre moyen jusqu'en 2031. La couverture Medicare pour l'imagerie PSMA-PET, les panels génétiques et les radioligands soutient des interventions à prix élevé, tandis que les plans de bien-être en entreprise favorisent le dépistage de routine. Les modèles de soins directs aux consommateurs aux États-Unis normalisent la recherche de soins en ligne, stimulant l'observance et la détection précoce. Le système à payeur unique du Canada met l'accent sur le rapport coût-efficacité ; son approbation du rélugolix oral démontre une volonté de financer des médicaments qui réduisent les hospitalisations et les visites pour injections.
Marché de la santé prostatique en Asie-Pacifique
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,18 % pour la période 2026–2031. Le Japon et la Corée du Sud sont en tête dans l'adoption de l'IRM multiparamétrique et des soins fondés sur les recommandations cliniques, tandis que la Chine et l'Inde connaissent une croissance à fort volume mais font face à des lacunes en matière de remboursement et de sensibilisation au dépistage. Les gouvernements déploient des campagnes public-privé, associant des « journées de bilan » en milieu hospitalier à des suivis par télémédecine pour combler les problèmes d'accès, attirant ainsi des multinationales et des startups locales sur le marché de la santé prostatique.
Marché de la santé prostatique en Europe
L'Europe suit une voie centrée sur les données probantes qui tempère la vitesse d'adoption mais garantit la durabilité. Les agences d'évaluation des technologies de santé conditionnent le remboursement à l'utilité coût-efficacité en conditions réelles, privilégiant les examens et les thérapies ayant démontré un bénéfice sur la survie ou la qualité de vie. L'Allemagne et la France s'appuient de plus en plus sur l'IRM multiparamétrique pour le triage des biopsies, tandis que le Service national de santé du Royaume-Uni pilote un dépistage adapté au risque.
Marché de la santé prostatique au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique restent des marchés naissants mais prometteurs. L'augmentation de l'espérance de vie, le développement d'hôpitaux dans le secteur privé et les campagnes gouvernementales de dépistage créent une demande croissante. Les contraintes incluent une faible densité d'urologues et des systèmes de remboursement fragmentés, mais les installations PSMA-PET dans les États du Conseil de coopération du Golfe illustrent une montée en compétences progressive.

Paysage réglementaire
La surveillance réglementaire du marché de la santé prostatique est façonnée par les voies applicables aux produits combinés et aux diagnostics compagnons, qui relient les exigences relatives aux médicaments, aux dispositifs et aux performances des DIV. Aux États-Unis, le FDA Office of Combination Products attribue la supervision en fonction du mode d'action principal (PMOA) en vertu de la section 503(g) du Federal Food, Drug, and Cosmetic Act, déterminant si le CDER, le CDRH ou le CBER dirige l'examen. Cette approche est complétée par les exigences cGMP pour les produits combinés en vertu du 21 CFR Part 4, ainsi que par l'évolution des directives de la FDA et des exigences de déclaration de sécurité post-commercialisation (y compris une mise à jour des directives en juin 2025).
En Europe, les composants médicament-dispositif et diagnostic sont régis à la fois par les règles relatives aux médicaments et par le règlement sur les dispositifs médicaux (UE) 2017/745 (MDR) et le règlement sur les dispositifs médicaux de diagnostic in vitro (UE) 2017/746 (IVDR). Le groupe opérationnel de l'EMA sur les produits combinés (COMBO) soutient la coordination intersectorielle pour les combinaisons intégrées médicament-dispositif. Les diagnostics compagnons pour les thérapies ciblées du cancer de la prostate constituent un point de pression clé en matière de conformité, où les exigences de l'IVDR augmentent la charge probatoire et d'évaluation de conformité. Une réflexion multipartite menée en juillet 2025 a également souligné la nécessité d'un alignement plus étroit entre les évaluations des médicaments et des dispositifs/DIV pour les CDx dans le cadre de l'IVDR, renforçant la valeur pratique d'un avis scientifique précoce et d'une planification parallèle entre les volets médicament, dispositif et diagnostic pour les développeurs commercialisant des tests génomiques, des thérapeutiques liées à l'imagerie ou des combinaisons fixes sur ce marché.
Paysage concurrentiel
Le marché de la santé prostatique associe des acteurs pharmaceutiques établis, des innovateurs en dispositifs médicaux et des perturbateurs numériques. Bayer, Pfizer et Merck exploitent le développement multi-indication des inhibiteurs des récepteurs aux androgènes ; la troisième approbation américaine du darolutamide illustre cette stratégie. L'acquisition de RayzeBio par Bristol Myers Squibb offre une entrée immédiate dans les produits radiopharmaceutiques en phase avancée et souligne l'appétit des investisseurs pour les modalités ciblées.
Des entreprises de dispositifs médicaux telles que Boston Scientific et Teleflex élargissent leurs portefeuilles avec des outils mini-invasifs pour l'HBP qui privilégient la préservation de la fonction sexuelle. La plateforme UroLift 2, désormais autorisée pour toutes les anatomies prostatiques, et la thérapie à la vapeur Rezūm offrent un soulagement rapide des symptômes et des temps de récupération plus courts, permettant une expansion des procédures ambulatoires.
Les plateformes axées sur le numérique s'attaquent à la réticence culturelle aux visites en clinique. Les modèles d'abonnement proposent des tests à la demande, des téléconsultations et une distribution à domicile, captant des utilisateurs qui pourraient autrement rester non traités. Les acteurs établis intègrent des points de contact virtuels ou s'associent à des e-pharmacies pour éviter les fuites. La concurrence repose de plus en plus sur les données probantes des résultats en vie réelle et l'alignement avec les payeurs, les équipes d'accès au marché évaluant les métriques de coût par QALY.
Leaders du secteur de la santé prostatique
Teleflex
Novartis AG
Elekta
Siemens Healthcare GmbH
Bayer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la santé prostatique
- GlaxoSmithKline
- Pfizer
- Eli Lilly and Company
- Merck
- Abbvie
- Astellas Pharma
- Ipsen
- Ferring Pharmaceuticals
- Boston Scientific
- Teleflex
- Olympus
- NxThera (Medtronic)
- PROCEPT BioRobotics
- Avadel Pharmaceuticals plc
- Urotronic Inc.
- Endo International
- Sanofi
- Bayer
- Nymox Pharmaceutical
- Veracyte (Genomic Health)

Opportunités de marché et perspectives d'avenir
L'expansion des schémas thérapeutiques ciblés, associée aux diagnostics obligatoires de sélection des patients, crée un espace blanc pour des offres intégrées de thérapie et de dépistage dans la prise en charge du cancer de la prostate. Les récentes actions réglementaires témoignent d'une utilisation de plus en plus précoce et définie moléculairement, la FDA ayant approuvé le capivasertib (Truqap) en association avec l'abiratérone et la prednisone pour la maladie métastatique déficiente en PTEN en juin 2026, et approuvé le test VENTANA PTEN (SP218) RxDx comme diagnostic compagnon. Johnson & Johnson a également obtenu l'approbation de la Commission européenne pour Akeega (niraparib associé à l'acétate d'abiratérone) pour le cancer de la prostate métastatique hormono-sensible à mutation BRCA1/2 en mars 2026, et a reçu l'autorisation de la MHRA britannique en juillet 2026.
Ces approbations renforcent l'importance pratique d'un dépistage accessible des biomarqueurs (flux de travail sur tissu et/ou biopsie liquide). Elles favorisent également les opportunités pour les prestataires de diagnostics, les réseaux de laboratoires et les parcours numériques qui regroupent les tests, l'interprétation et la délivrance de médicaments. Les flux de travail liés aux radioligands et à l'imagerie avancée offrent une marge de commercialisation supplémentaire, ancrée par le remboursement et l'élargissement des indications déjà visibles sur les principaux marchés. Par exemple, Pluvicto a reçu une autorisation élargie de la MHRA britannique en février 2026, et les États-Unis disposent de voies de remboursement plus claires pour l'imagerie PSMA-TEP et les radiopharmaceutiques, conformément à la dynamique d'adoption du marché nord-américain décrite dans l'étude. Les plateformes qui réduisent les frictions opérationnelles, notamment la logistique des doses, la préparation des sites et la coordination entre imagerie et thérapie, et qui consolident l'IRM multiparamétrique, la TEP-PSMA et la stratification du risque génomique en un nombre réduit de points de contact avec les patients, disposent d'une voie concrète vers l'échelle, en particulier dans les systèmes hospitaliers où la manipulation des radiopharmaceutiques et les parcours spécialisés concentrent déjà la demande.
Recent Industry Developments in Marché de la santé prostatique
- Février 2026 : Pluvicto a reçu une autorisation élargie de la MHRA britannique pour des indications supplémentaires, élargissant l'accès à la thérapie par radioligand ciblant le PSMA au Royaume-Uni. Cette approbation reflète l'adoption croissante des thérapies radiopharmaceutiques dans la prise en charge du cancer de la prostate et étend les parcours de traitement au sein des systèmes de santé britanniques.
- Septembre 2025 : Elekta a annoncé des résultats d'essais cliniques montrant que la radiothérapie adaptative guidée par IRM avec Elekta Unity améliorait les symptômes urinaires rapportés par les patients atteints de cancer de la prostate. Ces résultats renforcent la proposition de valeur clinique des flux de travail de radiothérapie guidée par IRM, qui différencient les centres d'oncologie de pointe et soutiennent l'utilisation des équipements capitalistiques pour les indications prostatiques.
- Décembre 2024 : Siemens Healthineers et Profound Medical ont annoncé un accord pour proposer une solution complète de thérapie prostatique guidée par IRM. Cette collaboration relie les plateformes d'imagerie et de thérapie au sein d'un flux de travail intégré, favorisant une standardisation procédurale plus large et accélérant l'adoption des programmes de traitement prostatique guidés par IRM.


Marché de la santé prostatique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans le cadre de cette étude, le marché de la santé prostatique est comptabilisé comme le chiffre d'affaires généré par les produits et services utilisés pour prévenir, détecter et traiter les affections prostatiques, principalement l'hyperplasie bénigne de la prostate, la prostatite et le cancer de la prostate, dans les contextes de soins et pharmaceutiques.
Exclusions du champ d'application : nous excluons les consommables généraux d'urologie qui ne sont pas spécifiques à la prostate, ainsi que les campagnes de sensibilisation ou les programmes de conseil qui ne correspondent pas à une transaction commerciale de produit ou de service facturable.
Aperçu de la segmentation
- Par indication de maladie (valeur)
- Hyperplasie bénigne de la prostate (HBP)
- Cancer de la prostate
- Prostatite
- Par type de produit (valeur)
- Médicaments sur ordonnance
- Compléments en vente libre
- Diagnostics (kits PSA, IRM multiparamétrique, tests génomiques)
- Dispositifs mini-invasifs (laser, radiofréquence, élévation de l'urètre prostatique)
- Par canal de distribution (valeur)
- Pharmacies hospitalières
- Pharmacies de détail et parapharmacies
- Plateformes en ligne et téléurologie
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir en premier lieu les limites du marché, puis nous traduisons les signaux de demande diagnostiquée et traitée en données d'entrée du marché avant les calculs de chiffre d'affaires. Des sources publiques telles que le CDC américain, le NIH et le NCI, l'OMS et l'OCDE nous aident à ancrer les tendances des populations diagnostiquées et traitées, l'adoption du dépistage et les schémas d'utilisation des soins.
Pour traduire ces signaux en données d'entrée du marché, nous examinons également des sources telles que les bases de données de dispositifs et de médicaments de la FDA, les directives cliniques et publications (y compris les mises à jour des directives de l'AUA et les études évaluées par des pairs), ainsi que les publications des payeurs et de santé publique indiquant les parcours de traitement. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée sont ensuite utilisés pour comprendre le positionnement des produits et l'orientation des prix. En parallèle, des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, ainsi que les bases de données de brevets sont utilisés de manière sélective pour combler les lacunes concernant les lancements de produits, le calendrier des pipelines et certaines divulgations de chiffre d'affaires. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires permettent de confirmer ce qui est utilisé en pratique et ce qui est remboursé, car les soins prostatiques peuvent varier selon les directives, les préférences des prestataires et l'observance des patients. Nous avons échangé avec un panel de cliniciens, d'acteurs du diagnostic, de distributeurs et de dirigeants axés sur les produits dans les principales régions, et les retours obtenus ont servi à valider les taux d'adoption, les fourchettes de prix, ainsi que la répartition entre les dépenses liées à la thérapie médicamenteuse, aux tests et aux dispositifs liés aux procédures.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 14 % | APAC : 47 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 59 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le modèle central est construit selon une approche descendante unique, où l'épidémiologie et les populations de patients traités sont converties en dépenses en appliquant des répartitions de parcours de soins et des fourchettes de prix typiques pour les principales étapes thérapeutiques et diagnostiques. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications échantillonnées prix multiplié par volume pour les tests courants, les volumes de procédures pour les interventions BPH mini-invasives, et les signaux de chiffre d'affaires des fournisseurs issus des divulgations publiques, puis ajustés lorsque les vérifications ne concordent pas.
Quelques données pratiques déterminent l'essentiel du dimensionnement, notamment la tendance du vieillissement de la population masculine, la prévalence diagnostiquée et l'intensité du dépistage (y compris les schémas de test PSA), le glissement de répartition entre les classes de médicaments et la prise en charge par procédure dans l'HBP, l'adoption des diagnostics avancés et des tests de confirmation, ainsi que la durée annuelle typique de la thérapie dans les lignes de traitement du cancer. Lorsqu'un pays dispose de données publiques limitées, nous utilisons des indicateurs de substitution tels que la densité de médecins, la disponibilité du remboursement et l'activité d'importation et d'enregistrement pour combler les lacunes, et nous maintenons des hypothèses prudentes jusqu'à leur confirmation par des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance puisse être exprimée à travers un scénario de base et une fourchette reflétant les évolutions des directives de dépistage, du remboursement et de la répartition thérapeutique. Les variables sont projetées avec le consensus des données primaires, et nous testons la sensibilité aux prix et à l'utilisation plutôt que de supposer une tendance linéaire unique.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs couches, où les résultats sont vérifiés par rapport à des signaux indépendants tels que les volumes de procédures, l'intensité des tests diagnostiques et l'orientation des prix observée publiquement, avant l'approbation d'un chiffre final. Lorsqu'un écart semble inhabituel, le modèle est rouvert pour confirmer les hypothèses au niveau national, et des appels de suivi sont déclenchés avec les experts concernés pour confirmer ce qui a changé.
Une étape d'examen interne est également utilisée pour vérifier la cohérence des totaux du marché, de la logique de croissance et des répartitions par segment, et toute anomalie est documentée et corrigée. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des approbations majeures, des changements de remboursement ou des évolutions notables des prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent une vue actualisée, alignée sur les informations publiquement disponibles les plus récentes.
Estimation du marché de la santé prostatique par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour le marché de la santé prostatique peuvent sembler très éloignées les unes des autres, car les différentes études ne comptabilisent pas toujours les mêmes revenus, et les règles d'année et de devise sous-jacentes au calcul ne sont pas toujours visibles. Dans notre travail, nous maintenons la limite liée aux produits payants et aux services facturables associés aux affections prostatiques, puis nous testons le résultat par rapport à des signaux d'activité de soins réels.
Un facteur d'écart courant est la fréquence d'actualisation, car les prix, la répartition thérapeutique et l'adoption des procédures liées aux dispositifs peuvent évoluer de manière significative au cours d'une année, ce qui modifie alors le total du marché même si les volumes de patients restent stables. Un autre facteur est le traitement du calendrier des devises et de l'inflation, car certaines estimations utilisent un taux de change annuel unique ou mélangent des prix nominaux et réels, ce qui peut faire évoluer un chiffre mondial à la hausse ou à la baisse. En revérifiant la logique des PSA (prix de vente moyen) et le calendrier de conversion lors des mises à jour, puis en revalidant avec les retours des prestataires et des canaux, Mordor Intelligence réduit le risque qu'un bruit de tarification ponctuel s'intègre durablement dans la taille du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,01 milliards USD (2026) | |
| Rapport sectoriel A | 38,60 milliards USD (2023) | Utilise une année de référence antérieure et applique généralement une vue en devise sur une seule année, ce qui peut sous-estimer les évolutions récentes de la répartition thérapeutique et les ajustements de prix apparus après les mises à jour de remboursement et de directives. |
| Communiqué de presse B | 34,07 milliards USD (2024) | Reflète souvent un ensemble de transactions plus restreint et des hypothèses de croissance de haut niveau, avec une visibilité limitée sur la manière dont les diagnostics et les procédures liées aux dispositifs sont comptabilisés et sur l'évolution des PSA selon les zones géographiques. |
Globalement, l'écart s'explique par ce qui est comptabilisé, l'année choisie pour la valeur phare, et la manière dont les prix et les devises sont traités. En maintenant le calcul lié à des données d'entrée reproductibles telles que les populations traitées, l'intensité des tests et procédures, et des fourchettes de prix réalistes, nous obtenons un chiffre de marché qui peut être retracé à des étapes claires et revérifié à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial de la santé prostatique ?
La taille du marché de la santé prostatique a atteint 36,01 milliards USD en 2026 et devrait atteindre 55,8 milliards USD d'ici 2031.
Quelle condition génère le plus grand chiffre d'affaires au sein du marché ?
L'HBP est en tête, capturant 46,12 % de la part du marché de la santé prostatique en 2025 en raison de sa forte prévalence chez les hommes vieillissants.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un TCAC de 11,18 % entre 2026 et 2031, portée par le vieillissement démographique, la hausse des revenus et l'expansion des programmes de dépistage.
Pourquoi les diagnostics génomiques gagnent-ils du terrain ?
Les coûts des panels multigéniques sont tombés en dessous de 500 USD, et des tests tels que MyProstateScore 2.0 éliminent 41 % des biopsies inutiles, améliorant l'efficacité des soins.
Dernière mise à jour de la page le:



