
Größe und Marktanteil des Marktes für Verarbeitete Eier
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.33 Milliarden US-Dollar |
| Marktgröße (2031) | 6.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Verarbeitete Eier von Mordor Intelligence
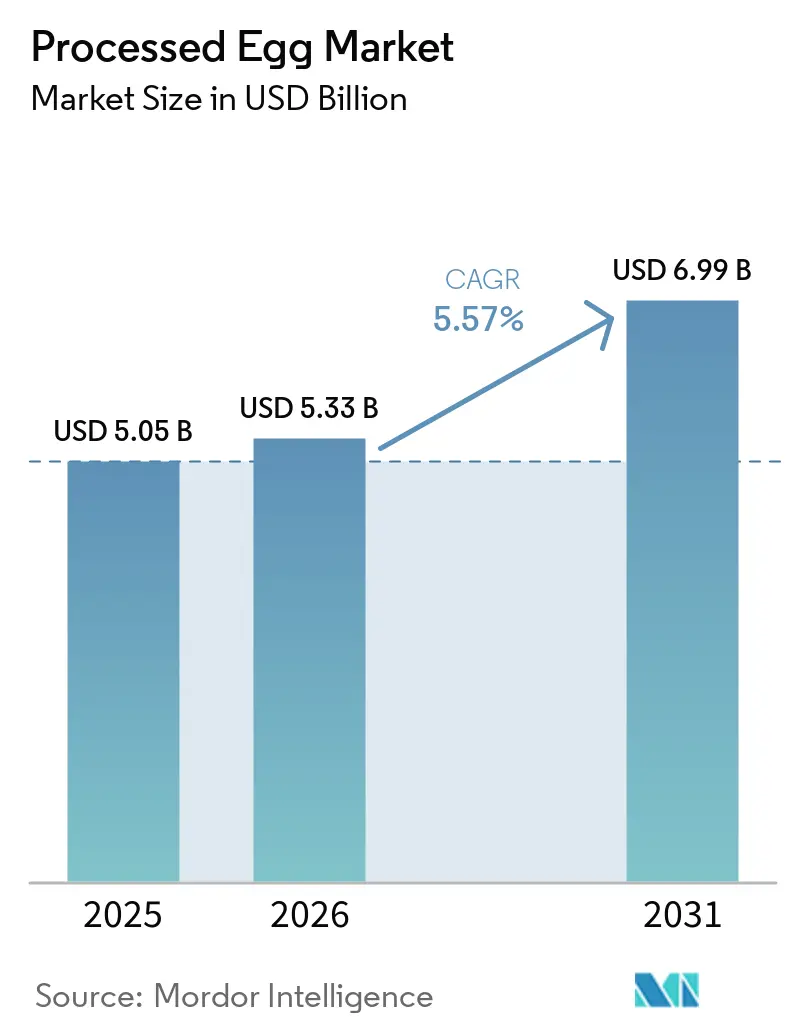
Die Marktgröße für Verarbeitete Eier wird voraussichtlich von USD 5,05 Milliarden im Jahr 2025 und USD 5,33 Milliarden im Jahr 2026 auf USD 6,99 Milliarden bis 2031 anwachsen, was einem CAGR von 5,57 % zwischen 2026 und 2031 entspricht. Der Wandel von traditionellen Schaleneiern hin zu lagerstabilen, pathogenreduzierten verarbeiteten Eiprodukten wird von Lebensmittelherstellern, HoReCa-Betreibern (Hotels, Restaurants und Catering) sowie modernen Einzelhändlern vorangetrieben. Diese verarbeiteten Alternativen bieten mehrere Vorteile, darunter verbesserte Lebensmittelsicherheit, verlängerte Haltbarkeit und vereinfachte Logistik, was sie zur bevorzugten Wahl macht. Der Markt für Verarbeitete Eier hat sich angesichts von Herausforderungen wie Ausbrüchen der hochpathogenen aviären Influenza (HPAI), die das Angebot an Schaleneiern gestört haben, als widerstandsfähig erwiesen. Darüber hinaus sind die Backwaren-, Süßwaren- und Sporternährungsindustrien wichtige Treiber der Marktnachfrage, da sie auf standardisierte Proteineingaben angewiesen sind, um eine gleichbleibende Qualität ihrer Produkte zu gewährleisten. In aufstrebenden Volkswirtschaften begegnen verarbeitete Eiformate den Einschränkungen der Kühlkettendistribution, die das Angebot an Schaleneiern behindern. Darüber hinaus entsprechen diese Formate strengen Lebensmittelsicherheitsvorschriften, die zunehmend pasteurisierte Produkte bevorzugen, was ihre Akzeptanz weiter fördert.
Wichtigste Erkenntnisse des Berichts
- Nach Form führten flüssige Eiprodukte mit einem Marktanteil von 38,52 % im Jahr 2025, während gefrorene Eiprodukte bis 2031 mit einem CAGR von 7,35 % wachsen sollen.
- Nach Produkttyp hielt Vollei im Jahr 2025 einen Anteil von 67,54 % an der Marktgröße für Verarbeitete Eier; Eiweiß wächst bis 2031 mit einem CAGR von 6,91 %.
- Nach Endverbraucher erzielte das HoReCa-Segment im Jahr 2025 einen Umsatzanteil von 52,20 % und soll im Zeitraum 2026–2031 mit einem CAGR von 7,15 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,24 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich einen CAGR von 8,43 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Backwaren- und Süßwarenindustrie | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Convenience-Lebensmitteln und städtische Lebensstile | +1.4% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Anstieg proteinreicher Ernährung und Sporternährung | +0.9% | Nordamerika und Europa, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Fokus auf Lebensmittelsicherheit und Pasteurisierungsvorschriften | +0.8% | Global, regulatorisch geführt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei der Verarbeitung und Konservierung von Eiern | +0.7% | Nordamerika und Europa, schrittweise Einführung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung flüssiger Eiprodukte im Gastronomiebereich | +1.1% | Global, beschleunigt in Nordamerika und dem HoReCa-Bereich des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Backwaren- und Süßwarenindustrie
Industrielle Bäckereien und Süßwarenhersteller integrieren zunehmend verarbeitete Eier in ihre Produktionslinien. Dieser Schritt zielt darauf ab, die Chargenkonsistenz zu gewährleisten und die Arbeitskosten für das Aufschlagen und Trennen von Schaleneiern zu senken. Dieser Trend ist besonders in volumenstarken Kategorien wie Sandwichbrot, Kuchen und Gebäck ausgeprägt. Hier sorgen flüssige Volleier und Eigelb für Emulgierung und Feuchtigkeitsspeicherung und eliminieren die Variabilität, die mit Schaleneiern verbunden ist. Der Markt wird auch durch einen wachsenden Trend bei Premium-Bäckereien gestützt. Die American Bakers Association meldete einen Anstieg der gewerblichen Bäckereiproduktion in den Vereinigten Staaten um 4,2 % für das Jahr 2024[1]Quelle: American Bakers Association, "State of the Baking Industry 2025", americanbakers.org. Dieses Wachstum wird durch eine steigende Nachfrage nach Premium-Handwerksbroten und Clean-Label-Snackkuchen angetrieben, die beide einen höheren Eifeststoffgehalt erfordern. Lebensmittelsicherheitsbedenken sind eine weitere treibende Kraft hinter dem Wandel des Backwarensektors hin zu verarbeiteten Formaten. Ein einziges kontaminiertes Schalenei gefährdet eine gesamte Charge, aber die Verwendung von pasteurisierten Flüssigeiern mindert die Bedrohung durch Salmonella enteritidis bereits auf der Zutatenstufe. Unterdessen gewinnt in Europa der Drang nach zertifizierten Bio-Verarbeitungseiern an Dynamik. Dies ist größtenteils auf die EU-Verordnung 2092/91 für Bio-Backwaren zurückzuführen, wobei Hersteller darauf abzielen, die Einhaltung der Vorschriften in ihren länderübergreifenden Betrieben zu vereinfachen.
Nachfrage nach Convenience-Lebensmitteln und städtische Lebensstile
Die Urbanisierung in den Märkten des asiatisch-pazifischen Raums und des Nahen Ostens verkürzt die Mahlzeitenzubereitungszeit erheblich und treibt eine steigende Nachfrage nach verzehrfertigen und kochfertigen Mahlzeitformaten an. Diese Formate stützen sich zunehmend auf verarbeitete Eier als praktische und zuverlässige Proteinquelle. Dieser Wandel im Verbraucherverhalten schafft eine Präferenz für haltbare und gekühlte verarbeitete Eiprodukte, die im Vergleich zu zerbrechlichen Schaleneiern beim Lieferprozess auf der letzten Meile widerstandsfähiger und weniger bruchanfällig sind. In China erreichte die Eierproduktion im Jahr 2024 beeindruckende 35,88 Millionen Tonnen, wie das Nationale Statistikamt Chinas berichtete[2]Quelle: Nationales Statistikamt Chinas, "Nationale Daten", data.stats.gov.cn. Die Urbanisierung verändert die Vertriebslandschaft grundlegend: Verbraucher wenden sich von traditionellen Naßmärkten ab und bevorzugen moderne Einzelhandelsgeschäfte und Gastronomiekanäle. Dieser Wandel treibt die Nachfrage nach flüssigen und gefrorenen Eiprodukten an. Darüber hinaus zeigt sich der wachsende Bedarf an Bequemlichkeit im Gastronomiesektor, wo Arbeitskräftemangel Schnellrestaurants und Hotelküchen dazu veranlasst, das manuelle Aufschlagen von Schaleneiern durch vorportionierte flüssige Ei-Produkte zu ersetzen. Diese Produkte reduzieren nicht nur die Zubereitungszeit, sondern steigern auch die betriebliche Effizienz.
Anstieg proteinreicher Ernährung und Sporternährung
Eiweißprotein gewinnt zunehmend an Popularität in der Sporternährung und bei funktionellen Lebensmittelanwendungen, vor allem aufgrund seines vollständigen Aminosäureprofils, seines hohen biologischen Wertes und seiner Clean-Label-Positionierung im Vergleich zu Molken- und Sojaproteinisolaten. Gaspari Nutritions Proven Egg-Linie, die 25 Gramm Protein pro Portion liefert, ist ein bemerkenswertes Beispiel für die wachsende Kommerzialisierung von Eiweißprotein in der Sporternährungskategorie. Dieser wachsende Trend wird durch ein zunehmendes Misstrauen der Verbraucher gegenüber synthetischen Zusatzstoffen weiter angetrieben. Die Transparenz der Einzelzutat bei Eiweißprotein spricht Clean-Label-Befürworter stark an und entspricht dem globalen Trend des Sporternährungsmarktes hin zu Proteinquellen auf Basis ganzer Lebensmittel. Darüber hinaus wird laut dem International Food Information Council erwartet, dass 70 % der Nährstoffkonsumenten in den Vereinigten Staaten bis 2025 dem Proteinkonsum Priorität einräumen werden, was die steigende Nachfrage nach hochwertigen Proteinoptionen unterstreicht[3]Quelle: International Food Information Council, "Food & Health Survey 2025", ific.org.
Fokus auf Lebensmittelsicherheit und Pasteurisierungsvorschriften
In Nordamerika und Europa treiben regulatorische Bemühungen zur Eliminierung von Salmonella enteritidis aus der Eiproduktionskette die zunehmende Nutzung pasteurisierter verarbeiteter Eier voran. Die Egg Safety Rule der FDA schreibt Umgebungstests und Kühlung für Schaleneier vor, aber pasteurisierte flüssige, getrocknete und gefrorene Formate bieten eine zuverlässige Alternative, die den Pathogenreduzierungsstandards des USDA FSIS entspricht, ohne auf betriebliche Kontrollen angewiesen zu sein. Mittelgroße Verarbeiter, die die Lebensmittelsicherheit ohne die hohen Kosten der traditionellen thermischen Pasteurisierung verbessern möchten, setzen auf Hochfrequenzpasteurisierung, die elektromagnetische Felder nutzt, um eine 5-log-Salmonellenreduktion zu erreichen und dabei die funktionellen Eigenschaften der Eier zu erhalten. Darüber hinaus entstehen Kaltplasma- und Ozonsysteme als nicht-thermische Methoden zur Verlängerung der Haltbarkeit und Reduzierung der mikrobiellen Belastung, obwohl ihre kommerzielle Anwendung auf Pilotbetriebe beschränkt bleibt. Die HACCP-Zertifizierung ist zu einer Standardanforderung für Verarbeiter von Eiprodukten geworden, die institutionelle Gastronomie und Einzelhandels-Eigenmarken beliefern, und schafft eine Compliance-Barriere, die etablierte Akteure mit prüfungsbereiten Rückverfolgbarkeitssystemen begünstigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Schaleneiern | -0.9% | Nordamerika und Europa, episodisch im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbrüche der Aviären Influenza und anderer Geflügelkrankheiten | -1.2% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Hygienevorschriften | -0.5% | Nordamerika und EU, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsender Wettbewerb durch pflanzliche Eialternativen | -0.4% | Nordamerika und Europa, im Entstehen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Schaleneiern
Verarbeiter stehen vor erheblichen Herausforderungen durch schrumpfende Margen und instabile Vertragspreise, die durch Schwankungen bei den Rohstoffkosten verursacht werden. Diese Kostenschwankungen werden in erster Linie durch Futtergetreideinflation, steigende Energiepreise und Störungen bei Legehennenbeständen verursacht. Verarbeiter, die unter Festpreislieferverträgen arbeiten, erleiden Margenkompression, wenn die Inputkosten steigen, da sie die Preise nicht entsprechend anpassen können. Umgekehrt riskieren Verarbeiter, die diese Kostensteigerungen an die Kunden weitergeben, Marktanteile an Wettbewerber zu verlieren, wie z. B. pflanzliche Alternativen oder große Gastronomieunternehmen, die sich dafür entscheiden, Schaleneier intern aufzuschlagen. Das Problem wird durch den langen Zeitraum von 18–24 Monaten verschärft, der erforderlich ist, um Legehennenbestände nach krankheitsbedingten Keulung wieder aufzubauen. Diese verlängerte Erholungszeit führt zu anhaltenden Versorgungsengpässen, die tendenziell vertikal integrierte Produzenten mit eigenen Beständen begünstigen. Im Gegensatz dazu befinden sich Händlerverarbeiter, die auf Spotmarkt-Einkäufe angewiesen sind, in diesen Phasen der Versorgungsknappheit in einem Wettbewerbsnachteil.
Strenge Lebensmittelsicherheits- und Hygienevorschriften
Kleine und mittelgroße Verarbeiter stehen vor erheblichen Herausforderungen aufgrund der Kapital- und Betriebskosten, die mit der Einhaltung der Egg Safety Rule der FDA, der Pathogenreduzierungsstandards des USDA FSIS und der HACCP-Protokolle verbunden sind. Die Egg Safety Rule der FDA stellt strenge Anforderungen, darunter Umgebungstests, Kühlung während Lagerung und Transport sowie die Implementierung von Rückverfolgbarkeitssystemen, die Schaleneier mit ihren Ursprungsbetrieben verbinden. Diese Maßnahmen erhöhen die Kosten für die Einhaltung von Vorschriften erheblich, insbesondere für Verarbeiter, die von mehreren Lieferanten beziehen. Ebenso schreibt in der Europäischen Union die Verordnung 834/2007 vor, dass als Bio vermarktete Eiprodukte eine Bio-Zertifizierung erhalten müssen. Dieser Prozess umfasst Drittprüfungen und die Einrichtung getrennter Verarbeitungslinien, was die Kapitalintensität für Produzenten erhöht. Obwohl diese Vorschriften darauf ausgelegt sind, die Lebensmittelsicherheit zu verbessern und das Verbrauchervertrauen zu stärken, schaffen sie unbeabsichtigt Markteintrittsbarrieren. Diese Barrieren schränken den Wettbewerb ein und verlangsamen die Einführung von verarbeiteten Eiern, insbesondere in preissensiblen Märkten wie der institutionellen Gastronomie und den Einzelhandels-Eigenmarkenkanälen, wo Kostenüberlegungen entscheidend sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
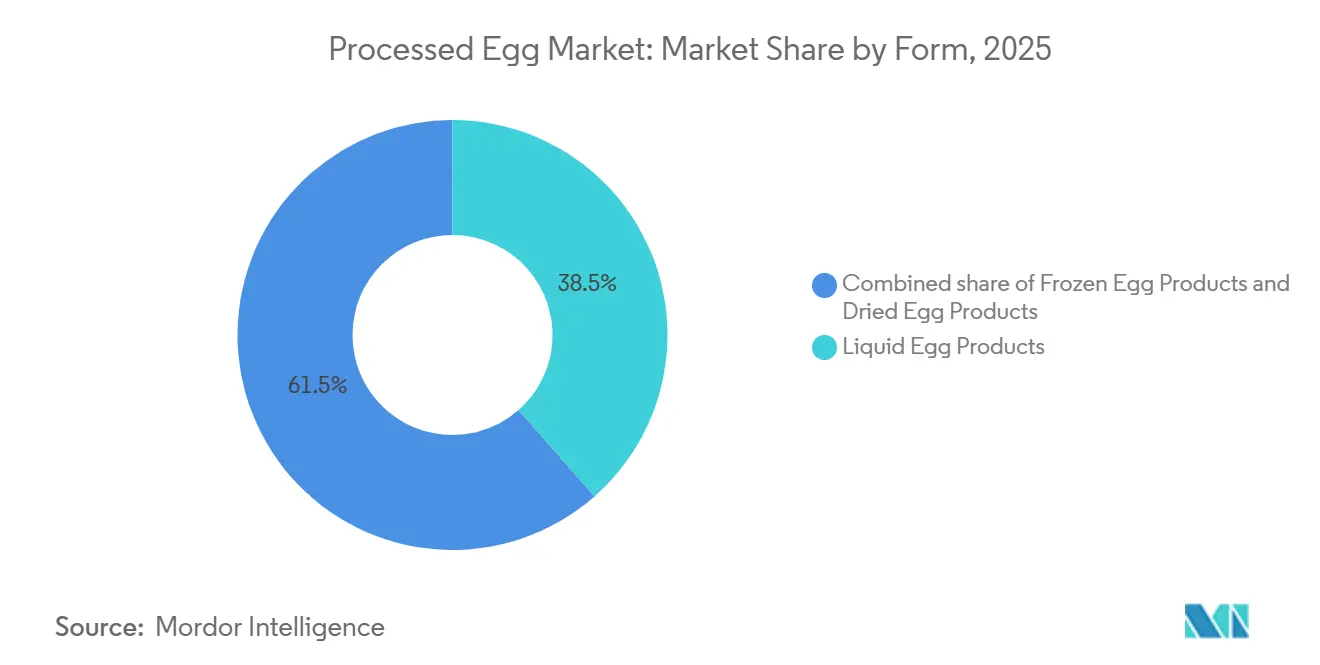
Flüssig dominiert, Gefroren beschleunigtIm Jahr 2025 hielten flüssige Eiprodukte einen dominanten Anteil von 38,52 % am Markt und unterstrichen damit ihre zentrale Rolle in industriellen Bäckereien, Schnellrestaurants und institutionellen Gastronomiebetrieben. Diese Sektoren schätzen die einfache Handhabung und die präzise Portionskontrolle, die flüssige Formate bieten. Durch die Verwendung flüssiger Formate können Unternehmen die arbeitsintensiven Aufgaben des Aufschlagens und Trennens von Schaleneiern umgehen, Abfall durch zerbrochene Schalen minimieren und sich nahtlos in die automatisierten Misch- und Dosiersysteme integrieren, die von volumenstarken Lebensmittelherstellern bevorzugt werden. Getrocknete Eiprodukte hingegen, die für ihre Lagerfähigkeit bei Umgebungstemperaturen und ihre verlängerte Haltbarkeit geschätzt werden, finden spezialisierte Verwendung in Militärrationen, Notfalllebensmittelvorräten und Exportmärkten. Diese Märkte kämpfen oft mit begrenzter Kühlketteninfrastruktur. Darüber hinaus ermöglicht der Einsatz von Sprühtrocknungstechnologie Verarbeitern, Flüssigeier in Pulver mit einem Feuchtigkeitsgehalt unter 5 % umzuwandeln. Dies verlängert nicht nur die Haltbarkeit des Produkts, sondern ermöglicht es Verarbeitern auch, Überschussproduktion zu nutzen und saisonale Preisschwankungen zu bewältigen.
Gefrorene Eiprodukte sollen die Spitzenposition einnehmen, mit einem prognostizierten CAGR von 7,35 % bis 2031. Dieses Wachstum wird durch strategische Investitionen in die Kühlhausinfrastruktur im Asien-Pazifik-Raum und im Nahen Osten, insbesondere in Gastronomiehubs, gestützt. Gefrorene Formate vereinen das Beste aus beiden Welten und bieten den sofortigen Komfort von Flüssigeiern bei gleichzeitig langer Lagerstabilität, die für getrocknete Produkte charakteristisch ist. Mit einer Kühlhaltbarkeit von 12–18 Monaten erfüllen sie perfekt die Bestandsverwaltungsanforderungen regionaler Distributoren und Restaurantbetreiber mit mehreren Standorten. Der Aufwärtstrend des Segments wird weiter durch die wachsende Präsenz internationaler Hotelketten und westlich geprägter Schnellrestaurants angetrieben. In Märkten wie Vietnam, Indonesien und den Philippinen nutzen diese Betriebe gefrorene Eiprodukte, um ihre Speisekarten zu standardisieren und die Abhängigkeit von lokalen Schalenei-Lieferketten zu umgehen.


Nach Produkttyp:
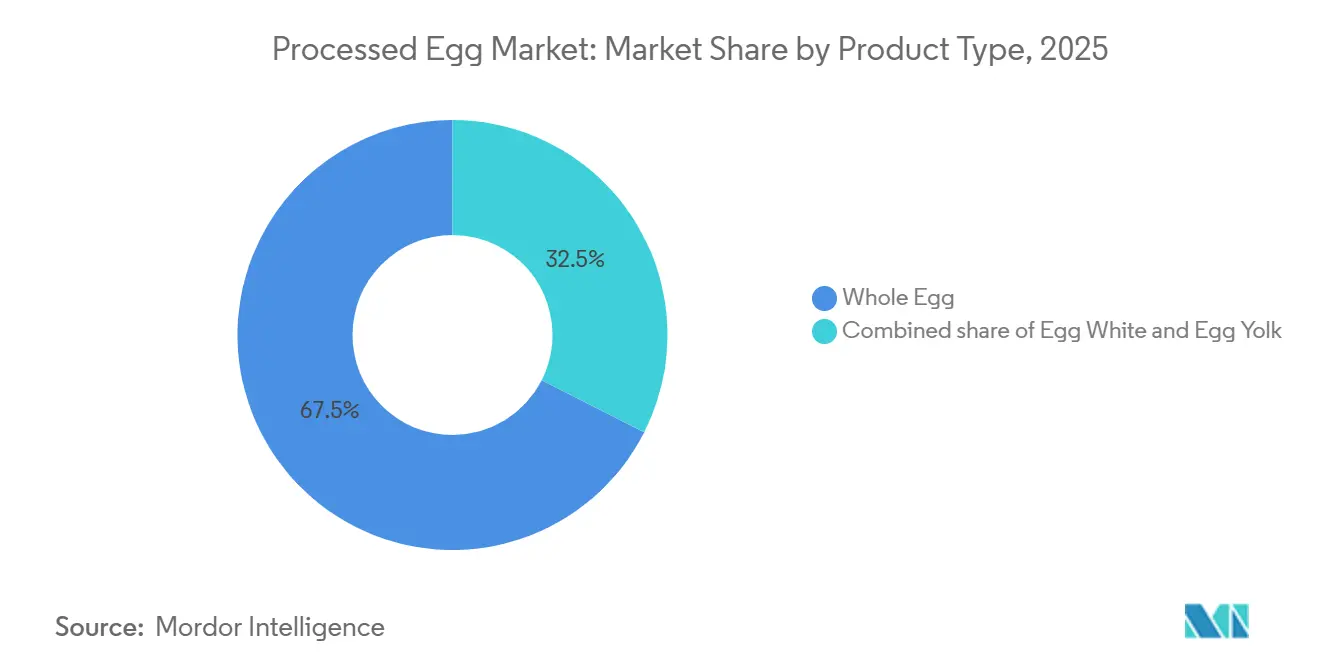
Vollei führt, Eiweiß steigt stark anIm Jahr 2025 machten Vollei-Formulierungen 67,54 % des Marktes aus, angetrieben durch ihre Anpassungsfähigkeit in den Bereichen Backwaren, Süßwaren und Fertiggerichte. Diese Anwendungen profitieren von den Emulgiereigenschaften des Eigelbs und den Schäumungseigenschaften des Eiweißes. Volleier sind unverzichtbar bei der Herstellung von Mayonnaise, Cremes und Nudelteig, wo die kombinierte Funktionalität von Eigelb und Eiweiß entscheidend für die gewünschte Textur und den Geschmack ist. Das Segment zeigt Reife mit stetigem Wachstum, das in erster Linie auf Bevölkerungszuwachs und Pro-Kopf-Eikonsum zurückzuführen ist, anstatt auf wesentliche Nachfrageänderungen. Eigelb, obwohl mit einem kleineren Marktanteil, erfüllt spezialisierte Rollen in Saucen, Dressings und Speiseeis. Seine einzigartigen Emulgiereigenschaften und sein reiches Mundgefühl rechtfertigen die zusätzlichen Kosten für Trennung und Verarbeitung.
Eiweiß soll bis 2031 mit einem starken CAGR von 6,91 % wachsen. Dieses Wachstum wird durch seine Beliebtheit in der Sporternährung, Proteinergänzungsmitteln und die steigende Nachfrage nach funktionellen Clean-Label-Lebensmitteln angetrieben, wobei die hohe Proteindichte von 83,3 % und das vollständige Aminosäureprofil des Eiweißes genutzt werden. Gaspari Nutritions Proven Egg-Linie, die 25 Gramm Protein pro Portion liefert, veranschaulicht den kommerziellen Erfolg von Eiweißprotein in Sporternährungspräparaten. Ebenso bedient Sussex Wholefoods Fitnessbegeisterte und Marken für Mahlzeitenersatz mit seinem Eiweißpulver. Die Backwarenindustrie unterstützt dieses Wachstum ebenfalls, indem sie die unübertroffenen Schäumungseigenschaften des Eiweißes in Baiser, Macarons und Angel Food Cake nutzt und pflanzliche Alternativen übertrifft. Herausforderungen bestehen jedoch weiterhin: Die Abhängigkeit des Eiweißes von Trenntechnologie und die Notwendigkeit, das Koprodukt Eigelb zu vermarkten, erzeugen Margendruck. Diese Situation begünstigt zunehmend vertikal integrierte Verarbeiter mit diversifizierten Produktportfolios.
Nach Endverbraucher:
HoReCa dominiert und beschleunigtIm Jahr 2025 machten HoReCa-Kanäle 52,20 % der Endverbrauchernachfrage aus und sollen bis 2031 mit einem CAGR von 7,15 % wachsen. Dieses Wachstum resultiert aus Arbeitskräftemangel und steigenden Löhnen, die Restaurants, Hotels und Cateringdienste dazu veranlassen, vom Aufschlagen von Schaleneiern auf vorportionierten Flüssigformate umzusteigen. Schnellrestaurants und Hotel-Frühstücksbuffets setzen zunehmend auf flüssige Eiprodukte, um eine gleichmäßige Portionskontrolle zu gewährleisten, die Zubereitungszeit zu verkürzen und Abfall durch zerbrochene Schalen zu minimieren. Die Präferenz der Gastronomiebranche für Flüssigeier wird durch Lebensmittelsicherheitsbedenken weiter unterstützt. Ein einziges kontaminiertes Schalenei kann zu einer Beanstandung durch das Gesundheitsamt führen, während pasteurisierte Flüssigeier mit ihrer 5-log-Pathogenreduktion den regulatorischen Safe-Harbor-Standards entsprechen.
Industrielle Endverbraucher, einschließlich der Lebensmittelherstellung und Nicht-Lebensmittelsektoren, sind auf verarbeitete Eier für Chargenkonsistenz, Pathogenreduktion und funktionelle Leistung angewiesen. Diese Anwendungen reichen von Nudeln und Backwaren bis hin zu Kosmetika und Pharmazeutika. Lebensmittelhersteller bevorzugen flüssige und getrocknete Eiformate, die sich nahtlos in automatisierte Produktionslinien integrieren lassen und die Variabilität und Arbeitskosten eliminieren, die mit dem Aufschlagen und Trennen von Schaleneiern verbunden sind. Obwohl kleiner im Umfang, sind Nicht-Lebensmittelanwendungen bedeutsam: Eibasierte Bindemittel in pharmazeutischen Tabletten und Eiweiß in Kosmetika nutzen hypoallergene Eigenschaften und filmbildende Eigenschaften, was ihre Premiumpreisgestaltung rechtfertigt.
Geografische Analyse
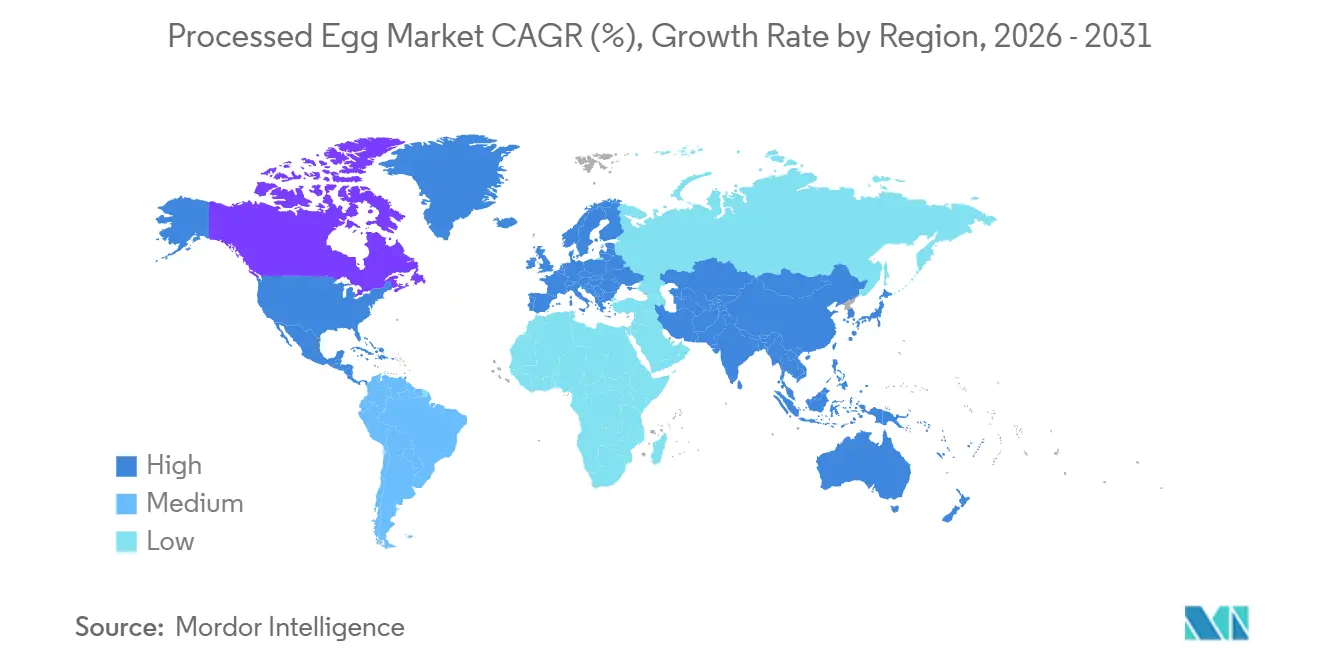
Markt für verarbeitete Eier in Nordamerika
Im Jahr 2025 trug Nordamerika 36,24 % der Markterlöse für verarbeitete Eier bei, angetrieben durch strenge Sicherheitsvorschriften und eine integrierte Lieferkette, die Legehennenbetriebe mit Verarbeitungsbetrieben verbindet. Im Jahr 2024 reduzierte die hochpathogene aviäre Influenza (HPAI) das Angebot erheblich, was dazu führte, dass die Schaleneipreise Rekordhöhen erreichten und Anfang 2025 einen Importanstieg aus Brasilien auslöste. Trotz dieser Störung stellten die Verarbeiter ihre Kapazitäten durch verbesserte Biosicherheitsmaßnahmen und Wiederauffüllungsbemühungen wieder her. Ende 2025 hatte Cal-Maine seine Herden bei 44,51 Millionen Hennen stabilisiert. Kanada und Mexiko lieferten zusätzliche Mengen, wobei Mexiko als kosteneffizienter Verarbeitungsstandort für US-amerikanische Abnehmer hervortrat. Kaliforniens Käfigfreiheitspflicht transformiert die Lieferkette der Westküste, fördert die Einführung kapitalintensiver käfigfreier Ställe und verarbeiteter Formate zur Reduzierung saisonaler Preisschwankungen.
Markt für verarbeitete Eier im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 8,43 % bis 2031. China, der weltweit größte Produzent von Roheiern, weist eine Durchdringungsrate bei verarbeiteten Eiern von unter 10 % auf, was erhebliches Wachstumspotenzial bietet, da städtische Nassmärkte zurückgehen. In Indien werden moderne Legehennenbetriebe und Kühlketteneinrichtungen zwar gefördert, jedoch verlangsamen fragmentierte Vorschriften die Einführung verarbeiteter Lebensmittel im Einzelhandel. Südostasien, unterstützt durch tourismusgetriebene Investitionen in die Gastronomie, verzeichnet ein zweistelliges Wachstum bei Flüssigei-Importen in Vietnam und auf den Philippinen.
Markt für verarbeitete Eier in EMEA und Südamerika
Europa, Südamerika sowie der Nahe Osten und Afrika vervollständigen die globale Marktlandschaft. Europas Schwerpunkt auf Tierschutz und Bio-Kennzeichnung schafft trotz steigender Kosten Premium-Marktchancen. Unternehmen wie Eurovo, Interovo und Groupe Avril nutzen ihre länderübergreifenden Aktivitäten. Brasiliens Exportanstieg in die USA während der HPAI-bedingten Engpässe unterstrich die Rolle Südamerikas als Ausweichlieferant. In den Staaten des Golfkooperationsrats zielen Investitionen in Kühllagerfazilitäten darauf ab, den wachsenden Gastgewerbesektor zu unterstützen und die Nachfrage nach Tiefkühleiern anzukurbeln.

Regulatorisches Umfeld
Verarbeitete Eierprodukte unterliegen einer Kombination aus internationalen Standards und länderspezifischen Kontrollsystemen, die sich auf Erregerkontrolle, Hygiene und die geprüfte Handelsberechtigung von Betrieben konzentrieren. Auf internationaler Ebene gibt der Codex Alimentarius Referenzstandards heraus, die für flüssige Eiprodukte relevant sind (zum Beispiel innerhalb des Allgemeinen Standards für Lebensmittelzusatzstoffe, GSFA, Lebensmittelkategorie 10.2.1), was die grenzüberschreitende Abstimmung bei der Konformität von Zutaten und Zusatzstoffen für weltweit gehandelte Eiprodukte unterstützt.
In den Vereinigten Staaten bildet der Egg Products Inspection Act die Grundlage für die kontinuierliche föderale Inspektion von flüssigen, gefrorenen und getrockneten Eiprodukten, umgesetzt durch USDA FSIS (9 CFR Part 590). Auch die FDA-GMPs für Lebensmittel und eibezogene Leitlinien fließen in umfassendere präventive Kontrollen und Handhabungsanforderungen ein. In der Europäischen Union legt die Verordnung (EG) Nr. 853/2004 Hygienevorschriften für Eiprodukte fest, unterstützt durch die Delegierte Verordnung (EU) 2023/2465 und die Durchführungsverordnung (EU) 2023/2466, wobei Betriebe für den Handel über die DG-SANTE-Listung zugelassen sein müssen. Für Großbritannien werden die Einfuhrbedingungen für Eiprodukte in der Import Information Note (IIN) A/16 im Rahmen des übernommenen EU-Rechts geregelt, was die Notwendigkeit zugelassener Betriebe und konformer Gesundheitsbescheinigungen für Sendungen unterstreicht.
Wettbewerbslandschaft
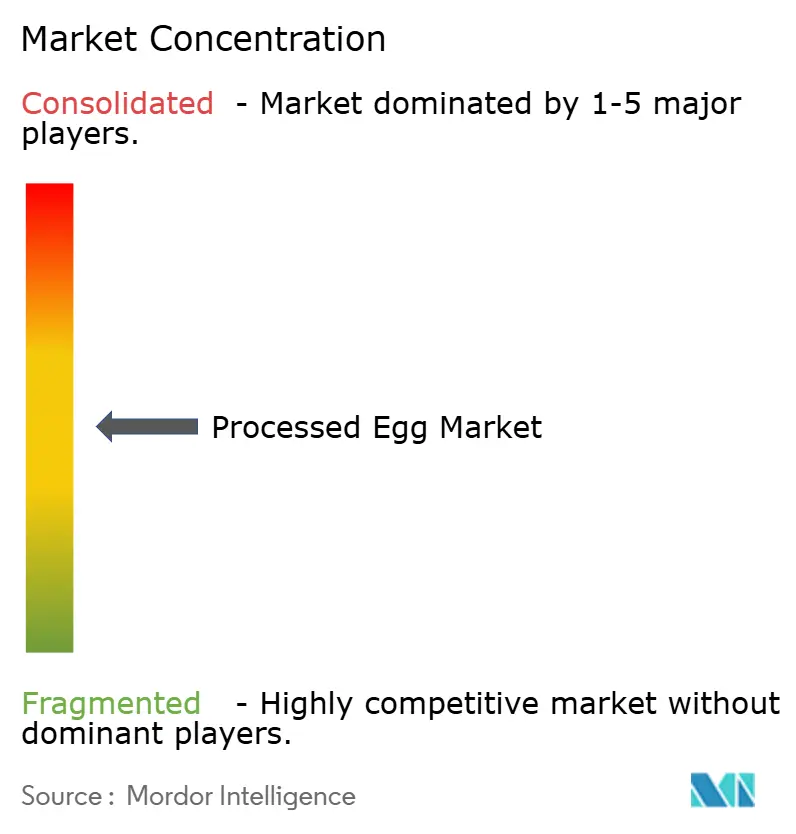
Der Markt für Verarbeitete Eier weist eine moderate Konzentration auf, wobei führende Akteure einen erheblichen Anteil der globalen Kapazität halten. Regionale Fragmentierung bleibt jedoch aufgrund der verderblichen Natur von Flüssigeiern und der logistischen Vorteile lokalisierter Verarbeitung bestehen. Produzenten wie Cal-Maine Foods, die 44,51 Millionen Hennen in verschiedenen US-Bundesstaaten beaufsichtigen, verlassen sich auf eigene Legehennenbestände. Dieser Ansatz hilft, die Rohstoffkosten zu stabilisieren und langfristige Lieferverträge mit Gastronomiehändlern und Industriekunden zu sichern. Diversifizierte Verarbeiter wie Michael Foods und Rembrandt Enterprises konkurrieren durch ein breites Produktangebot, darunter flüssige, getrocknete und gefrorene Eier sowie Mehrwertoptionen wie vorgekochte Rühreier und portionskontrollierte Omeletts, die besonders für Schnellrestaurants vorteilhaft sind. Spezialitätenanbieter wie Vital Farms erschließen Premium-Einzelhandelsnischen durch den Fokus auf Weidehaltungszertifizierungen und transparente Lieferketten.
Technologische Fortschritte verändern die Wettbewerbslandschaft. Innovationen wie Hochfrequenzpasteurisierung, Kaltplasma und ohmsche Erhitzung ermöglichen es mittelgroßen Verarbeitern, die Standards des USDA FSIS und der FDA Egg Safety Rule zu erfüllen, ohne die hohen Kapitalinvestitionen zu tätigen, die für traditionelle thermische Methoden erforderlich sind. Sanovo Technology Group und Moba B.V. stehen an der Spitze der Geräteinnovation und bieten modulare Verarbeitungslinien an, die Aufschlagen, Pasteurisierung und aseptische Verpackung in einem einzigen kompakten System integrieren, was die Kapitalanforderungen für regionale Verarbeiter, die in den Markt eintreten, reduziert.
Chancen im Weißen Raum umfassen Eiweißprotein für die Sporternährung, gefrorene Eiprodukte für den Gastronomiesektor im Asien-Pazifik-Raum und biologisch zertifizierte Formate für den europäischen Einzelhandel. Diese Segmente stellen etablierte Akteure aufgrund von Margendruck oder begrenzter Distributionsreichweite vor Herausforderungen. Aufkommende Disruptoren wie die pflanzlichen Ei-Startups Fabumin und Burcon-Puratos gewinnen in veganen Backwaren- und Gastronomieanwendungen an Bedeutung. Ihre funktionelle Leistung und Kostenkonkurrenzfähigkeit bleiben jedoch in den meisten industriellen Anwendungen hinter konventionellen Eiern zurück.
Marktführer der Branche für Verarbeitete Eier
-
Cal-Maine Foods Inc.
-
Michael Foods
-
Rose Acre Farms
-
Rembrandt Enterprises
-
Eurovo Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verarbeitete Eier
- Cal-Maine Foods Inc.
- Michael Foods (Post Holdings)
- Rose Acre Farms
- Rembrandt Enterprises
- Eurovo Group
- Ovostar Union N.V.
- Interovo Egg Group B.V.
- Bouwhuis Enthoven
- Igreca S.A.
- Pulviver
- Sanovo Technology Group
- Actini Group
- Moba B.V.
- Pelbo S.p.A.
- OVO Tech
- Cargill (Egg Products)
- Kewpie Corp.
- Avangardco PLC
- Dakota Layers
- Deb-El Foods
- Daybreak Foods
- Eggland's Best
- Vital Farms

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und neue Verarbeitungsstandorte in Nordamerika und Asien erweitern den adressierbaren Markt für verarbeitete Eier sowohl für die Lebensmittelherstellung als auch für das Foodservice-Segment. In Indien genehmigte SKM Egg Products eine Erweiterung im Wert von 48 Millionen USD, um die Haltungseinrichtungen zu modernisieren und 2 Millionen Vögel hinzuzufügen, wodurch die vorgelagerte Versorgung für Verarbeiter gestärkt wird, die flüssige, getrocknete und gefrorene Formate an Bäckerei-, Fertiggerichte- und institutionelle Kanäle verkaufen. In Nordamerika deuten die Eröffnung einer 75.000 Quadratfuß großen Eierverarbeitungsanlage von Herbruck's in Kendallville, Indiana (mit einer Kapazität von 420 Millionen Eiern pro Jahr) und der Start eines 600.000 Quadratfuß großen Industrie-Eier-Campus von Lovo in Saint-Hyacinthe, Quebec, auf einen weiteren Ausbau von Sortier- und Verarbeitungsplattformen hin, die höhere Volumina pasteurisierter und veredelter Eiprodukte unterstützen können.
Ein zweiter Chancenbereich ist die Produkt- und Portfoliodiversifizierung über konventionelle Eiformate hinaus, geprägt von Lebensmittelsicherheitsprioritäten und Angebotsvolatilität durch Vogelgrippe. The Every Company begann mit der Produktion von tierfreiem Eiweißprotein (OvoPro) im industriellen Maßstab in einer ADM-Anlage in Clinton, Iowa, und fügte damit eine neue Rohstoffoption für Kunden hinzu, die Eierfunktionalität benötigen, aber alternative Quellen suchen, um Protein anzureichern. Allgemeiner betrachtet können Verarbeiter, die staatliche Prüfungs- und Betriebszulassungsanforderungen erfüllen können (zum Beispiel USDA-Exportprogramme und EU-DG-SANTE-Listungsanforderungen), um grenzüberschreitende industrielle Käufer konkurrieren, die geprüfte HACCP-Systeme, konstante funktionale Leistung und verlässliche Logistik gegenüber der Beschaffung von Schaleneiern priorisieren.
Recent Industry Developments in Markt für verarbeitete Eier
- Juni 2026: Cal-Maine Foods gab eine Vereinbarung zur Beilegung von Forderungen mit dem US-Justizministerium und den Generalstaatsanwälten von 17 Bundesstaaten bekannt, einschließlich einer Zahlung von 1,5 Millionen USD und einer Verpflichtung, 30 Millionen Eier an Lebensmittelbanken und gemeinnützige Organisationen zu spenden. Die Einigung reduziert eine bedeutende rechtliche Belastung und unterstreicht die Compliance- und Stakeholder-Prüfung in der Eierlieferkette, die die Kundenqualifizierung und Vertragsgestaltung für verarbeitete Eiervolumina beeinflussen kann.
- Mai 2026: Cal-Maine Foods und Sara Lee Frozen Bakery, LLC gaben die Übernahme von Vermögenswerten des Van's-Foods-Geschäfts durch Cal-Maine bekannt. Der Schritt erweitert Cal-Maines Engagement im Bereich Fertiggerichte und fügt markenbezogene, verbraucherorientierte Vertriebswege hinzu, die verarbeitete Eierinputs aufnehmen können, während die Abhängigkeit von Rohstoff-Schaleneier-Zyklen verringert wird.
- April 2026: Michael Foods stellte drei neue Frühstücksinnovationen für den Frühling 2026 vor, darunter Papetti's French-Toast-Scheiben und käfigfreie Eiweiß-Bites. Die Einführung verbindet die Nutzung verarbeiteter Eier mit portablen, proteinbetonten Menüs im Foodservice und unterstützt die Nachfrage nach pasteurisierten flüssigen und gekochten Eiformaten.


Markt für verarbeitete Eier Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für verarbeitete Eier ist definiert als der Verkauf von Eiern, die aufgeschlagen und anschließend in stabilisierte Formate für den Lebensmitteleinsatz umgewandelt werden, hauptsächlich als flüssige, getrocknete oder gefrorene Eiprodukte, die als Zutaten gehandelt und verwendet werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt frische Schaleneier, die für den direkten Haushaltsverbrauch verkauft werden, sowie Ei-Ersatzprodukte aus, die keinen echten Eiinhalt verwenden.
Segmentierungsübersicht
-
Nach Form
- Flüssige Eiprodukte
- Getrocknete Eiprodukte
- Gefrorene Eiprodukte
-
Nach Produkttyp
- Vollei
- Eigelb
- Eiweiß
-
Endverbraucher
-
Industrie
- Lebensmittelherstellung
- Nicht-Lebensmittel-Endverwendung
- HoReCa
-
Einzelhandel
- Supermärkte/Verbrauchermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
-
Industrie
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Leitplanken für das Modell festzulegen, insbesondere hinsichtlich der Frage, wo Eier produziert werden, wie viel gehandelt wird und welcher Anteil typischerweise in die industrielle Verarbeitung fließt. Wir stützen uns auf öffentliche Quellen wie FAOSTAT für Eierproduktionsreihen, UN Comtrade für Handelsströme (Eiprodukte und verwandte Kategorien), USDA und andere nationale Agrarstatistiken für Angebots- und Preiskontext sowie Quellen wie Eurostat für EU-Produktions- und Handelsüberprüfungen.
Um das Modell nicht auf einem einzigen Datensatz aufzubauen, lesen wir auch Veröffentlichungen von Branchenverbänden sowie Lebensmittelsicherheits- oder Inspektionsaktualisierungen, zusammen mit Unternehmensunterlagen, Jahresberichten und Investorenpräsentationen, die Kapazität, Auslastung und Produktmix erörtern. Ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und Unternehmensintelligenz wird selektiv eingesetzt, um Umsatzaufteilungen zu standardisieren und Unternehmensstruktur sowie geografische Exposition zu bestätigen. Diese Desk-Quellen sind nicht erschöpfend, und andere öffentliche Dokumente wurden ebenfalls herangezogen, hauptsächlich um Daten zu kompilieren, Annahmen zu validieren und offene Fragen zu verarbeiteten Formen (flüssig, getrocknet, gefroren) zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um den Nachfragepool und die Preisannahmen einem Stresstest zu unterziehen, da verarbeitete Eiermengen und realisierte Preise je nach Form und Endnutzer unterschiedlich verlaufen können. Wir haben mit einer Mischung aus Verarbeitern, Distributoren und Großabnehmern in der industriellen Lebensmittelherstellung, der Gastronomie und dem Einzelhandel in den wichtigsten Verbrauchsregionen gesprochen, um Umrechnungsquoten, typische Vertragsstrukturen und die Art und Weise zu bestätigen, wie Pasteurisierungs- und Trocknungskosten in die Preisgestaltung einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | Führungskräfte (CXOs): 14 % | APAC: 51 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 42 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem nationale Eierproduktions- und Handelssignale in einen adressierbaren Pool für verarbeitete Eier rekonstruiert und dann nach Form und Endnutzer unter Verwendung von Verarbeitungsanteilen und Nutzungsmustern aus Quellen und Interviews aufgeteilt werden. Sobald der Nachfragepool aufgebaut ist, wird die Preislogik anhand beobachteter Bewegungen bei den Ei-Inputpreisen und dem typischen Aufschlag für Pasteurisierung, Trocknung, Verpackung und Kühlkettenhandling angewendet.
Diese Gesamtwerte werden dann mit selektiven Bottom-up-Näherungen überprüft, beispielsweise einer Lieferantenzusammenfassung für eine Stichprobe von Verarbeitern sowie Volumen multipliziert mit repräsentativen realisierten Preisen für flüssige, getrocknete und gefrorene Produkte. Zu den im Modell erfassten Inputs gehören Eierproduktionsmengen, Import- und Exportmengen für Eiprodukte, Lebensmittelherstellungsoutput (insbesondere Backwaren und verzehrfertige Produkte), Aktivitätsindikatoren der Gastronomie sowie die Verschiebung im Mix zwischen flüssigen und getrockneten Formaten, die durch Haltbarkeit und Logistik bedingt ist. Für die Prognose wird eine Szenarioanalyse eingesetzt, da Ausbrüche, Futterkostenzyklen und verschärfte Regulierung Stufenveränderungen bei Angebot und Preisen erzeugen können, die ein linearer Trend verfehlen kann. Wo die Bottom-up-Abdeckung in kleineren Ländern unvollständig ist, werden Lücken durch die Anwendung von Peer-Markt-Quoten geschlossen, die während Folgegesprächen bestätigt und dann auf Plausibilität gegenüber Handels- und Verbrauchssignalen überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, gefolgt von Varianzprüfungen auf Regions- und Produktformebene vor der Freigabe. Wenn ein Ergebnis auf Länderebene außerhalb der erwarteten Bandbreiten liegt – beispielsweise ein Preissprung ohne entsprechende Verschiebung beim Ei-Input oder ein Mengensprung ohne Handels- oder Verarbeitungskapazitätsunterstützung – wird die Annahme erneut geöffnet und Primärkontakte werden erneut überprüft.
Ein mehrstufiger Überprüfungsprozess wird eingesetzt, sodass Logik, Einheiten und Umrechnungen von einem weiteren Analysten geprüft werden, bevor die Zahlen finalisiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Krankheitsausbrüche, Handelsbeschränkungen oder große Kapazitätserweiterungen. Vor der Lieferung führt ein Analyst einen neuen Durchlauf der Kerninputs und -notizen durch, sodass Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für verarbeitete Eier von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für verarbeitete Eier können erheblich voneinander abweichen, selbst wenn das Produkt unkompliziert erscheint, da die Grenze zwischen der Eierverarbeitung und der breiteren Eierwirtschaft nicht immer einheitlich behandelt wird. Unterschiede treten auch auf, wenn eine Schätzung auf breiten Umsatzproxys basiert und eine andere die Nachfrage anhand von Produktions-, Handels- und Endverbrauchssignalen neu aufbaut.
Handelsflussüberprüfungen für Eiprodukt-Kategorien und Eierproduktionsreihen auf Länderebene sind die Anker, die die Schätzung von Mordor Intelligence für 2025 auf die verarbeiteten Formate beschränken und verhindern, dass der Wert frischer Schaleneier in die Gesamtsumme einbezogen wird. Weitere Lücken entstehen häufig durch die Einbeziehung breiterer Eierverarbeitungsdienstleistungen, die Erfassung nachgelagerter zubereiteter Lebensmittel, die Verwendung unterschiedlicher Währungszeitpunkte oder die Anwendung aggressiver Preisentwicklungen ohne Bestätigung durch Käufervertragsnormen und formspezifische Spreads.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,05 Mrd. USD (2025) | |
| Global Publisher A | 491,54 Millionen USD (2025) | Dieser Wert ist deutlich niedriger, da der Umfang offenbar eine engere Menge erfasster Umsätze aus verarbeiteten Eiern abbildet und wahrscheinlich einen Teil der industriellen Nachfrage und der Gastronachfrage nicht berücksichtigt, die in Handels-, Produktions- und Nutzungsanteilsprüfungen sichtbar ist. |
| Industry Publisher B | 37,10 Mrd. USD (2024) | Dieser Wert ist deutlich höher, da die Abgrenzung offenbar in die breitere Wertschöpfungskette für Eier und zubereitete Lebensmittel ausgeweitet wird, wo der Wert frischer Eier und nachgelagerte Lebensmittelkategorien durch breites Umsatz-Mapping in die Gesamtsumme einfließen können. |
Die Streuung zwischen den drei Zahlen erklärt sich größtenteils durch Umfangsgrenzen und durch die Art und Weise, wie Mengen und Preise über Formen und Endnutzer hinweg zusammengeführt werden. Indem das Modell auf Produktions- und Handelssignale zurückverfolgbar bleibt und die Preislogik mit Käufer- und Verarbeiterfeedback validiert wird, bleibt die Schätzung reproduzierbar und leichter zu prüfen, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Verarbeitete Eier bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 USD 6,99 Milliarden erreichen wird, mit einem CAGR von 5,57 % ab 2026.
Welches Format wächst am schnellsten?
Gefrorene Eiprodukte sollen bis 2031 einen CAGR von 7,35 % verzeichnen, angetrieben durch die Gastronomienachfrage in Asien und dem Nahen Osten.
Warum steigen HoReCa-Käufer auf Flüssigeier um?
Flüssigeier reduzieren die Zubereitungszeit um bis zu 40 %, senken die Arbeitskosten und erfüllen strenge Lebensmittelsicherheitsstandards, was einen CAGR von 7,15 % bei der HoReCa-Nutzung antreibt.
Was treibt den Aufstieg von Eiweißprotein an?
Eiweiß bietet eine Proteindichte von 83,3 % und Clean-Label-Attraktivität und unterstützt einen CAGR von 6,91 % bei der Eiweißnachfrage, insbesondere für die Sporternährung.
Seite zuletzt aktualisiert am:



