
Tamaño y Participación del Mercado de Huevo Procesado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
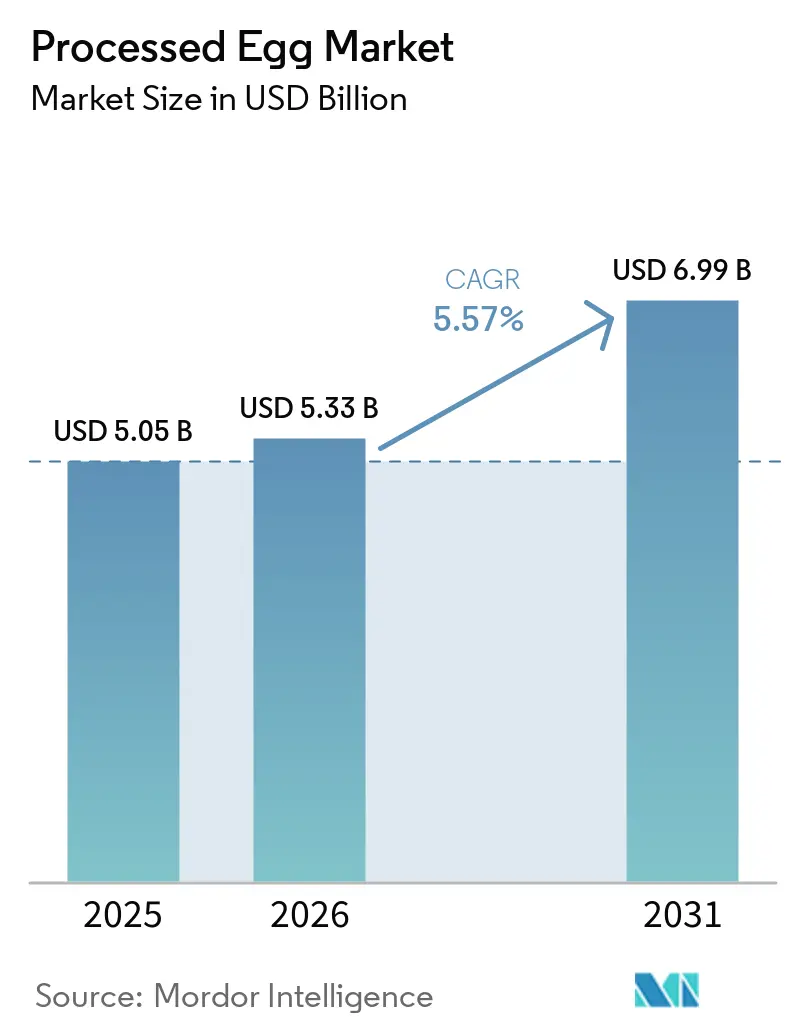
| Tamaño del Mercado (2026) | 5.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.57 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
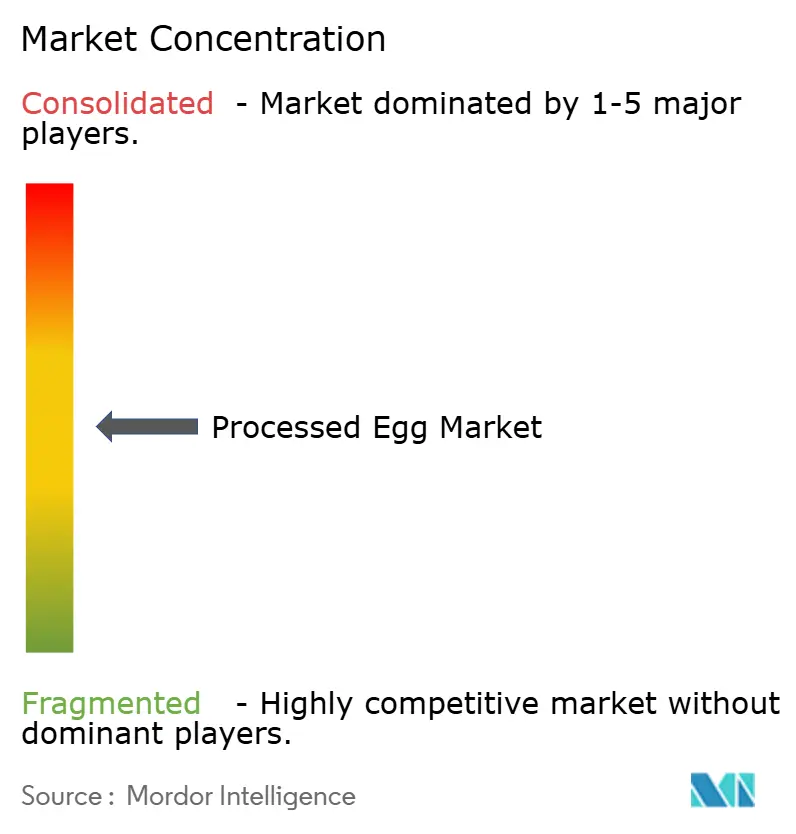
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Huevo Procesado por Mordor Intelligence
Se proyecta que el tamaño del mercado de huevo procesado se expanda desde USD 5,05 mil millones en 2025 y USD 5,33 mil millones en 2026 hasta USD 6,99 mil millones en 2031, registrando una CAGR del 5,57% entre 2026 y 2031. El cambio de los huevos con cáscara tradicionales hacia productos de huevo procesado estables en anaquel y con reducción de patógenos está siendo impulsado por fabricantes de alimentos, operadores de HoReCa (Hoteles, Restaurantes y Catering) y minoristas modernos. Estas alternativas procesadas ofrecen múltiples ventajas, entre ellas mayor inocuidad alimentaria, vida útil prolongada y logística simplificada, lo que las convierte en una opción preferida. El mercado de huevo procesado ha demostrado resiliencia frente a desafíos como los brotes de influenza aviar altamente patógena (IAAP), que han perturbado el suministro de huevos con cáscara. Adicionalmente, las industrias de panadería, confitería y nutrición deportiva son contribuyentes clave a la demanda del mercado, ya que dependen de insumos proteicos estandarizados para mantener una calidad consistente en sus productos. En las economías emergentes, los formatos de huevo procesado abordan las limitaciones de distribución en cadena de frío que obstaculizan el suministro de huevos con cáscara. Además, estos formatos se alinean con las estrictas regulaciones de inocuidad alimentaria que favorecen cada vez más los productos pasteurizados, impulsando aún más su adopción.
Conclusiones Clave del Informe
- Por forma, los productos de huevo líquido lideraron con una participación del 38,52% del mercado de huevo procesado en 2025, mientras que los productos de huevo congelado están proyectados para expandirse a una CAGR del 7,35% hasta 2031.
- Por tipo de producto, el huevo entero representó el 67,54% del tamaño del mercado de huevo procesado en 2025; la clara de huevo avanza a una CAGR del 6,91% hasta 2031.
- Por usuario final, el segmento HoReCa concentró el 52,20% de los ingresos en 2025 y se prevé que crezca a una CAGR del 7,15% durante 2026-2031.
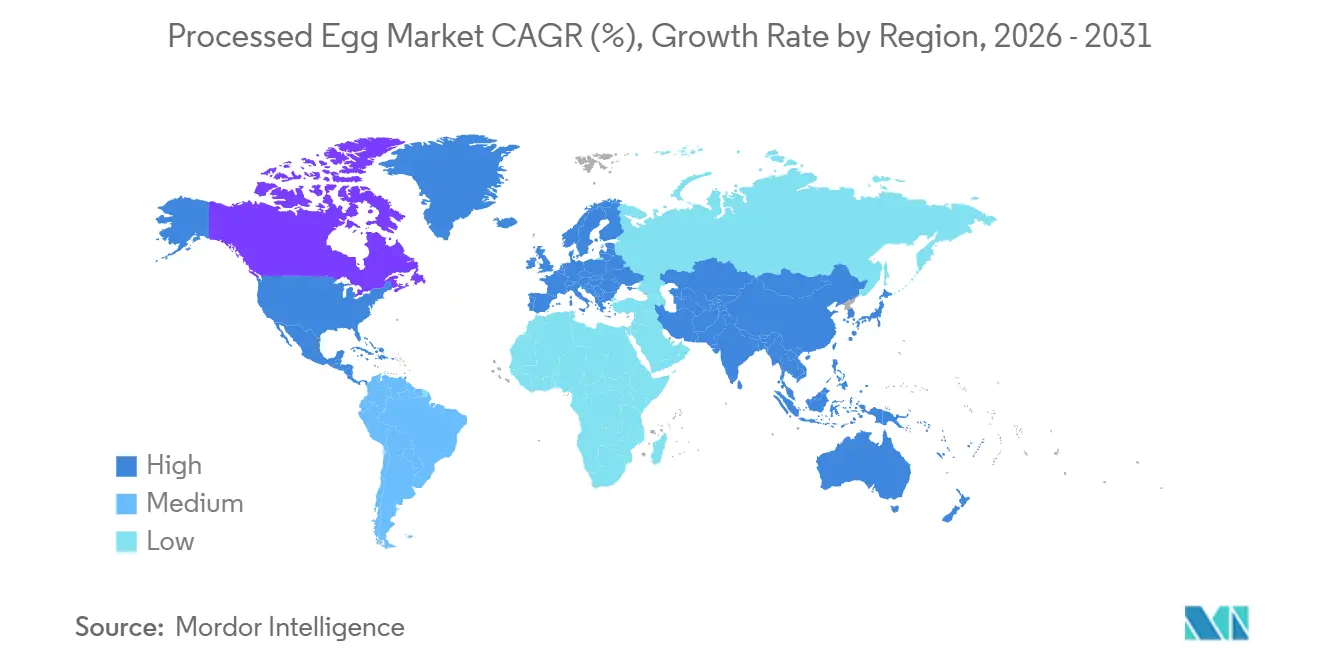
- Por geografía, América del Norte mantuvo una participación del 36,24% en 2025, mientras que Asia-Pacífico está proyectada para registrar una CAGR del 8,43% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las industrias de panadería y confitería | +1.2% | Global, con concentración en América del Norte, Europa y zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de alimentos de conveniencia y estilos de vida urbanos | +1.4% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y América Latina | Largo plazo (≥ 4 años) |
| Auge de la dieta rica en proteínas y la nutrición deportiva | +0.9% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfoque en inocuidad alimentaria y mandatos de pasteurización | +0.8% | Global, regulatorio en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Avances tecnológicos en el procesamiento y conservación de huevos | +0.7% | América del Norte y Europa, adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor adopción de productos de huevo líquido en el sector de servicios de alimentación | +1.1% | Global, acelerado en HoReCa de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las industrias de panadería y confitería
Las panaderías industriales y los fabricantes de confitería están integrando cada vez más los huevos procesados en sus líneas de producción. Este movimiento tiene como objetivo garantizar la consistencia de los lotes y reducir los costos laborales asociados al cascado y separación de huevos con cáscara. Esta tendencia es especialmente evidente en categorías de alto volumen como el pan de molde, los pasteles y la repostería. En estos casos, los huevos enteros líquidos y las yemas de huevo proporcionan emulsificación y retención de humedad, eliminando la variabilidad asociada a los huevos con cáscara. El mercado también se ve impulsado por una tendencia creciente entre las panaderías premium. La Asociación Americana de Panaderos reportó un incremento del 4,2% en la producción de panaderías comerciales de los Estados Unidos para 2024[1]. Este crecimiento está impulsado por un aumento en la demanda de panes artesanales premium y pasteles snack con etiqueta limpia, ambos con mayor contenido de sólidos de huevo. Las preocupaciones sobre inocuidad alimentaria son otra fuerza impulsora detrás del cambio del sector panadero hacia los formatos procesados. Un solo huevo con cáscara contaminado representa un riesgo para todo un lote, pero el uso de huevos líquidos pasteurizados mitiga la amenaza de Salmonella enteritidis directamente en la etapa del ingrediente. Mientras tanto, en Europa, el impulso por los huevos procesados orgánicos certificados está ganando impulso. Esto se debe en gran medida al Reglamento de la UE 2092/91 para productos de panadería orgánicos, con fabricantes que buscan simplificar el cumplimiento normativo en sus operaciones multinacionales.
Demanda de alimentos de conveniencia y estilos de vida urbanos
La urbanización en los mercados de Asia Pacífico y Oriente Medio está reduciendo significativamente el tiempo de preparación de comidas, impulsando un aumento en la demanda de formatos de comidas listas para consumir y listas para cocinar. Estos formatos dependen cada vez más del huevo procesado como fuente de proteína conveniente y confiable. Este cambio en el comportamiento del consumidor está generando una preferencia por productos de huevo procesado estables en anaquel y refrigerados, que son más duraderos y menos susceptibles a roturas durante la entrega de última milla en comparación con los frágiles huevos con cáscara. En China, la producción de huevos alcanzó una impresionante cifra de 35,88 millones de toneladas métricas en 2024, según lo informado por la Oficina Nacional de Estadísticas de China[2]. La urbanización está transformando el panorama de distribución, con consumidores que se alejan de los mercados tradicionales y adoptan puntos de venta minorista modernos y canales de servicios de alimentación. Esta transición está impulsando la demanda de productos de huevo líquido y congelado. Además, la creciente necesidad de conveniencia es evidente en el sector de servicios de alimentación, donde la escasez de mano de obra está llevando a los restaurantes de servicio rápido y las cocinas de hoteles a reemplazar el cascado manual de huevos con cáscara por productos de huevo líquido pre-porcionados. Estos productos no solo reducen el tiempo de preparación, sino que también mejoran la eficiencia operativa.
Auge de la dieta rica en proteínas y la nutrición deportiva
La proteína de clara de huevo está ganando popularidad de manera creciente en la nutrición deportiva y las aplicaciones de alimentos funcionales, principalmente debido a su perfil completo de aminoácidos, su alto valor biológico y su posicionamiento de etiqueta limpia en comparación con los aislados de proteína de suero y soja. La línea Proven Egg de Gaspari Nutrition, que aporta 25 gramos de proteína por porción, sirve como ejemplo notable de la creciente comercialización de la proteína de clara de huevo dentro de la categoría de suplementos deportivos. Esta tendencia creciente está impulsada además por la creciente desconfianza de los consumidores hacia los aditivos sintéticos. La transparencia de ingrediente único de la proteína de clara de huevo atrae fuertemente a los defensores de la etiqueta limpia y se alinea con el cambio continuo del mercado global de nutrición deportiva hacia fuentes de proteínas basadas en alimentos integrales. Además, según el Consejo Internacional de Información Alimentaria, se espera que el 70% de los consumidores de nutrientes en los Estados Unidos prioricen el consumo de proteínas para 2025, lo que subraya la creciente demanda de opciones de proteínas de alta calidad[3].
Enfoque en inocuidad alimentaria y mandatos de pasteurización
En América del Norte y Europa, los esfuerzos regulatorios para eliminar la Salmonella enteritidis de la cadena de suministro de huevos están impulsando una mayor adopción de huevos procesados pasteurizados. La Norma de Seguridad de Huevos de la FDA requiere pruebas ambientales y refrigeración para los huevos con cáscara, pero los formatos líquidos, deshidratados y congelados pasteurizados proporcionan una alternativa confiable que cumple con los estándares de reducción de patógenos del USDA FSIS sin depender de controles en la granja. Los procesadores medianos que buscan mejorar la inocuidad alimentaria sin los altos costos de la pasteurización térmica tradicional están adoptando la pasteurización por radiofrecuencia, que utiliza campos electromagnéticos para lograr una reducción de 5 logaritmos de Salmonella preservando las propiedades funcionales de los huevos. Adicionalmente, los sistemas basados en plasma frío y ozono están emergiendo como métodos no térmicos para extender la vida útil y reducir la carga microbiana, aunque su aplicación comercial sigue limitada a operaciones a escala piloto. La certificación HACCP se ha convertido en un requisito estándar para los proveedores de huevo procesado que atienden a los mercados de servicios de alimentación institucional y de marca privada minorista, creando una barrera de cumplimiento que beneficia a los actores establecidos con sistemas de trazabilidad listos para auditoría.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del huevo con cáscara | -0.9% | América del Norte y Europa, episódico en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Brotes de influenza aviar y otras enfermedades avícolas | -1.2% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de inocuidad alimentaria e higiene | -0.5% | América del Norte y la UE, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente competencia de alternativas de huevo de origen vegetal | -0.4% | América del Norte y Europa, incipiente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio del huevo con cáscara
Los procesadores enfrentan desafíos significativos debido a la reducción de márgenes y la inestabilidad en los precios de los contratos, impulsados por las fluctuaciones en los costos de las materias primas. Estas oscilaciones de costos son causadas principalmente por la inflación en los granos para pienso, el aumento de los precios de la energía y las perturbaciones en las parvadas de ponedoras. Los procesadores que operan bajo acuerdos de suministro a precio fijo experimentan compresión de márgenes cuando los costos de insumos aumentan, ya que no pueden ajustar los precios en consecuencia. Por el contrario, los procesadores que trasladan estos aumentos de costos a los clientes corren el riesgo de perder participación de mercado frente a competidores, como las alternativas de origen vegetal o los grandes operadores de servicios de alimentación que optan por realizar el cascado de huevos con cáscara internamente. El problema se agrava aún más por el prolongado período de 18 a 24 meses necesario para reconstruir las parvadas de ponedoras tras las eliminaciones relacionadas con enfermedades. Este prolongado tiempo de recuperación resulta en períodos extendidos de escasez de suministro, que tienden a favorecer a los productores verticalmente integrados con sus propias parvadas cautivas. En contraste, los procesadores comerciales, que dependen de compras en el mercado spot, quedan en desventaja competitiva durante estos períodos de escasez de suministro.
Estrictas regulaciones de inocuidad alimentaria e higiene
Los procesadores pequeños y medianos enfrentan desafíos significativos debido a los costos de capital y operativos asociados con el cumplimiento de la Norma de Seguridad de Huevos de la FDA, los estándares de reducción de patógenos del USDA FSIS y los protocolos HACCP. La Norma de Seguridad de Huevos de la FDA impone requisitos estrictos, incluidas pruebas ambientales, refrigeración durante el almacenamiento y transporte, y la implementación de sistemas de trazabilidad que conectan los huevos con cáscara con sus granjas de origen. Estas medidas aumentan sustancialmente los costos de cumplimiento normativo, particularmente para los procesadores que se abastecen de múltiples proveedores. De manera similar, en la Unión Europea, el Reglamento 834/2007 exige que los productos de huevo comercializados como orgánicos obtengan certificación orgánica. Este proceso implica auditorías de terceros y el establecimiento de líneas de procesamiento segregadas, lo que aumenta la intensidad de capital para los productores. Aunque estas regulaciones están diseñadas para mejorar la inocuidad alimentaria y fortalecer la confianza del consumidor, crean inadvertidamente barreras de entrada. Estas barreras restringen la competencia y ralentizan la adopción de huevos procesados, especialmente en mercados sensibles al precio como los servicios de alimentación institucional y los canales de marca privada minorista, donde las consideraciones de costo son críticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Líquido Domina, el Congelado AceleraEn 2025, los productos de huevo líquido concentraron una participación dominante del 38,52% del mercado, subrayando su papel fundamental en las panaderías industriales, los restaurantes de servicio rápido y las operaciones de servicios de alimentación institucional. Estos sectores valoran la facilidad de manejo y el control preciso de porciones que ofrecen los formatos líquidos. Al utilizar formatos líquidos, las empresas pueden evitar las tareas laboriosas de cascado y separación de huevos con cáscara, minimizar los desperdicios por cáscaras rotas e integrarse sin problemas en los sistemas automatizados de mezcla y dosificación preferidos por los fabricantes de alimentos de alto volumen. Mientras tanto, los productos de huevo deshidratado, apreciados por su capacidad de almacenamiento a temperatura ambiente y su prolongada vida útil, encuentran usos especializados en raciones militares, suministros de alimentos de emergencia y mercados de exportación. Estos mercados a menudo enfrentan infraestructura limitada de cadena de frío. Adicionalmente, el uso de la tecnología de secado por atomización permite a los procesadores convertir los huevos líquidos en polvo con un contenido de humedad inferior al 5%. Esto no solo extiende la vida útil del producto, sino que también permite a los procesadores capitalizar la producción excedente y navegar las fluctuaciones estacionales de precios.
Los productos de huevo congelado están proyectados para liderar el grupo, con una CAGR proyectada del 7,35% hasta 2031. Este crecimiento está respaldado por inversiones estratégicas en infraestructura de almacenamiento en frío en Asia-Pacífico y Oriente Medio, particularmente en centros de servicios de alimentación. Combinando lo mejor de ambos mundos, los formatos congelados ofrecen la conveniencia inmediata de los huevos líquidos al tiempo que presentan la larga estabilidad en anaquel característica de los productos deshidratados. Con una vida útil refrigerada de 12 a 18 meses, satisfacen perfectamente las demandas de gestión de inventario de los distribuidores regionales y los operadores de restaurantes con múltiples unidades. La trayectoria ascendente del segmento está impulsada además por la creciente presencia de cadenas internacionales de hoteles y restaurantes de servicio rápido de estilo occidental. En mercados como Vietnam, Indonesia y Filipinas, estos establecimientos aprovechan los productos de huevo congelado para estandarizar sus menús, evitando la dependencia de las cadenas de suministro locales de huevos con cáscara.
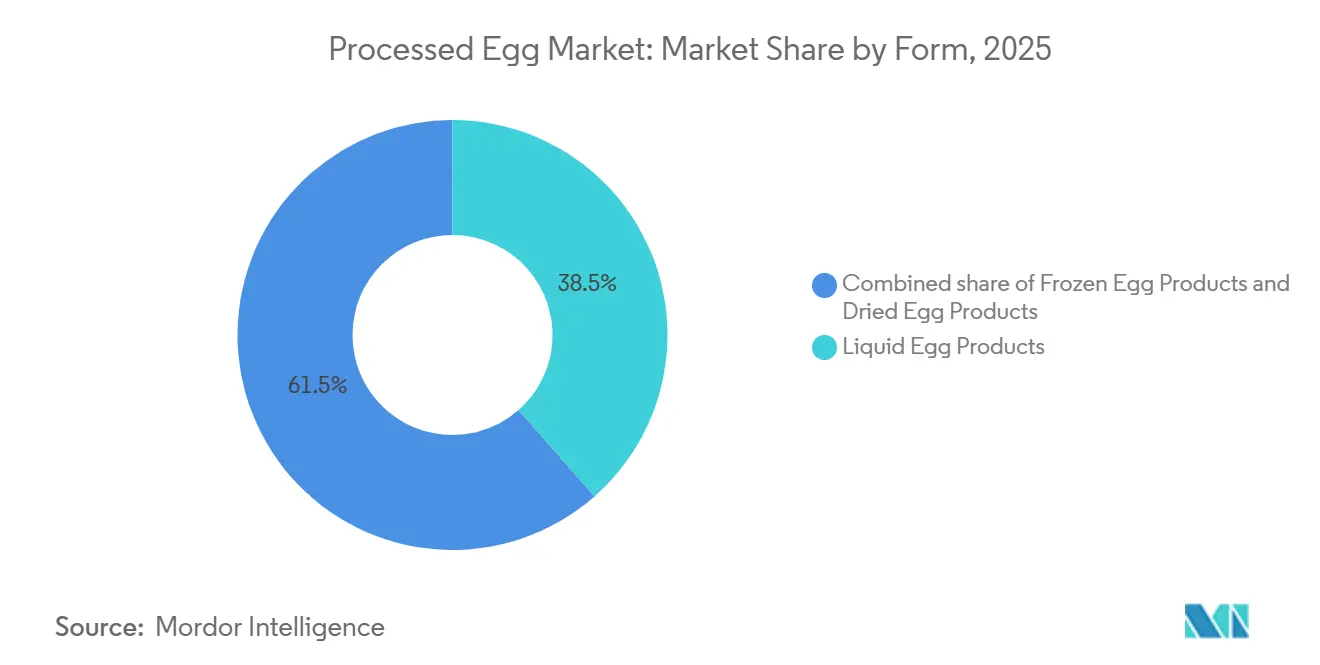
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
El Huevo Entero Lidera, la Clara de Huevo SurgeEn 2025, las formulaciones de huevo entero representaron el 67,54% del mercado, impulsadas por su adaptabilidad en los sectores de panadería, confitería y alimentos preparados. Estas aplicaciones se benefician de las propiedades emulsificantes de la yema y las capacidades espumantes de la clara. Los huevos enteros son esenciales en la elaboración de mayonesa, natillas y masa para pasta, donde la funcionalidad combinada de la yema y la clara es crucial para lograr la textura y el sabor deseados. El segmento demuestra madurez con un crecimiento estable, atribuido principalmente al aumento de la población y al consumo per cápita de huevos, más que a cambios significativos en la demanda. La yema de huevo, aunque con una participación de mercado menor, desempeña roles especializados en salsas, aderezos y helados. Sus únicas cualidades emulsificantes y su rica textura en boca justifican los costos adicionales de separación y procesamiento.
Se proyecta que la clara de huevo crezca a una sólida CAGR del 6,91% hasta 2031. Este crecimiento está impulsado por su popularidad en la nutrición deportiva, los suplementos proteicos y la creciente demanda de alimentos funcionales con etiqueta limpia, aprovechando la alta densidad proteica del 83,3% de la clara de huevo y su perfil completo de aminoácidos. La línea Proven Egg de Gaspari Nutrition, que proporciona 25 gramos de proteína por porción, ejemplifica el éxito comercial de la clara de huevo en los suplementos deportivos. De manera similar, Sussex Wholefoods atiende a los entusiastas del fitness y las marcas de sustitutos de comidas con su polvo de clara de huevo. La industria panadera también apoya este crecimiento, utilizando las incomparables propiedades espumantes de la clara de huevo en merengues, macarons y pasteles de ángel, superando a las alternativas de origen vegetal. Sin embargo, persisten desafíos: la dependencia de la clara de huevo en la tecnología de separación y la necesidad de monetizar la yema como coproducto crean presiones sobre los márgenes. Esta situación beneficia cada vez más a los procesadores verticalmente integrados con carteras de productos diversificadas.
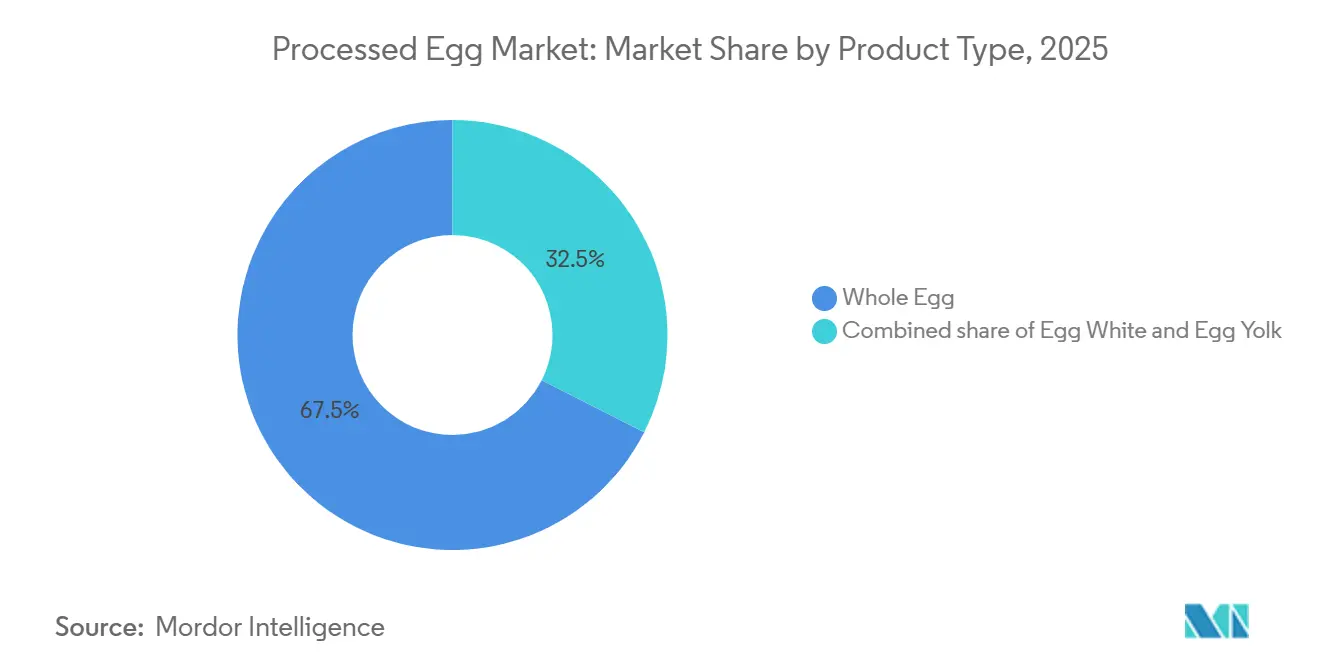
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
HoReCa Domina y AceleraEn 2025, los canales HoReCa constituyeron el 52,20% de la demanda de usuarios finales y se anticipa que crecerán a una CAGR del 7,15% hasta 2031. Este crecimiento se origina en la escasez de mano de obra y el aumento de los salarios, lo que lleva a restaurantes, hoteles y servicios de catering a cambiar del cascado de huevos con cáscara a formatos líquidos pre-porcionados. Los restaurantes de servicio rápido y los bufés de desayuno de hoteles están adoptando cada vez más los productos de huevo líquido para garantizar un control de porciones consistente, reducir el tiempo de preparación y minimizar el desperdicio por cáscaras rotas. La preferencia de la industria de servicios de alimentación por los huevos líquidos está respaldada además por las preocupaciones sobre inocuidad alimentaria. Un solo huevo con cáscara contaminado puede resultar en una citación del departamento de salud, mientras que los huevos líquidos pasteurizados, con su reducción de 5 logaritmos de patógenos, cumplen con los estándares regulatorios de puerto seguro.
Los usuarios finales industriales, incluidos la fabricación de alimentos y los sectores no alimentarios, dependen de los huevos procesados para la consistencia de los lotes, la reducción de patógenos y el rendimiento funcional. Estas aplicaciones van desde la pasta y los productos horneados hasta los cosméticos y los productos farmacéuticos. Los fabricantes de alimentos prefieren los formatos de huevo líquido y deshidratado que se integran perfectamente en las líneas de producción automatizadas, eliminando la variabilidad y los costos laborales asociados al cascado y separación de huevos con cáscara. Aunque de menor escala, las aplicaciones no alimentarias son significativas: los aglutinantes a base de huevo en comprimidos farmacéuticos y las claras de huevo en cosméticos utilizan propiedades hipoalergénicas y características formadoras de película, justificando su precio premium.
Análisis Geográfico
Mercado de Huevo Procesado de Amrica del Norte
En 2025, América del Norte contribuyó con el 36,24% de los ingresos del mercado de huevo procesado, impulsado por estrictas regulaciones de seguridad y una cadena de suministro integrada que conecta las granjas de ponedoras con los procesadores. En 2024, la influenza aviar de alta patogenicidad (HPAI) redujo significativamente la oferta, provocando que los precios del huevo con cáscara alcanzaran máximos históricos y desencadenando un aumento de las importaciones desde Brasil a principios de 2025. A pesar de esta perturbación, los procesadores restauraron la capacidad mediante mejoras en bioseguridad y esfuerzos de reabastecimiento. A finales de 2025, Cal-Maine había estabilizado sus parvadas en 44,51 millones de gallinas. Canadá y México aportaron volúmenes adicionales, con México consolidándose como un centro de procesamiento rentable para los compradores estadounidenses. El mandato de jaulas libres de California está transformando la cadena de suministro de la Costa Oeste, fomentando la adopción de granjas de jaulas libres con uso intensivo de capital y formatos procesados para reducir la volatilidad estacional de precios.
Mercado de Huevo Procesado de Asia-Pacífico
Asia-Pacífico está posicionada para ser la región de más rápido crecimiento, con una CAGR esperada del 8,43% hasta 2031. China, el mayor productor mundial de huevo en bruto, tiene una penetración de huevo procesado inferior al 10%, lo que presenta un potencial de crecimiento significativo a medida que los mercados húmedos urbanos declinan. En India, si bien las granjas modernas de ponedoras y las instalaciones de cadena de frío están recibiendo apoyo, la fragmentación regulatoria está ralentizando la adopción de alimentos procesados en el comercio minorista. El Sudeste Asiático, respaldado por inversiones en servicios de alimentación impulsadas por el turismo, está experimentando un crecimiento de dos dígitos en las importaciones de huevo líquido en Vietnam y Filipinas.
Mercado de Huevo Procesado de EMEA y América del Sur
Europa, América del Sur y Oriente Medio y África completan el panorama del mercado global. El énfasis de Europa en el bienestar animal y el etiquetado orgánico, aunque incrementa los costos, genera oportunidades de mercado premium. Empresas como Eurovo, Interovo y Groupe Avril aprovechan sus operaciones en múltiples países. El aumento de las exportaciones de Brasil hacia los Estados Unidos durante las escaseces relacionadas con la HPAI destacó el papel de América del Sur como proveedor de contingencia. En los estados del Consejo de Cooperación del Golfo, las inversiones en instalaciones de almacenamiento en frío tienen como objetivo apoyar el creciente mercado de hospitalidad, impulsando la demanda de huevos congelados.
Panorama regulatorio
Los productos de huevo procesados se rigen por una combinación de normas internacionales y regímenes de inspección a nivel nacional que se centran en el control de patógenos, la higiene y la elegibilidad verificada de las plantas para el comercio. A nivel internacional, el Codex Alimentarius emite normas de referencia relevantes para los productos de huevo líquido (por ejemplo, dentro de la Norma General para los Aditivos Alimentarios, GSFA, categoría de alimentos 10.2.1), lo que respalda la alineación transfronteriza en materia de cumplimiento de ingredientes y aditivos para los ingredientes de huevo comercializados globalmente.
En los Estados Unidos, la Egg Products Inspection Act sustenta la inspección federal continua de los productos de huevo líquido, congelado y deshidratado, implementada por el USDA FSIS (9 CFR Parte 590). Las buenas prácticas de manufactura alimentaria de la FDA y las directrices relacionadas con el huevo también informan controles preventivos más amplios y expectativas de manipulación. En la Unión Europea, el Reglamento (CE) n.º 853/2004 establece normas de higiene para los productos de huevo, respaldado por el Reglamento Delegado (UE) 2023/2465 y el Reglamento de Ejecución (UE) 2023/2466, y los establecimientos deben ser elegibles para el comercio mediante inclusión en el listado de la DG SANTE. Para Gran Bretaña, las condiciones de importación para los productos de huevo se recogen en la Nota de Información sobre Importación (IIN) A/16 bajo la legislación de la UE retenida, que refuerza la necesidad de establecimientos aprobados y certificación sanitaria conforme para los envíos.
Panorama Competitivo
El mercado de huevo procesado demuestra una concentración moderada, con los actores líderes que concentran una participación significativa de la capacidad global. Sin embargo, la fragmentación regional persiste debido a la naturaleza perecedera de los huevos líquidos y las ventajas logísticas del procesamiento localizado. Productores como Cal-Maine Foods, que supervisa 44,51 millones de gallinas en varios estados de los Estados Unidos, dependen de parvadas de ponedoras cautivas. Este enfoque ayuda a estabilizar los costos de materias primas y garantiza acuerdos de suministro a largo plazo con distribuidores de servicios de alimentación y clientes industriales. Los procesadores diversificados como Michael Foods y Rembrandt Enterprises compiten ofreciendo una amplia gama de productos, incluidos huevos líquidos, deshidratados y congelados, así como opciones de valor agregado como huevos revueltos precocidos y tortillas de porción controlada, que son particularmente beneficiosas para los restaurantes de servicio rápido. Los actores especializados como Vital Farms están creando nichos minoristas premium al enfocarse en certificaciones de crianza en pastoreo y cadenas de suministro transparentes.
Los avances tecnológicos están alterando el panorama competitivo. Innovaciones como la pasteurización por radiofrecuencia, el plasma frío y el calentamiento óhmico permiten a los procesadores medianos cumplir con los estándares del USDA FSIS y la Norma de Seguridad de Huevos de la FDA sin la alta inversión de capital requerida por los métodos térmicos tradicionales. Sanovo Technology Group y Moba B.V. están a la vanguardia de la innovación en equipos, ofreciendo líneas de procesamiento modulares que integran el cascado, la pasteurización y el envasado aséptico en un único sistema compacto, reduciendo los requisitos de capital para los procesadores regionales que ingresan al mercado.
Las oportunidades de espacios en blanco incluyen la proteína de clara de huevo para la nutrición deportiva, los productos de huevo congelado para el sector de servicios de alimentación de Asia-Pacífico y los formatos certificados orgánicos para el comercio minorista europeo. Estos segmentos desafían a los actores establecidos debido a las presiones sobre los márgenes o el alcance de distribución limitado. Los disruptores emergentes, como las empresas emergentes de huevo de origen vegetal Fabumin y Burcon-Puratos, están ganando terreno en las aplicaciones de panadería vegana y servicios de alimentación. Sin embargo, su rendimiento funcional y competitividad en costos aún no alcanzan a los huevos convencionales en la mayoría de las aplicaciones industriales.
Líderes de la Industria del Huevo Procesado
-
Cal-Maine Foods Inc.
-
Michael Foods
-
Rose Acre Farms
-
Rembrandt Enterprises
-
Eurovo Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Huevo Procesado Empresas cubiertas en este informe
- Cal-Maine Foods Inc.
- Michael Foods (Post Holdings)
- Rose Acre Farms
- Rembrandt Enterprises
- Eurovo Group
- Ovostar Union N.V.
- Interovo Egg Group B.V.
- Bouwhuis Enthoven
- Igreca S.A.
- Pulviver
- Sanovo Technology Group
- Actini Group
- Moba B.V.
- Pelbo S.p.A.
- OVO Tech
- Cargill (Egg Products)
- Kewpie Corp.
- Avangardco PLC
- Dakota Layers
- Deb-El Foods
- Daybreak Foods
- Eggland's Best
- Vital Farms
Oportunidades de mercado y perspectivas futuras
Las expansiones de capacidad y las nuevas instalaciones de procesamiento en Norteamérica y Asia están ampliando el mercado direccionable de huevo procesado tanto para la fabricación de alimentos como para el sector de foodservice. En India, SKM Egg Products aprobó una expansión de 48 millones de USD para modernizar las instalaciones y añadir 2 millones de aves, fortaleciendo el suministro ascendente para los procesadores que venden formatos líquidos, deshidratados y congelados a los canales de panadería, alimentos preparados e institucionales. En Norteamérica, la apertura por parte de Herbruck's de una planta de procesamiento de huevo de 75.000 pies cuadrados en Kendallville, Indiana (con capacidad para manejar 420 millones de huevos al año) y el lanzamiento por parte de Lovo de un campus industrial de huevo de 600.000 pies cuadrados en Saint-Hyacinthe, Quebec, apuntan a una expansión continua de las plataformas de clasificación y procesamiento capaces de sostener mayores volúmenes de ingredientes de huevo pasteurizados y de valor agregado.
Una segunda vía de oportunidad es la diversificación de productos y carteras más allá de los formatos convencionales de huevo, impulsada por las prioridades de seguridad alimentaria y la volatilidad de suministro derivada de la influenza aviar. The Every Company inició la producción a escala comercial de proteína de clara de huevo libre de origen animal (OvoPro) en una instalación de ADM en Clinton, Iowa, añadiendo una nueva opción de insumo para los clientes de fortificación proteica que utilizan la funcionalidad del huevo pero buscan fuentes alternativas. De forma más amplia, los procesadores con la capacidad de cumplir los requisitos gubernamentales de verificación y aprobación de establecimientos (por ejemplo, los programas de exportación del USDA y los requisitos de inclusión en el listado de la DG SANTE de la UE) pueden competir por compradores industriales transfronterizos que priorizan sistemas HACCP auditados, un rendimiento funcional constante y una logística predecible frente al abastecimiento de huevo con cáscara.
Desarrollos recientes de la industria en Mercado de Huevo Procesado
- Junio de 2026: Cal-Maine Foods anunció un acuerdo para resolver reclamaciones con el Departamento de Justicia de EE. UU. y los fiscales generales de 17 estados, que incluye un pago de 1,5 millones de USD y el compromiso de donar 30 millones de huevos a bancos de alimentos y organizaciones sin fines de lucro. La resolución reduce un importante riesgo legal y pone de relieve el escrutinio en materia de cumplimiento y de las partes interesadas en la cadena de suministro del huevo, lo que puede afectar la calificación de clientes y la contratación de volúmenes de huevo procesado.
- Mayo de 2026: Cal-Maine Foods y Sara Lee Frozen Bakery, LLC anunciaron la adquisición por parte de Cal-Maine de activos del negocio Van's Foods. El movimiento amplía la exposición de Cal-Maine a los alimentos preparados y añade vías de comercialización de marca orientadas al consumidor que pueden absorber insumos de huevo procesado, reduciendo la dependencia de los ciclos del huevo con cáscara como materia prima.
- Abril de 2026: Michael Foods presentó tres nuevas innovaciones de desayuno para la primavera de 2026, incluidas las rebanadas de tostadas francesas de Papetti's y los bocados de clara de huevo de gallinas libres de jaula. El lanzamiento vincula el uso de huevo procesado con menús portátiles y ricos en proteína en el sector de foodservice, y respalda el impulso de la demanda de formatos de huevo líquido pasteurizado y cocido.
Mercado de Huevo Procesado Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de huevo procesado se define como la venta de huevos que son quebrados y luego convertidos en formatos estabilizados para uso alimentario, principalmente como productos de huevo líquido, deshidratado o congelado que se comercializan y utilizan como ingredientes.
Exclusiones del alcance: Este dimensionamiento excluye los huevos frescos con cáscara vendidos para consumo doméstico directo y excluye los sustitutos de huevo que no utilizan contenido real de huevo.
Descripción General de la Segmentación
- Por Forma
- Productos de Huevo Líquido
- Productos de Huevo Deshidratado
- Productos de Huevo Congelado
- Por Tipo de Producto
- Huevo Entero
- Yema de Huevo
- Clara de Huevo
- Usuario Final
- Industrial
- Fabricación de Alimentos
- Uso Final No Alimentario
- HoReCa
- Minorista
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los parámetros del modelo, especialmente en cuanto a dónde se producen los huevos, cuánto se comercializa y qué porción fluye típicamente hacia el procesamiento industrial. Nos apoyamos en fuentes públicas como FAOSTAT para las series de producción de huevos, UN Comtrade para los flujos comerciales (productos de huevo y categorías relacionadas), el USDA y otras estadísticas agrícolas nacionales para el contexto de oferta y precios, y fuentes como Eurostat para verificaciones de producción y comercio en la UE.
Para evitar construir el modelo sobre un único conjunto de datos, también consultamos publicaciones de asociaciones comerciales y actualizaciones de seguridad o inspección alimentaria, junto con presentaciones corporativas, informes anuales y presentaciones para inversores que abordan capacidad, utilización y mezcla de productos. Una suscripción de pago enfocada en finanzas corporativas e inteligencia empresarial se utiliza de forma selectiva para estandarizar las divisiones de ingresos y confirmar la estructura corporativa y la exposición geográfica. Estas fuentes documentales no son exhaustivas, y también se consultaron otros documentos públicos, principalmente para compilar datos, validar supuestos y aclarar preguntas abiertas relacionadas con las formas procesadas (líquido, deshidratado, congelado).
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión el conjunto de demanda y los supuestos de precios, dado que los volúmenes de huevo procesado y los precios realizados pueden moverse de manera diferente según la forma y el usuario final. Conversamos con una combinación de procesadores, distribuidores y grandes compradores en la fabricación industrial de alimentos, servicios de alimentación y comercio minorista en las principales regiones consumidoras para confirmar las tasas de conversión, las estructuras contractuales típicas y cómo los costos de pasteurización y deshidratación se trasladan a los precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 14% | APAC: 51% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% | EMEA: 31% |
| Actores menores: 17% | Gerentes: 44% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central comienza con una construcción de arriba hacia abajo en la que las señales de producción nacional de huevos y comercio se reconstruyen en un conjunto de huevo procesado direccionable, y luego se asignan por forma y usuario final utilizando la participación de procesamiento y los patrones de uso recopilados de fuentes y entrevistas. Una vez construido el conjunto de demanda, se aplica la lógica de precios utilizando los movimientos observados en los precios de los insumos de huevo y el incremento típico asociado a la pasteurización, deshidratación, envasado y manejo en cadena de frío.
Esos totales se verifican luego con aproximaciones selectivas de abajo hacia arriba, como una consolidación de proveedores para un conjunto muestreado de procesadores, y el volumen multiplicado por los precios realizados representativos para productos líquidos, deshidratados y congelados. Los insumos rastreados en el modelo incluyen volúmenes de producción de huevos, cantidades de importación y exportación de productos de huevo, producción de manufactura alimentaria (especialmente panadería y alimentos listos para consumir), indicadores de actividad en servicios de alimentación y el cambio en la mezcla entre formatos líquidos y deshidratados impulsado por la vida útil y la logística. Para el pronóstico, se utiliza el análisis de escenarios, dado que los brotes, los ciclos de costos de alimentación animal y el endurecimiento regulatorio pueden generar cambios abruptos en la oferta y los precios que una tendencia lineal puede no capturar. Donde la cobertura de abajo hacia arriba es incompleta en países más pequeños, las brechas se manejan aplicando ratios de mercados similares que se confirman durante llamadas de seguimiento, y luego se revisan para verificar su razonabilidad frente a las señales de comercio y consumo.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación de señales independientes, seguida de verificaciones de varianza a nivel de región y forma de producto antes de la aprobación final. Si el resultado a nivel de país se mueve fuera de los rangos esperados, por ejemplo, un salto de precio sin un cambio correspondiente en el insumo de huevo, o un salto de volumen sin respaldo de comercio o capacidad de procesamiento, el supuesto se reabre y se vuelven a consultar los contactos primarios.
Se utiliza una revisión de múltiples pasos para que la lógica, las unidades y las conversiones sean verificadas por otro analista antes de que los números sean finalizados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como brotes de enfermedades importantes, restricciones comerciales o grandes adiciones de capacidad. Antes de la entrega, un analista realiza una revisión actualizada de los insumos y notas principales, de modo que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Tamaño del Mercado de Huevo Procesado de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el huevo procesado pueden diferir considerablemente, incluso cuando el producto parece sencillo, porque el límite entre el procesamiento de huevos y la economía huevera más amplia no siempre se trata de la misma manera. Las diferencias también aparecen cuando una estimación se apoya en amplios indicadores de ingresos, y otra reconstruye la demanda utilizando señales de producción, comercio y consumo por uso final.
Las verificaciones de flujos comerciales para las categorías de productos de huevo y las series de producción de huevos a nivel de país son los anclajes que mantienen la estimación de Mordor Intelligence para 2025 vinculada únicamente a los formatos procesados, y también ayudan a evitar que el valor del huevo fresco con cáscara se contabilice dentro del total. Otras brechas suelen provenir de incluir servicios más amplios de procesamiento de huevos, contabilizar alimentos preparados aguas abajo, utilizar diferentes momentos de conversión de divisas, o aplicar una progresión de precios agresiva sin confirmarla con las normas de contratos de compradores y los diferenciales por forma.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,05 mil millones de USD (2025) | |
| Global Publisher A | 491,54 millones de USD (2025) | Esta cifra es considerablemente más baja porque el alcance parece capturar un conjunto más reducido de ingresos por huevo procesado, y probablemente omite parte de la demanda industrial y de servicios de alimentación que es visible en las verificaciones de comercio, producción y participación de uso. |
| Industry Publisher B | 37,10 mil millones de USD (2024) | Esta cifra es considerablemente más alta porque el límite parece expandirse hacia la cadena de valor más amplia del huevo y los alimentos preparados, donde el valor del huevo fresco y las categorías de alimentos aguas abajo pueden incorporarse al total mediante una amplia asignación de ingresos. |
La diferencia entre las tres cifras se explica principalmente por los límites del alcance y por la forma en que los volúmenes y los precios se articulan entre formas y usuarios finales. Al mantener el modelo rastreable a las señales de producción y comercio, y luego validar la lógica de precios con la retroalimentación de compradores y procesadores, la estimación se mantiene reproducible y más fácil de auditar cuando se actualizan los supuestos.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de huevo procesado para 2031?
Se proyecta que alcance USD 6,99 mil millones para 2031, creciendo a una CAGR del 5,57% desde 2026.
¿Qué forma se está expandiendo más rápidamente?
Se prevé que los productos de huevo congelado registren una CAGR del 7,35% hasta 2031, impulsados por la demanda de servicios de alimentación en Asia y Oriente Medio.
¿Por qué los compradores de HoReCa están cambiando a huevos líquidos?
Los huevos líquidos reducen el tiempo de preparación hasta en un 40%, disminuyen los costos laborales y cumplen con estrictos estándares de inocuidad alimentaria, impulsando una CAGR del 7,15% en la adopción por parte de HoReCa.
¿Qué impulsa el auge de la proteína de clara de huevo?
La clara de huevo ofrece una densidad proteica del 83,3% y atractivo de etiqueta limpia, respaldando una CAGR del 6,91% en la demanda de clara de huevo, especialmente para la nutrición deportiva.