
Marktgröße und Marktanteil des Marktes für Beutelverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
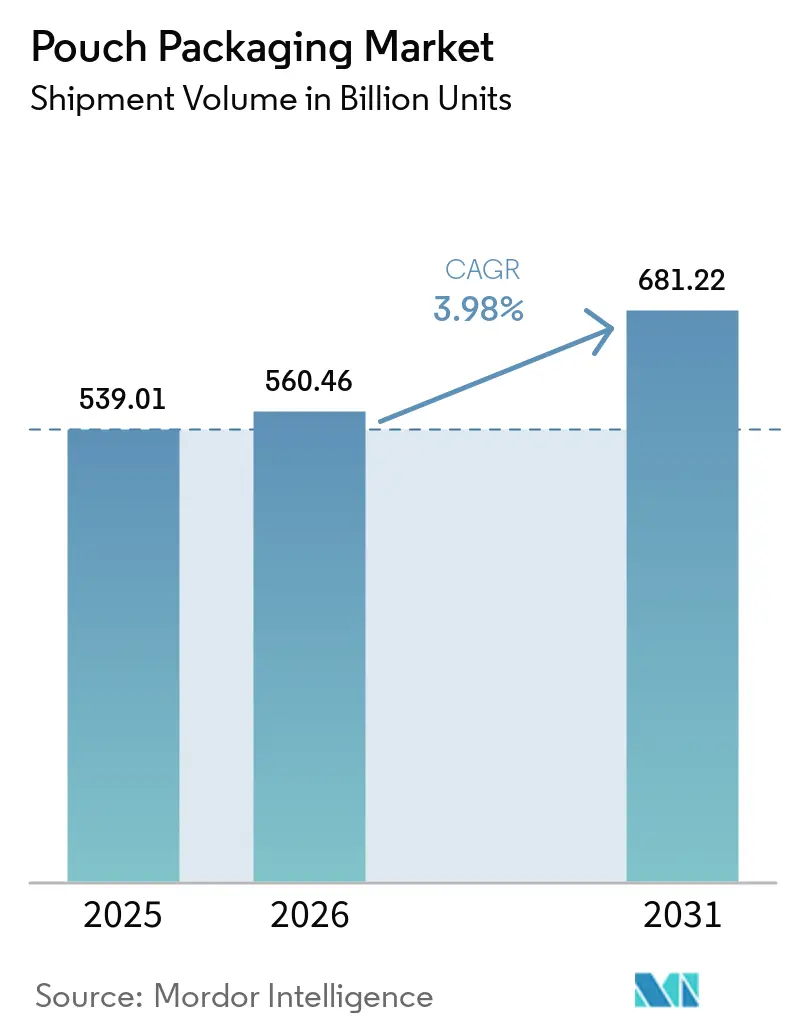
| Marktvolumen (2026) | 560.46 Milliarden Einheiten |
| Marktvolumen (2031) | 681.22 Milliarden Einheiten |
| Wachstumsrate (2026 - 2031) | 3.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Beutelverpackungen von Mordor Intelligence
Der Markt für Beutelverpackungen wurde im Jahr 2025 auf 539,01 Milliarden USD geschätzt und soll von 560,46 Milliarden USD im Jahr 2026 auf 681,22 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,98 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung unterstreicht den Übergang des Marktes für Beutelverpackungen von einem raschen Wachstum in einer frühen Phase zu einer gemessenen Expansion, die durch E-Commerce-Logistik, Trends bei Convenience-Lebensmitteln und verschärfte Nachhaltigkeitsvorschriften gestützt wird. Markeninhaber bevorzugen weiterhin materialeffiziente flexible Verpackungen gegenüber Starrformaten, während Regulierungsbehörden leichte Lösungen befürworten, die Transportemissionen senken. Technologieinvestitionen priorisieren nun Monomaterial-Barrierefolien und die Einhaltung von Recyclingvorgaben, wodurch sich der Wettbewerbsvorteil weg von reiner Skalenökonomie verlagert.
Wichtigste Erkenntnisse des Berichts
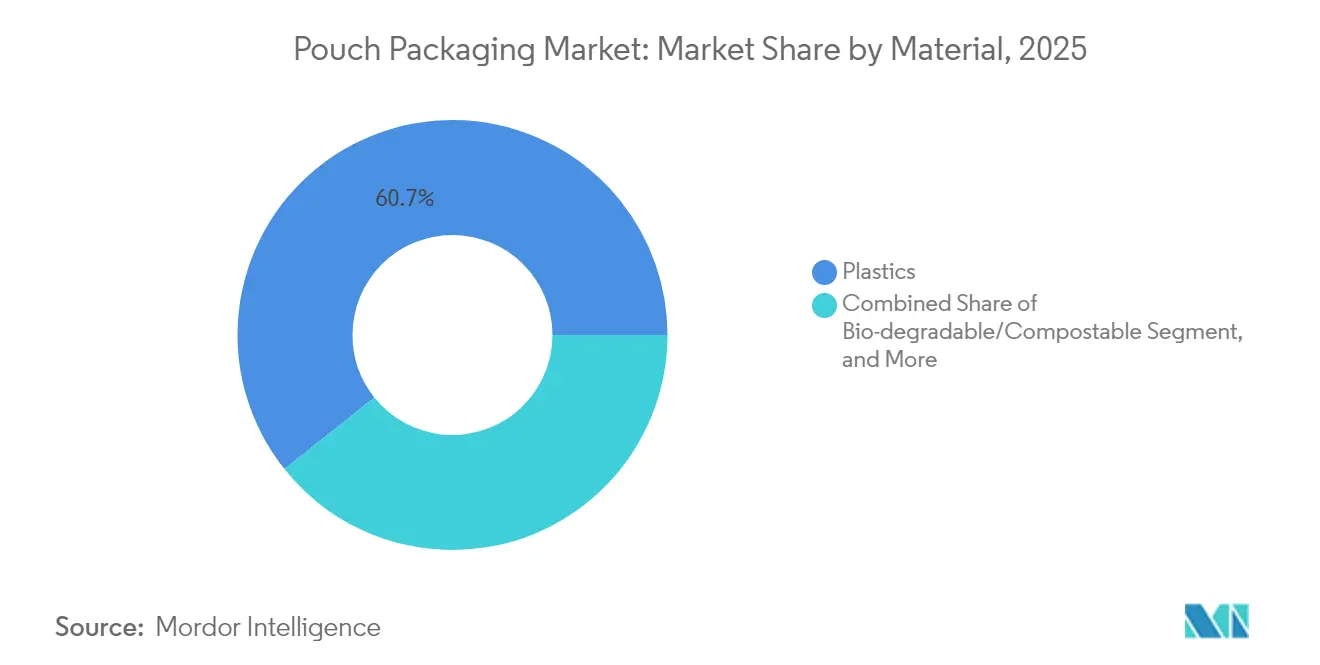
- Nach Material führten Kunststoffe mit einem Marktanteil von 60,72 % am Markt für Beutelverpackungen im Jahr 2025, während biologisch abbaubare und kompostierbare Substrate voraussichtlich mit der höchsten CAGR von 6,05 % bis 2031 wachsen werden.
- Nach Produkttyp entfielen 36,33 % der Marktgröße für Beutelverpackungen im Jahr 2025 auf Flachbeutel, während Standbeutelformate bis 2031 mit einer CAGR von 5,43 % expandieren sollen.
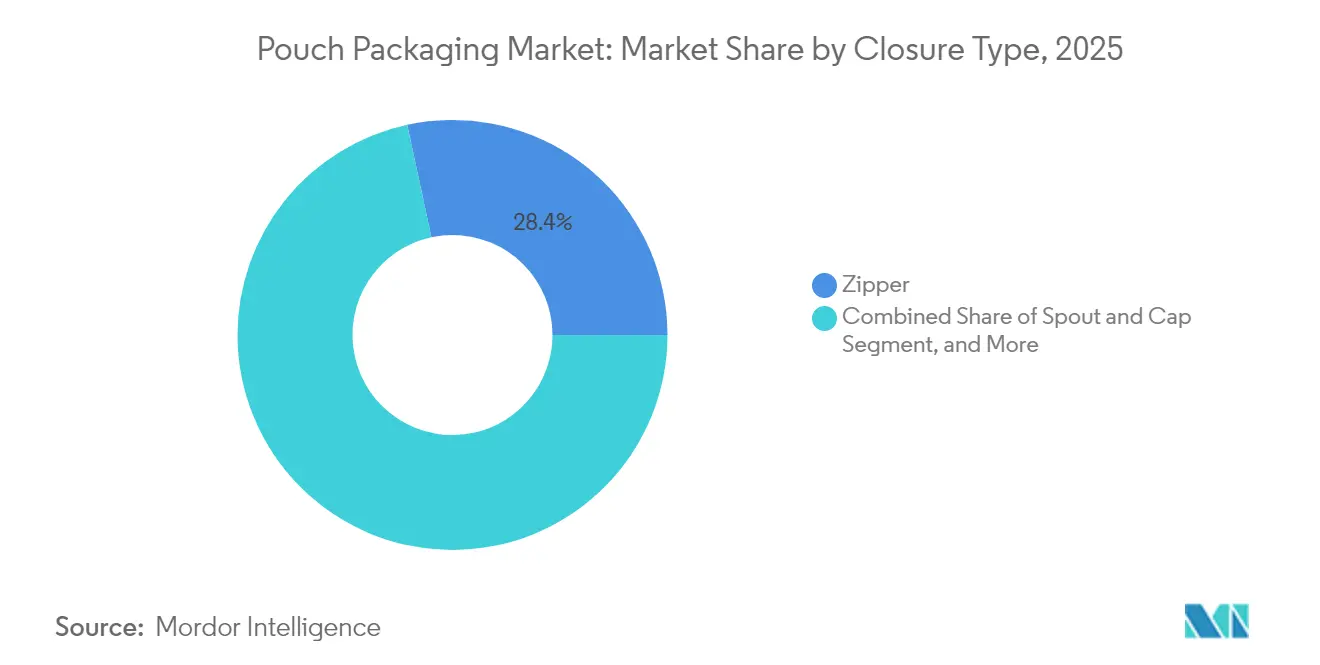
- Nach Verschlusstyp hielten Reißverschlusssysteme im Jahr 2025 einen Marktanteil von 28,38 % am Markt für Beutelverpackungen; Ausgießer-und-Kappe-Lösungen sollen bis 2031 mit einer CAGR von 5,61 % wachsen.
- Nach Endverbraucher entfielen Lebensmittelanwendungen im Jahr 2025 auf 38,42 % der Marktgröße für Beutelverpackungen, und Körperpflege sowie Kosmetik sollen bis 2031 mit einer CAGR von 5,88 % wachsen.
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 39,54 % am Markt für Beutelverpackungen und soll bis 2031 die höchste CAGR von 6,74 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Nachfrage nach kosteneffizienten Verpackungen und Markendifferenzierung | +1.2% | Global, Premiumfokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg des Konsums von Convenience-Lebensmitteln und Fertiggerichten | +0.9% | Kernregion Asien-Pazifik, Ausbreitung auf globale urbane Zentren | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgetriebener Wechsel zu leichten flexiblen Verpackungen | +0.8% | Europa und Nordamerika regulierungsbedingt, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Beschleunigung von E-Commerce und Direktvertriebslogistik | +0.7% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Ausweitung von Beuteln mit Ausgießer in industriellen Großanwendungen | +0.4% | Industrieregionen – Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei hochbarrierefähigen Monomaterialfolien zur Ermöglichung von Recyclingfähigkeit | +0.3% | Technologieführer – Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kosteneffizienten Verpackungen und Markendifferenzierung
Inflationsdruck auf die Margen von Konsumgütern verstärkt die Suche nach Verpackungsformaten, die den Materialeinsatz reduzieren, ohne die Regalattraktivität zu beeinträchtigen. Beutel verwenden typischerweise 70 % weniger Substrat als vergleichbare Starrverpackungen und bieten eine größere bedruckbare Oberfläche, die hochauflösende Grafiken ermöglicht. Der Bericht von ProAmpac aus dem Jahr 2024 zeigt, dass bordsteinkantentaugliche recycelbare Beutel Markeneigentümern Materialkosteneinsparungen von 15–20 % ermöglichen. Kleinere Marken nutzen diese Wirtschaftlichkeit, um die visuelle Wirkung multinationaler Unternehmen zu erreichen, was zur Marktfragmentierung führt und zusätzliche Stückzahlen in preissensiblen Kategorien anregt.
Anstieg des Konsums von Convenience-Lebensmitteln und Fertiggerichten
Zunehmende Urbanisierung und kleinere Haushaltsgrößen führen zu einer stärkeren Abhängigkeit von Einpersonenportionen und mikrowellengeeigneten Fertiggerichten, die am besten für flexible Formate geeignet sind. USDA-Daten zeigen ein jährliches Wachstum von 12 % bei Fertiggerichten in chinesischen Städten der zweiten Kategorie, wobei Beutel aufgrund gleichmäßiger Erwärmung und Dampfablassfähigkeiten Marktanteile gewinnen. Premium-Babynahrungsanbieter wie Once Upon a Farm nutzen Beutel mit Ausgießer, die die Haltbarkeit verlängern und Preisaufschläge durch überlegene Funktionalität rechtfertigen.
Nachhaltigkeitsgetriebener Wechsel zu leichten flexiblen Verpackungen
Lebenszyklusanalysen reihen Beutel konsequent vor starren Alternativen in Bezug auf Treibhausgasemissionen und Transporteffizienz ein. Die EU-Verpackungs- und Verpackungsabfallverordnung schreibt Recyclingfähigkeit und Materialreduzierungsziele vor, die hochergiebige flexible Lösungen begünstigen.[1] Die blueloop-Produktreihe von Huhtamaki zeigt, wie Monomaterial-PP- und PE-Folien heute Barriereeigenschaften liefern, die früher mehrschichtigen Strukturen vorbehalten waren, und so Nachhaltigkeit mit funktionalen Anforderungen in Einklang bringt.
Beschleunigung von E-Commerce und Direktvertriebslogistik
Der Online-Handel setzt auf dimensional optimierte, stoßfeste Verpackungen, die automatisierte Sortierstrecken unbeschadet durchlaufen. Flexible Beutel lassen sich komprimieren, um Füllmaterial zu minimieren, was Paketkosten und CO₂-Fußabdrücke senkt. Die LIQUIBOX-Plattform von Sealed Air ermöglicht den Direktversand von Flüssigkeiten an Endverbraucher, die früher für Starrverpackungen zu schwer oder zu zerbrechlich waren. Fulfillment-Center berichten von weniger Beschädigungen und höherem Durchsatz beim Wechsel zu flexiblen Designs, was die Akzeptanz weiter stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Eskalierenden Umwelt- und Recyclingherausforderungen | -0.6% | Global, am stärksten in Europa und entwickelten asiatisch-pazifischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Kunststoffharzrohstoffpreise | -0.4% | Global, am stärksten betroffene Regionen mit Lieferkettenabhängigkeit | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch aufkommende faserbasierte flexible Formate | -0.3% | Hauptsächlich Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei biobasierten Hochbarriere-Harzen | -0.2% | Global, konzentriert in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Umwelt- und Recyclingherausforderungen
Die Recyclinginfrastruktur für Flexfolien hinkt weit hinter der von PET-Flaschen oder Metalldosen hinterher, was Marken Gebühren aus der erweiterten Herstellerverantwortung aussetzt. Der Verband der Flexiblen Verpackung stellt fest, dass in den Vereinigten Staaten nur 4 % der Flexfolien mechanisch recycelt werden, sodass Konverter kostspielige Rücknahmesysteme finanzieren müssen. Gleichzeitig bedrohen geplante PFAS-Verbote Barrierchemien, die für die Lebensmittelsicherheit unverzichtbar sind, und schaffen Unsicherheit, die Kapitalausgaben für neue Linien verlangsamt.
Volatilität der Kunststoffharzrohstoffpreise
Harzmaterialien machen fast 70 % der variablen Kosten für Beutelverpackungshersteller aus. Versorgungsunterbrechungen oder Ölpreisanstiege können die Spotpreise für Polyethylen und Polypropylen innerhalb von Wochen um 20–30 % erhöhen, was Konverter unter Druck setzt, die Kosten nicht schnell weitergeben können. Das rasche Nachfragewachstum im asiatisch-pazifischen Raum verschärft regionale Ungleichgewichte und stellt kleinere Unternehmen, die auf importierte Granulate angewiesen sind und über keine Absicherungsmöglichkeiten verfügen, vor Herausforderungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Dominanz von Kunststoffen sieht sich Biomaterial-Disruption gegenüberKunststoffe hielten im Jahr 2025 einen Marktanteil von 60,72 % am Markt für Beutelverpackungen, gestützt durch die Erschwinglichkeit und Verarbeitbarkeit von Polyethylen und Polypropylen. Dennoch gewinnen biobasierte und kompostierbare Materialien mit einer CAGR-Rate von 6,05 % an Boden, da Regulierungsbehörden eine Zukunft signalisieren, in der Entsorgungslösungen historische Kosten-Leistungs-Verhältnisse übertreffen. Führende Konverter integrieren pflanzenbasierte Harze mit Barrierebeschichtungen auf Basis von nanofibrilliierter Zellulose, die EVOH in der Sauerstoffsperrkapazität ebenbürtig sind.
Der Markt für Beutelverpackungen belohnt Monomaterialdurchbrüche, die Recyclingfähigkeit bei gleichzeitigem Produktschutz gewährleisten. Patentanmeldungen für vereinfachte Strukturen stiegen 2024 um 40 %, was ein materialwissenschaftliches Wettrüsten belegt. Konverter, die in Kompatibilisatoren und lösungsmittelfreie Laminierung investieren, positionieren sich, um EU-Recyclingquoten vor der Frist 2030 zu erfüllen. Der Einsatz von Aluminiumfolie bleibt in Premiumanwendungen stabil, die nahezu null Sauerstoffzutritt erfordern, obwohl die Bemühungen um Materialdickereduzierung anhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Innovation bei Standbeuteln treibt PremiumisierungFlachformate machen immer noch 36,33 % der Marktgröße für Beutelverpackungen aus und spiegeln fest verankerte Anwendungen bei Trockengütern wider. Standbeutel übertreffen diese jedoch mit einer CAGR von 5,43 %, da Händler den vertikalen Plakatwandeffekt in überfüllten Regalen honorieren. Marken nutzen Seitenfaltenböden und fotorealistische Drucke, um Premiumwert zu signalisieren, selbst in kommoditisierten Kategorien wie Snack-Nüssen oder Tiersnacks.
Funktionsspezifische Varianten proliferieren. Retortenbeutel ermöglichen haltbare Fertiggerichte, aseptische Laminate erschließen Getränkemöglichkeiten und Stickpacks dominieren Einzelportions-Nahrungsergänzungsmittel. Integrierte Rollware-zu-Befüllungs-Workflows bieten Kostenvorteile für umsatzstarke SKUs, während vorgefertigte Formate für Kleinserienläufe geeignet sind. Die integrierte Laminier-, Spritzguss- und Abfülllösung von Gualapack in Brasilien verdeutlicht, wie End-to-End-Kontrolle die Fehlerquoten senkt und die Markteinführungszeit beschleunigt.
Nach Verschlusstyp:
Ausgießersysteme gewinnen funktionalen VorteilReißverschlussverschlüsse dominierten im Jahr 2025 mit einem Marktanteil von 28,38 % am Markt für Beutelverpackungen und bieten einfache Wiederverschließbarkeit für Snacks und Trockenmischungen. Ausgießer-und-Kappe-Systeme sollen mit einer CAGR von 5,61 % wachsen, angetrieben von flüssigen Produkten, die eine kontrollierte Dosierung für alles von Nachfüllpackungen für Haushaltsreiniger bis hin zu Weincocktails benötigen.
Designer spezifizieren zunehmend Ausgießer aus Monomaterial-PP oder PE, die nahtlos mit Folienstrukturen verschweißt werden, um Demontageprobleme in Recyclingströmen zu minimieren. Schieber- und Ventilverschlüsse bedienen hochfrequente Öffnungsanforderungen oder Entgasungsanforderungen bei Kaffee- und Industrieanwendungen. Kostenüberlegungen bleiben entscheidend, doch eine klare Verlagerung hin zu funktional differenzierten Verschlüssen signalisiert die Bereitschaft, für Verbraucherkomfort zu zahlen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Akzeptanz in der Körperpflege beschleunigt sichLebensmittel hielten im Jahr 2025 38,42 % der gesamten Marktgröße für Beutelverpackungen, dank starker Durchdringung in Süßwaren, Tiefkühlkost und Trockengütern. Körperpflege und Kosmetik sollen mit einer CAGR von 5,88 % wachsen, da Beauty-Marken flexible Verpackungen für Nachfüllkonzepte und reisefreundliche SKUs annehmen. Hochsauerstoff- und lichtbarrierefähige Laminate schützen empfindliche Formulierungen und ermöglichen es Prestige-Hautpflege, Nachhaltigkeitsnachweise ohne Einbußen bei der Produktwirksamkeit zu kommunizieren.
Pharmazeutische und medizinische Segmente schätzen Manipulationssicherheit und Dosierungsgenauigkeit, wobei Einweg-Sachets in Kliniken und häuslichen Pflegeumgebungen Sicherheitsprotokollen entsprechen. Flüssige Haushaltspflege-Konzentrate nutzen die Leichtgewichtsökonomie von Beuteln mit Ausgießer und reduzieren das Versandgewicht im Vergleich zu starren HDPE-Flaschen um bis zu 80 %. In allen Branchen wird die Abstimmung mit Nachfüllstationen im Einzelhandel und Rücknahmeinitiativen zu einem wichtigen Kaufkriterium.
Geografische Analyse
APAC-Beutelverpackungsmarkt
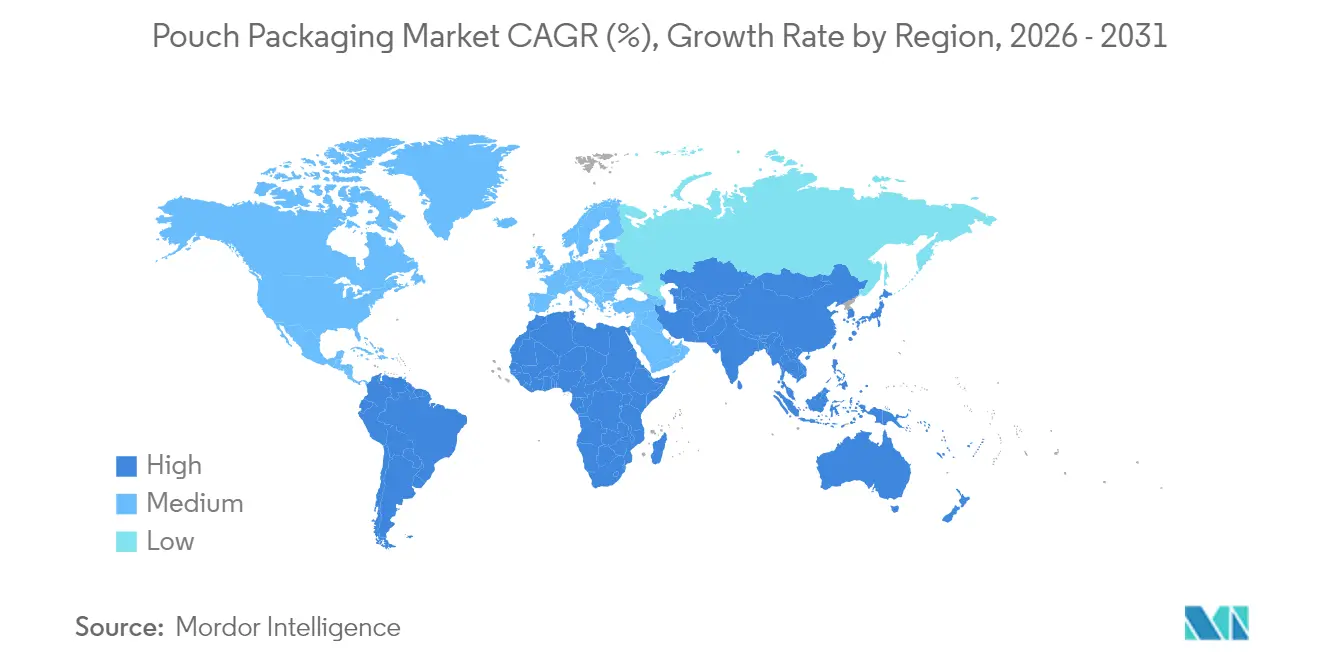
Asien-Pazifik führte im Jahr 2025 mit einem Marktanteil von 39,54 % am Beutelverpackungsmarkt und wird voraussichtlich bis 2031 eine CAGR von 6,74 % verzeichnen. Chinas rascher Wandel hin zu verpackten Lebensmitteln, angetrieben durch den organisierten Einzelhandel und strenge Lebensmittelsicherheitsgesetze, hält die Nachfrage auf hohem Niveau. Indiens Expansion des modernen Handels treibt Mengenzuwächse voran, während das K-Beauty-Ökosystem Südkoreas flexible Kosmetikverpackungen weltweit exportiert. Regionale Verarbeiter profitieren von der Nähe zu Primärharzzulieferern und wettbewerbsfähigen Arbeitskosten, was lokalisierte Lieferketten stärkt, selbst wenn multinationale Markeninhaber eine globale Harmonisierung der Verpackungsspezifikationen fordern.
Nordamerika und Europa Beutelverpackungsmarkt
Nordamerika weist ein reifes Nachfrageprofil auf, das auf Premiumisierung und E-Commerce-Tauglichkeit ausgerichtet ist. Leichtgewichtige Designs führen unter dimensionsgewichtbasierten Tarifen zu Einsparungen bei den Versandkosten und veranlassen den Einzelhandel zur Einführung von Eigenmarken-Beutelverpackungen. Europas regulatorischer Vorstoß in Richtung Recyclingfähigkeit beschleunigt die Einführung von Monomaterialien und positioniert flexible Verpackungen bei Lebenszyklusmetriken vor starren Glas- und Mehrschichtkartonverpackungen. Skandinavische Märkte erproben Pfandsysteme für flexible Folien und liefern damit Daten für eine breitere EU-weite Umsetzung.
MEA und Südamerika Beutelverpackungsmarkt
Südamerika sowie der Nahe Osten und Afrika bieten gemeinsam aufstrebendes Wachstumspotenzial. Brasiliens Milchwirtschaft setzt Standbeutel mit Ausgießer für Joghurtgetränke ein und verweist dabei auf Energieeinsparungen in der Kühlkette. Länder des Golfkooperationsrats importieren beutelverpackte Fertiggerichte, die der Wüstenlogistik standhalten, und afrikanische Megastädte sind auf Kleinstbeutelformate für erschwingliche Alltagsartikel angewiesen. Infrastrukturhürden bestehen weiterhin, doch der demografische Schwung und steigende verfügbare Einkommen werden die Lücke zu den entwickelten Regionen schrittweise schließen.
Regulatorisches Umfeld
Nachhaltigkeits- und Kreislaufwirtschaftsvorschriften beeinflussen weiterhin das Beuteldesign und die Materialauswahl, insbesondere bei Lebensmitteln und Körperpflegeprodukten. In der Europäischen Union trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle am 11. Februar 2025 in Kraft und findet ab dem 12. August 2026 allgemeine Anwendung, wodurch die Anforderungen an die Verpackungsminimierung, die Recyclingfähigkeitskriterien und die zugehörige Compliance-Dokumentation verschärft werden, die sich auf Laminatstrukturen und die Verschlusswahl auswirken.
In Nordamerika erhöht die Dynamik der erweiterten Herstellerverantwortung (Extended Producer Responsibility, EPR) den Kosten- und Berichtsdruck auf flexible Formate mit niedrigen mechanischen Recyclingquoten. Maryland verabschiedete am 5. Mai 2026 (in Kraft seit 25. Mai 2026) die Producer Responsibility for Packaging and Paper Products-Vorschriften (COMAR 26.04.14), die den Wandel hin zu Designs verstärken, die glaubwürdig zurückgewonnen und nachverfolgt werden können. Daneben bleibt die Lebensmittelkontakt-Compliance ein Torwächter für Beutelfolien und Barriereschichten, wobei die US-amerikanische FDA im Mai 2026 die Aktivität zur Sicherheitsbewertung nach Markteinführung im Rahmen einer wissenschaftlichen Bewertung zugelassener Phthalate für Lebensmittelkontaktanwendungen aktualisierte. Im Vereinigten Königreich hat HMRC einen Weg bestätigt, um ab dem 1. April 2027 die Massenbilanz für chemisch recycelten Kunststoff im Rahmen der Plastic Packaging Tax anzuerkennen, was die Planung von Recyclinganteils-Angaben und Beschaffungsstrategien für Beutelkonverter und Marken prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Beutelverpackung erstreckt sich von Harz- und Spezialmaterial-Lieferanten (PE, PP, PET, Klebstoffe, Farben, Beschichtungen, EVOH und andere Barrierekomponenten sowie aufkommende biobasierte Harze) über Folienextrusion und -verarbeitung (einschließlich MDO-Orientierung, Laminierung, Druck und Beutelherstellung) bis hin zu Verschlusslieferanten (Zipper, Schieber, Ausgießer und Verschlüsse), Verpackungsmaschinen-OEMs (HFFS- und Fertigbeutel-Abfülllinien), Co-Packern und schließlich Markeninhabern und Einzelhändlern in den Bereichen Lebensmittel, Getränke, Haushaltspflege und Körperpflege. Ein zentraler Engpass liegt an der Schnittstelle zwischen regulatorisch bedingter Recyclingfähigkeit und Leistungsanforderungen, was Konverter dazu zwingt, Multimateriallaminate zu Monomaterialstrukturen umzugestalten und dabei Siegelintegrität, Steifigkeit sowie Sauerstoff- und Feuchtigkeitsbarrieren aufrechtzuerhalten.
Jüngste Partnerschaften zeigen, wie vorgelagerte Materialversorgung, Konverter-Know-how und Maschinenfähigkeiten koordiniert werden, um nachhaltige Strukturen im großen Maßstab risikoärmer zu machen. Charter Next Generation ging langfristige Beschaffungsbeziehungen mit NOVA Chemicals für recyceltes Polyethylen (rPE)-Harze aus der Anlage von NOVA in Connersville, Indiana, ein, zusätzlich zu einer Vereinbarung über zirkuläres Polyethylen mit Shell Polymers unter Verwendung von ISCC PLUS-zertifizierten Materialien, was die Verfügbarkeit und Herkunftssicherheit von Recyclinganteilen stärkt. Auf der Technologieseite arbeiteten PTT Global Chemical (GC), TPN FlexPak und Windmoeller und Holscher an einer siebenschichtigen Monomaterial-MDOPE-Folie mit EVOH-Barriere zusammen, die auf Recyclingfähigkeit ausgelegt ist, während ExxonMobil mit W&H, B&B und Henkel (Januar 2026) an einem MDO-basierten Monomaterial-PE-Beutelkonzept zusammenarbeitete, um die mechanische Leistung und die Recyclingausrichtung zu verbessern. Nachgelagert werden Ausrüstung und Software auf die Handhabung dieser neueren Folienstrukturen abgestimmt, wie etwa Mespacks Einführung der HKE-Serie (April 2026), einer kompakten, schnelllaufenden horizontalen Plattform mit automatisierten Umrüstungen über ihre Athena-Software, was die wachsende Bedeutung flexibler, wiederholbarer Abläufe widerspiegelt, da SKU-Zahlen und Laufzeitvariabilität zunehmen.
Wettbewerbslandschaft
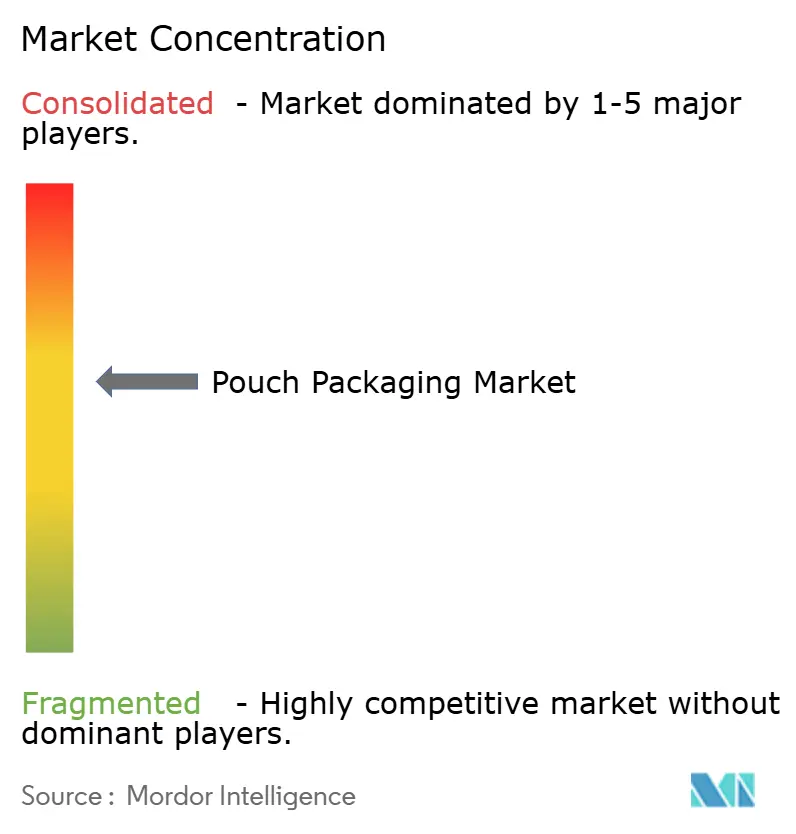
Die Beutelverpackungsbranche balanciert moderate Fragmentierung mit rascher technologiegetriebener Konsolidierung. Patentaktivität bei Monomaterialbarrieren übertrifft nun Kostenreduktion als primäres Rivalitätsfeld. Die blueloop-Plattform von Huhtamaki veranschaulicht, wie proprietäre Polymerchemien Kunden binden können, die sich um EU-Recyclingfähigkeitsschwellen sorgen.[3]
Fusionen und Übernahmen konzentrieren sich auf Know-how statt Standortpräsenz. Der Kauf der Thermogeformten- und Flexiblen Verpackungseinheit von Sonoco durch TOPPAN für 1,8 Milliarden USD sichert ein sofortiges Netzwerk von 22 Werken und 700 Patenten in Nord- und Südamerika. Konverter, denen spezielle Folienchemie fehlt, wenden sich Nischenregionalmärkten oder Co-Packing-Diensten zu und vermeiden direkte Konfrontationen mit Innovationsführern.
Kapitalausgaben zielen zunehmend auf recyclingkompatible Infrastruktur statt auf Kapazitätserweiterungen. Chemisches Recycling durch Partnerschaften verspricht langfristige Rohstoffstabilität, doch die meisten befinden sich noch im Pilotmaßstab. Da Regulierungsbehörden Gebühren aus der erweiterten Herstellerverantwortung einführen, gewinnen Unternehmen, die geschlossene Kreislauflösungen nachweisen, einen Ausschreibungsvorteil bei multinationalen Marken. Folglich wird geistiges Eigentum bei lösungsmittelfreien Beschichtungen und Kompatibilisatoren zur strategischen Währung.
Marktführer in der Beutelverpackungsbranche
-
Aluflexpack Group
-
Constantia Flexibles Group GmbH
-
ProAmpac Intermediate, Inc.
-
Amcor plc
-
Bischof + Klein SE und Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beutelverpackungsmarkt Unternehmen in diesem Bericht
- Amcor plc
- Mondi plc
- ProAmpac Intermediate, Inc.
- Constantia Flexibles Group GmbH
- Huhtamaki Oyj
- Sealed Air Corporation
- Sonoco Products Company
- Coveris Management GmbH
- Bischof + Klein SE and Co. KG
- FlexPak Services, LLC
- Goglio SpA
- Scholle IPN Corporation
- Gualapack SpA
- Aluflexpack AG
- Flair Flexible Packaging Corporation
- Hood Packaging Corporation
- Toppan Printing Co., Ltd.
- Winpak Ltd.
- Glenroy, Inc.
Marktchancen und Zukunftsaussichten
Der klarste Freiraum liegt in der Skalierung von hochbarrierigen Monomaterial-Beuteln, die die Recyclingfähigkeitskriterien erfüllen und gleichzeitig die Haltbarkeit für sauerstoffempfindliche Lebensmittel, Getränke und Körperpflege-Nachfüllpackungen schützen. Branchenkooperationen zielen direkt auf diese Lücke ab. GC, TPN FlexPak und Windmoeller und Holscher entwickelten ein siebenschichtiges Monomaterial-MDOPE-Folienkonzept mit EVOH-Barriere für recycelbare Strukturen weiter, und ExxonMobil, W&H, B&B und Henkel (Januar 2026) arbeiteten an einem MDO-fähigen Monomaterial-PE-Beutel, um die mechanischen Eigenschaften für eine breitere Akzeptanz zu verbessern. Diese Initiativen schaffen Kommerzialisierungsspielraum für Konverter, die konforme Strukturen über Einzelhandels- und E-Commerce-Vertriebsbelastungen hinweg qualifizieren können, einschließlich Fall- und Durchstoßfestigkeit sowie Siegelrobustheit, ohne auf schwer recycelbare Laminate zurückzugreifen.
Betriebliche Agilität ist eine weitere Chance, da Marken die SKU-Zahlen erhöhen, Laufzeiten verkürzen und Auffrischungszyklen beschleunigen, insbesondere bei E-Commerce- und Direct-to-Consumer-Formaten, bei denen Verpackungsdifferenzierung und schnelle Iteration wichtig sind. Investitionen und Plattformeinführungen deuten darauf hin, dass Konverter und OEMs sich auf diese Anforderungen einstellen. BakPac fügte im April 2026 eine siebte Beutelherstellungsmaschine in seiner britischen Anlage hinzu, um eine höhere Produktionsmenge und komplexe Mehrfachaufträge zu unterstützen, und Mespack führte im April 2026 seine HKE-Serie mit softwaregestützten, wiederholbaren Umrüstungen ein, die zur Reduzierung von Ausfallzeiten konzipiert sind. Parallel dazu schaffen compliance-bedingte Inhalts- und Rückverfolgbarkeitsanforderungen Raum für digital aktivierte Verpackungsspezifikationen, wie QR-verknüpfte Verpackungsinformationen und Recyclingfähigkeitshinweise, die konsistent über verschiedene Regionen hinweg ausgerollt werden können, da Rahmenwerke wie die EU-PPWR ab August 2026 in die allgemeine Anwendung übergehen.
Neueste Industrielle Entwicklungen in Beutelverpackungsmarkt
- April 2026: Amcor kündigte eine strategische Zusammenarbeit mit Metsa Group und G. Mondini an, um faserbasierte Verpackungen voranzutreiben, die ein Tray mit einer Barriereeinlagenlösung integrieren, und dies wurde für eine Demonstration auf der Interpack 2026 positioniert. Der Schritt erweitert Amcors Verpackungsplattformoptionen neben flexiblen Beuteln und adressiert gleichzeitig die Nachfrage von Markeninhabern nach kunststoffärmeren Formaten und maschinenkompatibler Barriereleistung in einzelhandelsfertigen Packungen.
- März 2025: Constantia Flexibles schloss den Erwerb einer Mehrheitsbeteiligung (etwa 57%) an Aluflexpack AG von Montana Tech Components AG und Xoris GmbH ab und leitete Schritte in Richtung eines Squeeze-outs und Delistings ein. Der Deal erweitert Constantias Präsenz im Bereich flexible Verpackungen und das technische Portfolio, was die Fähigkeit stärkt, multinationale Kunden bei Lebensmittel- und Pharmaverpackungsanforderungen zu bedienen.
- Januar 2025: ProAmpac führte seine ProActive PCR-Reihe an flexiblen Beuteln mit höherem Post-Consumer-Recyclinganteil für Lebensmittel- und Nicht-Lebensmittelanwendungen ein. Die Einführung unterstützt die Recyclinganteilsziele von Markeninhabern und erhöht den Wettbewerbsdruck auf Konverter, PCR-kompatible Strukturen zu qualifizieren, ohne Siegelintegrität und Barriereleistung zu beeinträchtigen.
Beutelverpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Beutelverpackungen flexible Beutelverpackungen, die zur Aufnahme und zum Schutz von Produkten verwendet werden, einschließlich vorgefertigter Formate und Rollenmaterial, das zu Beuteln verarbeitet und an Markeninhaber sowie Abpacker in gängigen Anwendungsbereichen verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen starre Verpackungsformate (wie Flaschen, Gläser und Dosen) sowie Einnahmen aus Verpackungsmaschinen aus, sofern die Ausgaben nicht direkt Teil des Beutelkaufs sind.
Segmentierungsübersicht
- Nach Material
- Kunststoffe
- Polyethylen (PE)
- Polypropylen (PP)
- Polyethylenterephthalat (PET)
- Polyvinylchlorid-Harz (PVC)
- Sonstige Kunststoffe
- Papier
- Aluminiumfolie
- Biologisch abbaubar/Kompostierbar
- Kunststoffe
- Nach Produkttyp
- Flachbeutel (Kissenbeutel und Seitennahtsiegelbeutel)
- Standbeutel
- Beutel mit Ausgießer
- Retortenbeutel
- Aseptikbeutel
- Stickpack / Sachet
- Rollware / Vorgefertigter Beutel
- Nach Verschlusstyp
- Reißverschluss
- Ausgießer und Kappe
- Einreißkerbe
- Schieber
- Sonstiger Verschlusstyp
- Nach Endverbraucherbranche
- Lebensmittel
- Süßwaren und Konfekt
- Tiefkühlkost
- Frischprodukte
- Milchprodukte
- Trockenwaren und Getreide
- Fleisch, Geflügel und Meeresfrüchte
- Tiernahrung
- Sonstige Lebensmittel (Soßen, Kondimente, Aufstriche)
- Getränke
- Alkoholisch
- Nichtalkoholisch
- Medizin und Pharmazie
- Körperpflege und Kosmetik
- Haushaltspflege
- Sonstige Endverbraucherbranchen
- Lebensmittel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen, die Wertschöpfungskette zu kartieren und Referenzreihen zu erheben, die die Nachfrage nach Beutelverpackungen erklären. Öffentliche und offizielle Quellen wurden wo immer möglich genutzt, darunter UN-Comtrade-Import- und Exportstatistiken für flexible Verpackungsmaterialien und -artikel, Fertigungsdaten des US Census Bureau, Eurostat-Tabellen zu Verpackungs- und Industrieproduktion, makroökonomische Indikatoren der Weltbank sowie Verpackungsabfall- und Recyclingrichtlinien staatlicher Behörden.
Wir haben außerdem Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen ausgewertet, um Kapazitätserweiterungen, Substratverschiebungen und das Tempo der Einführung von Monomaterialien zu verfolgen, was anschließend die Annahmebandbreiten informierte. In einigen Fällen wurden kostenpflichtige Datenbankabonnements für finanzielle Unternehmensinformationen, Patentrecherchen zu Barrierefolien und Verschlüssen sowie handelsstatistische Überprüfungen auf Sendungsebene genutzt, um richtungskonsistente Warenströme zu verifizieren. Diese Liste ist nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere öffentliche Quellen herangezogen.
Primärforschung und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was tatsächlich als Beutelverpackung verarbeitet und verkauft wird und wie sich die Preisgestaltung mit der Materialwahl, den Barriereschichten und den Verschlussmerkmalen verändert. Wir haben mit einer Mischung aus Beutelverarbeitern, Materiallieferanten, Markeninhabern und Beschaffungsteams für Verpackungen in der APAC-, EMEA- und Amerikaregion gesprochen, damit die Annahmen anhand unterschiedlicher Nachfragemuster und regulatorischer Anforderungen einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 41 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem die Verpackungsnachfrage aus den Outputtrends der Endverwendung und der Intensität flexibler Verpackungen rekonstruiert und anschließend in den Beutelanteil nach Produktkategorie und Region übersetzt wird. Sobald der Nachfragepool gebildet war, wurden Überprüfungen mithilfe selektiver Bottom-up-Näherungen vorgenommen, beispielsweise durch Stichproben von Verarbeiterumsätzen, die auf Beutel entfallen, die Validierung typischer Preise pro tausend Einheiten nach Beuteltyp sowie die Nutzung von Kanalfeedback zur Anpassung an Mixverschiebungen.
Zu den wichtigsten Eingabegrößen zählten Volumina verpackter Lebensmittel und Getränke, die Verlagerung von Starrverpackungen zu Standbeuteln und Beuteln mit Ausgießer, die regionale Durchdringung von Retort- und Hochbarrierebeuteln, die Preisentwicklung bei Harzen und Aluminiumfolie sowie Änderungen bei Recycling- und erweiterten Herstellerverantwortungsregelungen, die die Materialwahl beeinflussen. Wo Unternehmens- oder Länderdaten fehlten, wurden Lücken mithilfe von Proxy-Indikatoren wie Industrieproduktion, Handelsbilanzen für flexible Verpackungsartikel und in Interviews validierten Konversionsquoten geschlossen.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch regressionsbasierte Sensitivitätsprüfungen zu Wachstum des verpackten Konsums und Materialpreistrends, und verfeinerten anschließend den Pfad anhand der Erwartungen der Befragten zu Beutelkonversionsraten, Materialreduzierung und der Einführung von Premium-Verschlüssen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Handelsmuster bei Verpackungsmaterialien, Kapazitätsankündigungen und Verschiebungen in der Endverwendungsproduktion überprüft, und Ausreißer wurden vor der Freigabe untersucht. Wenn sich eine Schlüsselannahme zu weit von dem entfernte, was Verarbeiter und Käufer beschrieben, nahm das Team erneut Kontakt zu den Quellen auf und führte das Modell neu durch, sodass die Änderung nachvollziehbar blieb.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie starken Harzbewegungen, bedeutenden regulatorischen Änderungen oder nennenswerten Kapazitätserweiterungen. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, um zu bestätigen, dass die neuesten öffentlichen Informationen berücksichtigt sind und dass die Veränderungen von Jahr zu Jahr mit den verfolgten Indikatoren übereinstimmen.
Vergleich der Marktgrößenbestimmung für Beutelverpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Beutelverpackungen können weit auseinanderliegen, weil der zugrunde liegende Umfang häufig nicht abgestimmt ist und die Maßeinheit nicht immer vergleichbar ist. Unterschiede entstehen in der Regel dadurch, was als Beutel gezählt wird, ob die Schätzung wert- oder volumenbasiert ist und wie die Preisgestaltung über Materialien und Regionen hinweg gehandhabt wird.
Durch die vorrangige Erfassung von Stückvolumina und Konversionsmix und die anschließende Übersetzung in Werte mithilfe regionsspezifischer Preisüberprüfungen weist Mordor Intelligence einen Wert von 560,46 Mrd. USD (2026) aus, der nicht mit Quellen übereinstimmen wird, die nur eine engere Auswahl flexibler Beutelformate bemessen oder eine einzige globale Entwicklung des durchschnittlichen Verkaufspreises verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 560,46 Mrd. USD (2026) | |
| Branchenforschungsanbieter A | 38,20 Mrd. USD (2024) | Verwendet wahrscheinlich eine engere Definition, die sich eher auf ausgewählte flexible Beutelformate bezieht, und schließt möglicherweise einen großen Anteil der Rollenmaterialverarbeitung aus, was das Gesamtergebnis komprimiert. Das Basisjahr und der Währungszeitpunkt können ebenfalls abweichen, wodurch inflations- und harzpreisgebundene Preisgestaltung im ausgewiesenen Wert weniger sichtbar wird. |
| Verpackungseinblicke-Portal B | 45,62 Mrd. USD (2025) | Die Schätzung scheint rein wertbasiert zu sein und kann empfindlich auf angenommene durchschnittliche Verkaufspreise reagieren, insbesondere wenn Materialreduzierung oder Monomaterialsubstitution als neutral behandelt wird. Eine andere regionale Gewichtung (oder der Ausschluss industrieller und einiger Nicht-Lebensmittelanwendungen) kann das Gesamtergebnis gegenüber einem breiteren Nachfragepool weiter nach unten verschieben. |
Die Streuung in der Tabelle spiegelt hauptsächlich Abgrenzungsentscheidungen und die Art und Weise wider, wie der Preis pro Einheit über Beuteltypen, Materialien und Geografien hinweg aufgebaut wird. Wenn der Nachfragepool an klaren Verbrauchssignalen verankert und mit dem Feedback von Lieferanten und Käufern abgeglichen wird, bleibt die endgültige Zahl leichter reproduzierbar und aktualisierbar, wenn sich Mix und Materialkosten ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Beutelverpackungen?
Die Marktgröße für Beutelverpackungen beträgt im Jahr 2026 560,46 Milliarden Einheiten.
Wie schnell wird die globale Nachfrage nach Beutelformaten voraussichtlich wachsen?
Die Volumina sollen mit einer CAGR von 3,98 % wachsen und bis 2031 681,22 Milliarden Einheiten erreichen.
Welche Region führt sowohl im Umfang als auch im Wachstum?
Der asiatisch-pazifische Raum hält im Jahr 2025 einen Anteil von 39,54 % und soll bis 2031 mit einer CAGR von 6,74 % wachsen.
Wie beeinflussen Nachhaltigkeitsvorschriften das Verpackungsdesign?
Vorschriften wie die EU-Verpackungs- und Verpackungsabfallverordnung beschleunigen den Wechsel zu Monomaterialbeuteln, die mechanisches Recycling ermöglichen.
Welche Materialien gewinnen gegenüber konventionellen Kunststoffen an Bedeutung?
Biologisch abbaubare und kompostierbare Substrate expandieren mit einer CAGR von 6,05 %, da Regulierungsbehörden auf Kreislaufwirtschaft drängen.
Welcher Verschlusstyp wächst am schnellsten?
Ausgießer-und-Kappe-Systeme sollen mit einer CAGR von 5,61 % wachsen, bedingt durch steigende Flüssigkeitsanwendungen.