
Marktgröße und Marktanteile für Kunststofffolien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
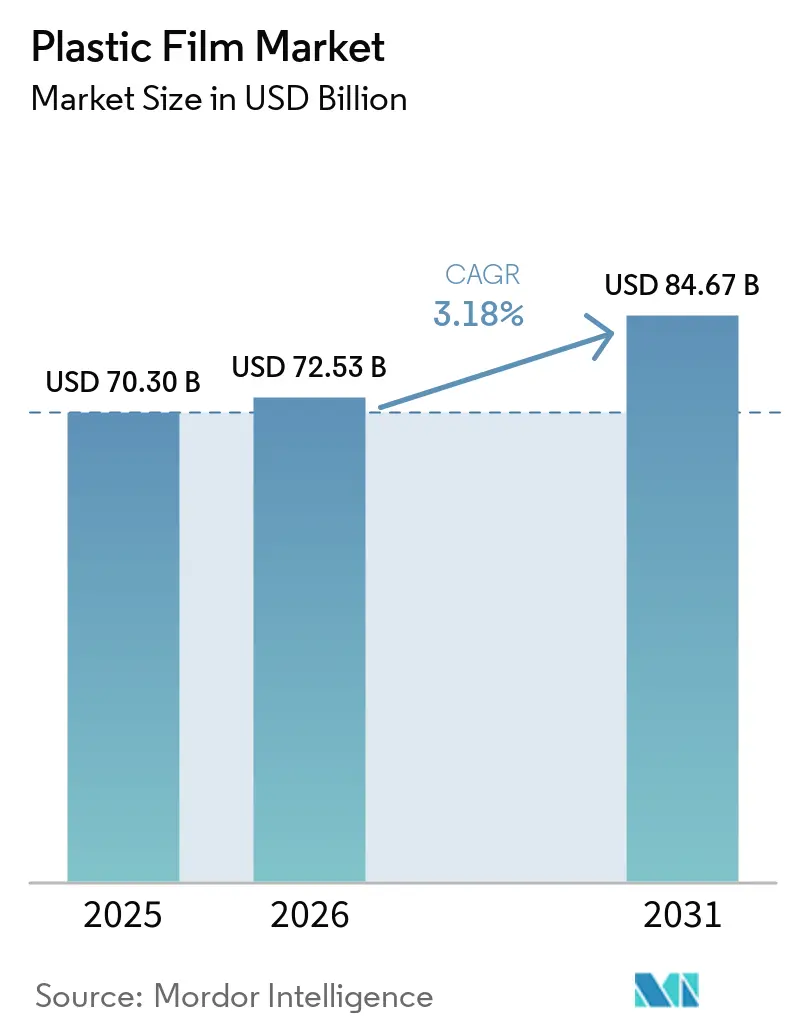
| Marktgröße (2026) | 72.53 Milliarden US-Dollar |
| Marktgröße (2031) | 84.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.18 % |
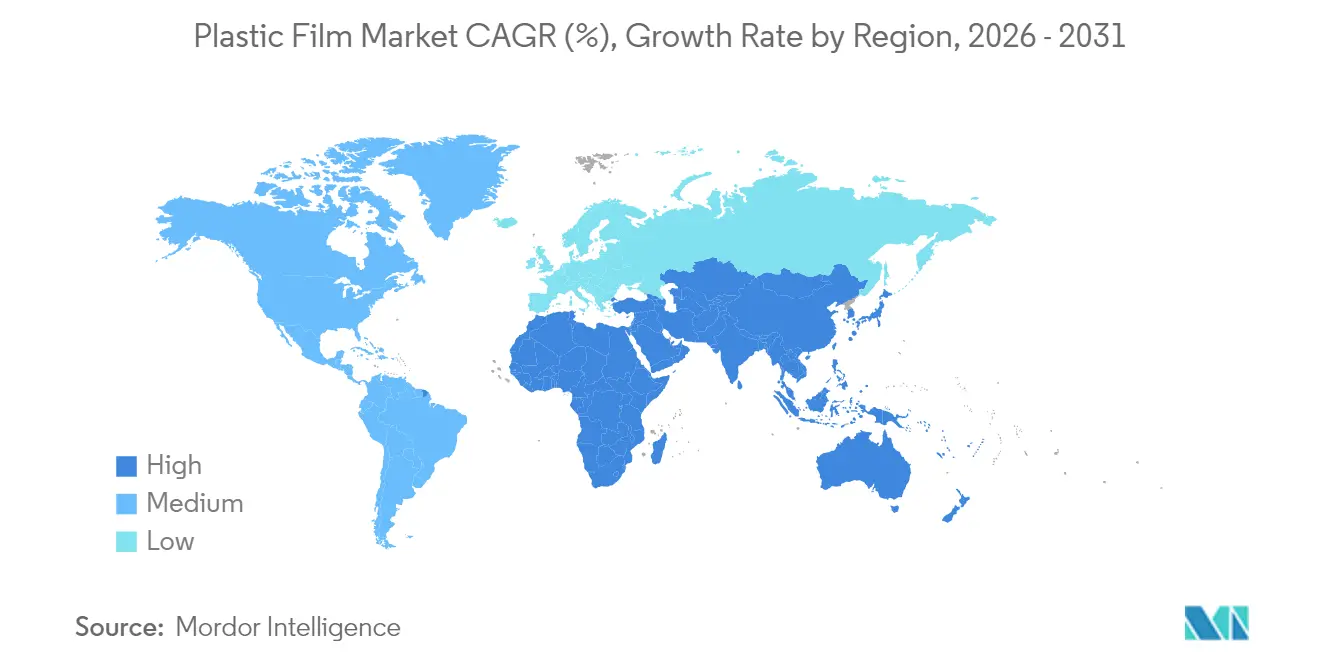
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
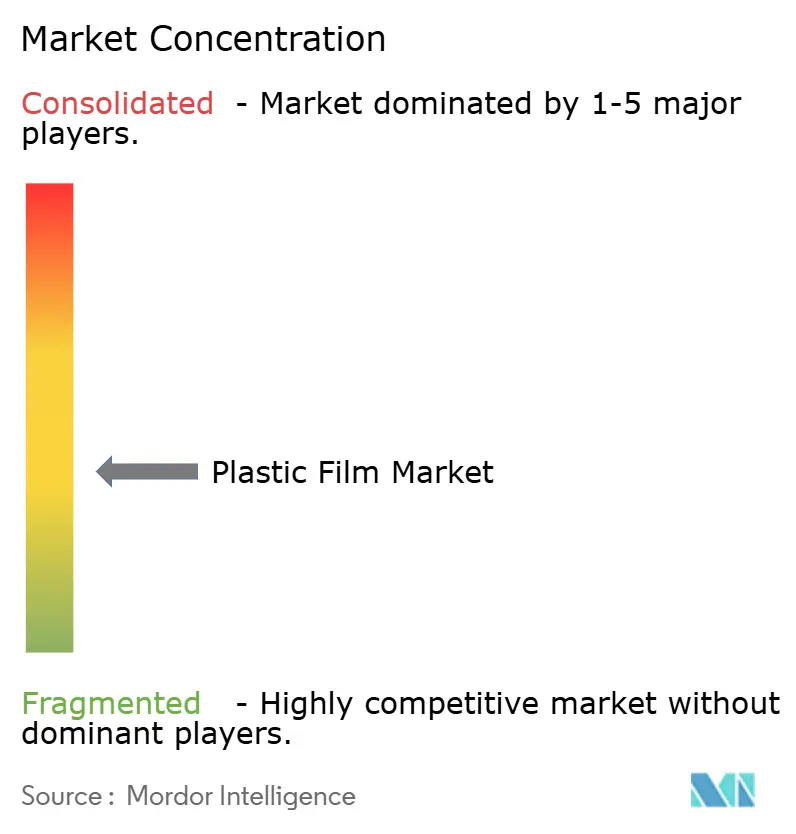
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kunststofffolien von Mordor Intelligence
Es wird erwartet, dass der Markt für Kunststofffolien von 70,30 Milliarden USD im Jahr 2025 auf 72,53 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 3,18 % über den Zeitraum 2026–2031 einen Wert von 84,67 Milliarden USD erreicht. Diese Entwicklung unterstreicht eine reifende Marktlandschaft, in der inkrementelle Wertschöpfung nun aus Spezial- und Hochbarriere-Kunststofffolien resultiert, die in medizinischen, elektronischen und E-Commerce-Kanälen abgesetzt werden. Der verstärkte regulatorische Fokus auf Kreislaufwirtschaftsziele beschleunigt den Wandel hin zu recyclingfähigen Monomaterial-Strukturen und zertifizierten kompostierbaren Qualitäten, während anhaltende Rohstoffpreisschwankungen die Margen der Verarbeiter weiterhin belasten. Integrierte Hersteller mit vertikaler Kontrolle über Harz- und Folienanlagen mindern die Volatilität und erzielen Prämienmargen durch Folienreduzierung, Barrierebeschichtung und Recyclinginitiativen.
Wichtigste Erkenntnisse des Berichts
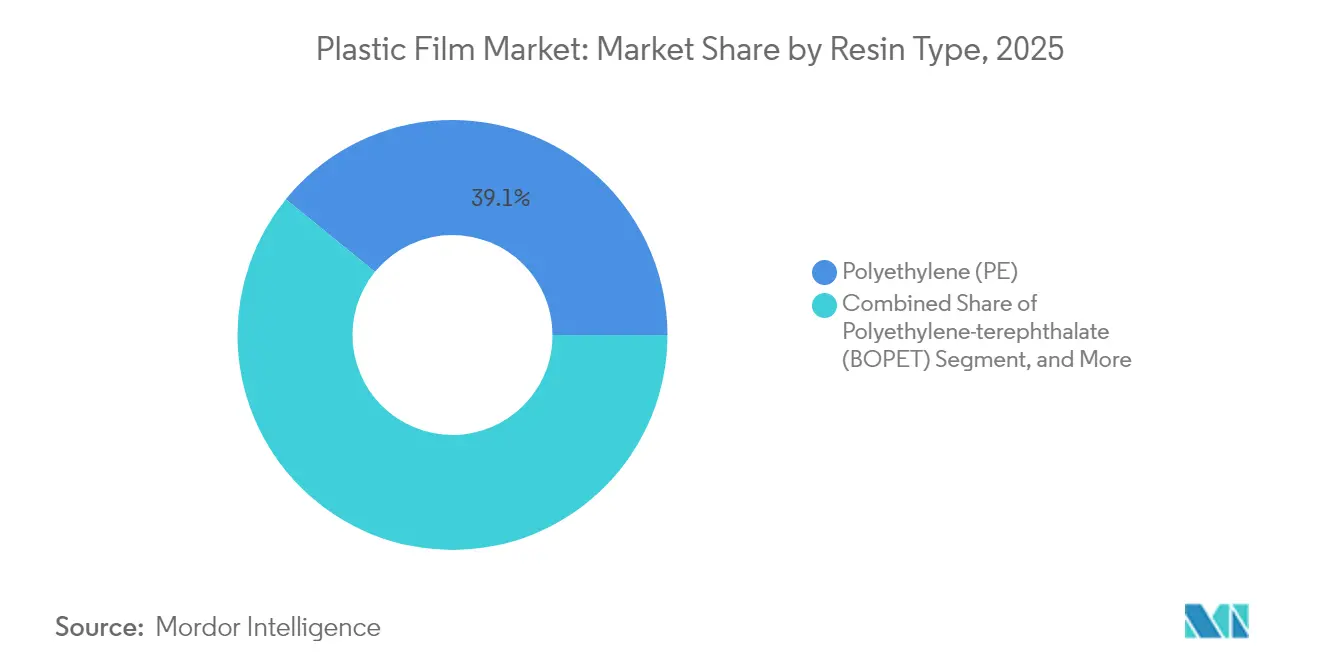
- Nach Harztyp hielt Polyethylen im Jahr 2025 einen Marktanteil von 39,12 % am Markt für Kunststofffolien, während Biokunststoffe bis 2031 die höchste CAGR von 5,87 % verzeichneten.
- Nach Anwendung entfielen auf Beutel 47,95 % des Umsatzes im Jahr 2025; für Einwickler und Überverpackungen wird bis 2031 eine CAGR von 4,56 % prognostiziert.
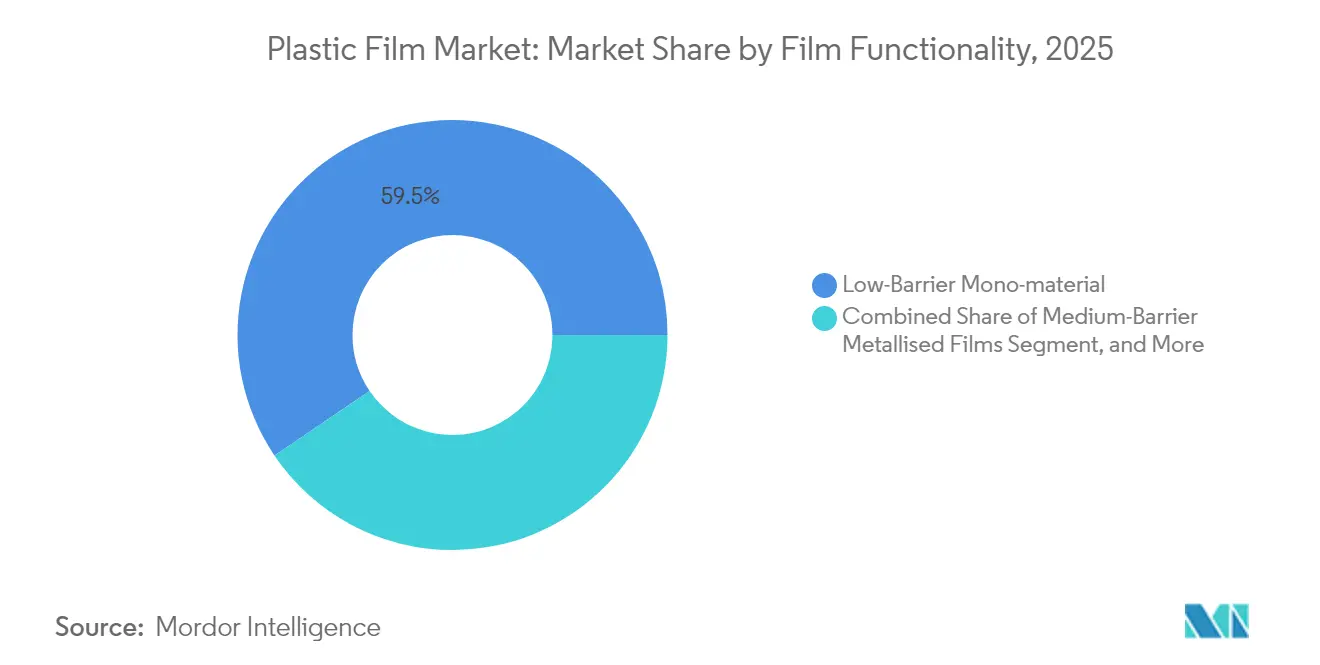
- Nach Folienfunktionalität führten Monomaterial-Produkte mit niedriger Barriere mit einem Anteil von 59,46 % im Jahr 2025; Hochbarriere-Mehrschichtfolien werden mit einer CAGR von 5,86 % wachsen.
- Nach Endverbrauchsbranche entfielen auf Lebensmittelverpackungen 31,89 % der Marktgröße für Kunststofffolien im Jahr 2025, während das Gesundheitswesen und die Pharmaindustrie mit einer CAGR von 4,83 % wachsen.
- Asien-Pazifik dominierte mit einem Anteil von 37,98 % im Jahr 2025; für die Region Naher Osten und Afrika wird bis 2031 eine CAGR von 7,86 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel der Verbraucher hin zu recyclingfähigen Kunststofffolien aus Monomaterial | +0.8% | EU, Nordamerika, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung biologisch abbaubarer und kompostierbarer Folien infolge regulatorischer Anforderungen | +0.6% | EU, Nordamerika, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Hochbarriere-Kunststofffolien in der Medizin- und Elektronikverpackung | +0.5% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Agrarfolienverwendung in der vertikalen Landwirtschaft und bei der Gewächshausautomatisierung | +0.3% | Kern Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Folienreduzierung durch fortschrittliche Metallocen-Katalysatoren ermöglicht | +0.4% | Global, angeführt von großen Polymerherstellern | Kurzfristig (≤ 2 Jahre) |
| Anstieg des regionalen E-Commerce-Kühlkettenbedarfs, der Spezialfolien erfordert | +0.7% | Asien-Pazifik, Nordamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel der Verbraucher hin zu recyclingfähigen Kunststofffolien aus Monomaterial
Kreislaufwirtschaftspolitiken wandeln etablierte Mehrschichtformate rasch in Monomaterial-Kunststofffolien um, die Recyclingfähigkeitsschwellen erfüllen, ohne Leistungseinbußen hinzunehmen. Europäische Vorschriften, die bis 2030 vollständige Recyclingfähigkeit vorschreiben, haben Verarbeiter wie Uzel Plastik bereits dazu veranlasst, Polyethylen-Folien für Tiernahrung einzuführen, die Klebstoff-Haftvermittlerschichten eliminieren und gleichzeitig Sauerstoffbarrieren erhalten.[3]Uzel Plastik, "Recyclingfähige PE-Folien für Tiernahrung," uzelplastik.com Markeninhaber belohnen frühe Anwender mit mehrjährigen Lieferverträgen, die an Nachhaltigkeitskennzahlen geknüpft sind, doch die anfänglichen Kapitalaufwendungen für neue Extrusions- und Klebstoffsysteme schmälern die kurzfristigen Margen. Auch Pharmaunternehmen vollziehen den Wandel; Klöckner Pentaplast hat eine Monomaterial-Blisterfolie eingeführt, die strenge medizinische Compliance-Anforderungen erfüllt und gleichzeitig das nachgelagerte Recycling vereinfacht. Es wird erwartet, dass dieser Trend den Monomaterial-Anteil von 60 % im Jahr 2024 bis 2030 auf rund zwei Drittel des Marktes für Kunststofffolien anhebt.
Wachsende Nutzung biologisch abbaubarer und kompostierbarer Folien infolge regulatorischer Anforderungen
Ein Mosaik aus bundesstaatlichen und nationalen Vorschriften befeuert die Nachfrage nach zertifizierten kompostierbaren Folien, insbesondere in der Lebensmitteldienstleistung und der Verpackung von Frischwaren. Die Kennzeichnungs- und Anlagenzertifizierungsregeln des US-Bundesstaates Washington setzen einen technischen Maßstab, den globale Lieferanten nun erfüllen müssen. Die Gesetzgebung Minnesotas, die die Kompatibilität mit industrieller Kompostierung vorschreibt, beeinflusst die Spezifikationen für Eigenmarken von Supermarktketten. Lieferanten mit umfangreichen Forschungs- und Entwicklungsbudgets, wie die DNP Group, vermarkten mehrlagige kompostierbare Strukturen, die innerhalb von 90 Tagen abgebaut werden können und dabei Gasbarriereeigenschaften aufrechterhalten, die Snackprodukte schützen. Das Fehlen harmonisierter globaler Standards bleibt ein Hindernis und zwingt Verarbeiter zur Herstellung länderspezifischer Artikelstammnummern, was die Compliance-Kosten in die Höhe treibt.
Steigende Nachfrage nach Hochbarriere-Kunststofffolien in der Medizin- und Elektronikverpackung
Gerätesterilisierungsprotokolle und Anforderungen an niedrige Feuchtigkeitsgehalte für flexible Displays erhöhen die Anforderungen an Barriere-Kunststofffolien. Die coextrudierten medizinischen Laminate von SÜDPACK gewährleisten nun Sauerstofftransmissionsraten von unter 1 cm³/m²/Tag und erzielen Premiumpreise, die die Rohstoffvolatilität abfedern. Gleichzeitig zielt ProAmpacs Investition in Metallisierungsanlagen im Wert von 50 Millionen USD auf Elektronikkunden ab, die Wasserdampfdurchlässigkeitsraten von unter 0,1 g/m²/Tag anstreben. Die Beteiligung vorgelagerter Chemieunternehmen wie Honeywell, das eine auf Fluorpolymeren basierende Barriereschicht für OLED-Geräte auf den Markt gebracht hat, unterstreicht die Rolle der vertikalen Integration bei der Erschließung dieser hochmargigen Nischen.
Ausweitung der Agrarfolienverwendung in der vertikalen Landwirtschaft und bei der Gewächshausautomatisierung
Urbane Landwirtschaft und Praktiken der kontrollierten Umgebung vergrößern den adressierbaren Markt für Agrarfolien, die Nah-Infrarotstrahlung blockieren und automatisierten Handhabungsprozessen standhalten. Die NIR-blockierenden Gewächshausabdeckungen von Hyma Plastic werden zum dreifachen Preis konventioneller Mulchfolien verkauft, erzielen jedoch Energieeinsparungen durch eine Temperatursenkung im Inneren um 2–3 °C. Integrierte Sensornetzwerke von Industrieautomatisierungsunternehmen wie ifm erfordern Folien mit konsistenten optischen Eigenschaften und verbinden Polymere in Verpackungsqualität mit den Standards von Präzisionslandwirtschaftsgeräten. Da asiatische Megastädte die vertikale Landwirtschaft zunehmend annehmen, ist das Agrarfolien-Segment auf dem Weg, das Gesamtwachstum des Marktes für Kunststofffolien bis 2030 zu übertreffen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polyolefin- und PET-Rohstoffpreise | -0.9% | Global, importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge Verbote von Einwegkunststoffen in Schwellenländern | -0.6% | Afrika, Lateinamerika, Asien | Mittelfristig (2–4 Jahre) |
| Angebotsknappheit bei PVC-Harz in medizinischer Qualität | -0.4% | Entwickelte Gesundheitsmärkte | Kurzfristig (≤ 2 Jahre) |
| Kapitalintensität synchroner biaxialer Orientierungsanlagen | -0.3% | Global, große Folienhersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polyolefin- und PET-Rohstoffpreise
Vierteljährliche Schwankungen von 15–20 % bei den Spotpreisen für PET und LDPE haben die Verarbeitermargen komprimiert, insbesondere bei nicht integrierten Marktteilnehmern. Daten von ChemOrbis zeigen, dass PET-Werte im Jahr 2024 zwischen 1.200 und 1.450 USD pro Tonne schwankten, was langfristige Verträge für von Spot-Harz abhängige Lieferanten risikoreich macht. Überkapazitäten im BOPET-Segment Asiens haben die Erlöse auf historische Tiefststände gedrückt; die Firsta Group verzeichnete Fälle, in denen die Margen unter 15 INR/kg fielen, was zu vorübergehenden Werksschließungen führte. Das Bestandsmanagement wird durch lange Transitzeiten zusätzlich erschwert, was kleine Verarbeiter dazu zwingt, Verluste bei Preisrückgängen zu absorbieren.
Strenge Verbote von Einwegkunststoffen in Schwellenländern
Beschleunigte Umsetzung von Richtlinien in Afrika und Lateinamerika verringert die Nachfrage nach herkömmlichen Tragetaschen und Sachets. Nigerias Plan, Einwegkunststofffolien bis 2026 zu verbieten, gefährdet rund 200.000 Tonnen der jährlichen Flexibel-Verpackungsnachfrage. Ähnliche Maßnahmen in Tansania und Kenia haben lokale Verarbeiter gezwungen, entweder rasch in biologisch abbaubare Anlagen zu investieren oder den Betrieb einzustellen. Jamaikas Fortschrittsbericht 2025, der Erfolge bei der Abfallreduzierung bestätigt, hat benachbarte karibische Staaten ermutigt, ähnliche Verbote zu erwägen, und verstärkt so den regulatorischen Welleneffekt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Biokunststoffe treiben Innovation trotz PE-Dominanz voranPolyethylen hielt 39,12 % des Volumens im Jahr 2025, gestützt durch Metallocen-Katalysatortechnologie, die die Foliendicke um bis zu 20 % reduzierte, ohne Steifigkeit oder Klarheit einzubüßen. Diese Dominanz sorgte für berechenbare Cashflows, selbst wenn die ölgebundenen Rohstoffkosten stiegen. Im Gegensatz dazu werden Biokunststoffe, obwohl sie eine bescheidene Ausgangsbasis darstellen, eine CAGR von 5,87 % verzeichnen, da Markeninhaber kompostierbare Verpackungspiloten einsetzen, um ESG-Ziele zu erfüllen. Das steigende Angebot an Rohstoffen der zweiten Generation, einschließlich Zuckerrohrbagasse und Algenölen, hat den Kostenaufschlag gegenüber herkömmlichen Harzen verringert. Dennoch bleiben Hochbarriere-Anwendungen in der Medizin und Elektronik für die meisten Biokunststoffe aufgrund von Einschränkungen der hydrolytischen Stabilität unerreichbar.
Verarbeiter, die den Biokunststoff-Teilmarkt erschließen möchten, verhandeln mehrjährige Abnahmeverträge mit Harz-Start-ups, um das Preisvolatilitätsrisiko abzusichern. Das regionale Clustering rund um Kompostieranlagen in der EU und Nordamerika beeinflusst ebenfalls Standortentscheidungen für Produktionsanlagen. Polypropylen expandiert weiterhin in Anwendungen für Retortenbeutel und profitiert von Wärmebeständigkeits- und Fettbarriereeigenschaften, während BOPET-Hersteller in Märkten wie den Vereinigten Staaten Antidumping-Schutz anstreben, um der asiatischen Überkapazität zu entgehen. Spezialpolymere wie zyklische Olefincopolymere füllen Nischenrollen in der medizinischen Diagnostik aus und betonen den Wert leistungsgetriebener Differenzierung innerhalb des Marktes für Kunststofffolien.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
E-Commerce steigert Einwickler, während Beutelführerschaft anhältDas Beutelformat erzielte 47,95 % des Umsatzes im Jahr 2025 dank des Portionskontrollkomforts und der Siegelintegrität, die Lebensmittelverschwendung reduziert. Automatisierte Form-Fill-Seal-Anlagen, die in Snack- und Tiernahrungsfabriken üblich sind, bevorzugen seine Geometrie, während Digitaldruck hyperpersonalisierte Grafiken für Kurzzeit-Kampagnen ermöglicht. Einwickler und Überverpackungen werden jedoch mit einer CAGR von 4,56 % wachsen, da der Omnichannel-Lebensmitteleinzelhandel und Mahlzeiten-Kit-Dienste einstichfeste Folien benötigen, die mit Hochgeschwindigkeits-Verpackungsrobotern kompatibel sind. Die Einhaltung von Kühlkettenanforderungen verstärkt den Bedarf an Feuchtigkeitsbarrieren, die bei Minustemperaturen duktil bleiben – ein Bereich, in dem BOPP-basierte Laminate zuletzt an Bedeutung gewonnen haben.
Verarbeiter integrieren Data-Matrix-Codes in Sekundärverpackungen, um Lieferbedingungen der letzten Meile zu verfolgen und so Analyseerlösströme über den Materialverkauf hinaus zu erschließen. Selbstklebende Etikettenfolien und Schrumpfbündelung für Mehrfachpackungen bleiben wichtig, obgleich das Wachstum aufgrund der Reifung der Märkte für kohlensäurehaltige Getränke langsamer ist. In allen Anwendungsbereichen sichern Folienformate, die Ressourceneffizienz ermöglichen – wie perforierte Frischwarefolien, die die Atmungsaktivität regulieren – Regalflächen trotz Premiumpreisgestaltung durch ihre Ausrichtung auf Nachhaltigkeitszusagen des Einzelhandels.
Nach Folienfunktionalität:
Monomaterial-Wandel fordert Mehrschicht-Dominanz herausMonokomponenten-Folien mit geringer Barrierewirkung machten 59,46 % der Lieferungen im Jahr 2025 aus, da FMCG-Marken auf den Verbraucherdruck nach recyclingfähigen Drop-in-Alternativen reagierten. Gezieltes Siegelschicht-Engineering und reaktiv-extrudierte Haftvermittlerschichten haben die Leistungslücke zu komplexen Laminaten verringert und machen den Wechsel für Produkte mit mittlerer Haltbarkeitsdauer wirtschaftlich tragfähig. Mehrschichtfolien mit hoher Barrierewirkung sind weiterhin auf Kurs für einen CAGR von 5,86 % bis 2031, angetrieben durch die Pharmaindustrie und flexible Displays, bei denen das Eindringen von Sauerstoff oder Feuchtigkeit Rückrufe auslösen kann.
Die frühe Kommerzialisierung reaktiv-extrudierter Nano-Ton-Masterbatches verspricht, die Sauerstoffbarriereleistung von Monokomponenten-PE-Folien um 40–60 % zu steigern, obwohl die Skalierung aufgrund von Abrasion an Compoundierlinien langsam voranschreitet. Fortschritte bei der Leistungsfähigkeit von Polyethylenfolien sind auch für den breiteren PE-Folienmarkt von Bedeutung. Metallisierte Folien bleiben für Kaffee- und Säuglingsnahrungsverpackungen relevant, wo das Markenerbe eine folienartige Optik erfordert. Antimikrobielle Additive und Ethylenabsorber mit kontrollierter Freisetzung schaffen unterdessen Wachstumschancen in Nischenbereichen, die Stückpreise erzielen, die ein Vielfaches über dem Niveau von Standardqualitäten liegen. Die Zusammenarbeit von Bostik mit Brückner an lösungsmittelfreien Deckelungsadhäsiven veranschaulicht, wie Maschinenhersteller den Übergang zu Einkomponenten-Polymerlösungen beeinflussen, indem sie Schneckenprofile, Düsendesigns und Adhäsivrheologie aufeinander abstimmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbrauchsbranche:
Gesundheitswesen-Wachstum übertrifft Lebensmittelsegment-FührerschaftLebensmittelverpackungen generierten im Jahr 2025 31,89 % der Marktgröße für Kunststofffolien, angetrieben durch Einzelportions-Snacks, tiefgekühlte Fertiggerichte und Tiernahrung, die von dünnwandigen, hochklaren PE/PP-Mischungen profitieren. Einzelhändler erproben zudem Beutel-zu-Beutel-Sammelsysteme, die die Kundenbindung stärken. Der Bereich Gesundheitswesen und Pharmazeutika ist zwar kleiner, soll jedoch aufgrund der Dynamik einer alternden Bevölkerung und der Standardisierung von Operationssets jährlich um 4,83 % wachsen. Hersteller von Sterilbarriere-Folien erzielen zwei- bis dreimal höhere Margen als Anbieter von Folien für Lebensmittelqualität, bedingt durch Reinraumverarbeitung und ISO-Zertifizierungsanforderungen. Investitionen wie die 48,4 Millionen USD teure Recyclinganlage von Caesar Pack in Ägypten unterstreichen den Trend zur vertikalen Integration, der recycelte PET-Flocken mit medizinischen Folien verbindet.
Segmente im Bereich Körperpflege stellen auf monomaterielle Pumpenhüllen und Nachfüllbeutelformate um, während Marken im Haushaltsbereich lösungsmittelbeständige PE/PA-Mischungen als Ersatz für starre Flaschen erproben. Industriefolie-Anwender reagieren weiterhin sensibel auf makroökonomische Zyklen; Elektronik-Montagelinien schreiben jedoch inzwischen Folien mit extrem geringer Ionenkontamination vor, ein Merkmal, das sich bis zu spezialisierten Reinraumqualitäten durchsetzt.
Geografische Analyse
APAC-Kunststofffolien-Markt
Asien-Pazifik sicherte sich im Jahr 2025 einen Anteil von 37,98 % am Kunststofffolien-Markt, indem es Skaleneffekte mit einem wachsenden Inlandskonsum verband. China behauptet seine Dominanz bei BOPET und BOPP, obwohl die Kapazitätserweiterungen die lokale Nachfrage um rund 260.000 t pro Jahr überstiegen haben, was die Margen unter Druck setzt und Fusionen und Übernahmen unter mittelgroßen Verarbeitern katalysiert. Indien nutzt die Metallocen-Katalysator-Technologie, um verbesserte Beutelformate zu bedienen, und nimmt neue BOPP-Linien in einem zügigen Tempo in Betrieb. Japans reifes, aber hochtechnisches Ökosystem trägt Innovationen bei Optik- und Batterietrennfolien.
Nordamerika Kunststofffolien-Markt
Die Nachfrage in Nordamerika ist stabiler, gestützt durch Reshoring-Trends und Nachhaltigkeitsvorgaben, die recycelbare PE-Folien für den E-Commerce fördern. Polyplex' Erweiterung der PET-Folienkapazität im Wert von 100 Millionen USD in Alabama veranschaulicht die Anziehungskraft regionaler Lieferketten, die auf handelspolitische Planungssicherheit ausgerichtet sind. Verarbeiter siedeln sich zunehmend in der Nähe von Logistikzentren an, um Lieferzeiten zu verkürzen – ein entscheidender Faktor für Mahlzeiten-Kit- und Pharmazeutika-Lieferungen.
Europa Kunststofffolien-Markt
Europa agiert weiterhin als politischer Vorreiter; Gebühren im Rahmen der erweiterten Herstellerverantwortung (EPR) belasten nicht recycelbare Formate und lenken Forschungs- und Entwicklungsausgaben in Mono-Material-Upgrades. Die Kapazitäten für das mechanische Recycling werden ausgebaut, und Risikokapitalfonds unterstützen Pilotprojekte für das chemische Recycling, die auf gemischte Einsatzstoffe aus starren und flexiblen Materialien abzielen.
MEA Kunststofffolien-Markt
Der Nahe Osten und Afrika ist bis 2031 auf einen CAGR von 7,86 % ausgerichtet, gestützt durch Importsubstitutionspläne und regulatorische Anreize. Das Joint Venture in Ägypten zum Aufbau einer Recycling-Polyesterfaserlinie im Wert von 54,8 Millionen USD signalisiert ein wachsendes lokales Interesse an Kreislauflösungen. Die Mitglieder des Golf-Kooperationsrats nutzen die Kohlenwasserstoffintegration, um wettbewerbsfähig bepreistes PE zu liefern, und schaffen damit nachgelagerte Foliencluster, die auf regionale Ernährungssicherheitsprogramme abzielen. Das Nachfragewachstum in Subsahara-Afrika wird durch Bevölkerungswachstum und die zunehmende Verbreitung von schnelldrehenden Konsumgütern angetrieben, obwohl Infrastrukturlücken im Abfallmanagement die Einführung hochwertiger nachhaltiger Folien bremsen könnten.
Südamerika Kunststofffolien-Markt
Südamerika verzeichnet ein mittleres einstelliges Wachstum, da Markenartikelhersteller aus den Bereichen Lebensmittel und Körperpflege ihre Präsenz im ländlichen Einzelhandel ausweiten und damit inkrementellen Verpackungsbedarf schaffen. Währungsvolatilität und regulatorische Unterschiede zwischen den Mercosur-Staaten erschweren die Kapazitätsplanung, doch steigende Haushaltseinkommen stützen den Basiskonsum.

Regulatorisches Umfeld
Das regulatorische Umfeld für Kunststofffolien verschärft sich in Bezug auf Recyclingfähigkeit, Rezyklatanteil und besorgniserregende Chemikalien, wobei die Europäische Union als zentraler Referenzpunkt fungiert. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch die Richtlinie 94/62/EG ersetzt wird. Die PPWR enthält Beschränkungen für bestimmte Einwegkunststoffverpackungsformate (einschließlich spezifischer Folien und Umhüllungen, die zum Zusammenfassen von Waren am Verkaufsort verwendet werden). Sie legt zudem einen Weg für harmonisierte Normen zur Verpackungsminimierung fest (Grenzwerte für Gewicht, Volumen und Wandstärke), wobei die Europäische Kommission bis zum 12. Februar 2027 verpflichtet ist, solche Normen anzufordern.
EPR- und Berichtsregelungen verändern ebenfalls die Compliance-Kostenstrukturen und Folienentwicklungsentscheidungen. Die gemeinsame politische Ausrichtung der vier Nationen des Vereinigten Königreichs für Verpackungs-EPR führt ab 2026 eine Gebührenmodulation ein, die Herstellergebühren an Verpackungsmerkmale koppelt und den Wert von Monomaterial- und recyclingfähigen Strukturen erhöht. In Nigeria setzt das Bundesumweltministerium 2025 EPR-Richtlinien zusammen mit Entwürfen nationaler Umweltvorschriften (Kunststoffabfallkontrolle) um, einschließlich Rückverfolgbarkeitssystemen und jährlichen Rückgewinnungszielen, was zusätzliche Anforderungen an Berichtswesen und Dateninfrastruktur für Folienhersteller und -importeure mit sich bringt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kunststofffolien beginnt mit vorgelagerten Petrochemie- und Spezialpolymerherstellern, die PE, PP, PET und Barriereharze sowie Additive, Druckfarben, Beschichtungen und Masterbatches liefern. Folienhersteller im mittleren Bereich der Kette nutzen Blas- und Gießextrusion sowie Anlagen für orientierte Folien (BOPP, BOPET), um Basisfolien herzustellen. Nachgelagerte Verarbeiter übernehmen anschließend Beschichtung, Metallisierung, Laminierung und Druck, bevor sie an Markeninhaber, Lohnverpacker, Einzelhändler und industrielle Endnutzer verkaufen. Materialentscheidungen und Rezepturentscheidungen werden zunehmend zwischen Harzlieferanten, Folienherstellern und Verarbeitern abgestimmt, um Kreislaufwirtschaftsanforderungen wie Monomaterial-Designs und kontrollierte PCR-Einbindung zu erfüllen.
Kosten und Serviceleistung werden durch die Volatilität der Harzpreise und die Zuverlässigkeit der Logistik geprägt, zunehmend auch durch compliance-getriebene Rückverfolgbarkeit. Handels- und Logistikstörungen (einschließlich Staus und Containerknappheit) sowie die Verfügbarkeit von Arbeitskräften in Extrusion und Verarbeitung beeinflussen Lieferzeiten und Auslastung und veranlassen einige Akteure, Produktionsstandorte zu regionalisieren und mehrere Bezugsquellen zu nutzen. Die Anwendung der EU-PPWR ab dem 12. August 2026 und die Zeitpläne für die Berichterstattung zur Verpackungs-EPR auf US-Bundesstaatenebene im Jahr 2026 bringen zudem mehr Daten-, Zertifizierungs- und Chain-of-Custody-Schritte in Beschaffungs- und Verarbeitungsabläufe ein, was den Wert integrierter Lieferanten und zertifizierter PCR-Ströme steigert.
Wettbewerbslandschaft
Die globale Szene bleibt mäßig fragmentiert. Größere Konzerne nutzen rückwärts integrierte Harzanlagen und multimodale Logistik zur Dämpfung von Rohstoffschwankungen. Die Übernahme von Island Plastics durch Revolution Sustainable Solutions erweitert dessen Post-Consumer-Recycling-(PCR-)Folienstrom und sichert die Versorgung mit PCR-reichen Einsatzstoffen für Markeninhabervorgaben.[1]Revolution Sustainable Solutions, "Übernahme von Island Plastics," revolutionsustainablesolutions.com Die Doppelübernahmen S and K Label und Hadepol Flexo durch Coveris veranschaulichen Roll-up-Strategien zur Konsolidierung osteuropäischer Verarbeitungskapazitäten und zur Cross-Selling-Nutzung von Backwaren- und Süßwarenfolien.[2]Plasticker, "Coveris übernimmt Hadepol Flexo," plasticker.de
Kapazitätsinvestitionen werden selbst bei regionaler Überkapazität fortgesetzt; Polyplex' Erweiterungen in Indien und den USA spiegeln das Vertrauen in Premium-BOPET-Nischen für Elektronik und Pharmazeutika wider. Die Partnerschaft von Berry Global mit VOID Technologies zielt auf Monomaterial-Tiernahrungsstrukturen ab, die Barriereleistungen bieten, die bisher nur über EVOH oder Aluminiumabscheidung erreichbar waren, und validiert Technologiepartnerschaften als Weg zur Überholung von Wettbewerbern. Ausrüstungslieferanten wie Brückner Maschinenbau integrieren Inline-Recyclingmodule in Orientierungsanlagen, die es ermöglichen, Ausschussfolien sofort wieder einzusetzen und die Ausschussraten in Pilotanlagen von 8 % auf unter 3 % zu senken. Patente konzentrieren sich auf lösemittelfreie Klebstoffe, Nanobeschichtungen und enzymatische Abbaubeschleuniger, was den Forschungs- und Entwicklungsfokus auf Nachhaltigkeits-Enabler signalisiert.
Eine Gruppe von Disruptoren entsteht im chemischen Recycling und verspricht, gemischtfarbige Post-Consumer-Folien zurück auf Rohstoffqualität in Neuwarenqualität zu depolymerisieren, was die Grenzen des mechanischen Recyclings überwindet. Sollten Maßstab und Wirtschaftlichkeit reifen, könnten Harzlieferanten feststellen, dass ihr Rohstoffoligopol herausgefordert wird, was eine neue Wettbewerbsdimension jenseits konventioneller Extrusions- und Orientierungsstärken eröffnet.
Marktführer der Kunststofffolienbranche
Amcor plc
Taghleef Industries LLC
Toray Industries, Inc.
Jindal Poly Films Limited
Oben Holding Group S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kunststofffolienmarkt
- Amcor plc
- Toray Industries, Inc.
- Oben Holding Group S.A.
- Taghleef Industries LLC
- Jindal Poly Films Limited
- Cosmo First Limited
- Uflex Limited
- DuPont Teijin Films Japan Ltd.
- Sealed Air Corporation
- Mondi plc
- Huhtamki Oyj
- Polifilm GmbH
- CCL Industries Inc.
- Klckner Pentaplast Group
- Innovia Films Ltd.
- Mitsui Chemicals Tohcello, Inc.
- Inteplast Group Corporation
- AR Metallizing N.V.
- Guangdong Decro Film New Materials Co., Ltd.

Marktchancen und Zukunftsaussichten
Es eröffnen sich Freiräume rund um recyclingfähige Monomaterialstrukturen, zertifizierte PCR-Integration sowie lebensmittelsichere Sortier- und Recyclinglösungen, die historische Einschränkungen bei der Rückgewinnung flexibler Verpackungen adressieren. Die Anwendung der EU-PPWR ab dem 12. August 2026 ist ein spezifischer Nachfragekatalysator für Redesign und compliance-fähige Lieferketten und verlagert Investitionen hin zu Folien, die mit etablierten Recyclingströmen kompatibel sind und Rezyklatanteilsziele unterstützen können. Technologieprogramme zur Verbesserung der Sortierung flexibler Verpackungen und zur Steigerung der Qualität von recyceltem Rohmaterial, wie Belgiens groß angelegter Versuch im Juli 2026 mit unsichtbaren Wasserzeichen zur Sortierung flexibler Lebensmittelverpackungen für lebensmittelsicheres Recycling, schaffen Wege für Verarbeiter, Strukturen zu kommerzialisieren, die Leistung und Recyclingfähigkeit ausbalancieren.
Kapazitätserweiterungen und Fähigkeitsverbesserungen schaffen zudem kurz- bis mittelfristige Chancen bei Hochdurchsatzverpackungen, Industriefolien und Barriereanwendungen. Oben Group unterzeichnete im Juni 2026 eine Vereinbarung für eine neue 12-Meter-BOPP-Linie in Brasilien mit einer jährlichen Kapazität von 94.000 metrischen Tonnen, und UFlex kündigte im Juli 2026 eine Investition von über 700 Crore Rupien (etwa 80,2 Millionen USD) an, um 54.000 Tonnen pro Jahr an seiner Anlage in Karnataka hinzuzufügen, was einen Trend hin zu regionaler Versorgungssicherheit und schnellerem Service für Markeninhaber widerspiegelt. Die Übernahme von GEFO Folienbetrieb GmbH durch Coveris im Juni 2026 unterstützt die CPP-Folienversorgung, während Amcors Investition im April 2026 in eine neue Drucklinie in Hardenberg, Niederlande (mit einer zusätzlichen Industriefolienkapazität von 6.000 Tonnen pro Jahr) auf ein Nachfragewachstum in der höherwertigen Folienverarbeitung hinweist, wo Leistung, Rückverfolgbarkeit und Compliance-Nachweise Premiumpreise unterstützen.
Recent Industry Developments in Kunststofffolienmarkt
- Juli 2026: Amcor begann mit der Erweiterung seiner Anlage für flexible Verpackungen in Dongguan, China, um eine 7.000 Quadratmeter große Fertigungsfläche und ein automatisiertes Lager. Das Projekt erhöht die lokale Kapazität und unterstützt schnellere Durchlaufzeiten für regionale Kunden, während die Werksfähigkeiten an die Nachfrage nach fortschrittlicheren Folienstrukturen angepasst werden.
- April 2025: Coveris übernahm das polnische Unternehmen Hadepol Flexo, um seine Präsenz im Bereich Backwaren- und Süßwarenfolien in Mittel- und Osteuropa auszubauen. Der Deal stärkt die Verarbeitungsreichweite von Coveris und ermöglicht Cross-Selling von Lösungen für flexible Folien über eine breitere regionale Kundenbasis.
- Dezember 2024: Berry Global ging eine Partnerschaft mit VOID Technologies ein, um recyclingfähige PE-Tierfutterfolien einzuführen, die eine verbesserte Sauerstoffbarriereleistung innerhalb einer Monomaterialstruktur bieten sollen. Die Zusammenarbeit zielt auf die Nachhaltigkeitsanforderungen von Markeninhabern ab, während die Haltbarkeitsleistung erhalten bleibt, die historisch auf weniger recyclingfähigen Barrierekonstruktionen beruhte.


Kunststofffolienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Kunststofffolien als Umsätze definiert, die aus dünnen Polymerfolien generiert werden, die zum Schutz, zur Verpackung oder zum Einwickeln von Produkten sowie für industrielle Anwendungen verwendet werden, bei denen eine flexible Barriereschicht erforderlich ist.
Ausschlüsse aus dem Umfang: Starre Verpackungsformate sind ausgeschlossen, und Produkte, bei denen die Folie nur eine untergeordnete Komponente eines größeren verarbeiteten Artikels darstellt, werden nicht in den Folien-Umsatzpool einbezogen.
Segmentierungsübersicht
- Nach Harztyp
- Polypropylen (PP)
- Polyethylen (PE)
- Polyethylenterephthalat (BOPET)
- Polystyrol (OPS)
- Biokunststoffe
- Sonstige Materialtypen
- Nach Anwendung
- Einwickler und Überverpackungen
- Beutel und Auskleidungen
- Standbeutel
- Sonstige Anwendungen
- Nach Folienfunktionalität
- Monomaterial-Kunststofffolien mit niedriger Barriere
- Metallisierte Kunststofffolien mit mittlerer Barriere
- Hochbarriere-Mehrschicht-Kunststofffolien
- Spezielle aktive und antimikrobielle Kunststofffolien
- Nach Endverbrauchsbranche
- Lebensmittel
- Süßwaren und Konfekt
- Tiefkühlkost
- Frische Produkte
- Molkereiprodukte
- Fleisch, Geflügel und Meeresfrüchte
- Tiernahrung
- Sonstige Lebensmittelprodukte
- Getränke
- Gesundheitswesen und Pharmazeutika
- Körperpflege und Haushaltspflege
- Industrielle Verpackung
- Sonstige Endverbrauchsbranchen
- Lebensmittel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Vietnam
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis aus Polymernachfrage, Verpackungsaktivitäten und Handelsströmen, damit die Marktgrenzen regionenübergreifend konsistent bleiben. Wir nutzen öffentliche Quellen wie die Fertigungs- und Handelstabellen des US Census Bureau, die Handelsstatistiken von UN Comtrade, OECD-Indikatoren und die Makro-Datenreihen der Weltbank, um BIP-, Inflations- und Währungskontext abzugleichen.
Für die Branchenausrichtung prüfen wir zudem regulatorische und normative Aktualisierungen von Behörden wie der US-Umweltschutzbehörde und der Europäischen Kommission und beziehen uns auf Verbands- und Fachmaterialien, darunter Veröffentlichungen von PlasticsEurope sowie begutachtete Polymer- und Verpackungsfachzeitschriften. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen helfen dabei, Kapazitätserweiterungen, die Weitergabe von Harzpreisen und Verschiebungen im Anwendungsmix zu verfolgen. Bei Bedarf werden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene genutzt, um Lieferantenpräsenzen und die regionale Bewegung wichtiger Folienharze und fertiger Folienrollen zu überprüfen. Diese Desk-Quellen sind nicht abschließend, und für die Datenerhebung, Validierung und Klärung wurden weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, welcher Anteil der Nachfrage tatsächlich auf Folien entfällt und nicht auf angrenzende Produkte, sowie um Preis- und Volumenannahmen mit Personen zu überprüfen, die Beschaffungs-, Verarbeitungs- und Verpackungsabläufe verantworten. Wir haben die wichtigsten Verbrauchsregionen abgedeckt und mit Teilnehmern der Harz- und Folien-Wertschöpfungskette gesprochen, um Lücken aus den Desk-Signalen zu schließen und die Endgesamtwerte anhand von Kapazitäten und beobachteten Nachfragebewegungen auf Plausibilität zu prüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | APAC: 39 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 48 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Nachfrageindikatoren für Verpackungen und Polymerverarbeitungsaktivitäten in einen regionalen Foliennachfragepool umgerechnet und anschließend mithilfe regionsspezifischer durchschnittlicher Verkaufspreise in Werte ausgedrückt werden. Um das Modell zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie etwa Prüfungen von Verarbeiterkapazitäten und -auslastungen, Stichprobenpreisbereiche für gängige Folienarten und Rückmeldungen aus den Vertriebskanälen zu typischen Mixveränderungen.
Zu den wichtigsten Eingabegrößen zählen Trends in der Produktion flexibler Verpackungen, Harspreisentwicklungen und deren Weitergabezeitpunkte, Import- und Exportströme für Folien und wichtige Einsatzharze, das Endverbrauchswachstum in der Lebensmittel-, Getränke- und Gesundheitsverpackung sowie das Tempo der Einführung recycelbarer Monomaterial- und Barrierefolien, das die Folienstruktur und -preisgestaltung verändert. Wo lokale Daten dünn sind, werden Lücken durch Proxy-Indikatoren (wie Handelsintensität und Verpackungsproduktionsindizes) geschlossen und anschließend mit Primärrückmeldungen angepasst, bis implizierte Volumina und Preise dem beobachteten Marktverhalten entsprechen.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine einfache multivariate Regressionsbetrachtung unterstützt wird. In diesem Rahmen wird die Nachfrage mit der Produktion verpackter Lebensmittel, der Konsumgüterproduktion und der regionalen Industrieaktivität verknüpft und anschließend durch den Harzpreisausblick und regulatorisch bedingte Materialverschiebungen moderiert. Die Annahmen werden transparent gehalten, sodass dieselben Schritte wiederholt werden können, wenn neue Preisreihen oder Makrodatenpunkte veröffentlicht werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, beginnend mit arithmetischen Prüfungen und Einheitenkonsistenz, gefolgt von Varianzprüfungen über Regionen und Endverwendungen hinweg, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie der Entwicklung der Verpackungsproduktion, Harzpreistrends und Handelsbewegungen und nehmen erneut Kontakt zu Quellen auf, wenn eine Zahl von diesen Markthinweisen abgekoppelt erscheint.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit Umfangsgrenzen, Konversionslogik und Prognosetreiber aufeinander abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn größere Kapazitätsankündigungen, politische Änderungen oder starke Währungs- und Rohstoffbewegungen die Folienpreisgestaltung oder -nachfrage wesentlich beeinflussen können. Unmittelbar vor der Lieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Kunststofffolien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kunststofffolien stimmen häufig nicht überein, da jeder Herausgeber unterschiedliche Jahresgrenzen, Zeitpunkte der Währungsumrechnung und Preislogiken wählt und dieselbe Nachfrage mit leicht unterschiedlichen Grenzen erfasst. Ein weiterer Faktor ist die Häufigkeit, mit der das Studienmodell aktualisiert wird, da sich Folienwerte schnell ändern können, wenn Harzpreise schwanken oder sich der Endverbrauchsmix verschiebt.
In vielen Studien werden Kunststofffolien und Plattenprodukte vermischt, oder reine Verpackungsanwendungen werden mit breiteren Industrieanwendungen kombiniert, was den Gesamtwert je nach einbezogenem Umfang nach oben oder unten verschiebt. Einige Schätzungen verwenden zudem eine einzige globale Kurve für den durchschnittlichen Verkaufspreis über alle Regionen hinweg, während andere regionalisierte Preise und eine klarere Weitergabeverzögerung anwenden, was die wertbasierte Marktzahl verschieben kann, selbst wenn die Volumina ähnlich sind. Aktualisierungsrhythmus und Zeitpunkt der Währungsumrechnung erzeugen ebenfalls Lücken, da die Umrechnung lokaler Preise in USD zu unterschiedlichen Zeitpunkten im Jahr den Basisjahreswert verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 72,53 Milliarden USD (2026) | |
| Branchenherausgeber A | 95,62 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition, die auch mehr Nicht-Verpackungsfolienanwendungen erfasst; der Wert kann höher ausfallen, wenn Preisniveaus aus diesem Zeitraum ohne dieselbe regionale Weitergabezeitplanung angewendet werden. |
| Globaler Herausgeber B | 111,25 Milliarden USD (2024) | Behandelt Kunststofffolien häufig als breiten Pool über viele Anwendungen hinweg und vermischt möglicherweise Folien mit angrenzenden dünnen plattenähnlichen Produkten; die Schätzung reagiert empfindlich darauf, wie ein einziges USD-Umrechnungsfenster und ein einheitliches Wachstum des durchschnittlichen Verkaufspreises über alle Regionen hinweg angenommen werden. |
Die Tabelle zeigt, dass die Jahresauswahl und die Definition dessen, was als Folie gilt, die größten praktischen Gründe für die Streuung sind. Durch die erneute Überprüfung von Preisen und Währungszeitpunkten bei Aktualisierungen sowie die Validierung implizierter Volumina anhand von Kapazitäts- und Handelssignalen tragen diese Schritte dazu bei, die Marktzahl stabil und reproduzierbar zu halten – ein Modellierungsansatz, den Mordor Intelligence anwendet.


Im Bericht beantwortete Schlüsselfragen
Welchen voraussichtlichen Wert wird der Markt für Kunststofffolien im Jahr 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 auf der Grundlage einer CAGR von 3,18 % einen Wert von 84,67 Milliarden USD erreicht.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Region Naher Osten und Afrika, unterstützt durch den Infrastrukturausbau, wird voraussichtlich mit einer CAGR von 7,86 % wachsen.
Welcher Harztyp hält heute den größten Marktanteil?
Polyethylen führt mit 39,12 % des Marktumsatzes im Jahr 2025.
Warum gewinnen Monomaterial-Kunststofffolien an Beliebtheit?
Sie erfüllen Recyclingfähigkeitsvorgaben und verringern gleichzeitig die Leistungslücke zu Mehrschichtstrukturen, was den Nachhaltigkeitszielen der Markeninhaber entspricht.
Welches Anwendungssegment wächst am schnellsten?
Einwickler und Überverpackungen, angetrieben durch die E-Commerce-Logistik, wachsen mit einer CAGR von 4,56 %.
Welcher Faktor belastet die Verarbeitermargen am stärksten?
Die Volatilität der Polyolefin- und PET-Rohstoffpreise mindert die Margen nicht integrierter Marktteilnehmer.
Seite zuletzt aktualisiert am:


