
Größe und Marktanteil des philippinischen Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
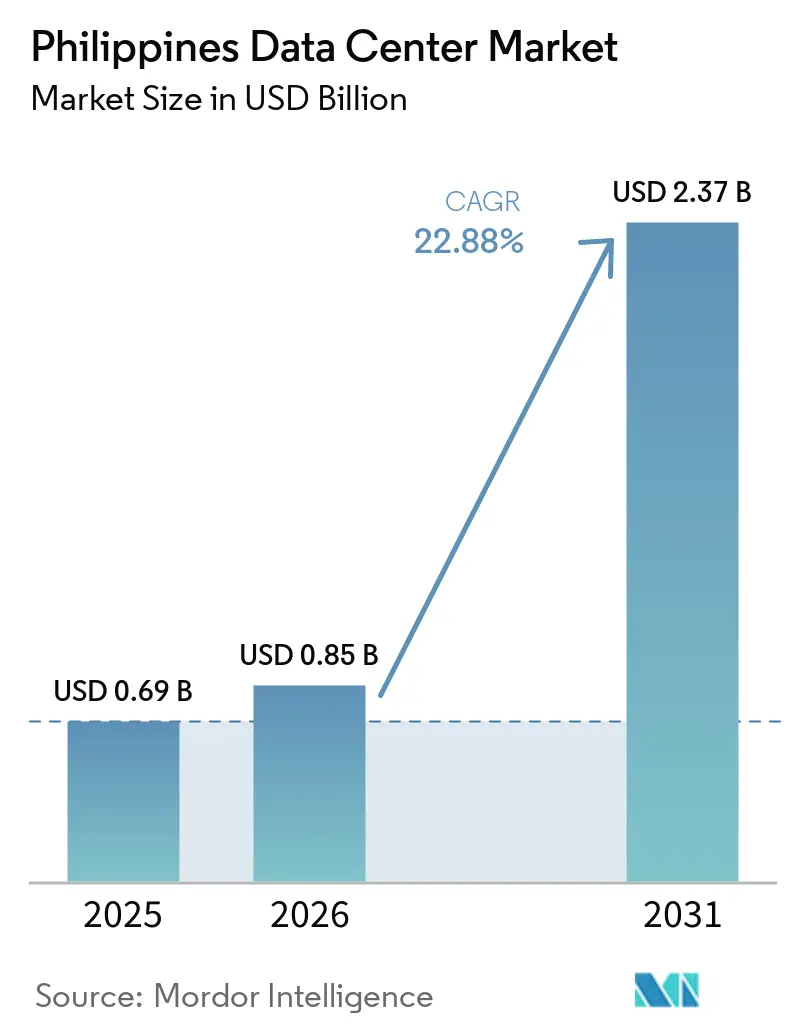
| Marktgröße im Basisjahr (2025) | 0.69 Milliarden US-Dollar |
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 2.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.88 % |
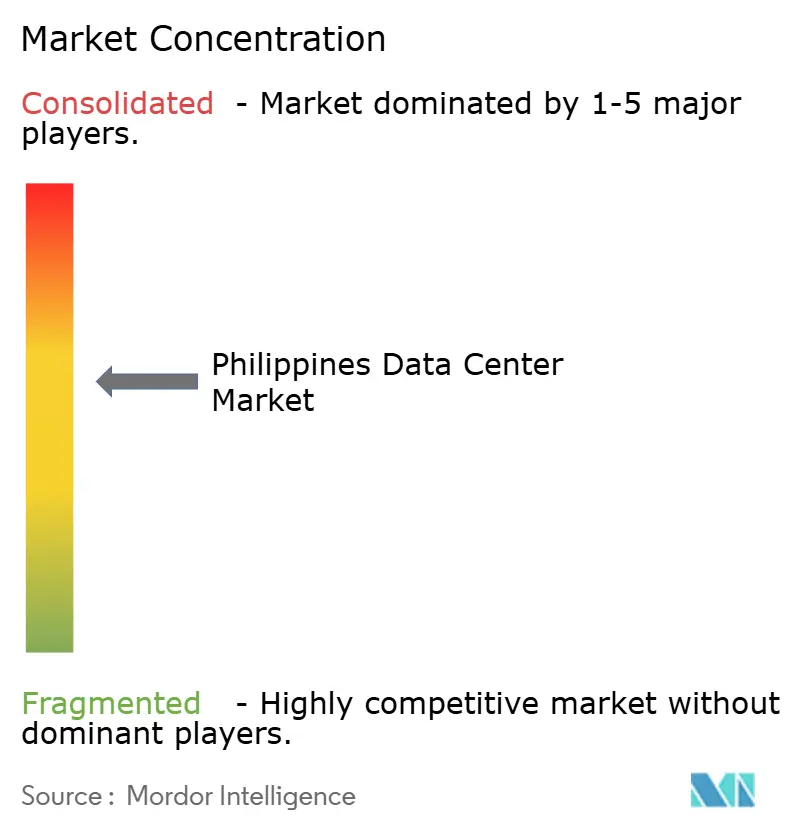
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des philippinischen Rechenzentrums durch Mordor Intelligence
Die Marktgröße des philippinischen Rechenzentrumssektors wird voraussichtlich von 0,69 Milliarden USD im Jahr 2025 auf 0,85 Milliarden USD im Jahr 2026 steigen und bis 2031 2,37 Milliarden USD erreichen, was einem CAGR von 22,88 % über den Zeitraum 2026–2031 entspricht. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 0,49 Tausend Megawatt geschätzt und wird voraussichtlich von 0,66 Tausend Megawatt im Jahr 2026 auf 1 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 6,15 % während des Prognosezeitraums (2026–2031).
Die Marktanteile und Schätzungen der Segmente werden in MW berechnet und ausgewiesen. Hyperscale-Deployments, staatliche Cloud-First-Mandate und ein wachsendes Untersee-Kabelnetz verkürzen die Bauzeiten, während Betreiber um erstklassige Grundstücke, erneuerbare Energie und qualifizierte Fachkräfte konkurrieren. Die durch neue transpazifische Routen bereitgestellte internationale Bandbreite reduziert die Latenz und verbessert die Redundanz, was globale Anbieter nach Manila, Clark und aufstrebende Provinzzentren zieht. Digitale Transformationsprogramme von Unternehmen in den Bereichen Banken, Telekommunikation und E-Commerce erweitern stetig ihre Kundenbasis, und Nachhaltigkeitsziele beschleunigen die Einführung von Flüssigkühlung sowie die Beschaffung erneuerbarer Energie. Die Wettbewerbsintensität steigt, da inländische Platzhirsche ihren Marktanteil gegen internationale Colocation-Spezialisten verteidigen, die ihre Einrichtungen als carrierneutral, KI-fähig und energieeffizient positionieren.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumsgrößen führten große Einrichtungen den philippinischen Rechenzentrumsmarkt mit einem Anteil von 46,10 % im Jahr 2025 an, während mittelgroße Einrichtungen mit einem CAGR von 24,42 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Tier-Typ entfiel auf Tier-3-Infrastruktur ein Anteil von 71,42 % am philippinischen Rechenzentrumsmarkt im Jahr 2025; Tier-4-Einrichtungen werden voraussichtlich den höchsten CAGR von 24,96 % von 2026 bis 2031 erzielen.
- Nach Rechenzentrumstyp entfiel auf Colocation ein Anteil von 94,85 % am philippinischen Rechenzentrumsmarkt im Jahr 2025, während Hyperscale-Eigenbauten voraussichtlich mit einem CAGR von 28,29 % zwischen 2026 und 2031 wachsen werden.
- Nach Endnutzern hielten IT und Telekommunikation im Jahr 2025 einen Umsatzanteil von 47,10 %, und der BFSI-Sektor wird voraussichtlich mit einem CAGR von 26,17 % bis 2031 wachsen.
- Nach Standorten entfiel auf Metro Manila ein Anteil von 23,70 % am philippinischen Rechenzentrumsmarkt im Jahr 2025, während Bamban in Tarlac mit einem CAGR von 23,38 % bis 2031 expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im philippinischen Rechenzentrumsmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Beschleunigte Cloud- und OTT-Ausbaumaßnahmen | +6.2% | National, frühe Gewinne in Metro Manila, Laguna, Cavite | Mittelfristig (2-4 Jahre) |
| Steigende Unternehmensnachfrage nach Low-Latency-Edge-Knoten | +4.8% | Asien-Pazifik-Kern mit Ausweitung auf regionale Städte | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für Hyperscale-Investitionen | +3.9% | Landesweit, konzentriert in Clark, Tarlac, Bamban | Langfristig (≥ 4 Jahre) |
| Stärkung des Ökosystems für Untersee-Kabellandungen | +5.1% | Globale Konnektivität konzentriert auf Batangas, Davao, Aurora | Mittelfristig (2-4 Jahre) |
| Rasante Faserverkabelung außerhalb von Metro Manila | +2.8% | Provinzphilippinen außerhalb der Hauptstadtregion | Langfristig (≥ 4 Jahre) |
| Grüne Energiepolitik zur Förderung der PUE-Optimierung | +1.7% | Nationale Umsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Cloud- und OTT-Ausbaumaßnahmen
Hyperscale-Cloud-Anbieter lokalisieren Workloads, wobei Alibaba Cloud plant, bis Ende 2025 seine erste philippinische Einrichtung zu errichten, während in den Vereinigten Staaten ansässige Betreiber Standorte rund um Metro Manila und Zentralluzon evaluieren. Die nationale Cloud-First-Politik verpflichtet Behörden zur Migration von Workloads und schafft damit eine stetige Nachfrage nach mandantenfähiger Kapazität. [1] E-Government-Plattformen wie die eGov PH Super App bündeln Dienste auf gemeinsamer Infrastruktur und verstärken so den Rechenbedarf. Das Ministerium für Handel und Industrie prognostiziert, dass künstliche Intelligenz bis 2030 12 % zum BIP beitragen könnte, was Investitionen in GPU-fähige Rechenzentren katalysiert. Betreiber gestalten daher Campusse mit hochdichten Racks, Flüssigkühlung und dedizierten KI-Zonen, um Anlagen zukunftssicher zu machen.
Steigende Unternehmensnachfrage nach Low-Latency-Edge-Knoten
Finanzinstitute, Telekommunikationsbetreiber und digitale Plattformen verlagern die Transaktionsverarbeitung näher an die Endnutzer, um steigende Nutzererfahrungsstandards zu erfüllen. Union Bank reduzierte die Kreditgenehmigungszyklen von sechs Wochen auf unter drei Minuten nach der Modernisierung ihrer Datenarchitektur, was den Latenzvorteile naher Rechenkapazitäten unterstreicht. Die Bangko Sentral ng Pilipinas berichtet, dass 50 % der Einzelhandelszahlungen im Jahr 2024 digital waren, was die Nachfrage nach sofortigen Betrugserkennungsmaschinen ankurbelt. Globe Telecom unterstützt 46 Millionen GCash-Nutzer durch die Erweiterung der Prisma-Cloud-Sicherheitskontrollen über 18 Standorte und öffentliche Cloud-Regionen. Solche Arbeitslasten erfordern Mikrosekunden-Latenz, was Betreiber dazu veranlasst, Satelliteneinrichtungen in Sekundärstädten zu entwickeln und gleichzeitig Verbindungen zu Kernknotenpunkten aufrechtzuerhalten.
Staatliche Anreize für Hyperscale-Investitionen
Das Gesetz Nr. 11659 öffnete Telekommunikations- und Rechenzentrumsbesitz für volles ausländisches Eigenkapital und beseitigte die bisherige Obergrenze von 40 %, was den Zufluss von Kapital beschleunigte. Die Bases Conversion and Development Authority verpachtete 47 Hektar in New Clark City für einen 300-MW-, USD-2,7-Milliarden-Hyperscale-Campus und veranschaulicht politisch gesteuerte Landzuweisung und Steuervorteile. Das philippinische digitale Infrastrukturprojekt in Höhe von PHP 288 Millionen (USD 5,1 Millionen) zielt darauf ab, die Breitbandreichweite zu verbessern und indirekt die Rechenzentrumsauslastung zu steigern. Kollektive Maßnahmen senken den Risikoaufschlag für globale Investoren und helfen den Philippinen, mit Singapur und Indonesien um Hyperscale-Präsenzen zu konkurrieren.
Stärkung des Ökosystems für Untersee-Kabellandungen
Acht transpazifische Systeme, darunter Jupiter, Bifrost und CAP-1, werden voraussichtlich bis 2025 auf den Philippinen landen und die verfügbare internationale Kapazität von 60 Tbps auf mehr als 130 Tbps erhöhen. [2] Die Landestation von Converge ICT in Davao führt Routenvielfalt ein und positioniert Mindanao als potenziellen globalen Knotenpunkt. Geringere Latenz zu Westküsten-Knotenpunkten der Vereinigten Staaten und stärkere Redundanz machen lokale Einrichtungen für multinationale Cloud-, Streaming- und Gaming-Unternehmen attraktiver. Daher vermieten mehrere Betreiber Rechenzentrumsflächen in der Nähe von Kabelstationen in Batangas, Aurora und Baler vorab, um frühzeitige Verkehrsspitzen aufzufangen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Steigende Stromtarife und Netzinstabilität | -4.2% | Landesweit, am stärksten in Provinzgebieten | Kurzfristig (≤ 2 Jahre) |
| Komplexe Wegerechts- und Genehmigungsverfahren | -2.1% | Nationaler Regulierungsrahmen | Mittelfristig (2-4 Jahre) |
| Fachkräftemangel im kritischen Anlagenbetrieb | -1.8% | Metro Manila und große städtische Zentren | Langfristig (≥ 4 Jahre) |
| Erhöhter Länderrisikoaufschlag für USD-Finanzierungen | -1.3% | Investorenwahrnehmung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Stromtarife und Netzinstabilität
Der durchschnittliche gewerbliche Strompreis beträgt USD 0,18 pro kWh, der höchste in Südostasien, was die Betriebsmargen erodiert. Die Spotmarktvolatilität bleibt akut; die Großhandelspreise auf den Visayas stiegen Anfang 2024 um 42 %, was die Herausforderungen bei der Prognose von Energiekosten verschärft. Ausfälle treten durchschnittlich 28-mal jährlich auf, und eine fünfstündige Unterbrechung kostet geschätzte PHP 556 Millionen (USD 9,8 Millionen) an verlorener Produktivität. [3] Betreiber sichern das Risiko durch den Abschluss von Stromabnahmeverträgen für erneuerbare Energien, die Installation von Diesel-Notstromaggregaten vor Ort und die Auslegung für eine flexible Energieverbrauchseffektivität. Dennoch hemmen erhöhte Tarife Hyperscale-Eigenbauten im Vergleich zu Malaysia oder Thailand und verlangsamen die potenzielle Nachfrage.
Komplexe Wegerechts- und Genehmigungsverfahren
Untersee-Kabel- und terrestrische Faserbereitstellungen sehen sich Genehmigungszeiträumen ausgesetzt, die sich auf vier Monate erstrecken, gegenüber 10 Tagen vor 2022, was Konnektivitätsprojekte verzögert. Entwürfe für Datenlokalisierungsbestimmungen könnten staatliche und regulierte Einrichtungen verpflichten, Daten im Inland zu verarbeiten, was die Kosten erhöht und grenzüberschreitende Cloud-Operationen erschwert. Die Global Data Alliance schätzt, dass das BIP unter strengen Lokalisierungsmaßnahmen um 1,7 % sinken könnte. Für Entwickler verlängern fragmentierte kommunale Genehmigungen und überlappende Behördenzuständigkeiten die Bauzeiten und erhöhen die Finanzierungskosten, was kleinere Marktteilnehmer abschreckt und Projekt-IRRs komprimiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Skalierungsvorteile gegenüber dezentraler Reichweite
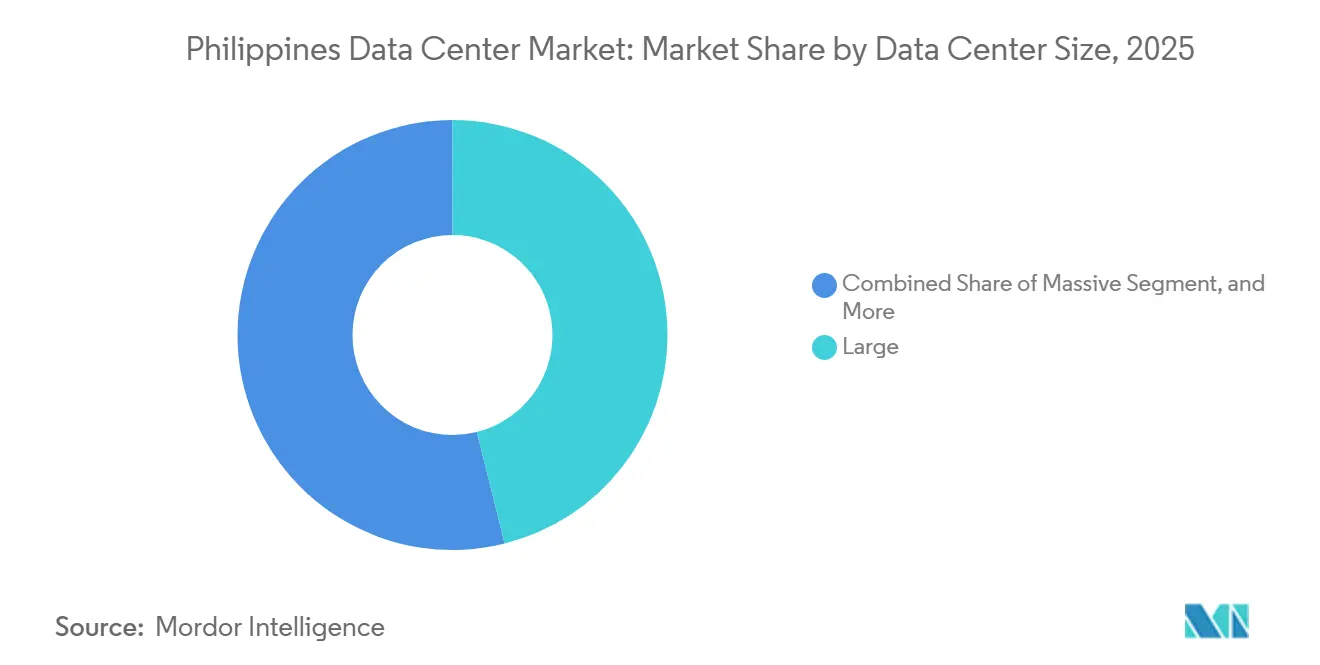
Große Einrichtungen machten im Jahr 2025 46,10 % des philippinischen Rechenzentrumssektors aus, angetrieben durch die Anforderungen von Hyperscale-Kunden an zusammenhängende Nutzflächen und optimierte Betriebsabläufe. Der VITRO Sta. Rosa Campus fügt 4.500 Racks und 50 MW Kapazität hinzu und bringt die landesweite Kapazität des Betreibers auf 100 MW, während STT Fairview bei Fertigstellung 124 MW anstrebt. Mittelgroße Hallen mit einem CAGR von 24,42 % sprechen Unternehmen an, die Latenz und Kosten ausbalancieren, insbesondere in provinziellen Wirtschaftszonen. Der geplante dreiphasige 300-MW-Megacampus des Narra Technology Park veranschaulicht, wie Entwickler Kapitalausgaben staffeln, um sie an Strom- und Nachfrageentwicklungen anzupassen.
Edge-Knoten im Bereich von 0,5–2 MW erfüllen lokale Compliance-Anforderungen für fintech-, E-Commerce- und Medien-Workloads, insbesondere in Cebu und Davao. Mega-Einrichtungen über 60 MW bleiben begrenzt, setzen jedoch den Maßstab für Energieeffizienzstandards, übertreffen häufig die thermischen ASHRAE-Richtlinien und integrieren Flüssigkeits-Immersionskühlung. Diese Zweiteilung ermöglicht es Betreibern, einen Portfolioansatz anzubieten: hochdichte Zonen in Mega-Campussen für KI, ergänzt durch kleinere Flächen in Tier-2-Städten für Content-Caching und Disaster-Recovery-Workloads.

Nach Tier-Typ: Zuverlässigkeit als Wettbewerbswährung
Tier-3-Umgebungen dominierten im Jahr 2025 mit einem Anteil von 71,42 %, was die Service-Level-Agreements von Unternehmen widerspiegelt, die gleichzeitig wartbare Infrastruktur erfordern. Der Clark-Standort von PLDT erhielt die erste TIA-942 Rated-3-Zertifizierung außerhalb Manilas und setzte damit einen Maßstab für regionale Entwickler. Der dem Tier-4-Segment zugeordnete Anteil am philippinischen Rechenzentrumsmarkt bleibt gering, könnte jedoch zunehmen, da Banken und kritische SaaS-Anbieter fehlertolerante Plattformen fordern, die asynchrone Wartung ohne Ausfallzeiten ermöglichen.
Betreiber konzipieren Neubauten als Tier-3-plus, die durch schrittweise Investitionen in duale Stromwege und höhere Redundanz auf Tier 4 aufgerüstet werden können. Tier-1-2-Flächen bleiben für Archivierungs- und Disaster-Recovery-Workloads bestehen, bei denen Kosteneffizienz Vorrang vor Verfügbarkeit hat. Regulatorische Vorgaben der Bangko Sentral ng Pilipinas bezüglich einer zweistündigen Meldepflicht bei Datenschutzverletzungen verstärken die Kundenerwartungen an redundante Strom- und Kühlsysteme und machen Tier 3 zum Einstiegspunkt für neue Projekte.
Nach Rechenzentrumstyp: Colocation behauptet Dominanz inmitten von Hyperscale-Eigenbauten
Colocation machte im Jahr 2025 94,85 % des Marktwerts aus und unterstreicht die Präferenz von Unternehmen und Cloud-Mietern für Asset-Light-Expansionsmodelle. Retail-Racks in carrierneutralen Hallen senken die Einstiegshürde für Software-, Medien- und fintech-Unternehmen, während Wholesale-Suiten Hyperscalern Flexibilität während der Hochlaufphase bieten. Der dem Hyperscale-Eigenbau gewidmete Anteil am philippinischen Rechenzentrumsmarkt beschleunigt sich jedoch mit einem CAGR von 28,29 %, da Alibaba Cloud, Google und andere Plattformen lokale Nutzerbasen ausbauen und Kostenprediktabilität anstreben.
Enterprise-Edge-Einrichtungen erfüllen strenge Datenlokalisierungsklauseln in Ausschreibungen des öffentlichen Sektors sowie latenzempfindliche Gaming- und Streaming-Workloads. Das HIVE von Beeinfotech PH bietet 3.600 Racks mit mehreren Meet-Me-Räumen und betont die Cross-Connect-Dichte für latenzempfindliche Workloads. Nachhaltigkeitsmerkmale sind zu einem wichtigen Auswahlkriterium geworden; Digital Edge's NARRA1 gewann 2023 den Asia-Pacific Innovation Award für das Erreichen eines Design-PUE von unter 1,2.
Nach Endverbraucher: IT und Telekommunikation führen, BFSI wächst schnell
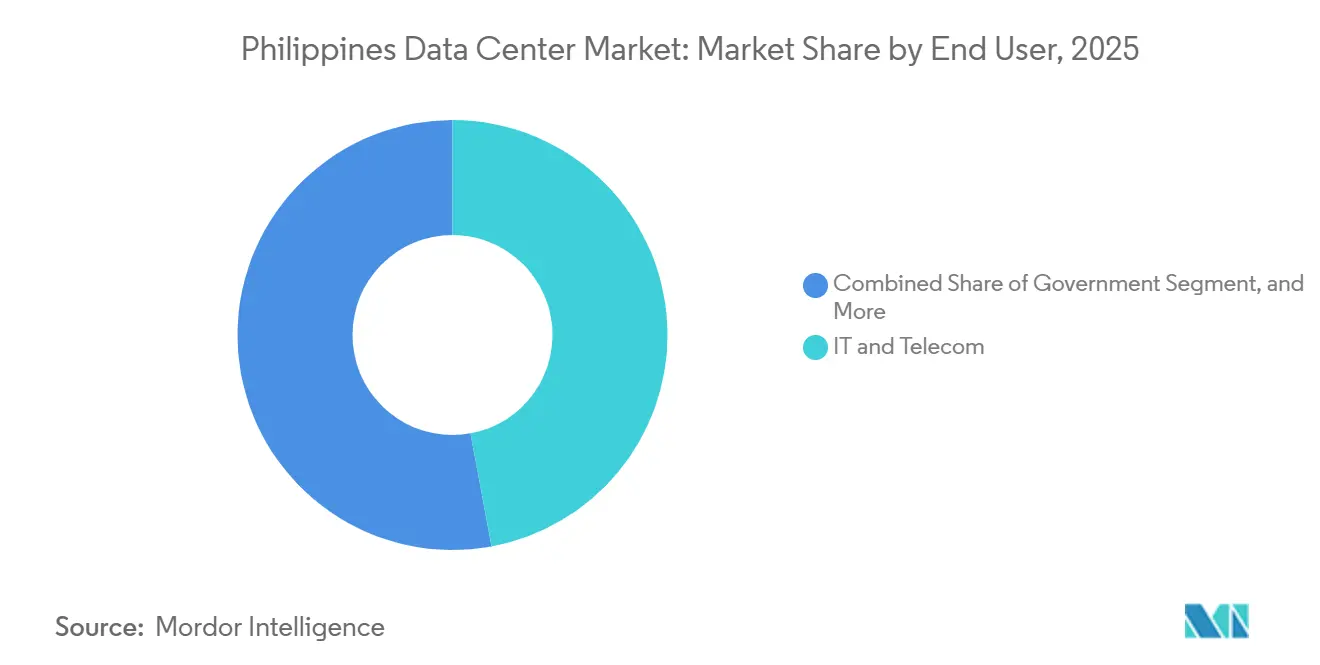
IT- und Telekommunikationsunternehmen hielten im Jahr 2025 einen Anteil von 47,10 %, hauptsächlich aufgrund ihrer Kontrolle über Glasfaser-Backbones und des Verbrauchs von Rechenressourcen für interne Plattformen. Globe und PLDT verfolgen vertikale Integration, monetarisieren ungenutzte Racks und reservieren Kapazität für 5G-Core, OSS/BSS und Mehrwertdienste. Der dem BFSI-Sektor zugeordnete Anteil am philippinischen Rechenzentrumsmarkt wächst mit dem höchsten CAGR von 26,17 %, da Digitalbanken, E-Wallets und regulatorische Sandboxes die Rechendichte pro Kunde erhöhen.
E-Commerce-, Regierungs-, Fertigungs- und Medien-Workloads treiben gemeinsam die inkrementelle Nachfrage an. Die Einführung der eGov PH Super App durch die Regierung bündelt Workloads in zertifizierten inländischen Rechenzentren. Medienplattformen lagern hochbitratige Videokodierung in Colocation-Suiten in Makati aus, um ein nahtloses Nutzererlebnis während Spitzenkampagnen zu gewährleisten. Die Fertigung setzt auf IoT-Analysen und erfordert Echtzeit-Edge-Verarbeitung in Wirtschaftszonen von Laguna bis Cavite.
Nach Hotspot: Metro-Manila-Kern und aufstrebende Provinzzentren
Metro Manila blieb mit einem Marktanteil von 23,70 % im Jahr 2025 das Epizentrum, bedingt durch die Nähe zu mehreren Kabellandepunkten, Finanzhauptsitzen und qualifizierten Arbeitskräftepools. Einrichtungen wie STT Makati und Beeinfotech HIVE erreichen jeweils über 5 MW IT-Last und nutzen die Walk-in-Unternehmensnachfrage. Der Beitrag von Bamban zum philippinischen Rechenzentrumsmarkt wächst mit einem CAGR von 23,38 %, angetrieben durch den 47 Hektar großen Technohub in New Clark City und den geplanten Campus von DITO Telecommunity im Wert von 362 Millionen USD.
Angeles City nutzt die Flughafennähe und Freihafen-Steueranreize und zieht Disaster-Recovery-Deployments von Kunden aus Manila an. Andernorts ziehen Cebu und Davao Edge-Einrichtungen an, die mit inländischen Untersee-Schleifen verbunden sind und die Inhaltsbereitstellung sowie die Latenz bei der Zahlungsverarbeitung für Nutzer in den Regionen Visayas und Mindanao verbessern. Die provinzielle Diversifizierung hilft, Strom- und Flächenengpässe in der Hauptstadt zu entlasten und gleichzeitig die geografische Redundanz für multinationale Mieter zu erweitern.
Geografische Analyse
Metro Manila, Cavite und Laguna beherrschten gemeinsam einen dominierenden Anteil der IT-Last im Jahr 2025, unterstützt durch doppelte internationale Kabellandungen und ausgereifte Fasernetze. Der VITRO-Sta.-Rosa-Hyperscale-Campus integriert eine 115-kV-Schaltstation und veranschaulicht, wie Entwickler dedizierte Leitungen sichern, um die Netzvolatilität zu mindern. Das inländische Backbone von Luzon ermöglicht es Betreibern, Clark, Pampanga und Biñan, Laguna durch mehrere Dark-Fiber-Routen zu verbinden, was aktiv-aktive Datenreplikationsarchitekturen über Entfernungen unter 100 km hinweg ermöglicht.
Die CAGR von 3,38 % in Zentralluzon, die schnellste landesweit, resultiert aus schlüsselfertigen Anreizen innerhalb der Clark Special Economic Zone, zusammenhängenden Grundstücksparzellen und der bevorstehenden Manila-Clark-Pendlerbahn. Die erste 100-MW-Phase des Narra Technology Parks ist ein Beispiel für großmaßstäbliche Aggregation, ein ungewöhnliches Phänomen innerhalb von Metro Manila. Provinzielle Elektrokooperativen in Tarlac bieten kostenbasierte Stromtarife, die an Solar- und Wasserportfolios gebunden sind, und sprechen nachhaltigkeitsorientierte Hyperscaler an.
Die Visayas und Mindanao zeigen Frühphasenmomentum, da der Ring des philippinischen Domestic Submarine Cable Network mit einer Länge von 2.500 km 33 Landepunkte landesweit verbindet. Die Davao-Landung von Converge ICT für das Bifrost-System verringert die Latenz zu Singapur und Kalifornien und positioniert südliche Knotenpunkte als tragfähige Edge-Knoten. Die Tech4ED-Zentren der Regierung in 2.500 Barangays fördern die dezentrale Cloud-Nutzung und bringen Mikro-Colocation-Pods für öffentliche Datensätze hervor. Im Laufe des Prognosehorizonts planen Betreiber, 20-30-MW-Campusse in Cebús Mactan Ecozone und Davaos IT-Park zu errichten, um vom regionalen Unternehmenswachstum zu profitieren.
Insgesamt erfordert die Archipel-Geografie eine hybride Architektur: Kernhyperscale-Campusse innerhalb von 100 km von Manila für Dichte und interkontinentale Konnektivität, ergänzt durch provinzielle Edge-Standorte, die regulatorischen, Latenz- und Disaster-Recovery-Überlegungen entsprechen. Diese verteilte Topologie stimmt mit dem Mandat des nationalen Breitbandplans für redundante inländische Routen überein und fördert eine inklusive Digitalisierung.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die fünf größten Betreiber etwa 62 % der installierten Racks kontrollieren, was einem Wettbewerbsintensitätswert von 6 auf einer 10-Punkte-Skala entspricht. Die ePLDT-Tochter von PLDT führt in der Colocation-Kapazität mit 11 VITRO-Standorten und 9.000 Racks, einschließlich des 50-MW-Standorts Sta. Rosa, der die Gruppe für KI- und GPU-Arbeitslasten positioniert. Globe Telecom und das von Ayala gestützte STT GDC Philippines zielen auf 124 MW durch mehrstufige Expansion in Makati, Fairview und Cavite, wobei sie STTs globales Design-Handbuch nutzen.
Internationale Akteure verschärfen den Wettbewerb. Equinix erwarb 2025 drei betreiberunabhängige TIM-Einrichtungen und importierte sein IBX-Interconnection-Modell, das direkte Peering für multinationale SaaS-Unternehmen ermöglicht. Digital Edges NARRA1 betont Nachhaltigkeit und rühmt sich eines PUE von unter 1,2 und einer Wassernutzungseffektivität von nahezu null durch den Einsatz adiabatischer Kühlung. Beeinfotech PH differenziert sich durch Hochdichte-Suiten und Multi-Cloud-Zugriffsknoten und vermarktet rack-fertige Flächen an chinesische OTT-Akteure, die auf inländische Lizenzen warten.
Strategische Schritte drehen sich um die Beschaffung erneuerbarer Energien, KI-bereite Hallenumrüstungen und betreiberunabhängige Erweiterbarkeit. Evolution Data Centres hat eine Vereinbarung mit Citicore Renewable Energy unterzeichnet, um einen 100-MW-Campus zu entwickeln, der vollständig mit Solar- und Wasserenergie betrieben wird, was die wachsende Prüfung der Nachhaltigkeit widerspiegelt. STT GDC Philippines eröffnete den ersten Showroom für Flüssigkühlung im Land, um die frühe Nachfrage von Modelltrainingsarbeitslasten zu erfassen. PLDT kooperierte mit dem Einzelhandels-Stromversorgungsarm von Meralco, um einen anfänglichen erneuerbaren Energiemix von 35 % für neue Expansionen zu sichern, was den ESG-Mandaten der Endkunden entspricht.
Führende Unternehmen der philippinischen Rechenzentrumsbranche
-
Bee Information Technology Philippines Inc
-
ePLDT Inc
-
NTT Global Data Centers Philippines Inc
-
ST Telemedia Global Data Centres Philippines
-
Digital Edge (Singapore) Holdings Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2025: Das Ministerium für Informations- und Kommunikationstechnologie unterzeichnete ein MOU mit dem Technologieunternehmen Kintsugi zur Entwicklung, Konstruktion und zum Betrieb eines hochmodernen Rechenzentrums mit KI-Integration und fortschrittlichen Cybersicherheitslösungen.
- Juni 2025: Equinix schloss die Übernahme von drei betreiberunabhängigen TIM-Rechenzentren in Makati und Cavite ab und markiert damit den Markteintritt des Unternehmens auf den Philippinen.
- Mai 2025: First Gen Corporation begann Verhandlungen zur Lieferung von mindestens 180 MW sauberer Energie an Rechenzentren, eine Ausweitung gegenüber dem aktuellen Wert von 17,4 MW.
- April 2025: Präsident Ferdinand Marcos Jr. offiziierte den Start des ersten KI-fähigen Hyperscale-Rechenzentrums des Landes.
Berichtsumfang des philippinischen Rechenzentrums
NCR (Metro Manila) ist als Segment nach Hotspot abgedeckt. Groß, Riesig, Mittel, Mega, Klein sind als Segmente nach Rechenzentrumsgröße abgedeckt. Tier 1 und 2, Tier 3, Tier 4 sind als Segmente nach Tier-Typ abgedeckt. Nicht-Genutzt, Genutzt sind als Segmente nach Auslastung abgedeckt.| Groß |
| Riesig |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigengebaut | ||
| Unternehmen/Edge | ||
| Colocation | Nicht-Genutzt | |
| Genutzt | Retail-Colocation | |
| Wholesale-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endverbraucher |
| Angeles City |
| Metro Manila |
| Bamban |
| Rest der Philippinen |
| Nach Rechenzentrumsgröße | Groß | ||
| Riesig | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumstyp | Hyperscale/Eigengebaut | ||
| Unternehmen/Edge | |||
| Colocation | Nicht-Genutzt | ||
| Genutzt | Retail-Colocation | ||
| Wholesale-Colocation | |||
| Nach Endverbraucher | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endverbraucher | |||
| Nach Hotspot | Angeles City | ||
| Metro Manila | |||
| Bamban | |||
| Rest der Philippinen | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf den Energieverbrauch der in einem installierten Rack platzierten Server und Netzwerkgeräte. Sie wird in Megawatt (MW) gemessen.
- AUSLASTUNGSRATE - Sie bezeichnet das Ausmaß, in dem die Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Auslastungsrate 75 %. Sie wird auch als Nutzungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Spalt zwischen dem Originalboden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumsgeräten genutzt. Diese Anordnung hilft bei einer ordnungsgemäßen Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß (Fuß²) gemessen.
- RECHENZENTRUMSGRÖSSE - Die Rechenzentrumsgröße wird basierend auf der dem Rechenzentrum zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss größer als 9.000 sein oder die erhöhte Bodenfläche muss größer als 225.001 Quadratfuß sein; Riesiges Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tiers eingeteilt, basierend auf den Fähigkeiten der redundanten Geräte der Rechenzentrumsinfrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 eingeteilt.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Retail-, Wholesale- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt basierend auf der an potenzielle Kunden vermieteten IT-Lastmenge. Retail-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Wholesale-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW, und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt operiert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang schließt nur Colocation-Dienstanbieter ein, die der zunehmenden Digitalisierung der Endverbraucherindustrien gerecht werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rechenzentrum in den Racks untergebrachten Servereinheiten. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die von den im Rack untergebrachten Geräten und Servern verbrauchte Leistung. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrumsentwicklung sowie der Kühlungs- und Leistungsplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf den Energieverbrauch der in einem installierten Rack platzierten Server und Netzwerkgeräte. Sie wird in Megawatt (MW) gemessen. |
| Auslastungsrate | Sie bezeichnet das Ausmaß, in dem die Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Auslastungsrate 75 %. Sie wird auch als Nutzungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Spalt zwischen dem Originalboden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumsgeräten genutzt. Diese Anordnung hilft bei einer ordnungsgemäßen Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß/Quadratmeter gemessen. |
| Computerraum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät, das zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums verwendet wird. |
| Gang | Es ist der offene Raum zwischen den Rack-Reihen. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge, einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der CRAC geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumsbetrieb entscheidend ist. |
| Energieverbrauchseffektivität (PUE) | Es handelt sich um eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Geräte). Weiterhin gilt ein Rechenzentrum mit einem PUE von 1,2-1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE > 2 als hochgradig ineffizient gilt. |
| Redundanz | Es ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung verbunden ist und Energie in Batterien speichert, so dass die Versorgung der IT-Geräte durch die USV auch bei Netzstromunterbrechung kontinuierlich ist. Die USV unterstützt in erster Linie nur die IT-Geräte. |
| Generatoren | Wie die USV werden auch Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumseinrichtungen verfügen über Dieselgeneratoren, und üblicherweise wird 48-Stunden-Diesel in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Bezeichnet als 'Bedarf plus eins', beschreibt es die zusätzlichen verfügbaren Gerätekonfigurationen zur Vermeidung von Ausfallzeiten im Fehlerfall. Ein Rechenzentrum gilt als N+1, wenn für jeweils 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, ist für das Erreichen von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Row-Kühlung | Es handelt sich um das zwischen den Racks in einer Reihe installierte Kühlungsdesignsystem, das Warmluft aus dem Warmgang ansaugt und Kaltluft in den Kaltgang leitet, um die Temperatur aufrechtzuerhalten. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumseinrichtung für den laufenden Betrieb. Ein Rechenzentrum wird als Tier-1-Rechenzentrum eingestuft, wenn es über nicht redundante (N) Leistungskomponenten (USV, Generatoren), Kühlungskomponenten und Stromverteilungssysteme (aus dem öffentlichen Stromnetz) verfügt. Das Tier-1-Rechenzentrum hat eine Verfügbarkeit von 99,67 % und eine jährliche Ausfallzeit von weniger als 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum eingestuft, wenn es über redundante Strom- und Kühlungskomponenten (N+1) und ein einziges nicht redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Systeme, Kühlmaschinen, Wärmerückgewinnungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von weniger als 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlungskomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist gegenüber geplanten (Wartung) und ungeplanten (Stromausfall, Kühlungsausfall) Unterbrechungen widerstandsfähig. Das Tier-3-Rechenzentrum hat eine Verfügbarkeit von 99,98 % und eine jährliche Ausfallzeit von weniger als 1,6 Stunden. |
| Tier 4 | Es ist der fehlertolerante Rechenzentrums-Typ. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlungskomponenten sowie mehrere Stromverteilungswege. Alle IT-Geräte sind dual bestromt, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen unterbrechungsfreien Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von weniger als 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum eingestuft. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittleres Rechenzentrum eingestuft. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum eingestuft. |
| Riesiges Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als riesiges Rechenzentrum eingestuft. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum eingestuft. |
| Retail-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von 250 kW oder weniger. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) genutzt. |
| Wholesale-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf zwischen 250 kW und 4 MW. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen genutzt. |
| Hyperscale-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von mehr als 4 MW. Die Hyperscale-Nachfrage stammt hauptsächlich von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt in erster Linie von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste und 5G die schnellste Geschwindigkeit bietet. |
| Faserverbindungsnetz | Es handelt sich um ein Netzwerk aus Glasfaserkabeln, das im ganzen Land eingesetzt wird und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festkabelverbindung bereitgestellt wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im Wohn- als auch im Gewerbebereich verwendet. Glasfaserkabel bietet dabei eine schnellere Internetgeschwindigkeit als Kupferkabel. |
| Untersee-Kabel | Ein Untersee-Kabel ist ein Glasfaserkabel, das an zwei oder mehr Landepunkten verlegt wird. Durch dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das beim regulären Betrieb eines Rechenzentrums erzeugte Kohlendioxid. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu verringern. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist nicht Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenschlussfolgerungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


