
Marktgröße und Marktanteil der Ozontherapie in der Dermatologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 431.12 Millionen US-Dollar |
| Marktgröße (2031) | 589.67 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.47 % |
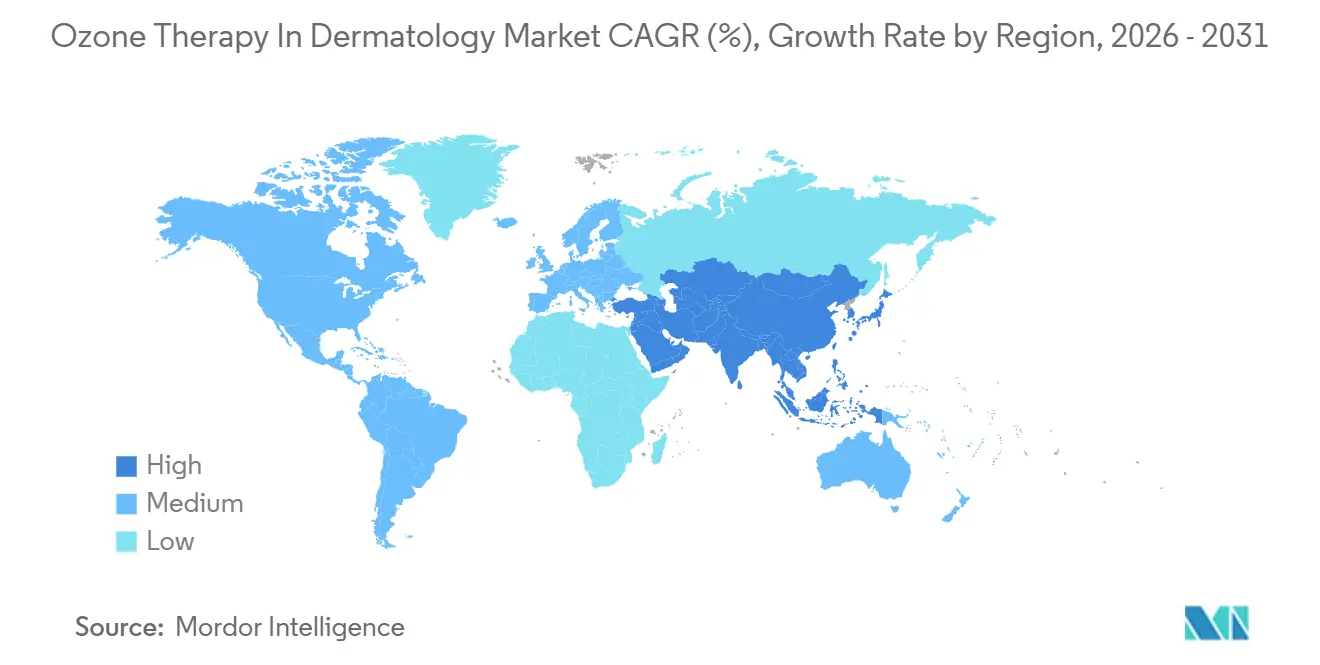
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Ozontherapie in der Dermatologie von Mordor Intelligence
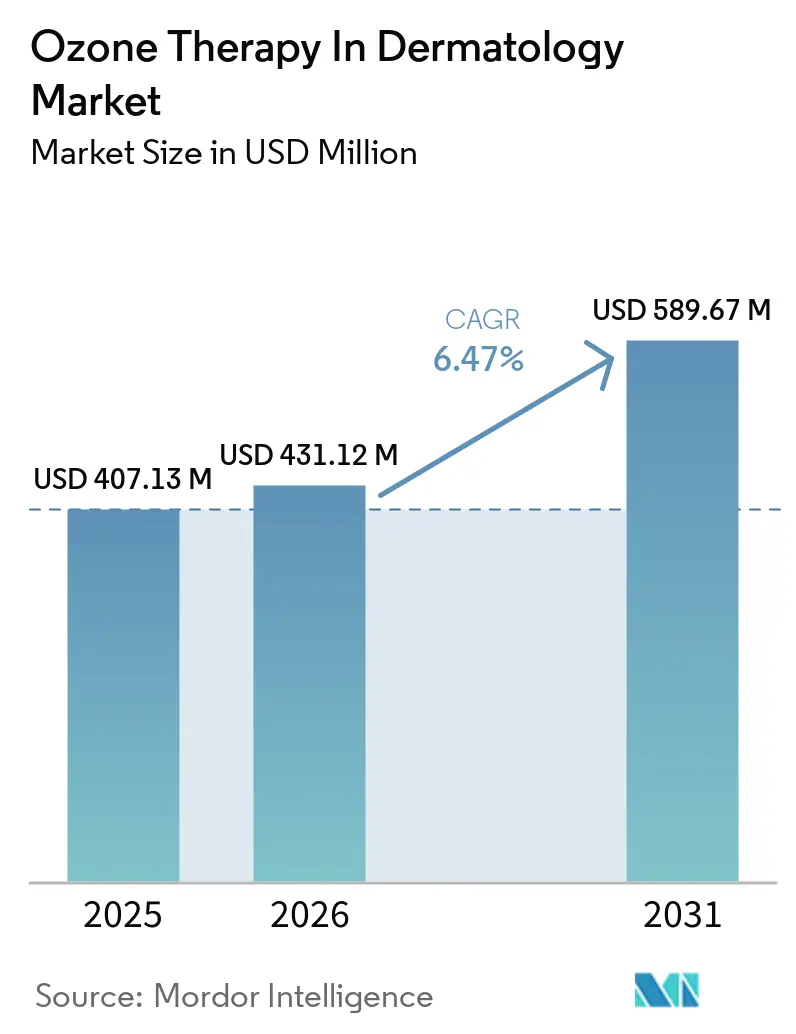
Die Marktgröße für Ozontherapie in der Dermatologie wird voraussichtlich von 407,13 Millionen USD im Jahr 2025 und 431,12 Millionen USD im Jahr 2026 auf 589,67 Millionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,47 % verzeichnen.
Die Nachfrage steigt, weil Kliniker Ozon zunehmend für Protokolle bei chronischen Wunden validieren, Regulierungsbehörden in Brasilien und China formale Zulassungswege eröffnet haben und Patienten regenerative Optionen suchen, die systemische Medikamente vermeiden. Gerätehersteller bieten nun photometrische Konzentrationsüberwachung an, die die Dosiergenauigkeit verbessert, während ästhetische Kliniken Ozon mit plättchenreichem Plasma oder Exosomen kombinieren, um Premium-Verfahren auf Selbstzahlerbasis anzubieten. Die Wettbewerbsintensität ist moderat, da europäische Hersteller zertifizierte Geräte dominieren, US-amerikanische Distributoren jedoch auf der Grundlage staatlicher Gesundheitsfreiheitsgesetze anstelle einer bundesweiten Zulassung tätig sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Geräte mit einem Anteil von 58,42 % am Markt für Ozontherapie in der Dermatologie im Jahr 2025, während Medikamente bis 2031 mit einer CAGR von 7,52 % wachsen sollen.
- Nach Behandlungsmethode dominierte die topische Ozontherapie mit 24,78 % des Marktes für Ozontherapie in der Dermatologie im Jahr 2025; die Ozonwassertherapie verzeichnet die höchste prognostizierte CAGR von 7,25 % bis 2031.
- Nach Anwendung entfiel auf die Wundheilung im Jahr 2025 ein Umsatzanteil von 19,02 %, während Anti-Aging-Verfahren bis 2031 voraussichtlich mit einer CAGR von 8,09 % wachsen werden.
- Nach Endnutzer entfielen auf dermatologische Kliniken 48,03 % des Umsatzes im Jahr 2025, wobei ästhetische Kliniken mit einer CAGR von 9,16 % bis 2031 das stärkste Wachstum aufweisen.
- Nach Geografie führte Nordamerika mit einem Anteil von 41,83 % an der Marktgröße für Ozontherapie in der Dermatologie im Jahr 2025, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,06 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Hauterkrankungen | +1.2% | Global, am höchsten in Regionen mit niedrigem SDI | Langfristig (≥4 Jahre) |
| Wachsende Nachfrage nach nicht-invasiver „natürlicher” Behandlung | +0.9% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Ozongeneratoren und topischen Formulierungen | +0.8% | Deutschland, Italien, Japan, China | Mittelfristig (2–4 Jahre) |
| Adoptionsschub in Kliniken in der EU und Nordamerika | +0.7% | Deutschland, Italien, Spanien, ausgewählte US-Bundesstaaten | Kurzfristig (≤2 Jahre) |
| KI-gesteuerte intelligente Dosiometriesysteme | +0.5% | Hocheinkommensmärkte | Langfristig (≥4 Jahre) |
| Hybride Ozon- und Regenerativtherapien | +1.0% | Brasilien, Italien, ästhetisches Segment Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Hauterkrankungen
Akne, Psoriasis und atopische Dermatitis nehmen weltweit weiter zu; die Zahl der Akne-Fälle bei Erwachsenen erreichte 2021 49,40 Millionen und ist in Ländern mit niedrigem SDI am höchsten.[1] Die antimikrobiellen und wundheilenden Eigenschaften von Ozon bieten Klinikern ein steroidschonendes Adjuvans, wie eine Kohorte aus Polen im Jahr 2025 zeigt, bei der Ozon in Kombination mit Unterdrucktherapie das Volumen diabetischer Fußwunden innerhalb von drei Wochen um 92,71 % reduzierte.[2]
Wachsende Nachfrage nach nicht-invasiven und „natürlichen” Behandlungen
Patienten, die Kortikosteroiden oder Biologika gegenüber skeptisch sind, tendieren zu Verfahren, die als natürlich wahrgenommen werden. Eine brasilianische randomisierte kontrollierte Studie aus dem Jahr 2024 zeigte, dass plättchenreiches Plasma gemischt mit 30 µg/mL Ozon die Faltenscores stärker verbesserte als plättchenreiches Plasma allein, wobei nur vorübergehendes Brennen berichtet wurde. Die Verbreitung über soziale Medien hat die Inanspruchnahme auf Selbstzahlerbasis in ästhetischen Kliniken in Brasilien und Italien beschleunigt.
Fortschritte bei Ozongeneratoren und topischen Formulierungen
Geräte der nächsten Generation integrieren UV-Fotometer und Millisekunden-Rückkopplungsschleifen, die die Dosis innerhalb von ±1,6 % des Zielwerts halten und den Energieverbrauch um fast 50 % senken. Deutsche und italienische Anbieter vermarkten CE-zertifizierte Systeme mit einer Ausgangsleistung von 1–80 µg/mL und Touchscreen-Voreinstellungen.
Adoptionsschub in dermatologischen Kliniken in der EU und Nordamerika
Deutschland, Italien und Spanien integrieren die Ozontherapie im Rahmen der MDR 2017/745 in die routinemäßige Dermatologie. In den Vereinigten Staaten erlauben Oregon, Texas und Florida die klinische Anwendung mit Einwilligungserklärung trotz der Einstufung der FDA als „giftiges Gas”. Die regionale Rechtslage, nicht die Technologie, bestimmt nun das Tempo der Einführung in Kliniken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Variabilität und begrenzte FDA-Zulassungen | -1.5% | USA, Kanada, Australien | Langfristig (≥4 Jahre) |
| Mangel an groß angelegten randomisierten kontrollierten Studien und Erstattungslücken | -1.3% | Hocheinkommensmärkte mit Verfahren zur Bewertung von Gesundheitstechnologien | Mittelfristig (2–4 Jahre) |
| Haftung für oxidative Reaktionen bei hohen Dosen | -0.4% | Global, wo die Ausbildung begrenzt ist | Kurzfristig (≤2 Jahre) |
| US-Importzölle auf Komponenten | -0.2% | Vereinigte Staaten | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Variabilität und begrenzte FDA-Zulassungen
Die Einstufung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) von Ozon als „giftiges Gas” ohne „bekannte nützliche medizinische Anwendung” gemäß 21 CFR 801.415 verbietet die Vermarktung ozonproduzierender Geräte für therapeutische Zwecke ohne 510(k)-Zulassung oder Marktzulassung vor dem Inverkehrbringen und schließt damit die Kommerzialisierung dermatologischer Ozongeräte auf dem weltgrößten Gesundheitsmarkt faktisch aus. Chinas Vorschriften für neue biomedizinische Technologien vom Mai 2026 schaffen einen Weg zur Einreichung klinischer Forschungsanträge und einen Übersetzungs- und Genehmigungsprozess für neuartige zelluläre/molekulare Therapien, der möglicherweise auch ozonbasierte Interventionen umfasst, erfordert jedoch multizentrische Sicherheits- und Wirksamkeitsnachweise, eine Ethikprüfung sowie risikostufenbasierte institutionelle Beschränkungen (Hochrisikotechnologien sind für 5 Jahre auf forschungsbeteiligte Einrichtungen beschränkt).
Mangel an groß angelegten Belegen aus randomisierten kontrollierten Studien und Erstattungslücken
Das klinische Richtlinienbulletin von Aetna aus dem Jahr 2026 stuft die Ozontherapie aufgrund unzureichender begutachteter Belege für Sicherheit und Wirksamkeit ausdrücklich als experimentell, investigativ oder nicht erwiesen ein und verweist dabei auf Bewertungen von Gesundheitstechnologien aus Kanada (CCOHTA), Spanien (AETSA) und Dänemark (DACEHTA), die unzureichende Belege für topisches Ozon bei diabetischen Beingeschwüren und anderen Indikationen feststellten.[3] Die Richtlinie von Cigna vom September 2025 zu hyperbarem und topischem Sauerstoff deckt topische Sauerstofftherapie (nicht Ozon) für diabetische Fußgeschwüre ab, bei denen die Standardbehandlung versagt hat, gestützt auf die randomisierte doppelblinde TWO2-Studie und die Standards of Care 2025 der Amerikanischen Diabetes-Gesellschaft (Evidenzgrad A), erstreckt sich jedoch nicht auf ozonbasierte Modalitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
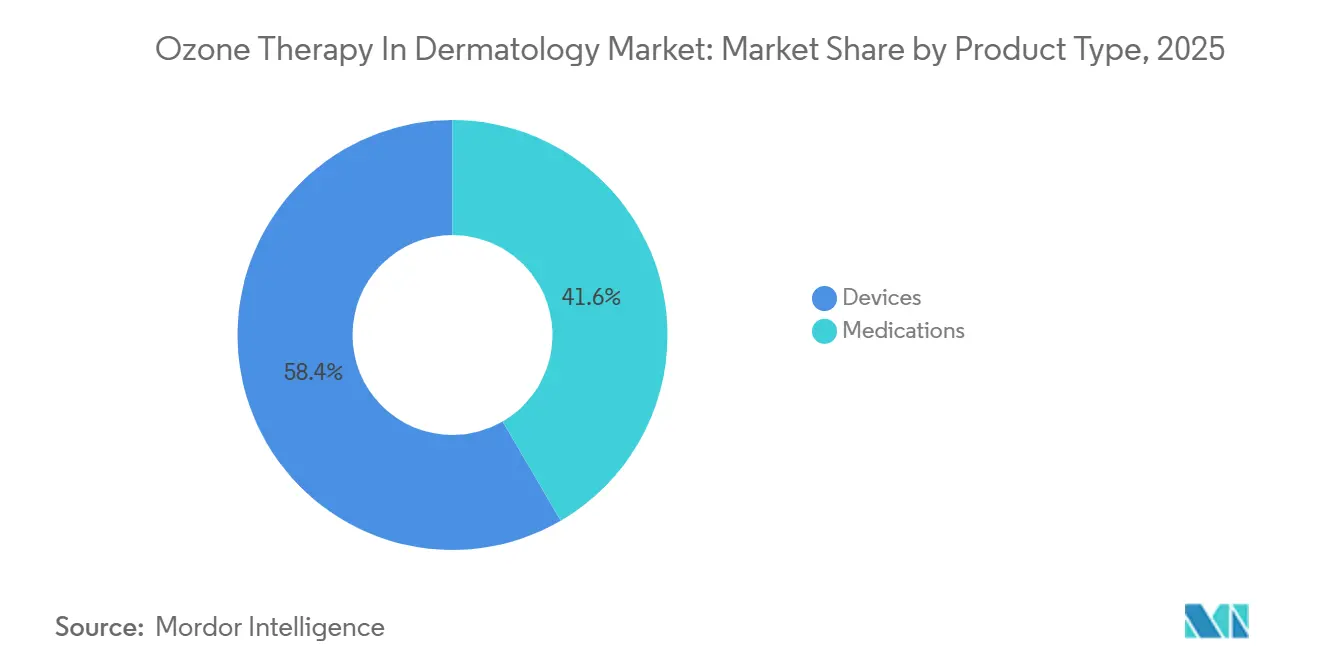
Geräte führen, Medikamente gewinnen an DynamikGeräte erzielten den größten Umsatz und trugen 2025 mit 58,42 % zum Markt für Ozontherapie in der Dermatologie bei. Präzisionsgesteuerte Generatoren deutscher Anbieter bilden die Grundlage für Kapitalverkäufe, während Spritzen, Beutel und Schläuche wiederkehrende Verbrauchsmaterialien antreiben. Das Medikamentensegment wird bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen, da ozonierte Öle und Gele in Heimversorgungskits einziehen. Ein Drittel der Kliniken vertreibt inzwischen peroxidindizierte Öle für postoperative Wunden, was auf neue Kanäle für rezeptfreie Produkte hindeutet.
Institutionelle Käufer verlangen zunehmend CE-zertifizierte Systeme mit integrierter UV-Fotometrie. Tragbare Generatoren mit einem Preis unter 8.000 USD eröffnen den Zugang für einzelne Ästhetiker, doch die Einhaltung regulatorischer Anforderungen bleibt ein entscheidender Faktor. Formulierte topische Mittel vermeiden derweil den Aufwand für Geräteschulungen und gelangen direkt zu den Verbrauchern, was ihre höhere Wachstumsdynamik innerhalb des breiteren Marktes für Ozontherapie in der Dermatologie erklärt.

Nach Behandlungsmethode:
Topisch dominiert, Ozonwassertherapie beschleunigt sichDie topische Anwendung behielt 2025 einen Anteil von 24,78 % und bleibt der Einstiegspunkt für die meisten dermatologischen Praxen. Die standardmäßige Extremitätenbeutelbehandlung bei 35 µg/mL verkürzt die Heilung diabetischer Fußgeschwüre in kontrollierten Kohorten um zwei Wochen. Die Ozonwassertherapie, die in japanischen Wundversorgungseinheiten bereits weit verbreitet ist, wird bis 2031 voraussichtlich die höchste CAGR des Segments von 7,25 % erzielen. Geräteanbieter befestigen nun auflösende Kartuschen, die innerhalb von 30 Sekunden eine ozonierte Spüllösung mit 4 ppm erzeugen, was die Anwendung in stark frequentierten Kliniken erleichtert.
Systemische Autohämotherapie und Injektionstechniken machen zusammen weniger als 15 % des Umsatzes aus, da die meisten Rechtssysteme sie als experimentell einstufen. Dennoch halten Anwendungsschwerpunkte in Italien und ausgewählten US-Bundesstaaten die Schulungsnachfrage aufrecht und unterstützen Geräteaufrüstungen innerhalb des breiteren Marktes für Ozontherapie in der Dermatologie.
Nach Anwendung:
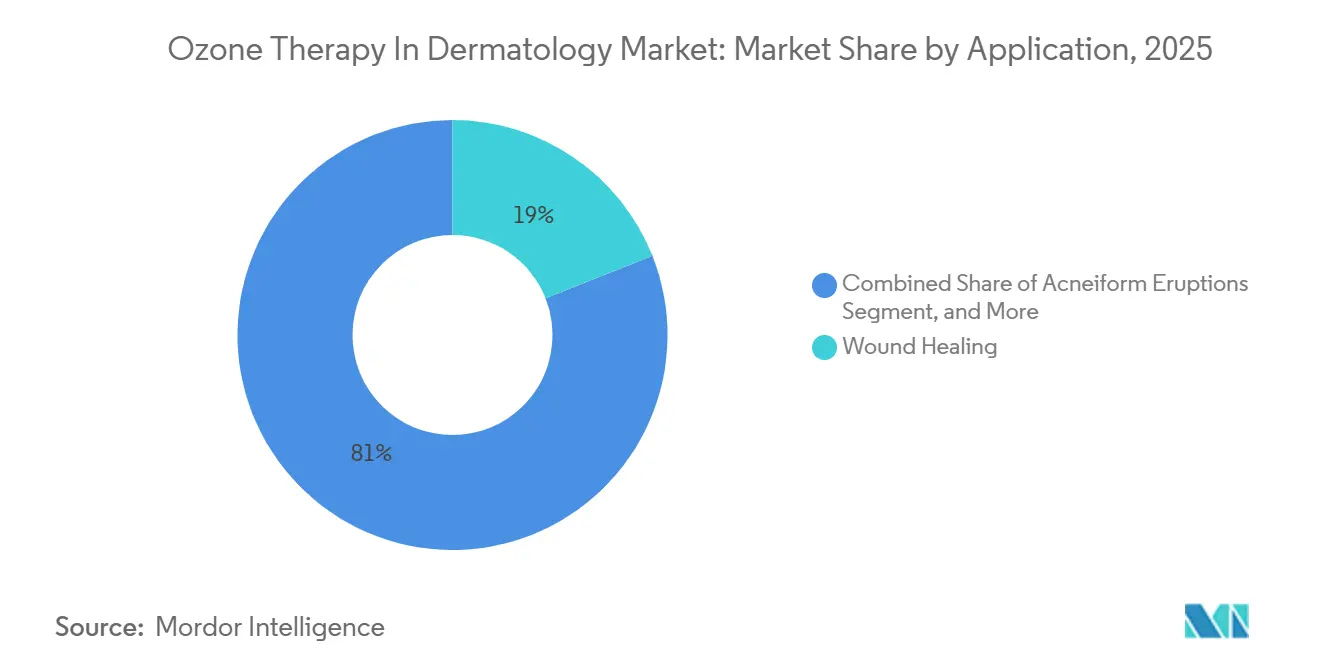
Wundheilung als Anker, Anti-Aging auf dem VormarschDie Wundheilung trug 2025 mit 19,02 % zum Umsatz bei, gestützt auf zunehmende metaanalytische Belege, dass Ozon das Amputationsrisiko in diabetischen Fußkohorten um 54 % senkt. Die ästhetische Verjüngung ist der am schnellsten wachsende Bereich; hybride Ozon-PRP-Protokolle verbesserten die FACE-Q-Zufriedenheitswerte in einer brasilianischen Studie aus dem Jahr 2024 um 30 %.
Kleinere Nischen wie Akne, Psoriasis und Herpes machen zusammen etwa ein Fünftel des Umsatzes von 2025 aus, doch begrenzte Daten aus randomisierten kontrollierten Studien und Dosierungsvariabilität hemmen die Kostenträgerübernahme. Gezielte Studien mit auf HOME ausgerichteten Endpunkten könnten ihr latentes Potenzial im Markt für Ozontherapie in der Dermatologie erschließen.
Nach Endnutzer:
Dermatologische Kliniken als Anker, ästhetische Kliniken auf dem VormarschDermatologische Kliniken kontrollierten 2025 mit 48,03 % des Umsatzes, was auf etablierte Wundversorgungsabläufe und ärztliche Aufsicht zurückzuführen ist. Ästhetische Kliniken werden jedoch mit einer CAGR von 9,16 % am schnellsten wachsen, getrieben durch elektive Einnahmequellen. Gebündelte Angebote – Ozon plus Microneedling plus Exosomen – ermöglichen es Anbietern, 800–1.200 USD pro Sitzung ohne Versicherungsreibung zu berechnen, was Marktanteilsgewinne fördert. Krankenhäuser tragen nur moderat bei, da FDA-Vorschriften Kapitalausgaben abschrecken, obwohl brasilianische öffentliche Einrichtungen nach der Zulassung im Jahr 2025 begonnen haben, CE-zertifizierte europäische Geräte zu kaufen.
Heimanwender und Wellnesszentren bilden ein aufstrebendes Mikrosegment. Wenn tragbare, bei der FDA gelistete Geräte auf den Markt kommen, könnten sie die Branche der Ozontherapie in der Dermatologie bis 2031 erheblich vergrößern.
Geografische Analyse
Nordamerikanischer Markt für Ozontherapie in der Dermatologie
Nordamerika erwirtschaftete 41,83 % des Umsatzes im Jahr 2025. Staatliche Gesetze zur gesundheitlichen Selbstbestimmung in Oregon, Texas, Nevada, Florida und Arizona erlauben Ozon auf Basis einer informierten Einwilligung, sodass Kliniken trotz des nationalen Verbots der FDA werben dürfen. Kanada verfolgt einen ähnlichen Weg der integrativen Medizin, jedoch in kleinerem Maßstab. Mexiko nutzt den Medizintourismus und bietet Pakete an, die 40 % günstiger sind als US-amerikanische Äquivalente.
Europäischer und lateinamerikanischer Markt für Ozontherapie in der Dermatologie
Europa belegt den zweiten Platz nach Wert. Deutschland und Italien beherbergen die meisten zertifizierten Hersteller und profitieren von MDR-zugelassenen Geräten. Italienische Versicherer wie Axa Caring erstatten topisches Ozon bei diabetischen Fußgeschwüren, sofern diese durch Wundgrößenfotografie dokumentiert sind. Osteuropa, insbesondere Russland und Polen, verfügt über eine historisch gewachsene Akzeptanz und liefert kostengünstige Systeme nach Lateinamerika.
Asiatisch-pazifischer Markt für Ozontherapie in der Dermatologie
Asien-Pazifik verzeichnet mit 8,06 % die höchste CAGR. Chinas Regelungen vom Mai 2026 räumen Universitäten ein Fünf-Jahres-Fenster für die Durchführung multizentrischer Studien ein und ebnen damit den Weg für eine Zulassung durch die Nationale Gesundheitskommission. Die von Ärzten geführte japanische Fachgesellschaft fördert die Ozonwasserspülung und hat seit 2025 zweisprachige Protokolle herausgegeben. Indiens städtische Dermatologiezentren setzen auf in der EU hergestellte Geräte, doch Ausbildungslücken verlangsamen die Verbreitung im ländlichen Raum.
Südamerikanischer und nahöstlich-afrikanischer Markt für Ozontherapie in der Dermatologie
Südamerika hängt maßgeblich von Brasiliens Entscheidung vom Oktober 2025 ab, die Bagging und ozoniertes Öl zur Behandlung des diabetischen Fußes zugelassen hat. Öffentliche Krankenhäuser in São Paulo haben Beschaffungspilotprojekte gestartet, was auf eine rasche Skalierung hindeutet, sobald lokale Gerätehersteller ANVISA-Zertifikate erhalten. Der Nahe Osten und Afrika bleiben klein, sind jedoch strategisch bedeutsam; Wellness-Ketten in Dubai und Privatkliniken in Südafrika umwerben Medizintouristen und Diaspora-Patienten, verfügen jedoch über keine inländische Kostenerstattung.
Wettbewerbslandschaft
Der Markt für Ozontherapie in der Dermatologie ist mäßig konzentriert. Herrmann Apparatebau und Dr. J. Hänsler GmbH liefern zusammen die meisten CE-zertifizierten Generatoren und nutzen dabei über 60 Jahre Forschung und Entwicklung sowie die Konformität mit ISO 13485. MEDOZONS dominiert in Russland mit ISO-zertifizierten tragbaren Geräten. Im Jahr 2025 übernahm Italiens Prometheus Alnitec, um die PRP-Automatisierung mit Ozongeneratoren zu bündeln – ein frühes Zeichen der Konvergenz zwischen regenerativer Medizin und Ozonplattformen.
US-amerikanische Distributoren wie Promolife und Longevity Resources verkaufen Systeme „nur für Forschungszwecke”, um FDA-Marketinganforderungen zu umgehen, und bieten dabei 40-stündige Schulungskurse und Haftungsfreistellungen an. Chinesische Hersteller streben nach inländischen klinischen Studienverfahren, um Marktanteile zu gewinnen, doch das Exportpotenzial hängt von der CE-Kennzeichnung und der Konformität mit IEC 60601 ab. Der künftige Wettbewerb wird sich auf KI-gesteuerte Dosiskontrolle, IoT-fähige Compliance-Protokollierung und Einwegkit-Ökosysteme konzentrieren, die Kliniken an proprietäre Verbrauchsmaterialien binden.
Tragbare Heimgeneratoren mit einem Preis unter 2.000 USD könnten einen Verbraucherkanal eröffnen, doch Sicherheitszertifizierungen und Echtzeit-Ozonsensoren werden unerlässlich sein, um oxidative Verletzungen zu vermeiden. Unternehmen, die sowohl medizinische KI-Dosierung als auch Verbraucherfreundlichkeit sicherstellen, könnten im wachsenden Markt für Ozontherapie in der Dermatologie überproportionalen Wert erzielen.
Marktführer der Branche für Ozontherapie in der Dermatologie
-
BionMed
-
Ozolabs, LLC
-
Herrmann Apparatebau GmbH
-
Promolife, Inc.
-
Phoenix Medical Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ozontherapie in der Dermatologie Unternehmen in diesem Bericht
- Apoza Enterprise Co., Ltd.
- BionMed
- Dr. J. Hänsler GmbH
- Herrmann Apparatebau
- Humares GmbH
- Kastner-Praxisbedarf
- Kinya USA Inc.
- Longevity Resources (O3Elite)
- MEDOZONS Ltd.
- Ozone Technologies & Systems
- Ozonline
- Ozolabs, LLC
- Ozonomatic
- Oxyven
- Phoenix Medical Systems
- Promolife, Inc.
- Sechrist Industries
- The Ozone Company
- W&H Group
- Zotzmann + Stahl KG
Neueste Industrielle Entwicklungen in Markt für Ozontherapie in der Dermatologie
- Dezember 2025: Italiens Prometheus übernahm Alnitec, ein führendes Unternehmen für Ozontherapiegeräte mit Spezialisierung auf dermatologische, orthopädische und vaskuläre Anwendungen, und integrierte Ozonplattformen mit den PRP-Automatisierungssystemen (Ematik) von Prometheus, um gebündelte Lösungen für regenerative Medizin für ästhetische und medizinische Kliniken zu schaffen.
- Oktober 2025: Der Bundesrat für Medizin Brasiliens (CFM) erließ die Resolution CFM Nr. 2.445/2025, die die Ozontherapie als adjuvante medizinische Behandlung für diabetische Fußgeschwüre, ischämische arterielle Geschwüre, akute infektiöse Wunden, chronische venöse Geschwüre, Kniearthrose und Rückenschmerzen aufgrund eines Bandscheibenvorfalls genehmigt und die zugelassenen Anwendungsmethoden auf die versiegelte Plastikbeuteltechnik (Ozonbeutelbehandlung), ozoniertes Öl und Salbe beschränkt, während systemische oder injizierbare Ozonanwendungen verboten werden.
Umfang des globalen Berichts über den Markt für Ozontherapie in der Dermatologie
Der Markt für Ozontherapie in der Dermatologie umfasst die Verwendung von medizinischem Ozon, das aus reinem Sauerstoff gewonnen wird, zur Behandlung von Hauterkrankungen, Wunden und Alterungserscheinungen durch antimikrobielle, entzündungshemmende und regenerative Eigenschaften. Er umfasst Geräte (Generatoren, Injektoren) und Verbrauchsmaterialien und adressiert Erkrankungen wie Akne, Ekzem, Psoriasis und Infektionen, häufig als nicht-pharmakologische, komplementäre Behandlung.
Der Bericht über den Markt für Ozontherapie in der Dermatologie ist nach Produkttyp, Behandlungsmethode, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Geräte [Ozongeneratoren, Ozonspritzen, Ozongefäße/Beutel, Zubehör] und Medikamente [ozonierte Öle und Cremes, ozonierte Gele und Lotionen, injizierbare Ozonlösungen] unterteilt. Nach Behandlungsmethode ist der Markt in topische Ozontherapie, systemische Therapie [Autohämotherapie], Ozoninjektionstherapie, Ozondampfsauna/Beutelbehandlung, Ozonwassertherapie und Insufflationstherapie unterteilt. Nach Anwendung ist der Markt in Wundheilung, akneiforme Eruptionen, Psoriasis, Herpes und virale Dermatosen, Pilz-/mykotische Infektionen, Anti-Aging/Hautverjüngung, Ekzem und atopische Dermatitis sowie sonstige dermatologische Erkrankungen unterteilt. Nach Endnutzer ist der Markt in dermatologische Kliniken, Krankenhäuser, ästhetische und kosmetische Kliniken sowie sonstige Endnutzer unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika unterteilt. Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Geräte | Ozongeneratoren |
| Ozonspritzen | |
| Ozongefäße/Beutel | |
| Zubehör | |
| Medikamente | Ozonierte Öle und Cremes |
| Ozonierte Gele und Lotionen | |
| Injizierbare Ozonlösungen |
| Topische Ozontherapie |
| Systemisch (Autohämotherapie) |
| Ozoninjektionstherapie |
| Ozondampfsauna/Beutelbehandlung |
| Ozonwassertherapie |
| Insufflationstherapie |
| Wundheilung |
| Akneiforme Eruptionen |
| Psoriasis |
| Herpes und virale Dermatosen |
| Pilz-/mykotische Infektionen |
| Anti-Aging/Hautverjüngung |
| Ekzem und atopische Dermatitis |
| Sonstige dermatologische Erkrankungen |
| Dermatologische Kliniken |
| Krankenhäuser |
| Ästhetische und kosmetische Kliniken |
| Sonstige Endnutzer (Heimversorgungseinrichtungen, Spas und Wellnesszentren usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Geräte | Ozongeneratoren |
| Ozonspritzen | ||
| Ozongefäße/Beutel | ||
| Zubehör | ||
| Medikamente | Ozonierte Öle und Cremes | |
| Ozonierte Gele und Lotionen | ||
| Injizierbare Ozonlösungen | ||
| Nach Behandlungsmethode | Topische Ozontherapie | |
| Systemisch (Autohämotherapie) | ||
| Ozoninjektionstherapie | ||
| Ozondampfsauna/Beutelbehandlung | ||
| Ozonwassertherapie | ||
| Insufflationstherapie | ||
| Nach Anwendung | Wundheilung | |
| Akneiforme Eruptionen | ||
| Psoriasis | ||
| Herpes und virale Dermatosen | ||
| Pilz-/mykotische Infektionen | ||
| Anti-Aging/Hautverjüngung | ||
| Ekzem und atopische Dermatitis | ||
| Sonstige dermatologische Erkrankungen | ||
| Nach Endnutzer | Dermatologische Kliniken | |
| Krankenhäuser | ||
| Ästhetische und kosmetische Kliniken | ||
| Sonstige Endnutzer (Heimversorgungseinrichtungen, Spas und Wellnesszentren usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Ozontherapie in der Dermatologie?
Der Markt erzielte 2026 einen Umsatz von 431,12 Millionen USD und wird bis 2031 voraussichtlich 589,67 Millionen USD erreichen.
Welches Segment hält den größten Marktanteil der Ozontherapie im Dermatologiemarkt?
Geräteverkäufe, hauptsächlich Ozongeneratoren, trugen 2025 mit 58,42 % zum globalen Umsatz bei.
Welche Region wächst in diesem Bereich am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 8,06 % verzeichnen, angeführt von regulatorischen Öffnungen in China und Japan.
Werden topische Ozonprodukte von Versicherern erstattet?
Die Erstattung ist begrenzt; die meisten US-amerikanischen Kostenträger stufen Ozon als experimentell ein, obwohl einige italienische und brasilianische Versicherer spezifische Wundversorgungsanwendungen erstatten.
Was sind die Haupthindernisse für eine breitere Einführung?
Die FDA-Einstufung von Ozon als giftiges Gas, der Mangel an groß angelegten multizentrischen randomisierten kontrollierten Studien und die Variabilität bei Dosierungsstandards bleiben die wichtigsten Hürden.