
Marktgröße und Marktanteil für Ozongeneratoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
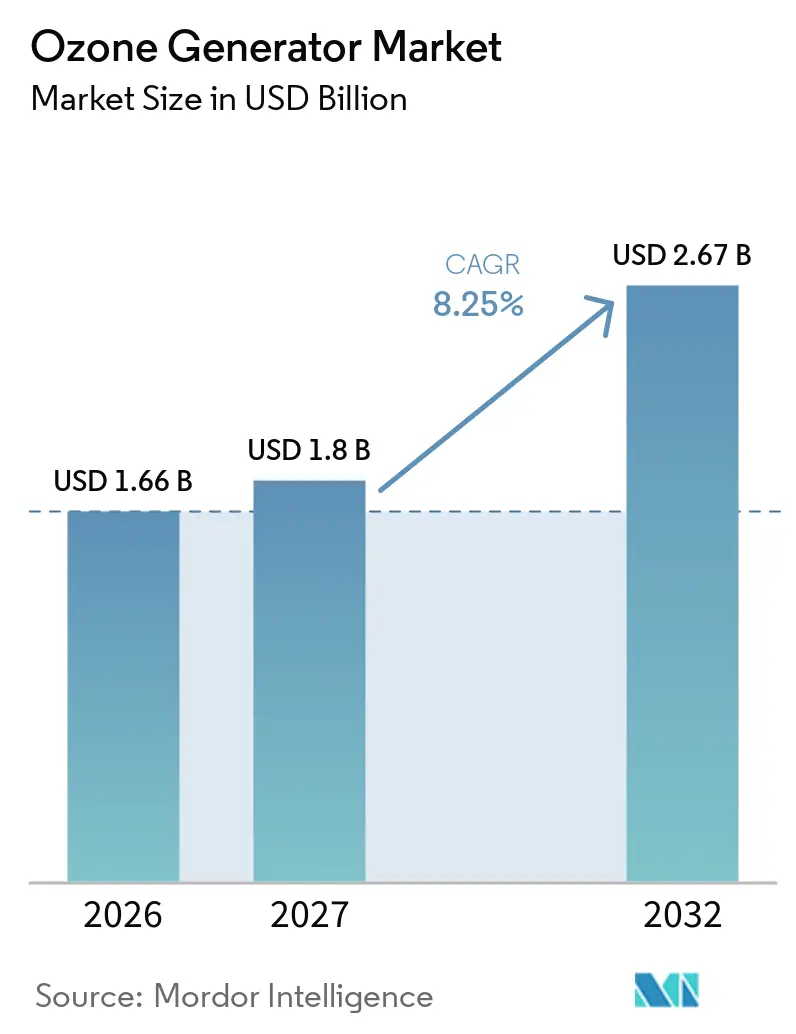
| Marktgröße (2027) | 1.8 Milliarden US-Dollar |
| Marktgröße (2032) | 2.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.25 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
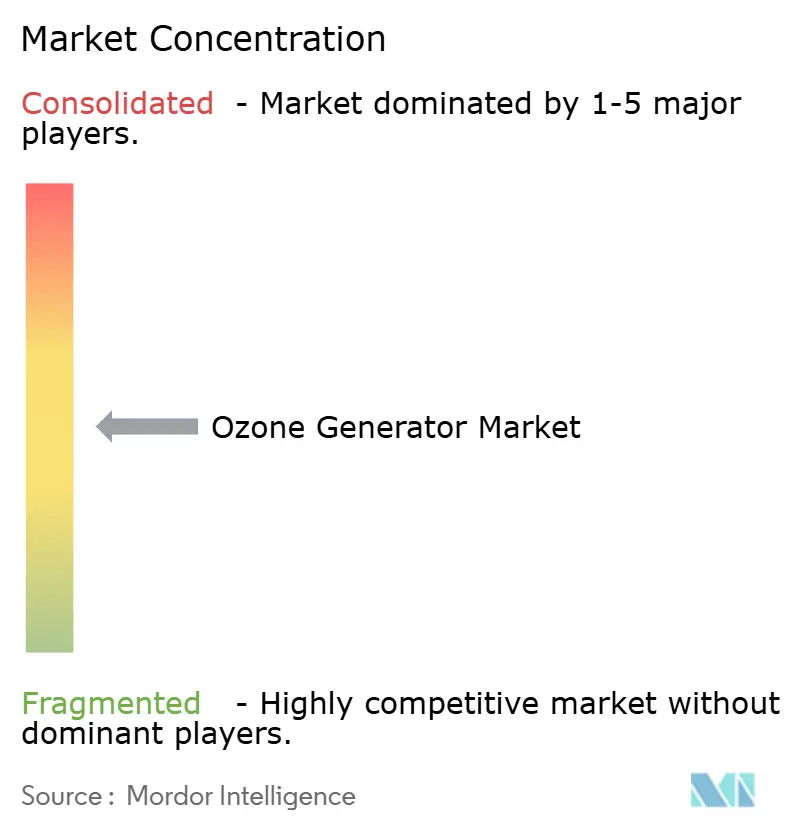
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ozongenerator-Marktanalyse von Mordor Intelligence
Die Marktgröße für Ozongeneratoren wird voraussichtlich von 1,66 Milliarden USD im Jahr 2026 auf 1,8 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 8,25 % über den Zeitraum 2027–2032 2,67 Milliarden USD erreichen. Regulatorische Anforderungen an eine fortschrittliche Abwasserbehandlung verlagern Ozonanlagen in mehreren europäischen Projekten von einer optionalen Nutzung hin zu einer compliance-getriebenen Beschaffung. Wasserwiederverwendungsprogramme steigern ebenfalls die Nachfrage nach Tertiärbehandlung, fortschrittlicher Oxidation und rückstandsfreien Desinfektionssystemen. Lieferanten reagieren mit effizienten Stromversorgungssystemen, Überwachungstools und Serviceverträgen, die Betriebskosten und Ausgabestabilität adressieren. Die Chancen sind dort am größten, wo Versorgungsunternehmen eine fortschrittliche Behandlung benötigen, während Point-of-Use-Systeme die Nachfrage in der sauberen Fertigung, Lebensmittelverarbeitung, im Gesundheitswesen und bei der Haushaltsreinigung ausweiten. Hoher Kapitalbedarf, Bromatkontrolle und standortspezifische Abwassercharakterisierung können Käufe in kleineren oder kostensensiblen Anwendungen noch verzögern, wo Versorgungsunternehmen möglicherweise nicht über spezialisierte Betreiber oder flexible Budgets für komplexe Behandlungsaufrüstungen verfügen.
Wichtigste Erkenntnisse des Berichts
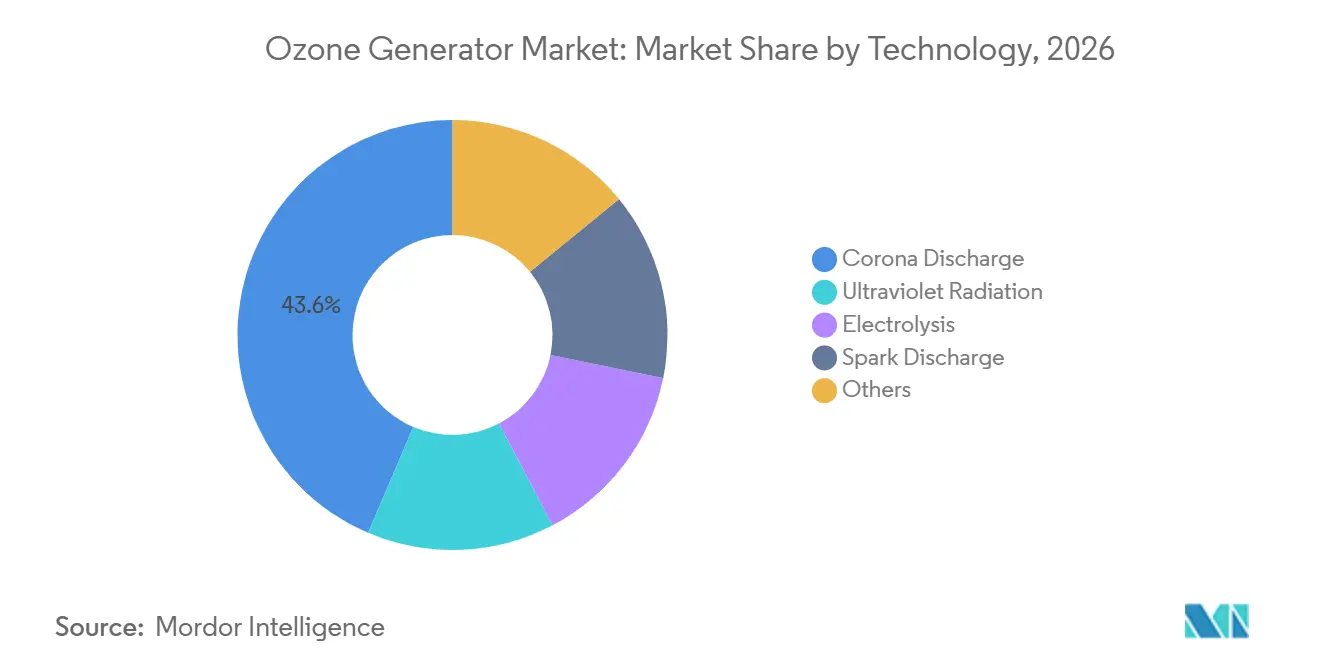
- Nach Technologie hielt Koronaentladung im Jahr 2026 einen Marktanteil von 43,6 % am Ozongenerator-Markt, während Elektrolyse bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen wird.
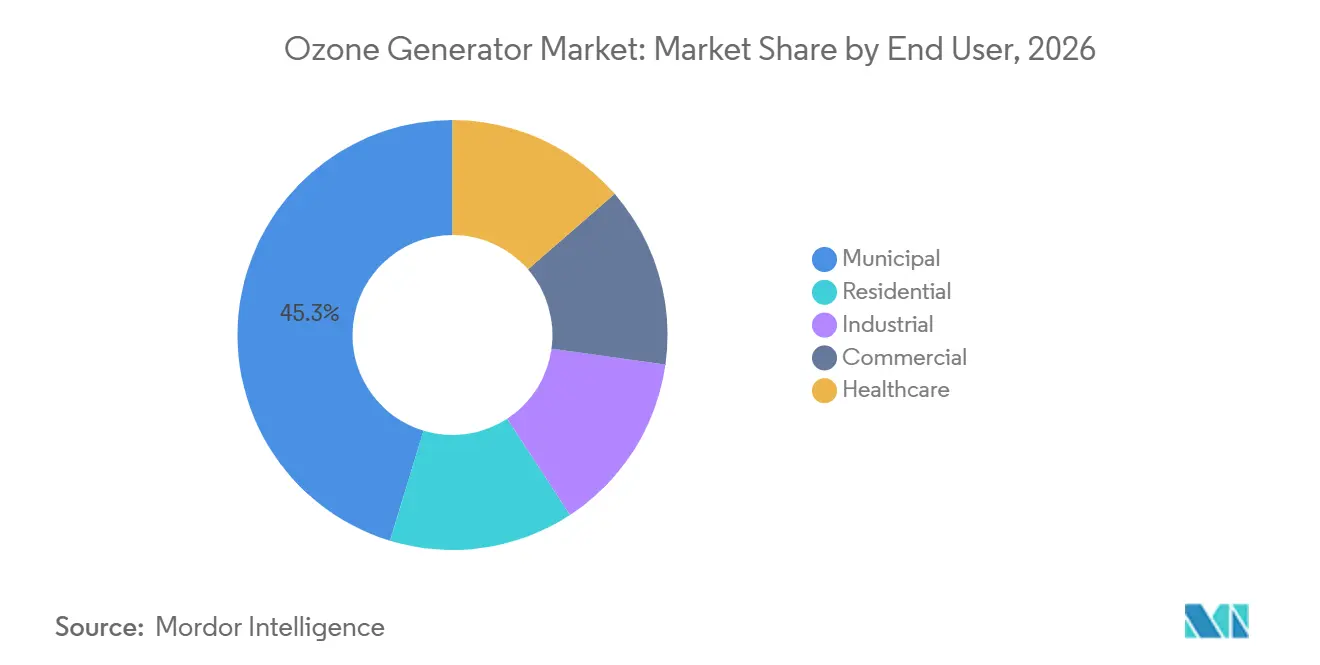
- Nach Endnutzer hielten kommunale Versorgungsunternehmen im Jahr 2026 einen Marktanteil von 45,3 % am Ozongenerator-Markt, während die Nutzung in Privathaushalten bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
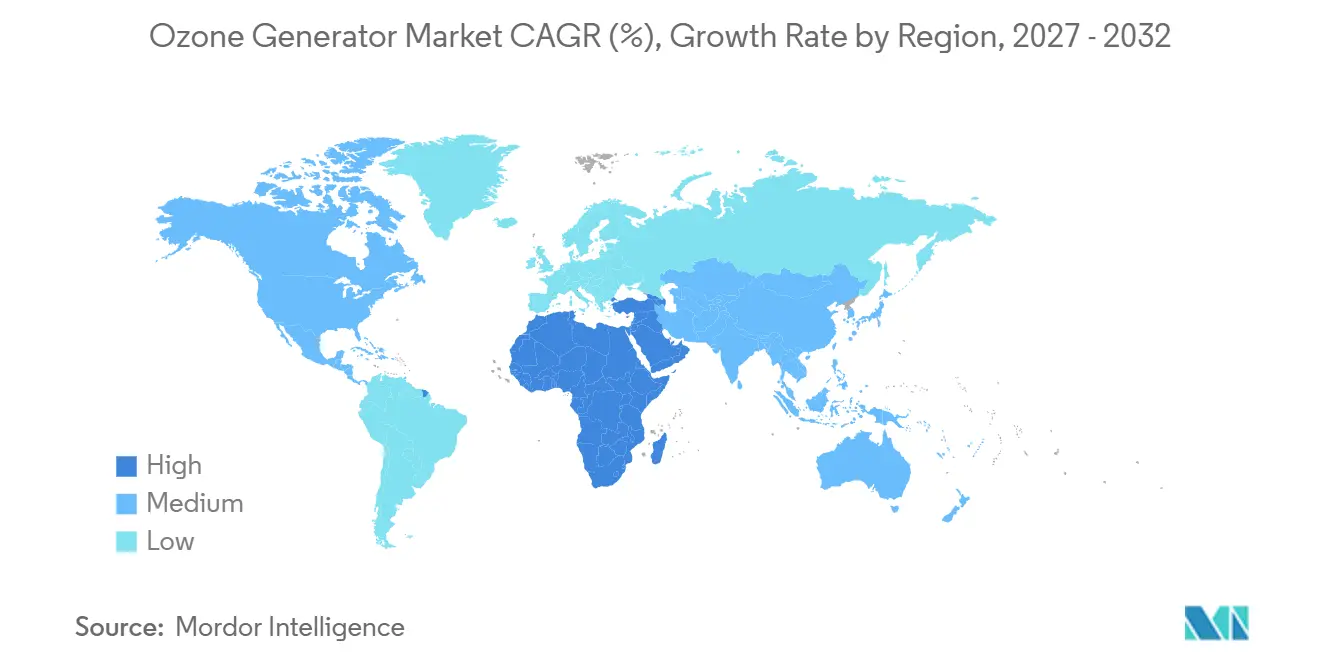
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,4 % am Ozongenerator-Markt, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zur Abwassereinleitung und zu Mikroschadstoffen | +2.00% | Global; am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und kommunale Investitionen in die Wasserwiederverwendung | +1.50% | Asien-Pazifik, Naher Osten und Afrika, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ersatz chlorbasierter Desinfektion in sensiblen Anwendungen | +1.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Sanitäranwendungen in der Lebensmittel- und Getränkeindustrie | +0.80% | Global; stärker in Asien-Pazifik und der EU | Kurzfristig (≤ 2 Jahre) |
| Modulare Ozon-Nanoblasen-Systeme für die Aquakultur | +0.50% | Asien-Pazifik; Ausbreitung nach Nordeuropa und Chile | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Resonanzstromversorgungen und intelligente Steuerungen | +0.60% | Global; frühe Einführung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften zur Abwassereinleitung und zu Mikroschadstoffen treiben Infrastrukturaufrüstungen voran
Der Ozongenerator-Markt wird durch die EU-Richtlinie zur Behandlung von kommunalem Abwasser 2024/3019 unterstützt, die eine Quartärbehandlung zur Entfernung von mindestens 80 % von 12 Indikator-Mikroschadstoffen vorschreibt. Die Richtlinie setzte eine Frist bis 2045 für Anlagen mit mehr als 150.000 Einwohnergleichwerten und enthielt Zwischenverpflichtungen für Hochrisikogebiete mit Anlagen, die 10.000 bis 150.000 Einwohnergleichwerte versorgen. Diese Stufenstruktur erweitert die Käuferbasis über die größten kommunalen Einrichtungen hinaus, da auch mittelgroße Anlagen fortschrittliche Behandlungsanforderungen erfüllen müssen, einschließlich Einrichtungen, die Behandlungsaufrüstungen bisher durch konventionelle Verfahren bewältigt haben. Eine Schweizer Bewertung ergab, dass die Abwasserozonierung 0,05 kWh/m³ verbrauchte und die Behandlungskosten um CHF 0,02–0,25/m³ erhöhte, was USD 0,02–0,28/m³ entspricht[1]. Die DWA-M 385-3-Richtlinie legt Anforderungen an die Ozondosierung und Kontaktzeiten für kommunale Kläranlagen fest. Diese Vorschriften geben Versorgungsunternehmen eine klarere Grundlage für die Planung von Ausrüstung, Ingenieurleistungen, Tests und Compliance-Arbeiten im gesamten Ozongenerator-Markt und reduzieren gleichzeitig die Unsicherheit hinsichtlich Systemspezifikationen vor der Ausschreibung.
Wasserknappheit und kommunale Investitionen in die Wasserwiederverwendung gestalten die Nachfragegeografie neu
Wasserknappheit betrifft mehr als 2 Milliarden Menschen, was behandeltes Abwasser zu einer immer wichtigeren Versorgungsquelle macht [2]. Wiederverwendungssysteme benötigen eine fortschrittliche Tertiärbehandlung, Pathogenkontrolle und Desinfektionsmethoden, die keine persistenten halogenierten Rückstände hinterlassen, insbesondere wenn das behandelte Wasser für sensible kommunale oder industrielle Zwecke bestimmt ist. Die Weltbank erklärte 2025, dass eine ausgeweitete kommunale und industrielle Wasserwiederverwendung bis 2040 Investitionen von bis zu 340 Milliarden USD freisetzen könnte. Diese Investitionen lenken die Projektnachfrage auf Filtrations-, fortschrittliche Oxidations- und Ozonwasserbehandlungsanlagen, da jeder Teil des Prozesses Versorgungsunternehmen dabei hilft, den erforderlichen Qualitätsstandard für die beabsichtigte Wiederverwendungsanwendung zu erfüllen und mikrobielle, chemische und betriebliche Anforderungen gemeinsam zu bewältigen. Projekte zur Trinkwasserwiederverwendung erfordern eine strengere Kontrolle als Abwasser, das in Flüsse eingeleitet wird, da das behandelte Wasser in die Trinkwasserversorgungsketten zurückgeführt wird, wo Versorgungsunternehmen eine gleichbleibende Qualität über mehrere Behandlungsstufen hinweg sicherstellen müssen. Der Ozongenerator-Markt kann daher von höheren Ozondosen, mehrstufigen Kontaktoren und Echtzeit-Überwachung in diesen Projekten profitieren.
Ersatz chlorbasierter Desinfektion in sensiblen Anwendungen erweitert die adressierbare Basis
Ozon unterstützt Anwendungen, bei denen persistente Desinfektionsmittelrückstände mit der Produktqualität oder validierten Produktionsverfahren in Konflikt geraten können. Bei der Arbeit mit Reinstwasser in der Halbleiterindustrie lieferte ein elektrolytisches System mit boriertem Diamant Ozonkonzentrationen von bis zu 2,2 mg/L bei 1 A während 20 Stunden Dauerbetrieb[3]. Diese Fähigkeit unterstützt kontaminationsfreie Spülzyklen in Prozessen, bei denen chlorbasierte Systeme ungeeignet sind, insbesondere wenn Spurenrückstände die Produktqualität, die Prozessvalidierung oder die Leistung des Wasserkreislaufs beeinträchtigen könnten. Die Pharmafertigung und die Halbleiterfertigung erfordern ebenfalls rückstandsfreie Reinigung in kontrollierten Produktionsumgebungen. Gesundheitseinrichtungen nutzen Ozon zur Raumsterilisation, Oberflächendesinfektion und Instrumentenaufbereitung, wo Infektionskontrollanforderungen eine wiederkehrende Nachfrage unterstützen. Diese Anwendungen erweitern den Ozongenerator-Markt über kommunale Anwendungen hinaus und unterstützen die Nachfrage nach kompakten Systemen mit kontrollierter Ausgabe, die innerhalb definierter Prozessbedingungen in spezialisierten Einrichtungen betrieben werden können.
Energieeffiziente Resonanzstromversorgungen und intelligente Steuerungen verbessern die Gesamtbetriebskosten
Ein Vergleich aus dem Jahr 2025 ergab, dass Resonanz-Ozongeneratorsysteme 120 g/kWh produzierten, verglichen mit 80 g/kWh für Nicht-Resonanzsysteme. Der Unterschied von 50 % bei der Ozonproduktion pro Einheit elektrischer Energie kann langfristige Betriebskostenentscheidungen beeinflussen, insbesondere für Systeme, die kontinuierlich betrieben werden und über viele Jahre hinweg erhebliche elektrische Energie verbrauchen. Eine separate Studie aus dem Jahr 2026 ergab, dass eine hierarchische Steuerung den spezifischen Energieverbrauch von 11,8 Wh/m³ auf 6,2 Wh/m³ reduzierte. Dasselbe System reduzierte die Einschwingzeit von 420 ms auf 160 ms und verringerte den stationären Ozonkonzentrationsfehler von 6,5 % auf 1,6 %. Lieferanten, die Leistungselektronik mit adaptiven Steuerungen kombinieren, können klarere Leistungszusagen hinsichtlich Energieverbrauch und Ausgabestabilität machen, was Anlagenbetreibern eine praktische Grundlage für den Vergleich der Systemleistung bietet. Diese Fähigkeit verlagert einen Teil des Ozongenerator-Marktes in Richtung Serviceverträge, die auf verifizierten Betriebsleistungen basieren, anstatt allein auf dem Gerätepreis, was die Bewertung von Lieferanten durch Versorgungsunternehmen bei Beschaffungs- und Verlängerungsentscheidungen verändern kann.
Analyse der Hemmnisse*
| Hemmnis | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten des Systems | -1.50% | Global; am ausgeprägtesten in Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ozonexposition und Anforderungen an die Arbeitssicherheit | -0.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Bromatbildung und Anforderungen an die Nebenproduktekontrolle | -0.80% | Global; am stärksten in bromidreichen Grundwasserregionen | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung des Ozonbedarfs in komplexen Abwasserströmen | -0.40% | Global; am akutesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten des Systems begrenzen die Akzeptanz bei kleineren Versorgungsunternehmen
Eine vollständige Ozonanlage kombiniert Sauerstoffversorgung, einen Koronaentladungsreaktor, Kontaktoren, Abgasvernichtung und Echtzeit-Überwachung. Diese Systeme können für mittelgroße kommunale Anlagen Kapitalausgaben von mehreren Millionen Dollar erfordern, da das Anlagenpaket Erzeugung, Gashandhabung, Kontakt, Vernichtung und Überwachungsfunktionen umfasst. Strom, Sauerstoffverbrauch und Wartung verursachen nach der Erstinstallation wiederkehrende Kosten und erhöhen den Druck auf Versorgungsunternehmen, die erschwingliche Wassertarife aufrechterhalten müssen. Versorgungsunternehmen mit weniger als 10.000 Einwohnergleichwerten können Amortisationszeiten haben, die über ihre normalen Infrastrukturfinanzierungshorizonte hinausgehen. Leistungsbasierte Betriebs- und Wartungsverträge können Ausgaben von Kapitalaufwendungen auf kubikmeterbezogene Servicezahlungen verlagern. Begrenzte lokale technische Kapazitäten und die Notwendigkeit kreditwürdiger kommunaler Käufer bedeuten, dass diese Struktur in vielen Schwellenländern schwer anzuwenden bleibt, selbst wenn der zugrunde liegende Wasserbehandlungsbedarf offensichtlich ist.
Bromatbildung und Anforderungen an die Nebenproduktekontrolle erschweren die Optimierung der Ozondosis
Bromat entsteht, wenn Ozon natürlich vorkommendes Bromid im Wasser oxidiert, und der Richtwert der Weltgesundheitsorganisation für Trinkwasser beträgt 10 μg/L. Der maximale Schadstoffgehalt der Umweltschutzbehörde der Vereinigten Staaten beträgt ebenfalls 10 μg/L. Höhere Ozondosen können die Entfernung von Mikroschadstoffen verbessern, aber auch die Bromatbildung in bromidreichen Wässern erhöhen. Mehrstufige Dosierung mit Wasserstoffperoxid reduzierte die notwendige Wasserstoffperoxiddosis um mehr als 90 % und hielt Bromat in einer Studie zur Trinkwasserwiederverwendung unter 5 μg/L[4]. Die zusätzliche Ausrüstung und die erforderlichen Bedienerqualifikationen beschränken diesen Ansatz auf Behandlungsanlagen mit stärkeren technischen Ressourcen, da Dosierung, Wasserchemie und Behandlungsleistung eine enge betriebliche Kontrolle erfordern. Die Bromatbewertung bleibt daher ein früher Ingenieurschritt, der die Projektentwicklung im Ozongenerator-Markt verlängern kann, insbesondere wenn die Quellwasserchemie je nach Jahreszeit oder Versorgungsstandort variiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Elektrolyse gewinnt über den industriellen Maßstab hinaus an BedeutungKoronaentladung hielt im Jahr 2026 einen Marktanteil von 43,6 % am Ozongenerator-Markt und blieb die führende Technologie für große kommunale und industrielle Standorte. Ihre lange Betriebsgeschichte unterstützt die kontinuierliche, hochvolumige Ozonerzeugung, bei der niedrige Energiekosten pro Kilogramm ein zentrales Kaufkriterium sind und bei der Anlageningenieure Ausrüstung mit etablierten Konstruktionspraktiken, bewährten Wartungsroutinen und der Kapazität zur Bewältigung anhaltender Durchflüsse benötigen. Dielektrische Barriereentladungsreaktoren können Ozonkonzentrationen von 12 Gewichtsprozent und eine Leistung von über 500 Pfund pro Tag liefern. Diese Fähigkeiten halten Koronaentladung für kommunale, petrochemische und industrielle Wasserbehandlungsanlagen relevant, die hohe Leistung, Dauerbetrieb und große Behandlungsvolumina erfordern. Die Erzeugung durch Ultraviolettstrahlung bleibt eine kleinere Option für Niedrigkapazitätsanwendungen, die Umgebungsluft verwenden und komplexe Sauerstoffzufuhrausrüstung vermeiden, was sie dort relevant macht, wo Einfachheit wichtiger ist als hohe Ozonleistung.
Elektrolyse wird voraussichtlich bis 2032 mit einem CAGR von 9,8 % wachsen, der schnellsten Rate unter den Technologiesegmenten im Ozongenerator-Markt. Protonenaustauschmembransysteme erzeugen Ozon aus Wasser in kontrollierten Konzentrationen ohne externe Gasversorgung, was den Anlagenbedarf für Installationen reduzieren kann, die eine lokale Erzeugung benötigen. Diese Eigenschaft ist nützlich für Point-of-Use-Anwendungen in der sauberen Fertigung, im Gesundheitswesen und in Privathaushalten, wo Platzbedarf, Sauerstoffhandhabung und direkte Kontrolle des Behandlungspunkts wichtig sind. Verbesserungen bei boriertem Diamant als Anodenmaterial adressieren die Kostenbeschränkungen, die Elektrolyse bei höheren Ausgangsraten bisher eingeschränkt haben. Funkenentladung und andere Systeme bedienen weiterhin Labor- und Prozesschemie-Anwendungen, die bestimmte Ozonreinheits- oder Konzentrationsprofile benötigen, und bewahren eine Rolle für spezialisierte Systeme neben den größeren Technologiekategorien. Die Bandbreite der Technologien ermöglicht es Lieferanten, das Anlagendesign an Durchsatz, Versorgungsanforderungen und verfügbaren Platz anzupassen.

Nach Endnutzer:
Kommunaler Anker unterstützt eine sich verbreiternde NachfragebasisKommunale Versorgungsunternehmen machten im Jahr 2026 45,3 % der Marktgröße für Ozongeneratoren aus, unterstützt durch Großkapazitätsanlagen für Trinkwasser, Abwasseraufbereitung und Mikroschadstoffentfernung. Bevölkerungswachstum, Erweiterungen der Behandlungskapazität und regulatorische Fristen machen kommunale Aufträge vergleichsweise vorhersehbar, da Versorgungsunternehmen Ausrüstungsinvestitionen weit vor dem Zeitpunkt planen müssen, an dem die Behandlungskapazität unzureichend wird. Diese Nachfrage unterstützt auch langfristige Servicevereinbarungen für Ausrüstungslieferanten, die Inspektion, Wartung, Betriebsunterstützung und Leistungsüberwachung über die Lebensdauer einer Anlage abdecken. Industrielle Nutzer bilden die zweitgrößte Endnutzergruppe in der Petrochemie, Pharmaindustrie, Zellstoff- und Papierindustrie sowie Lebensmittelverarbeitung. Diese Nutzer setzen Ozon für chemische Oxidation, Farb- und Geruchsreduzierung sowie Prozesswasserrecycling ein, wobei die erforderliche Konfiguration je nach Wasserqualität und Produktionsbedarf variiert.
Anwendungen in Privathaushalten werden bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, da kompakte wandmontierte Reinigungsgeräte mehr Haushaltskäufer erreichen. Wachsende Bedenken hinsichtlich wasserübertragener Schadstoffe unterstützen die Nachfrage in Haushalten im Asien-Pazifik-Raum und bei nordamerikanischen Privatbrunneneigentümern, wo Käufer chemiefreie Desinfektionsalternativen für lokale Wasserversorgungen suchen. Gewerbliche Kunden wie Hotels, Gastronomiebetriebe, Fitnessstudios und Einzelhandelseinrichtungen nutzen ozonbasierte Desinfektion als Hygiene- und Betriebskostenmaßnahme, insbesondere dort, wo wiederholte Reinigung den Wasser-, Wärme- und Chemikalienverbrauch erhöht. Ozonierte Clean-in-Place-Systeme können Heißwasser und chemische Desinfektionsmittel in Lebensmittelverarbeitungsumgebungen ersetzen. Der Einsatz von Ozon bei der Saft- und Getränkeverarbeitung hat die gewerbliche Endnutzerbasis ebenfalls erweitert. Diese Vielfalt gibt der Ozongenerator-Branche Nachfragekanäle über ihre etablierte kommunale Basis hinaus, während die Behandlungsanforderungen mit dem jeweiligen Desinfektions-, Wasserqualitäts- oder Verarbeitungsbedarf jedes Nutzers verknüpft bleiben.
Geografische Analyse
APAC-Ozonerzeuger-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 36,4 % am Ozonerzeuger-Markt und war damit der größte regionale Beitragszahler. Chinas Ausbau der städtischen Wasseraufbereitung und Japans etablierte kommunale Standards unterstützen die Nachfrage nach Korona-Entladungssystemen in Trinkwasseranwendungen und größeren kommunalen Aufbereitungsanlagen. Investitionen in die Abwasserbehandlungskapazität in Vietnam, Indonesien und Thailand unterstützen ebenfalls den Gerätekauf, da diese Systeme zuverlässige Behandlungsprozesse benötigen, wenn Abwassermengen und Qualitätsanforderungen steigen. Chinas Dual-Carbon-Ziele begünstigen effiziente Ozonsysteme, einschließlich Hochfrequenz-Stromversorgungskonfigurationen, da der Stromverbrauch ein wesentlicher Betriebsaspekt bei der kontinuierlichen Ozonerzeugung ist. Der Halbleitersektor Südkoreas nutzt elektrolytisches Ozon in Reinstwasserkreisläufen, was eine Nachfrage nach Spezialgeräten mit begrenzter Preissensitivität schafft.
Nordamerika, Europa, APAC und Ozeanien Ozonerzeuger-Markt
Nordamerika und Europa stellen große, regulierungsgetriebene Teile des Ozonerzeuger-Markts dar, in denen Nachrüstungsarbeiten wichtiger sind als der Neubau von Anlagen und Versorgungsunternehmen bestehende Behandlungsanlagen modernisieren müssen. In Europa unterstützen die Anforderungen der Richtlinie 2024/3019 und die Leitlinien der DWA-M 385-3 die Planung fortschrittlicher Aufbereitungsverfahren. ProMinent berichtete von einer Mikroverunreinigungsentfernung von mehr als 80 % im Vollmaßstab unter Verwendung einer modularen Ozonanlage und gelöstem organischen Kohlenstoff-Kontaktverhältnissen von 0,3–0,8 g O₃/g DOC. Indien entwickelt eine Nachfrage parallel zu Investitionen in die Trinkwasserversorgung und die pharmazeutische Fertigung, die validierte Sterilisationsprozesse in kontrollierten Produktionsumgebungen erfordert. Australien wendet durch staatliche Wasserbehörden eine fortschrittliche ozonbasierte Mikroverunreinigungskontrolle an, was seine vergleichsweise hohen regulatorischen Standards und Investitionen in die Wasseraufbereitung pro Person widerspiegelt.
MEA und Sdamerika Ozonerzeuger-Markt
Für den Nahen Osten und Afrika wird bis 2032 ein CAGR von 8,8 % prognostiziert, die höchste regionale Wachstumsrate im Ozonerzeuger-Markt. Der Bedarf an Wassersicherheit integriert fortschrittliche Aufbereitung in Wiederverwendungs- und Entsalzungsvorbehandlungsprojekte in den Ländern des Golf-Kooperationsrats, wo zuverlässige nichtkonventionelle Wasserversorgung ein zentrales Element der langfristigen Planung ist. Die UAE-Wassersicherheitsstrategie 2036 und Saudi-Arabiens Nationale Wasserstrategie lenken Investitionen in die Wiederverwendungsinfrastruktur. Im September 2025 vereinbarte Veolia die Lieferung von Technologien für SATORPs industrielles Wasserwiederverwendungsprojekt im Wert von 500 Millionen USD in Jubail, das eine jährliche Kapazität von 8,8 Millionen m³ hat. Die Akzeptanz in Afrika bleibt durch Infrastrukturlücken und operative Kapazitäten eingeschränkt, wobei die Aktivitäten auf Südafrika, Marokko und Ägypten konzentriert sind, einschließlich industrieller und kommunaler Projekte sowie geberunterstützter Wasserqualitätsinitiativen. Südamerika verzeichnet Nachfrage im brasilianischen Lebensmittel- und Getränkesektor sowie in der chilenischen Aquakultur, jedoch schränken Finanzierungs- und Lieferantenbeschränkungen eine breitere Einführung in einer Region mit ungleichmäßiger Infrastrukturkapazität ein.
Wettbewerbslandschaft
Der Ozongenerator-Markt ist bei großen Hochkapazitätsanlagen mäßig konsolidiert. Große Wasserbehandlungslieferanten profitieren von installierten Systemen, Servicenetzwerken, integriertem Ingenieurwesen und langjährigen Versorgungsbeziehungen, die wichtig sind, wenn Kunden Unterstützung bei Design, Inbetriebnahme und laufendem Betrieb benötigen. Langfristige Betriebs- und Wartungsverträge schaffen wiederkehrende Einnahmen und können Lieferantenwechsel für kommunale Kunden erschweren, da Gerätekenntnisse, Betriebsdaten und vertragliche Leistungsverantwortlichkeiten eng mit dem bestehenden Anbieter verknüpft bleiben. Digitale Überwachung ermöglicht Ferndiagnose und vorausschauende Wartung, was die Servicequalität über die Anlagenlebensdauer unterstützt und Betriebsprobleme identifizieren kann, bevor sie die Behandlungsleistung beeinträchtigen. Große Wasserverträge im Nahen Osten kombinieren zunehmend Ausrüstungslieferung mit langfristigem Betrieb, was Unternehmen mit sowohl Ingenieurkapazität als auch finanzieller Stärke begünstigt.
Der Wettbewerb ist im mittleren Ausrüstungssegment stärker, wo skandinavische und chinesische Lieferanten modulare Systeme anbieten, die Installationszeit und Energieverbrauch im Vergleich zu traditionellen Großdurchmesser-Glasrohrreaktordesigns reduzieren können. Wasserdienstleistungskonzessionen erfordern auch, dass Lieferanten ihren kommerziellen Ansatz anpassen, da Kunden möglicherweise leistungsbasierte Betriebsmodelle anstelle eines reinen Gerätekaufs bevorzugen. Aquakultur bleibt eine unterentwickelte Anwendung, trotz Ergebnissen, die eine Garnelenüberlebensrate von 82 % gegenüber 40 % in unbehandelten Kontrollen und eine 99,5%ige Vibrio-Hemmung mit Ozon-Nanoblasen zeigen. Pharmazeutische, kosmetische und Speziallebensmittelhersteller benötigen dokumentierte Ozonprozesse, verfügen jedoch möglicherweise nicht über die Beschaffungsressourcen oder technischen Teams, die für die Verwaltung von Systemen im Versorgungsmaßstab erforderlich sind. Wohn- und Gewerbereinigung in Asien-Pazifik sowie Naher Osten und Afrika bietet eine Öffnung für elektrolytische Point-of-Use-Produkte ohne einen klaren dominanten Lieferanten, da kleinere Systeme für verteilte Nutzer anstelle zentralisierter Versorgungsstandorte geeignet sind.
Mellifiq nahm 2026 ein Ozonsystem für einen maltesischen Mineralwasserhersteller in Betrieb und nutzte dabei In-situ-Ozonerzeugung über eine Produktionslinie mit 600 m³/Tag, was den anhaltenden schlüsselfertigen Einsatz im europäischen Getränkesektor zeigt. Veolias SATORP-Vereinbarung vom September 2025 zeigt, wie große Wasserbehandlungsanbieter ihre Rolle in regionalen industriellen Wasserwiederverwendungsprojekten ausweiten. SUEZ sicherte sich einen Vertrag über 2 Milliarden EUR, entsprechend 2,2 Milliarden USD, zur Bereitstellung von Wasser- und Abwasserdienstleistungen für 2,3 Millionen Menschen im Oman über 15 Jahre und verankert damit seine Behandlungskapazitäten in der kritischen regionalen Wasserinfrastruktur. Diese Schritte veranschaulichen den Wert langfristiger Servicefähigkeit im Ozongenerator-Markt, wo Kunden zunehmend Ingenieurleistungen, Betriebsunterstützung und Anlagenleistung gemeinsam und nicht als separate Anforderungen bewerten.
Marktführer der Ozongenerator-Branche
-
SUEZ S.A.
-
Xylem Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Corporation
-
Industrie De Nora S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ozonerzeuger-Markt Unternehmen in diesem Bericht
- SUEZ S.A.
- Absolute Systems Inc.
- Chemtronics Technologies Pvt. Ltd.
- Daikin Industries, Ltd.
- DEL Ozone
- Ebara Corporation
- ESCO International Ltd.
- Fuji Electric Co., Ltd.
- Industrie De Nora S.p.A.
- Lenntech B.V.
- Mellifiq AB
- METAWATER Co., Ltd.
- Mitsubishi Electric Corporation
- MKS Instruments, Inc.
- Ozonetech Systems OTS AB
- Primozone Production AB
- Qingdao Guolin Industry Co., Ltd.
- Spartan Environmental Technologies, LLC
- Teledyne Technologies Incorporated
- Toshiba Corporation
- Veolia Environnement S.A.
- Xylem Inc.
Neueste Industrielle Entwicklungen in Ozonerzeuger-Markt
- Juni 2026: SUEZ sicherte sich einen leistungsbasierten 15-Jahres-Vertrag über 2 Milliarden EUR, entsprechend 2,2 Milliarden USD, mit Omans NAMA Water Services zur Bereitstellung von Wasser- und Abwasserdienstleistungen für 2,3 Millionen Einwohner in Maskat und 2 Gouvernoraten – der bisher größte Vertrag des Unternehmens im Nahen Osten.
- September 2025: Veolia unterzeichnete eine Vereinbarung mit SATORP, einem Gemeinschaftsunternehmen von Saudi Aramco und TotalEnergies, zur Lieferung fortschrittlicher Wasserbehandlungstechnologien für das größte komplexe industrielle Wasserprojekt im Nahen Osten, eine 500 Millionen USD teure Anlage in Jubail mit einer jährlichen Kapazität von 8,8 Millionen m³ und einem 30-jährigen Betriebs- und Wartungsvertrag, der 2028 beginnt.
- September 2025: Primozone Production AB feierte 25 Jahre kommerzielle Ozontechnologie und hob die Lebenszykluskosten-Vorteile seiner wassergekühlten Hochkonzentrations-Generatorplattform hervor, die Ozon in Konzentrationen von bis zu 20 Gewichtsprozent und bei Ausgangsdrücken erzeugt, die 3-mal höher sind als bei konventionellen Systemen.
- April 2025: Mellifiq nahm 2 vollständige Ozon-Skimmer-Behandlungslinien mit einem kombinierten Durchfluss von 550 m³/h in der Aquakulturanlage Guttorp in Åland, Finnland, für ein Kreislaufaquakultursystem zur Unterstützung der Meerforellen- und Hechtproduktion in Betrieb – eine der größeren schlüsselfertigen Ozon-für-Aquakultur-Installationen, die in Nordeuropa in Betrieb genommen wurden.
Berichtsumfang des globalen Ozongenerator-Marktes
Ein Ozongenerator ist ein Gerät, das Ozon (O₃), eine hochreaktive Form von Sauerstoff, erzeugt, indem es Sauerstoffmoleküle (O₂) durch elektrische Entladung, Ultraviolettstrahlung (UV), elektrochemische Reaktionen oder andere Ozonerzeugungstechnologien umwandelt. Das erzeugte Ozon wirkt als Oxidations- und Desinfektionsmittel, um Mikroorganismen zu eliminieren, organische Schadstoffe abzubauen, Gerüche zu kontrollieren und Schadstoffe aus Luft und Wasser zu entfernen.
Der Ozongenerator-Markt ist nach Technologie, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Koronaentladung, Ultraviolettstrahlung, Elektrolyse, Funkenentladung und andere Technologien segmentiert. Nach Endnutzer ist der Markt in kommunal, industriell, gewerblich, Gesundheitswesen und Privathaushalte segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Ozongenerator-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Koronaentladung |
| Ultraviolettstrahlung |
| Elektrolyse |
| Funkenentladung |
| Sonstige |
| Kommunal |
| Industrie |
| Gewerbe |
| Gesundheitswesen |
| Privathaushalte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Koronaentladung | |
| Ultraviolettstrahlung | ||
| Elektrolyse | ||
| Funkenentladung | ||
| Sonstige | ||
| Nach Endnutzer | Kommunal | |
| Industrie | ||
| Gewerbe | ||
| Gesundheitswesen | ||
| Privathaushalte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Ozongenerator-Markt im Jahr 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 2,67 Milliarden USD erreichen und ab 2027 mit einem CAGR von 8,25 % wachsen.
Welche Technologie im Ozongenerator-Markt wächst am schnellsten?
Elektrolyse wird bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen, da sie eine kompakte, dezentrale Ozonerzeugung ohne externe Gasversorgung unterstützt. Dies macht sie für kleinere Installationen geeignet, bei denen der Anlagenbedarf und die direkte Kontrolle der Wasseraufbereitung wichtig sind.
Welcher Endnutzer kauft die meisten Geräte im Ozongenerator-Markt?
Kommunale Versorgungsunternehmen führten im Jahr 2026 mit einem Anteil von 45,3 %, angetrieben durch Trinkwasseraufbereitung, Abwasseraufbereitung und fortschrittliche Mikroschadstoffentfernung. Ihre Beschaffung ist an Kapazitätsanforderungen, Behandlungsaufrüstungen und regulatorische Fristen geknüpft, die längerfristige Ausrüstungs- und Servicebedürfnisse unterstützen.
Warum ist die Bromatkontrolle bei der Ozonbehandlung wichtig?
Ozon kann in bromidhaltigen Wässern Bromat bilden. Der Richtwert der Weltgesundheitsorganisation und der maximale Schadstoffgehalt der USA liegen beide bei 10 μg/L. Projektentwickler müssen die Quellwasserchemie bewerten, bevor sie Dosisniveaus und Behandlungskonfigurationen für Trinkwasseranwendungen auswählen.
Welche Region wächst im Ozongenerator-Markt am schnellsten?
Naher Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen, da Wasserversorgungsprojekte im Zusammenhang mit Wiederverwendung und Entsalzung zunehmen. Die regionale Nachfrage ist mit der Wasserversorgungsplanung und größeren Investitionen in Behandlungssysteme verknüpft, die Wiederverwendung und industrielles Wassermanagement unterstützen können.
Wie beeinflussen energieeffiziente Ozonsysteme Kaufentscheidungen?
Resonanzsysteme produzierten 120 g/kWh im Vergleich zu 80 g/kWh für Nicht-Resonanzsysteme, was die Betriebskostenökonomie über die Systemlebensdauer verbessern kann. Käufer können den Energieverbrauch neben Ausgabestabilität, Wartungsbedarf und Servicebedingungen bei der Auswahl eines Ozongeneratorsystems vergleichen.