
Marktgröße und Marktanteil für organische Deos
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.60 Milliarden US-Dollar |
| Marktgröße (2031) | 10.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für organische Deos von Mordor Intelligence
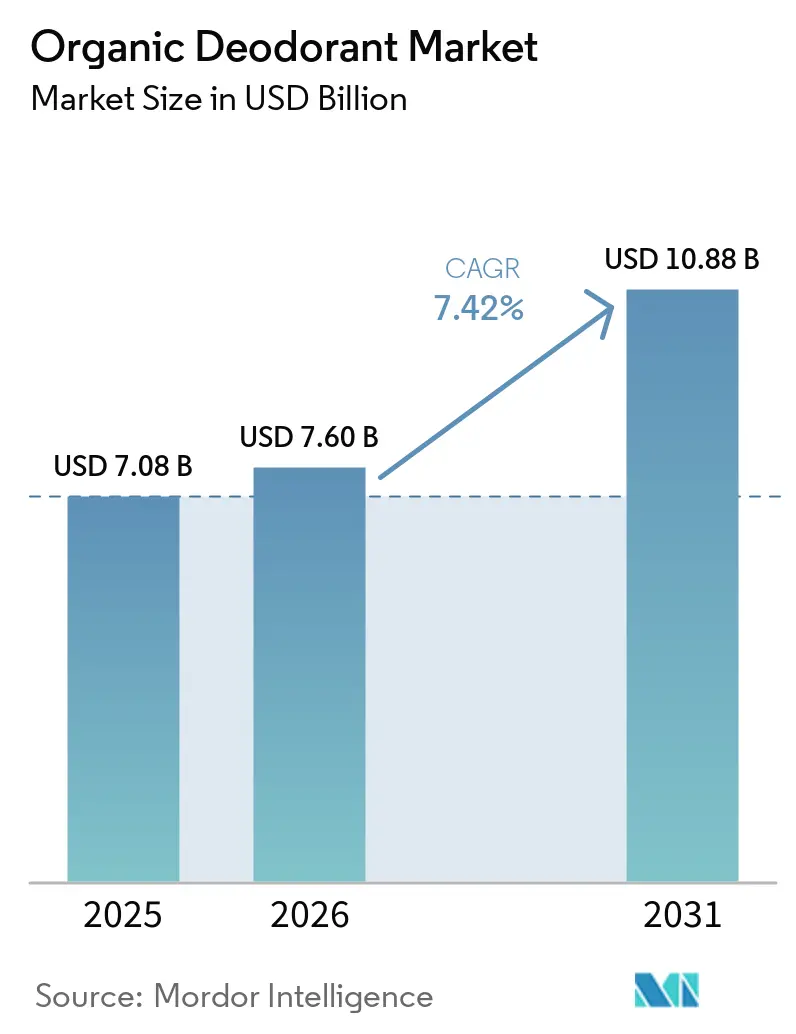
Der Markt für organische Deos wird im Jahr 2026 auf 7,60 Milliarden USD geschätzt, gegenüber 7,08 Milliarden USD im Jahr 2025, und soll bis 2031 auf 10,88 Milliarden USD anwachsen, mit einer CAGR von 7,42 %. Die Kategorie wächst, da immer mehr Verbraucher Produkte ohne Aluminiumsalze, Parabene und synthetische Konservierungsstoffe bevorzugen. Die Formulierungsforschung gibt Marken auch eine klarere Grundlage für Geruchskontrollansprüche, einschließlich der Arbeit an geruchsfreisetzenden Enzymen der Achselhöhle und bakteriellen Zielen wie Corynebacterium striatum und Staphylococcus hominis[1]. Der Markt für organische Deos verlagert sich von Fachgeschäften in größere Einzelhandelsnetzwerke, was zertifizierte und nachfüllbare Produkte für alltägliche Käufer sichtbarer macht. Größere Unternehmen reagieren durch Übernahmen, Formulierungsaktualisierungen und eine breitere Platzierung im Einzelhandel. Preis, wahrgenommene Leistung und die Verfügbarkeit zertifizierter botanischer Inhaltsstoffe werden den Markt für organische Deos sowohl in etablierten als auch in aufstrebenden Regionen weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
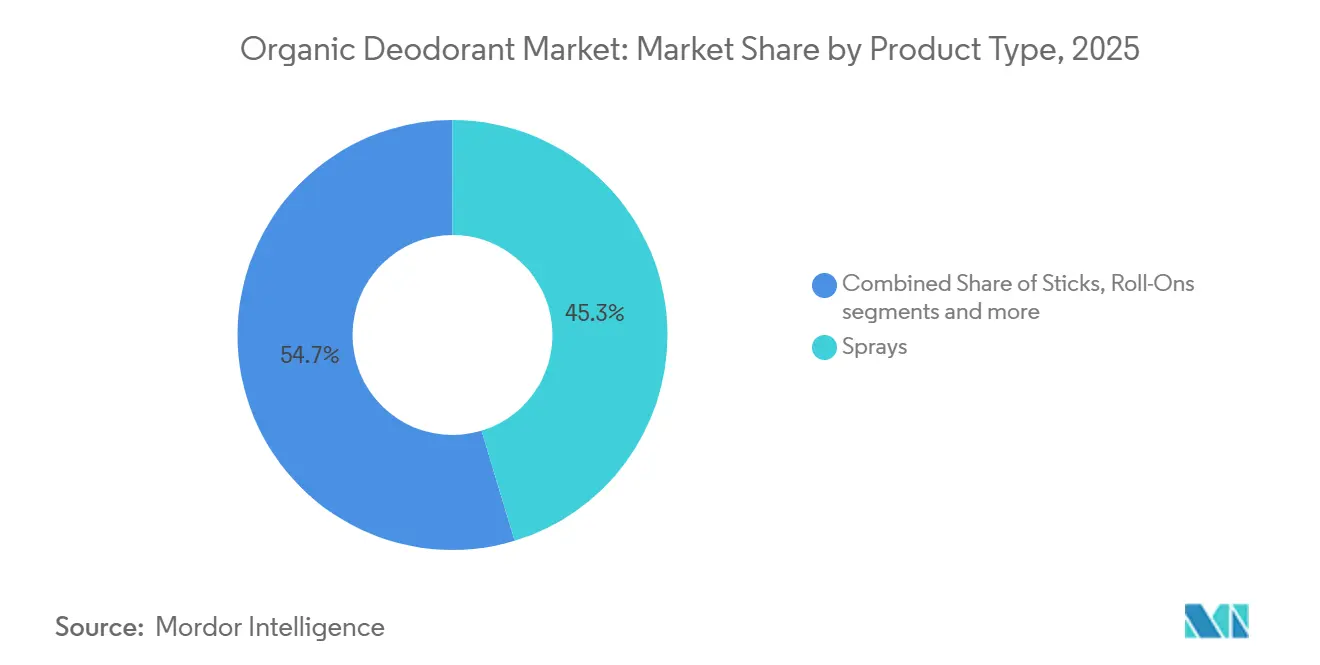
- Nach Produkttyp hielten Sprays im Jahr 2025 einen Marktanteil von 45,32 % am Markt für organische Deos, während Sticks bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen werden.
- Nach Endverbraucher entfielen im Jahr 2025 52,38 % des Marktanteils am Markt für organische Deos auf Frauen, während der Männeranteil bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
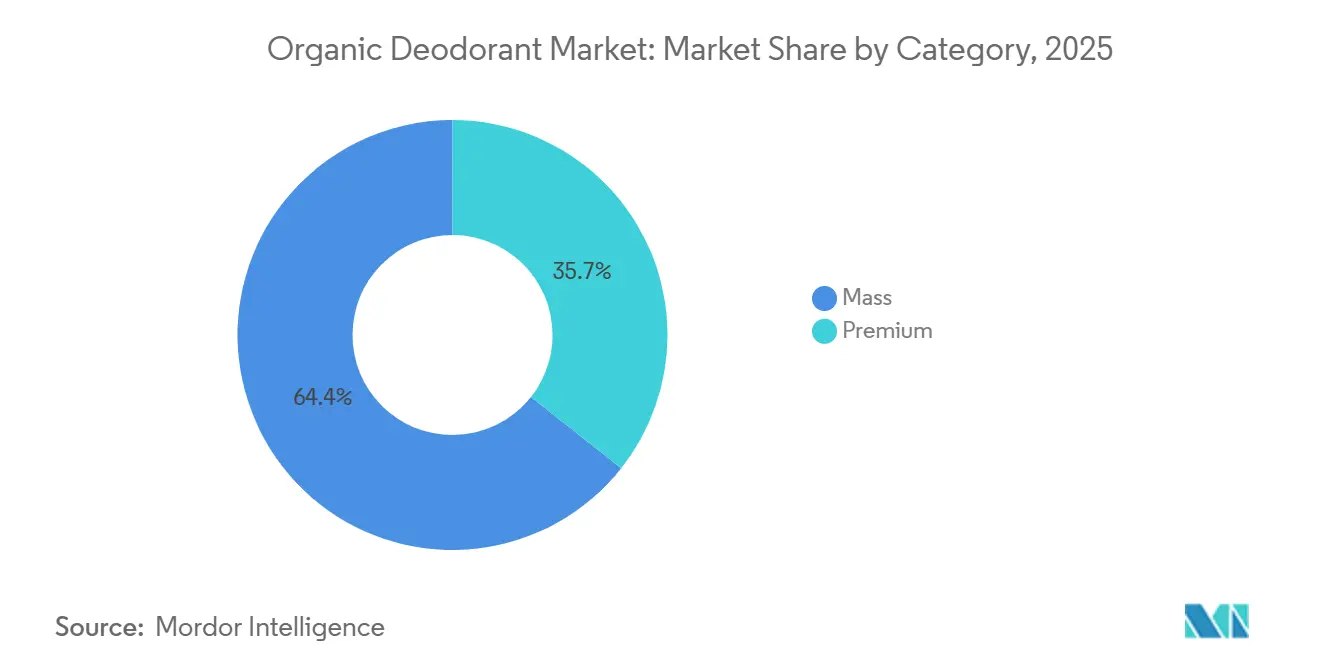
- Nach Kategorie hielt der Massenmarkt im Jahr 2025 einen Marktanteil von 64,35 % am Markt für organische Deos, während das Premium-Segment bis 2031 voraussichtlich mit einer CAGR von 10,03 % wachsen wird.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Marktanteil von 41,37 % am Markt für organische Deos, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 9,24 % wachsen werden.
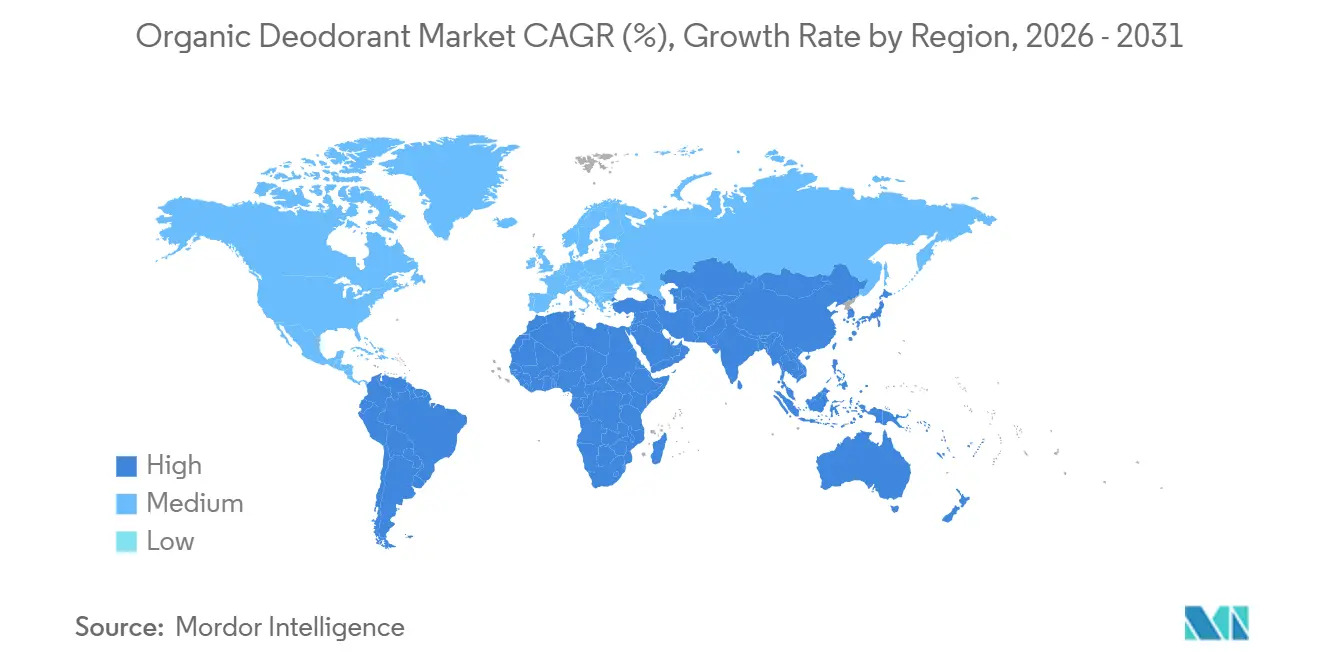
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,21 % am Markt für organische Deos, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf den CAGR Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verlagerung hin zu aluminiumfreier Körperpflege | +2.5% | Global, angeführt von Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Regalplatzes für natürliche und organische Produkte im Mainstream-Einzelhandel | +1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Übernahmen durch multinationale Konzerne | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und von Direct-to-Consumer-Marken im Bereich Clean Beauty | +1.0% | Global, insbesondere Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Mikrobiomfreundliche Deodorant-Formulierungen gewinnen an Bedeutung | +0.6% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Regulatorische Anreize für COSMOS/USDA-Biozertifizierung | +0.4% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verlagerung hin zu aluminiumfreier Körperpflege
Der Markt für organische Deos profitiert vom breiteren Interesse an Produkten, die Aluminiumsalze und andere von Verbrauchern hinterfragte Inhaltsstoffe vermeiden. Diese Präferenz ist nicht mehr auf frühe Anwender natürlicher Körperpflege beschränkt. Verbraucher prüfen zunehmend Inhaltsstofflisten und suchen vor dem Kauf nach klaren Zertifizierungen oder Formulierungsangaben. Der Bericht der Alzheimer-Gesellschaft aus dem Jahr 2025 verzeichnete mehr als 7 Millionen Amerikaner, die mit Alzheimer-Demenz leben, was die öffentliche Aufmerksamkeit auf Fragen rund um Gesundheit und Exposition gelenkt hat, obwohl kein deodorantspezifischer Kausalzusammenhang nachgewiesen wurde[2]. USDA-Bio- und COSMOS-zertifizierte Formulierungen begegnen dieser Nachfrage durch klare Anforderungen an Inhaltsstoffe und Prozesse. Der Markt für organische Deos bietet Marken daher Raum, neben Duft und Geruchskontrollleistung auch auf Transparenz zu setzen.
Ausweitung des Regalplatzes für natürliche und organische Produkte im Mainstream-Einzelhandel
Der Markt für organische Deos gewinnt über Reformkosthäuser und markeneigene Websites hinaus Zugang zu Regalflächen. Im Februar 2025 trat Wild mit seinem nachfüllbaren, aluminiumfreien Deodorant-Format in alle US-amerikanischen Target-Filialen ein. Curie expandierte ebenfalls in 1.001 Target-Filialen, während Each & Every in 1.255 Ulta Beauty-Standorte eintrat, gemäß den bereitgestellten Unternehmensbeispielen. Eine breitere Distribution kann Käufern helfen, natürliche Produkte im selben Regal mit herkömmlichen Antitranspirantien zu vergleichen. Sie gibt Einzelhändlern auch ein höherpreisiges Sortiment, das den Kategoriewert stützen kann, selbst wenn das Stückvolumen langsamer wächst. Der Eintritt in den Mainstream-Einzelhandel macht zuverlässige Nachlieferung, Verpackungsqualität und klare Produktaufklärung für den Markt für organische Deos wichtiger.
Premiumisierung und Übernahmen durch multinationale Konzerne
Unilever übernahm Wild im April 2025 und integrierte damit eine nachfüllbare Körperpflegemarke in ein globales Konsumgüterportfolio. Die Transaktion unterstützt die Ansicht, dass etablierte Unternehmen einen strategischen Grund sehen, Marken mit starken Nachfüllsystemen, pflanzenbasierten Formulierungen und digital geführten Kundenbeziehungen zu erwerben. Wilds Wert ergab sich nicht nur aus einer natürlichen Inhaltsstoffpositionierung, da auch seine Verpackung und der direkte Kundenkontakt eigenständige Vermögenswerte darstellten. Der Markt für organische Deos kann daher Übernahmeinteresse auf sich ziehen, wenn eine kleinere Marke sowohl erkennbare Ansprüche als auch ein Betriebsmodell hat, das größere Konzerne nicht schnell reproduzieren können. Interne Tests nachfüllbarer Produkte bleiben relevant, aber eine Übernahme kann die Zeit verkürzen, die benötigt wird, um eine glaubwürdige Premiumposition zu erreichen. Dieser Ansatz könnte den Wettbewerb um differenzierte Marken verschärfen, während er Spezialisten mit einer klaren Zertifizierungsbilanz, stabiler Beschaffung, einem fokussierten Produktportfolio und konsistenter Einzelhandelsausführung in allen Märkten Raum lässt.
Wachstum des E-Commerce und von Direct-to-Consumer-Marken im Bereich Clean Beauty
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal im Markt für organische Deos. Digitale Produktseiten können Inhaltsstofflisten, Zertifizierungssiegel, Nachfülloptionen und Anwendungshinweise umfassender darstellen als ein Regalaufkleber im Einzelhandel. Dies ist nützlich, wenn Käufer Fragen zur aluminiumfreien Leistung oder zu Formeln für empfindliche Haut haben. Direct-to-Consumer-Modelle unterstützen auch Wiederholungskäufe, da Deodorant ein häufig nachgekaufter Artikel ist. Nachfüllprogramme können Abonnementkomfort mit einem geringeren Einsatz von Einwegverpackungen verbinden. Der Markt für organische Deos kann davon profitieren, wenn Marken digitale Kanäle nutzen, um Wiederholungsnachfrage aufzubauen, bevor sie über stationäre Einzelhändler expandieren.
Höhere Preispunkte im Vergleich zu herkömmlichen Produkten
Organische Deos kosten oft 2 bis 4 Mal mehr als herkömmliche Antitranspirantien, was ihre Reichweite in preissensiblen Umgebungen einschränkt. Zertifizierte Inhaltsstoffe, Drittprüfungen, Nachfüllsysteme und plastikfreie Verpackungen können alle die Kosten eines fertigen Produkts erhöhen. Der Druck ist am stärksten in Südamerika, dem Nahen Osten, Afrika und einkommensschwächeren Verbrauchergruppen in größeren Märkten. Einzelhändlereigene zertifizierte Alternativen könnten weiteren Preisdruck erzeugen, da Käufer, die das Konzept schätzen, möglicherweise auch eine günstigere Eigenmarkenversion akzeptieren. Der Markt für organische Deos muss daher Inhaltsstoffqualität und Verpackungsansprüche mit zugänglichen Packungsgrößen und Wiederholungskaufwert in Einklang bringen. Marken, die die Gesamtkosten von Nachfüllungen reduzieren, könnten einen Vorteil gegenüber Marken haben, die sich ausschließlich auf hochpreisige Erstkaufpackungen verlassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Preispunkte im Vergleich zu herkömmlichen Produkten | -1.8% | Global, am stärksten in Südamerika und dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Leistungsskepsis, kürzere Geruchsschutzspanne | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei zertifizierten botanischen Extrakten | -0.8% | Global, insbesondere Beschaffungsregionen im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Backpulverempfindlichkeit löst Neuformulierungen und Rückrufe aus | -0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre |
| Quelle: Mordor Intelligence | |||
Leistungsskepsis hinsichtlich der Geruchsschutzdauer
Viele Käufer unterscheiden zwischen Geruchskontrolle und Schweißreduzierung, wenn sie organische Deos mit aluminiumbasierten Antitranspirantien vergleichen. Aluminiumsalze können Schweißdrüsen blockieren, während organische Produkte in der Regel auf antimikrobiellen, geruchsabsorbierenden oder duftbasierten Ansätzen beruhen. Dies wirft eine Leistungsfrage auf, die erst nach dem ersten Kauf sichtbar werden kann. Native brachte im Juni 2026 ein treibgasfreies, aluminiumfreies Deodorant-Spray mit einem Anspruch von bis zu 72 Stunden Geruchsschutz, Vitamin B3 sowie veganer und tierversuchsfreier Zertifizierung auf den Markt. Symrise berichtete, dass sein pflanzlich gewonnenes Propandiol-Caprat den Achselgeruch in doppelblinden In-vivo-Studien nach 96 Stunden um 18–21 % reduzierte und damit eine technische Grundlage für Langzeitwirkansprüche lieferte. Der Markt für organische Deos wird klare Produktkommunikation und wiederholbare Leistungsnachweise benötigen, um diese Barriere zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stick-Formate unterstützen schnelleres WachstumSprays hielten im Jahr 2025 einen Marktanteil von 45,32 % am Markt für organische Deos, gestützt durch vertraute Anwendung und breite Nutzung in Massenmarkt- und Premiumpreissegmenten. Ihr Format ist einfach für Verbraucher, die von herkömmlichen Aerosol- oder Spray-Deodorants wechseln. Sticks sind der am schnellsten wachsende Produkttyp mit einer CAGR von 10,35 % bis 2031. Die höhere Wachstumsrate spiegelt das Interesse an nachfüllbaren Verpackungen und festen Formaten wider, die Verpackungsabfall reduzieren. Sie spiegelt auch die breitere Verfügbarkeit von backpulverfreien Optionen für Menschen wider, die über Hautempfindlichkeit berichten. Native entfernte Backpulver aus seiner gesamten Deodorant-Stick-Linie durch eine Neuformulierung im Jahr 2026, gemäß dem bereitgestellten Entwurf.
Roll-ons behalten ihre Relevanz in Europa, wo Käufer mit dem Format vertraut sind und eine kontrollierte Anwendung bevorzugen können. Die bereitgestellten Circana-Daten zeigten, dass feste und Roll-on-Formate in Frankreich wertmäßig um 16,1 % wuchsen, während die gesamte Deodorant-Kategorie zurückging. Cremes, Balsame und feste Riegel bleiben kleinere Produkttypen, bieten aber eine Plattform für Premiumansprüche rund um abfallfreie Verpackungen und Zertifizierung. Solche Formate können Käufer ansprechen, die Produkte wünschen, die sich von der Mainstream-Körperpflege abheben. Symrises Arbeit an pflanzlich gewonnenen Wirkstoffen deutet darauf hin, dass die Geruchskontrolltechnologie Premium-Sticks und -Cremes in Bezug auf die funktionale Leistung wettbewerbsfähiger machen könnte. Die Marktgröße für organische Deos im Bereich Sticks wird davon profitieren, wenn Nachfüllsysteme und Formeln für empfindliche Haut im selben Produkt verfügbar sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Männer bieten den schnelleren WachstumspfadFrauen entfielen im Jahr 2025 auf 52,38 % des Marktanteils am Markt für organische Deos und bleiben die größte Endverbrauchergruppe. Die frühere Nutzung von Clean-Beauty-Produkten und höhere Ausgaben für natürliche Körperpflege stützen diese Position. Damensortimente erhalten häufig eine starke Platzierung in Premium-Lebensmittelgeschäften sowie Gesundheits- und Schönheitsgeschäften. Unisex-Produkte gewinnen ebenfalls an Boden durch Marken, die neutrale Düfte und unparfümierte Formeln als Mainstream-Entscheidungen behandeln. Diese Produkte können Sortimentsentscheidungen für Marken und Einzelhändler vereinfachen. Sie ermöglichen es Nachfüllsystemen auch, mehr als ein Verbraucherprofil innerhalb eines Haushalts zu bedienen.
Männer werden bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen, was schneller ist als das Frauensegment. Fitness, Botschaften rund um einen aktiven Lebensstil und eine stärkere Aufmerksamkeit für Inhaltsstofflisten unterstützen den Wandel in der Männerpflege. Produkte für Männer betonen häufig Geruchskontrolle, langanhaltende Wirkung und sportorientierte Nutzung. Der bereitgestellte Entwurf nannte King Rilla und MooGoo als frühe Beispiele für Marken, die dieses Publikum mit zertifizierten Formulierungen bedienen. Europäische Direct-to-Consumer-Marken sprechen auch Fitnessstudionutzer mit Hochintensitäts-Geruchskontrollansprüchen und nachfüllbaren Verpackungen an. Die Branche für organische Deos kann diese Nachfrage nutzen, um das Produktdesign zu erweitern, ohne die Bedeutung von Damen- und Unisex-Sortimenten zu verringern.
Nach Kategorie:
Premiumprodukte bauen auf der Massenmarktakzeptanz aufMassenmarktprodukte hielten im Jahr 2025 einen Marktanteil von 64,35 % am Markt für organische Deos, was zeigt, dass die Kategorie in eine breitere Einzelhandelsverteilung eingetreten ist. Supermärkte führen jetzt aluminiumfreie Linien von Unilever, Procter & Gamble und Colgate-Palmolive neben herkömmlichen Optionen. Diese Platzierung macht die Kategorie für Verbraucher sichtbarer, die nicht regelmäßig in Fachgeschäften einkaufen. Tom's of Maine wechselte zu 100 % recyceltem Kunststoff für seine Verpackungen und erweiterte seine Linie um backpulverfreie und aluminiumfreie Formeln, gemäß der Einreichung von Colgate-Palmolive. Der Status des Unternehmens als zertifiziertes B-Unternehmen unterstützt seine Positionierung im Massenmarktsegment weiter. Die Massenverfügbarkeit kann Verbraucher in die Kategorie einführen, bevor sie entscheiden, ob sie für höherpreisige Merkmale zahlen möchten.
Premiumprodukte werden bis 2031 voraussichtlich mit einer CAGR von 10,03 % wachsen, schneller als die Gesamtkategorie. Höhere Zertifizierungsstandards, Nachfüllsysteme, Inhaltsstoffherkunft und Verpackungsdesign unterstützen einen höheren Preispunkt. Wilds Hüllen-und-Nachfüll-System und Weleda AGs biodynamisch bezogene Formulierungen veranschaulichen das Premiumsegment der im bereitgestellten Material beschriebenen Bandbreite. Beiersdorf brachte 2025 NIVEA Derma Control auf den Markt und verwendete dabei Micro-Hyaluron, Vitamin C und Vitamin B5 in dermatologisch getesteten Formulierungen. Die Linie zeigt, wie Unterarm-Hautpflege eine Premiumpositionierung unterstützen kann, auch wenn ein Produkt nicht als spezialisierte Bio-Linie präsentiert wird. Die Marktgröße für organische Deos im Premiumsegment kann steigen, wenn Käufer Produktwirksamkeit, Hautverträglichkeit und Nachfüllbarkeit als verknüpfte Vorteile betrachten.
Nach Vertriebskanal:
Online-Einzelhandel ergänzt die ProduktaufklärungSupermärkte und Hypermärkte hielten im Jahr 2025 einen Marktanteil von 41,37 % am Markt für organische Deos und bleiben der größte Vertriebskanal. Ihre Reichweite unterstützt die breitere Verlagerung vom Facheinzelhandel hin zum routinemäßigen Lebensmittel- und Allgemeinwareneinkauf. Große Geschäfte können Marken dabei helfen, Sichtbarkeit und Volumen zu erreichen, wenn sie Preis- und Versorgungsanforderungen erfüllen. Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 9,24 % wachsen. Eine digitale Seite kann Inhaltsstoffe, Zertifizierungen, Anwendungshinweise, Nachfülloptionen und Produktvarianten detaillierter erklären als ein Regalaufkleber. Sie ermöglicht es einer Marke auch, Optionen für empfindliche Haut, limitierte Auflagen und duftspezifische Varianten anzubieten, ohne auf begrenzten Ladenraum angewiesen zu sein.
Gesundheits- und Schönheitsgeschäfte nehmen eine Mittelposition zwischen direkter digitaler Entdeckung und Masseneinzelhandelsvolumen ein. Boots, Holland & Barrett und Ulta können aufstrebenden Marken ein physisches Umfeld bieten, in dem Käufer neue Formulierungen entdecken können. Wilds früherer Eintritt in Sainsbury's und Boots zeigte, wie der Facheinzelhandel Bekanntheit aufbauen kann, bevor eine breitere Expansion erfolgt. Apotheken, Öko-Konzeptläden und Abonnementbox-Dienste bleiben kleinere Kanäle, können aber in Ländern mit etablierter grüner Verbrauchernachfrage relevant sein. Abonnementangebote eignen sich besonders für häufige Nachkäufe und Nachfüllpackungen. Der Markt für organische Deos ist darauf angewiesen, dass jeder Kanal eine andere Rolle erfüllt, von Aufklärung und Erstnutzung bis hin zu Skalierung und Wiederholungskäufen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 35,21 % am Markt für organische Deos und wird voraussichtlich bis 2031 die größte regionale Einheit bleiben. Die Vereinigten Staaten verfügen über eine entwickelte Clean-Label-Körperpflegebasis und ein etabliertes Direct-to-Consumer-Umfeld. Das bereitgestellte Material berichtete, dass P&Gs US-amerikanischer Deodorant-Volumen- und Wertanteil jeweils um knapp 1 Prozentpunkt stieg, da aluminiumfreie Angebote Nutzer anzogen. Target, Ulta, Walmart und große Lebensmittelketten haben ebenfalls Wege zu einer breiteren physischen Distribution geboten. Kanada und Mexiko entwickeln sich parallel zu den Vereinigten Staaten durch eine wachsende Verfügbarkeit in Massenlebensmittelgeschäften und die Anerkennung von USDA-Bio-Ansprüchen. Die Region bleibt wichtig für neue Nachfüllmodelle, Formeln für empfindliche Haut und Produktformate, die eine natürliche Positionierung mit Leistungsansprüchen verbinden.
Europa ist die zweitgrößte regionale Einheit im Markt für organische Deos und hat hohe Erwartungen an Zertifizierung und Inhaltsstoffstandards. Deutschland, Frankreich und das Vereinigte Königreich sind wichtig, da COSMOS- und ECOCERT-Anforderungen die Kommunikation natürlicher Körperpflegeprodukte prägen. Frankreich zeigte in den bereitgestellten Daten eine klare Formatpräferenz, wobei feste Deodorants wuchsen, während die Gesamtkategorie zurückging. Dies unterstützt die Rolle von Sticks und Roll-ons in einer Region, in der Verpackung und Produktformat Teil der Kaufentscheidung sein können. Deutschland verfügt über eine große Basis an Nutzern natürlicher Körperpflege, während nordische Märkte, die Niederlande und Belgien aufnahmebereite Bedingungen für Premiumprodukte bieten. Einzelhändler und Marken in Europa müssen zuverlässige Zertifizierung, Inhaltsstoffdokumentation und Verpackungsansprüche aufrechterhalten.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen und ist die am schnellsten wachsende Geografie im Markt für organische Deos. Städtische Verbraucher in Indien, China und Südkorea erhalten über Online- und moderne Einzelhandelskanäle Zugang zu einem breiteren Angebot an natürlichen Körperpflegeprodukten. Australien ist der reifste Markt für natürliche Deodorants in der Region und kann als Einführungsmarkt für zertifizierungsgeführte Marken dienen. Der bereitgestellte Entwurf identifizierte Brasilien als führendes südamerikanisches Land, während die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Nigeria wichtige Gebiete im Nahen Osten und Afrika waren. Diese Regionen haben Volumenpotenzial, sind aber höherer Preissensibilität ausgesetzt. Ihr Fortschritt wird davon abhängen, ob Marken glaubwürdige Produkte zu Preispunkten einführen können, die für lokale Einzelhandelsbedingungen und Wiederholungskaufmuster geeignet sind. Die Marktgröße für organische Deos im asiatisch-pazifischen Raum wird davon abhängen, ob Marken Preis, Distribution und Formulierungsansprüche an lokale Kaufbedingungen anpassen.
Wettbewerbslandschaft
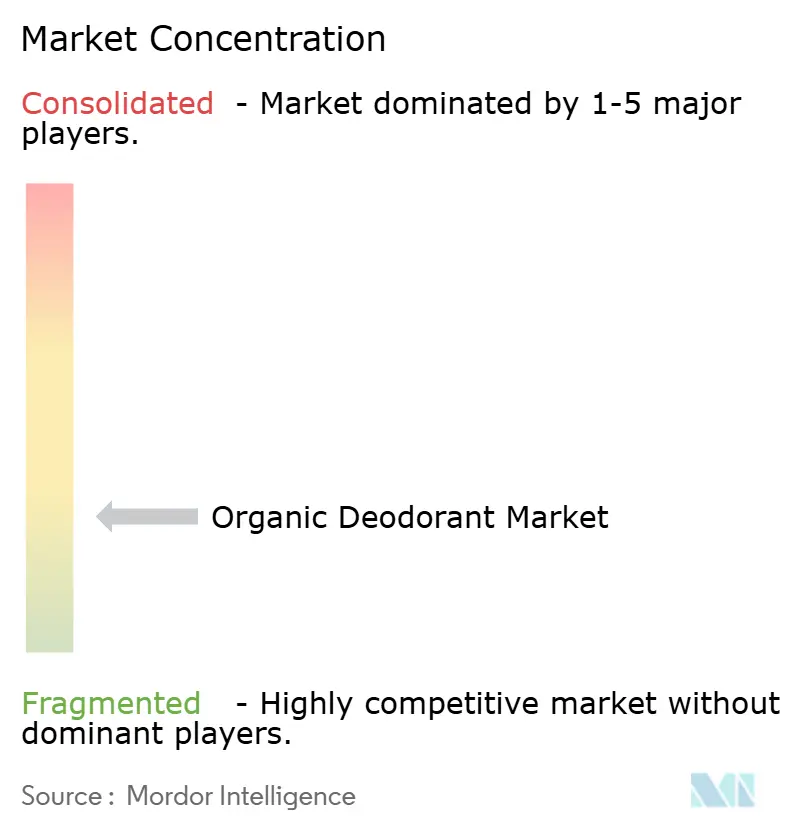
Der Markt für organische Deos weist eine geringe Marktkonzentration auf, was ein fragmentiertes Feld widerspiegelt, in dem kein einzelnes Unternehmen eine beherrschende Stellung innehat. Herausforderermarken behalten ihre Bedeutung, da Zertifizierung, Nachfüllsysteme und direkte digitale Beziehungen schwer schnell zu kopieren sind. Die Übernahme von Wild durch Unilever im April 2025 ist ein klares Beispiel dafür, dass ein größeres Unternehmen eine etablierte Marke sucht, anstatt jedes Element intern aufzubauen. Der Deal gibt Unilever auch eine stärkere Position in plastikfreier Verpackung und Social-First-Marketing. Procter & Gamble konkurriert durch Formelentwicklung und breitere Leistungsansprüche für Native. Colgate-Palmolive stärkt seine Position durch Tom's of Maine und kombiniert recycelten Kunststoff, aluminiumfreie Formeln und Masseneinzelhandelszugang.
Der Wettbewerb wird auch durch die Fähigkeit geprägt, unterschiedliche Prioritäten der Käufer zu erfüllen, ohne die Identität einer Marke zu schwächen. Kleinere Marken können sich durch ein spezifisches Duftprofil, eine Formel für empfindliche Haut, eine Nachfüllpackung oder eine anerkannte Zertifizierung abheben. Größere Unternehmen verfügen über Distributions- und Forschungsressourcen, müssen aber neue Produkte so präsentieren, dass das Vertrauen in natürliche Ansprüche erhalten bleibt. Beiersdorfs Einführung von NIVEA Derma Control bietet ein Beispiel dafür, wie Unterarm-Hautpflege Teil einer Mainstream-Deodorant-Strategie werden kann. Dies kann den Wettbewerb um Premiumausgaben erhöhen, auch wenn nicht alle konkurrierenden Produkte denselben Bio-Standard erfüllen. Die Branche für organische Deos umfasst daher sowohl zertifizierte Spezialisten als auch größere Körperpflegekonzerne, die angrenzende Nachfrage erschließen.
Chancen bestehen weiterhin bei Männerprodukten, mikrobiombewussten Formulierungen und den schnell wachsenden Märkten im asiatisch-pazifischen Raum. Männersortimente haben Raum, spezifischere Produkte für Sport, täglichen Gebrauch und empfindliche Haut zu entwickeln. Mikrobiombezogene Forschung gibt Marken einen technischen Weg, Geruchskontrolle über Duft hinaus zu erklären. Versorgungsunsicherheit bei zertifizierten botanischen Extrakten bleibt ein praktisches Wettbewerbsproblem, da sie Produktkosten und Verfügbarkeit beeinflussen kann. Die Union für ethischen Biohandel forderte Schönheits- und Körperpflegeunternehmen auf, das Risiko in der botanischen Lieferkette in Klimastrategien zu berücksichtigen[3]. Unternehmen mit diversifizierter Beschaffung, klaren Lieferantenstandards und wiederholbaren Qualitätskontrollen sind möglicherweise besser positioniert, um die Produktverfügbarkeit aufrechtzuerhalten. Der Markt für organische Deos wird fragmentiert bleiben, solange Marken bei Zertifizierung, Preis, Leistung und Einzelhandelsausführung konkurrieren.
Marktführer der Branche für organische Deos
-
Unilever PLC
-
Procter & Gamble Co
-
Colgate-Palmolive Co
-
Beiersdorf AG
-
Weleda AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für organische Deos Unternehmen in diesem Bericht
- Unilever PLC (Wild)
- Procter & Gamble Co. (Native)
- Colgate-Palmolive Co. (Tom's of Maine)
- Beiersdorf AG
- Crystal Spring Consumer Division Ltd (Salt of the Earth)
- Weleda AG
- Dr Organic
- L'Occitane International SA
- The Body Shop Intl. Ltd.
- Crystal Deodorant (French Transit LLC)
- EO Products
- Green People
- Primally Pure
- TheBareBar
- Bitamin Naturals
- Frank + Bare
- MooGoo
- Pure Deo Co.
- Mountaineer Brand Products
- Urtekram
Neueste Industrielle Entwicklungen in Markt für organische Deos
- Juli 2025: Blessed Beez stellte seine neue Linie aus 100 % natürlichen und organischen Deos vor und bietet Düfte wie Geranie, Weiße Rose, Lavendel und Süße Orange an. Diese Produkte sind im Vereinigten Königreich und auf anderen Plattformen erhältlich. Die Markteinführung unterstreicht das Engagement der Marke für umweltfreundliche und hautfreundliche Körperpflegelösungen, die der wachsenden Nachfrage nach nachhaltigen Produkten auf dem Markt gerecht werden.
- Juni 2025: Francesco Palmieri führte in den Vereinigten Staaten ein neues Deodorant aus natürlichen Inhaltsstoffen ein. Diese Markteinführung entspricht der zunehmenden Verbraucherpräferenz für natürliche und chemikalienfreie Körperpflegeprodukte und betont den Fokus der Marke auf gesundheitsbewusste Angebote.
- April 2025: Kafx Body, ein Marktteilnehmer, brachte sein neues Wassermelonen-Deodorant aus natürlichen Inhaltsstoffen auf den Markt. Das Produkt soll Verbraucher ansprechen, die erfrischende und fruchtige Düfte suchen, und gleichzeitig den Bedarf an natürlichen und wirksamen Deodorant-Optionen decken.
- August 2024: Nectar Botanicals debütierte mit seiner organischen und natürlichen Deodorant-Butter in den Düften Jasmin und Limette. Dieses natürliche Deodorant ohne Natriumbicarbonat bietet eine zarte Mischung aus Jasminabsolut und würzigem Limetten-Ätherischen Öl und sorgt dafür, dass man sich den ganzen Tag über frisch und selbstbewusst fühlt. Die Produkteinführung spiegelt das Engagement der Marke wider, innovative und sanfte Alternativen für Menschen mit empfindlicher Haut anzubieten.
Berichtsumfang des globalen Markts für organische Deos
Segmentierungsübersicht
| Sprays |
| Sticks |
| Roll-ons |
| Sonstige |
| Frauen |
| Männer |
| Unisex |
| Massenmarkt |
| Premium |
| Supermärkte/Hypermärkte |
| Gesundheits- und Schönheitsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Sprays | |
| Sticks | ||
| Roll-ons | ||
| Sonstige | ||
| Nach Endverbraucher | Frauen | |
| Männer | ||
| Unisex | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Gesundheits- und Schönheitsgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für organische Deos?
Die Kategorie wird voraussichtlich von 7,60 Milliarden USD im Jahr 2026 auf 10,88 Milliarden USD bis 2031 mit einer CAGR von 7,42 % wachsen.
Welches Produktformat wächst am schnellsten?
Sticks werden bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen, unterstützt durch Nachfüllpackungen und backpulverfreie Formulierungen.
Welche Verbrauchergruppe führt die Nachfrage an?
Frauen halten im Jahr 2025 einen Nachfrageanteil von 52,38 %, während das Männersegment bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
Warum kosten organische Deos mehr als herkömmliche Produkte?
Zertifizierte Inhaltsstoffe, unabhängige Prüfungen, Nachfüllsysteme und plastikfreie Verpackungen können die Produktkosten erhöhen.